
Berkshire Hathaway después de Buffett: qué cambió con el relevo y qué ya había descontado la acción
El 18 de septiembre de 2026, Berkshire Hathaway anunció que Warren Buffett pasaba a ser presidente emérito, que seguiría en el consejo y que el consejo había elegido a su hijo Howard G. Buffett como presidente. Greg Abel es consejero delegado desde el 1 de enero de 2026. Susan Decker sigue como consejera independiente principal. Comunicado de Berkshire del 18 de septiembre y carta de Buffett
Los titulares hablaron del fin de una era. La acción lo trató como un viernes cualquiera.
BRK.B cerró en 509,77 dólares, con una subida del 0,11 %, sobre 12,5 millones de acciones: 2,9 veces su volumen medio de 60 días. Mucha gente negoció el valor, pero casi nadie le cambió el precio. El ETF SPY, que replica el S&P 500, cayó un 0,12 % ese mismo día. El relevo estaba descontado mucho antes de completarse.
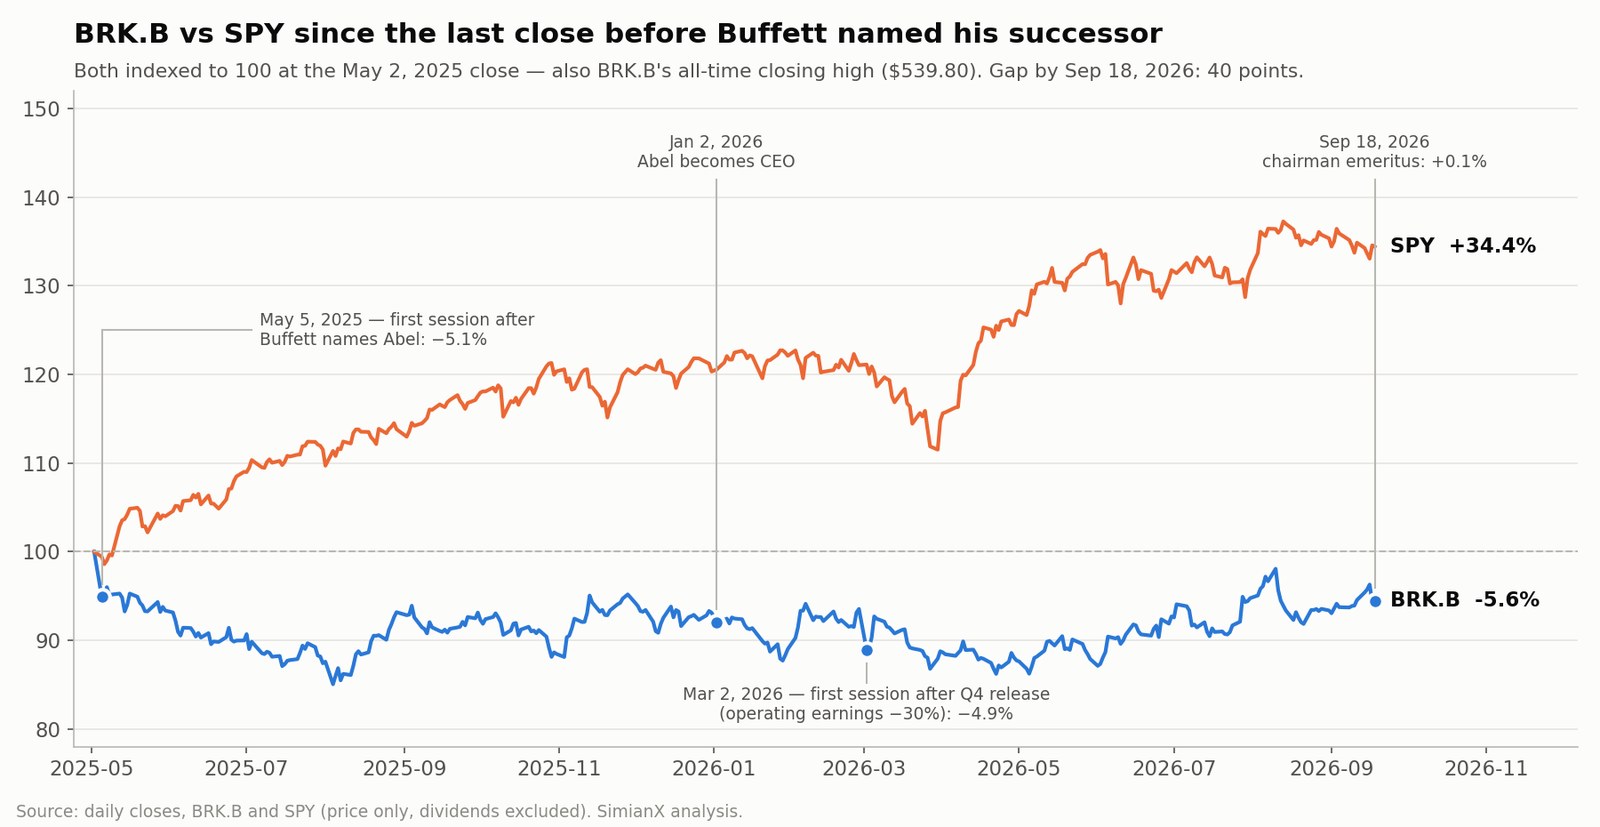
El veredicto real llegó en dos días anteriores y lleva dieciséis meses en marcha. El 2 de mayo de 2025 —el último cierre antes de que Buffett dijera en la junta anual que Abel debía sucederle— fue también el máximo histórico de cierre de BRK.B: 539,80 dólares. Desde ese cierre hasta el 18 de septiembre de 2026, BRK.B cayó un 5,6 % mientras el SPY subió un 34,4 %. Esa brecha de 40 puntos es la estimación continua del mercado de lo que valía el propio Buffett.
Este análisis separa lo que cambió de lo que no, con los documentos de la propia Berkshire: el comunicado de septiembre, el formulario 10-Q y el comunicado de resultados del segundo trimestre de 2026, el comunicado del cuarto trimestre de 2025 y la primera carta a los accionistas de Greg Abel. Hay tres hallazgos que importan más que el cambio de cargos. El +16,3 % de crecimiento del beneficio operativo del segundo trimestre se queda en +5,2 % al eliminar un vaivén cambiario de 1.200 millones de dólares. El beneficio técnico antes de impuestos de GEICO cayó un 45 % en el mismo trimestre. Y las primeras recompras de Abel se hicieron a unas 1,40 veces el valor contable. Los inversores pueden seguir los documentos de BRK.B, las revisiones de estimaciones y el comportamiento del precio con SimianX AI.
Todas las cifras proceden de los documentos de Berkshire Hathaway y de datos diarios de mercado hasta el 18 de septiembre de 2026.
Qué cambió realmente el 18 de septiembre
El titular «Buffett se retira» comprime una transición que duró dieciséis meses y se hizo por etapas.
| Fecha | Cambio | Qué significó para el accionista |
|---|---|---|
| 3 de mayo de 2025 | En la junta anual, Buffett dijo que recomendaría a Abel como consejero delegado a final de año | La sucesión se hizo pública; la acción cayó con fuerza en la siguiente sesión |
| 1 de enero de 2026 | Abel pasó a ser consejero delegado | La supervisión operativa y la asignación de capital pasaron a Abel |
| 28 de febrero de 2026 | Primeros resultados bajo Abel: cuarto trimestre de 2025 y su primera carta anual | La primera prueba de resultados de la nueva etapa |
| 18 de septiembre de 2026 | Buffett, presidente emérito; Howard Buffett, elegido presidente | Se completó el relevo en la presidencia del consejo |
| En curso | Buffett sigue siendo consejero | Su visión sigue disponible, pero no es quien decide |
La declaración de representación de 2026 de Berkshire identifica a Abel como consejero delegado desde el 1 de enero. La carta de Buffett de septiembre resume el reparto de funciones en una frase: «Greg dirige la compañía; Howard custodiará su cultura y sus valores». Añade que Abel «lleva ya un tiempo tomando las decisiones que importan».
La distinción importa. Howard Buffett no es el nuevo consejero delegado ni el principal gestor de inversiones. Es consejero de Berkshire desde 1993 y dirige la Howard G. Buffett Foundation desde 1999. Su padre lo describe como «una póliza que los accionistas poseen y esperan no tener que reclamar nunca»: un guardián de la cultura, no un asignador de capital.
El veredicto del mercado llegó otros dos días
BRK.B es una acción de baja volatilidad. Su volatilidad anualizada del último año fue de alrededor del 14,6 %, frente al 12,9 % del SPY. Los movimientos grandes en una sola sesión son raros, y por eso los pocos que hay son informativos.
| Sesión | BRK.B | Volumen frente a la media de 60 días | SPY el mismo día | Qué ocurrió |
|---|---|---|---|---|
| 4 de abril de 2025 | −6,91 % | 2,8x | −5,85 % | Desplome general por los aranceles, no específico de Berkshire |
| 5 de mayo de 2025 | −5,12 % | 3,2x | −0,57 % | Primera sesión tras nombrar Buffett a Abel como sucesor |
| 2 de marzo de 2026 | −4,91 % | 2,5x | +0,06 % | Primera sesión tras los resultados del cuarto trimestre de 2025: beneficio operativo −29,8 % |
| 18 de septiembre de 2026 | +0,11 % | 2,9x | −0,12 % | Buffett pasó a presidente emérito |
Dos de las tres peores sesiones de BRK.B en dos años fueron específicas de Berkshire, y ambas tenían que ver con la transición. El 5 de mayo de 2025 la acción lo hizo 4,6 puntos peor que el SPY con el triple de volumen. El 2 de marzo de 2026 —el primer día de negociación tras publicar Berkshire los primeros resultados anuales firmados por Abel— cayó un 4,9 % con el índice plano.
En cambio, el día en que la transición se completó formalmente produjo un movimiento menor que el ruido diario normal de la acción. La sucesión no fue noticia en septiembre de 2026. Fue noticia en mayo de 2025 y se puso a prueba en febrero de 2026.
Cuarenta puntos por detrás del SPY
| Medido desde | BRK.B entonces | Rentabilidad de BRK.B hasta el 18 sep. 2026 | Rentabilidad del SPY | Brecha |
|---|---|---|---|---|
| 2 mayo 2025 (último cierre antes del anuncio; máximo histórico) | 539,80 $ | −5,6 % | +34,4 % | −40,0 pts |
| 5 mayo 2025 (primera reacción) | 512,15 $ | −0,5 % | +35,2 % | −35,6 pts |
| 31 diciembre 2025 (cierre de año) | 502,65 $ | +1,4 % | +11,7 % | −10,3 pts |
| 2 enero 2026 (primera sesión de Abel como consejero delegado) | 496,85 $ | +2,6 % | +11,5 % | −8,9 pts |
| 22 abril 2026 (mínimo de 52 semanas) | 465,40 $ | +9,5 % | +7,1 % | +2,4 pts |
| 10 agosto 2026 (máximo de 52 semanas) | 529,42 $ | −3,7 % | −1,5 % | −2,2 pts |
Las cifras del SPY son rentabilidades de precio; BRK.B no paga dividendo y el SPY sí, así que la brecha en rentabilidad total es algo mayor.
Se desprenden tres observaciones. Primero, el peor comportamiento se concentra en 2025, antes de que Abel tomara el mando: el mercado rebajó la expectativa de una Berkshire sin Buffett antes de ver una sola decisión de Abel. Segundo, desde el mínimo de abril de 2026, BRK.B lo ha hecho ligeramente mejor. Tercero, una brecha de 40 puntos no significa que los negocios de Berkshire hayan empeorado un 40 %. Buena parte refleja un mercado muy fuerte liderado por valores de crecimiento, al que un conglomerado de aseguradoras, ferrocarril, eléctricas e industria nunca iba a igualar; y otra parte refleja una prima por el criterio de Buffett que ha salido en parte del precio.
La estructura de liderazgo que sustituyó a una persona
Buffett llegó a reunir cuatro funciones: consejero delegado, director de inversiones, presidente y guardián de la cultura. Ahora están repartidas.
| Función | Quién la ejerce | Fuente de autoridad |
|---|---|---|
| Consejero delegado y asignador último de capital | Greg Abel | Consejero delegado desde el 1 de enero de 2026 |
| Cartera de acciones | Greg Abel, con Ted Weschler gestionando alrededor del 6 % | Informe anual de 2025 |
| Presidente del consejo | Howard G. Buffett | Elegido el 18 de septiembre de 2026 |
| Consejera independiente principal | Susan L. Decker | Continúa |
| Presidente emérito y consejero | Warren E. Buffett | 18 de septiembre de 2026 |
La carta de Abel es explícita: la responsabilidad de las inversiones en acciones «recae en última instancia en mí como consejero delegado». El 6 % aproximado de Weschler incluye «una parte de la cartera que antes supervisaba Todd Combs».
Hay un detalle de gobierno corporativo que ha pasado casi desapercibido. El programa de recompras de Berkshire permite comprar acciones propias siempre que el consejero delegado, «tras consultar con el presidente del consejo», crea que el precio está por debajo del valor intrínseco, estimado de forma conservadora. Desde el 18 de septiembre, esa consulta va de Abel a Howard Buffett. El nuevo presidente tiene un papel formal en la decisión de capital más sensible al precio que toma Berkshire.
El seguro es el cimiento, y se debilitó en 2026
Las aseguradoras de Berkshire cobran las primas antes de pagar los siniestros. El dinero que se mantiene entre medias —el float de seguros— ascendía a unos 177.500 millones de dólares a 30 de junio de 2026, alrededor de 1.100 millones más que al cierre de 2025. El float solo vale si la suscripción es rentable; emitir pólizas por debajo de su precio para hacerlo crecer destruye valor.
El negocio asegurador retrocedió en el segundo trimestre en sus dos líneas de beneficio.
| Después de impuestos, millones de $ | 2T 2026 | 2T 2025 | Variación | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|---|---|---|
| Resultado técnico de seguros | 1.731 | 1.992 | −13,1 % | 3.448 | 3.328 | +3,6 % |
| Ingresos de inversión de seguros | 3.059 | 3.367 | −9,1 % | 5.738 | 6.260 | −8,3 % |
| Total seguros | 4.790 | 5.359 | −10,6 % | 9.186 | 9.588 | −4,2 % |
La comparación técnica del semestre solo parece mejor porque el primer semestre de 2025 absorbió unos 1.100 millones de pérdidas por incendios forestales. La caída de los ingresos de inversión refleja tipos de interés más bajos en las inversiones a corto plazo de Berkshire; por eso la dirección de la política de la Reserva Federal, incluida la subida de tipos de septiembre de 2026, repercute ahora directamente en los beneficios de Berkshire.
El beneficio técnico de GEICO cayó un 45 %
Dentro del segmento asegurador, el cambio en GEICO es el más brusco del documento.
| GEICO, antes de impuestos, millones de $ | 2T 2026 | 2T 2025 | Variación |
|---|---|---|---|
| Primas emitidas | 11.124 | 11.003 | +1,1 % |
| Primas devengadas | 11.291 | 11.064 | +2,1 % |
| Siniestros y gastos de gestión de siniestros | 8.644 | 7.945 | +8,8 % |
| Gastos de suscripción | 1.653 | 1.298 | +27,3 % |
| Resultado técnico antes de impuestos | 994 | 1.821 | −45,4 % |
| Ratio de siniestralidad | 76,6 % | 71,8 % | +4,8 pts |
| Ratio de gastos | 14,6 % | 11,7 % | +2,9 pts |
En el semestre, el resultado técnico antes de impuestos de GEICO fue de 2.410 millones frente a 3.994 millones, un 39,7 % menos. El 10-Q atribuye la subida de la siniestralidad a una mayor frecuencia y gravedad de los siniestros: en automóviles particulares, la frecuencia de los daños corporales aumentó entre un cinco y un siete por ciento, y su gravedad entre un diez y un doce por ciento. Los gastos de suscripción subieron sobre todo por comisiones y publicidad. Dicho por dólar: por cada 100 dólares de primas devengadas, GEICO retenía hace un año unos 16,50 dólares de resultado técnico antes de impuestos y ahora unos 8,80.
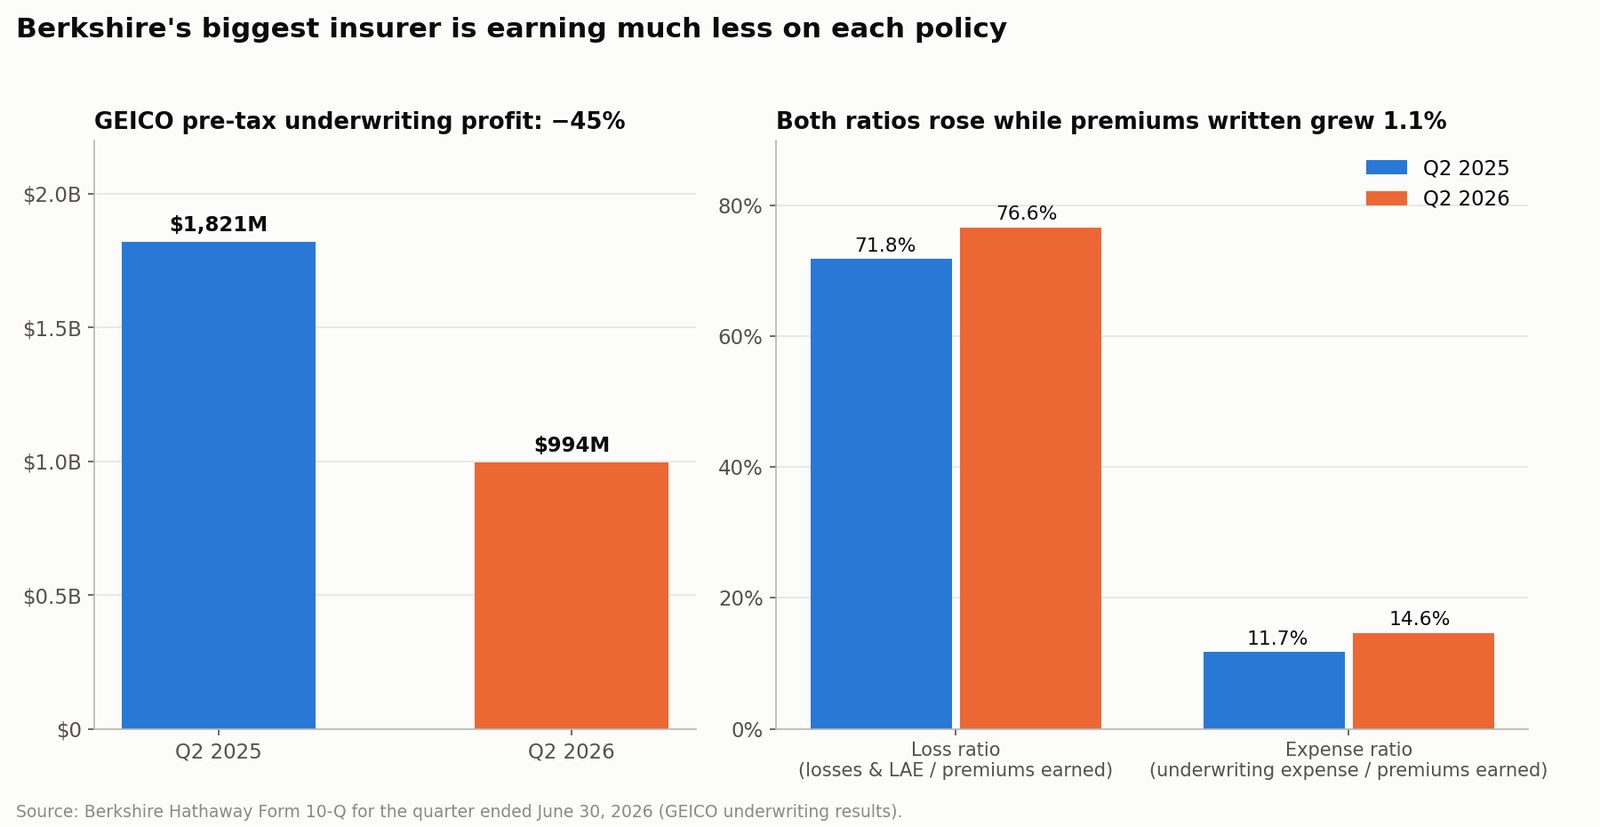
No todo fue a peor en seguros. Berkshire Hathaway Primary Group ganó 273 millones de resultado técnico antes de impuestos en el segundo trimestre frente a 63 millones, y el grupo de reaseguro ganó 913 millones frente a 650 millones. Pero GEICO es el mayor motor técnico individual, y su ratio combinado —siniestros más gastos sobre primas, una medida estándar del sector que explica Investopedia— pasó del 83,5 % al 91,2 % en un año mientras las primas apenas crecían.
Abel no necesita tarificar cada póliza. Sí necesita preservar una cultura en la que GEICO prefiera renunciar a volumen antes que suscribir negocio a precios insuficientes. Si 2026 es un retraso en la tarificación o una presión competitiva es la pregunta operativa más importante de su primer año.
Beneficio operativo: la cifra de titular y la cifra subyacente
Berkshire pide que se la juzgue por el beneficio operativo y no por el beneficio neto contable, que queda ahogado por las valoraciones bursátiles. Es el instinto correcto. Aun así, el beneficio operativo hay que leerlo.
| Después de impuestos, millones de $ | 2T 2026 | 2T 2025 | Variación |
|---|---|---|---|
| Resultado técnico de seguros | 1.731 | 1.992 | −13,1 % |
| Ingresos de inversión de seguros | 3.059 | 3.367 | −9,1 % |
| BNSF | 1.558 | 1.466 | +6,3 % |
| Berkshire Hathaway Energy | 891 | 702 | +26,9 % |
| Industria, servicios y distribución | 4.470 | 3.601 | +24,1 % |
| Otros | 1.274 | 32 | n/s |
| Beneficio operativo | 12.983 | 11.160 | +16,3 % |
La línea «Otros» es de donde sale el crecimiento del titular. Incluye las ganancias y pérdidas cambiarias de la deuda de Berkshire en monedas distintas del dólar: una ganancia de 326 millones en el segundo trimestre de 2026 frente a una pérdida de 877 millones en el segundo trimestre de 2025. Ese vaivén de 1.200 millones es un efecto contable de conversión sobre bonos no denominados en dólares —Berkshire emitió 272.300 millones de yenes en nuevos bonos tan recientemente como en abril de 2026—, no rendimiento del negocio.
| Millones de $ | 2T 2026 | 2T 2025 | Variación | 1S 2026 | 1S 2025 | Variación |
|---|---|---|---|---|---|---|
| Beneficio operativo publicado | 12.983 | 11.160 | +16,3 % | 24.329 | 20.801 | +17,0 % |
| Efecto cambiario de la deuda no denominada en dólares | +326 | −877 | — | +575 | −1.590 | — |
| Beneficio operativo sin efecto cambiario | 12.657 | 12.037 | +5,2 % | 23.754 | 22.391 | +6,1 % |
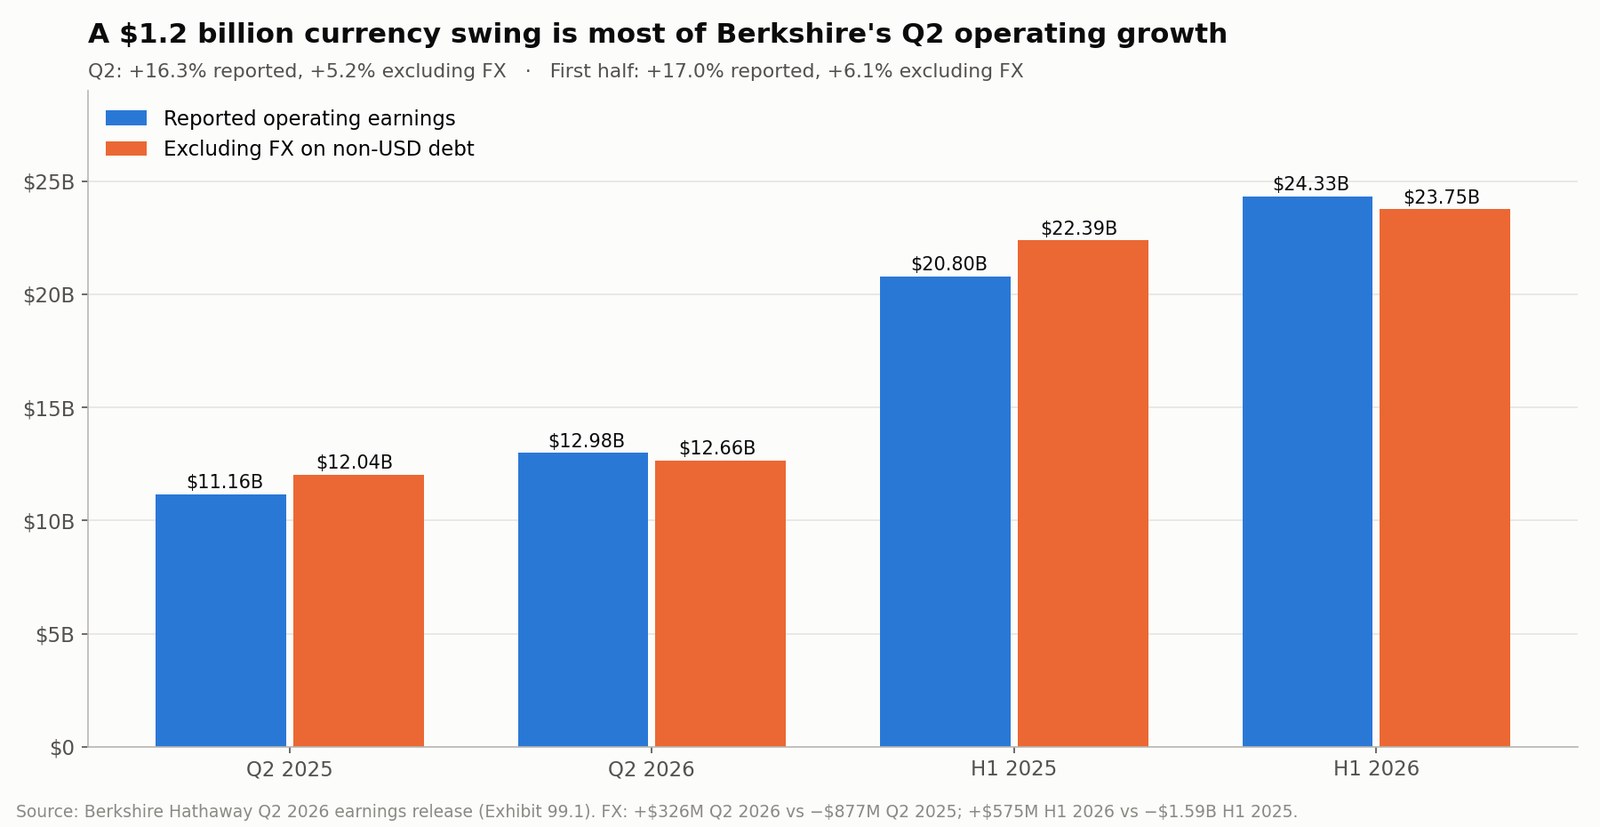
Incluso el +5,2 % incluye una adquisición. Industria, servicios y distribución contiene ahora OxyChem, que Berkshire no poseía un año antes; ganó 149 millones antes de impuestos en el segundo trimestre sobre 1.400 millones de ingresos. Si se eliminan el efecto divisa y el nuevo negocio químico, el beneficio operativo subyacente de Berkshire creció a un ritmo de un dígito bajo, con los negocios no aseguradores al alza y el seguro a la baja.
Es un resultado respetable para una compañía de este tamaño. No es el salto que sugiere un titular de +16,3 %. Obsérvese lo que implica para la propia línea «Otros»: sin el efecto cambiario fue de 948 millones frente a 909 millones un año antes, prácticamente plana. Todo el salto de esa línea vino de la divisa, no de ningún negocio.
El primer informe de la era Abel: por qué dolió el 2 de marzo
La peor sesión específica de Berkshire de la nueva etapa llegó tras el primer comunicado publicado bajo Abel, el sábado 28 de febrero de 2026. El comunicado del cuarto trimestre de 2025 de Berkshire mostraba:
| Después de impuestos, millones de $ | 4T 2025 | 4T 2024 | Variación | Año 2025 | Año 2024 | Variación |
|---|---|---|---|---|---|---|
| Resultado técnico de seguros | 1.561 | 3.409 | −54,2 % | 7.258 | 9.020 | −19,5 % |
| Ingresos de inversión de seguros | 3.072 | 4.088 | −24,9 % | 12.513 | 13.670 | −8,5 % |
| BNSF | 1.347 | 1.278 | +5,4 % | 5.476 | 5.031 | +8,8 % |
| Berkshire Hathaway Energy | 691 | 729 | −5,2 % | 3.979 | 3.730 | +6,7 % |
| Industria, servicios y distribución | 3.370 | 3.262 | +3,3 % | 13.647 | 13.072 | +4,4 % |
| Otros | 159 | 1.761 | −91,0 % | 1.613 | 2.914 | −44,6 % |
| Beneficio operativo | 10.200 | 14.527 | −29,8 % | 44.486 | 47.437 | −6,2 % |
Esos resultados del cuarto trimestre cubrían un periodo que todavía dirigía Buffett, así que no son una nota para Abel. Pero fueron las primeras cifras que los inversores vieron con el nombre de Abel en la carta, y mostraban el mismo patrón que luego confirmó el 10-Q del segundo trimestre: beneficios de seguros a la baja, ingresos de inversión cayendo con los tipos, y el ferrocarril y los negocios industriales tirando del crecimiento. BRK.B cayó un 4,9 % en la siguiente sesión.
El beneficio neto contable es sobre todo ruido
Berkshire declaró 25.670 millones de dólares de beneficio neto contable en el segundo trimestre de 2026, más del doble que los 12.370 millones de un año antes, o 11,91 dólares por acción de clase B. De esa cifra, 12.680 millones eran plusvalías de inversión después de impuestos, incluidos 10.900 millones de aumento de las plusvalías latentes en acciones que sigue teniendo. El comunicado de resultados del segundo trimestre de Berkshire afirma, con el lenguaje de la era Buffett que Abel ha mantenido, que las plusvalías trimestrales «normalmente carecen de significado».
Un PER calculado sobre el beneficio contable es, por tanto, casi inútil para Berkshire. Un mercado fuerte lo infla y uno débil lo hunde; ninguno de los dos dice nada del ferrocarril, las eléctricas o las aseguradoras.
Qué ha hecho realmente Greg Abel con el capital
Las palabras establecen intenciones. Las operaciones aportan pruebas.
| Operación | Calendario | Precio | Notas |
|---|---|---|---|
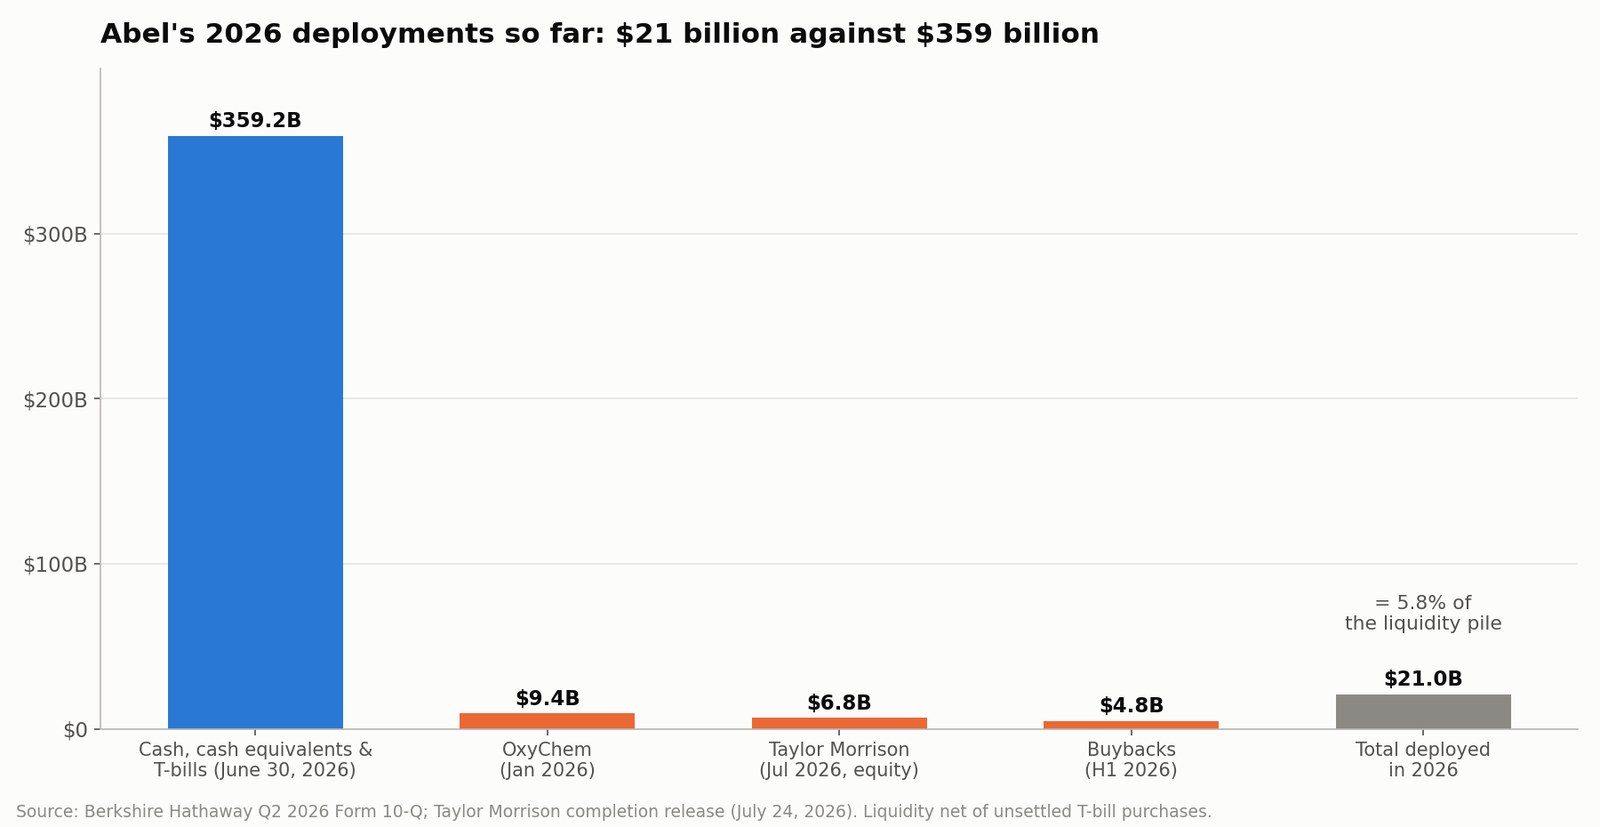
| OxyChem (de Occidental) | Acordada 1 oct. 2025; cerrada 2 ene. 2026 | ~9.400 millones en efectivo | Acordada antes de que Abel fuera consejero delegado; Occidental se quedó los pasivos medioambientales heredados |
| Taylor Morrison | Acordada 31 may. 2026; cerrada 24 jul. 2026 | 72,50 $/acción; ~6.800 millones de capital, ~8.500 millones de valor empresa | Anunciada y cerrada bajo Abel |
| Recompras de acciones | 1S 2026, sobre todo 2T | ~4.800 millones | Primeras recompras de peso de la era Abel |
Los valores preliminares de OxyChem a fecha de adquisición eran 10.700 millones de activos, unos 7.000 millones de ellos en inmovilizado material, y 1.300 millones de pasivos. Sus 149 millones de beneficio antes de impuestos del segundo trimestre incluían amortizaciones adicionales derivadas de la contabilidad de la adquisición. Taylor Morrison, según su anuncio de cierre, se integrará con las actividades existentes de construcción de viviendas en parcela de Berkshire bajo la consejera delegada Sheryl Palmer.
Taylor Morrison es la primera gran adquisición enteramente de Abel. Es una promotora cíclica, y su rentabilidad dependerá de la demanda de vivienda y de las condiciones de financiación hipotecaria que nadie en Omaha controla. Como se cerró después del trimestre, Berkshire aún no ha publicado la asignación del precio de compra; llegará con el documento del tercer trimestre. La nota tardará años.
La prueba del precio de las recompras
El 10-Q del segundo trimestre revela exactamente cuánto pagó Berkshire por sus propias acciones.
| Mes (2026) | Clase | Acciones | Precio medio |
|---|---|---|---|
| Abril | — | ninguna | — |
| Mayo | Clase A | 65 | 716.231,37 $ |
| Mayo | Clase B | 1.458.312 | 476,01 $ |
| Junio | Clase A | 413 | 733.775,06 $ |
| Junio | Clase B | 7.139.881 | 487,98 $ |
Al convertir cada acción de clase A en 1.500 de clase B, las recompras del segundo trimestre sumaron unos 4.530 millones de dólares a un promedio de alrededor de 486 dólares por acción equivalente de clase B. Las acciones equivalentes de clase A en circulación bajaron de 1.438.223 al cierre del año a 1.431.693 a 30 de junio, una reducción del 0,45 %.
Medido contra el valor contable —los 747.900 millones de dólares de patrimonio neto de Berkshire divididos entre su número de acciones—, la compañía tenía unos 348 dólares de valor contable por acción equivalente de clase B a 30 de junio. Abel compró, por tanto, a unas 1,40 veces el valor contable. Al cierre del 18 de septiembre, la recompra gana alrededor de un 4,9 % y la acción cotiza a unas 1,46 veces el valor contable. (Véase Investopedia sobre el precio/valor contable para conocer sus límites: el valor contable infravalora los negocios de plena propiedad registrados a coste histórico).
Las reglas del programa son sencillas. Se permiten recompras siempre que el consejero delegado, tras consultar al presidente, considere el precio inferior al valor intrínseco estimado de forma conservadora; no hay mínimo ni máximo; y las recompras no pueden reducir el efectivo, los equivalentes de efectivo y las letras del Tesoro consolidados por debajo de 30.000 millones. Las compras de mayo y junio indican dónde situó Abel esa línea en 2026: en algún punto por encima de 476-488 dólares por acción B.
La cuestión de asignación de capital de 359.000 millones
A 30 de junio, las aseguradoras y otros negocios de Berkshire tenían 359.200 millones de dólares en efectivo, equivalentes y letras del Tesoro de EE. UU., netos de las compras pendientes de liquidar. Al cierre del 18 de septiembre, el valor de mercado de Berkshire era de aproximadamente 1,09 billones de dólares, de modo que la liquidez equivalía a cerca del 33 % de la capitalización bursátil.
Frente a esa montaña, lo desplegado por Abel en 2026 —OxyChem, el capital de Taylor Morrison y las recompras— suma unos 21.000 millones, el 5,8 % de la liquidez.
No todo es sobrante. Las aseguradoras necesitan mucha liquidez para pagar siniestros, y Berkshire mantiene a propósito la suficiente para sobrevivir a catástrofes sin ampliar capital. Pero el saldo crea un problema de rentabilidad cuando bajan los tipos a corto plazo, como ocurrió durante 2025. La historia de cada ciclo de recortes de la Fed desde 1980 es también, para Berkshire, la historia de sus ingresos por letras del Tesoro.
Abel tiene cuatro opciones:
- Comprar empresas enteras. Flujos de caja duraderos, pero pocos objetivos son lo bastante grandes para mover la aguja y están disponibles a un precio sensato.
- Comprar acciones cotizadas. Berkshire puede moverse rápido en una caída, pero la concentración aumenta la volatilidad contable.
- Recomprar acciones de Berkshire. Solo crea valor por debajo del valor intrínseco; las compras de mayo y junio a ~1,40 veces el valor contable muestran su umbral actual.
- Mantener liquidez. Racional cuando los precios son altos; costoso si se prolonga.
La carta de Abel mantiene la política de dividendos: Berkshire no pagará un dividendo en efectivo «mientras sea razonablemente probable que cada dólar de beneficios retenidos cree más de un dólar de valor de mercado para los accionistas», y el consejo revisa la política cada año. Berkshire no declara un dividendo en efectivo desde 1967.
Una prueba práctica de asignación de capital
| Pregunta | Por qué importa |
|---|---|
| ¿Cuál es el precio total, incluida la deuda asumida? | Los 6.800 millones de capital de Taylor Morrison se convirtieron en 8.500 millones de valor empresa |
| ¿Qué flujo de caja sostenible se compra? | Los beneficios en máximo de ciclo hacen parecer baratas las operaciones |
| ¿Qué rinde frente a las letras del Tesoro? | Berkshire siempre tiene una alternativa de bajo riesgo |
| ¿Resiste la liquidez un año asegurador grave? | La resiliencia es el modelo |
| ¿Sube el valor por acción de Berkshire? | Más beneficio total no es lo mismo |
La cartera: un activo y un riesgo de concentración
Las acciones en cartera de Berkshire tenían un valor razonable de 323.800 millones de dólares a 30 de junio de 2026, frente a 297.800 millones al cierre del año. Las cinco mayores posiciones —Alphabet, American Express, Apple, Bank of America y The Coca-Cola Company— representaban el 66 % de ese valor, frente al 65 %. Berkshire poseía 151,6 millones de acciones de American Express, el 22,5 % de la compañía.
Dos de esas cinco atraviesan sus propios debates. Apple vive su propio cambio de liderazgo, analizado en Tim Cook deja el cargo: qué hereda John Ternus en Apple, y la cuestión del gasto de Alphabet se expone en Alphabet Q2 2026: ¿justifican Gemini y Cloud el capex de IA?. Para el accionista de Berkshire no son historias lejanas: son una parte grande de la cartera.
Berkshire tiene además participaciones por el método de puesta en equivalencia del 27,5 % en Kraft Heinz y del 26,7 % en Occidental, y unos 8.500 millones en acciones preferentes de Occidental. La carta de Abel es inusualmente franca con la primera: «Nuestra inversión en Kraft Heinz ha sido decepcionante».
Conviene evaluar los futuros cambios de cartera por el precio pagado, la tesis y el resultado, no por si una operación se parece a una anécdota de Buffett.
Los riesgos que podrían socavar a Berkshire después de Buffett
Tarificación del seguro. Los ratios de siniestralidad y de gastos de GEICO subieron en 2026. Si la inflación de siniestros sigue superando a los precios, el beneficio técnico —la fuente de capital más barata de Berkshire— seguirá encogiéndose.
Pasivos por incendios. PacifiCorp, parte de Berkshire Hathaway Energy, había registrado a 30 de junio de 2026 pérdidas estimadas acumuladas de unos 2.850 millones de dólares por los incendios de 2020 y el incendio McKinney de 2022, había pagado unos 2.300 millones en acuerdos, tenía 572 millones de pasivos estimados pendientes y había depositado fianzas por 719 millones. El 10-Q advierte de que es razonablemente posible que haya pérdidas adicionales significativas.
Errores de asignación de capital. Una operación mal valorada de decenas de miles de millones podría borrar años de beneficio incremental. La liquidez elimina el riesgo de financiación; no garantiza la rentabilidad.
Tamaño. Una compañía que vale alrededor de 1,09 billones de dólares no puede crecer al ritmo que logró Berkshire cuando era pequeña. Comparar a Abel con los 60 años de Buffett carece de sentido analítico.
La prima. Parte de la valoración histórica de BRK.B era la confianza en una sola persona. La brecha de 40 puntos sugiere que buena parte de esa prima ya se ha eliminado. Eso corta en ambos sentidos: es un riesgo ya materializado y un listón más bajo para Abel.
Cómo valorar BRK.B después de Buffett
Un solo PER engaña con Berkshire. Hay medidas más útiles:
- Precio sobre valor contable, sabiendo que el valor contable infravalora los negocios de plena propiedad. A 509,77 dólares, BRK.B cotiza a unas 1,46 veces su valor contable a 30 de junio de unos 348 dólares por acción equivalente de clase B; las recompras del propio Abel se hicieron a unas 1,40 veces.
- Beneficio operativo normalizado, sin el efecto cambiario de la deuda no denominada en dólares ni los años de catástrofes excepcionales.
- Suma de las partes: aseguradoras más float, BNSF, el grupo energético, industria y distribución, la cartera de acciones y la liquidez por encima de lo que exige el seguro.
- Valor intrínseco por acción a lo largo del tiempo, medido frente a la rentabilidad del Tesoro y las alternativas.
| Escenario | Qué demuestra Abel | Implicación probable |
|---|---|---|
| Alcista | La tarificación de GEICO recupera márgenes; grandes operaciones disciplinadas; recompras por debajo del valor | Se estrecha el descuento frente al SPY; el múltiplo sobre valor contable se expande |
| Base | La cultura se mantiene; los negocios crecen a un dígito medio | Rentabilidades respetables, sin el rendimiento superior de la era Buffett |
| Bajista | Los márgenes de seguros siguen cayendo; adquisiciones caras; gobierno más débil | Crecimiento más lento del valor por acción; el múltiplo se comprime hacia el valor contable |
La comparación con JPMorgan y su 23 % de ROTCE frente a 3,2 veces el valor contable es instructiva: el mercado paga mucho por rentabilidades sobre recursos propios altas y visibles. El múltiplo de Berkshire dependerá de si Abel logra hacer más visibles sus rentabilidades, no de si suena como Buffett.
Una lista de comprobación para el accionista en la era Abel
- Beneficio operativo sin efecto cambiario: qué segmentos se movieron y si los motores son repetibles.
- Ratios de siniestralidad y de gastos de GEICO: si vuelven hacia los niveles de 2025.
- Float de seguros: si crece junto con una suscripción rentable.
- Liquidez: cuánta queda tras las operaciones y las recompras.
- Despliegue: qué se compró, a qué precio total y con qué rentabilidad esperada.
- Precio de las recompras: a qué múltiplo del valor contable compra Abel.
- Concentración de la cartera: si han cambiado las cinco mayores posiciones y por qué.
- Gobierno corporativo: si Abel es franco con los errores y si el consejo de Howard Buffett cuestiona las grandes decisiones.
SimianX AI combina documentos presentados ante la SEC, datos financieros, indicadores técnicos y análisis de noticias para acciones estadounidenses. Un inversor que siga BRK.B puede usarlo para detectar nuevas publicaciones y después contrastar las conclusiones importantes con los propios informes de Berkshire.
- SimianX AI
- Clasificación de criptomonedas de SimianX
- Fundamentales de BRK.B en SimianX
- Sala de mando en vivo de SimianX
Preguntas frecuentes: Berkshire Hathaway después de Buffett
¿Se retiró Warren Buffett por completo de Berkshire Hathaway?
No. Greg Abel pasó a ser consejero delegado el 1 de enero de 2026 y Buffett, presidente emérito el 18 de septiembre de 2026. Buffett sigue siendo consejero. Howard G. Buffett es el nuevo presidente. Abel dirige la compañía y responde de sus grandes decisiones.
¿Cómo reaccionó BRK.B a la salida de Buffett de la presidencia?
Apenas. BRK.B subió un 0,11 % el 18 de septiembre de 2026, con 2,9 veces el volumen normal. Los movimientos grandes llegaron antes: −5,12 % el 5 de mayo de 2025, primera sesión tras nombrar Buffett a Abel como sucesor, y −4,91 % el 2 de marzo de 2026, tras los primeros resultados publicados bajo Abel.
¿Cómo se ha comportado la acción de Berkshire desde el anuncio de la sucesión?
Desde el cierre del 2 de mayo de 2025 —su máximo histórico de cierre, 539,80 dólares— hasta el 18 de septiembre de 2026, BRK.B cayó un 5,6 % mientras el SPY subía un 34,4 %, una brecha de unos 40 puntos porcentuales. Desde la primera sesión de Abel como consejero delegado, BRK.B sube un 2,6 % frente al 11,5 % del SPY.
¿Crecieron de verdad un 16 % los beneficios de Berkshire en el segundo trimestre de 2026?
El beneficio operativo publicado subió un 16,3 %, hasta 12.980 millones de dólares. Sin el efecto cambiario de la deuda no denominada en dólares —una ganancia de 326 millones este año frente a una pérdida de 877 millones el anterior—, el crecimiento fue de alrededor del 5,2 %, y eso todavía incluye la recién adquirida OxyChem.
¿Qué le pasó a GEICO?
El resultado técnico antes de impuestos de GEICO bajó a 994 millones de dólares en el segundo trimestre de 2026 desde 1.821 millones, un 45,4 % menos. Su ratio de siniestralidad subió al 76,6 % desde el 71,8 % por mayor frecuencia y gravedad de los siniestros, y su ratio de gastos al 14,6 % desde el 11,7 % por comisiones y publicidad, mientras las primas emitidas solo crecían un 1,1 %.
¿Recompra Berkshire acciones propias con Abel?
Sí. Berkshire recompró unos 4.800 millones de dólares en acciones en el primer semestre de 2026, sobre todo en mayo y junio, a entre 476 y 488 dólares por acción de clase B, alrededor de 1,40 veces el valor contable. Decide el consejero delegado tras consultar al presidente, que ahora es Howard Buffett.
¿Pagará Berkshire un dividendo ahora?
No se ha anunciado ninguno. La carta de Abel mantiene la política de que Berkshire no pagará dividendo en efectivo mientras sea razonablemente probable que cada dólar retenido cree más de un dólar de valor de mercado, y el consejo la revisa cada año. Berkshire no declara un dividendo en efectivo desde 1967.
Conclusión
El paso de Warren Buffett a presidente emérito completó una sucesión, pero no la inició, y la acción lo trató en consecuencia. BRK.B subió un 0,11 % ese día. El mercado ya había dictado su veredicto: una caída del 5,12 % la sesión siguiente a que Buffett nombrara a Abel en mayo de 2025, otra del 4,91 % tras los primeros resultados de la era Abel en marzo de 2026 y un rendimiento 40 puntos inferior al del SPY desde el último cierre anterior al anuncio, que fue además el máximo histórico de la acción.
Los negocios que heredó Abel son sólidos, pero no de forma uniforme. El beneficio operativo del segundo trimestre subió un 16,3 % en términos publicados y alrededor de un 5,2 % sin el efecto divisa. El beneficio de seguros cayó un 10,6 % y el resultado técnico antes de impuestos de GEICO un 45,4 %, mientras BNSF, el grupo energético y los negocios industriales sostenían el crecimiento. La liquidez asciende a 359.200 millones, alrededor de un tercio del valor de mercado de Berkshire, y Abel ha desplegado unos 21.000 millones en 2026, incluidas recompras a unas 1,40 veces el valor contable.
El boletín de notas de la era Abel es, por tanto, concreto: márgenes de GEICO, beneficio operativo sin efecto divisa, el precio de cada gran operación y de cada recompra, y el crecimiento del valor por acción a lo largo de años, no de trimestres. Howard Buffett preside ahora el consejo que supervisa esas decisiones y, según las reglas de recompra, es la persona a la que Abel debe consultar antes de que Berkshire compre sus propias acciones.
Lecturas relacionadas
- Tim Cook deja el cargo: qué hereda John Ternus en Apple
- Warsh ignora a Trump: primera subida de tasas desde 2023
- Cada ciclo de recortes de la Fed desde 1980: acciones y oro
- Alphabet Q2 2026: ¿justifican Gemini y Cloud el capex de IA?
- Acciones JPMorgan 2026: 23 % de ROTCE frente a 3,2x
- iPhone Duo plegable: ¿puede impulsar un superciclo de AAPL?
- Acciones de Lululemon bajo 100 $: ¿marca rota o ganga rara?
Referencias
- Berkshire Hathaway — comunicado del 18 de septiembre de 2026 y carta de Warren Buffett
- Berkshire Hathaway — formulario 10-Q del segundo trimestre de 2026
- Berkshire Hathaway — comunicado de resultados del segundo trimestre de 2026 (anexo 99.1)
- Berkshire Hathaway — comunicado de resultados del cuarto trimestre y del año 2025
- Berkshire Hathaway — informe anual de 2025 y carta a los accionistas de Greg Abel
- Berkshire Hathaway — declaración de representación de 2026
- Taylor Morrison — Berkshire Hathaway completa la adquisición
- SEC EDGAR — documentos trimestrales de Berkshire Hathaway
- Reserva Federal — operaciones de mercado abierto y tipo oficial
- SimianX — fundamentales de la acción BRK.B


