El primer iPhone plegable de Apple ya está aquí: ¿puede el iPhone Duo encender el próximo superciclo de AAPL?
Apple ha entrado oficialmente en el mercado de los teléfonos plegables. El 9 de septiembre de 2026, la compañía presentó el iPhone Duo, un dispositivo tipo libro con una pantalla plegable de 7,6 pulgadas, una pantalla exterior de 5,4 pulgadas y un precio de partida de $1,999. El anuncio reavivó de inmediato las expectativas de un superciclo del iPhone plegable de Apple y de una nueva fase de crecimiento para AAPL.
Pero los inversores deben distinguir entre un lanzamiento de producto exitoso y un auténtico superciclo financiero. El iPhone Duo ya se ha anunciado, pero las reservas no comienzan hasta el 16 de octubre y la disponibilidad en tiendas empieza el 23 de octubre. A 10 de septiembre no existen cifras oficiales de reservas, de ventas al consumidor final ni de satisfacción de los clientes.
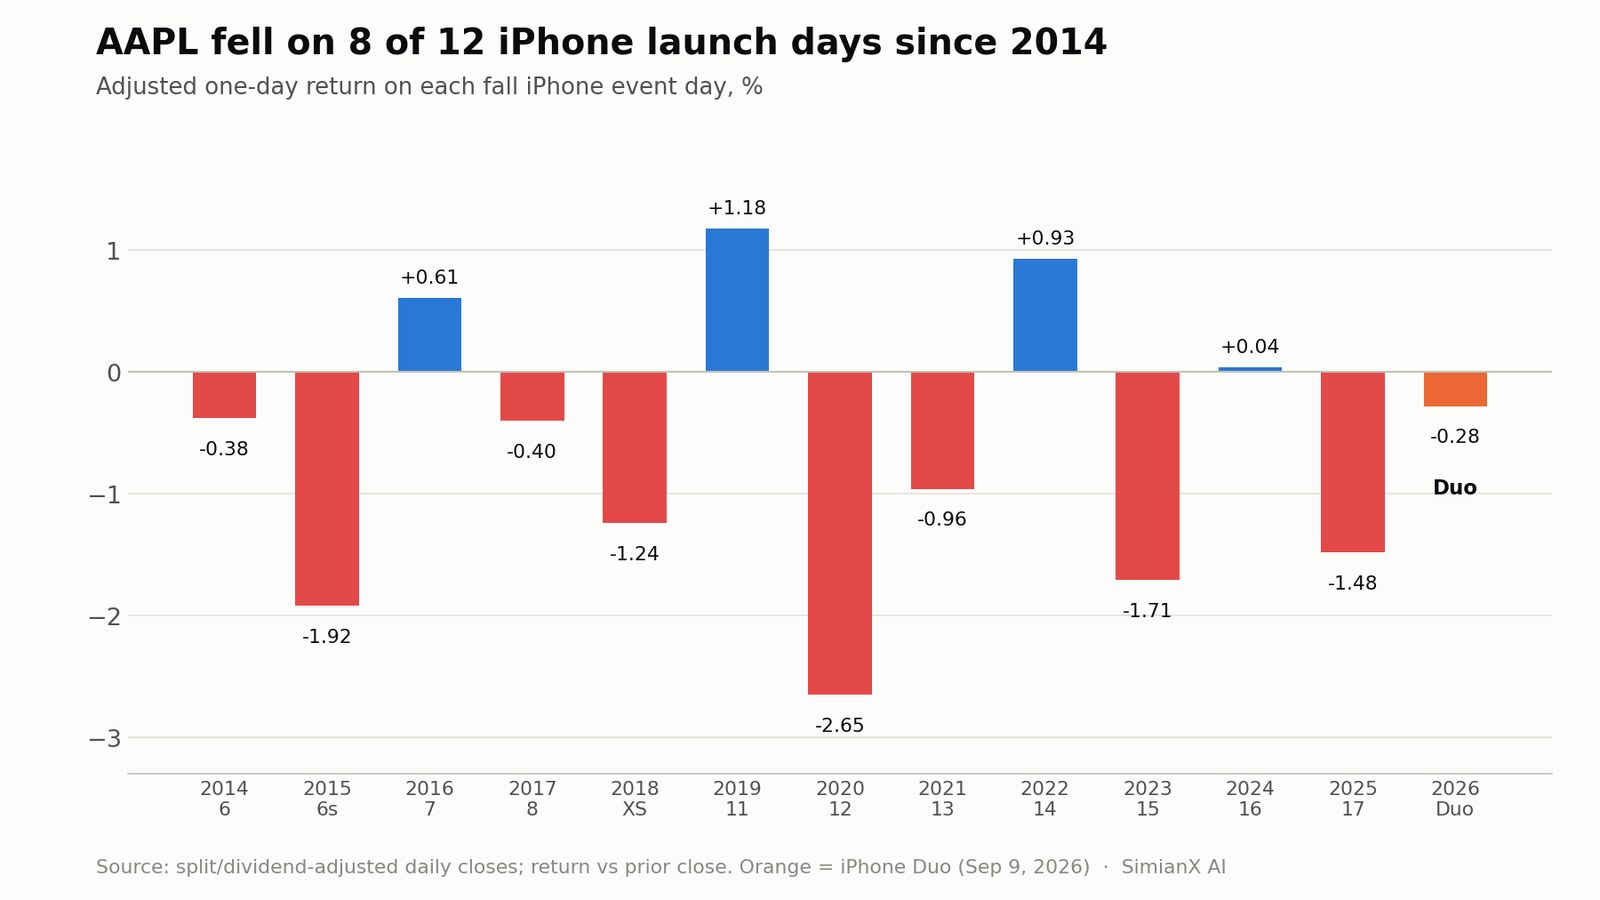
La acción, por su parte, no se dejó impresionar. AAPL cerró el día del lanzamiento en $315.34, con una caída del 0,28%, con 65,6 millones de acciones negociadas, unas 1,7 veces su volumen medio de 20 días. No es algo inusual: en los doce eventos de lanzamiento del iPhone desde 2014, AAPL cayó el día del evento en ocho ocasiones (véase la tabla de referencia más abajo).
La evidencia respalda una conclusión más mesurada: el iPhone Duo podría convertirse en un producto premium importante y elevar el precio medio de venta de Apple, pero es poco probable que un único modelo caro cree por sí solo un superciclo clásico. Un ciclo más amplio requeriría una fuerte demanda del Duo, el impulso continuado del iPhone 18, experiencias atractivas de Siri AI, ventas resistentes en China y costes de componentes controlables.
Este análisis examina el producto, la oportunidad de mercado, el impacto financiero, la valoración y los riesgos. Los inversores también pueden usar SimianX AI para seguir los fundamentales de AAPL, los documentos presentados ante la SEC, el sentimiento de las noticias y las señales técnicas a medida que los datos reales de demanda empiecen a sustituir a las especulaciones del día del lanzamiento.
Los datos del iPhone Duo que los inversores deben conocer
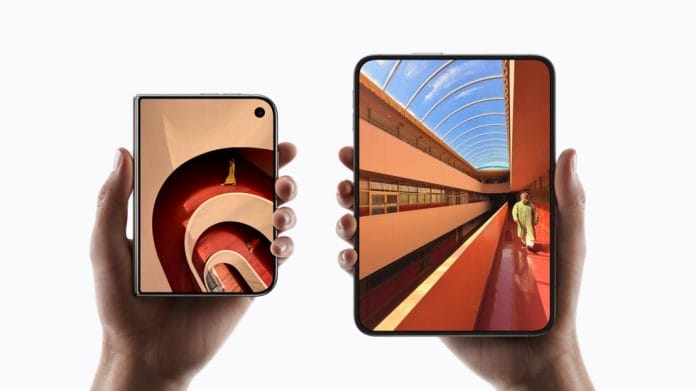
Apple describe el Duo como su primer iPhone plegable y, en palabras de su consejero delegado John Ternus, como «el cambio más transformador del iPhone desde el original». El dispositivo se abre como un libro en lugar de plegarse en vertical.
Según el anuncio oficial del iPhone Duo de Apple, sus principales características incluyen:
- Una pantalla interior plegable de 7,6 pulgadas, un 50% más grande que la del iPhone 18 Pro Max.
- Una pantalla exterior de 5,4 pulgadas con el 90% de la superficie de pantalla del iPhone 18 Pro.
- Compatibilidad con el Apple Pencil (USB-C), que llegará más adelante este año.
- Una bisagra de precisión formada por más de 100 componentes.
- Estructura de titanio de grado 5 y certificación IP68.
- Una cámara FaceTime bajo la pantalla y Touch ID en el botón lateral.
- Un procesador A20 Pro.
- Dos baterías y una cámara de vapor diseñada a medida.
- Dos cámaras traseras de 48 MP con modos fotográficos específicos para el formato plegable.
- Apple Intelligence y el nuevo Siri AI.
- Configuraciones de almacenamiento de 256 GB a 2 TB.
- Un precio de partida en Estados Unidos de $1,999.
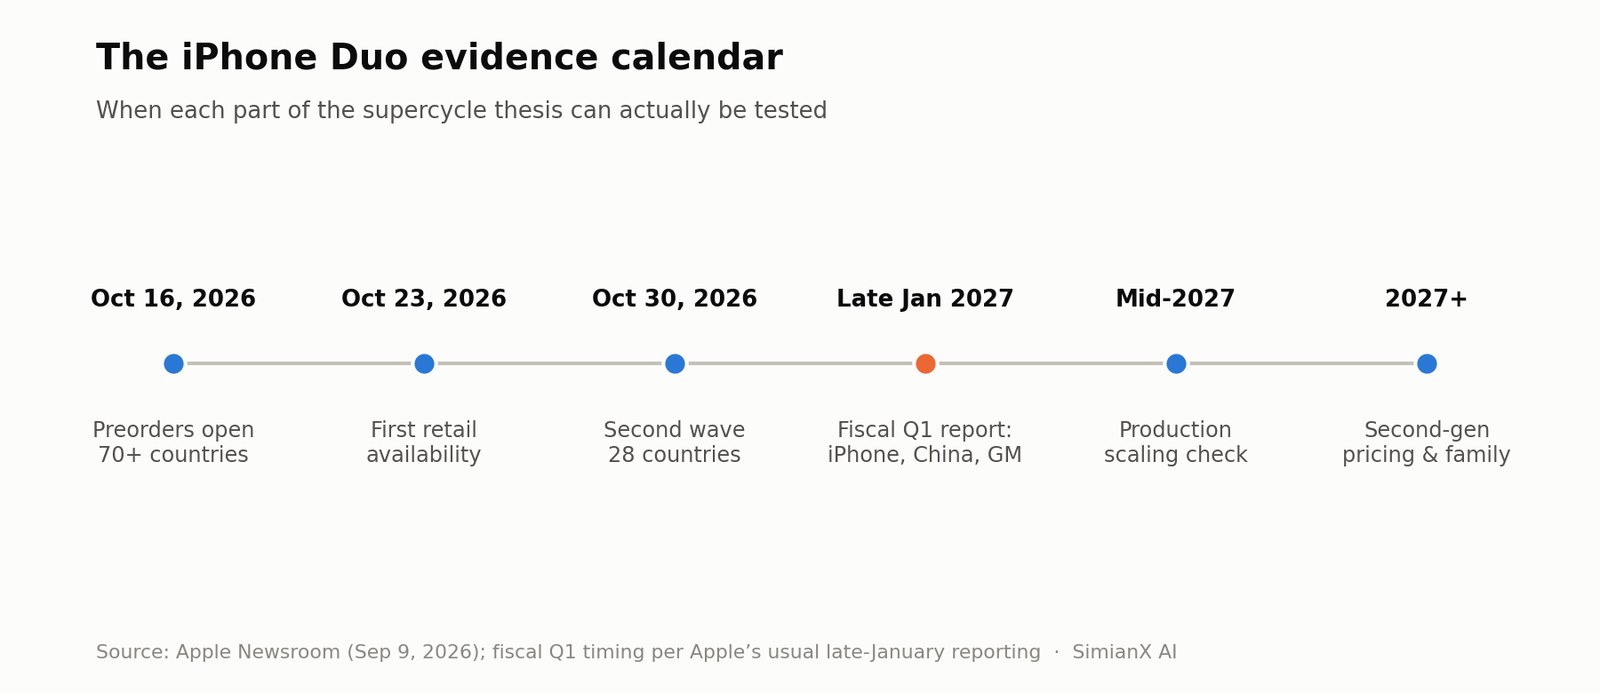
Las reservas comienzan el 16 de octubre en más de 70 países y regiones, con disponibilidad el 23 de octubre, y otros 28 países y regiones se suman el 30 de octubre. Apple ofrece el Duo por $83.29 al mes durante 24 meses, y su programa de arrendamiento Apple Upgrade, gestionado por Klarna, arranca desde $57.99 al mes para clientes elegibles en Estados Unidos. Junto con el teléfono se lanzan una funda Duo Case de $79 y una Folio con soporte de $129.
Esa estrategia de financiación importa. Un precio de $1,999 parece prohibitivo si se contempla como un único pago, pero los smartphones premium se compran cada vez más a plazos, con entregas de equipos usados y promociones de los operadores. Apple intenta convertir un precio de venta de cuatro cifras en una cuota mensual asumible.
La ventaja financiera más inmediata del Duo no es necesariamente el volumen. Es la capacidad de Apple de crear un nivel de precio completamente nuevo por encima del Pro Max.
Por qué el iPhone Duo es estratégicamente importante
Apple se incorpora al mercado de los plegables años después que Samsung, Huawei, Honor, Google y otros fabricantes. Desde una perspectiva tecnológica parece tarde, pero es coherente con el enfoque histórico de Apple.
Apple suele esperar hasta estar convencida de que la fiabilidad del hardware, la integración del software y la demanda de los consumidores pueden sostener un producto coherente. No inventó el reproductor de música digital, el smartphone, el reloj inteligente ni la tableta. En su lugar, utilizó la integración entre hardware y software, la distribución y el control del ecosistema para ampliar esas categorías.
El Duo le ofrece a Apple cuatro oportunidades estratégicas.
1. Crear un nuevo nivel ultra-premium
El precio de entrada de $1,999 se sitúa muy por encima de un iPhone Pro convencional. Las configuraciones de mayor capacidad podrían elevar aún más el valor de cada transacción. Si los compradores suben de gama en lugar de limitarse a elegir entre los iPhone existentes, Apple puede aumentar el precio medio de venta del iPhone sin necesitar un crecimiento proporcional de unidades.
2. Dar a los usuarios veteranos de iPhone un motivo para renovar
Los teléfonos insignia modernos ya cuentan con procesadores rápidos, buenas cámaras y largos periodos de soporte de software. Las mejoras incrementales anuales pueden no bastar para convencer a los consumidores de sustituir un dispositivo que funciona.
Una pantalla plegable aporta una diferencia física evidente. Puede atraer a usuarios acomodados que han retrasado la renovación porque los últimos iPhone les parecían demasiado similares.
3. Defender la posición de Apple en China
Los dispositivos plegables tienen una relevancia estratégica mayor en China, donde Huawei y otras marcas nacionales han consolidado carteras de plegables premium. Apple carecía hasta ahora de una respuesta directa.
El Duo cierra ese hueco en la cartera. Puede ayudar a Apple a retener a consumidores chinos de altos ingresos que quieren un plegable pero prefieren iOS, la App Store y el ecosistema más amplio de Apple.
4. Ampliar el lienzo para los servicios y la IA
Una pantalla de 7,6 pulgadas crea más espacio para la multitarea, los juegos, el vídeo, la edición de documentos y las interfaces de IA. Apple ha adaptado iOS 27 al Duo, trasladando el Dock, los controles de la pantalla de bloqueo y la navegación de las apps a un lateral y adaptando las aplicaciones entre la pantalla interior y la exterior.
La oportunidad a largo plazo no se limita a los ingresos por hardware. Un lienzo móvil más grande podría impulsar un mayor uso de:
- Apple One e iCloud+.
- Apple TV y Apple Music.
- Juegos premium y compras en la App Store.
- Aplicaciones de productividad.
- Cobertura de AppleCare.
- El Apple Pencil y otros accesorios.
- Funciones de Apple Intelligence en el propio dispositivo.
¿Qué cuenta como un superciclo de Apple?
El término superciclo se usa con demasiada ligereza. Que un nuevo dispositivo se venda bien no lo convierte automáticamente en un superciclo.
Un verdadero superciclo del iPhone suele incluir varios efectos que se refuerzan entre sí:
- Una gran base instalada pasa a estar en condiciones de renovar y dispuesta a hacerlo.
- Los ciclos de sustitución se acortan.
- Antiguos clientes de Android se pasan al iPhone.
- Las ventas en unidades y los precios medios de venta suben a la vez.
- El crecimiento de los ingresos se mantiene durante varios trimestres.
- Los ingresos por servicios y accesorios acompañan a la venta del hardware.
- Los analistas elevan de forma significativa sus estimaciones de beneficios futuros.
El lanzamiento de los iPhone 6 y 6 Plus, de pantalla más grande, es la referencia histórica útil. El formulario 10-K del ejercicio fiscal 2015 de Apple registró ventas netas del iPhone de 155.000 millones de dólares, un 52% más, con 231,2 millones de unidades vendidas, un 37% más, y un precio medio de venta del iPhone un 11% superior, un crecimiento que la compañía atribuyó principalmente a la fuerte demanda de esos dos modelos. Aquel ciclo respondía a una preferencia masiva por las pantallas grandes y afectó a la gama principal del iPhone.
El Duo es diferente. Su precio de $1,999 lo limita inicialmente al segmento premium del mercado. Puede transformar la categoría de los plegables sin transformar toda la base instalada de Apple.
La referencia del iPhone 6, en cifras
| Indicador | Ciclo del iPhone 6 (ejercicio 2015) | Escenario alcista del Duo, incremental |
|---|---|---|
| Crecimiento de los ingresos del iPhone | +52% | ≈ +7% de los ingresos del iPhone de los 9 primeros meses del ejercicio 2026 |
| Crecimiento de unidades | +37% (231,2 millones de unidades) | 17 millones de Duo, que sustituyen en gran parte a otros iPhone |
| Efecto en el precio medio | +11% | Positivo, gracias a un nuevo nivel de $1,999 o más |
| Alcance | Toda la gama principal | Un único modelo ultra-premium |
Incluso el escenario más optimista para el Duo de este artículo añade unos 13.600 millones de dólares de ingresos incrementales, aproximadamente el 7% de los 196.500 millones de dólares de ingresos del iPhone que Apple registró solo en los nueve primeros meses del ejercicio 2026. El iPhone 6 hizo crecer el negocio del iPhone en más de la mitad en un solo año. Esa es la diferencia de escala que tiene que cubrir la etiqueta de «superciclo».
Por tanto, la pregunta correcta no es simplemente «¿se agotará el Duo?». Una oferta limitada puede hacer que casi cualquier producto nuevo se agote. Las preguntas más útiles son:
- ¿Puede la producción escalar más allá de los primeros compradores?
- ¿Elegirán los compradores el Duo en lugar de un plegable Android?
- ¿Renovarán antes de lo previsto los actuales propietarios de un iPhone?
- ¿Qué parte de la demanda es incremental y qué parte es canibalizada?
- ¿Puede Apple conservar márgenes atractivos?
- ¿Se trasladará más adelante el éxito del Duo a modelos de menor precio?
La oportunidad del mercado plegable es real, pero todavía pequeña
Los smartphones plegables siguen siendo un nicho dentro del mercado mundial de teléfonos móviles. Eso es a la vez una limitación y una oportunidad.
Las previsiones de IDC de agosto de 2026 para el mercado de smartphones estiman:
| Indicador de mercado | Estimación de IDC |
|---|---|
| Envíos mundiales de smartphones en 2026 | Algo más de 1.000 millones (−16,7%) |
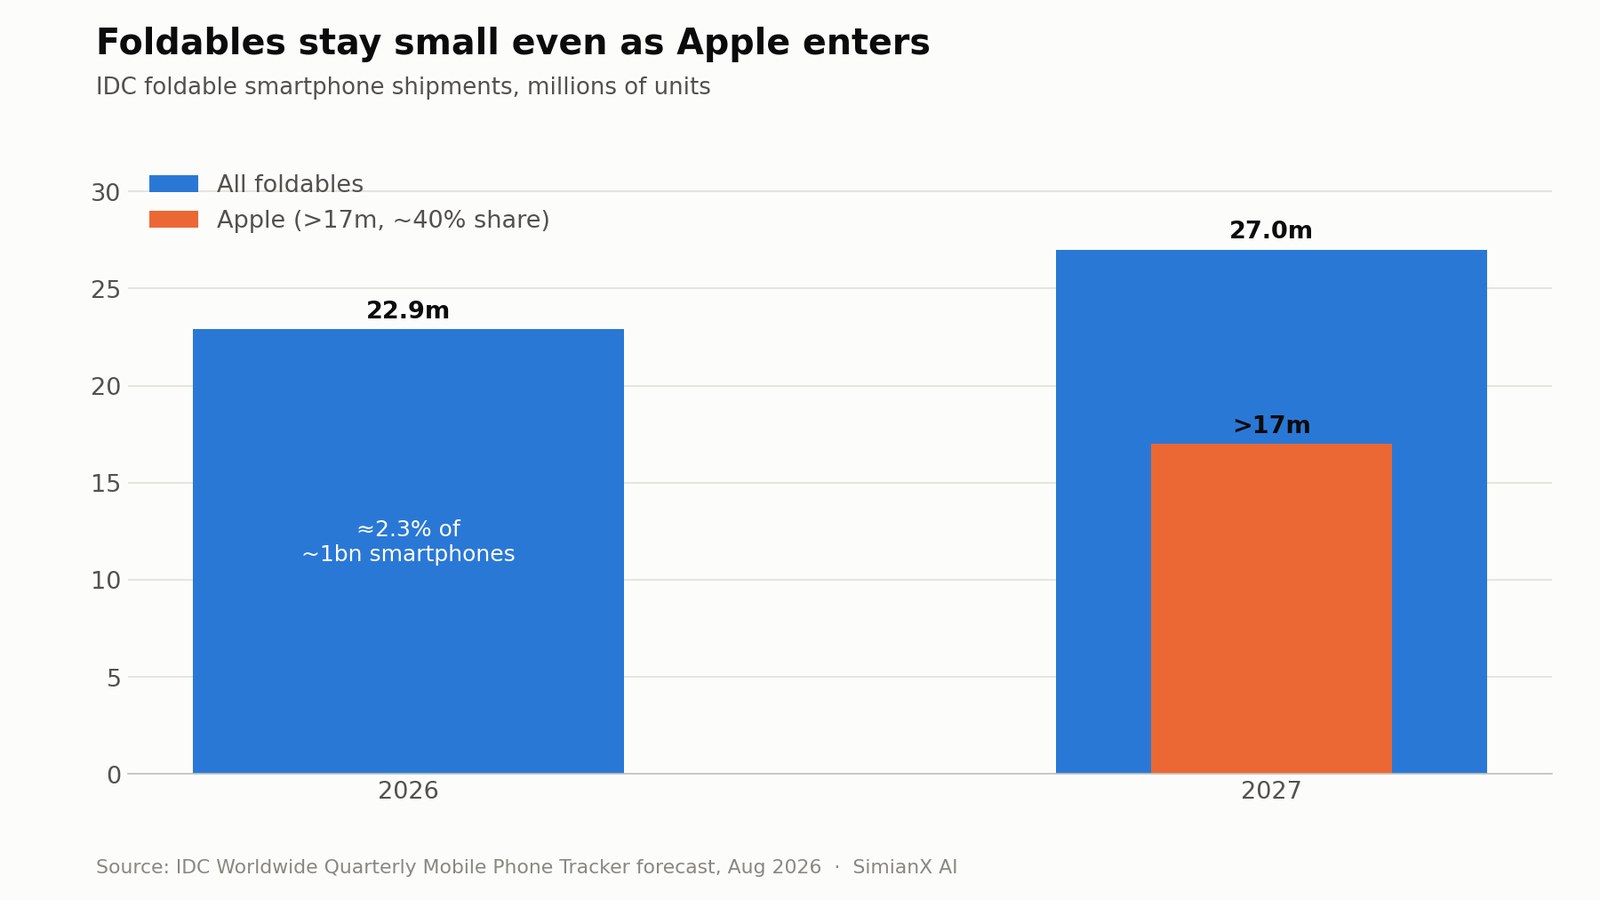
| Envíos de plegables en 2026 | 22,9 millones |
| Crecimiento de los plegables en 2026 | 12,6% |
| Envíos de plegables en 2027 | Aproximadamente 27 millones (+18%) |
| Envíos de plegables de Apple en 2027 | Más de 17 millones |
| Cuota prevista de Apple en plegables en 2027 | Aproximadamente el 40% |
| Precio medio de los plegables de Apple | Más de $2,550 |
| Valor de los plegables de Apple | Más de 45.700 millones de dólares |
Según estas estimaciones, los plegables supondrían solo alrededor del 2,3% de los envíos mundiales de smartphones en 2026. Incluso con un crecimiento rápido, la categoría seguiría siendo pequeña frente a los smartphones convencionales.
Dos detalles de IDC merecen más atención de la que recibieron el día del lanzamiento. Primero, IDC afirma que sin Apple, los envíos de plegables habrían caído a un ritmo de dos dígitos: Apple está convirtiendo un segmento que iba a encogerse en la parte de mayor crecimiento de una industria que, según IDC, registrará en 2026 la mayor contracción de su historia. Segundo, IDC supone un precio medio de los plegables de Apple superior a $2,550, lo que daría a Apple más de la mitad del valor total de la categoría. Ese precio medio está muy por encima del precio de entrada de $1,999, lo que implica un fuerte peso de las configuraciones de 512 GB, 1 TB y 2 TB.
Esto conduce a una distinción crucial:
El iPhone Duo puede ser un producto que cambie la categoría sin ser lo bastante grande como para crear de inmediato un superciclo en toda la compañía.
La escala de Apple eleva el listón. Un producto que genere 10.000 millones de dólares de valor minorista anual sería enorme para la mayoría de las empresas, pero Apple generó 364.400 millones de dólares de ingresos solo en los nueve primeros meses del ejercicio 2026.
AAPL entra en el ciclo del Duo desde una posición de fortaleza
El Duo no se lanza para rescatar una franquicia del iPhone en caída libre. Los últimos resultados publicados por Apple ya eran sólidos, como analizamos en Apple Q3 2026: ¿el crecimiento tapa el retraso de IA?.
Según el formulario 10-Q del tercer trimestre fiscal de 2026 de Apple, los resultados del trimestre cerrado el 27 de junio incluyeron:
| Indicador | Tercer trimestre fiscal 2026 | Variación interanual |
|---|---|---|
| Ingresos totales | 109.400 millones de dólares | 16% |
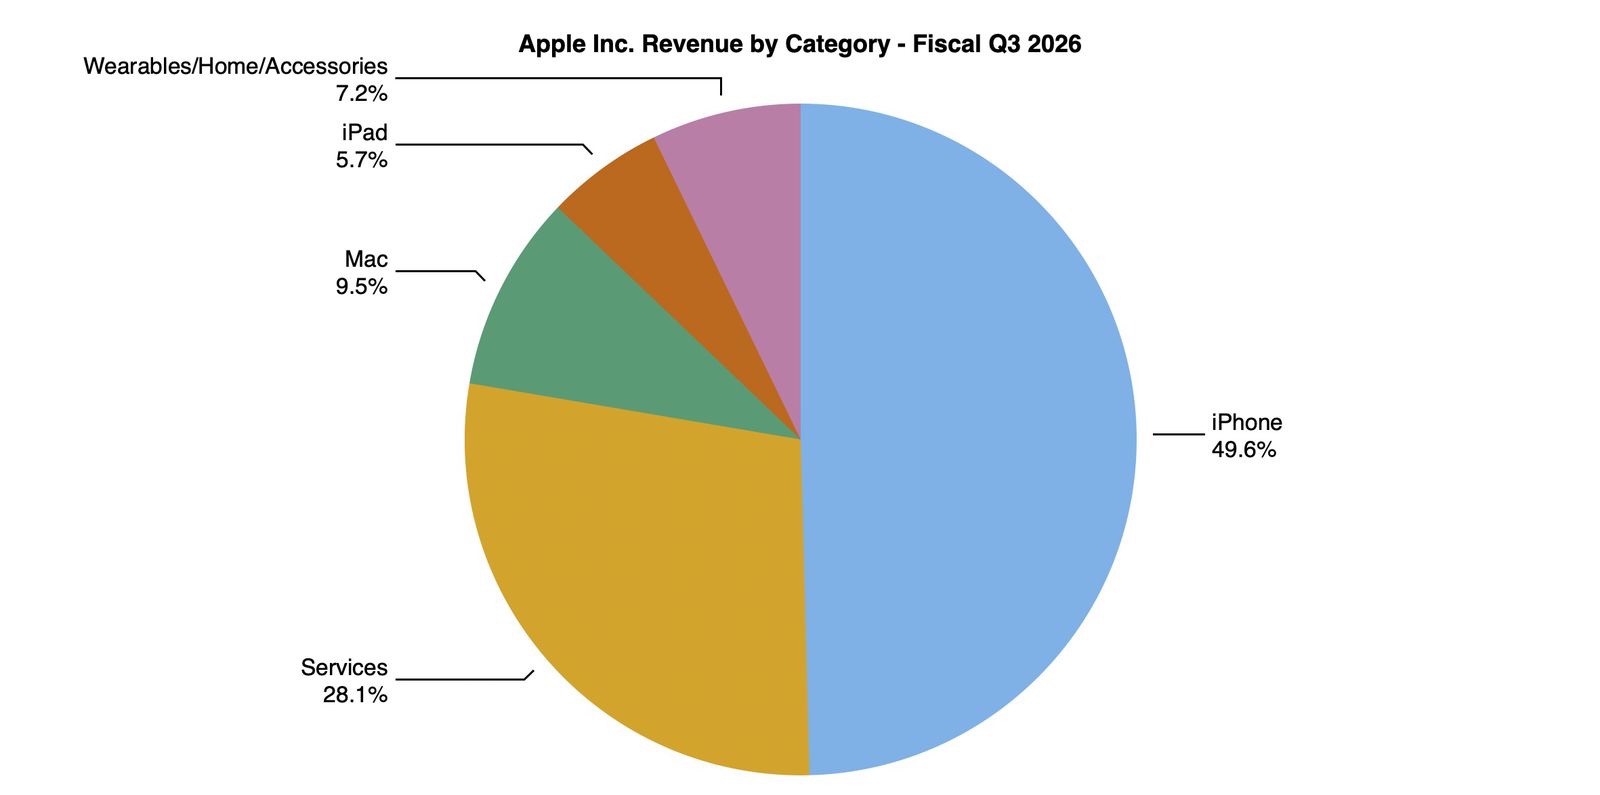
| Ingresos del iPhone | 54.300 millones de dólares | 22% |
| Ingresos por servicios | 30.700 millones de dólares | 12% |
| Ingresos en la Gran China | 18.800 millones de dólares | 22% |
| BPA diluido | $2.02 | 29% |
| Margen bruto de la compañía | 50,1% | Frente al 46,5% |
| Gasto en I+D | 11.700 millones de dólares | 32% |
En los nueve primeros meses del ejercicio 2026, los ingresos del iPhone alcanzaron 196.500 millones de dólares, un 22% más, mientras que los ingresos por servicios crecieron un 14%, hasta 91.700 millones de dólares. Apple indicó que el aumento de las ventas de los modelos Pro fue el principal motor del crecimiento del iPhone.
Esto es especialmente relevante para la tesis del Duo. Los consumidores ya se estaban desplazando hacia los modelos premium antes de que Apple presentara su plegable de $1,999. El Duo prolonga una tendencia de premiumización ya existente en lugar de crear una de la nada.
El motor financiero de Apple también ofrece protección frente a las caídas. Durante los nueve primeros meses del ejercicio 2026, recompró 215 millones de acciones por 61.800 millones de dólares. Los servicios registraron un margen bruto del 75,6% en el trimestre de junio, frente al 40,1% de los productos.
Sin embargo, el margen bruto del 50,1% de la compañía estuvo favorecido por factores puntuales: el 10-Q de Apple atribuye el salto del margen bruto de productos principalmente a la combinación de productos y a las devoluciones de aranceles, compensadas en parte por mayores costes, entre ellos los de memoria. Los inversores no deberían extrapolar automáticamente ese margen inusualmente fuerte al ejercicio 2027.
¿Cuántos ingresos podría generar el iPhone Duo?
Nadie conoce todavía la demanda real, la combinación de productos ni el inventario en el canal. Aun así, un modelo ilustrativo ayuda a dimensionar la escala.
Lo que sigue no es una previsión de la compañía. Utiliza unos ingresos por hardware reconocidos hipotéticos de $1,850 por unidad, por debajo del precio de venta de $1,999, para tener en cuenta de forma conceptual la economía del canal, los precios por región y la combinación de modelos. Los ingresos reales publicados podrían ser muy diferentes.
| Escenario | Unidades anuales del Duo | Ingresos ilustrativos | Interpretación |
|---|---|---|---|
| Bajista | 5 millones | 9.300 millones de dólares | Problemas de suministro o demanda limitada a los primeros compradores |
| Base | 10 millones | 18.500 millones de dólares | Nicho premium sólido con un escalado gradual |
| Alcista | 17 millones | 31.500 millones de dólares | Se acerca a la previsión de envíos de IDC para 2027 |
Obsérvese lo conservador que resulta el supuesto de $1,850 frente a las propias cifras de IDC: con el precio medio de más de $2,550 que maneja IDC, el escenario alcista de 17 millones de unidades valdría más de 43.000 millones de dólares, no 31.500 millones. La diferencia entre ambas cifras se debe sobre todo a la combinación de capacidades de almacenamiento, justo la parte de la historia del Duo que es imposible conocer antes de que se abran las reservas.
Incluso el escenario alcista debe ajustarse por la canibalización. Algunos clientes del Duo habrían comprado de otro modo un iPhone Pro o Pro Max.
Supongamos, solo a efectos ilustrativos, que el comprador medio del Duo habría adquirido de otro modo un iPhone de $1,050. En ese caso, los ingresos incrementales por hardware por cliente estarían más cerca de $800 que de $1,850.
Con ese supuesto:
- Cinco millones de renovaciones al Duo añaden unos 4.000 millones de dólares de ingresos incrementales.
- Diez millones añaden unos 8.000 millones de dólares.
- Diecisiete millones añaden unos 13.600 millones de dólares.
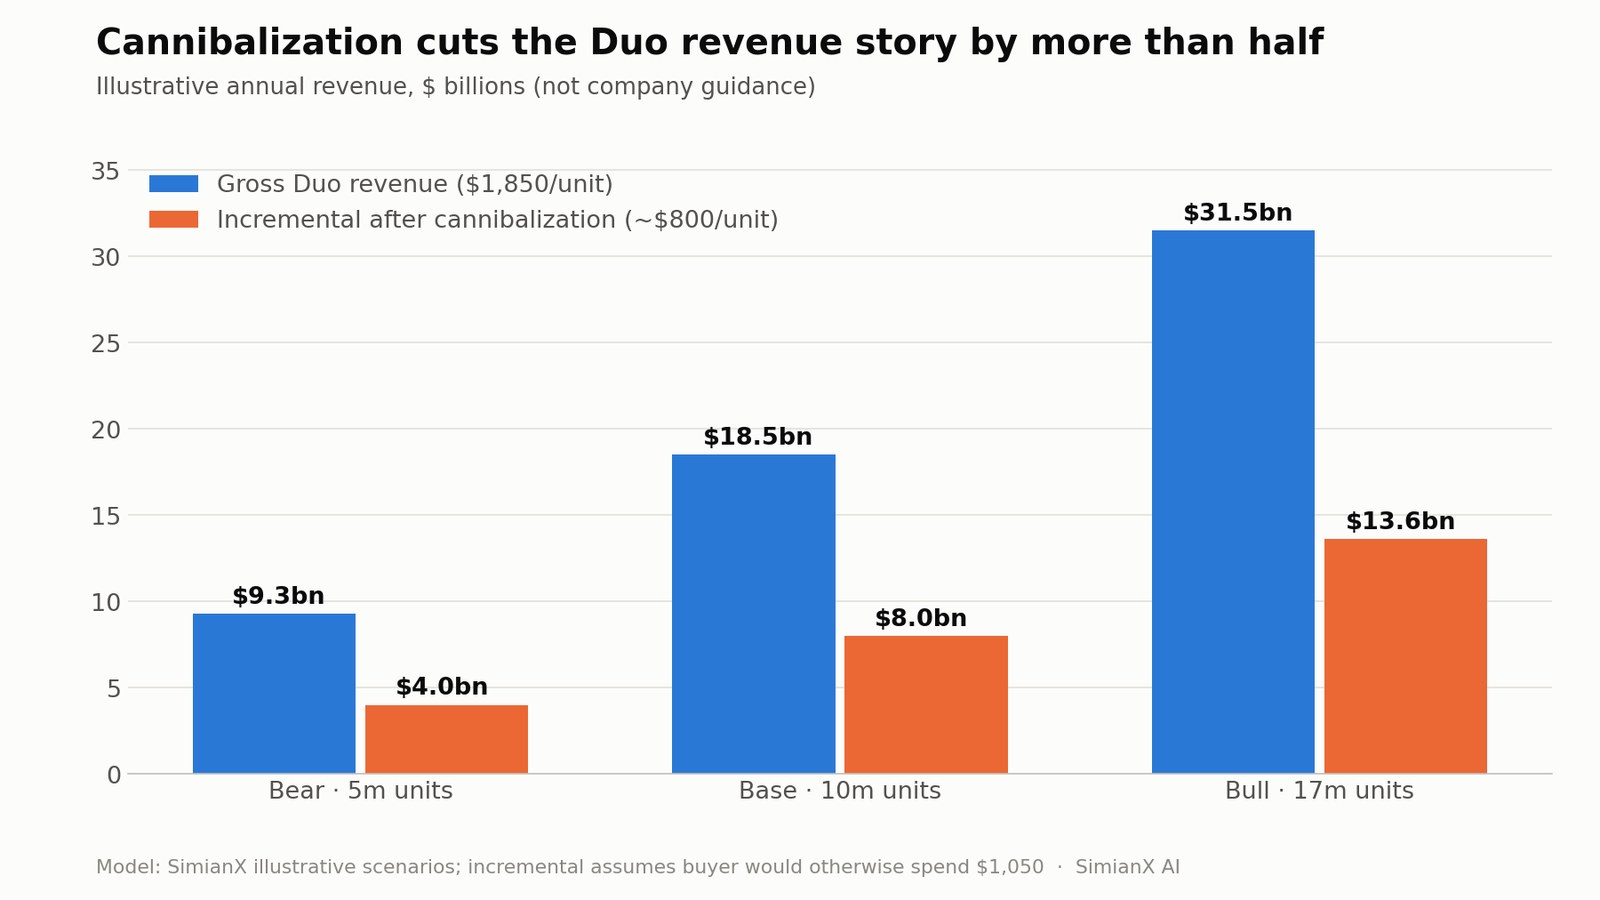
El beneficio real podría ser mayor si el Duo atrae a usuarios de Android o hace que los usuarios renueven antes. Podría ser menor si el dispositivo canibaliza sobre todo compras de Pro Max con mucho almacenamiento.
Los inversores también deben tener en cuenta los ingresos de segundo orden:
- La contratación de AppleCare podría ser alta, porque el riesgo de reparación pesa más en los plegables.
- Los archivos grandes de fotos y vídeos pueden aumentar la demanda de almacenamiento en iCloud.
- La compra puede incluir una funda, una Folio o un Apple Pencil.
- La pantalla más grande podría aumentar el uso de aplicaciones de pago y contenidos multimedia.
- Un usuario de alto valor puede generar años de ingresos por servicios.
Por tanto, el valor de vida de un nuevo cliente del ecosistema es mayor que la venta inicial del hardware. Pero esos beneficios aparecen con el tiempo y no deberían contabilizarse por completo en el lanzamiento.
Cómo ha cotizado AAPL en torno a cada lanzamiento del iPhone desde 2014
La evolución de la cotización el día del lanzamiento es una mala guía para saber si un ciclo de producto tendrá éxito, y la historia lo demuestra. La siguiente tabla mide la rentabilidad de AAPL, ajustada por splits y dividendos, el día de cada evento de otoño del iPhone y durante el mes siguiente (21 sesiones) y los tres meses siguientes (63 sesiones), tomando como base el cierre del día anterior. El volumen se muestra en relación con la media de 20 días previa al evento.
| Fecha del evento | Gama | Día del evento | +1 mes | +3 meses | Volumen frente a la media de 20 días |
|---|---|---|---|---|---|
| 9 sep 2014 | iPhone 6 / 6 Plus | −0,4% | +2,5% | +14,8% | 3,7x |
| 9 sep 2015 | iPhone 6s | −1,9% | −2,5% | +5,7% | 1,2x |
| 7 sep 2016 | iPhone 7 | +0,6% | +5,7% | +2,6% | 1,7x |
| 12 sep 2017 | iPhone 8 / X | −0,4% | −3,1% | +7,3% | 2,8x |
| 12 sep 2018 | iPhone XS / XR | −1,2% | −4,2% | −24,2% | 1,7x |
| 10 sep 2019 | iPhone 11 | +1,2% | +6,0% | +25,0% | 1,2x |
| 13 oct 2020 | iPhone 12 | −2,7% | −3,8% | +5,4% | 1,7x |
| 14 sep 2021 | iPhone 13 | −1,0% | −5,8% | +17,7% | 1,4x |
| 7 sep 2022 | iPhone 14 | +0,9% | −5,9% | −7,4% | 1,3x |
| 12 sep 2023 | iPhone 15 | −1,7% | +0,2% | +7,8% | 1,6x |
| 9 sep 2024 | iPhone 16 | +0,0% | +2,2% | +10,1% | 1,6x |
| 9 sep 2025 | iPhone 17 / Air | −1,5% | +8,5% | +16,9% | 1,4x |
| 9 sep 2026 | iPhone Duo | −0,3% | — | — | 1,7x |
En los doce eventos anteriores destacan tres patrones:
- Los días del evento tienden a ser negativos. AAPL cayó en 8 de los 12 días de lanzamiento, con una variación media del −0,67%. El −0,28% del Duo se sitúa de lleno dentro del rango normal: el mercado no lo trató como una ruptura del patrón en ningún sentido.
- El primer mes es como lanzar una moneda al aire. La rentabilidad mediana a un mes fue del −1,2%, con seis caídas. La evolución del mes del lanzamiento dice poco del ciclo.
- Tres meses después, AAPL solía cotizar más alto: en 10 de los 12 casos, con una ganancia mediana del +7,6%. Esto refleja sobre todo la fuerte tendencia general de AAPL durante el periodo más que un producto concreto; las dos excepciones (2018 y 2022) coincidieron con ventas generalizadas en el mercado.
El iPhone 6, el único superciclo auténtico de la muestra, también tuvo un día de lanzamiento anodino, con un −0,4%, pero con diferencia el mayor volumen (3,7x). La lección para los accionistas del Duo es que la evidencia llega con el informe del trimestre de diciembre, no con la cotización de septiembre.
¿Puede el iPhone Duo encender el próximo superciclo de AAPL?
La respuesta es posiblemente, pero solo como uno de los componentes de un ciclo más amplio.
El Duo tiene tres características que respaldan un argumento alcista:
- Es el primer gran cambio de formato del iPhone en años.
- Establece un nuevo nivel de precio.
- Da a los usuarios de plegables Android premium un motivo para entrar en el ecosistema de Apple.
Pero el dispositivo también se enfrenta a tres límites:
- Los plegables siguen siendo un porcentaje pequeño del mercado de smartphones.
- El suministro inicial de 2026 podría estar limitado.
- Un precio de partida de $1,999 excluye a buena parte de la base instalada de Apple.
Para un superciclo que abarque toda la compañía, Apple necesita que todo el sistema de productos del ejercicio 2027 funcione en conjunto. Eso incluye la familia iPhone 18 Pro, el Duo, Apple Intelligence, Siri AI, la financiación, los incentivos por entrega de equipos usados y la monetización de los servicios.
¿Qué confirmaría la tesis del superciclo?
Los inversores deberían buscar pruebas medibles en lugar del entusiasmo del lanzamiento:
- Las fechas de entrega de las reservas se alargan rápidamente en varios países.
- La oferta aumenta sin agotar la demanda.
- Crece el paso de usuarios de Android al iPhone.
- Los ingresos del iPhone crecen más deprisa que las unidades, lo que indica un precio medio de venta más alto.
- La Gran China mantiene el crecimiento pese a la competencia de Huawei.
- El crecimiento de los servicios se acelera al mismo ritmo que la nueva base instalada.
- Apple eleva sus planes de producción o los analistas suben sus estimaciones de beneficios.
- El margen bruto se mantiene firme cuando las devoluciones de aranceles dejan de favorecerlo.
Que el producto se agote en el lanzamiento no demuestra gran cosa si solo hay unos pocos millones de unidades disponibles.
China podría decidir si el Duo va más allá de un nicho
China es uno de los mercados más importantes para el Duo, porque allí los consumidores ya están familiarizados con los teléfonos plegables premium.
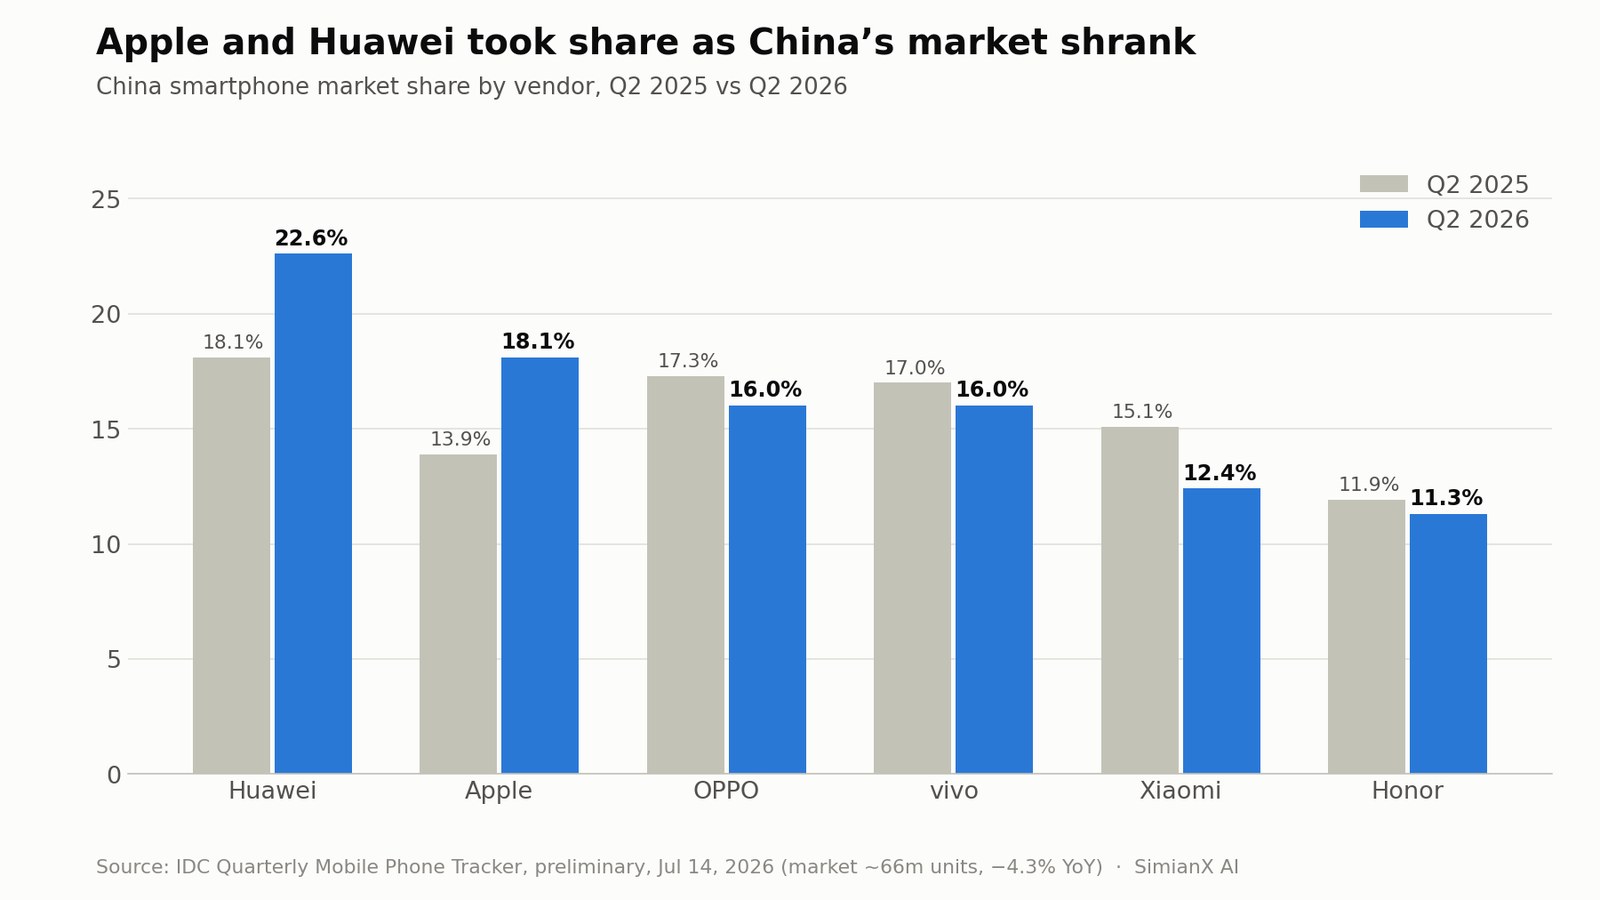
Apple llegó al lanzamiento con un desempeño en China en mejora. El análisis de IDC sobre China en el segundo trimestre de 2026 estimó que los envíos de smartphones de Apple en China crecieron un 24,4% interanual en el segundo trimestre de 2026, lo que elevó su cuota de mercado del 13,9% al 18,1%. Huawei siguió siendo líder con una cuota del 22,6%, frente al 18,1%, mientras que todos los demás fabricantes del top seis (OPPO, vivo, Xiaomi y Honor) perdieron cuota en un mercado de unos 66 millones de unidades.
Los ingresos declarados por Apple en la Gran China también aumentaron un 22% en el tercer trimestre fiscal de 2026. Aun así, el entorno competitivo sigue siendo difícil:
- Huawei goza de una fuerte fidelidad a la marca en su mercado nacional.
- Los fabricantes chinos tienen más experiencia en productos plegables.
- Las marcas locales ofrecen una gama más amplia de diseños y precios.
- Las políticas de compra de gobiernos y empresas pueden influir en la demanda.
- Los precios promocionales contribuyeron al reciente impulso de Apple.
- Los envíos totales de smartphones en China cayeron un 4,3% en el segundo trimestre de 2026, el quinto descenso trimestral consecutivo.
El Duo cubre un hueco visible en la cartera, pero debe competir en algo más que la marca. Los consumidores chinos evaluarán el pliegue, la bisagra, la autonomía, el peso, el sistema de cámaras, la multitarea y las capacidades de IA locales frente a alternativas maduras.
El éxito en China reforzaría el argumento del superciclo, porque demostraría que Apple puede ganar cuota en un mercado de plegables consolidado. Una demanda china débil indicaría que el Duo es sobre todo un producto para los primeros compradores occidentales adinerados.
El debate sobre los márgenes: precio premium frente a costes premium
Un producto de $1,999 no genera automáticamente un margen superior.
Los teléfonos plegables requieren componentes y procesos de fabricación más caros:
- Dos pantallas en lugar de una.
- Un panel OLED flexible.
- Una bisagra de precisión.
- Refuerzos estructurales adicionales.
- Una arquitectura de doble batería.
- Un montaje y un control de calidad más complejos.
- Una mayor exposición a garantías y reparaciones.
- Rendimientos de fabricación iniciales potencialmente más bajos.
La escala de compras de Apple y su experiencia en la cadena de suministro son ventajas importantes. La compañía también podría cobrar lo suficiente como para compensar el mayor coste de materiales. Pero los inversores deberían esperar a tener pruebas en los márgenes de productos publicados.
Los costes de memoria son un riesgo añadido. IDC afirma que los costes de NAND y DRAM han subido más de un 300% interanual y prevé que los envíos mundiales de smartphones caigan un 16,7% en 2026, con unos precios de la memoria que seguirán subiendo al menos hasta 2028. El informe del tercer trimestre de Apple también reconoció mayores costes de memoria y advirtió de que se espera que las restricciones de componentes se intensifiquen. Esa misma escasez de memoria es la que está impulsando a proveedores como SK Hynix y Micron: el superciclo de una empresa es el viento en contra de costes de otra.
El posicionamiento premium del Duo ofrece cierta protección de precios, pero podría producirse una compresión del margen de productos si Apple absorbe la inflación de los componentes o sufre malos rendimientos de fabricación.
El argumento alcista sobre los márgenes es:
Precio alto + combinación de almacenamiento premium + accesorios + AppleCare + servicios = una economía atractiva a lo largo de la vida del cliente.
El argumento bajista sobre los márgenes es:
Pantalla cara + bisagra + bajos rendimientos + riesgo de garantía + inflación de componentes = menos beneficio del que sugiere el precio de venta.
Siri AI podría importar más que la bisagra
El hardware plegable atrae la atención inicial, pero el software determina si el formato llega a ser imprescindible.
Apple afirma que iOS 27 se adapta a las dos pantallas del Duo y admite la multitarea, mientras que el A20 Pro, con una CPU hasta un 20% más rápida que la del A19 Pro, impulsa la IA en el propio dispositivo. Siri AI, que Apple presentó en la WWDC 2026, llega además con un nuevo modo Siri Camera.
Los casos de uso más potentes podrían incluir:
- Resumir un documento en un lado mientras se redacta en el otro.
- Comparar productos, rutas o planes de viaje entre aplicaciones.
- Editar fotos y vídeos en un lienzo más grande.
- Ejecutar asistencia de IA contextual junto a la aplicación en uso.
- Usar la pantalla exterior para previsualizar la cámara y compartir vistas de FaceTime.
- Tomar notas a mano con el Apple Pencil.
Si el dispositivo se limita a mostrar más grandes los vídeos y las páginas web, los consumidores pueden verlo como una novedad cara. Si Apple y los desarrolladores crean flujos de trabajo claramente mejores que en un teléfono convencional, el Duo puede convertirse en una nueva categoría de productividad.
Por eso un superciclo del iPhone plegable de Apple podría depender más de la IA y del software que del propio mecanismo de plegado.
La valoración de AAPL deja poco margen para un lanzamiento corriente
Al cierre del 9 de septiembre, AAPL cotizaba a $315.34, lo que otorgaba a Apple una capitalización bursátil de unos 4,6 billones de dólares sobre las 14.590 millones de acciones en circulación que declara su 10-Q. Las acciones cotizaban a unas 36 veces los beneficios de los últimos doce meses y a 34 veces los beneficios esperados, según los datos de mercado de StockAnalysis. La acción se sitúa alrededor de un 8% por debajo de su máximo de 52 semanas de $344.57 y un 4% por debajo de su cierre del 3 de septiembre, de $328.21.
Por tanto, el mercado no está valorando a Apple como una empresa de hardware de crecimiento lento. Ya da por hecha una economía del ecosistema duradera, recompras continuadas, crecimiento de los servicios y una ejecución de producto exitosa.
La estimación de consenso de Zacks del 10 de septiembre situaba el BPA del ejercicio 2027 en $9.54, solo un 8% por encima de su estimación de $8.85 para el ejercicio 2026. A $315, eso implica un múltiplo de unas 33 veces los beneficios del ejercicio 2027.
Una sencilla tabla de sensibilidad de la valoración ilustra el riesgo:
| Escenario de BPA del ejercicio 2027 | PER de 28x | PER de 32x | PER de 36x |
|---|---|---|---|
| $9.00 | $252 | $288 | $324 |
| $9.50 | $266 | $304 | $342 |
| $10.00 | $280 | $320 | $360 |
| $10.50 | $294 | $336 | $378 |
No son precios objetivo. Demuestran que la rentabilidad futura depende tanto de los beneficios como del múltiplo de valoración.
Con la valoración actual, al Duo no le basta con ser interesante. Para impulsar una subida sustancial, debe ayudar a generar beneficios por encima de lo esperado o convencer a los inversores de que Apple merece mantener un múltiplo inusualmente alto.
Un gran dispositivo no garantiza una gran inversión cuando el precio de la acción ya refleja una ejecución excelente.
Escenarios alcista, base y bajista para AAPL
| Escenario | Resultado del Duo | Resultado más amplio de Apple | Implicación para la inversión |
|---|---|---|---|
| Alcista | La oferta escala, la demanda se amplía y aumenta el paso desde Android | El precio medio del iPhone, los servicios y los ingresos en China superan lo previsto; los márgenes se mantienen fuertes | Las estimaciones de beneficios suben y el múltiplo premium se sostiene |
| Base | El Duo se convierte en un nicho premium de éxito | Cierta canibalización de los Pro; crecimiento estable de los servicios; aportación modesta a los beneficios | Buenas noticias de producto, pero una expansión limitada de la valoración |
| Bajista | La demanda inicial es limitada o surgen dudas sobre la fiabilidad | Suben los costes de los componentes, China se debilita y los márgenes se normalizan | La elevada valoración queda expuesta a una compresión |
Escenario alcista
El Duo se vende con fuerza durante 2027, Apple mejora los rendimientos de fabricación e introduce variantes más baratas en generaciones posteriores. La pantalla más grande se convierte en una interfaz natural para Siri AI. Los usuarios de Android de altos ingresos se cambian y China responde de forma positiva.
En este escenario, el Duo no es solo un modelo nuevo. Se convierte en la base de una familia de productos plurianual.
Escenario base
El Duo se vende bien entre aficionados, profesionales y clientes adinerados, pero sigue siendo una parte pequeña del total de unidades del iPhone. Eleva el precio medio de venta y la implicación con el ecosistema, aunque parte de la demanda procede de consumidores que habrían comprado un Pro Max.
Seguiría siendo un éxito comercial, pero no justificaría calificar el ejercicio 2027 como un superciclo clásico.
Escenario bajista
El dispositivo acumula quejas sobre la bisagra, el pliegue, la batería o la durabilidad. La producción sigue siendo cara y los consumidores dudan ante el precio. Huawei y Samsung mantienen posiciones más fuertes en plegables en mercados asiáticos clave.
En este escenario, el Duo se parece más a un experimento estratégico que a un motor de beneficios a corto plazo.
Riesgos clave que los inversores no deben ignorar
Canibalización
Una venta del Duo no es totalmente incremental cuando el comprador habría adquirido de otro modo otro iPhone premium. Los modelos de ingresos que multiplican las unidades por $1,999 sin un escenario contrafactual sobrestiman la oportunidad.
Durabilidad y costes de garantía
Las reseñas más importantes llegarán tras meses de uso real. Las reparaciones, los fallos de pantalla o los problemas de bisagra podrían afectar tanto a los márgenes como a la reputación de calidad de Apple.
Limitaciones de suministro
La escasez puede generar expectación y a la vez limitar los ingresos. Los inversores deben distinguir entre la fortaleza de la demanda y una producción insuficiente.
Competencia en China
Huawei y otras marcas nacionales tienen una amplia experiencia en plegables. El Duo debe competir en prestaciones, no solo en prestigio.
Inflación de los componentes
El aumento de los costes de memoria, de las pantallas flexibles y de los componentes avanzados podría presionar el margen bruto de productos.
Ejecución en IA
El lienzo más grande del Duo necesita un software convincente. Si Siri AI sigue incompleto o limitado por regiones, el dispositivo podría carecer de un caso de uso decisivo.
Regulación de los servicios
El negocio de servicios de Apple tiene márgenes brutos mucho más altos que el hardware, pero la App Store e iOS siguen sujetos a regulación. El 10-Q de Apple informa de investigaciones en curso de la Comisión Europea en virtud de la Ley de Mercados Digitales de la UE, entre ellas una sobre cómo pueden los desarrolladores promocionar ofertas a los usuarios fuera de la App Store.
Riesgo de valoración
Con más de 30 veces los beneficios esperados, AAPL cotiza con la resistencia descontada. Una decepción moderada en los beneficios puede pesar más que una gran publicidad del lanzamiento.
Cómo seguir la tesis de inversión del iPhone Duo
Los inversores deberían actualizar la tesis por etapas.
- Fase de reservas: seguir los retrasos de entrega, la disponibilidad por regiones y la combinación de configuraciones a partir del 16 de octubre.
- Fase de lanzamiento: comparar las reseñas independientes sobre durabilidad, batería y pantalla a partir del 23 de octubre.
- Trimestre navideño: vigilar el inventario en el canal, las promociones y los cambios estimados en la producción.
- Informe del primer trimestre fiscal: examinar los ingresos del iPhone, las ventas en la Gran China, el margen bruto de productos y los comentarios de la dirección.
- Mediados de 2027: evaluar si la demanda va más allá de los primeros compradores y si Apple amplía la producción.
- Segunda generación: buscar precios más bajos, mayor durabilidad y una familia de modelos más amplia.
Entre los indicadores útiles figuran:
- El crecimiento de los ingresos del iPhone.
- El crecimiento estimado de unidades frente al crecimiento del precio medio de venta.
- El margen bruto de productos.
- Los ingresos por servicios por dispositivo instalado.
- Los ingresos en la Gran China.
- El impulso de AppleCare y de los accesorios.
- Los informes de rendimiento y capacidad de los proveedores.
- Las revisiones del BPA por parte de los analistas.
- El PER esperado de AAPL en relación con su historia.
SimianX AI puede ayudar a reunir estas señales mediante un análisis multiagente de noticias en tiempo real, fundamentales, documentos de la SEC y condiciones técnicas; puedes abrir directamente un análisis en vivo de AAPL. Debe complementar, no sustituir, la investigación con fuentes primarias y el asesoramiento financiero profesional.
Preguntas frecuentes sobre el superciclo del iPhone plegable de Apple
¿Cuánto cuesta el iPhone Duo?
El iPhone Duo parte de $1,999 en Estados Unidos con 256 GB de almacenamiento, o $83.29 al mes durante 24 meses. Apple también ofrece configuraciones de 512 GB, 1 TB y 2 TB, además de entrega de equipos usados y opciones de arrendamiento Apple Upgrade para clientes elegibles desde $57.99 al mes.
¿Cuándo pueden comprar los clientes el iPhone plegable de Apple?
Las reservas comienzan el 16 de octubre de 2026 en más de 70 países y regiones, y la disponibilidad inicial en tiendas empieza el 23 de octubre. Una segunda oleada de 28 países y regiones llega el 30 de octubre.
¿Cuántas unidades del iPhone Duo podría vender Apple?
No se ha publicado ninguna previsión oficial. IDC prevé más de 17 millones de envíos de iPhone plegables en 2027, alrededor del 40% del mercado de plegables, con un precio medio superior a $2,550. Se espera en general que el suministro inicial de 2026 esté limitado. Son estimaciones de terceros, no previsiones de Apple.
¿Subió la acción de AAPL tras el lanzamiento del iPhone Duo?
No. AAPL cerró el día del lanzamiento con una caída del 0,28%, en $315.34, con un volumen superior al habitual. Es lo normal: AAPL ha caído en 8 de los 12 días de lanzamiento del iPhone desde 2014, pero tres meses después cotizaba más alto en 10 de esos 12 casos.
¿Puede el iPhone Duo aumentar de forma significativa los ingresos de Apple?
Sí, sobre todo gracias a precios medios de venta más altos, accesorios, AppleCare y servicios. Sin embargo, el beneficio incremental es menor que los ingresos totales del Duo, porque algunos compradores habrían adquirido de otro modo otro iPhone premium.
¿Es la acción de AAPL una compra tras el lanzamiento del iPhone Duo?
Depende de la rentabilidad exigida, el horizonte temporal y la tolerancia al riesgo de cada inversor. El negocio llega al lanzamiento con un fuerte crecimiento, pero la valoración premium de AAPL ya incorpora un optimismo considerable. Los inversores deberían comparar las pruebas de demanda del Duo y las revisiones de beneficios con el precio que se les pide pagar.
Conclusión
El primer iPhone plegable de Apple es una realidad y tiene importancia estratégica. El iPhone Duo da a Apple un nuevo nivel de precio ultra-premium, cierra una brecha competitiva en China y crea un lienzo móvil más grande para la IA, la productividad y los servicios.
Sin embargo, la evidencia disponible a 10 de septiembre de 2026 no demuestra que haya comenzado un superciclo. Las reservas aún no se han abierto, el suministro inicial podría ser limitado y los plegables siguen representando solo una pequeña fracción de los envíos mundiales de smartphones.
El resultado más probable a corto plazo es que el Duo se convierta en un nicho premium de alto valor con beneficios significativos en el precio medio de venta. Puede evolucionar hacia un superciclo más amplio si Apple escala la producción, atrae a usuarios de Android, mantiene los márgenes y amplía la familia de plegables a precios más accesibles.
Para los accionistas de AAPL, importan tres conclusiones:
- El argumento del producto es más sólido que antes del anuncio.
- La oportunidad inmediata de ingresos es significativa, pero no transformadora a la escala de Apple.
- La valoración ya exige algo más que un éxito de producto corriente.
Los inversores deberían pasar ahora del entusiasmo del día del lanzamiento a las pruebas medibles: reservas, producción, demanda en China, precio medio de venta del iPhone, márgenes de productos y revisiones de beneficios del ejercicio 2027.
Usa SimianX AI para seguir esa evolución mediante inteligencia de mercado en tiempo real, análisis fundamental y datos de la SEC. Verifica siempre de forma independiente la información crítica y consulta a un asesor financiero cualificado antes de tomar decisiones de inversión.
Lectura Relacionada
- Tim Cook deja el cargo: qué hereda John Ternus en Apple
- Apple Q3 2026: ¿el crecimiento tapa el retraso de IA?
- Apple WWDC 2026: Siri AI y Gemini en la acción de AAPL
- SK Hynix sube un 8%: ¿el superciclo de IA es real?
- Micron (MU): HBM3e lo Convierte en la Apuesta IA 2026
Referencias
- Apple Newsroom — Apple presenta el iPhone Duo (9 de septiembre de 2026)
- SEC EDGAR — Formulario 10-Q de Apple del trimestre cerrado el 27 de junio de 2026
- SEC EDGAR — Formulario 10-K de Apple del ejercicio fiscal 2015
- IDC — Previsión del mercado mundial de smartphones
- IDC — Mercado de smartphones de China, segundo trimestre de 2026
- Zacks — Estimaciones detalladas de beneficios de AAPL
- StockAnalysis — Datos de mercado de AAPL
- Comisión Europea — Ley de Mercados Digitales


