Frenar la frontera: qué significa el llamado a desacelerar la IA para el auge bursátil de un billón de dólares
El auge de las acciones de IA en 2026 ha entrado en una fase incómoda. El sábado 12 de septiembre, el consejero delegado de Anthropic, Dario Amodei, publicó un ensayo de 3.800 palabras titulado We Must Pace the Frontier («Debemos dosificar la frontera»), en el que sostiene que «debemos frenar el ritmo al que mejoramos las capacidades de los modelos de IA». En menos de un día, el consejero delegado de OpenAI, Sam Altman, escribió que estaba de acuerdo en que «necesitamos dosificar la frontera», y Elon Musk respondió con tres palabras: «Dario tiene razón», según informó SiliconANGLE.
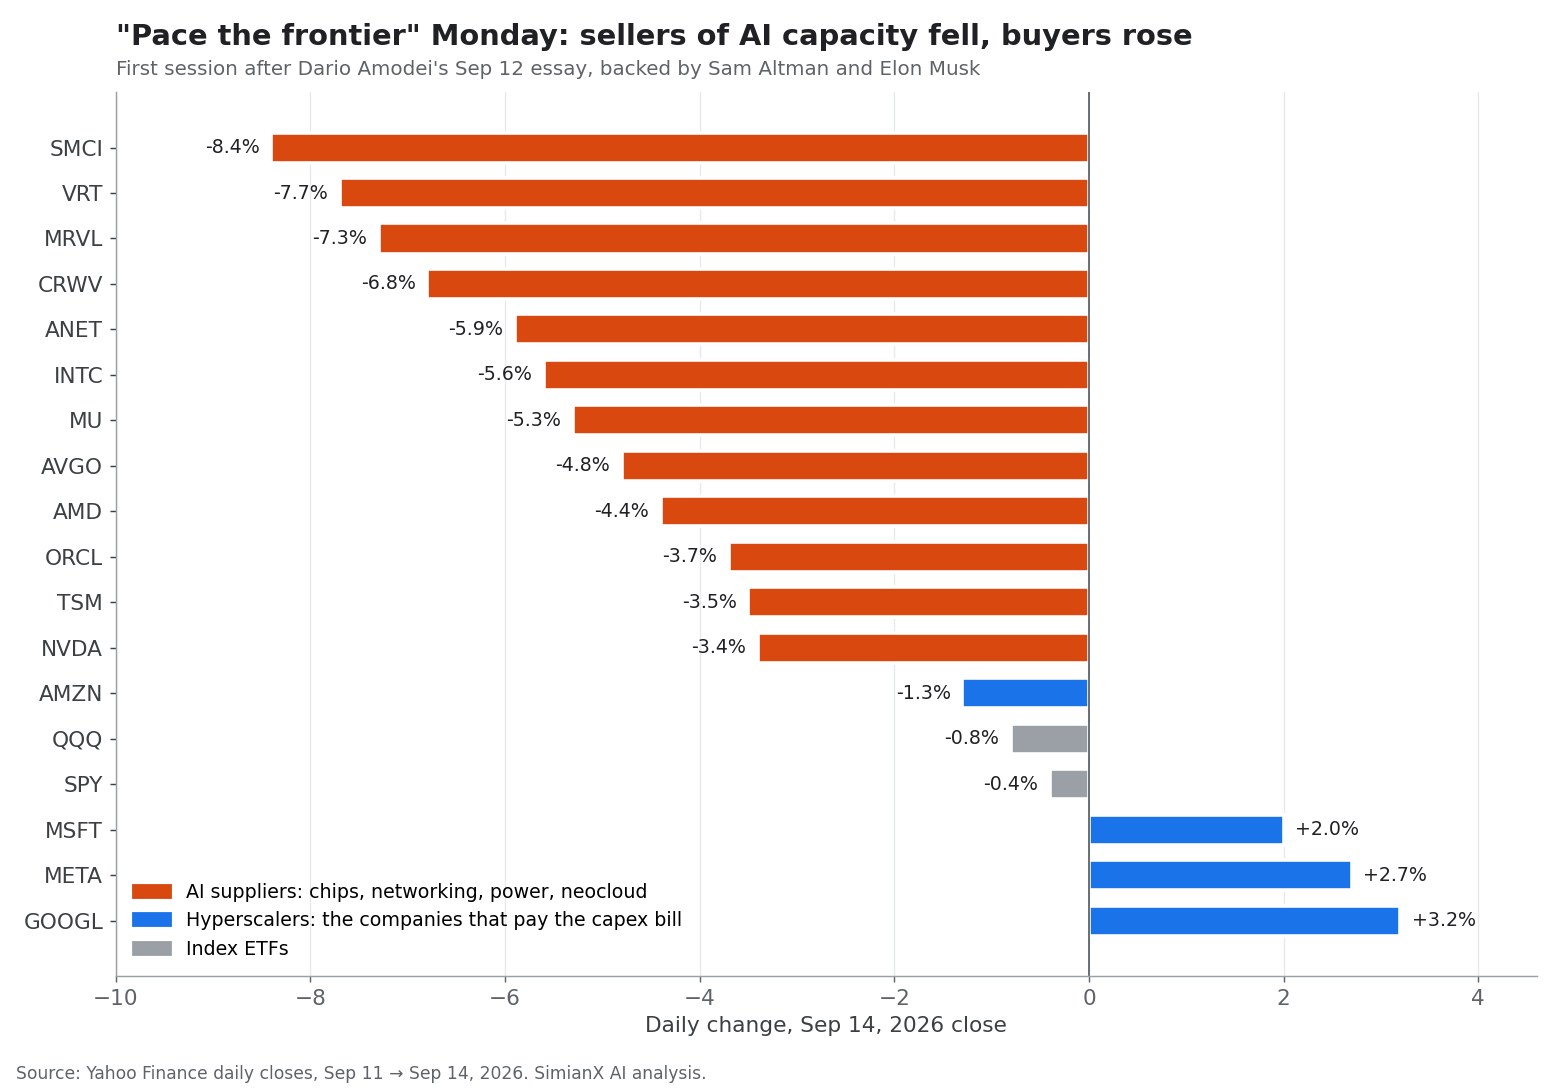
Fue la primera vez que los máximos responsables de los tres laboratorios de IA más conocidos coincidieron públicamente en algo parecido a un freno. Los mercados lo interpretaron como una cuestión de gasto. Cuando abrió la sesión del lunes 14 de septiembre, las empresas que venden capacidad de IA cayeron con fuerza: Super Micro bajó un 8,4%, Vertiv un 7,7%, Marvell un 7,3%, CoreWeave un 6,8% y NVDA un 3,4%. Las empresas que pagan esa capacidad fueron en sentido contrario: Alphabet subió un 3,2%, Meta un 2,7% y Microsoft un 2,0%.
Esa división es lo más útil que hay que entender hoy sobre la apuesta de un billón de dólares por la IA. La inteligencia artificial sigue siendo uno de los cambios tecnológicos más importantes en décadas, pero los inversores ya no se preguntan solo cuán grande es la oportunidad. Se preguntan quién la paga, con qué flujo de caja y qué les ocurre a los proveedores si los compradores llegan a frenar.
Esto no significa automáticamente que la inteligencia artificial sea una burbuja. Sí significa que la rentabilidad de las acciones de IA puede depender más de la calidad de los beneficios, del flujo de caja libre y de la disciplina de capital que de los titulares optimistas. Este análisis expone lo que realmente dijeron los consejeros delegados de IA, cómo cotizaron 16 acciones vinculadas a la IA, qué han hecho de verdad los hiperescaladores con sus planes de gasto y un marco práctico para juzgar qué partes del auge están más expuestas.
SimianX AI está diseñado para este tipo de investigación entre mercados. Su plataforma multiagente combina fundamentales, indicadores técnicos, documentos regulatorios, noticias y sentimiento para que los inversores puedan evaluar si el precio de una acción está respaldado por evidencia operativa.
Lo que realmente dijeron los consejeros delegados de IA
La expresión «pisar el freno» exige cuidado. Nadie anunció un recorte de gasto. El ensayo trata del ritmo de mejora de las capacidades, y sus mecanismos principales son la supervisión y la coordinación, no centros de datos más pequeños.
| Quién | Dónde | Qué dijo | Compromiso concreto |
|---|---|---|---|
| Dario Amodei, Anthropic | Ensayo personal, 12 de septiembre | «Debemos frenar el ritmo al que mejoramos las capacidades de los modelos de IA. El progreso seguirá pareciendo rápido». | Evaluadores externos con acceso permanente, equivalente al de un empleado, a los sistemas de Anthropic, desde ya |
| Sam Altman, OpenAI | Publicaciones en X, 12 y 13 de septiembre | «Estoy de acuerdo con Dario en que necesitamos dosificar la frontera». | OpenAI también dará a evaluadores independientes un acceso similar al de un empleado |
| Elon Musk, xAI | Publicación en X | «Dario tiene razón» | Ninguno declarado |
El plan de Amodei tiene tres partes: evaluadores externos integrados (que Anthropic adoptó de forma unilateral), normas de seguridad comunes y límites de capacidad acordados entre los desarrolladores de frontera y, con el tiempo, coordinación entre gobiernos sobre el ritmo. El ensayo menciona el cómputo de entrenamiento solo como un posible ingrediente para regular el ritmo, y el propio Amodei teme que los umbrales de cómputo sean fáciles de eludir. No propone recortar los presupuestos de centros de datos. La cobertura de CNN y Axios lo enmarcaron del mismo modo: un argumento de seguridad, no un anuncio de inversión.
Entonces, ¿por qué cayeron las acciones de chips? Porque la cadena de suministro de la IA cotiza bajo el supuesto de que los laboratorios de frontera seguirán comprando clústeres de entrenamiento cada vez más grandes durante años. Cualquier discurso creíble sobre dosificar la frontera, aunque no lleve una cifra asociada, reduce la probabilidad de los escenarios de demanda más agresivos. Los hiperescaladores subieron por la razón inversa: una carrera más lenta podría significar menos presión para seguir elevando presupuestos de inversión que ya han superado su flujo de caja.
La pregunta sobre la inversión en IA está pasando de «¿Qué tamaño tiene la oportunidad?» a «¿Quién capta suficiente flujo de caja para pagarla?»
Cómo cotizaron las acciones de IA el 14 de septiembre
La tabla recoge la primera sesión tras el ensayo. El volumen se expresa como múltiplo de la media de 20 días de cada acción, lo que indica si el movimiento fue una estampida o un reajuste de precios.
| Acción | Papel en la expansión de la IA | Cierre, 14 sep | Variación diaria | Volumen frente a media de 20 días | Desde máximo de 52 semanas | En lo que va de 2026 |
|---|---|---|---|---|---|---|
| NVDA | Aceleradores | 210,96 $ | -3,4% | 1,0x | -10,5% | +13,1% |
| AVGO | Chips de IA a medida, redes | 344,72 $ | -4,8% | 1,1x | -28,4% | -0,4% |
| AMD | Aceleradores, CPU | 493,41 $ | -4,4% | 1,4x | -15,1% | +130,4% |
| TSM | Fundición | 418,01 $ | -3,5% | 1,5x | -12,5% | +37,6% |
| ORCL | Capacidad de nube para IA | 144,79 $ | -3,7% | 1,6x | -55,9% | -25,7% |
| CRWV | Nube especializada (alquiler de GPU) | 82,98 $ | -6,8% | 1,1x | -42,0% | +15,9% |
| AMZN | Hiperescalador | 253,54 $ | -1,3% | 1,0x | -10,7% | +9,8% |
| MSFT | Hiperescalador | 505,41 $ | +2,0% | 1,1x | -6,8% | +4,5% |
| META | Hiperescalador | 665,60 $ | +2,7% | 1,1x | -14,7% | +0,8% |
| GOOGL | Hiperescalador | 349,39 $ | +3,2% | 1,5x | -13,2% | +11,6% |
| QQQ | ETF del Nasdaq-100 | 709,18 $ | -0,8% | 1,1x | -5,0% | +15,4% |
| SPY | ETF del S&P 500 | 760,88 $ | -0,4% | 1,2x | -2,2% | +11,6% |
Fuente: cierres diarios de Yahoo Finance; el máximo de 52 semanas usa precios de cierre de las 252 sesiones previas. Otros proveedores cayeron más: Super Micro -8,4%, Vertiv -7,7%, Marvell -7,3%, Arista -5,9%, Intel -5,6% y Micron -5,3%.
Destacan tres cosas.
- Fue un reajuste de precios, no un pánico. El volumen en la mayoría de los valores fue solo de 1,0 a 1,6 veces lo normal. Los inversores recortaron exposición; no huyeron.
- Amazon fue la excepción entre los hiperescaladores. Cayó un 1,3% mientras sus pares subían, lo que encaja con su posición como comprador de chips y a la vez vendedor de capacidad de nube, y como gran inversor en la propia Anthropic.
- El índice apenas se movió. QQQ perdió un 0,8%, así que fue una rotación dentro de la apuesta por la IA y no una jornada de aversión general al riesgo.
La apuesta por la IA ya se estaba agrietando antes del ensayo
El ensayo llegó a un mercado que llevaba meses rebajando en silencio la valoración de la infraestructura de IA. Al cierre del 14 de septiembre, todos los valores vinculados a la IA de nuestra muestra estaban por debajo de su máximo de 52 semanas, mientras que el S&P 500 estaba solo un 2,2% por debajo de su pico.
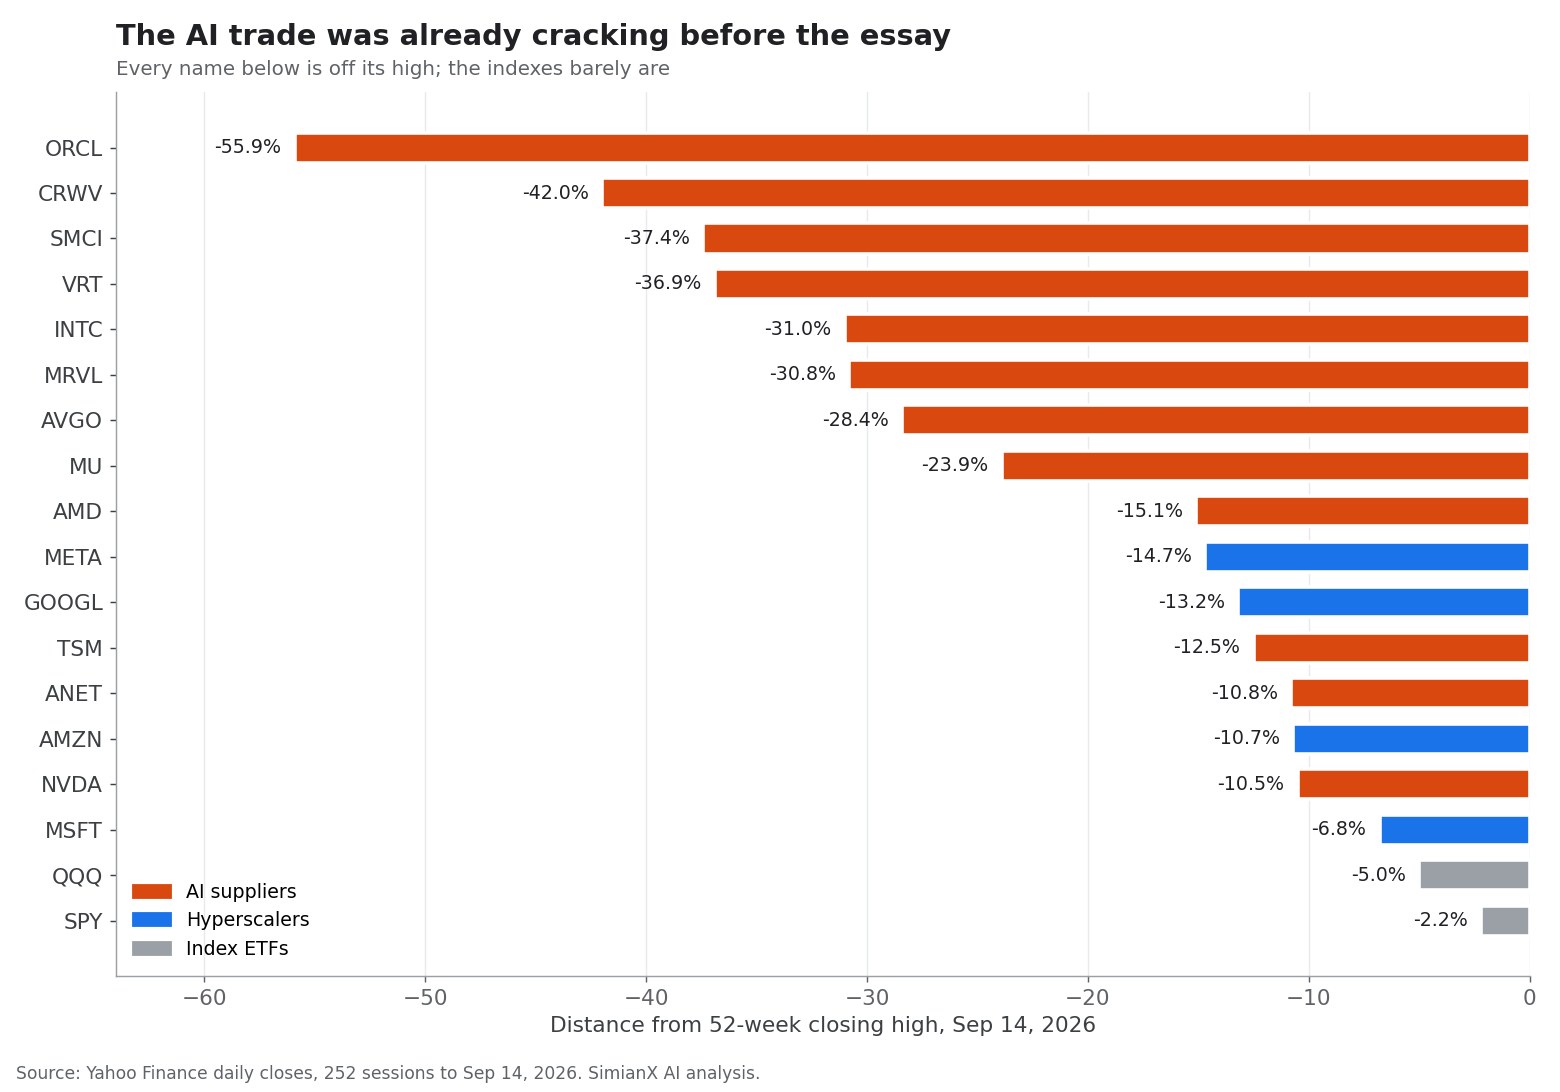
El patrón no es aleatorio. Las caídas más profundas corresponden a empresas que se endeudan mucho para construir capacidad (Oracle, CoreWeave) o que venden infraestructura física con pedidos irregulares (Super Micro, Vertiv). Las más leves corresponden a los hiperescaladores con mayores flujos de caja existentes. Al mismo tiempo, muchos proveedores siguen muy por delante en el año: Micron sube alrededor de un 224% en 2026, Intel un 163%, Marvell un 158% y AMD un 130%. Esa combinación, enormes ganancias seguidas de retrocesos del 25% al 35%, es el aspecto que tiene una apuesta de impulso que madura, y hace que el grupo sea más sensible a cualquier indicio de que el crecimiento de la demanda pueda frenarse.
Nadie ha recortado de verdad la inversión en IA
El dato más importante para los inversores en acciones de IA es que, por ahora, el freno es retórico. Todos los grandes hiperescaladores elevaron o mantuvieron su plan de inversión de capital para 2026 en la temporada de resultados de julio.
| Empresa | Previsión anterior de inversión 2026 | Previsión más reciente (julio de 2026) | Qué cambió |
|---|---|---|---|
| Alphabet | 180.000–190.000 millones $ | 195.000–205.000 millones $ | Elevada; la inversión del segundo trimestre se duplicó hasta 44.900 millones $ |
| Amazon | Unos 200.000 millones $ | Unos 220.000 millones $ | Elevada; el consejero delegado cita costes de memoria y demanda |
| Meta | 125.000–145.000 millones $ | 130.000–145.000 millones $ | Rango estrechado al alza |
| Microsoft (año natural 2026) | Unos 190.000 millones $ | Unos 175.000 millones $ | Solo un cambio contable: más arrendamientos de centros de datos se registran ahora como arrendamientos operativos |
Fuentes: CNBC sobre Alphabet, Fortune sobre Amazon, los resultados del segundo trimestre de 2026 de Meta y CFO Dive sobre Microsoft.
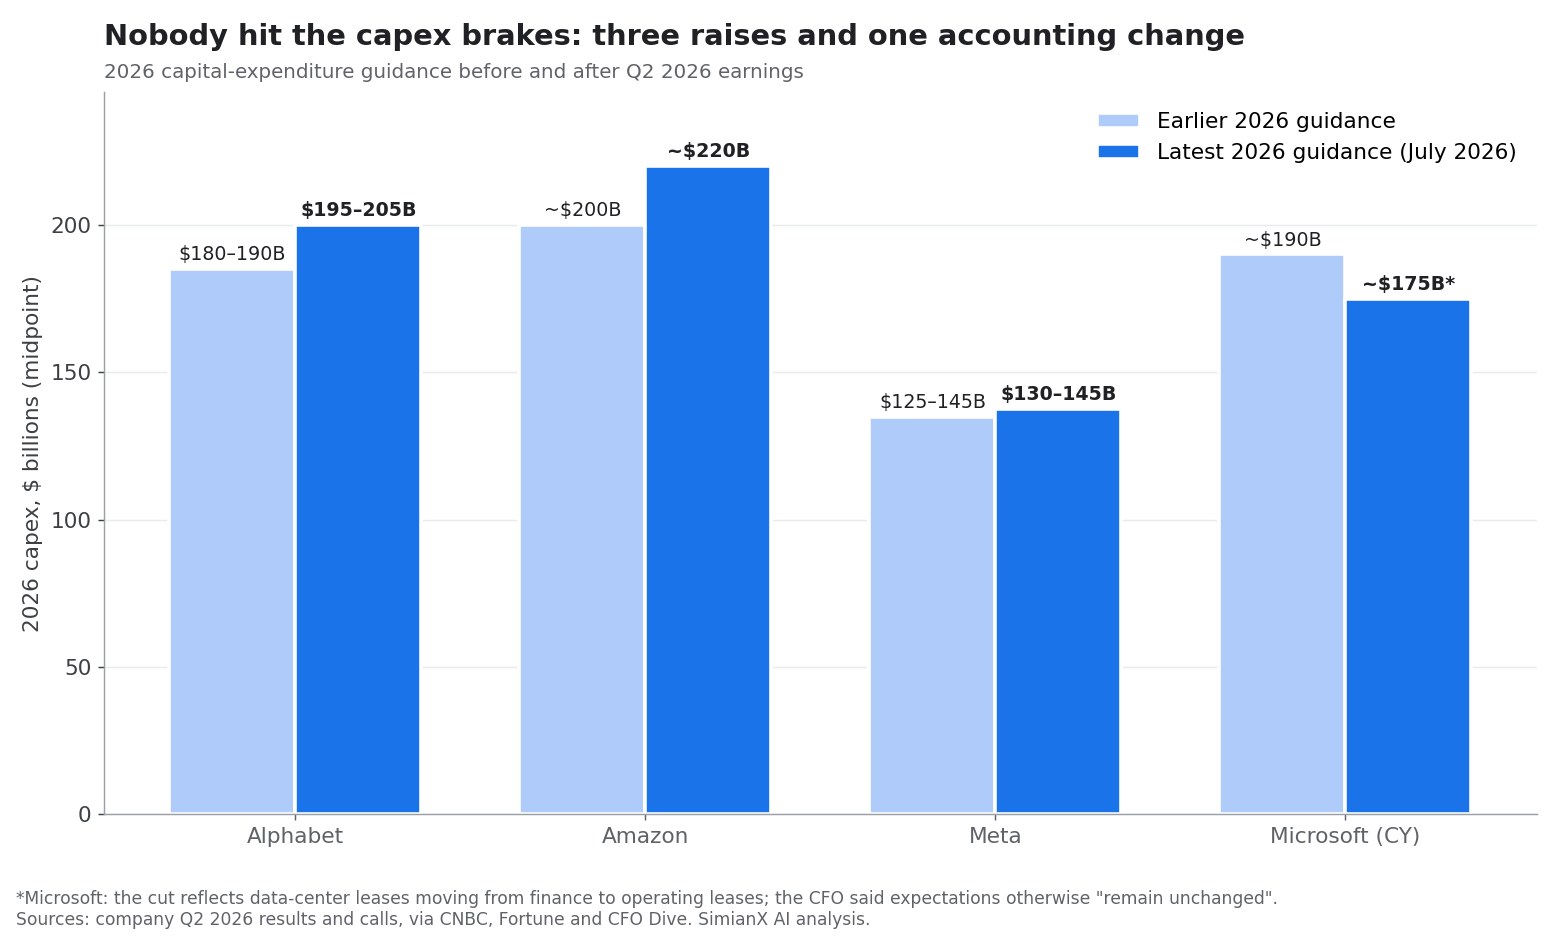
La cifra de Microsoft merece una nota. La directora financiera, Amy Hood, dijo que la reducción refleja que los futuros arrendamientos de centros de datos pasan de arrendamientos financieros a operativos, y que «al margen de este efecto sobre la vida útil, nuestras expectativas de inversión para el año natural 2026 no cambian». La compañía también amplió la vida útil de los centros de datos y edificios de oficinas de 15 a 25 años, lo que reduce la amortización anual. Ninguno de los dos cambios significa que Microsoft esté construyendo menos.
Amazon fue aún más explícita. «Aun así no tendremos capacidad suficiente para atender toda la demanda que tenemos en 2026», dijo Andy Jassy en la conferencia del 30 de julio. «Y creo que esta dinámica también se dará en 2027».
En conjunto, los cuatro mayores inversores iban camino de unos 725.000 millones de dólares de inversión en 2026, un 77% más que el récord de 410.000 millones de 2025, según las previsiones del primer trimestre recopiladas por el Financial Times y publicadas por Tom's Hardware. A finales de julio, esos mismos cuatro habían gastado más de 1,1 billones de dólares desde 2023, con unos 745.000 millones más previstos solo este año, según un segundo informe de Tom's Hardware. Las subidas de julio elevaron de nuevo ese total.
Este gasto incluye:
- Unidades de procesamiento gráfico y aceleradores de IA a medida.
- Edificios de centros de datos y sistemas de refrigeración.
- Equipos de red de alta velocidad.
- Generación y transmisión de electricidad.
- Capacidad de nube para entrenamiento e inferencia.
- Terrenos, construcción y contratos de energía a largo plazo.
- Nuevas plataformas de software para comercializar servicios de IA.
La carrera es racional desde el punto de vista estratégico. Una empresa que construye de menos puede perder clientes, desarrolladores y cuota de mercado frente a un rival mejor financiado. Pero el riesgo económico es que todas las grandes empresas construyan de más al mismo tiempo.
En un ciclo de inversión tradicional, la nueva capacidad suele añadirse cuando la demanda ya es visible. En la IA, las empresas construyen capacidad basándose en la demanda futura esperada. Eso crea un desfase temporal: los gastos se producen de inmediato, mientras que los ingresos pueden llegar años después, o no llegar nunca. Medimos hasta dónde se ha estirado ya esa brecha en Inversión en IA 2026: el 96% del flujo de caja de las tech.
Por qué el gasto en IA se está convirtiendo en una cuestión de balance
El flujo de caja libre se ha vuelto negativo en dos gigantes
En el segundo trimestre de 2026, Alphabet gastó 44.900 millones de dólares en inmovilizado material frente a 39.100 millones de flujo de caja operativo, lo que dejó un flujo de caja libre de menos 5.900 millones en el trimestre, según su comunicado de resultados del segundo trimestre de 2026. Amazon registró un flujo de caja libre de los últimos doce meses de menos 7.600 millones de dólares, frente a más 18.200 millones un año antes, «impulsado principalmente por un aumento interanual de 66.100 millones de dólares en compras de inmovilizado material», según su comunicado del segundo trimestre de 2026. El flujo de caja libre de Meta en el segundo trimestre cayó a 784 millones de dólares, como detallamos en Acciones de META tras Muse: ¿justifica un agente IA $145B?.
El dinero procede de nuevas acciones y nueva deuda
Cuando el flujo de caja ya no cubre la expansión, las empresas captan capital externo. Alphabet informó de que en junio de 2026 emitió acciones de clase A y de clase C, además de acciones preferentes de conversión obligatoria, por unos ingresos netos de 49.600 millones de dólares, destinados entre otras cosas a «inversiones de capital para escalar la infraestructura de IA», y puso en marcha un programa de venta en el mercado para colocar hasta otros 40.000 millones de dólares en acciones.
La deuda también crece. S&P Global contabiliza unos 225.000 millones de dólares en bonos emitidos por hiperescaladores y entidades relacionadas como Nvidia en lo que va de 2026, a un ritmo de año récord, y sus analistas escribieron que «la calidad crediticia de los hiperescaladores se está debilitando gradualmente», según informó Axios el 11 de septiembre. El mismo análisis prevé que los seis mayores hiperescaladores, Oracle incluida, gasten más de 7 billones de dólares en centros de datos e IA hasta 2030.
Las grandes tecnológicas en general pueden soportar deuda con seguridad porque tienen negocios consolidados y balances sólidos. La preocupación es más amplia: los operadores de centros de datos más pequeños, los promotores especulativos de infraestructura y las startups de IA muy apalancadas pueden ser más vulnerables si la utilización o los precios decepcionan. Ahí es exactamente donde las caídas desde máximos de 52 semanas son más profundas, como analizamos en Acción CoreWeave 2026: cartera de IA de $100B vs deuda.
Los activos de vida corta crean riesgo de amortización
Gran parte de esta inversión compra servidores y aceleradores que se desgastan o quedan obsoletos mucho antes que los edificios. Alphabet ha dicho que aproximadamente el 60% de su gasto de 2026 va a servidores y el 40% a centros de datos y equipos de red. Si las arquitecturas de los modelos o los métodos de inferencia mejoran con rapidez, el costoso hardware actual puede volverse menos atractivo económicamente antes de haber generado un rendimiento adecuado, mientras el cargo por amortización sigue llegando a la cuenta de resultados.
Los equipos directivos deben proteger el flujo de caja libre
Un consejero delegado puede describir la inversión en IA como estratégicamente necesaria, pero los accionistas reciben valor en última instancia a través de beneficios, flujo de caja o ventaja competitiva a largo plazo. Si la inversión de capital crece más rápido que el beneficio operativo, el flujo de caja libre puede caer incluso cuando los ingresos aumentan.
Por eso los inversores se han vuelto más sensibles a las previsiones de inversión. Alphabet superó las expectativas del segundo trimestre y aun así cayó tras elevar su rango de gasto, un patrón que vimos a lo largo de la temporada de resultados de julio.
La economía circular de la IA ya aparece en los beneficios declarados
Una de las preocupaciones más serias es la posibilidad de un ecosistema de IA cada vez más circular, y en 2026 se ha hecho visible en cifras auditadas.
Considere una cadena simplificada:
- Una empresa de chips vende aceleradores a un proveedor de nube.
- El proveedor de nube alquila capacidad de cómputo a un desarrollador de modelos de IA.
- El desarrollador de modelos firma una alianza estratégica con el proveedor de nube y recibe inversión de él.
- El proveedor de nube informa de una fuerte demanda de IA y registra ganancias a medida que sube la valoración del laboratorio.
- La empresa de chips se beneficia de nuevos pedidos basados en esa demanda.
Esta cadena puede representar actividad económica real. Pero los inversores deben seguir preguntándose quién paga en última instancia y si el cliente final obtiene suficiente productividad o ingresos para justificar el gasto.
Así se vio en un solo trimestre:
| Segundo trimestre de 2026 | Beneficio operativo | Otros ingresos (no operativos) | Beneficio neto | Origen principal de los otros ingresos |
|---|---|---|---|---|
| Alphabet | 40.800 millones $ | 98.000 millones $ | 112.100 millones $ | «Ganancias netas no realizadas de nuestros títulos de capital» |
| Amazon | 27.500 millones $ | 53.400 millones $ | 62.600 millones $ | «Principalmente de nuestras inversiones en Anthropic» |
Fuente: comunicados de resultados del segundo trimestre de 2026 de Alphabet y Amazon (Form 8-K, anexo 99.1).
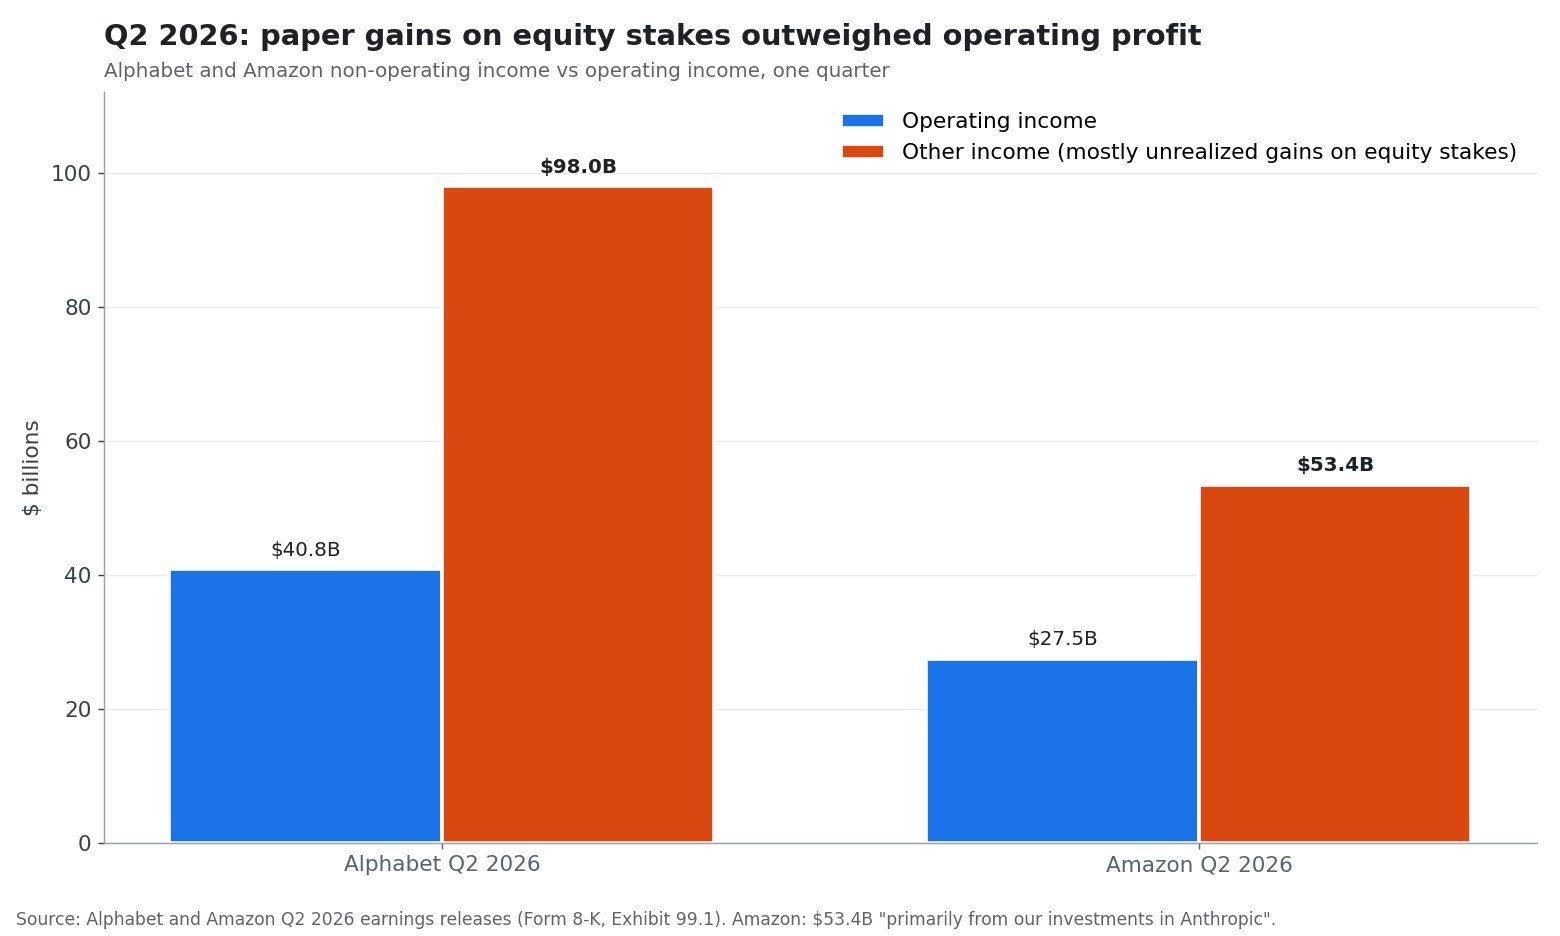
El beneficio neto atribuible a los accionistas de Alphabet subió un 298% mientras su beneficio operativo subía un 30%. El beneficio neto de Amazon fue más del doble de su beneficio operativo. Son ganancias reales y declaradas, y ambos negocios crecen con rapidez. Pero son ganancias sobre participaciones en empresas de IA que a su vez son grandes compradoras de la capacidad de nube de Alphabet y Amazon. Si caen las valoraciones privadas de la IA, esa misma partida puede girar en sentido contrario.
El riesgo aumenta cuando las startups reciben una financiación enorme, se comprometen con contratos de nube a largo plazo y luego usan una parte importante de esa financiación para comprar servicios de nube a sus socios estratégicos. El ecosistema puede crecer rápidamente mientras la rentabilidad del mercado final sigue sin demostrarse.
Un mercado de IA sano debería mostrar de forma gradual:
- Más ingresos procedentes de sectores no tecnológicos.
- Mayor productividad de los empleados.
- Ahorros de costes medibles.
- Márgenes brutos de software más sólidos.
- Menores costes de inferencia.
- Menor dependencia de subvenciones.
- Una adopción más amplia más allá de los primeros usuarios.
Si la industria sigue dependiendo de inversores que financian a empresas que compran infraestructura a otras empresas tecnológicas, el auge es más vulnerable a un choque de confianza.
Nvidia demuestra que la demanda real existe, pero eso no elimina el riesgo
El argumento más sólido contra una burbuja de IA es el comportamiento del negocio real de Nvidia.
Nvidia registró unos ingresos del ejercicio fiscal 2026 de 215.900 millones de dólares, un 65% más que un año antes, mientras que los ingresos de centros de datos crecieron un 68%, según su informe anual del ejercicio fiscal 2026 en el Form 10-K. El beneficio operativo subió un 60%, hasta 130.400 millones de dólares.
Esas cifras demuestran que la expansión de la IA no es puramente imaginaria. Los clientes compran chips, sistemas de red y plataformas completas de computación acelerada a niveles extraordinarios.
El mismo documento también muestra lo entrelazado que se ha vuelto el ecosistema. Nvidia declaró 95.200 millones de dólares en compromisos de suministro y capacidad, casi todos a pagar hasta el ejercicio fiscal 2027, además de 27.000 millones de dólares en acuerdos plurianuales de servicios de nube, lo que significa que la propia Nvidia se ha comprometido a alquilar capacidad de nube. El 10-K advierte también de que «la disponibilidad de centros de datos, energía y capital para respaldar la expansión de la infraestructura de IA de NVIDIA por parte de nuestros clientes y socios es crucial».
Unos ingresos sólidos del proveedor no demuestran automáticamente que todo el ecosistema vaya a obtener rendimientos atractivos. En muchos ciclos de inversión tecnológica, los fabricantes de equipos ganan dinero antes que los usuarios finales. La cuestión clave es si los clientes pueden rentabilizar el hardware después de comprarlo. Para el patrón histórico, véanse NVDA tras resultados: cada reacción desde 2016 en una tabla y ¿Alimenta Jensen Huang una burbuja de IA? El auge de Nvidia.
Los inversores de Nvidia deberían vigilar:
- El crecimiento de centros de datos después del actual ciclo de producto Blackwell.
- La concentración de clientes entre los hiperescaladores.
- El ritmo de desarrollo de chips propios de Google, Amazon y Microsoft.
- Las restricciones a la exportación que afectan a las ventas relacionadas con China.
- La sostenibilidad del margen bruto a medida que aumenta la competencia.
- El rendimiento del capital invertido de los proveedores de nube.
- El ciclo de sustitución de los aceleradores de IA.
- Si algún acuerdo para dosificar la frontera llega a incluir límites al cómputo de entrenamiento.
Una acción puede seguir siendo sólida en sus fundamentales y sufrir una corrección de valoración importante si el crecimiento esperado se frena. Nvidia el 14 de septiembre fue un buen ejemplo: un negocio récord y una cotización un 10,5% por debajo de su máximo de mayo.
¿Es el auge bursátil de un billón de dólares en IA una burbuja de beneficios?
Los estrategas de Fidelity Anu Gaggar y Bryan Sajjadi propusieron en febrero de 2026 una lista de control útil, 5 signs of an AI bubble to watch for («5 señales de una burbuja de IA que conviene vigilar»): crecimiento de los beneficios, calidad de los beneficios, valoraciones frente a la historia, sostenibilidad de la inversión y ciclo de tipos de interés. Así se ve cada una tras los acontecimientos de 2026.
| Señal | Qué vigilar | Lectura en septiembre de 2026 |
|---|---|---|
| Crecimiento de los beneficios | Si los ingresos respaldan los beneficios | Fuerte: ingresos de Nvidia +65%, AWS +37%, Google Cloud acelerándose |
| Calidad de los beneficios | Flujo de caja frente a beneficios declarados | Debilitándose: grandes ganancias no operativas en Alphabet y Amazon; flujo de caja libre negativo |
| Valoraciones | Múltiplos frente a la historia | Mixta: proveedores entre un 10% y un 56% por debajo de máximos; hiperescaladores más cerca de sus picos |
| Sostenibilidad de la inversión | Financiada con beneficios o con deuda y acciones | Debilitándose: emisión récord de bonos, ampliación de capital de 49.600 millones $ de Alphabet |
| Tipos de interés | Liquidez y política de la Reserva Federal | Un factor decisivo para las acciones de IA de larga duración |
Este marco ayuda a separar una auténtica revolución tecnológica de un ciclo bursátil insostenible.
Crecimiento de los beneficios
Los líderes de la IA registran un crecimiento sustancial de ingresos y beneficios. Nvidia es el ejemplo más claro, pero los negocios de nube y las plataformas publicitarias también se benefician de la demanda relacionada con la IA.
El riesgo es que el mercado espere que el alto crecimiento continúe durante demasiados años. Una empresa que aumenta sus beneficios un 40% puede merecer una valoración con prima; una que crece un 15% mientras gasta mucho quizá no.
Calidad de los beneficios
No todo el crecimiento de los beneficios vale lo mismo. Los inversores deben distinguir entre:
- Ingresos de clientes externos e ingresos de socios vinculados.
- Cobros en efectivo y cuentas por cobrar contables.
- Suscripciones recurrentes y contratos de infraestructura puntuales.
- Beneficio operativo y ganancias por inversiones en otras empresas de IA.
- Beneficio operativo antes y después de la remuneración en acciones.
- Beneficio bruto generado por productos de IA frente a negocios convencionales.
Valoración
Algunas acciones de IA siguen siendo caras frente al mercado general, incluso tras la compresión de múltiplos. Otras grandes tecnológicas cotizan a múltiplos más moderados porque sus negocios existentes generan un flujo de caja significativo.
Los inversores deberían evitar tratar la «exposición a la IA» como una categoría de valoración. Un líder rentable en semiconductores, una plataforma de nube, un desarrollador de modelos sin beneficios y un proveedor de equipos eléctricos no deberían recibir las mismas hipótesis.
Sostenibilidad de la inversión de capital
La inversión de capital es sostenible cuando genera ingresos, reduce costes unitarios o crea una ventaja competitiva duradera. Se vuelve peligrosa cuando las empresas deben aumentar el gasto continuamente solo para mantener su posición.
Preguntas clave:
- ¿Qué porcentaje de la inversión está directamente ligado a demanda de clientes contratada?
- ¿Qué tasa de utilización se necesita para obtener un rendimiento aceptable?
- ¿Con qué rapidez se amortiza el equipo?
- ¿Pueden los clientes pasarse a modelos más baratos o a chips propios?
- ¿Qué ocurre si suben los costes de la electricidad o de la financiación?
Tipos de interés
Las acciones de IA son activos de larga duración porque gran parte de su valor esperado procede de beneficios futuros. Unos tipos de interés más altos reducen el valor actual de esos beneficios y pueden comprimir los múltiplos de valoración aunque el negocio siga yendo bien. Los tipos también importan ya directamente para la propia expansión, porque una parte creciente se financia con deuda.
¿Qué podría desencadenar una corrección en las acciones de IA?
Una corrección no requiere que la tecnología fracase. Solo requiere que las expectativas bajen.
Posibles catalizadores:
Una desaceleración real de la inversión de los hiperescaladores
Si Microsoft, Amazon, Alphabet o Meta indican que la capacidad crece más rápido que la demanda, los inversores podrían rebajar las estimaciones de toda la cadena de suministro de la IA. El 14 de septiembre fue un anticipo de cómo divergirían proveedores e inversores.
Un acuerdo vinculante para dosificar el ritmo
El ensayo de Amodei es hoy solo una propuesta. Si los desarrolladores de frontera o los gobiernos llegaran a acordar límites de capacidad que incluyan el cómputo de entrenamiento, la curva de demanda de los clústeres más grandes se aplanaría.
La cancelación de un gran cliente
Los grandes proyectos de centros de datos dependen a menudo de un número reducido de clientes ancla. Un retraso o una cancelación podría afectar a la vez a proveedores de chips, constructoras, eléctricas y propietarios de inmuebles.
Precios más bajos de la IA
La competencia entre proveedores de nube y empresas de modelos podría reducir los precios más rápido de lo que aumenta el uso. Precios más bajos son buenos para los clientes, pero pueden perjudicar los márgenes de los proveedores.
Un retorno de productividad decepcionante
Las empresas podrían descubrir que la IA mejora la eficiencia de los empleados pero no genera suficiente beneficio medible para justificar grandes presupuestos. La adopción podría continuar mientras la monetización sigue siendo débil.
Restricciones regulatorias o legales
La regulación de la IA en materia de privacidad, derechos de autor, seguridad o seguridad nacional podría retrasar despliegues o aumentar los costes de cumplimiento. Las restricciones a la exportación también podrían limitar el mercado potencial de los chips avanzados.
Un evento de financiación o una rebaja de las valoraciones privadas de la IA
Si una startup de IA, un operador de centros de datos o un vehículo de crédito privado incumple sus pagos, los inversores podrían reevaluar el riesgo de la expansión de infraestructura financiada con deuda. Una caída de las valoraciones privadas de la IA también revertiría las ganancias de inversión que hoy maquillan los beneficios de los hiperescaladores.
¿Qué acciones de IA son más vulnerables?
Las empresas más vulnerables no son necesariamente las más expuestas a la IA. Son las que tienen la peor combinación de solidez de balance, concentración de clientes y flujo de caja demostrado.
| Tipo de empresa | Principal fortaleza | Principal vulnerabilidad | Movimiento del 14 sep (ejemplos) |
|---|---|---|---|
| Diseñador líder de chips | Poder de fijación de precios y demanda inmediata | Altas expectativas y pedidos cíclicos | NVDA -3,4%, AMD -4,4%, AVGO -4,8% |
| Hiperescalador | Flujo de caja diversificado y distribución | Inversión masiva y amortización | GOOGL +3,2%, META +2,7%, MSFT +2,0% |
| Desarrollador de modelos de IA | Innovación rápida y crecimiento de usuarios | Altos costes de cómputo y márgenes inciertos | Mayoritariamente privados |
| Operador de centros de datos y nube de GPU | Escasez de infraestructura | Apalancamiento, utilización y costes de energía | CRWV -6,8%, ORCL -3,7% |
| Startup de software de IA | Márgenes brutos potencialmente altos | Pérdida de clientes y competencia saturada | Mayoritariamente privadas |
| Proveedor de energía, refrigeración y servidores | Infraestructura necesaria | Retrasos de proyectos y contagio de valoración | VRT -7,7%, SMCI -8,4% |
Los inversores también deberían tener cuidado con las empresas que usan el lenguaje de la IA en sus presentaciones sin revelar ingresos significativos de IA. Una etiqueta de IA puede elevar la valoración de una acción aunque la tecnología apenas afecte a los beneficios.
Un marco práctico para analizar los riesgos de las acciones de IA
Los inversores pueden usar el siguiente proceso para evaluar si una acción de IA está respaldada por los fundamentales.
Paso 1: separar los ingresos actuales de las promesas futuras
Lea los últimos informes anuales y trimestrales. Identifique cuántos ingresos generan productos que ya se usan comercialmente y cuántos dependen de la demanda futura esperada.
Paso 2: comparar el crecimiento de la inversión con el del beneficio operativo
Si la inversión sube un 70% mientras el beneficio operativo sube un 10%, la dirección debe explicar cómo generará rendimientos futuros. Una brecha temporal puede ser aceptable; una persistente es más preocupante.
Paso 3: examinar la conversión en efectivo
Compare el beneficio neto con el flujo de caja operativo y el flujo de caja libre. Las grandes diferencias pueden deberse a movimientos del capital circulante, a la remuneración en acciones, a prepagos de clientes o, como en 2026, a ganancias por inversiones en otras empresas de IA.
Paso 4: comprobar la concentración de clientes
Determine si un pequeño grupo de hiperescaladores o startups de IA representa una gran parte de los ingresos. La concentración aumenta la volatilidad cuando cambian los planes de gasto.
Paso 5: modelar un escenario de menor crecimiento
Suponga que el crecimiento de los ingresos de IA se reduce a la mitad, que los márgenes brutos bajan ligeramente y que la inversión se mantiene elevada dos años más. Si la acción sigue pareciendo razonablemente valorada, la caída potencial puede ser más manejable.
Paso 6: seguir el lenguaje de la dirección
Palabras como «optimización», «eficiencia», «disciplina de capacidad», «priorización» y ahora «dosificación» pueden indicar un paso de la expansión al análisis del rendimiento de la inversión. Los inversores deberían comparar el lenguaje actual con las previsiones anteriores.
SimianX AI puede apoyar este proceso al permitir combinar el análisis de estados financieros con tendencias técnicas, revisiones de analistas y sentimiento de noticias en tiempo real. Puede abrir directamente un análisis en vivo de NVDA o revisar la plataforma de investigación de SimianX AI. Los resultados de la plataforma son informativos y deben complementar, no sustituir, el asesoramiento financiero profesional.
Escenarios alcista, base y bajista para el auge de las acciones de IA
Escenario alcista: la monetización alcanza a la infraestructura
En el resultado alcista, la IA se convierte en una capa de productividad de uso general. Las empresas despliegan agentes en atención al cliente, desarrollo de software, sanidad, finanzas e industria. El uso de la nube sigue creciendo, la inferencia se abarata y el software de IA produce ingresos recurrentes. «Dosificar la frontera» acaba significando una mejor evaluación, no menos cómputo.
En este escenario:
- La inversión de los hiperescaladores genera fuertes rendimientos en nube y publicidad.
- Nvidia mantiene el liderazgo tecnológico.
- Las aplicaciones de IA pasan de pilotos a flujos de trabajo críticos.
- La utilización de los centros de datos sigue siendo alta.
- Las ganancias de productividad respaldan un crecimiento económico más amplio.
El mercado podría seguir premiando a los líderes de la IA, aunque la rentabilidad sería más selectiva.
Escenario base: la tecnología funciona, pero la valoración se normaliza
En el caso base, la adopción de la IA continúa pero tarda más de lo que esperan los inversores. Los ingresos crecen, pero la intensidad de capital sigue siendo alta y los márgenes se amplían despacio.
En este escenario:
- La demanda de infraestructura sigue siendo fuerte pero menos explosiva.
- Algunas startups de IA se fusionan o quiebran.
- Las acciones de los hiperescaladores superan a los valores especulativos más débiles.
- Los múltiplos de valoración bajan gradualmente.
- La rentabilidad de las acciones depende más del cumplimiento de los beneficios.
Sería una normalización sana y no un desplome del mercado.
Escenario bajista: exceso de capacidad y decepción en los beneficios
En el resultado bajista, los modelos de IA se vuelven más baratos y fáciles de replicar, lo que reduce el poder de fijación de precios. Las empresas limitan el gasto tras rendimientos débiles, mientras los hiperescaladores siguen recibiendo nueva capacidad más rápido de lo que los clientes pueden absorberla.
En este escenario:
- La utilización de la infraestructura de IA cae.
- Los pedidos de chips se retrasan o se cancelan.
- Los operadores de centros de datos afrontan presión de refinanciación.
- Las acciones tecnológicas sufren compresión de múltiplos.
- Las valoraciones privadas de la IA caen con fuerza, revirtiendo las ganancias de inversión de los hiperescaladores.
- La inversión de capital se recorta en todo el ecosistema.
La tecnología podría seguir siendo importante a largo plazo, pero las acciones vinculadas a la IA podrían caer sustancialmente a medida que se reajustan las expectativas.
Preguntas frecuentes sobre el auge de las acciones de IA en 2026
¿Qué dijeron los consejeros delegados de IA sobre desacelerar?
El 12 de septiembre de 2026, el consejero delegado de Anthropic, Dario Amodei, publicó «We Must Pace the Frontier», en el que pide un ritmo más lento de mejora de las capacidades de la IA, evaluadores externos integrados, normas de seguridad compartidas y, con el tiempo, coordinación internacional. Sam Altman, de OpenAI, coincidió en que «necesitamos dosificar la frontera», y Elon Musk escribió «Dario tiene razón». Ninguno anunció recortes del gasto en centros de datos.
¿Por qué cayeron las acciones de chips mientras Alphabet y Meta subían?
El 14 de septiembre, proveedores como Super Micro, Vertiv, Marvell, CoreWeave y Nvidia cayeron entre un 3,4% y un 8,4%, porque una carrera de frontera más lenta podría reducir los pedidos futuros. Alphabet, Meta y Microsoft subieron porque son quienes pagan la expansión, y un gasto más lento respaldaría su flujo de caja libre.
¿Algún hiperescalador ha recortado realmente su inversión en IA en 2026?
No. En julio de 2026 Alphabet elevó su rango a 195.000–205.000 millones de dólares, Amazon a unos 220.000 millones y Meta estrechó su rango a 130.000–145.000 millones. La cifra de Microsoft para el año natural bajó a unos 175.000 millones solo por un cambio contable en arrendamientos; la dirección dijo que sus planes de inversión no cambiaban por lo demás.
¿Están sobrevaloradas las acciones de IA en 2026?
Algunas acciones de IA parecen caras porque sus precios suponen años de crecimiento excepcional y márgenes altos. Otras están respaldadas por sólidos beneficios y flujo de caja actuales, lo que hace que el sector sea muy desigual y no uniformemente sobrevalorado. A mediados de septiembre, muchos proveedores de IA ya estaban entre un 25% y un 56% por debajo de sus máximos de 52 semanas.
¿Cómo pueden los inversores identificar una burbuja de beneficios en la IA?
Busque crecimiento de ingresos que dependa de empresas tecnológicas vinculadas, inversión creciente sin un flujo de caja más fuerte, beneficios impulsados por ganancias sobre participaciones en otras empresas de IA, fuerte concentración de clientes, subidas repetidas de previsiones sin mejora de márgenes y valoraciones que exigen hipótesis a largo plazo poco realistas.
¿Seguirá beneficiándose la acción de Nvidia del gasto en IA?
Nvidia sigue siendo una gran beneficiaria mientras los clientes continúen comprando sistemas de computación acelerada. Su evolución futura depende de una demanda sostenida de centros de datos, de las transiciones de producto, de la competencia de los chips propios, de las restricciones a la exportación y de si el rendimiento de los clientes justifica seguir gastando.
¿Qué ocurre si se frena el gasto en IA de los hiperescaladores?
Una desaceleración del gasto podría presionar a las acciones de semiconductores, redes, construcción, energía y centros de datos, al tiempo que podría ayudar al flujo de caja libre de los propios hiperescaladores. El impacto dependería de si la desaceleración refleja una digestión temporal de capacidad o una reducción fundamental de la demanda de IA.
Conclusión
El auge bursátil de un billón de dólares en IA no ha terminado necesariamente, pero su próxima fase será más exigente. La primera etapa premió a las empresas que suministraban chips escasos, capacidad de nube y equipos para centros de datos. La siguiente premiará a las empresas que demuestren que la IA puede generar un flujo de caja duradero, recurrente y rentable.
Los consejeros delegados de IA no están abandonando la tecnología, y los hiperescaladores no han recortado ni un dólar de sus planes para 2026. Lo que cambió en septiembre es que los líderes de los laboratorios de frontera cuestionaron abiertamente el ritmo de la carrera, y el mercado mostró de inmediato qué lado de la apuesta cree que perdería si la carrera se frenara: los proveedores.
Los indicadores más importantes que conviene vigilar son:
- El crecimiento de los ingresos de IA procedentes de clientes externos.
- El flujo de caja libre de los hiperescaladores tras la inversión.
- Qué parte del beneficio declarado procede de ganancias en inversiones de IA.
- La utilización de los centros de datos y la calidad de los contratos.
- Los costes de inferencia y la evolución de los precios.
- Las ganancias de productividad de los clientes.
- La emisión de deuda y acciones en todo el ecosistema de infraestructura.
- Si las propuestas para dosificar el ritmo llegan a convertirse en límites al cómputo de entrenamiento.
Los inversores deberían evitar tratar todas las acciones de IA como una misma apuesta. Las empresas con balances sólidos, ingresos reales y una asignación de capital disciplinada están mejor posicionadas que los negocios muy apalancados que dependen de financiación continua.
Para una investigación continua, SimianX AI puede ayudar a los inversores a seguir las acciones de IA a través de fundamentales, indicadores técnicos, documentos regulatorios, noticias que mueven el mercado y sentimiento. Use análisis de múltiples fuentes, someta a prueba las hipótesis optimistas y consulte a un asesor financiero cualificado antes de tomar decisiones de inversión.
Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento de inversión, jurídico ni fiscal. Los precios de mercado y las previsiones de las empresas cambian, y los inversores deben verificar los datos actuales antes de tomar decisiones financieras.
Lectura Relacionada
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Acciones de META tras Muse: ¿justifica un agente IA $145B?
- ¿Alimenta Jensen Huang una burbuja de IA? El auge de Nvidia
- NVDA tras resultados: cada reacción desde 2016 en una tabla
- Acción CoreWeave 2026: cartera de IA de $100B vs deuda
- Resultados de Oracle 2026: OCI, backlog de Stargate y ORCL
- Alphabet Q2 2026: ¿justifican Gemini y Cloud el capex de IA?
- Amazon Q2 2026: ¿puede AWS justificar $200B de capex en IA?
- Microsoft Q4 2026: Azure frente al riesgo de capex en IA
Referencias
- Dario Amodei — We Must Pace the Frontier (12 de septiembre de 2026)
- SiliconANGLE — Sam Altman y Elon Musk respaldan el llamado de Dario Amodei a frenar la frontera
- CNN Business — El consejero delegado de Anthropic pide «dosificar la frontera» de la carrera de la IA
- Axios — La deuda de la IA se dispara y una agencia de calificación está preocupada (11 de septiembre de 2026)
- SEC EDGAR — Comunicado de resultados de Alphabet del segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Comunicado de resultados de Amazon del segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Comunicado de resultados de Meta del segundo trimestre de 2026 (Form 8-K, anexo 99.1)
- SEC EDGAR — Informe anual de Nvidia del ejercicio fiscal 2026 (Form 10-K)
- CNBC — Resultados de Alphabet del segundo trimestre de 2026 y previsión de inversión
- Fortune — Andy Jassy dice que Amazon gastará 220.000 millones de dólares este año
- CFO Dive — Microsoft mantiene sus planes de gasto en IA
- Tom's Hardware — La inversión de las grandes tecnológicas alcanzará 725.000 millones de dólares en 2026
- Tom's Hardware — Las grandes tecnológicas gastan más de un billón de dólares en infraestructura de IA
- Fidelity — 5 señales de una burbuja de IA que conviene vigilar


