Cómo funcionan los warrants de Amazon: tramos, disparadores y el recuento real
El acuerdo de chip de IA entre Amazon y Qualcomm ha transformado las ambiciones de Qualcomm en centros de datos de una hoja de ruta interesante a una tesis de inversión comercialmente validada. El 8 de septiembre de 2026, Qualcomm anunció una colaboración de múltiples generaciones con Amazon que abarca silicio personalizado para inferencia de inteligencia artificial, tecnología de servidores y conectividad óptica avanzada.
Amazon también recibió garantías vinculadas a compromisos de compra y gastos futuros que eventualmente podrían permitirle adquirir hasta 25 millones de acciones de Qualcomm. Esa estructura indica una relación más profunda que un pedido rutinario de componentes, pero no significa que Amazon esté reemplazando a Nvidia.
De hecho, AWS anunció solo dos semanas antes que planea desplegar otros dos millones de GPUs de Nvidia en 2027 y 2028. Amazon está persiguiendo una estrategia heterogénea: Nvidia para computación acelerada amplia, sus propios productos Trainium y Graviton, y Qualcomm para inferencia y conectividad personalizada y eficiente en energía.
Para los inversores que utilizan SimianX AI para monitorear QCOM, NVDA y AMZN, la pregunta correcta no es si Qualcomm “matará” a Nvidia. Es si Qualcomm puede capturar una parte valiosa del rápidamente creciente mercado de infraestructura de IA, y si esa oportunidad es lo suficientemente grande como para cambiar el perfil de ganancias y la valoración de QCOM.
Dos aspectos del anuncio no figuran en la nota de prensa, y ambos cambian su lectura. El warrant se otorgó el 3 de septiembre — cinco días antes de la noticia — a un precio de ejercicio un 4,34 % por debajo del cierre de ese día. Y no es el único capital que Qualcomm ha emitido para construir este negocio: las adquisiciones de Alphawave y Modular, que aportaron la conectividad óptica y el software de los que depende la colaboración con Amazon, suponen otros 29 millones de acciones. En conjunto, alrededor del 5,1 % de la compañía.
La información y los datos del mercado en esta investigación son actuales hasta el 9 de septiembre de 2026.
¿Qué Anunciaron Realmente Amazon y Qualcomm?
Según el anuncio oficial de Qualcomm, Qualcomm y Amazon colaborarán en múltiples generaciones de silicio personalizado diseñado para centros de datos de IA a gran escala.
El acuerdo tiene tres componentes principales:
- Silicio personalizado para inferencia de IA: Qualcomm trabajará con Amazon en chips utilizados para ejecutar modelos de IA entrenados y servir respuestas a los usuarios.
- Conectividad avanzada de centros de datos: Las empresas colaborarán en soluciones ópticas que alcancen 1.6 terabits por segundo, con generaciones futuras planificadas.
- Automatización del diseño electrónico: Qualcomm tiene la intención de expandir su uso de la infraestructura de AWS y Amazon Bedrock para cargas de trabajo de diseño de chips, potencialmente acortando los ciclos de desarrollo.
Esto es importante porque le da a Qualcomm un cliente de hiperescalado para más de una sola generación de chips. También cubre tanto la computación como la conectividad, dos de las restricciones más importantes en los modernos centros de datos de IA.
Sin embargo, varios detalles importantes no fueron divulgados:
- Qualcomm no proporcionó una cifra de ingresos garantizada.
- Las empresas no anunciaron fechas de envío ni volúmenes de producción.
- Amazon no identificó los servicios exactos de AWS que utilizarán silicio de Qualcomm.
- No se publicaron benchmarks de rendimiento verificados de manera independiente.
- El anuncio no dijo que Qualcomm reemplazaría las GPU de Nvidia o los aceleradores Trainium de Amazon.
El acuerdo es una validación importante de diseño, pero el resultado financiero aún depende de órdenes de compra, cronogramas de implementación, rendimientos, rendimiento y adopción por parte de los clientes.
Entendiendo los Warrant de Acciones de Qualcomm de Amazon
El warrant de acciones adjunto es una de las señales más fuertes de que Amazon espera una relación comercial significativa.
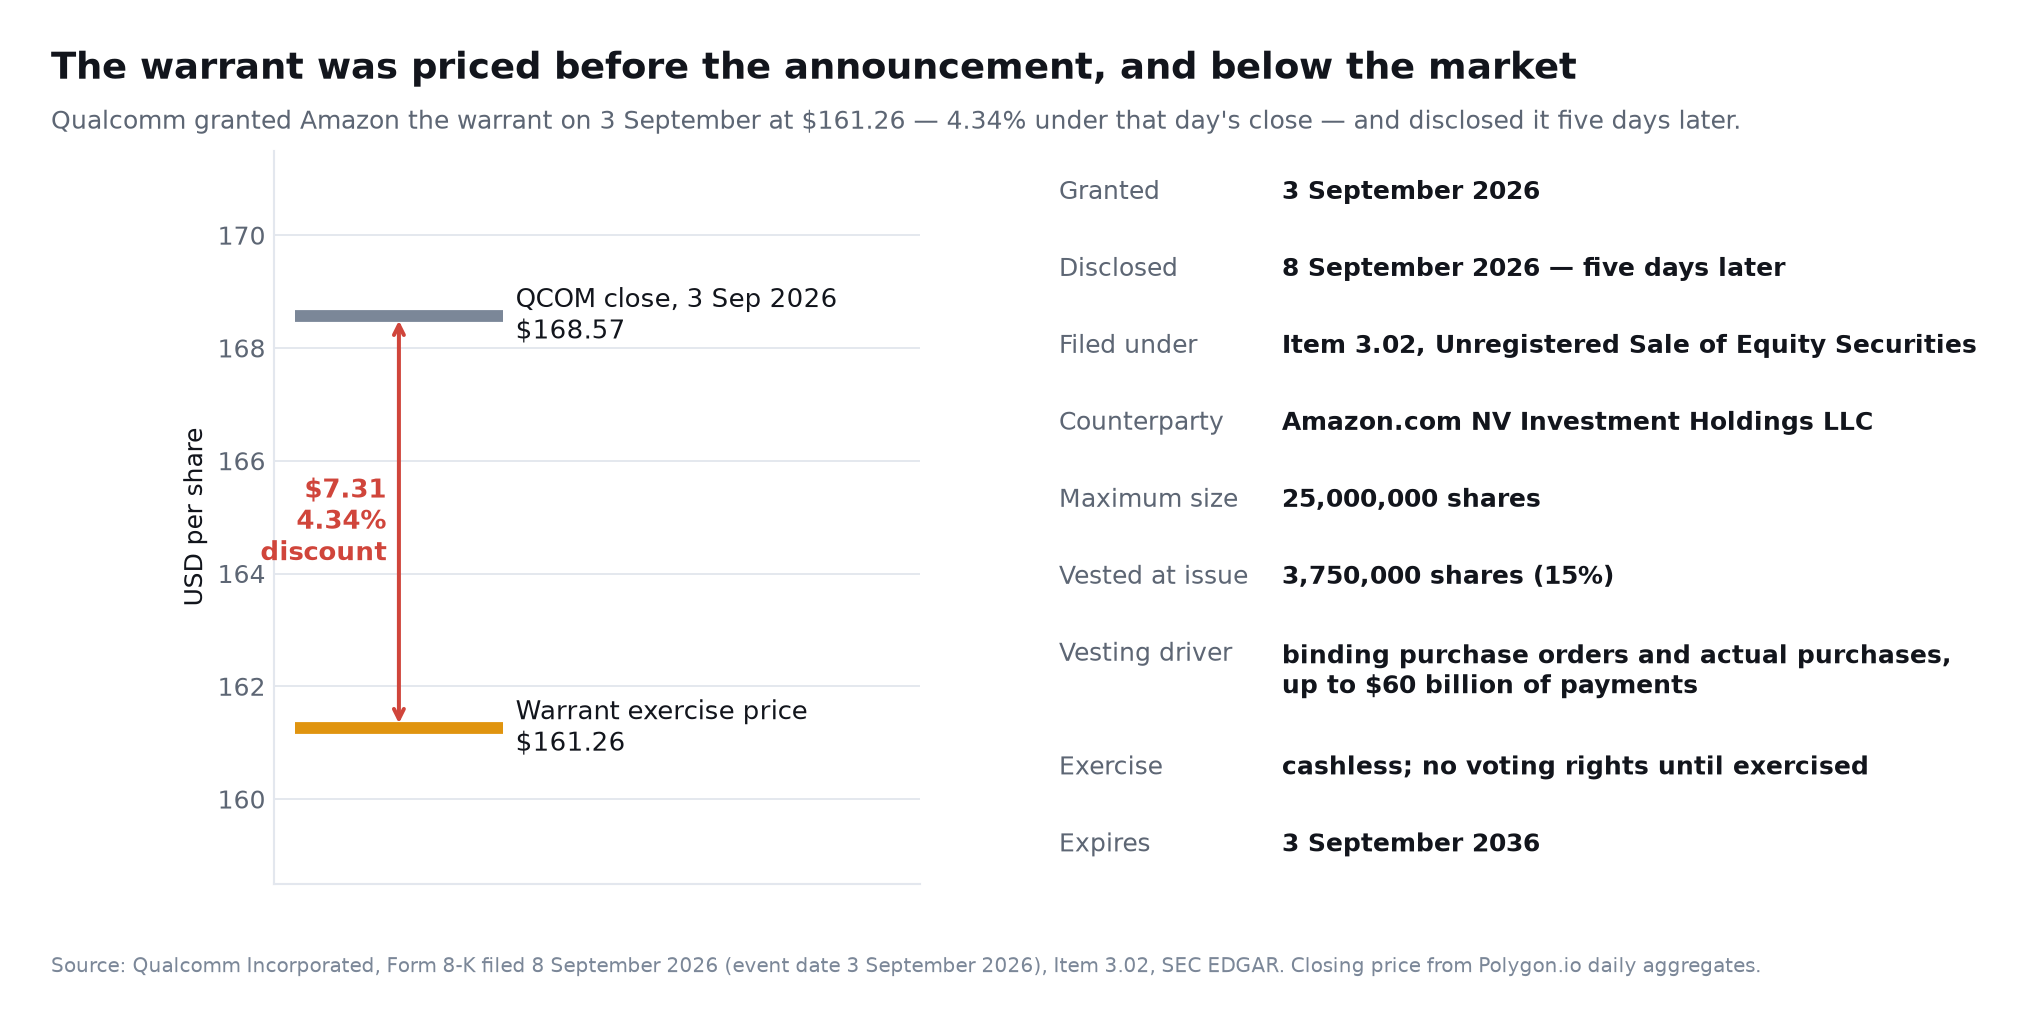
Según el archivo de la SEC de Qualcomm, Amazon recibió el derecho a adquirir hasta 25 millones de acciones de Qualcomm a un precio de ejercicio de $161.26 por acción. La opción permite el ejercicio sin efectivo y expira el 3 de septiembre de 2036.
Conviene detenerse en dos detalles de ese documento, porque ninguno aparecía en la nota de prensa. Primero, el warrant se otorgó el 3 de septiembre de 2026 — cinco días antes de anunciarse la colaboración — y el precio de cierre de Qualcomm ese día fue de 168,57 USD, de modo que el precio de ejercicio de 161,26 USD quedó fijado un 4,34 % por debajo del mercado. Segundo, Qualcomm lo comunicó bajo el apartado 3.02, ventas no registradas de valores de capital, y no como un acuerdo definitivo relevante; la contraparte del warrant es Amazon.com NV Investment Holdings LLC, una entidad de inversión, y no Amazon.com, Inc. en sí. El warrant no otorga derechos de voto hasta su ejercicio.
Las acciones se consolidan en tramos conectados a:
- Ejecución de acuerdos comerciales específicos.
- Colocación de órdenes de compra vinculantes.
- Compras reales de productos, tecnología, sistemas y servicios de fabricación de Qualcomm.
- Pagos agregados que podrían alcanzar un máximo de $60 mil millones durante el período de la opción.
El archivo de la SEC indica que 3.75 millones de acciones se consolidaron en la emisión basándose en compromisos de compra iniciales.
| Término de la opción | Detalle | Implicación de inversión |
|---|---|---|
| Acciones máximas | 25 millones | Dilución potencial si se consolidan y ejercen completamente |
| Precio de ejercicio | $161.26 | Da a Amazon exposición a largo plazo al potencial de QCOM |
| Expiración | 3 de septiembre de 2036 | Apoya una relación potencialmente de una década |
| Consolidación inicial | 3.75 millones de acciones | Indica que ya existen compromisos iniciales |
| Umbral de pago máximo | Hasta $60 mil millones | No es un valor de contrato garantizado |
| Mecanismo de consolidación | Órdenes, compras y hitos comerciales | Alinea el beneficio de capital de Amazon con los ingresos de Qualcomm |
La descripción a menudo repetida de esto como una “participación de $4 mil millones” necesita contexto. Multiplicar 25 millones de acciones por el precio de ejercicio de $161.26 produce aproximadamente $4.03 mil millones, pero ese es el valor total del precio de ejercicio—no un pago inmediato de Amazon ni una ganancia económica garantizada.
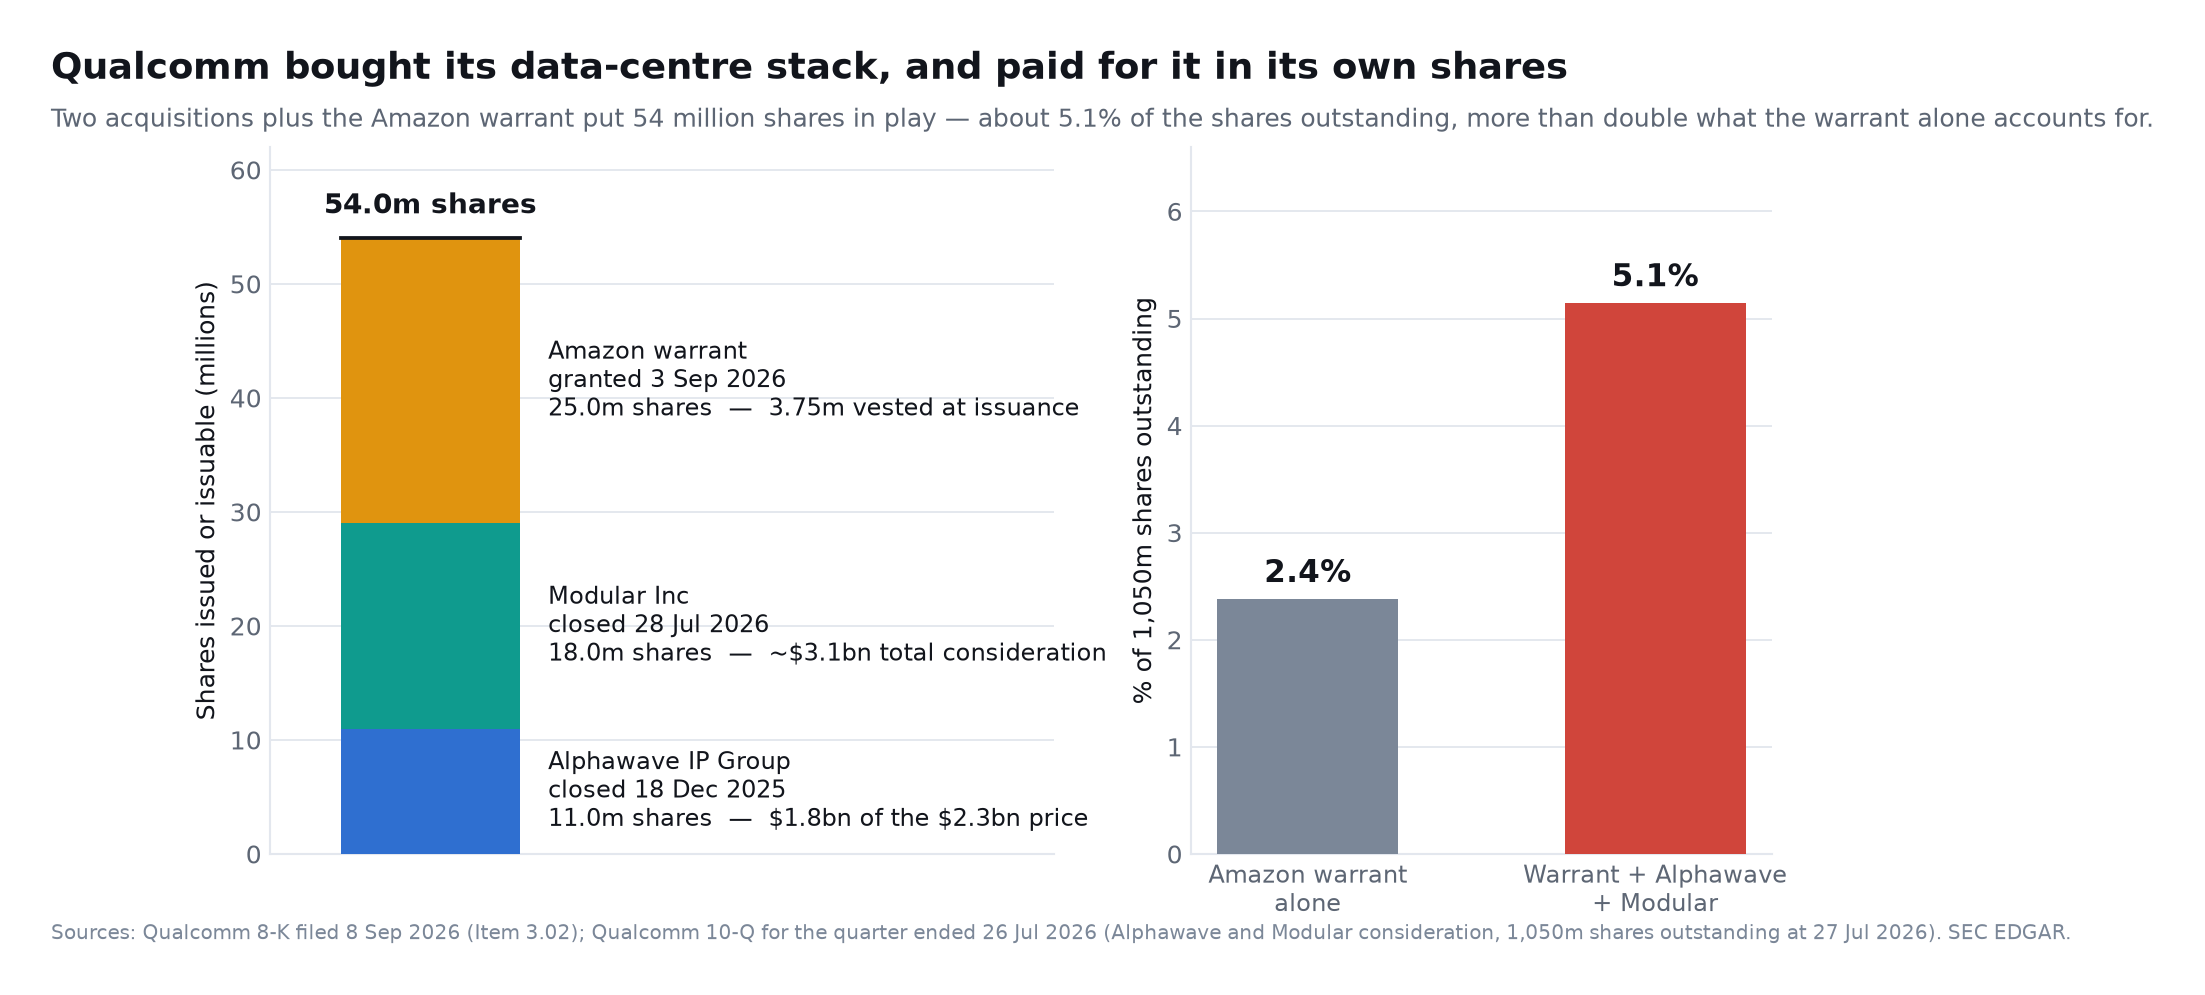
La dilución potencial también importa, y el encuadre habitual la subestima. Qualcomm declaró 1.050 millones de acciones en circulación a 27 de julio de 2026 en su informe trimestral del tercer trimestre fiscal, de modo que 25 millones de acciones del warrant representan en torno al 2,4 % de la compañía, no el 2,3 % que sugiere el recuento de acciones del año anterior. Pero el warrant no es el único capital que Qualcomm ha emitido para construir este negocio, y la sección siguiente lo reúne todo en un mismo lugar.
Lo que Qualcomm compró para llegar a este anuncio
El warrant de Amazon es la parte visible de una factura en acciones mucho mayor. Leído junto al 8-K del warrant, el informe trimestral del tercer trimestre fiscal de Qualcomm muestra que la compañía ensambló su conjunto de tecnologías para centros de datos mediante dos adquisiciones en los nueve meses anteriores, y que pagó ambas en buena medida con sus propias acciones.
Alphawave IP Group plc se cerró el 18 de diciembre de 2025 por unos 2.300 millones de USD: alrededor de 1.800 millones en capital, es decir, unos 11 millones de acciones, incluidos 4 millones de acciones canjeables de una filial canadiense contabilizadas por un valor razonable de 746 millones de USD, más 301 millones en efectivo. Qualcomm describió la compañía adquirida como un negocio de conectividad cableada de alta velocidad, adquirido para "acelerar aún más, y aportar activos clave para, nuestra expansión hacia los centros de datos".
Modular Inc se cerró el 28 de julio de 2026 por unos 3.100 millones de USD, con 18 millones de acciones emitidas. Cerca de 4 millones de esas acciones, contabilizadas por unos 700 millones de valor razonable, fueron a directivos de Modular sujetas a una permanencia de cuatro años, es decir, un paquete de retención y no una contraprestación de compra. Modular es la empresa de compiladores y entornos de ejecución de IA cuya tecnología sostiene la respuesta de software a CUDA sobre la que gira el escenario pesimista de Qualcomm. En esos mismos nueve meses, Qualcomm adquirió otros siete negocios por 1.100 millones de USD en conjunto.
| Operación | Cierre | Contraprestación | Acciones emitidas o emitibles |
|---|---|---|---|
| Alphawave IP Group plc | 18 de diciembre de 2025 | ~2.300 M USD (1.800 M en capital, 301 M en efectivo) | ~11 millones |
| Modular Inc | 28 de julio de 2026 | ~3.100 M USD | ~18 millones |
| Warrant de Amazon | Otorgado el 3 de septiembre de 2026 | Consolida contra pedidos y pagos de hasta 60.000 M USD | hasta 25 millones |
| Total | ~54 millones |
Frente a 1.050 millones de acciones en circulación, esos 54 millones equivalen a alrededor del 5,1 % de la compañía, más del doble de lo que resulta de mirar el warrant por separado.
La conectividad que Qualcomm vende a Amazon es la conectividad que compró
La secuencia importa más que el total. El anuncio de Qualcomm de septiembre afirma que la colaboración "aprovechará las avanzadas tecnologías de SerDes y de DSP óptico de Qualcomm Technologies", y SerDes y DSP óptico son precisamente los activos que aportó Alphawave nueve meses antes, en una operación que la propia Qualcomm justificó por proporcionar "activos clave para nuestra expansión hacia los centros de datos".
Es una forma razonable de entrar en un mercado, y más rápida que desarrollar la capacidad internamente. Pero cambia lo que acredita el anuncio de Amazon. Acredita que un hiperescalador comprará tecnología adquirida hace poco, integrada en un producto que todavía no se envía en volumen, y no que Qualcomm haya desarrollado una ventaja interna duradera en silicio para centros de datos. El riesgo de ingeniería que normalmente precede a una adjudicación de diseño se ha desplazado aquí a un momento posterior.
Por qué Qualcomm está ingresando al centro de datos de IA ahora
Qualcomm construyó su reputación en comunicaciones inalámbricas, procesadores de teléfonos inteligentes, módems y diseño de sistemas en chip de bajo consumo. Esas fortalezas son cada vez más relevantes para la infraestructura de IA porque la economía de inferencia depende de más que del rendimiento bruto de cómputo.
A los operadores de IA les importa:
- Tokens producidos por vatio.
- Tokens producidos por dólar.
- Ancho de banda y capacidad de memoria.
- Latencia para aplicaciones interactivas.
- Densidad de rack.
- Requisitos de refrigeración.
- Ancho de banda de red y óptico.
- Portabilidad de software.
- Costo total de propiedad durante varios años.
Qualcomm cree que su experiencia en el diseño de chips móviles de alto rendimiento bajo estrictas limitaciones de energía puede transferirse al centro de datos. Un sistema en chip de teléfono inteligente debe integrar computación, memoria, conectividad y aceleración de IA mientras opera dentro de un pequeño límite de energía. Los racks de centros de datos operan a una escala mucho mayor, pero la eficiencia energética sigue siendo una restricción económica crítica.
En su día del inversor de junio de 2026, Qualcomm presentó el portafolio de centros de datos Dragonfly y estableció una hoja de ruta anual para aceleradores:
| Producto | Propósito principal | Posicionamiento esperado |
|---|---|---|
| Dragonfly AI200 | Acelerador de inferencia de IA | Primera generación importante en la nueva hoja de ruta |
| Dragonfly AI250 | Inferencia de próxima generación | Mayor rendimiento y mejora en la economía de tokens |
| Dragonfly AI300 | Plataforma de inferencia futura | Continuación de la hoja de ruta con cadencia anual |
| Dragonfly C1000 | CPU de centro de datos | IA agente, procesamiento anfitrión y computación general |
| Qualcomm HBC | Tecnología de computación de alto ancho de banda | Aborda cuellos de botella de memoria |
| DSP óptico y SerDes | Conectividad de rack y clúster | Movimiento de datos de alta velocidad |
| Silicio personalizado | Diseños específicos para hiperescaladores | Cargas de trabajo optimizadas para clientes |
La hoja de ruta oficial de Dragonfly presenta la CPU C1000, el acelerador AI300 y una tecnología de memoria denominada High Bandwidth Compute que, según Qualcomm, reduce la energía consumida por token, con una cadencia anual de lanzamientos. El comunicado también afirma contar con acuerdos plurianuales con empresas líderes de inteligencia artificial y centros de datos y con el respaldo de un ecosistema de más de 35 líderes del sector. Las cifras detalladas de rendimiento de estas piezas proceden del fabricante, y conviene tomarlas con cautela hasta que se midan sistemas independientes.
Por qué la inferencia de IA es el campo de batalla clave
El entrenamiento crea un modelo. La inferencia ejecuta ese modelo cada vez que una persona, aplicación o agente de IA envía una solicitud.
Las cargas de trabajo de entrenamiento son enormes pero episódicas. La inferencia se vuelve continua después de que las aplicaciones entran en producción. La IA agente puede aumentar aún más el requisito porque una solicitud de usuario puede activar planificación, búsqueda, uso de herramientas, ejecución de código, verificación y múltiples llamadas a modelos.
Esto crea una demanda potencialmente masiva de chips de inferencia especializados.
Qualcomm no necesita vencer a Nvidia en cada benchmark de entrenamiento. Podría construir un negocio valioso ganando cargas de trabajo de inferencia seleccionadas y predecibles donde los clientes priorizan el costo y la eficiencia energética sobre la máxima flexibilidad.
Los ejemplos incluyen:
- Respuestas de chatbot de alto volumen.
- Sistemas de recomendación.
- Clasificación y recuperación de búsqueda.
- Agentes de IA empresariales.
- Servicios de voz y traducción.
- Inferencia de visión por computadora.
- Asistentes de código.
- Generación aumentada por recuperación.
- Modelos de lenguaje pequeños y medianos.
- Cargas de trabajo en la nube de primera parte dedicadas.
El silicio personalizado es particularmente atractivo para AWS porque Amazon controla el servicio en la nube, la capa de software, el diseño del centro de datos y la programación de cargas de trabajo. Puede optimizar el hardware en torno a patrones internos de alto volumen en lugar de soportar cada posible aplicación externa.
La oportunidad realista de Qualcomm no es duplicar toda la plataforma de Nvidia. Es hacer que cargas de trabajo de inferencia de IA seleccionadas sean materialmente más baratas de operar.
¿Es Qualcomm la próxima amenaza seria para Nvidia?
Qualcomm ahora es un participante creíble, pero aún no es una amenaza a escala de par para Nvidia.
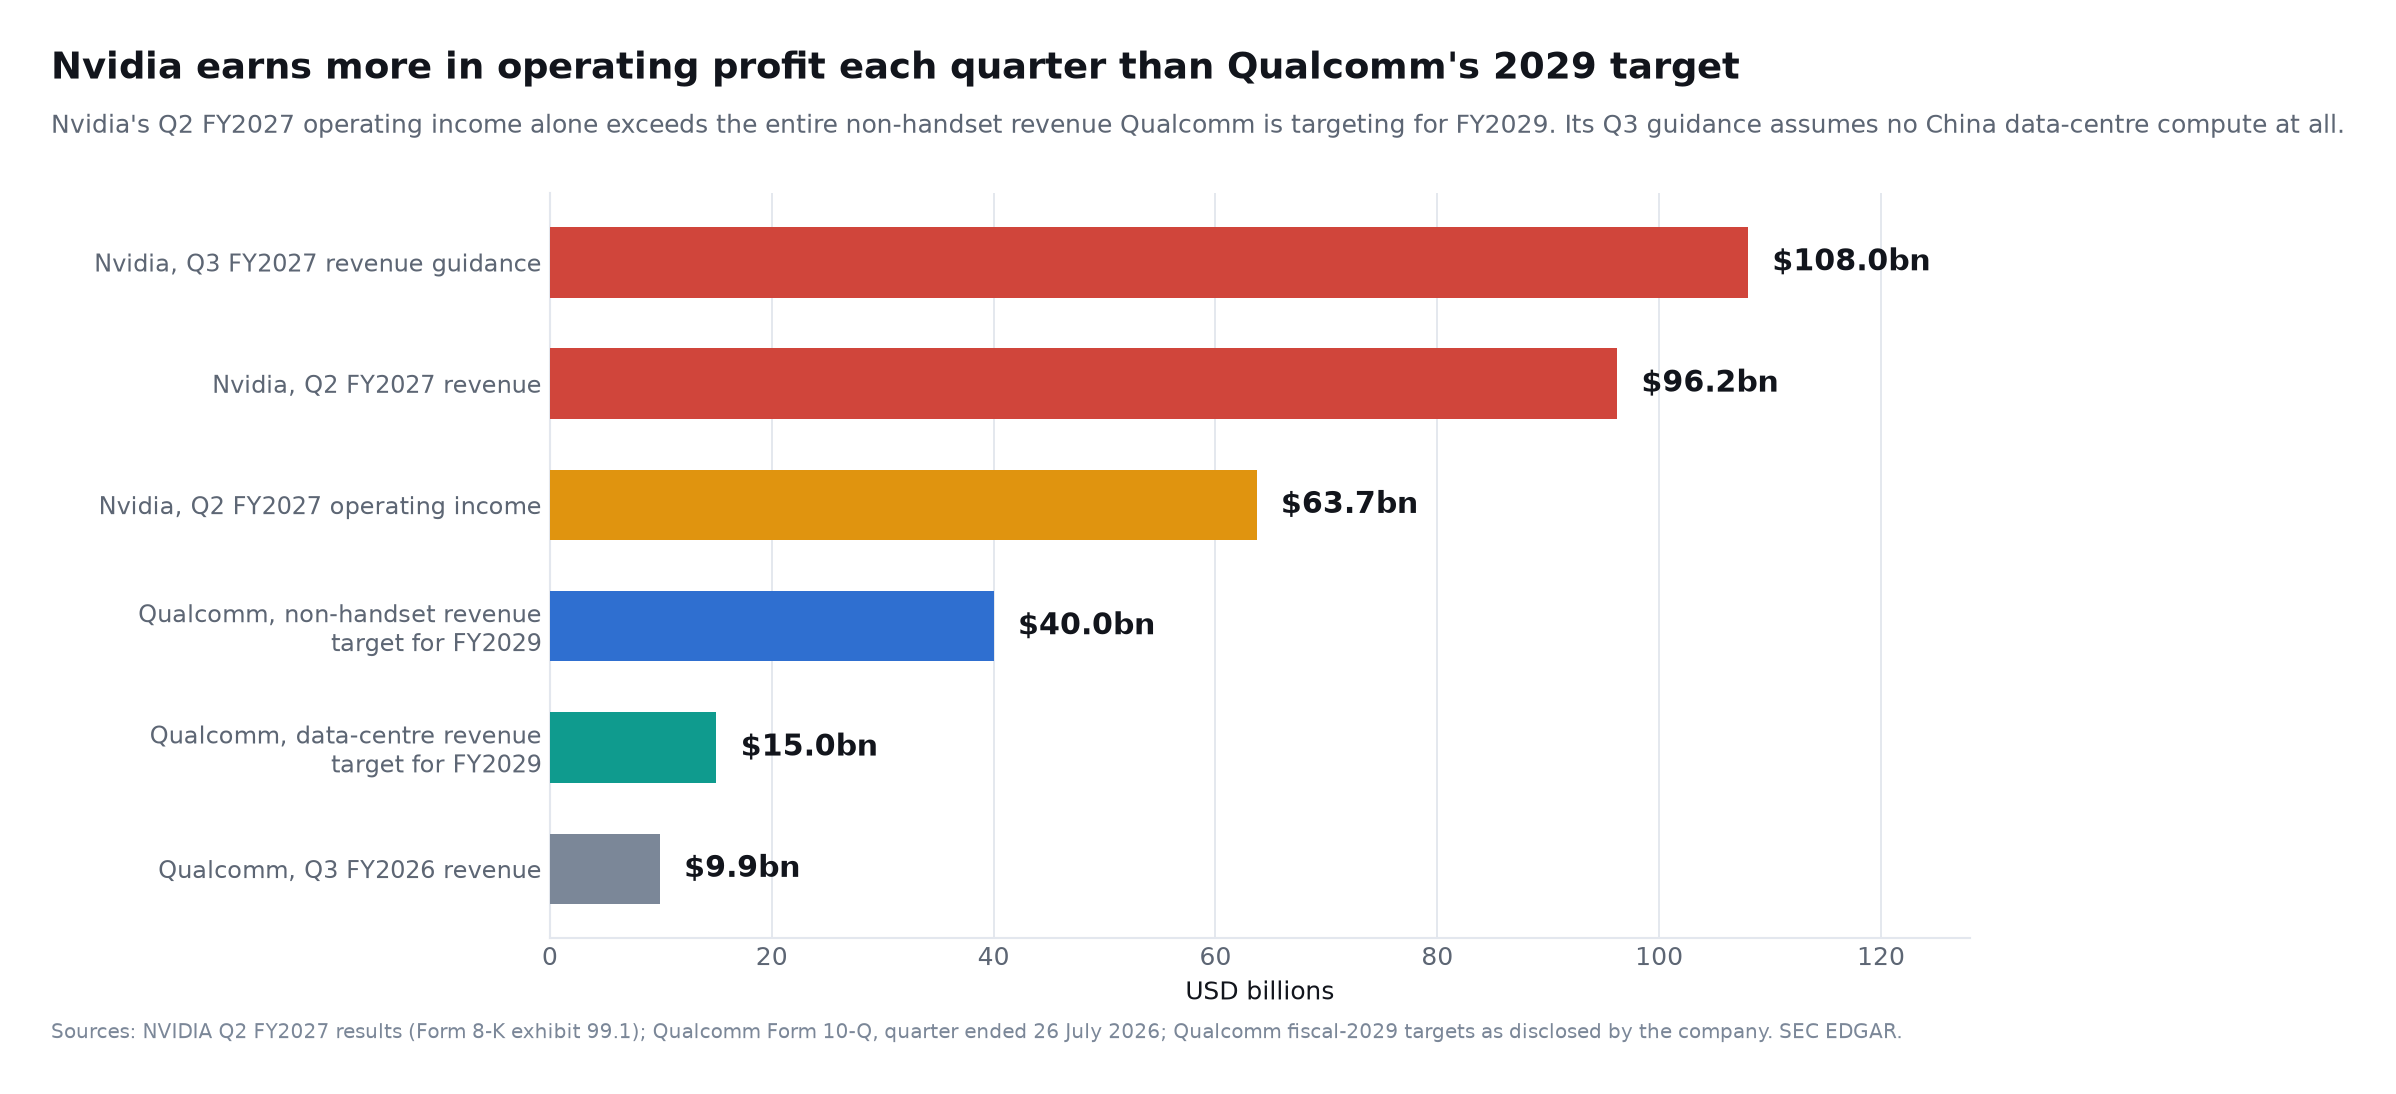
Nvidia declaró unos ingresos de 96.200 millones de USD en el segundo trimestre del ejercicio 2027, de los cuales 89.000 millones procedían de centros de datos. Los ingresos de centros de datos crecieron un 117 % interanual, el margen bruto consolidado alcanzó el 75,0 % y el resultado operativo del trimestre fue de 63.700 millones de USD. Nvidia orientó hacia 108.000 millones de USD de ingresos en su tercer trimestre, más o menos un 2 %, y precisó que esa cifra no asume ningún ingreso de cómputo de centros de datos procedente de China. Véanse los resultados de Nvidia del segundo trimestre del ejercicio 2027, presentados ante la SEC el 26 de agosto de 2026.
Conviene situar esas cifras junto a los objetivos de Qualcomm, y no junto a sus ingresos actuales. El resultado operativo de Nvidia en un solo trimestre (63.700 millones de USD) supera la totalidad de los 40.000 millones de ingresos no procedentes de teléfonos que Qualcomm persigue para el ejercicio 2029, y su previsión de ingresos para el tercer trimestre equivale por sí sola a unas dos veces y media los ingresos de Qualcomm de los últimos doce meses. Esta no es una brecha que cierre una adjudicación de diseño.
Los ingresos totales de Qualcomm en el tercer trimestre fiscal de 2026 fueron de $9.9 mil millones. Incluso su ambicioso objetivo de más de $15 mil millones para centros de datos en el fiscal 2029 equivaldría solo a una fracción de los ingresos trimestrales actuales de Nvidia en centros de datos.
| Factor competitivo | Qualcomm | Nvidia |
|---|---|---|
| Posición central en IA | Proveedor de inferencia emergente y silicio personalizado | Plataforma de computación acelerada de pila completa dominante |
| Escala de centro de datos | Inicio de ramp-up comercial | Decenas de miles de millones de dólares por trimestre |
| Fuerza principal | Computación y conectividad eficientes en energía | Rendimiento, software, redes y escala |
| Ecosistema de software | En desarrollo tras la adquisición de Modular | Ecosistema CUDA y CUDA-X maduro |
| Capacidad de entrenamiento | Aún no probada al nivel de Nvidia | Plataforma de modelo de frontera líder en la industria |
| Estrategia de inferencia | Especializada, eficiente y personalizada | Plataforma amplia que abarca casi todas las cargas de trabajo de IA |
| Aprovechamiento de hiperescaladores | Amazon y otros compromisos de múltiples generaciones | Relaciones profundas en las principales nubes |
| Principal riesgo | Ejecución y adopción del ecosistema | Silicio personalizado y concentración de clientes |
La palabra amenaza también necesita definición. Qualcomm no tiene que causar una disminución en los ingresos de Nvidia para convertirse en una amenaza competitiva. Puede presionar a Nvidia de varias maneras más específicas:
- Capturar cargas de trabajo de inferencia incrementales.
- Dar a AWS poder de negociación sobre los precios de las GPU.
- Reducir la participación de Nvidia en el gasto de capital en la nube futuro.
- Competir en casos de uso de bajo consumo y que requieren mucha memoria.
- Suministrar silicio personalizado que nunca esté disponible para Nvidia.
- Desafiar a Nvidia en conectividad óptica o procesamiento de host.
El gasto en infraestructura de IA está creciendo tan rápidamente que Qualcomm y Nvidia pueden crecer ambas. El problema competitivo es la distribución de las ganancias futuras de la industria, no necesariamente una transferencia de suma cero de los ingresos existentes.
Amazon Sigue Haciendo un Compromiso Enorme con Nvidia
La razón más clara para no exagerar el anuncio de Qualcomm es la expansión simultánea de Amazon con Nvidia.
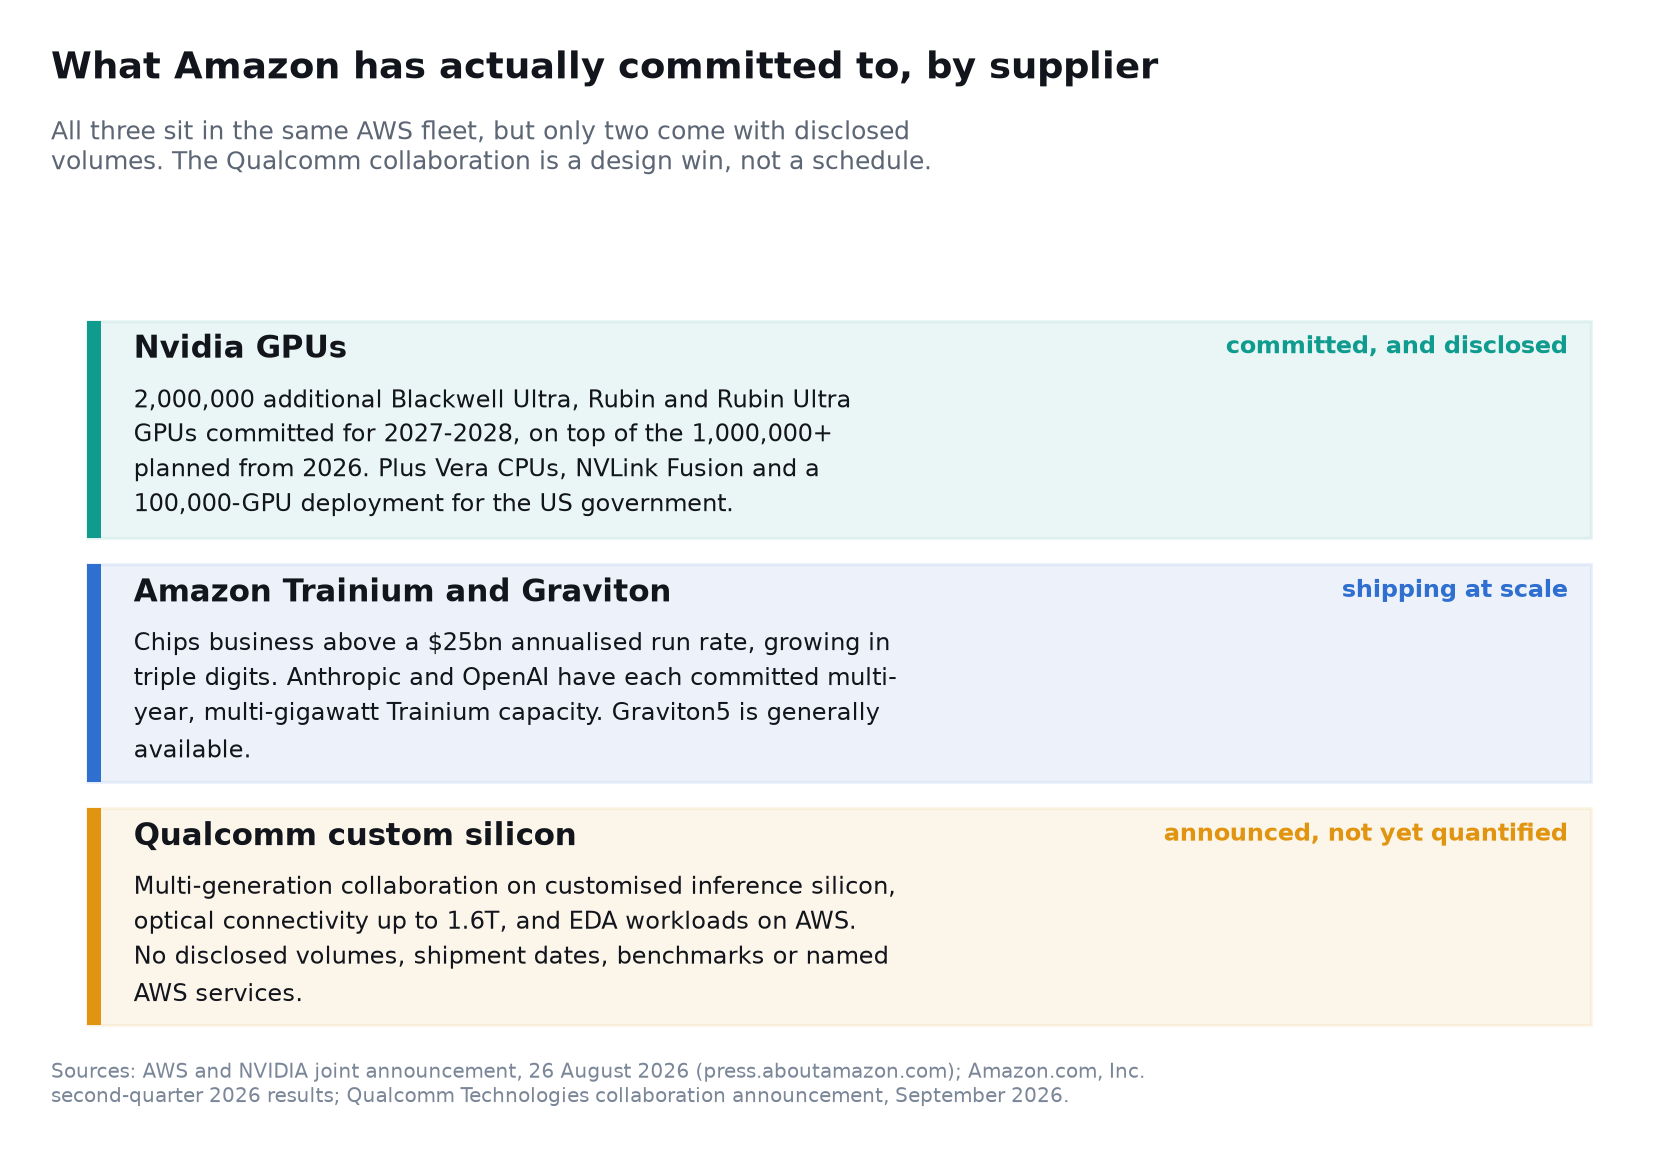
El 26 de agosto de 2026, AWS anunció planes para desplegar dos millones de GPUs Nvidia Blackwell Ultra, Rubin y Rubin Ultra adicionales durante 2027 y 2028. Esto sigue a un plan anterior para agregar más de un millón de GPUs Nvidia a partir de 2026.
La colaboración ampliada entre AWS y Nvidia también incluye:
- Infraestructura de CPU Nvidia Vera en AWS.
- NVLink Fusion y memoria de alto ancho de banda de Nvidia.
- Tecnología de redes de Nvidia.
- Un despliegue planificado de infraestructura de IA de 100,000 GPUs para el gobierno de EE. UU.
- Modelos de Nemotron a través de Bedrock y SageMaker.
- Análisis acelerados por GPU e indexación de vectores.
- La plataforma de IA física de Nvidia para Amazon Robotics.
Ese no es el comportamiento de un cliente que se prepara para abandonar Nvidia. Amazon está construyendo un portafolio de arquitecturas de computación porque ningún chip único puede servir económicamente a cada carga de trabajo.
La probable jerarquía de chips de Amazon
- GPUs de Nvidia: Máxima flexibilidad, entrenamiento, inferencia avanzada, robótica y cargas de trabajo dependientes de CUDA.
- AWS Trainium: Economía de entrenamiento e inferencia controlada por Amazon para grandes clientes.
- AWS Graviton: Cargas de trabajo generales y intensivas en CPU.
- Silicio personalizado de Qualcomm: Inferencia especializada, componentes de servidor y conectividad.
- Otro silicio comercial: CPUs adicionales, aceleradores, componentes de red y almacenamiento.
Por lo tanto, el acuerdo de chip de IA de Amazon con Qualcomm valida la computación heterogénea, no la supremacía de Qualcomm.
Por qué Amazon quiere otro socio de chip de IA
Las motivaciones de Amazon son estratégicas así como técnicas.
AWS generó $42.2 mil millones de ingresos en el segundo trimestre de 2026, un aumento del 37% interanual, mientras que el ingreso operativo de AWS alcanzó los $16.6 mil millones. Amazon dijo que sus negocios de IA y chips habían superado cada uno una tasa de ingresos anual de $25 mil millones. Estos números aparecen en los resultados del Q2 2026 de Amazon.
La rapidez de la demanda obliga a Amazon a gastar con intensidad. En los últimos doce meses, el flujo de caja operativo creció un 33 % hasta 161.400 millones de USD, y aun así el flujo de caja libre fue una salida de 7.600 millones de USD, porque las compras de inmovilizado material aumentaron en 66.100 millones de USD interanuales. Dicho de otro modo, Amazon convierte hoy prácticamente todo un flujo de caja operativo récord, y algo más, en infraestructura: la cuestión del gasto que examinamos en Amazon Q2 2026: ¿puede el crecimiento de AWS justificar 200.000 millones en inversión en IA?.
Un chip personalizado exitoso puede mejorar la economía de Amazon de varias maneras:
- Menor costo de adquisición de hardware.
- Reducir gastos de energía y refrigeración.
- Mejorar la utilización de racks.
- Optimizar chips para software de AWS y cargas de trabajo internas.
- Reducir la dependencia de un solo proveedor.
- Proteger los márgenes brutos de AWS a medida que se expande el uso de IA.
- Crear productos EC2 diferenciados.
- Fortalecer el poder de negociación con los proveedores de semiconductores.
El objetivo comercial de Amazon no es elegir un ganador permanente en chips. Es ofrecer la mejor combinación de rendimiento, disponibilidad y precio mientras mantiene el control sobre la economía de su infraestructura.
El titular al que Qualcomm debe desplazar es Amazon, no Nvidia
La pregunta del título de este artículo — si Qualcomm es una amenaza para Nvidia — es la comparación equivocada para el acuerdo que realmente se anunció. A Qualcomm no se la ha invitado a AWS para sustituir las GPU que Amazon compra, sino para entrar en la parte de AWS que Amazon se suministra hoy a sí misma.
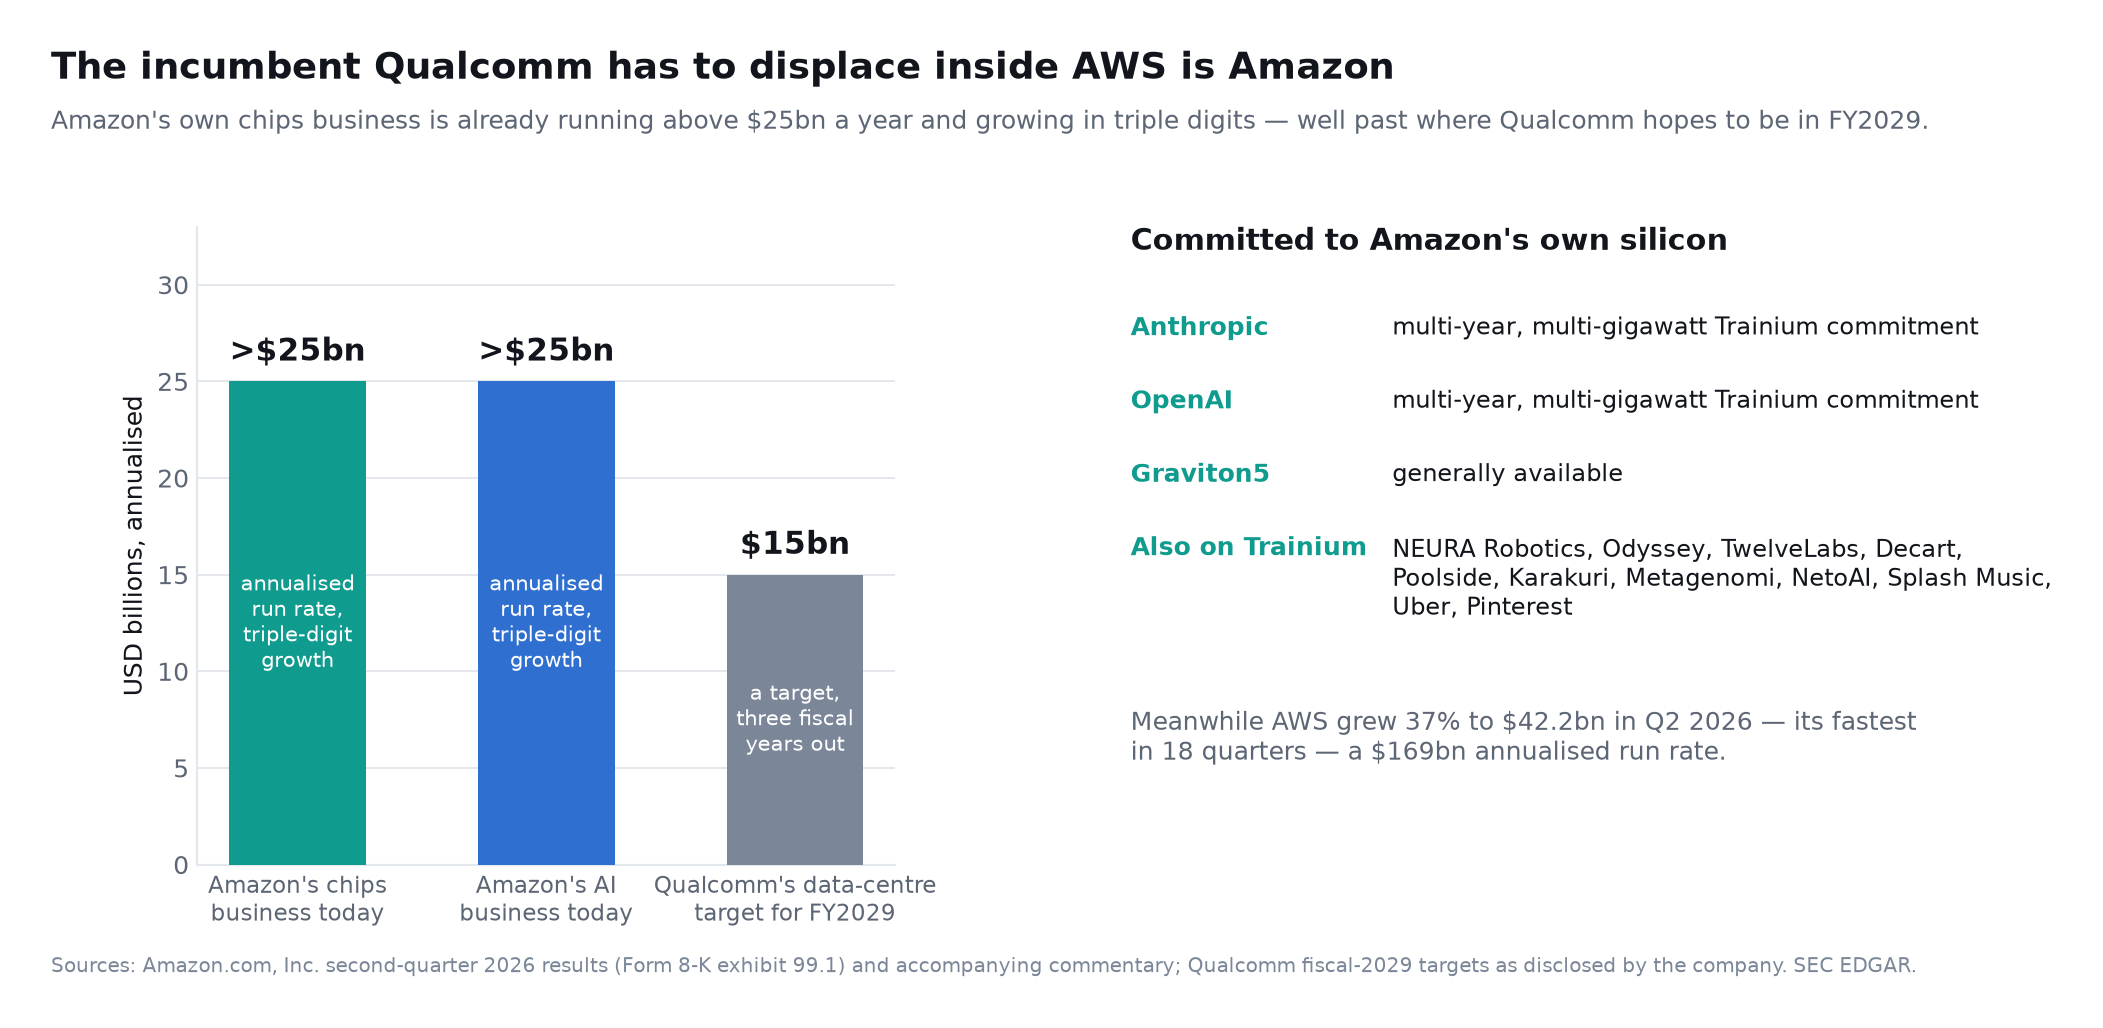
Según la propia información de Amazon sobre el segundo trimestre de 2026, el negocio de chips de la compañía supera una tasa anualizada de 25.000 millones de USD, y su negocio de inteligencia artificial supera una tasa anualizada de 25.000 millones de USD, ambos con crecimiento de tres dígitos. Amazon nombró a los clientes: Anthropic y OpenAI han asumido cada una compromisos plurianuales de varios gigavatios con Trainium, junto a NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber y Pinterest. Graviton5 está disponible de forma general.
Frente a eso está la ambición declarada de Qualcomm: más de 15.000 millones de USD de ingresos en centros de datos en el ejercicio 2029. El negocio de silicio interno de Amazon ya superaba esa tasa anualizada antes de que se anunciara la colaboración con Qualcomm, y lo hace creciendo a tres dígitos.
Esto reencuadra tanto la oportunidad como el riesgo:
- La porción abordable es más estrecha de lo que sugiere el titular. La primera opción de Amazon para la inferencia interna de gran volumen es Trainium, que posee por completo y puede planificar contra su propia capacidad. Qualcomm compite por aquello que Trainium no cubre de forma económica.
- El cliente es también el competidor. AWS diseña sus propios aceleradores, sus propias CPU, su propio silicio de red y su propia descarga de hipervisor. Cada pieza de Qualcomm que triunfa dentro de AWS enseña a Amazon a construir la siguiente.
- Pero el pastel es realmente enorme. AWS creció un 37 % hasta 42.200 millones de USD en el segundo trimestre de 2026, su crecimiento más rápido en dieciocho trimestres, lo que supone una tasa anualizada de 169.000 millones, con un resultado operativo del segmento de 16.600 millones frente a 10.200 millones un año antes. Incluso una participación pequeña y duradera en el silicio que hay detrás sería relevante para Qualcomm.
De aquí se deriva la lectura correcta del warrant. Amazon no pagó 4.000 millones de USD a Qualcomm: se concedió a sí misma la opción de participar en la revalorización de Qualcomm si y solo si es la propia Amazon quien cursa los pedidos. Amazon se ha emitido una opción de compra sobre sus propias decisiones de aprovisionamiento, a un precio de ejercicio por debajo del mercado y sin obligación alguna. Es una estructura excepcionalmente favorable para el comprador, y conviene entenderla como tal antes de leerla como un voto de confianza.
El Caso Alcista para las Acciones de QCOM
El acuerdo con Amazon fortalece el caso alcista de QCOM de cinco maneras importantes.
1. Valida la tecnología de centros de datos de Qualcomm
Las hojas de ruta de PowerPoint no garantizan la adopción por parte de los clientes. Los compromisos de compra iniciales de Amazon y la estructura de múltiples generaciones proporcionan una validación significativa de terceros.
Un hyperscaler como AWS impone requisitos exigentes en cuanto a confiabilidad, continuidad de suministro, integración de software y costo total de propiedad. Superar la evaluación técnica y comercial de Amazon aumenta la credibilidad del plan más amplio de Qualcomm para centros de datos.
2. Crea un camino más allá de los teléfonos inteligentes
Qualcomm ha enfrentado durante mucho tiempo preocupaciones sobre la madurez del mercado de teléfonos, la exposición a China y el desarrollo de tecnología de módem interno por parte de Apple. Los ingresos de centros de datos podrían diversificar a la empresa en un mercado de más rápido crecimiento con mayores oportunidades de contenido.
Los objetivos fiscales de Qualcomm para 2029 incluyen:
- Más de $15 mil millones en ingresos de centros de datos.
- $40 mil millones en ingresos totales no relacionados con teléfonos.
- $10 mil millones en ingresos automotrices.
- Más de $14 mil millones en ingresos de IoT.
- Ganancias no-GAAP superiores a $18 por acción.
Estos son objetivos de la dirección, no garantías. Sin embargo, Amazon hace que el objetivo de centros de datos sea más plausible de lo que era antes del anuncio.
3. El silicio personalizado puede generar ingresos duraderos
Un producto de servidor exitoso normalmente implica largos ciclos de diseño y calificación. Una vez desplegado a gran escala, el reemplazo es difícil porque el hardware se conecta a compiladores, diseños de centros de datos, redes y software operativo.
El lenguaje de múltiples generaciones sugiere que Qualcomm podría participar en ciclos de actualización repetidos de AWS en lugar de hacer una venta única.
4. La conectividad óptica expande la oportunidad de Qualcomm
Los clústeres de IA requieren enormes cantidades de datos para moverse entre procesadores, memoria, estantes y edificios. A medida que los tamaños de los modelos y el tráfico de inferencia crecen, la conectividad puede volverse tan importante como el acelerador mismo.
El trabajo de Qualcomm en soluciones ópticas de 1.6T le brinda la oportunidad de vender tecnología adicional de alto valor alrededor de la plataforma de cómputo. Eso puede expandir el contenido por despliegue y mejorar la lealtad del cliente.
5. La valoración de QCOM sigue muy por debajo del valor de mercado de Nvidia
QCOM cerró a 174,09 USD el 8 de septiembre de 2026 — el día del anuncio — y a 176,40 USD el 9 de septiembre, lo que supone una capitalización cercana a 185.000 millones de USD sobre los 1.050 millones de acciones en circulación. Nvidia cerró a 225,73 y 223,67 USD esos mismos dos días, con una capitalización en torno a 5,4 billones de USD, según los datos de mercado de QCOM y los datos de mercado de NVDA de esas fechas.
El mercado no requiere que Qualcomm iguale a Nvidia para que QCOM genere retornos atractivos. Un negocio de centros de datos creíble de $15 mil millones podría cambiar materialmente la mezcla de crecimiento y el múltiplo de valoración de Qualcomm.
Cómo valoró realmente el mercado el anuncio
La reacción suele contarse como un salto sin más. El registro de la sesión es más informativo que el titular.
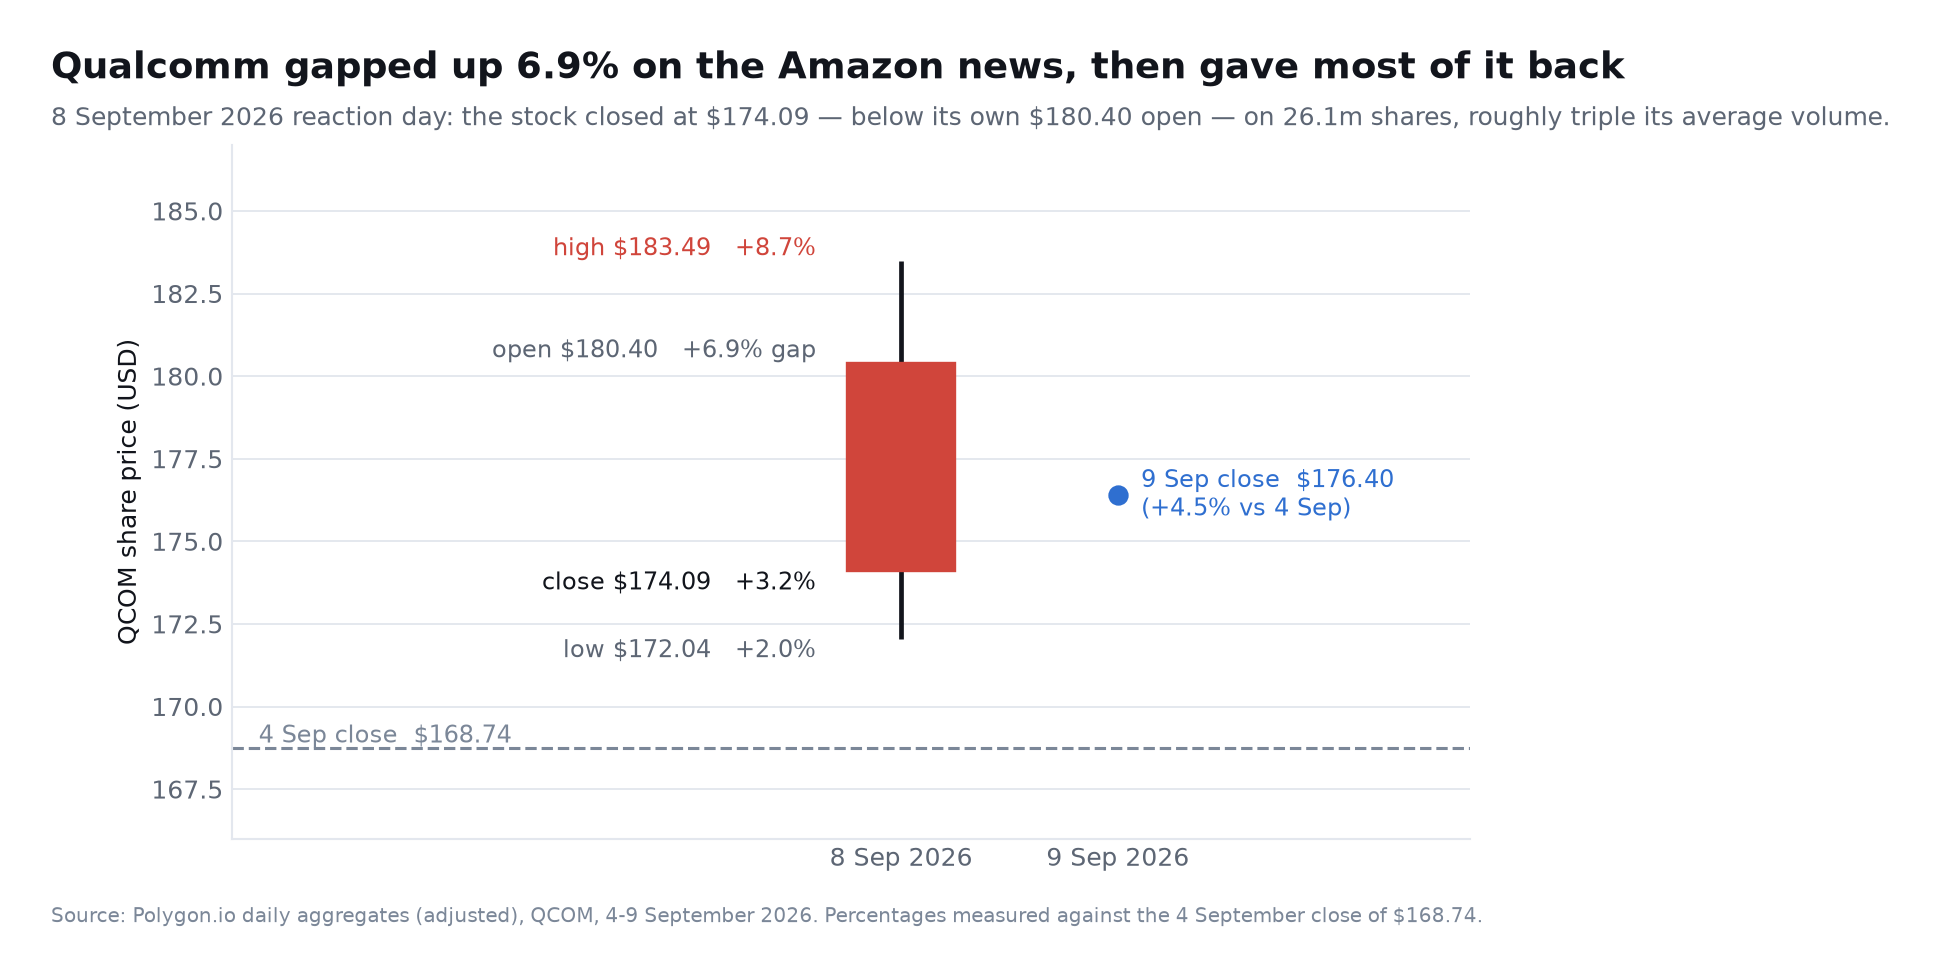
Qualcomm cerró a 168,74 USD el 4 de septiembre, la última sesión previa al anuncio. El 8 de septiembre abrió a 180,40 USD — un hueco alcista del 6,9 % —, llegó a 183,49 USD (+8,7 %), bajó hasta 172,04 USD y cerró a 174,09 USD, un avance del 3,2 %, con 26,1 millones de acciones negociadas. El valor terminó el día por debajo de su propia apertura: quien compró al abrir siguiendo el titular acabó la sesión en pérdidas. El 9 de septiembre cerró a 176,40 USD.
Ese patrón — hueco, desvanecimiento y recuperación parcial — es lo que hace un mercado que acepta que un anuncio es estratégicamente real pero todavía no puede dimensionar sus ingresos. Es coherente con el propio documento, que detalla hitos y un techo, pero ninguna cartera de pedidos.
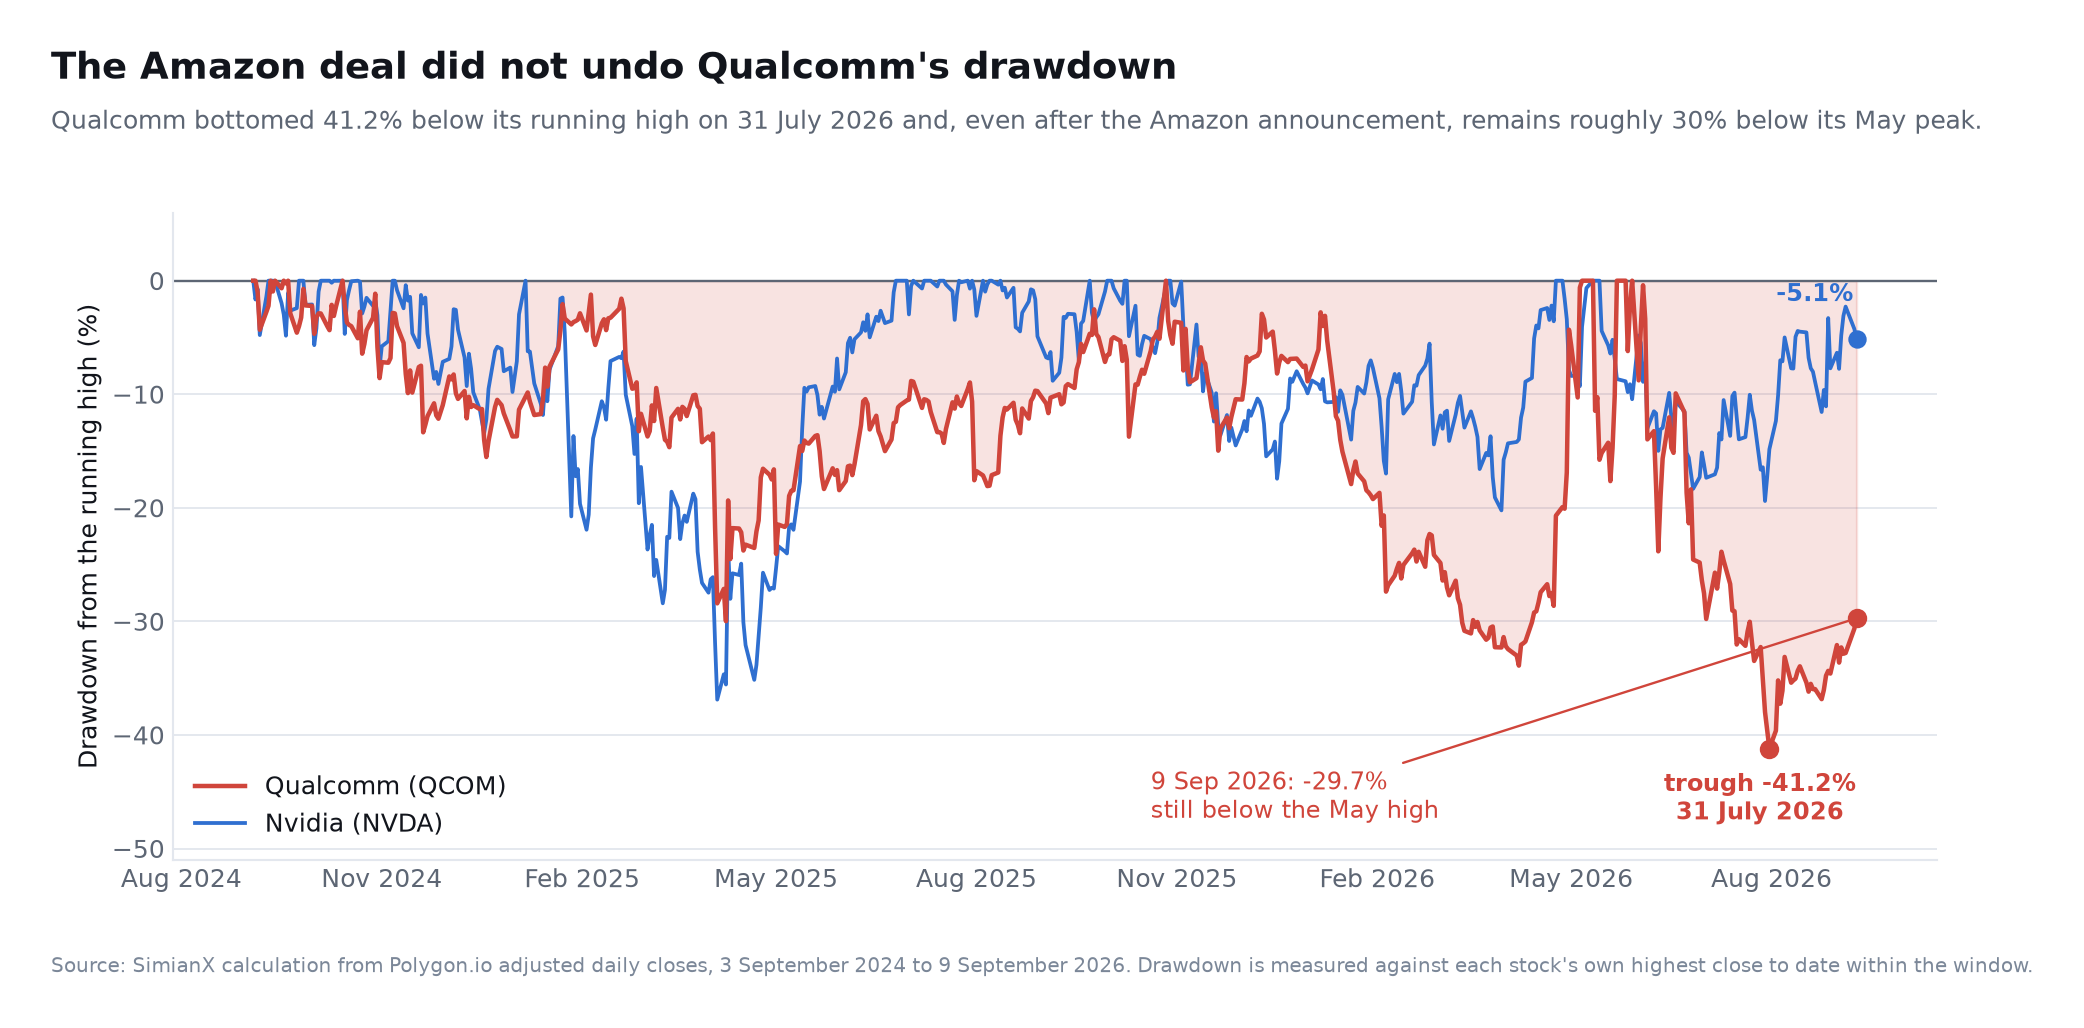
El marco temporal más largo también cuenta. Medida contra su propio máximo móvil, Qualcomm tocó fondo un 41,2 % por debajo el 31 de julio de 2026 y, incluso tras el anuncio de Amazon, sigue en torno a un 30 % por debajo de su máximo de mayo de 2026. Nvidia, en esa misma ventana, se sitúa a un 5 % de su máximo. El acuerdo con Amazon ha recuperado una fracción de una caída que una alianza estratégica nunca iba a revertir por sí sola. Sobre la profundidad histórica de las caídas en semiconductores, véase Mercados bajistas de semiconductores: todas las caídas del SOX, 1995-2026.
La base financiera desde la que se financia la estrategia
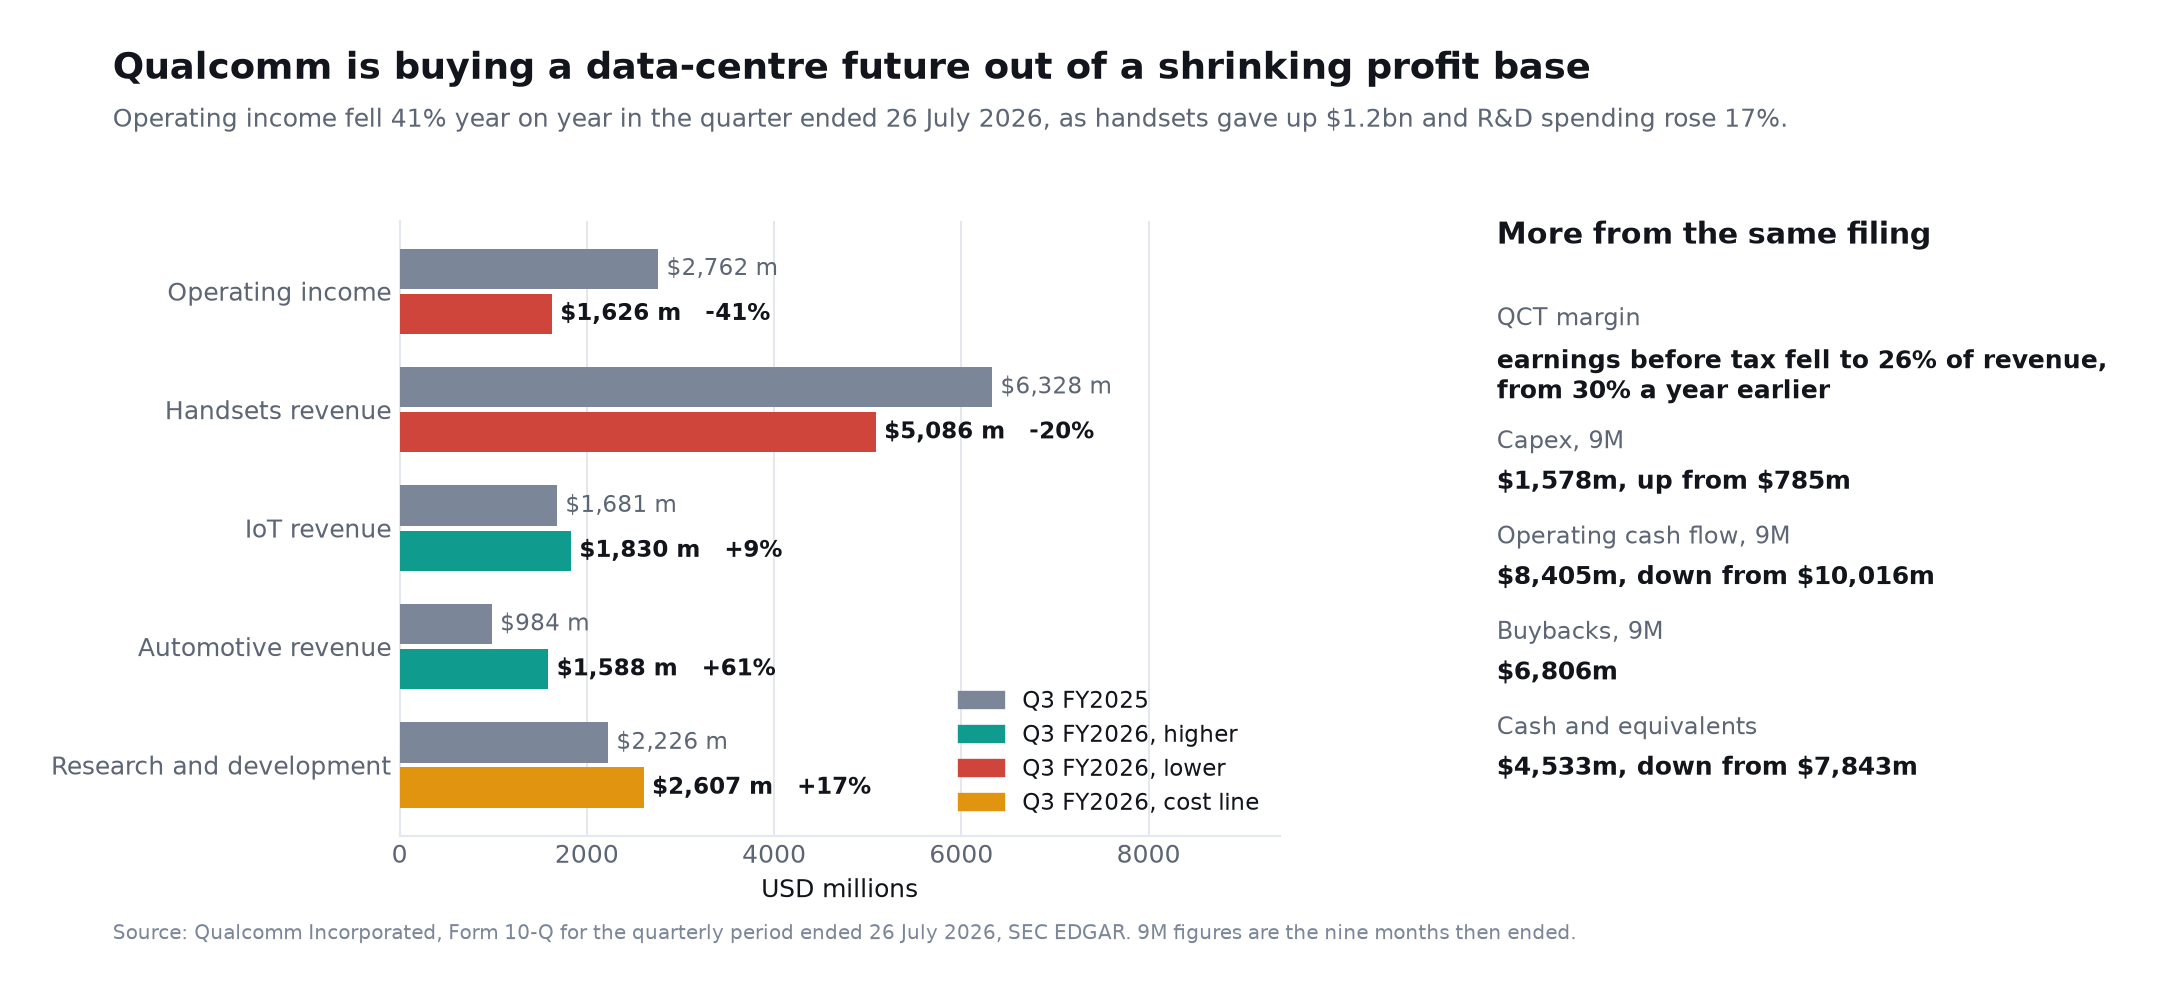
El mismo informe trimestral que revela las adquisiciones de Alphawave y Modular muestra también qué hacía el negocio operativo de Qualcomm mientras las realizaba. En el trimestre cerrado el 26 de julio de 2026:
- El resultado operativo cayó un 41 %, hasta 1.626 millones de USD, desde 2.762 millones un año antes.
- Los ingresos de teléfonos móviles bajaron 1.242 millones de USD, hasta 5.086 millones.
- La investigación y el desarrollo subieron un 17 %, hasta 2.607 millones.
- El resultado antes de impuestos de QCT bajó al 26 % de los ingresos, desde el 30 %.
- La automoción (1.588 millones, 604 millones más) y el internet de las cosas (1.830 millones, 149 millones más) crecieron, pero no lo suficiente para compensar los teléfonos.
Las cifras de caja de nueve meses apuntan en la misma dirección: la inversión en inmovilizado se duplicó hasta 1.578 millones de USD desde 785 millones, el flujo de caja operativo bajó a 8.405 millones desde 10.016 millones, 6.806 millones se destinaron a recompras y el efectivo y equivalentes cayó a 4.533 millones desde 7.843 millones.
Nada de esto invalida la estrategia de centros de datos. Sí establece la restricción bajo la que opera: Qualcomm financia una expansión plurianual y exigente en capital desde una base de beneficios que hoy se contrae, y por eso ha pagado las adquisiciones en acciones y no en efectivo.
El Caso Pesimista y Lo Que Podría Salir Mal
El anuncio es estratégicamente importante, pero los inversores no deberían capitalizar el umbral de pago máximo de $60 mil millones como ingresos garantizados.
El momento de los ingresos sigue siendo incierto
El silicio personalizado para centros de datos puede tardar años en diseñarse, validarse y desplegarse. Se espera que el Dragonfly C1000 no esté disponible comercialmente hasta 2028, y el anuncio de Amazon no reveló cuándo comenzarán los ingresos materiales.
Los hitos de compra no son ventas garantizadas
La orden se otorga contra hitos que se extienden hasta $60 mil millones en pagos. Esa cifra define el extremo superior de la estructura de incentivos; no significa que Amazon haya realizado un pedido firme de $60 mil millones.
El software sigue siendo la mayor ventaja de Nvidia
La plataforma CUDA de Nvidia incluye compiladores, bibliotecas optimizadas, redes, marcos de modelos, herramientas de depuración y una gran comunidad de desarrolladores. El rendimiento de los semiconductores por sí solo es insuficiente si los clientes enfrentan altos costos de migración o software poco confiable.
La adquisición de Modular por parte de Qualcomm puede mejorar su base de software, pero construir una alternativa de grado de producción a escala de centro de datos requerirá una ejecución sostenida.
Amazon tiene un fuerte poder de negociación
AWS no es simplemente un cliente. Es un diseñador de chips sofisticado con Trainium, Inferentia, Graviton, Nitro y Annapurna Labs. Amazon puede utilizar socios externos para llenar vacíos técnicos mientras retiene el poder de fijación de precios e internaliza más valor con el tiempo.
La concentración puede convertirse en un riesgo
Si Amazon contribuye con una gran parte de los ingresos tempranos de Qualcomm en centros de datos, los retrasos o cambios de estrategia en AWS podrían afectar materialmente los objetivos de QCOM.
El negocio de los teléfonos inteligentes sigue siendo importante
Los ingresos de Qualcomm en el tercer trimestre del ejercicio 2026 fueron de 9.900 millones de USD, y sus resultados actuales siguen muy influidos por los teléfonos móviles. El resultado operativo de ese trimestre cayó un 41 % interanual, y solo la división de teléfonos cedió 1.200 millones de USD. La automoción y el internet de las cosas crecen, pero la debilidad de los teléfonos, el descenso de los ingresos vinculados a Apple y las restricciones del mercado de memoria pueden seguir pesando más que el optimismo inicial sobre la IA, y un negocio de centros de datos lo bastante grande como para compensarlo queda a varios años vista según el propio calendario de la compañía.
Las órdenes crean dilución
El ejercicio completo de 25 millones de acciones podría diluir a los titulares existentes. El intercambio económico es favorable solo si los ingresos y beneficios relacionados con Amazon superan el costo de esa dilución.
Un Marco de Escenarios para la Oportunidad de IA de Qualcomm
En lugar de asignar el objetivo completo a la valoración de hoy, los inversores pueden utilizar tres escenarios.
| Escenario | Resultado del centro de datos fiscal 2029 | Interpretación probable |
|---|---|---|
| Escenario pesimista | $4–7 mil millones | Retrasos, adopción limitada de software y alta concentración en Amazon |
| Escenario base | $10–15 mil millones | Aumento exitoso de AWS más varios clientes adicionales |
| Escenario optimista | Más de $15 mil millones | Fuerte adopción de inferencia, victorias ópticas y amplia demanda de hiperescaladores |
Escenario pesimista
Qualcomm envía componentes personalizados a Amazon, pero el despliegue se retrasa y los márgenes son más bajos de lo esperado. Nvidia mantiene un dominio abrumador de la plataforma, mientras que Trainium absorbe la mayor parte de la demanda de silicio personalizado de AWS.
En este escenario, el acuerdo es estratégicamente útil pero insuficiente para transformar las ganancias de Qualcomm.
Escenario base
Los despliegues de Amazon aumentan a través de múltiples generaciones, Qualcomm se acerca a su objetivo fiscal 2029 y la empresa agrega al menos dos clientes significativos de centros de datos. La automoción, IoT y la concesión de licencias continúan generando efectivo mientras que la infraestructura de IA mejora la mezcla de crecimiento.
Este escenario podría justificar una valoración más alta que la de un proveedor de chips para smartphones maduro.
Escenario optimista
Qualcomm demuestra una economía superior de tokens por vatio para la inferencia agente, gana contenido significativo de conectividad óptica y establece un ecosistema de software abierto creíble. Amazon se convierte en un ancla en lugar de ser el único cliente importante.
Bajo este resultado, Qualcomm evoluciona hacia una empresa de plataforma de computación diversificada que abarca dispositivos de borde, vehículos, robots y centros de datos.
Cómo los inversores deben monitorear el acuerdo de chips de IA de Amazon Qualcomm
Los inversores deben tratar el anuncio como el comienzo de un proceso de recopilación de evidencia.
Sigue los siguientes indicadores cada trimestre:
- Divulgación de ingresos del centro de datos: Busca una línea de ingresos separada o estimaciones de contribución más claras.
- Hitos de compra de Amazon: Monitorea los archivos de la SEC para la adquisición adicional de garantías o pedidos vinculantes.
- Disponibilidad del producto: Observe si AI200, AI250, AI300 y C1000 se mantienen en el cronograma.
- Referencias independientes: Priorice el rendimiento de tokens de producción, latencia, potencia y datos de costo total.
- Adopción de software: Monitoree los modelos, marcos, desarrolladores y servicios en la nube soportados.
- Diversificación de clientes: Busque implementaciones más allá de Amazon.
- Margen bruto: Determine si el crecimiento de los centros de datos mejora o diluye la rentabilidad de Qualcomm.
- Intensidad de capital: Realice un seguimiento de I+D, adquisiciones, inventario y requisitos de capital de trabajo.
- Respuesta de Nvidia: Observe precios, productos de inferencia, mejoras de CUDA y asociaciones de silicio personalizado.
- Lanzamientos de instancias de AWS: La disponibilidad comercial de EC2 sería una evidencia más sólida que un anuncio de diseño.
SimianX AI puede ayudar con este proceso combinando la acción del precio, los archivos de la SEC, los datos de ganancias, las revisiones de analistas y el sentimiento de noticias para Qualcomm, Nvidia y Amazon. Su formato de múltiples agentes es útil aquí porque la tesis abarca varias disciplinas: tecnología de semiconductores, modelado financiero, gasto de capital en la nube y estrategia competitiva.
Los inversores aún deben verificar las afirmaciones materiales en los archivos originales. El análisis generado por IA—incluida la salida de SimianX—debe complementar la debida diligencia en lugar de reemplazarla.
¿Es QCOM Stock una compra después del acuerdo con Amazon?
El acuerdo mejora la tesis de inversión a largo plazo de Qualcomm, pero no hace que QCOM sea automáticamente atractivo a cualquier precio.
Una decisión disciplinada debe separar tres preguntas:
¿Es creíble la estrategia del centro de datos?
Después del anuncio de Amazon, la respuesta es más creíble que antes. Los compromisos iniciales, la colaboración de varias generaciones y la adquisición de garantías proporcionan evidencia comercial.
¿Es Qualcomm ya un competidor importante de Nvidia?
No. Qualcomm es un competidor emergente en inferencia y silicio personalizado. Nvidia sigue siendo mucho más grande, más rentable y más profundamente integrada en la pila de software y hardware de IA.
¿Justifica la oportunidad la valoración de QCOM?
Eso depende del aumento de ingresos, márgenes y la probabilidad asignada a los objetivos fiscales de 2029. Los inversores deberían evitar pagar hoy por el caso optimista completo antes de que aparezcan pruebas de producción.
Un enfoque práctico es construir una tarjeta de puntuación:
| Pregunta | Evidencia positiva | Señal de advertencia |
|---|---|---|
| ¿Está Amazon haciendo pedidos a gran escala? | Nuevos pedidos vinculantes y adquisición de garantías | Sin actualizaciones después del anuncio inicial |
| ¿Está el cronograma a tiempo? | Muestras y lanzamiento de sistemas comerciales según lo programado | Retrasos repetidos en productos |
| ¿Está mejorando el software? | Más marcos, modelos y servicios de AWS | Migraciones difíciles y mala utilización |
| ¿Son atractivos los márgenes? | El crecimiento del centro de datos eleva las ganancias | Los ingresos aumentan, pero I+D y soporte absorben las ganancias |
| ¿Se está ampliando la base de clientes? | Ganancias adicionales de hiperescaladores | Dependencia persistente de Amazon |
| ¿Está Nvidia perdiendo cuota de mercado? | Qualcomm gana cargas de trabajo de inferencia de producción | Qualcomm sigue limitado a sistemas experimentales |
Preguntas frecuentes sobre el acuerdo de chips de IA de Amazon y Qualcomm
¿Elegió Amazon a Qualcomm en lugar de Nvidia?
No. Amazon eligió a Qualcomm para silicio de inferencia de IA personalizado y conectividad mientras expande simultáneamente su relación con Nvidia. AWS planea desplegar dos millones de GPUs Nvidia adicionales en 2027-2028, además de más de un millón de GPUs previamente planificadas.
¿Cuánto vale el acuerdo entre Amazon y Qualcomm?
Las empresas no divulgaron los ingresos garantizados del contrato. La presentación de garantías de Qualcomm vincula los hitos de adquisición a compras y pagos de hasta $60 mil millones, pero ese umbral máximo no debe considerarse como un pedido firme.
¿Pueden los chips de IA de Qualcomm competir con las GPUs de Nvidia?
Qualcomm puede competir de manera efectiva en cargas de trabajo de inferencia seleccionadas donde la eficiencia energética, la latencia y el costo total son lo más importante. Nvidia mantiene ventajas importantes en el entrenamiento de modelos de frontera, la computación acelerada general, la red y el ecosistema de software CUDA.
¿Qué significa el acuerdo para las acciones de QCOM?
Valida la expansión de Qualcomm más allá de los teléfonos inteligentes y hace que su objetivo de más de $15 mil millones en ingresos de centros de datos para el año fiscal 2029 sea más creíble. El resultado a largo plazo de las acciones aún depende del momento de los envíos, los márgenes, la ejecución del software y los clientes adicionales.
¿Es Qualcomm una amenaza seria a largo plazo para Nvidia?
Qualcomm se está convirtiendo en un desafiante serio de nicho y silicio personalizado, especialmente en inferencia. Aún no es una amenaza seria para la escala de ingresos general de Nvidia o el liderazgo de su plataforma de pila completa.
Conclusión
El acuerdo de chip de IA de Amazon Qualcomm es una de las victorias estratégicas más importantes de Qualcomm en años. Valida la experiencia de la compañía en computación eficiente en energía, establece una relación de múltiples generaciones con un hiperescalador líder y crea un camino hacia ingresos significativos en centros de datos.
Pero el titular requiere una interpretación cuidadosa. Amazon no está reemplazando a Nvidia. AWS está expandiendo simultáneamente su implementación de Nvidia por millones de GPUs, invirtiendo en Trainium y Graviton, y añadiendo a Qualcomm como otro socio especializado.
El resultado más probable es un mercado de IA heterogéneo:
- Nvidia sigue siendo la plataforma de pila completa líder.
- Amazon expande su cartera interna de silicio.
- Qualcomm compite por inferencia personalizada y conectividad.
- Los clientes seleccionan arquitecturas de acuerdo con la economía de las cargas de trabajo.
Para los accionistas de QCOM, Qualcomm no necesita convertirse en "la próxima Nvidia". Necesita convertir la validación de Amazon en envíos rentables, cumplir con los plazos de productos, desarrollar software competitivo y ganar más clientes. Si lo logra, los centros de datos podrían reducir materialmente la dependencia de Qualcomm en los teléfonos inteligentes y apoyar una valoración a largo plazo más alta.
Lecturas relacionadas
- Amazon Q2 2026: ¿puede el crecimiento de AWS justificar 200.000 millones en inversión en IA?
- Acción de AMD 2026: un trimestre de 6.700 millones en centros de datos frente a los 75.000 de Nvidia
- El acuerdo de Nvidia con Hugging Face en 2026: 12.900 millones a 86 veces ingresos
- Acción de TSMC 2026: por qué Nvidia todavía no puede sustituir a su fabricante
- La acción de SK Hynix sube un 8 %: ¿es real el superciclo de la IA?
- Acción de Cerebras 2026: auge de los chips de IA frente al riesgo de margen bruto
- Mercados bajistas de semiconductores: todas las caídas del SOX, 1995-2026
- Amazon entra en el club del billón de dólares: la cronología completa
Fuentes
- Qualcomm Incorporated, formulario 8-K presentado el 8 de septiembre de 2026 (apartado 3.02, warrant de Amazon) - SEC EDGAR
- Qualcomm Incorporated, informes trimestrales y puntuales - formulario 10-Q del tercer trimestre fiscal de 2026, contraprestación de Alphawave y Modular, acciones en circulación
- Qualcomm anuncia una colaboración de producto multigeneracional con Amazon - Qualcomm Technologies, septiembre de 2026
- Qualcomm presenta su hoja de ruta de centros de datos para la era de la IA agéntica - Dragonfly C1000, AI300 y High Bandwidth Compute, junio de 2026
- NVIDIA Corporation, formulario 8-K presentado el 26 de agosto de 2026 (apartado 2.02, resultados del segundo trimestre del ejercicio 2027) - SEC EDGAR
- AWS y NVIDIA aportarán 2 millones de GPU adicionales e infraestructura de nueva generación - centro de prensa de Amazon, 26 de agosto de 2026
- Resultados de Amazon del segundo trimestre de 2026 - ingresos de AWS, tasas anualizadas de chips e IA, compromisos con Trainium, inversión en inmovilizado
- Datos de mercado de QCOM y datos de mercado de NVDA - precios de cierre y capitalización bursátil
- Polygon.io - datos diarios ajustados empleados en los cálculos del día de reacción y de las caídas
Utiliza SimianX AI para seguir QCOM, NVDA y AMZN a través de noticias en tiempo real, datos fundamentales, presentaciones de la SEC y señales técnicas. Trata la plataforma como una herramienta de investigación, verifica de forma independiente la información crítica y consulta a un asesor financiero calificado antes de tomar decisiones de inversión.


