Por Muke
Resultados de TSMC del 3T 2026 y la reacción de las acciones: 20 trimestres de datos
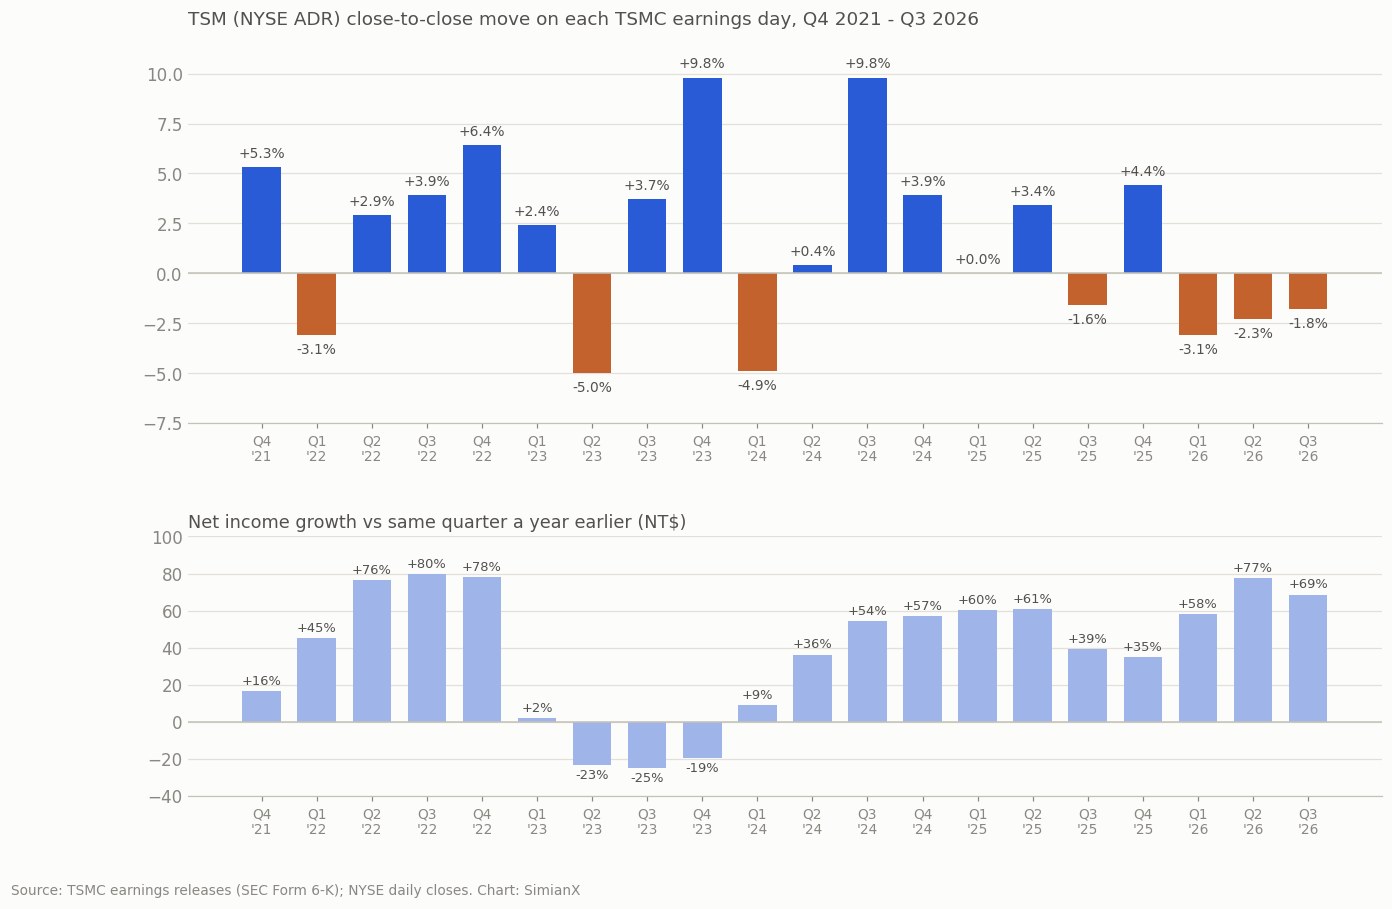
Respuesta rápida: TSMC publicó el 15 de octubre de 2026 un beneficio neto del 3T 2026 de NT$763.060 millones, un 68,7% más que un año antes, con ingresos récord de 46.720 millones de dólares. Aun así, el ADR TSM cerró ese día con una caída del 1,8%, en 422,25 dólares, y bajó otro 2,3%, hasta 412,61 dólares, el 16 de octubre. Fue la tercera jornada de resultados consecutiva en la que TSM cayó pese a un crecimiento del beneficio superior al 50%. En los 20 informes desde enero de 2022, TSM subió en 12 jornadas de resultados y cayó en 8, con un movimiento mediano de +2,65%.
Fecha de la investigación: 19 de octubre de 2026. Los precios de EE. UU. son cierres de la NYSE hasta el 16 de octubre de 2026; los precios de Taiwán son cierres de la TWSE. Las cifras de la empresa proceden de los comunicados de resultados de TSMC presentados ante la SEC en el Form 6-K. Los cálculos y escenarios se identifican por separado de las previsiones de la empresa.
El beneficio de TSMC en el 3T se disparó un 69%, los ingresos marcaron un récord y la dirección anticipó otro trimestre fuerte. Aun así, las acciones bajaron.
La aparente contradicción se entiende mejor cuando el inversor separa tres cosas: el crecimiento frente al año anterior, el resultado frente a las expectativas y el precio que el mercado está dispuesto a pagar por los beneficios futuros.
Esta página cumple dos funciones. Primero, explica paso a paso la reacción de octubre de 2026: qué publicó TSMC, cuándo cotizó cada mercado, qué tamaño tuvo realmente la sorpresa y qué cambió en márgenes, previsiones e inversión de capital. Segundo, mantiene una tabla de referencia permanente con cada reacción de TSMC en día de resultados desde 2022, para que el último trimestre pueda juzgarse frente al historial y no frente a un titular.
La conclusión central es sencilla: los resultados respaldan el crecimiento continuo del negocio, mientras que la caída de la acción refleja una valoración de mercado menos generosa, una venta generalizada en semiconductores y preguntas abiertas sobre la rentabilidad de una inversión elevada. Son datos y análisis, no una recomendación: SimianX no publica ningún precio objetivo para TSMC.
¿Qué publicó TSMC en el 3T 2026?
TSMC presentó los siguientes resultados del trimestre cerrado el 30 de septiembre de 2026:
| Métrica | Resultado 3T 2026 |
|---|---|
| Ingresos | NT$1,49424 billones |
| Ingresos en dólares estadounidenses | 46.720 millones de dólares |
| Crecimiento de ingresos, dólares taiwaneses | +50,9% interanual |
| Crecimiento de ingresos, dólares estadounidenses | +41,2% interanual |
| Beneficio neto | NT$763.060 millones |
| Crecimiento del beneficio neto | +68,7% interanual |
| BPA diluido, acción ordinaria | NT$29,43 |
| BPA diluido por unidad ADR | 4,60 dólares |
| Margen bruto | 66,4% |
| Margen operativo | 58,7% |
| Margen neto | 51,1% |
Los ingresos aumentaron un 17,6% intertrimestral en dólares taiwaneses (16,2% en dólares estadounidenses), mientras que el beneficio neto creció un 8,0%. Estas cifras proceden del comunicado oficial de resultados de TSMC, presentado también ante la SEC como Form 6-K.
La distinción de divisa importa. Un aumento de ingresos del 50,9% en dólares taiwaneses y uno del 41,2% en dólares estadounidenses describen el mismo negocio medido en monedas distintas. Conviene usar siempre una misma divisa al comparar tasas de crecimiento.
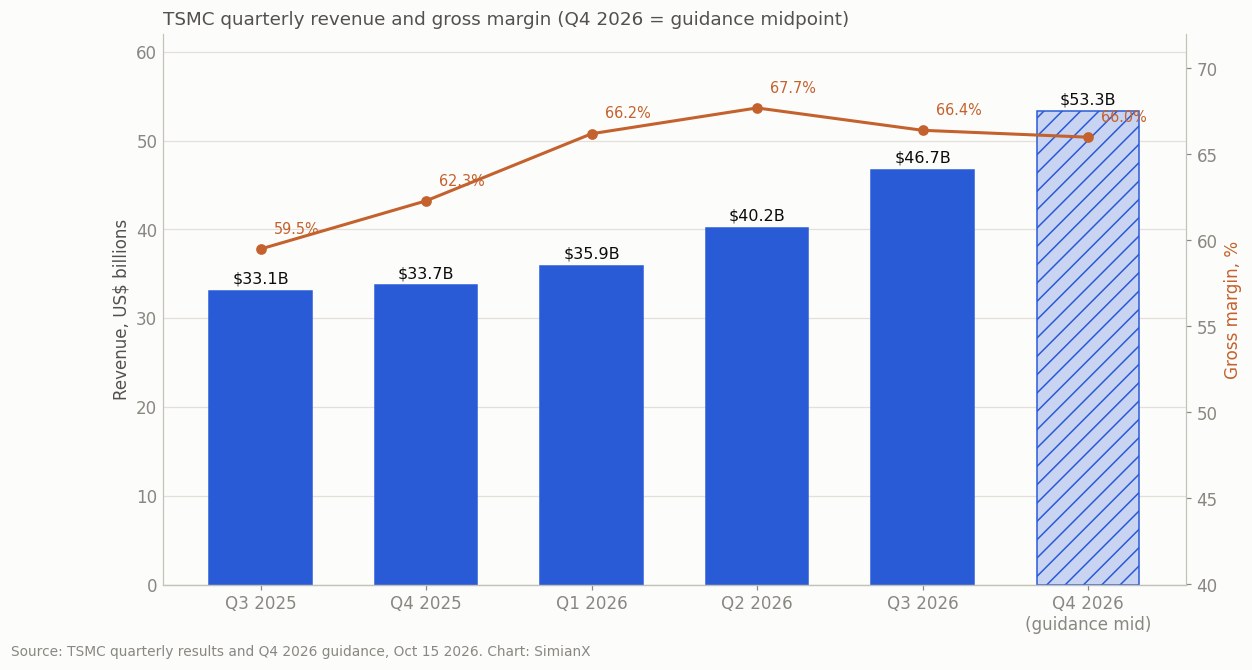
TSMC también elevó su perspectiva anual: la dirección espera ahora que los ingresos de 2026 crezcan alrededor de un 44% en dólares estadounidenses, frente al "algo más del 40%" de julio, según la transcripción de la conferencia de resultados y Focus Taiwan.
La cifra de beneficio era impresionante. Pero respondía a una pregunta retrospectiva: ¿cuánto mejor lo hizo TSMC que un año antes? El precio de una acción refleja también lo que los inversores ya esperaban y lo que ahora anticipan para los próximos años.
Todas las reacciones de TSMC a sus resultados desde 2022
TSMC publica sus resultados en Taipéi después del cierre del mercado taiwanés, es decir, en plena noche en Nueva York. Por eso, el ADR cotizado en EE. UU. reacciona el mismo día del informe, y las acciones de Taiwán reaccionan en la siguiente sesión taiwanesa. La tabla mide el ADR desde el cierre del día anterior hasta el cierre del día del informe, el movimiento a 5 días desde el cierre anterior hasta la quinta sesión posterior al informe, y las acciones ordinarias de Taiwán (2330) en la primera sesión posterior al informe.
| Trimestre | Fecha del informe | Beneficio neto (miles de millones de NT$) | Beneficio neto interanual | Margen bruto | BPA por ADR | TSM el día del informe | TSM a 5 días | Taiwán (2330) sesión siguiente |
|---|---|---|---|---|---|---|---|---|
| 3T 2026 | 15 oct 2026 | 763,06 | +68,7% | 66,4% | 4,60 $ | −1,8% | n/d | −0,8% |
| 2T 2026 | 16 jul 2026 | 706,56 | +77,4% | 67,7% | 4,31 $ | −2,3% | −0,9% | −7,3% |
| 1T 2026 | 16 abr 2026 | 572,48 | +58,3% | 66,2% | 3,49 $ | −3,1% | +2,0% | −2,6% |
| 4T 2025 | 15 ene 2026 | 505,74 | +35,0% | 62,3% | 3,14 $ | +4,4% | +2,4% | +3,0% |
| 3T 2025 | 16 oct 2025 | 452,30 | +39,1% | 59,5% | 2,92 $ | −1,6% | −4,6% | −2,4% |
| 2T 2025 | 17 jul 2025 | 398,27 | +60,7% | 58,6% | 2,47 $ | +3,4% | +1,7% | +2,2% |
| 1T 2025 | 17 abr 2025 | 361,56 | +60,3% | 58,8% | 2,12 $ | 0,0% | +8,9% | +0,4% |
| 4T 2024 | 16 ene 2025 | 374,68 | +57,0% | 59,0% | 2,24 $ | +3,9% | +7,3% | +1,4% |
| 3T 2024 | 17 oct 2024 | 325,26 | +54,2% | 57,8% | 1,94 $ | +9,8% | +5,6% | +4,8% |
| 2T 2024 | 18 jul 2024 | 247,85 | +36,3% | 53,2% | 1,48 $ | +0,4% | −6,4% | −3,5% |
| 1T 2024 | 18 abr 2024 | 225,49 | +8,9% | 53,1% | 1,38 $ | −4,9% | −1,8% | −6,7% |
| 4T 2023 | 18 ene 2024 | 238,71 | −19,3% | 53,0% | 1,44 $ | +9,8% | +13,2% | +6,5% |
| 3T 2023 | 19 oct 2023 | 211,00 | −24,9% | 54,3% | 1,29 $ | +3,7% | −2,4% | +1,8% |
| 2T 2023 | 20 jul 2023 | 181,80 | −23,3% | 54,1% | 1,14 $ | −5,0% | −3,6% | −3,3% |
| 1T 2023 | 20 abr 2023 | 206,99 | +2,1% | 56,3% | 1,31 $ | +2,4% | −4,1% | −0,4% |
| 4T 2022 | 12 ene 2023 | 295,90 | +78,0% | 62,2% | 1,82 $ | +6,4% | +11,3% | +2,8% |
| 3T 2022 | 13 oct 2022 | 280,87 | +79,7% | 60,4% | 1,79 $ | +3,9% | −0,8% | +4,3% |
| 2T 2022 | 14 jul 2022 | 237,03 | +76,4% | 59,1% | 1,55 $ | +2,9% | +8,0% | +3,7% |
| 1T 2022 | 14 abr 2022 | 202,73 | +45,1% | 55,6% | 1,40 $ | −3,1% | −5,7% | −1,9% |
| 4T 2021 | 13 ene 2022 | 166,23 | +16,4% | 52,7% | 1,15 $ | +5,3% | −5,8% | +1,7% |
El movimiento a 5 días del 3T 2026 aún no está disponible (la quinta sesión tras el informe es el 22 de octubre de 2026). Beneficio neto y BPA tal como se publicaron inicialmente. El movimiento del ADR en el 1T 2025 fue de +0,05%.
Lo que muestra la tabla
- 12 subidas, 8 caídas. TSM subió en 12 de 20 días de resultados. El movimiento mediano fue de +2,65% y el movimiento absoluto medio, del 3,9%.
- El crecimiento del beneficio no predice la reacción. Dos de los tres mejores días llegaron cuando el beneficio se reducía: 4T 2023 (beneficio neto −19,3%, acción +9,8%) y 3T 2023 (−24,9%, +3,7%). En seis ocasiones TSM cayó en un día de resultados mientras el beneficio crecía, incluidos los tres informes de 2026.
- El patrón de 2026 es nuevo. El 1T, 2T y 3T de 2026 trajeron crecimientos del beneficio neto del 58,3%, 77,4% y 68,7%, pero el ADR cayó un 3,1%, 2,3% y 1,8%. Es la única racha de tres caídas consecutivas en día de resultados de la tabla.
- Taiwán suele moverse más. Las acciones de Taiwán cayeron un 7,3% en la sesión posterior al informe del 2T 2026, mucho más que el ADR, porque además absorben la conferencia de resultados y la sesión estadounidense de la noche.
- Los márgenes alcanzaron un récord antes de ceder. El margen bruto subió del 52,7% en el 4T 2021 al 67,7% en el 2T 2026 y luego bajó al 66,4% en el 3T 2026, con el inicio de la rampa de 2nm.
Para el mismo ejercicio con el mayor cliente de TSMC, consulte Nvidia tras resultados: cada reacción de NVDA desde 2016.
Primero: ¿qué acción de TSMC cayó, y cuándo?
TSMC cotiza como acciones ordinarias en Taiwán con el código 2330 y como American depositary receipts en Nueva York con el código TSM (un ADR equivale a cinco acciones ordinarias).
Esos mercados operan en horarios distintos. Combinar sus movimientos en una sola "reacción a resultados" puede dar lugar a una explicación inexacta.
| Fecha y mercado | Movimiento observado | Interpretación |
|---|---|---|
| 14 de octubre, ADR en EE. UU. | Cayó un 3,40%, a 430,00 $ | Las ventas se adelantaron al anuncio de resultados |
| 15 de octubre, acciones ordinarias en Taiwán | Cayó un 2,01%, a NT$2.440 | La sesión regular terminó antes de la conferencia de resultados |
| 15 de octubre, ADR en EE. UU. | Cayó un 1,80%, a 422,25 $ | Los inversores pudieron evaluar los resultados y la conferencia |
| 16 de octubre, acciones ordinarias en Taiwán | Cayó un 0,82%, a NT$2.420 | Primera sesión completa en Taiwán tras los resultados |
| 16 de octubre, ADR en EE. UU. | Cayó otro 2,28%, a 412,61 $ | La debilidad continuó durante una venta más amplia en semiconductores |
La sesión de Taiwán fue documentada por Focus Taiwan.
¿Por qué importa el horario de negociación de Taiwán?
La sesión regular de la Bolsa de Taiwán termina a la 1:30 p. m. La conferencia de resultados de TSMC del 15 de octubre comenzó a las 2 p. m., hora de Taiwán. Por tanto, la caída de la acción taiwanesa en la sesión regular del 15 de octubre no puede atribuirse a una reacción de los inversores a comentarios hechos por primera vez en esa conferencia. Esos comentarios sí podían influir en la negociación posterior, incluida la sesión del ADR en EE. UU. esa noche. Fuentes: normas de negociación de la TWSE, página de resultados trimestrales de TSMC.
No es un mero detalle técnico. Muestra que la presión vendedora ya existía antes de que la dirección hablara de las perspectivas. Al cierre del 14 de octubre, TSM ya había caído un 11,5% desde su cierre del 5 de octubre, de 485,80 dólares.
El calendario respalda una explicación de mercado más amplia. No respalda tratar cada caída como un veredicto negativo sobre la conferencia de resultados.
Razón uno: un aumento del beneficio del 69% fue solo una sorpresa del 2,2%
Los inversores suelen confundir la tasa de crecimiento con el tamaño de la sorpresa. Reuters informó de una LSEG SmartEstimate previa al anuncio de NT$746.300 millones para el beneficio trimestral. TSMC ganó aproximadamente NT$763.100 millones. Fuente: informe de resultados de Reuters.
El cálculo es:
Sorpresa del beneficio = beneficio real ÷ beneficio esperado − 1
Eso arroja una sorpresa positiva de aproximadamente el 2,2%.
Las dos comparaciones cuentan historias distintas:
- Frente al año anterior: el beneficio aumentó casi un 69%.
- Frente a la estimación publicada: el beneficio superó las expectativas en aproximadamente un 2,2%.
Una empresa puede lograr un crecimiento excepcional sin dar una sorpresa excepcional.
Un ejemplo ilustrativo: si los inversores esperan que el beneficio pase de 10 a 17 dólares, un resultado real de 17,40 dólares supone un crecimiento anual del 74%, pero solo una sorpresa modesta. Que la acción suba depende en parte de lo que los inversores ya habían descontado.
Por tanto, el crecimiento publicado por TSMC respalda la fortaleza del negocio. No demuestra por sí solo que las acciones estuvieran infravaloradas antes del anuncio.
Razón dos: gran parte de la fuerza de los ingresos ya era visible
TSMC publica sus ingresos mensuales, lo que da a los inversores más información antes de los resultados trimestrales que la que reciben de la mayoría de las empresas.
El 8 de octubre, TSMC comunicó unos ingresos de septiembre de NT$511.860 millones, un 54,6% más que un año antes. También informó de unos ingresos de enero a septiembre de NT$3,89873 billones. Fuente: informe de ingresos de septiembre de TSMC.
Para la fecha de resultados, los inversores ya podían calcular la mayor parte de los ingresos del trimestre en dólares taiwaneses.
Eso desplazó la atención hacia la información que seguía siendo incierta:
- Rentabilidad de la fabricación
- Efectos fiscales y no operativos
- Generación de caja
- Inversión de capital
- La previsión para el siguiente trimestre
- El coste de la expansión en el extranjero
Los ingresos de 46.720 millones de dólares de TSMC superaron el punto medio de su previsión anterior (44.600–45.800 millones de dólares, punto medio 45.200 millones) en aproximadamente un 3,4%. Superaron el extremo superior del rango en aproximadamente un 2,0%. Fuente: comunicado del 2T 2026 de TSMC con la previsión del 3T.
Son comparaciones positivas. Sin embargo, las ventas mensuales ya publicadas redujeron la sorpresa del titular de ingresos trimestrales.
Por eso "ingresos récord" y "caída de la acción" pueden coexistir. El mercado reacciona con más fuerza a la información que cambia sus expectativas.
Razón tres: los márgenes bajaron frente al trimestre anterior
El margen bruto del tercer trimestre, del 66,4%, quedó por debajo del 67,7% del segundo trimestre.
TSMC atribuyó la caída de 1,3 puntos porcentuales principalmente a la dilución del margen por la rampa de su proceso de 2nm. Aun así, el margen bruto siguió muy por encima del 59,5% registrado un año antes. Fuente: página de resultados del 3T 2026 de TSMC.
Ambas observaciones importan:
- La rentabilidad anual mejoró de forma sustancial.
- La rentabilidad intertrimestral se moderó.
Sería inexacto describir el trimestre como un desplome generalizado de márgenes. También sería incompleto ignorar la caída intertrimestral.
¿Por qué un proceso de fabricación mejor puede reducir inicialmente los márgenes?
Un proceso nuevo exige un gasto considerable antes de alcanzar una eficiencia madura.
La producción inicial puede implicar:
- Menor utilización de los equipos
- Ciclos de fabricación más largos
- Apoyo de ingeniería adicional
- Trabajo de mejora del rendimiento (yield)
- Nuevos gastos de amortización
- Mayores costes por chip utilizable
A medida que la producción madura, el fabricante puede repartir los costes fijos entre más unidades y aumentar el número de chips funcionales obtenidos de cada oblea.
Eso deja a los inversores dos interpretaciones plausibles.
La interpretación alcista es que los costes de hoy sostienen el liderazgo productivo de mañana. La bajista es que las frecuentes transiciones tecnológicas y una costosa expansión global podrían seguir absorbiendo una parte creciente de los beneficios del crecimiento de los ingresos.
Los próximos trimestres ayudarán a distinguir entre ambos desenlaces.
¿Decepcionó la previsión de TSMC para el 4T?
La previsión fue fuerte en ingresos y más contenida en márgenes.
| Métrica | Real 3T | Previsión 4T | Punto medio 4T |
|---|---|---|---|
| Ingresos | 46.720 millones de dólares | 52.300–54.300 millones de dólares | 53.300 millones de dólares |
| Margen bruto | 66,4% | 65%–67% | 66,0% |
| Margen operativo | 58,7% | 56,5%–58,5% | 57,5% |
Son las cifras publicadas en el comunicado de resultados de TSMC, basadas en un tipo de cambio de 31,8 dólares taiwaneses por dólar estadounidense.
En el punto medio, los ingresos aumentarían aproximadamente un 14,1% intertrimestral, mientras que el margen bruto bajaría 0,4 puntos porcentuales.
Esa combinación puede decepcionar a quienes buscan a la vez un rápido crecimiento de ingresos y una expansión continua de márgenes. Sin embargo, afirmar de forma tajante que la previsión "no alcanzó el consenso" exige una serie de consenso fiable y fechada. Las cifras publicadas por la empresa no bastan por sí solas para demostrarlo.
Un margen menor no significa necesariamente un beneficio menor
Con las cifras de ingresos y márgenes publicadas:
- Los ingresos del 3T multiplicados por el margen bruto implican aproximadamente 31.000 millones de dólares de beneficio bruto.
- Los ingresos del punto medio del 4T multiplicados por el margen bruto del punto medio implican aproximadamente 35.200 millones de dólares.
Este cálculo ilustrativo sugiere un crecimiento intertrimestral del beneficio bruto en dólares de aproximadamente el 13,4%, pese al menor porcentaje de margen.
No es una previsión de beneficio neto. Los tipos de cambio, los gastos, los impuestos y las partidas no operativas también cuentan.
Aun así, la aritmética explica por qué la perspectiva operativa siguió siendo constructiva mientras los inversores debatían la rentabilidad.
Razón cuatro: la venta se extendió a las acciones de IA y semiconductores
La caída de TSMC se produjo durante una revisión más amplia de las acciones tecnológicas.
El 15 de octubre, su ADR llegó a caer un 5,3% en la sesión (hasta 407,13 dólares) antes de recuperarse y cerrar con una baja del 1,8%. Reuters describió una venta continuada de acciones tecnológicas y de chips impulsada por la preocupación por el gasto en IA y por tipos de interés más altos; el operador de centros de datos de IA CoreWeave cayó otro 1,8% tras desplomarse un 15% el día anterior. Fuente: informe de mercados globales de Reuters. Diseñadores de chips como Nvidia cotizan sobre las mismas expectativas de gasto en IA. El iShares Semiconductor ETF (SOXX) cayó un 0,9% el 15 de octubre y un 4,1% el 16 de octubre, de modo que el 16 de octubre TSM resistió mejor que el sector de chips en su conjunto.
La evidencia respalda la conclusión de que las condiciones del sector contribuyeron a la debilidad de TSMC. No permite asignar a cada causa un porcentaje exacto de la caída. El mismo mecanismo de tipos y financiación de la IA impulsó el anterior desarme del momentum de IA de 2026, y el historial completo de caídas de las acciones de chips está en cada mercado bajista del SOX.
¿Cómo afectan los tipos más altos a una empresa con fuertes beneficios?
Los tipos de interés más altos pueden afectar a TSMC por dos vías.
Primero, los inversores pueden aplicar una tasa de descuento mayor a los flujos de caja futuros, lo que reduce el valor actual del negocio.
Segundo, la financiación se encarece para los clientes que construyen centros de datos y compran infraestructura de computación. Eso puede cambiar el calendario o la escala de sus planes de inversión.
Por tanto, TSMC puede seguir siendo rentable mientras su múltiplo de valoración se contrae y los inversores se vuelven más prudentes respecto a la demanda aguas abajo.
Un balance sólido ofrece protección, pero no puede impedir cambios en la valoración de mercado.
Razón cinco: los inversores examinan la rentabilidad de una fuerte inversión de capital
TSMC mantuvo su presupuesto de inversión de capital de 2026 en 60.000–64.000 millones de dólares.
Es un compromiso grande, pero no fue un nuevo aumento en el anuncio de resultados de octubre: la dirección "reiteró" el rango en la conferencia, y Focus Taiwan informó de que el presupuesto no cambiaba. La dirección añadió que espera que la inversión de 2026–2028 sea significativamente mayor que la de los tres años anteriores.
Esto corrige una interpretación habitual de la venta: los inversores estaban evaluando un compromiso de gasto elevado, no reaccionando a un aumento de presupuesto anunciado en octubre.
¿Qué implica el presupuesto para el 4T?
Los estados financieros de TSMC muestran una inversión de capital de aproximadamente 40.640 millones de dólares en los nueve primeros meses. Restar esa cantidad del presupuesto anual implica aproximadamente 19.360–23.360 millones de dólares en el 4T si la empresa termina dentro del rango. Es aritmética basada en el presupuesto de la dirección, no una previsión trimestral independiente. Fuente: estados financieros del 3T 2026 de TSMC.
Un trimestre de fuerte gasto puede reducir el flujo de caja libre aunque los ingresos y beneficios publicados crezcan.
La cuestión de largo plazo es si los nuevos equipos y fábricas generan rentabilidades superiores a su coste de capital. Una fábrica de semiconductores crea valor cuando la demanda de los clientes, los precios y la utilización compensan sus costes de construcción y operación. El crecimiento de los ingresos por sí solo no puede demostrar que cada proyecto de expansión lo logrará. La misma pregunta pesa sobre toda la construcción de IA; véase Inversión en IA 2026: el 96% del flujo de caja de las tech.
Las fábricas en el extranjero añaden una cuestión de costes duradera
La dirección estimó que las fábricas en el extranjero diluirán el margen bruto de 2026 en cerca de 2 puntos porcentuales, y que la dilución se ampliará a 3 a 4 puntos porcentuales en los próximos años.
En la ronda de preguntas, la dirección confirmó que el rango de 3 a 4 puntos se refiere a los próximos años. Los inversores deberían evitar presentarlo como una nueva previsión precisa solo para 2027.
La dirección también dijo que una posible expansión en Texas, y las conversaciones con un cliente sobre su capacidad prevista de Terafab, seguían en discusión. Eran conversaciones exploratorias, no un proyecto cerrado con economía divulgada. Fuente: transcripción de la conferencia de resultados de TSMC.
La fabricación en el extranjero puede mejorar el acceso a clientes y la resiliencia geográfica. También puede aumentar los costes laborales, de construcción y de operación.
Esos efectos crean un equilibrio: una empresa más diversificada geográficamente puede merecer un menor descuento por riesgo, mientras que una huella productiva más cara puede reducir los márgenes. Los inversores deben sopesar ambos al elegir una valoración.
¿Muestra el trimestre que la demanda de IA se debilita?
Los resultados ofrecen poca evidencia de un colapso inmediato de la demanda de la producción avanzada de TSMC.
La presentación y el informe de gestión de la empresa mostraron:
- La computación de alto rendimiento representó el 68% de los ingresos.
- Los smartphones representaron el 21%.
- Los procesos avanzados de 7nm o inferiores representaron el 79% de los ingresos por obleas.
- El proceso de 2nm aportó el 8% de los ingresos por obleas.
- El proceso de 3nm aportó el 33%.
Estas medidas usan denominadores distintos: los ingresos por plataforma y los ingresos por obleas no deben tratarse como intercambiables. Fuente: presentación del 3T 2026 de TSMC.
HPC es más amplio que la IA
La computación de alto rendimiento incluye más que los aceleradores de IA. No conviene etiquetar todos los ingresos de HPC como "ingresos de IA". Aun así, el peso creciente de HPC muestra que el negocio de TSMC se ha desplazado hacia aplicaciones de computación con requisitos de fabricación exigentes. En la conferencia, la dirección dijo que la demanda de aceleradores de IA se está extendiendo a cargas de trabajo de IA agéntica, incluidos CPU y chips de red.
La preocupación mira más hacia adelante: ¿seguirán los clientes de IA generando suficiente valor económico para sostener sus planes de gasto?
Los pedidos de chips pueden seguir fuertes antes de que se frene el gasto en infraestructura. Por eso los inversores vigilan varias capas de la cadena de valor:
| Capa | Evidencia a examinar |
|---|---|
| Fabricación de semiconductores | Utilización, demanda de obleas, rendimientos y precios |
| Sistemas de hardware | Envíos de servidores y conversión de pedidos |
| Infraestructura en la nube | Utilización de capacidad y costes de financiación |
| Servicios de IA | Ingresos, retención de clientes y generación de caja |
| Adopción empresarial | Ganancias de productividad y disposición a pagar |
La debilidad en una capa no invalida automáticamente las demás. Sin embargo, puede cambiar las expectativas de demanda futura. El lado de la memoria de esa misma cadena se trata en nuestro análisis de SK Hynix y en el historial de la acción de Samsung Electronics.
Por qué la rampa de 2nm sigue respaldando la tesis de inversión
La tecnología de 2nm de TSMC utiliza transistores nanosheet y busca mejoras de rendimiento, consumo y densidad. La empresa la orienta tanto a smartphones como a computación de alto rendimiento. Fuente: descripción de la tecnología avanzada de TSMC.
Para clientes limitados por la electricidad, la refrigeración y la superficie del chip, las mejoras de fabricación pueden tener un valor económico superior al precio de la oblea. Un chip más eficiente puede reducir el coste de operar un sistema completo. Eso da a un fabricante líder un posible poder de fijación de precios, una de las razones por las que Nvidia todavía no puede sustituir a TSMC.
Sin embargo, los inversores deberían evaluar la economía real:
- ¿Están los clientes adoptando el proceso a escala?
- ¿Mejoran los rendimientos?
- ¿Cubren los precios el coste adicional de fabricación?
- ¿Obtiene el proceso una rentabilidad atractiva después de amortizaciones?
- ¿Puede el empaquetado avanzado seguir el ritmo de la producción de obleas?
El liderazgo tecnológico vale más cuando se traduce en producción fiable y en retornos en efectivo.
¿Qué dice el flujo de caja sobre la calidad de los beneficios?
La evidencia del flujo de caja ofrece un contrapeso importante a las preocupaciones sobre la inversión.
En el 3T, TSMC informó aproximadamente de:
| Medida de flujo de caja | Miles de millones de NT$ |
|---|---|
| Flujo de caja operativo | 919,77 |
| Inversión de capital | 443,21 |
| Flujo de caja libre | 476,56 |
El flujo de caja libre aumentó desde NT$287.360 millones en el 2T. El informe de gestión también reveló NT$2,98540 billones de reservas netas de caja (caja y valores negociables menos deuda con intereses). Fuente: informe de gestión del 3T 2026 de TSMC.
Estas cifras respaldan la idea de que la expansión de TSMC se apoya en una caja generada internamente y en recursos financieros sustanciales.
Quedan dos advertencias.
Primero, el flujo de caja trimestral fluctúa con los impuestos, el capital circulante y los pagos de equipos. Un trimestre fuerte no debe multiplicarse por cuatro sin ajustes.
Segundo, el aumento del saldo total de caja incluyó otras entradas de inversión vinculadas a créditos fiscales a la inversión en EE. UU. Todo el aumento del saldo de caja no debe describirse como flujo de caja libre operativo recurrente.
Para los inversores, la prueba útil es una generación de caja sostenida después de la inversión de capital durante varios trimestres.
Es también una buena tarea para un flujo de investigación en SimianX AI: comparar beneficios, generación de caja y necesidades de inversión, y luego verificar las cifras subyacentes con los documentos de la empresa.
¿Está barata la acción de TSMC tras la caída?
El retroceso mejoró el precio de entrada. Que haya creado una ganga depende de los beneficios futuros y del múltiplo que los inversores consideren adecuado.
TSM cerró el 16 de octubre en 412,61 dólares, aproximadamente un 15,1% por debajo de su cierre del 5 de octubre, de 485,80 dólares. Es una comparación entre dos cierres fechados, no una afirmación sobre el máximo histórico de la acción.
Anualizar el beneficio por ADR del 3T, de 4,60 dólares, da 18,40 dólares.
A 412,61 dólares, la acción cotiza a aproximadamente 22,4 veces esa cifra de beneficio trimestral anualizado.
No es un PER histórico ni un PER futuro de consenso. Es un punto de referencia simplificado con limitaciones importantes:
- Un trimestre puede no representar un año completo.
- La conversión de divisas puede cambiar el beneficio por ADR.
- Los márgenes pueden mejorar o empeorar.
- Los impuestos y las partidas no operativas fluctúan.
- La nueva amortización sigue a la inversión de capital.
Una matriz de valoración ilustrativa
La siguiente tabla usa beneficios anuales por ADR hipotéticos y múltiplos PER supuestos. Son datos de análisis, no previsiones de la empresa ni precios objetivo.
| BPA anual por ADR supuesto | PER 18× | PER 22× | PER 26× |
|---|---|---|---|
| 17 $ | 306 $ | 374 $ | 442 $ |
| 20 $ | 360 $ | 440 $ | 520 $ |
| 23 $ | 414 $ | 506 $ | 598 $ |
La tabla muestra por qué un fuerte crecimiento del beneficio no garantiza una fuerte rentabilidad de la inversión.
Si el beneficio sube un 20% pero el múltiplo de valoración baja de 25 a 20 veces, el precio implícito de la acción cae aproximadamente un 4%.
El crecimiento del beneficio y los cambios de valoración actúan juntos. Los inversores necesitan una visión defendible de ambos.
¿Cuáles son los escenarios alcista y bajista tras el 3T?
El escenario alcista
El argumento alcista es que TSMC sigue siendo un proveedor crítico de un mercado de computación en crecimiento, mientras que sus nuevas inversiones productivas refuerzan su capacidad de servir a los clientes.
Según esta interpretación:
- La fabricación avanzada sigue siendo difícil de replicar.
- Los nuevos procesos responden a las necesidades de rendimiento y energía de los clientes.
- Los costes iniciales de producción bajan a medida que maduran los rendimientos.
- La producción adicional convierte la demanda en ingresos.
- Una fuerte generación de caja financia la expansión.
- Un precio de la acción más bajo mejora la rentabilidad esperada.
Esta tesis no exige que todas las empresas de aplicaciones de IA tengan éxito. Exige un mercado de chips avanzados suficientemente grande y duradero.
El escenario bajista
El argumento bajista se centra en la relación entre las expectativas de demanda y los compromisos de fabricación.
Según esta interpretación:
- Los clientes podrían moderar el gasto tras una construcción acelerada.
- La producción en el extranjero aumenta los costes estructurales.
- Los nuevos equipos elevan la amortización.
- Una utilización alta podría resultar difícil de mantener.
- Los fuertes beneficios actuales animan a sobrestimar la rentabilidad normalizada.
- Rentabilidades exigidas más altas mantienen presionados los múltiplos de valoración.
TSMC podría seguir siendo una empresa tecnológicamente fuerte y aun así generar rentabilidades decepcionantes para el accionista desde un precio de entrada caro.
Un marco de escenarios
| Escenario | Resultado del negocio | Evidencia que lo respaldaría |
|---|---|---|
| Alcista | Una demanda fuerte y una mayor eficiencia de fabricación generan un crecimiento duradero de la caja | Rendimientos al alza, utilización sana y fuerte conversión en caja |
| Base | Los ingresos crecen mientras la inversión y los costes en el extranjero limitan la mejora de márgenes | Ventas sólidas con un flujo de caja libre trimestral irregular |
| Bajista | El gasto de los clientes se frena mientras llegan nueva capacidad y amortización | Menor utilización, aumento de inventarios y revisiones a la baja del beneficio |
Estos escenarios ordenan la incertidumbre. No proporcionan por sí mismos probabilidades fiables.
¿Qué deberían vigilar los inversores a continuación?
Un plan de seguimiento útil se concentra en un pequeño grupo de indicadores.
- Ingresos mensuales: comparar el trimestre en curso con la previsión de la empresa usando divisas coherentes. TSMC publica los ingresos de octubre hacia el 10 de noviembre.
- Margen bruto: determinar si los costes del nuevo proceso se estabilizan a medida que madura la producción.
- Margen operativo: comprobar si el crecimiento de los ingresos cubre el aumento del gasto en investigación y otros gastos operativos.
- Inversión de capital: seguir el gasto en efectivo frente al presupuesto anual y al presupuesto de 2027 que se espera con los resultados del 4T en enero.
- Flujo de caja libre: examinar varios trimestres en lugar de un periodo favorable.
- Inversión de los clientes: vigilar el despliegue real de infraestructura y su utilización, junto con los compromisos de gasto anunciados.
- Economía en el extranjero: buscar evidencia de que la productividad y los precios compensan los mayores costes regionales.
- Inventarios y cuentas por cobrar: saldos crecientes pueden servir de alerta temprana cuando se comparan con el crecimiento de los ingresos.
- Revisiones de beneficios: determinar si las estimaciones de los analistas suben, se mantienen o bajan tras el anuncio.
- Rendimiento relativo de la acción: comparar TSM con los índices de semiconductores para distinguir la debilidad de la empresa de la presión sectorial.
La interpretación depende de cómo se combinen estos indicadores.
Una acción que cae con estimaciones de beneficio estables o al alza puede indicar compresión de la valoración. Una acción que cae acompañada de menor utilización y recortes repetidos del beneficio sugiere un cambio operativo más serio.
¿Deberían los inversores comprar TSMC tras los resultados?
El trimestre refuerza los argumentos para estudiar TSMC como inversión a largo plazo. No establece una oportunidad de compra automática a cualquier precio.
Para un accionista actual, la pregunta importante es si han cambiado las razones para tener la acción. Una caída causada en parte por las condiciones del sector es distinta de una evidencia de que el liderazgo de fabricación o la demanda de los clientes se han deteriorado.
Para un nuevo inversor, la pregunta es si un modelo prudente de beneficios y valoración ofrece una rentabilidad adecuada.
Un proceso de decisión práctico es:
- Elegir un horizonte de inversión realista.
- Estimar los beneficios en varias condiciones operativas.
- Aplicar un rango de múltiplos de valoración.
- Incluir los riesgos de Taiwán, de divisa y del ciclo del sector.
- Decidir cuánta incertidumbre compensa el precio de compra.
- Revisar la tesis cuando llegue nueva evidencia operativa.
Las compras escalonadas pueden reducir la dependencia de una sola fecha de entrada, pero no protegen frente a una tesis de negocio equivocada.
La disciplina más útil es dejar por escrito qué cambiaría la decisión de inversión. Podría ser un deterioro sostenido de los márgenes, una menor inversión de los clientes o una valoración que ya supone un desenlace inusualmente favorable.
Preguntas frecuentes: ¿por qué cayó la acción de TSMC tras los resultados del 3T?
¿Por qué cayó la acción de TSMC pese a un aumento del beneficio del 69%?
La tasa de crecimiento comparaba el beneficio con el del año anterior, mientras que la sorpresa frente a la estimación publicada fue de aproximadamente el 2,2%. La acción también afrontó una venta más amplia en semiconductores, presión sobre la valoración y preguntas sobre los costes de fabricación. TSM cerró con una caída del 1,8% el 15 de octubre y del 2,3% el 16 de octubre.
¿Cómo suele reaccionar TSM a los resultados?
En los 20 informes de enero de 2022 a octubre de 2026, el ADR subió en 12 días de resultados y cayó en 8, con un movimiento mediano de +2,65% y un movimiento absoluto medio del 3,9%. Los mejores días fueron +9,8% (4T 2023 y 3T 2024); el peor, −5,0% (2T 2023). Los tres últimos informes, todos de 2026, fueron seguidos de caídas.
¿Incumplió TSMC su previsión de ingresos del 3T?
No. Los ingresos publicados, de 46.720 millones de dólares, superaron el extremo superior de la previsión de la empresa, de 44.600–45.800 millones de dólares. Las cifras de ingresos mensuales ya habían dado a los inversores una visibilidad considerable del trimestre antes de los resultados.
¿Volvió TSMC a elevar la inversión de capital en octubre?
No. La dirección reiteró su rango de 2026 de 60.000–64.000 millones de dólares. El tamaño y la rentabilidad futura de ese presupuesto siguieron siendo cuestiones importantes incluso sin un nuevo aumento.
¿Significa la caída del margen que TSMC está perdiendo su posición competitiva?
La caída intertrimestral se atribuyó sobre todo a la rampa de 2nm, con las fábricas en el extranjero como lastre adicional. Los inversores necesitan más evidencia sobre rendimientos, utilización y precios antes de concluir que supone un daño competitivo duradero.
¿Cuándo publica TSMC sus próximos resultados?
TSMC publicará los resultados del cuarto trimestre de 2026 a mediados de enero de 2027; la empresa confirma la fecha exacta en su calendario de relación con inversores. Antes llegan los ingresos mensuales de octubre, noviembre y diciembre, hacia el día 10 de cada mes siguiente.
¿Es la caída posterior a los resultados una oportunidad de compra?
Potencialmente, si unas hipótesis de beneficio prudentes respaldan una rentabilidad atractiva al precio de compra. Un precio más bajo ayuda, pero los inversores siguen teniendo que tener en cuenta la intensidad de capital, los ciclos de gasto de los clientes y la exposición geopolítica.
Conclusión: unos resultados fuertes se toparon con un mercado más exigente
El informe del 3T de TSMC mostró un crecimiento sustancial y una fuerte generación de caja. La caída de la acción reflejó otro conjunto de preguntas: cuánto crecimiento ya se esperaba, cuánto costará la nueva capacidad de fabricación y qué valoración merecen los beneficios futuros.
El calendario es esencial. Las ventas comenzaron antes del anuncio de resultados, y la sesión regular de Taiwán del 15 de octubre terminó antes de la conferencia. Después, el ADR estadounidense cotizó los resultados en medio de un retroceso más amplio de los semiconductores.
Los detalles financieros también se resisten a una explicación negativa simple. Los ingresos superaron la previsión, la perspectiva anual se elevó y la previsión de ventas del siguiente trimestre implicaba más expansión. Los márgenes se moderaron, pero un porcentaje de margen menor puede ir acompañado de más beneficio en dólares. La inversión de capital siguió siendo elevada, pero el presupuesto anual se reiteró en lugar de aumentarse.
La tabla de 20 trimestres pone la reacción en proporción: una caída del 1,8% es menor que el movimiento medio de TSM en día de resultados, y la acción ya ha caído antes tras trimestres fuertes. Para los inversores, la oportunidad depende de la relación entre los beneficios en efectivo futuros y el precio pagado hoy.
Puede ejecutar un análisis de IA multimodelo en tiempo real de TSM en la sala de análisis en vivo de SimianX, revisar sus fundamentales en la página de la acción TSM o explorar más tablas de referencia en la biblioteca de historias de SimianX.
Cómo se actualiza esta página: tras cada informe trimestral de TSMC (a mediados de enero, abril, julio y octubre) se añade una nueva fila al principio de la tabla de reacciones y se recalculan las estadísticas. Última actualización: 19 de octubre de 2026; próxima actualización tras el informe del 4T 2026 en enero de 2027.
Lectura Relacionada
- Acciones TSMC 2026: por qué Nvidia no puede dejar su fab
- Nvidia tras resultados: cada reacción de NVDA desde 2016
- Acciones de semiconductores: cada caída del SOX, 1995–2026
- Desarme del momentum de IA 2026: por qué caen los chips
- Gasto en IA se Dispara: TSMC Confirma Demanda de Nvidia
- Acciones de SK Hynix suben 8%: ¿el superciclo de IA es real?
- Acciones de Samsung 2026: cotización histórica y resultados
- Crash del KOSPI 2026: todas las caídas de la bolsa coreana
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Más tablas de referencia en el centro temático Historia del mercado
Referencias
- TSMC — comunicado de resultados del 3T 2026 (15 de octubre de 2026)
- SEC EDGAR — Form 6-K de TSMC, resultados del 3T 2026 (15 de octubre de 2026)
- SEC EDGAR — Form 6-K de TSMC, resultados del 2T 2026 y previsión del 3T (16 de julio de 2026)
- SEC EDGAR — índice de documentos de TSMC (todos los comunicados trimestrales desde 2022)
- TSMC — resultados, previsión y documentación del 3T 2026
- TSMC — estados financieros del 3T 2026
- TSMC — informe de gestión del 3T 2026
- TSMC — presentación del 3T 2026
- TSMC — transcripción de la conferencia de resultados del 3T 2026
- TSMC — informe de ingresos de septiembre de 2026 (8 de octubre de 2026)
- TSMC — descripción de la tecnología de 2nm
- TWSE — normas sobre el horario de negociación
- Reuters via Investing.com — beneficio del 3T frente a la LSEG SmartEstimate (15 de octubre de 2026)
- Reuters via MarketScreener — venta de tecnológicas y chips del 15 de octubre (15 de octubre de 2026)
- Focus Taiwan — sesión bursátil de Taiwán del 15 de octubre
- Focus Taiwan — perspectiva de ingresos y presupuesto de capital sin cambios