
 Por Muke
Día del Inversor 2026 de GXO: evaluación de las metas para 2030, las previsiones para 2027 y el historial que las respalda
Respuesta rápida: en su Día del Inversor del 16 de noviembre de 2026, GXO Logistics (NYSE: GXO) fijó para 2030 unos objetivos de crecimiento orgánico de los ingresos superior al 7% anual entre 2027 y 2030, un margen de EBITA ajustado por encima del 6,5% (frente al 4,1% de 2025) y una conversión de flujo de caja libre de entre el 40% y el 50% del EBITDA ajustado. Sus previsiones preliminares para 2027 apuntan a un crecimiento orgánico superior al 5,5% y a un margen de EBITDA ajustado por encima del 7,1%. GXO también se comprometió a disponer de una capacidad de recompra de acciones de unos mil millones de dólares hasta 2030 y a situar su ratio de apalancamiento neto en torno a 2,0x. La acción cerró a 57,20 dólares, con una subida del 4,70%, en una jornada en la que el SPDR S&P 500 ETF (SPY) cayó un 1,91%. El contexto importa: GXO incumplió la mayoría de los objetivos para 2027 que fijó en su primer Día del Inversor, en enero de 2023, y desde entonces la acción ha ganado un 16,8%, frente al 87,1% del SPY.
Esta página evalúa los nuevos objetivos a partir de siete métricas: crecimiento orgánico, nuevos contratos y conversión de la cartera comercial, margen de EBITA ajustado, ahorros de productividad, conversión de flujo de caja libre, apalancamiento y retribución al accionista. Para cada una compara la situación actual de GXO, lo que la dirección prometió el 16 de noviembre y lo que la compañía logró frente a su anterior plan a largo plazo.
Actualizado el 16 de noviembre de 2026, tras el cierre del mercado estadounidense. Fuentes: el comunicado de prensa y la presentación del Día del Inversor de GXO (Form 8-K, Exhibits 99.1 y 99.2), los resultados trimestrales de GXO registrados en SEC EDGAR y los precios diarios de Polygon.io contrastados con Nasdaq.com. Las cifras marcadas como "cálculo de SimianX" son nuestras; todas las demás proceden de la compañía. El EBITDA ajustado, el EBITA ajustado, el crecimiento orgánico, el flujo de caja libre, la conversión de flujo de caja libre y el ROIC son medidas no GAAP según las define GXO.
Qué anunció GXO en su Día del Inversor 2026
GXO presentó ante la SEC su comunicado de prensa del Día del Inversor y una presentación de 86 diapositivas a las 8:57 (hora del Este de EE. UU.) del 16 de noviembre, poco antes del evento de las 9:00 en la Bolsa de Nueva York. El consejero delegado, Patrick Kelleher, el director financiero, Mark Suchinski, y el equipo directivo expusieron el plan bajo el título "Un nuevo manual de juego para el crecimiento" ("A New Playbook for Growth").
"Los objetivos financieros plurianuales que presentamos hoy reflejan nuestra confianza en generar un valor duradero y acumulativo para los accionistas hasta el final de la década", afirmó Kelleher en el comunicado.
| Métrica | Real 2025 | Previsiones 2026 (reafirmadas el 3 nov) | Perspectivas preliminares 2027 | Objetivo 2030 |
|---|---|---|---|---|
| Crecimiento orgánico de los ingresos | 3,9% | Del 4% al 5% | Superior al 5,5% | Superior al 7% anual, 2027-2030 |
| Margen de EBITDA ajustado | 6,7% | No indicado (EBITDA ajustado de 945-965 M$) | Superior al 7,1% | No indicado |
| Margen de EBITA ajustado | 4,1% | Del 4,2% al 4,3% | Superior al 4,5% | Superior al 6,5% |
| Conversión de flujo de caja libre (FCF / EBITDA ajustado) | 29,4% | Del 30% al 40% | No indicado | Del 40% al 50% |
| EPS diluido ajustado | 2,51 $ | De 2,95 $ a 3,15 $ | No indicado | Más del 20% anual, 2025-2030 |
| ROIC, incluidos fondo de comercio e intangibles | 9% | No indicado | No indicado | Más de 500 bp por encima de 2025 |
| Ratio de apalancamiento neto | 2,5x | 2,7x a 30 sep 2026 | Préstamo a plazo de 275 M$ amortizado en el 1S 2027 | En torno a 2,0x con el tiempo |
Fuente: comunicado y presentación del Día del Inversor de GXO (Form 8-K, 16 nov 2026); resultados de GXO del T4 2025 y del T3 2026. El margen de EBITDA ajustado de 2025 (881 millones de dólares sobre unos ingresos de 13,178 mil millones de dólares) es un cálculo de SimianX.
Hay dos cambios de definición que pasan fácilmente inadvertidos y que condicionan cómo deben leerse los nuevos objetivos.
Primero, el margen de referencia pasó del EBITDA ajustado al EBITA ajustado. El EBITA ajustado sí descuenta la depreciación y solo excluye la amortización de los intangibles adquiridos, de modo que recoge el coste de los robots, las cintas transportadoras y el software que GXO está instalando. Eso lo convierte en un criterio más exigente para un plan tan apoyado en la automatización. GXO prevé un gasto por depreciación de entre 370 y 390 millones de dólares en 2027.
Segundo, el ROIC se redefinió. El "ROIC operativo" que GXO publica desde su escisión excluye el fondo de comercio y los activos intangibles; fue del 45,6% en los doce meses hasta el 30 de septiembre de 2026. La nueva medida incluye el fondo de comercio y los intangibles y excluye los arrendamientos operativos. Con esa base, el ROIC de 2025 fue del 9%, y el objetivo es sumar más de 500 puntos básicos de aquí a 2030.
Cómo reaccionó la acción de GXO en el Día del Inversor
GXO abrió a 55,52 dólares, un 1,6% por encima del cierre del 13 de noviembre (54,63 dólares). Cotizó entre 54,53 y 57,66 dólares y terminó la sesión regular en 57,20 dólares, con una subida de 2,57 dólares o del 4,70%, según el cierre oficial de las 16:00 publicado en Nasdaq.com. La barra diaria de Polygon.io de esa misma jornada mostraba 57,16 dólares, cuatro centavos menos; el precio de cierre oficial es de 57,20 dólares. Se negociaron unos 2,55 millones de acciones, aproximadamente 1,7 veces la media de las últimas 20 sesiones (volumen consolidado de Polygon.io).
El mercado en general cayó: el SPY cerró en 739,96 dólares, con un descenso del 1,91%, por lo que GXO lo superó en 6,6 puntos porcentuales. El Día del Inversor prolongó un repunte que había comenzado con los resultados del tercer trimestre. GXO subió un 9,48% el 4 de noviembre, la sesión posterior a la publicación del T3, y acumula una ganancia del 9,9% desde el cierre de 52,03 dólares del 3 de noviembre. Aun así, la acción está un 12,8% por debajo de su máximo de cierre de 52 semanas, 65,59 dólares (20 de febrero de 2026), y un 29,5% por encima de su mínimo de cierre de 52 semanas, 44,17 dólares (24 de septiembre de 2026). En lo que va de año sube un 8,7%, prácticamente en línea con el 8,5% del SPY.
Las 7 métricas de un vistazo
| # | Métrica | Último dato | Objetivo fijado por GXO el 16 nov | Qué tiene que cambiar |
|---|---|---|---|---|
| 1 | Crecimiento orgánico de los ingresos | 6,4% en el T3 2026; 4,7% en los nueve primeros meses | Superior al 5,5% en 2027; superior al 7% anual en 2027-2030 | El crecimiento promedió un 2,9% anual en 2023-2025 (cálculo de SimianX) |
| 2 | Nuevos contratos y cartera comercial | Cartera récord de 3,1 mil millones de dólares; 1,01 mil millones de dólares en nuevos contratos en los nueve primeros meses, un 24% más | Más de 850 M$ de ingresos del año siguiente asegurados al entrar en 2027 | A 30 de septiembre había 630 M$ asegurados para 2027 |
| 3 | Margen de EBITA ajustado | 4,1% en 2025; 3,9% en los nueve primeros meses de 2026 | Superior al 4,5% en 2027; superior al 6,5% en 2030 | Al menos 240 bp de mejora |
| 4 | Ahorros de productividad | Sistema de gestión de mano de obra (LMS) y GXO IQ en fase inicial de despliegue | Ahorros netos de EBITA anualizados (run-rate) de 240-310 M$, 2027-2030 | LMS en más de 300 centros y GXO IQ en más de 400 centros para 2030 |
| 5 | Conversión de flujo de caja libre | 29,4% en 2025 (12,5% sin ventas de activos, cálculo de SimianX) | Del 30% al 40% en 2026; del 40% al 50% para 2030 | El T4 2026 debe generar 218-320 M$ de FCF |
| 6 | Apalancamiento neto | 2,7x a 30 sep 2026 | En torno a 2,0x; grado de inversión | Aproximadamente 0,7x de desapalancamiento |
| 7 | Recompras, ROIC, EPS | 100 M$ recomprados en 2026; ROIC del 9%; EPS ajustado de 2,51 $ en 2025 | Unos mil millones de dólares en recompras hasta 2030; crecimiento del EPS ajustado superior al 20% anual | EPS ajustado de unos 6,25 $ o más en 2030 (cálculo de SimianX) |
Fuente: documentos registrados por GXO. El crecimiento medio de 2023-2025 y la cifra de EPS de 2030 (2,51 $ capitalizados al 20% durante cinco años) son cálculos de SimianX.
Métrica 1: crecimiento orgánico de los ingresos
El crecimiento orgánico excluye los efectos de divisa y las adquisiciones, algo relevante en el caso de GXO porque compró el grupo logístico británico Wincanton el 29 de abril de 2024 y tiene una gran base de ingresos en libras esterlinas y euros. El crecimiento orgánico de GXO fue del 15,4% en 2022 y luego se frenó hasta el 2,3% en 2023, el 2,5% en 2024 y el 3,9% en 2025. Alcanzó el 4,7% en los nueve primeros meses de 2026, y el 6,4% registrado en el tercer trimestre fue el más rápido de la compañía en más de tres años.
El nuevo plan exige un salto cualitativo. La presentación de GXO traza la senda de ingresos en un 4%-5% en 2026, más del 5,5% en 2027 y más del 7% anual entre 2027 y 2030. Ningún trimestre ha alcanzado el 7% desde el cuarto trimestre de 2022 (7,5%).
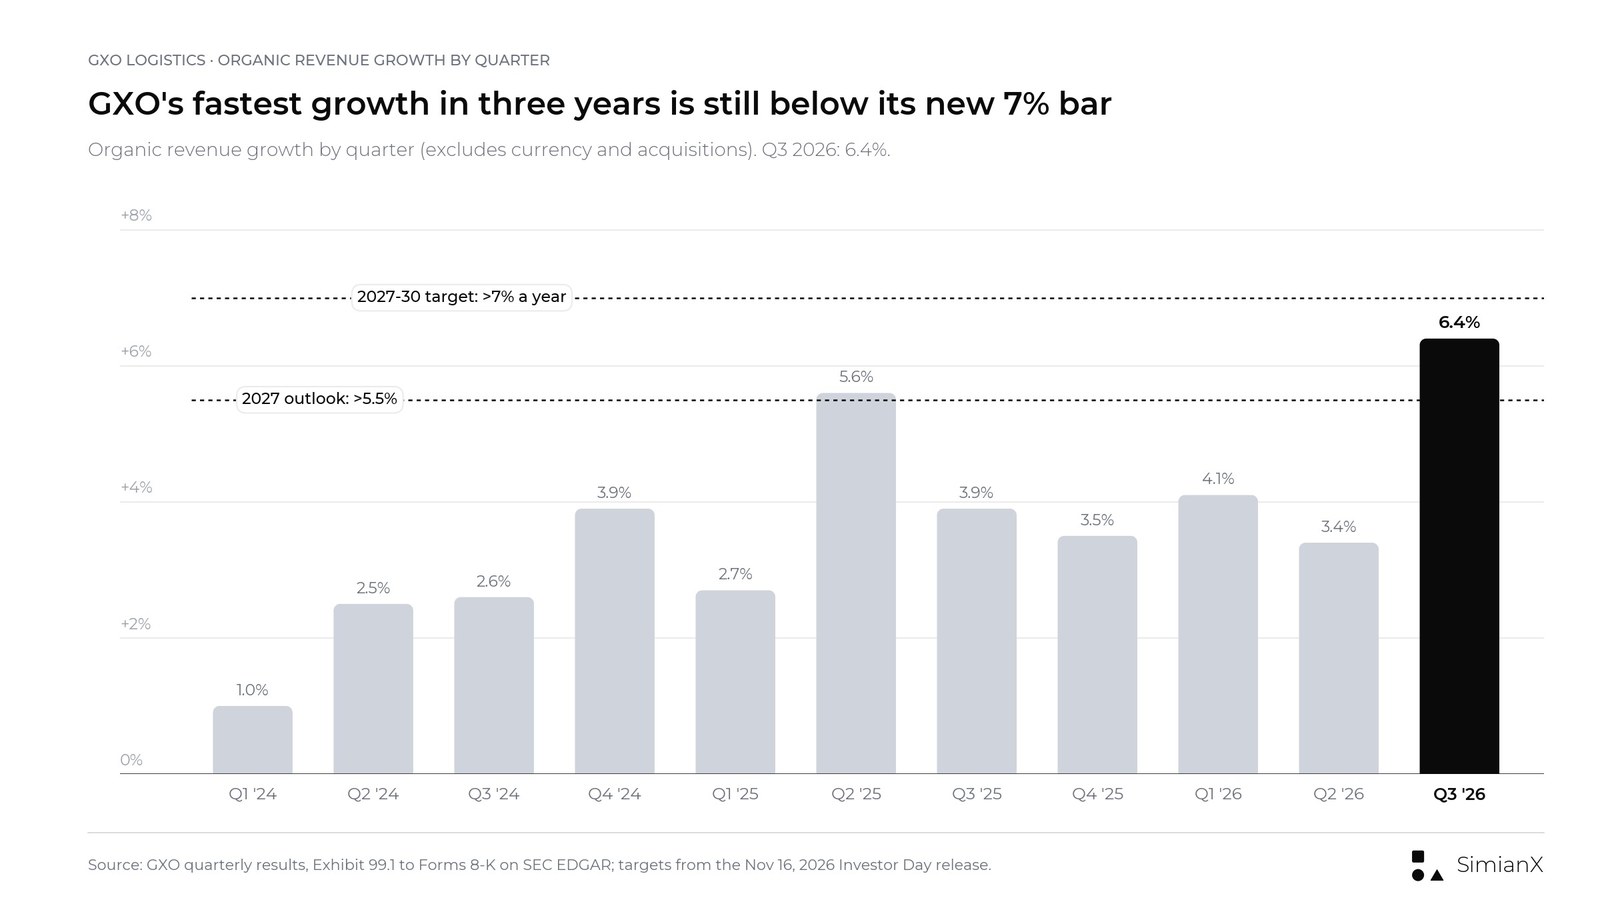
Crecimiento orgánico de GXO por trimestre. El 6,4% del T3 2026 fue el mejor trimestre en tres años, pero sigue por debajo del nuevo objetivo del 7%.
GXO cita cinco motores: un mercado de almacenaje que cifra en torno a 1,1 billones de dólares y que crece alrededor de un 6% al año (según estudios de terceros citados por la compañía), la externalización (cerca del 70% del mercado todavía se gestiona internamente), verticales estratégicas como los centros de datos, la industria aeroespacial y de defensa y las ciencias de la vida, las ganancias de cuota en Norteamérica y una oportunidad de "cuota de gasto" (wallet share) de más de 30 mil millones de dólares dentro de sus clientes actuales. La pérdida de clientes (churn) y la depuración de la cartera de contratos juegan en contra de esos motores.
Norteamérica es el factor decisivo, y la propia presentación de GXO lo reconoce con franqueza. Los ingresos orgánicos en Estados Unidos crecieron a una tasa anual compuesta del 1,4% entre 2022 y 2025, frente al 4,4% del mercado norteamericano. Norteamérica representó el 24% de los ingresos de 2025 y el Reino Unido, el 48%. Los primeros indicios del nuevo equipo comercial son más sólidos: los nuevos contratos en Norteamérica aumentaron un 52% en los nueve primeros meses de 2026, y la cartera comercial norteamericana creció un 87% interanual en el tercer trimestre.
Qué vigilar: si el crecimiento orgánico trimestral se mantiene por encima del 5,5% a lo largo de 2027. Un trimestre sólido no basta para establecer una tendencia del 7%.
Métrica 2: nuevos contratos y conversión de la cartera comercial
| Indicador | T3 2025 | T3 2026 |
|---|---|---|
| Nuevos contratos ganados en el trimestre | 280 millones de dólares | 375 millones de dólares (+34%) |
| Nuevos contratos ganados, nueve primeros meses | 814 millones de dólares | 1.013 millones de dólares (+24%) |
| Cartera comercial (pipeline) | 2,3 mil millones de dólares | 3,1 mil millones de dólares |
| Peso de Norteamérica en la cartera comercial | 31% | 43% |
| Ingresos incrementales del año siguiente asegurados a 30 sep | 690 millones de dólares (para 2026) | 630 millones de dólares (para 2027) |
Fuente: presentación de resultados del T3 2026 de GXO (Form 8-K, 3 nov 2026). Los importes de los contratos son ingresos anualizados a los tipos de cambio de cierre de trimestre.
La cartera comercial es la mejora más visible bajo el nuevo equipo directivo: 3,1 mil millones de dólares a finales de septiembre, frente a 2,3 mil millones un año antes. Alrededor del 40% de los contratos ganados en 2026 procedió de las verticales de crecimiento estratégico de GXO: aeroespacial y defensa, tecnología y centros de datos, industria y ciencias de la vida.
Hay, sin embargo, un desfase temporal. A 30 de septiembre, GXO había asegurado 630 millones de dólares de ingresos incrementales para 2027 procedentes de contratos ya ganados, por debajo de los 690 millones que tenía asegurados para 2026 en el mismo momento del año anterior, pese a que los nuevos contratos crecieron un 34%. En el Día del Inversor, la compañía dijo que espera entrar en 2027 con más de 850 millones de dólares de ingresos del año siguiente asegurados, es decir, más del 6% de los ingresos del año anterior. Eso se compara con 568 millones al entrar en 2024, 627 millones al entrar en 2025 y 774 millones al entrar en 2026. Pasar de 630 millones a más de 850 millones implica unos 220 millones de dólares adicionales de ingresos de 2027 procedentes de contratos firmados en el cuarto trimestre (cálculo de SimianX).
La retención es la otra mitad de la ecuación. GXO sitúa su tasa de retención de ingresos en torno al 95%, lo que significa que cada año hay que reponer unos cinco puntos de ingresos antes de que aparezca cualquier crecimiento neto. Un volumen de nuevos contratos asegurados superior al 6% de los ingresos solo se traduce en un crecimiento orgánico por encima del 5,5% si también crecen los volúmenes con los clientes existentes.
Qué vigilar: la cifra de ingresos del año siguiente que GXO publique con los resultados del cuarto trimestre. Una cifra superior a 850 millones de dólares confirmaría las previsiones; una cercana a 700 millones, no.
Métrica 3: margen de EBITA ajustado
Es la cifra central del plan. El EBITA ajustado fue de 543 millones de dólares en 2025, un margen del 4,1% sobre unos ingresos de 13,178 mil millones de dólares. GXO prevé un 4,2%-4,3% para 2026, más del 4,5% para 2027 y más del 6,5% para 2030, una mejora de más de 240 puntos básicos.
En los nueve primeros meses de 2026, el margen fue del 3,9%, sin cambios respecto a un año antes. En el tercer trimestre retrocedió al 4,5% desde el 4,8%. Es el mismo problema que los resultados del tercer trimestre mostraron en el EBITDA ajustado: los ingresos crecieron un 5,7%, pero el EBITDA ajustado se mantuvo plano en 251 millones de dólares y el margen de EBITDA ajustado bajó al 7,0% desde el 7,4%.
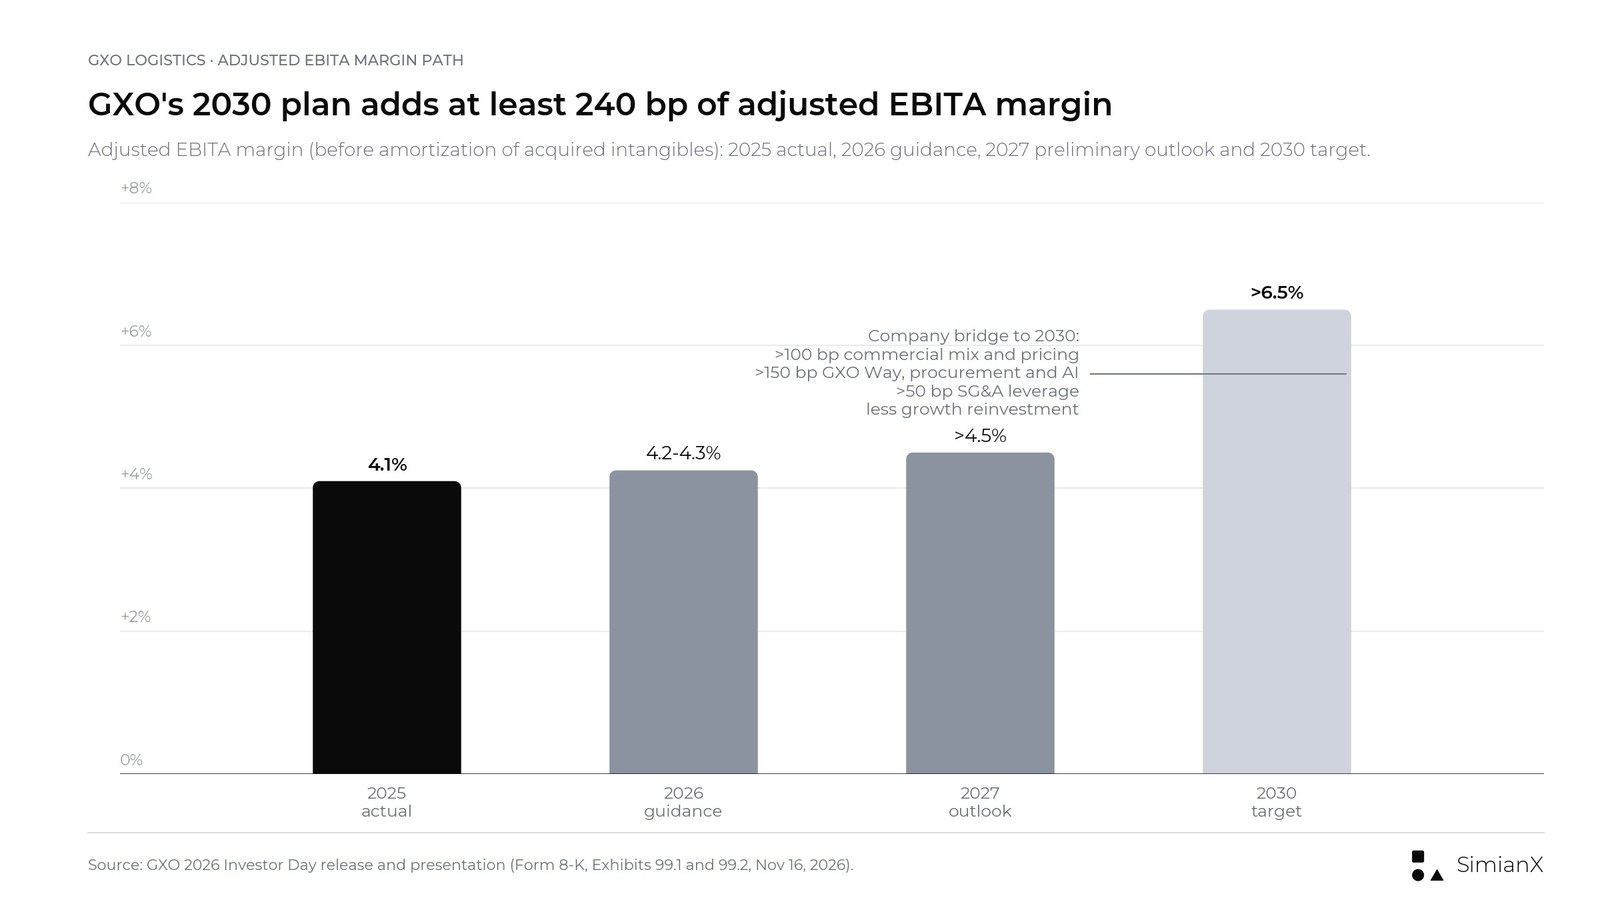
Trayectoria del margen de EBITA ajustado de GXO desde el dato real de 2025 hasta el objetivo de 2030, con el puente de márgenes de la compañía.
La presentación de GXO desglosa la mejora en cuatro partes:
- Más de 100 bp por acciones comerciales: un cambio de mix hacia verticales de mayor margen y hacia Norteamérica, disciplina de precios en los nuevos contratos y las renovaciones, y la salida o revisión de precios de los contratos de baja rentabilidad.
- Más de 150 bp por el GXO Way y la tecnología: el sistema de gestión de mano de obra, las compras globales, la automatización y la IA en los almacenes (Métrica 4).
- Más de 50 bp por apalancamiento operativo en SG&A: servicios compartidos e IA en las funciones de soporte, incluido un plan para reducir el número de sistemas de gestión de almacenes (WMS) de 30 a 4 y el de sistemas de planificación de recursos empresariales (ERP) de 8 a 1 para 2030.
- Menos reinversión en crecimiento, para una mejora neta de más de 240 bp.
La historia más larga explica el escepticismo. En términos de EBITDA ajustado, el margen de GXO fue del 7,7% en 2021 y del 8,1% en 2022, y después cayó al 7,6% en 2023, al 7,0% en 2024 y al 6,7% en 2025 (cálculos de SimianX a partir de las cifras publicadas). La previsión para 2027 de más del 7,1% solo lo devolvería aproximadamente al nivel de 2024.
Qué vigilar: el margen de EBITA ajustado del conjunto de 2026. Un resultado dentro del rango del 4,2% al 4,3% sería el primer paso en la nueva senda; un resultado igual o inferior al 4,1% significaría que el listón de 2027 queda más lejos.
Métrica 4: el GXO Way, el LMS y GXO IQ
El programa de productividad es la parte más concreta del plan, y GXO asignó por primera vez objetivos en dólares a cada palanca.
| Palanca | Ahorros netos de EBITA anualizados (run-rate), 2027-2030 | Oportunidad total (estimación de la dirección) |
|---|---|---|
| Sistema de gestión de mano de obra (LMS) | 70-90 M$ | Unos 270 M$ |
| Compras globales | 50-70 M$ | Captada íntegramente en el plan |
| Automatización, IA en almacenes y tecnología adaptativa | 50-70 M$ | Unos 230 M$ |
| Otras palancas del GXO Way | 70-80 M$ | Unos 200 M$ |
| Total | 240-310 M$ | Unos 700 M$ |
Fuente: presentación del Día del Inversor 2026 de GXO. GXO indica que la oportunidad total es una estimación de la dirección, no una previsión financiera. Las otras palancas incluyen revisiones de contratos, equipos de manipulación de materiales (carretillas elevadoras y similares), maduración de los centros, servicios empresariales globales y costes de suministros.
El sistema de gestión de mano de obra es la mayor palanca individual porque la mano de obra supone alrededor del 60% de los costes de almacenaje de GXO. Hoy la compañía no tiene un sistema estandarizado y sigue buena parte de su productividad en hojas de cálculo. Prevé implantar un único LMS en unos 80 centros en 2027, unos 210 en 2028, unos 280 en 2029 y más de 300 en 2030, lo que cubriría unos 5 mil millones de dólares de gasto laboral abordable. GXO afirma que los centros que utilizan un LMS son entre un 5% y un 15% más eficientes en mano de obra que los que no lo tienen. En compras, el objetivo abarca unos 6 mil millones de dólares de gasto anual abordable.
GXO IQ, la plataforma de IA para almacenes de la compañía, estaba operativa en las tres regiones desde el primer trimestre de 2026, con unos 50 centros previstos para su despliegue este año. El nuevo plan contempla unos 120 centros operativos a finales de 2027 y más de 400 a finales de 2030. La presentación incluyó además una charla informal sobre robots humanoides con el proveedor Apptronik; GXO sostiene que el coste de los humanoides debería caer con fuerza y que se espera recuperar la inversión frente al coste de la mano de obra en uno o dos años. La robótica humanoide se ha convertido en un tema de mercado por derecho propio, como demostró la OPV de Unitree.
Una comprobación útil: entre 240 y 310 millones de dólares de ahorros sobre unos ingresos de aproximadamente 14 mil millones de dólares equivalen a unos 170-220 puntos básicos de margen (cálculo de SimianX), en línea con los "más de 150 bp" que GXO atribuye al GXO Way y a la tecnología.
Qué vigilar: el número de centros con LMS y los ahorros materializados en los informes trimestrales. GXO no detalló el calendario anual de los ahorros.
Métrica 5: conversión de flujo de caja libre
GXO define el flujo de caja libre como el flujo de caja de las operaciones menos las inversiones de capital (capex) más los ingresos por la venta de inmuebles y equipos, y la conversión de flujo de caja libre como el flujo de caja libre dividido entre el EBITDA ajustado, no entre el beneficio neto. Ambas definiciones son importantes para interpretar las cifras siguientes.
| Año | Flujo de caja operativo | Capex | Ingresos por venta de activos | Flujo de caja libre | Conversión (publicada) | Conversión sin ventas de activos |
|---|---|---|---|---|---|---|
| 2021 | 455 M$ | 250 M$ | 11 M$ | 216 M$ | Más del 30% | 33,6% |
| 2022 | 542 M$ | 342 M$ | 40 M$ | 240 M$ | 33,0% | 27,5% |
| 2023 | 558 M$ | 274 M$ | 18 M$ | 302 M$ | 40,8% | 38,3% |
| 2024 | 549 M$ | 359 M$ | 61 M$ | 251 M$ | 30,8% | 23,3% |
| 2025 | 434 M$ | 324 M$ | 149 M$ | 259 M$ | 29,4% | 12,5% |
| 9M 2026 | 263 M$ | 204 M$ | 7 M$ | 66 M$ | n. s. | n. s. |
Fuente: conciliaciones del flujo de caja libre de GXO en sus comunicados de resultados del cuarto trimestre y del T3 2026. La última columna, (flujo de caja operativo menos capex) dividido entre el EBITDA ajustado, es un cálculo de SimianX. n. s.: no significativo.
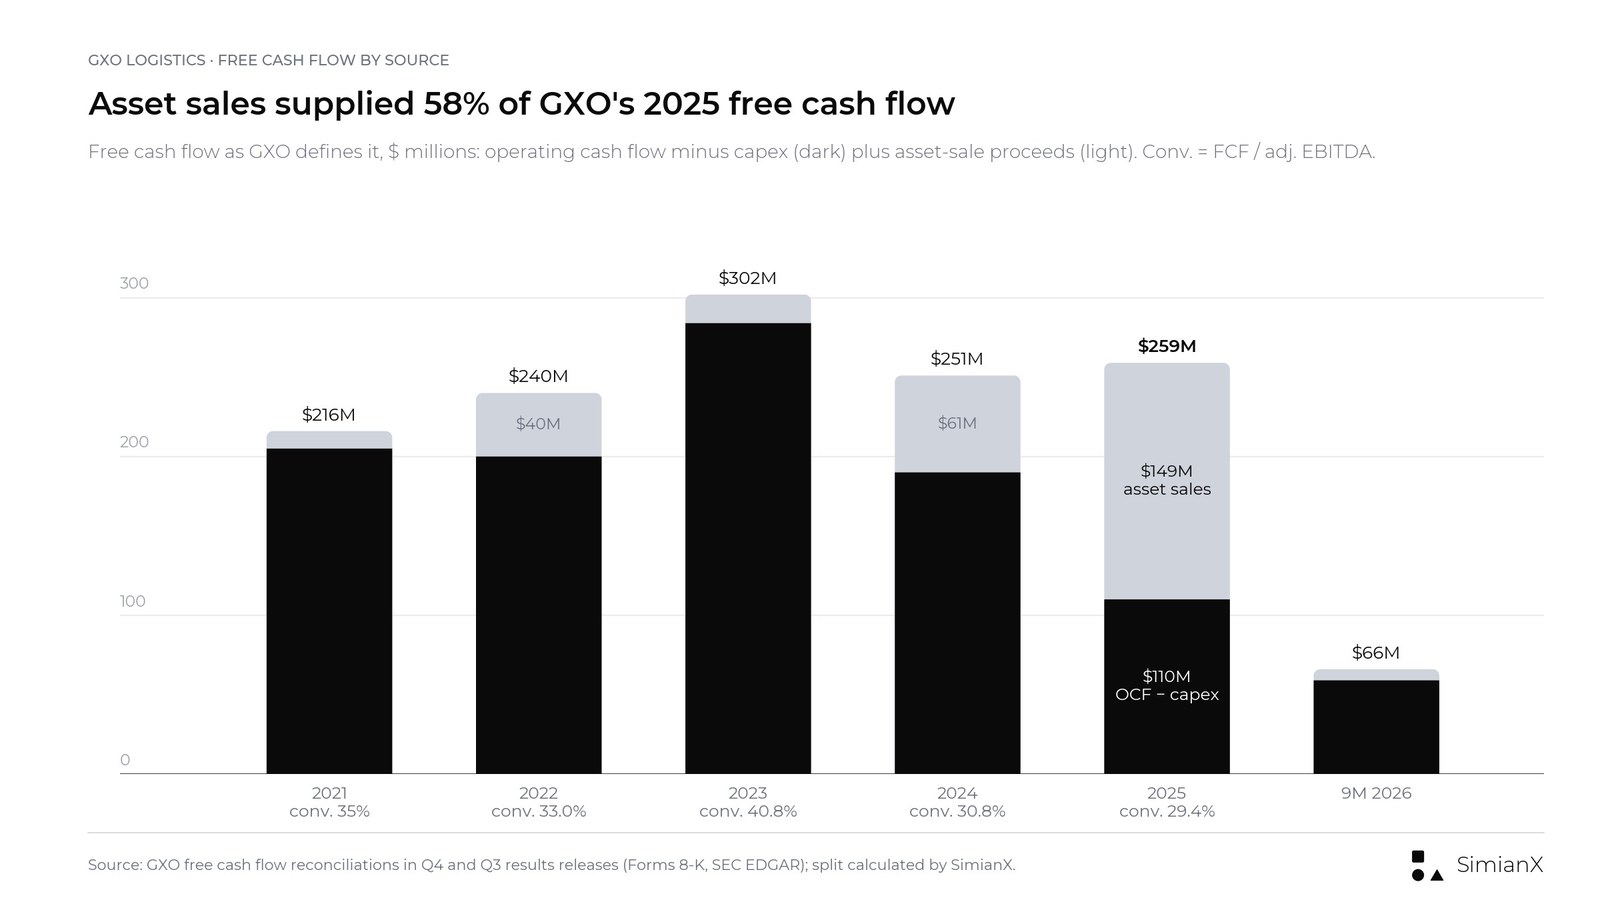
En 2025, 149 millones de los 259 millones de dólares de flujo de caja libre de GXO procedieron de la venta de inmuebles y equipos.
Las ventas de activos también explican el tercer trimestre. El flujo de caja libre cayó a 85 millones de dólares desde 187 millones, pero el tercer trimestre de 2025 incluía 99 millones de dólares de ingresos por ventas de activos, frente a 3 millones este año. Antes de esos ingresos, el flujo de caja operativo menos el capex fue de 82 millones de dólares, frente a 88 millones. En los nueve primeros meses mejoró, hasta 59 millones de dólares desde menos 5 millones. La verdadera presión estuvo en el flujo de caja operativo, que cayó 76 millones de dólares en el trimestre por el aumento de las cuentas por cobrar: el estado de flujos de efectivo de nueve meses de GXO muestra una salida de 215 millones de dólares por cuentas por cobrar, frente a 76 millones un año antes.
Las previsiones para 2026 dejan un cuarto trimestre exigente. Una conversión del 30% al 40% sobre un EBITDA ajustado de 945 a 965 millones de dólares implica entre 284 y 386 millones de dólares de flujo de caja libre en el año. Con 66 millones generados hasta septiembre, el cuarto trimestre tiene que aportar entre 218 y 320 millones de dólares (cálculo de SimianX). El mejor cuarto trimestre de GXO desde la escisión fue el de 2025, con 163 millones de dólares, que incluía 48 millones por ventas de activos, y su mejor trimestre de cualquier tipo fue el T3 2023, con 191 millones de dólares.
Para 2030, GXO aspira a una conversión del 40% al 50%. La compañía afirma que unos 10 puntos procederán del capital circulante (condiciones de pago estandarizadas, facturación y cobro más rápidos, contratos con precios diseñados para cobrar antes), de un capex mantenido entre el 2% y el 3% de los ingresos (2,5% en 2025 y en torno al 2,0% en los nueve primeros meses de 2026, cálculos de SimianX) y de menores costes de caja extraordinarios a medida que concluya la integración de Wincanton. Con una conversión superior al 40%, GXO proyecta más de 3,5 mil millones de dólares de flujo de caja operativo acumulado entre 2027 y 2030, unos 1,5 mil millones de dólares de capex y más de 2,0 mil millones de dólares de flujo de caja libre.
Qué vigilar: el flujo de caja libre del cuarto trimestre de 2026 y qué parte procede de ventas de activos.
Métrica 6: apalancamiento neto y balance
A 30 de septiembre de 2026, GXO tenía 340 millones de dólares de caja, 2,818 mil millones de dólares de deuda total (incluidos 497 millones de arrendamientos financieros y otra deuda) y 2,480 mil millones de dólares de deuda neta. Sobre un EBITDA ajustado de los últimos doce meses de 925 millones de dólares, el apalancamiento neto era de 2,7x. La caja bajó desde 854 millones de dólares a finales de 2025 tras 401 millones de amortizaciones de deuda y 102 millones de recompras de acciones en los nueve primeros meses.
El apalancamiento se ha mantenido entre 2,5x y 3,1x desde que se cerró la adquisición de Wincanton en abril de 2024; era de 1,6x a finales de 2023. El nuevo marco se compromete con un balance con grado de inversión, un ratio de apalancamiento neto en torno a 2,0x con el tiempo y la amortización de un préstamo a plazo de 275 millones de dólares en el primer semestre de 2027. Con el EBITDA de los últimos doce meses actual, 2,0x supondría una deuda neta de unos 1,85 mil millones de dólares, aproximadamente 630 millones por debajo del nivel de septiembre (cálculo de SimianX). El crecimiento del EBITDA puede cerrar parte de esa brecha sin reducir deuda.
Qué vigilar: la amortización del préstamo a plazo en el primer semestre de 2027 y si las recompras continúan mientras el apalancamiento siga por encima de 2,5x.
Métrica 7: recompras, ROIC y EPS ajustado
GXO fijó un orden de prioridades: invertir entre el 2% y el 3% de los ingresos en capex, mantener un balance con grado de inversión, devolver el capital sobrante y hacer adquisiciones solo de forma selectiva en Norteamérica, Asia-Pacífico o para incorporar nuevas capacidades. Las nuevas cifras:
- Recompras: una capacidad de unos mil millones de dólares hasta 2030, más de 200 millones al año, financiada con el flujo de caja libre. GXO recompró acciones por 100 millones de dólares en 2026 hasta septiembre (2,1 millones de acciones a un precio medio de 47,46 dólares) y le quedaban 200 millones de dólares de su autorización. Con 113,0 millones de acciones en circulación, mil millones de dólares equivalen a alrededor del 15% de la capitalización bursátil de GXO al cierre de 57,20 dólares (cálculo de SimianX).
- Caja disponible: la diapositiva de fuentes y usos de fondos de GXO muestra más de 1,7 mil millones de dólares disponibles para retribuir al accionista y para adquisiciones selectivas entre 2027 y 2030, después del capex y del préstamo a plazo.
- ROIC: 9% en 2025 con la nueva definición, con una mejora de más de 500 bp prevista para 2030.
- EPS ajustado: crecimiento superior al 20% anual entre 2025 y 2030. Desde la base de 2,51 dólares de 2025, eso implica unos 6,25 dólares o más en 2030 (cálculo de SimianX). Las previsiones para 2026 son de 2,95 a 3,15 dólares.
El EPS ajustado es donde la distancia entre las promesas y los resultados es mayor. GXO ganó 2,09 dólares por acción en términos ajustados en 2021, 2,85 en 2022, 2,59 en 2023, 2,80 en 2024 y 2,51 en 2025. Cuatro años después de la escisión, el EPS ajustado estaba por debajo de su nivel de 2022.
GXO por trimestre: del T1 2024 al T3 2026
| Trimestre | Ingresos | Crecimiento publicado | Crecimiento orgánico | EBITDA ajustado | Margen de EBITDA aj. | EPS diluido aj. | Flujo de caja libre |
|---|---|---|---|---|---|---|---|
| T1 2024 | 2.456 M$ | 5,7% | 1,0% | 154 M$ | 6,3% | 0,45 $ | −17 M$ |
| T2 2024 | 2.846 M$ | 18,9% | 2,5% | 187 M$ | 6,6% | 0,55 $ | 31 M$ |
| T3 2024 | 3.157 M$ | 27,8% | 2,6% | 223 M$ | 7,1% | 0,79 $ | 110 M$ |
| T4 2024 | 3.250 M$ | 25,5% | 3,9% | 251 M$ | 7,7% | 1,00 $ | 127 M$ |
| T1 2025 | 2.977 M$ | 21,2% | 2,7% | 163 M$ | 5,5% | 0,29 $ | −48 M$ |
| T2 2025 | 3.299 M$ | 15,9% | 5,6% | 212 M$ | 6,4% | 0,57 $ | −43 M$ |
| T3 2025 | 3.395 M$ | 7,5% | 3,9% | 251 M$ | 7,4% | 0,79 $ | 187 M$ |
| T4 2025 | 3.507 M$ | 7,9% | 3,5% | 255 M$ | 7,3% | 0,87 $ | 163 M$ |
| T1 2026 | 3.298 M$ | 10,8% | 4,1% | 200 M$ | 6,1% | 0,50 $ | −31 M$ |
| T2 2026 | 3.441 M$ | 4,3% | 3,4% | 219 M$ | 6,4% | 0,59 $ | 12 M$ |
| T3 2026 | 3.590 M$ | 5,7% | 6,4% | 251 M$ | 7,0% | 0,89 $ | 85 M$ |
Fuente: resultados trimestrales de GXO, Exhibit 99.1 de los Form 8-K en SEC EDGAR. Los márgenes del T4 2024 y del T4 2025 son cálculos de SimianX; los demás coinciden con los márgenes publicados por GXO. El crecimiento publicado del T2 2024 al T1 2025 incluye Wincanton, consolidada desde el 29 de abril de 2024. El EBITDA ajustado del T1 2026 incluye un beneficio neto interanual de 12,5 millones de dólares, debido sobre todo a la salida anticipada de un centro y al calendario de los costes de rescisión de contratos. El flujo de caja libre incluye ingresos por ventas de activos de 99 millones de dólares en el T3 2025, 48 millones en el T4 2025 y 45 millones en el T4 2024.
Destacan tres patrones. El negocio es estacional: el primer trimestre es el más débil y el cuarto el más fuerte, tanto en margen como en caja. El crecimiento de los ingresos publicado sobrestimó el crecimiento subyacente durante los cuatro trimestres posteriores a la adquisición de Wincanton. Y el margen no se ha ampliado: el margen de EBITDA ajustado del tercer trimestre fue del 7,1% en 2024, del 7,4% en 2025 y del 7,0% en 2026.
Para 2026, unas previsiones de EBITDA ajustado de 945 a 965 millones de dólares, frente a los 670 millones acumulados hasta septiembre, implican entre 275 y 295 millones en el cuarto trimestre, entre un 8% y un 16% por encima de los 255 millones del T4 2025 (cálculo de SimianX).
Los objetivos del Día del Inversor 2023 frente a lo que logró GXO
GXO se convirtió en una compañía independiente el 2 de agosto de 2021, cuando se escindió de XPO, la misma estructura de separación que FedEx utiliza ahora para su negocio de carga. En su primer Día del Inversor, el 12 de enero de 2023, el entonces consejero delegado Malcolm Wilson fijó objetivos para 2027. GXO los revisó el 24 de abril de 2024, al incorporar Wincanton y recortar las cifras. Reafirmó por última vez los objetivos para 2027 en su presentación de resultados de agosto de 2024; los comunicados de resultados posteriores no los mencionaron, y los materiales de noviembre de 2026 los sustituyen por las perspectivas para 2027 basadas en márgenes que figuran más arriba. Patrick Kelleher asumió el cargo de consejero delegado en agosto de 2025.
| Objetivo 2027 (fijado el 12 ene 2023) | Revisado el 24 abr 2024 | Lo que logró GXO | Veredicto |
|---|---|---|---|
| Crecimiento orgánico de los ingresos del 8% al 12% anual, 2021-2027 | En torno al 10% anual, 2024-2027 | 15,4% (2022), 2,3% (2023), 2,5% (2024), 3,9% (2025); en torno al 5,9% anual de 2021 a 2025 (cálculo de SimianX) | Incumplido |
| Ingresos de unos 17 mil millones de dólares | De 15,5 a 16,0 mil millones de dólares | 13,2 mil millones de dólares en 2025, con ayuda de adquisiciones; unos 13,8 mil millones de dólares en los doce meses hasta sep 2026 | Por detrás |
| EBITDA ajustado de unos 1,6 mil millones de dólares (en torno a un 17% anual desde 611 millones de dólares en 2021) | De 1,25 a 1,30 mil millones de dólares (en torno a un 15% anual desde 2024) | 881 millones de dólares en 2025; previsión de 945 a 965 millones de dólares para 2026 | Incumplido |
| Margen de EBITDA ajustado implícito de alrededor del 9,4% (cálculo de SimianX) | En torno al 7,8%-8,4% (cálculo de SimianX) | 6,7% en 2025; previsión para 2027 ahora superior al 7,1% | Incumplido |
| Conversión de flujo de caja libre superior al 30% | Superior al 30% | 33,0% (2022), 40,8% (2023), 30,8% (2024), 29,4% (2025) | Cumplido en su mayor parte, con ayuda de ventas de activos |
| Flujo de caja libre acumulado de unos 2 mil millones de dólares, 2021-2027 | No reiterado | 1,27 mil millones de dólares en 2021-2025, más 66 millones de dólares en los nueve primeros meses de 2026 | Solo alcanzable si 2026 y 2027 cumplen sus objetivos de caja |
| ROIC operativo superior al 30% | Superior al 30% | 46% en 2024; 45,6% en los doce meses hasta sep 2026 | Cumplido con la antigua definición; 9% con la nueva |
| No fijado | Crecimiento del EPS ajustado superior al 15% anual, 2024-2027 | 2,80 $ (2024), 2,51 $ (2025), previsión de 2,95 $ a 3,15 $ para 2026 | Por detrás |
Fuente: comunicados de GXO del 12 ene 2023 y del 24 abr 2024; comunicados de resultados anuales 2022-2026. Los márgenes implícitos son el EBITDA de cada objetivo dividido entre su cifra de ingresos.
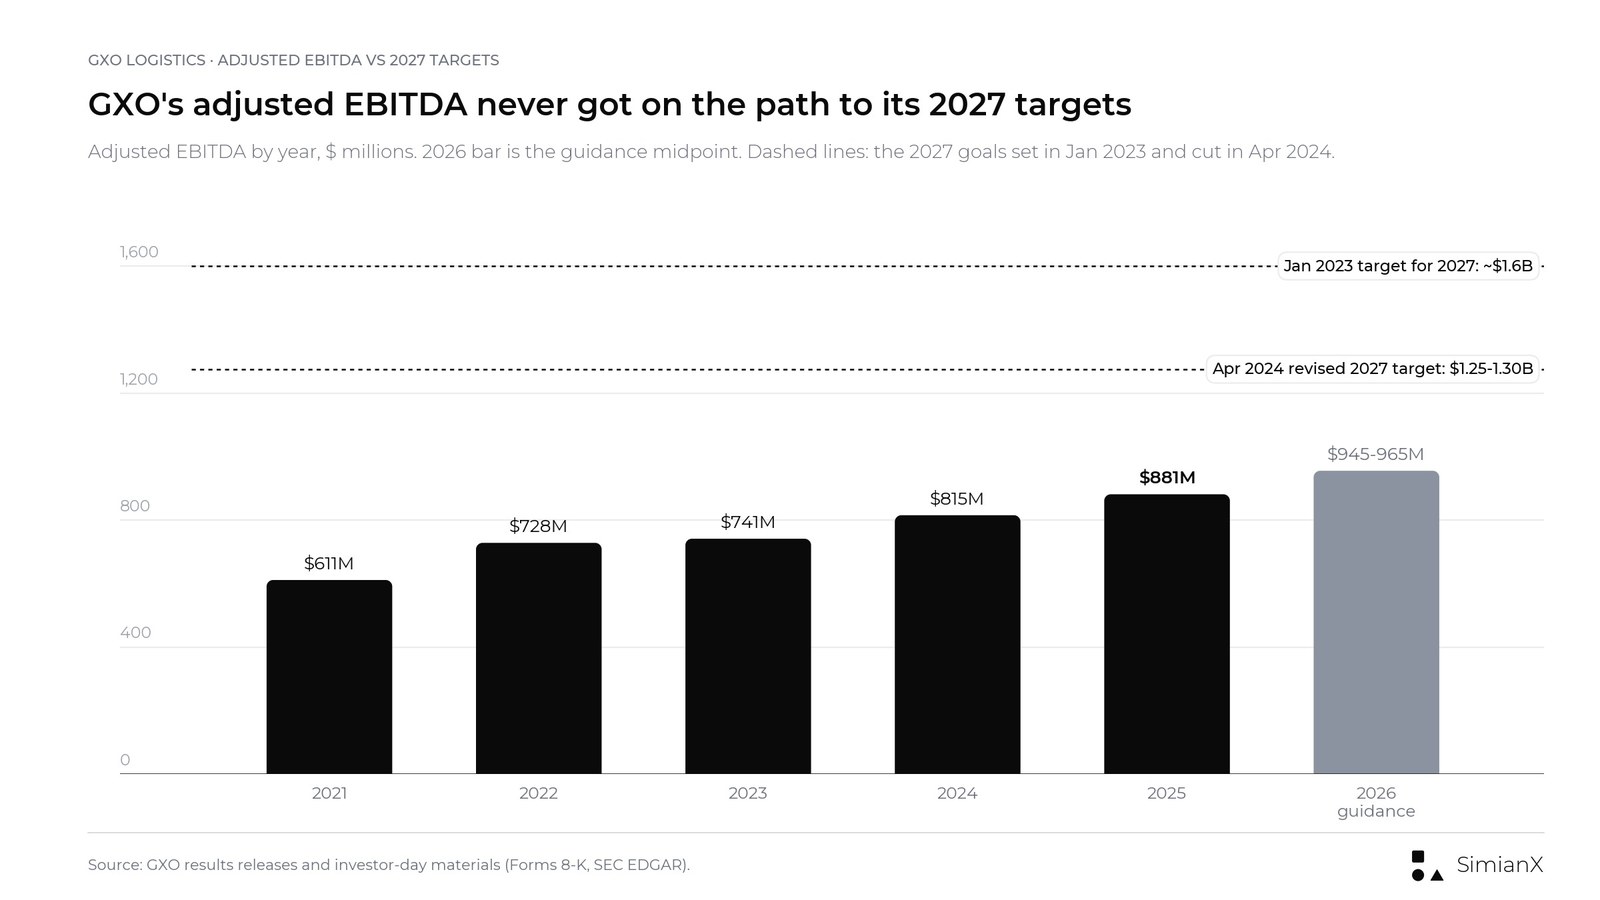
El EBITDA ajustado de GXO ha crecido todos los años desde 2021, pero nunca al ritmo que exigía cualquiera de las dos versiones de los objetivos para 2027.
El patrón es muy concreto. GXO alcanzó los objetivos que dependen de la disciplina de capital (el ROIC operativo y, en su mayor parte, la conversión de caja) e incumplió los que dependen del crecimiento y del margen. Como ocurre con los objetivos de cierre de año de Wall Street para el S&P 500, el historial de las previsiones anteriores es el mejor contexto para las nuevas.
El veredicto del mercado está en el precio. GXO cerró a 48,96 dólares el 11 de enero de 2023, la tarde en que se publicaron los primeros objetivos, y subió un 5,96% al día siguiente. Desde ese cierre hasta el 16 de noviembre de 2026, la acción ganó un 16,8%, mientras que el SPY subió un 87,1% (rentabilidad por precio, cálculo de SimianX a partir de los cierres de Polygon.io y Nasdaq.com). El día en que se recortaron los objetivos para 2027, el 24 de abril de 2024, las acciones cayeron un 2,07%.
Historial de previsiones de GXO, 2023-2026
| Año | Medida | Primera previsión | Previsión final | Real |
|---|---|---|---|---|
| 2023 | Crecimiento orgánico | Del 6% al 8% (12 ene) | Del 2% al 4% (7 nov) | 2,3% |
| 2023 | EBITDA ajustado | 700-730 M$ | 730-755 M$ | 741 M$ |
| 2023 | EPS diluido ajustado | 2,30-2,50 $ (14 feb) | 2,55-2,65 $ | 2,59 $ |
| 2024 | Crecimiento orgánico | Del 2% al 5% (13 feb) | Del 2% al 5% | 2,5% |
| 2024 | EBITDA ajustado | 760-790 M$ | 805-835 M$ (con Wincanton) | 815 M$ |
| 2024 | EPS diluido ajustado | 2,70-2,90 $ | 2,73-2,93 $ | 2,80 $ |
| 2025 | Crecimiento orgánico | Del 3% al 6% (12 feb) | Del 3,5% al 6,5% | 3,9% |
| 2025 | EBITDA ajustado | 840-860 M$ | 865-885 M$ | 881 M$ |
| 2025 | EPS diluido ajustado | 2,40-2,60 $ | 2,43-2,63 $ | 2,51 $ |
| 2026 | Crecimiento orgánico | Del 4% al 5% (10 feb) | Del 4% al 5% (reafirmada el 3 nov) | 4,7% hasta sep |
| 2026 | EBITDA ajustado | 930-970 M$ | 945-965 M$ | 670 M$ hasta sep |
| 2026 | EPS diluido ajustado | 2,85-3,15 $ | 2,95-3,15 $ | 1,98 $ hasta sep |
| 2026 | Conversión de FCF | Del 30% al 40% | Del 30% al 40% | 66 M$ de FCF hasta sep |
Fuente: comunicados de resultados trimestrales de GXO, 2023-2026. La previsión de conversión de FCF fue de alrededor del 30% en 2023, del 30% al 40% en 2024 y del 25% al 35% en 2025; la conversión real fue del 40,8%, el 30,8% y el 29,4%.
El historial de previsiones tiene una forma clara. GXO situó el EBITDA ajustado dentro de su rango final en cada uno de los tres últimos años, y en la mitad superior en 2025. El crecimiento orgánico quedó en la mitad inferior del rango en 2023, 2024 y 2025, y en 2023 terminó muy por debajo del 6%-8% inicial. Es la misma división que en los objetivos a largo plazo: la generación de beneficios ha sido fiable y el crecimiento de los ingresos ha sido el eslabón débil. El plan para 2030 depende del crecimiento más que cualquier previsión anterior.
Cómo reaccionó la acción de GXO a los resultados y a los Días del Inversor
| Sesión | Evento | Cierre de GXO | Variación de GXO | Variación del SPY | GXO menos SPY |
|---|---|---|---|---|---|
| 12 ene 2023 | Día del Inversor; fijación de objetivos para 2027 | 51,88 $ | +5,96% | +0,36% | +5,6 pp |
| 15 feb 2023 | Resultados del T4 2022 | 50,53 $ | −5,00% | +0,32% | −5,3 pp |
| 10 may 2023 | Resultados del T1 2023 | 54,71 $ | +2,90% | +0,47% | +2,4 pp |
| 3 ago 2023 | Resultados del T2 2023 | 63,54 $ | −1,75% | −0,29% | −1,5 pp |
| 8 nov 2023 | Resultados del T3 2023 | 54,28 $ | +3,75% | +0,07% | +3,7 pp |
| 14 feb 2024 | Resultados del T4 2023 | 54,49 $ | −1,20% | +0,91% | −2,1 pp |
| 24 abr 2024 | Resultados preliminares del T1 2024; recorte de objetivos para 2027 | 49,10 $ | −2,07% | −0,05% | −2,0 pp |
| 8 may 2024 | Resultados del T1 2024 | 50,93 $ | −0,49% | +0,01% | −0,5 pp |
| 6 ago 2024 | Resultados del T2 2024 | 47,48 $ | −3,79% | +0,92% | −4,7 pp |
| 5 nov 2024 | Resultados del T3 2024 | 57,70 $ | −1,54% | +1,21% | −2,8 pp |
| 13 feb 2025 | Resultados del T4 2024 | 36,31 $ | −15,08% | +1,06% | −16,1 pp |
| 8 may 2025 | Resultados del T1 2025 | 39,71 $ | +4,28% | +0,70% | +3,6 pp |
| 6 ago 2025 | Resultados del T2 2025 | 50,49 $ | +3,08% | +0,77% | +2,3 pp |
| 5 nov 2025 | Resultados del T3 2025 | 52,54 $ | −5,11% | +0,35% | −5,5 pp |
| 11 feb 2026 | Resultados del T4 2025 | 63,35 $ | +9,22% | −0,02% | +9,2 pp |
| 6 may 2026 | Resultados del T1 2026 | 49,91 $ | +0,12% | +1,39% | −1,3 pp |
| 5 ago 2026 | Resultados del T2 2026 | 47,62 $ | −9,07% | −0,20% | −8,9 pp |
| 4 nov 2026 | Resultados del T3 2026 | 56,96 $ | +9,48% | +1,65% | +7,8 pp |
| 16 nov 2026 | Día del Inversor; fijación de objetivos para 2030 | 57,20 $ | +4,70% | −1,91% | +6,6 pp |
Fuente: cierres diarios de Polygon.io, contrastados con Nasdaq.com; las cifras del 16 de noviembre utilizan los cierres oficiales de Nasdaq.com. Las variaciones son de cierre a cierre; pp = puntos porcentuales. GXO suele publicar resultados tras el cierre del mercado, por lo que la reacción corresponde a la sesión siguiente. Excepciones: el comunicado del Día del Inversor de enero de 2023 se publicó la tarde anterior, y los resultados preliminares de abril de 2024 y el informe del T2 2024 se publicaron antes de la apertura, por lo que esas reacciones son del mismo día.
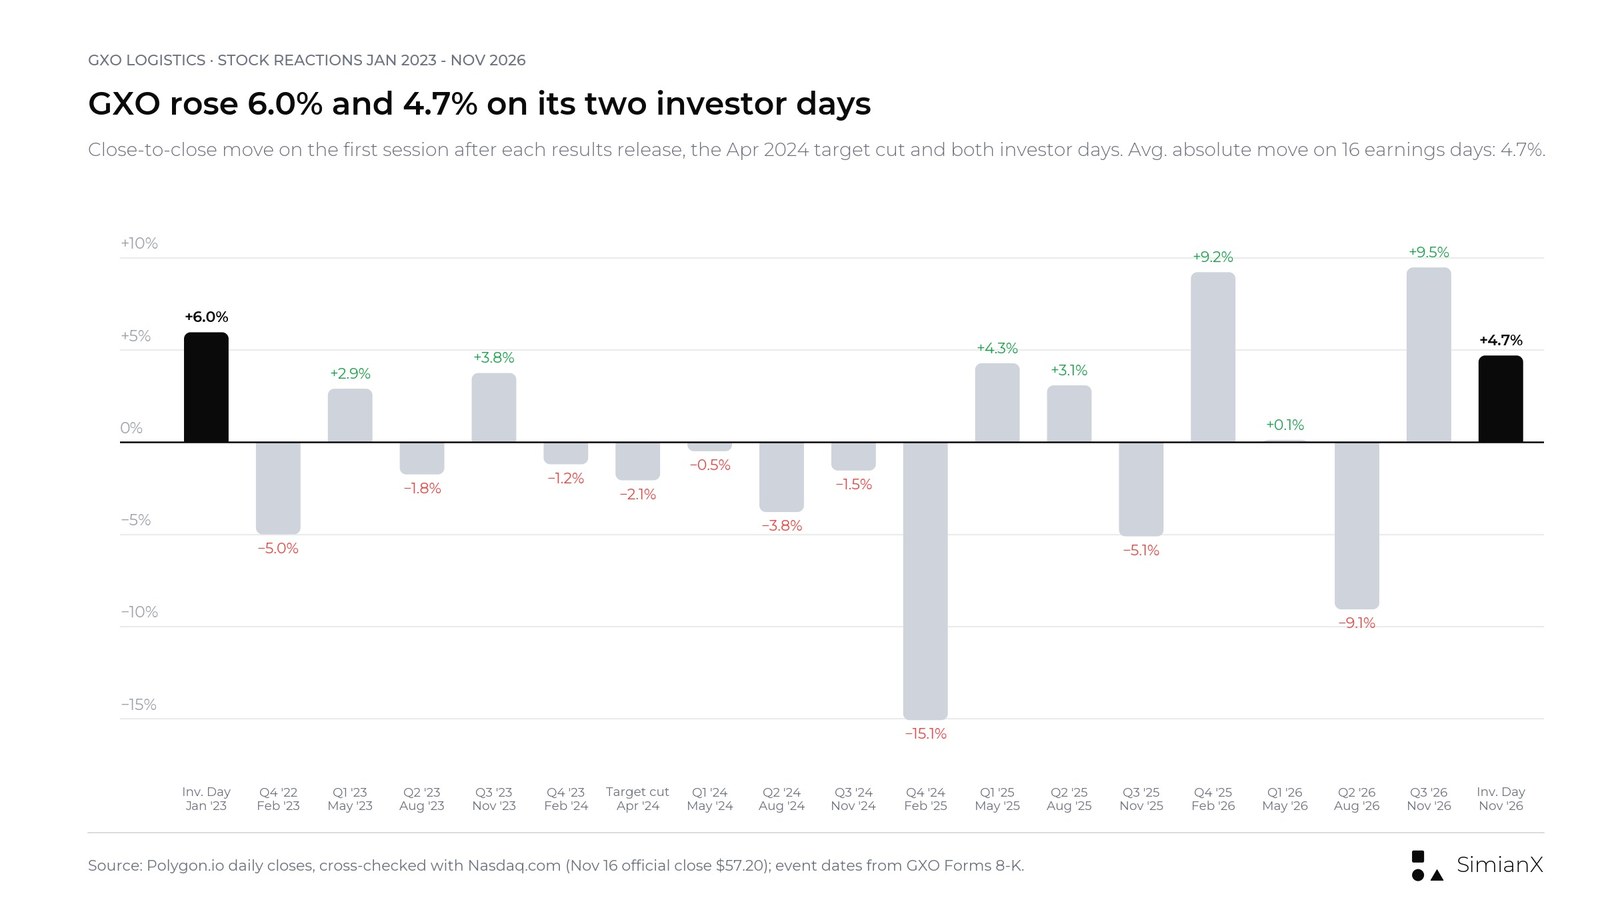
Variaciones de cierre a cierre de GXO en los días de resultados y de Días del Inversor desde enero de 2023.
En las 16 publicaciones de resultados desde febrero de 2023, GXO subió siete veces y cayó nueve, con una variación absoluta media del 4,7%. La mayor fue una caída del 15,08% el 13 de febrero de 2025, cuando GXO publicó unas previsiones para 2025 con un EPS ajustado de 2,40 a 2,60 dólares, por debajo de los 2,80 dólares que acababa de registrar en 2024. Las cuatro últimas publicaciones provocaron movimientos de +9,2%, +0,1%, −9,1% y +9,5%. Los dos Días del Inversor impulsaron la acción en la jornada, un 5,96% en 2023 y un 4,70% en 2026; la primera subida no duró.
Qué podría mover la acción de GXO a partir de ahora
| Escenario | Indicios en los próximos cuatro a seis trimestres | Interpretación probable |
|---|---|---|
| Escenario alcista | FCF del T4 2026 de 218 M$ o más sin grandes ventas de activos; más de 850 M$ de ingresos de 2027 asegurados; crecimiento orgánico trimestral superior al 5,5% | El mercado empieza a descontar el plan para 2030 como creíble |
| Escenario base | Crecimiento orgánico del 4% al 6%; margen de EBITA ajustado acercándose al 4,5%; apalancamiento bajando hacia 2,5x | La acción cotiza en función de los beneficios a corto plazo, no de 2030 |
| Escenario bajista | Crecimiento orgánico de nuevo cerca del 3%; FCF otra vez apoyado en ventas de activos; despliegue del LMS con retraso | Los inversores tratan los objetivos para 2030 como una repetición de los de 2027 |
Se trata de escenarios analíticos, no de precios objetivo ni de recomendaciones de inversión.
Riesgos para el plan 2030
Concentración en el Reino Unido
El Reino Unido representó el 48% de los ingresos de GXO en 2025, y el mayor contrato de la historia de la compañía, con el National Health Service Supply Chain (la cadena de suministro del sistema público de salud de Inglaterra), tiene un valor total de unos 2,5 mil millones de dólares a lo largo de su vigencia. La demanda de los consumidores británicos, los costes laborales y la libra tienen un efecto desproporcionado en los resultados.
Mano de obra y ejecución
La mano de obra supone alrededor del 60% de los costes de almacenaje. La inflación salarial, la escasez de personal y una adopción lenta del LMS podrían absorber los ahorros de los que depende el plan.
Costes de puesta en marcha y calendario de la cartera comercial
Los nuevos contratos requieren centros, equipos, sistemas y personal antes de que lleguen los ingresos. Una cartera comercial que se convierta más tarde de lo previsto retrasa el crecimiento y lastra los márgenes.
Divisas
La mayor parte de los ingresos se obtiene en libras esterlinas y euros. El crecimiento orgánico excluye el efecto divisa, pero los ingresos, el EBITDA y el EPS publicados no.
Apalancamiento y asignación de capital
Un apalancamiento neto de 2,7x deja menos margen que el 1,6x que GXO tenía antes de Wincanton. Las recompras de más de 200 millones de dólares al año y el desapalancamiento tiran del mismo flujo de caja libre.
Rentabilidad de la tecnología
GXO espera que la IA, la automatización y los robots humanoides impulsen la productividad, pero los objetivos de ahorro son estimaciones de la dirección y la curva de costes de los humanoides de la presentación es ilustrativa.
Preguntas frecuentes
¿Cuándo se celebró el Día del Inversor 2026 de GXO?
GXO celebró su Día del Inversor 2026 el 16 de noviembre de 2026 en la Bolsa de Nueva York, a partir de las 9:00 (hora del Este de EE. UU.). El comunicado de prensa y la presentación se registraron ante la SEC mediante un Form 8-K esa misma mañana.
¿Cuáles son los objetivos financieros de GXO para 2030?
GXO aspira a un crecimiento orgánico de los ingresos superior al 7% anual entre 2027 y 2030, un margen de EBITA ajustado superior al 6,5% en 2030 (más de 240 puntos básicos por encima del 4,1% de 2025), una conversión de flujo de caja libre del 40% al 50% del EBITDA ajustado, un crecimiento del EPS ajustado superior al 20% anual entre 2025 y 2030 y un ROIC más de 500 puntos básicos por encima del de 2025.
¿Cuáles son las perspectivas de GXO para 2027?
Las perspectivas preliminares para 2027 son un crecimiento orgánico de los ingresos superior al 5,5%, un margen de EBITDA ajustado por encima del 7,1% y un margen de EBITA ajustado por encima del 4,5%. GXO también prevé amortizar un préstamo a plazo de 275 millones de dólares en el primer semestre de 2027.
¿Cumplió GXO los objetivos de su Día del Inversor 2023?
En su mayoría, no. Los objetivos de enero de 2023 contemplaban un crecimiento orgánico del 8% al 12% anual y un EBITDA ajustado de unos 1,6 mil millones de dólares en 2027. El crecimiento orgánico de GXO promedió alrededor de un 2,9% anual entre 2023 y 2025, y el EBITDA ajustado fue de 881 millones de dólares en 2025. Los objetivos se recortaron en abril de 2024 y ahora los sustituye el plan para 2030. GXO sí cumplió su objetivo de ROIC operativo y, en su mayor parte, el de conversión de caja.
¿Cómo reaccionó la acción de GXO al Día del Inversor?
GXO cerró a 57,20 dólares el 16 de noviembre de 2026, con una subida del 4,70%, mientras el SPY cayó un 1,91%. Las acciones ya habían subido un 9,48% el 4 de noviembre tras los resultados del tercer trimestre.
¿Cómo calcula GXO la conversión de flujo de caja libre?
GXO divide el flujo de caja libre entre el EBITDA ajustado. Calcula el flujo de caja libre como el flujo de caja de las operaciones menos las inversiones de capital más los ingresos por la venta de inmuebles y equipos. En 2025, los ingresos por ventas de activos, de 149 millones de dólares, representaron el 58% de un flujo de caja libre de 259 millones de dólares.
¿Cuáles fueron los resultados de GXO en el T3 2026?
Los ingresos fueron de 3,590 mil millones de dólares, un 5,7% más, con un crecimiento orgánico del 6,4%. El EBITDA ajustado se mantuvo plano en 251 millones de dólares, el EPS diluido ajustado subió a 0,89 dólares desde 0,79 dólares y el flujo de caja libre fue de 85 millones de dólares. Los nuevos contratos ganados sumaron 375 millones de dólares, un 34% más, y la cartera comercial alcanzó un récord de 3,1 mil millones de dólares.
¿Cuándo publica GXO sus próximos resultados?
GXO no ha anunciado la fecha de sus resultados del cuarto trimestre de 2026. Sus tres últimos informes del cuarto trimestre se publicaron el 10 de febrero de 2026, el 12 de febrero de 2025 y el 13 de febrero de 2024.
Veredicto: un plan de costes creíble unido a un plan de crecimiento por demostrar
El plan para 2030 es más concreto que el de 2023. Identifica las palancas, les pone precio (entre 240 y 310 millones de dólares de ahorros netos), fija hitos de despliegue para el sistema de gestión de mano de obra y GXO IQ, y adopta criterios más exigentes para el margen (EBITA ajustado) y la rentabilidad (ROIC incluido el fondo de comercio). Es un plan más fácil de seguir.
El punto débil es el mismo que hundió los objetivos para 2027: el crecimiento. GXO pide a los inversores que crean que una compañía que creció orgánicamente entre un 2% y un 4% anual de 2023 a 2025 crecerá por encima del 5,5% en 2027 y más del 7% anual a partir de entonces. Todos los demás objetivos, desde el apalancamiento operativo en márgenes hasta el flujo de caja libre que financia mil millones de dólares en recompras, descansan sobre ese supuesto.
Los próximos puntos de control llegarán pronto. Los resultados del cuarto trimestre de 2026 deberían mostrar si GXO es capaz de generar 218 millones de dólares o más de flujo de caja libre en un trimestre sin apoyarse en ventas de activos, y si entra en 2027 con más de 850 millones de dólares de ingresos ya asegurados. Esas dos cifras dirán más sobre el plan para 2030 que el repunte del Día del Inversor.
Este artículo tiene fines exclusivamente de investigación y no constituye asesoramiento de inversión personalizado ni una recomendación de compra o venta de ningún valor.
Lectura Relacionada
- FedEx 2026: escisión de Freight, recargos y acción FDX
- Resultados de Tetra Tech por trimestre: T4 FY2026 y TTEK
- Acciones industriales tras elecciones intermedias, 1926-2022
- Acciones de Unitree tras su IPO: +460% y luego a la mitad
- Previsión S&P 500 2027: objetivos de Wall Street y aciertos
Referencias
- GXO: GXO anuncia sus objetivos financieros para 2030 en el Día del Inversor (16 nov 2026)
- SEC EDGAR: Form 8-K de GXO, Exhibit 99.1, comunicado de prensa del Día del Inversor
- SEC EDGAR: Form 8-K de GXO, Exhibit 99.2, presentación del Día del Inversor 2026
- SEC EDGAR: comunicado de resultados del T3 2026 de GXO, Exhibit 99.1
- SEC EDGAR: presentación de resultados del T3 2026 de GXO
- GXO: GXO publica sus resultados del tercer trimestre de 2026
- SEC EDGAR: comunicado de resultados del T2 2026 de GXO
- SEC EDGAR: comunicado de resultados del cuarto trimestre y del ejercicio 2025 de GXO
- SEC EDGAR: comunicado del Día del Inversor de GXO de enero de 2023 con los objetivos para 2027
- SEC EDGAR: comunicado de GXO del 24 de abril de 2024 que revisa los objetivos para 2027
- GXO: anuncio del Día del Inversor 2026
- Relación con Inversores de GXO: calendario de eventos
- Nasdaq.com: precios históricos de GXO
- Investopedia: EBITDA
- Investopedia: flujo de caja libre
- Investopedia: crecimiento orgánico
- Investopedia: rentabilidad del capital invertido


