 Por Marcus Reeve
Acciones industriales tras las elecciones de medio mandato: el historial desde 1926
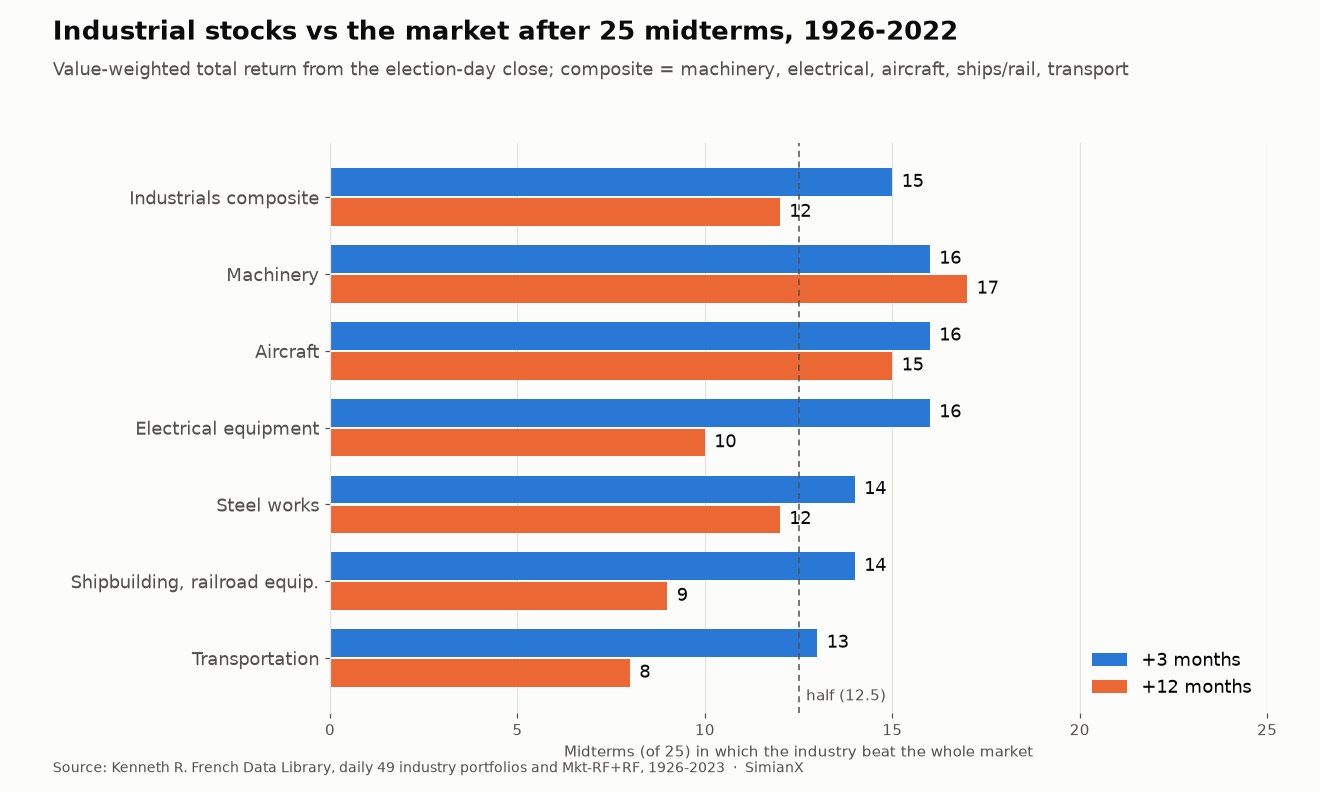
Respuesta rápida: como grupo, las acciones industriales de EE. UU. han sido una moneda al aire después de las elecciones de medio mandato. En las 25 elecciones intermedias entre 1926 y 2022, un compuesto de maquinaria, equipo eléctrico, aeronáutica, construcción naval y material ferroviario, y transporte superó al mercado en su conjunto en los tres meses siguientes 15 veces y en los doce meses siguientes solo 12 veces, con una ventaja media a doce meses de cero. La maquinaria es la excepción: batió al mercado a doce meses tras 17 de 25 elecciones intermedias. El transporte es el rezagado, con 8 de 25, y el ETF de transporte IYT quedó por detrás de SPY en el año posterior a las cinco elecciones intermedias de 2006 a 2022.
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
La infraestructura es el argumento clásico de cada elección intermedia. Las leyes de carreteras, el dinero para el transporte público y el gasto en red eléctrica y agua tienen que pasar por el Congreso, así que un cambio en quién controla la Cámara o el Senado parece que debería mover a las empresas que fabrican los equipos y transportan la mercancía. El historial de cien años dice algo más acotado. Los industriales en su conjunto no han batido al mercado de forma fiable tras una elección intermedia. Una parte del sector, la maquinaria, tiene un historial ganador largo y bastante constante. Otra parte, el transporte, ha perdido más veces de las que ha ganado.
Esta página es la rama de industriales e infraestructura de nuestra serie sobre las elecciones de medio mandato. El marcador entre sectores clasifica doce grandes industrias tras cada elección intermedia desde 1926. Aquí bajamos un nivel: a los grupos industriales de los datos de 49 industrias, a los ETF industriales y de infraestructura, a Caterpillar y a las leyes de infraestructura que el Congreso ha aprobado de verdad.
Cómo se midió
La muestra larga procede de la Kenneth R. French Data Library, que publica rentabilidades totales diarias y mensuales de 49 carteras sectoriales estadounidenses ponderadas por capitalización desde julio de 1926. En este artículo, «industriales» significa cinco de esas 49 industrias:
- Maquinaria (etiqueta de French «Mach»): motores y turbinas, maquinaria agrícola, maquinaria de construcción y minería, ascensores, cintas transportadoras, grúas, máquinas herramienta, bombas y maquinaria industrial general. Aquí están Caterpillar (CAT) y Deere.
- Equipo eléctrico («ElcEq»): equipos de transmisión y distribución eléctrica, motores y generadores, iluminación y cableado, baterías y equipos de comunicaciones.
- Aeronáutica («Aero»): aviones, motores y piezas.
- Construcción naval y material ferroviario («Ships»): astilleros y fabricantes de locomotoras y vagones.
- Transporte («Trans»): ferrocarriles, transporte por carretera, aerolíneas, navieras, oleoductos y transitarios.
El compuesto industrial combina las cinco, ponderadas por el valor bursátil de cada industria a finales de octubre del año electoral, y se mantiene durante toda la ventana. Como referencia se muestran además dos industrias que suministran insumos a la infraestructura: Siderurgia y Productos metálicos elaborados. Las industrias de la construcción quedan fuera del compuesto a propósito: están dominadas por las promotoras de viviendas y se comportan como una apuesta inmobiliaria.
Las ventanas empiezan en el último cierre en o antes del día de las elecciones y terminan en el último cierre en o antes de la misma fecha un día y uno, tres, seis y doce meses después. La referencia es la rentabilidad total del mercado estadounidense de French, de modo que los dividendos se incluyen en ambos lados. «Batir al mercado» significa que la rentabilidad total de la industria fue superior a la del mercado en la misma ventana.
Dos advertencias sobre el tamaño de la muestra. La cartera aeronáutica tenía una sola empresa en la elección intermedia de 1926. Construcción naval y material ferroviario nunca ha tenido más de 15 empresas en una elección intermedia. El compuesto de cinco industrias reunía 116 empresas en 1926 y 247 en 2022. El transporte suponía el 68,9% del peso del compuesto en 1926; en 2022 los pesos eran 38,2% transporte, 36,7% maquinaria, 18,0% aeronáutica, 5,6% equipo eléctrico y 1,5% construcción naval y material ferroviario. La cartera de productos metálicos elaborados no tiene datos antes de mediados de 1963, así que solo cubre 15 elecciones intermedias.
La muestra de ETF utiliza cierres diarios del historial público de cotizaciones diferidas de Cboe, que empieza en 2004. Eso abarca cinco elecciones intermedias, de 2006 a 2022, para XLI, IYT, Caterpillar e ITA (cuyos datos empiezan el 1 de noviembre de 2006), y dos para PAVE, cuyos datos empiezan en marzo de 2017. Son rentabilidades de precio sin dividendos, por lo que quedan algo por debajo de las cifras de rentabilidad total del marcador sectorial.
El marcador: industriales tras 25 elecciones intermedias, de 1926 a 2022
| Industria | Batió al mercado, +3 meses | Batió al mercado, +12 meses | Rentabilidad media a 12 meses | Diferencia mediana a 12 meses frente al mercado |
|---|---|---|---|---|
| Compuesto industrial | 15 de 25 | 12 de 25 | +17,6% | −0,8 p. p. |
| Maquinaria | 16 de 25 | 17 de 25 | +22,2% | +2,6 p. p. |
| Aeronáutica | 16 de 25 | 15 de 25 | +21,4% | +1,5 p. p. |
| Equipo eléctrico | 16 de 25 | 10 de 25 | +20,5% | −0,5 p. p. |
| Construcción naval, material ferroviario | 14 de 25 | 9 de 25 | +11,5% | −8,0 p. p. |
| Transporte | 13 de 25 | 8 de 25 | +14,8% | −4,7 p. p. |
| Siderurgia | 14 de 25 | 12 de 25 | +16,1% | −0,5 p. p. |
| Productos metálicos elaborados* | 8 de 15 | 6 de 15 | +11,5% | −4,1 p. p. |
| Mercado estadounidense total | media +7,6% a +3 meses | positivo 23 de 25 | +17,7% | — |
*Productos metálicos elaborados: 15 elecciones intermedias, de 1966 a 2022.
Destacan tres cosas.
El compuesto no tiene ventaja a doce meses. Doce victorias de 25 es algo menos de la mitad. La rentabilidad media a doce meses, +17,6%, es casi idéntica al +17,7% del mercado, y la diferencia mediana es de −0,8 puntos. Quien compró «industriales» como apuesta de las elecciones intermedias obtuvo, de media, el mercado.
La ventana corta parece mejor, pero no tiene que ver con la votación. Los industriales batieron al mercado a tres meses tras 15 de 25 elecciones intermedias, con una ventaja media de +1,8 puntos. Parece un patrón hasta que se comprueba la misma ventana de noviembre a febrero en años sin elecciones intermedias. La prueba está en la sección siguiente.
Dentro del compuesto, los grupos se separan. La maquinaria y la aeronáutica superaron la mitad en ambos horizontes. El equipo eléctrico, la construcción naval y el material ferroviario, y el transporte lo hicieron bien en los tres primeros meses y luego se quedaron atrás. El transporte batió al mercado a doce meses tras solo 8 de las 25 elecciones intermedias, con un déficit mediano de 4,7 puntos.
¿Es la elección intermedia o simplemente noviembre?
Una tasa de acierto significa poco sin una referencia. Por eso calculamos las mismas ventanas desde la misma fecha del calendario (el primer martes después del primer lunes de noviembre) en todos los años de 1926 a 2025, y las dividimos en años de elecciones intermedias, años de elecciones presidenciales y años sin elecciones federales.
| Grupo, ventana | Años de elecciones intermedias | Años presidenciales | Años sin elecciones federales |
|---|---|---|---|
| Compuesto industrial, +3 meses | 15 de 25 (60%) | 16 de 25 (64%) | 33 de 50 (66%) |
| Compuesto industrial, +12 meses | 12 de 25 (48%) | 13 de 25 (52%) | 26 de 49 (53%) |
| Maquinaria, +12 meses | 17 de 25 (68%) | 13 de 25 (52%) | 22 de 49 (45%) |
| Transporte, +12 meses | 8 de 25 (32%) | 13 de 25 (52%) | 24 de 49 (49%) |
El historial a tres meses del compuesto tras las elecciones intermedias (60%) es en realidad algo inferior al de la misma ventana en otros años (64% y 66%). A los industriales les suele ir bien desde principios de noviembre hasta febrero en general; las elecciones intermedias no añaden nada.
La maquinaria es el único grupo en el que el año de elecciones intermedias se ve distinto. Batió al mercado en los doce meses posteriores al 68% de las elecciones intermedias, frente al 52% tras las presidenciales y el 45% en años sin votación federal, con una ventaja media de +4,5 puntos. El transporte muestra la imagen inversa: 32% tras las elecciones intermedias frente a aproximadamente la mitad en otros años.
Ambas diferencias se basan en 25 observaciones de elecciones intermedias. Una racha de unos pocos años afortunados o desafortunados puede producir una brecha de este tamaño, y no tenemos ningún mecanismo económico que vincule claramente la maquinaria con el calendario de las elecciones intermedias. Tómese como una descripción del pasado, no como una regla.
Cada elección intermedia desde 1926: la tabla de referencia
La negrita señala un grupo que batió al mercado en su conjunto en esa ventana.
| Elección intermedia | Fecha base | Mercado +3m | Industriales +3m | Mercado +12m | Industriales +12m | Maquinaria +12m | Transporte +12m |
|---|---|---|---|---|---|---|---|
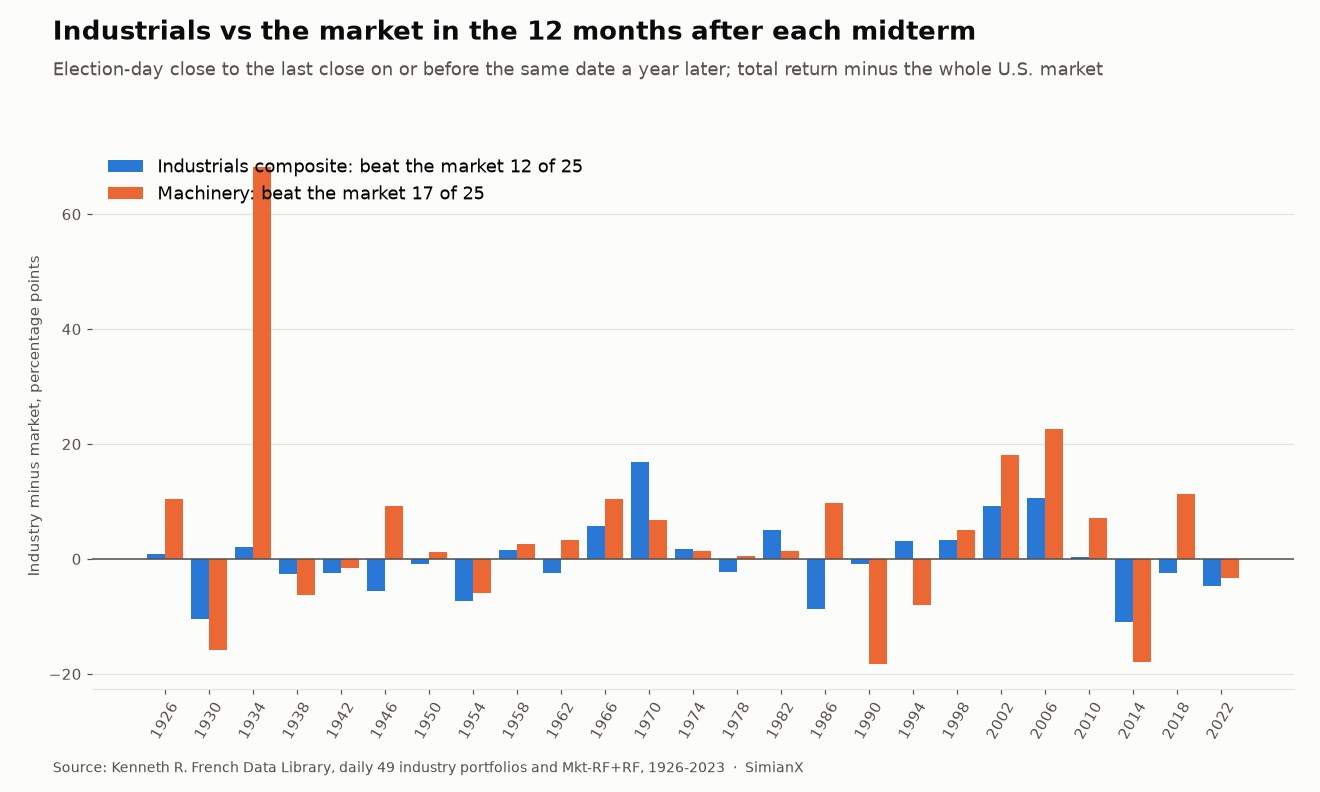
| 1926 | 1926-11-01 | +6,2% | +7,4% | +29,0% | +30,0% | +39,4% | +24,8% |
| 1930 | 1930-11-03 | −3,8% | −4,9% | −35,4% | −45,8% | −51,2% | −49,4% |
| 1934 | 1934-11-05 | −0,4% | +3,4% | +44,5% | +46,6% | +112,7% | +12,1% |
| 1938 | 1938-11-07 | −4,2% | −6,7% | +3,2% | +0,5% | −3,0% | +7,7% |
| 1942 | 1942-11-02 | +12,0% | +10,2% | +32,3% | +29,9% | +30,8% | +31,9% |
| 1946 | 1946-11-04 | +4,2% | +2,9% | +3,1% | −2,5% | +12,3% | −10,6% |
| 1950 | 1950-11-06 | +17,3% | +26,9% | +24,8% | +24,0% | +25,9% | +22,9% |
| 1954 | 1954-11-01 | +16,0% | +22,5% | +32,3% | +25,0% | +26,3% | +35,5% |
| 1958 | 1958-11-03 | +8,8% | +10,0% | +15,9% | +17,5% | +18,5% | +10,3% |
| 1962 | 1962-11-05 | +15,1% | +16,0% | +27,6% | +25,1% | +30,9% | +48,1% |
| 1966 | 1966-11-07 | +11,7% | +20,0% | +22,1% | +27,9% | +32,5% | +9,7% |
| 1970 | 1970-11-03 | +17,2% | +26,9% | +18,1% | +34,9% | +24,8% | +55,7% |
| 1974 | 1974-11-05 | +7,8% | +5,8% | +25,1% | +26,9% | +26,4% | +17,3% |
| 1978 | 1978-11-07 | +6,1% | +5,2% | +15,8% | +13,5% | +16,2% | +7,3% |
| 1982 | 1982-11-02 | +7,0% | +12,3% | +26,1% | +31,1% | +27,6% | +38,4% |
| 1986 | 1986-11-04 | +12,9% | +11,2% | −1,1% | −9,8% | +8,6% | −16,8% |
| 1990 | 1990-11-06 | +18,0% | +23,1% | +34,2% | +33,3% | +15,9% | +52,7% |
| 1994 | 1994-11-08 | +3,6% | +2,9% | +29,6% | +32,7% | +21,5% | +35,4% |
| 1998 | 1998-11-03 | +16,0% | +9,9% | +25,7% | +28,9% | +30,8% | +2,1% |
| 2002 | 2002-11-05 | −6,7% | −6,0% | +20,4% | +29,7% | +38,5% | +21,5% |
| 2006 | 2006-11-07 | +5,9% | +7,0% | +9,4% | +19,9% | +32,1% | +2,1% |
| 2010 | 2010-11-02 | +10,3% | +13,9% | +5,3% | +5,7% | +12,4% | +0,7% |
| 2014 | 2014-11-04 | +2,1% | +1,4% | +6,1% | −4,9% | −11,9% | −4,4% |
| 2018 | 2018-11-06 | −0,3% | +2,0% | +12,6% | +10,1% | +23,9% | +1,9% |
| 2022 | 2022-11-08 | +8,2% | +12,0% | +15,4% | +10,8% | +12,1% | +13,9% |
Algunas lecturas de la tabla:
- La mayor victoria industrial fue la de 1970, cuando el compuesto batió al mercado por 16,8 puntos a doce meses, encabezado por el transporte con un +55,7%. Las siguientes mejores fueron 2006 (+10,6 puntos) y 2002 (+9,3 puntos).
- La mayor derrota fue la de 2014, un déficit de 11,0 puntos: la maquinaria cayó un 11,9% mientras el mercado subía un 6,1%. Detrás vienen 1930 (−10,4 puntos) y 1986 (−8,6 puntos).
- La maquinaria batió al mercado tras ocho elecciones intermedias seguidas, de 1958 a 1986. Desde 1946 ha ganado 15 de 20. Sus derrotas desde entonces fueron 1954, 1990, 1994, 2014 y 2022.
- Una ventaja temprana a menudo se diluyó. El compuesto batió al mercado a tres meses 15 veces; solo en 9 de ellas ganó también a doce meses. 2022 es el ejemplo más reciente: los industriales iban 3,8 puntos por delante a los tres meses y 4,6 puntos por detrás a los doce.
- Los industriales cayeron a doce meses tras cuatro elecciones intermedias (1930, 1946, 1986 y 2014). El mercado cayó en dos de ellas (1930 y 1986).
Cuando la oposición se hace con una cámara
El resultado de 2026 deja el Congreso en manos del partido que no ocupa la Casa Blanca. En las 25 elecciones intermedias de esta muestra, los votantes entregaron al menos una cámara a la oposición nueve veces: 1946, 1954, 1986, 1994, 2006, 2010, 2014, 2018 y 2022. (En 1930 el recuento de la Cámara estaba empatado al inicio del nuevo Congreso, por lo que lo dejamos fuera de este grupo).
| Grupo, +12 meses | La oposición ganó una cámara (9) | Resto de elecciones intermedias (16) |
|---|---|---|
| Compuesto industrial | batió 3 de 9, media −2,8 p. p. | batió 9 de 16, media +1,5 p. p. |
| Maquinaria | batió 5 de 9, media +2,7 p. p. | batió 12 de 16, media +5,5 p. p. |
| Equipo eléctrico | batió 1 de 9, media −7,5 p. p. | batió 9 de 16, media +8,7 p. p. |
| Transporte | batió 2 de 9, media −6,1 p. p. | batió 6 de 16, media −1,0 p. p. |
A los industriales les fue peor tras las elecciones intermedias que dieron lugar a un Washington recién dividido. Los cuatro casos en que la oposición ganó terreno con un presidente republicano, como en 2026, son 1954, 1986, 2006 y 2018. El compuesto batió al mercado en uno de los cuatro, y la maquinaria en tres. Cuatro observaciones son una anécdota, no una estadística. Nuestro estudio sobre el bloqueo político en 49 Congresos analiza el gobierno dividido para el mercado en su conjunto y es mejor guía para esa pregunta.
La era de los ETF: XLI, IYT, CAT y PAVE, de 2006 a 2022
El historial negociable cuenta la misma historia con menos datos. Las rentabilidades son solo de precio, desde el cierre del día de las elecciones.
Tres meses después de la votación
| Fondo (3m) | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| XLI (industriales) | +4,7% | +12,7% | +1,3% | +1,9% | +5,6% | +5,2% | 2 de 5 |
| IYT (transporte) | +5,5% | +4,3% | +1,2% | −2,4% | +11,9% | +4,1% | 2 de 5 |
| CAT (Caterpillar) | +9,5% | +24,3% | −16,9% | +0,9% | +8,3% | +5,2% | 4 de 5 |
| ITA (aeroespacial y defensa) | +10,9% | +10,4% | +5,7% | +0,8% | +4,8% | +6,5% | 4 de 5 |
| PAVE (infraestructura de EE. UU.) | n/d | n/d | n/d | −3,7% | +11,0% | +3,6% | 1 de 2 |
Doce meses después de la votación
| Fondo (12m) | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
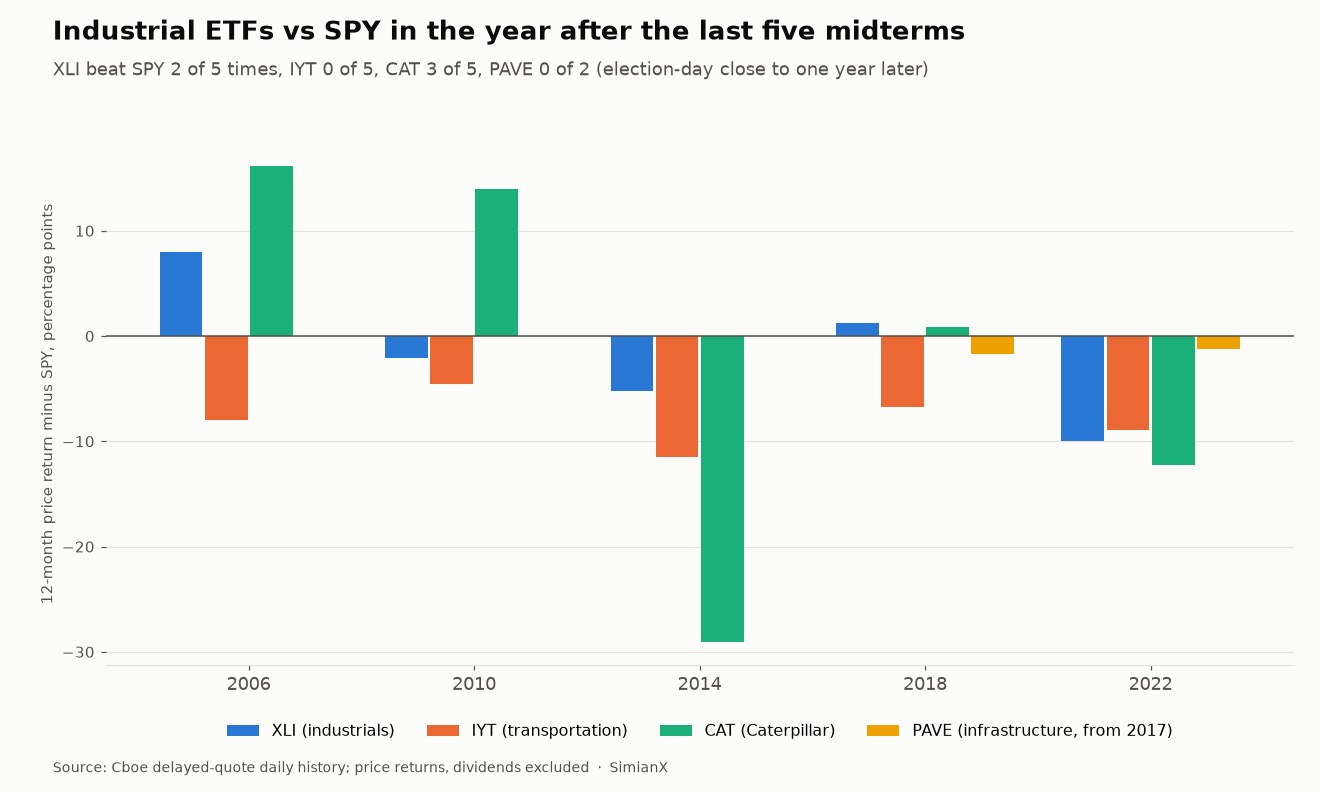
| XLI (industriales) | +14,7% | +1,7% | −0,6% | +12,8% | +4,5% | +6,6% | 2 de 5 |
| IYT (transporte) | −1,2% | −0,7% | −6,9% | +4,9% | +5,6% | +0,3% | 0 de 5 |
| CAT (Caterpillar) | +22,8% | +17,8% | −24,4% | +12,5% | +2,2% | +6,2% | 3 de 5 |
| ITA (aeroespacial y defensa) | +36,3% | +2,2% | +7,1% | +12,8% | +2,9% | +12,3% | 3 de 5 |
| PAVE (infraestructura de EE. UU.) | n/d | n/d | n/d | +9,9% | +13,2% | +11,6% | 0 de 2 |
Lo que muestran los cinco ciclos:
- XLI batió a SPY a doce meses dos veces de cinco. Su media, +6,6%, quedó por detrás del +8,2% de SPY. En los 16 años sin elecciones intermedias de 2004 a 2024 con un año completo de datos, XLI batió a SPY en la misma ventana 7 veces, así que el historial en años de elecciones intermedias es más o menos igual que el de cualquier otro año.
- IYT nunca batió a SPY en el año posterior a una elección intermedia. Promedió un +0,3% frente al +8,2% de SPY, una brecha de casi 8 puntos al año. Esto coincide con el resultado secular del transporte visto más arriba.
- Caterpillar es volátil en torno a la votación. Batió a SPY a tres meses cuatro veces, pero 2014 muestra el riesgo: CAT cayó un 24,4% en el año siguiente y llegó a estar un 35,3% por debajo de su cierre del día electoral en su mínimo del 28 de septiembre de 2015.
- PAVE quedó por detrás de SPY en sus dos ciclos, por 1,7 puntos tras 2018 y por 1,2 puntos tras 2022, pese a que la ley de infraestructura de 2021 cayó entre ambos. Dos observaciones dicen muy poco.
- Las caídas llegaron de todos modos. Tras la elección intermedia de 2018, XLI cayó un 16,3% desde su cierre del día electoral hasta su mínimo del 24 de diciembre de 2018, algo más que el 14,8% de SPY.
El fondo aeroespacial y de defensa ITA lo hizo mejor que los demás fondos industriales, pero sus posiciones se solapan con los contratistas de defensa, que tienen sus propios motores políticos; véase ¿Suben las acciones de defensa tras las elecciones? LMT, RTX.
Lo que el Congreso aprobó de verdad en infraestructura
La narrativa de infraestructura en las elecciones intermedias da por hecho que un Congreso nuevo redacta una gran ley. La historia muestra que las grandes leyes de transporte terrestre e infraestructura de los últimos setenta años salieron de todo tipo de Congresos, y más a menudo de un gobierno dividido que de uno unificado. Las fechas y los números de Congreso proceden de los artículos de Wikipedia sobre esas leyes; el control partidista, de la tabla de Wikipedia sobre la composición partidista de los Congresos de EE. UU.
| Ley | Firmada | Congreso | Presidente | Control del Congreso | Industriales frente al mercado, 12 meses tras la firma |
|---|---|---|---|---|---|
| Federal-Aid Highway Act of 1956 (ley federal de autopistas) | 29 de junio de 1956 | 84.º | Eisenhower (R) | Demócrata, ambas cámaras | +0,6 p. p. |
| ISTEA | 18 de diciembre de 1991 | 102.º | George H. W. Bush (R) | Demócrata, ambas cámaras | +3,9 p. p. |
| TEA-21 | 9 de junio de 1998 | 105.º | Clinton (D) | Republicano, ambas cámaras | −6,0 p. p. |
| SAFETEA-LU | 10 de agosto de 2005 | 109.º | George W. Bush (R) | Republicano, ambas cámaras | +6,1 p. p. |
| American Recovery and Reinvestment Act (ley de recuperación) | 17 de febrero de 2009 | 111.º | Obama (D) | Demócrata, ambas cámaras | +16,4 p. p. |
| MAP-21 | 6 de julio de 2012 | 112.º | Obama (D) | Senado demócrata, Cámara republicana | +3,6 p. p. |
| FAST Act | 4 de diciembre de 2015 | 114.º | Obama (D) | Republicano, ambas cámaras | +12,1 p. p. |
| Infrastructure Investment and Jobs Act (ley de infraestructura) | 15 de noviembre de 2021 | 117.º | Biden (D) | Demócrata, ambas cámaras | +4,5 p. p. |
Cinco de las ocho se firmaron con gobierno dividido (1956, 1991, 1998, 2012 y 2015) y tres con gobierno unificado (2005, 2009 y 2021). Tres de las ocho salieron de un Congreso recién elegido en unas elecciones intermedias: ISTEA (elegido en 1990), MAP-21 (elegido en 2010) y la FAST Act (elegido en 2014). Las tres se aprobaron con gobierno dividido.
La última columna mide el compuesto industrial frente al mercado desde la fecha de la firma. El compuesto iba por delante tras siete de las ocho leyes, por una media de 5,2 puntos y una mediana de 4,2 puntos. Ese resultado depende del momento: la ley de recuperación de 2009 se firmó tres semanas antes del mínimo del mercado de marzo de 2009. Sin ella, el compuesto iba por delante tras seis de siete leyes, por una media de 3,5 puntos. Ocho fechas de firma repartidas a lo largo de 65 años son una muestra pequeña, y la firma de una ley suele esperarse con mucha antelación.
La ley más reciente importa para 2026. La Infrastructure Investment and Jobs Act autorizó unos 1,2 billones de dólares, de los que 550 000 millones eran gasto nuevo. Sus programas a cinco años, como el programa de fórmula para la recarga de vehículos eléctricos, se financiaron para los ejercicios fiscales 2022 a 2026. Por tanto, la próxima ley de transporte terrestre la redactará, o prorrogará, un Congreso controlado por el partido de la oposición.
El punto de partida de 2026
Precios de cierre hasta el 3 de noviembre de 2026, la última sesión antes de los resultados:
| Fondo | En lo que va de 2026 | 12 meses desde el 4 de noviembre de 2025 |
|---|---|---|
| SPY (S&P 500) | +10,6% | +11,7% |
| XLI (industriales) | +10,4% | +12,3% |
| IYT (transporte) | +11,0% | +15,7% |
| PAVE (infraestructura de EE. UU.) | +14,7% | +15,1% |
| ITA (aeroespacial y defensa) | +0,7% | +2,1% |
| CAT (Caterpillar) | +8,9% | +13,9% |
Los industriales llegaron a la votación más o menos a la par con el mercado en el año. XLI subía un 10,4% frente al 10,6% de SPY, pero estaba un 8,1% por debajo de su máximo de 2026 del 14 de agosto. El fondo de infraestructura PAVE fue el más fuerte del grupo, con una subida del 14,7%. Caterpillar es la excepción: sube un 8,9% en el año, pero está un 41,4% por debajo de su máximo del 30 de junio, de 1064,90 dólares, y cayó un 26,2% en el mes previo a la votación.
4 de noviembre de 2026: se añadirá tras el cierre. Según el historial anterior, la primera sesión tras una elección intermedia ha dicho muy poco: el compuesto batió al mercado al día siguiente tras 15 de 25 elecciones intermedias, por una media de solo 0,2 puntos.
Lo que el historial sugiere para el año que viene es limitado. El gobierno dividido es el escenario más habitual para las leyes de carreteras. El compuesto se ha quedado atrás tras las elecciones intermedias que entregaron una cámara a la oposición. La maquinaria tiene el mejor historial a largo plazo de cualquier grupo industrial tras una elección intermedia, y el transporte el peor. Nada de esto es una previsión. Cada una de estas afirmaciones se apoya en entre 4 y 25 observaciones, y las condiciones de 2026, incluidos los aranceles, los tipos de interés y el ciclo de inversión de capital, no son las de ninguna elección intermedia anterior.
Los límites de este análisis
- Muestras pequeñas. Hay 25 elecciones intermedias desde 1926, 9 avances de la oposición, 5 ciclos de ETF, 2 ciclos de PAVE y 8 leyes de infraestructura. Cada tasa de acierto de esta página tiene un amplio margen de error.
- Las definiciones sectoriales son antiguas. Las carteras de French usan códigos SIC. El equipo eléctrico incluye a fabricantes de equipos de comunicaciones, y el transporte incluye oleoductos y aerolíneas, que no responden al gasto en infraestructura como podrían hacerlo los ferrocarriles y las empresas de camiones.
- El compuesto cambia de forma. El transporte suponía unos dos tercios del compuesto en 1926 y unos dos quintos en 2022, y las primeras carteras tenían pocas empresas.
- ETF solo de precio. Las series de Cboe excluyen los dividendos; las rentabilidades de French los incluyen.
- Sin control por la economía. Muchas de las victorias y derrotas industriales de esta página coinciden con recesiones, precios del petróleo o tipos de interés, más que con nada que hiciera el Congreso.
Cómo usar esta tabla
Úsela como tasa base. Si alguien sostiene que los industriales deberían batir al mercado por la elección intermedia, la respuesta de cien años es que el grupo en su conjunto lo ha hecho aproximadamente la mitad de las veces, y no con más frecuencia que en los años sin elecciones. Si el argumento es concreto, por ejemplo sobre la maquinaria o sobre una nueva ley de carreteras, la tabla le dice con qué frecuencia han salido bien situaciones parecidas y lo corto que es ese historial. Nuestra herramienta de análisis en vivo puede ayudarle a estudiar con más detalle cualquier valor industrial concreto.
Preguntas frecuentes
¿Suben las acciones industriales tras las elecciones de medio mandato?
Normalmente sí, pero no más que el mercado. El compuesto industrial subió en los doce meses posteriores a 21 de 25 elecciones intermedias desde 1926, y el mercado en su conjunto subió tras 23. El compuesto batió al mercado en esa ventana solo 12 veces.
¿Qué acciones industriales lo han hecho mejor tras las elecciones intermedias?
La maquinaria. Batió al mercado a doce meses tras 17 de 25 elecciones intermedias, incluidas ocho seguidas de 1958 a 1986, con una ventaja media de 4,5 puntos. La aeronáutica batió al mercado 15 veces. El transporte fue el más débil, con 8 de 25.
¿Cómo le ha ido a XLI tras las elecciones intermedias?
XLI batió a SPY en los doce meses posteriores a 2 de las 5 elecciones intermedias de 2006 a 2022, con una media de +6,6% frente al +8,2% de SPY en términos de precio. A tres meses también fue 2 de 5.
¿Suben las acciones de infraestructura cuando el Congreso aprueba una ley de infraestructura?
Tras las ocho grandes leyes de la lista anterior, el compuesto industrial batió al mercado en los doce meses siguientes siete veces. La muestra es pequeña y depende mucho de la ley de recuperación de 2009, que se firmó cerca de un suelo del mercado.
¿Favorece el gobierno dividido a las acciones industriales?
Tras las nueve elecciones intermedias que entregaron al menos una cámara a la oposición, los industriales batieron al mercado a doce meses solo tres veces. Cinco de las ocho leyes de infraestructura de nuestra tabla salieron de gobiernos divididos. Para el mercado en su conjunto, véase ¿El bloqueo político es bueno para la bolsa? 49 Congresos.
¿Es esto un consejo de inversión?
No. Es una tabla de referencia histórica. No predice lo que harán las acciones industriales tras las elecciones de medio mandato de 2026.
Conclusión
Los industriales no son una apuesta de elecciones intermedias. En 25 elecciones intermedias, el compuesto batió al mercado aproximadamente la mitad de las veces a doce meses, y su buen historial de noviembre a febrero aparece igual de a menudo en años sin elecciones. El detalle útil está dentro del sector: la maquinaria ha batido al mercado tras la mayoría de las elecciones intermedias, el transporte tras menos de un tercio, y el fondo de transporte negociable ha perdido frente a SPY tras las cinco elecciones intermedias desde 2006. El Congreso ha aprobado la mayoría de sus grandes leyes de carreteras con gobierno dividido, y 2026 acaba de producir uno. Lo que eso significa para las cotizaciones no es algo que una muestra tan pequeña pueda resolver.
Lecturas relacionadas
- Mejores sectores tras las elecciones intermedias: 100 años: el marcador de doce sectores del que depende esta página
- ¿El bloqueo político es bueno para la bolsa? 49 Congresos: gobierno dividido frente a unificado, legislatura a legislatura
- La bolsa tras las elecciones de medio mandato: 1950–2026: el historial del S&P 500
- Acciones bancarias tras las midterms: 25 comicios, 1926-2022: la rama financiera
- ¿Ganan las small caps tras elecciones de mitad de mandato?: las mismas 25 elecciones intermedias, divididas por tamaño de empresa
- Bonos del Tesoro y dólar tras las elecciones intermedias: la vertiente de bonos y divisas
- ¿Suben las acciones de defensa tras las elecciones? LMT, RTX: los contratistas de defensa
Fuentes
- Kenneth R. French Data Library: 49 Industry Portfolios (diarias y mensuales, rentabilidades ponderadas por capitalización, número de empresas, tamaño medio de empresa) y factores de investigación Fama/French (diarios), datos de CRSP hasta septiembre de 2026.
- Historial diario de cotizaciones diferidas de Cboe Global Markets para SPY, XLI, IYT, ITA, CAT y PAVE, hasta el 3 de noviembre de 2026.
- Artículos de Wikipedia sobre la Federal-Aid Highway Act of 1956, ISTEA, TEA-21, SAFETEA-LU, la American Recovery and Reinvestment Act of 2009, MAP-21, la FAST Act y la Infrastructure Investment and Jobs Act (fechas de firma, Congreso que las aprobó), y «Party divisions of United States Congresses» (control de las cámaras).
- Resultado de 2026: proyecciones de AP y NBC News a la 1:50 h ET del 4 de noviembre de 2026.


