El ciclo de medio mandato: datos del S&P 500 en 19 elecciones
Actualizado en octubre de 2026 · Datos del S&P 500 hasta el cierre del 15 de octubre de 2026
Respuesta rápida: Desde 1950, el S&P 500 ha estado más alto 12 meses después de las 19 elecciones de medio mandato, con una ganancia media de precio del +15,1% (mediana +14,5%; la más débil, +1,1% en 1986–87; la mejor, +33,2% en 1954–55). Desde el día de las elecciones hasta el 31 de diciembre subió en 13 de 19 ciclos, con una media del +2,6%.
2026: Las elecciones de medio mandato se celebran el martes 3 de noviembre de 2026. Al cierre del 15 de octubre de 2026, el S&P 500 estaba en 7.744,06 — un 13,1% arriba en lo que va de año y un 1,0% por debajo de su cierre récord del 6 de octubre —, muy por delante del año de medio mandato típico, cuya ganancia mediana a mediados de octubre era de apenas un 2,9%.
Las elecciones de medio mandato de 2026 llegan el 3 de noviembre de 2026, y si la historia sirve de guía, los meses alrededor de esa fecha importan más para el mercado bursátil que casi cualquier otro evento recurrente del calendario. Los años de elecciones de medio mandato son, en promedio, el año más débil del ciclo presidencial de cuatro años para el S&P 500. También producen caídas intraanuales más profundas, una famosa zona de suelo en septiembre-octubre y una de las señales alcistas más fiables de la historia del mercado: desde 1950, el S&P 500 ha estado más alto 12 meses después de cada una de las elecciones de medio mandato — 19 de 19.
Esta es la referencia completa: cada año de elecciones de medio mandato desde 1950, el rendimiento del año natural, la caída intraanual aproximada, lo que ocurrió el año siguiente, por qué existe el patrón y cómo luce el escenario de cara a noviembre de 2026.
Qué hace la bolsa después de las elecciones de medio mandato
Medido desde el día de las elecciones, el historial es abrumadoramente favorable. La tabla siguiente muestra el rendimiento de precio del S&P 500 desde el cierre del día de las elecciones de medio mandato hasta el último cierre de ese año, y durante los 12 meses siguientes, para cada elección de medio mandato desde 1950.
| Elección de medio mandato | S&P 500 en la elección | Del día electoral al 31 dic | 12 meses después |
|---|---|---|---|
| 7 nov 1950 | 19,36 | +5,5% | +16,2% |
| 2 nov 1954 | 31,79 | +13,2% | +33,2% |
| 4 nov 1958 | 51,56 | +7,1% | +11,1% |
| 6 nov 1962 | 58,35 | +8,1% | +24,8% |
| 8 nov 1966 | 80,73 | −0,5% | +12,9% |
| 3 nov 1970 | 84,22 | +9,4% | +12,7% |
| 5 nov 1974 | 75,11 | −8,7% | +18,7% |
| 7 nov 1978 | 93,85 | +2,4% | +6,4% |
| 2 nov 1982 | 137,49 | +2,3% | +19,9% |
| 4 nov 1986 | 246,20 | −1,6% | +1,1% |
| 6 nov 1990 | 311,62 | +6,0% | +25,1% |
| 8 nov 1994 | 465,65 | −1,4% | +27,1% |
| 3 nov 1998 | 1.110,84 | +10,7% | +22,0% |
| 5 nov 2002 | 915,39 | −3,9% | +14,9% |
| 7 nov 2006 | 1.382,84 | +2,6% | +6,7% |
| 2 nov 2010 | 1.193,57 | +5,4% | +3,7% |
| 4 nov 2014 | 2.012,10 | +2,3% | +4,5% |
| 6 nov 2018 | 2.755,45 | −9,0% | +11,7% |
| 8 nov 2022 | 3.828,11 | +0,3% | +14,5% |
| Media | +2,6% | +15,1% | |
| Mediana | +2,4% | +14,5% | |
| Al alza | 13 de 19 | 19 de 19 |
Metodología: rendimiento de precio del S&P 500, sin dividendos. El punto de partida es el cierre del índice el día de las elecciones; de 1950 a 1966 la NYSE cerraba el día de las elecciones, por lo que se usa el cierre de la sesión anterior. «12 meses después» es el cierre en la misma fecha del calendario un año más tarde (o la última sesión anterior a ella). Antes de marzo de 1957 la serie corresponde al predecesor del índice de 90 valores. Los cierres diarios de Yahoo Finance y CNBC coinciden en todas las cifras de esta tabla, y las filas de 2018 y 2022 también cuadran con la serie del S&P 500 de FRED.
Lo que dice la tabla:
- El historial a 12 meses es perfecto, pero no uniforme. Las 19 ventanas fueron positivas, aunque el abanico va del +33,2% (1954–55) al +1,1% (1986–87, una ventana que absorbió el crac de octubre de 1987). Cinco de las 19 ganaron menos del 7%: 1978–79, 1986–87, 2006–07, 2010–11 y 2014–15.
- Las primeras siete semanas se inclinan al alza, pero apenas. Del día de las elecciones a fin de año hubo subida 13 veces de 19, con una media del +2,6%. Los dos peores tramos fueron 2018 (−9,0%, la ola de ventas del cuarto trimestre que tocó fondo el 24 de diciembre) y 1974 (−8,7%), y ambos fueron seguidos por ganancias de dos dígitos a 12 meses.
- Los años débiles preparan los mayores rebotes. En los siete años de medio mandato en que el S&P 500 iba en negativo en el año a mediados de octubre (1962, 1966, 1970, 1974, 1990, 2002, 2022), los 12 meses siguientes desde el día de las elecciones promediaron +17,7% y nunca ganaron menos del 12,7%. En los nueve años en que ya subía más de un 5% (1950, 1954, 1958, 1978, 1982, 1986, 1998, 2006, 2010), la media fue un +13,4% más modesto, con un mínimo del +1,1%.
- El mejor mes después de unas elecciones de medio mandato es enero. En los 19 ciclos, el enero del año siguiente promedió +4,2% y subió 17 veces; abril promedió +3,4% y subió 18 veces; el propio noviembre del año electoral promedió +2,7% (al alza 15 de 19). Septiembre del año siguiente fue el único mes con media negativa (−1,0%, al alza solo 6 veces). Nuestra tabla de estacionalidad del S&P 500 muestra cómo se comparan esos meses en todos los años.
- Quién gana importa menos de lo que parece. Las 14 elecciones de medio mandato que produjeron un gobierno dividido fueron seguidas por una ganancia media a 12 meses del +15,1%; las cinco que dejaron a un partido con el control total, por un +15,0%; y las seis en que la Cámara de Representantes cambió de manos (1954, 1994, 2006, 2010, 2018, 2022), por un +16,1% — control según los registros de los historiadores de la Cámara y del Senado. Para el estudio completo sobre la configuración de gobierno, consulta ¿El bloqueo político es bueno para la bolsa? 49 Congresos, 1927–2025; para el liderazgo sectorial tras la votación, consulta Mejores sectores tras las elecciones de medio mandato.
Las elecciones de medio mandato son una pieza del patrón de cuatro años: el ciclo presidencial, año a año desde 1928, y cómo se comporta el S&P 500 en los años de elecciones presidenciales completan el panorama.
Por qué los años de medio mandato son los más débiles del ciclo presidencial
La teoría del ciclo electoral presidencial divide el mandato de cuatro años en año postelectoral (Año 1), año de medio mandato (Año 2), año preelectoral (Año 3) y año electoral (Año 4). Los números históricos no son sutiles:
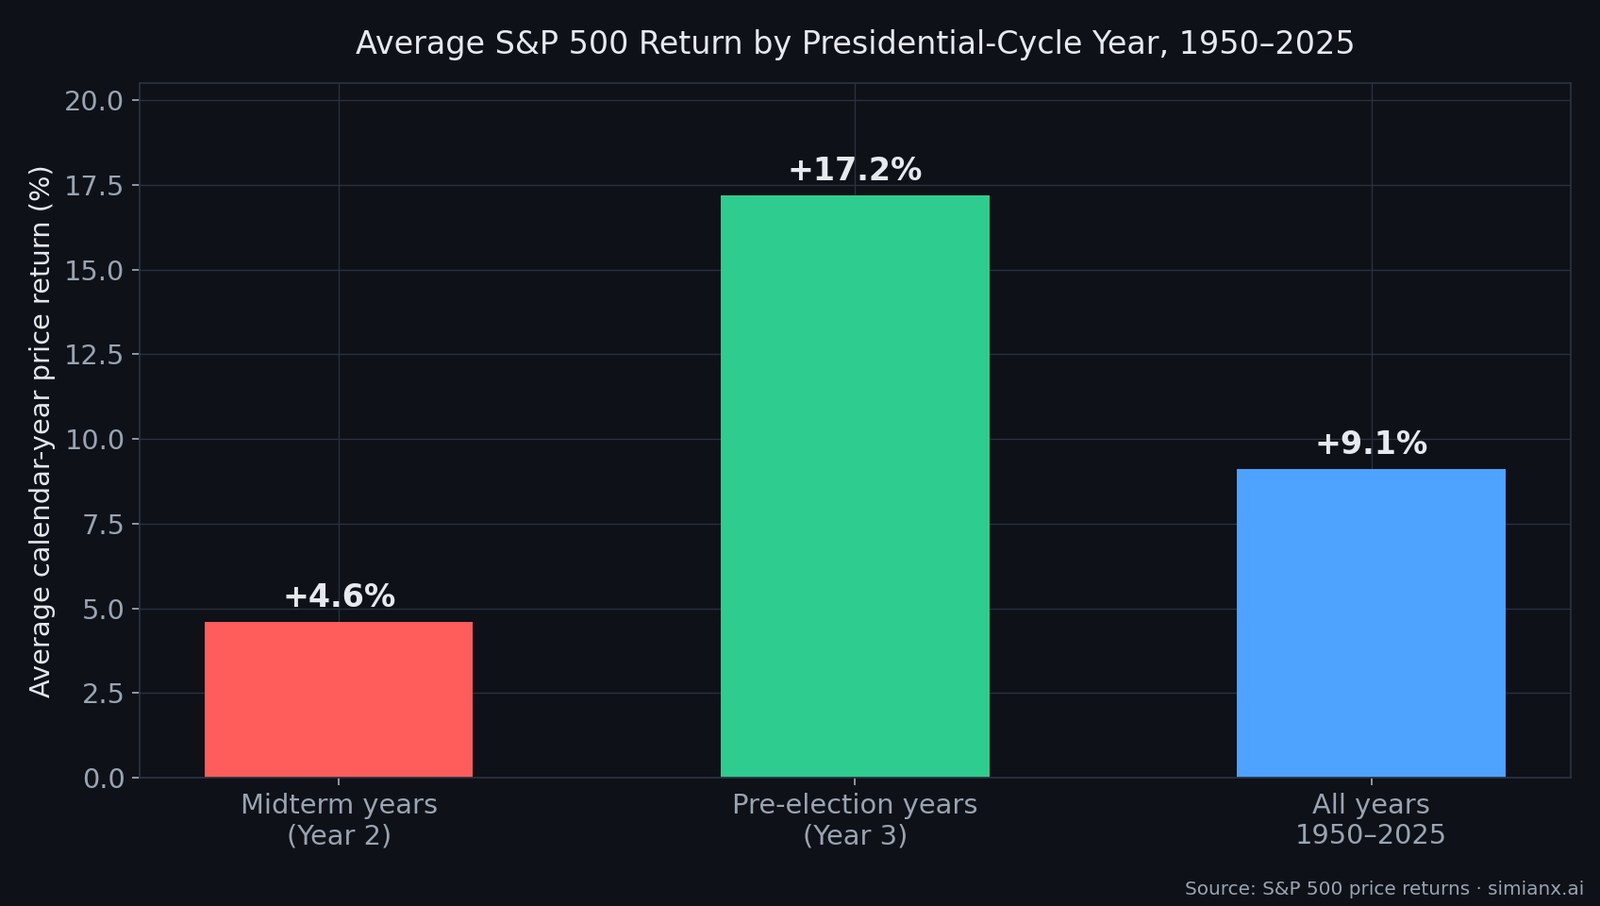
- Años de medio mandato (Año 2): +4,6% de rendimiento medio del S&P 500 desde 1950 — el más débil de los cuatro.
- Años preelectorales (Año 3): +17,2% de media — el más fuerte, y por un margen amplio.
- Todos los años 1950–2025: aproximadamente +9,1% de media, como contexto.
La brecha entre el Año 2 y el Año 3 — más de doce puntos porcentuales — es el núcleo del patrón de medio mandato. No es que estos años sean fiablemente malos; once de los diecinueve desde 1950 terminaron en positivo. Es que el camino a través de un año de medio mandato es más accidentado, las caídas son más profundas y las grandes ganancias tienden a llegar solo después de que la elección se resuelve.
Si quieres la vista mes a mes de esta estacionalidad, nuestra referencia complementaria sobre la estacionalidad del S&P 500 y los mejores y peores meses desde 1950 encaja de forma natural con esta tabla.
Cada año de elecciones de medio mandato desde 1950: la tabla de referencia
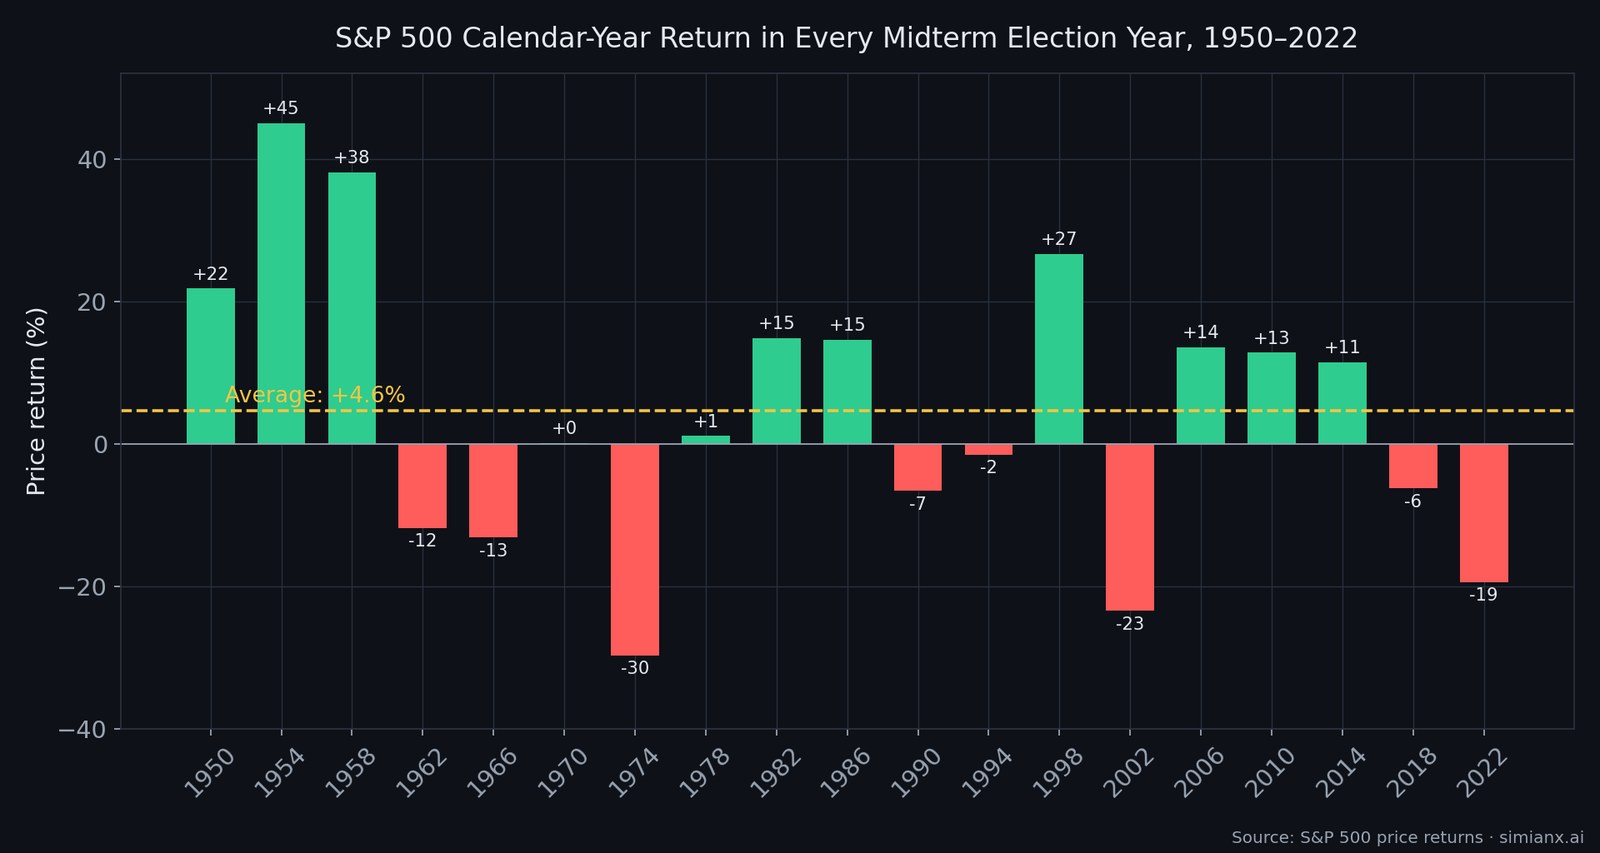
| Año de medio mandato | Presidente | Rdto. S&P 500 | Caída máx. aprox. | Año siguiente (Año 3) |
|---|---|---|---|---|
| 1950 | Truman (D) | +21,8% | −14% | +16,3% |
| 1954 | Eisenhower (R) | +45,0% | −4% | +26,4% |
| 1958 | Eisenhower (R) | +38,1% | −4% | +8,5% |
| 1962 | Kennedy (D) | −11,8% | −26% | +18,9% |
| 1966 | Johnson (D) | −13,1% | −22% | +20,1% |
| 1970 | Nixon (R) | +0,1% | −26% | +10,8% |
| 1974 | Nixon/Ford (R) | −29,7% | −38% | +31,5% |
| 1978 | Carter (D) | +1,1% | −14% | +12,3% |
| 1982 | Reagan (R) | +14,8% | −16% | +17,3% |
| 1986 | Reagan (R) | +14,6% | −9% | +2,0% |
| 1990 | G.H.W. Bush (R) | −6,6% | −20% | +26,3% |
| 1994 | Clinton (D) | −1,5% | −9% | +34,1% |
| 1998 | Clinton (D) | +26,7% | −19% | +19,5% |
| 2002 | G.W. Bush (R) | −23,4% | −34% | +26,4% |
| 2006 | G.W. Bush (R) | +13,6% | −8% | +3,5% |
| 2010 | Obama (D) | +12,8% | −17% | +0,0% |
| 2014 | Obama (D) | +11,4% | −7% | −0,7% |
| 2018 | Trump (R) | −6,2% | −20% | +28,9% |
| 2022 | Biden (D) | −19,4% | −25% | +24,2% |
Rendimientos de precio del S&P 500, sin dividendos. Las caídas son de máximo a mínimo dentro del año o entrando en él, redondeadas.
Tres cosas saltan de la tabla:
- Las medias esconden una distribución en barra de pesas. Los años de medio mandato se agrupan en los extremos: años monstruosos como 1954 (+45,0%) y 1958 (+38,1%) conviven con desastres como 1974 (−29,7%) y 2002 (−23,4%). La media de +4,6% es el residuo de un tira y afloja, no un resultado típico.
- El Año 3 casi nunca decepciona. De los diecinueve años preelectorales que siguieron, solo 2015 (−0,7%) terminó claramente por debajo de cero, y 2011 quedó plano. Diecisiete de diecinueve fueron positivos, y siete ganaron más del 20%.
- Los malos años de medio mandato adelantan el dolor. Los peores resultados de año natural — 1974, 2002, 2022 — tocaron fondo en octubre del año de medio mandato y fueron seguidos por ganancias en el Año 3 de +31,5%, +26,4% y +24,2% respectivamente.
La caída del año de medio mandato: más profunda que la media
El rendimiento del año natural subestima lo duros que se sienten estos años mientras los vives. La caída intraanual de máximo a mínimo en años de medio mandato ha promediado aproximadamente −17%, frente a cerca de −14% para todos los años — y la distribución tiene colas anchas:
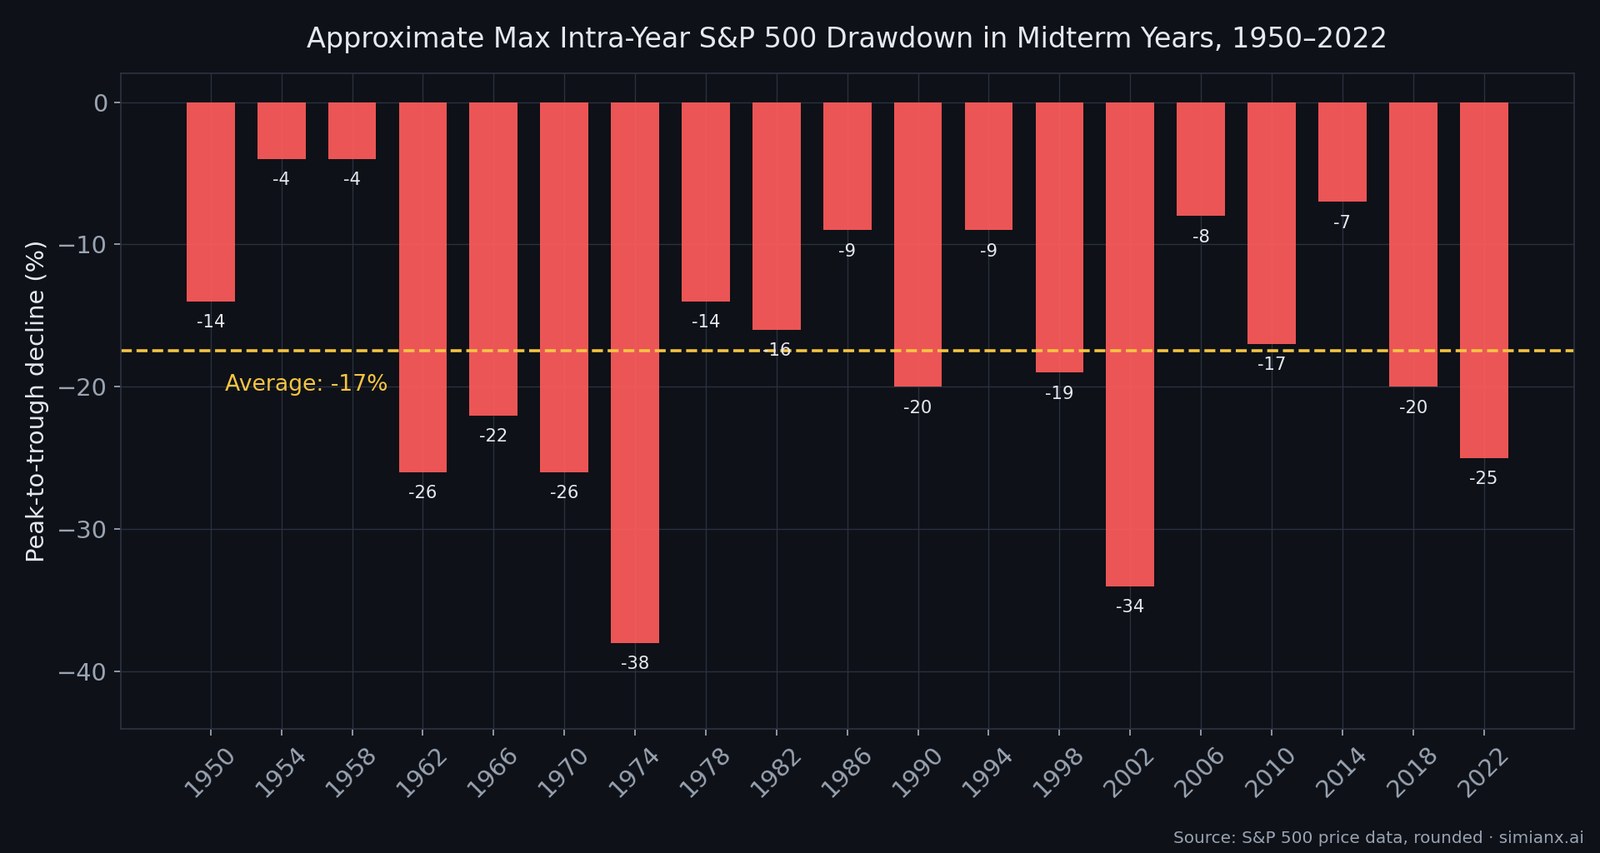
Las caídas más profundas de años de medio mandato llegaron cada una con un shock macro adjunto: 1974 (−38% dentro del año, la segunda pierna del mercado bajista del shock petrolero de 1973-74), 2002 (−34%, el desmonte puntocom más los escándalos contables), 1962 (−26%, el «Kennedy Slide»), 1970 (−26%, recesión y dinero caro) y 2022 (−25%, el ciclo de subidas de la Fed más rápido en cuatro décadas). Para el contexto completo de las mayores caídas, consulta nuestra referencia sobre cada mercado bajista del S&P 500 desde 1929.
La conclusión práctica: una caída de dos dígitos en un año de medio mandato es la norma histórica, no una señal de que algo inusual se haya roto. Catorce de los diecinueve años de medio mandato desde 1950 vieron un descenso de máximo a mínimo del 9% o más.
El suelo previo a las elecciones: septiembre-octubre es la zona de fondo
La característica más accionable del ciclo de medio mandato es cuándo tienden a llegar los mínimos. En los diecinueve años de medio mandato desde 1950, el mínimo del mercado para el ciclo se concentró fuertemente en las semanas justo antes de la elección:
- Mínimos de octubre: 1966, 1974, 1990, 1998, 2002, 2014 y 2022 marcaron su suelo del año de medio mandato en octubre.
- Mínimos de verano: 1962 (junio), 1970 (mayo), 1982 (agosto), 2010 (julio).
- La excepción: 2018, cuando el desplome de diciembre empujó el suelo más allá de la elección, hasta el 24 de diciembre — un recordatorio de que ningún mapa estacional es una garantía.
La secuencia de 2022 es el caso de manual: el S&P 500 tocó fondo en 3.577 el 12 de octubre de 2022 — veintisiete días antes de las elecciones del 8 de noviembre — y luego subió aproximadamente un 22% en los doce meses siguientes, alcanzando nuevos máximos históricos a principios de 2024.
Sumado a la debilidad ordinaria de septiembre (septiembre es el peor mes del año en promedio), el otoño en versión de medio mandato ha sido históricamente la ventana de «comprar el miedo» más fiable de todo el ciclo de cuatro años. El cuarto trimestre del año de medio mandato hasta el segundo trimestre del año preelectoral ha sido históricamente el tramo de tres trimestres más fuerte del ciclo.
19 de 19: los 12 meses posteriores a las elecciones de medio mandato
Aquí está la estadística que hace que valga la pena guardar esta tabla: medido desde el día de las elecciones, el S&P 500 ha estado más alto un año después de cada elección de medio mandato desde 1950. Diecinueve elecciones, diecinueve ventanas de 12 meses positivas, con una ganancia media en torno al +15%.
La racha sobrevivió a condiciones hostiles: aguantó las secuelas del embargo petrolero de 1973-74, la escalada de 1987, la crisis del Golfo de 1990, los escombros postburbuja de 2002, el susto de la deuda europea de 2010 y el shock inflacionario de 2022. El mecanismo es sencillo: para el día de las elecciones, el mercado normalmente ya ha absorbido una caída del año de medio mandato, el sentimiento está purgado y una fuente importante de incertidumbre política se resuelve de la noche a la mañana.
Ninguna racha es una ley de la naturaleza, y diecinueve observaciones son una muestra modesta. Pero como tasas base, es una de las más limpias de la historia del mercado — comparable en fiabilidad a la señal de recesión de nuestra tabla de referencia de inversiones de la curva de tipos, y mucho más limpia que la mayoría del folclore estacional.
¿Por qué existe el patrón de medio mandato?
Cuatro explicaciones cargan con la mayor parte del peso:
- Resolución de la incertidumbre. Los mercados ponen precio al riesgo político todo el año; la elección lo elimina en una sola noche, sea cual sea el resultado. La volatilidad implícita alrededor de las elecciones de medio mandato se desinfla de forma fiable tras la votación.
- El bloqueo es una ventaja. El partido del presidente ha perdido escaños en la Cámara en la gran mayoría de las elecciones de medio mandato desde la Segunda Guerra Mundial. Los mercados tratan históricamente el gobierno dividido como estabilidad de políticas: menos giros legislativos grandes que reevaluar.
- El ciclo fiscal. Las administraciones tienden a asumir el dolor económico al principio del mandato (Años 1-2) y a empujar el estímulo, el gasto y las políticas favorables al mercado hacia la reelección (Años 3-4). La media de +17,2% del Año 3 es, en parte, ese incentivo apareciendo en los precios.
- Coincidencia monetaria. Varias caídas de años de medio mandato (1974, 1982, 2018, 2022) coincidieron con ciclos de endurecimiento de la Fed que tocaron techo o giraron cerca de la ventana electoral, convirtiendo el rally posterior en un doble viento de cola. Nuestro seguimiento en vivo de las expectativas del mercado sobre recortes de tipos de la Fed cubre dónde está esa variable ahora.
¿Bloqueo o barrida: importa el resultado?
Menos de lo que sugieren los titulares. Los rendimientos medios históricos bajo gobierno dividido son similares — y en varios estudios modestamente mejores — que bajo control unificado. La preferencia revelada del mercado es por la resolución en sí misma, no por ningún partido: la racha de 12 meses incluye elecciones que el partido en el poder perdió de forma contundente (1994, 2010, 2018) y otras que capeó (1962, 1998, 2022).
Lo que sí mueve sectores es la composición del resultado: qué comités cambian de manos, qué pasa con las expectativas fiscales, energéticas, de defensa y antimonopolio. Esa es una cuestión de selección de valores más que de índice, y por eso observar cómo la concentración de los Magnificent 7 en el índice interactúa con cualquier rotación postelectoral importa más en 2026 que en ciclos pasados: siete valores cargan ahora con aproximadamente un tercio del peso del S&P 500.
El escenario de 2026: qué vigilar hacia el 3 de noviembre
Las elecciones de medio mandato de 2026 llegan con el S&P 500 cerca de máximos históricos tras un primer semestre turbulento: una purga de riesgo en febrero-marzo, un pico del petróleo por Irán que se desvaneció con la desescalada, y un rally de capex de IA que se ha ampliado más allá de Nvidia hacia valores de energía, redes y memoria. Frente a la plantilla histórica, hay tres cosas que vale la pena seguir de junio a noviembre:
- El presupuesto de caída. La historia dice que asumas un descenso de dos dígitos de máximo a mínimo en algún momento de 2026. Si llega en la ventana de agosto-octubre, el mapa de medio mandato dice que esa es la zona de acumulación de mayor probabilidad del ciclo — no el momento de reducir riesgo. Nuestro panel de alerta temprana de caídas con IA rastrea a diario amplitud, diferenciales de crédito y señales de revisión exactamente para este escenario.
- La variable Fed. Como en 2022 y 2018, la interacción entre la senda de endurecimiento/relajación y la ventana electoral decidirá si el rally posterior recibe uno o dos vientos de cola.
- Las cripto como termómetro del apetito por el riesgo. Bitcoin ha amplificado históricamente los mismos movimientos de alivio post-incertidumbre que muestran las acciones — su propia tabla de referencia de reacciones a cada recorte de tipos de la Fed desde 2019 rima de cerca con el patrón posterior a las elecciones de medio mandato.
Dónde está el S&P 500 frente al patrón de medio mandato (15 de octubre de 2026)
- Fecha de las elecciones: martes 3 de noviembre de 2026, 19 días después de esta actualización. Se votan los 435 escaños de la Cámara de Representantes y 35 escaños del Senado (33 contiendas ordinarias más elecciones especiales en Ohio y Florida), según el resumen de las elecciones al Senado de 2026. Los mercados bursátiles de EE. UU. abren el día de las elecciones.
- En lo que va de año: el S&P 500 cerró en 7.744,06 el 15 de octubre, un 13,1% por encima de los 6.845,50 de finales de 2025. Solo tres años de medio mandato desde 1950 iban más adelantados a mediados de octubre: 1954 (+27,8%), 1958 (+26,5%) y 1950 (+18,2%). El año de medio mandato mediano subía un 2,9% en ese mismo punto.
- Caída: la mayor caída al cierre de 2026 hasta ahora es del −9,1% (de 6.978,60 el 27 de enero a 6.343,72 el 30 de marzo), aproximadamente la mitad de la caída intraanual media del −17,5% de los años de medio mandato anteriores. El índice marcó un cierre récord de 7.818,93 el 6 de octubre.
- Lo que sugiere la historia: los años de medio mandato fuertes siempre han ido seguidos de ganancias, pero más pequeñas. Los nueve años que subían más de un 5% a mediados de octubre promediaron +13,4% en los 12 meses posteriores a la elección, frente a +17,7% tras los siete años en negativo. El análogo más cercano por ganancia acumulada en el año, 1986 (+13,0% al 15 de octubre), produjo solo un +1,1% porque el crac de octubre de 1987 cayó dentro de su ventana.
Cómo operar un año de medio mandato con IA
Una tasa base estacional es un punto de partida, no una estrategia. La manera de usar esta tabla es combinar el cuándo (debilidad otoñal del año de medio mandato, fortaleza postelectoral) con confirmación en vivo de amplitud, posicionamiento y datos macro — que es exactamente el trabajo para el que está construida la IA multiagente.
En SimianX, el leaderboard de modelos de IA pone a 30 modelos de IA de 6 proveedores a operar con P&L real, para que veas qué modelos están navegando de verdad el mercado de 2026 en lugar de backtestearlo — escribimos qué modelo de IA es el mejor trader a partir de esos datos. Si quieres que el patrón se ejecute sin tiempo de pantalla, los autopilots de IA pueden correr un proceso de reglas más IA alrededor de eventos como la elección del 3 de noviembre de forma continua — la mecánica está cubierta en nuestra guía para operar un bot de trading con IA 24/7 en piloto automático, y los planes empiezan gratis.
Preguntas frecuentes
¿Cuándo son las elecciones de medio mandato de 2026?
El martes 3 de noviembre de 2026. Se eligen los 435 escaños de la Cámara de Representantes y 35 de los 100 escaños del Senado, incluidas elecciones especiales en Ohio y Florida. Los mercados bursátiles de EE. UU. abren ese día.
¿Es un año de elecciones de medio mandato bueno para las acciones?
En promedio es el año más débil del ciclo de cuatro años: +4,6% para el S&P 500 desde 1950 frente a +9,1% para todos los años. Pero once de diecinueve años de medio mandato terminaron en positivo, y la debilidad se concentra en los primeros nueve o diez meses del año.
¿Qué pasa con la bolsa después de las elecciones de medio mandato?
Desde 1950 el S&P 500 ha estado más alto 12 meses después de las diecinueve elecciones de medio mandato, con una ganancia media de aproximadamente el 15%. Del cuarto trimestre del año de medio mandato al segundo trimestre del año siguiente ha sido el tramo de tres trimestres más fuerte de todo el ciclo.
¿Cuál fue el peor año de medio mandato para el S&P 500?
1974, con −29,7% en el año natural y aproximadamente −38% de máximo a mínimo, durante el mercado bajista del shock petrolero. 2002 (−23,4%) y 2022 (−19,4%) son los subcampeones modernos. Los tres tocaron fondo en octubre y fueron seguidos por ganancias de más del 24% en el Año 3.
¿Cuándo suele tocar fondo el mercado en un año de medio mandato?
Octubre es el mes de suelo dominante — 1966, 1974, 1990, 1998, 2002, 2014 y 2022 tocaron fondo ahí. Los mínimos de verano (mayo-agosto) cubren la mayoría de los demás casos. 2018 es la excepción notable, con suelo el 24 de diciembre, después de la elección.
¿Importa qué partido gane las elecciones de medio mandato?
Históricamente, menos que la resolución de la incertidumbre en sí. Los rendimientos medios bajo gobierno dividido igualan o superan al control unificado, y la racha de 12 meses post-elecciones abarca tanto derrotas como victorias del partido en el poder. Los ganadores y perdedores sectoriales dependen del resultado; el patrón a nivel de índice, en general, no.
¿Sube la bolsa entre las elecciones de medio mandato y el final del año?
Normalmente sí, pero con moderación. Desde 1950, el S&P 500 ganó del día de las elecciones al 31 de diciembre en 13 de 19 elecciones de medio mandato, con una media del +2,6% (mediana +2,4%). Las mayores caídas en ese tramo fueron las de 2018 (−9,0%) y 1974 (−8,7%); la mayor ganancia, la de 1954 (+13,2%).
¿Cuál es el mejor mes después de unas elecciones de medio mandato?
El enero del año siguiente: ha promediado +4,2% y ha subido en 17 de los 19 ciclos posteriores a las elecciones de medio mandato desde 1950. Abril le sigue de cerca (+3,4%, al alza 18 de 19), y el noviembre del año electoral ha promediado +2,7%. Septiembre del año siguiente es el más débil (−1,0%).
¿Cómo le fue al S&P 500 tras las elecciones de medio mandato de 2022?
Cerró en 3.828,11 el día de las elecciones, el 8 de noviembre de 2022, ganó apenas un +0,3% hasta fin de año y estaba en 4.382,78 el 8 de noviembre de 2023: una ganancia a 12 meses del +14,5%. El mínimo del año (3.577,03 el 12 de octubre de 2022) llegó 27 días antes de la votación.
¿Cambia el repunte posterior si la Cámara de Representantes cambia de manos?
No de forma medible. Las seis elecciones de medio mandato en que la Cámara cambió de manos (1954, 1994, 2006, 2010, 2018, 2022) fueron seguidas por una ganancia media a 12 meses del +16,1%, frente al +14,6% de las 13 en que no lo hizo: una diferencia que queda dentro del rango normal de resultados. Los resultados de gobierno dividido y unificado promediaron +15,1% y +15,0%.
¿Está siguiendo 2026 el patrón del año de medio mandato?
Por ahora, no. Al cierre del 15 de octubre de 2026, el S&P 500 subía un 13,1% en el año y estaba a solo un 1,0% de su récord, mientras que el año de medio mandato mediano subía un 2,9% en ese punto; su peor caída del año, del −9,1%, es aproximadamente la mitad de la media de los años de medio mandato. Históricamente, los años de medio mandato fuertes también han ido seguidos de ganancias a 12 meses, aunque en promedio más pequeñas.
Lectura Relacionada
- Ciclo presidencial: rentabilidad del S&P 500 por año
- Años de elecciones presidenciales y el S&P 500: 1928–2024
- Mejores sectores tras las elecciones intermedias: 100 años
- ¿El bloqueo político es bueno para la bolsa? 49 Congresos
- Elecciones de medio término 2026: 12 acciones, 3 escenarios
- ¿Suben las acciones de defensa tras las elecciones? LMT, RTX
- Elecciones 2026: ¿qué mueve de verdad a UNH, HUM y CVS?
- Elecciones 2026 y acciones de energía: XOM, CVX, FSLR
- Elecciones 2026 y la Fed: ¿muerto el recorte de septiembre?
Fuentes y lecturas adicionales
- Elecciones de medio mandato en Estados Unidos — Wikipedia
- Teoría del ciclo electoral presidencial — Investopedia
- Datos históricos del S&P 500 — S&P Dow Jones Indices
- Historial diario del S&P 500 (^GSPC) — Yahoo Finance
- Índice S&P 500 (.SPX) — CNBC
- S&P 500 (SP500) — FRED, Banco de la Reserva Federal de San Luis
- Divisiones partidistas de la Cámara de Representantes — Historia, Arte y Archivos de la Cámara de EE. UU.
- División partidista — Oficina Histórica del Senado de EE. UU.
- Elecciones al Senado de Estados Unidos de 2026 — Wikipedia
- Referencias complementarias en SimianX: estacionalidad mensual del S&P 500, cada mercado bajista del S&P 500 desde 1929 y la tabla de inversiones de la curva de tipos.
El rendimiento pasado no garantiza resultados futuros. Esta referencia es informativa y educativa, no asesoramiento de inversión.