 Por Marcus Reeve
Qué hacen los bonos y el dólar después de unas elecciones de mitad de mandato
Datos hasta el cierre del 2 de noviembre de 2026 para el rendimiento del bono del Tesoro a 10 años y hasta la fijación del 30 de octubre de 2026 para el índice amplio del dólar. Todas las cifras se han recalculado a partir de datos públicos de la Reserva Federal.
Respuesta rápida: en las 16 elecciones de mitad de mandato celebradas entre 1962 y 2022, el rendimiento del bono del Tesoro a 10 años apenas reaccionó a la votación en sí: en la sesión siguiente se movió una mediana de −0,5 puntos básicos, y nunca más de 10 pb. Tres meses después estaba más bajo tras 11 de las 16 elecciones (mediana de −20,5 pb), frente a una probabilidad del 52 % de que subiera en cualquier ventana de tres meses de esos mismos años. Doce meses después estaba más alto en 9 de 16 ocasiones, más o menos lo que habría predicho la tendencia de los tipos en cada época. El dólar ponderado por comercio no mostró ningún patrón fiable: un año después estaba más alto tras 7 de 12 elecciones en el índice de monedas principales (1974–2018) y tras 3 de 5 en el índice amplio (2006–2022).
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
Casi todos los estudios sobre las elecciones de mitad de mandato se centran en la bolsa. Nuestra referencia sobre la bolsa tras las elecciones de medio mandato cubre el S&P 500 en cada ciclo desde 1950, y ¿el bloqueo político es bueno para la bolsa? analiza el gobierno dividido legislatura a legislatura. El mercado de bonos y la divisa reciben mucha menos atención, aunque el rendimiento del Tesoro a 10 años fija el precio de las hipotecas, de la deuda corporativa y de todo flujo de caja descontado en Wall Street. Esta página cubre ese hueco: el rendimiento del bono del Tesoro a 10 años y el dólar estadounidense en torno a cada elección de mitad de mandato, medidos siempre de la misma forma y con la indicación de los años en que el resultado cambió quién controla el Congreso.
Cómo se calcularon las cifras
- Rendimientos: el rendimiento diario del Tesoro a 10 años a vencimiento constante (serie DGS10 de FRED), que comienza el 2 de enero de 1962. Eso da 16 elecciones de mitad de mandato, de 1962 a 2022. Para 1954 y 1958 mostramos promedios mensuales de GS10 en una tabla aparte y claramente identificada, porque los promedios mensuales no son comparables con los cierres diarios.
- Dólar: los índices del dólar ponderados por comercio de la Reserva Federal, procedentes de la publicación H.10. El antiguo índice nominal de monedas principales (DTWEXM) va de 1973 a 2019 y cubre las elecciones de 1974–2018. El índice nominal amplio actual (DTWEXBGS) empieza en 2006 y cubre 2006–2022. Cada fila del dólar indica qué índice utiliza.
- Base: el último cierre del día de la elección o anterior (el primer martes después del primer lunes de noviembre). FRED no tiene observación del bono a 10 años el día de la elección en ninguna cita hasta 1982 (el mercado estaba cerrado), así que en esos años la base es el cierre del lunes.
- Ventanas: el día de la elección (cierre de ese día frente al cierre anterior, solo desde 1986), la sesión siguiente, y tres y doce meses después de la fecha base. Las variaciones del rendimiento se expresan en puntos básicos (1 pb = 0,01 punto porcentual); las del dólar, en porcentaje.
- Gobierno tras la votación: quién ocupaba la Casa Blanca, la Cámara de Representantes y el Senado una vez constituido el nuevo Congreso, según el registro público de la composición partidista de los Congresos de EE. UU..
Dieciséis elecciones son una muestra pequeña. Cada recuento que sigue describe lo que ocurrió; no es una probabilidad.
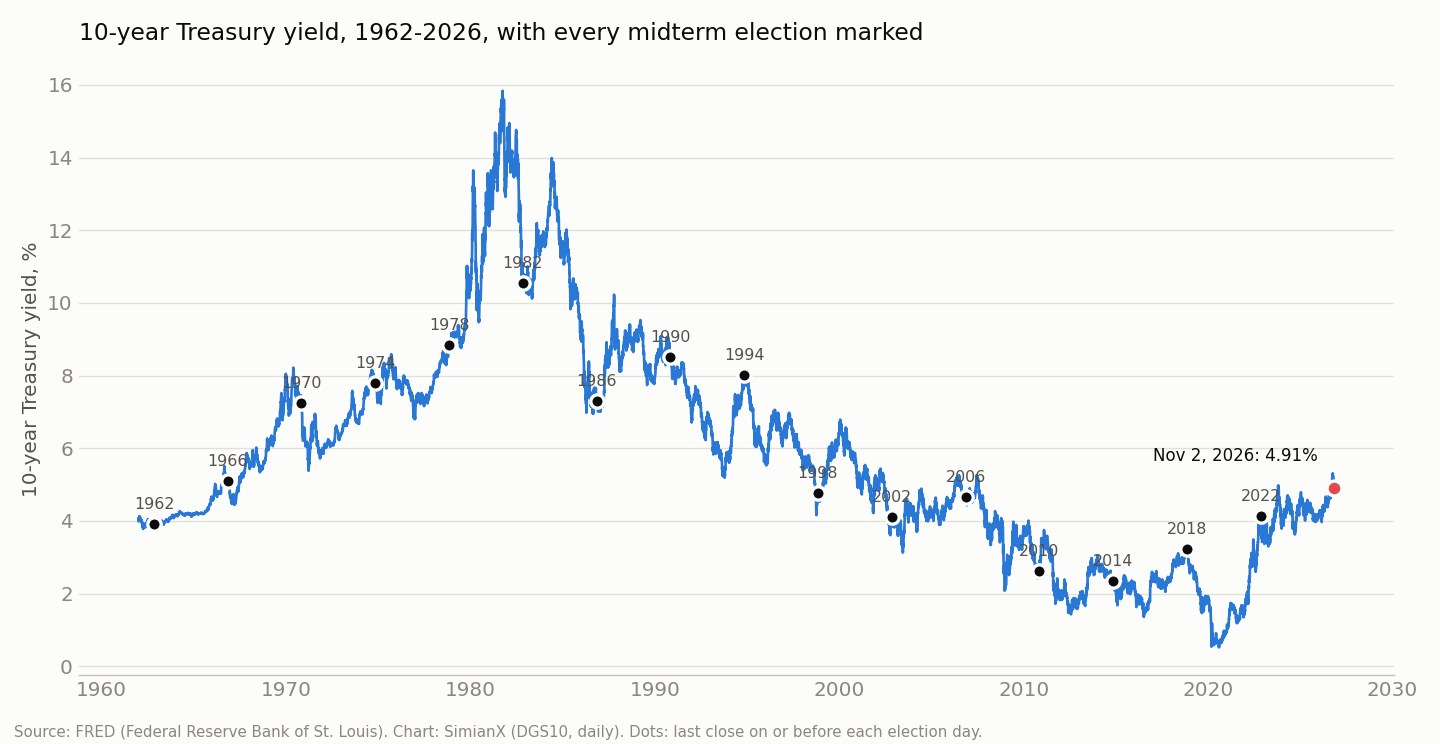
El rendimiento del Tesoro a 10 años en cada elección de mitad de mandato, 1962–2022
| Año | Cierre base (fecha) | Día de la elección | Día siguiente | +3 meses | +12 meses | Nivel 12 meses después | Gobierno tras la votación |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91 % (5 nov) | cerrado | 0 | −1 | +24 | 4,15 % | Unificado (D), sin cambios |
| 1966 | 5,11 % (7 nov) | cerrado | +1 | −57 | +66 | 5,77 % | Unificado (D), sin cambios |
| 1970 | 7,24 % (2 nov) | cerrado | −1 | −113 | −144 | 5,80 % | Dividido, sin cambios |
| 1974 | 7,80 % (4 nov) | cerrado | −4 | −33 | +17 | 7,97 % | Dividido, sin cambios |
| 1978 | 8,85 % (6 nov) | cerrado | +1 | +15 | +200 | 10,85 % | Unificado (D), sin cambios |
| 1982 | 10,56 % (1 nov) | cerrado | −10 | +22 | +113 | 11,69 % | Dividido, sin cambios |
| 1986 | 7,31 % (4 nov) | +2 | −7 | −8 | +154 | 8,85 % | Dividido; el Senado pasa a los D |
| 1990 | 8,52 % (6 nov) | +2 | +5 | −73 | −101 | 7,51 % | Dividido, sin cambios |
| 1994 | 8,01 % (8 nov) | −4 | −7 | −48 | −209 | 5,92 % | Unificado → dividido (ambas cámaras a los R) |
| 1998 | 4,78 % (3 nov) | +1 | +5 | +5 | +123 | 6,01 % | Dividido, sin cambios |
| 2002 | 4,10 % (5 nov) | +3 | −1 | −8 | +28 | 4,38 % | Dividido → unificado (Senado a los R) |
| 2006 | 4,66 % (7 nov) | −5 | −2 | +8 | −32 | 4,34 % | Unificado → dividido (ambas cámaras a los D) |
| 2010 | 2,63 % (2 nov) | −3 | +4 | +89 | −60 | 2,03 % | Unificado → dividido (Cámara a los R) |
| 2014 | 2,35 % (4 nov) | −1 | +1 | −54 | −10 | 2,25 % | Dividido; el Senado pasa a los R |
| 2018 | 3,22 % (6 nov) | +2 | 0 | −52 | −141 | 1,81 % | Unificado → dividido (Cámara a los D) |
| 2022 | 4,14 % (8 nov) | −8 | −2 | −51 | +35 | 4,49 % | Unificado → dividido (Cámara a los R) |
Variaciones en puntos básicos. «Cerrado» significa que no hay observación de DGS10 el día de la elección. Fuente: FRED DGS10; cálculos de SimianX.
| Ventana | Elecciones | El rendimiento subió | El rendimiento bajó | Sin cambios | Media | Mediana |
|---|---|---|---|---|---|---|
| Día de la elección (1986–2022) | 10 | 5 | 5 | 0 | −1,1 pb | 0 pb |
| Sesión siguiente | 16 | 6 | 8 | 2 | −1,1 pb | −0,5 pb |
| +3 meses | 16 | 5 | 11 | 0 | −22,4 pb | −20,5 pb |
| +12 meses | 16 | 9 | 7 | 0 | +3,9 pb | +20,5 pb |
El día de la elección y la mañana siguiente: el mercado de bonos se encoge de hombros
Lo primero que muestra la tabla es lo poco que la votación en sí mueve a los bonos del Tesoro. En los diez días de elecciones de mitad de mandato con el mercado abierto (1986–2022), el rendimiento a 10 años subió cinco veces y bajó otras cinco, con movimientos de entre −8 pb (2022) y +3 pb (2002). En la sesión siguiente, ya con los resultados conocidos, el movimiento mediano fue de −0,5 pb. Los tres mayores movimientos del día siguiente fueron −10 pb en 1982, −7 pb en 1986 y −7 pb en 1994. Incluso la «Revolución Republicana» de 1994, que dio a los republicanos la Cámara de Representantes por primera vez en 40 años, movió el bono a 10 años apenas 7 pb al día siguiente.
No sorprende si se mira qué puede cambiar una elección de mitad de mandato. Un nuevo Congreso no fija el tipo de los fondos federales; eso lo hace la Reserva Federal. Tampoco puede cambiar el volumen de deuda en circulación desde el primer día. Lo que sí puede cambiar es la trayectoria futura de la legislación fiscal y de gasto, y los mercados suelen descontar el resultado probable en las semanas previas a la votación, a medida que convergen las encuestas. Cuando llegan los resultados, la mayor parte de la información ya está en el precio.
Para la volatilidad de la renta variable en torno a las mismas votaciones, véase el VIX tras las elecciones de mitad de mandato: el VIX estaba más bajo un mes después en solo 5 de las 9 elecciones de mitad de mandato desde 1990.
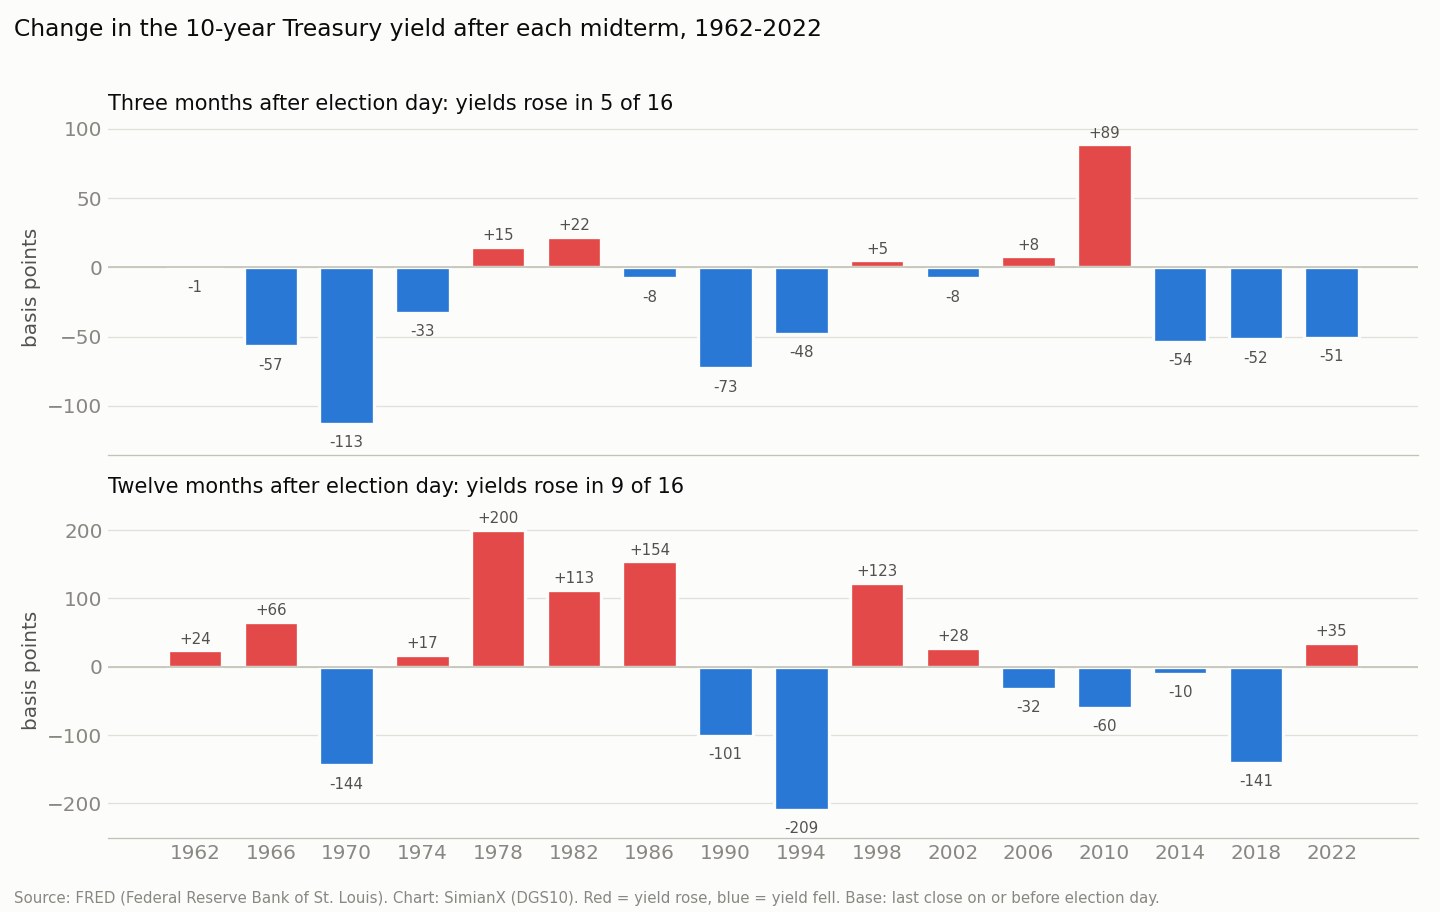
Tres meses después: el rendimiento bajó tras 11 de 16 elecciones
El patrón más interesante aparece en los tres meses posteriores a la votación. El rendimiento a 10 años estaba más bajo tres meses después en 11 de las 16 elecciones, con una caída mediana de 20,5 pb y media de 22,4 pb. Entre los descensos figuran −113 pb tras 1970, −73 pb tras 1990, −57 pb tras 1966 y una racha de cuatro caídas seguidas de 48 pb o más en 1994 (−48), 2014 (−54), 2018 (−52) y 2022 (−51).
Para juzgar si eso es inusual hay que compararlo con todas las ventanas de tres meses de esos mismos años, no solo con las posteriores a las elecciones. Considerando todas las sesiones de 1962 a 2022, el rendimiento a 10 años estaba más alto tres meses después el 52,2 % de las veces, con una variación media de −0,3 pb. El recuento de las elecciones de mitad de mandato, 5 subidas de 16 (31 %), queda muy por debajo de esa tasa base.
La comparación se mantiene al dividir por épocas, algo importante porque los tipos estadounidenses subieron durante dos décadas y luego bajaron durante cuatro:
| Época | Elecciones con subida a 3 meses | Todas las ventanas de 3 meses con subida | Elecciones con subida a 12 meses | Todas las ventanas de 12 meses con subida |
|---|---|---|---|---|
| Época de tipos al alza: elecciones de 1962–1978 frente a todas las sesiones de 1962–1981 | 1 de 5 | 63,4 % | 4 de 5 | 76,2 % |
| Época de tipos a la baja: elecciones de 1982–2018 frente a todas las sesiones de 1982–2020 | 4 de 10 | 45,5 % | 4 de 10 | 38,0 % |
| Total: 1962–2022 | 5 de 16 | 52,2 % | 9 de 16 | 52,5 % |
En la época de tipos al alza, el rendimiento subió en casi dos de cada tres ventanas de tres meses, pero solo en una de las cinco ventanas posteriores a una elección de mitad de mandato. En la época de tipos a la baja la diferencia es menor (40 % frente a 45,5 %). Con cinco y diez observaciones, el resumen honesto es que el trimestre posterior a la elección se ha inclinado hacia rendimientos más bajos, sobre todo en los años sesenta y setenta, y que esa inclinación se apoya en una muestra demasiado pequeña como para operar solo con ella.
Parte de la explicación es el calendario más que la elección. La ventana de noviembre a febrero incluye también el cierre del año y las primeras reuniones de la Fed del año nuevo, y varios de los descensos coinciden con acontecimientos macroeconómicos evidentes: la recesión de 1970, la recesión de 1990–91 y la guerra del Golfo, el susto de crecimiento de finales de 2018 que puso fin al ciclo de subidas de la Fed y el pico de inflación de 2022. La gran excepción, +89 pb tras 2010, llegó cuando el mercado descontaba una recuperación más fuerte en 2011 y la prórroga de las rebajas fiscales de diciembre de 2010.
Doce meses después: manda el régimen de tipos
A un año vista, la señal de las elecciones se diluye en la tendencia. El rendimiento a 10 años estaba más alto 12 meses después tras 9 de las 16 elecciones, con una variación mediana de +20,5 pb, casi exactamente la tasa base del 52,5 % para cualquier ventana de 12 meses desde 1962. En la época de tipos al alza, la variación a 12 meses fue positiva tras cuatro de cinco elecciones, incluidos +200 pb tras 1978, cuando la inflación llevó el rendimiento del 8,85 % al 10,85 %. En la época de tipos a la baja fue positiva solo tras cuatro de diez, incluidos −209 pb tras 1994 y −141 pb tras 2018, una ventana que terminó en noviembre de 2019, después de que la Fed hubiera bajado los tipos tres veces.
La lección práctica: si quiere saber dónde estará el rendimiento a 10 años un año después de unas elecciones de mitad de mandato, el resultado electoral pesa mucho menos que la inflación, la trayectoria de la política de la Fed y la demanda mundial de duración. Nuestras referencias sobre las bajadas de tipos de la Fed desde 1980 y sobre cada ciclo de subidas de tipos de la Fed desde 1983 muestran cuánto más grandes son esas fuerzas.
El tipo hipotecario a 30 años estaba más bajo un año después de 9 de las 13 elecciones de mitad de mandato desde 1974, pero las acciones de construcción solo batieron al mercado en dos de esos años (las constructoras tras las elecciones de mitad de mandato).
Antes de 1962: dos datos mensuales
Los datos diarios del bono a 10 años en FRED empiezan en 1962. Para las dos elecciones de mitad de mandato anteriores de la posguerra, el rendimiento medio mensual a 10 años (GS10) ofrece una lectura aproximada. Son promedios de un mes entero, no cierres, así que van en una tabla aparte:
| Elección | Promedio de octubre | Promedio de enero | Promedio de octubre del año siguiente | Oct → ene | Oct → oct |
|---|---|---|---|---|---|
| 1954 | 2,43 % | 2,61 % | 2,88 % | +18 pb | +45 pb |
| 1958 | 3,80 % | 4,02 % | 4,53 % | +22 pb | +73 pb |
Fuente: FRED GS10 (promedios mensuales). Ambas caen dentro de la larga subida de tipos de la posguerra, y en las dos el rendimiento subió tras la votación.
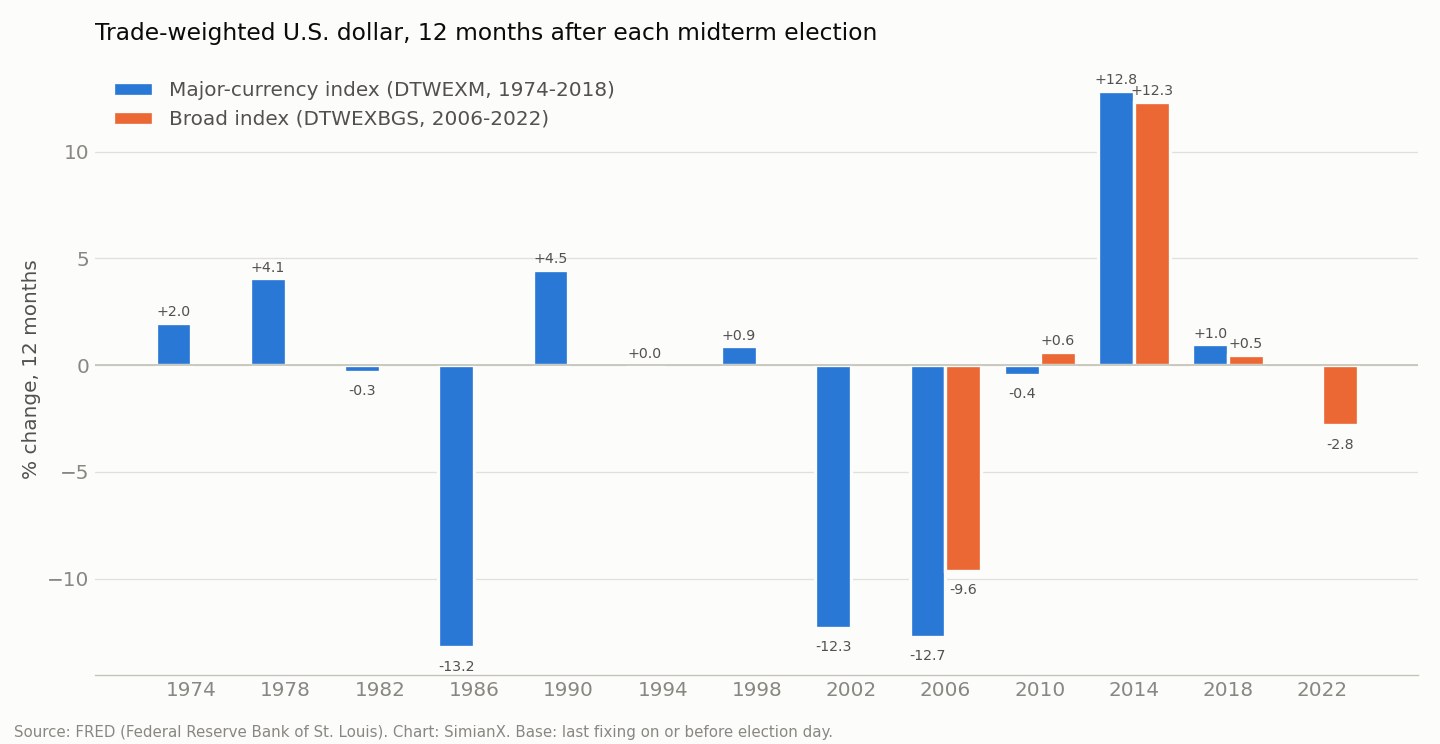
El dólar estadounidense en cada elección de mitad de mandato, 1974–2022
| Año | Índice | Nivel base | Día de la elección | Día siguiente | +3 meses | +12 meses |
|---|---|---|---|---|---|---|
| 1974 | Monedas principales (DTWEXM) | 102,65 | sin fijación | −0,03 % | −2,19 % | +1,99 % |
| 1978 | Monedas principales (DTWEXM) | 93,76 | sin fijación | −0,71 % | +1,28 % | +4,07 % |
| 1982 | Monedas principales (DTWEXM) | 122,56 | sin fijación | −0,02 % | −3,49 % | −0,32 % |
| 1986 | Monedas principales (DTWEXM) | 108,02 | −0,14 % | +0,11 % | −7,52 % | −13,22 % |
| 1990 | Monedas principales (DTWEXM) | 83,27 | +0,11 % | +0,13 % | −0,64 % | +4,47 % |
| 1994 | Monedas principales (DTWEXM) | 84,58 | −0,21 % | +0,70 % | +2,60 % | +0,03 % |
| 1998 | Monedas principales (DTWEXM) | 94,56 | +0,22 % | +0,37 % | +0,59 % | +0,88 % |
| 2002 | Monedas principales (DTWEXM) | 102,50 | −0,30 % | +0,20 % | −4,67 % | −12,29 % |
| 2006 | Monedas principales (DTWEXM) | 81,65 | −0,55 % | +0,17 % | +1,15 % | −12,72 % |
| 2006 | Amplio (DTWEXBGS) | 97,45 | −0,37 % | +0,14 % | +0,29 % | −9,63 % |
| 2010 | Monedas principales (DTWEXM) | 71,69 | −0,52 % | +0,11 % | −0,11 % | −0,44 % |
| 2010 | Amplio (DTWEXBGS) | 89,68 | −0,38 % | +0,03 % | −0,68 % | +0,62 % |
| 2014 | Monedas principales (DTWEXM) | 82,21 | −0,11 % | +0,38 % | +8,05 % | +12,85 % |
| 2014 | Amplio (DTWEXBGS) | 98,56 | +0,02 % | +0,25 % | +6,32 % | +12,33 % |
| 2018 | Monedas principales (DTWEXM) | 91,31 | −0,02 % | −0,32 % | −0,14 % | +0,98 % |
| 2018 | Amplio (DTWEXBGS) | 115,56 | −0,12 % | −0,27 % | −1,15 % | +0,47 % |
| 2022 | Amplio (DTWEXBGS) | 125,63 | −0,53 % | +0,28 % | −4,37 % | −2,82 % |
Un índice más alto significa un dólar más fuerte. Los dos índices usan cestas de monedas y periodos base distintos, así que deben compararse las variaciones, no los niveles. Fuentes: FRED DTWEXM, DTWEXBGS; cálculos de SimianX.
| Ventana | Índice de monedas principales, 1974–2018 | Índice amplio, 2006–2022 |
|---|---|---|
| Día de la elección | bajó en 7 de 9 (media −0,2 %) | bajó en 4 de 5 (media −0,3 %) |
| Sesión siguiente | subió en 8 de 12 (media +0,1 %) | subió en 4 de 5 (media +0,1 %) |
| +3 meses | subió en 5 de 12 (mediana −0,1 %) | subió en 2 de 5 (mediana −0,7 %) |
| +12 meses | subió en 7 de 12 (mediana +0,5 %, media −1,1 %) | subió en 3 de 5 (mediana +0,5 %, media +0,2 %) |
| Todas las ventanas de 12 meses de la historia del índice | subió el 54,1 % | subió el 57,7 % |
El dólar muestra dos pequeñas peculiaridades en torno a la votación. Cedió el día de la elección en 7 de 9 ciclos en el índice de monedas principales y en 4 de 5 en el índice amplio, y rebotó al día siguiente en la mayoría de los ciclos. Los movimientos son minúsculos (la mayor caída en un día de elecciones fue del −0,55 % en 2006) y, con tan pocas observaciones, bien podrían ser ruido.
A un año vista no hay patrón electoral. Las tres mayores caídas, de entre el 12 % y el 13 % aproximadamente tras 1986, 2002 y 2006, se produjeron en mercados bajistas generales del dólar: el desmontaje del máximo del dólar de mediados de los ochenta tras el Acuerdo del Plaza de 1985 y el largo deslizamiento de 2002–2008. La mayor subida, de casi el 13 % tras 2014, llegó cuando la Reserva Federal se preparaba para subir tipos mientras Europa y Japón relajaban su política. Son historias monetarias y globales, no del Congreso. Para la evolución año a año del dólar frente a 14 monedas concretas, consulte nuestra tabla del precio del dólar por año.
¿El gobierno dividido hace bajar los rendimientos? Lo que dicen los datos
Un argumento conocido sostiene que, cuando unas elecciones de mitad de mandato dividen Washington, el bloqueo frena el nuevo gasto, el déficit se reduce y los rendimientos a largo plazo bajan. La tabla de rendimientos permite comprobar el primer y el último eslabón de esa cadena.
| Cambio de gobierno en la elección | Elecciones | Rendimiento a 10 años, +3 meses (mediana) | Rendimiento a 10 años, +12 meses (mediana) | Rendimiento más alto a los 12 meses |
|---|---|---|---|---|
| Unificado → dividido (1994, 2006, 2010, 2018, 2022) | 5 | −48 pb | −60 pb | 1 de 5 |
| Siguió dividido (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 pb | +17 pb | 4 de 7 |
| Siguió unificado (1962, 1966, 1978) | 3 | −1 pb | +66 pb | 3 de 3 |
| Dividido → unificado (2002) | 1 | −8 pb | +28 pb | 1 de 1 |
A primera vista, parece respaldar la teoría del bloqueo: las cinco elecciones que rompieron un gobierno de un solo partido vinieron seguidas de rendimientos más bajos un año después en cuatro ocasiones, con una caída mediana de 60 pb. Pero el eslabón fiscal intermedio no se sostiene. Con el superávit o déficit federal en porcentaje del PIB (FRED FYFSGDA188S), comparamos el ejercicio fiscal de cada elección con el de dos años después:
- Tras las cinco elecciones unificado → dividido, el déficit se redujo solo dos veces (1994, en 1,46 puntos porcentuales del PIB, y 2010, en 1,98) y aumentó tres. La variación media fue de −1,94 puntos, dominada por el año de la pandemia posterior a 2018 (−10,88 puntos); sin 2018 la media es de +0,29 puntos, prácticamente plana.
- Tras las siete elecciones en las que el gobierno siguió dividido, el déficit se redujo solo dos veces (1986 y 1998), con una variación media de −0,51 puntos.
Así que, en esta muestra, las caídas del rendimiento tras unas elecciones que dividieron Washington no se debieron a déficits visiblemente menores. Coinciden con recesiones, relajación de la Fed o perturbaciones globales: el aterrizaje suave de 1995 tras las subidas de la Fed de 1994, la crisis crediticia de 2007, la crisis de la eurozona de 2011 y las bajadas de la Fed de 2019. Cinco casos no bastan para separar el «gobierno dividido» de «lo que estuviera haciendo la economía», así que lo justo es decir que el gobierno dividido ha coincidido con rendimientos más bajos, pero el canal del déficit que supuestamente lo explica no aparece en los datos. Nuestro estudio sobre el bloqueo político llega a un veredicto igual de escéptico para la bolsa.
Una división más, por el partido del presidente: tras las ocho elecciones con un presidente demócrata, el rendimiento a 10 años estaba más alto 12 meses después en cinco ocasiones (media de +21,1 pb); con un presidente republicano, en cuatro de ocho (media de −13,2 pb). También aquí manda la época: la lista demócrata incluye 1966 y 1978, ambos en las inflacionarias décadas de los sesenta y setenta.
El punto de partida de 2026: el bono a 10 años cerca de máximos de 24 años
Las elecciones de mitad de mandato de 2026 se celebran el martes 3 de noviembre. El gobierno llega unificado bajo los republicanos, la misma configuración que precedió a las elecciones de 2006 y 2018, que en ambos casos entregaron al menos una cámara a la oposición. Así estaban los tipos y el dólar la víspera de la votación:
| Indicador | Último dato | Comparación |
|---|---|---|
| Rendimiento del Tesoro a 10 años (DGS10) | 4,91 % el 2 de noviembre de 2026 | 4,11 % el 31 de octubre de 2025 (+80 pb en un año); 4,18 % el 31 de diciembre de 2025 (+73 pb en lo que va de año) |
| Máximo de 2026 del bono a 10 años | 5,31 % el 5 de octubre de 2026 | el cierre más alto desde el 5,32 % del 14 de mayo de 2002 |
| Variación desde finales de septiembre | −38 pb | desde el 5,29 % del 30 de septiembre de 2026 |
| Rendimiento del Tesoro a 2 años (DGS2) | 4,59 % el 2 de noviembre de 2026 | diferencial 10 años menos 2 años: +32 pb |
| Dólar amplio ponderado por comercio (DTWEXBGS) | 121,67 el 30 de octubre de 2026 | +0,3 % en un año; +1,6 % en lo que va de año; un 6,4 % por debajo de su máximo de la serie, 130,04 el 13 de enero de 2025 |
| Posición del dólar amplio | percentil 90,8 | de todas las lecturas diarias desde enero de 2006 |
| Déficit federal, ejercicio 2025 | 5,75 % del PIB | 3,77 % en el ejercicio 2018 y 1,80 % en el 2006, las dos últimas veces que un gobierno republicano unificado afrontó unas elecciones de mitad de mandato |
Frente a la tabla histórica destacan tres cosas.
Los rendimientos llegan altos. Un bono a 10 años al 4,91 % sería el nivel más alto en vísperas de unas elecciones de mitad de mandato desde el 8,01 % de 1994, por encima del 4,66 % de 2006 y del 4,14 % de 2022. El máximo de octubre llegó tras una venta global de bonos de largo plazo, analizada en nuestro informe sobre la venta global de bonos de 2026, y después de que la Reserva Federal subiera los tipos en septiembre de 2026 hasta el 3,75 %–4,00 % y los mantuviera en octubre (véase la página siempre actualizada sobre la decisión de tipos de la Fed). El Tesoro amplió además sus recompras de bonos de largo plazo hasta el 4 de noviembre, un programa analizado en Recompras del Tesoro de Trump. Para ver cómo se cruza el calendario de la Fed con la elección, consulte la Fed ante las elecciones de 2026.
El déficit es mucho mayor que en anteriores pasos de gobierno unificado a dividido. Con un 5,75 % del PIB en el ejercicio 2025, el déficit supera los puntos de partida de los ejercicios 2018 (3,77 %) y 2006 (1,80 %). Eso no indica hacia dónde irán los rendimientos, pero sí que el argumento fiscal a favor de primas por plazo más altas suena con más fuerza que en la mayoría de los ciclos anteriores.
La curva tiene pendiente positiva. El diferencial entre el bono a 10 años y el de 2 años es de +32 pb, frente a una curva invertida en vísperas de las elecciones de 2006 (−11 pb) y 2022 (−53 pb). Nuestra referencia sobre la curva de tipos invertida y las recesiones en EE. UU. explica por qué la forma importa más que el nivel para las perspectivas económicas.
Nada de esto es una previsión. El registro histórico dice que la votación en sí es un acontecimiento menor para los bonos del Tesoro y el dólar, y que lo que venga después depende sobre todo de la inflación, de la Fed y del resto del mundo.
Cómo usar esta tabla
- Para el día siguiente: la historia apunta a un movimiento de unos pocos puntos básicos en cualquier dirección. Un movimiento de dos dígitos el 4 de noviembre sería inusual para unas elecciones de mitad de mandato.
- Para el trimestre siguiente: el trimestre posterior a la elección se ha inclinado hacia rendimientos a 10 años más bajos (11 de 16), pero en la mayoría de los casos con una clara explicación macroeconómica. Mire qué hacen la Fed y la inflación antes de atribuir el mérito a la elección.
- Para el año siguiente: fíjese en el régimen de tipos, no en la elección. Una época de tipos al alza produjo rendimientos más altos tras la mayoría de las elecciones; una época de tipos a la baja, más bajos.
- Para el dólar: no hay una señal electoral fiable. Lo mueven los diferenciales de tipos globales y el apetito por el riesgo.
Si quiere ver cómo estos factores macroeconómicos se trasladan a acciones concretas tras la votación, puede abrir un análisis en vivo con IA de SPY o de cualquier ticker en las sesiones en vivo de SimianX. Para los complementos bursátiles de esta página, consulte la clasificación de los mejores sectores tras las elecciones intermedias y la tabla del ciclo presidencial.
Preguntas frecuentes
¿Suben o bajan los rendimientos de los bonos después de las elecciones de mitad de mandato?
En los tres meses siguientes, el rendimiento del Tesoro a 10 años bajó tras 11 de las 16 elecciones de 1962 a 2022, con una caída mediana de 20,5 pb. A doce meses subió tras 9 de 16, en línea con la tendencia de largo plazo de cada época.
¿Cuánto se mueve el rendimiento a 10 años el día después de unas elecciones de mitad de mandato?
Muy poco. El movimiento mediano del día siguiente fue de −0,5 pb, y el mayor, de −10 pb en 1982.
¿Es bueno el gobierno dividido para los bonos?
Tras las cinco elecciones que convirtieron un gobierno unificado en uno dividido (1994, 2006, 2010, 2018, 2022), el rendimiento a 10 años estaba más bajo un año después en cuatro ocasiones, con una caída mediana de 60 pb. Pero el déficit federal no se redujo de forma fiable después, así que la caída se explica mejor por la economía y la Fed que por el bloqueo político.
¿Sube o baja el dólar después de las elecciones de mitad de mandato?
Ninguna de las dos cosas de forma fiable. Un año después de la votación, el dólar estaba más alto tras 7 de 12 elecciones en el índice de monedas principales y tras 3 de 5 en el índice amplio, cerca de sus probabilidades normales.
¿Por qué no hay datos del día de la elección antes de 1986?
FRED no tiene observación del bono del Tesoro a 10 años el día de la elección en las citas de 1962 a 1982, cuando el mercado cerraba por la votación, y el índice del dólar tampoco tiene fijación en esas fechas.
¿Dónde está el rendimiento a 10 años antes de las elecciones de mitad de mandato de 2026?
En el 4,91 % al cierre del 2 de noviembre de 2026, por debajo del máximo de 2026, el 5,31 % del 5 de octubre, que fue el cierre más alto desde mayo de 2002.
Lectura Relacionada
- La bolsa tras las elecciones de medio mandato: 1950–2026
- ¿El bloqueo político es bueno para la bolsa? 49 Congresos
- Mejores sectores tras las elecciones intermedias: 100 años
- Reunión de la Fed septiembre 2026: ¿murió el recorte?
- Recompras del Tesoro de Trump: ¿jugada electoral o mercado?
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Curva de tipos invertida y recesiones en EE. UU.: la tabla
- Bajadas de tipos de la Fed desde 1980: acciones, bonos y oro
- Reunión de la Fed 2026: decisión de tipos, hora e historial
- Precio del dólar por año en México y euro dólar histórico
- Ciclo presidencial: el S&P 500 según el año de mandato
- El VIX tras las elecciones de medio mandato: desde 1990
- La bolsa en la sesión 'lame duck': 25 midterms, 1926-2022
- El Nasdaq tras las elecciones de medio mandato, 1974-2022
- El petróleo tras las elecciones de medio mandato: 1986-2022
Fuentes
- FRED: rendimiento del Tesoro a 10 años a vencimiento constante (DGS10)
- FRED: rendimiento del Tesoro a 10 años a vencimiento constante, mensual (GS10)
- FRED: rendimiento del Tesoro a 2 años a vencimiento constante (DGS2)
- FRED: índice nominal amplio del dólar estadounidense (DTWEXBGS)
- FRED: índice nominal del dólar frente a las monedas principales (DTWEXM, descontinuado)
- FRED: superávit o déficit federal en porcentaje del PIB (FYFSGDA188S)
- Reserva Federal: publicación H.10 de tipos de cambio
- Wikipedia: composición partidista de los Congresos de Estados Unidos
- Wikipedia: día de las elecciones en Estados Unidos
Esta página es una referencia histórica, no un consejo de inversión. Los patrones de 16 elecciones no predicen resultados futuros.


