 Por Marcus Reeve
Acciones de constructoras tras las elecciones de mitad de mandato: el registro completo, 1926-2022
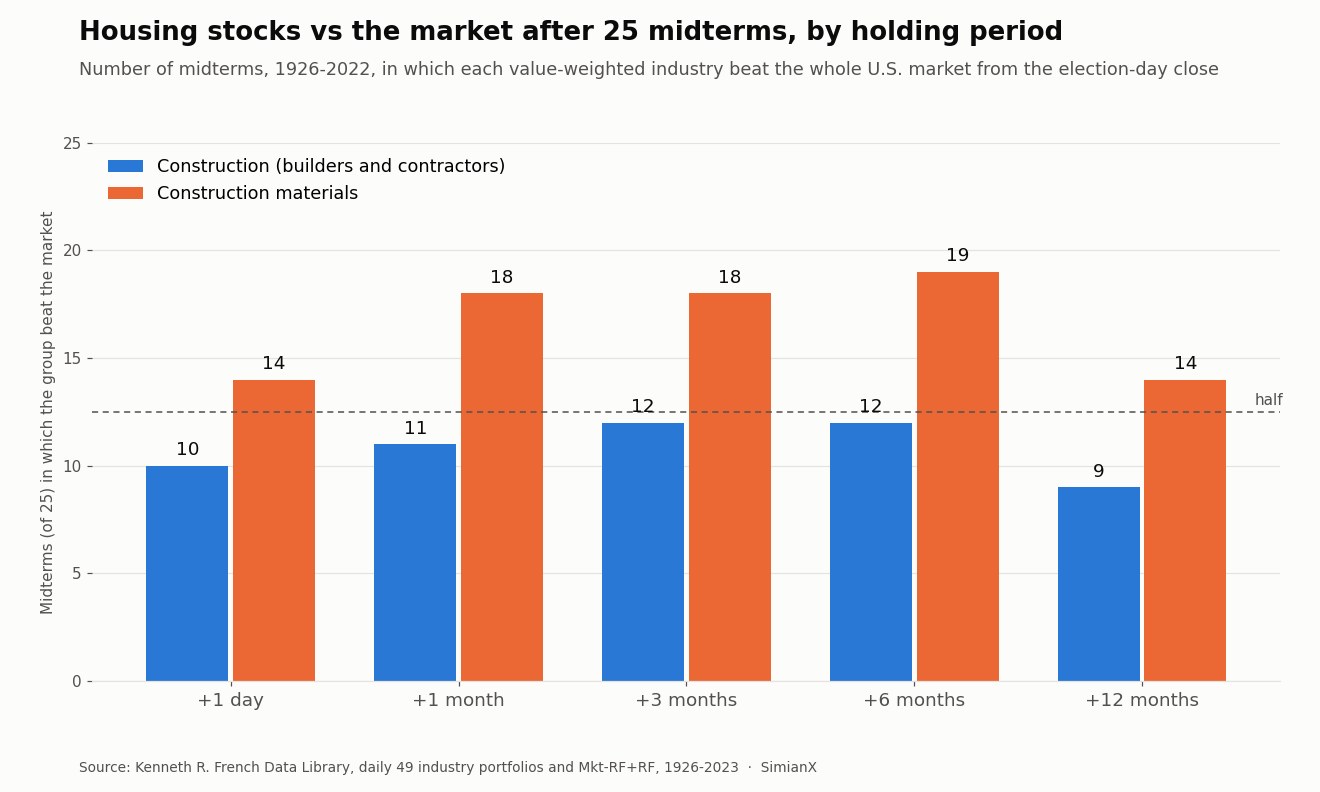
Respuesta rápida: Tras unas elecciones de mitad de mandato, el ganador más constante del universo inmobiliario han sido los materiales de construcción, no las constructoras de viviendas. En las 25 elecciones de mitad de mandato de 1926 a 2022, las acciones estadounidenses de materiales de construcción batieron al conjunto del mercado en los tres meses siguientes 18 veces y a seis meses 19 veces. Las acciones de construcción, el grupo que incluye a las constructoras de viviendas, batieron al mercado a doce meses solo 9 veces, con un déficit mediano de 6,4 puntos porcentuales. En la era de los ETF, los fondos de constructoras ITB y XHB superaron al S&P 500 en los tres meses posteriores a las cinco elecciones de mitad de mandato de 2006 a 2022. A doce meses el balance fue de 3 de 5, e ITB cayó un 47,7% en el año siguiente a la votación de 2006.
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
La vivienda es uno de los sectores que con más frecuencia se presentan como una apuesta de mitad de mandato. El tratamiento fiscal de las hipotecas, los créditos para vivienda asequible y los programas federales de vivienda pasan por el Congreso, así que un cambio de mayoría parece que debería importar. El registro dice algo más acotado. Las acciones inmobiliarias han tendido a comportarse bien en los primeros meses tras la votación, como en la mayoría de los noviembres, y después mandan el tipo hipotecario y el ciclo de la vivienda.
Esta página es el radio dedicado a la vivienda de nuestra serie sobre las elecciones de mitad de mandato. El marcador entre sectores clasifica doce grandes industrias tras cada elección de mitad de mandato desde 1926. Aquí bajamos un nivel: a las dos industrias ligadas a la vivienda de los datos de 49 industrias, a los ETF de constructoras, a dos grandes constructoras y al tipo hipotecario a 30 años.
Cómo se midió
La muestra larga procede de la Kenneth R. French Data Library, que publica rentabilidades totales diarias y mensuales de 49 carteras sectoriales estadounidenses ponderadas por capitalización desde julio de 1926. En esos datos no existe una cartera pura de constructoras de viviendas, así que dos industrias hacen de representantes de la vivienda:
- Construcción (etiqueta French "Cnstr", códigos SIC 1500-1799): contratistas generales de edificación, constructores residenciales, promotores-constructores (la categoría que incluye a constructoras de viviendas como D.R. Horton (DHI) y Lennar), contratistas no residenciales, obra pesada y contratistas especializados.
- Materiales de construcción (etiqueta French "BldMt"): madera y productos de madera, edificios de madera y casas prefabricadas, cemento, hormigón, yeso, vidrio plano, cubiertas, sanitarios, equipos de calefacción, ferretería y productos metálicos estructurales.
La cartera de Construcción es pequeña durante buena parte de su historia. Tenía una sola empresa en las elecciones de 1926, entre tres y cinco desde los años 1930 hasta los 1950, y no superó las 20 hasta 1970. Los resultados anteriores a los años 1960 descansan en un puñado de acciones y deben leerse así. Materiales de construcción tenía 13 empresas en 1926 y entre 33 y 213 en cada elección de mitad de mandato posterior.
La referencia es la rentabilidad de mercado de French (Mkt-RF más el tipo libre de riesgo), la rentabilidad total ponderada por capitalización de todas las acciones cotizadas en EE. UU. Los dividendos se incluyen en ambos lados. Cada ventana empieza en el último cierre igual o anterior al día de las elecciones. La bolsa cerraba el día de las elecciones antes de 1970, así que de 1926 a 1966 la base es el cierre del lunes. Las ventanas terminan en el último cierre igual o anterior a la misma fecha del calendario uno, tres, seis o doce meses después. Se incluyen las 25 elecciones de mitad de mandato de 1926 a 2022.
Para la era de los ETF usé cierres diarios de Cboe de ITB (iShares U.S. Home Construction), XHB (SPDR S&P Homebuilders, que también incluye fabricantes de productos de construcción y minoristas del hogar), DHI, LEN y SPY. Son rentabilidades de precio, sin dividendos. El tipo hipotecario es la media semanal a 30 años fijo de Freddie Mac de la serie MORTGAGE30US de FRED, que empieza en 1971 y cubre por tanto 13 elecciones de mitad de mandato.
El marcador: acciones inmobiliarias tras 25 elecciones de mitad de mandato
Construcción (constructoras y contratistas) frente al mercado, 1926-2022:
| Ventana tras el día de las elecciones | Media de Construcción | Media del mercado | Batió al mercado | Construcción en positivo | Diferencia media | Diferencia mediana |
|---|---|---|---|---|---|---|
| +1 sesión | +0,1% | +0,4% | 10 de 25 | 12 de 25 | −0,3 pts | −0,2 pts |
| +1 mes | +1,0% | +1,8% | 11 de 25 | 15 de 25 | −0,8 pts | −0,9 pts |
| +3 meses | +9,8% | +7,6% | 12 de 25 | 17 de 25 | +2,1 pts | −0,9 pts |
| +6 meses | +18,4% | +13,6% | 12 de 25 | 21 de 25 | +4,8 pts | −2,0 pts |
| +12 meses | +19,0% | +17,7% | 9 de 25 | 17 de 25 | +1,3 pts | −6,4 pts |
Materiales de construcción frente al mercado, 1926-2022:
| Ventana tras el día de las elecciones | Media de Materiales | Media del mercado | Batió al mercado | Materiales en positivo | Diferencia media | Diferencia mediana |
|---|---|---|---|---|---|---|
| +1 sesión | +0,4% | +0,4% | 14 de 25 | 15 de 25 | +0,0 pts | +0,1 pts |
| +1 mes | +3,0% | +1,8% | 18 de 25 | 18 de 25 | +1,2 pts | +1,7 pts |
| +3 meses | +10,7% | +7,6% | 18 de 25 | 21 de 25 | +3,1 pts | +2,4 pts |
| +6 meses | +16,7% | +13,6% | 19 de 25 | 22 de 25 | +3,1 pts | +3,4 pts |
| +12 meses | +18,6% | +17,7% | 14 de 25 | 21 de 25 | +0,9 pts | +1,1 pts |
Destacan tres puntos.
Los materiales tienen el historial más regular. Las acciones de materiales de construcción batieron al mercado en el primer mes tras 18 de 25 elecciones de mitad de mandato, a tres meses 18 veces y a seis meses 19 veces, con diferencias medianas de +1,7 a +3,4 puntos. A doce meses la ventaja casi ha desaparecido: 14 de 25 y una diferencia media inferior a un punto.
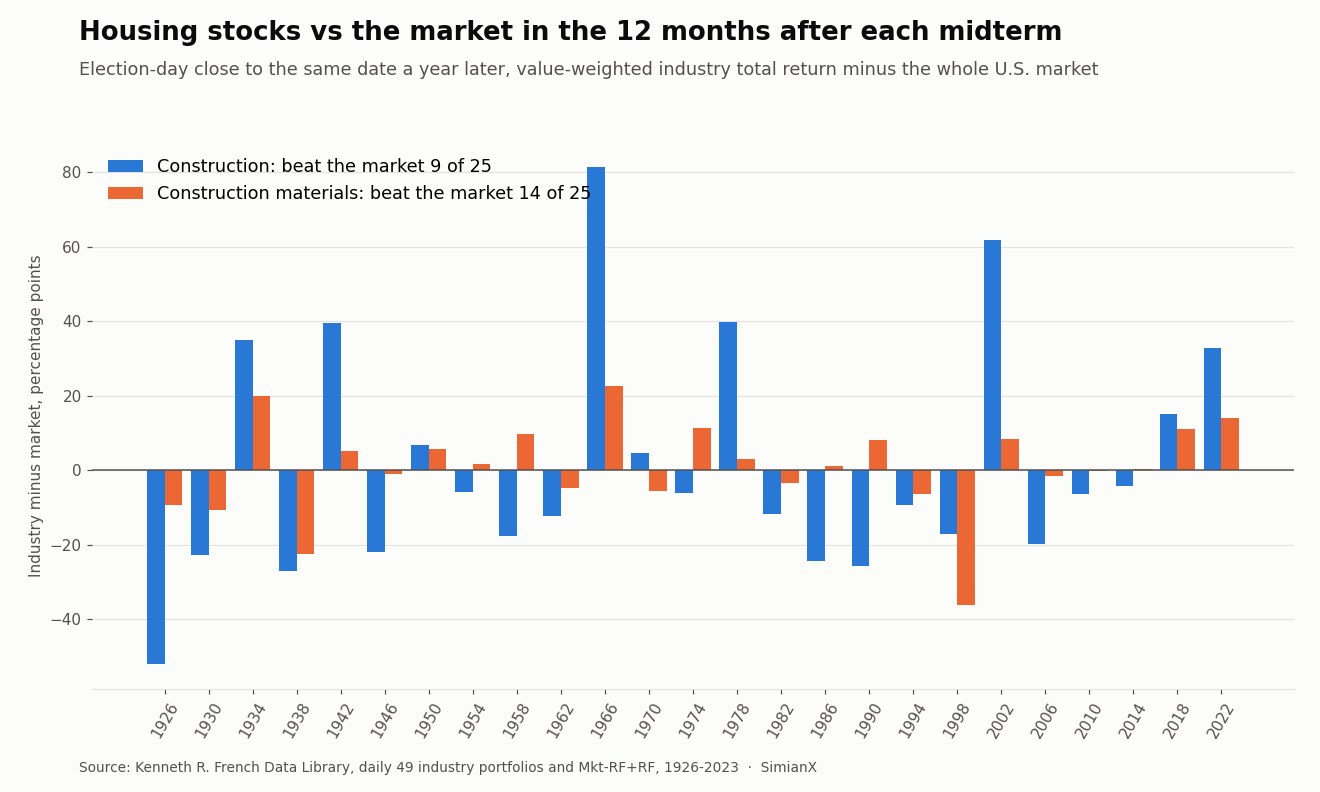
Las medias de las constructoras esconden un historial perdedor. La media a doce meses de Construcción supera al mercado en 1,3 puntos, pero solo lo batió en 9 de 25 elecciones de mitad de mandato. La media la elevan dos años enormes: +81,3 puntos tras 1966 y +61,9 puntos tras 2002. El año típico fue una pérdida frente al mercado de unos seis puntos.
La votación en sí no hace nada. El día siguiente a las elecciones, Construcción batió al mercado 10 veces y Materiales 14. Ninguna de las dos cifras se distingue de lanzar una moneda.
La cartera inmobiliaria de French (operadores, promotores y agentes) es aún más débil: batió al mercado a doce meses tras solo 6 de 25 elecciones de mitad de mandato, y tras ninguna de las cinco de 2006 a 2022.
Cada elección de mitad de mandato desde 1926: la tabla de referencia
Rentabilidades totales desde el cierre del día de las elecciones. "vs merc." es la diferencia a doce meses frente al conjunto del mercado en puntos porcentuales. La última columna es el número de empresas de la cartera de Construcción en ese noviembre.
| Elección | Mercado +3m | Constr. +3m | Materiales +3m | Mercado +12m | Constr. +12m | Materiales +12m | Constr. vs merc. | Materiales vs merc. | Empresas constr. |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2% | +1,2% | +3,5% | +29,0% | −23,0% | +19,8% | −52,0 | −9,2 | 1 |
| 1930 | −3,8% | −20,9% | −3,8% | −35,4% | −58,1% | −46,0% | −22,8 | −10,6 | 4 |
| 1934 | −0,4% | −23,2% | +5,7% | +44,5% | +79,5% | +64,5% | +35,0 | +19,9 | 5 |
| 1938 | −4,2% | −5,9% | −12,6% | +3,2% | −23,8% | −19,3% | −27,0 | −22,6 | 4 |
| 1942 | +12,0% | +35,4% | +14,7% | +32,3% | +71,9% | +37,6% | +39,6 | +5,3 | 3 |
| 1946 | +4,2% | −2,0% | +9,2% | +3,1% | −18,8% | +2,1% | −21,9 | −1,0 | 3 |
| 1950 | +17,3% | +16,5% | +19,5% | +24,8% | +31,7% | +30,6% | +6,9 | +5,8 | 4 |
| 1954 | +16,0% | +16,1% | +17,6% | +32,3% | +26,6% | +34,0% | −5,7 | +1,7 | 3 |
| 1958 | +8,8% | +14,7% | +10,8% | +15,9% | −1,6% | +25,7% | −17,5 | +9,8 | 4 |
| 1962 | +15,1% | +12,3% | +12,2% | +27,6% | +15,2% | +23,0% | −12,3 | −4,6 | 8 |
| 1966 | +11,7% | +50,1% | +25,0% | +22,1% | +103,5% | +44,8% | +81,3 | +22,7 | 19 |
| 1970 | +17,2% | +26,4% | +17,2% | +18,1% | +22,7% | +12,7% | +4,6 | −5,4 | 23 |
| 1974 | +7,8% | −1,8% | +17,7% | +25,1% | +19,0% | +36,5% | −6,1 | +11,4 | 49 |
| 1978 | +6,1% | +8,5% | +8,5% | +15,8% | +55,6% | +18,9% | +39,8 | +3,1 | 51 |
| 1982 | +7,0% | +12,7% | +12,5% | +26,1% | +14,4% | +22,7% | −11,7 | −3,4 | 51 |
| 1986 | +12,9% | +6,5% | +21,4% | −1,1% | −25,5% | −0,0% | −24,3 | +1,1 | 63 |
| 1990 | +18,0% | +17,1% | +24,9% | +34,2% | +8,7% | +42,4% | −25,5 | +8,2 | 78 |
| 1994 | +3,6% | −0,9% | +3,8% | +29,6% | +20,2% | +23,3% | −9,3 | −6,2 | 80 |
| 1998 | +16,0% | +27,7% | +12,0% | +25,7% | +8,6% | −10,4% | −17,1 | −36,1 | 85 |
| 2002 | −6,7% | +1,0% | −2,4% | +20,4% | +82,2% | +28,8% | +61,9 | +8,4 | 49 |
| 2006 | +5,9% | +10,8% | +13,7% | +9,4% | −10,2% | +7,9% | −19,6 | −1,5 | 48 |
| 2010 | +10,3% | +22,8% | +16,9% | +5,3% | −1,0% | +5,1% | −6,4 | −0,3 | 44 |
| 2014 | +2,1% | −1,1% | +2,6% | +6,1% | +2,0% | +6,6% | −4,1 | +0,5 | 50 |
| 2018 | −0,3% | −2,0% | −0,6% | +12,6% | +27,7% | +23,8% | +15,1 | +11,2 | 44 |
| 2022 | +8,2% | +22,6% | +18,1% | +15,4% | +48,3% | +29,4% | +32,9 | +14,0 | 47 |
Algunas filas necesitan contexto. El peor resultado de Construcción, −52,0 puntos tras 1926, corresponde a una sola empresa. El mejor, +81,3 puntos tras 1966, salió de una cartera de 19 valores que rebotaba de la crisis crediticia de 1966, cuando el dinero hipotecario se secó porque los tipos de los depósitos tocaron sus techos legales. Los +61,9 puntos tras 2002 fueron el inicio del boom inmobiliario, con tipos hipotecarios cerca del 6% y bajando.
Los años perdedores se concentran en las fases bajistas de la vivienda. Tras 1986, las acciones de construcción cayeron un 25,5% mientras el mercado quedaba más o menos plano. La Tax Reform Act, firmada dos semanas antes de aquella votación, había eliminado muchos refugios fiscales inmobiliarios, y la crisis de las cajas de ahorro se estaba gestando. Tras 1990, Construcción quedó 25,5 puntos por detrás en plena limpieza de las cajas de ahorro. Tras 2006 cayó un 10,2% al comenzar el colapso subprime. Ninguno de estos episodios lo causó el resultado electoral.
Las dos últimas elecciones de mitad de mandato son la primera vez que ambos grupos batieron al mercado por más de diez puntos en elecciones consecutivas: Construcción lo superó por 15,1 y 32,9 puntos tras 2018 y 2022, y Materiales por 11,2 y 14,0 puntos. Ambos años vinieron precedidos de una fuerte subida de los tipos hipotecarios antes de la votación, algo a lo que volvemos más abajo.
¿Es la elección de mitad de mandato o es noviembre?
Las acciones inmobiliarias tienen un patrón estacional conocido: suelen comportarse bien desde finales de otoño hasta la primavera, antes de la temporada de ventas. Así que la prueba justa es si los meses posteriores a las elecciones de mitad de mandato son mejores que esos mismos meses en otros años. Calculé ventanas idénticas, empezando el primer martes después del primer lunes de noviembre, para todos los años de 1926 a 2025.
| Grupo y ventana | Tras elecciones de mitad de mandato | Misma ventana, resto de años |
|---|---|---|
| Construcción, +3 meses | 12 de 25 (48%) | 46 de 75 (61%) |
| Construcción, +12 meses | 9 de 25 (36%) | 35 de 74 (47%) |
| Materiales, +3 meses | 18 de 25 (72%) | 46 de 75 (61%) |
| Materiales, +6 meses | 19 de 25 (76%) | 48 de 75 (64%) |
| Materiales, +12 meses | 14 de 25 (56%) | 38 de 74 (51%) |
Esto cambia la lectura. Las acciones de construcción lo han hecho peor tras las elecciones de mitad de mandato que en la misma ventana de otros años, tanto a tres como a doce meses. Los materiales de construcción lo han hecho mejor, con una tasa de acierto unos 11 a 12 puntos porcentuales superior a tres y seis meses. Con 25 observaciones, una diferencia de ese tamaño podría ser azar. Es un sesgo modesto, no una regla.
La misma imagen aparece en el ciclo presidencial de cuatro años. Con rentabilidades mensuales de noviembre a octubre, Construcción batió al mercado en 9 de 25 años posteriores a elecciones de mitad de mandato, su peor ventana de las cuatro del ciclo (13 de 25 en el año preelectoral, 14 de 25 tras las presidenciales, 11 de 24 en el periodo previo a las de mitad de mandato). En todas las ventanas móviles de doce meses desde 1926, Construcción batió al mercado el 44,5% de las veces, así que el año posterior a las elecciones de mitad de mandato queda por debajo de su tasa habitual. Materiales se sitúa cerca del 50% en todas las ventanas del ciclo.
La era de los ETF: ITB, XHB, DHI y LEN, de 2006 a 2022
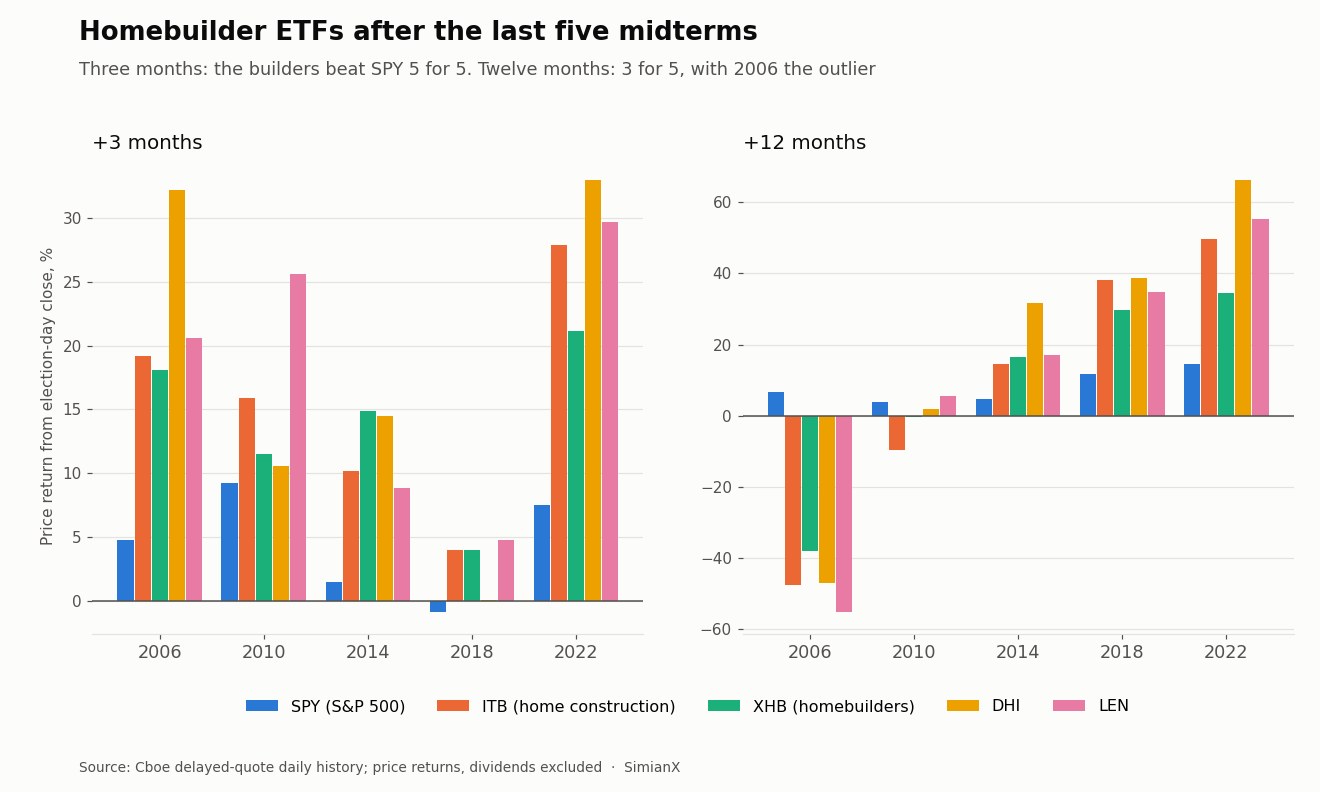
Tres meses después del día de las elecciones (rentabilidad de precio):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| ITB | +19,2% | +15,9% | +10,2% | +4,0% | +27,8% | +15,4% | 5 de 5 |
| XHB | +18,1% | +11,5% | +14,9% | +4,0% | +21,1% | +13,9% | 5 de 5 |
| DHI | +32,2% | +10,6% | +14,5% | +0,1% | +33,0% | +18,1% | 5 de 5 |
| LEN | +20,6% | +25,6% | +8,8% | +4,8% | +29,7% | +17,9% | 5 de 5 |
Doce meses después del día de las elecciones (rentabilidad de precio):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| ITB | −47,7% | −9,5% | +14,5% | +38,1% | +49,7% | +9,0% | 3 de 5 |
| XHB | −38,1% | −0,4% | +16,5% | +29,7% | +34,5% | +8,4% | 3 de 5 |
| DHI | −47,1% | +2,0% | +31,7% | +38,8% | +66,3% | +18,3% | 3 de 5 |
| LEN | −55,2% | +5,6% | +17,0% | +34,7% | +55,4% | +11,5% | 4 de 5 |
El pleno a tres meses es sobre todo estacionalidad. Todas las líneas de constructoras batieron a SPY a tres meses tras las cinco elecciones de mitad de mandato, por entre 1,0 y 27,4 puntos. Pero ITB también batió a SPY en esa misma ventana en 11 de los 15 años sin elecciones de mitad de mandato de 2007 a 2025, y XHB en 9 de 15. 5 de 5 parece una racha potente en una ventana que ya favorece a las constructoras.
El primer día fue negativo. El día siguiente a la votación, ITB, XHB, DHI y LEN batieron a SPY solo una vez de cinco cada uno. Las ganancias iniciales llegaron en las semanas siguientes, no con el resultado.
A doce meses hay dos épocas. En 2006 las constructoras ya llevaban un año de colapso inmobiliario: DHI caía un 37,4% en el año al llegar el día de las elecciones, e ITB perdió otro 47,7% en los doce meses siguientes mientras SPY subía un 6,7%. En 2018 y 2022 las constructoras también llegaron a la votación muy en rojo, con ITB un 26,2% y un 34,5% abajo en el año, y luego se dispararon un 38,1% y un 49,7%. Llegar en pérdidas ha precedido a ambos desenlaces, así que por sí solo no es una señal. Lo que separó unos años de otros fue lo que ocurrió después con la demanda de vivienda y los tipos hipotecarios.
XHB es el fondo más suave. Incluye fabricantes de productos de construcción y minoristas del hogar junto a las constructoras, por eso sus oscilaciones en los años extremos fueron menores: −38,1% frente al −47,7% de ITB tras 2006, y +34,5% frente a +49,7% tras 2022.
Los tipos hipotecarios en torno a las elecciones de mitad de mandato
El tipo hipotecario a 30 años es el factor individual que más pesa en los beneficios de las constructoras. Así se movió en torno a cada elección de mitad de mandato desde que empezó la encuesta de Freddie Mac.
| Elección | Tipo a 30 años en la votación | Cambio en los 12 meses previos | Cambio, +3 meses | Cambio, +12 meses | Constr. vs merc., 12m | Materiales vs merc., 12m |
|---|---|---|---|---|---|---|
| 1974 | 9,87% | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90% | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15% | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89% | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13% | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05% | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83% | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13% | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31% | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23% | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98% | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83% | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95% | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Los cambios de tipo están en puntos porcentuales. El tipo indicado es la última lectura semanal igual o anterior al día de las elecciones.
Los tipos solían relajarse tras la votación, y eso no ayudó a las constructoras. El tipo a 30 años estaba más bajo doce meses después en 9 de estas 13 elecciones de mitad de mandato, y más bajo tres meses después en 10. Sin embargo, las acciones de construcción batieron al mercado en solo 2 de los 9 años en que los tipos bajaron a lo largo del año. Las acciones se adelantan a los tipos: cuando los tipos hipotecarios bajan, las constructoras a menudo ya lo han descontado.
La subida previa a la votación ha importado más que el movimiento posterior. En las cinco elecciones de mitad de mandato en que el tipo hipotecario subió al menos medio punto en los doce meses anteriores al día de las elecciones (1974, 1978, 1994, 2018 y 2022), Construcción batió al mercado en el año siguiente 3 veces y Materiales 4. En las otras ocho, Construcción lo batió una vez y Materiales cuatro. Cinco observaciones son una evidencia muy escasa, y 1978 es un caso en que los tipos siguieron subiendo y las acciones repuntaron igualmente. Pero encaja con un patrón conocido: las constructoras suelen tocar fondo cuando culmina el miedo a los tipos, no cuando culminan los tipos.
Para ver cómo se comportan los propios rendimientos del Tesoro en torno a la votación, consulta nuestra tabla de rendimientos del Tesoro y el dólar. Los tipos hipotecarios siguen al bono a 10 años más un diferencial, así que conviene leer ambas páginas juntas.
Lo que el Congreso puede y no puede cambiar para la vivienda
El argumento habitual a favor de una apuesta inmobiliaria de mitad de mandato es legislativo. Estas son las fechas en que se firmaron realmente las grandes leyes federales de vivienda del último siglo, respecto a la elección de mitad de mandato más cercana.
| Ley | Firmada | Momento |
|---|---|---|
| National Housing Act (creó la FHA) | 27 de junio de 1934 | Cuatro meses antes de las elecciones de 1934 |
| Emergency Home Finance Act (creó Freddie Mac) | Julio de 1970 | Meses antes de las elecciones de 1970 |
| Tax Reform Act of 1986 (eliminó muchos refugios fiscales inmobiliarios) | 22 de octubre de 1986 | Dos semanas antes de las elecciones de 1986 |
| Housing and Economic Recovery Act (creó la FHFA) | 30 de julio de 2008 | Aprobada por el Congreso elegido en 2006, después de la ventana de 12 meses |
| Tax Cuts and Jobs Act (limitó las deducciones por intereses hipotecarios y SALT) | 22 de diciembre de 2017 | Once meses antes de las elecciones de 2018 |
| Inflation Reduction Act (prorrogó el crédito 45L para viviendas eficientes) | 16 de agosto de 2022 | Tres meses antes de las elecciones de 2022 |
| One Big Beautiful Bill Act (elevó el tope SALT a 40.000 dólares para 2025-2029 y amplió el crédito a la vivienda de bajos ingresos) | 4 de julio de 2025 | Dieciséis meses antes de las elecciones de 2026 |
El patrón es constante. Las grandes leyes de vivienda las aprobaron Congresos que ya estaban en funciones antes de las elecciones de mitad de mandato, normalmente con un mismo partido controlando ambas cámaras. Los Congresos que salen de esas elecciones están divididos con más frecuencia y aprueban poca legislación de vivienda en su primer año. La mayor intervención federal en la vivienda del periodo, la intervención de Fannie Mae y Freddie Mac en 2008, fue una actuación ejecutiva del regulador y del Tesoro.
Muchas de las palancas que mueven los beneficios de las constructoras están completamente fuera del Congreso: la senda de tipos de la Reserva Federal, la supervisión de Fannie Mae y Freddie Mac por parte de la FHFA, el precio del seguro hipotecario de la FHA y los aranceles sobre la madera y otros materiales importados. Lo que un nuevo Congreso puede hacer es legislar en materia fiscal, financiar programas de vivienda mediante asignaciones presupuestarias y celebrar audiencias. Eso encaja con el resultado de nuestro estudio sobre el bloqueo político: un gobierno dividido sobre todo frena nueva legislación, más que revertir leyes antiguas.
El punto de partida de 2026
Así estaba el grupo inmobiliario al cierre del 3 de noviembre de 2026, el día de la votación, con rentabilidades de precio desde el cierre del 31 de diciembre de 2025.
| Ticker | 2026 en el año al cierre del 3 nov | vs SPY | Por debajo del máximo de cierre de 2026 |
|---|---|---|---|
| SPY | +10,6% | — | −3,2% |
| ITB | −2,9% | −13,5 pts | −17,7% |
| XHB | −1,0% | −11,6 pts | −16,0% |
| DHI | +0,8% | −9,8 pts | −13,4% |
| LEN | −16,3% | −26,9 pts | −30,2% |
Las constructoras tocaron máximos a mediados de febrero (ITB, XHB y DHI el 13 de febrero; LEN en enero) y este año se han quedado entre unos 10 y 27 puntos por detrás del S&P 500. El tipo hipotecario a 30 años estaba en el 7,24% en la última lectura semanal antes de la votación (29 de octubre), frente al 6,17% de un año antes y el 6,15% de finales de 2025. Marcó un mínimo de 2026 del 5,98% el 26 de febrero y un máximo del 7,40% el 8 de octubre.
Eso sitúa 2026 entre las elecciones de mitad de mandato con una subida del tipo hipotecario de más de medio punto antes de la votación, junto a 1974, 1978, 1994, 2018 y 2022. También es un año en que las constructoras llegaron al día de las elecciones muy por detrás del mercado, como en 2006, 2018 y 2022. Esos precedentes apuntan en direcciones distintas y son solo un puñado, así que describen el punto de partida en lugar de predecir el desenlace.
El resultado en sí, un Congreso demócrata frente a una Casa Blanca republicana, es la configuración dividida que nuestro registro del S&P 500 en elecciones de mitad de mandato y el marcador sectorial analizan en detalle. Para la vivienda, los principales asuntos legislativos que ahora comparten calendario son el tope SALT, que vuelve a 10.000 dólares después de 2029 según la ley vigente, y las asignaciones anuales para vivienda. Los tipos siguen en manos de la Fed y del mercado de bonos. Puedes lanzar un análisis en vivo de DHI en SimianX para ver cómo valora el mercado en tiempo real a la mayor constructora de viviendas de EE. UU.
Los límites de este análisis
Veinticinco elecciones de mitad de mandato son una muestra útil para estudios electorales y una muestra pequeña para la estadística. La cartera de Construcción tuvo menos de diez empresas en todas las elecciones anteriores a 1966, así que las primeras filas se acercan a resultados de un solo valor. Además mezcla constructoras de viviendas con contratistas comerciales y de obra pesada, cuyo negocio depende más de las obras públicas y del gasto empresarial que de las hipotecas. La cartera de materiales incluye productos, como ferretería y sanitarios, que se venden tanto para reformas como para obra nueva.
La muestra de ETF son cinco elecciones de mitad de mandato, todas con resultado de gobierno dividido, así que no puede separar un efecto de mitad de mandato de un efecto de gobierno dividido. Las cifras de los ETF son rentabilidades de precio; las constructoras pagan dividendos pequeños, por lo que incluirlos cambiaría poco. La tabla de tipos hipotecarios tiene 13 filas, y la comparación de la subida previa las divide en grupos de cinco y ocho.
Nada de esto es una previsión ni un consejo de inversión. Es un registro de lo que ocurrió.
Preguntas frecuentes
¿Cómo se comportan las acciones de constructoras tras las elecciones de mitad de mandato?
De forma desigual, y depende del plazo. En las 25 elecciones de mitad de mandato de 1926 a 2022, la industria de la construcción, que incluye a las constructoras de viviendas, batió al mercado en los tres meses siguientes 12 veces y a doce meses 9 veces. En la era de los ETF, ITB y XHB superaron al S&P 500 a tres meses tras las cinco elecciones de 2006 a 2022, y a doce meses tras tres.
¿Son mejores las acciones de materiales de construcción que las constructoras tras estas elecciones?
Según el registro, sí. Las acciones de materiales de construcción batieron al mercado a tres meses tras 18 de 25 elecciones de mitad de mandato y a seis meses tras 19, en ambos casos mejor que su tasa de acierto en la misma ventana de otros años. A doce meses batieron al mercado 14 veces, frente a 9 de Construcción.
¿Bajan los tipos hipotecarios después de las elecciones de mitad de mandato?
A menudo, pero no de forma fiable. El tipo fijo a 30 años estaba más bajo doce meses después de la votación en 9 de las 13 elecciones de mitad de mandato desde 1974, y más alto tras 1978, 1986, 1998 y 2022. El cambio medio a doce meses fue cercano a cero.
¿Perdió dinero ITB después de alguna elección de mitad de mandato?
Sí. Desde el cierre del 7 de noviembre de 2006, ITB cayó un 47,7% en los doce meses siguientes al agravarse el colapso inmobiliario, mientras SPY subía un 6,7%. Tras las elecciones de 2010, ITB cayó un 9,5% a doce meses. Subió tras 2014, 2018 y 2022.
¿Cambia la apuesta inmobiliaria un Congreso demócrata o republicano?
No de forma constante. Las grandes leyes federales de vivienda del último siglo, desde la National Housing Act de 1934 hasta la One Big Beautiful Bill Act de 2025, se firmaron antes de la elección de mitad de mandato más cercana, no por el Congreso que esta eligió. Los tipos hipotecarios, la Fed y el ciclo de la vivienda explican más los resultados posteriores a estas elecciones que el reparto de partidos.
¿El repunte de las acciones inmobiliarias tras estas elecciones es solo estacional?
En gran medida. Las acciones de constructoras suelen comportarse bien de noviembre a principios de la primavera en la mayoría de los años. ITB batió a SPY en esa misma ventana de tres meses en 11 de 15 años sin elecciones de mitad de mandato desde 2007, así que su 5 de 5 tras estas elecciones es menos excepcional de lo que parece.
¿Qué deberían vigilar los inversores en vivienda tras las elecciones de mitad de mandato de 2026?
El tipo hipotecario a 30 años, que llegó a la votación en el 7,24% tras subir alrededor de un punto en el año, y la demanda de vivienda de cara a la temporada de ventas de primavera. Históricamente esos factores han pesado más para las constructoras que la composición del Congreso.
Conclusión
Las acciones de materiales de construcción tienen el mejor historial inmobiliario tras las elecciones de mitad de mandato: batieron al mercado a tres meses tras 18 de 25 elecciones desde 1926, algo mejor que en otros años. Las acciones de construcción, el grupo que incluye a las constructoras de viviendas, lo han hecho peor tras estas elecciones que en los mismos meses de otros años, y solo batieron al mercado a doce meses 9 veces de 25. En la era de los ETF, el pleno a tres meses de las constructoras es sobre todo estacionalidad de noviembre, y sus resultados a doce meses oscilaron entre el −47,7% y el +49,7% en el caso de ITB. Las grandes leyes de vivienda se firmaron sobre todo antes de la votación. Según este registro, los tipos hipotecarios y el ciclo de la vivienda han importado más a las constructoras que el partido ganador.
Fuentes. Kenneth R. French Data Library: 49 carteras sectoriales (ponderadas por capitalización, diarias y mensuales, con definiciones SIC y número de empresas) y los factores de investigación de Fama-French, rentabilidades totales desde julio de 1926 (archivo elaborado a partir de la base de datos CRSP de septiembre de 2026). Historial diario de cotizaciones diferidas de Cboe para SPY, ITB, XHB, DHI y LEN hasta el cierre del 3 de noviembre de 2026. Tipo fijo a 30 años de la Primary Mortgage Market Survey de Freddie Mac a través de FRED (MORTGAGE30US), semanal desde abril de 1971. Fechas de firma de las leyes según las referencias enlazadas. Fechas electorales: el primer martes después del primer lunes de noviembre. Gráficos elaborados por SimianX a partir de los datos subyacentes. Definiciones: carteras sectoriales de Fama-French, encuesta hipotecaria de Freddie Mac.
Lecturas relacionadas
- Mejores sectores tras las elecciones de mitad de mandato: 100 años de datos: el marcador de doce sectores del que depende esta página
- ¿Es bueno el bloqueo político para la bolsa? 49 Congresos, 1927-2025: gobierno dividido frente a unificado, legislatura a legislatura
- La bolsa tras las elecciones de mitad de mandato: todos los ciclos 1950-2026: el registro a nivel de índice
- Rendimientos del Tesoro y el dólar tras las elecciones de mitad de mandato, 1962-2022: el contexto de tipos detrás del coste hipotecario
- Acciones bancarias tras las elecciones de mitad de mandato: 25 elecciones, 1926-2022: el otro sector sensible a los tipos, y el lado de los prestamistas hipotecarios
- ¿Baten las small caps a las large caps tras las elecciones de mitad de mandato? 1926-2022: efectos de tamaño en las mismas ventanas


