 Por Marcus Reeve
Small caps frente a large caps tras las elecciones de mitad de mandato: 25 ciclos de datos
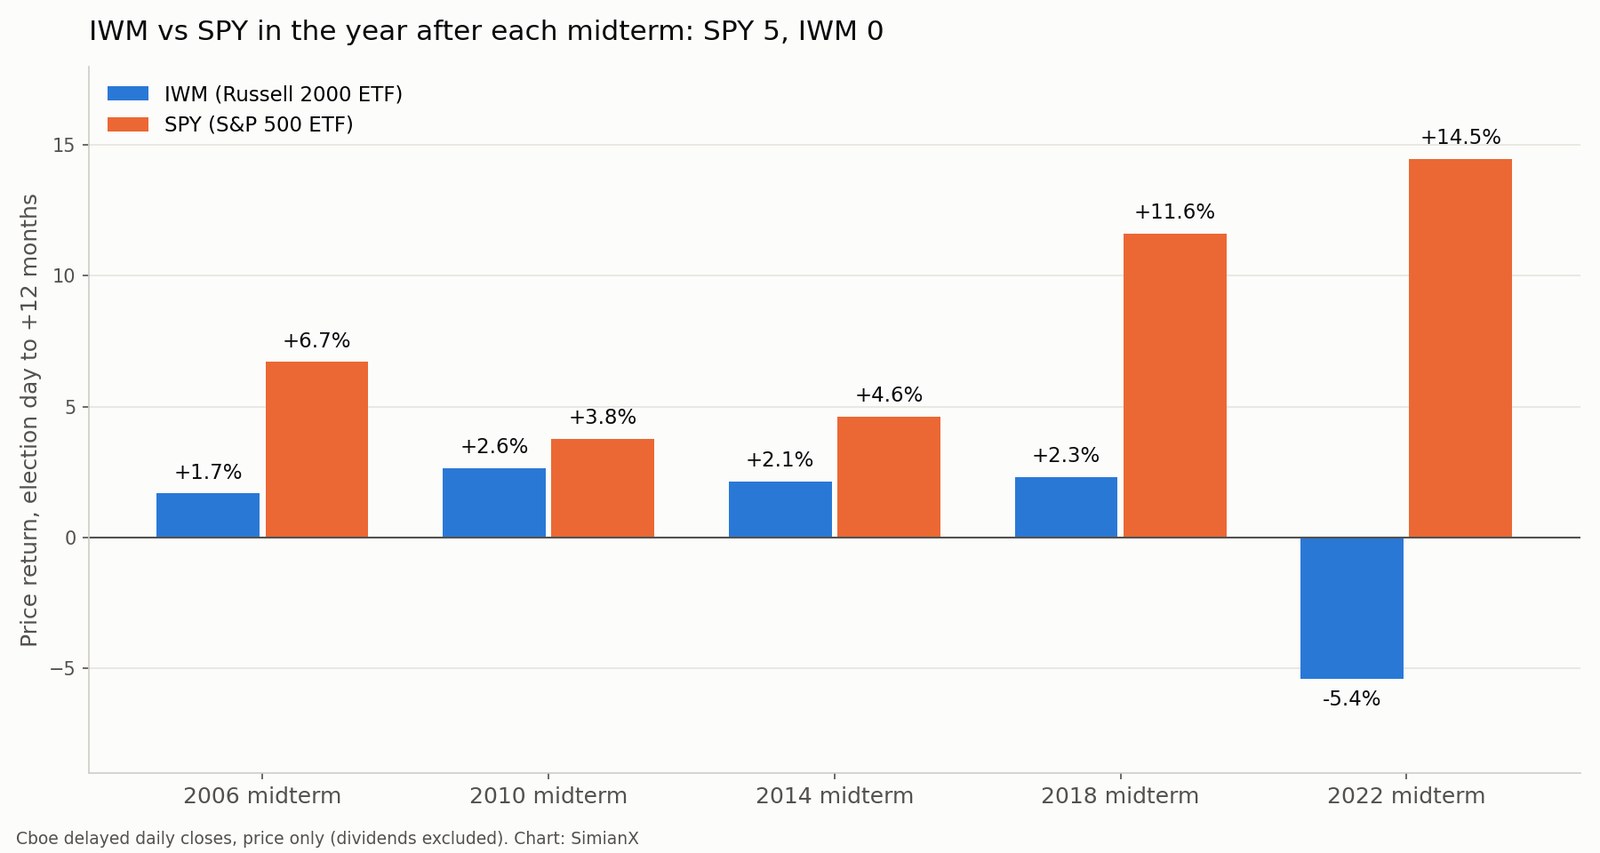
Respuesta rápida. No de forma fiable. En las 25 elecciones de mitad de mandato de EE. UU. entre 1926 y 2022, el 10% de acciones más pequeñas superó al 10% más grande en los doce meses posteriores al día de la elección solo 12 veces de 25. A las small caps les fue mejor en las ventanas más cortas, de tres y seis meses, con 15 de 25 victorias en cada una, pero ganan esas mismas ventanas alrededor del 60% de las veces en cualquier año, haya elecciones o no. Y el historial reciente va en sentido contrario: las small caps perdieron la carrera a doce meses tras las cinco elecciones de mitad de mandato de 2006 a 2022, y el fondo del Russell 2000, IWM, quedó por detrás del fondo del S&P 500, SPY, después de todas ellas.
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
Cada dos años vuelve el mismo argumento: una vez superadas las elecciones, el dinero en modo "risk-on" rota hacia las small caps, porque las empresas más pequeñas y más centradas en el mercado doméstico serían las que más ganan cuando baja la incertidumbre política. Este artículo pone a prueba esa tesis con un siglo de datos. El historial a nivel de índice (cómo se comporta el S&P 500 tras las elecciones de mitad de mandato) está en nuestra tabla de referencia de las elecciones de mitad de mandato, 1950–2026, y la versión por sectores está en los mejores sectores tras las elecciones de mitad de mandato. Esta página responde a una pregunta más concreta: ¿importa el tamaño de la empresa después de unas elecciones de mitad de mandato?
Cómo lo medimos
Datos. La muestra larga usa el archivo "Portfolios Formed on Size" de la Kenneth R. French Data Library: acciones estadounidenses ordenadas por valor de mercado cada junio según los puntos de corte de la NYSE, con rentabilidades totales diarias ponderadas por capitalización desde julio de 1926 hasta septiembre de 2026. Comparamos dos pares:
- Par de deciles: el 10% de acciones más pequeñas ("Lo 10") frente al 10% más grande ("Hi 10").
- Par de quintiles: el 20% más pequeño ("Lo 20") frente al 20% más grande ("Hi 20").
Los dividendos están incluidos en ambos lados, así que la comparación es homogénea.
Fechas. El día de las elecciones de mitad de mandato es el primer martes después del primer lunes de noviembre, lo que da 25 elecciones, del 2 de noviembre de 1926 al 8 de noviembre de 2022. El punto de partida es el último cierre en el día de la elección o antes. Los datos diarios no muestran sesión el día de la elección hasta 1966 (la NYSE cerraba para la votación), así que en esos años la base es el cierre del lunes. Desde esa base, componemos las rentabilidades hasta la última sesión en la misma fecha del calendario o antes, un mes, tres meses, seis meses y doce meses después, además de la sesión siguiente ("+1 día").
Comprobación moderna. Para los ciclos recientes añadimos los cierres diarios diferidos de Cboe para IWM y SPY (disponibles desde enero de 2004, es decir, las elecciones de 2006 a 2022) y para el índice Russell 2000 (_RUT) frente al índice S&P 500 (_SPX) (disponibles desde noviembre de 2020, es decir, las elecciones de 2022). Son rentabilidades de precio sin dividendos en ninguno de los dos lados, así que conviene tomar con cautela los resultados más ajustados (diferencias de uno o dos puntos).
Una nota sobre el tamaño. El decil inferior de Fama-French contiene auténticas micro caps, mucho más pequeñas que una empresa típica del Russell 2000. El par de quintiles se acerca más a lo que la mayoría de los inversores entiende por "small caps", y por eso mostramos ambos pares. Cuando coinciden, el resultado no depende de dónde se trace la línea.
El marcador: pequeñas frente a grandes tras 25 elecciones de mitad de mandato
| Ventana tras el día de la elección | Par de deciles: victorias de las pequeñas | Media pequeñas − grandes | Mediana pequeñas − grandes | Par de quintiles: victorias de las pequeñas | Media pequeñas − grandes |
|---|---|---|---|---|---|
| +1 día | 11 de 25 | +0.11 p. p. | −0.10 p. p. | 9 de 25 | −0.08 p. p. |
| +1 mes | 11 de 25 | −0.93 p. p. | −0.99 p. p. | 13 de 25 | −0.45 p. p. |
| +3 meses | 15 de 25 | +4.48 p. p. | +4.12 p. p. | 16 de 25 | +3.94 p. p. |
| +6 meses | 15 de 25 | +7.08 p. p. | +5.80 p. p. | 15 de 25 | +6.06 p. p. |
| +12 meses | 12 de 25 | +7.25 p. p. | −2.18 p. p. | 12 de 25 | +6.49 p. p. |
Destacan tres cosas.
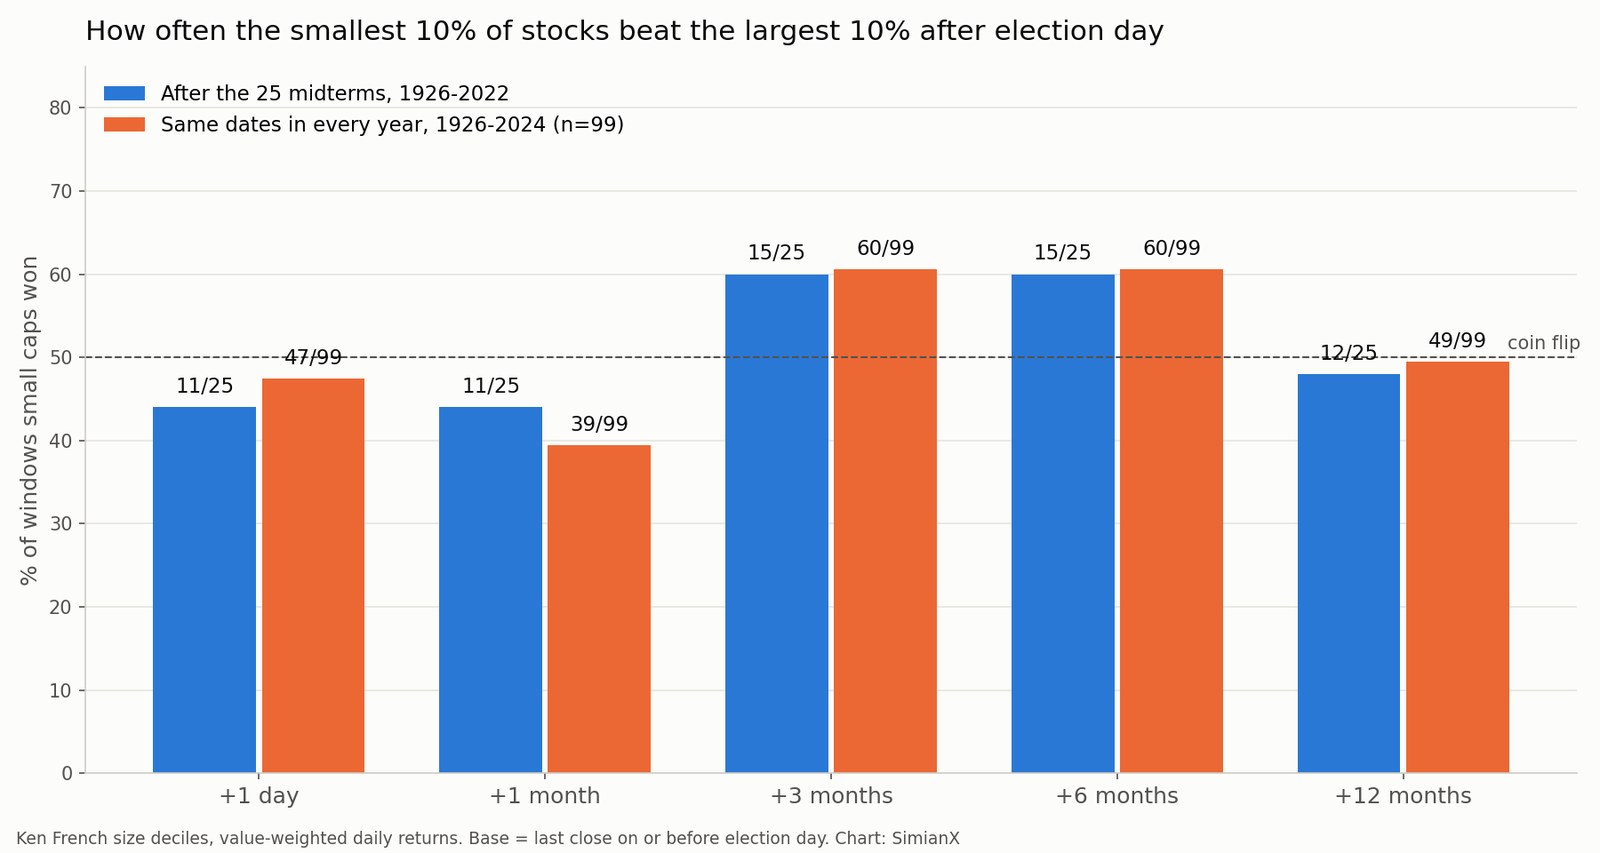
El primer mes es de las large caps. En el mes posterior a unas elecciones de mitad de mandato, el decil más pequeño ganó solo 11 de 25 veces y quedó alrededor de un punto por detrás tanto en la media como en la mediana. La reacción del día siguiente es una moneda al aire que se inclina hacia el mismo lado. Si existe un "repunte de las small caps" tras las elecciones, no ha aparecido en las primeras semanas.
La ventana de tres a seis meses es donde ganan las small caps. Desde el día de la elección hasta principios de febrero, el decil más pequeño superó al más grande en 15 de 25 ciclos, con una mediana de 4.1 puntos; hasta principios de mayo, otra vez 15 de 25, con una mediana de 5.8 puntos. El par de quintiles dice lo mismo (16 y 15 victorias).
En un año completo la ventaja desaparece. A doce meses, las small caps ganaron 12 veces y perdieron 13. La diferencia media sigue favoreciendo a las small caps en 7.3 puntos, pero la mediana es de −2.2 puntos. La media se apoya en tres años enormes: 1942 (+99.9 puntos), 1966 (+87.1) y 2002 (+76.0). Si se quitan esos tres, el año típico posterior a las elecciones ha sido algo mejor para las large caps.
¿Tiene algo que ver la ventaja de las small caps con las elecciones?
Esta es la prueba que se saltan la mayoría de los artículos sobre "small caps después de las elecciones". Si las small caps ganan la ventana de noviembre a primavera tras las elecciones de mitad de mandato, ¿también la ganan en los años sin elecciones? Calculamos exactamente las mismas ventanas desde la misma fecha (el primer martes después del primer lunes de noviembre) en todos los años de 1926 a 2024 (99 años).
| Ventana | 25 años de mitad de mandato | 74 años sin mitad de mandato | Los 99 años |
|---|---|---|---|
| +1 mes | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 meses | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 meses | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 meses | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Par de deciles: proporción de ventanas en las que el decil más pequeño superó al más grande.)
Los años de elecciones de mitad de mandato se parecen casi exactamente a los demás. Las small caps ganan el tramo de noviembre a mayo unas seis veces de cada diez, haya elecciones o no. Es el conocido efecto enero, la tendencia de las acciones más pequeñas a rebotar en el cambio de año tras las ventas de final de año para aflorar pérdidas fiscales. Las elecciones caen en la misma semana en cada ciclo, así que simplemente coinciden con el inicio de esa ventana estacional. No es la votación la que la provoca.
Una comprobación por meses naturales con el archivo mensual, partiendo de finales de octubre, da la misma imagen: noviembre por sí solo favorece a las small caps en 10 de 25 elecciones de mitad de mandato, noviembre–enero en 17 de 25, noviembre–abril en 14 de 25 y noviembre–octubre en 12 de 25.
Así que la respuesta honesta a "¿superan las small caps a las large caps tras las elecciones de mitad de mandato?" es que las elecciones no aportan nada que no aporte ya el calendario. Para la parte política del calendario, consulte el ciclo presidencial por año de mandato, donde el año posterior a unas elecciones de mitad de mandato es uno de los tramos más fuertes del ciclo de cuatro años para el mercado en su conjunto. Esa fortaleza no ha venido acompañada de un sesgo de tamaño fiable.
Las acciones industriales muestran el mismo efecto calendario. Un compuesto industrial batió al mercado en los tres meses posteriores a 15 de las 25 elecciones de medio mandato (60 %), algo menos que en la misma ventana de los años de elección presidencial (64 %) o de los años sin elecciones federales (66 %); véase las acciones industriales tras las elecciones de medio mandato.
Todas las elecciones de mitad de mandato desde 1926, doce meses después
| Elección | Decil más pequeño | Decil más grande | Pequeñas − grandes | Quintil más pequeño | Quintil más grande | Pequeñas − grandes |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Rentabilidades totales ponderadas por capitalización, desde la base del día de la elección hasta +12 meses; diferencias en puntos porcentuales.)
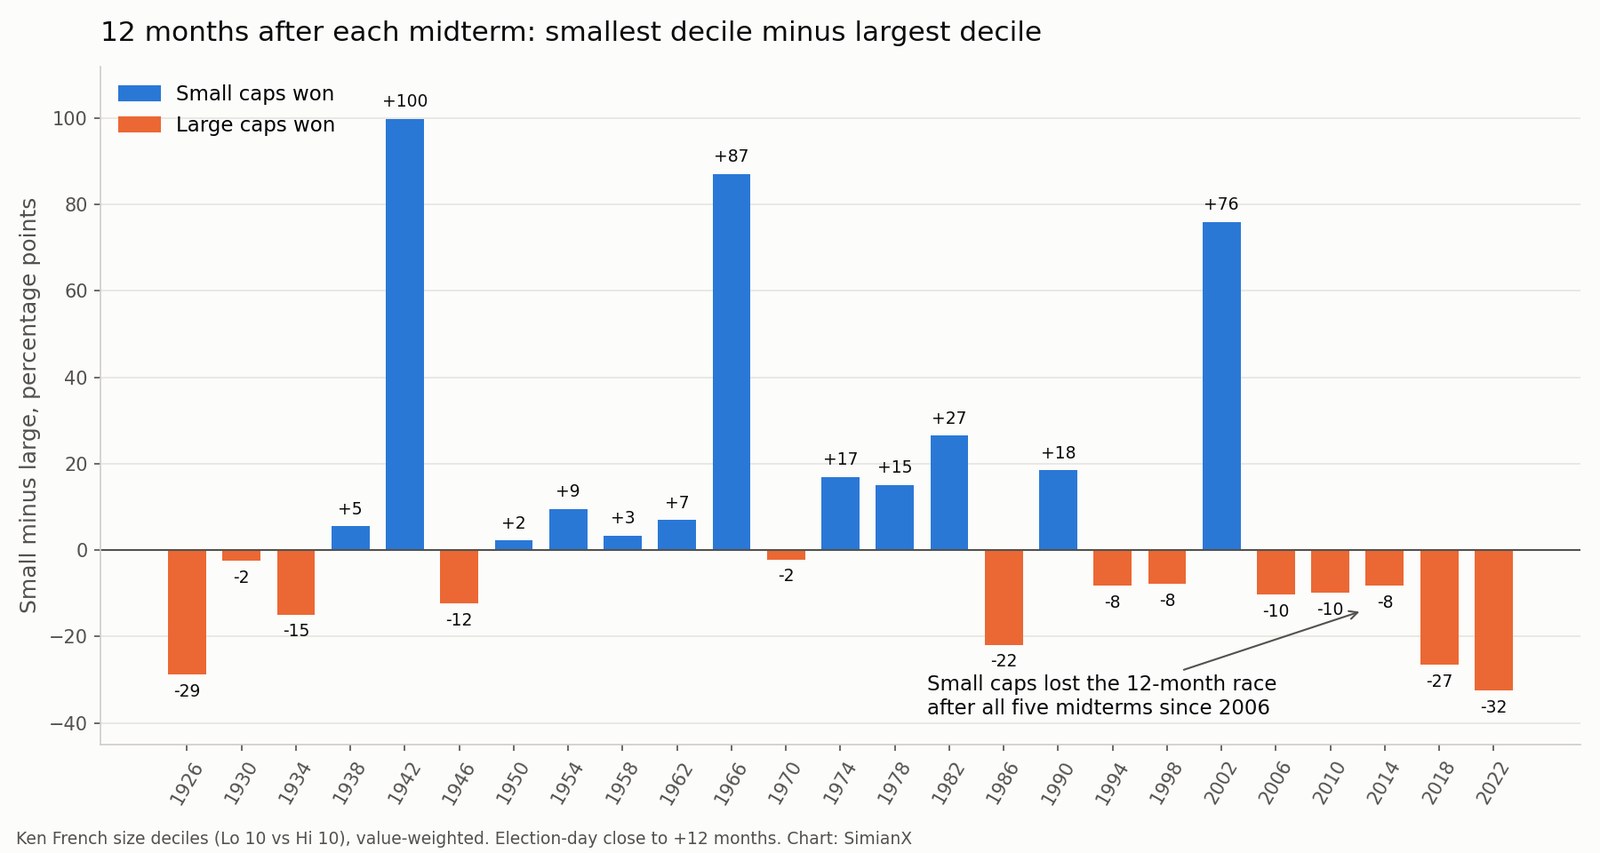
La tabla se divide en dos épocas.
De 1950 a 1990: la época de las small caps. En las once elecciones de mitad de mandato de 1950 a 1990, el decil más pequeño ganó el año siguiente nueve veces. Fue también el periodo en que los académicos documentaron por primera vez la prima por tamaño, la constatación de que las acciones pequeñas rendían más que las grandes a largo plazo.
De 1994 a 2022: la época de las large caps. En las ocho elecciones de mitad de mandato desde 1994, las small caps ganaron solo una vez, tras las elecciones de 2002, cuando el mercado salía del desplome de las puntocom y las acciones más pequeñas rebotaron con más fuerza. Todos los demás ciclos fueron para las large caps, y las dos diferencias más recientes fueron las mayores: −10.3 puntos tras 2006, −9.9 tras 2010, −8.2 tras 2014, −26.5 tras 2018 y −32.5 tras 2022, el peor año posterior a unas elecciones de mitad de mandato para las small caps en todo el registro de 1926–2022.
Contando desde 1982, las small caps ganaron la ventana de doce meses tras solo 3 de 11 elecciones de mitad de mandato (1982, 1990, 2002).
La comprobación moderna: IWM frente a SPY y el Russell 2000
Los portafolios de French son una construcción académica. Esta es la misma pregunta con fondos que realmente se pueden negociar.
| Elección | +1 mes IWM / SPY | +3 meses IWM / SPY | +6 meses IWM / SPY | +12 meses IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| Victorias de IWM | 2 de 5 | 3 de 5 | 2 de 5 | 0 de 5 |
(Rentabilidades de precio a partir de los cierres diarios de Cboe, desde el día de la elección hasta el último cierre en la misma fecha posterior o antes; el ganador de cada celda va en negrita.)
El historial de los ETF coincide de cerca con los datos de French. IWM aguantó bien los tres primeros meses, con tres victorias de cinco, lo que encaja con el patrón estacional anterior. A doce meses perdió todas las veces: por 5.0 puntos tras 2006, 1.2 tras 2010, 2.5 tras 2014, 9.3 tras 2018 y 19.9 tras 2022.
La comprobación con los índices en 2022 dice lo mismo. Desde el cierre del 8 de noviembre de 2022, el Russell 2000 (_RUT) pasó de 1,808.93 a 1,714.07 un año después (−5.2%), mientras que el S&P 500 (_SPX) subió de 3,828.11 a 4,382.78 (+14.5%), una diferencia de 19.7 puntos. La ventana de tres meses fue casi un empate (+7.4% frente a +7.6%), y la brecha se abrió entre febrero y mayo de 2023, los meses de las quiebras de bancos regionales en EE. UU. Las small caps incluyen un peso grande de bancos regionales, lo que recuerda que los mayores movimientos tras las elecciones de mitad de mandato suelen venir de acontecimientos que no tienen nada que ver con la votación.
El panorama de 2026: las small caps llegan por delante a estas elecciones
De cara al día de la elección, el 3 de noviembre de 2026, las small caps van por delante en el año. Hasta el cierre del 3 de noviembre de 2026, el Russell 2000 (RUT) sube un 13.3% en lo que va de año (de 2,481.91 el 31 de diciembre de 2025 a 2,812.45), frente al 10.6% del S&P 500 (SPX, de 6,845.50 a 7,568.92), una ventaja de unos 2.8 puntos. Los ETF coinciden hasta el último cierre de Cboe, el 2 de noviembre: IWM +13.4%, SPY +10.3%. Los datos de French, que llegan hasta el 30 de septiembre, muestran el mismo orden: decil más pequeño +15.4% en 2026 frente a +11.6% del más grande.
Esa ventaja parte de una base baja. Medidas como el cociente entre el Russell 2000 y el S&P 500, las small caps tocaron su máximo frente a las large caps el 12 de marzo de 2021 y su punto más débil el 11 de abril de 2025, alrededor de un 42% más abajo. El 3 de noviembre de 2026, el cociente estaba solo un 7% aproximadamente por encima de ese mínimo.
¿Significa algo llegar por delante a unas elecciones de mitad de mandato? En los datos de French hay un patrón, pero la muestra es pequeña. En las 24 elecciones con un año completo de datos antes de la votación (1930–2022), el par de quintiles tenía a las small caps por delante en el acumulado del año el día de la elección 12 veces. En los doce meses siguientes, las small caps ganaron en 9 de esas 12. Cuando llegaban por detrás, ganaron los doce meses siguientes solo 3 de 12 veces. El par de deciles se reparte igual (7 de 9 frente a 5 de 15).
Hay que tomarlo como una descripción, no como una señal. Doce casos no bastan para descartar el azar, y los dos años de "ventaja" más recientes fallaron: 2010 (small caps 7.8 puntos por delante al llegar, después −7.1 puntos en el año) y 2022 (+1.1 puntos por delante al llegar, después −32.5 puntos, el peor resultado de la tabla). 2026 se suma al grupo de "small caps por delante". La historia no puede decir si terminará como 1958 o como 2022.
Qué decide de verdad pequeñas frente a grandes tras unas elecciones de mitad de mandato
Si las elecciones no explican la diferencia por tamaño, ¿qué la explica? Al recorrer la tabla a doce meses, las grandes victorias de las small caps comparten un contexto, no un resultado político:
- Salida de un mercado bajista o de una recesión: 1942, 1974, 1982, 1990 y 2002 empezaron cerca de grandes mínimos del mercado. Las acciones pequeñas son las que más caen en una crisis y las que suelen rebotar con más fuerza.
- Crédito y tipos de interés: Las empresas más pequeñas se endeudan más a tipo variable y dependen más del crédito bancario. Los dos peores años para las small caps, 2018 y 2022, llegaron durante ciclos de endurecimiento de la Reserva Federal.
- Liderazgo del mercado: Desde mediados de los años noventa, unas pocas megacapitalizaciones explican una parte creciente de las subidas de los índices. El portafolio del decil más grande tiene a esas ganadoras; el del más pequeño, no.
Nada de esto se decide la noche electoral. Para lo que el voto sí puede cambiar, como la ley fiscal, el gasto y la regulación, consulte los 12 tickers a vigilar en tres escenarios del Congreso y el historial del bloqueo político a lo largo de 49 Congresos.
Cómo usar esta tabla
- No compre small caps solo porque haya elecciones de mitad de mandato. Tras 25 ciclos, el balance a doce meses es de 12 victorias y 13 derrotas, con una mediana negativa.
- Si usa la ventana estacional, sepa lo que es. La ventaja de las small caps de noviembre a mayo es real en los datos (alrededor del 60% de las ventanas), pero es un efecto de calendario que también aparece en años sin elecciones.
- Dé más peso a la época reciente. Las small caps perdieron el año posterior a todas las elecciones de mitad de mandato desde 2006, tanto en los datos de French como en IWM frente a SPY. Cualquier tesis a favor de las small caps para 2027 tiene que explicar qué es distinto ahora.
- Vigile los factores, no las urnas. La dirección de los tipos, las condiciones de crédito y si el mercado sale de una caída han coincidido con los grandes años de las small caps mucho más que el partido ganador.
Para seguir cómo se comportan las small caps y las large caps tras estas elecciones, puede iniciar un análisis de IA en directo de IWM en SimianX y compararlo con SPY en tiempo real.
Preguntas frecuentes
¿Rinden mejor las small caps tras las elecciones de mitad de mandato?
No en un año completo. El 10% de acciones estadounidenses más pequeñas superó al 10% más grande en los doce meses posteriores a 12 de las 25 elecciones de mitad de mandato de 1926 a 2022, y la diferencia mediana fue de −2.2 puntos. Les fue mejor a tres y seis meses (15 de 25 en cada caso), pero ganan esas ventanas con la misma frecuencia en años sin elecciones.
¿Superó el Russell 2000 al S&P 500 tras las elecciones de 2022?
No. Desde el cierre del 8 de noviembre de 2022, el Russell 2000 cayó un 5.2% en los doce meses siguientes, mientras que el S&P 500 subió un 14.5%. IWM rindió un −5.4% frente al +14.5% de SPY.
¿Cuándo superaron por última vez las small caps a las large caps tras unas elecciones de mitad de mandato?
En la ventana de doce meses, tras las elecciones de 2002, cuando el decil más pequeño superó al más grande por 76 puntos mientras el mercado salía del mercado bajista de las puntocom. Desde entonces, las small caps han perdido el año posterior a las cinco elecciones.
¿Hay un rally de las small caps después de las elecciones?
No en el primer mes. Las small caps quedaron por detrás de las large caps en el mes posterior a la elección en 14 de 25 elecciones de mitad de mandato, con una diferencia mediana de alrededor de −1 punto. La fortaleza de las small caps, cuando ha llegado, lo ha hecho más tarde, aproximadamente de diciembre a la primavera, y sigue el efecto enero, que también aparece en años sin elecciones.
¿Llegan las small caps por delante a las elecciones de 2026?
Sí. Hasta el cierre del 3 de noviembre de 2026, el Russell 2000 subía un 13.3% en el año frente al 10.6% del S&P 500. En elecciones anteriores, las small caps que llegaban por delante ganaron el año siguiente 9 de 12 veces en los datos por quintiles, pero la muestra es pequeña, y tanto 2010 como 2022 rompieron el patrón.
¿Incluye esto los dividendos?
Los datos de French de 1926–2022 son rentabilidades totales. Las cifras de IWM, SPY, RUT y SPX son rentabilidades de precio sin dividendos en ninguno de los dos lados, así que las diferencias más estrechas (como IWM frente a SPY tras 2010, 1.2 puntos) deben leerse teniendo eso en cuenta.
Conclusión
La idea de que las small caps se disparan tras las elecciones de mitad de mandato no resiste 25 elecciones. Las small caps superaron a las large caps en el año posterior a 12 de 25 elecciones, perdieron las cinco desde 2006, y su fortaleza en primavera procede de un efecto de calendario que aparece todos los años. En 2026, las small caps llegan a la votación con ventaja en el acumulado del año. En el pasado, ese ha sido un punto de partida mejor que la media, pero la muestra es pequeña, y falló estrepitosamente la última vez, en 2022.
Este artículo es investigación histórica, no asesoramiento de inversión. Los patrones pasados, sobre todo los de muestras de 25 elecciones o menos, no predicen rentabilidades futuras.
Fuentes. Kenneth R. French Data Library, "Portfolios Formed on Size" (rentabilidades diarias y mensuales ponderadas por capitalización, de julio de 1926 a septiembre de 2026, datos de CRSP a través de la Tuck School of Business). Historial diario de precios diferido de Cboe para IWM y SPY (desde enero de 2004) y para los índices Russell 2000 (RUT, desde noviembre de 2020) y S&P 500 (SPX), hasta el cierre del 3 de noviembre de 2026. Las fechas electorales siguen la norma federal (primer martes después del primer lunes de noviembre). Contexto: Russell 2000, small cap. Cálculos y gráficos de SimianX.
Lecturas relacionadas
- La bolsa tras las elecciones de mitad de mandato: todos los ciclos de 1950 a 2026: el historial del S&P 500 sobre el que se apoya este artículo
- Los mejores sectores tras las elecciones de mitad de mandato: 100 años de datos: las mismas 25 elecciones, divididas por sector
- ¿Es bueno el bloqueo político para la bolsa? 49 Congresos, 1927–2025: rentabilidades según quién controla Washington
- Acciones y elecciones de mitad de mandato de 2026: 12 tickers, 3 escenarios: qué cambia con cada resultado en el Congreso
- Ciclo presidencial: rentabilidad del S&P 500 por año de mandato, 1928–2025: dónde encaja el año posterior a las elecciones de mitad de mandato en el ciclo de cuatro años
- La bolsa en la sesión 'lame duck': 25 midterms, 1926-2022: del día de la elección al 3 de enero en 25 elecciones de mitad de mandato, con el calendario 2026-27
- El Nasdaq tras las elecciones de medio mandato, 1974-2022: el índice tecnológico tras las 13 elecciones de mitad de mandato desde 1974
- Acciones industriales tras elecciones intermedias, 1926-2022: las mismas 25 elecciones de medio mandato, divididas por grupo industrial


