Por Marcus Reeve
Caída tecnológica de 2026: qué está descontado, qué no y qué viene después
Respuesta rápida: No del todo. Al cierre del 2 de noviembre de 2026, la caída ha descontado múltiplos más bajos para las empresas que más gastan y más se endeudan por la IA, pero no beneficios más bajos: las estimaciones de Wall Street para la mayoría de estas 10 acciones siguen planas o al alza, y el VIX está solo en 21. El fin de la guerra entre EE. UU. e Irán probablemente traería un rebote fuerte y podría devolver al S&P 500 a un récord, pero una recuperación en V del Nasdaq-100 no es el escenario central, porque la guerra no causó esta caída y solo 2 de los 18 finales de guerra desde 1945 produjeron una V en el S&P 500. El resultado de las elecciones de mitad de mandato parece en gran parte descontado, aunque históricamente eso no ha anulado la subida que suele seguir. Nuestro escenario central es una reparación irregular que depende del informe de Nvidia del 17 de noviembre y de la financiación de la IA.
Actualizado el 2 de noviembre de 2026 (hora del Pacífico), tras el cierre en EE. UU. y antes de las elecciones del 3 de noviembre. Actualización electoral, 1:50 (hora del Este) del 4 de noviembre: los demócratas ganaron tanto el Senado como la Cámara (proyecciones de AP y NBC News). Los precios siguen siendo cierres del 2 de noviembre salvo que se indique otra fecha. Todos los precios son de cierre y todas las cifras llevan fecha.
La pregunta de esta página es simple: ¿la caída tecnológica ya descuenta las malas noticias, y qué pasa si termina la guerra o las elecciones sorprenden? Pusimos a prueba dos respuestas populares en lugar de darlas por buenas. Una dice que la bolsa dará un giro en V cuando cesen los combates. La otra dice que las elecciones ya están en el precio. Hicimos 10 análisis profundos de acciones en SimianX y luego contrastamos cada precio, múltiplo y dato de resultados con fuentes independientes. Cuando un informe y los datos discrepaban, usamos los datos.
Qué guerra es y cómo está
Es la guerra de Irán de 2026, que empezó el 28 de febrero con ataques de EE. UU. e Israel contra Irán. No ha terminado. El alto el fuego de abril llevó al Memorando de Islamabad del 17 de junio, luego se rompió el 8 de julio y el plazo de 60 días venció a mediados de agosto. A 2 de noviembre no hay alto el fuego acordado. Trump dice que un acuerdo "va tomando forma", Irán afirma que su oferta para reabrir el estrecho de Ormuz podría ejecutarse en dos días si se aceptan sus condiciones, y el vicepresidente Vance dice que no se ha fijado plazo.
| Fecha | Hecho | Nasdaq-100 | Brent | Bono a 10 años |
|---|---|---|---|---|
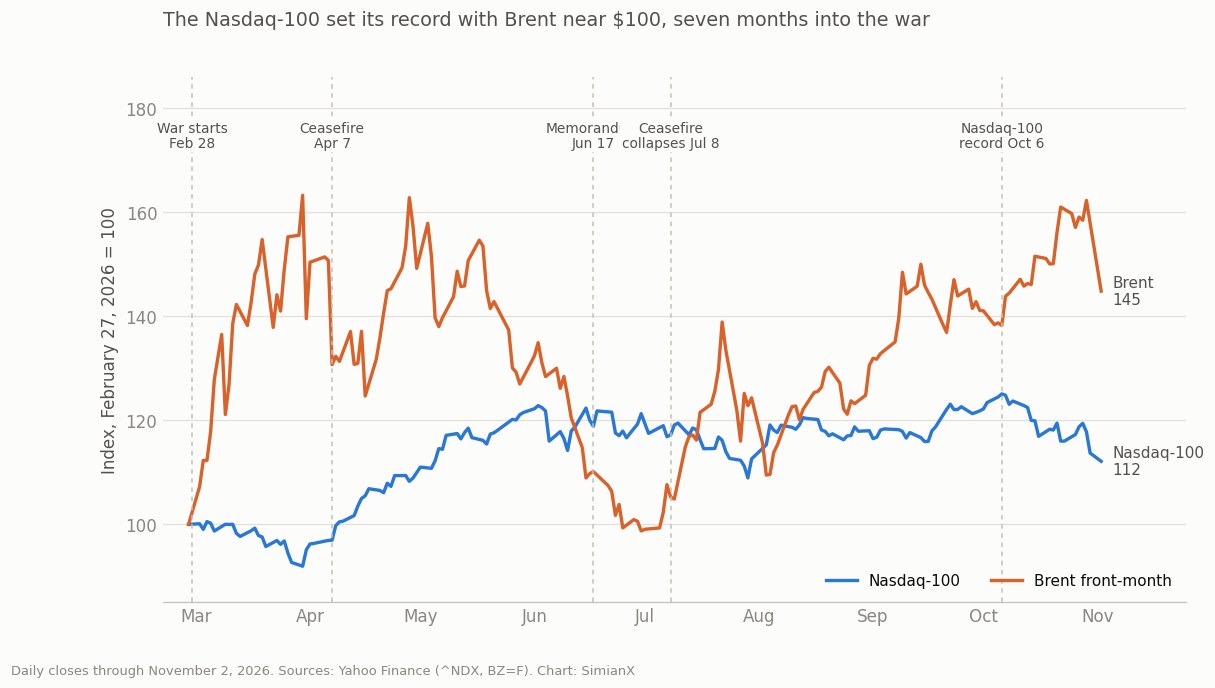
| 2026-02-27 | Último cierre antes de los ataques de EE. UU. e Israel a Irán (28 feb) | 24.960 | $72,48 | 3,96 % |
| 2026-03-30 | Mínimo bursátil de la guerra, máximo del crudo, Ormuz bloqueado | 22.953 | $118,35 | 4,34 % |
| 2026-04-07 | Alto el fuego de dos semanas anunciado tras el cierre | 24.202 | $94,75 | 4,34 % |
| 2026-06-17 | Firma del Memorando de Islamabad; 60 días para negociar | 29.671 | $79,85 | 4,46 % |
| 2026-07-08 | Se rompe el alto el fuego; vuelven los combates | 29.253 | $76,30 | 4,57 % |
| 2026-08-17 | Vence el plazo de 60 días sin acuerdo | 29.995 | $91,02 | 4,72 % |
| 2026-10-06 | Récord de cierre del Nasdaq-100, en plena guerra | 31.224 | $100,20 | 5,27 % |
| 2026-11-02 | Sin alto el fuego acordado; Trump dice que un acuerdo "va tomando forma" | 27.990 | $105,00 | 4,89 % |
Cierres de Yahoo Finance (^NDX, BZ=F, ^TNX). El Brent es el futuro del mes más cercano, por lo que los cambios de contrato añaden pequeños saltos. Nuestra cobertura anterior: impacto de la guerra de Irán en la bolsa.
¿La guerra está detrás de esta caída? Cuatro pruebas dicen que no
Si la causa fuera la guerra, terminarla eliminaría la causa. Los datos apuntan a otro lado.
1. El momento no encaja. El Nasdaq-100 marcó su récord el 6 de octubre, tres meses después de romperse el alto el fuego, con el Brent en 100,20 $ y el rendimiento a 10 años en el 5,27 %. Entre el 8 de julio y el 6 de octubre, el Brent subió cerca de un 31 % y el índice cerca de un 7 %. En el techo, los inversores miraban más allá de la guerra.
2. Caen las acciones equivocadas. Un shock de guerra golpea a aerolíneas y consumo y sube la energía. Eso pasó del 27 de febrero al 7 de abril. Esta caída no se le parece: el S&P 500 equiponderado subió mientras los chips perdían casi una quinta parte.
| Grupo | Shock de guerra: 27 feb a 7 abr | Esta caída: 6 oct a 2 nov | Día de titulares de paz: 2 nov |
|---|---|---|---|
| Nasdaq-100 (QQQ) | −3,1 % | −10,3 % | −1,4 % |
| Semiconductores (SMH) | −1,6 % | −19,6 % | −2,7 % |
| Sector tecnológico (XLK) | −1,0 % | −13,8 % | −2,9 % |
| S&P 500 (SPY) | −3,9 % | −3,5 % | −0,5 % |
| S&P 500 equiponderado (RSP) | −5,6 % | +3,6 % | +0,8 % |
| Aerolíneas (JETS) | −12,9 % | −0,2 % | +4,2 % |
| Consumo básico (XLP) | −9,7 % | +11,0 % | +1,6 % |
| Salud (XLV) | −8,5 % | +10,5 % | −0,1 % |
| Financieras (XLF) | −3,0 % | +6,6 % | +1,9 % |
| Energía (XLE) | +7,6 % | +5,5 % | −4,0 % |
| Bonos del Tesoro largos (TLT) | −4,6 % | +5,8 % | −0,1 % |
Cierres de Polygon.io para cada ETF, contrastados con Yahoo Finance cuando fue posible. Rendimiento de precio.
3. Los tipos bajaron, no subieron. El rendimiento a 10 años cayó del 5,27 % al 4,89 % durante el descenso. StoneX señaló el mismo cambio a mediados de octubre: en las caídas de marzo, junio y julio los rendimientos subieron con las pérdidas de la bolsa; esta vez los bonos subieron. La correlación entre los movimientos diarios del Nasdaq-100 y el Brent pasó de −0,43 en la fase caliente de la guerra a +0,55 desde el 7 de octubre, con solo 15 sesiones emparejadas, así que es un indicio y no una medición.
4. Los titulares de paz no ayudaron. El 2 de noviembre fue un experimento natural. El crudo se hundió con la esperanza de un acuerdo (el fondo USO cayó un 7,1 %, las aerolíneas subieron un 4,2 %), pero el Nasdaq-100 perdió un 1,39 % y el SOX un 3,4 %. Oracle cayó un 8,8 % tras registrar una captación de 20.000 millones de dólares en acciones y bonos, Intel un 8,8 % y AMD un 7,5 %. Antes de octubre no era así: en los 16 días entre el 28 de febrero y el 6 de octubre en que el Brent cayó un 4 % o más, el Nasdaq-100 subió 11 veces y ganó de media un 0,84 %, con un mejor día de +3,73 % el 15 de junio. Es un solo día, pero es el día que puso a prueba la hipótesis.
Otra señal, con una salvedad: en los 10 informes profundos (unos 424.000 caracteres) no aparecen ni una vez Irán, Ormuz ni el petróleo, y las elecciones aparecen una vez. Esos informes se centran en noticias de empresa, así que esto no demuestra nada por sí solo, pero lo que sacaron a la luz sus agentes de noticias fue financiación, previsiones y capex.
Entonces, ¿qué la impulsa? El gasto en IA ha superado la caja interna y a los inversores ahora les importa cómo se financia la brecha. Las Siete Magníficas pagaron 647.200 millones de dólares en propiedad y equipo en cuatro trimestres, un 82 % más. El flujo de caja libre de Alphabet fue de −9.070 millones y la acción cayó un 12,6 %. Meta registró su primer trimestre negativo desde 2012, S&P pasó su perspectiva a negativa y lanzó un plan de capital que podría llegar a unos 97.500 millones. CoreWeave cayó un 15,5 % el 14 de octubre, cuando un dato de inflación alto se sumó al temor por la deuda, y Oracle perdió un 8,8 % ese día. La previsión de Intel del 29 de octubre desató después la sesión de −3,46 % del 30 de octubre. Las cuatro peores sesiones (14, 16, 22 y 30 de octubre) suman casi todo el descenso del 10,4 %. Los chips hicieron techo el 22 de junio, meses antes que el índice, como ayudan a entender nuestra historia de caídas del SOX y nuestro estudio del momentum en IA.
La guerra sigue importando. El Brent está un 45 % sobre los 72,48 $ de antes de la guerra y el rendimiento a 10 años está 93 puntos básicos más alto, un lastre que tratamos en cómo se comporta el S&P 500 en los shocks del petróleo. La paz quitaría ese lastre. No quitaría la pregunta sobre la financiación de la IA.
Qué ocurrió tras 18 finales de guerra
Esta es la tasa base detrás de la idea de la V. Tomamos cada gran final de guerra que pudimos fechar desde 1945 y medimos desde el último cierre antes de la noticia. Según nuestra regla, una V es una ganancia del 8 % o más en 21 sesiones más un nuevo máximo de cierre de 52 semanas en 63 sesiones. Una subida lenta significa más alto tras 63 sesiones, sin V.
| Fin de la guerra | Último cierre antes de la noticia | S&P 500 frente a máximo de 52 semanas | S&P +1 sesión | S&P +21 | S&P +63 | Patrón S&P | Nasdaq +21 | Patrón Nasdaq |
|---|---|---|---|---|---|---|---|---|
| Día de la Victoria en Europa (II Guerra Mundial) | 1945-05-07 | 0,0 % | +0,2 % | +0,2 % | −1,4 % | Plano o a la baja | — | — |
| Día de la Victoria sobre Japón (II Guerra Mundial) | 1945-08-14 | −4,4 % | −0,5 % | +5,5 % | +16,9 % | V | — | — |
| Armisticio de la guerra de Corea | 1953-07-24 | −9,1 % | −0,7 % | −0,6 % | +0,5 % | Plano o a la baja | — | — |
| Anuncio de los Acuerdos de París (Vietnam) | 1973-01-23 | −1,7 % | −1,3 % | −4,3 % | −8,4 % | Plano o a la baja | −7,6 % | Plano o a la baja |
| Alto el fuego de la guerra de Yom Kipur | 1973-10-24 | −8,3 % | +0,2 % | −9,8 % | −12,2 % | Plano o a la baja | −13,2 % | Plano o a la baja |
| Caída de Saigón | 1975-04-29 | −8,0 % | +1,9 % | +4,7 % | +3,0 % | Subida lenta | +5,1 % | Subida lenta |
| Rendición en las Malvinas | 1982-06-11 | −16,9 % | −1,2 % | −1,6 % | +8,7 % | Subida lenta | −2,4 % | Subida lenta |
| Anuncio del alto el fuego Irán-Irak | 1988-08-05 | −19,5 % | −0,4 % | −2,1 % | +3,0 % | Subida lenta | −2,7 % | Plano o a la baja |
| Alto el fuego de la guerra del Golfo | 1991-02-27 | −0,4 % | −0,2 % | +2,0 % | +4,1 % | Subida lenta | +7,0 % | Subida lenta |
| Kosovo: la OTAN detiene los bombardeos | 1999-06-09 | −3,6 % | −1,2 % | +6,4 % | +1,9 % | Subida lenta | +10,9 % | V |
| Irak: fin de los "combates principales" | 2003-05-01 | −17,2 % | +1,5 % | +5,5 % | +8,1 % | Subida lenta | +8,0 % | V |
| Alto el fuego Israel-Líbano | 2006-08-11 | −4,5 % | +0,1 % | +3,7 % | +8,8 % | Subida lenta | +7,7 % | Subida lenta |
| Fin de la retirada de Afganistán | 2021-08-30 | 0,0 % | −0,1 % | −3,7 % | +2,8 % | Subida lenta | −4,9 % | Subida lenta |
| Anuncio del alto el fuego en Gaza | 2025-01-14 | −4,1 % | +1,8 % | +4,7 % | −7,6 % | Plano o a la baja | +4,7 % | Plano o a la baja |
| Alto el fuego de la guerra de 12 días Israel-Irán | 2025-06-23 | −1,9 % | +1,1 % | +5,5 % | +11,1 % | Subida lenta | +7,1 % | Subida lenta |
| Acuerdo de alto el fuego en Gaza | 2025-10-08 | 0,0 % | −0,3 % | −0,5 % | +2,5 % | Subida lenta | 0,0 % | Subida lenta |
| Alto el fuego de dos semanas EE. UU.-Irán | 2026-04-07 | −5,2 % | +2,5 % | +11,3 % | +13,1 % | V | +17,4 % | V |
| Firma del Memorando de Islamabad | 2026-06-16 | −1,3 % | −1,2 % | −0,7 % | +0,5 % | Plano o a la baja | −3,2 % | Plano o a la baja |
Rendimientos de precio del S&P 500 y del Nasdaq Composite de Yahoo Finance; las cinco filas desde 2025 coinciden al centavo con un segundo proveedor (CNBC). El Nasdaq Composite empieza en 1971. Las fechas son decisiones de criterio cuando una guerra terminó por etapas. Muestra pequeña y eventos elegidos a mano: es una guía, no una ley.
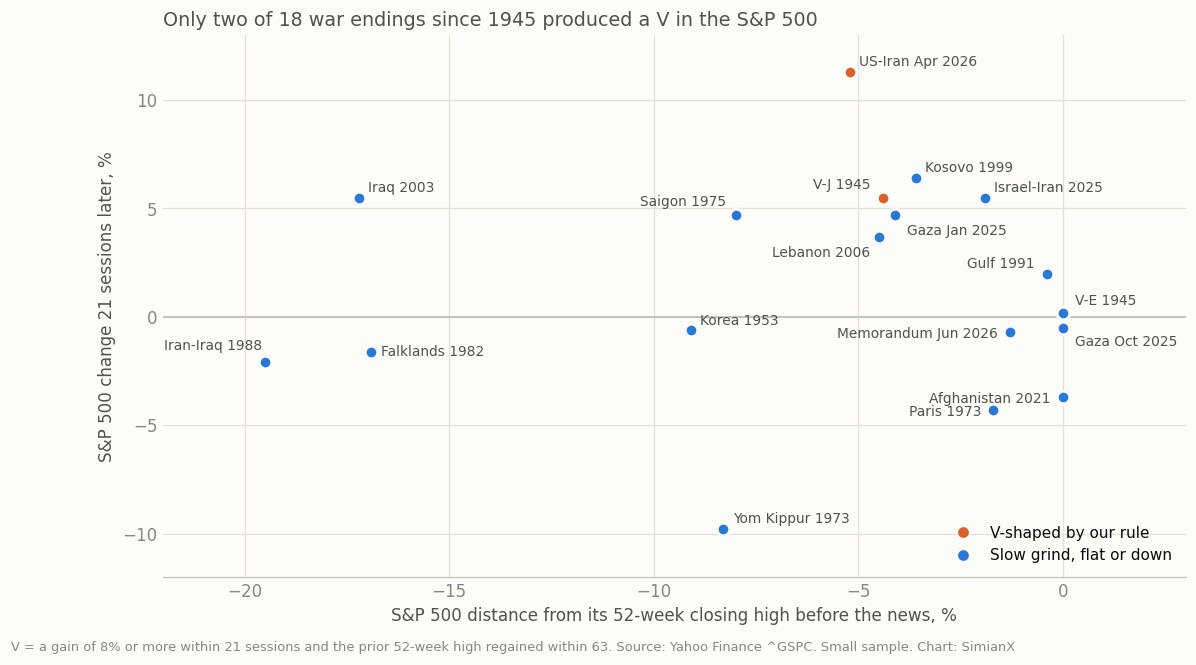
- Las recuperaciones en V fueron raras. S&P 500: 2 de 18 (agosto de 1945 y abril de 2026), con 10 subidas lentas y 6 planas o a la baja. Nasdaq Composite: 3 de 15.
- El final típico se parece a un mes corriente. La mediana del S&P 500 tras 21 sesiones fue +1,1 %, al alza en 10 de 18, frente a +1,1 % y 61 % de todos los días desde 1945. Tras 63 sesiones fue +2,9 %, frente a +2,7 %.
- Un hueco no garantizó el rebote. De los siete finales con el S&P 500 al menos un 5 % bajo su máximo, solo abril de 2026 dio una V.
- Las grandes subidas llegaron cuando se disipó la niebla, a menudo mucho antes del final. En 1990-91 el S&P 500 cayó un 19,9 % hasta octubre y había ganado un 24,5 % el día antes del alto el fuego del Golfo, con +3,7 % en el primer día de la guerra aérea. En 2003 subió un 11,9 % del 11 al 21 de marzo, cuando empezó la invasión de Irak, y solo un 5,5 % en las 21 sesiones tras declararse el fin de los "combates principales". Véase también Buy the Invasion.
¿Qué episodios encajan? Abril de 2026 es la mejor prueba a favor de la V y el contrapunto más fuerte a este artículo: el Nasdaq-100 cayó un 8,0 % en el primer mes de guerra y ganó un 13,4 % del 7 al 30 de abril. Dos cosas lo limitan. Aquel hueco lo abrió la guerra, y este no. Y la subida de abril coincidió con una temporada de resultados fuerte (Alphabet +10,0 % e Intel +23,6 % tras sus informes) mientras el Brent pasaba de 94,75 $ a 108,17 $, así que nunca fue solo alivio por el crudo. El memorando de junio, firmado con el índice cerca de máximos, no produjo nada. El caso de advertencia es Yom Kipur en 1973: cesaron los combates pero no el shock del crudo, y el S&P 500 cayó otro 9,8 % en 21 sesiones. Si un acuerdo deja Ormuz a medio abrir, ese es el recuerdo pertinente.
Qué está descontado: los indicadores de mercado
| Indicador | Último | Contexto | Qué dice |
|---|---|---|---|
| S&P 500, desde récord del 6 oct | −3,55 % (7.541,40) | Necesita +3,7 % para volver al récord | El mercado amplio ha descontado muy poco |
| Nasdaq-100, desde récord del 6 oct | −10,36 % (27.989,82) | Necesita +11,6 %; primer cierre un 10 % abajo | Por ahora, una corrección normal |
| Índice de chips SOX, desde récord del 22 jun | −29,43 % | Techo 15 semanas antes que el Nasdaq-100 | Los chips han descontado más |
| S&P 500 equiponderado (RSP), desde 6 oct | +3,6 % | Consumo básico +11,0 %, salud +10,5 % | Rotación, no pánico |
| PER adelantado S&P 500 frente a media de 5 años | 18,7 / 19,8 | FactSet, 30 oct; media de 10 años 19,1 | El múltiplo del índice ya está bajo la media |
| Beneficios S&P 500 en 3T | +30,2 % | 82 % superó el BPA; FactSet, 30 oct | Los recortes no aparecen en las cifras |
| VIX, 2 nov | 21,15 | 15,01 el 6 oct; pico de 31,05 el 27 mar; mediana de 19,8 en caídas similares del Nasdaq-100 | Preocupación, no capitulación |
| VIX9D / VIX / VIX3M | 22,46 / 21,15 / 21,60 | 9 días sobre 30 días; 3 meses aún sobre 30 días | Riesgo de eventos cercano, sin tensión general |
| Diferencial high yield, 30 oct | 3,44 % | 3,03 % el 6 oct; 3,46 % máximo de guerra el 30 mar | El crédito es el indicador que se ha movido |
| Rendimiento a 10 años | 4,89 % | 5,27 % el 6 oct; 3,96 % antes de la guerra | La baja de rendimientos no frenó la caída |
Fuentes: Yahoo Finance; FactSet Earnings Insight, 30 de octubre; diferencial high yield de FRED y rendimiento a 10 años; VIX de Cboe. Más contexto: historia de los picos del VIX.
Este es el hallazgo central. Los precios cayeron y las estimaciones no, así que el daño hasta ahora es compresión de múltiplos. El PER adelantado del S&P 500, de 18,7 veces, está bajo la media de cinco años de 19,8, pero los beneficios del tercer trimestre crecen un 30,2 %. Un mercado que hubiera descontado el fin del auge de la IA mostraría estimaciones a la baja, un VIX muy por encima de 21 y una curva de volatilidad tensa. El único indicador que se ha movido de forma clara es el crédito, de vuelta cerca de su máximo de guerra de marzo. Ahí hay que mirar.
Las 10 acciones: descontado o no
Elegimos las 10 por cuánto cayeron y cuánto pesan en los índices. Dejamos fuera a Apple (−3,0 % desde su máximo del 29 de octubre), Tesla (+6,1 % desde el 6 de octubre) y Palantir (−14,7 %) por ser menos centrales en la financiación de la IA, y añadimos a Intel, que inició la caída del 30 de octubre.
| Acción | Máximo de 52 semanas | Caída | Cierre 2 nov | Movimiento 2 nov | PER adelantado | PER histórico / mediana 5 años / percentil | Último informe: sesión siguiente | BPA de consenso, cambio a 1 mes | Movimiento implícito hasta 20 nov |
|---|---|---|---|---|---|---|---|---|---|
| ORCL | 2025-11-03 | −53,8 % | $119,22 | −8,8 % | 16,9 | 18,7 / 33,0 / P0 | 2026-09-10: −1,7 % | +0,1 % | ±11,4 % |
| INTC | 2026-06-22 | −57,4 % | $59,97 | −8,8 % | 43,5† | n/m / 11,0 / — | 2026-10-29: −28,6 % | +2,9 % | ±12,5 % |
| AVGO | 2026-06-02 | −33,1 % | $322,23 | −1,2 % | 20,6 | 41,1 / 46,1 / P44 | 2026-09-02: −2,7 % | 0,0 % | ±9,1 % |
| MU | 2026-06-25 | −31,3 % | $833,59 | −5,8 % | 4,7 | 11,2 / 21,6 / P26 | 2026-09-30: +3,0 % | +7,8 % | ±11,8 % |
| GOOGL | 2026-05-13 | −30,7 % | $278,99 | −0,3 % | 20,6 | 14,6 / 25,2 / P0‡ | 2026-10-28: −12,6 % | −2,4 % | ±6,1 % |
| AMD | 2026-10-06 | −28,1 % | $466,84 | −7,5 % | 48,3 | 120,0 / 108,8 / P58 | 2026-08-04: −7,0 % | +0,2 % | ±14,0 % |
| META | 2026-09-24 | −22,0 % | $606,73 | −1,3 % | 19,5 | 20,7 / 27,2 / P22 | 2026-10-21: −7,0 % | +2,5 % | ±7,7 % |
| NVDA | 2026-10-06 | −15,5 % | $202,06 | −1,3 % | 16,8 | 25,5 / 57,1 / P0 | 2026-08-26: +8,7 % | +0,5 % | ±9,8 % |
| AMZN | 2026-08-03 | −13,5 % | $245,63 | +2,2 % | 23,9 | 19,9 / 49,5 / P1‡ | 2026-10-29: −1,4 % | −0,4 % | ±6,3 % |
| MSFT | 2026-10-13 | −6,7 % | $507,12 | −2,8 % | 24,7 | 26,5 / 34,0 / P16 | 2026-10-28: −0,2 % | +0,9 % | ±5,7 % |
Cierres: Polygon.io, contrastados con Yahoo Finance. PER adelantado: precio sobre los próximos cuatro trimestres sin publicar de BPA de consenso según los datos de analistas de Nasdaq, a 2 de noviembre. PER histórico: BPA GAAP de los documentos de la SEC, frente a su propio rango diario de cinco años (P0 = el más bajo). No pudimos obtener un historial verificado del PER adelantado, así que el historial usa el PER histórico. ‡El BPA histórico de Alphabet y Amazon está inflado por ganancias de inversión no operativas, lo que favorece ambos PER. †El consenso de Intel va por detrás de su previsión del 29 de octubre, por lo que su PER adelantado está subestimado. Las fechas de informe proceden de los 8-K (Item 2.02) de la SEC; todos llegaron tras el cierre, así que el movimiento es el de la sesión siguiente. AMD informa el 3 de noviembre y Nvidia el 17. El movimiento implícito es el straddle at-the-money del 20 de noviembre sobre el cierre, no una previsión. La columna de BPA de consenso es del año fiscal en curso.
| Acción | Por qué está aquí | Calificación del comité | Lo que señaló el análisis profundo | Veredicto |
|---|---|---|---|---|
| ORCL | Mayor caso de deuda en IA | Mantener | Flujo de caja libre de −28.700 millones y nueva emisión de 20.000 millones | Casi descontado. Riesgo abierto: crédito |
| INTC | Detonó la caída del 30 oct | Vender | Previsión más baja para el 4T y demanda débil de PC | En parte. La previsión está; el múltiplo sigue alto |
| AVGO | Chips a medida, exposición a Anthropic | Mantener | Garantías contingentes a Anthropic; 41 veces el BPA histórico | En parte. Múltiplo medio, riesgo sin medir |
| MU | Riesgo de techo del ciclo de memoria | Mantener | Si un margen bruto del 86,8 % es el techo | En parte. 4,7 veces indica techo; aún sin recortes |
| GOOGL | Mayor shock de resultados entre los siete | Mantener | Segundo trimestre seguido de flujo de caja libre negativo | Casi descontado en 2026; el capex de 2027 sigue abierto |
| AMD | La que más subió en 2026 antes de caer | Mantener | Informe del 3 nov: ingresos de 13.400 millones de dólares (+45 %), previsión para el 4T de ~17.000 millones (+66 %) | No descontado antes del informe. La previsión subió el listón; lo decide el movimiento del 4 nov |
| META | Paga parte del capex con acciones nuevas | Vender | Desplome de caja por el capex y financiación | En parte. Barata en beneficios, no en caja |
| NVDA | Mayor peso en el índice | Vender | El informe del 17 de noviembre si solo cumple lo esperado | No descontado: un recorte del gasto en IA |
| AMZN | Mayor factura de capex | Mantener | Capex por encima del flujo de caja operativo | No descontado. Poca caída, mayor brecha de caja |
| MSFT | El control: menor caída | Mantener | Flujo de caja libre a la baja pese a Azure | No descontado, con la menor tensión |
Regla del veredicto. Casi descontado: caída del 30 % o más, PER histórico en el tercio inferior de su propio rango y estimaciones que ya no suben. No descontado: caída inferior al 20 %, o PER adelantado superior a 40 con estimaciones aún al alza. En parte: todo lo demás. Son juicios nuestros a partir de datos públicos. "No descontado" significa que el precio no refleja un mal resultado. No significa que la acción vaya a caer.
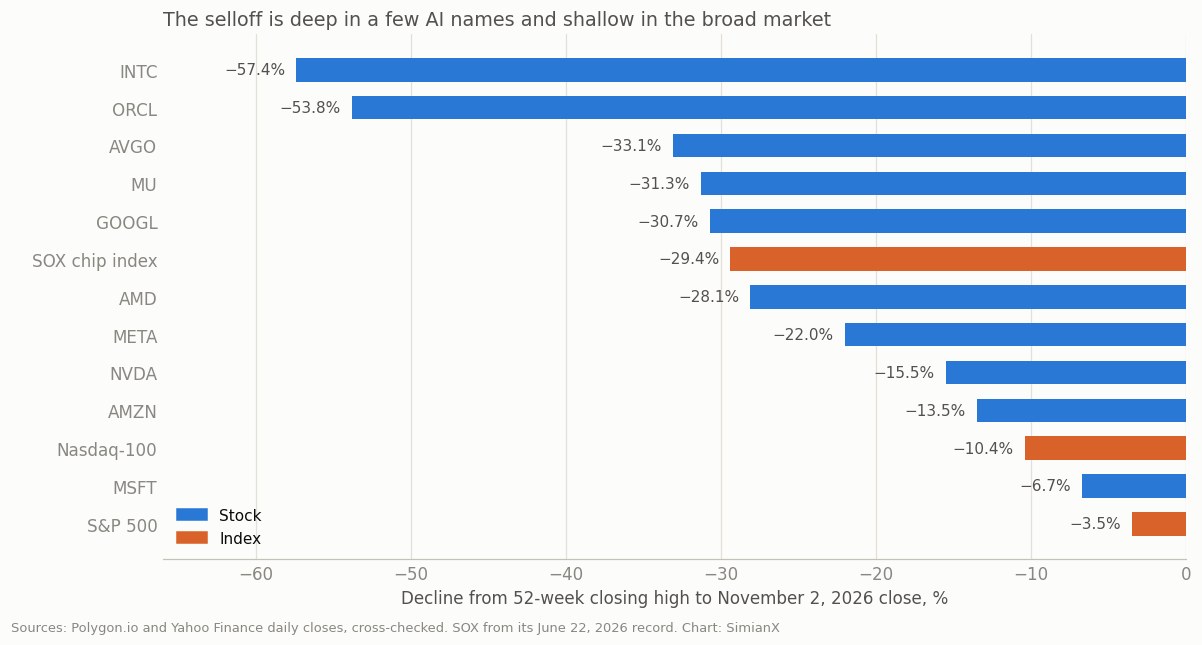
Destacan tres patrones. A los que gastan les castigó la caja. Alphabet, Meta y Oracle tienen un flujo de caja libre negativo o en desplome, y cada una ha caído un 22 % o más. Amazon tiene la misma brecha y ha caído mucho menos. A los proveedores les castigó solo el múltiplo. Micron, a 4,7 veces los beneficios esperados, muestra un mercado que se niega a capitalizar un margen bruto del 86,8 %, aunque sus estimaciones subieron un 7,8 % en un mes. El PER histórico de 25,5 de Nvidia es el más bajo de su rango de cinco años. En ninguna de las dos está descontado un recorte real del gasto en IA. Oracle muestra el vínculo con el crédito. Con 125.340 millones de dólares de deuda y calificación BBB− ha caído un 53,8 %, y la siguiente pregunta es sobre su calificación.
Una nota sobre los análisis profundos. Las 10 ejecuciones usaron el horizonte swing (2 a 8 semanas) y dieron tres ventas (Nvidia, Meta, Intel), siete mantener y ninguna compra. El comité rara vez dice comprar, así que ese reparto es una prueba débil por sí sola. Lo útil fue la lista de riesgos señalados. Varios informes tenían errores que corregimos, indicados en Metodología.
¿Están descontadas las elecciones de mitad de mandato?
En gran parte, en cuanto al resultado. Los mercados de predicción daban a los demócratas entre un 85 % y un 92 % en la Cámara en octubre, con el Senado casi a cara o cruz, así que un resultado dividido no sería noticia. La historia también dice que los resultados mueven el mercado menos de lo que dice su fama: la mediana del movimiento absoluto de la sesión siguiente desde 1950 es del 0,70 %, y superó la media de las 60 sesiones previas solo en 7 de 19 casos. Actualización, 4 de noviembre: los demócratas ganaron tanto el Senado como la Cámara, un resultado mejor para ellos de lo que sugería el Senado a cara o cruz. Cuánto de eso estaba descontado se verá en la sesión del 4 de noviembre.
| Ventana desde el día de la elección | Mediana S&P 500 | Al alza | Mediana Nasdaq | Al alza |
|---|---|---|---|---|
| Sesión siguiente | +0,6 % | 15/19 | +0,2 % | 9/13 |
| +21 sesiones | +2,3 % | 15/19 | +2,2 % | 10/13 |
| +63 sesiones | +6,6 % | 17/19 | +8,5 % | 11/13 |
| +126 sesiones | +15,6 % | 19/19 | +15,5 % | 13/13 |
| 12 meses | +14,5 % | 19/19 | +20,2 % | 12/13 |
| Misma fecha en años sin elección de mitad de mandato, +63 | +3,6 % | 40/57 | — | — |
S&P 500 desde 1950 (19 elecciones), Nasdaq Composite desde 1974 (13). Las ventanas son sesiones bursátiles, salvo la fila de 12 meses del S&P 500, de calendario y tomada de nuestra tabla de referencia, y la del Nasdaq, de 252 sesiones. Ciclos solapados y muestra pequeña: 19 no son muchos.
| Elección | Resultado | Sesión siguiente | +21 sesiones | +63 sesiones |
|---|---|---|---|---|
| 2006 | Demócratas ganan ambas cámaras | +0,21 % | +1,8 % | +4,0 % |
| 2010 | Republicanos ganan la Cámara | +0,37 % | +2,3 % | +9,3 % |
| 2014 | Republicanos ganan el Senado | +0,57 % | +3,0 % | +2,5 % |
| 2018 | Demócratas ganan la Cámara | +2,12 % | −4,4 % | −1,7 % |
| 2022 | Republicanos ganan por poco la Cámara | −2,08 % | +3,5 % | +6,6 % |
Pero "descontado" y "sin subida" son afirmaciones distintas. Las 63 sesiones siguientes han superado a la misma fecha de otros años, y el S&P 500 estaba más alto un año después en las 19 elecciones. La tecnología tiene un historial especialmente bueno, como muestra nuestro marcador sectorial de 100 años, y un gobierno dividido no ha perjudicado. Es viento a favor, no un catalizador. El paralelo más cercano es 2018, una corrección liderada por la tecnología en año electoral: el S&P 500 ganó un 2,1 % el día después de votar, luego cayó más y un año más tarde subía un 12 %. Una subida electoral no arregla un problema sectorial a tiempo. Para valores y política, véanse 12 acciones y tres escenarios y la tabla del ciclo presidencial.
Qué viene después: escenarios y pruebas
El 2 de noviembre fue el primer cierre del Nasdaq-100 un 10 % por debajo de este récord. Desde 1990 hubo 32 episodios previos con un mes completo. Un mes después el índice estaba más alto en 22, con mediana de +3,3 %; a los tres meses, en 25, con mediana de +10,2 %. Por el camino, la mediana del mínimo adicional fue de −5,6 %, y los peores casos (2000, 2022) siguieron cayendo muchos meses. Esas probabilidades superan a las de un día corriente, como recoge nuestra tabla de los peores días del Nasdaq, pero la muestra se apoya en los años noventa y la historia no es una previsión. De los 32, 25 terminaron antes de llegar a −20 %; los demás se convirtieron en mercados bajistas plenos.
| Escenario | Condiciones | Hacia dónde apunta la evidencia | Qué demostraría que nos equivocamos |
|---|---|---|---|
| La guerra termina | Acuerdo firmado, Ormuz reabierto, bloqueo levantado, Brent sigue bajando desde 105 $ | Rebote fuerte liderado por valores sensibles al crudo y el mercado amplio. El S&P 500 está a un 3,7 % del récord y podría llegar primero. El Nasdaq-100 necesita un 11,6 %, así que irá por detrás salvo que también ceda el temor a la financiación de la IA. | El Nasdaq-100 gana un 8 % o más en 21 sesiones y recupera el récord en 63, sin cambios en los planes de capex ni en los diferenciales de crédito |
| La guerra se alarga | Sin acuerdo, Brent por encima de 100 $, o nuevos ataques | No es decisivo por sí solo. El índice marcó su récord con el Brent en 100 $ y el alto el fuego roto. El peligro es que los rendimientos vuelvan a superar el 5,27 % del 6 de octubre y se sumen al coste de financiar la IA. | El Nasdaq-100 cae a la par que suben crudo y rendimientos mientras los diferenciales de crédito de la IA siguen tranquilos: entonces sí sería una caída por la guerra |
| Sorpresa electoral | Los republicanos retienen la Cámara, o los demócratas también ganan con claridad el Senado | Uno o dos días de reajuste, cerca del ±2 % de 2018 y 2022, y vuelta a los resultados y la financiación de la IA. | Un movimiento superior al 3 % que dure cinco sesiones y esté claramente ligado al resultado, o noticias de política tecnológica derivadas de él |
| Financiación de la IA (el verdadero motor) | AMD el 3 nov, Nvidia el 17 nov, nuevas emisiones de bonos y acciones, diferenciales de crédito | Esto decide el camino. Buenas previsiones y financiación ordenada dan una reparación irregular. Un recorte de previsiones llevaría por primera vez los recortes de beneficios a los precios. La previsión de AMD del 3 nov (~17.000 millones para el 4T, +66 %) fue el caso de buenas previsiones; después viene Nvidia el 17 nov. | Las estimaciones de los chips bajan mientras las acciones suben, o los diferenciales siguen ampliándose mientras las acciones suben |
A la 1:50 (hora del Este) del 4 de noviembre, la segunda mitad del caso sorpresa ocurrió: los demócratas ganaron el Senado además de la Cámara. Que se convierta en una sorpresa para el mercado depende de las próximas cinco sesiones.
¿Qué rompería nuestra conclusión general? Tres cosas. Primero, recortes de estimaciones en los chips mientras las acciones aguantan, lo que significaría que estaba más descontado de lo que creemos. Segundo, una recuperación rápida del Nasdaq-100 solo por un acuerdo de paz, lo que significaría que la guerra importaba más de lo que sugieren estas pruebas. Tercero, un VIX por encima de su máximo de marzo de 31 con diferenciales por encima del 3,46 %, lo que significaría que las ventas han pasado de la IA a todo.
Puedes seguir los grandes movimientos en Market Pulse, hacer un análisis de IA en vivo o un análisis profundo de una acción para poner a prueba una idea, y consultar nuestra referencia sobre el capex en IA. Nada de esto te dice qué hará el mercado.
Metodología y límites
- Precios. Cierres hasta el 2 de noviembre de 2026 de Polygon.io y Yahoo Finance, ajustados por splits, rendimiento de precio. Las series de FRED llevan uno o dos días de retraso, y fechamos cada cifra.
- Caída. Desde el máximo de cierre de 52 semanas, sin movimientos intradía. El máximo histórico de cierre de Oracle fue de 328,33 $ el 10 de septiembre de 2025, así que desde ahí su caída es mayor.
- Correcciones a los análisis profundos. Varios informes usaron precios del 30 de octubre para la valoración cuando ya existía el cierre del 2 de noviembre. El de Alphabet repitió una nota según la cual la acción subió un 1,85 % el 2 de noviembre; el cierre fue de −0,30 %. Los de AMD y Broadcom fecharon las caídas del 30 de octubre el día 31. El de Intel citó un BPA del tercer trimestre de 0,41 $ frente a la cifra de la empresa de 0,52 $ no GAAP. El de Broadcom citó una responsabilidad máxima de 43.000 millones; la cifra registrada que pudimos confirmar ronda los 29.000 millones, y la mayor procede de fuentes anónimas. El de Nvidia calificó de exigente una valoración de 25,6 veces beneficios, que es el fondo de su rango de cinco años; miraba el flujo de caja libre. La ejecución de Microsoft no usó búsqueda web, a diferencia de las otras nueve.
- Afirmaciones más débiles. Los veredictos son juicios. La regla de la V es nuestra y otro umbral cambiaría el recuento. Los finales de guerra son pocos y están fechados a mano. El consenso de Nasdaq puede ir por detrás de nuevas previsiones. La correlación de octubre usa 15 sesiones y un cambio de contrato.
- Lo que esto no es. Ningún precio objetivo es nuestro, y las calificaciones de analistas o modelos solo se presentan como datos.
Preguntas frecuentes
¿La caída tecnológica ya está descontada?
En parte. Los múltiplos más bajos están descontados en quienes más gastan y se endeudan por la IA, sobre todo Oracle y Alphabet. Los beneficios más bajos no: las estimaciones de consenso de la mayoría de las 10 acciones están planas o al alza, los beneficios del S&P 500 en el tercer trimestre crecen un 30,2 % y el VIX está en 21.
¿Girará la bolsa en V si termina la guerra de Irán?
Un rebote fuerte es plausible y el S&P 500 está a solo un 3,7 % de su récord. Una V en el Nasdaq-100 no es el escenario central, porque necesita un 11,6 % y la caída tiene que ver con la financiación de la IA. Solo 2 de 18 finales de guerra desde 1945 dieron una V en el S&P 500.
¿La guerra causó la caída de octubre de 2026?
La evidencia dice que no. El Nasdaq-100 marcó su récord el 6 de octubre, meses después de empezar la guerra y con el Brent en 100 $. Desde entonces subieron las acciones equiponderadas, las aerolíneas quedaron planas, bajaron los rendimientos y el índice cayó en un día de titulares de paz.
¿Cuánto más podría caer el Nasdaq?
Nadie lo sabe. Tras los 32 primeros cierres previos un 10 % bajo un récord desde 1990, la mediana del mínimo adicional fue de −5,6 %, pero 2000 y 2022 fueron mucho más hondos. El rango implícito en opciones hasta el 20 de noviembre va de cerca de ±6 % en Microsoft a ±14 % en AMD.
¿Están descontadas las elecciones de mitad de mandato?
Los demócratas ganaron tanto el Senado como la Cámara, así que el resultado se inclinó más hacia los demócratas que el reparto más probable. El resultado, en gran parte, ya que se daba por muy favorita una Cámara demócrata y el Senado estaba reñido. La tendencia histórica a subir después ha persistido de todos modos: el S&P 500 estaba más alto un año después en las 19 elecciones desde 1950. Es una muestra pequeña y no una promesa.
¿Qué acciones de IA parecen más y menos descontadas?
Según nuestra regla, Oracle y Alphabet están casi descontadas. Meta, Broadcom, Micron e Intel lo están en parte. Nvidia, AMD, Amazon y Microsoft no descuentan un mal resultado. Es una descripción del riesgo en el precio y no una recomendación.
¿Cuáles son las próximas fechas clave?
AMD presentó resultados el 3 de noviembre (ingresos del 3T de 13.400 millones de dólares, previsión para el 4T de unos 17.000 millones); Nvidia presenta el 17 de noviembre. Entre esas fechas importan los diferenciales de crédito y las nuevas emisiones de bonos o acciones ligadas a la IA.
Lectura Relacionada
- Peores días del Nasdaq: cada gran caída y lo que vino luego
- Resultados de las 7 Magníficas: fechas y cifras del 3T 2026
- La bolsa tras las elecciones de medio mandato: 1950–2026
- Mejores sectores tras las elecciones intermedias: 100 años
- ¿El bloqueo político es bueno para la bolsa? 49 Congresos
- Elecciones de medio término 2026: 12 acciones, 3 escenarios
- Ciclo presidencial: el S&P 500 según el año de mandato
- Elecciones 2026 y acciones de energía: XOM, CVX, FSLR
- ¿Suben las acciones de defensa tras las elecciones? LMT, RTX
- Impacto Guerra Irán: Acciones Risk-Off, Petróleo $100, VIX
- Crisis del petróleo y el S&P 500: cada shock de 1973 a 2026
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Acciones de semiconductores: cada caída del SOX, 1995–2026
Referencias
- Wikipedia — guerra de Irán de 2026 y alto el fuego de 2026
- Al Jazeera — Trump señala avances con Irán, 2 de noviembre de 2026
- CNBC — termina el alto el fuego con Irán, 17 de agosto de 2026
- FactSet — Earnings Insight, 30 de octubre de 2026
- StoneX — un giro en la caída del Nasdaq 100, 15 de octubre de 2026
- Quartz — Oracle capta 20.000 millones, 2 de noviembre de 2026
- The Next Web — S&P se vuelve negativa con Meta
- The Globe and Mail — la emisión de capital de Meta
- Intel — resultados del tercer trimestre de 2026 (documento SEC)
- DeFi Rate — probabilidades en mercados de predicción
- FRED — diferencial high yield, rendimiento a 10 años
- Yahoo Finance — historial diario del Nasdaq-100 y del S&P 500
Este es un análisis general de mercado con fines educativos, basado en datos públicos a las fechas indicadas. No es asesoramiento personalizado ni asesoramiento de inversión.