 Por Marcus Reeve
Cada pico del VIX desde 1990: máximos, detonantes y qué hizo después el S&P 500
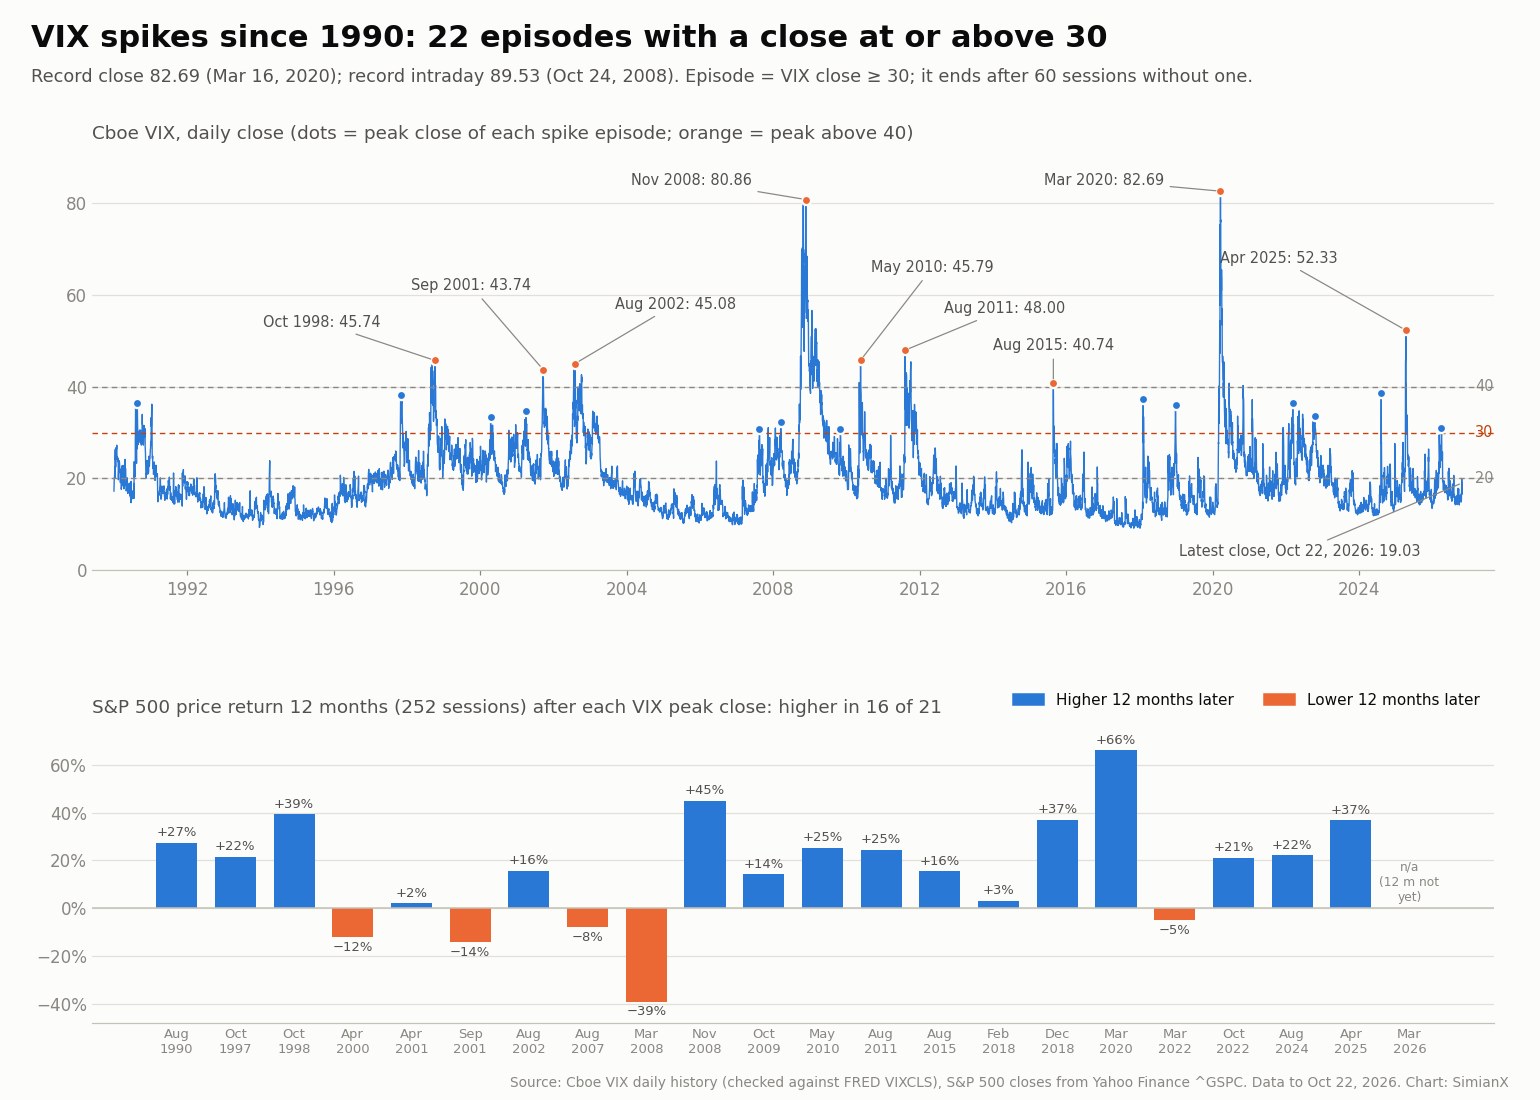
Respuesta rápida: Desde 1990, el índice de volatilidad de Cboe (VIX), conocido como el índice del miedo, ha registrado 22 picos distintos con un cierre igual o superior a 30, y 9 de ellos alcanzaron un máximo por encima de 40. El cierre más alto de la historia es 82,69 (16 de marzo de 2020) y la lectura intradía más alta es 89,53 (24 de octubre de 2008). Medida desde el cierre máximo del VIX, la rentabilidad mediana del S&P 500 fue de +7,4% al cabo de un mes, +10,5% a los tres meses y +21,2% a los doce meses, y las acciones estaban más altas doce meses después en 16 de 21 casos completados. El pico mediano necesitó 40 sesiones bursátiles para volver a cerrar por debajo de 20. El VIX cerró en 19,03 el 22 de octubre de 2026.
Actualizado el 23 de octubre de 2026. Datos hasta el cierre del 22 de octubre de 2026. Cómo se actualiza esta página: el nivel actual del VIX se refresca cada semana, y la tabla se recalcula a partir del archivo diario oficial de Cboe cada vez que empieza un nuevo pico o se puede completar una columna pendiente (como la rentabilidad a 12 meses del pico de marzo de 2026). El método está al final.
El VIX es el "índice del miedo" de Wall Street: un número, publicado por Cboe, que muestra cuánto movimiento espera el mercado de opciones del S&P 500 en los próximos 30 días. Cuando se dispara, es porque los inversores pagan caro por protegerse todos a la vez. Esta página es una tabla de referencia con cada gran pico del VIX desde 1990, construida a partir del histórico diario oficial de Cboe. Para cada pico registra el cierre máximo, el máximo intradía, qué lo provocó, cuánto había caído ya el S&P 500, qué hizo el índice uno, tres y doce meses después, y cuánto tardó el VIX en calmarse por debajo de 20.
Cada cifra procede de los archivos de datos indicados en la sección de método. Nada se ha estimado ni redondeado de memoria.
Cómo define esta tabla un pico del VIX
Una lista de "picos del VIX" solo sirve si la regla está clara, así que aquí está:
- Inicio: un pico empieza el primer día en que el VIX cierra en 30 o más.
- Fin: el pico termina cuando el VIX acumula 60 sesiones bursátiles seguidas (unos tres meses) sin otro cierre igual o superior a 30. Cualquier cierre de 30 o más dentro de esa ventana pertenece al mismo pico, de modo que una crisis con varias oleadas, como la de 2008, cuenta una sola vez.
- Máximo: el cierre más alto dentro del pico. Todas las rentabilidades posteriores se miden desde el cierre del S&P 500 en esa fecha.
¿Por qué 30? La media de largo plazo del VIX desde 1990 es 19,42 y su mediana es 17,56. Solo el 7,9% de las 9.300 sesiones bursátiles desde el 2 de enero de 1990 cerró en 30 o más, y solo el 2,2% cerró en 40 o más. Un cierre de 30 marca aproximadamente el paso de la volatilidad de "nerviosa" a "tensa", y recoge los episodios que la mayoría de los inversores recuerdan sin llenar la tabla de sobresaltos menores. Usamos valores de cierre para la regla porque el máximo intradía puede distorsionarse por unos minutos de poca liquidez; el máximo intradía se muestra aparte.
Cada pico del VIX desde 1990: la tabla de referencia
Los cierres máximos de 40 o más van en negrita. La "caída" es el cierre del S&P 500 en la fecha del máximo del VIX frente a su cierre más alto de los 12 meses anteriores (252 sesiones). Las rentabilidades posteriores son rentabilidades de precio del S&P 500 (sin dividendos) en las siguientes 21, 63 y 252 sesiones bursátiles. La última columna cuenta las sesiones desde el máximo del VIX hasta su primer cierre por debajo de 20.
| Fecha del cierre máximo | Detonante | Cierre máximo del VIX | Máximo intradía | Caída del S&P 500 | S&P 500 +1 mes | +3 meses | +12 meses | Sesiones hasta VIX < 20 |
|---|---|---|---|---|---|---|---|---|
| 23 ago 1990 | Irak invade Kuwait, shock petrolero de la Guerra del Golfo | 36.47 | n/d | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 30 oct 1997 | Crisis financiera asiática, minicrac del 27 de octubre | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 8 oct 1998 | Impago de Rusia y colapso de LTCM | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 14 abr 2000 | Estalla la burbuja puntocom | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 3 abr 2001 | Mercado bajista puntocom, recesión de 2001 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 20 sep 2001 | Atentados del 11 de septiembre | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 5 ago 2002 | WorldCom y escándalos contables | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 16 ago 2007 | Comienza la crisis crediticia subprime | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 17 mar 2008 | Colapso de Bear Stearns | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 20 nov 2008 | Quiebra de Lehman, crisis financiera global | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 30 oct 2009 | Corrección poscrisis | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 20 may 2010 | Flash Crash, crisis de deuda griega | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 8 ago 2011 | Rebaja de la calificación de EE. UU., crisis del euro | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 24 ago 2015 | Desplome por la devaluación del yuan | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 5 feb 2018 | "Volmageddon": desplome de las apuestas contra la volatilidad | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 24 dic 2018 | Endurecimiento de la Fed, guerra comercial EE. UU.–China | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 16 mar 2020 | Crac del COVID-19 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 7 mar 2022 | Endurecimiento de la Fed, Rusia invade Ucrania | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 11 oct 2022 | Mercado bajista de 2022, subidas de la Fed, crisis de los gilts británicos | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 5 ago 2024 | Desmantelamiento del carry trade del yen | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 8 abr 2025 | Shock arancelario del "Liberation Day" (Día de la Liberación) | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 27 mar 2026 | Guerra de Irán, shock petrolero en el estrecho de Ormuz | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | pendiente | 8 |
Máximo intradía = la lectura intradía más alta del VIX en cualquier momento del pico, según el archivo de Cboe; el archivo diario de Cboe no incluye rango intradía antes de 1992, por eso la fila de 1990 muestra n/d. La rentabilidad a 12 meses del pico de marzo de 2026 se conocerá después de marzo de 2027.
Estadísticas resumen: qué solía pasar después
| Grupo | Picos | Mediana +1 mes | Mediana +3 meses | Mediana +12 meses | Más alto 12 meses después | Caída mediana del S&P 500 en el máximo | Sesiones medianas hasta VIX < 20 |
|---|---|---|---|---|---|---|---|
| Todos los picos | 22 | +7.4% | +10.5% | +21.2% | 16 de 21 | −17.3% | 40 |
| Cierre máximo de 40 o más | 9 | +9.0% | +12.7% | +25.4% | 8 de 9 | −19.2% | 113 |
| Cierre máximo entre 30 y 40 | 13 | +7.0% | +10.5% | +8.7% | 8 de 12 | −11.2% | 28 |
Destacan tres patrones:
- El primer mes fue casi siempre positivo. El S&P 500 estaba más alto un mes después del cierre máximo del VIX en 21 de 22 picos; la única excepción fue agosto de 1990 (−0,8%). Tres meses después también estaba más alto en 21 de 22; la excepción fue marzo de 2022 (−1,9%).
- Más miedo trajo, de media, un rebote mayor y una calma más lenta. Los picos con máximo de 40 o más tuvieron una rentabilidad mediana a 12 meses de +25,4%, frente a +8,7% en los picos con máximo entre 30 y 40. Pero el VIX también tardó mucho más en estabilizarse: una mediana de 113 sesiones hasta cerrar por debajo de 20, frente a 28.
- Doce meses después, las acciones estaban más altas en 16 de 21 casos completados. La rentabilidad media a 12 meses fue de +16,1%. La mejor fue +66,1% tras marzo de 2020 y la peor −39,0% tras marzo de 2008.
Son observaciones históricas de 22 episodios, no una regla de trading. Una muestra pequeña y causas muy distintas implican que cualquier pico concreto puede comportarse de otra manera.
Los dos mayores picos: 2008 y 2020
Solo dos veces ha cerrado el VIX por encima de 80.
La crisis financiera global (2008). El VIX cerró por primera vez por encima de 30 el 15 de septiembre de 2008, el día en que Lehman Brothers se declaró en quiebra, y siguió en el mismo pico hasta julio de 2009, con 186 cierres de 30 o más. Marcó la lectura intradía más alta de su historia, 89,53, el 24 de octubre de 2008, y su cierre máximo de 80,86 llegó el 20 de noviembre de 2008, cuando el S&P 500 estaba un 50,4% por debajo de su máximo de los 12 meses anteriores. Las acciones aún no habían tocado fondo: el S&P 500 cayó otro 10,1% hasta su mínimo del 9 de marzo de 2009, 72 sesiones después. Desde el máximo del VIX, el índice subía un 2,8% a los tres meses y un 45,0% a los doce. El VIX necesitó 273 sesiones, hasta el 22 de diciembre de 2009, para volver a cerrar por debajo de 20, la espera más larga de la tabla. Para el contexto completo de aquel desplome, consulta cada mercado bajista del S&P 500 desde 1929.
El crac del COVID-19 (2020). El VIX cerró en su récord histórico de 82,69 el 16 de marzo de 2020, con el S&P 500 un 29,5% por debajo de su máximo de 12 meses. El índice marcó su mínimo solo cinco sesiones después, el 23 de marzo, un 6,2% más abajo, y luego rebotó con rapidez: +16,6% un mes después del máximo del VIX, +28,5% a los tres meses y +66,1% a los doce, el mejor resultado de la tabla. Aun así, el VIX no cerró por debajo de 20 hasta el 12 de febrero de 2021, 231 sesiones después del máximo.
El máximo del VIX rara vez coincide con el suelo exacto
Una creencia habitual es que "el máximo del VIX marca el mínimo". Los datos dicen que normalmente no, al menos no con exactitud. En 18 de 22 picos, el S&P 500 marcó un cierre más bajo en algún momento de los 12 meses posteriores al cierre máximo del VIX. La caída adicional mediana fue del 4,2%, que es pequeña, pero los peores casos no lo fueron:
- Marzo de 2008 (Bear Stearns): el S&P 500 cayó otro 47,0%, hasta el mínimo del 9 de marzo de 2009, 246 sesiones después del máximo del VIX.
- Septiembre de 2001 (11-S): otro 19,0%, hasta el 23 de julio de 2002. Nuestro artículo sobre el 11-S y los inicios de la guerra contra el terrorismo analiza ese shock en detalle.
- Abril de 2000 (estallido puntocom): otro 18,7%, hasta el 4 de abril de 2001.
- Marzo de 2022 (endurecimiento de la Fed e invasión rusa de Ucrania): otro 14,9%, hasta el mínimo del 12 de octubre de 2022. Consulta el impacto de la guerra Rusia–Ucrania en la bolsa.
Solo en cuatro ocasiones el día del máximo del VIX fue también el cierre más bajo del S&P 500 del año siguiente: octubre de 1997, octubre de 1998, diciembre de 2018 y abril de 2025. Dicho de otro modo, un pico del VIX te dice que el miedo es extremo; no te dice que las ventas hayan terminado.
Cuándo las acciones estaban más bajas 12 meses después
Cinco picos fueron seguidos de un S&P 500 más bajo un año después: abril de 2000 (−12,1%), septiembre de 2001 (−14,1%), agosto de 2007 (−8,0%), marzo de 2008 (−39,0%) y marzo de 2022 (−5,0%). Comparten un rasgo: todos ocurrieron mientras un mercado bajista más largo seguía en marcha, el mercado bajista puntocom de 2000–2002, la crisis financiera de 2007–2009 y el mercado bajista de 2022. Los casos de 2001 y 2007–2009 coincidieron además con recesiones en EE. UU. según las fechas de la NBER.
Los picos causados por un shock repentino dentro de una economía por lo demás sana, como la crisis de LTCM de 1998, el Flash Crash de 2010, la devaluación del yuan de 2015 o el desmantelamiento del carry trade del yen de 2024, terminaron todos con el S&P 500 más alto un año después. Por eso conviene combinar el VIX con una lente de recesión, como el historial de inversiones de la curva de tipos, y con los plazos de cuánto tardó en recuperarse cada mercado bajista.
Cuánto tarda el VIX en volver por debajo de 20
Un cierre del VIX por debajo de 20 es un indicador razonable de "vuelta a la normalidad", porque está cerca de la media de largo plazo. En los 22 picos, la espera mediana fue de 40 sesiones bursátiles, pero el rango es amplio:
- Los más rápidos: agosto de 2024, 6 sesiones (de nuevo por debajo de 20 el 13 de agosto de 2024); febrero de 2018, 7 sesiones; marzo de 2026, 8 sesiones; diciembre de 2018, 10 sesiones.
- Los más lentos: noviembre de 2008, 273 sesiones; marzo de 2020, 231 sesiones; agosto de 2002, 192 sesiones; octubre de 1998, 183 sesiones.
El patrón es intuitivo. Los picos provocados por un accidente de posicionamiento, como el desplome de las apuestas contra la volatilidad de 2018 o el carry trade del yen de 2024, se disipan en días. Los picos provocados por una crisis económica o financiera real mantienen la volatilidad alta durante meses, incluso mientras las acciones se recuperan.
Picos intradía frente a picos al cierre
Varios momentos famosos del VIX parecen mucho mayores intradía que al cierre:
- 5 de agosto de 2024: el VIX tocó 65,73 intradía durante el desmantelamiento del carry trade del yen, pero cerró en 38,57, y volvió por debajo de 20 seis sesiones después.
- 24 de agosto de 2015: 53,29 intradía durante el desplome chino, 40,74 al cierre.
- Febrero de 2018 ("Volmageddon"): el cierre máximo fue 37,32 el 5 de febrero, y el máximo intradía alcanzó 50,30 al día siguiente.
- Abril de 2025: 60,13 intradía el 7 de abril tras el anuncio de aranceles, y luego un cierre máximo de 52,33 el 8 de abril.
Si ves un titular sobre "el VIX por encima de 60", comprueba si se refiere a una lectura intradía. Esta tabla usa cierres para la regla y muestra el máximo intradía como contexto.
Guerras y shocks geopolíticos en la tabla
La geopolítica aparece en la tabla con menos frecuencia de lo que cabría esperar. La invasión de Kuwait por Irak (1990), los atentados del 11 de septiembre (2001), la invasión rusa de Ucrania (2022, dentro de una caída impulsada por la Fed) y la guerra de Irán de 2026 son los casos claros. La mayoría de los grandes picos fueron financieros: crisis de crédito, cracs y shocks de política económica. Nuestro estudio "comprar la invasión" de 12 guerras muestra lo mismo desde el lado de las acciones: las guerras solían provocar una caída corta seguida de recuperación.
2026 hasta ahora. Este año ha habido un pico: el VIX cerró en 31,05 el 27 de marzo de 2026, cuando la guerra de Irán y la amenaza a los petroleros en el estrecho de Ormuz llevaron al S&P 500 a su quinta semana consecutiva de pérdidas. El S&P 500 cerró ese día en 6.368,85, un 8,7% por debajo de su máximo de 12 meses. El VIX volvió por debajo de 20 el 9 de abril de 2026, solo ocho sesiones después, y el S&P 500 subía un 12,1% un mes después del máximo y un 16,8% a los tres meses. Para la parte del petróleo y los sectores en ese episodio, consulta el impacto de la guerra de Irán en las acciones y cómo se comporta el S&P 500 en las crisis del petróleo.
¿Cuánto está el VIX hoy?
El VIX cerró en 19,03 el 22 de octubre de 2026, según el histórico diario de Cboe, justo por debajo de su media de largo plazo de 19,42 y muy por debajo del nivel de 30 que inicia un pico en esta tabla. El S&P 500 cerró en 7.663,43 ese mismo día. Actualmente no hay ningún pico abierto.
Índices del miedo fuera de EE. UU.
El VIX mide solo la volatilidad esperada del S&P 500, pero se mueve con los mercados globales, y la mayoría de los grandes mercados tienen su propia versión basada en opciones sobre índices locales: el VSTOXX para el Euro Stoxx 50, el Nikkei Stock Average Volatility Index en Japón, el VKOSPI para el KOSPI 200 de Corea, el India VIX para el Nifty 50, el Hang Seng Volatility Index (VHSI) en Hong Kong, el TAIFEX VIX en Taiwán y el RVI de la Bolsa de Moscú. Sus niveles no son directamente comparables con el VIX porque se basan en índices distintos, pero sus picos tienden a concentrarse en torno a los mismos acontecimientos globales. En Europa, la referencia es el VSTOXX, construido sobre opciones del Euro Stoxx 50, y los inversores del IBEX 35 suelen vigilar tanto el VSTOXX como el VIX. Para un ejemplo local de cómo se desarrolla un crac fuera de EE. UU., consulta cada crac del KOSPI desde 1990.
Cómo usar esta tabla
- Como contexto, no como señal. Un cierre del VIX por encima de 30 indica que el mercado está tenso. Por sí solo no te dice si la causa es un shock pasajero o el comienzo de un largo mercado bajista.
- Mira el horizonte. En esta muestra, las rentabilidades a uno y tres meses tras un máximo fueron positivas en 21 de 22 casos, pero el resultado a doce meses dependió de si después llegaba una recesión o un mercado bajista.
- Busca señales que lo confirmen. La amplitud del mercado, los diferenciales de crédito y las revisiones de beneficios ayudan a distinguir un pánico de liquidez de una revalorización por fundamentales. Nuestra vigilancia de caídas en Wall Street y el pulso de riesgo del Dow Jones explican cuáles importan. Para las peores sesiones individuales de esas mismas crisis, consulta los 20 peores días de la historia del S&P 500.
- Compara con los resultados por año natural. Muchos años con picos terminaron igualmente en positivo; consulta la rentabilidad del S&P 500 por año para cada año desde 1928.
Si quieres vigilar a la vez la volatilidad, la amplitud del mercado y el sentimiento, los agentes analistas de IA de SimianX siguen estas señales en tiempo real y pueden funcionar las 24 horas en piloto automático. Esta página es educativa y no constituye asesoramiento de inversión.
Preguntas frecuentes
¿Cuál es el VIX más alto de la historia? El cierre más alto es 82,69, el 16 de marzo de 2020, durante el crac del COVID-19. La lectura intradía más alta es 89,53, el 24 de octubre de 2008, durante la crisis financiera global.
¿Qué se considera un VIX alto? El VIX ha promediado 19,42 desde 1990. Las lecturas por encima de 20 son elevadas, un cierre por encima de 30 es el umbral de un pico en esta tabla, y los cierres por encima de 40 solo se han dado en el 2,2% de las sesiones desde 1990.
¿Con qué frecuencia cierra el VIX por encima de 30? Ha habido 22 picos distintos con un cierre de 30 o más desde 1990, y el 7,9% de todas las sesiones bursátiles desde entonces cerró en 30 o más, la mayoría dentro de los episodios de 2008–2009 y 2020.
¿Un pico del VIX significa que la bolsa ha tocado fondo? No necesariamente. En 18 de 22 picos, el S&P 500 marcó un cierre más bajo en los 12 meses siguientes; en marzo de 2008 cayó otro 47,0%. La caída adicional mediana fue del 4,2%.
¿Cómo se comportan las acciones después de un pico del VIX? Medida desde el cierre máximo del VIX, la rentabilidad mediana del S&P 500 fue de +7,4% al cabo de un mes, +10,5% a los tres meses y +21,2% a los doce meses, y estaba más alto un año después en 16 de 21 casos completados.
¿Cuánto estuvo el VIX en 2026? El único cierre de 30 o más en 2026 hasta ahora fue 31,05 el 27 de marzo (seguido de 30,61 el 30 de marzo), durante la guerra de Irán. El último cierre es 19,03, el 22 de octubre de 2026.
Método y fuentes, y cómo se actualiza esta página
- VIX: apertura, máximo, mínimo y cierre diarios del archivo oficial de datos históricos del VIX de Cboe (VIX_History.csv), del 2 de enero de 1990 al 22 de octubre de 2026. Contrastado con FRED VIXCLS (idéntico en todas las fechas comunes) y con el histórico .VIX de CNBC (idéntico). El VIX se lanzó en 1993 y su método actual, basado en opciones del S&P 500, data de 2003; Cboe calcula la serie hacia atrás hasta 1990.
- S&P 500: cierres diarios de Yahoo Finance ^GSPC, contrastados con FRED SP500 para los últimos diez años y con el histórico .SPX de CNBC (diferencia máxima de 0,12% en un solo día). Las rentabilidades son de precio, sin dividendos.
- Regla: pico = cierre del VIX de 30 o más; el pico termina tras 60 sesiones consecutivas sin un cierre así; máximo = cierre más alto. 1 mes = 21 sesiones, 3 meses = 63, 12 meses = 252. Caída = cierre del S&P 500 en la fecha del máximo frente a su cierre más alto de las 252 sesiones anteriores.
- Actualizaciones: la sección "¿Cuánto está el VIX hoy?" y la respuesta rápida se refrescan cada semana; la tabla y las estadísticas se recalculan cada vez que empieza un nuevo pico, cuando se puede completar una columna pendiente (la rentabilidad a 12 meses de marzo de 2026, después de marzo de 2027) y al menos una vez por trimestre. La fecha "Actualizado" al principio indica la última actualización.
Por Marcus Reeve
Lectura Relacionada
- Cada mercado bajista del S&P 500 desde 1929: la referencia
- ¿Cuánto dura un mercado bajista? Recuperaciones del S&P 500
- Mayores caídas del S&P 500: los 20 peores días y qué pasó
- S&P 500: rentabilidad media anual y por año, de 1928 a 2026
- Crash del KOSPI 2026: todas las caídas de la bolsa coreana
- Guerra y bolsa 2026: en 9 de 12 guerras el S&P 500 subió
- 9/11 y Guerra Temprana al Terror: S&P -14%, Recuperación 4M
- Impacto Guerra Irán: Acciones Risk-Off, Petróleo $100, VIX
- Curva de tipos invertida y recesiones en EE. UU.: la tabla
- Crisis del petróleo y el S&P 500: cada shock de 1973 a 2026
Más tablas de referencia en el centro temático Historia del mercado.
Referencias
- Cboe — Descripción general del índice VIX
- Cboe — Datos históricos del VIX (VIX_History.csv, diarios desde 1990)
- FRED — CBOE Volatility Index: VIX (VIXCLS)
- FRED — S&P 500 (SP500)
- Yahoo Finance — Precios históricos del S&P 500 (^GSPC)
- NBER — Expansiones y contracciones del ciclo económico de EE. UU.
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — Flash crash de 2010
- Wikipedia — Crisis financiera de 2008
- Wikipedia — Crac bursátil de 2020
- Wikipedia — Turbulencias del mercado bursátil chino de 2015–2016
- Wikipedia — Crac bursátil de 2025
- AP vía WBTV — Las acciones caen y el petróleo sube por la guerra de Irán (27 de marzo de 2026)


