 Por Marcus Reeve
El VIX en cada elección de medio mandato de EE. UU. desde 1990
Datos hasta el cierre del 3 de noviembre de 2026. Cada cifra se ha recalculado a partir del historial diario oficial del VIX publicado por Cboe y se ha contrastado con la copia de la misma serie que mantiene el Banco de la Reserva Federal de St. Louis.
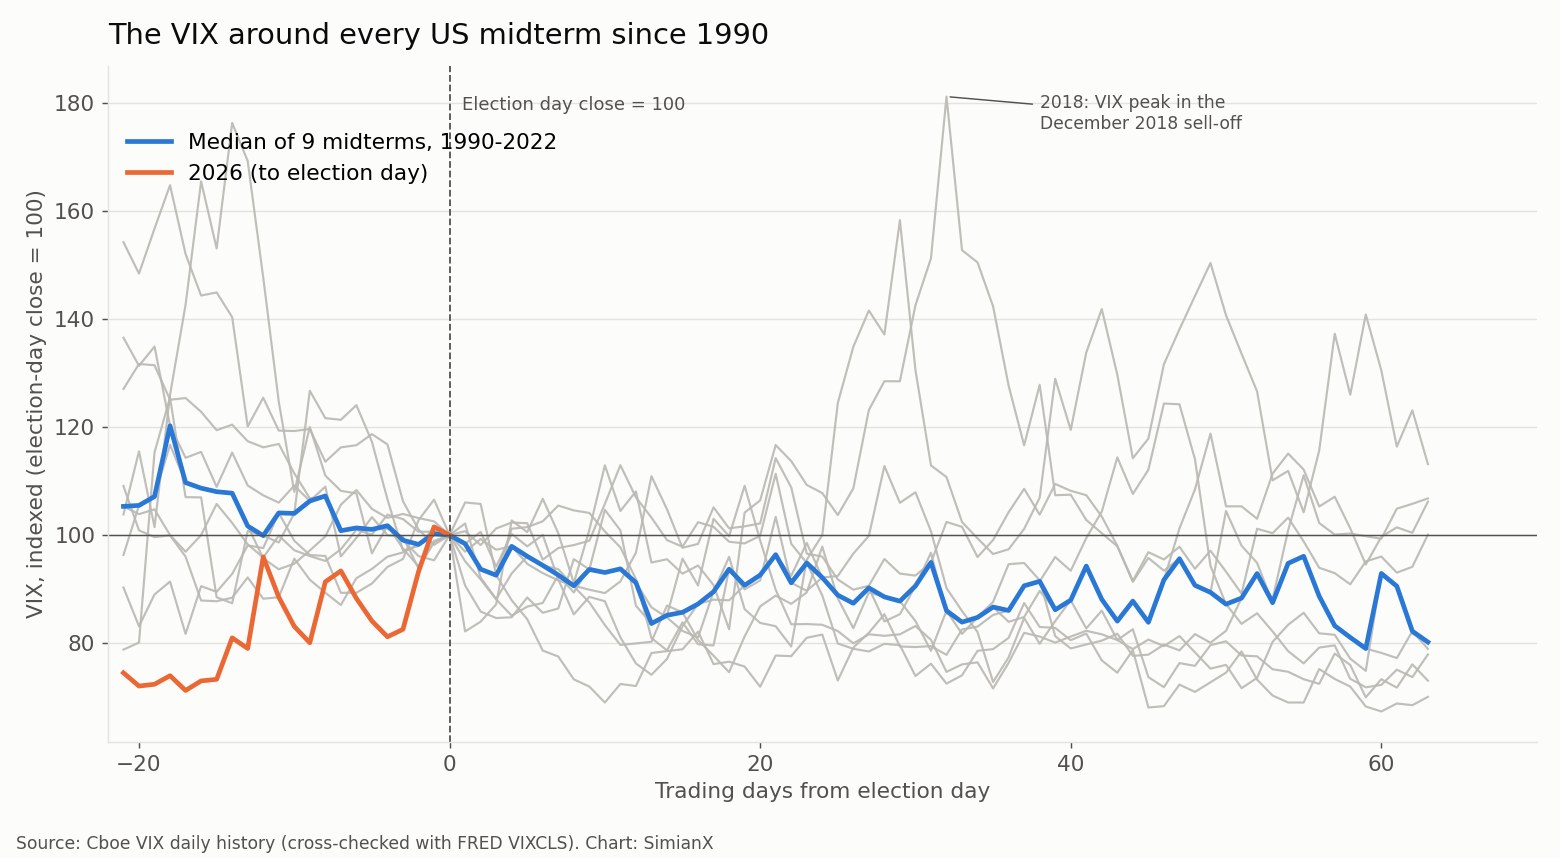
Respuesta rápida: en las nueve elecciones de medio mandato desde que arranca el VIX en 1990, el "desplome de la volatilidad" tras la votación fue real pero poco fiable. Medido desde el cierre del día de la elección, el VIX estaba más bajo al día siguiente en 6 de 9 elecciones (mediana −1,6%), más bajo un mes después solo en 5 de 9 (mediana −3,6%, más o menos lo que muestra cualquier mes al azar) y más bajo tres meses después en 6 de 9 (mediana −19,8%). Las elecciones presidenciales son distintas: el VIX subió hasta el día de la votación en 8 de 9 casos y estaba más bajo tres meses después en 8 de 9. En 2026 el VIX cerró en 21,15 el lunes 2 de noviembre, víspera de la votación, y en 20,83 el día de la elección, tras subir un +36,1% en el mes previo: la mayor escalada antes de unas elecciones de medio mandato de toda la serie.
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
Cada temporada electoral trae la misma idea: la incertidumbre empuja al alza el índice de volatilidad de Cboe (VIX) antes de la votación y, una vez conocido el resultado, la incertidumbre desaparece y el VIX "se desploma". Nuestra referencia sobre la bolsa tras las elecciones de medio mandato recoge lo que hizo el S&P 500 en cada ciclo, y la de cada pico del VIX desde 1990 cubre los grandes episodios de miedo. Esta página responde a una pregunta más concreta que ninguna de las dos aborda: ¿qué hace el propio VIX alrededor de unas elecciones de medio mandato en EE. UU.?
En resumen: a un mes vista, el desplome posterior a las elecciones de medio mandato es sobre todo folclore, y la caída a tres meses que sí aparece se parece más a la reversión a la media habitual desde un nivel de partida elevado que a un efecto electoral. Los detalles importan, así que aquí va la tabla completa.
Cómo se han calculado las cifras
- Índice: el índice de volatilidad de Cboe (VIX), con cierres diarios del historial público de cotizaciones diferidas de Cboe, que empieza el 2 de enero de 1990. Cada cierre se comparó con la serie VIXCLS de FRED: los dos archivos coinciden en las 9.308 sesiones.
- Elecciones cubiertas: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 y 2022. Son nueve elecciones, una muestra pequeña. Lea cada recuento como una descripción de lo que ocurrió, no como una probabilidad.
- Día de la elección: el primer martes después del primer lunes de noviembre. Los mercados estadounidenses de acciones y opciones abrieron en todas esas jornadas electorales.
- Ventanas: el nivel "previo a la votación" es el último cierre antes del día de la elección (el lunes). La escalada previa es la variación desde el último cierre en o antes de la misma fecha un mes antes hasta el cierre del día de la elección. Las variaciones al día siguiente, a un mes y a tres meses se miden desde el cierre del día de la elección hasta la siguiente sesión y hasta el último cierre en o antes de la misma fecha del calendario uno y tres meses después.
- Años de comparación: las mismas ventanas del calendario en los nueve años de elecciones presidenciales de 1992 a 2024 y en los 18 años impares de 1991 a 2025, cuando no hay elecciones federales en noviembre.
- Tasas base: como contexto, la proporción de todas las sesiones del VIX desde 1990 en las que el índice estaba más bajo un día, un mes y tres meses después.
Las variaciones del VIX se expresan en porcentaje. Un movimiento del VIX de 20 a 18 es un −10%, o −2 puntos.
El VIX en cada elección de medio mandato, 1990–2022: la tabla de referencia
| Elección de medio mandato (día de la votación) | VIX, último cierre antes de la votación | Cierre del día de la elección | Escalada, mes previo | Día siguiente | +1 mes | +3 meses |
|---|---|---|---|---|---|---|
| 6 nov 1990 | 29,85 | 29,11 | +4,5% | +6,0% | −22,3% | −22,1% |
| 8 nov 1994 | 17,37 | 16,30 | +9,2% | +0,7% | +11,3% | −29,9% |
| 3 nov 1998 | 27,26 | 27,76 | −31,4% | −1,4% | +3,4% | +0,4% |
| 5 nov 2002 | 30,82 | 31,23 | −20,9% | −1,6% | −3,6% | +5,8% |
| 7 nov 2006 | 11,16 | 11,09 | −4,1% | −3,1% | +14,2% | −6,9% |
| 2 nov 2010 | 21,83 | 21,57 | −4,1% | −9,3% | −10,1% | −19,8% |
| 4 nov 2014 | 14,73 | 14,89 | +2,3% | −4,8% | −16,9% | +23,1% |
| 6 nov 2018 | 19,96 | 19,91 | +34,3% | −17,8% | +6,4% | −22,8% |
| 8 nov 2022 | 24,35 | 25,54 | −18,6% | +2,2% | −12,7% | −23,1% |
| Mediana, 1990–2022 | 21,83 | 21,57 | −4,1% | −1,6% | −3,6% | −19,8% |
| VIX más bajo en | 5 de 9 | 6 de 9 | 5 de 9 | 6 de 9 | ||
| 3 nov 2026 | 21,15 | 20,83 | +36,1% | 4 nov 2026: se añadirá tras el cierre | pendiente | pendiente |
La columna de escalada mide el mes anterior a la votación (por ejemplo, en 1990 va del cierre de 27,85 del 5 de octubre de 1990 al cierre de 29,11 del día de la elección). En 2026 la escalada parte del cierre de 15,31 del 2 de octubre.
La segunda tabla muestra dónde terminó realmente el VIX, hasta dónde llegó en los tres meses posteriores a la votación y qué hizo el índice S&P 500 en esos mismos tres meses.
| Elección | VIX +1 mes | VIX +3 meses | Cierre más alto en 3 meses (fecha) | Cierre más bajo en 3 meses | S&P 500, +3 meses |
|---|---|---|---|---|---|
| 1990 | 22,62 | 22,68 | 36,20 (14 ene 1991) | 20,09 | +14,9% |
| 1994 | 18,15 | 11,42 | 18,41 (23 nov 1994) | 10,98 | +3,3% |
| 1998 | 28,70 | 27,88 | 32,98 (14 ene 1999) | 20,21 | +14,5% |
| 2002 | 30,10 | 33,04 | 34,69 (27 ene 2003) | 23,16 | −7,8% |
| 2006 | 12,67 | 10,32 | 12,67 (7 dic 2006) | 9,89 | +4,9% |
| 2010 | 19,39 | 17,30 | 23,54 (30 nov 2010) | 15,45 | +9,3% |
| 2014 | 12,38 | 18,33 | 23,57 (16 dic 2014) | 11,82 | +1,5% |
| 2018 | 21,19 | 15,38 | 36,07 (24 dic 2018) | 15,38 | −0,9% |
| 2022 | 22,29 | 19,63 | 26,09 (9 nov 2022) | 17,87 | +7,6% |
La columna del S&P 500 es el índice de precios desde el cierre del día de la elección, sin dividendos; para el panorama bursátil completo, consulte nuestra referencia del S&P 500 en las elecciones de medio mandato.
El balance del "desplome de la volatilidad"
Al juntar los recuentos, el desplome tras las elecciones de medio mandato parece mucho más débil que su fama.
| Ventana (desde el cierre del día de la elección) | VIX más bajo en | Variación mediana | Variación mediana, puntos | Todas las sesiones desde 1990: proporción más baja |
|---|---|---|---|---|
| Sesión siguiente | 6 de 9 | −1,6% | −0,39 | 52,9% |
| +1 mes | 5 de 9 | −3,6% | −1,13 | 55,1% |
| +3 meses | 6 de 9 | −19,8% | −4,27 | 56,0% |
| +12 meses | 6 de 9 | −25,4% | −4,60 | — |
Destacan tres cosas.
La mañana siguiente suele ser más tranquila, pero sin dramatismo. Seis de los nueve movimientos del día siguiente fueron caídas, pero la mediana fue solo del −1,6%, y las dos mayores bajadas coincidieron con otras noticias. En 2018 el VIX cayó un 17,8% el día después de la votación; en 2010 cayó un 9,3% el 3 de noviembre, el mismo día en que la Reserva Federal anunció su segunda ronda de compras de bonos. En 1990 y 2022 el VIX subió al día siguiente.
Un mes después, el historial de las elecciones de medio mandato es como lanzar una moneda. El VIX estaba más bajo tras cinco de nueve elecciones. Considerando todas las sesiones desde 1990, el VIX estaba más bajo un mes después el 55,1% de las veces, con una variación mediana del −2,1%. La mediana de las elecciones de medio mandato, −3,6%, no difiere de forma significativa, y en cuatro de las nueve (1994, 1998, 2006 y 2018) el VIX estaba más alto un mes después de la votación.
La caída a tres meses es real, pero se basa en una muestra pequeña y depende del nivel. En seis de nueve elecciones el VIX estaba más bajo tres meses después, con una caída mediana de casi el 20%. Pero tres de esos seis casos partían de un VIX igual o superior a 20, nivel desde el que las caídas son lo normal en cualquier época del año (véase más abajo); 1998 quedó plano (+0,4%), y 2002 y 2014 fueron en sentido contrario, con el VIX más alto a finales de enero y principios de febrero, cuando se acercaba la guerra de Irak y tras el hundimiento del petróleo de finales de 2014.
Medio mandato frente a presidenciales frente a años sin votación
La prueba más limpia de un "efecto electoral" consiste en aplicar exactamente las mismas ventanas del calendario a años con otro tipo de noviembre, o sin elecciones.
| Tipo de noviembre | Casos | VIX mediano el día de la elección | Escalada al alza en | VIX más bajo al día siguiente | Más bajo a +1 mes | Más bajo a +3 meses | Mediana a +3 meses |
|---|---|---|---|---|---|---|---|
| Años de medio mandato, 1990–2022 | 9 | 21,57 | 4 de 9 | 6 de 9 | 5 de 9 | 6 de 9 | −19,8% |
| Años presidenciales, 1992–2024 | 9 | 18,74 | 8 de 9 | 6 de 9 | 6 de 9 | 8 de 9 | −23,7% |
| Años impares (sin votación federal), 1991–2025 | 18 | 16,26 | 6 de 18 | 11 de 18 | 10 de 18 | 8 de 18 | +4,0% |
En las filas de años impares, el "día de la elección" es simplemente el primer martes después del primer lunes de noviembre, la misma posición en el calendario.
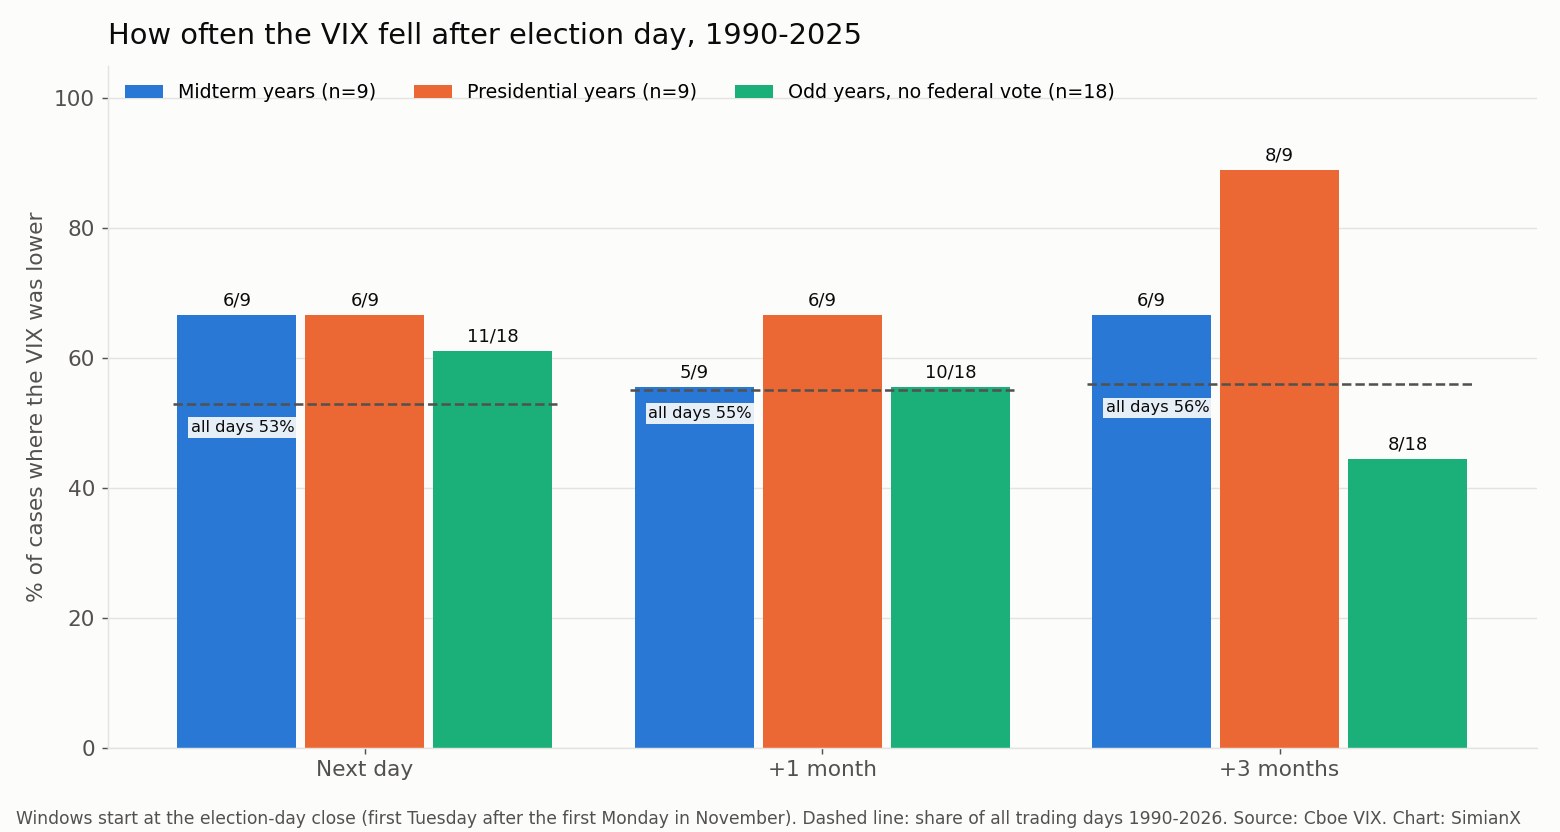
El patrón que describe la historia del "desplome de la volatilidad" existe, pero pertenece a las elecciones presidenciales. En los años presidenciales el VIX subió hasta el día de la elección en ocho de nueve casos (mediana +19,3% en el mes) y luego cayó: un mes después estaba más bajo en seis de nueve años, con una mediana del −19,8%, y tres meses después en ocho de nueve. En las elecciones de 2016, 2020 y 2024 el VIX perdió en cada caso alrededor de un tercio de su valor en un mes (−32,6%, −40,1% y −33,9%). El único año presidencial en que el VIX estaba más alto tres meses después, 1996, partía de un tranquilo 17,65.
Las elecciones de medio mandato no suelen generar esa prima electoral. El VIX cayó durante el mes previo a la votación en cinco de nueve elecciones, con una escalada mediana del −4,1%, así que normalmente había menos tensión que liberar después. Los años sin votación federal no muestran ningún patrón en noviembre: el VIX estaba más alto tres meses después en 10 de 18 años impares, a menudo porque partía de niveles cercanos a sus mínimos.
Por qué el nivel de partida importa más que el calendario
El VIX tiende a volver hacia su zona media de largo plazo (el cierre mediano desde 1990 es 17,56). Cuando parte de niveles altos suele caer; cuando parte de niveles bajos, a menudo sube. Dividir las nueve elecciones según el nivel previo a la votación lo deja claro:
| VIX antes de la votación | Elecciones | VIX más bajo un mes después |
|---|---|---|
| 20 o más | 1990, 1998, 2002, 2010, 2022 | 4 de 5 (1998 la excepción, +3,4%) |
| Menos de 20 | 1994, 2006, 2014, 2018 | 1 de 4 (2014, −16,9%) |
Esa división es casi exactamente lo que predice la tasa base. En todas las sesiones desde 1990 en que el VIX partía de 20 o más, estaba más bajo un mes después el 66,9% de las veces, con una variación mediana del −8,3%. Con solo nueve elecciones no es posible separar un efecto electoral de esa reversión a la media ordinaria, y los datos no dan motivos sólidos para pensar que exista uno en las elecciones de medio mandato.
La escalada de 2026: la mayor antes de unas elecciones de medio mandato
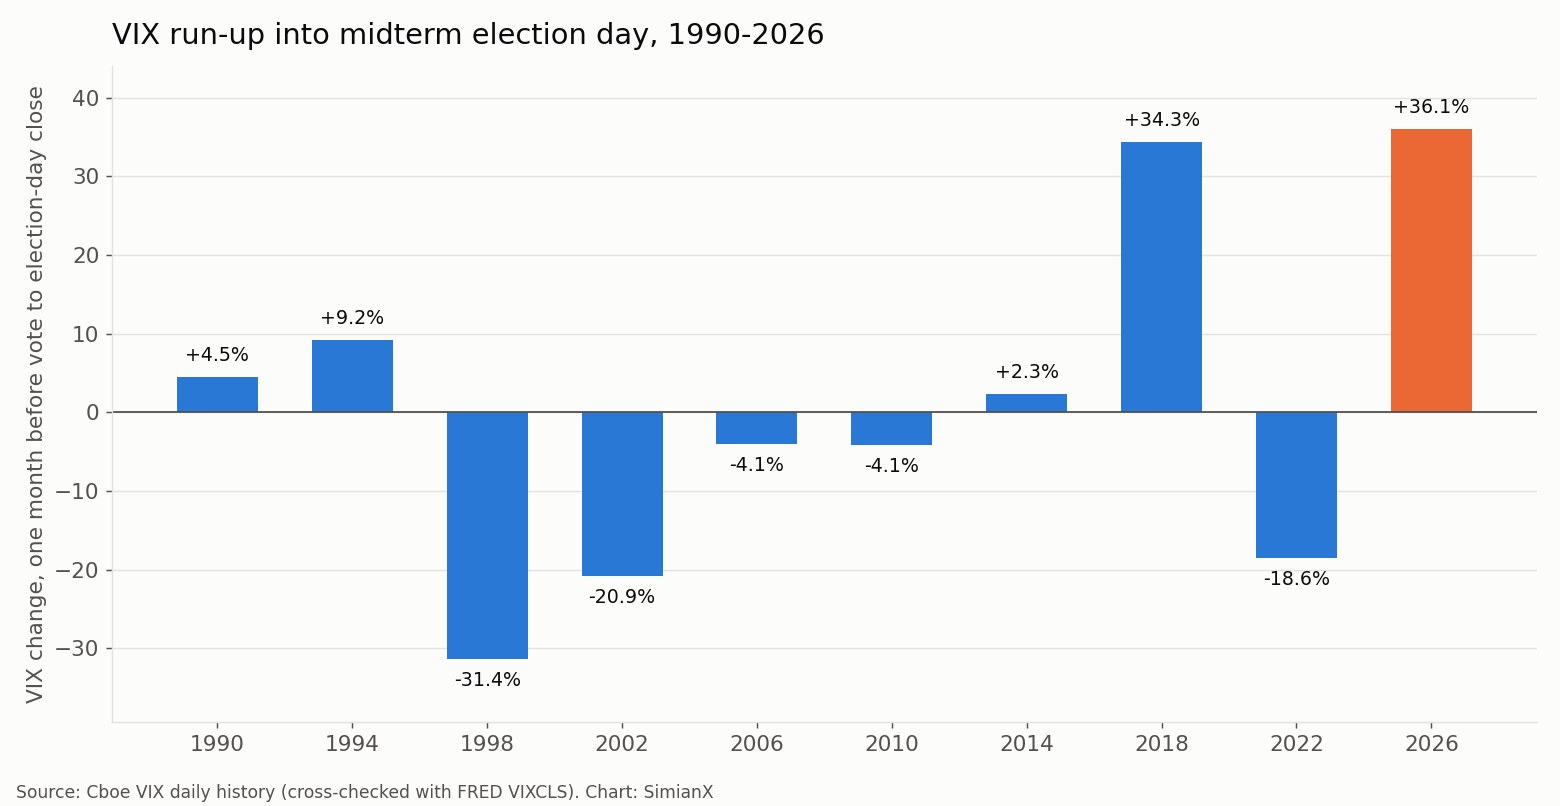
El ciclo de 2026 rompió la costumbre. El VIX cerró en 15,31 el 2 de octubre de 2026 y en 20,83 el día de la elección, una subida del +36,1% que es la mayor escalada antes de unas elecciones de medio mandato desde que existe el VIX. El cierre del lunes, 21,15, fue el más alto desde el 10 de junio de 2026 (22,22) y el cierre más alto de los tres meses previos a la votación; solo 1994 comparte ese rasgo.
La única escalada comparable es la de 2018 (+34,3%), cuando el VIX pasó de 14,82 a principios de octubre a 19,91 el día de la elección, en plena caída bursátil de octubre de 2018. Lo que ocurrió después es una advertencia útil contra sacar demasiadas conclusiones del primer día. El VIX cayó un 17,8% la mañana posterior a la votación de 2018, la mayor caída del día siguiente de todas las elecciones de medio mandato. Un mes después estaba un 6,4% más alto, y el 24 de diciembre de 2018 cerró en 36,07, casi el doble del nivel del día de la elección. Tres meses después, a principios de febrero de 2019, estaba un 22,8% por debajo del día de la elección. Las tres afirmaciones son ciertas para la misma elección.
Así que el escenario de 2026 se parece más a un año presidencial típico (un VIX que sube hasta la votación) que a unas elecciones de medio mandato típicas. En nivel, sin embargo, 2026 está en la zona media: un cierre previo de 21,15 ocupa el sexto lugar entre los diez niveles previos a elecciones de medio mandato desde 1990, justo por debajo de 2010 (21,83) y por encima de 2018 (19,96). Está por encima del 68,5% de todos los cierres del VIX desde 1990, pero muy por debajo de las elecciones de mayor ansiedad, 1990 (29,85) y 2002 (30,82). El máximo de 2026 hasta ahora es 31,05 (27 de marzo) y el mínimo, 14,21 (22 de septiembre).
Nada de esto es una previsión. Con nueve elecciones de medio mandato previas, dos de ellas con grandes escaladas, la historia no puede decir qué hará el VIX después del 3 de noviembre de 2026.
Elección por elección
- 1990. El VIX ya rondaba 30 antes de la votación, con EE. UU. en recesión y tropas desplegándose en el Golfo. Cayó a 22,62 en un mes y luego saltó a 36,20 el 14 de enero de 1991, la víspera del plazo de la ONU para que Irak saliera de Kuwait.
- 1994. Un VIX tranquilo (16,30 el día de la elección) subió un 11,3% en el mes siguiente, un periodo que incluyó la subida de tipos de 0,75 puntos de la Reserva Federal del 15 de noviembre de 1994, y después bajó a 11,42 en febrero de 1995.
- 1998. El VIX había tocado techo a principios de octubre de 1998, durante el impago de Rusia y la crisis de LTCM, y había caído un 31,4% hasta el día de la elección. Después no fue a ninguna parte: +3,4% al cabo de un mes, +0,4% al cabo de tres, con un máximo de 32,98 en enero de 1999.
- 2002. El mercado bajista acababa de tocar fondo en octubre de 2002 y el VIX estaba en 31,23 el día de la elección, el nivel más alto de todas las elecciones de medio mandato. La Fed bajó los tipos al día siguiente. El VIX solo cedió un 3,6% en un mes y estaba un 5,8% más alto a principios de febrero de 2003, cuando se acercaba la guerra con Irak.
- 2006. Las elecciones de medio mandato más tranquilas de la serie: un VIX de 11,09 el día de la elección, una subida del 14,2% hasta 12,67 un mes después (todavía muy bajo) y 10,32 en febrero de 2007.
- 2010. La caída del 9,3% del día siguiente a la votación coincidió con el anuncio del QE2 por parte de la Fed. El VIX tocó 23,54 el 30 de noviembre, durante la crisis de deuda de la zona euro, y luego bajó a 17,30 en febrero de 2011.
- 2014. Una caída del 16,9% en un mes se convirtió en una subida del 23,1% a tres meses con el hundimiento del petróleo, y el VIX cerró en 23,57 el 16 de diciembre de 2014.
- 2018. La mayor escalada previa antes de 2026 y la mayor caída del día siguiente, seguidas por la caída bursátil de diciembre de 2018 y un cierre de 36,07 en Nochebuena.
- 2022. El VIX subió un 2,2% el día después de la votación hasta 26,09, su máximo de los tres meses siguientes, y luego bajó de forma constante hasta 19,63 en febrero de 2023.
Antes de 1990: las elecciones de 1986 y el antiguo VXO
El método actual del VIX de Cboe empieza en 1990, así que las elecciones de medio mandato de 1986 no figuran en la tabla principal. El índice de volatilidad original de Cboe, hoy llamado VXO, se calculaba con opciones sobre el S&P 100 y tiene datos desde 1986. El propio servicio de historial diferido de Cboe solo ofrece el VXO desde el 29 de enero de 1993, de modo que las cifras de 1986 proceden de la serie VXOCLS de FRED, que empieza el 2 de enero de 1986. El VXO y el VIX son índices distintos (el VXO cerró en 34,28 el día de la elección de 2002, frente al 31,23 del VIX), por lo que la fila de 1986 se muestra aparte y no se incluye en ningún recuento anterior.
| Elección | VXO, último cierre antes de la votación | Cierre del día de la elección | Escalada, mes previo | Día siguiente | +1 mes | +3 meses |
|---|---|---|---|---|---|---|
| 4 nov 1986 (VXO) | 18,57 | 18,71 | −27,8% | −1,9% | +9,1% | +24,7% |
Como la mayoría de las elecciones que parten de niveles bajos, en 1986 la volatilidad subió en los tres meses siguientes.
Lo que esta tabla no le dice
- Nueve es una muestra pequeña. Un solo resultado distinto movería el recuento a un mes de 5 de 9 a 4 o 6 de 9. Nada de esto es estadísticamente robusto.
- El VIX mide la volatilidad esperada del S&P 500 en los próximos 30 días, a partir de los precios de las opciones. No es una medida del riesgo electoral por sí solo; reuniones de la Fed, datos de inflación y acontecimientos geopolíticos de noviembre y diciembre explican varios de los movimientos de la tabla.
- Los porcentajes exageran los movimientos desde una base baja. Una subida de 11 a 12,7, como en 2006, es un +14,2%, pero sigue siendo un mercado muy tranquilo. Por eso el balance incluye la columna en puntos.
- No se puede invertir directamente en el VIX. Los futuros sobre el VIX y los productos cotizados vinculados al VIX se comportan de forma distinta al índice al contado que se muestra aquí, sobre todo a varios meses.
Cómo usar esta tabla
- Para saber si una caída del VIX tras las elecciones es inusual, compárela con la columna del día siguiente: cualquier caída superior al 17,8% de 2018 sería algo inédito en unas elecciones de medio mandato.
- Para valorar cuánta "prima electoral" había, use la columna de escalada; en las elecciones de medio mandato ha sido normalmente pequeña o negativa.
- Para poner en contexto un nivel del VIX, compárelo con la columna previa a la votación y con la mediana de largo plazo de 17,56; para los episodios de miedo de verdad, consulte cada pico del VIX desde 1990.
- Para lo que hicieron las acciones en las mismas ventanas, consulte la referencia del S&P 500 en las elecciones de medio mandato, los rendimientos por sector tras las elecciones de medio mandato y gobierno dividido frente a gobierno unificado. Para tipos de interés y la divisa, consulte bonos del Tesoro y dólar tras las elecciones de medio mandato.
Para seguir el S&P 500 en tiempo real después de la votación, puede lanzar un análisis de IA en vivo de SPY, el fondo cotizado que replica el índice sobre el que se construye el VIX.
Preguntas frecuentes
¿Baja el VIX después de las elecciones de medio mandato?
A veces. Desde 1990 el VIX estaba más bajo el día después de unas elecciones de medio mandato en 6 de 9 casos (mediana −1,6%), más bajo un mes después en 5 de 9 (mediana −3,6%) y más bajo tres meses después en 6 de 9 (mediana −19,8%). El historial a un mes no es mejor que el de un mes cualquiera.
¿Qué es el "desplome de la volatilidad" tras unas elecciones?
Es la idea de que el VIX cae con fuerza una vez despejada la incertidumbre de la votación. Los datos la respaldan mucho más en las elecciones presidenciales (VIX más bajo tres meses después en 8 de 9 desde 1992) que en las de medio mandato.
¿Sube el VIX antes de unas elecciones de medio mandato?
Normalmente no. Subió durante el mes previo a la votación solo en 4 de 9 elecciones de medio mandato desde 1990; la variación mediana fue del −4,1%. En los años presidenciales subió en 8 de 9.
¿En qué nivel estaba el VIX antes de las elecciones de medio mandato de 2026?
Cerró en 21,15 el lunes 2 de noviembre de 2026 y en 20,83 el día de la elección, el 3 de noviembre, un 36,1% por encima del 15,31 del 2 de octubre: la mayor escalada antes de unas elecciones de medio mandato desde 1990.
¿Cuál fue la mayor caída del VIX tras unas elecciones de medio mandato?
La del 17,8% del 7 de noviembre de 2018, el día después de la votación de 2018. Un mes más tarde el VIX estaba más alto que el día de la elección.
¿Qué elecciones de medio mandato tuvieron el VIX más alto?
Las de 2002: 30,82 en el último cierre antes de la votación y 31,23 el día de la elección, justo después del mínimo del mercado bajista de octubre de 2002.
¿Hay datos del VIX anteriores a 1990?
No del VIX actual. El antiguo índice VXO tiene datos desde 1986 a través de FRED; el archivo de historial diferido de Cboe para el VXO empieza en 1993.
Lecturas relacionadas
- Historial de picos del VIX: cada gran pico desde 1990
- La bolsa tras las elecciones de medio mandato: 1950–2026
- ¿El bloqueo político es bueno para la bolsa? 49 Congresos
- Mejores sectores tras las elecciones intermedias: 100 años
- Bonos del Tesoro y dólar tras las elecciones intermedias
- ¿Ganan las small caps tras elecciones de mitad de mandato?
- Acciones bancarias tras las midterms: 25 comicios, 1926-2022
- Años de elecciones presidenciales y el S&P 500: 1928–2024
- Ciclo presidencial: el S&P 500 según el año de mandato
Fuentes
- Cboe: datos históricos del VIX
- Cboe: presentación del índice VIX
- FRED: CBOE Volatility Index: VIX (VIXCLS)
- FRED: CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipedia: Día de las elecciones en Estados Unidos
Esta página es una referencia histórica, no una recomendación de inversión. Los patrones de nueve elecciones de medio mandato no predicen resultados futuros.


