 Por Marcus Reeve
Acciones bancarias tras las elecciones de mitad de mandato: tabla de referencia de 100 años
Respuesta rápida: los bancos han sido uno de los peores sitios donde estar tras unas elecciones de mitad de mandato en Estados Unidos. En las 25 midterms celebradas entre 1926 y 2022, las acciones bancarias estadounidenses ponderadas por capitalización solo batieron al conjunto del mercado en los doce meses siguientes en 10 ocasiones, y quedaron por detrás una media de 4,3 puntos porcentuales (diferencia mediana: 6,8 puntos). El año posterior a unas midterms es el único tramo del ciclo presidencial de cuatro años en el que los bancos han perdido frente al mercado más veces de las que han ganado. En la era de los ETF ha sido aún peor: el fondo financiero XLF quedó por detrás del S&P 500 tras las cinco midterms de 2006 a 2022, y el fondo de bancos regionales KRE cayó un 34% en el año posterior a la votación de 2022.
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
La cobertura de las midterms suele tratar a los bancos como una apuesta puramente política: un partido significa menos regulación y subidas, el otro, normas más duras y ventas. Los datos no respaldan ese relato. Lo que muestran es un sector que ha pasado la mayoría de los años posteriores a las midterms quedándose atrás frente al mercado, ganara quien ganara, y un Congreso que rara vez aprobaba la ley bancaria de la que todo el mundo hablaba antes de que se cerrara la ventana de doce meses.
Este artículo es la pieza sobre el sector financiero de nuestra serie sobre las midterms. El marcador de sectores clasifica doce industrias tras cada elección de mitad de mandato desde 1926; esta página baja un nivel más en los bancos y usa los datos de 49 industrias para separar a los bancos de los intermediarios bursátiles, a los grandes bancos de los pequeños y la era de los ETF de la muestra larga.
Cómo se ha medido
Todas las cifras de la muestra larga proceden de la Kenneth R. French Data Library, que publica rentabilidades totales diarias y mensuales de 49 carteras sectoriales estadounidenses ponderadas por capitalización desde julio de 1926. Aquí importan dos:
- Bancos: bancos comerciales, cajas de ahorro y sociedades holding bancarias.
- Trading: lo que los archivos de French etiquetan como "Fin": intermediarios y agencias de valores, bolsas, gestoras de activos y vehículos de inversión. En este artículo representa a Wall Street frente a Main Street, es decir, a las finanzas de mercado frente a la banca de a pie.
La referencia de mercado es la rentabilidad de mercado de French (Mkt-RF más el tipo libre de riesgo), la rentabilidad total ponderada por capitalización de todas las acciones cotizadas en EE. UU. Los dividendos están incluidos en ambos lados.
Cada ventana empieza en el último cierre del día de la elección o anterior. El archivo diario no registra sesiones el día de la elección antes de 1970, cuando la bolsa aún cerraba por los comicios, así que de 1926 a 1966 la base es el cierre del lunes. Cada ventana termina en el último cierre de la misma fecha del calendario uno, tres, seis o doce meses después, o anterior. Se incluyen los 25 días de elecciones de mitad de mandato de 1926 a 2022, sin exclusiones.
Para la comprobación moderna usé los cierres diarios de Cboe de XLF (el fondo del sector financiero), KBE (un fondo bancario equiponderado), KRE (bancos regionales), JPM (el mayor banco de EE. UU.) y SPY (el S&P 500). Son rentabilidades de precio, sin dividendos. Para comparar la ponderación equitativa con la ponderación por capitalización usé datos mensuales y no diarios, porque el reequilibrio diario de bancos pequeños con poca liquidez infla las rentabilidades equiponderadas. Con datos diarios, los bancos pequeños parecen haber batido a los grandes tras 23 de 25 midterms. Con datos mensuales la cifra es 16, y esa es la que doy.
El marcador: los bancos tras 25 midterms, 1926-2022
| Ventana tras el día de la elección | Media bancos | Media mercado | Bancos baten al mercado | Bancos en positivo | Diferencia media | Diferencia mediana |
|---|---|---|---|---|---|---|
| +1 sesión | +0,2% | +0,4% | 12 de 25 | 15 de 25 | −0,2 pp | +0,0 pp |
| +1 mes | +2,8% | +1,8% | 9 de 25 | 17 de 25 | +1,0 pp | −0,4 pp |
| +3 meses | +6,8% | +7,6% | 11 de 25 | 17 de 25 | −0,8 pp | −0,9 pp |
| +6 meses | +11,0% | +13,6% | 8 de 25 | 20 de 25 | −2,6 pp | −3,0 pp |
| +12 meses | +13,3% | +17,7% | 10 de 25 | 17 de 25 | −4,3 pp | −6,8 pp |
Destacan tres cosas.
La brecha se amplía con el tiempo. El día después de la votación, bancos y mercado están a cara o cruz. A los seis meses, los bancos solo han batido al mercado 8 veces de 25, y a los doce meses el déficit medio es de 4,3 puntos. Sea lo que sea lo que impulsa el patrón, no es una reacción de un día al resultado.
La media a un mes engaña. Los bancos promedian un +2,8% en el primer mes frente al +1,8% del mercado y, sin embargo, solo lo baten 9 veces de 25. Dos valores atípicos elevan la media: +15,5% tras las midterms de 1942 y +18,0% tras las de 1990. El mes mediano es una pequeña pérdida frente al mercado, no una ganancia.
Los bancos caen más a menudo, no solo más fuerte. El mercado terminó en positivo doce meses después en 23 de 25 casos; los bancos, en 17. Los bancos cayeron en ocho años posteriores a midterms, entre ellos 1958, 1986, 2006, 2010 y 2022, y en cuatro de esos cinco el mercado en su conjunto subió.
A Wall Street le ha ido mejor que a Main Street. La cartera de trading, formada por intermediarios, bolsas y gestoras, batió al mercado tras 12 de 25 midterms a doce meses, con una diferencia media de +1,1 puntos y una mediana cercana a cero:
| Ventana tras el día de la elección | Media trading | Media mercado | Trading bate al mercado | Diferencia media | Diferencia mediana |
|---|---|---|---|---|---|
| +1 mes | +1,3% | +1,8% | 14 de 25 | −0,5 pp | +0,6 pp |
| +3 meses | +8,0% | +7,6% | 12 de 25 | +0,4 pp | −0,1 pp |
| +6 meses | +14,8% | +13,6% | 13 de 25 | +1,2 pp | +0,7 pp |
| +12 meses | +18,8% | +17,7% | 12 de 25 | +1,1 pp | −0,3 pp |
Eso convierte al grupo de trading en una apuesta aproximadamente neutral frente al mercado tras las midterms, mientras que los bancos han sido una infraponderación constante. Cuando se habla de "financieras" suele meterse a ambos en el mismo saco. Los datos dicen que hay que juzgarlos por separado.
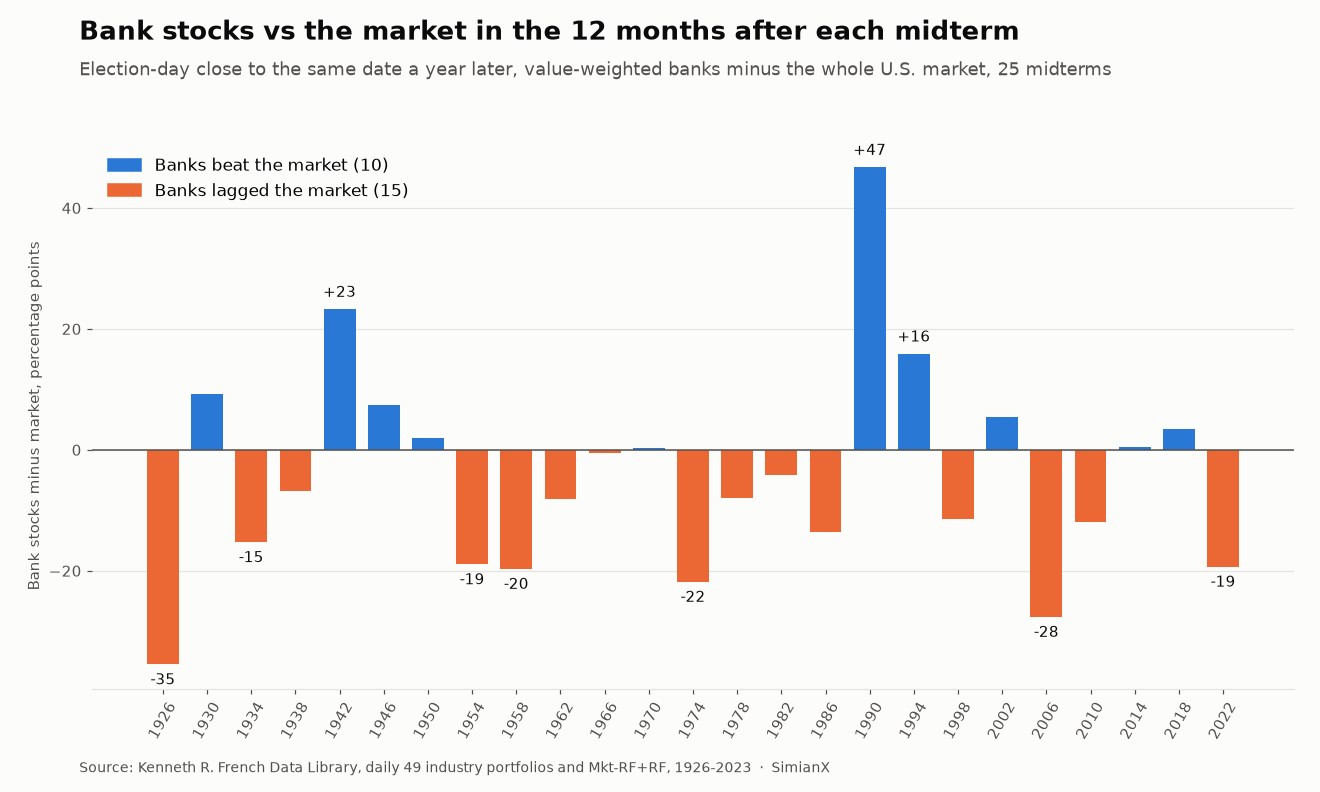
Todas las midterms desde 1926: la tabla de referencia
Rentabilidades totales desde el cierre del día de la elección. "Bancos vs. mercado" es la diferencia a doce meses en puntos porcentuales.
| Elecciones | Mercado +3m | Bancos +3m | Mercado +12m | Bancos +12m | Bancos vs. mercado | Trading +12m |
|---|---|---|---|---|---|---|
| 1926 | +6,2% | −10,9% | +29,0% | −6,4% | −35,5 pp | +28,8% |
| 1930 | −3,8% | −5,2% | −35,4% | −26,2% | +9,2 pp | −48,6% |
| 1934 | −0,4% | +10,5% | +44,5% | +29,3% | −15,2 pp | +61,4% |
| 1938 | −4,2% | −4,9% | +3,2% | −3,6% | −6,8 pp | −14,8% |
| 1942 | +12,0% | +18,7% | +32,3% | +55,5% | +23,2 pp | +50,2% |
| 1946 | +4,2% | +8,6% | +3,1% | +10,5% | +7,4 pp | −2,1% |
| 1950 | +17,3% | +4,5% | +24,8% | +26,7% | +1,9 pp | +36,3% |
| 1954 | +16,0% | +10,8% | +32,3% | +13,4% | −18,9 pp | +30,2% |
| 1958 | +8,8% | −1,8% | +15,9% | −3,7% | −19,7 pp | +7,6% |
| 1962 | +15,1% | +16,0% | +27,6% | +19,4% | −8,1 pp | +35,6% |
| 1966 | +11,7% | +20,7% | +22,1% | +21,6% | −0,5 pp | +41,7% |
| 1970 | +17,2% | +11,9% | +18,1% | +18,4% | +0,3 pp | +30,1% |
| 1974 | +7,8% | +12,8% | +25,1% | +3,3% | −21,8 pp | +14,7% |
| 1978 | +6,1% | +0,6% | +15,8% | +7,9% | −7,9 pp | +18,6% |
| 1982 | +7,0% | −0,7% | +26,1% | +22,0% | −4,1 pp | +26,7% |
| 1986 | +12,9% | +7,4% | −1,1% | −14,7% | −13,5 pp | −10,1% |
| 1990 | +18,0% | +38,7% | +34,2% | +80,9% | +46,7 pp | +61,2% |
| 1994 | +3,6% | +5,0% | +29,6% | +45,4% | +15,8 pp | +39,2% |
| 1998 | +16,0% | +6,9% | +25,7% | +14,2% | −11,5 pp | +34,9% |
| 2002 | −6,7% | −5,8% | +20,4% | +25,8% | +5,5 pp | +37,7% |
| 2006 | +5,9% | +4,5% | +9,4% | −18,2% | −27,6 pp | −2,6% |
| 2010 | +10,3% | +17,6% | +5,3% | −6,6% | −11,9 pp | −18,8% |
| 2014 | +2,1% | −2,9% | +6,1% | +6,6% | +0,5 pp | +4,2% |
| 2018 | −0,3% | −1,2% | +12,6% | +16,0% | +3,4 pp | +9,8% |
| 2022 | +8,2% | +8,4% | +15,4% | −3,9% | −19,3 pp | −1,3% |
El peor tramo fue el de 1954 a 1978, cuando los bancos batieron al mercado tras solo una de siete midterms, y apenas por 0,3 puntos en 1970. Durante buena parte de ese periodo la Regulation Q limitaba el interés que los bancos podían pagar por los depósitos, lo que les dificultaba retener financiación cada vez que subían los tipos de mercado. El mejor resultado, +46,7 puntos tras 1990, fue un rebote desde el fondo de una crisis bancaria, no una reacción a la votación. Las acciones bancarias habían quedado hundidas por las pérdidas inmobiliarias comerciales a lo largo de 1990, y la recuperación arrancó casi exactamente al cerrarse las urnas.
Las cinco midterms más recientes dejaron dos victorias ajustadas (2014 y 2018) y tres derrotas abultadas (2006, 2010 y 2022), con una diferencia media de −11,0 puntos. Las tres derrotas tuvieron una causa específicamente bancaria: el inicio de la crisis subprime, la reconstrucción posterior a Dodd-Frank en 2010-11 y las quiebras de bancos regionales de 2023.
¿Es por las midterms o es por los bancos?
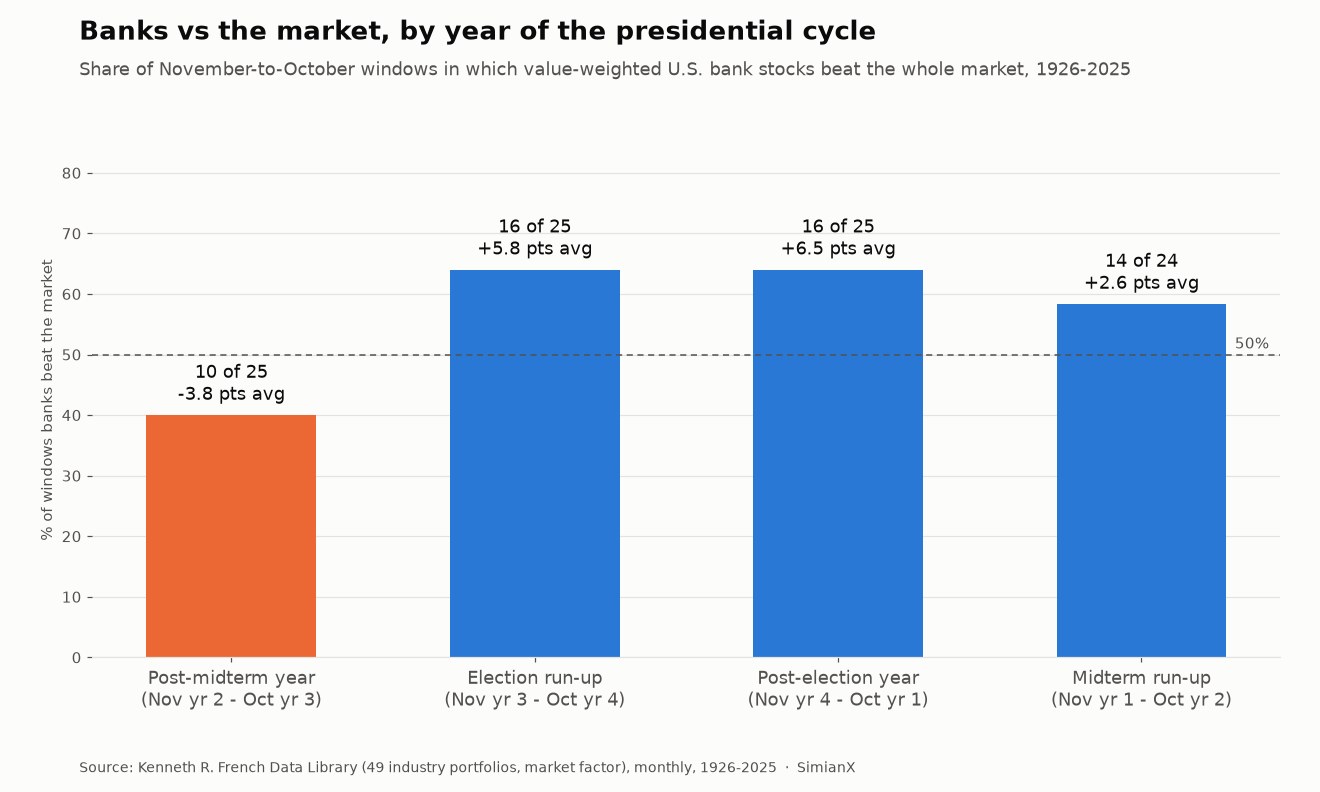
Una objeción razonable: quizá los bancos simplemente se quedan atrás frente al mercado casi siempre y la etiqueta de las midterms no aporta nada. No se sostiene. En todas las ventanas móviles de doce meses desde 1926, los bancos ponderados por capitalización batieron al mercado el 54% del tiempo, con una diferencia media de +2,8 puntos. El año posterior a las midterms es la excepción, no la regla.
Dividir el siglo en las cuatro ventanas de noviembre a octubre del ciclo presidencial lo deja más claro:
| Ventana del ciclo (de noviembre a octubre) | Bancos baten al mercado | Diferencia media |
|---|---|---|
| Año posterior a las midterms (nov. del año 2 a oct. del año 3) | 10 de 25 | −3,8 pp |
| Antesala de las presidenciales (año 3 a año 4) | 16 de 25 | +5,8 pp |
| Año posterior a las presidenciales (año 4 a año 1) | 16 de 25 | +6,5 pp |
| Antesala de las midterms (año 1 a año 2) | 14 de 24 | +2,6 pp |
Los bancos batieron al mercado en 46 de las 74 ventanas de noviembre a octubre que no siguen a unas midterms (62%). Tras las midterms lo batieron en 10 de 25 (40%). El año posterior a las midterms es también el mejor año para el mercado en su conjunto, como muestran tanto nuestra tabla del ciclo presidencial como el historial del S&P 500 en años de midterms. Así que parte del resultado de los bancos es relativo: en un año en que el mercado amplio suele ir muy bien, un sector de beta baja y sensible a los tipos tiende a quedarse atrás incluso cuando sube.
Esta versión mensual de noviembre a octubre cuadra además exactamente con nuestro marcador de sectores. Su grupo "Finanzas", más amplio (bancos, aseguradoras, intermediarios e inmobiliario juntos), batió al mercado tras 11 de 25 midterms, con una diferencia media de −1,6 puntos. Si se aíslan los bancos de ese grupo, salen 10 de 25 y −3,8 puntos. La cartera de trading da 12 de 25 y +1,8 puntos. La cifra de los bancos es la peor de las tres.
¿Grandes bancos o pequeños?
Los datos de French publican tanto una cartera bancaria ponderada por capitalización, dominada por los gigantes, como una equiponderada, en la que un pequeño banco local cuenta lo mismo que un gran banco de Wall Street. Compararlas es la prueba de largo plazo más cercana a enfrentar a los grandes bancos con los regionales.
Con rentabilidades mensuales de noviembre a octubre, los bancos equiponderados batieron a los ponderados por capitalización tras 16 de 25 midterms, por una media de +3,1 puntos. Es casi exactamente su historial en el resto de años (43 de 74, o el 58%, por una media de +3,0 puntos). No hay, por tanto, un efecto de bancos pequeños propio de las midterms, y la tendencia reciente va en sentido contrario: los bancos pequeños perdieron frente a los grandes tras seis de las nueve midterms de 1990 a 2022 (ganaron 3 de 9).
La era de los ETF lo confirma con más contundencia. KRE batió a JPM en el año posterior a solo dos de las cinco últimas midterms (2010 y 2014). Tras 2022 la brecha fue enorme. Desde el cierre del 8 de noviembre de 2022, KRE llegó a caer un 43,2% en su mínimo del 4 de mayo de 2023, tras las quiebras de Silicon Valley Bank, Signature Bank y First Republic. JPMorgan Chase (JPM) nunca estuvo más de un 5,0% por debajo de su cierre del día de la elección en esos mismos doce meses y terminó con una subida del 10,1%. Los depósitos pasaron de los bancos pequeños a los más grandes, y el año posterior a las midterms se convirtió en una prueba de resistencia del tamaño del balance.
La era de los ETF: XLF, KBE, KRE y JPM, 2006-2022
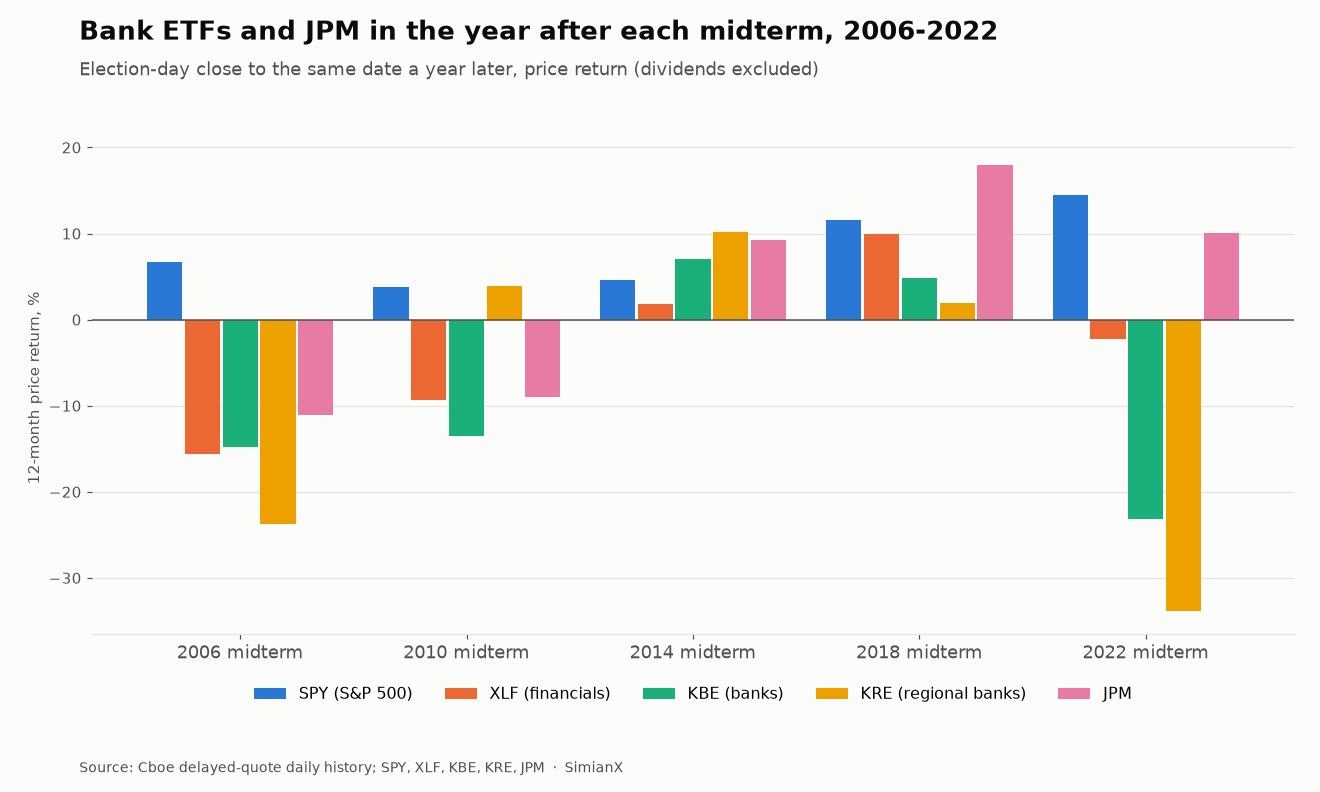
Doce meses después del día de la elección (rentabilidad de precio):
| Fondo | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLF | −15,6% | −9,3% | +1,8% | +10,0% | −2,3% | −3,1% | 0 de 5 |
| KBE | −14,8% | −13,5% | +7,0% | +4,8% | −23,1% | −7,9% | 1 de 5 |
| KRE | −23,7% | +3,9% | +10,2% | +2,0% | −33,9% | −8,3% | 2 de 5 |
| JPM | −11,1% | −9,0% | +9,3% | +18,0% | +10,1% | +3,5% | 2 de 5 |
Seis meses después del día de la elección (rentabilidad de precio):
| Fondo | 2006 | 2010 | 2014 | 2018 | 2022 | Media | Batió a SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9% | +14,0% | +5,1% | +6,4% | +8,0% | +8,5% | — |
| XLF | +6,1% | +11,7% | +2,7% | +3,5% | −6,0% | +3,6% | 0 de 5 |
| KBE | +3,6% | +13,9% | +4,4% | +4,6% | −31,3% | −1,0% | 0 de 5 |
| KRE | −1,2% | +18,7% | +3,6% | +2,3% | −40,9% | −3,5% | 1 de 5 |
| JPM | +11,0% | +22,2% | +7,4% | +5,0% | +4,3% | +10,0% | 3 de 5 |
El 0 de 5 de XLF se confirma. Nuestro marcador de sectores indicó que XLF quedó por detrás de SPY tras las cinco midterms de 2006 a 2022, con cierres ajustados por dividendos. Repetir las mismas ventanas con datos de precios independientes de Cboe da el mismo veredicto. Todas las rentabilidades de XLF y SPY tienen el mismo signo, y las cifras anuales de XLF y SPY difieren como mucho en 1,9 puntos, fruto de comparar datos de precio con datos ajustados por dividendos. El déficit de XLF frente a SPY fue de −22,3, −13,1, −2,8, −1,6 y −16,7 puntos.
A corto plazo el panorama es distinto. En la primera sesión tras la elección, XLF, KBE, KRE y JPM batieron a SPY cuatro de cinco veces cada uno. Tras 2010, los fondos bancarios subieron cerca de un 2% al día siguiente. La votación en sí ha tendido a dar a los bancos un pequeño rebote de alivio. Lo que ha ido mal son los seis a doce meses siguientes.
JPM es la única línea de la tabla que batió a SPY más veces de las que perdió a seis meses, y la única línea bancaria con una media positiva a doce meses. El tamaño ha pesado más que el partido.
Lo que el Congreso aprobó de verdad
El argumento habitual de las midterms para los bancos es legislativo: una nueva mayoría en la Cámara de Representantes o en el Senado desmontará la regulación o la impondrá. Esto es lo que los Congresos elegidos en midterms aprobaron realmente en materia bancaria, frente al resultado a doce meses de las acciones bancarias.
| Midterm | Congreso elegido | Gran ley bancaria | Firmada | ¿Dentro de la ventana de 12 meses? | Bancos vs. mercado, 12m |
|---|---|---|---|---|---|
| 1934 | 74.º | Banking Act de 1935 | 23 ago. 1935 | Sí | −15,2 pp |
| 1954 | 84.º | Bank Holding Company Act de 1956 | 1956 | No | −18,9 pp |
| 1978 | 96.º | Depository Institutions Deregulation and Monetary Control Act | 31 mar. 1980 | No | −7,9 pp |
| 1986 | 100.º | Competitive Equality Banking Act | ago. 1987 | Sí | −13,5 pp |
| 1990 | 102.º | FDIC Improvement Act (FDICIA) | 19 dic. 1991 | No (seis semanas después) | +46,7 pp |
| 1998 | 106.º | Gramm-Leach-Bliley Act | 12 nov. 1999 | No (nueve días después) | −11,5 pp |
| 2006 | 110.º | Emergency Economic Stabilization Act (TARP) | oct. 2008 | No | −27,6 pp |
| 2010 | 112.º | Ninguna. Dodd-Frank se firmó el 21 de julio de 2010, con el 111.º Congreso saliente | — | — | −11,9 pp |
| 2014 | 114.º | FAST Act (recortó el dividendo de la Fed a los grandes bancos miembros) | 4 dic. 2015 | No | +0,5 pp |
| 2018 | 116.º | CARES Act (ayudas por la pandemia, con alivio contable para los bancos) | 27 mar. 2020 | No | +3,4 pp |
| 2022 | 118.º | Ninguna, pese a las quiebras bancarias de 2023 | — | — | −19,3 pp |
De esta tabla salen tres conclusiones.
La gran desregulación llegó antes de las midterms, no después. La Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), la principal flexibilización de Dodd-Frank, se firmó el 24 de mayo de 2018. La aprobó el 115.º Congreso, elegido en 2016, seis meses antes de las midterms de 2018. La propia Dodd-Frank se firmó el 21 de julio de 2010, más de tres meses antes de la votación de 2010. Las dos leyes bancarias más trascendentes de la era moderna quedaron aprobadas antes de las midterms a las que a menudo se atribuye su mérito o su culpa. Lo mismo ocurre más atrás: la Garn-St Germain se firmó menos de tres semanas antes de las midterms de 1982, y la ley Riegle-Neal de banca interestatal, unas seis semanas antes de las de 1994.
Cuando un nuevo Congreso sí aprobaba una ley bancaria, solía llegar después de la ventana. De las nueve leyes de la tabla, solo dos (1935 y 1987) se firmaron en los doce meses siguientes a la elección, y en ambas ocasiones los bancos quedaron por detrás del mercado. La Gramm-Leach-Bliley, que derogó la separación de Glass-Steagall, se firmó nueve días después de cerrarse la ventana de 1998, al final de un año en que los bancos quedaron 11,5 puntos por detrás del mercado. El cambio legislativo es lento, y el mercado tuvo años de aviso para la mayoría de estas leyes.
Los Congresos divididos rara vez tocaron a los bancos. Las cinco midterms de la era de los ETF dieron lugar a un gobierno dividido. Dos de los Congresos resultantes, el 112.º y el 118.º, no aprobaron ninguna gran ley bancaria, y el 118.º atravesó 2023, el año de tres de las cuatro mayores quiebras bancarias de la historia de EE. UU. La respuesta llegó de los reguladores y del Tesoro, no del Congreso. Encaja con el resultado de nuestro estudio sobre el bloqueo legislativo: un gobierno dividido sobre todo frena la legislación, no la revierte.
La excepción es el dinero para carreteras: cinco de las ocho grandes leyes de autopistas e infraestructura desde 1956, incluida la FAST Act de la tabla anterior, se firmaron con un gobierno dividido, como muestra nuestro análisis de las acciones industriales tras las elecciones de medio mandato.
Por qué los bancos suelen quedarse atrás tras las midterms
Los datos de rentabilidad pueden mostrar que existe un patrón, pero no pueden demostrar por qué. Tres explicaciones encajan con la evidencia, y ninguna excluye a las demás.
El ciclo de tipos. Los beneficios de los bancos dependen de la diferencia entre lo que pagan por los depósitos y lo que ganan con los préstamos. En varios años posteriores a las midterms la Reserva Federal hizo una pausa o un giro al frenarse el crecimiento (2006-07 y 2018-19), o siguió endureciendo su política con una curva de tipos invertida y una fuga de depósitos (2022-23). Una curva que se aplana o se invierte estrecha ese margen, mientras que la caída de las tasas de descuento impulsa a los valores de crecimiento de larga duración. Eso explicaría por qué los bancos se quedan atrás justo en el año en que el mercado amplio va mejor.
El ciclo de crédito. Varios de los peores años posteriores a midterms para los bancos fueron años en que afloraron pérdidas crediticias: 1974-75 (el desplome de los préstamos inmobiliarios y de los REIT tras la quiebra del Franklin National), 1986-87 (préstamos energéticos y agrícolas, bancos de Texas), 2006-07 (subprime) y 2022-23 (pérdidas latentes en bonos y fuga de depósitos). Los ciclos de crédito no siguen el calendario electoral, pero es un hecho que siguieron llegando en esta ventana concreta.
No queda recorrido legislativo por descontar. El día de la elección, la cuestión regulatoria suele quedar resuelta para dos años. Un Congreso dividido hace improbable una nueva ley bancaria en cualquier dirección, así que la "apuesta por la desregulación" que a menudo impulsa a los bancos antes de la votación ya no tiene nada que ofrecer. El mercado pasa entonces a valorar a los bancos solo por tipos y crédito, y en la mayoría de estas ventanas ambos soplaron en contra.
El escenario de 2026
Los estadounidenses votan el 3 de noviembre de 2026. Así estaba el grupo bancario al cierre de ese día, con rentabilidades de precio en lo que va de año desde el cierre del 31 de diciembre de 2025.
| Ticker | 2026 en el año hasta el cierre del 3 nov. | vs. SPY |
|---|---|---|
| SPY | +10,6% | — |
| XLF | +4,4% | −6,2 pp |
| KBE | +9,7% | −0,9 pp |
| KRE | +12,5% | +1,8 pp |
| JPM | +4,9% | −5,7 pp |
Los bancos regionales llegan a estas midterms ligeramente por delante del S&P 500 en el año, mientras que el fondo financiero amplio y JPM van unos seis puntos por detrás. En las cuatro midterms de la era de los ETF en las que KRE tiene un año completo de historia, solo llegó al día de la elección por delante de SPY una vez, en 2022, cuando el S&P 500 caía casi un 20% en el año. Además, todas las líneas están por debajo de su máximo de cierre de 2026: SPY un 3,2%, XLF un 2,3%, KBE un 7,1%, KRE un 6,5% y JPM un 7,4%.
Dos lecciones de la historia anterior se aplican directamente. Primero, la trayectoria de los tipos en 2026 importa más a los bancos que el reparto de escaños. Explicamos cómo se han entrelazado el calendario de la Fed y las midterms en nuestro análisis de la Fed de septiembre. Segundo, los escenarios de nuestro mapa de 12 valores para las midterms detallan qué políticas relevantes para los bancos están realmente al alcance del Congreso y cuáles, como las normas de capital o la aprobación de fusiones, siguen en manos de los reguladores sea cual sea el resultado. Puedes lanzar un análisis en directo de JPM en SimianX para ver cómo valora el mercado al mayor banco en tiempo real.
Los límites de este análisis
Veinticinco observaciones son una muestra razonable para estudios electorales y una muestra pequeña para la estadística. Un historial de 10 de 25 no demuestra nada por sí solo; pesa más porque es la peor de las cuatro ventanas del ciclo y porque el margen, una diferencia media de −4,3 puntos y una mediana de −6,8, es grande.
La cartera "Bancos" de French ha cambiado hasta resultar irreconocible en un siglo: de miles de bancos locales en 1926 a un mercado dominado por un puñado de entidades nacionales. La muestra de ETF abarca cinco midterms, todas con resultado de gobierno dividido, de modo que no puede separar un efecto posterior a las midterms de un efecto de gobierno dividido. Las cifras de los ETF son rentabilidades de precio. Los fondos bancarios suelen pagar dividendos más altos que SPY, así que las diferencias en rentabilidad total serían algo menores, pero con datos ajustados por dividendos nuestro marcador de sectores sigue mostrando a XLF por detrás de SPY los cinco años.
Nada de esto es una previsión ni un consejo de inversión. Es un registro de lo que ocurrió.
Preguntas frecuentes
¿Cómo se comportan las acciones bancarias tras las elecciones de mitad de mandato?
Por debajo del mercado, la mayoría de las veces. En las 25 midterms de 1926 a 2022, las acciones bancarias estadounidenses ponderadas por capitalización solo batieron al conjunto del mercado en los doce meses siguientes en 10 ocasiones, con una diferencia media de −4,3 puntos. Aun así subieron en 17 de esos 25 años. El mercado subió en 23.
¿De verdad perdió XLF frente al S&P 500 tras todas las midterms recientes?
Sí. Medido desde cada cierre del día de la elección hasta la misma fecha un año después, XLF quedó por detrás de SPY tras las midterms de 2006, 2010, 2014, 2018 y 2022. El margen fue de 1,6 puntos (2018) a 22,3 puntos (2006). También quedó por detrás de SPY a seis meses las cinco veces.
¿Son los bancos regionales mejor apuesta que los grandes en las midterms?
No según el historial. KRE batió a JPM tras solo dos de las cinco últimas midterms. En la muestra larga, las acciones bancarias equiponderadas (con más peso de bancos pequeños) batieron a la cartera ponderada hacia los grandes bancos tras 16 de 25 midterms, no mejor que su historial en el resto de años. Desde 1990, los grandes bancos han ganado seis de nueve veces.
¿Cambia la apuesta bancaria según gane el partido republicano o el demócrata?
Los datos apenas respaldan una apuesta partidista. La mayor ley desreguladora de la última década, la S.2155, se firmó seis meses antes de las midterms de 2018, y Dodd-Frank se firmó antes de las de 2010. Los Congresos elegidos en midterms aprobaron pocas grandes leyes bancarias, y la mayoría llegó después de la ventana de doce meses.
¿Hay un rebote a corto plazo en las acciones bancarias tras la votación?
Uno pequeño. En la primera sesión tras las cinco últimas midterms, XLF, KBE, KRE y JPM batieron a SPY cuatro de cinco veces cada uno. En la muestra completa de 25 midterms, el resultado a un día es a cara o cruz: los bancos batieron al mercado 12 veces.
¿Por qué a los intermediarios bursátiles les va mejor que a los bancos tras las midterms?
La cartera de trading (intermediarios, bolsas y gestoras) gana más con mercados alcistas y con el volumen de negociación, y el año posterior a las midterms ha sido históricamente el mejor para la bolsa. Los bancos ganan más con la curva de tipos y el crecimiento del crédito, que a menudo han jugado en su contra en esa misma ventana.
¿Qué deberían vigilar los inversores en los bancos tras las midterms de 2026?
La curva de tipos, el coste de los depósitos y la calidad crediticia importan más que la composición del Congreso. Históricamente, esos factores explican la mayoría de los malos años posteriores a midterms para los bancos, mientras que las grandes leyes bancarias han llegado normalmente o antes de la votación o mucho después.
Conclusión
El año posterior a las midterms ha sido el peor del ciclo de cuatro años para las acciones bancarias: 10 victorias frente al mercado en 25 midterms desde 1926, un déficit medio de 4,3 puntos y un 0 de 5 de XLF frente a SPY en la era de los ETF. Los intermediarios y las gestoras han aguantado el tipo, y el mayor banco, JPM, lo ha hecho mejor que los fondos bancarios. La legislación que supuestamente mueve la apuesta bancaria se ha firmado sobre todo antes de la votación o mucho después de la ventana. Según este historial, los tipos y el crédito han importado más a los bancos que quién ganara.
Fuentes. Kenneth R. French Data Library: 49 carteras sectoriales (ponderadas por capitalización y equiponderadas, diarias y mensuales), 12 carteras sectoriales y los factores de investigación Fama-French, rentabilidades totales desde julio de 1926 (archivo elaborado a partir de la base de datos CRSP de septiembre de 2026). Historial diario de cotizaciones diferidas de Cboe para SPY, XLF, KBE, KRE y JPM, con el cierre del 3 de noviembre de 2026 tomado de la cotización diferida de Cboe. Leyes y fechas de firma de congress.gov y de los ensayos de Federal Reserve History. Fechas electorales: el primer martes después del primer lunes de noviembre. Gráficos elaborados por SimianX a partir de los datos de rentabilidad. Definiciones: carteras sectoriales Fama-French, margen de intereses, curva de tipos.
Lecturas relacionadas
- Los mejores sectores tras las elecciones de mitad de mandato: 100 años de datos: el marcador de doce sectores del que parte esta página
- ¿Es bueno el bloqueo legislativo para la bolsa? 49 Congresos, 1927-2025: gobierno dividido frente a unificado, legislatura a legislatura
- Años de midterms y bolsa: 1950-2026: el historial a nivel de índice
- Valores ante las midterms de 2026: 12 tickers, 3 escenarios: qué cambia con cada configuración del Congreso
- El ciclo presidencial: rentabilidad del S&P 500 por año, 1928-2025: dónde encaja el año posterior a las midterms en el patrón de cuatro años
- Constructoras y elecciones de mitad de mandato: 1926-2022: el otro sector sensible a los tipos, con la tabla de tipos hipotecarios
- Acciones industriales tras elecciones intermedias, 1926-2022: la rama industrial


