 Por Marcus Reeve
La bolsa en la sesión 'lame duck': 25 midterms, 1926-2022
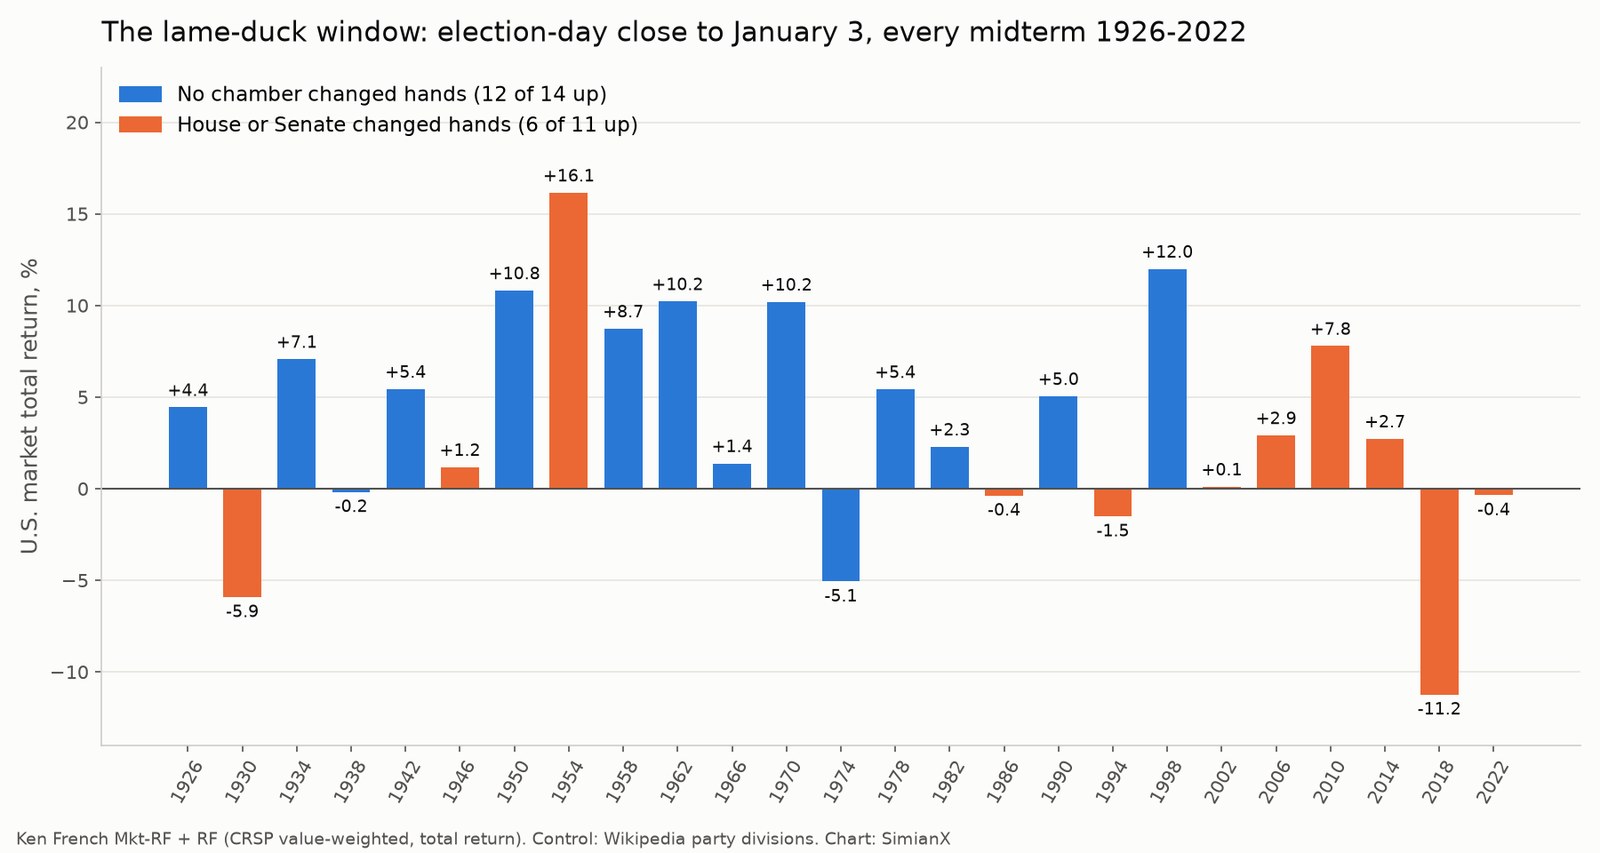
Respuesta rápida. Normalmente sube, pero no más que en cualquier otro año. Desde el cierre del día de las elecciones de medio mandato hasta el 3 de enero, cuando toma posesión el nuevo Congreso, la bolsa estadounidense subió en 18 de las 25 elecciones de medio mandato de 1926 a 2022, con una rentabilidad total mediana de +2.9% y una media de +3.6%. La misma ventana del calendario subió en 75 de 100 años entre 1926 y 2025, con una mediana de +3.2%, de modo que el periodo 'lame duck' tras unas elecciones de medio mandato se parece a un noviembre y diciembre cualquiera. Cuando la Cámara de Representantes o el Senado estaban a punto de cambiar de manos, la ventana subió solo 6 veces de 11; cuando ninguna cámara cambió de manos, 12 veces de 14. El peor periodo 'lame duck' registrado fue 2018 (−11.2%).
Resultado (a las 1:50 h ET del 4 de noviembre de 2026): Los demócratas ganaron el control tanto del Senado como de la Cámara de Representantes, según las proyecciones de AP y NBC News. Según el recuento de AP a la 1:30 h ET, los demócratas habían arrebatado siete escaños republicanos en el Senado y 16 en la Cámara. A partir del 3 de enero de 2027 el Congreso dejará de estar del todo en manos del partido de la Casa Blanca.
Una sesión 'lame duck' (literalmente, "pato cojo") es cualquier reunión del Congreso saliente después de unas elecciones y antes de que su sucesor asuma el cargo. Desde que la Vigésima Enmienda entró en vigor en 1935, los mandatos del Congreso terminan y comienzan el 3 de enero de los años impares, así que cada elección de medio mandato abre una ventana de unos dos meses en la que la mayoría saliente sigue al mando mientras la nueva espera. En 2026 esa ventana va del 3 de noviembre de 2026 al 3 de enero de 2027, y trae plazos reales: la financiación federal se agota el 11 de diciembre y la Reserva Federal se reúne el 8 y 9 de diciembre.
Este artículo mide cómo se ha comportado la bolsa exactamente en esa ventana y enumera los hitos con fecha que quedan hasta la toma de posesión del 120.º Congreso. Es más acotado que nuestros otros estudios sobre las elecciones de medio mandato: el historial de los doce meses posteriores a la votación está en el S&P 500 tras las elecciones de medio mandato, 1950-2026, la rentabilidad según quién controla Washington está en ¿es buena la parálisis legislativa para la bolsa?, y los cierres por falta de financiación están en los cierres del Gobierno y la bolsa.
Cómo se midió
Datos de mercado. La muestra larga es el factor de mercado diario de la Kenneth R. French Data Library. Sumar el exceso de rentabilidad del mercado a la tasa libre de riesgo (Mkt-RF + RF) da la rentabilidad total diaria del índice CRSP ponderado por capitalización de todas las acciones cotizadas en EE. UU., con dividendos, de julio de 1926 a septiembre de 2026. Eso cubre las 25 elecciones de medio mandato de 1926 a 2022.
Precio del S&P 500. No encontramos un historial diario gratuito del precio del S&P 500 desde 1950 que se pueda descargar con una petición simple, así que la comprobación de precios empieza más tarde: los cierres diarios diferidos de Cboe para el índice S&P 500 (_SPX) comienzan en enero de 1975 (las 12 elecciones de medio mandato de 1978 a 2022), y los cierres del ETF SPDR S&P 500 SPY comienzan en enero de 2004 (las 5 elecciones de medio mandato de 2006 a 2022). Son rentabilidades de precio, sin dividendos.
Fechas. El día de las elecciones es el primer martes después del primer lunes de noviembre. La base es el último cierre en o antes del día de las elecciones. La NYSE no abría el día de las elecciones hasta finales de los años sesenta, así que en esos años la base es el cierre del lunes. El punto final es el último cierre en o antes del 3 de enero del año siguiente. En muchos años el 3 de enero cayó en fin de semana o festivo, por lo que la ventana a menudo termina el 31 de diciembre o el 2 de enero. También dividimos la ventana en el último cierre en o antes del 30 de noviembre, y mostramos el movimiento del día siguiente y el punto más bajo respecto a la base dentro de la ventana.
Control del Congreso. Si la mayoría de la Cámara o del Senado cambió de manos se toma de la tabla de Wikipedia sobre la composición partidista de los Congresos de Estados Unidos. El Senado de 2001-2003 se cuenta como demócrata tras el cambio de partido de junio de 2001, y el Senado empatado 50-50 de 2021-2023 como demócrata gracias al voto de desempate de la vicepresidenta.
Una advertencia sobre 1926 y 1930. Antes de la Vigésima Enmienda, el Congreso saliente seguía en funciones hasta el 4 de marzo, así que para esas dos elecciones el 3 de enero es solo una coincidencia de calendario, no el inicio de un nuevo Congreso. Se incluyen para que la serie esté completa; excluirlas apenas cambia el resumen (23 elecciones de medio mandato de 1934 a 2022: 17 al alza, mediana +2.9%).
El marcador: del día de las elecciones al 3 de enero
| Ventana | Elecciones al alza | Media | Mediana | Peor | Mejor |
|---|---|---|---|---|---|
| Del día de las elecciones a la sesión siguiente | 18 de 25 | +0.4% | +0.5% | −3.7% (1946) | +3.6% (1982) |
| Del día de las elecciones al 30 de noviembre | 18 de 25 | +1.8% | +2.3% | −5.5% (1974) | +8.9% (1954) |
| Del 30 de noviembre al 3 de enero | 18 de 25 | +1.7% | +1.2% | −11.4% (2018) | +8.1% (2010) |
| Del día de las elecciones al 3 de enero | 18 de 25 | +3.6% | +2.9% | −11.2% (2018) | +16.1% (1954) |
(Ken French Mkt-RF + RF, rentabilidad total ponderada por capitalización, 1926-2022.)
Destacan tres puntos.
La ventana suele ser positiva. Siete de cada diez ventanas 'lame duck' terminaron al alza. Solo tres de las 25 cayeron más de un 2%: 1930, 1974 y 2018.
El recorrido típico es tranquilo. El punto más bajo mediano por debajo del cierre del día de las elecciones fue de solo −1.5%. Cinco ventanas sufrieron en algún momento una caída de más del 5%: 1930 (−15.5%), 2018 (−15.0%), 1974 (−12.2%), 1946 (−7.5%) y 1938 (−5.7%).
Diciembre concentra las grandes pérdidas. Las dos mitades de la ventana tienen la misma probabilidad de subir, pero la mayor caída individual llegó después del 30 de noviembre: en 2018 el mercado cayó un 11.4% entre el 30 de noviembre y el 3 de enero, y en 2022 cayó un 6.4% en el mismo tramo tras un noviembre fuerte.
Cada periodo 'lame duck' de medio mandato desde 1926
| Elección | Cierre base | Cierre final | Del día de las elecciones al 3 ene | Día siguiente | Hasta el 30 nov | Del 30 nov al 3 ene | Punto más bajo | Cámara que cambió de manos |
|---|---|---|---|---|---|---|---|---|
| 1926 | 1 nov | 3 ene | +4.4% | +0.2% | +2.3% | +2.1% | 0.0% | ninguna |
| 1930 | 3 nov | 3 ene | −5.9% | −2.6% | −3.4% | −2.7% | −15.5% | Cámara |
| 1934 | 5 nov | 3 ene | +7.1% | +1.5% | +5.8% | +1.2% | 0.0% | ninguna |
| 1938 | 7 nov | 3 ene | −0.2% | +2.4% | −3.5% | +3.4% | −5.7% | ninguna |
| 1942 | 2 nov | 2 ene | +5.4% | −0.3% | −0.5% | +6.0% | −0.8% | ninguna |
| 1946 | 4 nov | 3 ene | +1.2% | −3.7% | −3.2% | +4.5% | −7.5% | Cámara y Senado |
| 1950 | 6 nov | 3 ene | +10.8% | +1.5% | +3.7% | +6.9% | 0.0% | ninguna |
| 1954 | 1 nov | 3 ene | +16.1% | +2.0% | +8.9% | +6.6% | 0.0% | Cámara y Senado |
| 1958 | 3 nov | 2 ene | +8.7% | +1.0% | +2.8% | +5.8% | −0.3% | ninguna |
| 1962 | 5 nov | 3 ene | +10.2% | +0.7% | +7.7% | +2.4% | 0.0% | ninguna |
| 1966 | 7 nov | 3 ene | +1.4% | +0.8% | +0.7% | +0.7% | −0.7% | ninguna |
| 1970 | 3 nov | 31 dic | +10.2% | +0.2% | +3.8% | +6.2% | −1.7% | ninguna |
| 1974 | 5 nov | 3 ene | −5.1% | −0.1% | −5.5% | +0.4% | −12.2% | ninguna |
| 1978 | 7 nov | 3 ene | +5.4% | +0.4% | +1.9% | +3.5% | −1.5% | ninguna |
| 1982 | 2 nov | 3 ene | +2.3% | +3.6% | +2.5% | −0.2% | −1.4% | ninguna |
| 1986 | 4 nov | 2 ene | −0.4% | +0.2% | +0.7% | −1.1% | −3.4% | Senado |
| 1990 | 6 nov | 3 ene | +5.0% | −1.6% | +4.2% | +0.9% | −1.6% | ninguna |
| 1994 | 8 nov | 3 ene | −1.5% | −0.1% | −2.5% | +1.0% | −4.7% | Cámara y Senado |
| 1998 | 3 nov | 31 dic | +12.0% | +0.9% | +5.1% | +6.6% | 0.0% | ninguna |
| 2002 | 5 nov | 3 ene | +0.1% | +1.0% | +2.9% | −2.7% | −4.2% | Senado |
| 2006 | 7 nov | 3 ene | +2.9% | +0.3% | +1.7% | +1.2% | −0.3% | Cámara y Senado |
| 2010 | 2 nov | 3 ene | +7.8% | +0.4% | −0.3% | +8.1% | −1.0% | Cámara |
| 2014 | 4 nov | 2 ene | +2.7% | +0.5% | +2.9% | −0.2% | −1.8% | Senado |
| 2018 | 6 nov | 3 ene | −11.2% | +2.1% | +0.1% | −11.4% | −15.0% | Cámara |
| 2022 | 8 nov | 3 ene | −0.4% | −2.2% | +6.4% | −6.4% | −2.2% | Cámara |
| 2026 | 3 nov | pendiente | pendiente | 4 nov 2026: se añadirá tras el cierre | pendiente | pendiente | pendiente | Cámara y Senado |
(Rentabilidad total de la bolsa estadounidense, Ken French Mkt-RF + RF. "Cierre base" es el último cierre en o antes del día de las elecciones; "Cierre final" es el último cierre en o antes del 3 de enero del año siguiente. "Punto más bajo" es el cierre mínimo dentro de la ventana respecto a la base. Base de 2026: S&P 500 en 7,568.92 y SPY en 754.35 al cierre del 3 de noviembre de 2026.)
¿Es especial el periodo 'lame duck' o es solo el calendario?
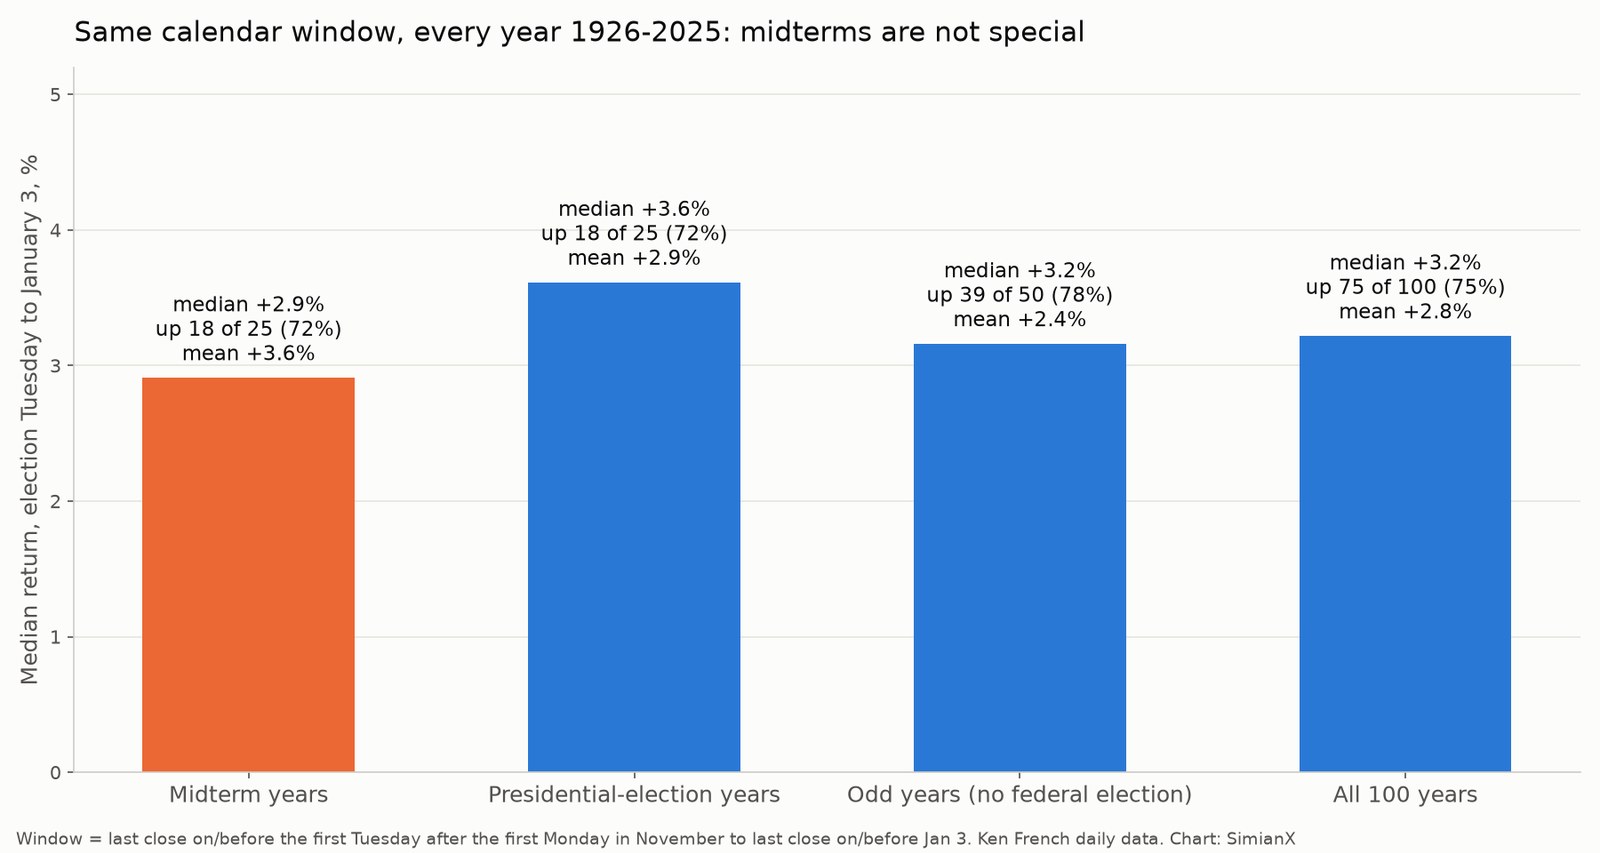
Noviembre y diciembre figuran históricamente entre los meses más fuertes para la bolsa estadounidense, así que una ventana 'lame duck' positiva podría ser simplemente la estacionalidad. Para comprobarlo, aplicamos la misma ventana, del primer martes después del primer lunes de noviembre al 3 de enero, a todos los años de 1926 a 2025.
| Tipo de año | Ventanas al alza | Media | Mediana | Peor |
|---|---|---|---|---|
| Años de medio mandato (25) | 18 (72%) | +3.6% | +2.9% | −11.2% (2018) |
| Años de elecciones presidenciales (25) | 18 (72%) | +2.9% | +3.6% | −8.4% |
| Años impares, sin elecciones federales (50) | 39 (78%) | +2.4% | +3.2% | −23.8% |
| Los 100 años | 75 (75%) | +2.8% | +3.2% | −23.8% |
(La misma ventana y los mismos datos en todos los años. El mínimo de −23.8% de los años impares corresponde a 1931, en plena Gran Depresión.)
Las ventanas de medio mandato son indistinguibles del resto. Su media es algo más alta, impulsada por 1954, 1950 y 1998; su mediana es algo más baja; y 12 de las 25 ventanas de medio mandato superaron la mediana de los 100 años, casi exactamente la mitad. En estos datos, la sesión 'lame duck' no aporta un efecto propio medible. La deriva positiva es la estacionalidad normal de fin de año, y las elecciones de medio mandato simplemente coinciden con su inicio en cada ciclo.
La comprobación con el precio del S&P 500 desde 1975 dice lo mismo y, si acaso, las ventanas de medio mandato recientes se han quedado por detrás de la estacionalidad. De 1978 a 2022 el índice subió en 8 de 12 ventanas 'lame duck' de medio mandato con una mediana de +1.5%, frente a 31 de 39 años sin elecciones de medio mandato y una mediana de +3.8% en el mismo periodo 1975-2025. Doce ventanas son una muestra pequeña, y un solo año (2018) pesa mucho, así que conviene tratar la diferencia como una descripción, no como un patrón para operar.
Cuando el control del Congreso cambia de manos
El periodo 'lame duck' de 2026 es un traspaso: ambas cámaras pasan del control republicano al demócrata. ¿Cómo les ha ido a estos periodos cuando una mayoría estaba a punto de cambiar?
| Resultado de la elección de medio mandato | Elecciones | Ventanas al alza | Media | Mediana |
|---|---|---|---|---|
| Ninguna cámara cambió de manos | 14 | 12 (86%) | +5.6% | +5.4% |
| Al menos una cámara cambió de manos | 11 | 6 (55%) | +1.0% | +0.1% |
| La Cámara cambió de manos | 8 | 4 (50%) | +1.1% | +0.4% |
| Ambas cámaras cambiaron de manos | 4 | 3 (75%) | +4.7% | +2.0% |
La diferencia principal parece grande: los periodos 'lame duck' sin cambio de control subieron 12 veces de 14, mientras que los traspasos subieron solo 6 veces de 11. Pero la comparación mezcla épocas. Doce de las 14 elecciones "sin cambio" fueron anteriores a 1986, en buena parte un periodo en el que los demócratas controlaron la Cámara de forma ininterrumpida (de 1955 a 1995) y el control rara vez cambiaba. Ocho de los 11 traspasos ocurrieron en 1986 o después, cuando las ventanas 'lame duck' del mercado fueron más débiles en general (6 de 10 al alza desde 1986, mediana +1.4%). Época y control están entrelazados, y las muestras son pequeñas.
Los precedentes más cercanos a 2026, años en los que ambas cámaras cambiaron de manos, son solo cuatro:
- 1946 (+1.2%): los republicanos ganaron ambas cámaras. El mercado cayó un 3.7% el día después de la votación y llegó a estar un 7.5% por debajo del cierre del día de las elecciones, para luego recuperarse en diciembre.
- 1954 (+16.1%): los demócratas ganaron ambas cámaras. Es la mejor ventana 'lame duck' de los datos, dentro del fuerte mercado alcista de 1954.
- 1994 (−1.5%): los republicanos ganaron ambas cámaras y se hicieron con la Cámara por primera vez en 40 años. El mercado bajó lentamente en noviembre y recuperó parte de la pérdida en diciembre.
- 2006 (+2.9%): los demócratas ganaron ambas cámaras. Una ventana tranquila, nunca más de un 0.3% por debajo de la base.
Tres de las cuatro subieron, y la única caída fue pequeña. Cuatro casos no pueden decir qué hará un quinto; solo muestran que un traspaso completo no ha producido, por sí solo, un mal mercado en el periodo 'lame duck'.
Los malos periodos 'lame duck': qué ocurrió realmente
Las tres grandes caídas tuvieron causas que iban mucho más allá del traspaso de poder.
- 2018 (−11.2%). El mercado estuvo plano durante noviembre y luego cayó un 11.4% en diciembre. La Reserva Federal subió su rango objetivo al 2.25-2.50% el 19 de diciembre de 2018, y un cierre parcial del Gobierno comenzó el 22 de diciembre, cuando el Congreso saliente y el presidente no lograron un acuerdo de financiación. La Cámara acababa de cambiar de manos. Es el ejemplo más claro de un periodo 'lame duck' que choca a la vez con una decisión de la Fed y con un plazo de financiación. El historial de cierres se trata a fondo en nuestro estudio sobre los cierres del Gobierno.
- 1930 (−5.9%). Una ventana en plena Gran Depresión, con una caída de hasta el 15.5% por debajo del cierre del día de las elecciones. La mayoría republicana en la Cámara sobrevivió por poco a la votación, pero se perdió antes de que el nuevo Congreso se reuniera por primera vez en diciembre de 1931.
- 1974 (−5.1%). El periodo 'lame duck' posterior a la dimisión por el Watergate, en las últimas semanas del mercado bajista de 1973-74, con un mínimo del 12.2% por debajo de la base.
2022 (−0.4%) es una versión más suave de 2018. El mercado subió un 6.4% hasta el 30 de noviembre y luego lo devolvió todo en diciembre, un mes en el que la Fed subió su rango objetivo al 4.25-4.50% el 14 de diciembre de 2022. Para ver cómo interactúan las expectativas de tipos y las elecciones de medio mandato, consulte las elecciones de medio mandato de 2026 frente a la Fed y los bonos del Tesoro y el dólar tras las elecciones de medio mandato.
La comprobación con el S&P 500 y SPY
| Elección | S&P 500 en la base | S&P 500 al final | Precio del S&P 500 | Precio de SPY | Rentabilidad total de la bolsa de EE. UU. |
|---|---|---|---|---|---|
| 1978 | 93.85 | 97.80 | +4.2% | – | +5.4% |
| 1982 | 137.49 | 138.34 | +0.6% | – | +2.3% |
| 1986 | 246.20 | 246.45 | +0.1% | – | −0.4% |
| 1990 | 311.62 | 321.91 | +3.3% | – | +5.0% |
| 1994 | 465.65 | 459.11 | −1.4% | – | −1.5% |
| 1998 | 1,110.84 | 1,229.23 | +10.7% | – | +12.0% |
| 2002 | 915.39 | 908.59 | −0.7% | – | +0.1% |
| 2006 | 1,382.84 | 1,416.63 | +2.4% | +2.0% | +2.9% |
| 2010 | 1,193.57 | 1,271.89 | +6.6% | +6.3% | +7.8% |
| 2014 | 2,012.10 | 2,058.20 | +2.3% | +2.2% | +2.7% |
| 2018 | 2,755.45 | 2,447.89 | −11.2% | −11.0% | −11.2% |
| 2022 | 3,828.11 | 3,824.14 | −0.1% | −0.3% | −0.4% |
| 2026 | 7,568.92 | pendiente | pendiente | pendiente | pendiente |
(Cierres diarios de Cboe para _SPX y SPY, solo precio; rentabilidad total de Ken French. Mismas fechas de base y final que la tabla principal.)
La serie de precios y la de rentabilidad total coinciden en el signo en 10 de 12 ciclos. Las dos excepciones son 1986 y 2002, en las que el S&P 500 y el mercado amplio terminaron a lados opuestos de cero por menos de un punto. SPY subió en 3 de los 5 periodos 'lame duck' desde 2006, con una mediana de +2.0%; su media es ligeramente negativa (−0.2%) por 2018.
El calendario 'lame duck' de 2026-27
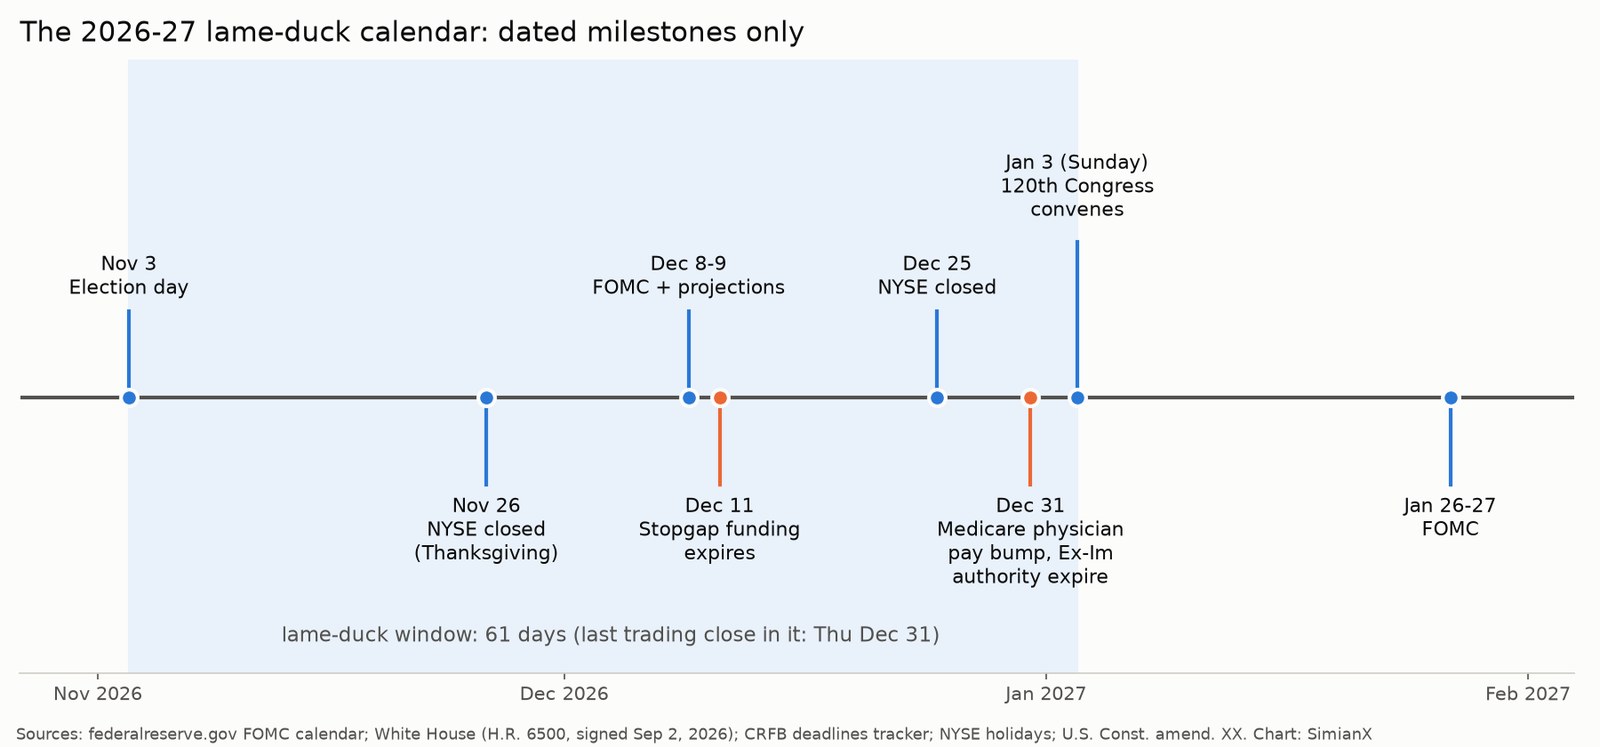
Estos son los hitos fijos y con fecha desde el día de las elecciones hasta las primeras semanas del nuevo Congreso, cada uno procedente de una fuente primaria o publicada de referencia. Lo que no pudimos fechar con una fuente así queda fuera (véanse las notas bajo la tabla).
| Fecha | Hito | Por qué lo vigilan los mercados | Fuente |
|---|---|---|---|
| Mar 3 nov 2026 | Día de las elecciones de medio mandato | Cierre base: S&P 500 en 7,568.92, SPY en 754.35 | Ley federal; Cboe |
| Jue 26 nov 2026 | NYSE cerrada (Acción de Gracias) | Festivo | NYSE |
| Vie 27 nov 2026 | Cierre anticipado de la NYSE, 1:00 p. m. ET | Sesión festiva con poco volumen | NYSE |
| Mar-Mié 8-9 dic 2026 | Reunión del FOMC, con Resumen de Proyecciones Económicas | Última decisión de tipos de 2026 | Reserva Federal |
| Vie 11 dic 2026 | Vence la financiación provisional del Gobierno | Riesgo de cierre si no se prorroga | Casa Blanca, H.R. 6500 |
| Vie 11 dic 2026 | Vencen ciertas prórrogas de la atención sanitaria de veteranos (VA), disposiciones de la ley agrícola y la autorización del transporte terrestre | Cláusulas del mismo vehículo de financiación | CRFB |
| Jue 24 dic 2026 | Cierre anticipado de la NYSE, 1:00 p. m. ET | Sesión festiva con poco volumen | NYSE |
| Vie 25 dic 2026 | NYSE cerrada (Navidad) | Festivo | NYSE |
| Jue 31 dic 2026 | Vencen el aumento de los pagos de Medicare a los médicos y la autorización del Export-Import Bank | Prórrogas de fin de año; también la última sesión bursátil de la ventana | CRFB |
| Vie 1 ene 2027 | NYSE cerrada (Año Nuevo) | Festivo | NYSE |
| Dom 3 ene 2027 | Terminan los mandatos del 119.º Congreso; se constituye el 120.º Congreso | Fin de la ventana 'lame duck' | Vigésima Enmienda |
| Mar-Mié 26-27 ene 2027 | Primera reunión del FOMC de 2027 | Primera decisión de tipos con el nuevo Congreso | Reserva Federal |
Notas sobre el calendario.
- El 11 de diciembre es la fecha final de la ley de financiación provisional que el presidente firmó el 2 de septiembre de 2026 (H.R. 6500, la Continuing Appropriations and Extensions Act, 2027), que financia a las agencias federales a los niveles del año fiscal 2026. El Congreso puede cambiar la fecha con nueva legislación en cualquier momento; compruebe la situación más reciente antes de basarse en ella.
- El 3 de enero de 2027 cae en domingo. La Vigésima Enmienda fija el mediodía del 3 de enero como inicio de los nuevos mandatos y como fecha por defecto para que el Congreso se reúna, "salvo que por ley fijen otro día". Algunos Congresos han elegido un día posterior; usamos el 3 de enero porque es la fecha constitucional. El último cierre bursátil dentro de la ventana es el jueves 31 de diciembre.
- Excluido porque no pudimos fecharlo con una fuente primaria o de referencia accesible: los plazos estatales de certificación y escrutinio (varían según el estado), la "fecha X" del techo de deuda (el Committee for a Responsible Federal Budget solo indica que el techo de deuda se alcanzará en "2027 (estimado)", citando una proyección del Bipartisan Policy Center que lo sitúa en algún momento entre el invierno y mediados del verano) y la fecha en que el Congreso saliente levante sus sesiones definitivamente.
Qué tiene de distinto el periodo 'lame duck' de 2026
Dos rasgos diferencian esta ventana de la típica de la tabla.
Es un traspaso completo con un plazo de financiación dentro de la ventana. Los republicanos controlan la Casa Blanca, el Senado y la Cámara hasta el 3 de enero. Ese día los demócratas asumen el control de ambas cámaras. La mayoría saliente tiene hasta el 11 de diciembre para prorrogar o sustituir la ley de financiación provisional; si no, el plazo recae sobre el nuevo Congreso. De las 25 elecciones de medio mandato anteriores, solo en cuatro cambiaron de manos ambas cámaras (1946, 1954, 1994 y 2006), y el peor periodo 'lame duck' registrado, 2018, terminó con un cierre parcial que comenzó el 22 de diciembre. Aun así, los mayores movimientos de la tabla vinieron de la economía y de la Fed, no del Congreso.
La Fed se reúne dos días antes del plazo. La reunión del FOMC del 8-9 de diciembre llega con nuevas proyecciones económicas. En los dos tramos de diciembre débiles de los periodos 'lame duck' recientes, 2018 y 2022, la Fed subió los tipos a mediados de diciembre. Es una descripción de dos años, no un pronóstico para este.
Nada de esto indica hacia dónde irá el mercado de aquí a enero. El historial dice que la ventana 'lame duck' ha subido unas siete veces de cada diez, más o menos lo mismo que cualquier tramo de noviembre a enero, y que sus peores resultados llegaron cuando un shock de política en diciembre se sumó a un mercado débil. Para ver cómo se han comportado el tamaño de las empresas y los tipos en el horizonte más largo posterior a las elecciones de medio mandato, consulte pequeñas frente a grandes empresas tras las elecciones de medio mandato y las acciones bancarias tras las elecciones de medio mandato.
Cómo usar esta tabla
- No trate el periodo 'lame duck' como una operación estacional propia. Sube con una frecuencia similar a la misma ventana en años sin elecciones (72% frente a 76%), y su mediana es algo menor.
- Separe el calendario de la política. Los grandes movimientos de los periodos 'lame duck' vinieron de decisiones de tipos, recesiones y un cierre del Gobierno, no del recuento de votos.
- Marque los riesgos con fecha. En 2026-27 son la reunión del FOMC del 8-9 de diciembre, el plazo de financiación del 11 de diciembre y los vencimientos del 31 de diciembre, todos antes de que se constituya el nuevo Congreso.
- Respete el tamaño de la muestra. Veinticinco ventanas en total, once traspasos y cuatro traspasos completos son demasiado pocos para separar un efecto político del ruido.
Para seguir cómo cotiza el mercado durante el traspaso, puede iniciar un análisis de IA en directo de SPY en SimianX y contrastarlo con estas fechas.
Preguntas frecuentes
¿Cómo se comporta la bolsa durante una sesión 'lame duck'?
Desde el cierre del día de las elecciones de medio mandato hasta el 3 de enero, la bolsa estadounidense subió en 18 de 25 elecciones de medio mandato de 1926 a 2022, con una rentabilidad total mediana de +2.9% y una media de +3.6%. Está en línea con la misma ventana en todos los años, que subió 75 veces de 100 con una mediana de +3.2%.
¿Cuál fue el peor periodo 'lame duck' para la bolsa?
- Desde el cierre del 6 de noviembre de 2018 hasta el 3 de enero de 2019, la bolsa estadounidense perdió un 11.2% y el S&P 500 cayó de 2,755.45 a 2,447.89. La mayor parte de la pérdida llegó en diciembre, cuando la Fed subió los tipos el 19 de diciembre y un cierre parcial del Gobierno comenzó el 22 de diciembre.
¿Cae la bolsa cuando el Congreso cambia de manos?
No de forma sistemática. Cuando la Cámara o el Senado estaban a punto de cambiar de manos, la ventana 'lame duck' subió 6 veces de 11, frente a 12 de 14 cuando ninguna cámara cambió de manos. En las cuatro elecciones de medio mandato en las que cambiaron ambas cámaras (1946, 1954, 1994, 2006), la ventana subió tres veces. Las muestras son pequeñas y están mezcladas con efectos de época.
¿Cuándo empieza el nuevo Congreso en 2027?
La Vigésima Enmienda fija el 3 de enero de 2027 como el fin del 119.º Congreso y el inicio del 120.º. El 3 de enero de 2027 cae en domingo; el Congreso puede fijar otro día de reunión por ley.
¿Cuándo se agota la financiación del Gobierno en 2026?
La ley de financiación provisional firmada el 2 de septiembre de 2026 (H.R. 6500) financia a las agencias federales hasta el 11 de diciembre de 2026, salvo que el Congreso apruebe antes nueva legislación.
¿Cuándo es la próxima reunión de la Fed tras las elecciones de medio mandato de 2026?
El FOMC se reúne el 8-9 de diciembre de 2026, con un Resumen de Proyecciones Económicas, y después el 26-27 de enero de 2027, según el calendario de la Reserva Federal.
¿Son estos datos del S&P 500 desde 1950?
No. La muestra larga (1926-2022) es la rentabilidad total de toda la bolsa estadounidense según la biblioteca de datos de Ken French, que sigue de cerca al S&P 500. La comprobación con el precio del S&P 500 empieza con las elecciones de medio mandato de 1978, las primeras del historial diario de Cboe que pudimos descargar, y la de SPY con 2006.
Conclusión
La ventana 'lame duck' tras unas elecciones de medio mandato ha sido un buen tramo para la bolsa la mayoría de las veces, con subidas tras 18 de 25 elecciones desde 1926, pero no lo ha hecho mejor que las mismas semanas de cualquier otro año. Los traspasos de control han sido algo más débiles que los años sin cambios, un patrón enturbiado por la época y por muestras pequeñas, y los cuatro traspasos completos anteriores a 2026 dieron tres subidas. El peor periodo 'lame duck', 2018, llegó cuando una subida de tipos en diciembre y un cierre por falta de financiación coincidieron. En 2026 ambas fechas vuelven a caer dentro de la ventana: el FOMC se reúne el 8-9 de diciembre y la financiación vence el 11 de diciembre.
Este artículo es una investigación histórica, no un consejo de inversión. Los patrones pasados, sobre todo los basados en muestras de 25 elecciones o menos, no predicen rentabilidades futuras.
Fuentes. Kenneth R. French Data Library, Fama/French 3 Factors (diario), Mkt-RF y RF, de julio de 1926 a septiembre de 2026 (datos de CRSP a través de la Tuck School of Business). Historial diario diferido de precios de Cboe para el índice S&P 500 (_SPX, desde enero de 1975) y SPY (desde enero de 2004), hasta el cierre del 3 de noviembre de 2026. Control de partidos: Wikipedia, "Party divisions of United States Congresses". Calendario: calendario de reuniones del FOMC de la Reserva Federal (actualizado por última vez el 28 de octubre de 2026); comunicado de la Casa Blanca sobre la H.R. 6500 (2 de septiembre de 2026); Committee for a Responsible Federal Budget, "Upcoming Congressional Fiscal Policy Deadlines" (26 de octubre de 2026); festivos y horarios de negociación de la NYSE; Constitución de EE. UU., Vigésima Enmienda. Las fechas electorales siguen la regla federal (primer martes después del primer lunes de noviembre). Cálculos y gráficos de SimianX.
Lecturas relacionadas
- La bolsa tras las elecciones de medio mandato: cada ciclo de 1950 a 2026: el historial del S&P 500 en los doce meses posteriores a cada elección
- ¿Es buena la parálisis legislativa para la bolsa? 49 Congresos, 1927-2025: rentabilidad según quién controla Washington durante un Congreso completo
- Los cierres del Gobierno y la bolsa: 1976–2026: cada interrupción de la financiación y cómo reaccionaron las acciones
- Las elecciones de medio mandato de 2026 frente a la Fed: cómo interactúan las elecciones y las decisiones de tipos
- Bonos del Tesoro y dólar tras las elecciones de medio mandato, 1962-2022: el lado de los bonos y las divisas en las mismas ventanas
- ¿Superan las pequeñas empresas a las grandes tras las elecciones de medio mandato? 1926-2022: el tamaño de las empresas tras 25 elecciones de medio mandato