
 Por Muke
Resultados de Tetra Tech del T4 FY2026: tabla trimestral, cartera de pedidos, flujo de caja, previsión FY2027 y reacción de la acción TTEK
Tetra Tech publicó sus resultados del cuarto trimestre de su ejercicio fiscal 2026 al cierre del mercado estadounidense el miércoles 11 de noviembre, y superó su propia previsión. Los ingresos netos de 1.150 millones de dólares quedaron por encima del punto medio del rango de 1.120 a 1.170 millones, y el EPS ajustado de 0,49 $ (EPS GAAP de 0,51 $) superó tanto la previsión de 0,45 $ a 0,48 $ como el consenso de los analistas de 0,47 $. La cartera de pedidos creció un 13 % interanual, hasta 4.670 millones de dólares. La primera perspectiva para el ejercicio 2027 apunta a un EPS de 1,65 $ a 1,80 $, con un punto medio de 1,725 $ frente al consenso de 1,74 $. TTEK, que había caído un 7,5 % hasta 37,61 $ en la sesión previa a la publicación, cerró a 39,43 $ el 12 de noviembre, con una subida del 4,8 %, mientras el ETF del S&P 500 (SPY) cedía un 0,4 %.
Esta página es una referencia sobre los resultados de Tetra Tech. Se elaboró antes de la publicación y ahora se ha actualizado con los resultados. Reúne en una sola tabla nueve trimestres de resultados comunicados por la compañía, sigue la cartera de pedidos y el flujo de caja, contrasta los resultados del T4 con la previsión, compara la nueva perspectiva para el ejercicio 2027 con el consenso y recoge cómo se movió la acción de TTEK tras cada uno de sus últimos 13 informes trimestrales. La pregunta es la misma que planteaba el borrador original: ¿puede una cartera de pedidos más sólida convertirse en un crecimiento sostenible tras la pérdida de la mayor parte del trabajo de desarrollo internacional de EE. UU.? Una sorpresa positiva de dos centavos frente a una única estimación de EPS no la responde por sí sola.
Actualizado el 13 de noviembre de 2026 (hora del Pacífico de EE. UU.) con los resultados del T4 FY2026 de Tetra Tech (Formulario 8-K, Exhibit 99.1, publicado el 11 de noviembre a las 4:00 p. m., hora del Este), la conferencia telefónica del 12 de noviembre y los precios oficiales de cierre del 12 de noviembre. Publicado por primera vez el 10 de noviembre, antes de los resultados. Fuentes: comunicados de resultados de Tetra Tech en el Formulario 8-K, Formularios 10-Q y 10-K en SEC EDGAR, notas de prensa de la compañía, estimaciones fechadas de Zacks (a través de Nasdaq.com) y Kiplinger, y precios de cierre diarios de Polygon.io, contrastados con Nasdaq.com. Las cifras comunicadas, las previsiones, las estimaciones y nuestros propios cálculos están identificados en todo el texto.
Resultados de Tetra Tech del T4 FY2026 frente a la previsión y el consenso
| Concepto | Previsión o estimación | Comunicado | Resultado |
|---|---|---|---|
| Ingresos netos del T4 | 1.120–1.170 millones $ (compañía) | 1.152,9 millones $ | Por encima del punto medio de 1.145 millones $; −0,9 % interanual |
| Ingresos GAAP del T4 | — | 1.337,4 millones $ | +0,5 % interanual |
| EPS del T4 | 0,45–0,48 $ (compañía); consenso 0,47 $ | GAAP 0,51 $; ajustado 0,49 $ | Por encima del máximo de la previsión; EPS ajustado +9 % interanual |
| Beneficio operativo del T4 | — | 188,4 millones $ | 181,3 millones $ un año antes |
| EBITDA ajustado del T4 | — | 194,5 millones $ | Margen 90 puntos básicos superior al de un año antes (compañía) |
| Cartera de pedidos, 27 de septiembre de 2026 | — | 4.670 millones $ | +13 % interanual; +4 % frente a junio |
| Ingresos netos FY2026 | 4.315–4.365 millones $ | 4.348,3 millones $ | Dentro del rango; −5,8 % frente al FY2025 |
| EPS FY2026 | 1,56–1,59 $ (ajustado) | GAAP 1,69 $; ajustado 1,60 $ | Por encima del máximo del rango ajustado |
| Flujo de caja operativo FY2026 | — | 523,0 millones $ | +14 % interanual |
Fuente: comunicado de resultados del T4 y del ejercicio fiscal 2026 de Tetra Tech (Formulario 8-K, Exhibit 99.1), 11 de noviembre de 2026; previsión del comunicado del 29 de julio de 2026; consenso de Zacks a través de Nasdaq.com, 10 de noviembre. Las variaciones interanuales, el punto medio de la previsión y la variación trimestral de la cartera son cálculos propios a partir de cifras comunicadas, salvo donde se indica «compañía».
El trimestre fue una clara sorpresa positiva en beneficios y un resultado sólido en ingresos. Los ingresos netos fueron un 0,9 % inferiores a los del T4 FY2025, pero aquel trimestre todavía incluía 97,8 millones de dólares de ingresos de USAID/Departamento de Estado; excluida la respuesta episódica a desastres, la compañía afirma que los ingresos netos del T4 crecieron un 5 %. En la conferencia del 12 de noviembre, el consejero delegado, Roger Argus, dijo que el trabajo federal de EE. UU. supuso el 26 % de los ingresos del trimestre y creció un 9 %, y que los ingresos comerciales en EE. UU. crecieron un 6 %. Por segmentos, los ingresos netos del Government Services Group (GSG) cayeron un 5,2 % interanual, hasta 512,6 millones de dólares, mientras que los del Commercial/International Services Group (CIG) subieron un 2,8 %, hasta 640,3 millones (cálculos propios a partir del comunicado).
El EPS GAAP (0,51 $) fue superior al EPS ajustado (0,49 $). La conciliación del EBITDA ajustado del comunicado elimina una ganancia de 7,0 millones de dólares por la revalorización a valor razonable de contraprestaciones contingentes en el T4; el comunicado no muestra un puente de EPS separado.
Previsión del ejercicio 2027 frente al consenso de 1,74 $
| Concepto de la perspectiva | Previsión de la compañía, 11 de noviembre de 2026 | Comparación (cálculo propio) |
|---|---|---|
| Ingresos netos T1 FY2027 | 1.040–1.080 millones $ | +0,3 % a +4,1 % frente al T1 FY2026 (1.037,2 millones $) |
| EPS T1 FY2027 | 0,36–0,38 $ | T1 FY2026: 0,35 $ ajustado, 0,40 $ GAAP |
| Ingresos netos FY2027 | 4.425–4.625 millones $ | +1,8 % a +6,4 % frente al FY2026 (4.348,3 millones $); punto medio +4,1 % |
| EPS FY2027 | 1,65–1,80 $ | Punto medio 1,725 $ frente a un consenso de 1,74 $; +3,1 % a +12,5 % frente al EPS ajustado del FY2026 de 1,60 $ |
Fuentes: comunicado de resultados del T4 y del ejercicio fiscal 2026 de Tetra Tech; consenso del FY2027 de Zacks a través de Nasdaq.com, 10 de noviembre de 2026, antes de la publicación.
El rango abarca el consenso, pero su punto medio queda 1,5 centavos por debajo. La previsión no incluye aportaciones de futuras adquisiciones. En la conferencia, la dirección asumió unos gastos por intereses de 30 a 35 millones de dólares y un tipo impositivo efectivo del 27,5 %, y dijo que espera un crecimiento de alrededor del 5 % del trabajo federal de EE. UU. y de alrededor del 10 % del trabajo comercial en EE. UU. en el ejercicio 2027. El comunicado no indica si el rango de EPS del ejercicio 2027 es GAAP o ajustado, por lo que cualquier comparación con un consenso ajustado debe hacerse con esa salvedad.
Resultados de Tetra Tech del T4 FY2026: lo que hay que saber
| Concepto | Cifra | Fuente y fecha |
|---|---|---|
| Fecha de publicación | Miércoles 11 de noviembre de 2026, publicado a las 4:00 p. m., hora del Este (cierre del mercado estadounidense) | Anuncio de Tetra Tech, 21 de octubre de 2026; hora de publicación según Nasdaq.com |
| Conferencia telefónica | Celebrada el jueves 12 de noviembre de 2026, 8:00 a. m. hora del Pacífico (11:00 a. m. hora del Este) | Página de la conferencia de resultados de Tetra Tech |
| Previsión de la compañía para el T4 | Ingresos netos 1.120–1.170 millones $; EPS 0,45–0,48 $ | Comunicado del T3 2026, 29 de julio de 2026 |
| EPS de consenso antes de la publicación | 0,47 $ (2 analistas) | Zacks a través de Nasdaq.com, 10 de noviembre; el calendario de Kiplinger también indicaba 0,47 $ |
| Mismo trimestre del año anterior (T4 FY2025) | Ingresos 1.330,1 millones $; ingresos netos 1.163,3 millones $; EPS 0,48 $, EPS ajustado 0,45 $ | Comunicado del T4 2025, 12 de noviembre de 2025 |
| Previsión para todo el ejercicio FY2026 | Ingresos netos 4.315–4.365 millones $; EPS ajustado 1,56–1,59 $ | Comunicado del T3 2026 |
| EPS de consenso FY2027 antes de la publicación | 1,74 $ (rango 1,72–1,75 $, 2 analistas) | Zacks a través de Nasdaq.com, 10 de noviembre |
| Cartera de pedidos a 28 de junio de 2026 | 4.490 millones $, un 5 % más que el trimestre anterior | Comunicado del T3 2026 |
| Cartera de pedidos a 27 de septiembre de 2026 | 4.670 millones $, un 13 % más que un año antes | Comunicado del T4 2026 |
| Cierre de TTEK tras el informe | 39,43 $ (12 de noviembre de 2026), tras 37,61 $ el 11 de noviembre y 40,65 $ el 10 de noviembre; +17,6 % en lo que va de año frente a +11,0 % de SPY | Polygon.io; cierres oficiales de Nasdaq.com |
| Rango de cierre de 52 semanas de TTEK | De 26,18 $ (15 de mayo de 2026) a 42,61 $ (10 de febrero de 2026) | Polygon.io |
Las estimaciones de los analistas son instantáneas de terceros, no previsiones de la compañía. El borrador original fechaba la estimación de Kiplinger el 6 de noviembre y daba una conversión a la hora estándar de China; hemos sustituido ambas por las fuentes fechadas de arriba. El ejercicio fiscal de Tetra Tech termina a finales de septiembre (el 28 de septiembre en 2025), por lo que el «T4 FY2026» es el trimestre cerrado a finales de septiembre de 2026, no un cuarto trimestre natural.
Antes de la publicación, el consenso de 0,47 $ se situaba dentro del rango de la dirección, un centavo por debajo del máximo. Con solo dos analistas en el recuento de Zacks, la estimación era escasa, y el rango de la propia compañía era la vara de medir más útil. En los cuatro informes anteriores a este, Tetra Tech superó el consenso de Zacks todas las veces, por 2 a 5 centavos por acción: 0,45 $ frente a 0,40 $ (T4 FY2025), 0,35 $ frente a 0,31 $ (T1 FY2026), 0,34 $ frente a 0,31 $ (T2) y 0,42 $ frente a 0,40 $ (T3). El T4 FY2026 sumó la quinta consecutiva, con 0,49 $ frente a 0,47 $. Como muestra la tabla de reacciones más abajo, esas sorpresas positivas no movieron la acción de forma fiable en la misma dirección.
El miércoles 11 de noviembre fue el Día de los Veteranos. Las bolsas de valores de EE. UU. abrieron; el mercado de bonos estuvo cerrado.
El informe se juzga mejor como una transición hacia el ejercicio 2027, no solo como una comparación con una única estimación trimestral.
Resultados de Tetra Tech por trimestre, del T4 FY2024 al T4 FY2026
| Trimestre fiscal (cierre del periodo) | Ingresos (M$) | Ingresos netos (M$) | EPS (GAAP) | EPS ajustado | Obligaciones de desempeño pendientes (miles de M$) |
|---|---|---|---|---|---|
| T4 FY2024 (29 sep 2024) | 1.374,5 | 1.144,5 | 0,35 $ | 0,38 $ | 5,33 |
| T1 FY2025 (29 dic 2024) | 1.420,6 | 1.197,3 | 0,00 $ | 0,35 $ | 5,39 |
| T2 FY2025 (30 mar 2025) | 1.322,1 | 1.103,7 | 0,02 $ | 0,33 $ | 4,26 |
| T3 FY2025 (29 jun 2025) | 1.369,8 | 1.153,0 | 0,43 $ | 0,43 $ | 4,24 |
| T4 FY2025 (28 sep 2025) | 1.330,1 | 1.163,3 | 0,48 $ | 0,45 $ | 4,10 |
| T1 FY2026 (28 dic 2025) | 1.210,7 | 1.037,2 | 0,40 $ | 0,35 $ | 3,92 |
| T2 FY2026 (29 mar 2026) | 1.220,2 | 1.049,7 | 0,36 $ | 0,34 $ | 4,22 |
| T3 FY2026 (28 jun 2026) | 1.308,6 | 1.108,6 | 0,42 $ | 0,42 $ | 4,44 |
| T4 FY2026 (27 sep 2026) | 1.337,4 | 1.152,9 | 0,51 $ | 0,49 $ | — |
Fuente: ingresos, EPS GAAP y obligaciones de desempeño pendientes de los documentos XBRL de Tetra Tech (Formularios 10-Q y 10-K); ingresos netos y EPS ajustado de los comunicados de resultados en el Formulario 8-K. El T3 FY2026 no tuvo ajustes comunicados, por lo que el EPS ajustado coincide con el EPS GAAP. Las grandes diferencias entre el EPS GAAP y el ajustado en el T1 y el T2 FY2025 reflejan un cargo por contingencias legales de 115,0 millones de dólares y un deterioro del fondo de comercio de 92,4 millones de dólares vinculado a las cancelaciones de USAID. Las obligaciones de desempeño pendientes son una medida de los documentos regulatorios cercana, pero no idéntica, a la cifra de cartera de pedidos de los comunicados. Las cifras del T4 FY2026 proceden del comunicado del 11 de noviembre de 2026; sus obligaciones de desempeño pendientes figurarán en el Formulario 10-K.
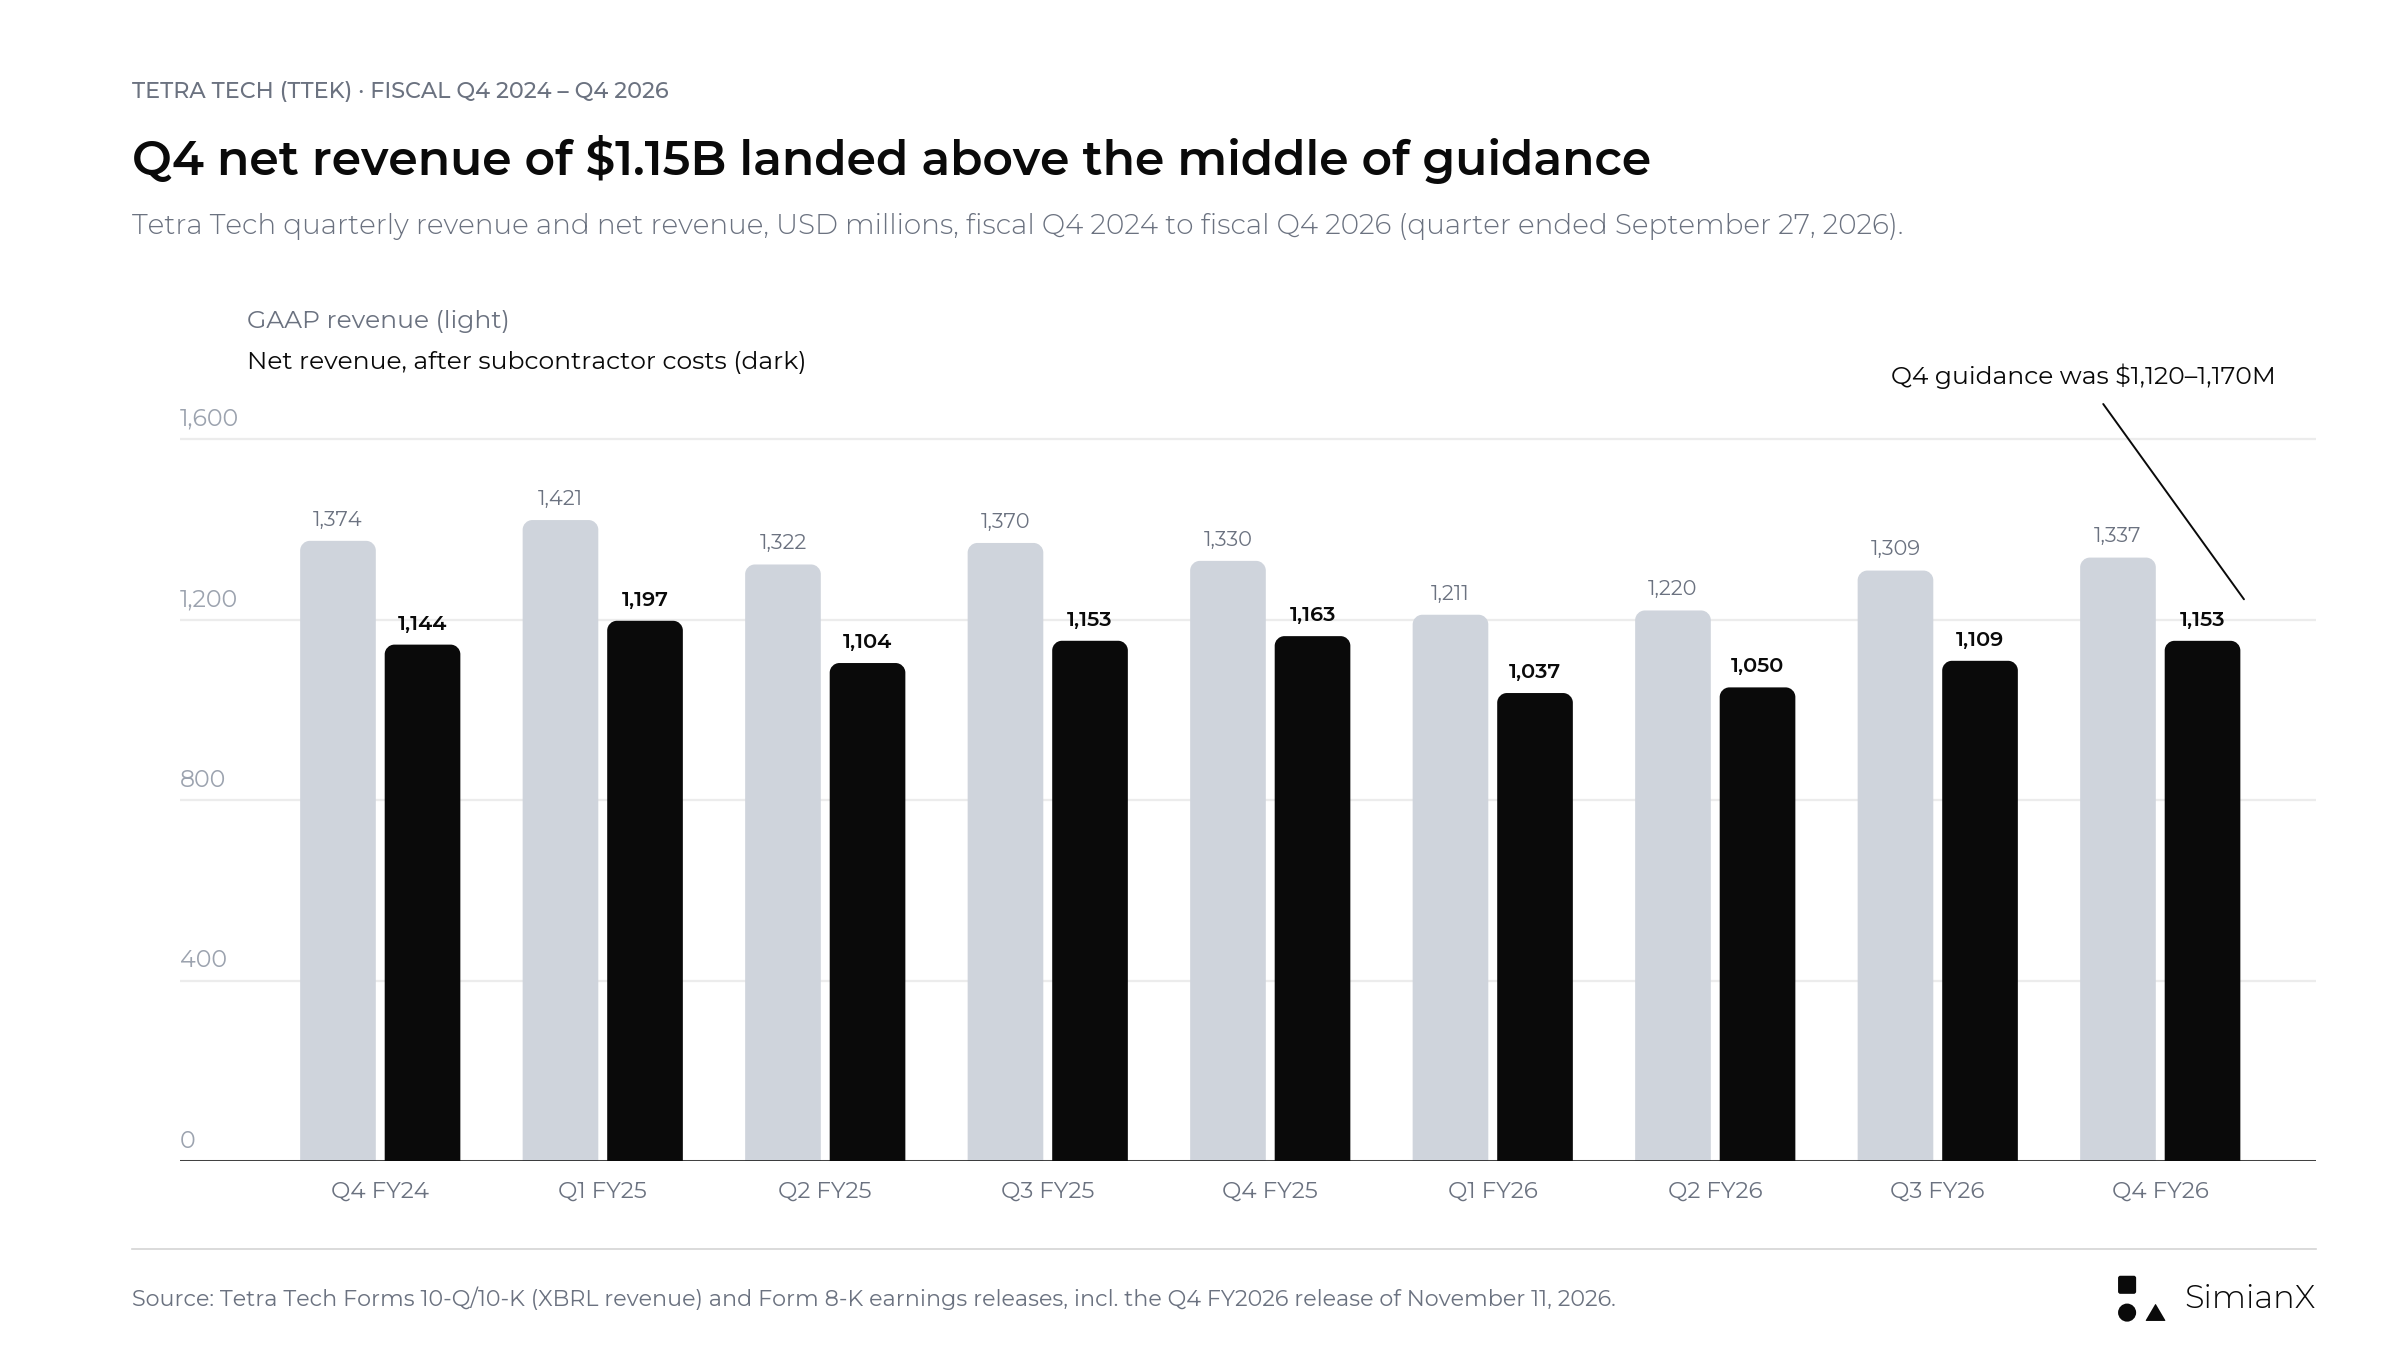
Los ingresos netos cayeron a unos 1.040 millones de dólares por trimestre tras las rescisiones de USAID, alcanzaron 1.110 millones de dólares en el T3 FY2026 y 1.150 millones en el T4, por encima del punto medio de la previsión de 1.120–1.170 millones.
Destacan dos cosas. En primer lugar, el EPS GAAP quedó distorsionado en la primera mitad del ejercicio 2025 por cargos extraordinarios, de modo que la comparación más limpia es el EPS ajustado, que se movió en una banda estrecha de 0,33 $ a 0,45 $ antes de alcanzar 0,49 $ en el T4 FY2026. En segundo lugar, el número de acciones diluidas hizo parte del trabajo: bajó de 271,9 millones en el T1 FY2025 a 256,7 millones en el T4 FY2026, una reducción del 5,6 %.
Empiece por la definición correcta de ingresos
Tetra Tech comunica tanto los ingresos como los ingresos deducidos los costes de subcontratistas, que denomina ingresos netos. Estos últimos son una medida no GAAP (non-GAAP) y no deben confundirse con el beneficio neto.
Esa distinción importa al comparar la previsión con los avances de resultados de terceros: la compañía da su previsión en ingresos netos, mientras que muchos servicios de datos citan los ingresos GAAP.
| Medida | Qué representa | Principal uso analítico |
|---|---|---|
| Ingresos GAAP | Ingresos antes de deducir los costes de subcontratistas | Entender la base completa de actividad comunicada |
| Ingresos netos | Ingresos menos costes de subcontratistas | Evaluar la actividad retenida dentro del modelo de servicios de la compañía |
| Beneficio operativo | Beneficio tras los gastos operativos | Evaluar la ejecución y la rentabilidad operativa |
| Flujo de caja operativo | Caja generada por las actividades de explotación | Comprobar la conversión de beneficios en caja |
| Flujo de caja libre | Flujo de caja operativo menos inversiones de capital, en este artículo | Evaluar la caja disponible antes de adquisiciones y decisiones de financiación |
Las dos primeras medidas pueden crecer a ritmos distintos cuando cambia la intensidad de la subcontratación. En el T3 FY2026, por ejemplo, los ingresos fueron de 1.308,6 millones de dólares y los ingresos netos de 1.108,6 millones; los costes de subcontratistas absorbieron alrededor del 15 % de los ingresos.
Por tanto, un titular que compare una previsión de ingresos netos con los ingresos GAAP del año anterior puede crear una impresión engañosa de crecimiento o de contracción.
La misma disciplina con el denominador se aplica a los márgenes. El beneficio operativo dividido entre los ingresos GAAP no es el mismo cálculo que el beneficio operativo dividido entre los ingresos netos. El beneficio operativo del T3 FY2026, de 158 millones de dólares, equivale al 12,1 % de los ingresos, pero al 14,3 % de los ingresos netos (cálculo propio).
Qué implicaba la previsión del T4 y qué presentó Tetra Tech
El rango del cuarto trimestre no era una previsión independiente; era lo que quedaba de la previsión para todo el ejercicio. En los nueve primeros meses, Tetra Tech comunicó 3.195,4 millones de dólares de ingresos netos y 1,11 $ de EPS ajustado (0,35 $ + 0,34 $ + 0,42 $).
| Comprobación (cálculo propio) | Resultado |
|---|---|
| Ingresos netos de nueve meses + previsión de ingresos netos del T4 | 4.315–4.365 millones $, exactamente el rango del ejercicio completo |
| EPS ajustado de nueve meses + previsión de EPS del T4 | 1,56–1,59 $, exactamente el rango de EPS ajustado del ejercicio completo |
| Previsión de ingresos netos del T4 frente al T4 FY2025 (1.163,3 millones $) | −3,7 % a +0,6 % interanual; punto medio −1,6 % |
| Previsión de EPS del T4 frente al EPS ajustado del T4 FY2025 (0,45 $) | Plano a +6,7 % |
| Punto medio de ingresos netos del ejercicio frente al FY2025 (4.617,3 millones $) | −6,0 % |
| Ingresos netos comunicados del T4 (1.152,9 millones $) frente al T4 FY2025 | −0,9 % |
| FY2026 comunicado: ingresos netos 4.348,3 millones $; EPS ajustado 1,60 $ | Ingresos netos dentro del rango (−5,8 % frente al FY2025); EPS ajustado un centavo por encima del máximo |
El trimestre del año anterior aún incluía 97,8 millones de dólares de ingresos de USAID/Departamento de Estado (base GAAP), según el comunicado del T4 FY2025. Una comparación plana en cifras comunicadas implicaría, por tanto, crecimiento en el resto del negocio. El comunicado confirmó ese patrón: según la compañía, los ingresos netos del T4 bajaron un 0,9 % en cifras comunicadas, pero subieron un 5 % excluida la respuesta episódica a desastres.
¿Por qué caen los ingresos de Tetra Tech?
La explicación más clara es la contracción del trabajo de desarrollo internacional y la comparación desigual con la actividad episódica de respuesta a desastres.
En enero de 2025, una orden ejecutiva suspendió la ayuda exterior al desarrollo de EE. UU. En febrero de 2025, el Departamento de Estado anunció la cancelación del 83 % de los programas de USAID, y Tetra Tech fue notificada de que prácticamente todos sus contratos con USAID quedaban rescindidos por conveniencia. Registró un deterioro del fondo de comercio de 92,4 millones de dólares en su unidad Global Development Services. El riesgo de financiación federal no es nuevo para los contratistas; nuestra historia de los cierres del Gobierno y la bolsa muestra con qué frecuencia las batallas presupuestarias de Washington llegan al mercado.
El documento de nueve meses de Tetra Tech comunicó aproximadamente 190 millones de dólares de ingresos de USAID/Departamento de Estado, frente a unos 550 millones en el mismo periodo del año anterior. Los ingresos totales comunicados bajaron de 4.112,490 millones de dólares a 3.739,374 millones, un descenso del 9,1 %. Los ingresos del Gobierno federal de EE. UU. cayeron un 32,5 %.
| Puente de ingresos de nueve meses | Importe |
|---|---|
| Descenso de los ingresos totales comunicados — calculado | 373,116 millones $ |
| Descenso de los ingresos de USAID/DOS — calculado a partir de datos redondeados | Aproximadamente 360 millones $ |
| Descenso de USAID/DOS como proporción del descenso total — calculado | Aproximadamente 96,5 % |
| Ingresos de una adquisición reciente sin comparación con el año anterior | Aproximadamente 85 millones $ |
La aritmética muestra que la reducción del desarrollo internacional fue aproximadamente igual a casi todo el descenso de los ingresos consolidados.
Se trata de una comparación de magnitudes, no de una conciliación completa. El periodo del año anterior incluía además trabajos de respuesta a desastres por los incendios de Palisades y Eaton en el sur de California, y el periodo actual incluye unos 85 millones de dólares de una adquisición. Esas dos partidas se mueven en direcciones opuestas.
El desglose por segmentos del T3 FY2026 apunta a lo mismo. Los ingresos del Government Services Group (GSG, grupo de servicios gubernamentales) cayeron 111,0 millones de dólares, un 15,6 %, mientras que el Commercial/International Services Group (CIG, grupo de servicios comerciales e internacionales) aumentó sus ingresos en 51,8 millones de dólares, un 7,7 %, y sus ingresos netos un 9,3 %. El ejercicio fiscal completo muestra el mismo reparto: los ingresos netos del GSG cayeron un 19,2 %, hasta 1.877,5 millones de dólares, mientras que los del CIG subieron un 7,8 %, hasta 2.470,8 millones. Los ingresos consolidados cayeron un 6,7 %, hasta 5.076,7 millones de dólares (cálculos propios a partir del comunicado del T4).
La interpretación optimista es que el descenso consolidado exagera la debilidad del conjunto de oportunidades que continúa. La interpretación prudente es que excluir un negocio perdido no recupera sus ingresos, su contribución ni su generación de caja. El trabajo de sustitución todavía tiene que ganarse y ejecutarse.
Por ello, los inversores deberían plantear dos preguntas por separado:
- ¿Hasta qué punto es sana la demanda fuera de las actividades afectadas?
- ¿Con qué rapidez puede esa demanda sustituir la contribución económica que desapareció?
Una tesis de recuperación necesita respuestas satisfactorias a ambas.
El crecimiento subyacente no es automáticamente crecimiento orgánico
Tetra Tech comunicó un crecimiento del 8 % de los ingresos netos en el T3 FY2026 tras excluir USAID/DOS y la respuesta episódica a desastres. Comunicó un crecimiento del 8 % con bases ajustadas por exclusiones similares en el T1 y el T2. Para el conjunto del ejercicio fiscal, la compañía comunicó un crecimiento de los ingresos netos del 7 % excluidos USAID/DOS y la respuesta episódica a desastres, y para el T4 comunicó un crecimiento del 5 % excluida la respuesta episódica a desastres.
Es un contexto útil, pero la formulación importa. Una medida de crecimiento ajustada por exclusiones no es automáticamente una medida de crecimiento orgánico a tipo de cambio constante. Eliminar determinadas actividades responde a una pregunta distinta de la de eliminar los efectos de adquisiciones y divisas, y el 10-Q revela unos 85 millones de dólares de ingresos de nueve meses procedentes de una adquisición reciente.
| Descripción del crecimiento | Qué intenta aislar | Qué deben comprobar todavía los inversores |
|---|---|---|
| Crecimiento comunicado | Variación del negocio comunicado en su conjunto | Cambios de composición y periodos de comparación atípicos |
| Crecimiento excluidas las actividades afectadas | Evolución fuera de categorías especificadas | Adquisiciones, divisas y cambios de composición restantes |
| Crecimiento orgánico | Crecimiento excluidos los efectos de adquisiciones definidos | La metodología exacta de la compañía |
| Crecimiento a tipo de cambio constante | Crecimiento excluidos los efectos de conversión de divisas | Efectos de adquisiciones y composición de proyectos |
Una divulgación más sólida mostraría por separado la contribución de las operaciones continuadas, las adquisiciones y las divisas. Los inversores también deberían examinar si el crecimiento se apoya en nueva actividad de proyectos o simplemente en comparaciones más fáciles.
La conversión de la cartera de pedidos importa más que su tamaño
Una cartera de pedidos mayor solo tiene valor si se convierte en trabajo rentable y en caja cobrable.
La cartera de pedidos de Tetra Tech era de 4.490 millones de dólares a 28 de junio de 2026, un 5 % más que el trimestre anterior. El consejero delegado afirmó que pedidos importantes del T3, incluidos pedidos comerciales para proyectos de centros de datos y de restauración de sedimentos, elevaron la cartera en más de 200 millones de dólares. Según la medida de los documentos regulatorios, las obligaciones de desempeño pendientes tocaron fondo en 3.920 millones de dólares en diciembre de 2025 y subieron a 4.440 millones en junio de 2026. Al cierre del ejercicio fiscal, el 27 de septiembre de 2026, la cartera de pedidos alcanzó 4.670 millones de dólares, un 13 % más que un año antes y un 4 % más que en junio; el consejero delegado afirmó que los programas de clientes clave la elevaron en más de 530 millones de dólares. En la conferencia la describió como cartera financiada y dijo que el T4 fue el tercer trimestre consecutivo con un ratio book-to-bill (pedidos sobre facturación) superior a 1,1 veces. Las obligaciones de desempeño pendientes al cierre del ejercicio se comunicarán en el Formulario 10-K.
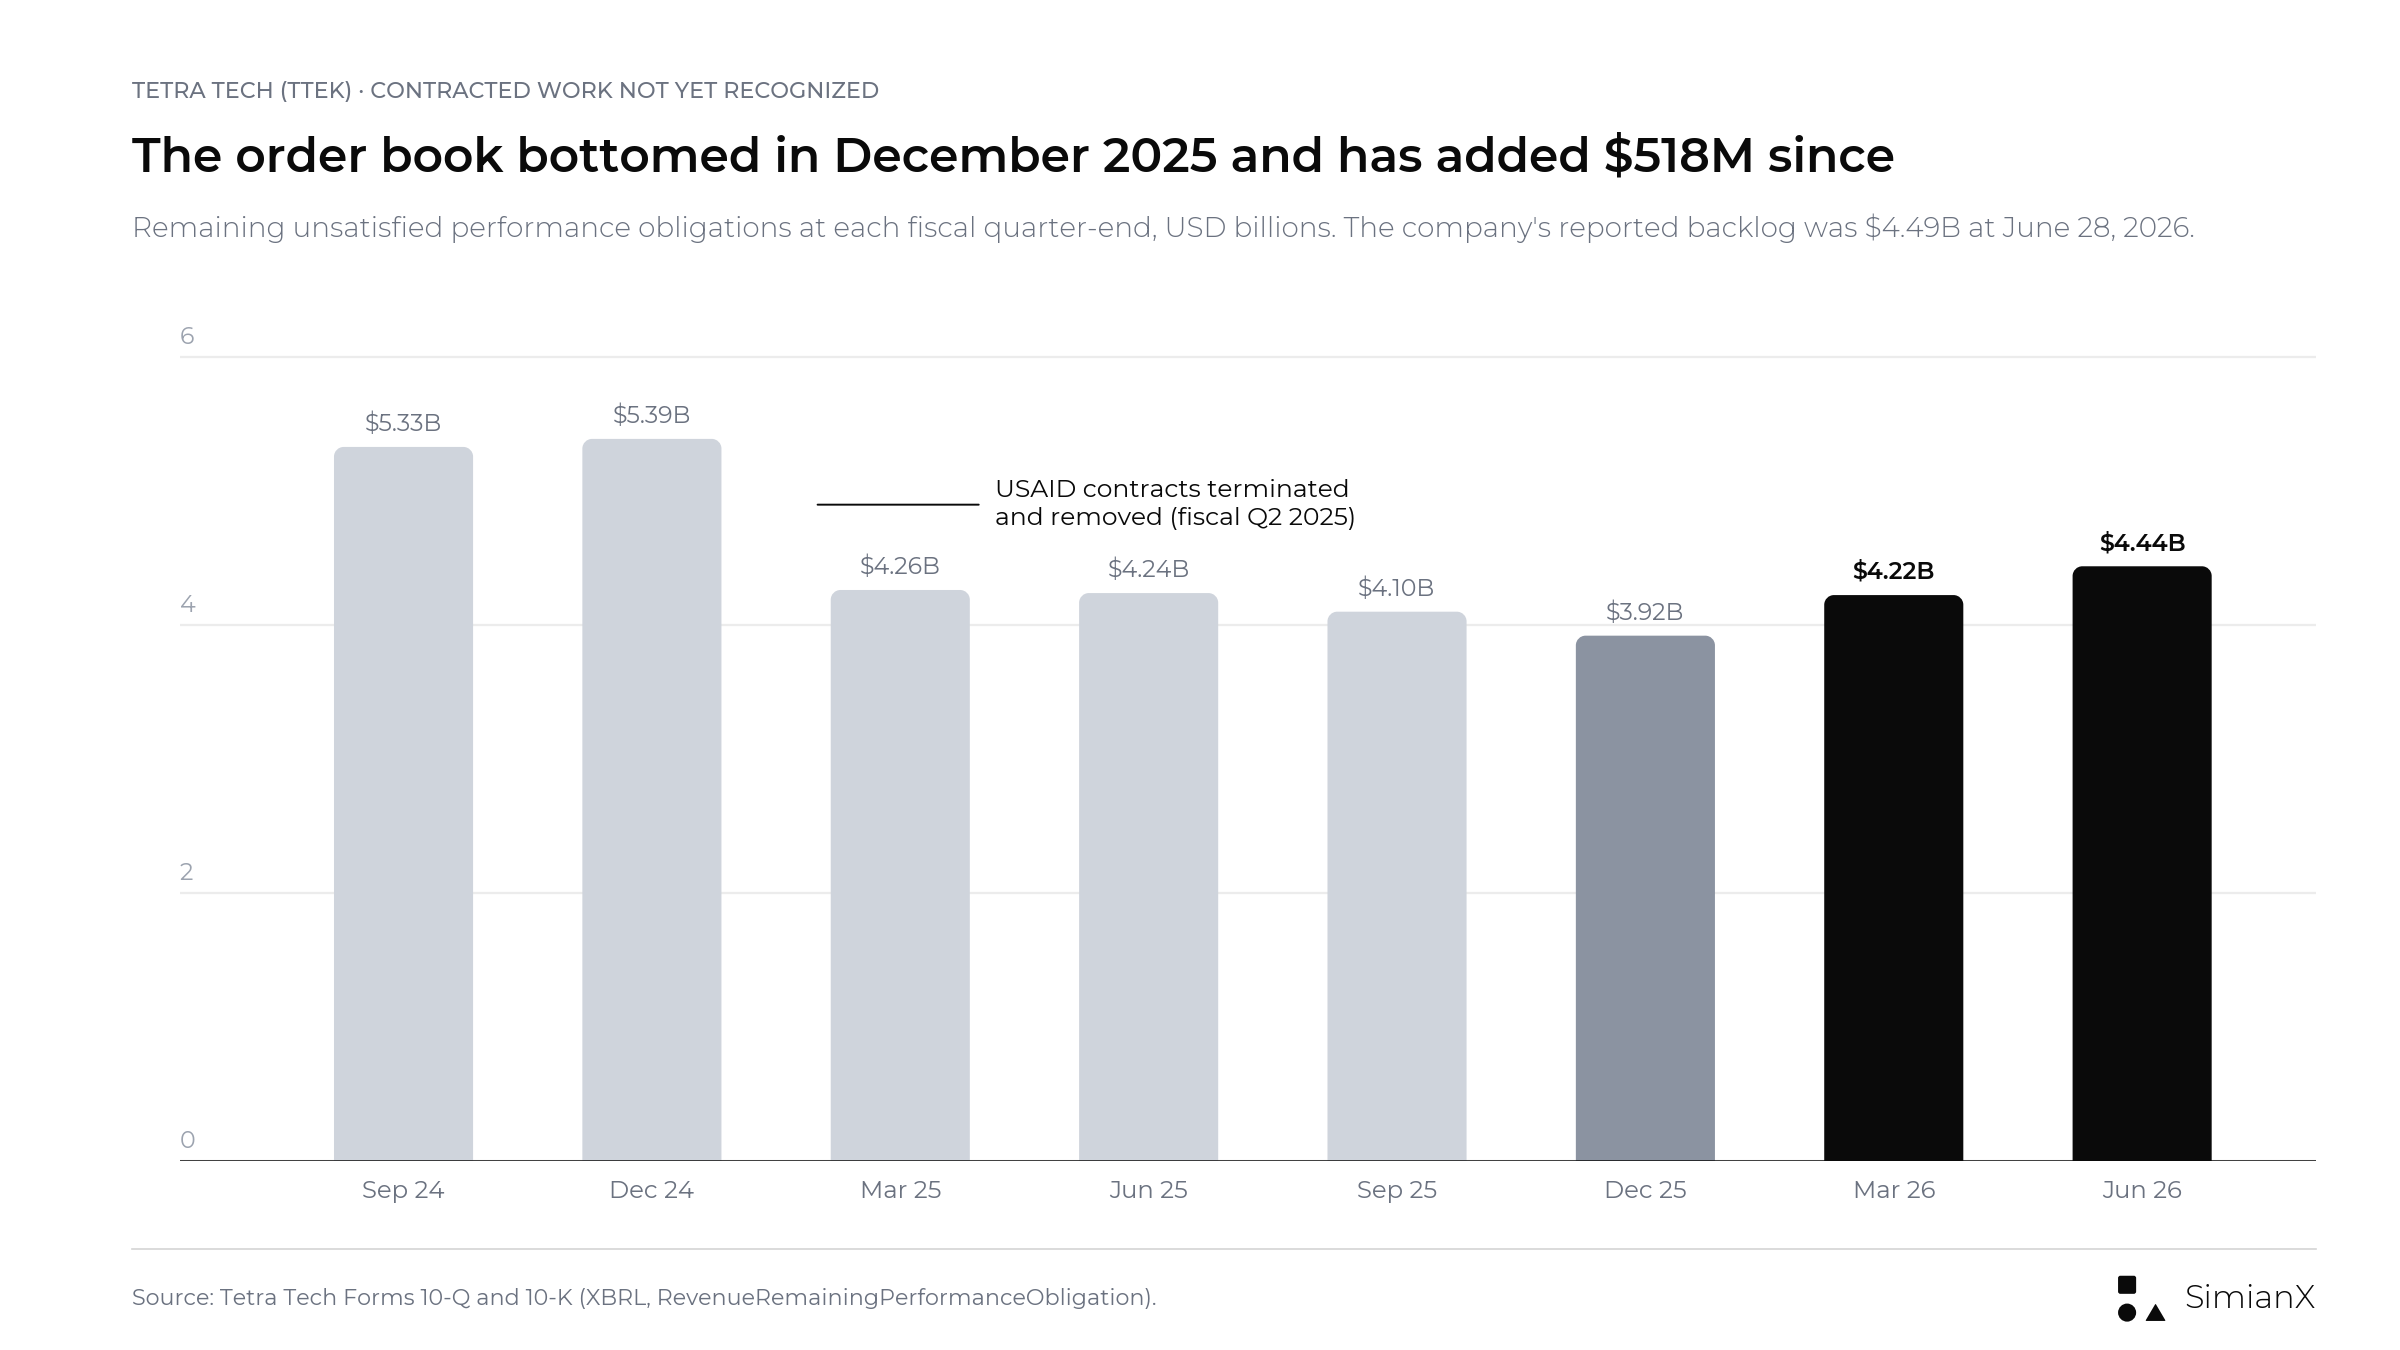
La cartera de pedidos ha recuperado unos 518 millones de dólares desde su mínimo, pero sigue por debajo del nivel de 5.300–5.400 millones de dólares que mantenía antes de las rescisiones de USAID.
El documento también explica que la cartera de pedidos no tiene en cuenta el posible impacto de las cláusulas de rescisión por conveniencia. No es un riesgo abstracto en Tetra Tech: es exactamente así como terminaron los contratos de USAID. Por tanto, la cartera de pedidos no equivale a un derecho de cobro incondicional. La misma cautela se aplica a otras historias de cartera; los resultados del T3 2026 de Caterpillar son un ejemplo reciente de una cartera de pedidos récord que no impidió la caída de la acción.
| Pregunta sobre la cartera | Por qué importa |
|---|---|
| ¿El trabajo está financiado y autorizado para avanzar? | Determina si una adjudicación puede pasar a ejecución |
| ¿Cuándo deberían empezar los ingresos? | Separa la actividad a corto plazo de las oportunidades a más largo plazo |
| ¿Cuál es el periodo de ejecución previsto? | Explica con qué rapidez puede reconocerse la cartera |
| ¿Qué capacidad laboral y técnica se requiere? | Comprueba si el crecimiento puede ejecutarse de forma eficiente |
| ¿Qué contribución debería generar el trabajo? | Distingue el crecimiento atractivo del volumen de baja rentabilidad |
| ¿Con qué rapidez pagarán los clientes? | Conecta la ejecución de proyectos con la generación de caja |
Una señal de alerta útil sería una cartera creciente acompañada de retrasos repetidos en el arranque de proyectos, una menor utilización o cobros más lentos. Un patrón más constructivo combinaría nuevas adjudicaciones, una movilización a tiempo, una economía de ejecución estable y una conversión en caja saludable.
Leer los anuncios de contratos sin exagerar su valor
Los anuncios recientes de Tetra Tech respaldan la amplitud de su conjunto de oportunidades. También ilustran por qué los titulares sobre contratos exigen una interpretación cuidadosa.
| Anuncio | Importe divulgado o escala del proyecto | Qué significa realmente la divulgación |
|---|---|---|
| Diseño de tratamiento de PFAS en Dayton, 21 de julio | Coste de construcción previsto de la instalación de 350 millones $ | El presupuesto de construcción no son los honorarios divulgados de Tetra Tech |
| Rediseño del espacio aéreo de la FAA, 23 de julio | Orden de trabajo (task order) de 27 millones $ a cuatro años | Una adjudicación de servicios definida, no ingresos trimestrales inmediatos |
| Servicios geoespaciales costeros de NOAA, 18 de agosto | Contrato de adjudicación múltiple de 49 millones $ a cinco años | Importan la estructura de la adjudicación y el reparto posterior del trabajo |
| Revitalización de terrenos de la EPA, 25 de agosto | Contrato de 16,8 millones $ a cuatro años | Actividad plurianual de servicios técnicos |
Fuentes: notas de prensa de Tetra Tech de las fechas indicadas.
La distinción de Dayton es especialmente importante. La compañía anunció su selección para diseñar lo que describe como la mayor instalación de tratamiento de agua dedicada a PFAS de Estados Unidos; el coste de construcción previsto no debe presentarse como ingresos adjudicados a Tetra Tech.
Los acuerdos de adjudicación múltiple también exigen cuidado. El importe que figura en el titular es un techo compartido por varias empresas; no debe atribuirse íntegramente a un solo participante ni reconocerse de inmediato.
El comunicado del T3 también mencionaba un contrato con un centro de datos de IA a hiperescala para automatización digital del sistema eléctrico y ciberseguridad. Su valor no se divulgó.
El comunicado del T4 añadió adjudicaciones mayores, encabezadas por un acuerdo marco de compra (blanket purchase agreement) de adjudicación múltiple de 1.400 millones de dólares para servicios de logística empresarial de la NASA, un contrato de ingeniería de adjudicación múltiple de 145 millones de dólares de la Armada de EE. UU. y un contrato de adjudicación única de 141 millones de dólares de la EPA para la evaluación de infraestructuras hídricas. La cautela anterior sobre las adjudicaciones múltiples se aplica a las cifras de la NASA y de la Armada.
Agua, servicios medioambientales e infraestructuras ofrecen vías de crecimiento distintas
Las adjudicaciones recientes sugieren varias fuentes posibles de demanda de sustitución. El proyecto de Dayton se refiere al diseño de tratamiento de PFAS. La adjudicación de la EPA cubre la revitalización de terrenos. El trabajo para la FAA se refiere a la modernización del espacio aéreo, mientras que el contrato de NOAA abarca servicios geoespaciales costeros.
Su diversidad puede reducir la dependencia de una sola categoría de proyectos, pero también hace que el negocio sea más difícil de evaluar a través de un único relato macroeconómico.
- Tratamiento de agua: ¿Con qué rapidez pasan los proyectos de la planificación a la ingeniería de detalle?
- Servicios medioambientales: ¿Los encargos técnicos son recurrentes, específicos de un proyecto o dependientes de nueva financiación?
- Modernización de infraestructuras: ¿Los clientes autorizan trabajos a un ritmo predecible?
- Servicios digitales: ¿La tecnología mejora la economía de ejecución o crea ingresos adicionales por servicios?
Los inversores también deberían resistirse a tratar cada encargo relacionado con centros de datos como equivalente a poseer infraestructura de computación de IA. En su comunicado del T2 FY2026, Tetra Tech afirmó que su consultoría sobre suministro de agua e impactos medioambientales es cada vez más decisiva para obtener el apoyo de las comunidades a los nuevos centros de datos. Es una oportunidad de servicios de ingeniería, no una prueba de que TTEK tenga la misma economía o exposición de ingresos que un operador de centros de datos.
El flujo de caja es sólido, pero sus fuentes importan
Utilizando el flujo de caja operativo menos las inversiones de capital, el Formulario 10-Q de los primeros nueve meses arrojaba el siguiente cálculo.
| Primeros nueve meses del ejercicio 2026 | Importe |
|---|---|
| Flujo de caja operativo — comunicado | 466,553 millones $ |
| Inversiones de capital — comunicadas | 13,955 millones $ |
| Flujo de caja libre — cálculo propio | 452,598 millones $ |
| Flujo de caja operativo, primeros nueve meses del ejercicio 2025 — comunicado | 356,838 millones $ |
Fuente: Formulario 10-Q de Tetra Tech del trimestre cerrado el 28 de junio de 2026.
El flujo de caja libre calculado de nueve meses fue de aproximadamente 452,6 millones de dólares antes de adquisiciones y actividades de financiación. El director financiero calificó los 467 millones de dólares de flujo de caja operativo de nueve meses como los más altos registrados.
El documento atribuye el aumento interanual de 109,7 millones de dólares del flujo de caja operativo principalmente a los cobros de trabajos de respuesta a desastres completados en el T4 FY2025 y de programas de USAID rescindidos. El periodo del año anterior incluía además un pago por contingencias legales de 57 millones de dólares.
| Ejercicio fiscal 2026 completo | Importe |
|---|---|
| Flujo de caja operativo — comunicado | 523,0 millones $ |
| Inversiones de capital — comunicadas | 20,5 millones $ |
| Flujo de caja libre — cálculo propio | 502,5 millones $ |
| Flujo de caja operativo del T4 — cálculo propio (ejercicio completo menos nueve meses) | 56,5 millones $ |
| Flujo de caja operativo, ejercicio 2025 — comunicado | 457,7 millones $ |
| Adquisiciones de negocios, netas de la caja adquirida — comunicado | 191,9 millones $ |
Fuente: comunicado de resultados del T4 y del ejercicio fiscal 2026 de Tetra Tech (estado de flujos de caja).
El flujo de caja operativo del ejercicio completo subió un 14 %, pero el cuarto trimestre aportó solo unos 56,5 millones de dólares, frente a 100,8 millones un año antes. La caja cerró el ejercicio en 235,1 millones de dólares y la deuda a largo plazo en 892,0 millones, frente a 763,4 millones un año antes.
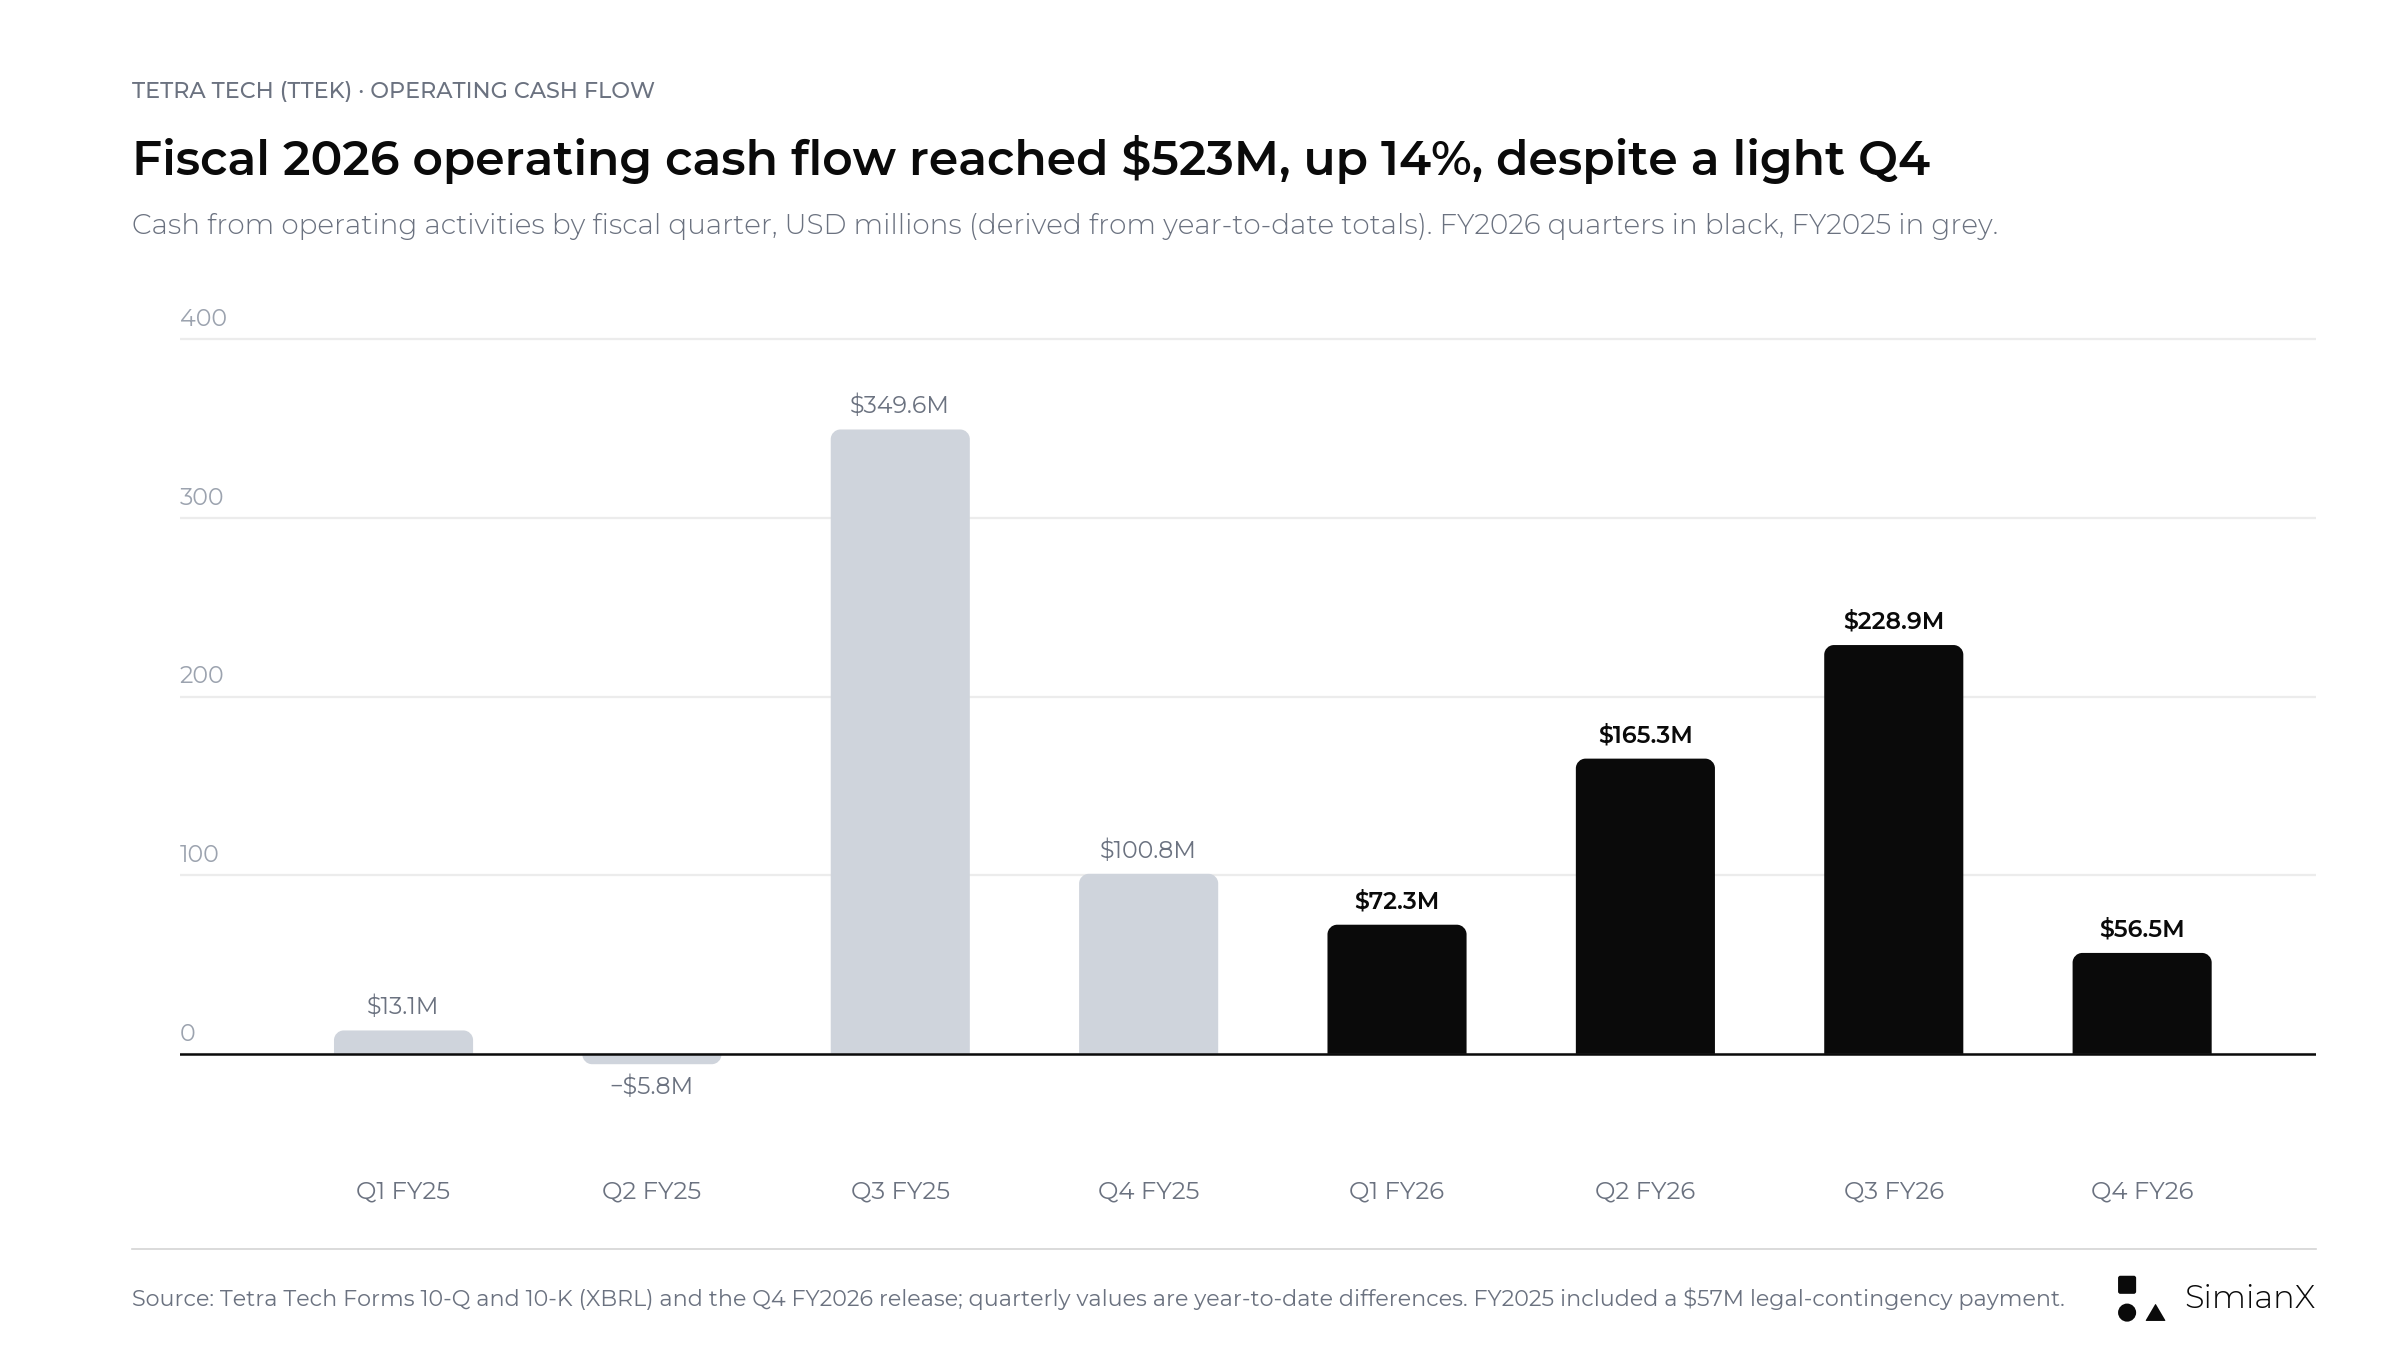
El flujo de caja operativo trimestral es irregular. En el ejercicio 2026 subió hasta el T3, en parte por el cobro de cuentas por cobrar antiguas, y después cayó a unos 56,5 millones de dólares en el T4; aun así, el ejercicio completo subió un 14 %.
Los cobros de trabajos heredados son caja real y mejoran la flexibilidad financiera. Sin embargo, no deberían proyectarse automáticamente como generación de caja recurrente de nuevo negocio. Los próximos documentos regulatorios deberían ayudar a separar:
- La caja generada por la actividad operativa actual.
- El cobro de cuentas por cobrar antiguas.
- Los cambios en los plazos de pago (el periodo medio de cobro, DSO, fue de 56 días en el T3, tras 51 días en el T1 y 58 días en el T2; el director financiero lo situó en 60 días en la conferencia del T4).
- Las inversiones de capital.
- El gasto en adquisiciones y las decisiones de financiación.
Un modelo con pocos activos puede producir una conversión en caja atractiva. La tesis de inversión más sólida demostraría que las operaciones continuadas pueden sostener esa conversión una vez que se desvanezcan los beneficios extraordinarios de los cobros.
¿Pueden las recompras de Tetra Tech sostener el EPS?
El anuncio de asignación de capital del 10 de septiembre amplió la capacidad de recompra de la compañía.
| Medida de asignación de capital | Información de la compañía |
|---|---|
| Autorización de recompra adicional | 500 millones $ |
| Autorización total disponible tras el aumento | 898 millones $ |
| Flujo de caja operativo de los últimos 12 meses | 567 millones $ |
| Recompras y dividendos de los últimos 12 meses | 322 millones $ |
| Ratio de apalancamiento de deuda neta al cierre del trimestre | 0,88 veces |
| Recompras en los primeros nueve meses del ejercicio 2026 | 202,0 millones $ (100 millones $ en el T3) |
| Recompras en el ejercicio 2026 | 302,0 millones $ (100 millones $ en el T4) |
| Autorización restante a 27 de septiembre de 2026 | 798 millones $ |
| Dividendo trimestral aprobado el 27 de julio de 2026 | 0,072 $ por acción, un 11 % más que un año antes |
| Dividendo trimestral aprobado el 9 de noviembre de 2026 | 0,072 $ por acción, un 11 % más que un año antes; pagadero el 11 de diciembre |
Fuentes: anuncio de Tetra Tech del 10 de septiembre, comunicado del T3 2026, Formulario 10-Q y comunicado del T4 2026.
Las recompras pueden sostener el EPS al reducir el número de acciones diluidas, en igualdad de condiciones, y ya lo han hecho: las acciones diluidas medias ponderadas fueron 259,8 millones en el T3 FY2026, un 1,9 % menos que un año antes, y 256,7 millones en el T4, un 2,9 % menos que un año antes. Pero una autorización es un permiso para comprar acciones, no una prueba de que las compras se hayan realizado.
Importan tres distinciones. Primero, el crecimiento del EPS debe separarse en cambios del beneficio neto y cambios en las acciones diluidas. Segundo, las recompras brutas deben evaluarse junto con la emisión de acciones y la remuneración basada en acciones. Tercero, la rentabilidad de las recompras depende del precio pagado. A 39,43 $ tras el informe, TTEK cotiza un 7,5 % por debajo de su cierre máximo de 52 semanas, por lo que cada dólar compra muchas menos acciones de las que habría comprado en mayo.
El comunicado del T4 respondió a la primera pregunta de seguimiento: 100 millones de dólares de recompras en el trimestre, con 798 millones de autorización restante. El precio medio de compra, la evolución posterior de las acciones diluidas y el equilibrio entre adquisiciones (191,9 millones de dólares en el ejercicio 2026), gestión de la deuda y retribución del capital siguen mereciendo seguimiento en el Formulario 10-K.
El historial de previsiones eleva el listón para el ejercicio 2027
La dirección elevó o estrechó su perspectiva anual tras cada trimestre del ejercicio 2026.
| Actualización de la previsión | Ingresos netos FY2026 | EPS FY2026 |
|---|---|---|
| Inicial, 12 de noviembre de 2025 | 4.050–4.250 millones $ | 1,40–1,55 $ |
| Tras el T1, 28 de enero de 2026 | 4.150–4.300 millones $ | 1,46–1,56 $ (ajustado) |
| Tras el T2, 29 de abril de 2026 | 4.250–4.400 millones $ | 1,50–1,58 $ (ajustado) |
| Tras el T3, 29 de julio de 2026 | 4.315–4.365 millones $ | 1,56–1,59 $ (ajustado) |
| Comunicado, 11 de noviembre de 2026 | 4.348 millones $ | 1,60 $ ajustado; 1,69 $ GAAP |
Fuentes: comunicados de resultados de Tetra Tech del T4 2025 y del T1, T2, T3 y T4 2026.
El punto medio de la previsión de EPS pasó de 1,475 $ a 1,575 $ a lo largo del año. Los únicos ajustes en la previsión de EPS excluyen una ganancia por la venta de las operaciones de la compañía en Noruega y cambios en contraprestaciones contingentes, por lo que los inversores no deberían sumar las cifras trimestrales de EPS GAAP y comparar el total con la previsión anual ajustada sin conciliar las diferencias.
Antes de la publicación, el consenso de los analistas para el ejercicio 2027 era de 1,74 $, alrededor de un 10 % por encima del punto medio de la previsión del FY2026. Cuando Tetra Tech emitió su rango inicial para el FY2026 hace un año, también dio un rango de crecimiento de los ingresos netos excluidos USAID/DOS y los trabajos por desastres (del 5 % al 11 %). El rango inicial de EPS para el ejercicio 2027, de 1,65 $ a 1,80 $, tiene un punto medio de 1,725 $, justo por debajo de ese consenso, y el comunicado no dio un rango de crecimiento comparable con exclusiones. Antes de la publicación, enumeramos lo que debería abordar una perspectiva útil para el ejercicio 2027:
- El crecimiento de las actividades continuadas.
- La exposición restante al desarrollo internacional.
- Los supuestos sobre adquisiciones y divisas.
- La movilización de proyectos y la dotación de personal.
- La rentabilidad operativa.
- La conversión en caja y el despliegue del capital.
Una tasa de crecimiento en el titular sería menos informativa si los supuestos que la sustentan siguieran sin estar claros. El comunicado y la conferencia abordaron las adquisiciones (excluidas de la previsión), los supuestos de intereses e impuestos y el crecimiento esperado del trabajo federal y comercial en EE. UU. No encontramos en el comunicado ni en la transcripción de la conferencia una cuantificación de la exposición restante al desarrollo internacional ni un supuesto sobre el número de acciones.
Reacción de la acción de TTEK a los resultados: 13 informes desde noviembre de 2023
Tetra Tech publica sus resultados al cierre o después de él (el comunicado del T4 FY2026 se difundió a las 4:00 p. m., hora del Este), de modo que la reacción aparece en la sesión siguiente.
| Trimestre fiscal | Publicación (tras el cierre) | Movimiento de TTEK en la sesión siguiente | SPY en la misma sesión |
|---|---|---|---|
| T4 FY2023 | 15 de noviembre de 2023 | +3,5 % | +0,1 % |
| T1 FY2024 | 31 de enero de 2024 | +3,9 % | +1,3 % |
| T2 FY2024 | 1 de mayo de 2024 | +6,1 % | +0,9 % |
| T3 FY2024 | 31 de julio de 2024 | +9,0 % | −1,4 % |
| T4 FY2024 | 13 de noviembre de 2024 | −13,5 % | −0,6 % |
| T1 FY2025 | 29 de enero de 2025 | −2,9 % | +0,5 % |
| T2 FY2025 | 7 de mayo de 2025 | +13,0 % | +0,7 % |
| T3 FY2025 | 30 de julio de 2025 | −1,1 % | −0,4 % |
| T4 FY2025 | 12 de noviembre de 2025 | +15,3 % | −1,7 % |
| T1 FY2026 | 28 de enero de 2026 | +3,0 % | −0,2 % |
| T2 FY2026 | 29 de abril de 2026 | +1,4 % | +1,0 % |
| T3 FY2026 | 29 de julio de 2026 | −3,9 % | +1,7 % |
| T4 FY2026 | 11 de noviembre de 2026 | +4,8 % | −0,4 % |
Fuente: precios de cierre diarios de Polygon.io (ajustados por el desdoblamiento 5 por 1 de 2024); fechas de publicación de los comunicados de resultados de Tetra Tech en el Formulario 8-K (Item 2.02). Cada movimiento es el cierre de la sesión siguiente frente al cierre del día de la publicación.
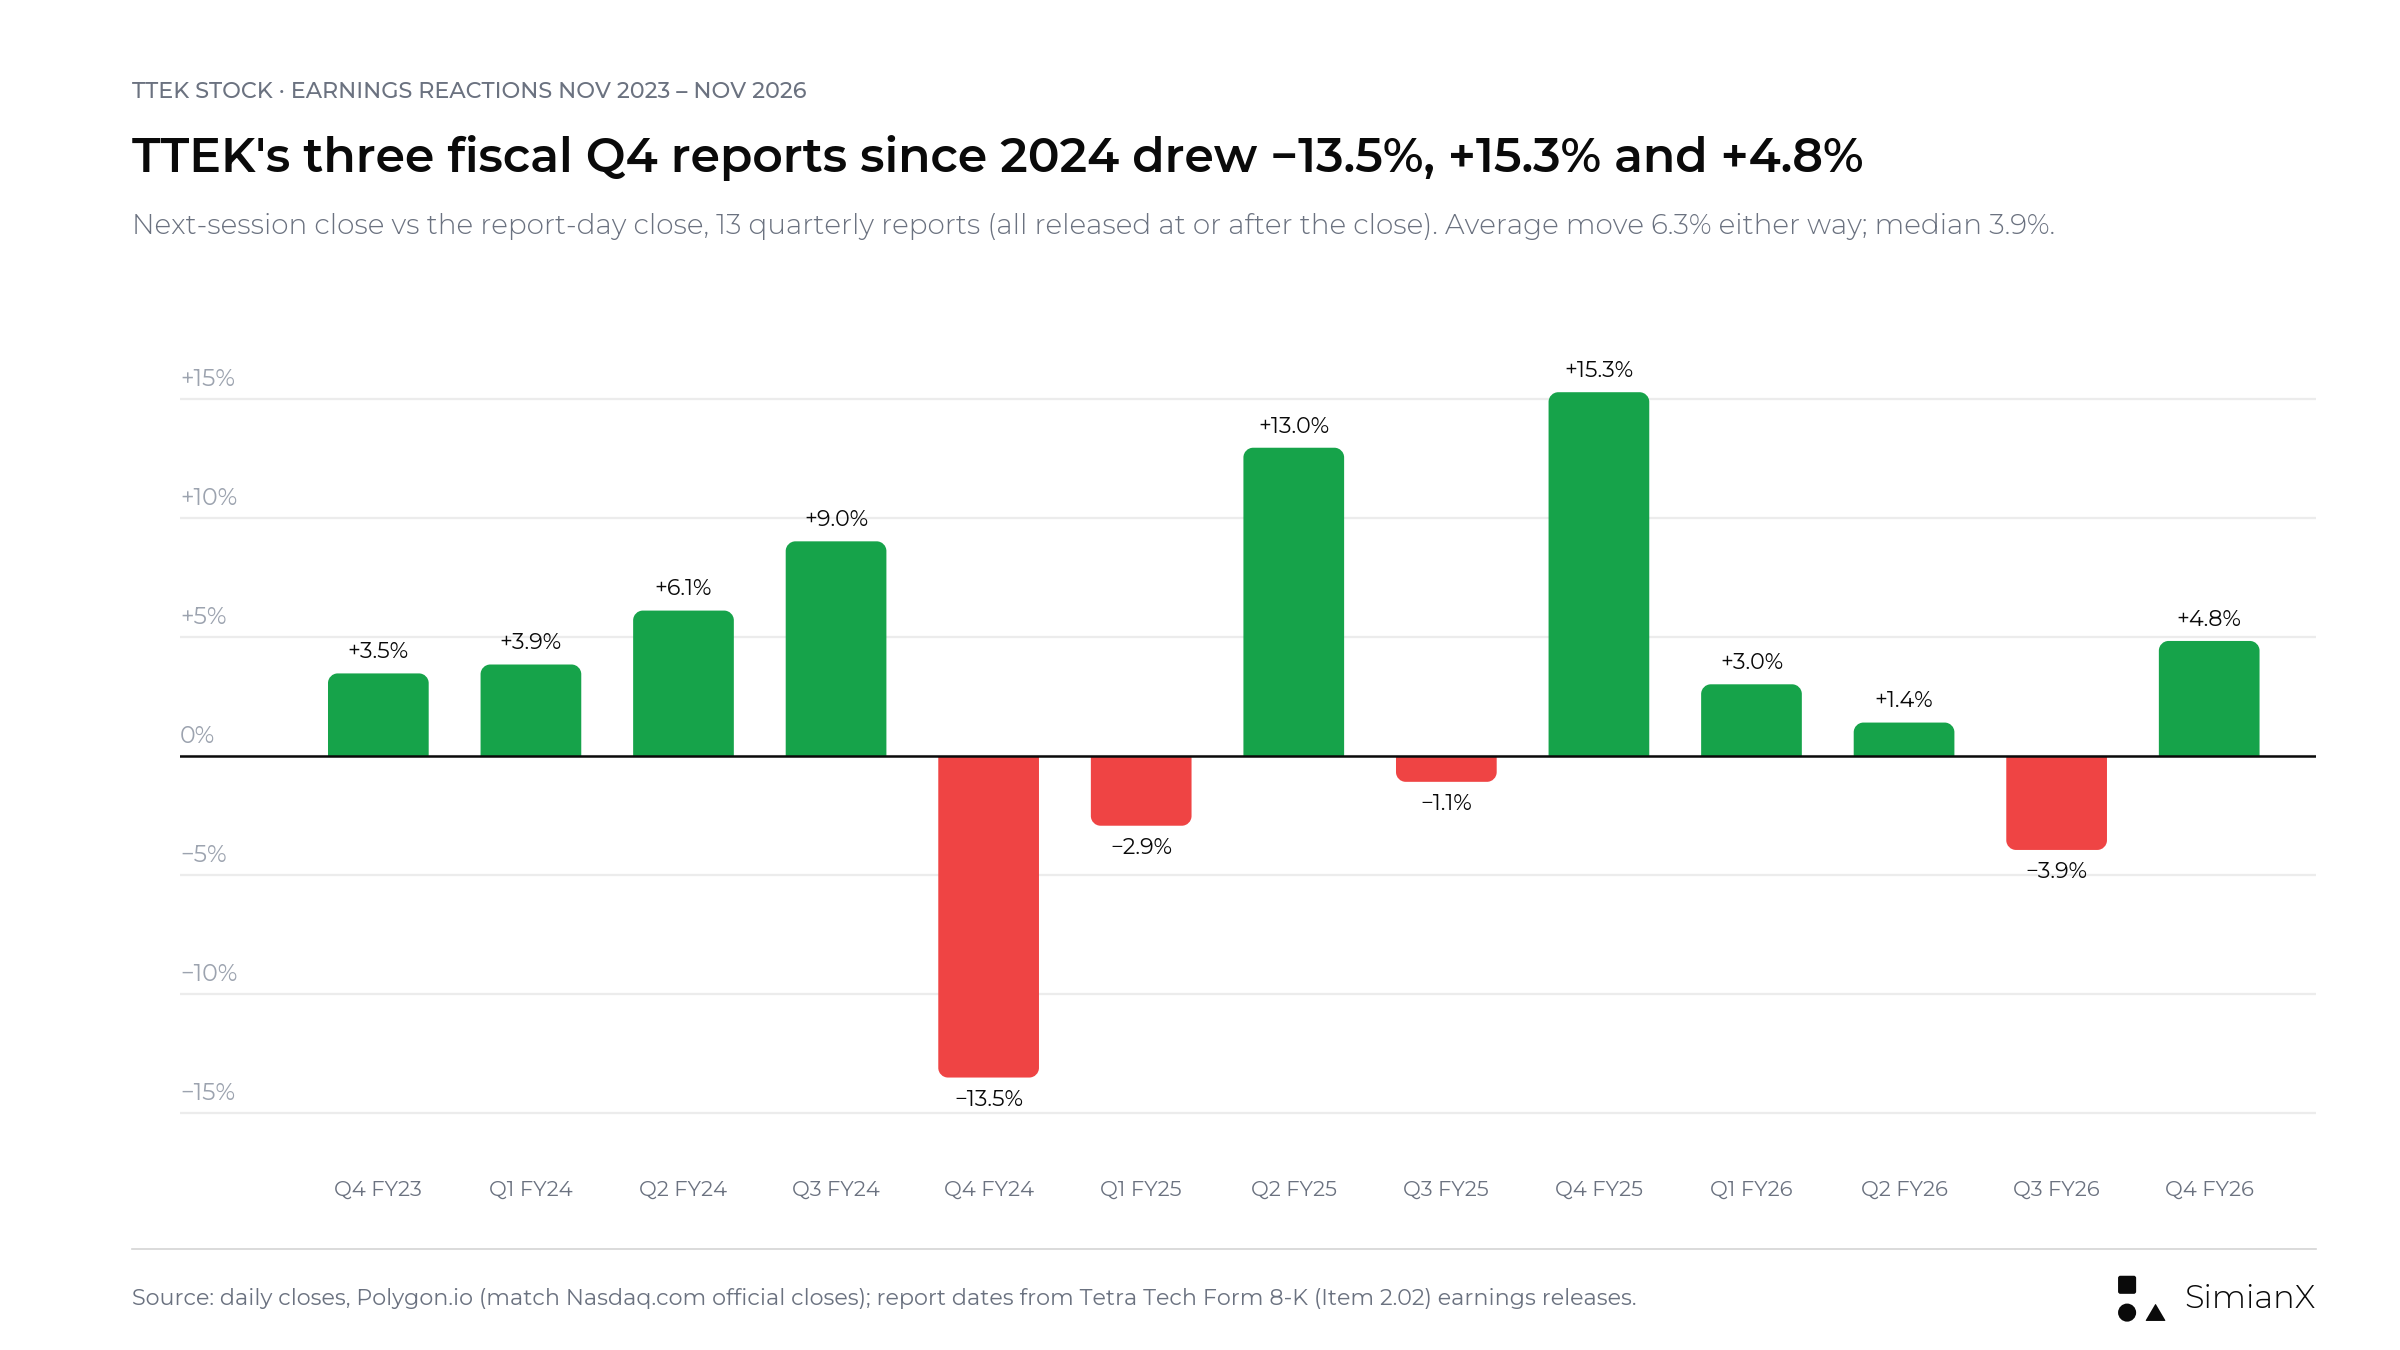
El movimiento medio fue del 6,3 % en cualquier dirección y la mediana del 3,9 %; la acción subió tras 9 de los 13 informes.
- Los informes del cuarto trimestre son los que más mueven la acción. Las dos mayores reacciones, −13,5 % en noviembre de 2024 y +15,3 % en noviembre de 2025, siguieron a publicaciones del T4 fiscal, que incluyen la primera previsión para el año siguiente. El informe del T4 de noviembre de 2026 produjo un movimiento menor, del +4,8 %.
- Superar las estimaciones no basta. El informe del T3 FY2026 superó el consenso y elevó la previsión, pero TTEK cayó un 3,9 % al día siguiente mientras el ETF del S&P 500 subía un 1,7 %.
- La acción subió con fuerza antes de este informe y cayó el mismo día de la publicación. TTEK ganó un 20,3 % entre el cierre del 29 de julio y el 10 de noviembre, frente a +2,8 % de SPY, y después cayó un 7,5 % hasta 37,61 $ el 11 de noviembre, con un volumen unas cinco veces superior al del día anterior, antes de la publicación de las 4:00 p. m. No encontramos ningún anuncio de la compañía que explique esa caída. El 12 de noviembre la acción abrió a 41,375 $, alrededor de un 10 % más, y fue perdiendo terreno hasta cerrar a 39,43 $: +4,8 % en el día, pero un 3,0 % por debajo del cierre del 10 de noviembre.
Para comparar con otra compañía de la misma semana de resultados, consulte nuestra página de resultados del T3 2026 de D-Wave, donde una pequeña sorpresa positiva en ingresos quedó eclipsada por una pérdida mayor de lo esperado.
Escenarios previos al informe y dónde quedaron los resultados
Los siguientes escenarios se plantearon antes de la publicación como marcos cualitativos, no como previsiones ni precios objetivo.
| Escenario | Evidencias en el comunicado y la conferencia | Interpretación |
|---|---|---|
| Escenario alcista | T4 en el máximo de la previsión o por encima, crecimiento del negocio continuado del 8 % o más, previsión FY2027 igual o superior al consenso de 1,74 $ | El trabajo de sustitución se está convirtiendo en un motor de crecimiento duradero |
| Escenario base | Resultados cerca de la previsión con una transición desigual pero manejable | La estabilización continúa sin una aceleración decisiva |
| Escenario bajista | Retrasos en proyectos, previsión FY2027 por debajo del consenso o generación de caja dependiente de cobros heredados | La cartera de pedidos no se está traduciendo en un progreso económico suficiente |
Los resultados quedaron entre el escenario alcista y el escenario base. El EPS del T4 superó el máximo de la previsión y la cartera de pedidos creció un 13 %, pero el crecimiento excluida la respuesta a desastres fue del 5 % en el T4, el punto medio del EPS del ejercicio 2027 (1,725 $) queda ligeramente por debajo del consenso de 1,74 $, la previsión de ingresos netos implica un crecimiento de alrededor del 4 % en su punto medio y el flujo de caja operativo del T4 fue el más débil del año.
La valoración añade otra capa. Al cierre del 12 de noviembre, a 39,43 $, TTEK cotiza a unas 24,6 veces el EPS ajustado del ejercicio 2026 de 1,60 $ y a unas 22,9 veces el punto medio de la previsión de EPS del ejercicio 2027 (1,725 $) (cálculos propios). Antes de la publicación, a 40,65 $, los múltiplos eran de unas 25,8 veces el punto medio de la previsión del FY2026 (1,575 $) y de 23,4 veces el consenso del FY2027 de 1,74 $. Tras una subida del 21 % este año hasta el 10 de noviembre, las expectativas de cara al informe eran más altas que en julio. Este artículo no publica un precio objetivo ni predice el próximo movimiento de la acción. Para seguir el precio y los indicadores de TTEK en torno al informe, puede ejecutar un análisis en directo con el análisis de acciones de SimianX AI.
Siete preguntas para la conferencia de resultados (planteadas antes de la publicación)
- ¿Cuánto crecimiento es orgánico? Separar la demanda del negocio continuado de las adquisiciones y las divisas.
- ¿Qué queda del reajuste del desarrollo internacional? Explicar la exposición restante en ingresos y cobros.
- ¿Con qué rapidez se convierte la cartera de pedidos? Identificar el calendario de arranque de proyectos y los principales requisitos de movilización.
- ¿Qué adjudicaciones están financiadas? Distinguir el acceso a un contrato de la ejecución autorizada.
- ¿Mejoran los márgenes por ejecución o por composición? Aclarar la contribución de cada factor.
- ¿Hasta qué punto es repetible la generación de caja? Separar las operaciones actuales de los cobros heredados.
- ¿Cómo se despliega el capital? Explicar el equilibrio entre adquisiciones, deuda y recompras reales.
El comunicado y la conferencia dieron respuestas parciales: crecimiento excluida la respuesta a desastres (5 % en el T4) y excluidos además USAID/DOS (7 % en el ejercicio), un tercer trimestre consecutivo con un book-to-bill superior a 1,1 veces, 100 millones de dólares de recompras en el T4 con 798 millones restantes y una previsión para el ejercicio 2027 que excluye futuras adquisiciones. El comunicado no indicó qué parte del valor de los grandes nuevos contratos de adjudicación múltiple está financiada.
Las respuestas más sólidas incluirían medidas definidas y periodos comparables. Las declaraciones genéricas sobre un gran mercado potencial serían menos útiles sin un vínculo claro con los ingresos, la rentabilidad y la caja.
Preguntas frecuentes
¿Cuándo publicó Tetra Tech los resultados del T4 del ejercicio fiscal 2026?
Tetra Tech publicó sus resultados a las 4:00 p. m., hora del Este, del miércoles 11 de noviembre de 2026, al cierre del mercado estadounidense, y celebró su conferencia telefónica el jueves 12 de noviembre a las 8:00 a. m., hora del Pacífico.
¿Superó Tetra Tech las estimaciones de resultados del T4 FY2026?
Sí. El EPS ajustado fue de 0,49 $ (EPS GAAP de 0,51 $), por encima del consenso de 0,47 $ y de la previsión de la compañía de 0,45 $ a 0,48 $. Los ingresos netos de 1.150 millones de dólares quedaron por encima del punto medio del rango de 1.120 a 1.170 millones.
¿Cuál era la estimación de resultados de TTEK?
Antes de la publicación, el consenso de Zacks que mostraba Nasdaq.com era de 0,47 $ por acción, de dos analistas, y el calendario de resultados de Kiplinger también indicaba 0,47 $. La previsión de la propia compañía era de 0,45 $ a 0,48 $ de EPS con 1.120 a 1.170 millones de dólares de ingresos netos.
¿Cuál es la previsión de Tetra Tech para el ejercicio fiscal 2027?
Un EPS de 1,65 $ a 1,80 $ e ingresos netos de 4.425 a 4.625 millones de dólares. Para el T1 FY2027, la compañía espera un EPS de 0,36 $ a 0,38 $ con 1.040 a 1.080 millones de dólares de ingresos netos. El punto medio del EPS, 1,725 $, queda ligeramente por debajo del consenso de 1,74 $ vigente antes de la publicación.
¿Cómo le fue a Tetra Tech en el T4 FY2025?
En el trimestre cerrado el 28 de septiembre de 2025, los ingresos fueron de 1.330,1 millones de dólares, los ingresos netos de 1.163,3 millones, el EPS de 0,48 $ y el EPS ajustado de 0,45 $. La acción subió un 15,3 % al día siguiente.
¿Por qué Tetra Tech puede comunicar crecimiento excluyendo ciertas actividades mientras caen los ingresos totales?
Las medidas abarcan bases de negocio distintas. Las actividades continuadas crecieron, mientras que la pérdida del trabajo de USAID y la menor actividad de respuesta a desastres redujeron el total consolidado. Además, unos 85 millones de dólares de los ingresos de nueve meses procedieron de una adquisición.
¿La cartera de pedidos de Tetra Tech son ingresos garantizados?
No. La cartera de pedidos ofrece una visibilidad útil, pero no es un derecho de cobro incondicional. No tiene en cuenta las cláusulas de rescisión por conveniencia, que es como terminaron los contratos de USAID. La cartera de pedidos era de 4.670 millones de dólares a 27 de septiembre de 2026.
¿Cuánto suele moverse TTEK con los resultados?
En los últimos 13 informes, el movimiento medio en la sesión siguiente fue del 6,3 % en cualquier dirección y la mediana del 3,9 %. Los dos mayores movimientos llegaron tras informes del T4 fiscal; el informe del T4 de noviembre de 2026 produjo un movimiento del +4,8 %.
¿Pueden las recompras de Tetra Tech sostener el EPS?
Sí, un menor número de acciones diluidas puede aumentar el EPS si los demás factores no cambian. Tetra Tech recompró acciones por 302,0 millones de dólares en el ejercicio 2026, y las acciones diluidas bajaron un 2,9 % interanual en el T4 FY2026. El efecto real depende de las compras completadas, los precios de compra y la emisión de acciones que lo compense.
¿Qué es lo más importante para la perspectiva del ejercicio 2027?
Si la demanda continuada puede sostener un crecimiento rentable y una generación de caja repetible. El punto medio inicial del EPS, 1,725 $, está cerca del consenso de 1,74 $, aunque ligeramente por debajo, por lo que el cumplimiento del rango, empezando por el T1 FY2027, importa más que el propio rango.
Veredicto: vigilar el crecimiento de sustitución, no solo la sorpresa en resultados
El próximo capítulo de Tetra Tech depende de convertir la demanda técnica y el trabajo adjudicado en beneficios y caja sostenibles.
La tesis positiva se apoya en un amplio conjunto de oportunidades de servicios, una cartera de pedidos que ha subido desde diciembre de 2025 hasta 4.670 millones de dólares, un EPS anual récord, un flujo de caja operativo un 14 % superior y una flexibilidad financiera considerable. El contraargumento es igual de importante: excluir los ingresos afectados no los sustituye, la cartera de pedidos no es caja garantizada y no puede darse por hecho que los cobros heredados se repitan.
Por ello, el cuadro de mando de resultados más útil tiene cuatro partes:
- Demanda: ¿El crecimiento del negocio continuado se apoya en nueva actividad de clientes?
- Conversión: ¿Las adjudicaciones pasan a trabajo autorizado y productivo?
- Rentabilidad: ¿El crecimiento genera rendimientos operativos atractivos?
- Caja: ¿Pueden las operaciones actuales sostener los cobros y el despliegue del capital?
El informe del T4 aportó una sorpresa positiva en el EPS y una cartera de pedidos más sólida, y el rango del ejercicio 2027 abarca el consenso sin superarlo con claridad. El cumplimiento de estas cuatro medidas durante el ejercicio 2027 decidirá si Tetra Tech ha dejado atrás su reajuste de ingresos; una sorpresa positiva en el EPS, por sí sola, deja sin resolver la cuestión central de inversión.
Este artículo ofrece análisis financiero, no asesoramiento de inversión personalizado ni una recomendación de comprar o vender TTEK.
Lectura Relacionada
- Resultados de Stratasys por trimestre: Q3 2026 y SSYS
- D-Wave T3 2026: ingresos de 4,5 M$ baten; pérdida de 0,13 $
- Constellation Energy T3 2026: BPA de 5,06 $ supera 3,90 $
- Resultados de Airbnb por trimestre: T3 2026 y acción ABNB
- Resultados de ConocoPhillips por trimestre: T3 2026 y BPA
- Resultados de McDonald’s T3 2026 y ventas comparables
- ¿Por qué cae Caterpillar? Resultados Q3 2026 y cartera
- Cierre del Gobierno de EE. UU. y la bolsa: datos 1976–2026
Referencias
- Tetra Tech: comunicado de resultados del T4 y del ejercicio fiscal 2026 (Formulario 8-K, Exhibit 99.1), 11 de noviembre de 2026
- Tetra Tech a través de Nasdaq: comunicado de resultados del T4 y del ejercicio fiscal 2026, publicado el 11 de noviembre de 2026 a las 4:00 p. m., hora del Este
- The Motley Fool: transcripción de la conferencia de resultados del T4 2026 de Tetra Tech, 12 de noviembre de 2026
- Tetra Tech a través de Nasdaq: fechas previstas de los resultados del cuarto trimestre y del ejercicio fiscal 2026 y de la conferencia telefónica, 21 de octubre de 2026
- Tetra Tech: página de la conferencia de resultados
- Tetra Tech: comunicado de resultados del T3 2026 (Formulario 8-K, Exhibit 99.1), 29 de julio de 2026
- Tetra Tech: Formulario 10-Q del trimestre cerrado el 28 de junio de 2026
- Tetra Tech: comunicado de resultados del T2 2026 (Formulario 8-K, Exhibit 99.1), 29 de abril de 2026
- Tetra Tech: comunicado de resultados del T1 2026 (Formulario 8-K, Exhibit 99.1), 28 de enero de 2026
- Tetra Tech: comunicado de resultados del T4 y del ejercicio fiscal 2025 (Formulario 8-K, Exhibit 99.1), 12 de noviembre de 2025
- Tetra Tech: Formulario 10-K del ejercicio fiscal cerrado el 28 de septiembre de 2025
- Tetra Tech: comunicado de resultados del T4 y del ejercicio fiscal 2024 (Formulario 8-K, Exhibit 99.1), 13 de noviembre de 2024
- Tetra Tech: ampliación de 500 millones de dólares del programa de recompra de acciones (Formulario 8-K, Exhibit 99.1), 10 de septiembre de 2026
- Tetra Tech: diseño de la instalación de tratamiento de agua para PFAS de Dayton, 21 de julio de 2026
- Tetra Tech: orden de trabajo de 27 millones de dólares de la FAA para el rediseño del espacio aéreo, 23 de julio de 2026
- Tetra Tech: contrato de adjudicación múltiple de 49 millones de dólares de NOAA para servicios geoespaciales costeros, 18 de agosto de 2026
- Tetra Tech: contrato de 16,8 millones de dólares de la EPA para la revitalización de terrenos, 25 de agosto de 2026
- Nasdaq.com: fecha de resultados de TTEK y consenso de Zacks
- Kiplinger: calendario de resultados de la semana del 9 de noviembre de 2026
- SEC EDGAR: índice de documentos de Tetra Tech, Inc.


