
 Por Muke
Stratasys en el T3 2026: vuelve el crecimiento, pero bajan las previsiones anuales
Sí, Stratasys volvió a crecer en el tercer trimestre de 2026. Los ingresos subieron un 4,1 %, hasta US$ 142,6 millones, el primer trimestre con un crecimiento interanual significativo desde al menos 2023. Pero el mismo comunicado recortó la previsión de ingresos de 2026 a US$ 556 millones–US$ 561 millones, desde US$ 565 millones–US$ 575 millones, y un día antes la compañía y Nano Dimension habían cancelado la compra prevista de Markforged. SSYS cerró la sesión con una caída del 11,2 %.
Esta página es una referencia trimestre a trimestre de Stratasys (Nasdaq: SSYS): nueve trimestres de resultados, la combinación de sistemas frente a consumibles, la evolución de las previsiones para 2026, el flujo de caja y todas las reacciones de la acción en días de resultados desde finales de 2024. Todas las cifras declaradas proceden de los documentos presentados por la compañía ante la SEC; cuando un número es cálculo propio, lo indicamos.
Actualizado el 12 de noviembre de 2026, tras el cierre de las 16:00 (hora del Este de EE. UU.). Stratasys publicó los resultados del T3 2026 antes de la apertura del mercado estadounidense el 12 de noviembre y celebró su conferencia a las 8:30 (hora del Este). Las cotizaciones del 12 de noviembre son precios de cierre oficiales.
Resultados de Stratasys del T3 2026 de un vistazo
| Indicador | T3 2026 | T3 2025 | Variación |
|---|---|---|---|
| Ingresos | US$ 142,6 M | US$ 137,0 M | +4,1 % |
| Ingresos por sistemas | US$ 35,9 M | US$ 32,0 M | +12,1 % |
| Ingresos por consumibles | US$ 61,2 M | US$ 62,0 M | −1,3 % |
| Ingresos por servicios | US$ 45,5 M | US$ 42,9 M | +6,1 % |
| Margen bruto GAAP | 43,7 % | 41,0 % | +2,7 p. p. |
| Margen bruto non-GAAP | 47,8 % | 45,3 % | +2,5 p. p. |
| Pérdida neta GAAP | −US$ 10,2 M (−US$ 0,12/acción) | −US$ 55,6 M (−US$ 0,65/acción) | Pérdida reducida |
| Beneficio neto non-GAAP | US$ 3,5 M (US$ 0,04/acción) | US$ 1,5 M (US$ 0,02/acción) | +US$ 2,0 M |
| EBITDA ajustado | US$ 8,0 M | US$ 5,0 M | +US$ 3,0 M |
| Flujo de caja operativo | US$ 3,5 M | US$ 6,9 M | −US$ 3,4 M |
| Efectivo, equivalentes y depósitos a corto plazo | US$ 210,7 M | US$ 255,0 M | Sin deuda |
Fuentes: comunicado de resultados del T3 2026 de Stratasys y estados financieros del T3 2026, ambos presentados en el Form 6-K. Las cifras en dólares por segmento se obtienen sumando la tabla de ingresos por regiones de la compañía.
Destacan tres cosas:
- El crecimiento vino de las impresoras, no de los materiales. Antes del informe, la tesis alcista se apoyaba en consumibles récord. En el T3 el orden se invirtió: los sistemas subieron un 12,1 % mientras los consumibles bajaron un 1,3 %.
- Todo el recorte de las previsiones recae en el cuarto trimestre. Con los ingresos de nueve meses ya conocidos, el nuevo rango implica unos ingresos en el T4 de unos US$ 143 millones a US$ 148 millones, frente a aproximadamente US$ 152 millones a US$ 162 millones con el rango anterior.
- La comparación GAAP favorece la imagen. El T3 2025 incluía un deterioro no monetario de US$ 33,9 millones de la inversión en Ultimaker. Sin él, la pérdida del año pasado habría sido de unos US$ 21,7 millones, por lo que la mejora de fondo se acerca más a US$ 11,5 millones que a US$ 45 millones.
Ingresos por trimestre: nueve trimestres de resultados de Stratasys
| Trimestre | Ingresos | Interanual | Pérdida neta GAAP | BPA GAAP | BPA non-GAAP | EBITDA aj. | Flujo de caja operativo |
|---|---|---|---|---|---|---|---|
| T3 2024 | US$ 140,0 M | −13,7 % | −US$ 26,6 M | −US$ 0,37 | US$ 0,01 | US$ 5,1 M | −US$ 4,5 M |
| T4 2024 | US$ 150,4 M | −3,8 % | −US$ 41,9 M | −US$ 0,59 | US$ 0,12 | US$ 14,5 M | US$ 7,4 M |
| T1 2025 | US$ 136,0 M | −5,6 % | −US$ 13,1 M | −US$ 0,18 | US$ 0,04 | US$ 8,2 M | US$ 4,5 M |
| T2 2025 | US$ 138,1 M | +0,0 % | −US$ 16,7 M | −US$ 0,20 | US$ 0,03 | US$ 6,1 M | −US$ 1,1 M |
| T3 2025 | US$ 137,0 M | −2,2 % | −US$ 55,6 M | −US$ 0,65 | US$ 0,02 | US$ 5,0 M | US$ 6,9 M |
| T4 2025 | US$ 140,0 M | −6,9 % | −US$ 18,9 M | −US$ 0,22 | US$ 0,07 | US$ 9,2 M | US$ 4,8 M |
| T1 2026 | US$ 132,7 M | −2,5 % | −US$ 23,8 M | −US$ 0,28 | −US$ 0,01 | US$ 2,0 M | US$ 2,4 M |
| T2 2026 | US$ 137,6 M | −0,3 % | −US$ 16,9 M | −US$ 0,19 | US$ 0,03 | US$ 5,3 M | −US$ 18,7 M |
| T3 2026 | US$ 142,6 M | +4,1 % | −US$ 10,2 M | −US$ 0,12 | US$ 0,04 | US$ 8,0 M | US$ 3,5 M |
Fuentes: comunicados de resultados de Stratasys del T3 2024, del T4 2025 (que también ofrece la comparación con el T4 2024), del T1 2025, del T2 2025, del T3 2025, del T1 2026, del T2 2026 y del T3 2026. El crecimiento interanual es cálculo propio a partir de los ingresos declarados en miles; el T2 2025 fue +0,03 %.
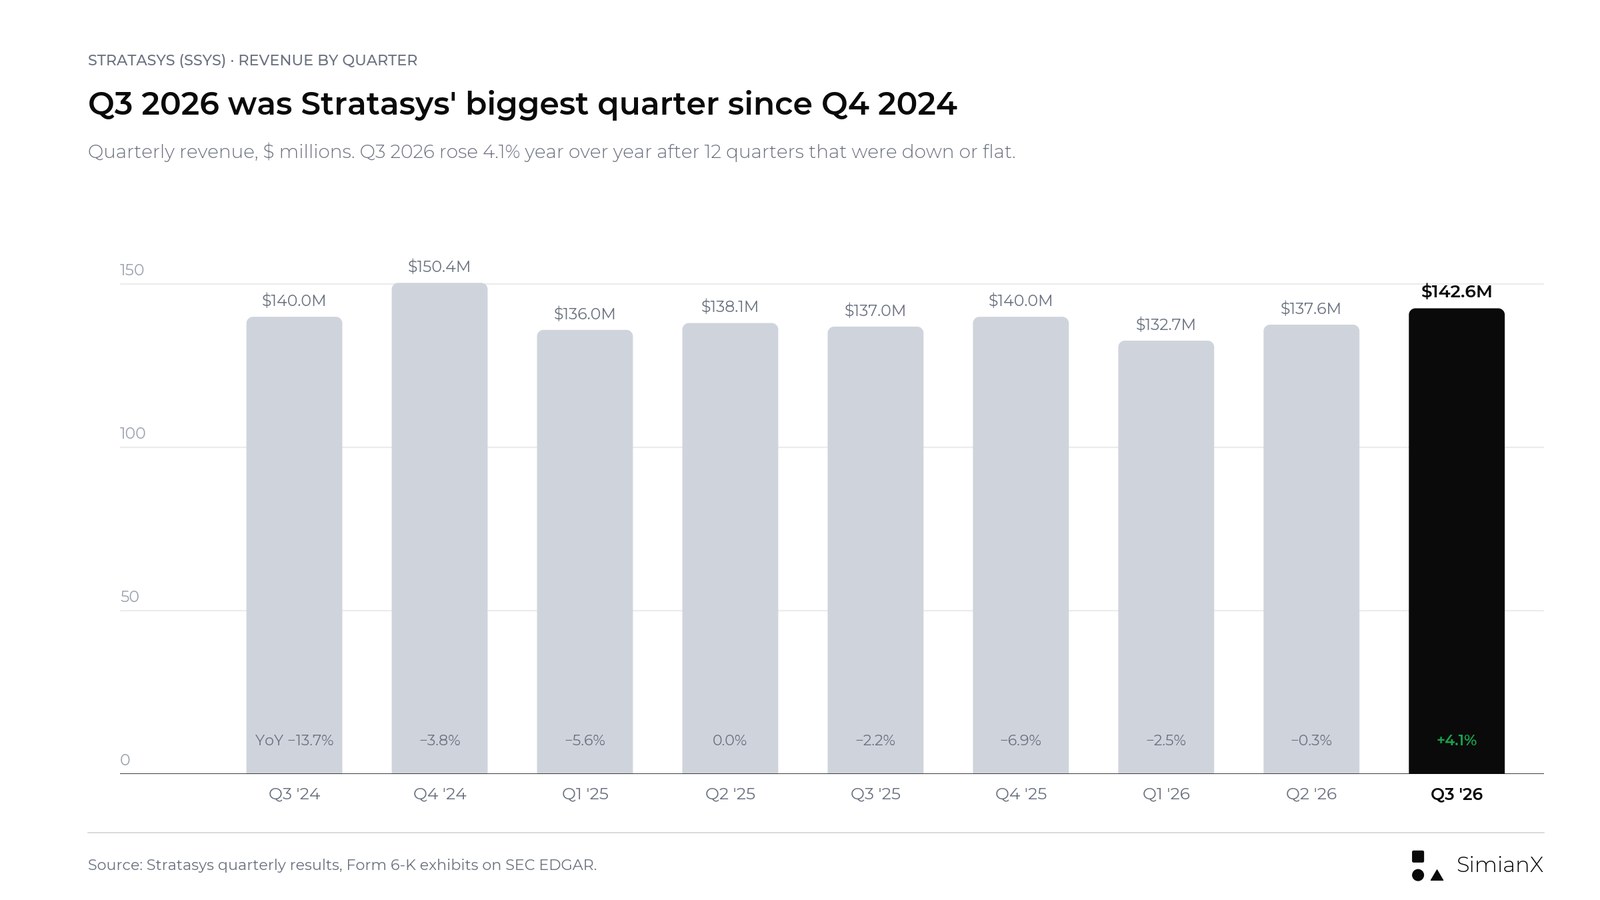
El T3 2026 fue el trimestre con mayores ingresos de la compañía desde el T4 2024. También rompió una larga racha: del T3 2023 al T2 2026, todos los trimestres cayeron o se mantuvieron planos frente al año anterior (el T3 2023 fue −0,04 % y el T2 2025, +0,03 %). Los ingresos declarados de los primeros nueve meses de 2026 fueron de US$ 412,9 millones, apenas un 0,4 % más que los US$ 411,1 millones de un año antes.
Dos salvedades impiden que esto sea una señal limpia de recuperación. Primero, la base de comparación es baja: los ingresos del T3 2025, de US$ 137,0 millones, ya habían bajado desde US$ 140,0 millones en 2024 y US$ 162,1 millones en 2023. Segundo, un trimestre fuerte en sistemas puede reflejar el calendario de unos pocos pedidos grandes, algo que la propia dirección señaló al rebajar las previsiones.
Sistemas frente a consumibles: la combinación se invirtió en el T3
Antes de este informe, el detalle operativo más útil era la brecha entre la demanda de impresoras nuevas y los materiales vendidos a la base instalada. En el T2 2026, los ingresos por sistemas cayeron un 13,7 % por unos ciclos de venta más largos, mientras los consumibles alcanzaron un récord de US$ 66,3 millones, impulsados por una mayor utilización por parte de los clientes y adquisiciones recientes (informe operativo del T2 2026). Con las cifras redondeadas de la compañía, los ingresos del T2 se movieron más o menos así: sistemas −US$ 4,2 millones, consumibles +US$ 2,1 millones, servicios +US$ 1,6 millones, total −US$ 0,5 millones.
El T3 invirtió ese patrón.
| Trimestre | Sistemas | Consumibles | Servicios | Total |
|---|---|---|---|---|
| T1 2025 | US$ 31,2 M | US$ 62,6 M | US$ 42,3 M | US$ 136,0 M |
| T2 2025 | US$ 30,6 M | US$ 64,2 M | US$ 43,3 M | US$ 138,1 M |
| T3 2025 | US$ 32,0 M | US$ 62,0 M | US$ 42,9 M | US$ 137,0 M |
| T4 2025 | US$ 37,8 M | US$ 59,8 M | US$ 42,4 M | US$ 140,0 M |
| T1 2026 | US$ 28,8 M | US$ 60,0 M | US$ 43,9 M | US$ 132,7 M |
| T2 2026 | US$ 26,4 M | US$ 66,3 M | US$ 44,9 M | US$ 137,6 M |
| T3 2026 | US$ 35,9 M | US$ 61,2 M | US$ 45,5 M | US$ 142,6 M |
Fuentes: notas de desglose de ingresos de los estados financieros del 6-K del T2 2026 y del T3 2026, además del Form 20-F de 2025. Las cifras del T1 y del T4 son cálculo propio (totales de seis o doce meses menos los demás trimestres).
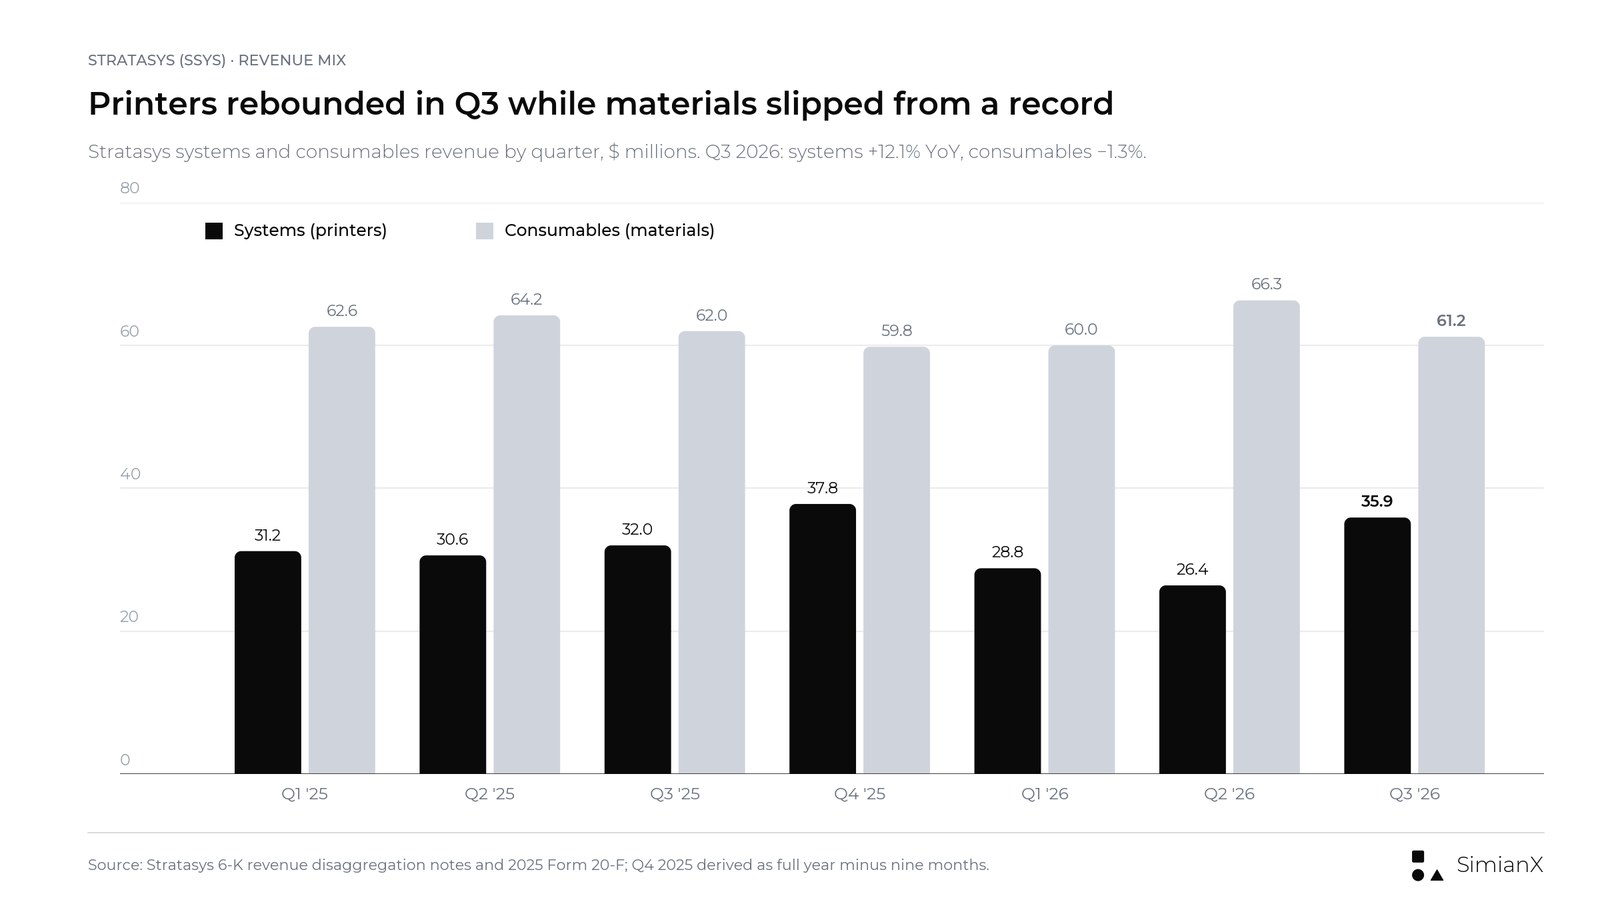
Qué cambió en el T3, según el informe operativo del T3 2026:
- Sistemas subieron US$ 3,9 millones (+12,1 %) interanual y alrededor de un 36 % frente al T2, según nuestro cálculo. Casi toda la mejora se produjo en América, donde los ingresos por sistemas saltaron a US$ 25,8 millones desde US$ 18,1 millones. Los sistemas en EMEA cayeron a US$ 5,7 millones desde US$ 9,6 millones, algo que la compañía atribuyó a ciclos de venta más largos.
- Consumibles bajaron US$ 0,8 millones (−1,3 %) interanual y alrededor de un 8 % frente al récord del T2. La compañía calificó el descenso de "ligeramente inferior" y no dio una razón específica; los consumibles de nueve meses bajaron un 0,7 %, con las adquisiciones compensando en parte una demanda más débil.
- Servicios subieron US$ 2,6 millones (+6,1 %), principalmente gracias a Stratasys Direct Manufacturing, además de un aumento del 4,3 % en los ingresos de atención al cliente.
Por regiones, América creció un 12,6 %, hasta US$ 94,1 millones, mientras que EMEA cayó un 12,6 %, hasta US$ 31,9 millones, y Asia-Pacífico bajó un 1,5 %, hasta US$ 16,6 millones. Solo los ingresos de EE. UU. sumaron US$ 90,6 millones, frente a US$ 80,2 millones.
La conclusión tiene dos caras. La demanda de impresoras por fin apareció, que es lo que necesitaba la tesis de crecimiento. Pero los materiales son la parte recurrente del modelo, y un trimestre en el que se contraen mientras crecen las impresoras todavía no demuestra que la utilización se esté ampliando.
Aeroespacial, defensa y automoción: de dónde vino el crecimiento
La dirección atribuyó la mayor parte del crecimiento del trimestre a un solo sector vertical. Aeroespacial y defensa, el mayor negocio de la compañía, creció más de un 35 % interanual y alrededor de un 25 % frente al T2, tras un crecimiento del 17 % en el T2. Las diapositivas del T3 2026 mencionan dos pedidos importantes de defensa, pedidos de seguimiento de piezas aptas para vuelo y demanda ligada a drones, espacio, municiones y programas eVTOL. Stratasys Direct, el servicio de piezas bajo demanda, creció un 9 %, impulsado por aeroespacial y defensa, y las diapositivas indican que su cartera de pedidos es la más alta de su historia.
La automoción también creció. Las diapositivas señalan que GM utiliza decenas de impresoras industriales de Stratasys en varias plantas y declara un ahorro anual de unos US$ 10 millones gracias a la producción aditiva localizada, y que el fabricante chino FAW Group ampliará su parque a 25 impresoras de Stratasys en 2026. En el T2, la compañía había dicho que FAW compraría doce sistemas F900 antes de fin de año, dos de ellos enviados en ese trimestre (diapositivas del T2 2026). El nuevo sistema FDM F870 cita a Toyota y Rivian entre sus primeros usuarios. En el área dental se obtuvo una aprobación regulatoria para las dentaduras TrueDent en India.
Los pedidos y los casos de adopción no son ingresos, así que conviene distinguir las etapas:
| Etapa comercial | Qué muestra | Qué no demuestra |
|---|---|---|
| Relación con el cliente | Interés en una solución | Una compra comprometida |
| Acuerdo o pedido | Un compromiso más firme | Ingresos en un trimestre concreto |
| Envío y aceptación | Ingresos que se reconocen | Una buena rentabilidad a lo largo de la vida útil |
| Compras recurrentes de materiales | Uso continuado en planta | Crecimiento futuro garantizado |
| Cobro | El cliente ha pagado | Rentabilidad duradera |
Un marco analítico, no una política contable de la compañía.
Los pedidos de defensa explican el salto de los sistemas en el T3. También explican el recorte de las previsiones: las mismas diapositivas advierten de que "los programas de altas exigencias generan pedidos más grandes con ciclos de venta prolongados y mayor variabilidad temporal".
Previsiones para 2026: qué cambió el 12 de noviembre
Stratasys mantuvo su rango de ingresos durante tres informes y lo recortó en el cuarto.
| Partida de previsiones 2026 | 5 mar (inicial) | 7 may | 13 ago | 12 nov (actualizada) |
|---|---|---|---|---|
| Ingresos | US$ 565 M–US$ 575 M | US$ 565 M–US$ 575 M | US$ 565 M–US$ 575 M | US$ 556 M–US$ 561 M |
| Margen bruto non-GAAP | 46,7 %–47,1 % | igual | igual | 46,6 %–46,7 % |
| Gastos operativos non-GAAP | US$ 260 M–US$ 262 M | igual | igual | US$ 256 M–US$ 257 M |
| Margen operativo non-GAAP | 0,7 %–1,5 % | igual | igual | 0,6 %–0,9 % |
| Pérdida neta GAAP | US$ 83 M–US$ 67 M | igual | igual | US$ 77 M–US$ 64 M |
| Beneficio neto non-GAAP | US$ 8 M–US$ 12,5 M (US$ 0,09–US$ 0,14) | igual | igual | US$ 9 M–US$ 11 M (US$ 0,10–US$ 0,12) |
| EBITDA ajustado | US$ 25 M–US$ 30 M | igual | igual | US$ 24 M–US$ 26 M |
| Inversiones de capital | US$ 20 M–US$ 25 M | igual | igual | US$ 15 M–US$ 20 M |
| Flujo de caja operativo | Positivo en el año | Positivo en el año | Positivo solo en el S2 | Positivo en el S2 |
Fuentes: previsiones de los comunicados del T4 2025, del T1 2026, del T2 2026 y del T3 2026.
La compañía afirmó que las nuevas cifras "reflejan ciclos de venta más largos y una mayor variabilidad en el calendario asociada a pedidos más grandes y orientados a la producción". En el punto medio, la previsión de ingresos bajó US$ 11,5 millones, un 2,0 %. Los ingresos de todo 2026 subirían ahora entre un 0,9 % y un 1,8 % frente a los US$ 551,1 millones de 2025.
Como los ingresos de nueve meses son conocidos, el recorte puede situarse con precisión. Recae por completo en el cuarto trimestre:
| T4 2026 implícito (cálculo propio) | Rango anterior | Rango nuevo |
|---|---|---|
| Previsión de ingresos anual | US$ 565 M–US$ 575 M | US$ 556 M–US$ 561 M |
| Menos ingresos de nueve meses | US$ 412,9 M | US$ 412,9 M |
| Ingresos implícitos del T4 | US$ 152,1 M–US$ 162,1 M | US$ 143,1 M–US$ 148,1 M |
| Crecimiento frente al T4 2025 (US$ 140,0 M) | +8,6 % a +15,8 % | +2,2 % a +5,8 % |
| EBITDA ajustado implícito del T4 (frente a US$ 9,2 M en el T4 2025) | n. d. | US$ 8,6 M–US$ 10,6 M |
Cálculo propio a partir de las previsiones de la compañía y de las cifras declaradas de nueve meses; Stratasys no ofrece previsiones trimestrales.
Antes del informe, el rango anterior implicaba que el T4 tenía que crecer más rápido que cualquier trimestre de la tabla anterior. El nuevo rango exige un crecimiento del 2 % al 6 %, cercano a lo que acaba de lograr el T3. El listón más bajo es más creíble, pero también significa que 2026 termina como un año plano y no como un año de recuperación.
Márgenes y beneficios: lea con cuidado la línea GAAP
El margen bruto non-GAAP mejoró al 47,8 % desde el 45,3 %. La compañía lo atribuye a mejores márgenes en la combinación de sistemas vendidos y a un crédito arancelario, compensados en parte por menores ingresos por consumibles. El informe operativo indica que a Stratasys se le ha reembolsado parte de los aranceles pagados en periodos anteriores; no da el importe. Stratasys es uno de los muchos importadores que están recuperando pagos arancelarios; nuestro seguimiento de reembolsos arancelarios IEEPA explica cómo esos reembolsos se están reflejando en los resultados.
Los gastos operativos bajaron a US$ 73,3 millones desde US$ 78,8 millones. La compañía lo atribuye a una ganancia por un acuerdo judicial, a US$ 2,2 millones menos de cargos por revalorización de inversiones y a US$ 3,1 millones de recortes de costes, compensados en parte por US$ 2,2 millones de efectos cambiarios desfavorables.
| Indicador de beneficio | T3 2026 | T3 2025 | Qué indica |
|---|---|---|---|
| Pérdida operativa GAAP | −US$ 11,0 M | −US$ 22,7 M | Incluye amortizaciones, pagos en acciones y partidas extraordinarias |
| Beneficio operativo non-GAAP | US$ 2,7 M (margen del 1,9 %) | US$ 0,1 M | La visión ajustada de la dirección |
| Pérdida neta GAAP | −US$ 10,2 M | −US$ 55,6 M | El T3 2025 incluía un deterioro de US$ 33,9 M de Ultimaker |
| Beneficio neto non-GAAP | US$ 3,5 M | US$ 1,5 M | Excluye US$ 13,7 M de ajustes en el T3 2026 |
| EBITDA ajustado | US$ 8,0 M (margen del 5,6 %) | US$ 5,0 M (margen del 3,6 %) | No equivale a caja |
La mejora GAAP de US$ 45,4 millones que figura en el titular se debe sobre todo a que el deterioro del año pasado sale de la comparación. Dos de los apoyos de este trimestre, el reembolso arancelario y el acuerdo judicial, tampoco son algo con lo que contar cada trimestre.
Flujo de caja: vuelve a ser positivo, pero sigue en negativo en el año
El flujo de caja operativo fue de US$ 3,5 millones en el T3, tras una salida de US$ 18,7 millones en el T2 que la compañía atribuyó a partidas no recurrentes, incluidos gastos legales para proteger su propiedad intelectual. Eso mantiene en pie la promesa de agosto de un flujo de caja operativo positivo en el segundo semestre, aunque por muy poco.
| Indicador de caja | Nueve meses 2026 | Nueve meses 2025 |
|---|---|---|
| Flujo de caja operativo | −US$ 12,8 M | US$ 10,3 M |
| Compras de inmovilizado material | US$ 11,0 M | US$ 15,5 M |
| Flujo de caja libre (cálculo propio: flujo de caja operativo menos inmovilizado material) | −US$ 23,7 M | −US$ 5,1 M |
| Efectivo, equivalentes y depósitos a corto plazo al cierre del periodo | US$ 210,7 M | US$ 255,0 M |
Fuente: estados financieros del T3 2026. Nuestra cifra de flujo de caja libre excluye otras salidas de inversión, como intangibles (US$ 1,7 millones) e inversiones en otras empresas (US$ 5,3 millones).
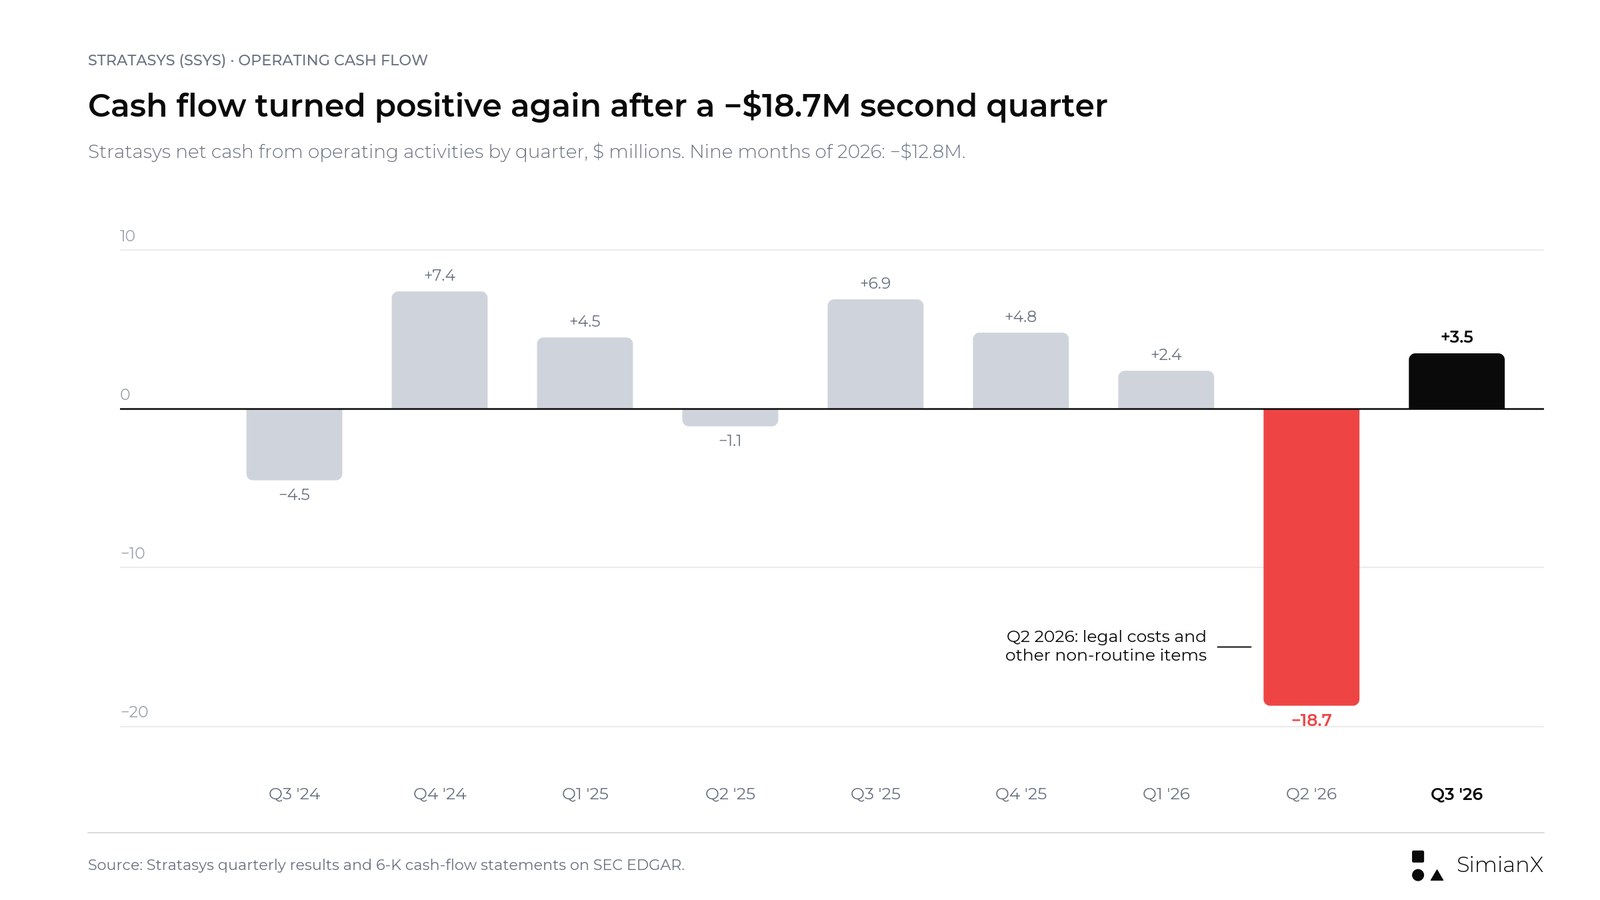
Solo en el T3, la inversión de capital fue de unos US$ 3,4 millones, por lo que el flujo de caja libre quedó aproximadamente en equilibrio, en torno a US$ 0,1 millones. En los primeros nueve meses, US$ 13,1 millones se destinaron a capital circulante, sobre todo por un aumento de US$ 17,9 millones en las cuentas por cobrar. Las cuentas por cobrar ascendían a US$ 169,1 millones al 30 de septiembre, frente a US$ 151,3 millones un año antes. La salida del primer semestre no se ha recuperado: un flujo de caja positivo en el S2 y un flujo de caja positivo en todo el año son promesas distintas, y la compañía abandonó la anual en agosto.
El balance todavía tiene margen. Stratasys no tiene deuda. El efectivo y los depósitos bajaron a US$ 210,7 millones desde US$ 244,5 millones a finales de 2025, reflejo de la salida operativa, la inversión de capital, las inversiones en otras empresas y los pagos ligados a adquisiciones pasadas, no de recompras ni de operaciones corporativas.
El acuerdo con Markforged queda cancelado
Antes del informe, la adquisición de Markforged parecía una palanca de crecimiento pendiente. Ya no está pendiente.
Stratasys acordó a finales de mayo de 2026 comprar Markforged, fabricante de impresoras de fibra de carbono continua y de otras impresoras de fabricación por filamento fundido, propiedad de Nano Dimension, por US$ 42,5 millones en efectivo (anuncio de Stratasys, 27 de mayo de 2026). El acuerdo excluía el negocio de binder jetting de metal de Markforged, que Nano Dimension iba a conservar.
El 11 de noviembre de 2026, las dos compañías rescindieron el acuerdo de mutuo acuerdo. En su presentación 8-K, Nano Dimension indicó que ambas partes "determinaron que obtener las aprobaciones regulatorias necesarias para el cierre llevaría bastante más tiempo y sería más costoso de lo previsto inicialmente". Stratasys comunicó la rescisión en una nota de sus estados financieros del T3 y no la mencionó en el comunicado de resultados.
Qué cambia:
- No habrá ingresos adquiridos en 2026. La previsión actualizada corresponde solo al negocio existente, así que no hay aportación de Markforged que separar del crecimiento orgánico.
- Los US$ 42,5 millones se quedan en el balance. Eso mantiene la caja en unos US$ 210,7 millones sin deuda.
- La propuesta en aeroespacial y defensa pierde una pieza. Stratasys había dicho que la tecnología de fibra de carbono de Markforged respaldaría piezas críticas para aeroespacial y defensa. Ese hueco estratégico ahora tendrá que cubrirse de otra forma.
Acción de SSYS: reacciones en días de resultados y contexto de precio
SSYS abrió a US$ 6,69 el 12 de noviembre y cerró a US$ 5,81, un 11,2 % por debajo del cierre del 11 de noviembre, de US$ 6,54. Durante la sesión llegó a tocar US$ 5,80, el precio más bajo desde al menos 2003. La acción había cerrado a US$ 11,62 el 15 de enero de 2026, así que el cierre del 12 de noviembre quedó un 50 % por debajo de ese nivel y alrededor de un 33 % por debajo del cierre de fin de 2025, de US$ 8,68.
| Fecha de resultados | Trimestre | Cierre previo | Cierre del día | Variación |
|---|---|---|---|---|
| 13 nov 2024 | T3 2024 | US$ 8,39 | US$ 10,11 | +20,5 % |
| 5 mar 2025 | T4 2024 | US$ 10,61 | US$ 10,35 | −2,5 % |
| 8 may 2025 | T1 2025 | US$ 9,72 | US$ 11,13 | +14,5 % |
| 13 ago 2025 | T2 2025 | US$ 11,37 | US$ 10,01 | −12,0 % |
| 13 nov 2025 | T3 2025 | US$ 9,54 | US$ 9,33 | −2,2 % |
| 5 mar 2026 | T4 2025 | US$ 9,80 | US$ 9,10 | −7,1 % |
| 7 may 2026 | T1 2026 | US$ 9,25 | US$ 8,20 | −11,4 % |
| 13 ago 2026 | T2 2026 | US$ 8,84 | US$ 8,97 | +1,5 % |
| 12 nov 2026 | T3 2026 | US$ 6,54 | US$ 5,81 | −11,2 % |
Fuente: cierres diarios de Polygon.io, contrastados con las cotizaciones históricas de Nasdaq. Los nueve comunicados se publicaron antes de la apertura del mercado, por lo que la variación se mide desde el cierre previo.
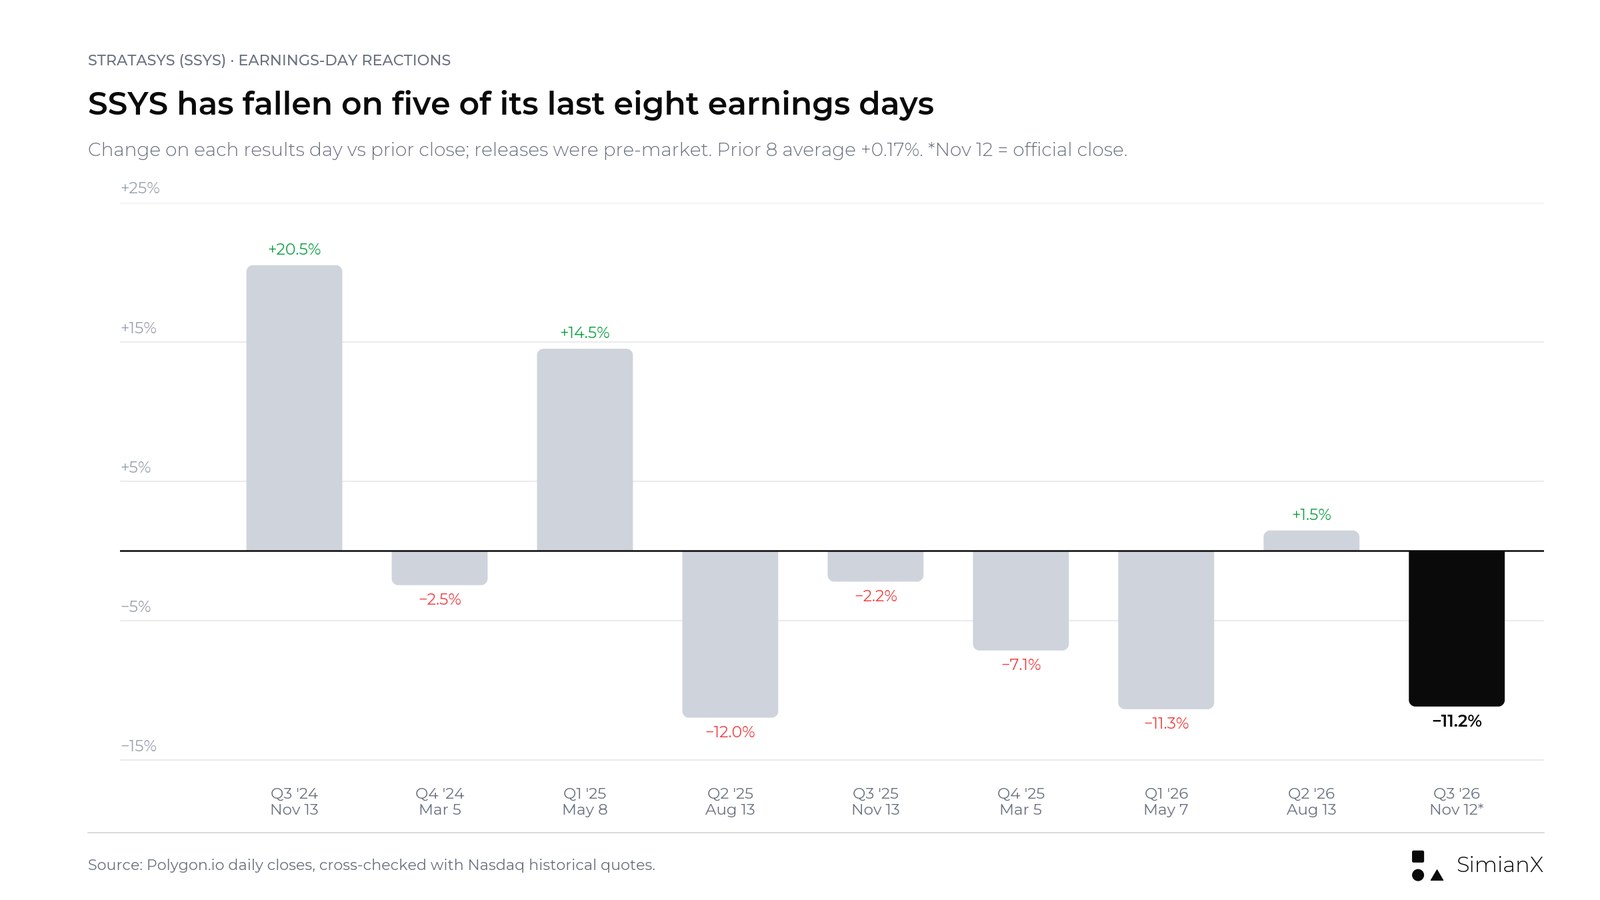
En los ocho informes anteriores, la acción subió tres veces y cayó cinco. El movimiento medio fue de +0,17 % y la mediana de −2,3 %, pero el tamaño medio del movimiento, al alza o a la baja, fue de alrededor del 9 %. Las dos grandes subidas llegaron en 2024 y a principios de 2025; desde agosto de 2025, todas las reacciones han sido caídas salvo la de agosto de 2026.
Para dar escala (cálculo propio, a US$ 5,81): 88,1 millones de acciones en circulación dan una capitalización bursátil de unos US$ 512 millones. Restando US$ 210,7 millones de efectivo y depósitos, sin deuda, queda un valor de empresa de unos US$ 301 millones, aproximadamente 0,5 veces el punto medio de la previsión de ingresos de 2026. El mercado valora a Stratasys como una empresa con poco beneficio, no como una historia de crecimiento. Que eso sea demasiado bajo depende de si la demanda de impresoras del T3 se repite.
No citamos un consenso de analistas para el trimestre. Los proveedores de datos usan definiciones de beneficio por acción distintas de la medida non-GAAP de la compañía, y las estimaciones de ingresos y BPA previas al informe que encontramos no pudieron verificarse con una fuente primaria.
Escenarios alcista, base y bajista tras el T3
Son marcos cualitativos, no previsiones.
| Escenario | Qué tendría que ocurrir | Cómo interpretarlo |
|---|---|---|
| Alcista | Los pedidos de defensa y automoción siguen convirtiéndose, los consumibles vuelven a crecer, el T4 se sitúa en la parte alta del rango implícito de US$ 143 M–US$ 148 M y el flujo de caja del S2 sigue siendo positivo | Una recuperación operativa real, aunque lenta |
| Base | El T4 queda cerca del punto medio del rango, los consumibles se mantienen planos y el flujo de caja ronda el equilibrio | Estabilización en unos US$ 555 M–US$ 560 M de ingresos anuales |
| Bajista | Los pedidos grandes vuelven a retrasarse, los consumibles siguen cayendo, el T4 no alcanza el rango rebajado y el flujo de caja del S2 se vuelve negativo | El crecimiento del T3 fue cuestión de calendario de pedidos, no un cambio de tendencia |
Preguntas para los próximos trimestres
- ¿Aguantan los sistemas sin un repunte de defensa? Los sistemas del T3 subieron un 36 % frente al T2. Una repetición en el T4 diría más de lo que puede decir un solo trimestre.
- ¿Por qué cayeron los consumibles? La compañía no explicó la caída desde el récord del T2. Los materiales son los ingresos recurrentes de los que depende el modelo.
- ¿Cuánto aportó el reembolso arancelario? Ayudó a los márgenes de productos y de servicios en el T3 y puede no repetirse.
- ¿Pueden bajar las cuentas por cobrar? Un aumento de US$ 17,9 millones en nueve meses es una parte importante del déficit de caja.
- ¿Qué sustituye a Markforged? La compañía sigue queriendo fibra de carbono y piezas críticas en su cartera de aeroespacial y defensa.
- ¿Asumirán crecimiento las previsiones para 2027? Las próximas previsiones, que se esperan con los resultados del T4, mostrarán si la dirección ve el T3 como un cambio de tendencia o como un repunte puntual de calendario.
Preguntas frecuentes
¿Cuándo presentó Stratasys los resultados del T3 2026?
Stratasys publicó los resultados del T3 2026 antes de la apertura del mercado el jueves 12 de noviembre de 2026 y celebró su conferencia telefónica a las 8:30 (hora del Este) ese mismo día.
¿Volvió Stratasys a crecer en ingresos?
Sí, en este trimestre. Los ingresos del T3 2026 fueron de US$ 142,6 millones, un 4,1 % más que los US$ 137,0 millones. Fue el primer trimestre con un crecimiento interanual significativo desde al menos 2023. Los ingresos de nueve meses subieron solo un 0,4 %.
¿Por qué rebajó Stratasys sus previsiones para 2026?
La compañía recortó la previsión de ingresos anual a US$ 556 millones–US$ 561 millones, desde US$ 565 millones–US$ 575 millones. Dijo que el cambio refleja ciclos de venta más largos y una mayor variabilidad en el calendario de pedidos más grandes y orientados a la producción.
¿Qué pasó con la adquisición de Markforged?
Stratasys y Nano Dimension rescindieron de mutuo acuerdo la operación de US$ 42,5 millones el 11 de noviembre de 2026. Nano Dimension dijo que las aprobaciones regulatorias habrían tardado bastante más y costado más de lo previsto.
¿Es rentable Stratasys?
En términos ajustados, por poco. En el T3 2026, el beneficio neto non-GAAP fue de US$ 3,5 millones y el EBITDA ajustado de US$ 8,0 millones. En términos GAAP, la compañía perdió US$ 10,2 millones en el trimestre y US$ 50,9 millones en nueve meses.
¿Por qué cayó la acción de SSYS tras los resultados?
La acción cerró el 12 de noviembre con una caída del 11,2 %, en US$ 5,81. El comunicado combinó un crecimiento del 4,1 % con unas previsiones anuales más bajas, un descenso de los consumibles y un T4 implícito muy por debajo de lo que exigía el rango anterior. La rescisión de Markforged se comunicó en documentos presentados ese mismo día.
¿Cuándo es la próxima fecha de resultados de Stratasys?
Stratasys no la ha anunciado. Sus dos últimos informes del cuarto trimestre se publicaron el 5 de marzo, en 2025 y en 2026.
Veredicto: el crecimiento vuelve durante un trimestre, la recuperación no está demostrada
¿Puede SSYS volver a crecer? En el T3 2026, lo hizo. Pero lo hizo con una combinación de productos que se apoya en pedidos de impresoras y no en materiales recurrentes, y en el mismo comunicado rebajó las previsiones anuales.
La línea más útil de esta página es el cuarto trimestre implícito. Con el rango anterior, el T4 necesitaba crecer entre un 9 % y un 16 %; con el nuevo, necesita entre un 2 % y un 6 %. Es un listón más realista, pero también significa que los ingresos de 2026 terminarán a menos de un 2 % de los de 2025.
El próximo informe mostrará si el T3 fue el inicio de una tendencia. Eso significa crecimiento tanto en sistemas como en consumibles, cuentas por cobrar a la baja y un flujo de caja del segundo semestre que siga siendo positivo. Sin el acuerdo con Markforged, la compañía tiene que llegar ahí con su propio negocio.
Para ver cómo ha funcionado este mismo enfoque trimestral en otras compañías esta temporada, consulte nuestras páginas de referencia sobre la cartera de pedidos del T3 de Caterpillar y la reacción de su acción y los resultados por trimestre de Tetra Tech.
Este artículo es investigación y análisis, no asesoramiento de inversión ni una recomendación de comprar o vender ningún valor.
Lectura Relacionada
- Resultados de Airbnb por trimestre: T3 2026 y acción ABNB
- Resultados de ConocoPhillips por trimestre: T3 2026 y BPA
- Resultados de McDonald’s T3 2026 y ventas comparables
- ¿Por qué cae Caterpillar? Resultados Q3 2026 y cartera
- Resultados de Tetra Tech por trimestre: avance del T4 FY2026
- D-Wave T3 2026: ingresos de 4,5 M$ baten; pérdida de 0,13 $
- Constellation Energy T3 2026: BPA de 5,06 $ supera 3,90 $
- Reembolsos arancelarios IEEPA: 78 empresas que cobraron
Referencias
- Stratasys: comunicado de resultados del T3 2026 (Form 6-K, anexo 99.1)
- Stratasys: presentación para inversores del T3 2026 (Form 6-K, anexo 99.2)
- Stratasys: informe operativo y financiero del T3 2026 (Form 6-K)
- Stratasys: estados financieros consolidados resumidos del T3 2026 (Form 6-K)
- Stratasys: comunicado de resultados del T2 2026
- Stratasys: presentación para inversores del T2 2026
- Stratasys: informe operativo y financiero del T2 2026
- Stratasys: estados financieros del T2 2026
- Stratasys: comunicado de resultados del T1 2026
- Stratasys: comunicado de resultados del T4 y del año completo 2025
- Stratasys: comunicado de resultados del T3 2025
- Stratasys: comunicado de resultados del T2 2025
- Stratasys: comunicado de resultados del T1 2025
- Stratasys: comunicado de resultados del T3 2024
- Stratasys: Form 20-F de 2025
- Nano Dimension: Form 8-K sobre la venta rescindida de Markforged, noviembre de 2026
- Stratasys: acuerdo para adquirir Markforged, 27 de mayo de 2026
- Stratasys: aviso de la conferencia telefónica del T3 2026
- Stratasys: nueva impresora F870 para producción en serie, Formnext 2026
- Nasdaq: cotizaciones históricas de SSYS
- SEC EDGAR: documentos presentados por Stratasys


