 Por Muke
Referencia de resultados de ConocoPhillips: BPA, producción, flujo de caja y acción COP
ConocoPhillips presentó el 5 de noviembre un beneficio ajustado de 3,27 US$ por acción en el T3 2026, más del doble de los 1,61 US$ de un año antes y por encima del consenso de Zacks de 2,97 US$ publicado el 29 de octubre. El impulso vino de los precios: la compañía obtuvo 61,40 US$ por barril equivalente de petróleo, un 32% más que hace un año, mientras que la producción de 2,302 millones de BOE diarios seguía siendo un 4% menor.
Esta página es una referencia de resultados de ConocoPhillips. Reúne en una sola tabla siete trimestres de BPA, producción, precios realizados y flujo de caja comunicados por la compañía, compara los resultados del T3 2026 con las estimaciones y las previsiones, y recoge cómo se movió la acción COP en cada día de publicación. La pregunta que intenta responder es la misma que planteaba el avance original: ¿los altos precios del petróleo se están convirtiendo en una generación de caja duradera o solo en un buen trimestre?
Actualizado el 5 de noviembre de 2026 (hora del Pacífico de EE. UU.), después de que ConocoPhillips publicara sus resultados del T3 2026 antes de la apertura del mercado estadounidense. Fuentes: los comunicados de resultados del Form 8-K y los datos complementarios de la compañía, su Form 10-Q del T3 2026, la transcripción de la conferencia de resultados del 6 de agosto, las previsiones de la EIA y estimaciones de analistas con fecha. Los precios son cierres diarios de Polygon.io contrastados con Cboe. Las cifras comunicadas, las estimaciones y nuestros propios cálculos se identifican a lo largo del texto. No se incluyen comentarios de la conferencia del 5 de noviembre.
Resultados de ConocoPhillips del T3 2026 de un vistazo
| Concepto | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| BPA ajustado | 3,27 US$ | 3,24 US$ | 1,61 US$ |
| BPA GAAP | 3,34 US$ | 3,23 US$ | 1,38 US$ |
| Beneficio neto | 4.001 M US$ | 3.931 M US$ | 1.726 M US$ |
| Ventas y otros ingresos operativos | 19.435 M US$ | 19.161 M US$ | 15.031 M US$ |
| Producción (MBOED) | 2.302 | 2.248 | 2.399 |
| Precio medio realizado total (US$/BOE) | 61,40 US$ | 62,33 US$ | 46,44 US$ |
| Caja de las operaciones (CFO) | 7.172 M US$ | 7.176 M US$ | 5.366 M US$ |
| Gastos de capital e inversiones | 3.133 M US$ | 3.024 M US$ | 2.866 M US$ |
| Flujo de caja libre (CFO menos capex) | 4.039 M US$ | 4.152 M US$ | 2.500 M US$ |
| Recompras de acciones | 2.401 M US$ | 2.000 M US$ | 1.274 M US$ |
| Dividendos ordinarios pagados | 1.007 M US$ | 1.025 M US$ | 975 M US$ |
Fuente: comunicado de resultados del T3 2026 de ConocoPhillips e información complementaria (Form 8-K, anexos 99.1 y 99.2). El CFO del T3 2025 es un cálculo propio con la definición de la compañía (flujo de caja operativo sin las variaciones netas del capital circulante: 5.878 M US$ − 512 M US$). El flujo de caja libre sigue la definición de la compañía: CFO menos gastos de capital e inversiones.
El BPA GAAP superó al BPA ajustado este trimestre por un beneficio fiscal de 126 millones de US$, procedente sobre todo de la reversión de una provisión fiscal, que la compañía excluye del beneficio ajustado.
Resultados reales frente a expectativas
| Indicador | Esperado | Real | Valoración |
|---|---|---|---|
| BPA ajustado | 2,97 US$ (consenso de Zacks, 29 de octubre) | 3,27 US$ | Supera en torno a un 10% |
| Ingresos | Unos 18.200 M US$ (consenso de Zacks, 29 de octubre) | 19.400 M US$ en ventas y otros ingresos operativos | Por encima |
| Producción | 2.290 a 2.320 MBOED (previsión de la compañía, 6 de agosto) | 2.302 MBOED | Dentro del rango, 3 MBOED por debajo del punto medio |
| Retribución al accionista en 2026 | 45% del CFO (objetivo de la compañía) | 42,9% del CFO en lo que va de año (cálculo propio) | En camino, según la compañía |
Las estimaciones son observaciones fechadas, no previsiones de la compañía. Otros proveedores publicaron cifras distintas, de modo que la magnitud de la sorpresa depende de la estimación que se use.
Resultados de ConocoPhillips por trimestre, del T1 2025 al T3 2026
| Trimestre | BPA ajustado | BPA GAAP | Producción (MBOED) | Precio realizado (US$/BOE) | Brent fechado (US$/bbl) | CFO (M US$) | Recompras (M US$) |
|---|---|---|---|---|---|---|---|
| T1 2025 | 2,09 US$ | 2,23 US$ | 2.389 | 53,34 US$ | 75,66 US$ | 5.467 | 1.500 |
| T2 2025 | 1,42 US$ | 1,56 US$ | 2.391 | 45,77 US$ | 67,82 US$ | 4.721 | 1.222 |
| T3 2025 | 1,61 US$ | 1,38 US$ | 2.399 | 46,44 US$ | 69,07 US$ | 5.366 | 1.274 |
| T4 2025 | 1,02 US$ | 1,17 US$ | 2.320 | 42,46 US$ | 63,69 US$ | 4.318 | 1.022 |
| T1 2026 | 1,89 US$ | 1,78 US$ | 2.309 | 50,36 US$ | 80,61 US$ | 5.387 | 1.006 |
| T2 2026 | 3,24 US$ | 3,23 US$ | 2.248 | 62,33 US$ | 104,52 US$ | 7.176 | 2.000 |
| T3 2026 | 3,27 US$ | 3,34 US$ | 2.302 | 61,40 US$ | 97,00 US$ | 7.172 | 2.401 |
Fuentes: comunicados trimestrales de resultados de ConocoPhillips (Form 8-K, anexo 99.1) para el BPA; información complementaria del T3 2026 para producción, precios, flujo de caja y recompras. CFO = caja neta de las actividades de explotación menos las variaciones netas del capital circulante, según la definición de la compañía (cálculo propio para los trimestres anteriores al T2 2026).
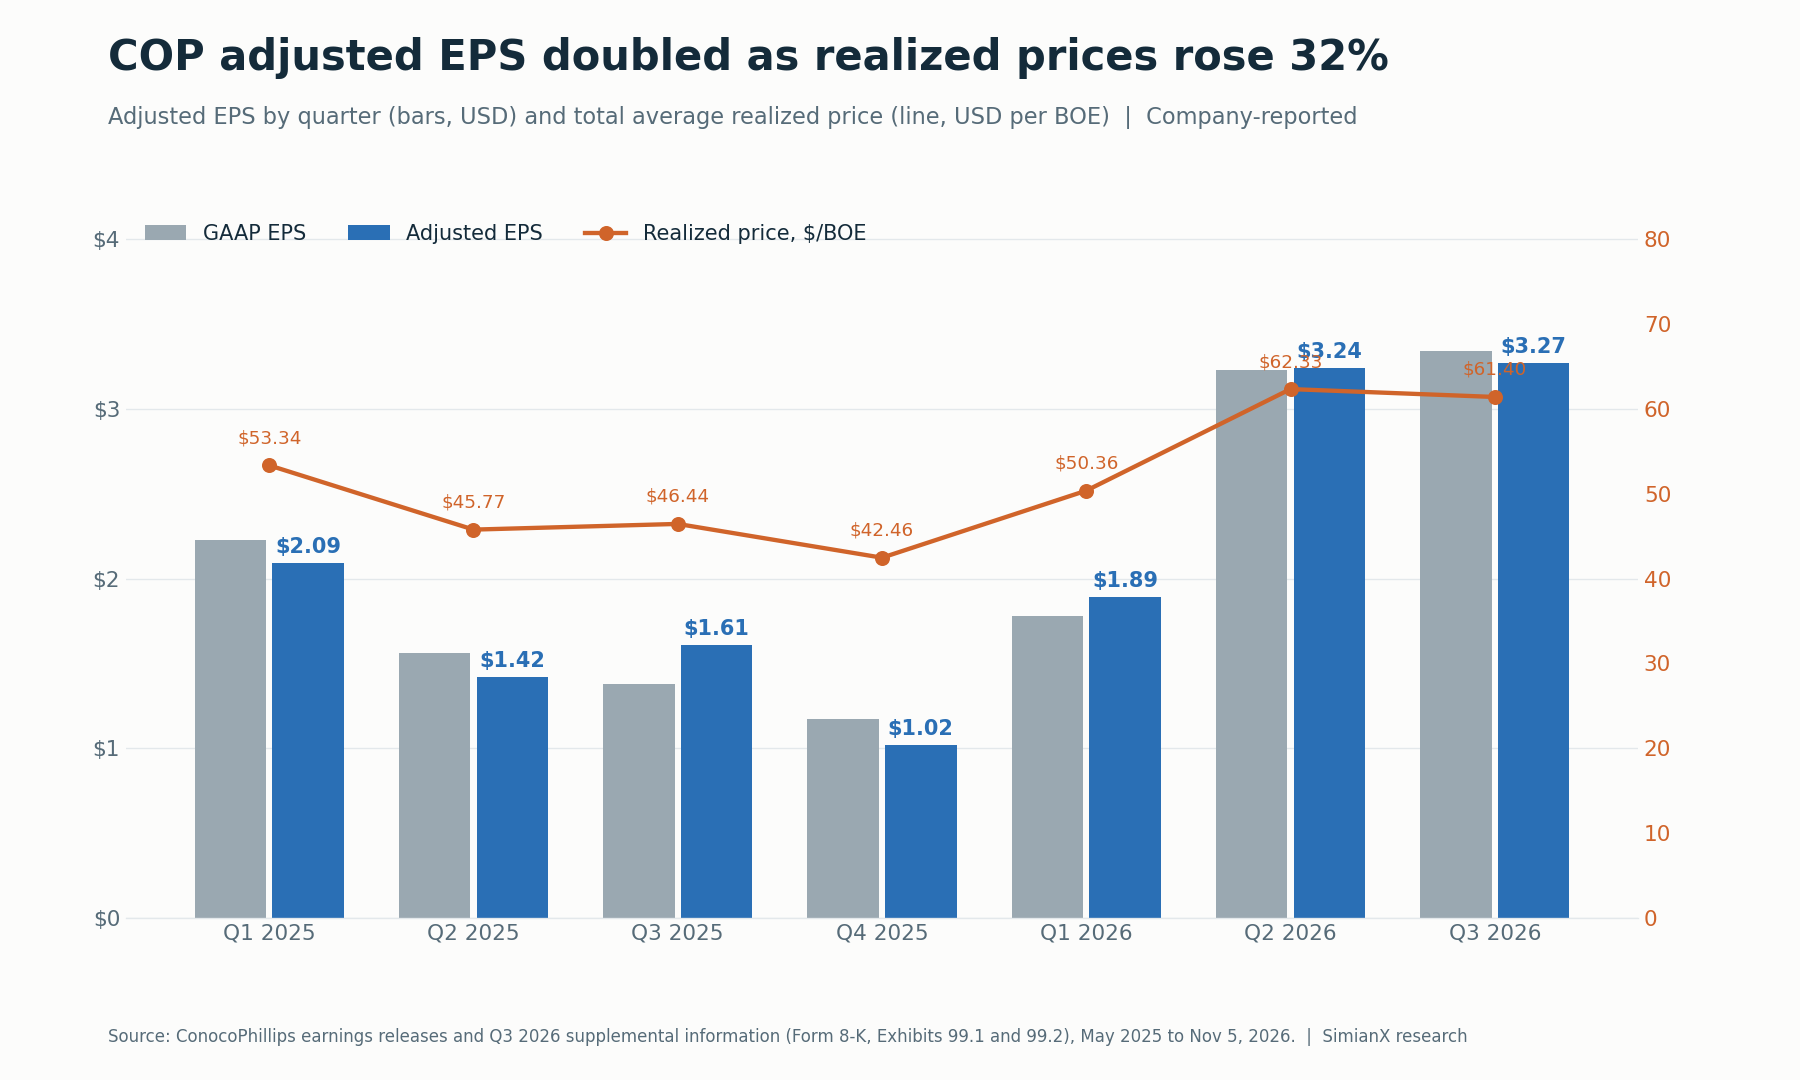
El BPA ajustado sigue al precio realizado mucho más de cerca que al volumen.
Destacan dos patrones. Primero, el BPA aproximadamente se duplicó entre el T4 2025 y el T3 2026 mientras la producción caía, así que se trata de una historia de precios, no de crecimiento. Segundo, el beneficio del T3 2026 se mantuvo al nivel del T2 aunque el Brent promedió unos 7,50 US$ menos por barril. Ayudó un precio del gas natural más fuerte: el precio realizado del gas subió a 5,70 US$ por mil pies cúbicos desde 2,58 US$ en el T2, y el precio del crudo de referencia japonés (JCC), que determina algunos contratos de GNL de Asia-Pacífico, saltó a 111,24 US$ por barril desde 67,14 US$.
Producción: de nuevo dentro de las previsiones, aún por debajo de 2025
La producción del T3 fue de 2.302 miles de barriles equivalentes de petróleo diarios (MBOED), 54 MBOED más que en el T2 pero 97 MBOED menos que en el T3 2025. El propio puente de la compañía separa las ventas de activos de la tendencia subyacente:
| Puente de producción | T3 2026 | T3 2025 |
|---|---|---|
| Producción comunicada (MBOED) | 2.302 | 2.399 |
| Menos: desinversiones cerradas | (8) | (65) |
| Producción subyacente pro forma | 2.295 | 2.334 |
| Variación subyacente | −40 MBOED, en torno a −2% |
Fuente: comunicado de resultados del T3 2026, tabla 3. Los totales pueden no cuadrar por redondeo.
Así, unos 57 MBOED de la caída interanual se debieron a ventas de activos no estratégicos en Lower 48, incluido el paquete de 1.700 millones de US$ cerrado en julio, y unos 40 MBOED procedieron del propio negocio. La compañía indicó que el crecimiento orgánico en Lower 48 quedó más que compensado por el impacto del conflicto de Oriente Medio en Qatar y por mayores regalías en Surmont, en Canadá.
El detalle por segmentos respalda esa explicación:
- Lower 48: 1.517 MBOED, frente a 1.479 en el T2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 y Bakken 191 MBOED. La compañía comunicó una eficiencia récord en las terminaciones del Pérmico, con un 15% más de horas de bombeo que la media del año anterior.
- Qatar: el gas natural de las filiales participadas, principalmente las empresas conjuntas de GNL de Qatar, se recuperó hasta 1.009 millones de pies cúbicos diarios desde 865 en el T2, aunque siguió por debajo de los 1.226 del T3 2025. En la conferencia de agosto, la dirección dijo que Ras Laffan había estado “en gran parte paralizado” durante el T2 y que las perspectivas del T3 suponían una reactivación gradual.
- Canadá: la producción de bitumen cayó a 95 mil barriles diarios desde 123 un año antes, lo que refleja las mayores regalías de Surmont citadas por la compañía.
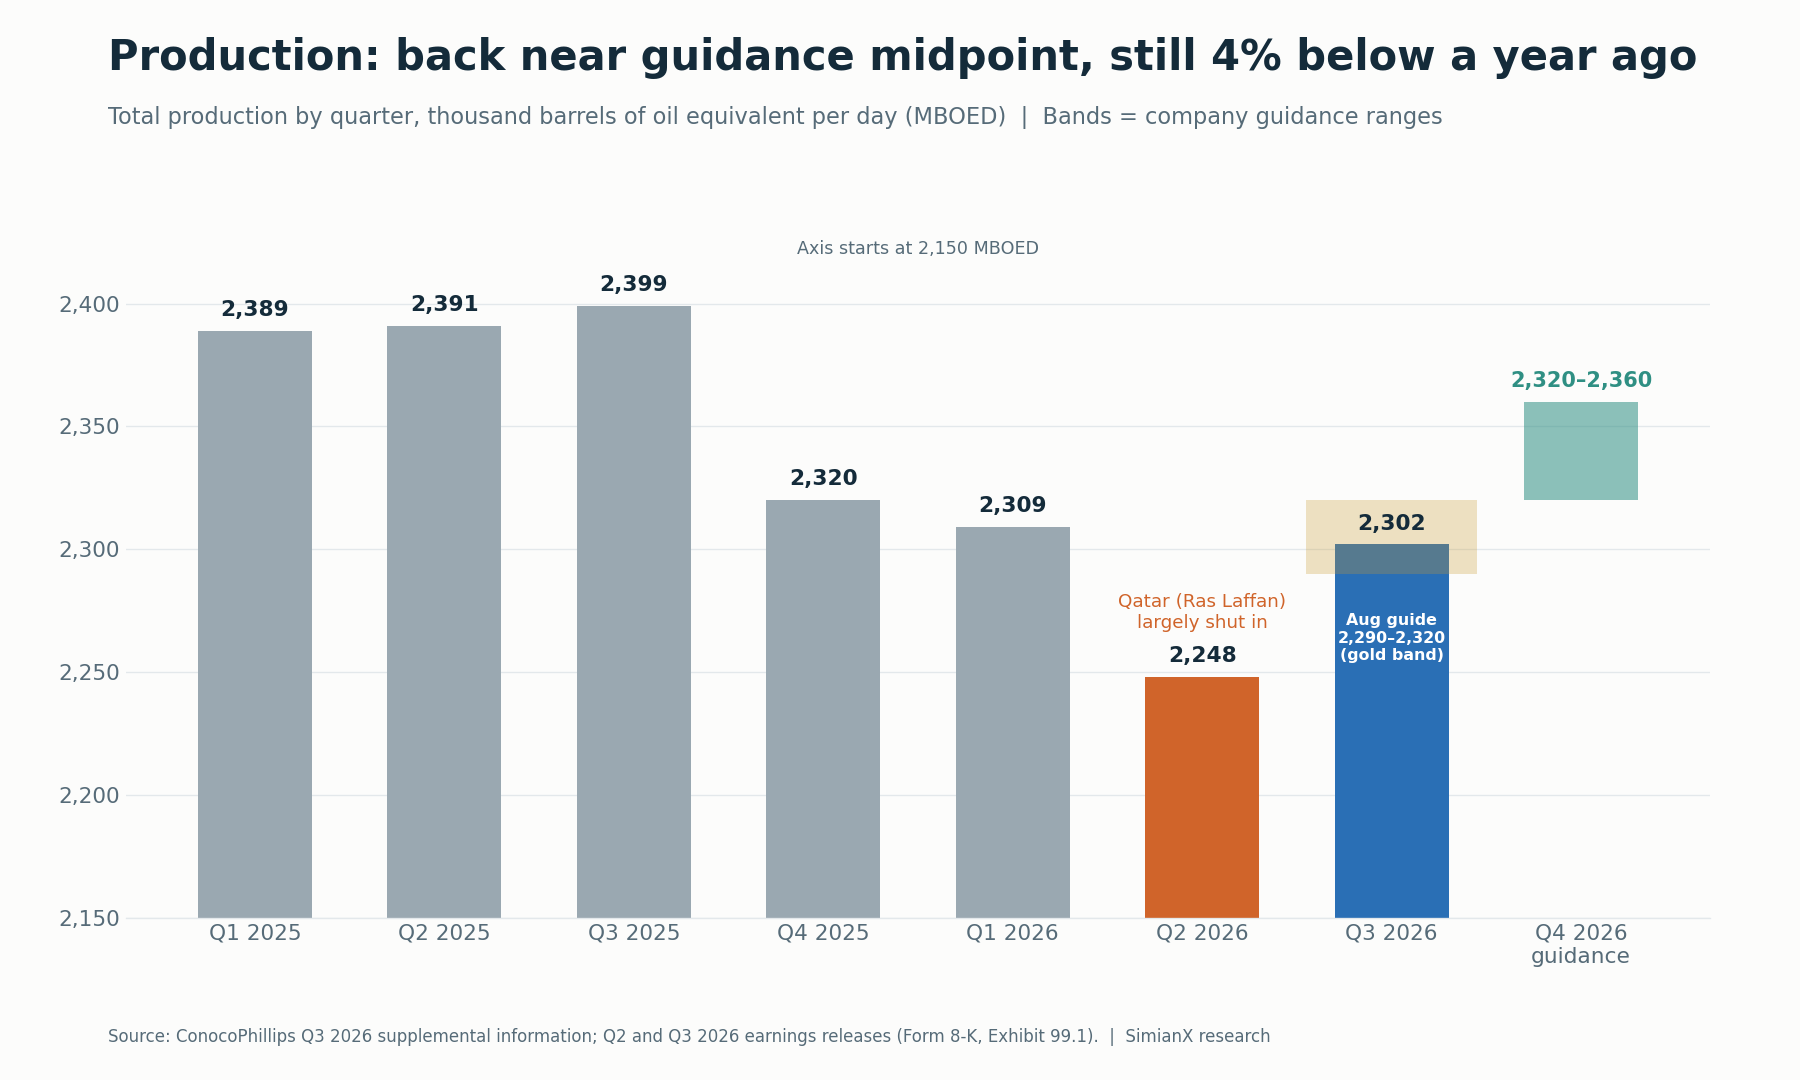
La previsión del T4 2026, de 2,32 a 2,36 millones de BOE diarios, implica un crecimiento de alrededor del 1,7% en el punto medio.
La previsión de producción para el T4 2026 es de 2,32 a 2,36 millones de BOE diarios. Las previsiones anuales de inversión y de costes operativos ajustados no cambiaron.
Precios del petróleo y el gas: el T3 no fue el máximo
Los precios del trimestre fueron altos, pero el cuarto trimestre empezó aún más arriba. ConocoPhillips comunicó un Brent fechado medio de 97,00 US$ y un WTI de 85,79 US$ en el T3. Según los datos de FRED del Brent al contado, la media mensual de octubre de 2026 fue de unos 123,93 US$ por barril. Después, el Brent bajó de 120,15 US$ el 30 de octubre a 107,03 US$ el 3 de noviembre.
El Short-Term Energy Outlook de la EIA del 6 de octubre ofrece un marco de previsión:
| Indicador de materias primas | Cifra de la EIA | Estado |
|---|---|---|
| Brent, media de septiembre de 2026 | 114 US$ por barril | Dato real |
| Brent, media del T4 2026 | 105 US$ por barril | Previsión |
| Brent, año completo 2026 | 96 US$ por barril | Previsión |
| Brent, año completo 2027 | 84 US$ por barril | Previsión |
Fuente: Administración de Información Energética de EE. UU. (EIA), 6 de octubre de 2026. El próximo STEO está previsto para el 10 de noviembre de 2026. Las previsiones no son precios realizados.
La EIA atribuye los altos precios a las perturbaciones en Oriente Medio y a la estrechez del mercado de diésel. Eso afecta a COP en dos sentidos. Unos precios de referencia elevados impulsan los precios realizados en toda la cartera. Pero el mismo conflicto también recortó los volúmenes de COP en Qatar. Para la historia más larga de cómo se comportan las bolsas cuando el petróleo se dispara, consulte Crisis del petróleo y el S&P 500: cada shock de 1973 a 2026.
Una forma práctica de leer los próximos trimestres:
- ¿Qué precio obtuvo realmente ConocoPhillips, por BOE y por producto?
- ¿Qué implica la curva a plazo para el T4 y para 2027?
- ¿Qué precio debería suponer una valoración de ciclo completo? La previsión de la EIA de un Brent a 84 US$ en 2027 está muy por debajo del nivel del T3.
Flujo de caja libre: primero, revise la definición
ConocoPhillips publica dos medidas de caja, y pueden divergir. La caja neta generada por las actividades de explotación según GAAP incluye las oscilaciones del capital circulante. La caja de las operaciones (CFO) no GAAP de la compañía las excluye. En el T3 2026 ambas fueron casi idénticas:
| Medida de flujo de caja | T3 2026 | Nueve meses 2026 |
|---|---|---|
| Caja neta generada por las actividades de explotación (GAAP) | 7.195 M US$ | 18.924 M US$ |
| Variaciones netas del capital circulante operativo | 23 M US$ | (811 M US$) |
| Caja de las operaciones (CFO, no GAAP) | 7.172 M US$ | 19.735 M US$ |
| Gastos de capital e inversiones | (3.133 M US$) | (9.105 M US$) |
| Flujo de caja libre (base CFO) | 4.039 M US$ | 10.630 M US$ |
| Ingresos por desinversiones (no forman parte del FCF) | 1.566 M US$ | 1.756 M US$ |
Fuente: comunicado de resultados del T3 2026, tabla 2, e información complementaria de flujo de caja. El CFO y el FCF de nueve meses son nuestras sumas de las cifras trimestrales.
En el primer semestre la diferencia fue grande: el flujo de caja operativo GAAP fue de 11.729 M US$ mientras que el CFO fue de 12.563 M US$, porque el capital circulante absorbió caja. Comparar una cifra GAAP de un periodo con una cifra de CFO de otro puede, por tanto, exagerar u ocultar una tendencia.
Los ingresos por ventas de activos también deben tratarse por separado. Los 1.600 millones de US$ obtenidos por desinversiones en el T3 reforzaron el balance, pero son una entrada puntual, no caja operativa recurrente.
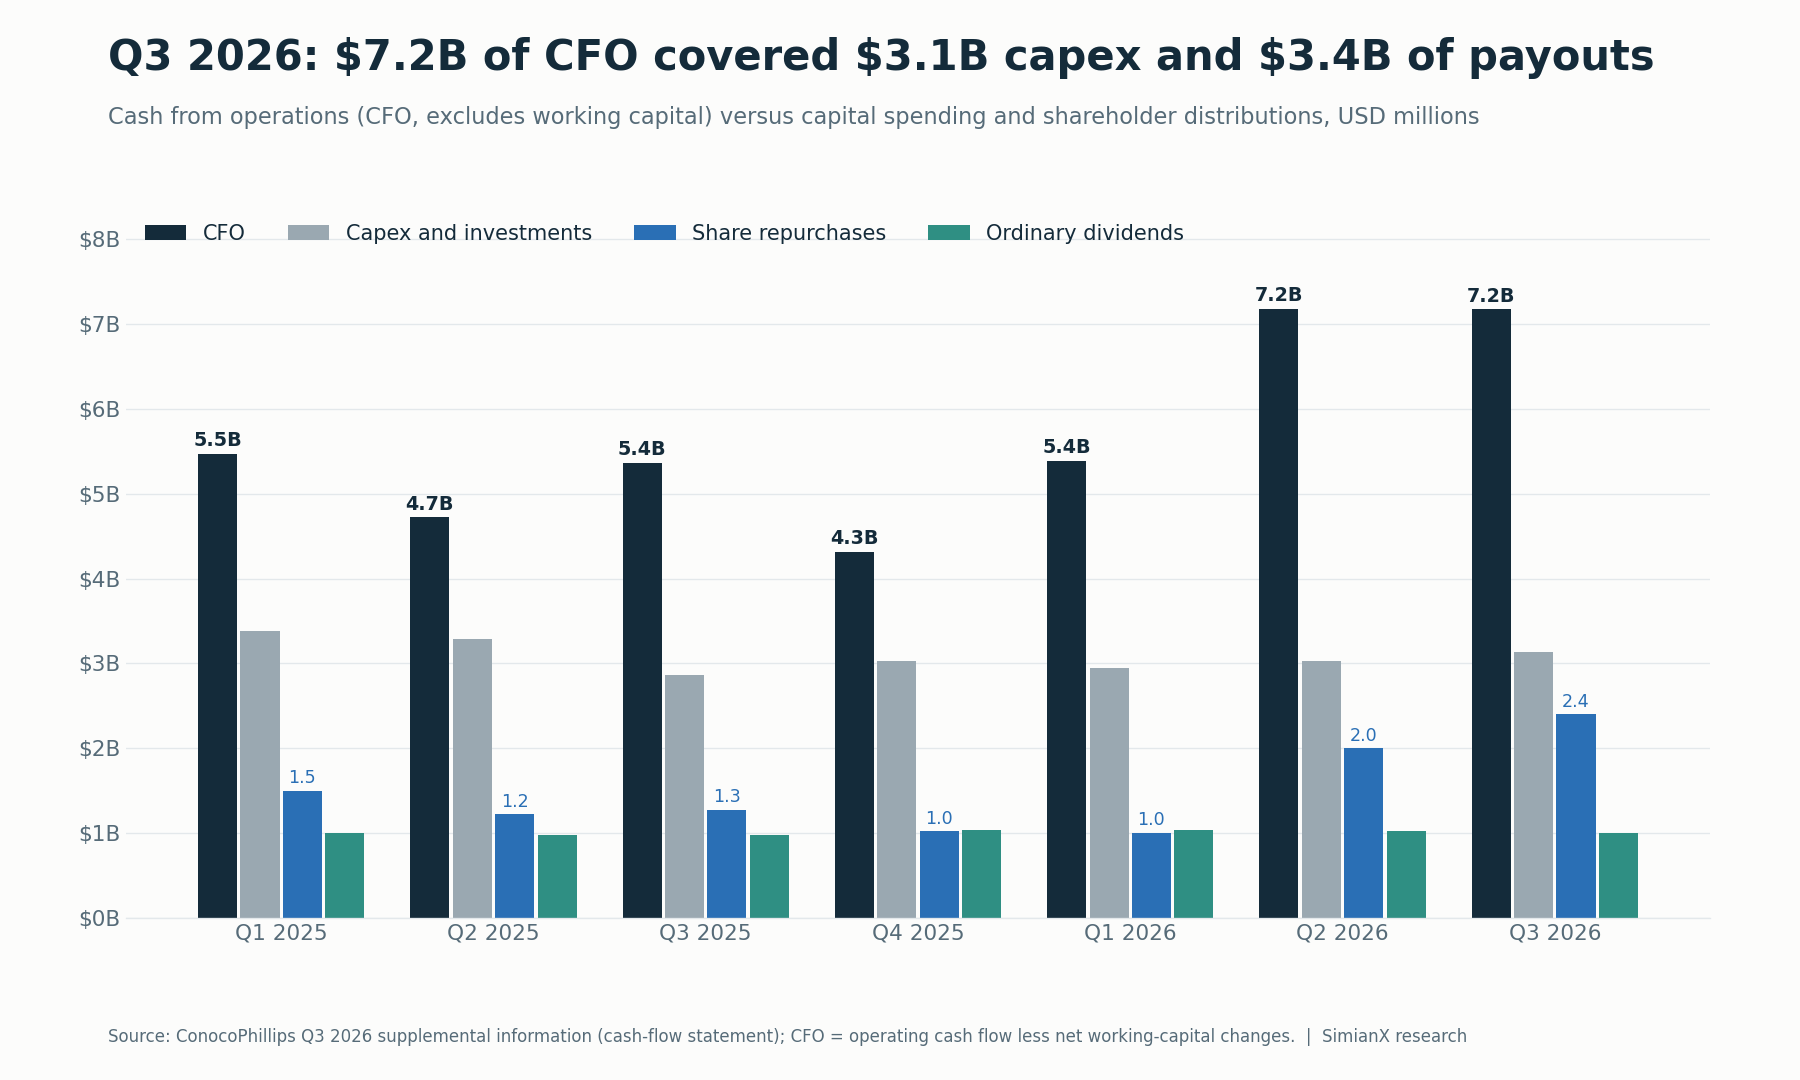
Dos trimestres con un CFO de unos 7.200 millones de US$ financiaron a la vez un presupuesto de inversión estable y recompras mucho mayores.
Al cierre del trimestre, la caja y las inversiones a corto plazo sumaban 10.400 millones de US$, más 1.100 millones de US$ en inversiones a largo plazo, frente a una deuda total de unos 23.300 millones de US$ (878 M US$ a corto plazo más 22.384 M US$ a largo plazo).
Dividendo y recompras de COP: la subida del 11% y el objetivo del 45%
ConocoPhillips elevó su dividendo ordinario trimestral un 11%, de 0,84 US$ a 0,93 US$ por acción, pagadero el 1 de diciembre de 2026 a los accionistas registrados el 16 de noviembre. Al cierre del 4 de noviembre, de 136,94 US$, la nueva tasa anualizada de 3,72 US$ supone una rentabilidad de alrededor del 2,7% (cálculo propio).
La compañía afirma que va camino de devolver a los accionistas el 45% del CFO en 2026. Nuestros cálculos con las cifras comunicadas:
| Periodo | Recompras | Dividendos | Total | CFO | Porcentaje del CFO |
|---|---|---|---|---|---|
| Primer semestre 2026 | 3.006 M US$ | 2.057 M US$ | 5.063 M US$ | 12.563 M US$ | 40,3% |
| T3 2026 | 2.401 M US$ | 1.007 M US$ | 3.408 M US$ | 7.172 M US$ | 47,5% |
| Nueve meses 2026 | 5.407 M US$ | 3.064 M US$ | 8.471 M US$ | 19.735 M US$ | 42,9% |
Fuentes: información complementaria de flujo de caja; los porcentajes son cálculos propios.
Para cerrar el año en el 45%, las distribuciones del T4 tendrían que equivaler a alrededor del 45% del CFO del T4 más unos 400 millones de US$ (0,45 × 19.735 M US$ − 8.471 M US$ ≈ 410 M US$). Es un cálculo, no un compromiso de la compañía: el objetivo es anual y el importe en dólares depende del flujo de caja del T4.
El Form 10-Q muestra que la recompra se concentró al final del trimestre y se realizó a precios crecientes: 5,9 millones de acciones a una media de 112,09 US$ en julio, 5,4 millones a 125,96 US$ en agosto y 8,0 millones a 132,39 US$ en septiembre. En total, unos 19,3 millones de acciones a una media cercana a 124 US$ (cálculo propio). Las acciones en circulación bajaron a 1.182,3 millones el 30 de septiembre desde 1.201,3 millones el 30 de junio, un descenso de alrededor del 1,6% en un solo trimestre. Quedaban unos 20.300 millones de US$ disponibles en la autorización vigente.
Willow, GNL y el objetivo de 7.000 millones de US$ de flujo de caja libre
La tesis a largo plazo de la dirección se apoya en unos 7.000 millones de US$ de flujo de caja libre adicional en 2029, que el nuevo consejero delegado, Andy O’Brien, reafirmó en el comunicado del T3, añadiendo que “2029 no es el punto final”. Sus componentes principales:
| Motor | Situación en el T3 2026 | Qué verificar a continuación |
|---|---|---|
| Willow (Alaska) | Fabricación de módulos completada en más del 75%; primer petróleo previsto para principios de 2029 | Inversión pendiente y calendario de puesta en marcha |
| Referencia de coste del proyecto | Inversión total del proyecto de 8.500 a 9.000 millones de US$ (actualizada en noviembre de 2025) | Cualquier revisión de ese rango |
| Intensidad de capital | En la conferencia de agosto, el entonces CFO O’Brien dijo que “el pico de inversión de Willow ha quedado atrás” | Si el capex total cae realmente cuando arranque Willow |
| Contratos de compra (offtake) de GNL | Ampliados a 13 MTPA desde 12 MTPA en el T2 | Fechas de inicio, precios y márgenes de cada contrato |
| Proyectos de ampliación de North Field en Qatar | En agosto, la dirección esperaba que cualquier retraso en el primer gas o el primer cargamento fuera “de meses, no de un año entero” | Fechas de puesta en marcha y fiabilidad de las exportaciones |
Fuentes: comunicados de resultados del T3 2026 y del T3 2025; transcripción de la conferencia de resultados del 6 de agosto de 2026.
Hay una distinción fácil de pasar por alto. Los contratos de compra (offtake) de GNL no son producción propia. Un contrato de offtake da a ConocoPhillips el derecho a comprar y comercializar GNL producido por otro. No suma a la producción comunicada. El 10-Q indica que la compañía añadió en 2026 unos 9.000 millones de US$ en obligaciones de compra futuras para offtake de GNL, buques y otra capacidad. Esos compromisos pueden generar un margen de comercialización, pero ese margen depende del precio de los contratos y de los costes de transporte, no del tonelaje anunciado.
Nueva dirección e Irak: preguntas sobre la asignación de capital
El relevo en la dirección entró en vigor el 1 de septiembre de 2026. Según el Form 8-K de la compañía, Andy O’Brien pasó a ser presidente y consejero delegado, Ryan Lance pasó a presidente ejecutivo del consejo y Kontessa (Konnie) Haynes-Welsh pasó a ser vicepresidenta sénior y CFO. El T3 2026 fue el primer trimestre presentado por el nuevo equipo.
La principal oportunidad nueva es Irak. En julio, ConocoPhillips acordó comprar una participación directa del 42% en una empresa conjunta no operada con una filial de bp que apoya la redesarrollo de cuatro campos petrolíferos en producción en la zona de Kirkuk. El 10-Q fija un precio de compra de 400 millones de US$ antes de ajustes, incluidos 200 millones de US$ en pagos aplazados, con un cierre previsto antes de finales de 2026. Una participación del 42% en la empresa conjunta no equivale al 42% de toda la producción de los campos; la rentabilidad depende de las condiciones del contrato. La compañía también firmó en junio un acuerdo para aumentar la producción de gas en Siria, que no espera que sea significativo en 2026.
Reacción de la acción COP a cada publicación de resultados
ConocoPhillips publica antes de la apertura del mercado, por lo que la reacción es el movimiento desde el cierre anterior hasta el cierre del día de la publicación.
| Resultados | Fecha de publicación | Cierre anterior | Cierre del día de publicación | Variación |
|---|---|---|---|---|
| T4 2024 | 6 feb 2025 | 100,21 US$ | 99,94 US$ | −0,27% |
| T1 2025 | 8 may 2025 | 87,71 US$ | 88,82 US$ | +1,27% |
| T2 2025 | 7 ago 2025 | 93,11 US$ | 92,60 US$ | −0,55% |
| T3 2025 | 6 nov 2025 | 87,70 US$ | 85,66 US$ | −2,33% |
| T4 2025 | 5 feb 2026 | 107,59 US$ | 104,98 US$ | −2,43% |
| T1 2026 | 30 abr 2026 | 128,25 US$ | 125,78 US$ | −1,93% |
| T2 2026 | 6 ago 2026 | 115,04 US$ | 116,76 US$ | +1,50% |
| T3 2026 | 5 nov 2026 | 136,94 US$ | 135,46 US$ | −1,08% |
Fuente: cierres diarios de Polygon.io, contrastados con Cboe. Las variaciones son cálculos propios.
En las ocho publicaciones, COP cayó en seis días de resultados y la variación media fue de alrededor del −0,7%. Un BPA destacado no ha impulsado de forma fiable la acción en la jornada.
Los resultados del T3 también llegaron tras una fuerte subida. COP cerró en un máximo histórico de 154,03 US$ el 30 de octubre de 2026 y luego cayó un 11,1% en tres sesiones hasta 136,94 US$ el 4 de noviembre, a medida que bajaba el Brent. Aun así, la acción acumulaba una subida del 46,3% en 2026 hasta el 4 de noviembre, por delante de Exxon Mobil (+40,7%), Chevron (+42,4%), Occidental (+39,4%), EOG Resources (+40,0%) y el ETF de energía XLE (+42,1%). El ETF del S&P 500, SPY, subía un 12,4%. El propio 5 de noviembre fue una jornada de ventas generalizadas en EE. UU.: COP cedió un 1,08% hasta 135,46 US$ el día de resultados, mientras el SPY caía un 4,41%, de modo que la acción aguantó unos 3,3 puntos mejor que el mercado (cierres de Cboe, contrastados con Yahoo Finance).
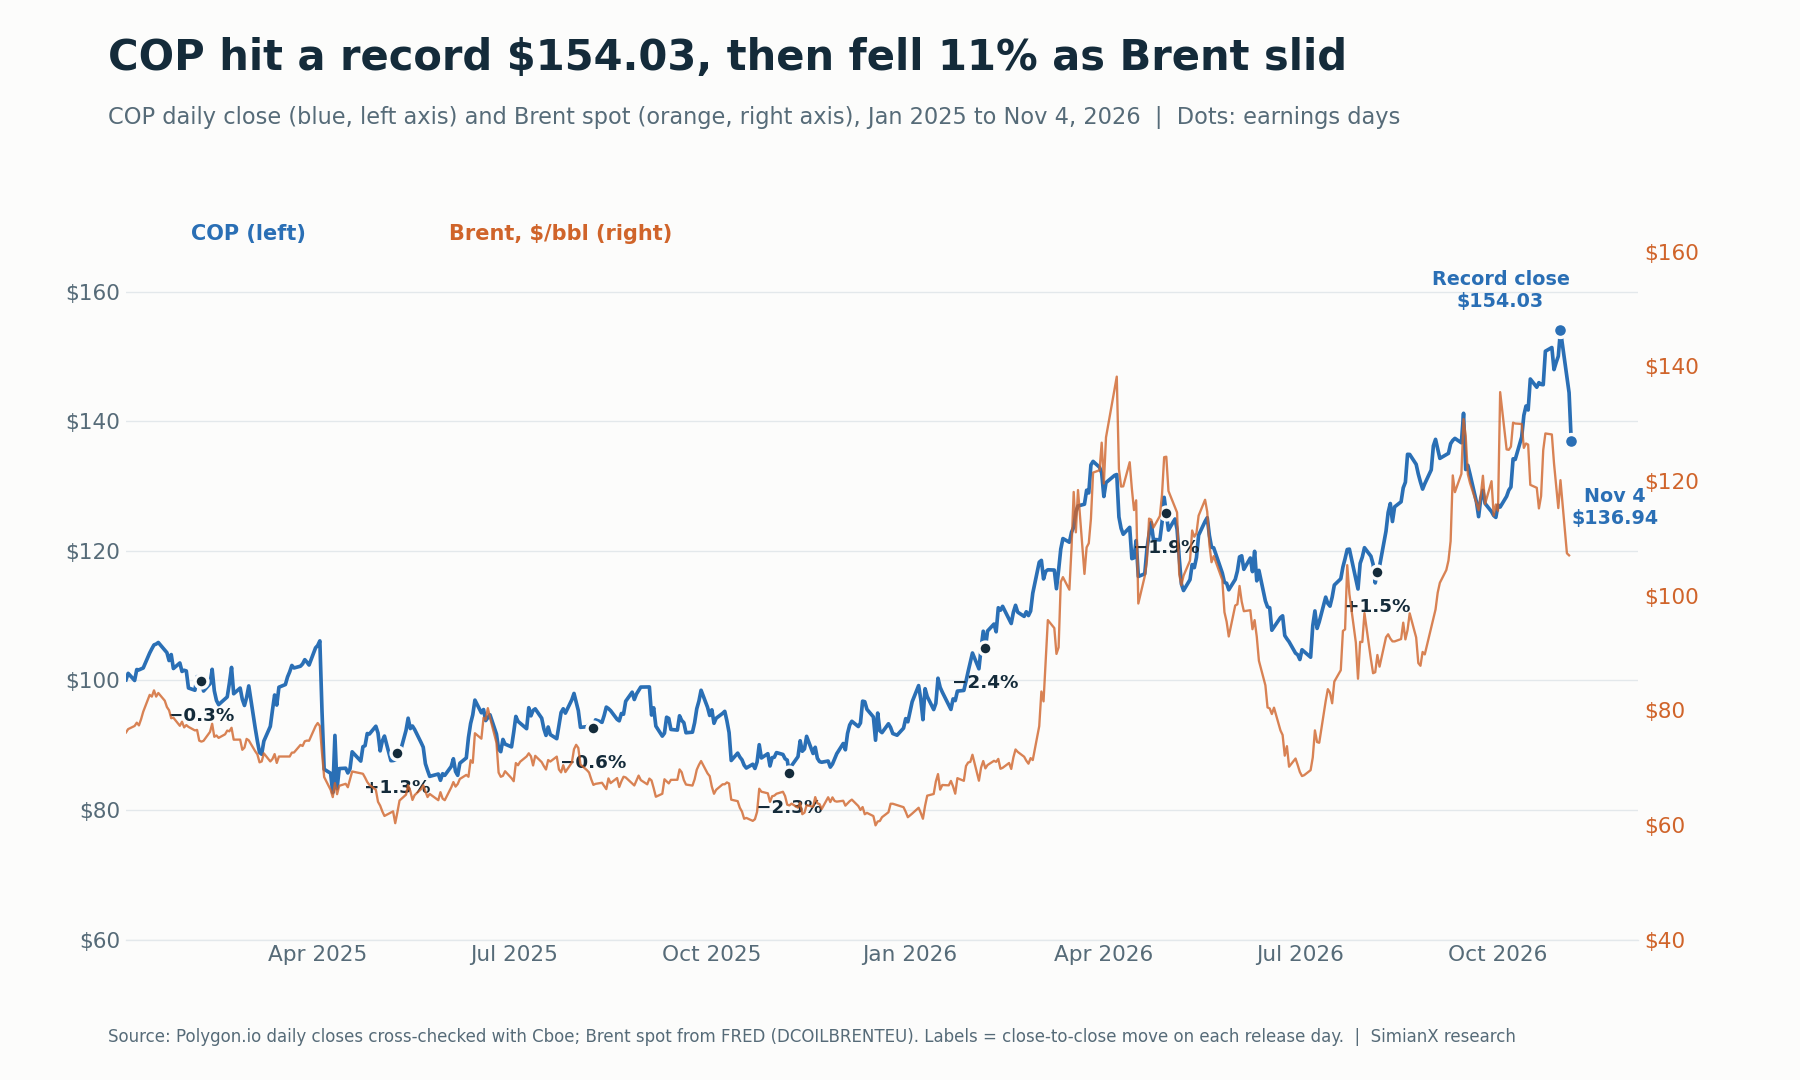
COP ha seguido de cerca al Brent durante 2026, por eso el precio del petróleo pesa más en la acción que cualquier sorpresa positiva en resultados.
Cómo se han comportado las acciones de energía en torno a las elecciones se analiza en Elecciones 2026 y acciones de energía: XOM, CVX, FSLR y en El petróleo tras las elecciones de medio mandato: 1986-2022.
¿Qué podría mover a COP tras los resultados?
| Escenario | Señales a vigilar | Interpretación para el inversor |
|---|---|---|
| Escenario alcista | Producción del T4 igual o superior a 2,36 M BOE/d, Qatar totalmente restablecido, precios realizados cerca de los niveles de octubre, retribución por encima del 45% del CFO | Generación de caja suficiente para mantener tanto el crecimiento del dividendo del 11% como grandes recompras |
| Escenario base | Producción dentro de las previsiones; Brent acercándose a la previsión de la EIA de 105 US$ para el T4; retribución cercana al 45% | Un buen año de caja, sin cambios en la tesis a largo plazo |
| Escenario bajista | El Brent retrocede hacia la previsión de la EIA para 2027 de 84 US$, nuevas interrupciones en Oriente Medio, retrasos o sobrecostes en Willow | Menos caja distribuible; las recompras se reducen primero, porque el dividendo es el compromiso fijo |
Son escenarios analíticos, no previsiones ni probabilidades asignadas.
Preguntas frecuentes
¿Cuándo publicó ConocoPhillips los resultados del T3 2026?
El jueves 5 de noviembre de 2026, antes de la apertura del mercado estadounidense, con una conferencia telefónica a las 12:00 h, hora del Este.
¿Superó ConocoPhillips las estimaciones de resultados del T3 2026?
Sí. El BPA ajustado de 3,27 US$ superó el consenso de Zacks de 2,97 US$ publicado el 29 de octubre, una sorpresa positiva de alrededor del 10%. El BPA GAAP fue de 3,34 US$. Las estimaciones de otros proveedores variaron.
¿Cuánto subió ConocoPhillips su dividendo?
Un 11%, de 0,84 US$ a 0,93 US$ por acción y trimestre, pagadero el 1 de diciembre de 2026 a los accionistas registrados el 16 de noviembre de 2026.
¿Por qué la producción de ConocoPhillips es menor que el año pasado?
De la caída interanual de 97 MBOED en el T3, unos 57 MBOED se debieron a ventas de activos no estratégicos en Lower 48. Los 40 MBOED restantes, en torno al 2%, reflejan el impacto del conflicto de Oriente Medio en Qatar y las mayores regalías de Surmont, compensados en parte por el crecimiento en Lower 48.
¿Cómo afecta el petróleo a los resultados de ConocoPhillips?
De forma directa. El BPA ajustado pasó de 1,02 US$ en el T4 2025 a 3,27 US$ en el T3 2026 mientras la producción caía, porque el precio realizado subió de 42,46 US$ a 61,40 US$ por BOE. Los costes, las regalías, los impuestos y la combinación de precios del gas y del GNL pueden compensar parte del movimiento.
¿Cuál es la previsión de ConocoPhillips para el T4 2026?
Una producción de 2,32 a 2,36 millones de BOE diarios. Las previsiones anuales de inversión y de costes operativos ajustados no cambiaron.
Veredicto: una sorpresa impulsada por los precios, con mejor disciplina de caja
El T3 2026 de ConocoPhillips fue una clara sorpresa positiva construida sobre los precios, no sobre los volúmenes. El trimestre aportó 7.200 millones de US$ de CFO, 4.000 millones de US$ de flujo de caja libre, una reducción del 1,6% en el número de acciones y una subida del dividendo del 11%. La producción quedó dentro de las previsiones, con Qatar en recuperación.
La prueba más difícil está por llegar. El Brent ya ha caído desde los máximos de octubre, la EIA espera un petróleo a 84 US$ en 2027 y la acción cedió un 11% antes de la publicación. Lo que venga para COP depende de si Willow, la cartera de GNL y una menor intensidad de capital pueden mantener el crecimiento del flujo de caja cuando los precios del petróleo sean menos generosos que en 2026. Para otras referencias trimestrales recientes, consulte Resultados de McDonald’s T3 2026 y ventas comparables y ¿Por qué cae Caterpillar? Resultados Q3 2026 y cartera.
Este artículo es análisis financiero, no asesoramiento de inversión personalizado ni una recomendación de compra o venta de valores.
Lectura Relacionada
- Crisis del petróleo y el S&P 500: cada shock de 1973 a 2026
- Elecciones 2026 y acciones de energía: XOM, CVX, FSLR
- El petróleo tras las elecciones de medio mandato: 1986-2022
- Volatilidad del Petróleo Sacude Acciones US: Mapa Sectorial
- Resultados de McDonald’s T3 2026 y ventas comparables
- ¿Por qué cae Caterpillar? Resultados Q3 2026 y cartera
Referencias
- ConocoPhillips: comunicado de resultados del T3 2026 (Form 8-K, anexo 99.1), 5 de noviembre de 2026
- ConocoPhillips: información complementaria detallada del T3 2026 (Form 8-K, anexo 99.2)
- ConocoPhillips: Form 10-Q del trimestre cerrado el 30 de septiembre de 2026
- ConocoPhillips: comunicado de resultados del T2 2026 (Form 8-K, anexo 99.1), 6 de agosto de 2026
- ConocoPhillips: transcripción de la conferencia de resultados del T2 2026, 6 de agosto de 2026
- ConocoPhillips: sucesión en la dirección (Form 8-K, punto 5.02), 6 de agosto de 2026
- ConocoPhillips: comunicado de resultados del T1 2026 (Form 8-K, anexo 99.1), 30 de abril de 2026
- ConocoPhillips: comunicado de resultados del T4 2025 (Form 8-K, anexo 99.1), 5 de febrero de 2026
- ConocoPhillips: comunicado de resultados del T3 2025 con actualización del coste de Willow, 6 de noviembre de 2025
- ConocoPhillips: comunicado de resultados del T2 2025 (Form 8-K, anexo 99.1), 7 de agosto de 2025
- ConocoPhillips: comunicado de resultados del T1 2025 (Form 8-K, anexo 99.1), 8 de mayo de 2025
- EIA: publicación del Short-Term Energy Outlook, 6 de octubre de 2026
- EIA: Short-Term Energy Outlook
- FRED: precio al contado del crudo Brent (DCOILBRENTEU)
- Zacks: avance de resultados del T3 de ConocoPhillips, 29 de octubre de 2026
- SEC EDGAR: índice de documentos presentados por ConocoPhillips


