 Por Muke
Referencia de resultados de Airbnb: reservas, ingresos, flujo de caja libre y reacción de la acción ABNB
Airbnb publicó el 5 de noviembre unos ingresos del T3 2026 de 4.870 millones de dólares, un 19% más que un año antes, y un beneficio diluido de 3,16 dólares por acción, por encima del consenso de Zacks de 2,89 dólares. Las noches y plazas reservadas crecieron un 16%, el ritmo más rápido en al menos 11 trimestres, y el consejo de administración aprobó una nueva autorización de recompra de acciones por 12.000 millones de dólares. ABNB cerró la sesión regular en 170,13 dólares, con una caída del 3,5% en un día en que el S&P 500 cedió un 4,4%, y después cotizó a 188,84 dólares en el mercado fuera de horario (after hours), un 11,0% por encima de ese cierre.
Esta página es una referencia de resultados de Airbnb. Reúne en una sola tabla 11 trimestres de reservas, ingresos, beneficios y flujo de caja libre comunicados por la compañía, evalúa los resultados del T3 2026 frente a las estimaciones de los analistas y frente a las propias previsiones (guidance) que la dirección dio en agosto, y recoge cómo se movió la acción ABNB tras cada uno de los últimos 13 informes. La pregunta de fondo es la que planteaba el borrador original: ¿está Airbnb entrando en una fase más duradera de crecimiento rentable, o el mercado descontó en una sola tarde un trimestre excepcionalmente bueno?
Actualizado el 5 de noviembre de 2026 (hora del Pacífico de EE. UU.), después de que Airbnb publicara su carta a los accionistas del T3 2026 tras el cierre del mercado estadounidense. Fuentes: las cartas a los accionistas del T2 y el T3 2026 presentadas en el Form 8-K, el Form 10-Q del T3 2026, los comunicados de resultados del T3 2026 de Expedia Group y Booking Holdings, estimaciones fechadas de analistas de Zacks e Investing.com, y precios de cierre diarios de Polygon.io contrastados con Cboe. El precio after hours es una cotización fechada, no un cierre; la sesión regular del 6 de noviembre aún no había abierto cuando se redactó esta página. Las cifras comunicadas, las estimaciones y nuestros propios cálculos se identifican en todo el texto.
Resultados de Airbnb del T3 2026 de un vistazo
| Partida | T3 2026 | T2 2026 | T3 2025 |
|---|---|---|---|
| Ingresos | 4.869 M$ | 3.608 M$ | 4.095 M$ |
| Crecimiento de ingresos (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| Noches y plazas reservadas | 155,0 M | 148,3 M | 133,6 M |
| Valor bruto de reservas (GBV) | 27,7 mil M$ | 27,2 mil M$ | 22,9 mil M$ |
| Tarifa media diaria (ADR) | 178,83 $ | 183,73 $ | 171,29 $ |
| Beneficio neto | 1.890 M$ | 816 M$ | 1.374 M$ |
| BPA diluido | 3,16 $ | 1,37 $ | 2,21 $ |
| EBITDA ajustado (margen) | 2.509 M$ (52%) | 1.261 M$ (35%) | 2.051 M$ (50%) |
| Efectivo neto de las actividades de explotación | 1.508 M$ | 1.270 M$ | 1.356 M$ |
| Flujo de caja libre | 1.426 M$ | 1.253 M$ | 1.349 M$ |
| Recompras de acciones | 712 M$ | 1,1 mil M$ | 857 M$ |
| Tasa de comisión implícita o take rate (ingresos ÷ GBV) | 17,6% | 13,3% | 17,9% |
Fuente: carta a los accionistas de Airbnb del T3 2026 (Form 8-K, Exhibit 99.1), carta a los accionistas del T2 2026 y Form 10-Q del T3 2026. El take rate del 17,6% del T3 2026 es la cifra de la compañía; los del T2 2026 y el T3 2025 son cálculo nuestro con la misma definición. El T3 es el trimestre de mayor actividad viajera para Airbnb, así que conviene compararlo con el T3 2025, no con el T2.
El beneficio neto aumentó un 38%, más rápido que los ingresos, en parte por un motivo fiscal: la provisión para el impuesto sobre la renta bajó 135 millones de dólares porque el T3 2025 había incluido una provisión por valoración de 213 millones sobre créditos del impuesto mínimo alternativo corporativo (CAMT). El resultado de explotación, que excluye ese efecto, subió un 24%, hasta 2.021 millones de dólares, y el margen operativo se amplió al 41,5% desde el 39,7%.
Resultados reales frente a expectativas
| Indicador | Esperado | Real | Veredicto |
|---|---|---|---|
| Ingresos | 4.750 M$ (consenso de Zacks, 3 nov.); de 4.690 M$ a 4.770 M$ (previsión de la compañía, 6 ago.) | 4.869 M$ | Supera a Zacks en un 2,5%; un 2,1% por encima del techo de la previsión |
| BPA diluido | 2,89 $ (consenso de Zacks, 3 nov.); 2,85 $ (Investing.com) | 3,16 $ | Supera en un 9,3% (Zacks) o un 10,9% (Investing.com) |
| Crecimiento de noches y plazas reservadas | Parte baja de los dos dígitos (previsión) | 16% | Por encima |
| Crecimiento del GBV | En torno al 15% (previsión) | 21% | Por encima |
| Take rate implícito | “Relativamente en línea” interanual (previsión) | 17,6%, frente a cerca del 17,9% | Por debajo |
| Margen de EBITDA ajustado | Ligeramente inferior al 50% del T3 2025 (previsión) | 52% | Por encima |
Las estimaciones son observaciones fechadas de terceros, no previsiones de la compañía. Airbnb no publica un BPA ajustado, así que la comparación usa el BPA diluido comunicado. Los porcentajes de superación son cálculo nuestro.
La columna de previsiones es la referencia más útil, porque mide lo entregado frente a lo que la propia dirección dijo en agosto. Cuatro de las cinco partidas con previsión salieron mejor de lo prometido. El único incumplimiento, el take rate, se explica más abajo y es sobre todo un efecto de calendario.
Resultados de Airbnb por trimestre, del T1 2024 al T3 2026
| Trimestre | Noches y plazas reservadas | GBV | Ingresos | Crecimiento de ingresos | Beneficio neto | BPA diluido | EBITDA ajustado | Flujo de caja libre |
|---|---|---|---|---|---|---|---|---|
| T1 2024 | 132,6 M | 22,9 mil M$ | 2.142 M$ | 18% | 264 M$ | 0,41 $ | 424 M$ | 1.909 M$ |
| T2 2024 | 125,1 M | 21,2 mil M$ | 2.748 M$ | 11% | 555 M$ | 0,86 $ | 894 M$ | 1.043 M$ |
| T3 2024 | 122,8 M | 20,1 mil M$ | 3.732 M$ | 10% | 1.368 M$ | 2,13 $ | 1.958 M$ | 1.074 M$ |
| T4 2024 | 111,0 M | 17,6 mil M$ | 2.480 M$ | 12% | 461 M$ | 0,73 $ | 765 M$ | 458 M$ |
| T1 2025 | 143,1 M | 24,5 mil M$ | 2.272 M$ | 6% | 154 M$ | 0,24 $ | 417 M$ | 1.781 M$ |
| T2 2025 | 134,4 M | 23,5 mil M$ | 3.096 M$ | 13% | 642 M$ | 1,03 $ | 1.043 M$ | 962 M$ |
| T3 2025 | 133,6 M | 22,9 mil M$ | 4.095 M$ | 10% | 1.374 M$ | 2,21 $ | 2.051 M$ | 1.349 M$ |
| T4 2025 | 121,9 M | 20,4 mil M$ | 2.778 M$ | 12% | 341 M$ | 0,56 $ | 786 M$ | 521 M$ |
| T1 2026 | 156,2 M | 29,2 mil M$ | 2.678 M$ | 18% | 160 M$ | 0,26 $ | 519 M$ | 1.704 M$ |
| T2 2026 | 148,3 M | 27,2 mil M$ | 3.608 M$ | 17% | 816 M$ | 1,37 $ | 1.261 M$ | 1.253 M$ |
| T3 2026 | 155,0 M | 27,7 mil M$ | 4.869 M$ | 19% | 1.890 M$ | 3,16 $ | 2.509 M$ | 1.426 M$ |
Fuente: carta a los accionistas de Airbnb del T3 2026, resumen trimestral y conciliaciones no GAAP (Form 8-K, Exhibit 99.1). BPA diluido tomado de los informes XBRL de Airbnb ante la SEC; el BPA del T4 se obtiene restando al BPA anual el de los nueve primeros meses. El EBITDA ajustado y el flujo de caja libre son medidas no GAAP definidas por la compañía.
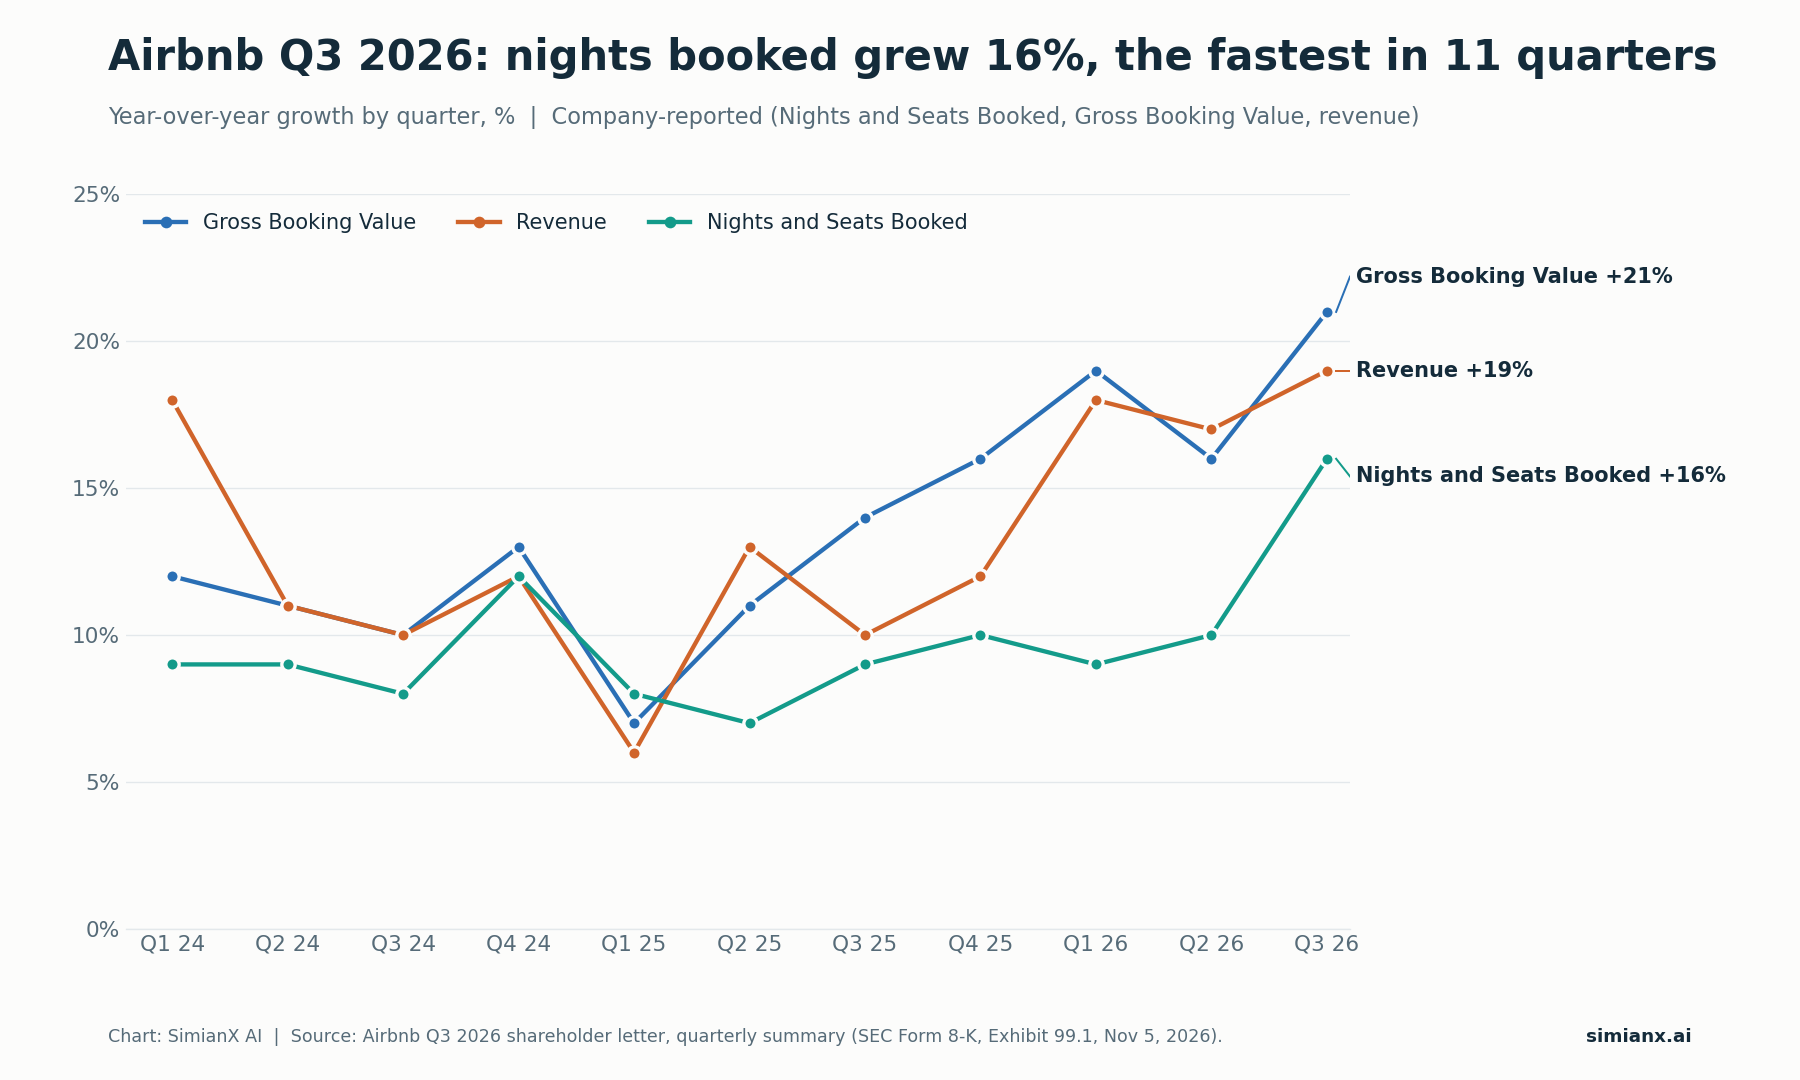
Las noches reservadas habían crecido entre un 7% y un 12% por trimestre durante dos años; en el T3 2026 el ritmo saltó al 16%.
Destacan dos patrones. Primero, la aceleración está en el volumen, no solo en el precio: el crecimiento de las noches y plazas reservadas saltó al 16% desde el 10% del T2, mientras que el ADR subió solo un 4%. Segundo, el crecimiento de los ingresos se quedó por detrás del crecimiento del GBV por tercer trimestre consecutivo, porque cada vez más huéspedes reservan con más antelación y pagan más tarde. Esa brecha es lo principal que hay que entender de este informe.
¿Por qué se disparó la acción de Airbnb? Cuatro catalizadores llegaron a la vez
| Catalizador | Evidencia | Por qué importa |
|---|---|---|
| Demanda más rápida | Noches y plazas reservadas +16%, nuevos clientes que reservan por primera vez +13% | El crecimiento vino de más viajes, no solo de precios más altos |
| Ingresos y BPA por encima de lo esperado | Ingresos de 4.869 M$ y BPA de 3,16 $ frente a 4.750 M$ y 2,89 $ esperados | Eleva la base de beneficios a corto plazo |
| Mejor perspectiva anual | Previsión de crecimiento de ingresos elevada a “la parte alta de la franja del 10% al 20%”, margen de EBITDA ajustado a cerca del 36% | Prolonga el argumento de crecimiento más allá del T3 |
| Nueva capacidad de recompra | Autorización adicional de 12.000 M$, sumada a los 2.700 M$ pendientes | Da margen a la dirección para reducir el número de acciones |
Fuentes: carta a los accionistas de Airbnb del T3 2026 y Form 10-Q del T3 2026.
La combinación importa más que cualquier elemento por separado. Una sorpresa positiva en ingresos puede descartarse si la previsión se debilita, una previsión sólida resulta menos atractiva si los costes crecen más que las ventas, y una recompra puede parecer defensiva cuando el negocio se frena. Aquí el mercado recibió en la misma tarde impulso operativo, una perspectiva mejor y más capacidad de retribución al accionista. Eso explica una revalorización brusca; no demuestra que vaya a mantenerse cada dólar de la subida after hours.
5 de noviembre: una sesión regular débil y luego un salto after hours
El contexto bursátil cambia la forma de leer el titular de la “subida del 10%”. Airbnb publicó sus resultados tras el cierre de una jornada de fuertes ventas en la bolsa estadounidense, analizada en detalle en Caída de la bolsa tras las elecciones 2026: qué viene ahora.
| Sesión en EE. UU. | Cierre de ABNB | Variación diaria | Variación diaria del SPY |
|---|---|---|---|
| 30 de octubre de 2026 | 164,39 $ | −1,24% | −1,77% |
| 2 de noviembre de 2026 | 171,11 $ | +4,09% | −0,48% |
| 3 de noviembre de 2026 | 166,96 $ | −2,43% | +0,30% |
| 4 de noviembre de 2026 | 176,37 $ | +5,64% | +1,65% |
| 5 de noviembre de 2026 | 170,13 $ | −3,54% | −4,41% |
| 5 de noviembre, after hours (19:59 ET) | 188,84 $ (cotización) | +11,0% frente al cierre | n. d. |
Fuentes: cierres diarios de Polygon.io, coincidentes con los datos históricos de Cboe hasta el 4 de noviembre y con la cotización oficial de cierre de Cboe del 5 de noviembre; cotización after hours de Stock Analysis. El índice S&P 500 cayó un 4,36% el 5 de noviembre.
Nuestros cálculos a partir de esos precios:
- Frente al cierre del 5 de noviembre: 188,84 $ ÷ 170,13 $ − 1 = +11,0%.
- Frente al cierre del 4 de noviembre: 188,84 $ ÷ 176,37 $ − 1 = +7,1%. Parte de la reacción recuperó las ventas del 5 de noviembre.
- Frente al máximo intradía de 52 semanas de 193,45 $ (24 de agosto): alrededor de un 2,4% por debajo. El máximo de cierre de 52 semanas es de 190,50 $ (25 de agosto).
- Frente al máximo histórico de cierre de 216,84 $ (11 de febrero de 2021): alrededor de un 12,9% por debajo.
- En lo que va de año: el cierre del 5 de noviembre, de 170,13 $, estaba un 25,4% por encima del cierre de fin de 2025, de 135,72 $.
ABNB aguantó mejor que el mercado durante la sesión regular: cayó un 3,5% mientras el SPY bajaba un 4,4%. La acción también había subido un 5,6% el 4 de noviembre, el día después de que Booking Holdings presentara resultados, de modo que parte del optimismo sobre la demanda de viajes ya estaba en el precio antes de que Airbnb dijera nada.
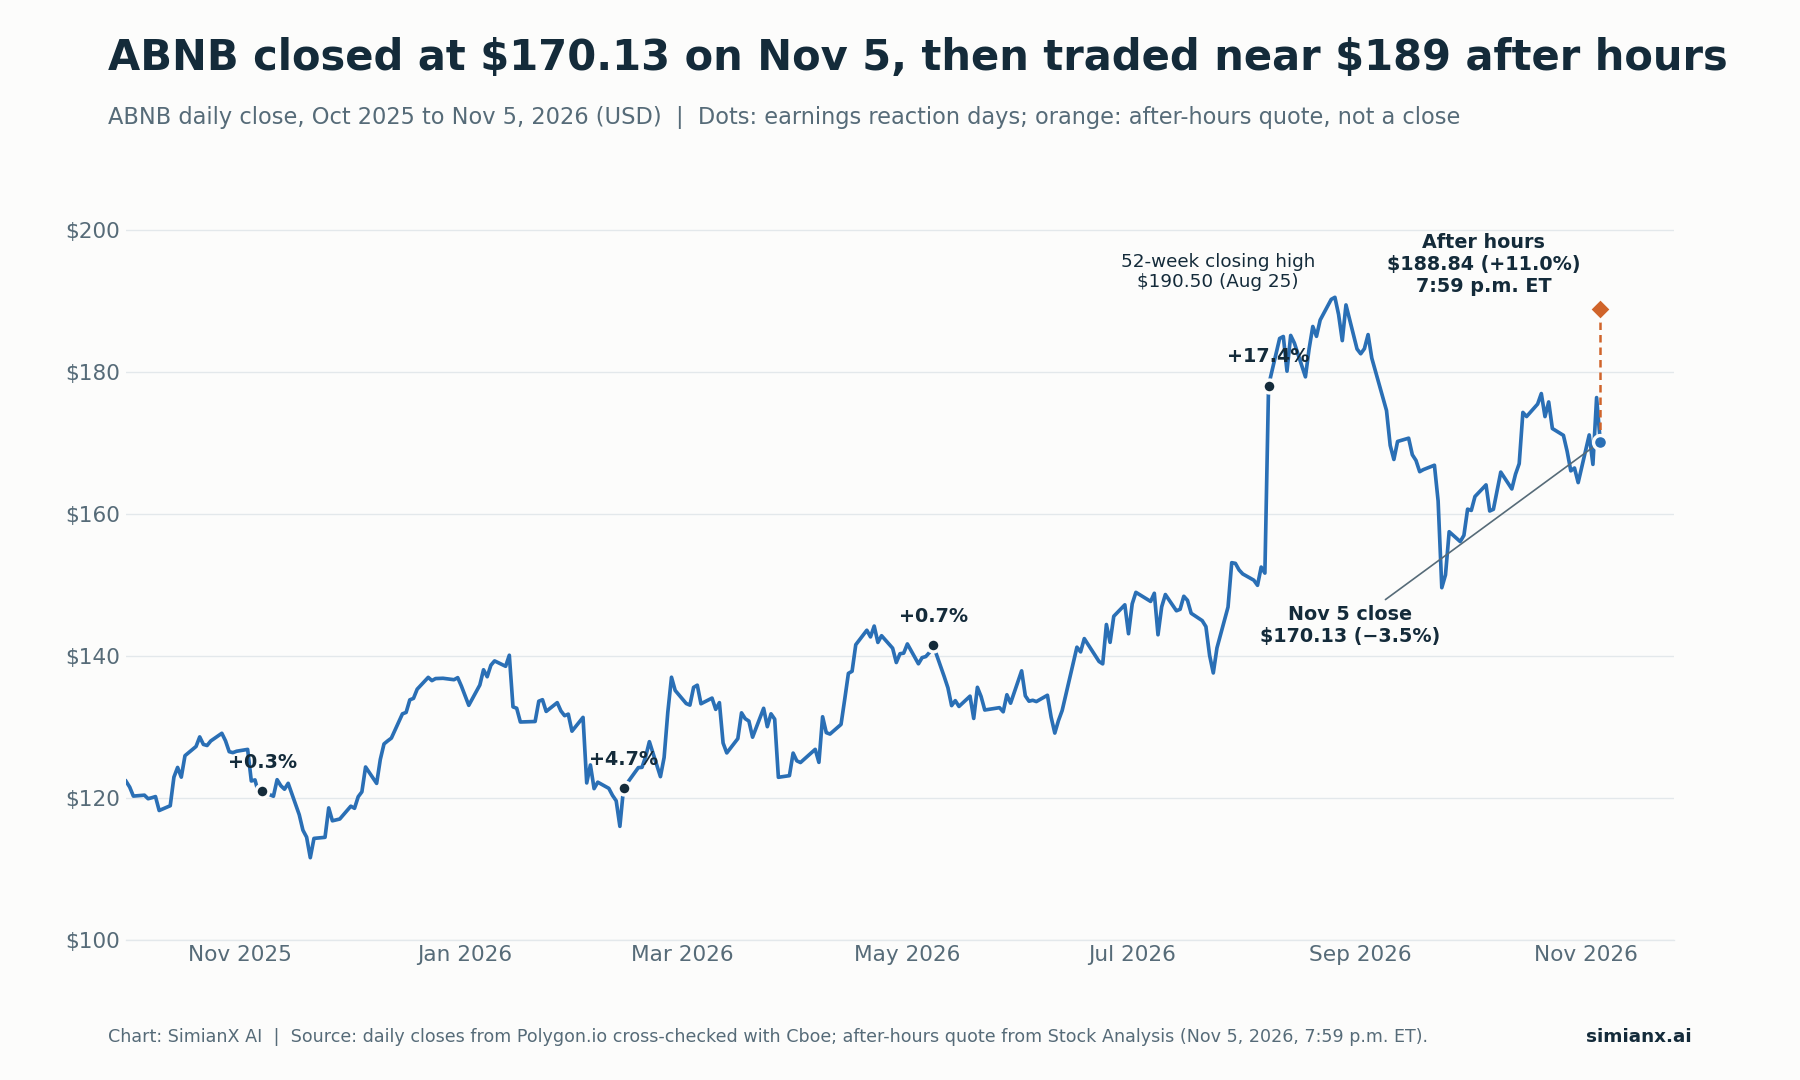
La cotización after hours devolvió a ABNB cerca de sus máximos de agosto; la sesión regular del 6 de noviembre es la prueba de confirmación.
Reacción de la acción ABNB tras cada presentación de resultados desde 2023
Airbnb publica sus resultados tras el cierre del mercado estadounidense, por lo que la reacción aparece en la sesión siguiente.
| Fecha del informe | Trimestre presentado | Cierre previo al informe | Cierre de la sesión siguiente | Movimiento de ABNB | SPY en la misma sesión |
|---|---|---|---|---|---|
| 3 ago. 2023 | T2 2023 | 140,88 $ | 140,17 $ | −0,5% | −0,5% |
| 1 nov. 2023 | T3 2023 | 119,47 $ | 115,50 $ | −3,3% | +1,9% |
| 13 feb. 2024 | T4 2023 | 150,82 $ | 148,20 $ | −1,7% | +0,9% |
| 8 may. 2024 | T1 2024 | 157,90 $ | 147,05 $ | −6,9% | +0,6% |
| 6 ago. 2024 | T2 2024 | 130,47 $ | 113,01 $ | −13,4% | −0,7% |
| 7 nov. 2024 | T3 2024 | 147,37 $ | 134,61 $ | −8,7% | +0,4% |
| 13 feb. 2025 | T4 2024 | 141,04 $ | 161,42 $ | +14,4% | 0,0% |
| 1 may. 2025 | T1 2025 | 124,01 $ | 125,26 $ | +1,0% | +1,5% |
| 6 ago. 2025 | T2 2025 | 130,50 $ | 120,03 $ | −8,0% | −0,1% |
| 6 nov. 2025 | T3 2025 | 120,53 $ | 120,88 $ | +0,3% | +0,1% |
| 12 feb. 2026 | T4 2025 | 115,96 $ | 121,35 $ | +4,7% | +0,1% |
| 7 may. 2026 | T1 2026 | 140,46 $ | 141,49 $ | +0,7% | +0,8% |
| 6 ago. 2026 | T2 2026 | 151,64 $ | 178,07 $ | +17,4% | +0,6% |
| 5 nov. 2026 | T3 2026 | 170,13 $ | Pendiente (6 nov.) | +11,0% after hours | n. d. |
Fuente: cierres diarios de Polygon.io contrastados con Cboe; fechas de los informes según los Form 8-K de Airbnb. Los movimientos son de cierre a cierre y son cálculo nuestro.
En las 13 reacciones completas, ABNB subió seis veces y bajó siete. El movimiento medio fue del −0,3%, la mediana del −0,5% y el movimiento medio en valor absoluto del 6,2%. El patrón ha cambiado recientemente: la acción subió tras cada uno de los cuatro últimos informes, después de haber caído tras cinco de los seis informes publicados entre agosto de 2023 y noviembre de 2024. Los informes del T3 han sido históricamente puntos débiles (−3,3%, −8,7% y +0,3% entre 2023 y 2025), lo que hace inusual la reacción after hours de este trimestre.
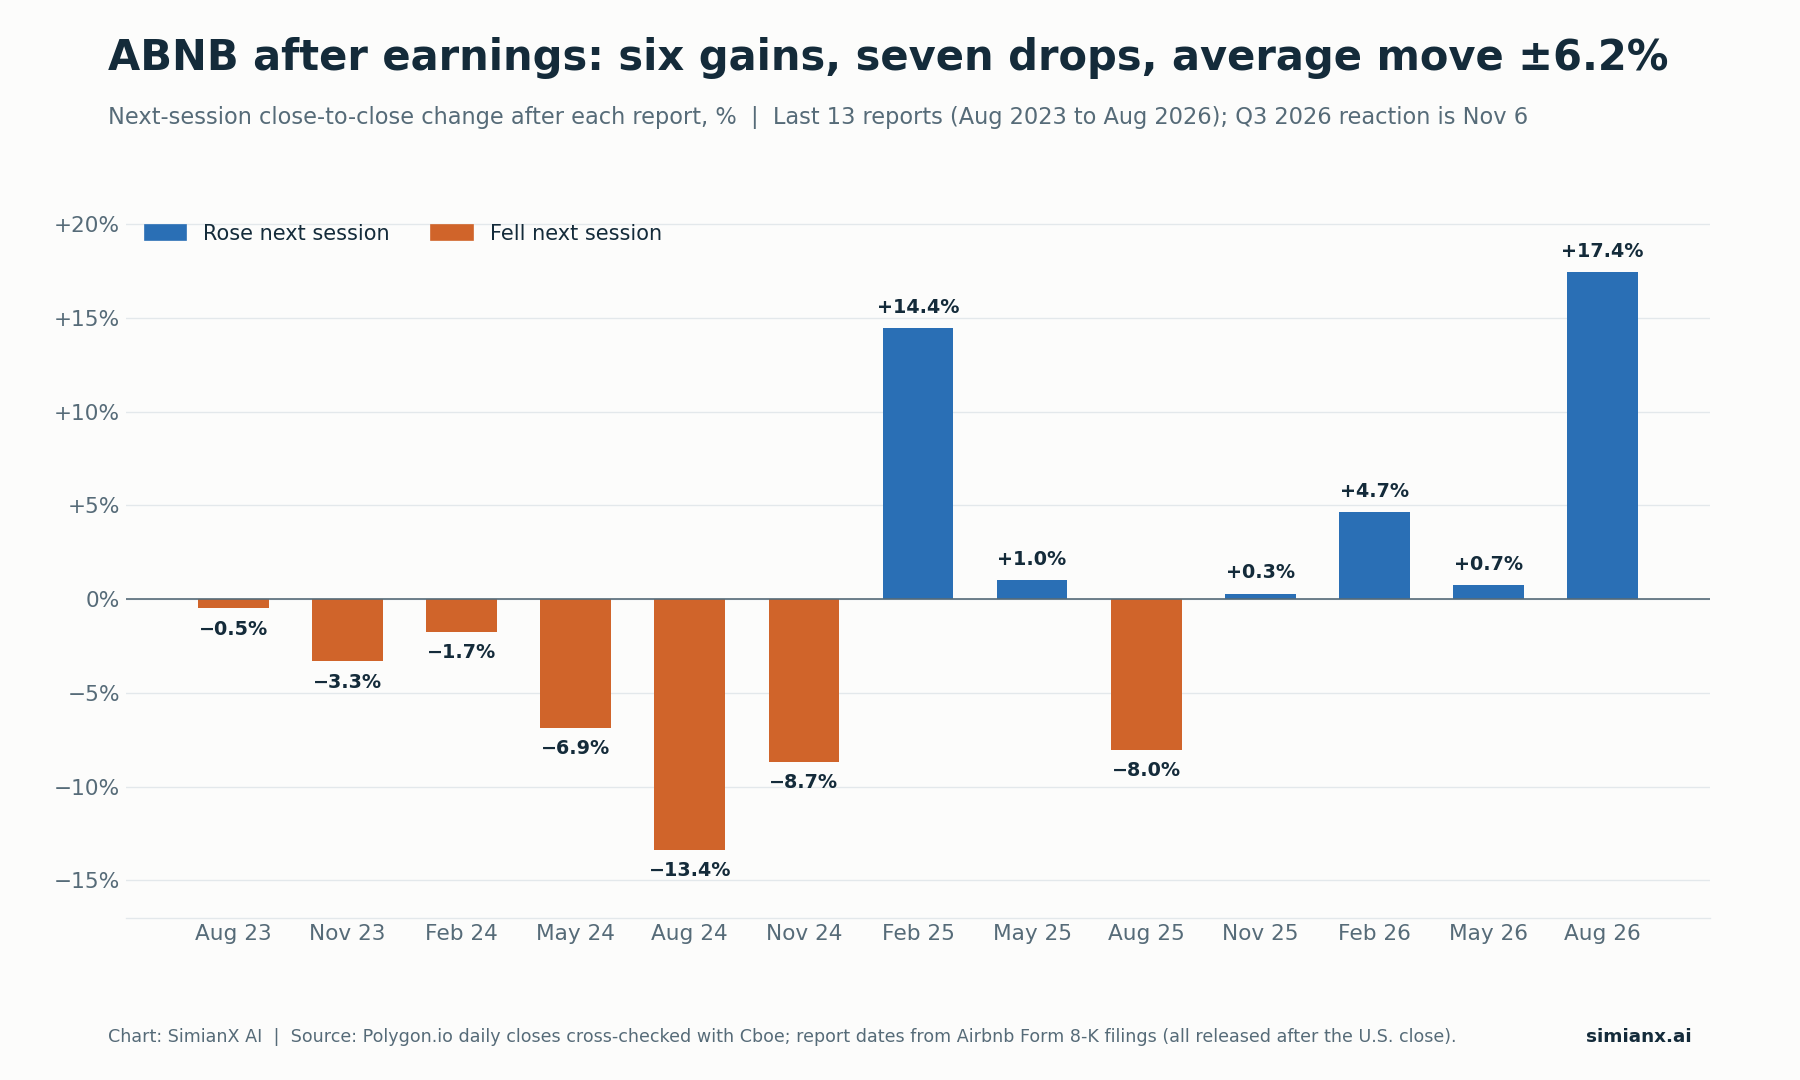
Movimiento medio de alrededor del −0,3%, pero la oscilación típica ronda el 6% en cualquiera de las dos direcciones.
Reservas: el volumen pesó más que el precio
Airbnb comunica el ADR directamente, así que no hace falta estimar el reparto entre precio y volumen. El ADR fue de 178,83 dólares en el T3 2026, un 4% más (un 5% sin efectos de divisa), mientras que las noches y plazas reservadas subieron un 16%. La mayor parte del crecimiento del 21% del GBV vino de más noches.
| Región | Crecimiento de noches y plazas reservadas | Variación del ADR (ex-FX) | Comentario de la compañía |
|---|---|---|---|
| Norteamérica | Parte baja de los dos dígitos, el mayor en cuatro años | +6% | Mejores viajes internacionales hacia EE. UU.; mayor peso de viviendas enteras más grandes |
| EMEA | En torno al 15%, en aceleración | +5% (+7%) | Mejora generalizada en Reino Unido, Francia, Alemania, España e Italia |
| América Latina | Más del 20% | +8% (+4%) | Noches con origen en Brasil, más de un 30% al alza |
| Asia-Pacífico | Más del 20% | +1% | Noches con origen en Japón, con un alza de algo más del 20%; India, más de un 60% |
Fuente: carta a los accionistas de Airbnb del T3 2026. La compañía da las tasas de crecimiento regionales en rangos.
Otras señales de demanda de la carta:
- Los clientes que reservan por primera vez crecieron un 13% interanual, el ritmo más rápido desde principios de 2022.
- Las reservas a través de la app crecieron un 29% y alcanzaron el 66% del total de noches reservadas, frente al 62% de un año antes.
- Los anuncios activos crecieron a un ritmo alto de un dígito, en línea con los trimestres recientes, mientras que las noches disponibles crecieron más rápido que la oferta total.
- Los hoteles siguen siendo un porcentaje de un dígito de las noches reservadas; alrededor del 35% de los huéspedes cuya primera reserva en Airbnb fue un hotel reservaron después una vivienda.
Parte de esto se debe a un viento de cola sectorial, pero la amplitud de la aceleración en las cuatro regiones respalda también una historia de ejecución propia de la compañía. La prueba será si el crecimiento del volumen se mantiene entre el 10% y el 20% cuando las comparaciones se endurezcan en 2027.
Take rate y “reserva ahora, paga después”: por qué los ingresos fueron por detrás de las reservas
El GBV creció un 21% y los ingresos un 19%. El take rate implícito (ingresos divididos entre GBV) bajó al 17,6% desde cerca del 17,9% de un año antes, pese a que la previsión de agosto apuntaba a un take rate “relativamente en línea” con el del año pasado.
Airbnb da dos motivos:
- Reserva ahora, paga después (RNPL, por sus siglas en inglés). Los huéspedes reservan con más antelación. El GBV se registra cuando se hace la reserva, pero los ingresos se reconocen en el momento de la llegada (check-in), así que las reservas anticipadas suman GBV ahora e ingresos más tarde.
- Mayores minoraciones de ingresos (contra revenue), incluidos incentivos y créditos vinculados a nuevas iniciativas de negocio, en menor medida.
El 10-Q añade dos advertencias. Las reservas RNPL, que no exigen pago en el momento de reservar, han tenido tasas de cancelación más altas que las reservas tradicionales. Y a medida que crece el RNPL, la relación entre GBV, ingresos y cobros “se ha vuelto menos correlacionada”. El balance muestra el efecto: las comisiones no devengadas (unearned fees) bajaron a 1.536 millones de dólares a 30 de septiembre de 2026, desde 1.820 millones un año antes, porque los huéspedes pagan más cerca de la estancia.
Por tanto, el incumplimiento del take rate es sobre todo de calendario, no un recorte de comisiones. Airbnb sí simplificó sus tarifas y pasó a casi todos los anfitriones a una única comisión de servicio del 15,5%, pero afirma que los anfitriones pueden ajustar sus precios para mantener las mismas ganancias netas. Para el T4 espera que el take rate suba ligeramente en términos interanuales. Si el GBV sigue creciendo más que los ingresos sin esa reversión, la preocupación será más seria.
Perspectivas: previsión del T4 2026 y año completo al alza
| Partida de la previsión | Anterior (6 de agosto) | Actualizada (5 de noviembre) |
|---|---|---|
| Crecimiento de ingresos del año completo 2026 | Al menos en torno al 15% | Parte alta de la franja del 10% al 20% |
| Margen de EBITDA ajustado del año completo 2026 | Al menos 35,5% | Cerca del 36% |
| Ingresos del T4 2026 | n. d. | De 3.220 M$ a 3.280 M$ (crecimiento del 16% al 18%) |
| Efecto divisa en el T4 | n. d. | Viento de cola de unos 2 puntos porcentuales |
| Crecimiento del GBV en el T4 | n. d. | En torno al 15% |
| Crecimiento de noches y plazas reservadas en el T4 | n. d. | Al menos en la parte baja de los dos dígitos |
| Take rate implícito en el T4 | n. d. | Ligeramente al alza interanual |
| Margen de EBITDA ajustado en el T4 | n. d. | Ligeramente inferior al del T4 2025, en parte por el calendario del marketing |
| Tipo impositivo efectivo del año completo 2026 | Parte alta de la franja del 10% al 20% | En torno al 15% |
Fuente: cartas a los accionistas de Airbnb del T2 y el T3 2026. Son previsiones de la dirección, no resultados.
Nuestra verificación de las nuevas cifras:
- Punto medio de los ingresos del T4: (3.220 M$ + 3.280 M$) ÷ 2 = 3.250 M$, un 17,0% más que los 2.778 M$ del T4 2025. Sin el viento de cola de divisa de unos 2 puntos, el crecimiento previsto se acerca más al 14%–16% (una aproximación, no una previsión oficial a tipo de cambio constante).
- Ingresos anuales implícitos: ingresos de nueve meses de 11.155 M$ más el punto medio de 3.250 M$ = 14.410 M$, un 17,7% más que los 12.241 M$ de 2025. Es coherente con “la parte alta de la franja del 10% al 20%”.
- Margen implícito del T4: alrededor del 36% de 14.410 M$ equivale a unos 5.190 M$ de EBITDA ajustado anual. Restando los 4.289 M$ obtenidos en los nueve primeros meses quedan unos 900 M$ para el T4, un margen cercano al 27,6% frente al 28,3% del T4 2025. Encaja con “ligeramente inferior”.
Un objetivo de margen anual más alto y un margen más flojo en el T4 pueden convivir, porque el T3 es el pico estacional. La pregunta para 2027 es si el marketing adicional atrae a huéspedes que vuelvan sin que haya que pagarles para ello.
Flujo de caja libre, recompras y número de acciones
| Partida de caja y capital | T3 2026 | Nueve meses de 2026 |
|---|---|---|
| Efectivo neto de las actividades de explotación | 1.508 M$ | 4.486 M$ |
| Compras de inmovilizado material | 82 M$ | 103 M$ |
| Flujo de caja libre | 1.426 M$ (margen del 29%) | 4.383 M$ |
| Gasto por remuneración en acciones | 462 M$ | 1.359 M$ |
| Recompras de acciones | 712 M$ (4,4 M de acciones) | 2,8 mil M$ (20,4 M de acciones) |
| Impuestos pagados por planes de acciones de empleados | n. d. | 534 M$ |
Fuentes: carta a los accionistas de Airbnb del T3 2026 y Form 10-Q del T3 2026. El flujo de caja libre de nueve meses es la suma de las tres cifras trimestrales.
El flujo de caja libre de los últimos 12 meses fue de 4.904 millones de dólares, un margen del 35% sobre unos ingresos de 13.933 millones. El flujo de caja libre del T3 incluyó la compra en julio de un inmueble en Nueva York (la inversión en capital saltó a 82 millones de dólares desde 17 millones en el T2) y salidas de capital circulante ligadas al RNPL. El efectivo, las inversiones a corto plazo y el efectivo restringido sumaban 12.600 millones de dólares, y Airbnb firmó el 30 de octubre una nueva línea de crédito revolving a cinco años de 1.000 millones de dólares.
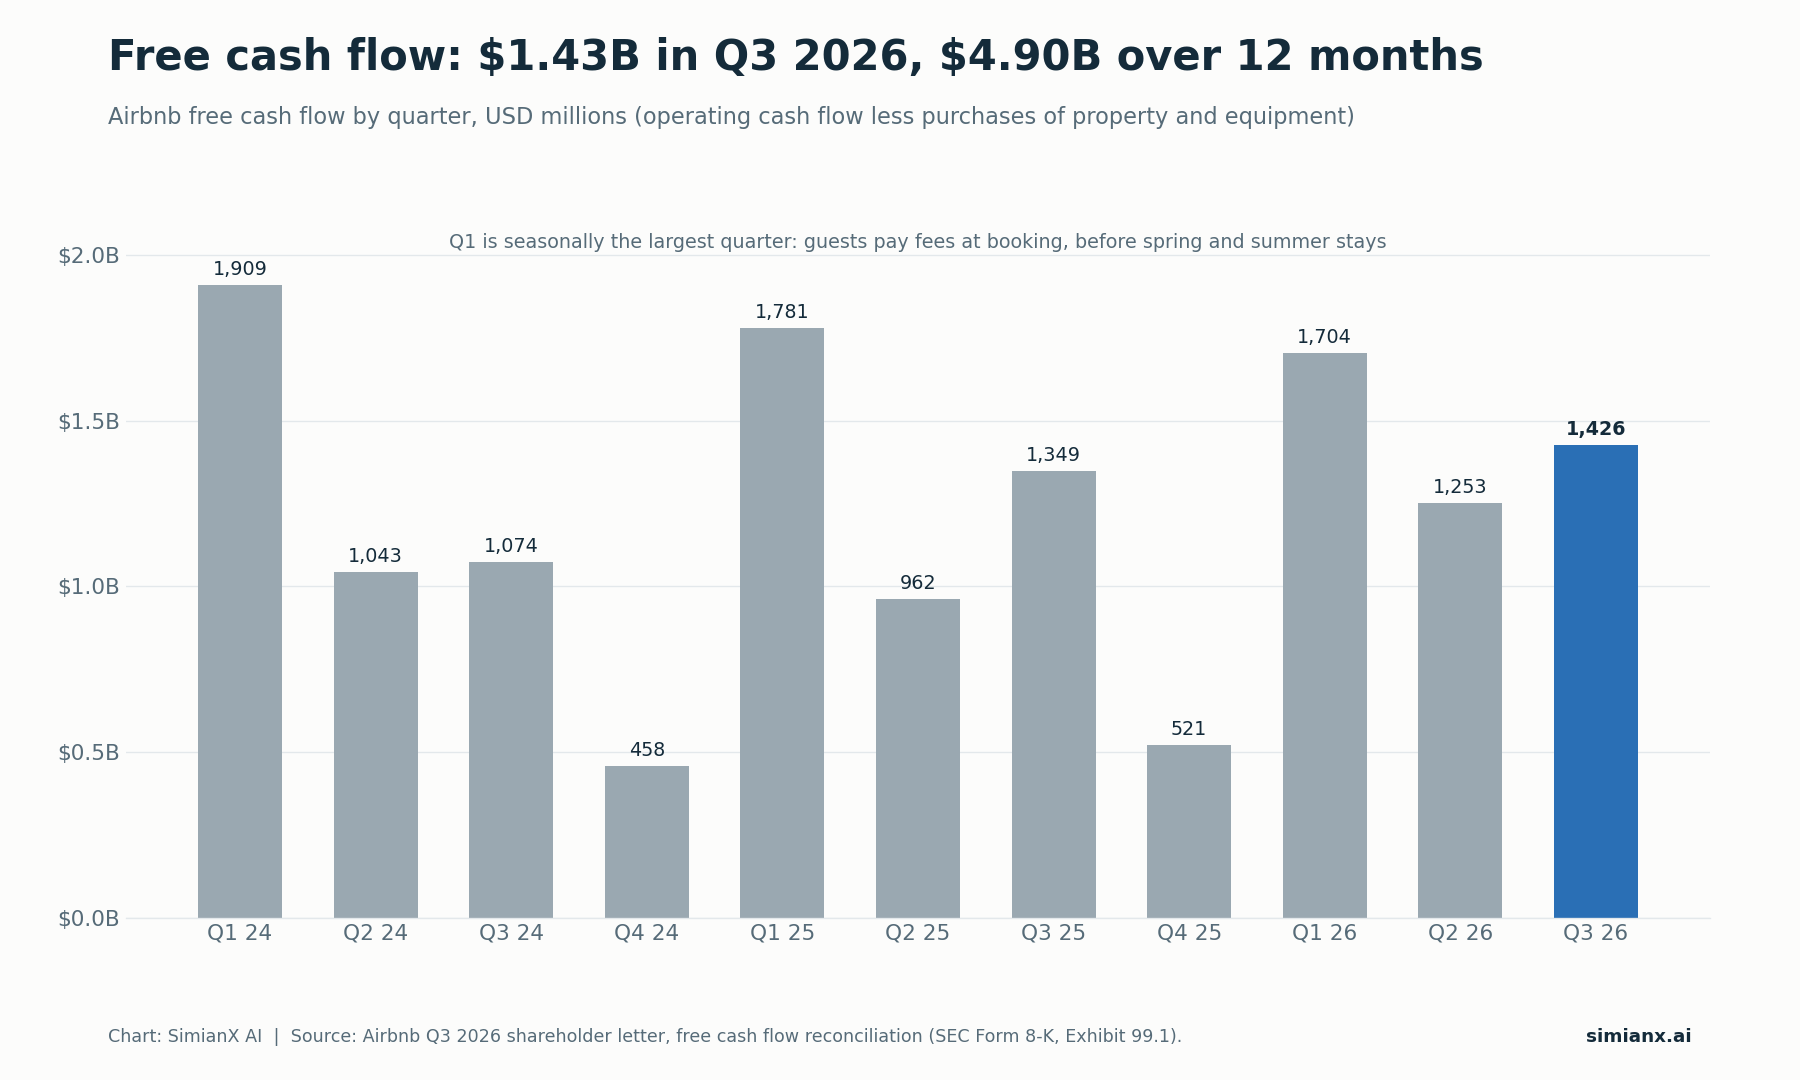
El flujo de caja libre es estacional: los huéspedes pagan las comisiones de servicio al reservar, así que el T1 es el trimestre más fuerte y el T4 el más débil.
La recompra de 12.000 millones de dólares es capacidad, no gasto. Airbnb recompró 4,4 millones de acciones por 712 millones de dólares en el T3, a un precio medio de 161,95 dólares por acción, y le quedan 2.700 millones disponibles en el programa anterior. La nueva autorización añade 12.000 millones, lo que da una capacidad total de unos 14.700 millones de dólares. El programa no tiene fecha de vencimiento y no obliga a la compañía a comprar ninguna acción.
Para hacerse una idea: 12.000 M$ ÷ 188,84 $ = unos 63,5 millones de acciones, aproximadamente el 10% de los 628 millones de acciones totalmente diluidas que Airbnb comunicó a 30 de septiembre. Es un cálculo ilustrativo de capacidad, no una previsión. La medida que importa es el número neto de acciones, porque la remuneración en acciones sigue añadiendo títulos. Las acciones medias ponderadas diluidas bajaron a 597 millones en el T3 2026 desde 621 millones un año antes, un descenso del 3,9%. Desde que empezaron las recompras en el T3 2022, Airbnb afirma que su número de acciones totalmente diluidas ha bajado cerca de un 10%, con un coste de más de 17.000 millones de dólares entre recompras y pagos de impuestos de empleados. Para ver una compañía más pequeña que hace una apuesta de tamaño similar en relación con su número de acciones, consulte On Holding (ONON): recompra de 1.000 M$, 10% de sus acciones.
Atención al cliente con IA: una línea de costes medible
La carta del T3 de Airbnb ofrece una cifra de IA más completa que la del T2 en la que se apoyaba el borrador original. En el T3 2026, alrededor del 40% de todas las incidencias de atención al cliente, no solo las que empiezan en el asistente de IA, se resolvieron sin un agente humano, frente a un tercio en el T2 2026. El coste de atención al cliente por reserva bajó más de un 17% interanual, impulsado en gran medida por el asistente de IA. (En el T2 la compañía había dicho que casi el 45% de las incidencias que empezaban en el asistente de IA se resolvían sin intervención humana, y que el coste por reserva había bajado un 16% aproximadamente).
Hay que tener en cuenta dos cosas. Un menor coste por reserva no significa que baje el gasto total en atención; el gasto de operaciones y soporte aún subió a 393 millones de dólares desde 365 millones al crecer el volumen. Y la prueba útil es si la calidad de la resolución y la fidelización de los huéspedes se mantienen a medida que aumenta la automatización. Airbnb también dijo que prevé empezar a desplegar entre los huéspedes su propio agente de IA para planificar viajes en el primer semestre de 2027.
Airbnb frente a Booking Holdings y Expedia en el T3 2026
| Indicador del T3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Crecimiento del volumen | 16% (noches y plazas reservadas) | 7% (noches de habitación) | 7% (noches de habitación reservadas) |
| Crecimiento de las reservas brutas | 21% | 10% | 11% |
| Crecimiento de ingresos | 19% | −1% comunicado, +9% ajustado | 12% |
| Fecha del informe | 5 nov. (tras el cierre) | 3 nov. (tras el cierre) | 4 nov. (tras el cierre) |
| Movimiento de la acción en la sesión siguiente | Pendiente (+11,0% after hours) | +9,8% (4 nov.) | −13,7% (5 nov.) |
Fuentes: comunicados de resultados del T3 2026 de las compañías (Form 8-K, Exhibit 99.1); movimientos bursátiles a partir de los cierres diarios de Polygon.io, cálculo nuestro. Los ingresos comunicados de Booking incluyen una reducción de 900 millones de dólares relacionada con un asunto de la FTC, que la compañía excluye de los ingresos ajustados. Las definiciones de los indicadores difieren, así que es una comparación orientativa, no un cálculo de cuota de mercado.
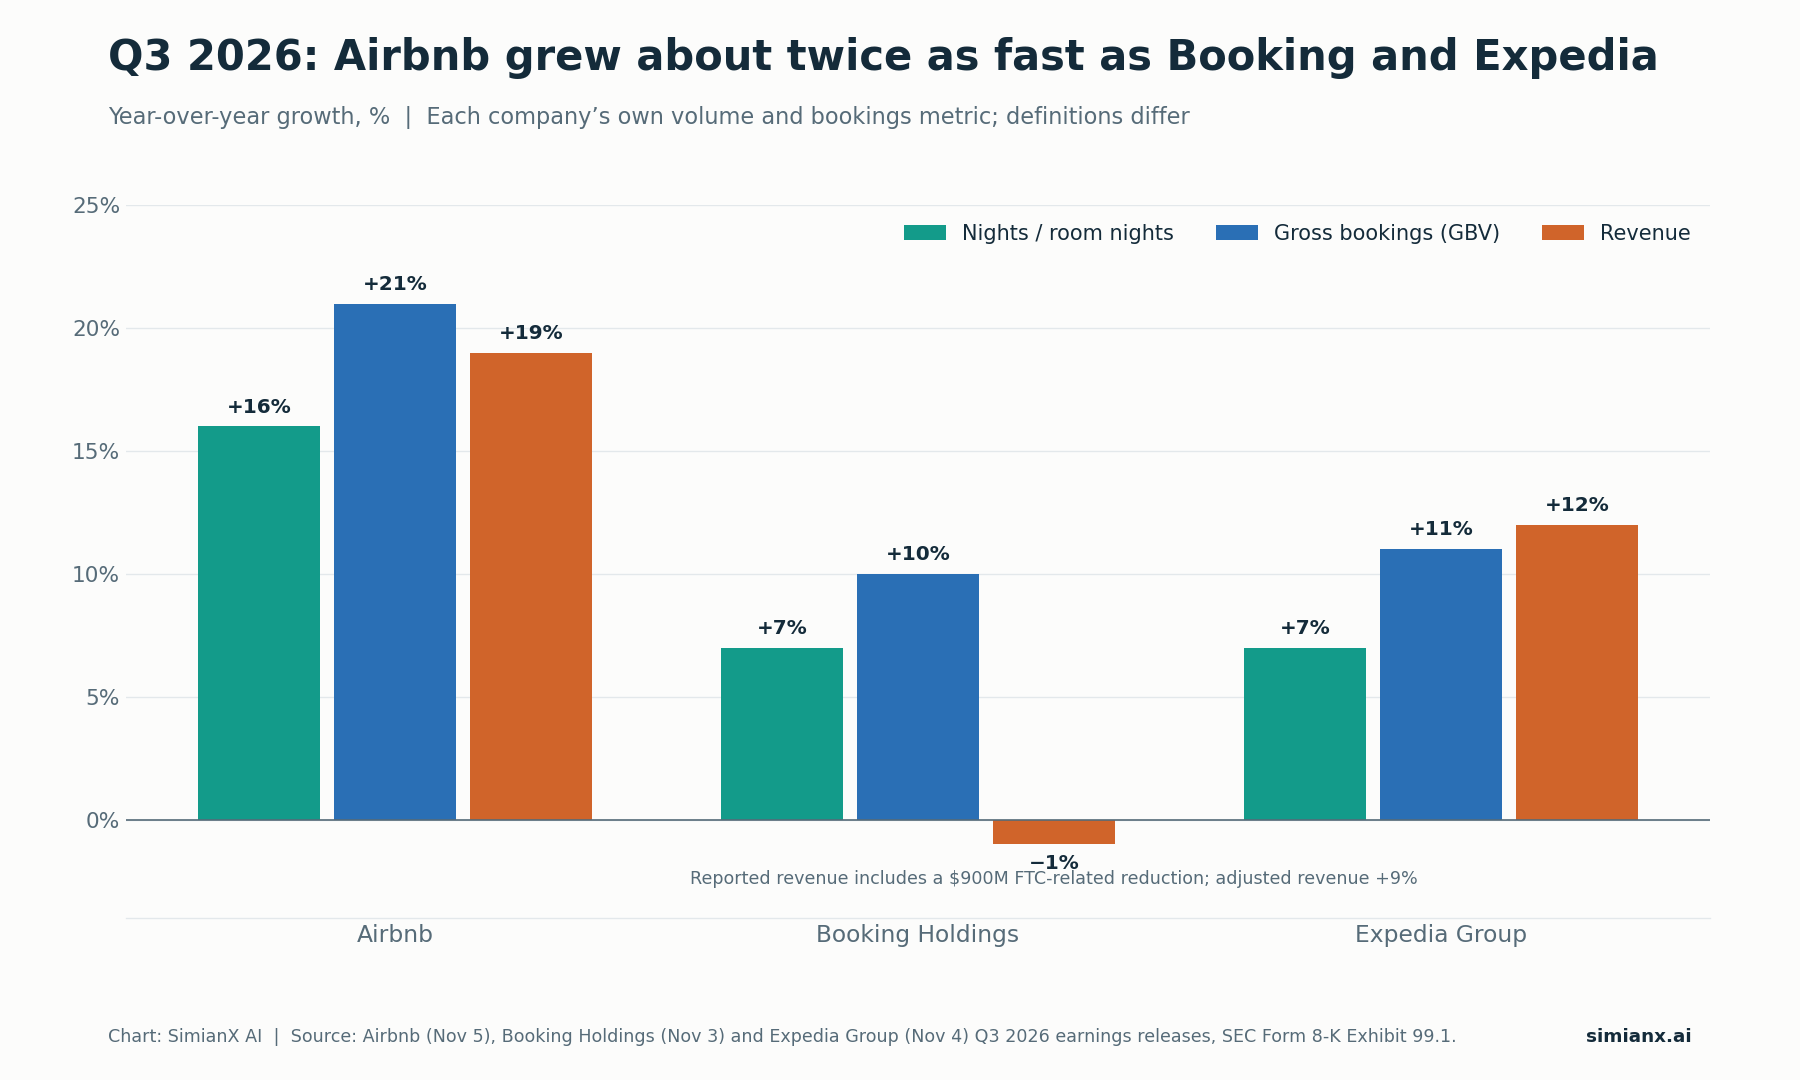
Las tres compañías registraron una demanda de viajes resistente; el crecimiento del volumen de Airbnb duplicó con creces el de sus competidores más grandes.
Los datos de los competidores admiten dos lecturas a la vez. La demanda de viajes fue sana en todo el sector en el T3, y Airbnb creció aproximadamente el doble de rápido que sus dos mayores competidores cotizados. Pero el mercado no premia solo el crecimiento. Expedia superó su propia previsión y elevó su perspectiva anual y, aun así, sus acciones cayeron un 13,7% el 5 de noviembre, en plena venta generalizada, después de prever un crecimiento de las reservas brutas del T4 de solo el 3,3% al 5,2%. La previsión de Airbnb de un crecimiento del GBV en torno al 15% en el T4 es una señal prospectiva mucho más fuerte, y es la razón más clara de que su reacción after hours fuera distinta.
Los principales riesgos tras el rally
Las expectativas parten ahora de más arriba
Un movimiento del 11% after hours sube el listón para el T4 y para 2027. La pregunta deja de ser si Airbnb puede crecer y pasa a ser si puede superar un conjunto de expectativas más exigente, empezando por la sesión del 6 de noviembre.
Geopolítica y demanda en EMEA
La carta a los accionistas indica que la dirección “sigue de cerca la evolución de los acontecimientos en EMEA”, y el 10-Q señala que el conflicto de Oriente Medio “ha tenido y puede seguir teniendo un impacto en las tendencias de reserva”, aunque todavía no ha sido significativo. Los valores de viajes ya han reaccionado con fuerza a ese riesgo, como mostró Distensión Irán 2026: petróleo abajo, mapa rally viajes.
Cancelaciones del RNPL y calendario de cobros
Las reservas que no exigen pago por adelantado se han cancelado con más frecuencia. Si las tasas de cancelación suben a medida que se extiende el RNPL, el crecimiento actual del GBV sobrestimará los ingresos futuros, y las comisiones no devengadas, una fuente de float (fondos cobrados por adelantado), seguirán reduciéndose.
El marketing y los nuevos negocios cuestan dinero
El gasto en ventas y marketing subió un 19% en el T3, hasta 762 millones de dólares, y la previsión de margen del T4 es más baja en parte por el calendario del marketing. Los hoteles, los servicios, el alquiler de coches y alianzas como el acuerdo con American Express lanzado el 22 de octubre pueden atraer nuevos huéspedes, pero tienen costes de soporte, captación y monetización distintos.
La regulación sigue siendo estructural
Los informes de Airbnb incluyen entre sus principales riesgos las leyes que limitan la capacidad de los anfitriones para ofrecer alojamientos, además de litigios sobre impuestos de alojamiento y otros impuestos distintos del de la renta. Esta página no da por hecho que haya entrado en vigor ninguna regulación nueva durante el periodo de resultados.
¿Puede Airbnb mantener el crecimiento de sus ingresos?
| Escenario | Señales a vigilar | Implicación |
|---|---|---|
| Escenario alcista | El crecimiento del volumen se mantiene entre el 10% y el 20%, el take rate se recupera a medida que se materializan las reservas RNPL y el flujo de caja libre por acción sigue subiendo | La reaceleración de 2026 se convierte en una mejora operativa duradera |
| Escenario base | El crecimiento sigue siendo sano, pero se modera hacia la parte baja de los dos dígitos a medida que las comparaciones se endurecen | El negocio mejora, pero el potencial de revalorización es limitado tras el rally |
| Escenario bajista | El volumen se frena, suben las cancelaciones del RNPL, aumentan los costes de captación u Oriente Medio lastra la región EMEA | El rally after hours resulta demasiado optimista sobre la economía futura |
Son escenarios cualitativos, no previsiones ponderadas por probabilidad.
El escenario alcista necesita algo más que otro titular de ingresos fuertes. Necesita pruebas de que los nuevos huéspedes repiten, de que la oferta sigue siendo atractiva para los anfitriones y de que el crecimiento incremental se convierte en caja por acción después de la dilución.
Preguntas frecuentes
¿Cuándo presentó Airbnb los resultados del T3 2026?
El jueves 5 de noviembre de 2026, tras el cierre del mercado estadounidense. La carta a los accionistas se presentó ante la SEC como Exhibit 99.1 de un Form 8-K, y la conferencia con analistas se celebró a las 14:00 hora del Pacífico.
¿Superó Airbnb las estimaciones de beneficios en el T3 2026?
Sí. Los ingresos de 4.869 millones de dólares superaron en un 2,5% el consenso de Zacks de 4.750 millones y rebasaron la propia previsión de la compañía, de 4.690 a 4.770 millones. El BPA diluido de 3,16 dólares superó en un 9,3% el consenso de Zacks de 2,89 dólares.
¿Por qué se disparó la acción de Airbnb tras los resultados del T3 2026?
Las reservas se aceleraron, los ingresos y el BPA superaron las estimaciones, la previsión anual se elevó y el consejo añadió una autorización de recompra de 12.000 millones de dólares. ABNB cotizó a 188,84 dólares after hours, un 11,0% por encima de su cierre de 170,13 dólares. Fue una cotización after hours, no un resultado de la sesión regular.
¿Es lo mismo el valor bruto de reservas que los ingresos?
No. El GBV es el valor total de las reservas, incluidos los ingresos de los anfitriones, las tarifas de limpieza y los impuestos. Los ingresos son la parte que se queda Airbnb, reconocida en el momento de la llegada. En el T3 2026 los ingresos equivalieron al 17,6% del GBV.
¿Garantiza la recompra de 12.000 millones de dólares un menor número de acciones?
No. Es una autorización sin plazo y sin obligación de compra. El efecto neto depende de las compras reales, de los precios pagados y de las nuevas acciones emitidas para los empleados.
¿Cuál es la previsión de Airbnb para el T4 2026?
Ingresos de 3.220 a 3.280 millones de dólares, con un crecimiento del 16% al 18% que incluye un viento de cola de divisa de unos 2 puntos, un crecimiento del GBV en torno al 15% y un margen de EBITDA ajustado ligeramente inferior al del T4 2025. Para el año completo, crecimiento de los ingresos en la parte alta de la franja del 10% al 20% y un margen de EBITDA ajustado de cerca del 36%.
¿Qué deben vigilar los inversores a continuación?
La sesión regular del 6 de noviembre y, después, el volumen de reservas del T4, el take rate a medida que se materializan las reservas RNPL, la evolución de las cancelaciones, la eficiencia del marketing, el flujo de caja libre y el número de acciones diluidas.
Veredicto: un argumento de crecimiento más sólido, no una revalorización sin riesgos
El informe del T3 2026 de Airbnb mostró una aceleración real de la demanda: un crecimiento del volumen del 16%, unos ingresos por encima del techo de la previsión, un margen de EBITDA ajustado del 52% en su trimestre de mayor actividad y 1.400 millones de dólares de flujo de caja libre. Superó su propia previsión de agosto en cuatro de las cinco partidas con previsión y elevó la del año completo.
Los puntos más débiles son el calendario y las expectativas. Los ingresos van por detrás de las reservas por el RNPL, y un salto del 11% after hours deja menos margen de error. Cuatro indicadores decidirán si el rally se sostiene:
- Demanda: ¿se mantiene el crecimiento del volumen entre el 10% y el 20%?
- Monetización: ¿se recupera el take rate a medida que llegan las estancias de las reservas RNPL?
- Eficiencia: ¿están dando fruto los costes de marketing y de atención al cliente?
- Asignación de capital: ¿sigue bajando el número de acciones después de la remuneración en acciones?
Para más referencias de resultados del T3 2026, consulte Resultados de McDonald’s T3 2026 y ventas comparables y Coca-Cola T3 2026: volumen y valoración de la acción KO.
Este artículo es análisis financiero, no asesoramiento de inversión personalizado ni una recomendación de compra o venta de valores.
Lectura Relacionada
- Caída de la bolsa tras las elecciones 2026: qué viene ahora
- Distensión Irán 2026: petróleo abajo, mapa rally viajes
- Socios de robotaxis de Uber: acuerdos, estado y acción UBER
- Resultados de McDonald’s T3 2026 y ventas comparables
- On Holding (ONON): recompra de 1.000 M$, 10% de sus acciones
- Coca-Cola T3 2026: volumen y valoración de la acción KO
Referencias
- Airbnb: carta a los accionistas del T3 2026 (Form 8-K, Exhibit 99.1), 5 de noviembre de 2026
- Airbnb: Form 8-K con el anuncio de los resultados del T3 2026, 5 de noviembre de 2026
- Airbnb: Form 10-Q del trimestre cerrado el 30 de septiembre de 2026
- Airbnb: carta a los accionistas del T2 2026 con la previsión del T3 (Form 8-K, Exhibit 99.1), 6 de agosto de 2026
- Sala de prensa de Airbnb: resultados financieros del T3 2026
- Expedia Group: comunicado de resultados del T3 2026, 4 de noviembre de 2026
- Booking Holdings: comunicado de resultados del T3 2026, 3 de noviembre de 2026
- Zacks vía Yahoo Finance: Airbnb presentará resultados del T3, 3 de noviembre de 2026
- Investing.com: Airbnb supera en 0,31 $ las estimaciones de beneficio y sus ingresos baten las previsiones, 5 de noviembre de 2026
- Stock Analysis: cotización de ABNB, precio after hours y rango de 52 semanas
- Stock Analysis: precios diarios históricos de ABNB
- SEC EDGAR: índice de documentos presentados por Airbnb


