On Holding tras su Día del Inversor: la recompra de 1.000 millones de dólares, la desaceleración del crecimiento y la comparación con Nike
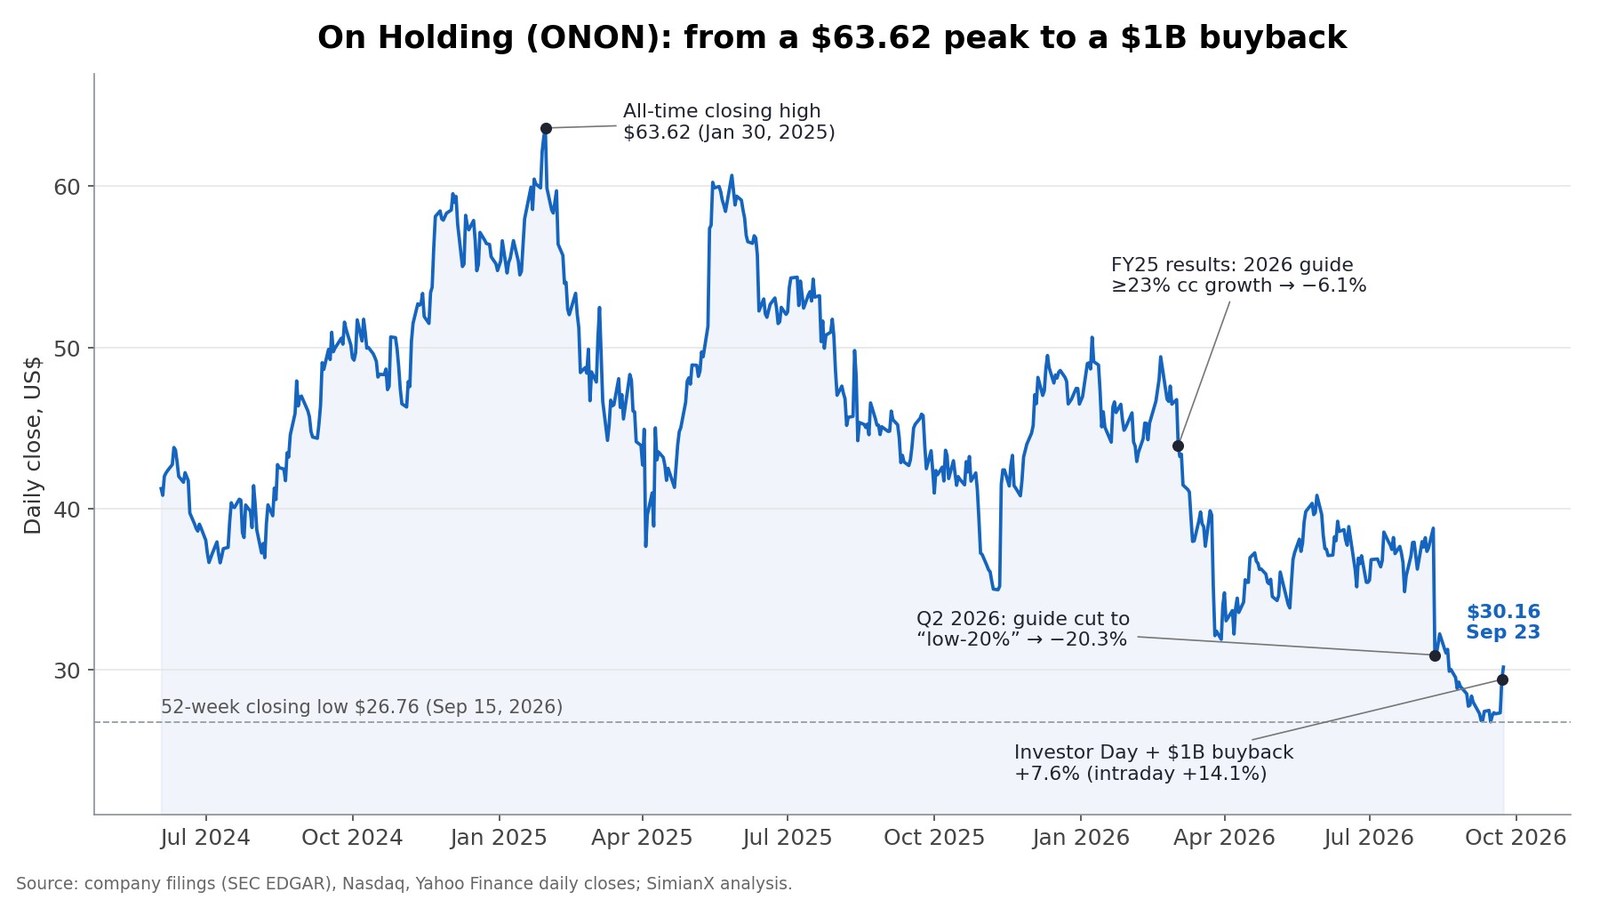
On Holding (NYSE: ONON) cerró a 29,39 $ el 22 de septiembre de 2026, con una subida del 7,6%, después de que la empresa suiza de ropa deportiva aprovechara su Día del Inversor (Investor Day) en Zúrich para anunciar su primer programa de recompra de acciones: hasta 1.000 millones de dólares en acciones de clase A hasta finales de 2029. El volumen alcanzó 43,3 millones de acciones, unas cinco veces la media de 20 sesiones. Durante la jornada la acción llegó a cotizar a 31,16 $ (+14,1%) antes de devolver la mitad de la ganancia, y el 23 de septiembre sumó otro 2,6% hasta cerrar en 30,16 $.
La mayoría de las noticias resumieron el día como "On se dispara por una recompra: ¿puede superar a Nike?". Los documentos oficiales y el historial de precios muestran tres cosas que ese enfoque deja fuera:
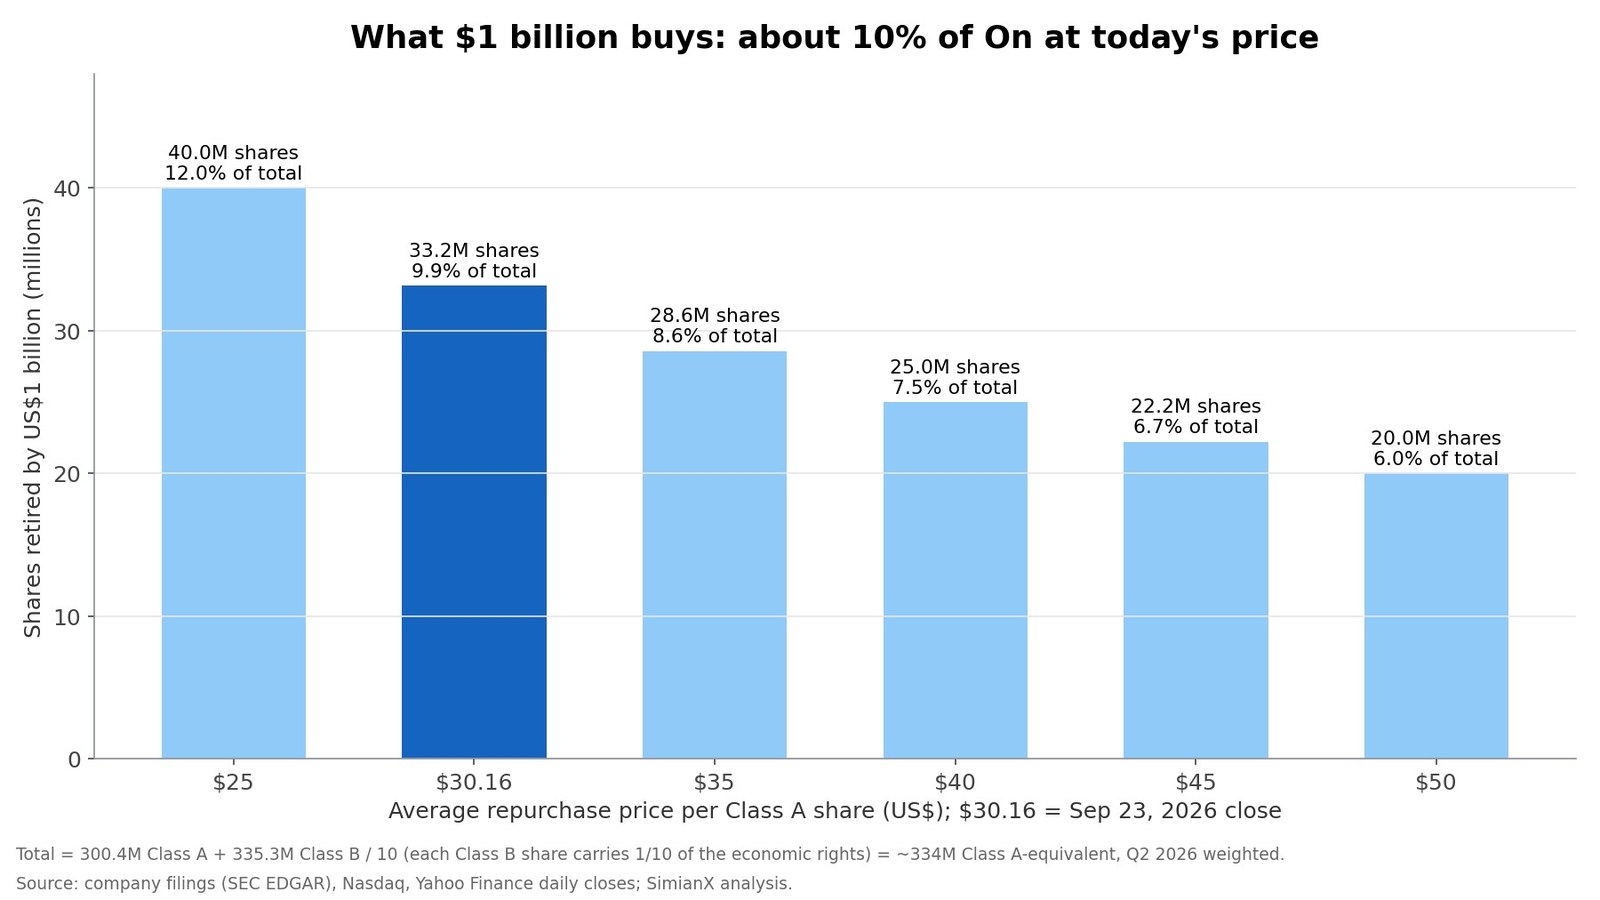
- La recompra es grande para el tamaño de On. A 30,16 $, 1.000 millones de dólares retiran unos 33 millones de acciones, aproximadamente el 10% de la empresa. Como comparación, Nike recompró 123 millones de dólares en acciones en todo su ejercicio fiscal 2026. On está autorizando unas ocho veces esa cifra, siendo una empresa que vale la quinta parte que Nike en bolsa.
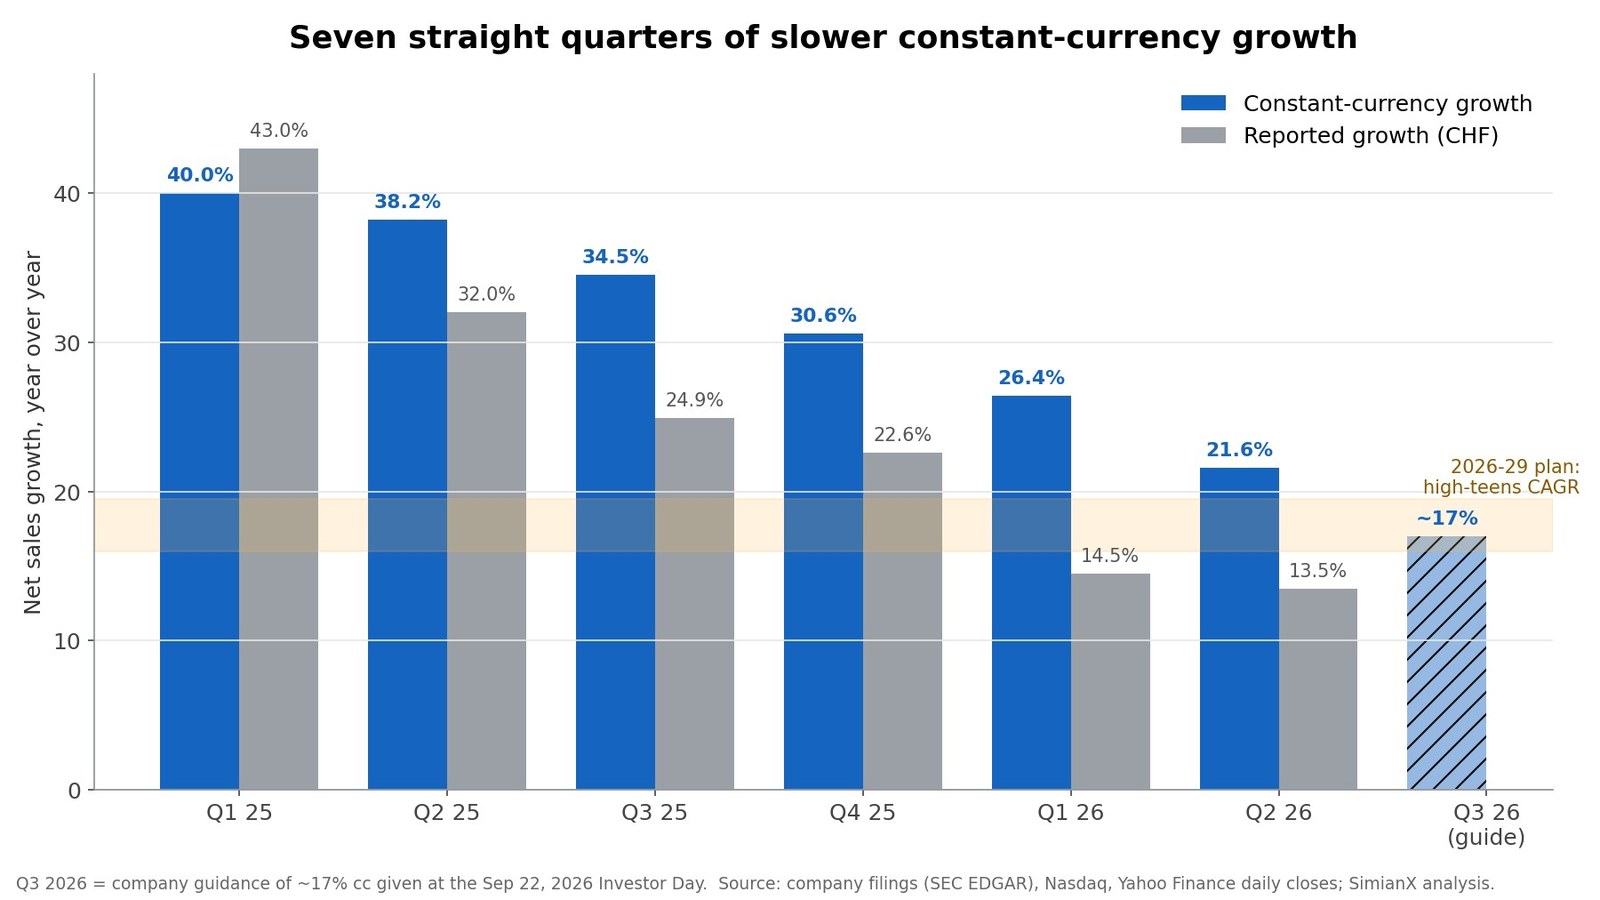
- El crecimiento lleva siete trimestres seguidos frenándose. El crecimiento de las ventas a moneda constante cayó del 40,0% en el primer trimestre de 2025 al 21,6% en el segundo trimestre de 2026. On prevé alrededor de un 17% para el tercer trimestre de 2026, y el nuevo plan a 2029 asume un ritmo "de entre el 15% y el 20%". La recompra llegó seis semanas después de una caída del 20,3% en un solo día por un recorte de previsiones.
- Superar a Nike tiene que ver sobre todo con márgenes y tasas de crecimiento, no con el tamaño. Los ingresos de Nike en su ejercicio fiscal 2026, de 46.400 millones de dólares, son unas 12 veces las ventas de On en los últimos doce meses. Incluso el objetivo de On para 2029 equivaldría a aproximadamente el 15% de lo que Nike vende hoy.
Este análisis reconstruye la historia a partir del comunicado del Día del Inversor de On, sus resultados del segundo trimestre de 2026, el comunicado de resultados del ejercicio fiscal 2026 de Nike y los datos diarios de cotización. Añade una tabla con los cálculos de la recompra, una tabla de desaceleración del crecimiento, una comparativa directa entre On y Nike y un registro de cómo cotizó ONON tras cada publicación de resultados.
Los precios son cierres oficiales hasta el 23 de septiembre de 2026. On presenta sus cuentas en francos suizos; las conversiones a dólares estadounidenses usan unos 1,21 US$ por franco.
ONON tras el Día del Inversor: cifras clave
| Indicador | Valor |
|---|---|
| Cierre, 22 sep 2026 | 29,39 $ (+7,6%) |
| Máximo intradía, 22 sep | 31,16 $ (+14,1%) |
| Cierre, 23 sep 2026 | 30,16 $ |
| Volumen, 22 sep | 43,3 M de acciones (~5 veces la media de 20 sesiones) |
| Máximo histórico de cierre | 63,62 $ (30 ene 2025), ahora −52,6% |
| Mínimo de cierre de 52 semanas | 26,76 $ (15 sep 2026) |
| Día de resultados del 2T 2026 (11 ago) | −20,3% |
| Base de acciones | ~334 M de acciones equivalentes de clase A |
| Valor de mercado a 30,16 $ | ~10.100 M$ |
| Caja, 30 jun 2026 | 1.205,6 M CHF (~1.460 M$) |
| Autorización de recompra | Hasta 1.000 M$, hasta dic 2029 |
On tiene dos clases de acciones. Las 300,4 millones de acciones cotizadas de clase A se negocian en la NYSE. Los fundadores y el equipo inicial poseen 335,3 millones de acciones de voto de clase B, y cada acción de clase B lleva una décima parte de los derechos económicos de una acción de clase A. Sumando las de clase A más una décima parte de las de clase B se obtienen unos 334 millones de acciones equivalentes de clase A. Esa es la base correcta para el valor de mercado y para medir la recompra. La proporción la confirma la junta general de 2026, que aprobó convertir 16,25 millones de acciones de clase B en 1,625 millones de acciones de clase A.
Por qué subió ONON: los números de la recompra de 1.000 millones
El consejo aprobó el programa en septiembre de 2026. La empresa lo describe como una recompra "inaugural" dentro de "una estrategia disciplinada de asignación de capital" que refleja su "sólido balance y la naturaleza altamente generadora de caja" de su crecimiento. Lo que importa es su tamaño en relación con la empresa.
| Precio medio de recompra | Acciones retiradas con 1.000 M$ | Porcentaje de On retirado |
|---|---|---|
| 25 $ | 40,0 M | 12,0% |
| 30,16 $ (cierre del 23 sep) | 33,2 M | 9,9% |
| 35 $ | 28,6 M | 8,6% |
| 40 $ | 25,0 M | 7,5% |
| 45 $ | 22,2 M | 6,7% |
| 50 $ | 20,0 M | 6,0% |
¿Puede On permitírselo?
Sí, con holgura, a juzgar por el balance y el flujo de caja reciente:
- Caja: 1.205,6 millones de francos suizos (unos 1.460 millones de dólares) a 30 de junio de 2026, frente a 1.019,9 millones de francos a finales de 2025. Los únicos pasivos relevantes de On aparte del capital circulante son 562,5 millones de francos en arrendamientos de tiendas y oficinas. No tiene deuda bancaria significativa.
- Flujo de caja libre: en los 12 meses hasta junio de 2026, el flujo de caja operativo fue de unos 525 millones de francos. Restando 96 millones de francos de inversiones en activos fijos y 71 millones de francos de pagos por arrendamientos quedan aproximadamente 358 millones de francos (unos 433 millones de dólares).
- Ritmo: repartidos de forma uniforme a lo largo de los aproximadamente 13 trimestres hasta diciembre de 2029, 1.000 millones de dólares equivalen a unos 308 millones de dólares al año, cerca del 70% del flujo de caja libre de los últimos doce meses. On podría financiar todo el programa con la caja que ya tiene y seguir invirtiendo.
Lo que la recompra no hace
- Una parte solo compensa la dilución. La remuneración basada en acciones fue de 33,5 millones de francos en el primer semestre de 2026, unos 67 millones de francos (81 millones de dólares) al año. A 30 $ son aproximadamente 2,7 millones de acciones al año, alrededor del 0,8% de On. Actualmente On financia los planes para empleados vendiendo acciones propias en autocartera, así que parte de cualquier recompra sustituye acciones entregadas a la plantilla.
- La autorización no es una obligación. "Hasta 1.000 millones de dólares" fija un techo. On no ha dado un ritmo, y la primera información sobre compras reales llegará en un informe trimestral posterior.
- También hay un vendedor conocido. El ex consejero delegado Martin Hoffmann recibió en marzo de 2026 derechos especiales para convertir sus 16,25 millones de acciones de clase B. En la junta general de 2026 pasaron a ser 1,625 millones de acciones de clase A, que puede vender mediante "ventas ordenadas en el mercado" limitadas al 5% del volumen medio diario. Es poco al lado de una recompra de 33 millones de acciones, pero es oferta que la empresa, en la práctica, está absorbiendo.
Una recompra crea valor solo cuando el precio pagado está por debajo de lo que vale el negocio. A 30 $, el programa retira aproximadamente el doble de acciones por cada dólar que el mismo dinero habría retirado en el máximo de enero de 2025. Ese es el argumento más sólido para hacerlo ahora y no en 2025. Para ver cómo puede salir mal el momento de una recompra, consulta nuestro análisis de los números de la recompra de Netflix.
Lo que omitió el titular: siete trimestres de crecimiento más lento
La recompra llegó acompañada de un nuevo plan a 2029 y de una previsión para el tercer trimestre, y eso explica por qué la acción devolvió la mitad de su ganancia intradía.
| Trimestre | Ventas netas (CHF) | Crecimiento publicado | Crecimiento a moneda constante | Margen bruto |
|---|---|---|---|---|
| 1T 2025 | 726,6 M | +43,0% | +40,0% | 59,9% |
| 2T 2025 | 749,2 M | +32,0% | +38,2% | 61,5% |
| 3T 2025 | 794,4 M | +24,9% | +34,5% | 65,7% |
| 4T 2025 | 743,8 M | +22,6% | +30,6% | 63,9% |
| 1T 2026 | 831,9 M | +14,5% | +26,4% | 64,2% |
| 2T 2026 | 850,3 M | +13,5% | +21,6% | 65,4% |
| 3T 2026 (previsión) | — | — | ~17% | — |
Ejercicio 2025 completo: 3.014,0 M CHF, +30,0% publicado, +35,6% a moneda constante, margen bruto del 62,8%, EBITDA ajustado de 567,0 M CHF (18,8%).
Hay tres detalles importantes:
- El franco se está comiendo el crecimiento publicado. En el segundo trimestre de 2026, la diferencia entre el crecimiento a moneda constante (+21,6%) y el publicado (+13,5%) fue de unos ocho puntos. On vende la mayor parte de sus productos en dólares estadounidenses y otras divisas, pero presenta sus cuentas en francos suizos, así que un franco fuerte reduce tanto las ventas publicadas como el valor de los beneficios obtenidos en Estados Unidos. Una recompra denominada en dólares también cuesta menos francos cuando el franco está fuerte.
- La trayectoria de las previsiones fue a la baja. En marzo, On previó un crecimiento a moneda constante de al menos el 23% para 2026. Con los resultados del segundo trimestre, el 11 de agosto, la previsión pasó a "la zona baja del 20%". La empresa dijo que esto reflejaba "la gestión deliberada de los envíos al canal mayorista" antes de los lanzamientos de nuevos productos. La acción cayó un 20,3% ese día. En el Día del Inversor, On reiteró la previsión de la zona baja del 20% y anticipó alrededor de un 17% para el tercer trimestre.
- América, la mayor región de On, es la más lenta. En el segundo trimestre, las ventas en América subieron solo un 4,5% en francos (13,0% a moneda constante) hasta 451,6 millones de francos, el 53% del total. Asia-Pacífico creció un 43,1% (54,7% a moneda constante). Para el contexto del consumidor estadounidense, consulta nuestra nota sobre lo que Walmart y Target señalaron sobre unos compradores con el bolsillo ajustado.
La calidad del crecimiento aguantó mejor que su ritmo. Las ventas directas al consumidor (DTC) crecieron un 34,3% a moneda constante en el segundo trimestre, hasta el 45,7% de la mezcla. La ropa creció un 56,2%. El margen bruto alcanzó el 65,4% pese a absorber aranceles estadounidenses más altos y sin incluir ningún reembolso arancelario. El canal mayorista creció un 12,7% a moneda constante, pero solo un 4,8% en francos, porque On está enviando deliberadamente menos mercancía a los minoristas.
Los objetivos de On Holding para 2029, contrastados con 2025
| Objetivo para 2029 | Meta | Real 2025 | Qué implica |
|---|---|---|---|
| Ventas netas | Al menos 5.600 M CHF ("cerca de 7.000 M$") | 3.014 M CHF | ~16,7% anual desde 2025 a tipos de cambio constantes |
| Tasa de crecimiento | Crecimiento anual compuesto a moneda constante de entre el 15% y el 20%, 2026–2029 | +35,6% a moneda constante | Muy por debajo del ritmo de 2025 |
| Margen bruto | 65,0% o más "durante todo el periodo" | 62,8% | Ya en el 65,4% en el 2T 2026 |
| Margen de EBITDA ajustado | 22% o más en 2029 | 18,8% | ~1.230 M CHF de EBITDA ajustado sobre 5.600 M CHF |
| Crecimiento del EBITDA ajustado | Crecimiento anual compuesto superior al 20%, 2026–2029 | 567,0 M CHF | ~2,2 veces el nivel de 2025 en 2029 |
| Retribución de capital | Recompra de hasta 1.000 M$ hasta dic 2029 | Ninguna | Primer programa de recompra |
Los objetivos son coherentes entre sí. La meta de ventas exige aproximadamente un 17% anual desde la base de 2025, el objetivo de margen bruto ya se está cumpliendo y la mayor parte de la expansión del margen debe llegar de repartir los gastos generales, de venta y administración entre más ventas. La dirección afirma que va camino de "superar con creces" los objetivos de su Día del Inversor de 2023.
Hay dos salvedades. Los objetivos se miden a moneda constante, así que un franco fuerte hará que las cifras publicadas parezcan peores. Y un crecimiento "de entre el 15% y el 20%" es un escalón hacia abajo respecto a los ritmos del 26% al 40% a moneda constante que On registró durante 2025. Al mercado se le pide que pague por una empresa más lenta.
On frente a Nike: la comparativa
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Último ejercicio completo | Ejercicio 2025: 3.010 M CHF (~3.600 M$ a tipos actuales) | Ejercicio fiscal 2026 (a 31 de mayo): 46.400 M$ |
| Ventas de los últimos 12 meses | ~3.220 M CHF (~3.900 M$) | 46.400 M$ (~12 veces On) |
| Último crecimiento, moneda constante | +21,6% (2T 2026) | −2% (ejercicio fiscal 2026); −4% (4T) |
| Venta directa al consumidor | +34,3% a moneda constante (2T 2026), 45,7% de las ventas | Nike Direct −8% a moneda constante (ejercicio fiscal 2026); digital −12% |
| Margen bruto | 65,4% (2T 2026) | 42,9% (ejercicio fiscal 2026) |
| Recompras | Hasta 1.000 M$ autorizados (sep 2026) | 123 M$ comprados en el ejercicio fiscal 2026 dentro de un programa de 18.000 M$ |
| Valor de mercado (23 sep) | ~10.100 M$ | ~53.500 M$ (1.480 M de acciones × 36,05 $) |
| Precio / ventas de 12 meses | ~2,6 veces | ~1,2 veces |
| Precio / beneficios de 12 meses | ~21 veces (beneficio neto IFRS) | ~17 veces; ~23 veces sin las recuperaciones arancelarias esperadas |
| Acción desde el 31 dic 2024 | −44,9% | −52,4% |
| Desde el máximo histórico | −52,6% | alrededor de −80% (máximo de nov 2021) |
| Dirección | Los fundadores Allemann y Coppetti, consejeros delegados conjuntos desde mayo de 2026; nuevo director financiero | Consejero delegado Elliott Hill; nuevo director financiero David Denton desde ago 2026 |
Algunas filas necesitan contexto:
- El margen de Nike. El margen bruto de Nike del cuarto trimestre, del 49,2%, incluía unos 900 puntos básicos por la recuperación esperada de 986 millones de dólares en aranceles de la IEEPA. Su margen bruto del ejercicio completo, del 42,9%, es la comparación más limpia. On espera hasta 65 millones de dólares de sus propios reembolsos arancelarios en el tercer trimestre de 2026 y los deja fuera de sus previsiones.
- Los beneficios de Nike. El beneficio diluido por acción de Nike en el ejercicio fiscal 2026, de 2,10 $, incluye un impacto positivo de 0,52 $ por esas recuperaciones arancelarias. Sin él, Nike cotiza a unas 23 veces beneficios, algo más que las aproximadamente 21 veces de On.
- La recompra de Nike. Nike pagó 2.400 millones de dólares en dividendos en el ejercicio fiscal 2026, pero solo recompró 123 millones de dólares en acciones (1,8 millones de títulos) dentro de su programa de 18.000 millones de dólares a cuatro años, ya que la empresa priorizó el dividendo durante su reestructuración. Los detalles del ejercicio completo figuran en su formulario 10-K del ejercicio fiscal 2026.
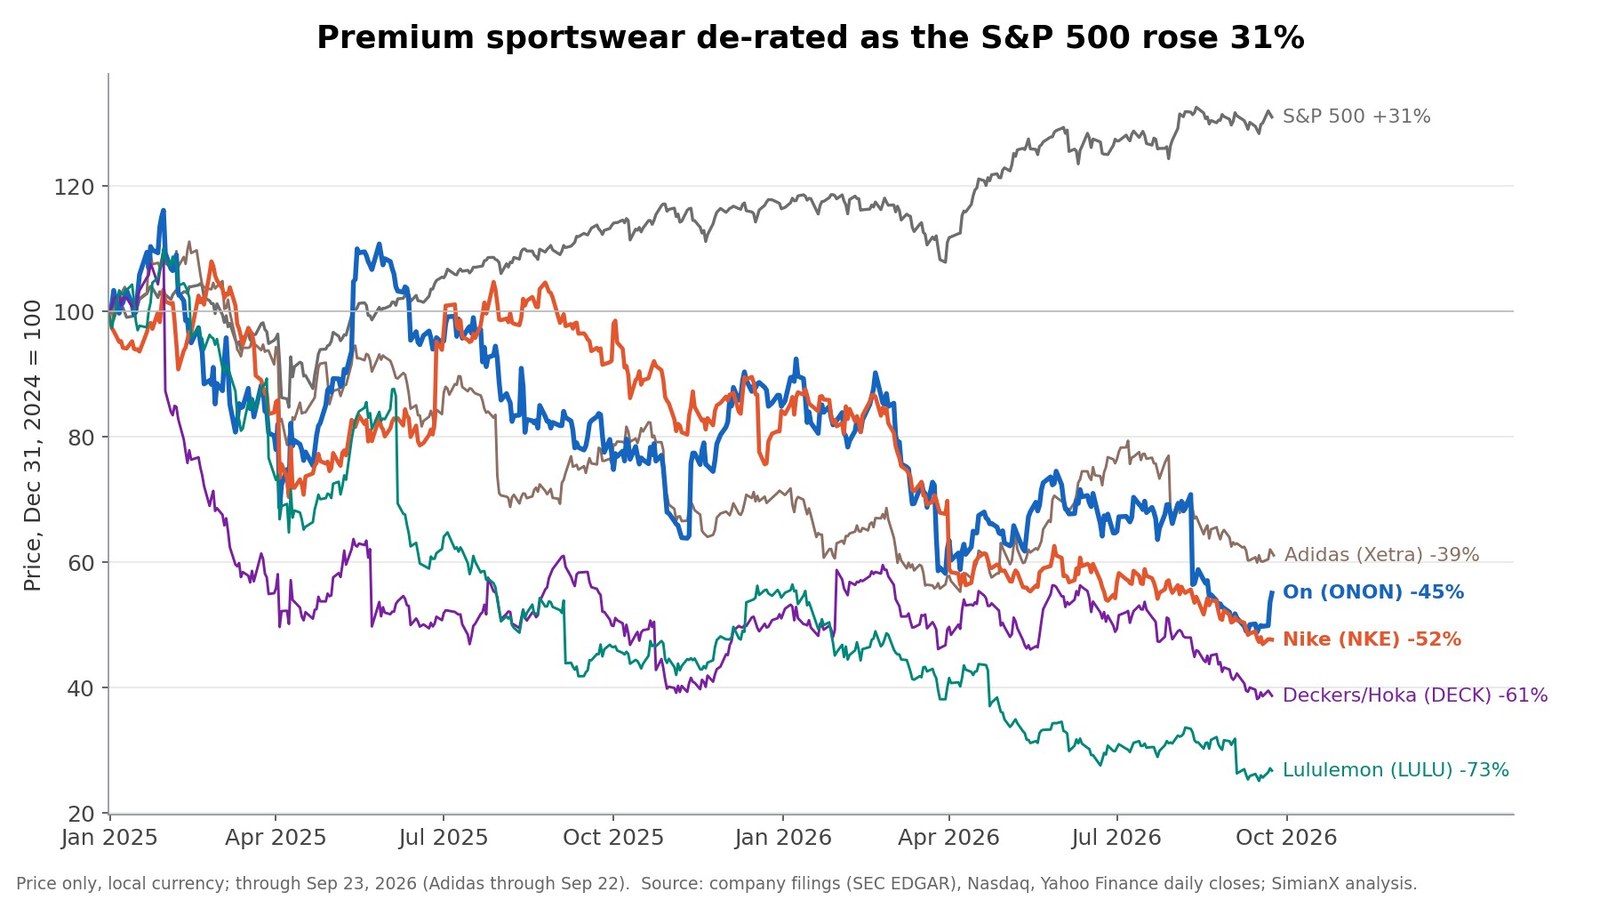
El gráfico muestra el contexto que la mayoría de las noticias pasó por alto. La ropa deportiva premium perdió valor como grupo mientras el S&P 500 subía un 31%. Desde finales de 2024, On cae un 45%, Nike un 52%, Deckers (propietaria de Hoka) un 61%, Lululemon un 73% y Adidas un 38%. On ya ha batido a Nike en bolsa durante este periodo, pero solo porque ha caído menos. Para ver un caso de hasta dónde llegó la pérdida de valoración, lee nuestro análisis de Lululemon.
¿Puede On Holding superar a Nike?
Depende de qué medida se use:
- Ingresos totales: no, no en esta década. Los 46.400 millones de dólares de Nike son unas 12 veces las ventas de On en los últimos doce meses. Si On alcanza 5.600 millones de francos (unos 6.800 millones de dólares a tipos actuales) en 2029, seguiría rondando el 15% del tamaño actual de Nike.
- Valor de mercado: lejos, pero menos. Nike vale unas 5,3 veces On, menos de la mitad de la brecha de ingresos, porque los inversores pagan más por cada dólar de las ventas de On, que crecen más rápido y tienen más margen.
- Crecimiento y márgenes: On ya va por delante. On crece por encima del 20% a moneda constante frente al −2% de Nike, obtiene un margen bruto más de 20 puntos superior y está haciendo crecer sus propias tiendas y su web mientras Nike Direct se reduce.
- Running premium y consumidores jóvenes: aquí es donde se libra la batalla. On dice que los consumidores menores de 34 años son más de un tercio de sus clientes y que el reconocimiento de su marca ha llegado al 30%. La reestructuración de Nike bajo Elliott Hill apunta directamente al running de alto rendimiento. Esa pugna no se puede leer en los documentos oficiales, pero el crecimiento de la venta directa y la venta a precio completo son los indicadores medibles más cercanos.
La tesis realista no es "On sustituye a Nike". Es "On sigue ganando cuota en el segmento premium mientras Nike se reconstruye", y la acción se valora según cuánto dure eso.
Cómo ha cotizado ONON tras los días de resultados
| Fecha | Evento | Movimiento del día | Siguientes 20 sesiones |
|---|---|---|---|
| 4 mar 2025 | Resultados 4T 2024 | +5,8% | −15,7% |
| 13 may 2025 | Resultados 1T 2025 | +11,8% | −1,0% |
| 12 ago 2025 | Resultados 2T 2025 | +8,9% | −14,0% |
| 12 nov 2025 | Resultados 3T 2025 | +18,0% | +19,2% |
| 3 mar 2026 | Resultados 2025, previsión 2026 | −6,1% | −22,5% |
| 12 may 2026 | Resultados 1T 2026 | −0,6% | +12,3% |
| 11 ago 2026 | 2T 2026, recorte de previsiones | −20,3% | −13,2% |
| 22 sep 2026 | Día del Inversor, recompra de 1.000 M$ | +7,6% | pendiente |
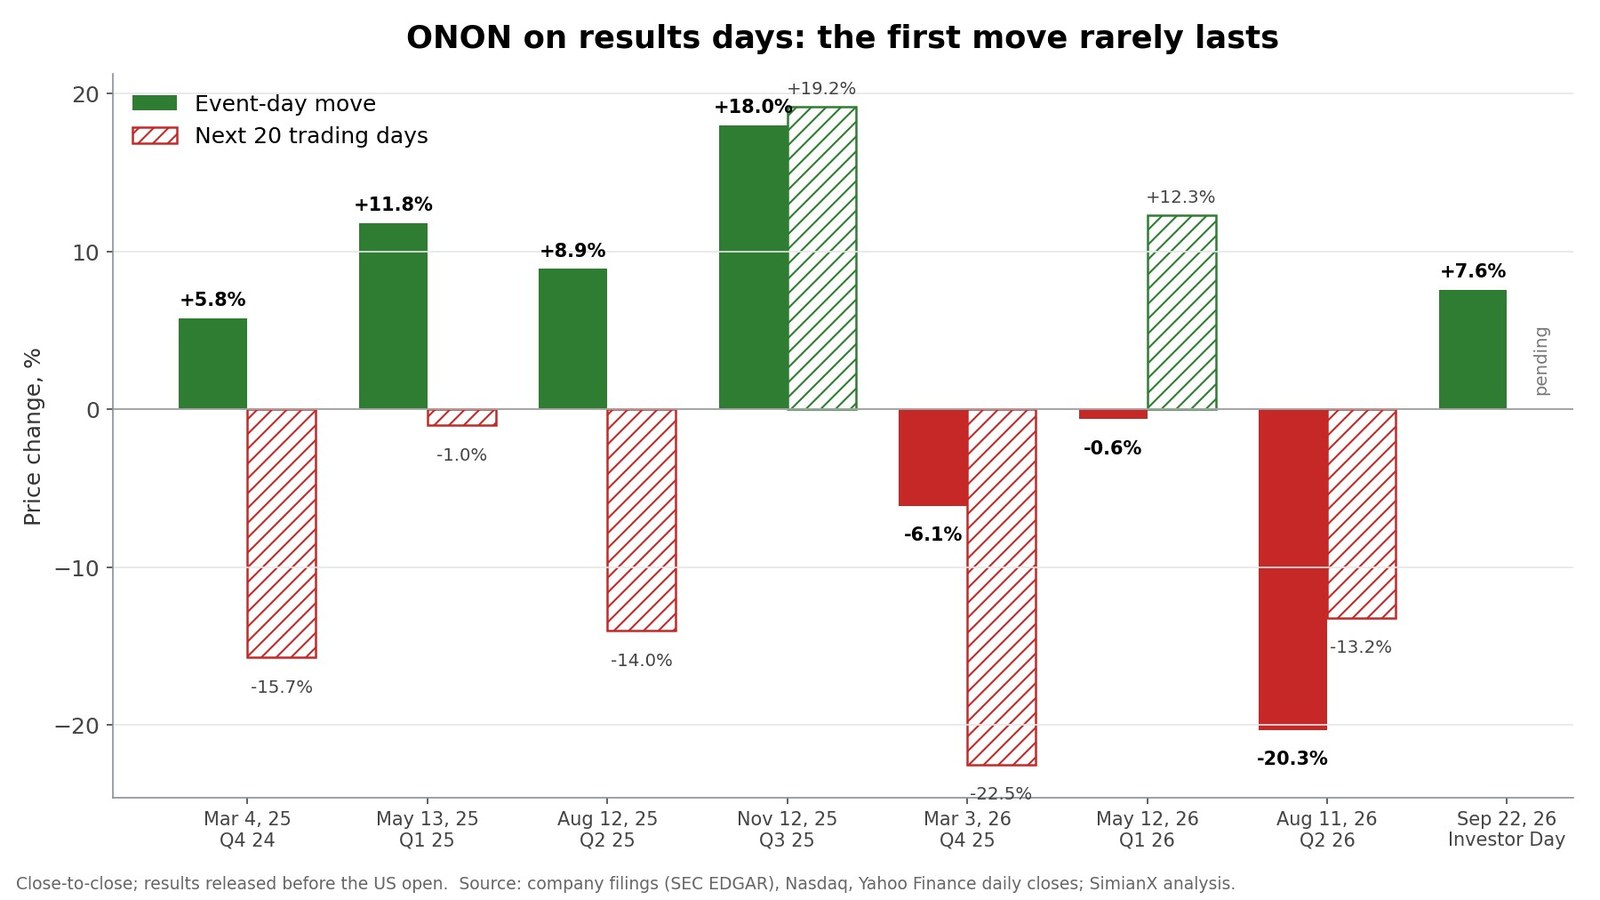
El patrón es mixto, pero instructivo. Tras tres de los cuatro días positivos anteriores, la acción estaba más baja 20 sesiones después. Solo noviembre de 2025 siguió subiendo. ONON también cerró muy por debajo de su máximo intradía en varios de esos días: de +14,2% intradía a +8,9% en agosto de 2025, de +27,5% a +18,0% en noviembre de 2025 y de +14,1% a +7,6% en septiembre de 2026. Es el mismo patrón de salto inicial y posterior desinflado que documentamos tras el acuerdo de Generac con Amazon. Una recompra puede sostener la acción durante ese periodo, y esa es una de las razones por las que la reacción de septiembre podría resultar más duradera que las anteriores. La tabla es una muestra pequeña, no una previsión.
Valoración de ONON: ¿qué tienen que creer los inversores?
A 30,16 $, el valor de empresa de On ronda los 9.300 millones de dólares: 10.100 millones de valor de mercado, menos 1.460 millones de caja, más 680 millones en pasivos por arrendamiento. Eso equivale a unas 12 veces el EBITDA ajustado de los últimos doce meses, de 653 millones de francos (790 millones de dólares). La pregunta más útil es qué implica ese precio para 2029:
| Escenario (desde la base de 2025) | Ventas netas 2029 | Margen de EBITDA ajustado | EBITDA ajustado 2029 | Valor de empresa actual / EBITDA 2029 |
|---|---|---|---|---|
| Se cumplen los objetivos de la empresa | 5.600 M CHF | 22% | 1.230 M CHF (~1.490 M$) | ~6,2 veces |
| El crecimiento baja al 12% anual | 4.700 M CHF | 20% | 950 M CHF (~1.150 M$) | ~8,1 veces |
| Estrés: 8% anual, promociones | 4.100 M CHF | 18% | 740 M CHF (~890 M$) | ~10,4 veces |
Cálculo ilustrativo, no una previsión. Tipo de cambio fijado en ~1,21 US$ por franco; valor de empresa mantenido en el nivel actual.
Si On cumple su plan, el precio actual parece barato respecto a los beneficios de 2029. Incluso el escenario de estrés deja la acción en unas 10 veces el EBITDA de 2029. El descuento del mercado refleja dudas sobre el camino, no sobre la aritmética. Las previsiones ya se recortaron una vez en 2026, el franco perjudica los resultados publicados y el plan de crecimiento de entre el 15% y el 20% arranca desde un trimestre previsto en el 17%.
La recompra ayuda en el margen. Retirar el 10% de las acciones al precio actual elevaría todas las cifras por acción de la tabla en torno a un 11%, con lo demás igual.
Riesgos para la tesis de ONON
- Más desaceleración. El tercer trimestre se prevé en ~17%. Si el crecimiento se estabiliza por debajo del 15%, los objetivos de 2029 se alejan y el múltiplo se comprime.
- Divisas. Un franco fuerte reduce las ventas y los beneficios publicados. Los objetivos a moneda constante no lo reflejarán.
- Ajuste del canal mayorista. Enviar deliberadamente menos mercancía a los minoristas protege los precios, pero también recorta las ventas ahora. El recorte de previsiones del segundo trimestre mostró cómo reacciona el mercado.
- El mercado estadounidense. El crecimiento del 4,5% en francos en América es el punto más débil de una marca construida en las tiendas de running de Estados Unidos.
- Ejecución en nuevas categorías. El fútbol y el golf son nuevos; la ropa crece rápido desde una base pequeña (54,2 millones de francos en el segundo trimestre).
- Aranceles. Hasta ahora el margen bruto ha absorbido aranceles de importación estadounidenses más altos. El tercer trimestre incluye hasta 65 millones de dólares de reembolsos arancelarios puntuales, que inflarán el beneficio bruto publicado.
- Gobierno corporativo y dirección. Los fundadores controlan los votos a través de las acciones de clase B, pasaron a ser consejeros delegados conjuntos en mayo de 2026 y un nuevo director financiero se incorporó ese mismo mes.
- La recuperación de Nike. Nike tiene 9.000 millones de dólares en caja, un nuevo director financiero y una apuesta por el running de rendimiento. Un repunte de Nike golpearía primero la cuota premium de On.
- Ejecución de la recompra. Comprar a 30 $ solo es atractivo si el crecimiento se mantiene; comprar de forma agresiva durante un repunte posterior diluiría el beneficio.
Qué vigilar a continuación
- Los resultados del primer trimestre del ejercicio fiscal 2027 de Nike, que el calendario de resultados de Nasdaq sitúa en torno al 1 de octubre de 2026: la tendencia de Nike Direct y el margen bruto sin las recuperaciones arancelarias.
- Los resultados del tercer trimestre de 2026 de On (previstos para mediados de noviembre, según el calendario del año pasado): si las ventas crecen ~17% a moneda constante, el tamaño del reembolso arancelario en el beneficio bruto y las primeras compras de la recompra.
- La línea de América: si el crecimiento en Estados Unidos medido en francos se recupera desde el 4,5%.
- Envíos al canal mayorista frente a venta directa: una vuelta a crecimientos de dos dígitos en mayoristas indicaría que el inventario de los minoristas está limpio.
- Las previsiones para 2027 en marzo de 2027, el primer año completo dentro del nuevo plan.
SimianX AI sigue el precio de ONON, documentos como los comunicados de resultados del formulario 6-K y el 20-F, y las noticias en un único flujo de investigación multiagente. Consulta los datos fundamentales de la acción ONON o compara con Nike (NKE), Lululemon (LULU) y Deckers (DECK).
Preguntas frecuentes
¿Por qué subió la acción de On Holding el 22 de septiembre de 2026?
ONON cerró con una subida del 7,6% a 29,39 $ después de que On anunciara su primer programa de recompra de acciones, de hasta 1.000 millones de dólares hasta diciembre de 2029, junto con nuevos objetivos a 2029. La acción llegó a subir un 14,1% durante la sesión antes de desinflarse. Al día siguiente cerró a 30,16 $.
¿Qué tamaño tiene la recompra de 1.000 millones de dólares de On Holding?
A 30,16 $ por acción, 1.000 millones de dólares retirarían unos 33 millones de acciones, cerca del 10% de los aproximadamente 334 millones de acciones equivalentes de clase A de On. On tenía 1.200 millones de francos (unos 1.460 millones de dólares) en caja a 30 de junio de 2026, suficiente para financiar todo el programa.
¿Es On Holding más grande que Nike?
No. Los ingresos de Nike en el ejercicio fiscal 2026 fueron de 46.400 millones de dólares, unas 12 veces las ventas de On en los últimos doce meses, de unos 3.900 millones de dólares. El objetivo de On de al menos 5.600 millones de francos en 2029 seguiría siendo solo alrededor del 15% de los ingresos actuales de Nike.
¿Crece On más rápido que Nike?
Sí. On creció un 21,6% a moneda constante en el segundo trimestre de 2026, mientras que los ingresos de Nike cayeron un 2% a moneda constante en el ejercicio fiscal 2026. El margen bruto de On, del 65,4%, también es más de 20 puntos superior al 42,9% de Nike.
¿Por qué cayó ONON en agosto de 2026?
El 11 de agosto de 2026, On recortó su previsión de crecimiento a moneda constante para 2026 de al menos el 23% a la zona baja del 20%, citando la gestión deliberada de los envíos al canal mayorista. La acción cayó un 20,3% ese día.
¿Cuáles son los objetivos de On Holding para 2029?
Ventas netas de al menos 5.600 millones de francos, crecimiento a moneda constante de entre el 15% y el 20% de 2026 a 2029, un margen bruto de al menos el 65%, un margen de EBITDA ajustado de al menos el 22% en 2029 y un crecimiento del EBITDA ajustado superior al 20% anual.
Conclusión
La recompra de 1.000 millones de dólares es mayor de lo que sugiere el titular. A 30 $ retiraría aproximadamente una décima parte de On, y la empresa puede pagarla con la caja que ya tiene. También es ocho veces lo que Nike recompró el año pasado. Es una señal clara de que la dirección cree que las acciones están baratas tras una caída del 53% desde el máximo.
La recompra no cambia la tendencia del crecimiento. El crecimiento a moneda constante se ha frenado del 40% a alrededor del 17% en siete trimestres. Un franco fuerte hace que las cifras publicadas parezcan todavía más débiles, y el nuevo plan a 2029 asume un crecimiento de entre el 15% y el 20%, no el ritmo que construyó la marca. On no va a superar a Nike en tamaño. Puede seguir batiendo a Nike en crecimiento, márgenes y venta directa, y a unas 12 veces el EBITDA de los últimos doce meses la acción ya descuenta dudas al respecto. Los dos próximos informes, el de Nike en torno al 1 de octubre y el del tercer trimestre de On en noviembre, mostrarán si el rebote del Día del Inversor se sostiene.
Este artículo tiene fines exclusivamente de investigación y educación y no constituye asesoramiento financiero.
Lectura Relacionada
- Acciones de Lululemon bajo 100 $: ¿marca rota o ganga rara?
- Netflix −4,7%: los 2.800 millones que inflan su PER
- Generac y Amazon: 2.400 M$ reales tras un titular de 8.000
- Reembolsos arancelarios IEEPA: 78 empresas que cobraron
Referencias
- On — Día del Inversor: estrategia a 2029, objetivos financieros y recompra de acciones de 1.000 M$ (22 sep 2026)
- On Holding — formulario 6-K con el comunicado del Día del Inversor (SEC)
- On — resultados del segundo trimestre de 2026
- On — resultados del cuarto trimestre y del ejercicio completo 2025
- On Holding — informe anual en el formulario 20-F de 2025
- On Holding — los cofundadores, nombrados consejeros delegados conjuntos (25 mar 2026)
- On Holding — modificación del pacto de accionistas sobre las acciones de Martin Hoffmann
- On Holding — resultados de la junta general de accionistas de 2026
- SEC EDGAR — documentos presentados por On Holding AG
- Nike — resultados del cuarto trimestre y del ejercicio fiscal 2026
- Nike — formulario 10-K del ejercicio fiscal 2026
- Nike — anuncio del relevo del director financiero (23 jun 2026)
- Nasdaq — calendario de resultados de Nike
- NYSE — cotización de ONON
- Wikipedia — Ley de Poderes Económicos de Emergencia Internacional (IEEPA)
- Investopedia — recompras de acciones
- Investopedia — EBITDA
- Investopedia — valor de empresa
- On — relación con inversores
- SimianX — datos fundamentales de la acción ONON


