La IPO aplazada de Oura: las cifras del S-1, el reparto de acciones y lo que viene
El 29 de septiembre de 2026, Oura, fabricante del anillo Oura Ring, aplazó su salida a bolsa prevista en el Nasdaq con el símbolo OURA. La empresa dijo que esperaría a que pasara la "incertidumbre" del mercado "pese a la fuerte demanda". La operación se había lanzado ocho días antes: 50 millones de acciones a $40–$44, unos $2.100 millones en el punto medio y un valor de mercado de aproximadamente $13.500 millones.
El formulario S-1 modificado de Oura explica por qué el precio importaba tanto y muestra tres cosas que la mayoría de la cobertura pasó por alto:
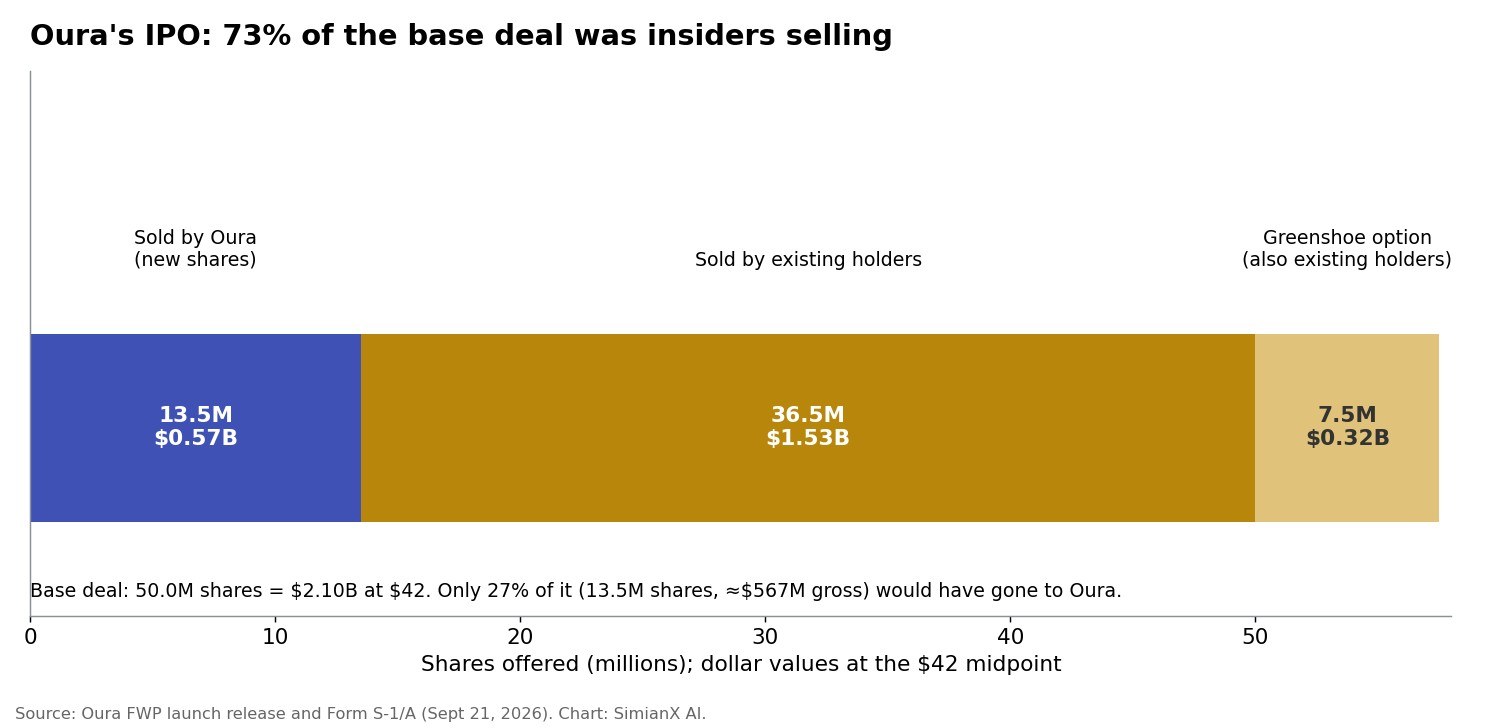
- Era sobre todo una venta de los accionistas actuales. Los accionistas existentes vendían 36,5 millones de los 50 millones de acciones (el 73%), más otros 7,5 millones mediante la opción de los colocadores. La propia Oura habría recibido solo unos $567 millones brutos por 13,5 millones de acciones nuevas, y preveía destinar $526 millones de sus ingresos netos a las retenciones fiscales de las acciones de empleados que se consolidan con la cotización.
- Oura acababa de gastar $1.170 millones en comprar la participación de sus propios accionistas. En los nueve meses hasta el 30 de junio de 2026 recompró $1.170 millones en acciones ordinarias y preferentes. Eso equivale a 3,6 veces sus $328 millones de flujo de caja operativo del periodo. Dispuso $375 millones de su línea de crédito, principalmente para financiar esas recompras. La caja cayó de $764 millones a $372 millones.
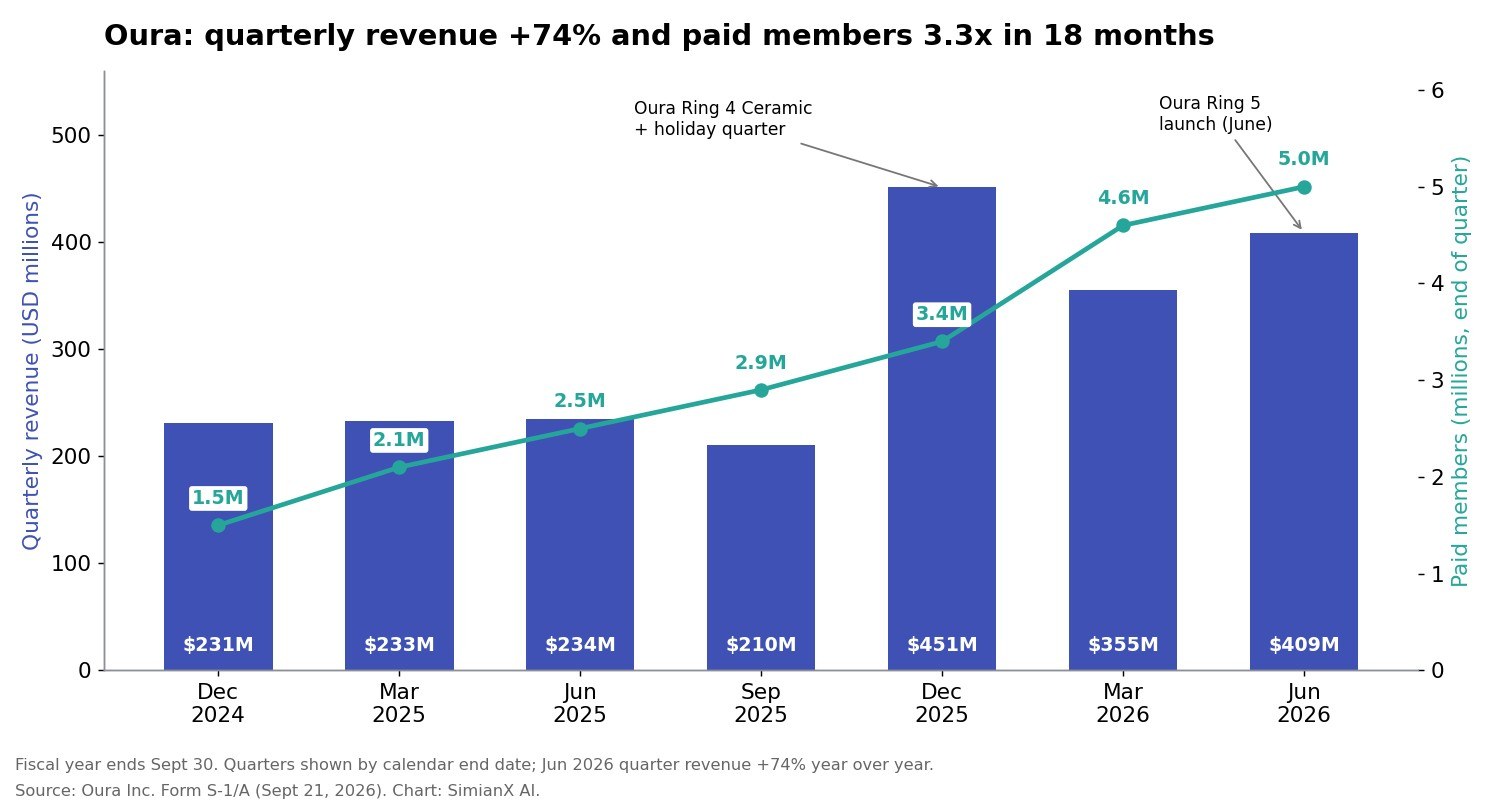
- El negocio en sí crece con fuerza. Los ingresos subieron un 74% hasta $1.210 millones en los nueve meses. Los socios de pago alcanzaron 5,0 millones, frente a 1,5 millones a finales de 2024, y la empresa fue rentable a nivel operativo.
Así que el aplazamiento fue un desacuerdo sobre el precio, no sobre si la gente compra el anillo. A continuación reconstruimos la oferta a partir de los documentos: el reparto de acciones, a dónde fue la caja, el crecimiento trimestre a trimestre, la valoración en cada precio del rango, cómo se compara Oura con un mercado de anillos inteligentes que ya domina y qué tendría que demostrar un segundo intento.
Las cifras de la empresa proceden del formulario S-1/A de Oura y de los folletos de libre redacción presentados ante la SEC. El ejercicio fiscal de Oura termina el 30 de septiembre, así que "nueve meses" significa de octubre de 2025 a junio de 2026. Las cifras de valoración son ilustrativas, no previsiones.
Qué pasó con la IPO de Oura
| Fecha | Hecho |
|---|---|
| 19 may 2026 | Oura presenta un borrador confidencial de su registro |
| 3 sep 2026 | Se presenta el formulario S-1 público |
| 21 sep 2026 | S-1 modificado y anuncio de lanzamiento: 50 millones de acciones a $40–$44 |
| 24 sep 2026 | Oura registra como material de la oferta una entrevista de Robinhood con su consejero delegado, Tom Hale |
| 29 sep 2026 | Se aplaza la oferta por las condiciones del mercado |
Según Axios, el libro de órdenes estaba sobresuscrito unas cinco veces. Sin embargo, Oura no logró el precio que quería en medio de los vaivenes de los rendimientos de los bonos y del petróleo. La mayoría de las acciones las vendían los accionistas actuales, "lo que hacía que el precio fuera clave". Axios también informó de que era el tercer aplazamiento oficial de una IPO este mes. El consejero delegado, Tom Hale, dijo que la empresa tiene "el lujo de elegir nuestro momento".
La Associated Press, citando a Renaissance Capital, señaló que el mercado estadounidense de salidas a bolsa empezó bien 2026, pero se enfrió en el tercer trimestre. Las razones: el temor a un menor gasto en IA, la Reserva Federal volviendo a subir tipos y un repunte de los rendimientos de los bonos. Analizamos esos dos golpes macro en la primera subida de tipos de la Fed desde 2023 y en la venta global de bonos.
La demanda no era el problema. El S-1 indica que Eli Lilly mostró interés en comprar hasta $100 millones en acciones, y fondos vinculados a Dragoneer, hasta $300 millones. En conjunto, cerca del 19% de la oferta base de $2.100 millones antes siquiera de empezar el roadshow. Un libro sobresuscrito no significa que los compradores vayan a pagar la parte alta del rango.
El reparto de acciones: quién vendía
| Componente | Acciones | A $40 | A $42 | A $44 |
|---|---|---|---|---|
| Acciones nuevas vendidas por Oura | 13,5 millones | $540M | $567M | $594M |
| Acciones vendidas por accionistas existentes | 36,5 millones | $1.460M | $1.530M | $1.610M |
| Oferta base | 50,0 millones | $2.000M | $2.100M | $2.200M |
| Opción greenshoe (accionistas existentes) | 7,5 millones | $300M | $315M | $330M |
| Valor de mercado (320,9 millones de acciones tras la oferta) | — | $12.840M | $13.480M | $14.120M |
Si se ejercía la opción, los accionistas actuales habrían vendido 44 millones de 57,5 millones de acciones, es decir, el 77%. Oura no habría recibido nada de esas ventas. Sus propios ingresos netos, estimados en $532,6 millones a $42, iban destinados casi por completo ($526,4 millones) a las retenciones fiscales de las unidades de acciones restringidas que se liquidan con la IPO, y el pequeño resto a fines corporativos generales.
Esa estructura explica la sensibilidad al precio. Para una empresa que capta el dinero que necesita, un precio más bajo supone algo de dilución. Para los accionistas que venden sus propias acciones, cada dólar menos en el precio es un dólar que no cobran. Según Axios, antes de la IPO Fidelity tenía el 10,9%, Forerunner Ventures el 9,3%, Bedford Ridge Capital el 9,2% y Lifeline Ventures el 7,3%.
A dónde fue la caja de Oura: $1.170 millones en recompras
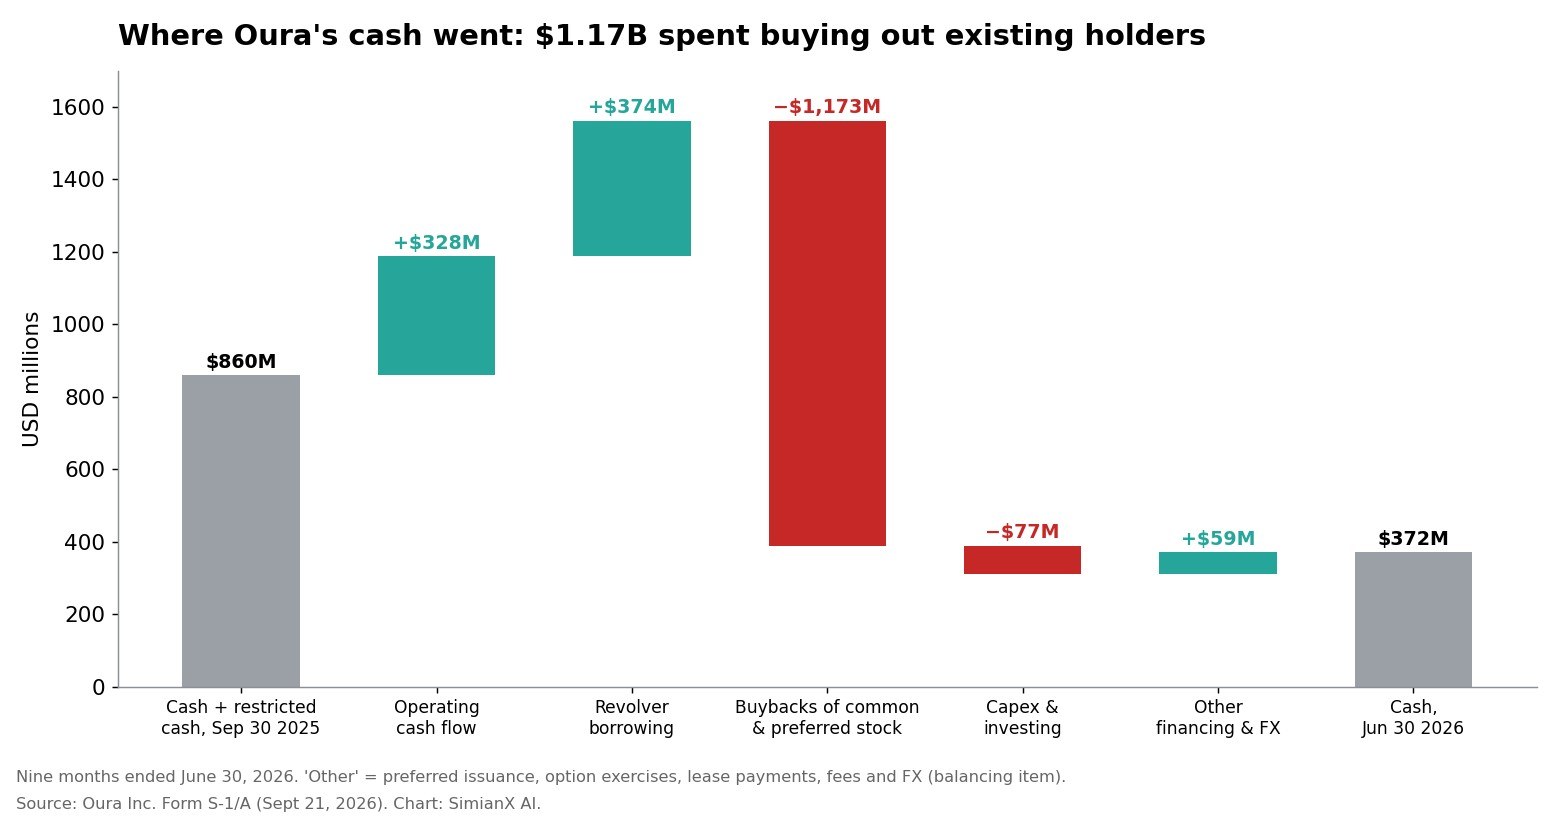
El estado de flujos de efectivo es la parte más reveladora del documento. Durante los nueve meses terminados el 30 de junio de 2026:
| Partida de flujo de caja | Importe |
|---|---|
| Caja, equivalentes y efectivo restringido, 30 sep 2025 | $860,5 millones |
| Flujo de caja operativo | +$328,0 millones |
| Disposiciones de la línea de crédito revolvente (neto de comisiones) | +$373,9 millones |
| Recompras de acciones ordinarias y preferentes | −$1.172,9 millones |
| Inversión en activos y otras inversiones | −$77,0 millones |
| Otras partidas de financiación y divisas | +$59,3 millones |
| Caja, 30 jun 2026 | $371,8 millones |
El S-1 dice que la disposición de la línea de crédito se usó "principalmente para financiar recompras de nuestras acciones ordinarias y preferentes convertibles rescatables". Axios vinculó parte de ello a una oferta pública de adquisición de acciones de $534 millones completada en febrero. Oura devolvió $25 millones de la línea el 13 de agosto, con lo que quedaron $350 millones pendientes.
Por eso "Oura no necesita el dinero" es cierto para el negocio operativo, pero no para el cuadro completo. La empresa se endeudó con su línea de crédito revolvente para comprar la participación de inversores anteriores, y la IPO no habría devuelto ese préstamo: casi todo lo que Oura iba a ingresar estaba reservado para los impuestos de las acciones de los empleados. El saldo de $350 millones sigue en el balance en cualquier caso, y el aplazamiento también pospone esa factura fiscal de las RSU. Con $328 millones de flujo de caja operativo en nueve meses, la deuda es manejable, pero no es poca cosa.
¿Qué tan sólido es el negocio?
Las cifras operativas se sostienen. Según el S-1:
| Métrica | 9 meses hasta 30 jun 2026 | 9 meses hasta 30 jun 2025 | Variación |
|---|---|---|---|
| Ingresos | $1.214,5M | $697,6M | +74% |
| Ingresos por hardware | $974,0M | $588,7M | +65% |
| Ingresos por membresías | $240,5M (20% del total) | $108,8M (16%) | +121% |
| Margen bruto | 55% | 51% | +4 pts |
| Beneficio operativo | $71,2M | $60,3M | +18% |
| Beneficio neto | $60,8M | $1,6M | — |
| EBITDA ajustado | $106,7M (margen del 9%) | $83,5M (12%) | +28% |
| Flujo de caja operativo | $328,0M | $135,3M | +142% |
| Anillos vendidos | 3,1 millones | 1,8 millones | +75% |
| Socios de pago (al cierre del periodo) | 5,0 millones | 2,5 millones | +100% |
Otros datos divulgados:
- Retención: la retención a 12 meses de los socios de pago rondaba el 85%, y la relación entre uso diario y mensual, el 65%. De media, los socios de pago abrieron la aplicación más de 3,5 veces al día.
- Socios: alrededor del 72% son mujeres, y el crecimiento de socios de pago ha superado el 100% interanual durante siete trimestres seguidos.
- Perspectivas: Oura espera cerrar el ejercicio fiscal 2026 con unos 5,7 millones de socios de pago, impulsada por el Oura Ring 5, lanzado en junio. AP también informó de que Oura espera que sus ingresos anuales crezcan cerca de un 90%. Eso implica un cuarto trimestre de aproximadamente $510 millones, frente a $210 millones un año antes.
Dos matices. Primero, el margen de EBITDA ajustado cayó del 12% al 9% porque los gastos operativos casi se duplicaron hasta $591 millones. Oura invierte con fuerza en marketing, en I+D y en prepararse para ser una empresa cotizada. Segundo, la llamativa "pérdida neta atribuible a los accionistas ordinarios" de $924 millones es un efecto contable. Procede de un dividendo implícito de $985 millones: lo que Oura pagó por encima del valor en libros al recomprar acciones preferentes. No es una pérdida operativa.
El hardware sigue siendo el 80% de los ingresos
Oura se presenta como una "plataforma de inteligencia de salud". Pero las cifras describen sobre todo una empresa de hardware: cerca del 80% de los ingresos de los nueve meses procedió de los anillos. Eso importa, porque el hardware trae riesgos propios del hardware.
- Garantías: en el ejercicio fiscal 2025, el margen bruto cayó al 52% desde el 65%, en parte por un aumento de $84,4 millones en el gasto de garantías ligado a problemas de batería en algunos lotes del Oura Ring 4.
- Estacionalidad: los ingresos del trimestre de diciembre de 2025 fueron de $451 millones, frente a $210 millones en el trimestre de septiembre de 2025. La temporada navideña y los nuevos lanzamientos de anillos provocan grandes oscilaciones.
- Captación de clientes: las suscripciones empiezan con la compra de un anillo. Si las ventas de anillos se frenan, el crecimiento de socios de pago acaba frenándose también.
Las membresías son la parte por la que los inversores quieren pagar múltiplos de software. Crecieron un 121% y pasaron del 16% al 20% de los ingresos en un año. Acercar ese peso al 30% cambiaría la valoración de la acción más que cualquier trimestre de ventas de anillos.
¿Cuánto valía la etiqueta de $13.500 millones?
| Medida de valoración | A $40 ($12.840M) | A $42 ($13.480M) | A $44 ($14.120M) |
|---|---|---|---|
| Precio / ingresos de 9 meses anualizados ($1.620M) | 7,9× | 8,3× | 8,7× |
| Precio / ingresos del ejercicio 2026 si crecen ~90% (~$1.730M) | 7,4× | 7,8× | 8,2× |
| Precio / EBITDA ajustado anualizado ($142M) | 90× | 95× | 99× |
| Precio / beneficio neto anualizado ($81M) | 158× | 166× | 174× |
| Precio / flujo de caja operativo anualizado ($437M) | 29× | 31× | 32× |
Las cifras anualizadas son los totales de nueve meses multiplicados por 4/3. Ignoran la estacionalidad, por lo que infravaloran el trimestre navideño; son una vara de medir, no una previsión.
En ingresos, el rango pedía a los inversores pagar unas 8 veces las ventas por una empresa que es un 80% hardware. Esa es la brecha que describía Axios: Wall Street tenía que decidir si Oura es una empresa de tecnología sanitaria o de electrónica de consumo. Los fabricantes de hardware suelen cotizar a múltiplos de ventas mucho más bajos; las plataformas de salud por suscripción, a múltiplos más altos. En la parte baja del rango, $40, el múltiplo baja a unas 7,4 veces las ventas previstas de este año. Un reajuste en torno a ese nivel es el punto de encuentro obvio para un segundo intento.
Anillos inteligentes: crecen, y Oura ya domina la mayor parte
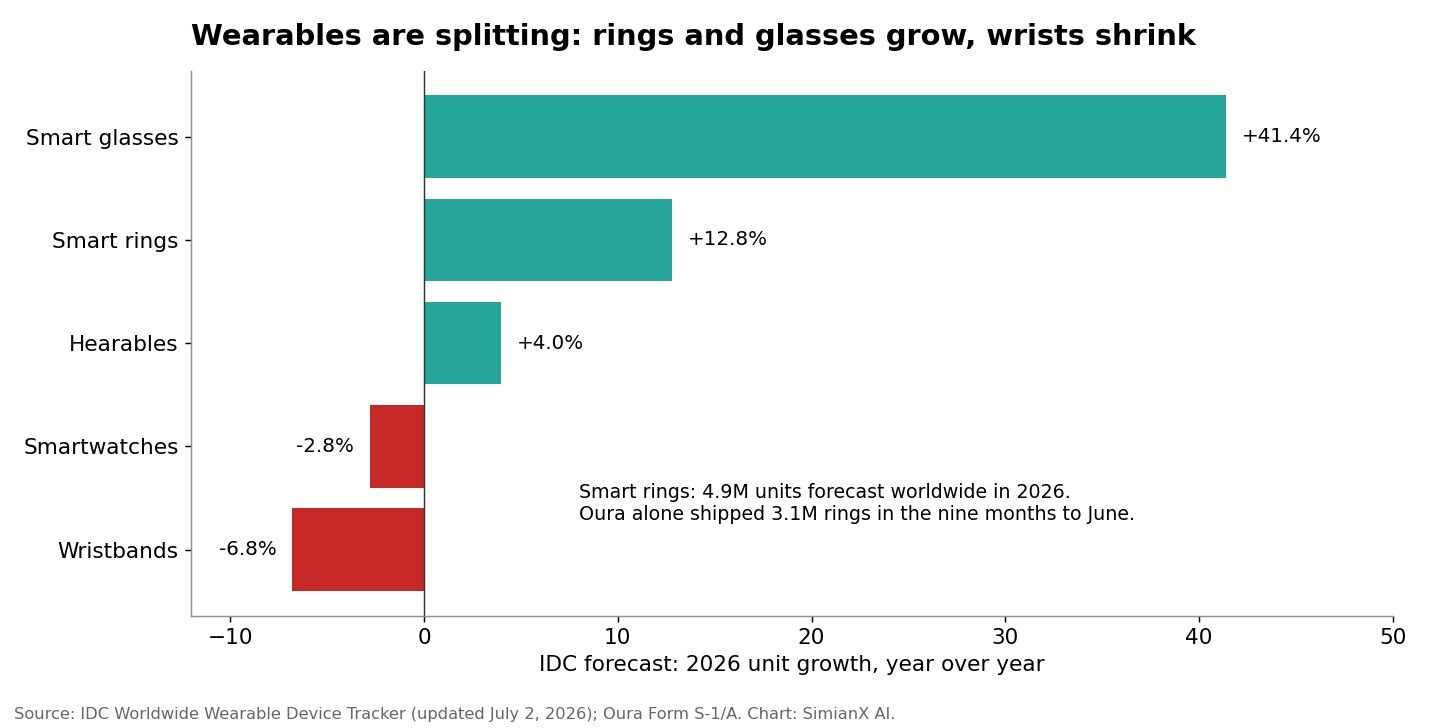
IDC contabilizó 145,7 millones de envíos de dispositivos vestibles en todo el mundo en el primer trimestre de 2026, un 4,3% más. Las categorías se mueven en direcciones distintas:
| Categoría (previsión de IDC para 2026) | Unidades | Crecimiento |
|---|---|---|
| Auriculares | 407,6 millones | +4,0% |
| Relojes inteligentes | 159,7 millones | −2,8% |
| Pulseras | 40,2 millones | −6,8% |
| Gafas inteligentes | 13,6 millones | +41,4% |
| Anillos inteligentes | 4,9 millones | +12,8% |
La comparación llamativa: IDC prevé que se envíen 4,9 millones de anillos inteligentes en todo el mundo en el conjunto de 2026, y unos 6,3 millones en 2030. Solo Oura registró 3,1 millones de anillos vendidos en los nueve meses hasta junio. IDC afirma que Oura "sigue siendo el pilar de la categoría". Los recuentos de la empresa y del analista no se miden igual, pero la diferencia es elocuente. Oura no está ganando cuota en un mercado grande. Es la mayor parte de uno pequeño, y la previsión de IDC de un 12,8% de crecimiento de la categoría queda muy por debajo del 75% de Oura.
Eso tiene dos caras. El crecimiento de Oura ha venido de ganar compradores que de otro modo no tendrían un anillo, y de las renovaciones. Mantenerse en una senda de crecimiento superior al 70% exige que la propia categoría se haga mucho más grande. La competencia que recogen los factores de riesgo del S-1, incluidos Apple, Fitbit de Google, el Galaxy Ring de Samsung, Garmin y Whoop, lo pone más difícil. Como referencia cotizada, Garmin es la empresa pura de dispositivos vestibles más parecida, y Apple marca el ritmo en los relojes inteligentes.
¿El aplazamiento es un problema del mercado o de Oura?
Sobre todo del mercado, con el precio como detonante.
| Apunta al mercado | Apunta a Oura |
|---|---|
| Libro sobresuscrito ~5 veces (Axios) | El 73–77% de las acciones las vendían los accionistas actuales |
| Tercer aplazamiento oficial de una IPO este mes | ~8 veces ventas para un negocio que es un 80% hardware |
| Subidas de tipos de la Fed y repunte de los rendimientos de los bonos (Renaissance/AP) | El margen de EBITDA ajustado cayó del 12% al 9% |
| Ingresos +74%, socios +100%, flujo de caja operativo positivo | $350M de deuda contraída en gran parte para financiar recompras |
| Lilly y Dragoneer mostraron interés por $400M | Un golpe de $84,4M por garantías hace solo un ciclo de producto |
Las salidas a bolsa recientes muestran lo que está en juego. Newcleo cerró su primer día por debajo de su precio de referencia SPAC de $10. Unitree se disparó un 460%. Una caída el primer día habría perjudicado a los empleados de Oura y a sus accionistas a largo plazo más que un aplazamiento.
¿Qué haría que el próximo intento funcione?
- Un rango más bajo. Unos $36–$40 situarían la acción cerca de 7 veces los ingresos de este año, un nivel que los compradores parecen dispuestos a aceptar.
- El cuarto trimestre. El trimestre navideño del Oura Ring 5 debería ser el mayor de la historia de Oura (unos $510 millones si se cumple la expectativa de crecer ~90%). Unas buenas cifras, con un margen bruto igual o superior al 55%, reforzarían su argumento.
- Menos ventas de los accionistas actuales. Una parte secundaria más pequeña, o periodos de bloqueo más largos para los mayores fondos, aliviaría la preocupación por el exceso de papel.
- Más transparencia sobre las membresías. Los ingresos trimestrales por suscripción, la tasa de bajas y el ingreso medio por socio mostrarían a los inversores si las suscripciones pueden valorarse como software.
- Reducir deuda. Usar la caja operativa para recortar la línea revolvente de $350 millones demostraría que el endeudamiento para recompras es temporal.
Preguntas frecuentes
¿Por qué aplazó Oura su IPO?
Oura aplazó la oferta el 29 de septiembre de 2026 alegando incertidumbre en el mercado. Las informaciones de Axios y AP apuntaban al precio: la demanda era fuerte (sobresuscrita unas 5 veces), pero no en la parte alta del rango de $40–$44, en un contexto de subidas de tipos de la Fed y de rendimientos de los bonos al alza.
¿Se ha cancelado la IPO de Oura?
No. Está aplazada. La solicitud de registro sigue presentada y Oura puede relanzarla cuando decida.
¿Cuál sería el símbolo bursátil de Oura?
Oura solicitó cotizar en el Nasdaq Global Select Market como OURA.
¿Cuánto valía Oura en la IPO?
Unos $13.500 millones en el punto medio de $42, sobre la base de 320,9 millones de acciones en circulación tras la oferta. El rango implicaba entre $12.800 y $14.100 millones.
¿Es rentable Oura?
Sí, a nivel operativo. En los nueve meses hasta el 30 de junio de 2026, Oura declaró $71,2 millones de beneficio operativo, $60,8 millones de beneficio neto y $328 millones de flujo de caja operativo. Un dividendo implícito de $985 millones sobre acciones preferentes generó una gran pérdida contable atribuible a los accionistas ordinarios.
¿Se pueden comprar acciones de Oura ahora?
No en un mercado público. Hasta que cotice, las formas públicas más cercanas de seguir el mercado de vestibles son empresas como Garmin y Apple. El fondo Ventures Fund I de Robinhood, mencionado en los materiales de la oferta de Oura, es uno de sus accionistas previos a la IPO.
Para datos fundamentales en tiempo real de las acciones de vestibles cotizadas, consulte la página de la acción de Garmin. Para ver cómo se han comportado algunas salidas a bolsa famosas tras cotizar, lea ¿Cuándo salió Tesla a bolsa?.
Este artículo tiene fines exclusivamente educativos y de investigación y no constituye asesoramiento financiero.
Lectura Relacionada
- newcleo (NWCL) debuta a 8,145 $ frente a los 10 $ del SPAC
- OPI de Unitree Robotics: +460 %, ¿avance de la IA o burbuja?
- Warsh ignora a Trump: primera subida de tasas desde 2023
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Acciones de Robinhood: cripto es solo el 8% de sus ingresos
- ¿Cuándo salió Tesla a bolsa? Fecha, precio y rentabilidad
Referencias
- Oura — formulario S-1 modificado (21 sep 2026)
- Oura — anuncio de lanzamiento de la IPO (folleto de libre redacción)
- Oura — entrevista con su consejero delegado registrada como material de la oferta (24 sep 2026)
- SEC EDGAR — documentos de Oura Inc.
- Axios — Oura, fabricante de anillos inteligentes, aplaza su IPO de $2.000 millones
- Associated Press — Oura aplaza su IPO por la incertidumbre del mercado
- IDC — análisis del mercado de dispositivos vestibles
- Renaissance Capital — análisis del mercado de salidas a bolsa
- Nasdaq — calendario de salidas a bolsa
- Oura — sala de prensa
- Wikipedia — Oura Health
- Investopedia — oferta pública inicial
- Investopedia — oferta secundaria
- Investopedia — opción greenshoe
- Investopedia — sobresuscripción
- Investopedia — oferta pública de adquisición
- Investopedia — periodo de bloqueo
- Investopedia — crédito revolvente
- Investopedia — EBITDA
- SimianX — datos fundamentales de la acción GRMN