newcleo sale a bolsa a 8,145 $: lo que revela el primer cierre de NWCL sobre la operación
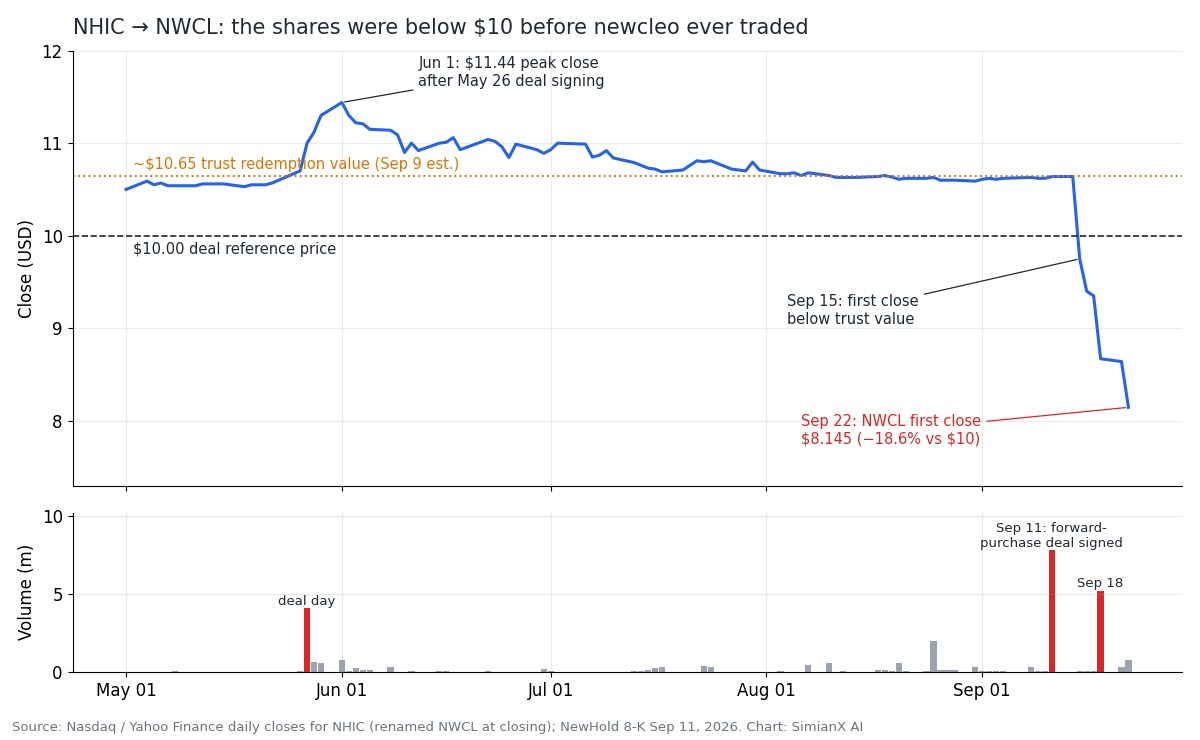
newcleo (Nasdaq: NWCL), la desarrolladora con sede en Londres y Turín de reactores rápidos refrigerados por plomo y de combustible nuclear MOX reciclado, terminó su primer día como empresa cotizada a 8,145 $ el 22 de septiembre de 2026. Eso está un 18,6% por debajo del precio de referencia de 10,00 $ al que se cerró toda la operación, y un 28,8% por debajo del máximo de 11,44 $ que alcanzaron las acciones del SPAC una semana después de anunciarse la fusión.
La mayor parte de la cobertura presentó la salida a bolsa como una "OPI nuclear de 2.400 millones de dólares para el auge eléctrico de la IA". Tres detalles de los documentos oficiales cambian ese cuadro:
- No es una OPI. newcleo se fusionó con el SPAC NewHold Investment Corp III (
NHIC), y los 2.400 millones de dólares son un valor de capital pre-money fijado en la firma del 26 de mayo de 2026: no es dinero captado ni lo que el mercado dice ahora que vale la empresa. - La acción ya estaba por debajo de 10 $ antes de que newcleo cotizara. NHIC cayó de unos 10,64 $ a 8,64 $ en las cinco sesiones posteriores al cierre de la ventana de reembolso, así que la primera cotización de NWCL no hizo más que prolongar una revalorización que ya estaba en marcha.
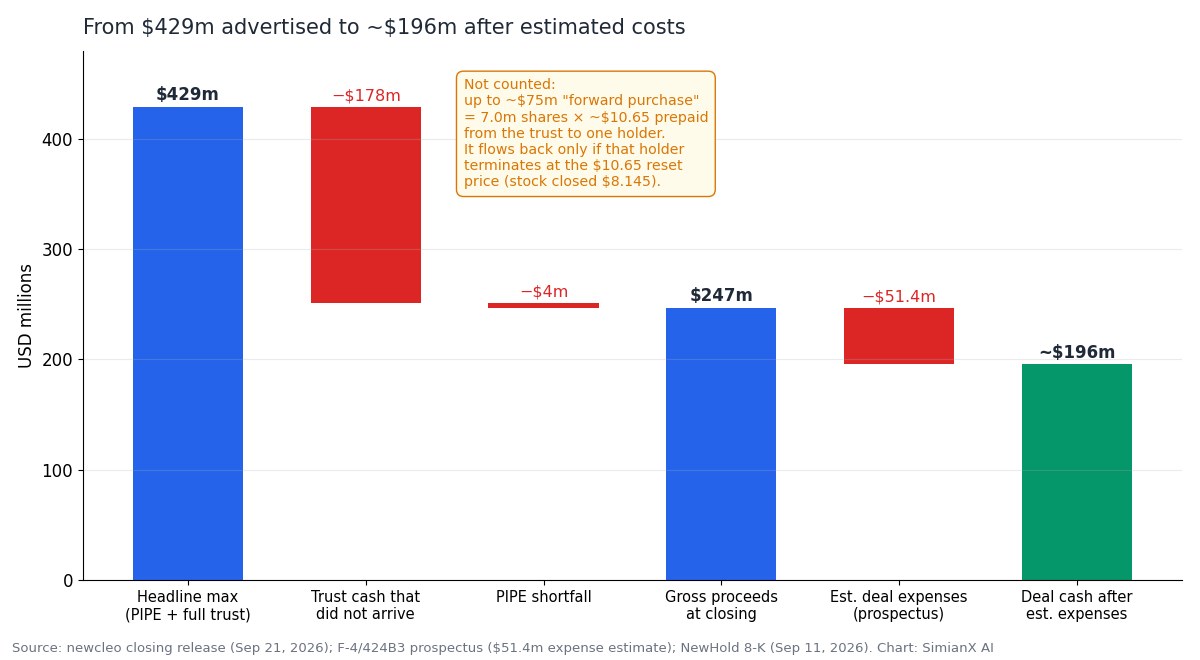
- La caja es menor que el titular. Los ingresos brutos fueron de 247 millones de dólares, no los 429 millones anunciados; tras la estimación de gastos de 51,4 millones del folleto quedan unos 196 millones. Al ritmo de consumo total de caja de newcleo en el primer trimestre de 2026, eso cubre unos 11 meses.
Este análisis reconstruye la operación a partir del folleto presentado ante la SEC, el anuncio de cierre, los formularios 8-K de NewHold y la cinta de cotización del primer día. Aporta dos cosas: una escalera de precios —siete precios por acción escritos en los documentos de la operación— y una estimación de pista de caja que incluye el capex.
Los precios son cierres del Nasdaq a 22 de septiembre de 2026. Las cifras en euros proceden de los estados financieros NIIF de newcleo; las conversiones a dólares usan el tipo del folleto, de aproximadamente 1,15 $ por euro.
El debut de NWCL en cifras
| Métrica | Valor | Fuente |
|---|---|---|
| Primer cierre (22 sep 2026) | 8,145 $ | Nasdaq |
| Rango del día | 7,15 $ – 8,63 $ | Nasdaq |
| Volumen del primer día | ~752.000 acciones | Nasdaq |
| Variación frente a los 10,00 $ de la operación | −18,6% | Cálculo propio |
| Variación frente al máximo de cierre de NHIC (11,44 $, 1 jun) | −28,8% | Cálculo propio |
Primer cierre de los warrants (NWCLW) | 1,00 $ | Nasdaq |
| Valor de capital pre-money en la firma | ~2.400 millones $ | Anuncio de cierre |
| Ingresos brutos entregados | 247 millones $ | Anuncio de cierre |
| Gastos estimados de la transacción | 51,4 millones $ | Folleto 424B3 |
| Acciones totalmente diluidas al cierre (derivado) | ~329,9 millones | Dimensionamiento de planes del S-8 |
| Valor totalmente diluido al primer cierre | ~2.690 millones $ | Cálculo propio |
| Acciones sujetas a lock-up | ~90% | Folleto 424B3 |
El número de acciones totalmente diluidas no se publica directamente. Puede deducirse del Formulario S-8 presentado el día de la salida a bolsa: el plan de compra de acciones para empleados reserva 6.598.752 acciones, cifra que el acuerdo de la operación fija en el 2% de las acciones en circulación inmediatamente después del cierre, en base totalmente diluida. Eso implica unos 329,9 millones de acciones. La reserva de 32.993.758 acciones del plan de incentivos en capital de 2026, fijada en el 10% sobre la misma base, arroja el mismo número.
A 10,00 $, esas acciones valdrían unos 3.300 millones de dólares. Al primer cierre valen unos 2.690 millones. La cifra totalmente diluida incluye opciones y warrants que hoy están fuera del dinero, así que la capitalización bursátil básica es menor. Aun así, es el número adecuado para juzgar lo que el mercado paga ahora por newcleo: unos 600 millones de dólares menos de lo que implicaba el precio de 10 $ de la operación.
¿Fue una OPI? Cómo funcionó la operación con el SPAC NewHold
newcleo llegó al Nasdaq mediante la fusión con una sociedad de adquisición con propósito especial (SPAC), no mediante una oferta pública inicial asegurada. La secuencia:
- 26 de mayo de 2026: se firma el acuerdo de combinación de negocios con un valor de capital pre-money de ~2.400 millones de dólares, un PIPE de 220 millones y hasta ~209 millones del fideicomiso de NewHold, para unos ingresos brutos de hasta 429 millones a 10,00 $ por acción.
- 11 de septiembre: NewHold y newcleo firman un acuerdo de compra a plazo prepagada con un tenedor no vinculado (se explica más abajo). Ese día NHIC negoció 7,78 millones de acciones, unas 80 veces su volumen normal.
- 15 de septiembre: vence el plazo de las solicitudes de reembolso previas a la votación. NHIC cierra a 9,75 $, su primer cierre por debajo del valor del fideicomiso, de unos 10,65 $.
- 17 de septiembre: los accionistas aprueban la fusión con el 93,4% de los votos emitidos, que representan el 72,4% de las acciones en circulación de NewHold (8-K).
- 21 de septiembre: se cierra la operación. Los accionistas existentes de newcleo reinvierten el 100% de su capital, y Jeffrey Lyash, ex consejero delegado de la TVA, pasa a presidir el consejo.
- 22 de septiembre:
NWCLyNWCLWempiezan a cotizar en el Nasdaq Global Select Market.
A modo de comparación, X-energy siguió la vía tradicional en abril de 2026: una OPI asegurada a 23,00 $ que captó unos 1.020 millones de dólares. La vía de newcleo produjo una cuarta parte de ese dinero a una valoración más baja, y llegó con la mecánica propia de los SPAC —reembolsos, una compra a plazo y earn-outs del promotor— que marcará los primeros meses de la acción.
Adónde fueron los 429 millones de dólares
| Línea de financiación | Anunciado (mayo) | Entregado (21 sep) |
|---|---|---|
| PIPE | 220 millones $ | 216 millones $ |
| Caja del fideicomiso de NewHold | hasta ~209 millones $ | 31 millones $ |
| Ingresos brutos | hasta 429 millones $ | 247 millones $ |
| Gastos estimados de la operación | — | −51,4 millones $ |
| Caja tras gastos estimados | ~374 millones $ (estimación de la empresa, sin reembolsos) | ~196 millones $ |
| Compra a plazo (contingente) | — | hasta ~75 millones $ |
La estimación de 51,4 millones de gastos incluye 26,3 millones de honorarios de asesoramiento financiero y 5,0 millones de comisiones de colocación diferidas que solo se pagaban si la operación se cerraba. Parte del total puede haberse pagado ya o diferir en la liquidación, de modo que los ~196 millones son una estimación, no un saldo publicado. En mayo, el propio guion de presentación de NewHold preveía que unos 374 millones llegaran al balance de newcleo en un escenario sin reembolsos. La cifra entregada es aproximadamente la mitad.
El PIPE aguantó: 216 millones de 220, y el comunicado habla de sobresuscripción. El fideicomiso no: solo 31 millones llegaron a newcleo. Aun así, la operación superó su condición de caja mínima de 200 millones (PIPE más caja retenida del fideicomiso). Como el total quedó por debajo de 400 millones, una parte de las acciones de earn-out del promotor se pierde según el acuerdo de apoyo del promotor, una cláusula que juega a favor de los accionistas públicos.
El patrón resulta familiar en otros titulares de "energía para la IA" de 2026. En el acuerdo de Generac con Amazon, un titular de 8.000 millones de dólares resultó cubrir un pedido inicial de 2.400 millones.
La trampa de la compra a plazo: los "hasta 75 millones" no son dinero nuevo
El comunicado de cierre dice que otros 75 millones de dólares como máximo "podrían estar disponibles" en virtud del acuerdo de compra a plazo. El 8-K del 11 de septiembre describe un forward de acciones prepagado, que funciona de forma distinta a una inversión nueva:
- El tenedor se comprometió a comprar en el mercado hasta 7.000.000 de acciones de NewHold y a renunciar a su reembolso.
- Al cierre, newcleo prepaga al tenedor el número de acciones multiplicado por el precio de reembolso del fideicomiso (estimado en 10,65 $), pagado directamente de la cuenta fiduciaria. Sobre 7 millones de acciones son unos 74,6 millones de dólares.
- newcleo solo recupera ese dinero cuando el tenedor termina anticipadamente, pagando el precio de reajuste (inicialmente 10,65 $ y ajustable solo a la baja) por cada acción terminada.
- Al vencimiento, hasta 24 meses después del cierre, el tenedor devuelve las acciones o el forward se liquida en efectivo durante un periodo de valoración.
La primera lectura es una inferencia, pero la aritmética encaja con precisión. Si el prepago salió del fideicomiso, como dice el 8-K que ocurriría, los 31 millones son lo que quedó después de que unos 75 millones fueran al tenedor del forward. Eso explicaría también por qué el comunicado describe el forward como "hasta 75 millones adicionales". En cualquier caso, mientras NWCL cotice por debajo del precio de reajuste de 10,65 $, el tenedor no tiene ningún motivo económico para terminar anticipadamente. Los 75 millones deben valorarse como contingentes, no como caja. También significa que las cifras de caja del fideicomiso no muestran de forma fiable cuántas acciones se reembolsaron. El número exacto de reembolsos no se había presentado el día de la salida a bolsa.
La escalera de precios de NWCL: siete niveles escritos en la operación
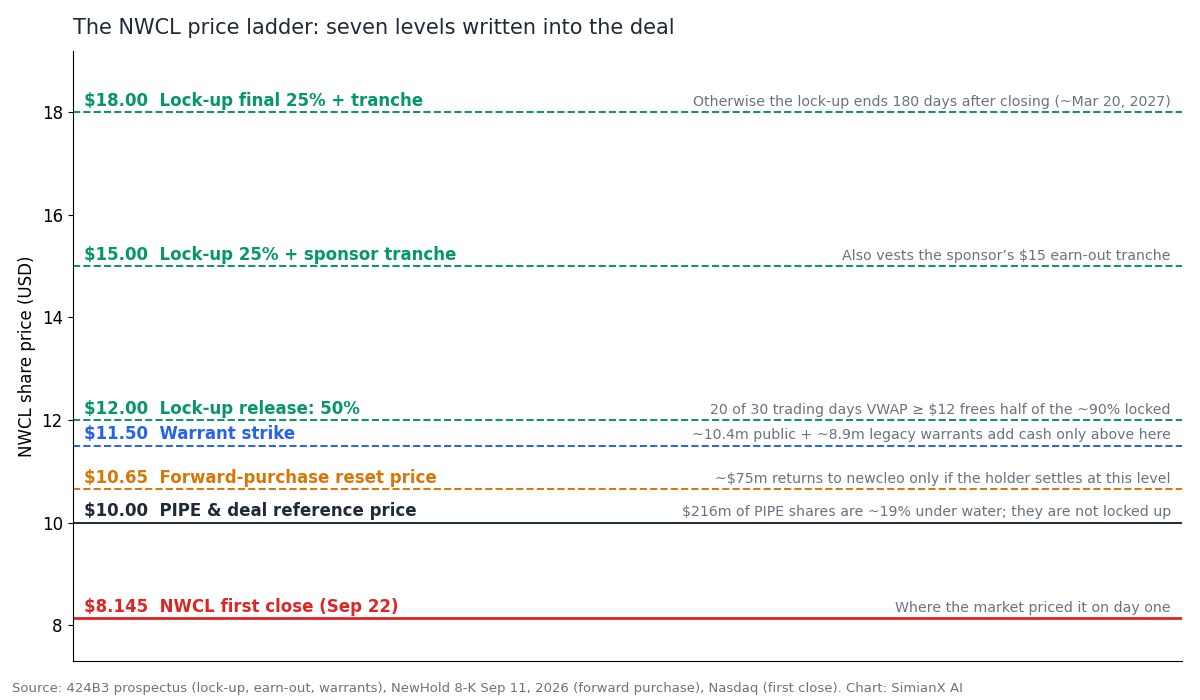
Los documentos de la operación fijan una serie de precios por acción que cambian quién puede vender y cuánta caja recibe newcleo. El primer día, NWCL estaba por debajo de todos ellos.
| Precio | Qué controla | Por qué importa |
|---|---|---|
| 8,145 $ | Primer cierre | Donde el mercado valoró a newcleo el primer día |
| 10,00 $ | Precio del PIPE y de referencia de la operación | Los 216 millones en acciones del PIPE pierden ~19%, y las acciones del PIPE están excluidas del lock-up |
| 10,65 $ | Precio de reajuste de la compra a plazo | Los ~75 millones solo vuelven mediante terminaciones a este nivel |
| 11,50 $ | Precio de ejercicio del warrant | Unos 10,4 millones de warrants públicos y 8,9 millones de warrants heredados solo aportan caja por encima de él |
| 12,00 $ | Liberación del 50% del lock-up | Un VWAP ≥ 12 $ en 20 de 30 sesiones libera la mitad de las acciones bloqueadas |
| 15,00 $ | Liberación del 25% + tramo del promotor | También consolida el tramo de earn-out de 15 $ del promotor |
| 18,00 $ | Liberación final del 25% + tramo del promotor | En otro caso, el lock-up termina 180 días después del cierre (hacia el 20 de marzo de 2027) |
De ahí se desprenden dos consecuencias prácticas.
El free float es pequeño y los tenedores sin bloqueo están en pérdidas. El folleto estimaba que alrededor del 90% de las acciones quedaría bloqueado en un escenario de reembolsos elevados. El free float negociable se compone, por tanto, sobre todo de antiguos tenedores de NHIC, del tenedor del forward y de los inversores del PIPE. Estos últimos pagaron 10,00 $, no están bloqueados y pueden vender en cuanto sea efectivo el registro de reventa. Un free float pequeño con una base de tenedores sin bloqueo en pérdidas suele traducirse en alta volatilidad en ambas direcciones.
Los warrants no aportan nada a los precios actuales. A 1,00 $, NWCLW valora la opción de comprar la acción a 11,50 $ en aproximadamente el 12% del precio de la acción. La caja de los warrants, una de las fuentes de financiación "extra" clásicas de los SPAC, necesita una subida del 41% desde el primer cierre para estar disponible.
Por qué NWCL cotizó por debajo de 10 $: el sector se revalorizó antes
El precio de 10 $ se fijó el 26 de mayo. Lo que ocurrió después importa tanto como la propia newcleo.
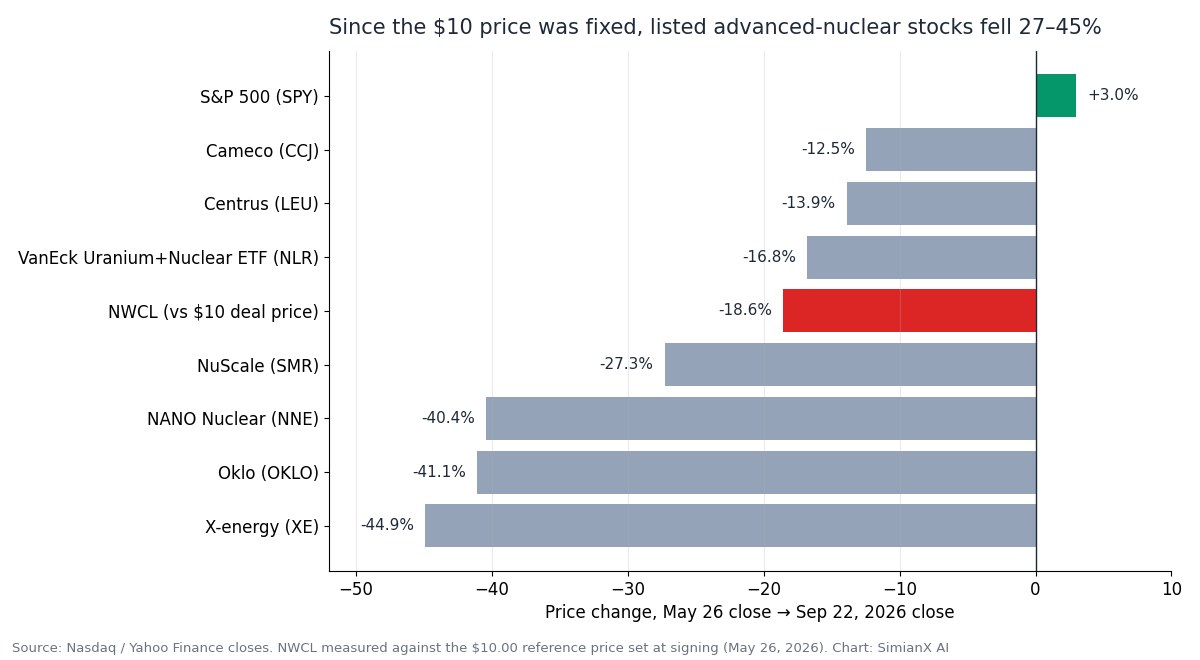
| Acción | 26 may → 22 sep 2026 | Caída desde el máximo de cierre de 52 semanas | Capitalización (22 sep) |
|---|---|---|---|
| NWCL (frente a los 10 $ de la operación) | −18,6% | n/d | ~2.700 M$ totalmente diluida |
| X-energy (XE) | −44,9% | −54,5% (precio de OPI 23 $) | ~6.600 M$ |
| Oklo (OKLO) | −41,1% | −76,8% | ~7.500 M$ |
| NANO Nuclear (NNE) | −40,4% | −69,4% | ~900 M$ |
| NuScale (SMR) | −27,3% | −83,4% | ~3.800 M$ |
| VanEck Uranium & Nuclear ETF (NLR) | −16,8% | −31,9% | — |
| Centrus (LEU) | −13,9% | −63,8% | ~3.100 M$ |
| Cameco (CCJ) | −12,5% | −29,5% | — |
| S&P 500 (SPY) | +3,0% | −0,6% | — |
Medida así, la primera cotización de NWCL no fue una anomalía. Las desarrolladoras de reactores avanzados sin ingresos —X-energy, Oklo y NANO Nuclear— cayeron alrededor de un 40–45% en el mismo periodo, mientras el S&P 500 subía un 3%. Un precio fijo de 10 $ en un SPAC no puede seguir ese movimiento; el único momento en que puede reajustarse es la primera operación. En ese contexto, un descuento del 18,6% es moderado.
La tabla también sitúa la valoración en contexto. Con ~2.700 millones de dólares totalmente diluidos, newcleo cotiza a aproximadamente el 40% de Oklo y de X-energy. Eso refleja su situación regulatoria más temprana, su menor colchón de caja y el lastre del SPAC. Para una visión más amplia del sector, consulte nuestro análisis de las acciones nucleares y de uranio ante la crisis eléctrica de la IA.
¿Qué está construyendo newcleo?
newcleo fue fundada en 2021 por el físico Stefano Buono, cuya empresa anterior, Advanced Accelerator Applications, se vendió a Novartis por 3.900 millones de dólares. Declara más de 900 empleados y contratistas en Europa y Estados Unidos. Su plan tiene tres partes:
1. Un reactor rápido refrigerado por plomo. El buque insignia LFR-AS-200 es un reactor rápido refrigerado por plomo modular de 200 MWe (480 MWt), uno de los seis diseños de Generación IV. El plomo líquido permite que el reactor funcione a una presión cercana a la atmosférica, tiene un punto de ebullición muy alto y proporciona blindaje frente a la radiación. El reto de ingeniería es la corrosión y la erosión de los materiales estructurales en plomo en movimiento, que el folleto incluye entre los principales riesgos técnicos. Un LFR-AS-30 más pequeño (30 MWe) está previsto como primera unidad francesa.
2. Combustible MOX reciclado. newcleo prevé fabricar combustible de óxidos mixtos (MOX) —óxidos de plutonio y uranio recuperados del combustible gastado— para reactores rápidos. Su primera planta de MOX está prevista para 2031, con una capacidad objetivo de unas 40 toneladas de metal pesado al año, en terrenos que ha adquirido en Francia. Manipular plutonio conlleva salvaguardias del OIEA y requisitos de protección física y de control de exportaciones a los que la mayoría de los desarrolladores de reactores no se enfrenta.
3. Filiales industriales. El fabricante de bombas Rütschi, Fucina y varias unidades de ingeniería ya obtienen ingresos de la industria nuclear existente. Hoy son los únicos ingresos de newcleo.
Hitos de hardware y de licencias
| Hito | Situación según los documentos | Objetivo |
|---|---|---|
| OTHELLO: circuito de plomo líquido de 2 MWt en ENEA Brasimone (Italia) | Terminado; ~69 M€ invertidos en Brasimone desde 2022 | Hecho (4T 2025) |
| PRECURSOR: demostrador no nuclear de 10 MWt de sistema completo | Construcción en curso | Finales de 2026 |
| Francia: LFR-AS-30 (Indre y Loira) + planta de MOX (Aube) | Debate público de la CNDP del 2 de abril al 30 de julio de 2026; valoración positiva del regulador ASNR sobre las opciones de seguridad | Solicitudes de licencia de construcción antes de finales de 2027 |
| Primera instalación de fabricación de MOX | Diseño de detalle; emplazamiento francés adquirido | 2031 |
| Primer LFR comercial en EE. UU. (200 MWe) | Diseño básico; interacción previa a la solicitud con la NRC desde marzo de 2026 | 2032 (presentación a inversores) |
| Reino Unido | LFR-AS-200 admitido en la Evaluación Genérica de Diseño | — |
| Eslovaquia | Empresa conjunta con JAVYS para hasta cuatro unidades LFR-AS-200 en Jaslovské Bohunice | Estudio de viabilidad |
La fecha de 2032 se refiere a una unidad de 200 MWe en EE. UU., que la presentación a inversores de mayo de newcleo vincula a la ubicación conjunta con infraestructura de IA mediante una alianza con IP3 y una convocatoria de emplazamientos del Departamento de Energía en Savannah River. No se ha tomado ninguna decisión final de inversión en ningún proyecto, y el folleto advierte de que ninguno de los hitos está garantizado.
¿Cuánta caja quema newcleo?
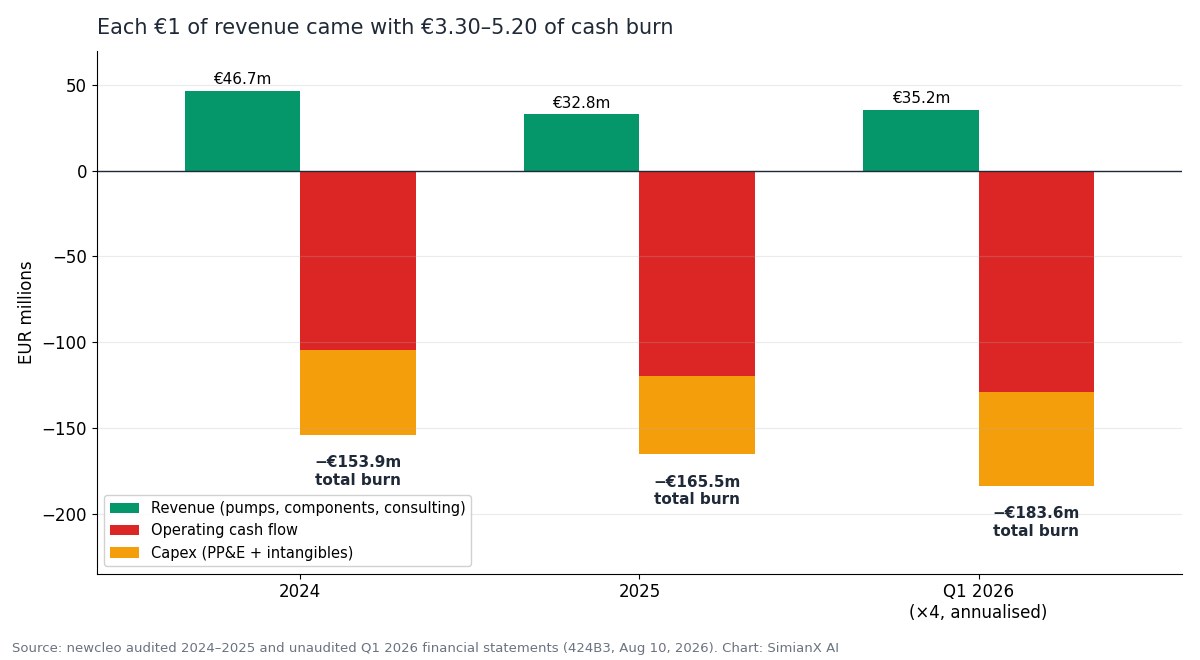
| Millones de € | 2024 | 2025 | 1T 2026 |
|---|---|---|---|
| Ingresos | 46,7 | 32,8 | 8,8 |
| Margen bruto | 11,7 | 7,8 | 3,3 |
| Otros ingresos (subvenciones, créditos fiscales por I+D) | 17,7 | 19,3 | 3,2 |
| Gasto en I+D | (58,5) | (68,5) | (16,1) |
| Gastos generales, de venta y administración | (86,8) | (98,5) | (26,8) |
| Pérdida neta | (110,2) | (140,0) | (36,2) |
| Flujo de caja operativo | (104,5) | (119,7) | (32,3) |
| Capex (inmovilizado material + intangibles) | (49,4) | (45,8) | (13,6) |
| Consumo total de caja | (153,9) | (165,5) | (45,9) |
| Caja al cierre del periodo | 192,7 | 105,3 | 100,6 |
Los ingresos cayeron un 30% en 2025, hasta 32,8 millones de euros, y después subieron un 51% interanual en el primer trimestre de 2026, hasta 8,8 millones, gracias a nuevos contratos a largo plazo de bombas y componentes. Son ingresos industriales irregulares, ligados a contratos, y todavía no están vinculados a reactores ni a combustible.
La mayoría de las estimaciones de pista de caja usan solo el flujo de caja operativo (32,3 millones de euros en el primer trimestre, o ~129 millones al año). Eso deja fuera el capex, que en 2026 corresponde en gran parte a la construcción de PRECURSOR en Brasimone. Incluyéndolo, el consumo del primer trimestre fue de 45,9 millones de euros, unos 184 millones (~211 millones de dólares) al año.
Las cuentas de la pista de caja
- Caja de la operación tras gastos estimados: ~196 millones de dólares ≈ 170 millones de euros.
- Consumo total del 1T 2026: 45,9 millones de euros por trimestre.
- Resultado: unos 3,7 trimestres (~11 meses) de consumo solo con los ingresos de la operación.
newcleo también tenía caja propia (100,6 millones de euros a 31 de marzo, antes de otros dos trimestres de gasto), unos 45 millones de euros captados entre sus accionistas de enero a julio y "cerca de 20 millones de dólares" captados desde que se anunció la operación. Todo ello alarga la pista, pero no cambia su orden de magnitud. Los propios documentos de la empresa dicen lo mismo: sus cuentas del primer trimestre revelan una incertidumbre material sobre su capacidad para continuar como empresa en funcionamiento, afirman que "se necesitará capital adicional durante los próximos doce meses" y mencionan negociaciones de financiación puente antes del cierre. newcleo ha captado ya más de 1.000 millones de dólares en total desde 2021; a partir de ahora, el papel de la bolsa es financiar la siguiente ronda.
¿Respalda la demanda eléctrica de la IA la tesis alcista de NWCL?
La demanda es la parte más sólida de la historia. El Departamento de Energía de EE. UU. estima que los centros de datos consumieron alrededor del 4,4% de la electricidad de EE. UU. en 2023 (176 TWh) y podrían consumir entre el 6,7% y el 12% en 2028 (325–580 TWh). La AIE prevé que la demanda eléctrica de los centros de datos aproximadamente se duplique hasta 2030. Los hiperescaladores ya han firmado acuerdos nucleares: Google con Kairos Power, Amazon con X-energy y Microsoft para el reinicio del Crane Clean Energy Center en Three Mile Island.
La misma presión se aprecia en toda la cadena eléctrica: desde el problema de red de 110 GW de NextEra y Dominion hasta la plataforma energética Helix de KKR y el acuerdo de 5 GW de NVIDIA con IREN.
Lo que newcleo puede reivindicar hoy es más limitado:
- Una cartera comercial de 9,2 GW que el folleto califica de no vinculante y que "no representa cartera contratada, ingresos comprometidos ni obligaciones vinculantes de clientes".
- Ningún contrato vinculante con clientes para un LFR o una planta de MOX.
- La alianza de ubicación conjunta con IA de IP3 y varios otros acuerdos son memorandos de entendimiento o cartas de intención, según la propia nota a pie de la presentación.
- Un primer reactor comercial previsto para 2032. Las turbinas de gas, las mejoras de red, los reinicios de reactores existentes y la generación in situ cubrirán buena parte de la demanda de la IA antes de esa fecha.
La demanda de la IA respalda el tamaño del mercado al que aspira newcleo. Todavía no aparece en sus ingresos, y la acción debe valorarse teniéndolo en cuenta.
Qué diferencia a newcleo
- Reactor más combustible. Pocos desarrolladores intentan controlar a la vez el reactor y su combustible. Si funciona, newcleo convierte un pasivo de los Estados —el plutonio separado y el combustible gastado— en suministro de combustible, independiente de la capacidad de enriquecimiento.
- El vínculo con Oklo. En octubre de 2025, newcleo acordó con Oklo desarrollar la fabricación de combustible avanzado en EE. UU. y se comprometió a invertir 2.000 millones de dólares en el país. El 26 de mayo de 2026 —el día en que se firmó la operación con NewHold—, Oklo fue una de las cinco empresas seleccionadas por el Departamento de Energía para negociaciones avanzadas dentro de su programa de plutonio excedente. Las condiciones aún se estaban negociando cuando se redactó el folleto.
- Varios reguladores a la vez. Francia, Reino Unido, Eslovaquia, Italia y EE. UU. reparten el riesgo político, pero también multiplican el trabajo de licencias.
- Ingresos industriales desde el primer día. Pequeños, pero reales, y financian el conocimiento de la cadena de suministro.
- Un fundador con una salida exitosa. Buono llevó a Advanced Accelerator Applications de una OPI a 16 $ a una venta por 3.900 millones de dólares.
Los mayores riesgos para los accionistas de NWCL
- Financiación y dilución. Unos 11 meses de caja de la operación al ritmo de consumo actual, más un aumento automático anual de hasta el 5% de la reserva del plan de incentivos durante nueve años, ~19 millones de warrants y futuras ampliaciones de capital que probablemente se harán por debajo de 10 $.
- Lock-up y oferta del PIPE. El ~90% de las acciones se desbloquea hacia marzo de 2027 (o antes a 12/15/18 $), y las acciones del PIPE están desbloqueadas pero en pérdidas.
- Tecnología. La corrosión por plomo y la cualificación de materiales aún no se han demostrado a escala de sistema completo; PRECURSOR es la primera prueba.
- Combustible. La estrategia MOX depende del acceso al plutonio, de las salvaguardias y de la aceptación pública en cada país.
- Licencias y plazos. Ninguno de los proyectos de newcleo tiene licencia de construcción, y la unidad estadounidense está en fase previa a la solicitud.
- Clientes. Una cartera no vinculante, no una cartera de pedidos.
- Información. Como emisor privado extranjero, newcleo no presenta formularios 10-Q trimestrales; los inversores reciben actualizaciones semestrales y formularios 6-K.
- Beta sectorial. Como muestra la tabla de comparables, las acciones de nuclear avanzada se mueven juntas y han caído entre un 40% y un 85% desde sus máximos.
Escenarios alcista, base y bajista
Escenario alcista: se sube la escalera. PRECURSOR funciona bien a finales de 2026, Francia acepta las solicitudes de licencia de construcción en 2027, el acuerdo de combustible con Oklo y un emplazamiento en EE. UU. pasan a ser vinculantes, y la financiación a nivel de proyecto paga la mayor parte de la primera planta. La acción supera los 12 $ y cada peldaño desbloquea algo: el tenedor del forward termina y devuelve caja, se ejercen los warrants y las liberaciones del lock-up se producen en un mercado alcista.
Escenario base: avances con dilución. La tecnología avanza, pero los calendarios se retrasan hacia mediados de la década de 2030. newcleo amplía capital cada 12–18 meses por debajo de los 10 $ de la operación. La empresa crea valor, pero los primeros accionistas de NWCL captan menos por la dilución. La acción cotiza con el grupo de nuclear avanzada, con alta volatilidad.
Escenario bajista: el patrón SPAC. Un mal momento del sector nuclear, un free float pequeño y el fin del lock-up en marzo de 2027 coinciden con una necesidad de financiación. Una ampliación con fuerte descuento reajusta el precio de la acción, y el forward y los warrants nunca aportan caja. Muchas empresas en desarrollo salidas de un SPAC han seguido este camino; nuestra historia de las burbujas tecnológicas desde 1929 muestra con qué frecuencia los temas hambrientos de capital atraviesan el mismo ciclo.
Cómo seguir a NWCL después del debut
- Próximo evento de financiación. Vigile el precio, el tamaño y la estructura de la próxima ampliación, y si se trata de capital, deuda, subvenciones o dinero a nivel de proyecto.
- La escalera. Compruebe si NWCL vuelve a superar los 10 $ (punto muerto del PIPE), los 10,65 $ (forward) y los 11,50 $ (warrants).
- Informe de sociedad instrumental y formularios 6-K. El documento posterior al cierre debería dar el número real de reembolsos y el número básico de acciones.
- Puesta en marcha de PRECURSOR antes de finales de 2026: la primera prueba técnica de sistema completo.
- Licencias en Francia: solicitudes para el LFR-AS-30 y la planta de MOX antes de finales de 2027.
- Contratos vinculantes: cualquier cosa que convierta la cartera de 9,2 GW, la alianza con IP3 o el marco con Oklo en acuerdos firmados y financiados.
- Comparables. OKLO, XE, NNE y SMR marcan el tono del sector.
SimianX AI reúne en un único flujo de análisis multiagente los documentos regulatorios, la cotización y las noticias de las acciones de nuclear avanzada. NWCL es demasiado reciente para nuestra cobertura bursátil, pero su comparable cotizado más cercano y socio en combustible, Oklo (OKLO), sí está cubierto.
Preguntas frecuentes
¿Cuál fue el precio de cierre de NWCL en su primer día?
8,145 $ el 22 de septiembre de 2026, en un rango de 7,15–8,63 $ y con unas 752.000 acciones negociadas. Eso está un 18,6% por debajo del precio de referencia de 10,00 $ de la operación con el SPAC.
¿La salida de newcleo al Nasdaq es una OPI?
No. newcleo empezó a cotizar mediante una fusión con el SPAC NewHold Investment Corp III. Las acciones de NHIC pasaron a ser acciones de NWCL, y los inversores del PIPE aportaron la mayor parte del dinero nuevo.
¿Cuánto dinero captó realmente newcleo?
247 millones de dólares brutos: un PIPE de 216 millones y 31 millones del fideicomiso de NewHold. El folleto estima 51,4 millones de gastos de la transacción, lo que deja unos 196 millones. La compra a plazo de "hasta 75 millones" es contingente y depende de que la acción cotice cerca de 10,65 $.
¿Cuál es ahora la valoración de newcleo?
Unos 2.690 millones de dólares totalmente diluidos al primer cierre (aproximadamente 329,9 millones de acciones, deducidas del S-8), frente a unos 3.300 millones a 10,00 $. La cifra de 2.400 millones es el valor pre-money acordado en mayo.
¿Cuándo vencen los lock-ups de newcleo?
Unos 180 días después del cierre del 21 de septiembre de 2026, hacia el 20 de marzo de 2027. Hay liberaciones anticipadas si el VWAP de NWCL alcanza o supera 12 $ (50%), 15 $ (25%) y 18 $ (25%) en 20 de cualesquiera 30 sesiones. Las acciones del PIPE no están bloqueadas.
¿Cuándo producirán electricidad los reactores de newcleo?
No antes de la década de 2030. El demostrador no nuclear PRECURSOR está previsto para finales de 2026, la primera planta de MOX para 2031 y el primer reactor comercial estadounidense de 200 MWe para 2032. Ninguno de estos proyectos cuenta todavía con licencia de construcción ni con decisión final de inversión.
¿Tiene newcleo clientes de centros de datos de IA?
No vinculantes. La alianza de ubicación conjunta con IA de IP3 y la cartera de 9,2 GW no son vinculantes, y el folleto afirma que newcleo no ha firmado contratos vinculantes con clientes para sus plantas LFR ni MOX.
Conclusión
El debut de newcleo revalorizó una operación que se había pactado cuatro meses antes. Entre la firma y la salida a bolsa, las acciones de nuclear avanzada con las que se compara a newcleo cayeron entre un 27% y un 45%. El fideicomiso se reembolsó en su mayor parte en lugar de quedarse, los "hasta 75 millones" se convirtieron en dinero que solo vuelve cerca de 10,65 $, y el titular de 429 millones se convirtió en unos 196 millones tras los costes estimados. El primer cierre de 8,145 $ —unos 2.690 millones de dólares totalmente diluidos— es el primer precio independiente que pone el mercado a todo ello.
Lo que newcleo está construyendo es serio: un reactor refrigerado por plomo respaldado por 69 millones de euros en infraestructura de pruebas, una estrategia de combustible reciclado que pocos rivales intentan, filiales industriales en funcionamiento y un fundador que ya ha vendido antes una empresa nuclear. Sin embargo, el próximo año de la acción dependerá de la escalera de precios y de la pista de caja: unos 11 meses de caja de la operación al ritmo de consumo del primer trimestre, una base del PIPE en pérdidas y un lock-up que termina en marzo de 2027. Los datos clave que hay que vigilar son el tamaño y el precio de la próxima ampliación, si PRECURSOR funciona antes de fin de año y si alguna parte de la cartera de 9,2 GW pasa a ser vinculante.
Lectura Relacionada
- Acciones de Nuclear y Uranio 2026: la Apuesta por la IA
- Generac y Amazon: 2.400 M$ reales tras un titular de 8.000
- Acuerdo NextEra-Dominion 2026: Cuello de Botella AI 110 GW
- Infraestructura IA KKR Helix: NVDA, VST y energía de datos
- NVIDIA-IREN 2026: El comercio de energía IA de 5GW y $2.1B
- Acción Caterpillar 2026: el trade de energía para la IA
- OPI de Unitree Robotics: +460 %, ¿avance de la IA o burbuja?
- Todas las burbujas tecnológicas desde 1929 frente a la IA
- IPO de Oura aplazada: lo que revela el S-1 tras los $13.500M
Referencias
- newcleo — declaración de representación/folleto (Formulario 424B3, 10 ago 2026)
- newcleo — Formulario S-8 (22 sep 2026)
- newcleo — anuncio de cierre (GlobeNewswire, 21 sep 2026)
- NewHold Investment Corp III — 8-K sobre el acuerdo de compra a plazo (11 sep 2026)
- NewHold Investment Corp III — 8-K con los resultados de la votación de accionistas (17 sep 2026)
- SEC EDGAR — documentos presentados por newcleo plc
- Nasdaq — cotización de NWCL
- NRC de EE. UU. — actividades previas a la solicitud de Newcleo Americas
- Generation IV International Forum — reactor rápido refrigerado por plomo
- World Nuclear Association — combustible de óxidos mixtos (MOX)
- OIEA — las salvaguardias nucleares explicadas
- Departamento de Energía de EE. UU. — informe sobre la demanda eléctrica de los centros de datos
- AIE — Energía e IA
- X-energy — fijación del precio de su oferta pública inicial
- Investopedia — los SPAC
- Investopedia — financiación PIPE
- Investopedia — periodos de lock-up
- newcleo — sitio web de la empresa
- SimianX — fundamentales de la acción OKLO


