Akamai y Anthropic: lo que cuesta, lo que paga y lo que arriesga el contrato de 11.600 millones de dólares
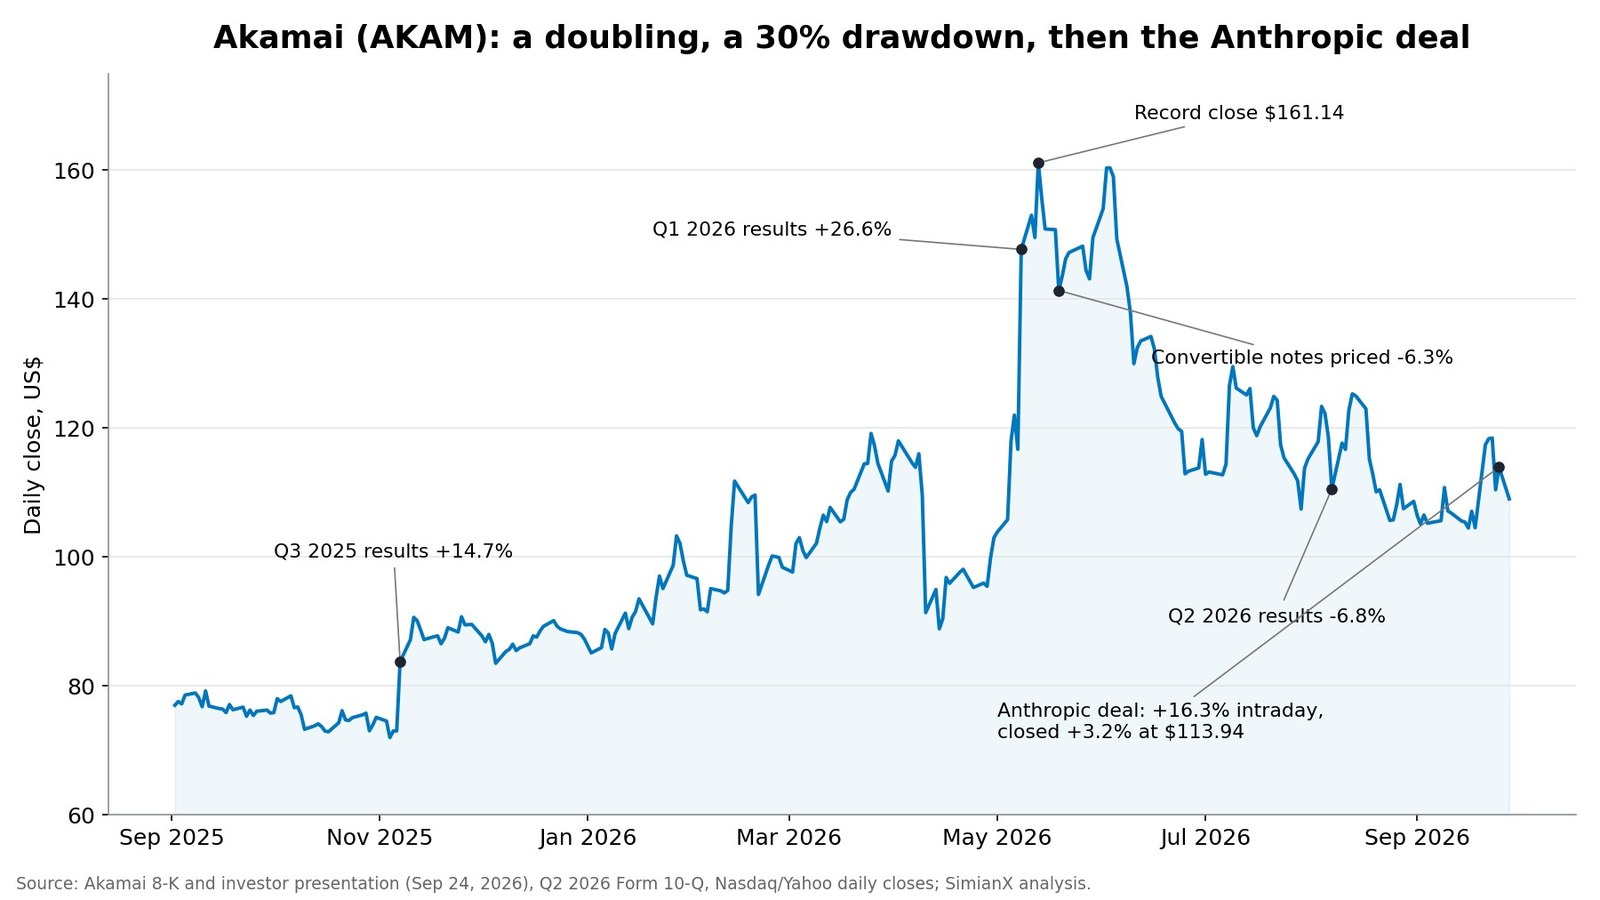
Tras el cierre del 24 de septiembre de 2026, Akamai anunció que Anthropic se ha comprometido a pagar unos 11.600 millones de dólares durante siete años por capacidad de nube dedicada, y que podría ampliar el acuerdo en hasta 9.000 millones de dólares más. AKAM abrió a la mañana siguiente en $125,23, llegó a cotizar en $128,46 (+16,3%) y cerró en $113,94, con una subida de solo el 3,2%. El 28 de septiembre cayó otro 4,3%, hasta $108,99. Eso queda por debajo del cierre de $110,41 previo al anuncio y por debajo del precio de ejercicio de $111,33 del warrant (bono de suscripción de acciones) que Akamai entregó a Anthropic.
Los documentos presentados ante la SEC explican por qué el mercado devolvió toda la subida:
- El dinero sale mucho antes de que entre. Akamai prevé invertir unos 5.500 millones de dólares en construir la capacidad, 4.800 millones de ellos antes de que termine 2027, mientras que el contrato no genera ingresos en 2026 y solo 150-300 millones de dólares en 2027. El ritmo anual completo de ~1.700 millones de dólares llega a finales de 2028.
- El acuerdo es mayor que toda la cartera de pedidos de Akamai. A 30 de junio de 2026, las obligaciones de desempeño pendientes totales de Akamai sumaban 7.600 millones de dólares. Este único cliente añade aproximadamente 1,5 veces esa cifra.
- La financiación es ajustada. Akamai tenía unos 4.590 millones de dólares en efectivo y valores negociables a 30 de junio. Hasta 2027 necesita unos 4.800 millones para esta construcción más 1.150 millones de dólares para amortizar bonos convertibles que vencen el 1 de septiembre de 2027, antes de contar su inversión ordinaria en activos fijos (capex).
Este análisis reconstruye el acuerdo a partir del formulario 8-K de Akamai, su presentación para inversores y su formulario 10-Q del segundo trimestre. Añade una cronología de capex frente a ingresos, una tabla de financiación, la aritmética del warrant, una tabla ilustrativa de rentabilidad y un registro de cómo ha cotizado AKAM ante las grandes noticias de este año.
Los precios son cierres oficiales del Nasdaq hasta el 28 de septiembre de 2026. Las cifras de la empresa proceden de los documentos de Akamai ante la SEC; los escenarios de rentabilidad son ilustrativos, no previsiones.
Acuerdo Akamai–Anthropic: cifras clave
| Indicador | Cifra |
|---|---|
| Compromiso contractual | ~$11.600M en siete años |
| Posible ampliación | Hasta ~$9.000M más (total ~$20.000M) |
| Capex del proyecto | ~$5.500M ($1.700M 4T 2026, $3.100M 2027, $700M 2028) |
| Ingresos del contrato | $0 en 2026; $150-300M en 2027; ~$1.700M/año desde finales de 2028 |
| Warrant | Hasta 7,74M de acciones ordinarias equivalentes (~5%), ejercicio a $111,33 |
| Cierre de AKAM, 24 sep (antes del anuncio) | $110,41 |
| AKAM 25 sep: apertura / máximo / cierre | $125,23 / $128,46 / $113,94 (+3,2%) |
| Cierre de AKAM, 28 sep | $108,99 |
| Cierre récord | $161,14 (13 de mayo de 2026) |
| Valor de mercado a $113,94 | ~$16.400M (143,6M de acciones) |
| Efectivo y valores negociables (30 jun) | ~$4.590M |
| Bonos convertibles en circulación | $7.640M |
Qué firmaron realmente Akamai y Anthropic
Según el 8-K, las dos empresas firmaron el Project Plan 2 y el Project Plan 3 el 18 de septiembre de 2026, dentro de un contrato marco de servicios fechado el 5 de mayo de 2026. Akamai aporta capacidad de computación en la nube dedicada y soporte gestionado, y el comunicado de prensa indica que esa capacidad atenderá "las demandas de cargas de trabajo de CPU" de Anthropic. Cada plan de proyecto tiene un plazo inicial de siete años que empieza en su propia fecha de inicio del servicio.
Los 11.600 millones de dólares son un compromiso contractual real, pero con condiciones. La obligación de Anthropic está "sujeta a cualquier resolución descrita a continuación y al cumplimiento de ciertos requisitos de entrega y disponibilidad del servicio". Los derechos de resolución son:
| Quién puede resolver | Cuándo |
|---|---|
| Akamai | Un incumplimiento no subsanado de Anthropic (que resuelve solo el plan de proyecto afectado) |
| Anthropic | Un incumplimiento material no subsanado de Akamai |
| Anthropic | Un cambio de control de Akamai a favor de un competidor directo de Anthropic |
| Cualquiera de las partes | Quiebra, insolvencia o un procedimiento similar de la otra parte |
| Anthropic | Una interrupción material del servicio, por plan de proyecto, "sujeta a ciertas condiciones" |
El contrato completo se presentará junto con el formulario 10-Q de Akamai del trimestre que termina el 30 de septiembre de 2026, probablemente con los términos comerciales censurados. Hasta entonces, la descripción correcta es un compromiso a siete años que depende de que Akamai entregue la capacidad a tiempo y la mantenga funcionando, no 11.600 millones de dólares en efectivo ya adeudados.
El mismo 8-K revela dos contratos de suministro firmados en paralelo:
- Jabil: El 24 de septiembre, Akamai autorizó a su fabricante por contrato Jabil a comprar unos 1.700 millones de dólares en componentes de memoria. Akamai paga las facturas de los proveedores de Jabil al recibirlas, Jabil guarda las piezas en consignación y se las recompra al costo a medida que se usan, y la orden de fabricación incluye cláusulas sobre los costos de mantenimiento y eliminación del inventario no utilizado.
- Lenovo: El 23 de septiembre, Akamai firmó un contrato marco con Lenovo para hardware, software y servicios, con una declaración de trabajo a siete años. Akamai puede resolverlo por conveniencia pagando unos costos determinados.
La compra de memoria es la razón por la que el capex del cuarto trimestre de 2026 salta en 1.700 millones de dólares. Akamai asegura el suministro antes que la demanda, lo que protege el calendario de construcción pero le deja el riesgo de precio y de obsolescencia. Para ver lo rápido que se han movido los precios de la memoria este año, consulta nuestra cobertura del acuerdo de memoria entre Micron y Anthropic.
La cronología: 4.800 millones gastados antes del primer año completo de ingresos
La presentación para inversores de Akamai detalla el calendario:
| Periodo | Capex del proyecto | Ingresos del contrato | Nota de la empresa |
|---|---|---|---|
| 4T 2026 | ~$1.700M | Ninguno | Asegura componentes críticos, incluida la memoria |
| Ejercicio 2027 | ~$3.100M | ~$150-300M | El servicio empieza a finales del 2T 2027; los ingresos crecen en el segundo semestre |
| Ejercicio 2028 | ~$700M | Crecen durante el año | Ritmo contractual completo a finales de 2028 |
| Después | Ninguno | ~$1.700M al año | Se reconocen de forma lineal durante el resto del plazo |
| Total | ~$5.500M | ~$11.600M | "Fuerte conversión en efectivo y márgenes operativos" |
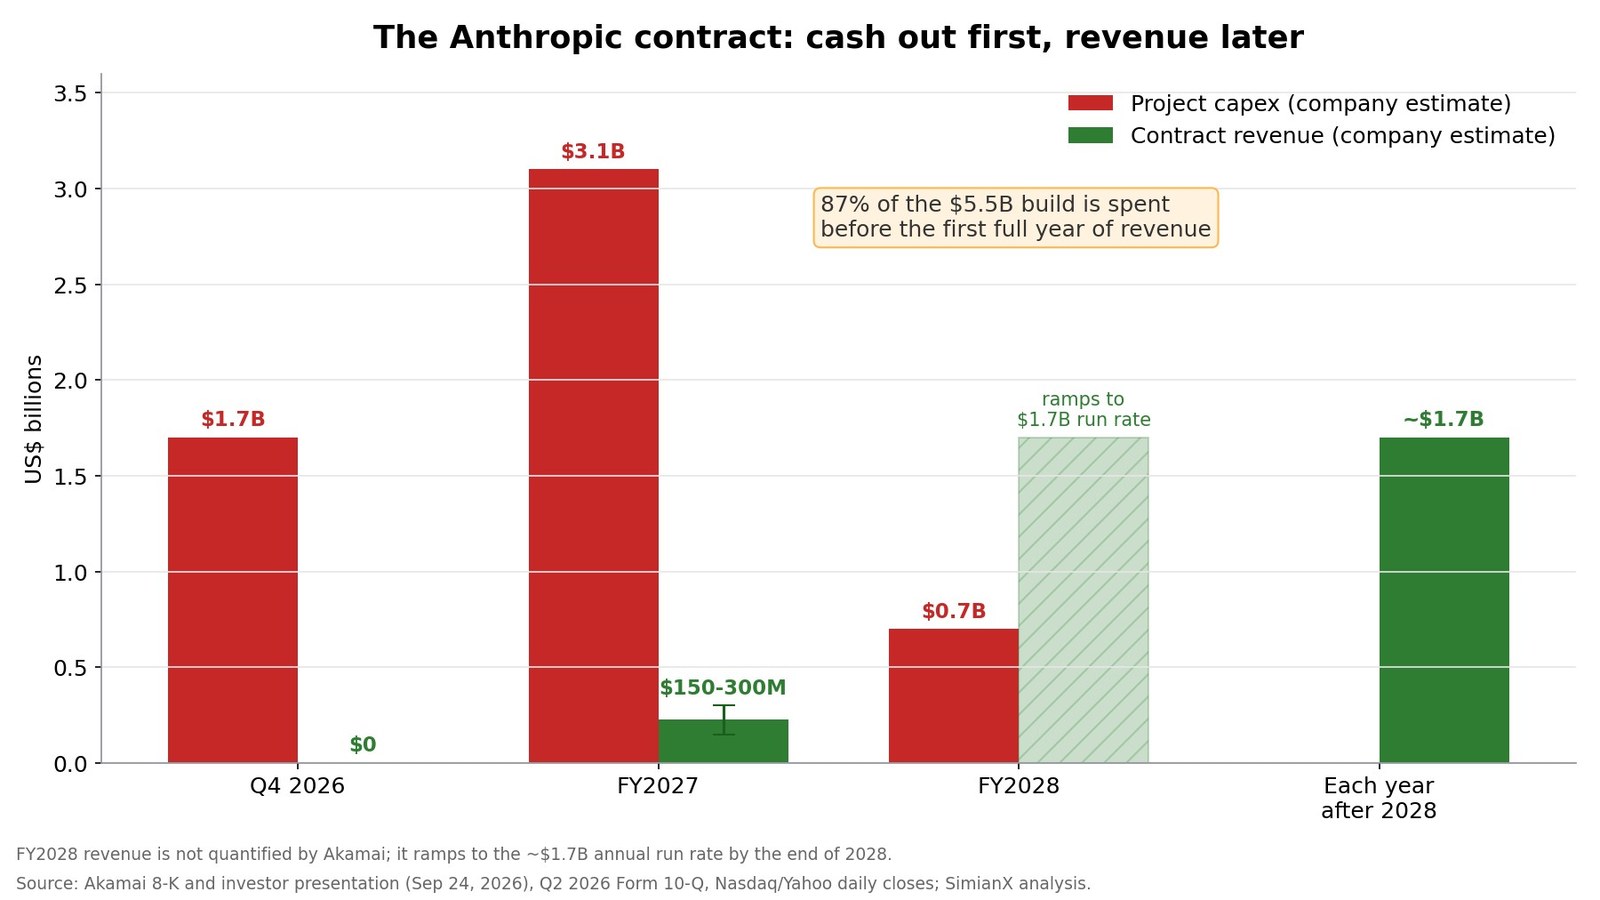
A finales de 2027 Akamai prevé haber gastado alrededor del 87% de la construcción, 4.800 de 5.500 millones de dólares, mientras registra como mucho 300 millones de dólares de ingresos por ella. La depreciación empieza cuando los equipos entran en servicio, algo que la empresa dice que irá "sustancialmente en línea con los ingresos". Por eso, durante la construcción los beneficios contables se verán mejor que el flujo de caja. El efectivo sale en 2026 y 2027, pero la cuenta de resultados solo lo nota cuando los servidores empiezan a funcionar.
Dos detalles más importan para la contabilidad:
- El warrant reduce los ingresos contables. El valor razonable de los 3,1 millones de acciones del warrant que se espera que se consoliden se trata como contraprestación pagada al cliente. Reduce los ingresos totales y ya está reflejado en la cifra de 11.600 millones de dólares.
- La energía es la limitación física. Akamai indica que los grandes contratos de nube anteriores más Anthropic necesitan unos 95-105 megavatios de capacidad y generan aproximadamente 22 millones de dólares de ingresos por megavatio al año.
Qué tamaño tiene el acuerdo para Akamai
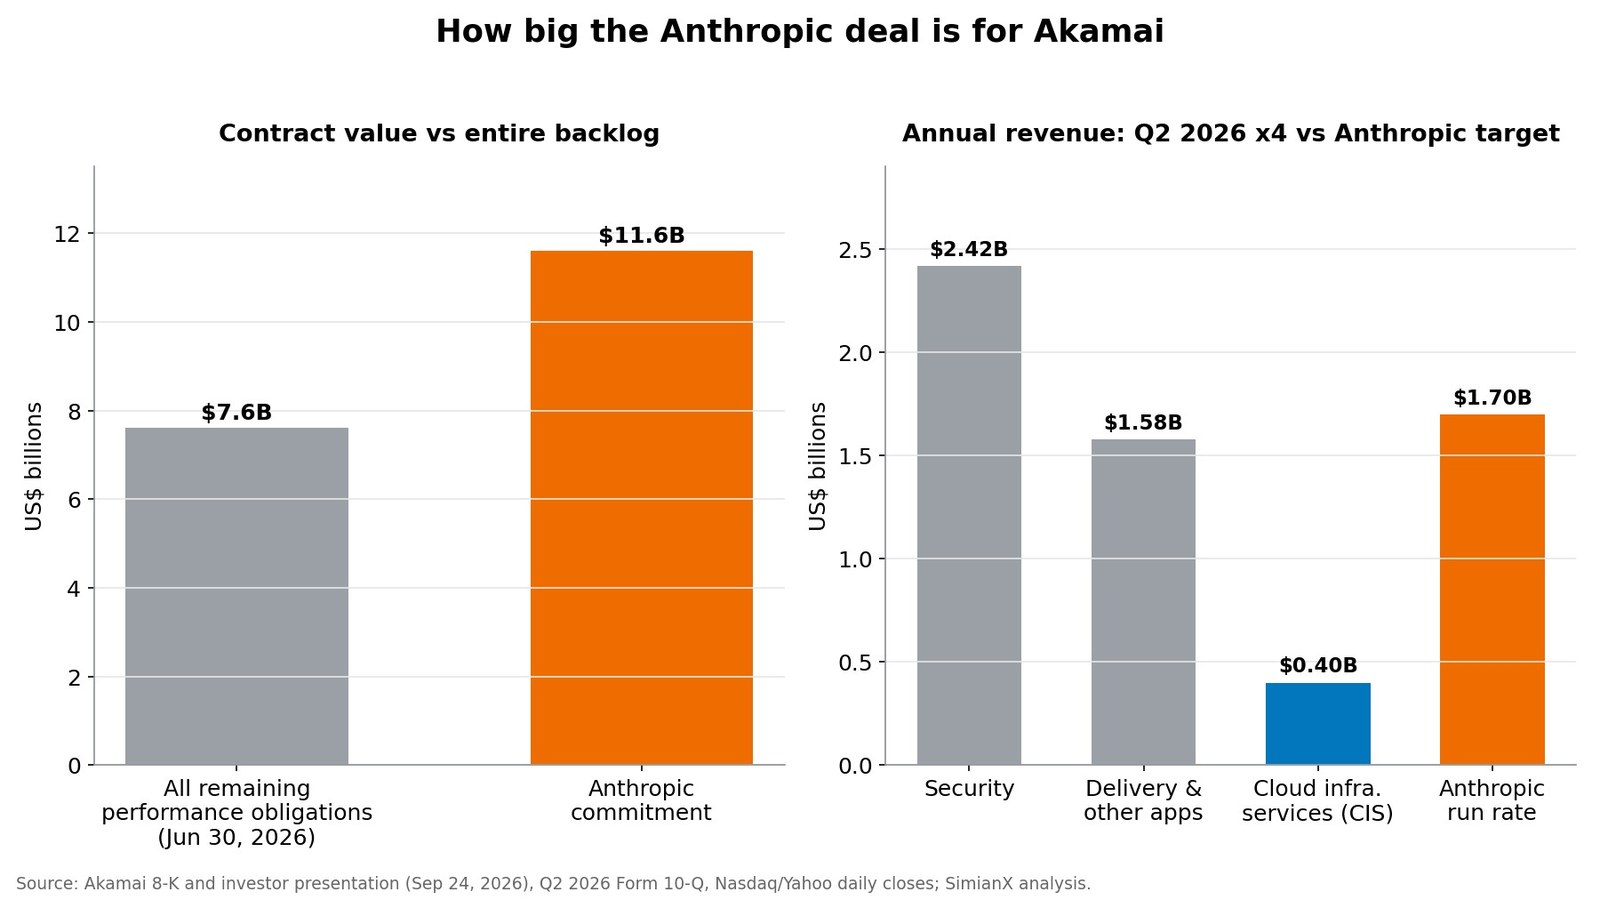
Akamai reportó ingresos del segundo trimestre de 2026 de 1.100 millones de dólares, un 5% más:
| Categoría | Ingresos 2T 2026 | Crecimiento | Anualizado |
|---|---|---|---|
| Seguridad | $604,4M | +10% | ~$2.420M |
| Entrega y otras aplicaciones en la nube | $395,9M | −6% | ~$1.580M |
| Servicios de infraestructura en la nube (CIS) | $99,3M | +39% | ~$400M |
| Total | $1.099,7M | +5% | ~$4.400M |
| Anthropic a pleno ritmo | — | — | ~$1.700M |
Comparado con esas cifras:
- A su ritmo anual de 1.700 millones de dólares, Anthropic por sí solo equivaldría a unas cuatro veces el negocio actual de infraestructura en la nube de Akamai y a cerca del 38% de sus ingresos totales actuales.
- El compromiso de 11.600 millones de dólares equivale a 1,5 veces los 7.600 millones de obligaciones de desempeño pendientes que Akamai declaró para todos sus clientes a 30 de junio.
- Si se suman los 2.800 millones de dólares de otros compromisos plurianuales de nube anunciados a principios de 2026, Akamai cita ahora unos 14.400 millones de dólares en valor de contratos de infraestructura en la nube.
La previsión de Akamai para todo 2026, publicada en agosto y sin cambios tras el acuerdo, es de unos ingresos de 4.445-4.530 millones de dólares y un BPA no GAAP de $6,40-7,05. El contrato con Anthropic no añade nada a los ingresos de 2026, pero sí suma 1.700 millones de dólares de capex en 2026. El capex de Akamai ya equivalía al 32% de los ingresos en el segundo trimestre.
¿Puede Akamai pagarlo?
| Liquidez a 30 de junio de 2026 | Importe |
|---|---|
| Efectivo y equivalentes | $1.480M |
| Valores negociables (corto y largo plazo) | ~$3.110M |
| Total | ~$4.590M |
| Flujo de caja operativo del 1S 2026 | $639M |
| Capex y software capitalizado del 1S 2026 | $418M |
| Flujo de caja libre del 1S 2026 (simple) | ~$221M |
| Bonos convertibles | Principal | Cupón | Vencimiento |
|---|---|---|---|
| Bonos 2027 | $1.150M | 0,375% | 1 sep 2027 |
| Bonos 2029 | $1.265M | 1,125% | 15 feb 2029 |
| Bonos 2030 (emitidos en mayo de 2026) | $1.750M | 0% | 15 may 2030 |
| Bonos 2032 (emitidos en mayo de 2026) | $1.750M | 0% | 15 may 2032 |
| Bonos 2033 | $1.725M | 0,25% | 15 may 2033 |
| Total | $7.640M |
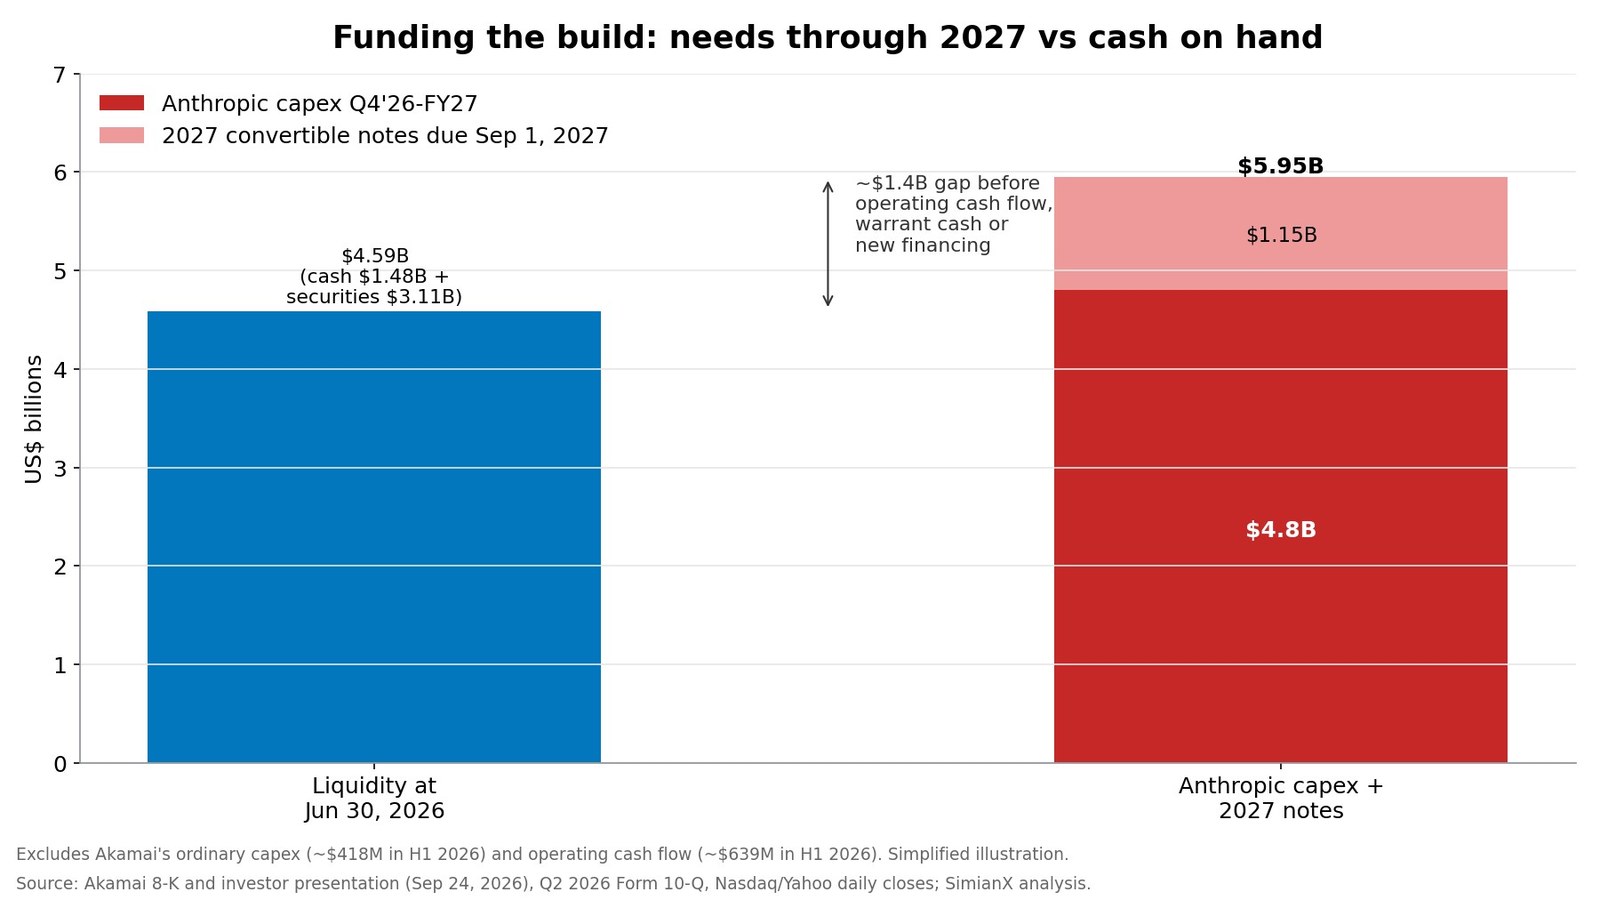
Dos usos caen en la misma ventana: 4.800 millones de dólares de capex para Anthropic entre el cuarto trimestre de 2026 y 2027, y 1.150 millones de dólares de bonos 2027 que vencen el 1 de septiembre de 2027, justo en mitad del año de mayor construcción. Juntos suman unos 5.950 millones de dólares, aproximadamente 1.400 millones más que la liquidez de Akamai a 30 de junio, antes de contar su capex ordinario o su flujo de caja operativo.
Akamai puede cerrar esa brecha de varias maneras:
- Flujo de caja operativo. Generó 639 millones de dólares en el primer semestre de 2026.
- Efectivo del warrant. El ejercicio del primer tramo del warrant aportaría unos 345 millones de dólares.
- Refinanciación. Podría refinanciar los bonos 2027, como hizo con los bonos 2025.
- Financiación de proveedores o de equipos. Los contratos con Jabil y Lenovo podrían servir para ello.
Lo que no puede hacer con facilidad es seguir recomprando acciones. Solo en el segundo trimestre recompró 3,0 millones de acciones por 410 millones de dólares a un precio medio de $134,54, un 23% por encima del precio del 28 de septiembre. Más deuda convertible es la palanca más probable, y la reacción del mercado a la última emisión es ilustrativa: AKAM cayó un 6,3% el 19 de mayo, el día en que se fijó el precio de la emisión de 3.000 millones de dólares (que después se amplió a 3.500 millones).
El warrant de Anthropic: dilución, efectivo e ingresos
Akamai entregó a Anthropic un warrant sobre 387.051 acciones preferentes convertibles sin derecho a voto de la Serie B, cada una convertible en 20 acciones ordinarias. Eso equivale a hasta 7.741.020 acciones ordinarias equivalentes. El precio de ejercicio de $2.226,60 por acción preferente equivale a $111,33 por acción ordinaria, el precio medio ponderado por volumen de los 30 días anteriores al 18 de septiembre.
| Tramo | Parte del warrant | Acciones ordinarias equivalentes | Se consolida cuando | Efectivo del ejercicio para Akamai |
|---|---|---|---|---|
| 1 | 40% | ~3,1M (~2% de las acciones) | Primer pago de Anthropic bajo el Project Plan 3 | ~$345M |
| 2 | 20% | ~1,55M | Cada $3.000M adicionales de valor contractual comprometido | ~$172M |
| 3 | 20% | ~1,55M | Otros $3.000M | ~$172M |
| 4 | 20% | ~1,55M | Otros $3.000M | ~$172M |
| Total | 100% | ~7,74M (~5%) | Ampliación completa de ~$9.000M | ~$862M |
Tres detalles son fáciles de pasar por alto:
- El ejercicio debe pagarse en efectivo. Cada ejercicio aporta dinero a Akamai: unos 345 millones de dólares por el primer tramo y unos 862 millones si se consolidan los cuatro.
- Las acciones preferentes solo se convierten al transferirse. Se convierten automáticamente cuando Anthropic las transfiere a alguien fuera de su grupo, y no tienen derecho a voto.
- La dilución depende del precio de la acción. Akamai usa el método de las acciones en tesorería. A $108,99 el warrant está ligeramente fuera de dinero, pero cada dólar por encima de $111,33 añade acciones diluidas.
Qué podría ganar el contrato
Akamai no ha revelado el margen del proyecto. La aritmética siguiente usa solo los totales de la empresa y un supuesto explícito sobre la depreciación.
- Punto de equilibrio del capex: La construcción de 5.500 millones de dólares equivale al 47% del contrato de 11.600 millones. Antes de impuestos, financiación y el valor temporal del dinero, Akamai solo recupera su capital si los costos operativos en efectivo del proyecto (energía, colocación, red, personal) se mantienen por debajo de alrededor del 53% de los ingresos durante siete años.
- Peso de la depreciación: Si los 5.500 millones de dólares se deprecian de forma lineal durante el plazo de siete años, son unos 790 millones de dólares al año, es decir, el 46% del ritmo anual de 1.700 millones.
| Margen en efectivo (EBITDA) ilustrativo | EBITDA anual con $1.700M | Margen operativo tras ~46% de depreciación | Rentabilidad tras impuestos sobre $5.500M (impuesto del 19%) | EBITDA acumulado frente a $5.500M de capex |
|---|---|---|---|---|
| 50% | $850M | ~4% | ~1,0% | 1,05x |
| 60% | $1.020M | ~14% | ~3,4% | 1,27x |
| 70% | $1.190M | ~24% | ~5,9% | 1,48x |
| 80% | $1.360M | ~34% | ~8,5% | 1,69x |
Aritmética ilustrativa. Supone depreciación lineal a siete años y el tipo impositivo no GAAP del 19% de Akamai, e ignora la rampa inicial, el valor residual del hardware, los costos de financiación y cualquier ampliación adicional.
La tabla muestra por qué la expresión de la dirección "fuerte conversión en efectivo y márgenes operativos" necesita una cifra. El proyecto solo obtiene una rentabilidad atractiva si sus márgenes en efectivo son altos, del 70% o más. Es plausible para capacidad dedicada vendida a unos 22 millones de dólares por megavatio, pero aún no está demostrado. Con un margen en efectivo del 50-60%, el contrato apenas recicla capital.
Por qué Anthropic compra capacidad de CPU a Akamai
El acuerdo es para cargas de trabajo de CPU, no para las GPU y los aceleradores a medida que dominan el gasto en IA. Servir un producto de IA exige mucha computación de propósito general alrededor del modelo. Esa computación atiende solicitudes de API, ejecuta código para agentes, llama a herramientas, recupera datos, autentica usuarios, registra y supervisa el tráfico y mueve datos entre servicios. La IA agéntica, en la que una sola solicitud puede desencadenar muchas llamadas a herramientas y ejecuciones de código, aumenta esa demanda.
Akamai aporta tres cosas que una nube de GPU no tiene:
- Una presencia distribuida. Su red abarca miles de puntos de presencia. En marzo de 2026 lanzó la orquestación AI Grid en 4.400 ubicaciones perimetrales, basada en AI Grid de NVIDIA, para dirigir las cargas de IA entre centros perimetrales, regionales y centrales.
- Una nube para desarrolladores. Akamai compró Linode en 2022 por unos 900 millones de dólares y construyó sobre ella su negocio de infraestructura en la nube.
- Seguridad. Seguridad es el mayor segmento de Akamai, con 604 millones de dólares en el 2T 2026. Eso le permite ofrecer protección de aplicaciones, API y contra bots alrededor de la computación que vende.
Anthropic está repartiendo su computación entre muchos proveedores. En abril de 2026 se comprometió a gastar más de 100.000 millones de dólares en diez años en AWS, para hasta 5 gigavatios. También ha ampliado su uso de las TPU de Google Cloud, ha firmado un arrendamiento de centros de datos de 19.000 millones de dólares con TeraWulf (consulta nuestro análisis de TeraWulf) y ha cerrado un acuerdo de suministro de memoria con Micron. Akamai es un proveedor entre varios, no la nube principal de Anthropic.
Las finanzas del cliente importan porque el contrato dura hasta 2034. En mayo de 2026 Anthropic recaudó 65.000 millones de dólares con una valoración de 965.000 millones y dijo que sus ingresos anualizados habían superado los 47.000 millones de dólares. Hoy es una contraparte sólida. También arrastra compromisos muy grandes con otros proveedores, y por eso el ritmo de gasto del sector de la IA importa para Akamai. Tratamos ese debate en los CEO de IA pisan el freno.
Cómo cotizó AKAM con el acuerdo y con noticias anteriores
| Fecha | Evento | Variación del día | Máximo intradía frente al cierre anterior |
|---|---|---|---|
| 7 nov 2025 | Resultados del 3T 2025 | +14,7% | +18,1% |
| 12 feb 2026 | Resultados del 4T 2025 | +10,3% | +12,7% |
| 8 may 2026 | Resultados del 1T 2026 | +26,6% | +28,3% |
| 19 may 2026 | Precio fijado de bonos convertibles por $3.000M (ampliada) | −6,3% | −2,0% |
| 7 ago 2026 | Resultados del 2T 2026 | −6,8% | +5,9% |
| 21 sep 2026 | Subida por titulares sobre seguridad de IA | +12,3% | +12,5% |
| 24 sep 2026 | Día del anuncio tras el cierre | −6,8% | −0,4% |
| 25 sep 2026 | Reacción al acuerdo con Anthropic | +3,2% | +16,3% |
| 28 sep 2026 | Continuación | −4,3% | — |
El volumen del 25 de septiembre fue de 31,9 millones de acciones, unas nueve veces la media de 20 días. Destacan tres cosas:
- Un clásico hueco alcista que se desvanece. La acción abrió un 13% arriba y los vendedores dedicaron el resto de la sesión a devolverla. Vimos el mismo patrón tras el acuerdo de Generac con Amazon.
- La acción ya se estaba moviendo. AKAM subió un 12,3% el 21 de septiembre y luego cayó un 6,8% el 24 de septiembre, antes del anuncio.
- Buena parte de la historia de la IA ya se descontó en mayo. AKAM más que duplicó su valor desde el mínimo de $71,97 de noviembre de 2025 hasta un cierre récord de $161,14 el 13 de mayo de 2026, tras los resultados del primer trimestre. A $108,99 está un 32% por debajo de ese máximo.
Valoración de AKAM frente a pares de nube perimetral y de IA
| Indicador (a $113,94, 25 sep) | Valor |
|---|---|
| Valor de mercado | ~$16.400M |
| Valor empresarial (+ $7.640M de bonos − $4.590M de efectivo y valores) | ~$19.400M |
| Precio / punto medio de la previsión de BPA no GAAP 2026 ($6,73) | ~16,9x |
| Valor empresarial / punto medio de la previsión de ingresos 2026 ($4.490M) | ~4,3x |
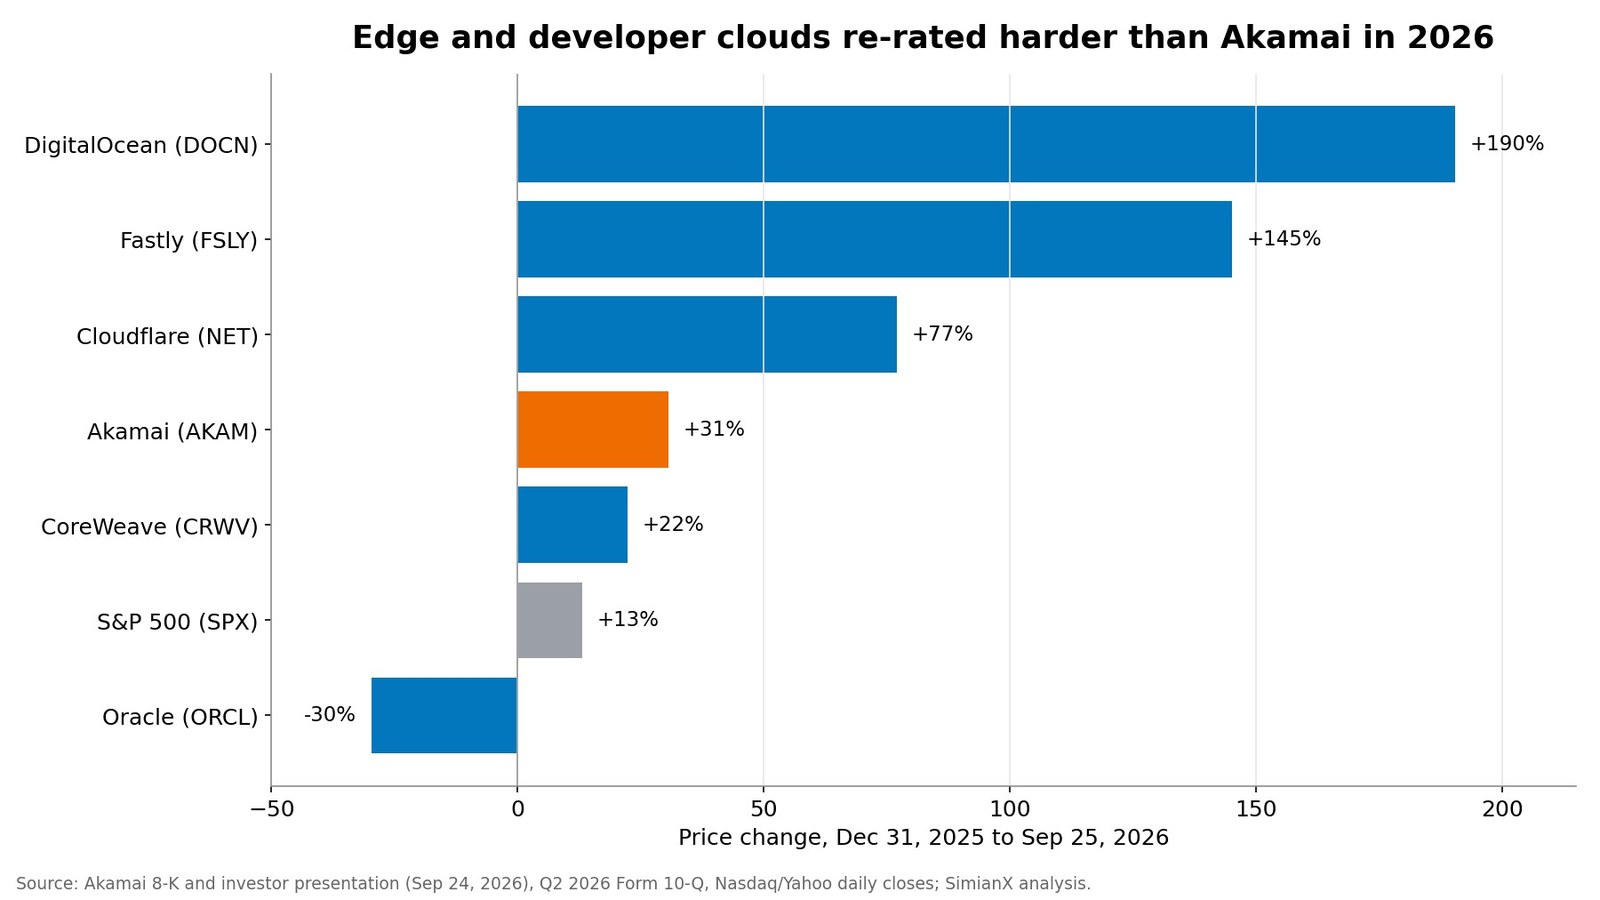
| Variación de la acción en 2026 | +31% |
Akamai cotiza a unas 17 veces el beneficio no GAAP previsto para este año. El mercado ha pagado mucho más por las nubes perimetrales y para desarrolladores en 2026: Cloudflare sube un 77% este año, Fastly un 145% y DigitalOcean un 190%. El múltiplo bajo refleja en parte el negocio de entrega en retroceso, pero también muestra que el mercado aún no acepta a Akamai como empresa de infraestructura de IA.
La comparación cotizada más cercana para una construcción financiada con cartera de pedidos es Oracle, que cae un 30% este año. Su cartera contratada creció mucho más rápido que el efectivo necesario para construirla, como explicamos en nuestro análisis de la cartera de OCI de Oracle. CoreWeave, la principal neonube de IA, sube un 22%. Los inversores ya distinguen entre contratos y rentabilidad.
El caso alcista y el bajista para las acciones de AKAM
Caso alcista
- Un laboratorio de IA de frontera eligió la nube de Akamai tras probarla, lo que valida un negocio que representaba el 9% de los ingresos.
- El contrato podría añadir unos 1.700 millones de dólares al año y llevar el crecimiento de los ingresos de Akamai de un dígito medio a dos dígitos en 2029.
- La capacidad, la cadena de suministro y el software pueden reutilizarse para otros clientes, incluidos los 2.800 millones de dólares de otros compromisos de nube.
- Anthropic puede ampliar el acuerdo en hasta 9.000 millones de dólares, y cada tramo de 3.000 millones aporta más efectivo por el warrant.
- A unas 17 veces beneficios, la acción no descuenta demasiado éxito.
Caso bajista
- Se gastan unos 4.800 millones de dólares antes de 2028, con 1.150 millones de bonos que vencen en mitad de la construcción.
- El margen del proyecto no se ha revelado. Por debajo de márgenes en efectivo de alrededor del 70%, la rentabilidad sobre 5.500 millones parece escasa.
- Anthropic se convertiría con diferencia en el mayor cliente de Akamai, con derechos de resolución por interrupciones materiales.
- Los ingresos del negocio heredado de entrega caen un 6% al año.
- La memoria y los servidores comprados por adelantado conllevan riesgo de obsolescencia y de precio.
- Nueva financiación, bonos convertibles o el warrant podrían diluir la rentabilidad por acción.
Qué vigilar a continuación
- Resultados y 10-Q del 3T 2026 (Nasdaq estima hacia el 5 de noviembre): el contrato completo con Anthropic, lo que se censure, el calendario del capex del 4T y la previsión de capex de 2026 actualizada.
- Financiación: cómo financia Akamai la construcción y el vencimiento de septiembre de 2027: nuevos bonos, financiación de proveedores o efectivo.
- Inicio del servicio a finales del 2T 2027: cualquier retraso empuja los ingresos a 2028 mientras el capex sigue concentrado al principio.
- Ingresos de 2027: si Akamai se mantiene dentro del rango de 150-300 millones de dólares.
- Divulgación del margen: un rango de margen bruto o de EBITDA del proyecto resolvería la cuestión de la rentabilidad.
- Consolidación del warrant: el primer tramo se consolida con el primer pago de Anthropic; los tramos siguientes indicarían una ampliación.
SimianX AI lee los anexos de los 8-K, las notas de los 10-Q y los datos de precios en un único flujo de investigación multiagente, para contrastar los titulares de los contratos con el capex, la deuda y la dilución que hay detrás. Consulta los datos fundamentales de la acción AKAM o inicia un análisis multiagente en directo.
Preguntas frecuentes
¿Qué es el acuerdo entre Akamai y Anthropic?
Anthropic se comprometió a pagar a Akamai unos 11.600 millones de dólares durante siete años por capacidad de computación en la nube dedicada y soporte gestionado, centrada en cargas de trabajo de CPU. El acuerdo puede crecer en hasta 9.000 millones más, hasta unos 20.000 millones de dólares. Los planes de proyecto se firmaron el 18 de septiembre de 2026 y se anunciaron el 24 de septiembre.
¿Por qué cayeron las acciones de AKAM tras el acuerdo con Anthropic?
AKAM llegó a subir un 16,3% el 25 de septiembre pero cerró con un alza de solo el 3,2%, y el 28 de septiembre cayó un 4,3% hasta $108,99. Los inversores se centraron en los 5.500 millones de dólares de capex, 4.800 millones de ellos antes de finales de 2027, frente a ningún ingreso en 2026 y solo 150-300 millones en 2027.
¿Cuándo obtendrá Akamai ingresos de Anthropic?
Se espera que el servicio empiece a finales del 2T 2027, con 150-300 millones de dólares de ingresos ese año. Los ingresos crecen durante 2028 hasta un ritmo de unos 1.700 millones de dólares al año a finales de 2028 y luego continúan de forma lineal durante el resto de cada plazo de siete años.
¿Cuánto diluirá el warrant de Anthropic a los accionistas de AKAM?
El warrant cubre hasta 7,74 millones de acciones ordinarias equivalentes, alrededor del 5% de las acciones, a $111,33. Unos 3,1 millones, aproximadamente el 2%, se consolidan con el compromiso actual, y el resto se consolida en tramos del 1% por cada 3.000 millones de dólares adicionales de valor contractual. Anthropic debe pagar el precio de ejercicio en efectivo, hasta unos 862 millones de dólares en total.
¿Están garantizados los 11.600 millones de dólares?
No. Dependen de que Akamai cumpla los requisitos de entrega y disponibilidad del servicio. Anthropic puede resolver el contrato por un incumplimiento material no subsanado, una interrupción material que cumpla las condiciones, un cambio de control a favor de un competidor directo o una insolvencia.
¿Están baratas las acciones de AKAM tras el acuerdo?
A unas 17 veces el beneficio no GAAP previsto para 2026, AKAM cotiza muy por debajo de sus pares de nube perimetral y para desarrolladores. Que eso sea barato depende del margen no revelado del proyecto y de cómo financie Akamai 5.500 millones de dólares de capex y 1.150 millones de bonos que vencen en 2027.
Conclusión
El contrato con Anthropic es un respaldo genuino. Un laboratorio de IA líder compromete 11.600 millones de dólares con la nube de Akamai, y la relación podría llegar a 20.000 millones. También cambia el tipo de empresa que es Akamai. Un negocio de seguridad y entrega con perfil de software se convierte en un operador de infraestructura intensivo en capital. Debe gastar 4.800 millones de dólares antes de que el contrato genere un año completo de ingresos, amortizar 1.150 millones de bonos en mitad de la construcción y obtener márgenes en efectivo altos para lograr una buena rentabilidad sobre 5.500 millones.
El veredicto del mercado por ahora es la cautela. AKAM ha devuelto toda la subida del anuncio y cotiza por debajo tanto de su precio previo al acuerdo como del precio de ejercicio del warrant de Anthropic. El próximo 10-Q, con el contrato completo y el plan de financiación de Akamai, mostrará si los 11.600 millones de dólares vienen acompañados de los márgenes necesarios.
Este artículo tiene fines exclusivamente de investigación y educación y no constituye asesoramiento financiero.
Lectura Relacionada
- TeraWulf 2026: el contrato de IA de $19B de Anthropic
- Acuerdo Micron Anthropic 2026: la memoria AI de Claude
- Resultados de Oracle 2026: OCI, backlog de Stargate y ORCL
- CEO de IA frenan: caen los chips y suben las tecnológicas
- Amazon Q2 2026: ¿puede AWS justificar $200B de capex en IA?
Referencias
- Akamai — formulario 8-K sobre los acuerdos con Anthropic, el warrant, Jabil y Lenovo (24 sep 2026)
- Akamai — comunicado de prensa: acuerdo de 11.600 millones de dólares con Anthropic
- Akamai — presentación para inversores sobre la relación con Anthropic
- Akamai — formulario 10-Q del 2T 2026
- Akamai — resultados financieros del 2T 2026
- Akamai — fijación del precio de la emisión ampliada de bonos convertibles (19 may 2026)
- Akamai — AI Grid en 4.400 ubicaciones perimetrales
- Anthropic — ampliación de la colaboración en computación con Amazon
- Anthropic — ronda Serie H con una valoración de $965.000M
- Anthropic — ampliación del uso de las TPU de Google Cloud
- TechCrunch — Anthropic pagará a Akamai 11.600 millones de dólares
- SEC EDGAR — documentos presentados por Akamai
- Investopedia — cartera de pedidos
- Investopedia — método de las acciones en tesorería
- Investopedia — warrants
- Investopedia — gasto de capital (capex)
- Investopedia — bonos convertibles
- SimianX — datos fundamentales de la acción AKAM