 Por Muke
Referencia de resultados de Constellation Energy del T3 2026: beneficios por trimestre, cálculo de la guía y reacciones de la acción CEG
Constellation Energy comunicó un beneficio operativo ajustado del tercer trimestre de 2026 de 5,06 $ por acción antes de la apertura del mercado estadounidense el lunes 9 de noviembre, un 29,7 % por encima del consenso de Zacks de 3,90 $ y un 66 % más que los 3,04 $ de un año antes. El beneficio neto GAAP fue de 5,19 $ por acción y los ingresos, de 9.550 millones de dólares, frente a un consenso de 8.720 millones. La compañía elevó por segunda vez este año el punto medio de su guía anual y estrechó el rango a 12,50 $–12,80 $. CEG cerró a 276,09 $, un 10,5 % por encima de 249,95 $, mientras el ETF del S&P 500 (SPY) subía un 2,4 %.
Esta página es una referencia sobre los resultados de Constellation Energy. Se redactó primero como avance y se ha convertido en una página de resultados. Reúne en una sola tabla once trimestres de resultados comunicados por la compañía, evalúa el T3 2026 frente al consenso y frente al cálculo de la guía planteado antes de la publicación, y recoge cómo se movió la acción de CEG tras cada uno de sus 19 informes trimestrales desde su escisión (spin-off) de Exelon en 2022. La pregunta es la que planteaba el borrador original: ¿pueden Calpine, la flota nuclear y una cartera creciente de contratos de energía para la IA sostener la previsión de 2026? El informe del T3 respondió a la parte de corto plazo: la compañía prevé ahora entre 12,50 $ y 12,80 $, por encima del techo del rango de 11,50 $ a 12,50 $ que dio en agosto.
Actualizado el 9 de noviembre de 2026 (hora del Pacífico de EE. UU.), tras el cierre, con los resultados del T3 2026 de Constellation y el precio de cierre del 9 de noviembre. Publicado por primera vez el 8 de noviembre como avance. Las cifras del T3 2026 proceden del comunicado de resultados de la compañía del 9 de noviembre (Formulario 8-K, Anexo 99.1), de la presentación de resultados (Anexo 99.2) y del Formulario 10-Q del T3 2026. Fuentes previas al informe: comunicados de resultados de Constellation en el Formulario 8-K y presentaciones a inversores, su Formulario 10-K de 2025 y su Formulario 10-Q del T2 2026 (todos en SEC EDGAR), notas de prensa de la compañía, publicaciones de PJM, estimaciones fechadas de Zacks y Earnings Whispers, y precios de cierre diarios de Polygon.io contrastados con Cboe; el cierre del 9 de noviembre está contrastado con Yahoo Finance. Las cifras comunicadas, las estimaciones y nuestros propios cálculos están identificados en todo el texto.
Resultados de Constellation Energy del T3 2026 de un vistazo
| Concepto | T3 2026 | T3 2025 | Variación |
|---|---|---|---|
| BPA operativo ajustado (no GAAP) | 5,06 $ | 3,04 $ | +66,4 % |
| Beneficio neto GAAP por acción diluida | 5,19 $ | 2,97 $ | +74,7 % |
| Ingresos de explotación | 9.550 M$ | 6.570 M$ | +45,4 % |
| Beneficio neto atribuible a los accionistas ordinarios | 1.835 M$ | 930 M$ | +97,3 % |
| Beneficio operativo ajustado | 1.792 M$ | 952 M$ | +88,2 % |
| Acciones diluidas medias | 354 M | 313 M | +13,1 % |
| Gasto neto por intereses | 217 M$ | 134 M$ | +83 M$ |
| Generación nuclear | 46.677 GWh | 46.477 GWh | +0,4 % |
| Factor de capacidad nuclear (sin Salem ni STP) | 97,2 % | 96,8 % | +0,4 puntos |
| Guía de BPA ajustado para todo 2026 | 12,50 $–12,80 $ | 11,50 $–12,50 $ antes del informe | Punto medio 12,65 $, desde 12,00 $ |
Fuente: comunicado de resultados del T3 2026 de Constellation (Formulario 8-K, Anexo 99.1) y presentación de resultados (Anexo 99.2), 9 de noviembre de 2026. Las variaciones porcentuales son cálculo nuestro.
La compañía atribuyó el aumento del beneficio ajustado principalmente a «condiciones favorables de mercado y de cartera y a la incorporación de Calpine, compensadas en parte por intereses desfavorables y por la cartera de PTC nuclear». La presentación enumera como impulsores la aportación de Calpine, un sólido desempeño comercial y mayores ingresos por capacidad, compensados en parte por menores ingresos del crédito fiscal a la producción nuclear (PTC).
Resultados reales frente a las expectativas
| Indicador | Lo esperado antes del informe | Real | Veredicto |
|---|---|---|---|
| BPA operativo ajustado | 3,90 $ (consenso de Zacks, 5 de nov.; Earnings Whispers también 3,90 $) | 5,06 $ | Supera en un 29,7 % |
| Ingresos | 8.720 M$ (consenso de Zacks, 5 de nov.) | 9.550 M$ | Supera en un 9,5 % |
| Guía para todo 2026 | 11,50 $–12,50 $; consenso 11,72 $ | Estrechada a 12,50 $–12,80 $ | El nuevo mínimo iguala el antiguo máximo |
| Factor de capacidad nuclear | El listón era el 96,8 % del T3 2025 | 97,2 % | Por encima |
| Gasto por intereses | 134 M$ en el T3 2025 | 217 M$ | Mayor, como se esperaba tras la deuda de Calpine |
Los porcentajes de superación son cálculo nuestro. Las estimaciones de ingresos y los ingresos de explotación comunicados pueden no definirse de forma idéntica.
La instantánea previa al informe sobre la que se construyó esta página se conserva a continuación como registro.
Antes del informe: lo que se esperaba
| Concepto | Cifra | Fuente y fecha |
|---|---|---|
| Fecha de publicación | Lunes 9 de noviembre de 2026, antes de la apertura en EE. UU. | Zacks (5 de nov.); Earnings Whispers (2 de nov.) |
| Consenso de BPA operativo ajustado | 3,90 $, frente a 3,04 $ en el T3 2025 (+28,3 %) | Consenso de Zacks, 5 de nov.; Earnings Whispers también 3,90 $ |
| Consenso de ingresos | 8.720 millones de dólares, frente a 6.570 millones (+32,7 %) | Consenso de Zacks, 5 de nov. |
| Guía para todo 2026 | BPA operativo ajustado de 11,50 $–12,50 $ | Elevada el 6 de ago. desde 11,00 $–12,00 $ |
| Consenso para todo 2026 | 11,72 $, en la mitad inferior del rango | Earnings Whispers, 2 de nov. |
| BPA ajustado del primer semestre de 2026 | 5,29 $ (2,74 $ + 2,55 $) | Comunicados del T1 y T2 2026 |
| Historial de resultados según Zacks | Superó en 3 de los últimos 4 trimestres, sorpresa media del 4,19 % | Zacks, 5 de nov. |
| Earnings ESP y Zacks Rank | −0,43 %; Rank #3 (Mantener) | Zacks, 5 de nov. |
| Último cierre de CEG | 249,95 $ (6 de nov. de 2026), +4,3 % en la sesión | Cierre oficial de Cboe |
| CEG en 2026 | −29,2 % en lo que va de año; ETF del S&P 500 (SPY) +7,8 % | Polygon.io, Cboe |
Las estimaciones de los analistas son instantáneas de terceros, no guía de la compañía. Constellation no publica un objetivo trimestral de BPA. El borrador de este artículo atribuía los 3,90 $ a MarketBeat y citaba una cifra de ingresos distinta de 9.230 millones de dólares; no pudimos acceder a esa página y la descartamos. Zacks y Earnings Whispers muestran ambos 3,90 $ y 8.720 millones de dólares.
La compañía no ofrece guía trimestre a trimestre. Por eso, la referencia que más importaba era el rango anual y lo que quedara de él después del tercer trimestre. Al final, el T3 por sí solo aportó el 40 % del nuevo punto medio de la guía.
Resultados de Constellation Energy por trimestre, del T1 2024 al T3 2026
| Trimestre | Ingresos | Beneficio neto GAAP | BPA diluido GAAP | BPA operativo ajustado (non-GAAP) | Acciones diluidas |
|---|---|---|---|---|---|
| T1 2024 | 6.161 M$ | 883 M$ | 2,78 $ | 1,82 $ | 318 M |
| T2 2024 | 5.475 M$ | 814 M$ | 2,58 $ | 1,68 $ | 316 M |
| T3 2024 | 6.550 M$ | 1.200 M$ | 3,82 $ | 2,74 $ | 314 M |
| T4 2024 | 5.382 M$ | 852 M$ | 2,71 $ | 2,44 $ | — |
| T1 2025 | 6.788 M$ | 118 M$ | 0,38 $ | 2,14 $ | 314 M |
| T2 2025 | 6.101 M$ | 839 M$ | 2,67 $ | 1,91 $ | 314 M |
| T3 2025 | 6.570 M$ | 930 M$ | 2,97 $ | 3,04 $ | 313 M |
| T4 2025 | 6.074 M$ | 432 M$ | 1,38 $ | 2,30 $ | — |
| T1 2026 | 11.122 M$ | 1.590 M$ | 4,49 $ | 2,74 $ | 354 M |
| T2 2026 | 7.504 M$ | 513 M$ | 1,42 $ | 2,55 $ | 360 M |
| T3 2026 | 9.550 M$ | 1.835 M$ | 5,19 $ | 5,06 $ | 354 M |
Fuente: comunicados de resultados de Constellation en el Formulario 8-K (Anexo 99.1) para el BPA operativo ajustado y el BPA GAAP; ingresos, beneficio neto y número de acciones diluidas según los registros XBRL de la compañía (Formularios 10-Q y 10-K). Los ingresos y el beneficio neto del T4 son cálculo nuestro (año completo menos los nueve primeros meses). Las cifras del T3 2026 proceden del comunicado de resultados del 9 de noviembre de 2026; el consenso de Zacks era de 3,90 $ de BPA ajustado con 8.720 M$ de ingresos. El beneficio neto es el atribuible a los accionistas ordinarios.
El beneficio GAAP oscila mucho más que la cifra ajustada. La conciliación de Constellation elimina, entre otras partidas, las ganancias y pérdidas no realizadas de las coberturas económicas, que pueden sumar o restar más de un dólar por acción en un solo trimestre. El T1 2025 tuvo un BPA GAAP de 0,38 $ frente a un BPA ajustado de 2,14 $. El T1 2026 tuvo 4,49 $ frente a 2,74 $. Por ese motivo, casi toda la cobertura del valor, incluida la estimación de consenso, se basa en el BPA operativo ajustado.
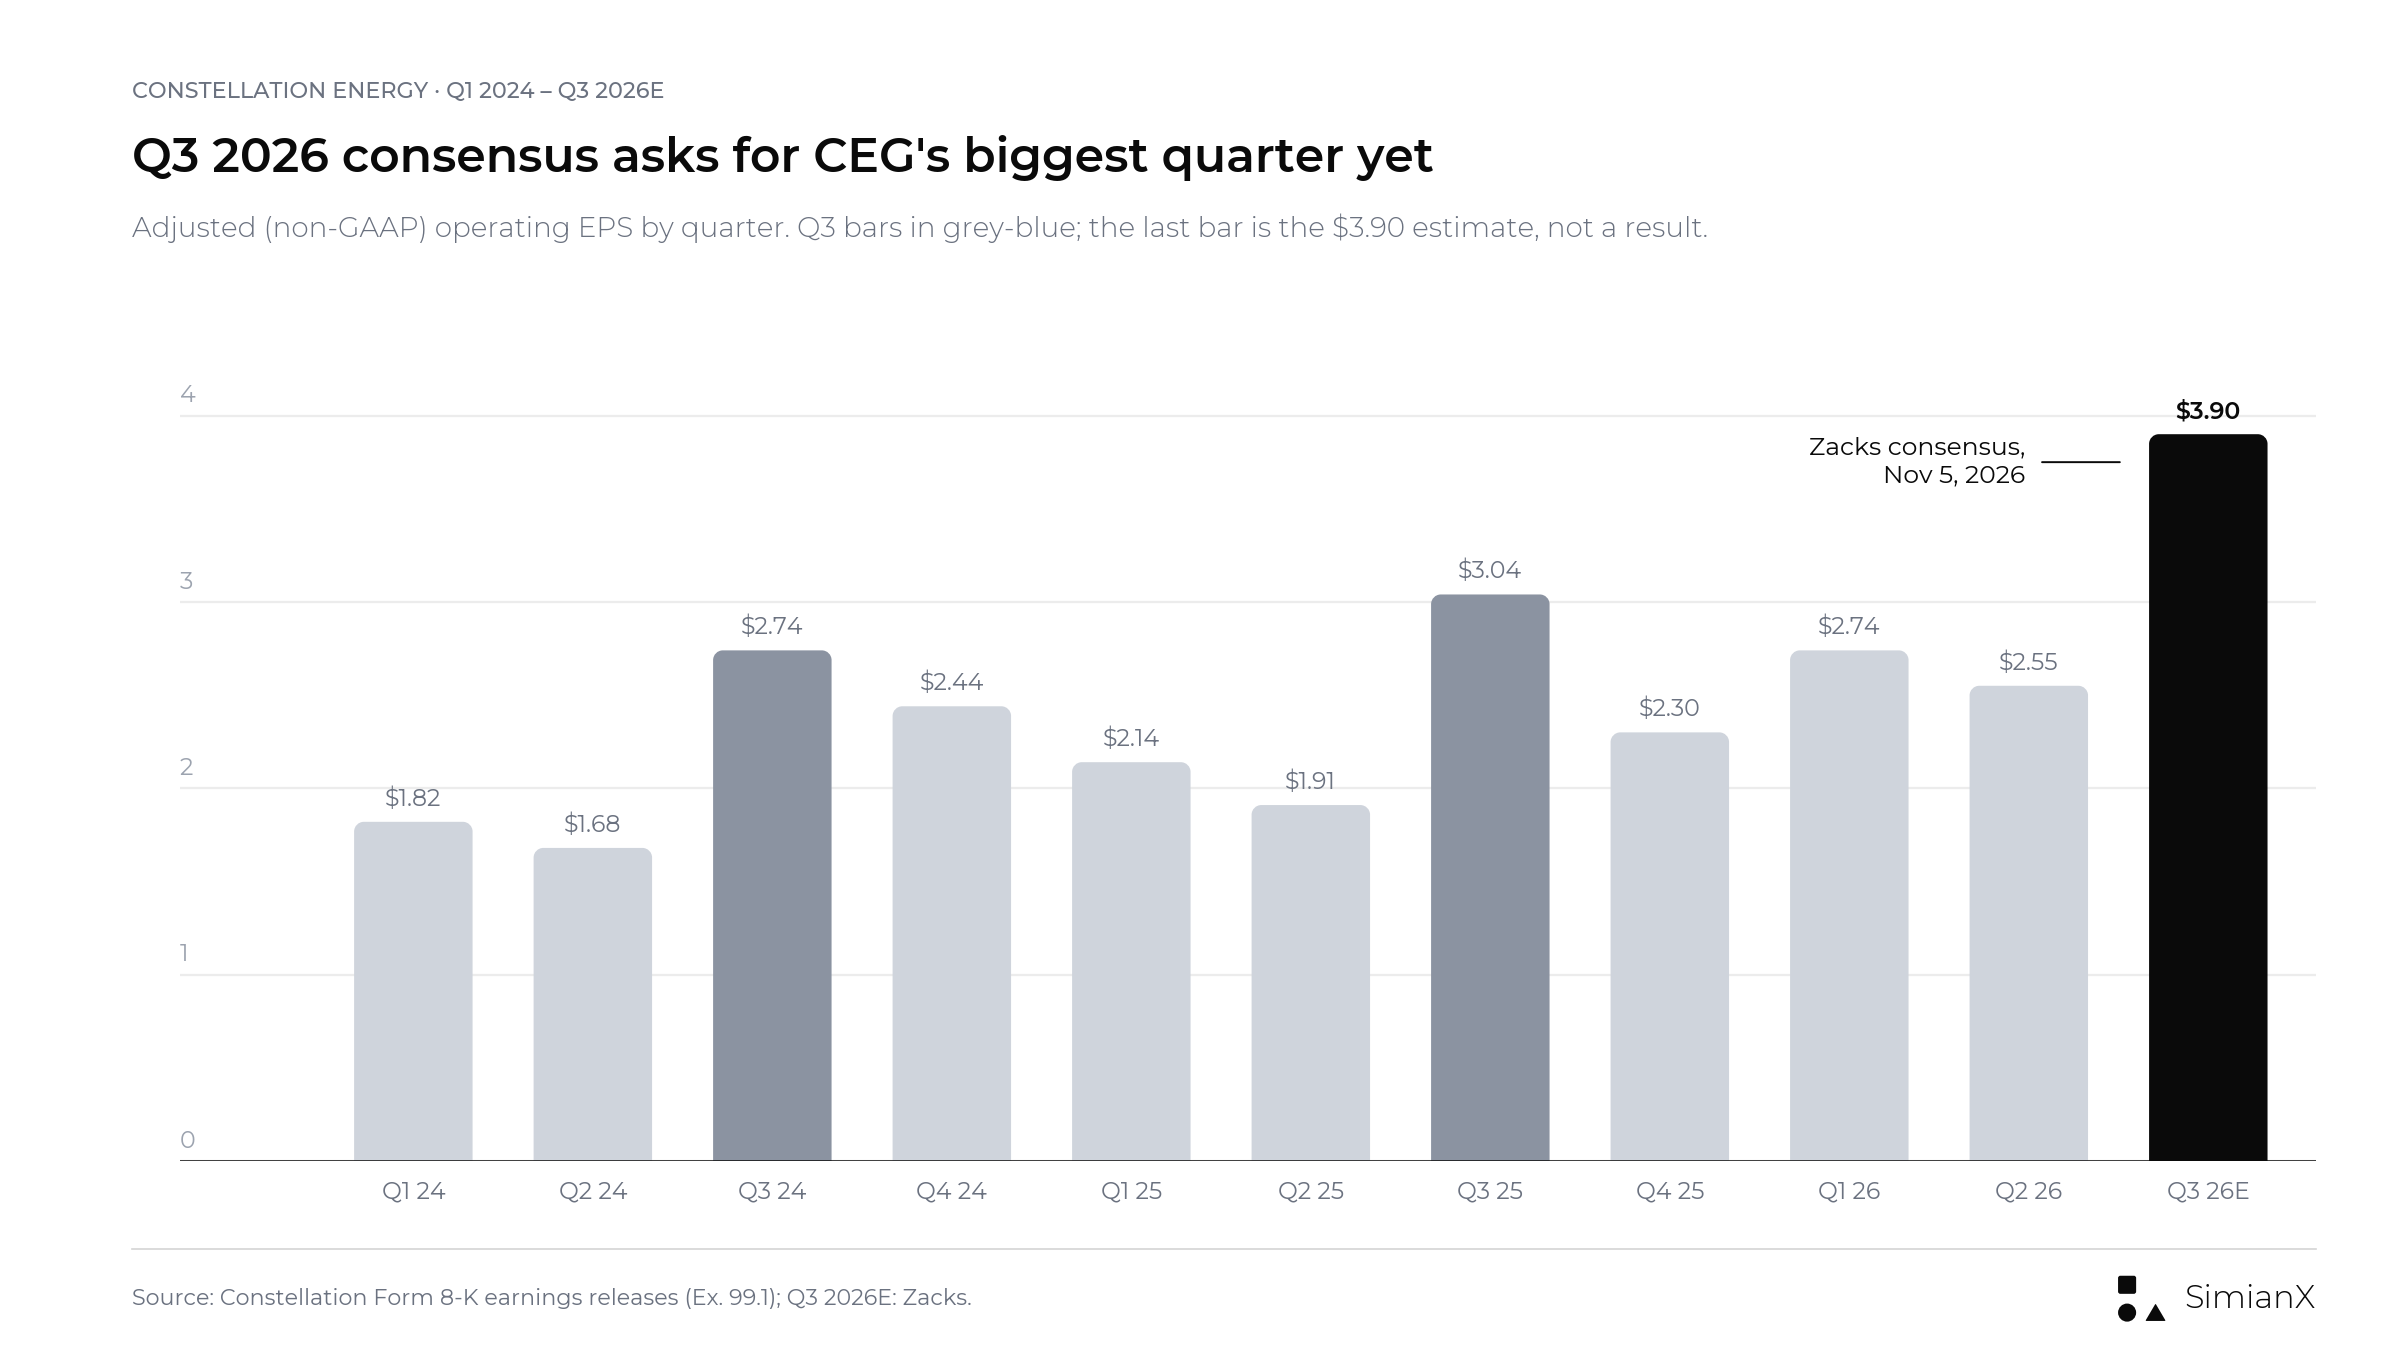
El T3 ha sido el mayor trimestre de Constellation en cada uno de los dos últimos años. Este gráfico se elaboró antes de la publicación, por lo que su última barra es el consenso de Zacks de 3,90 $. La cifra comunicada, 5,06 $, aparece en el gráfico siguiente.
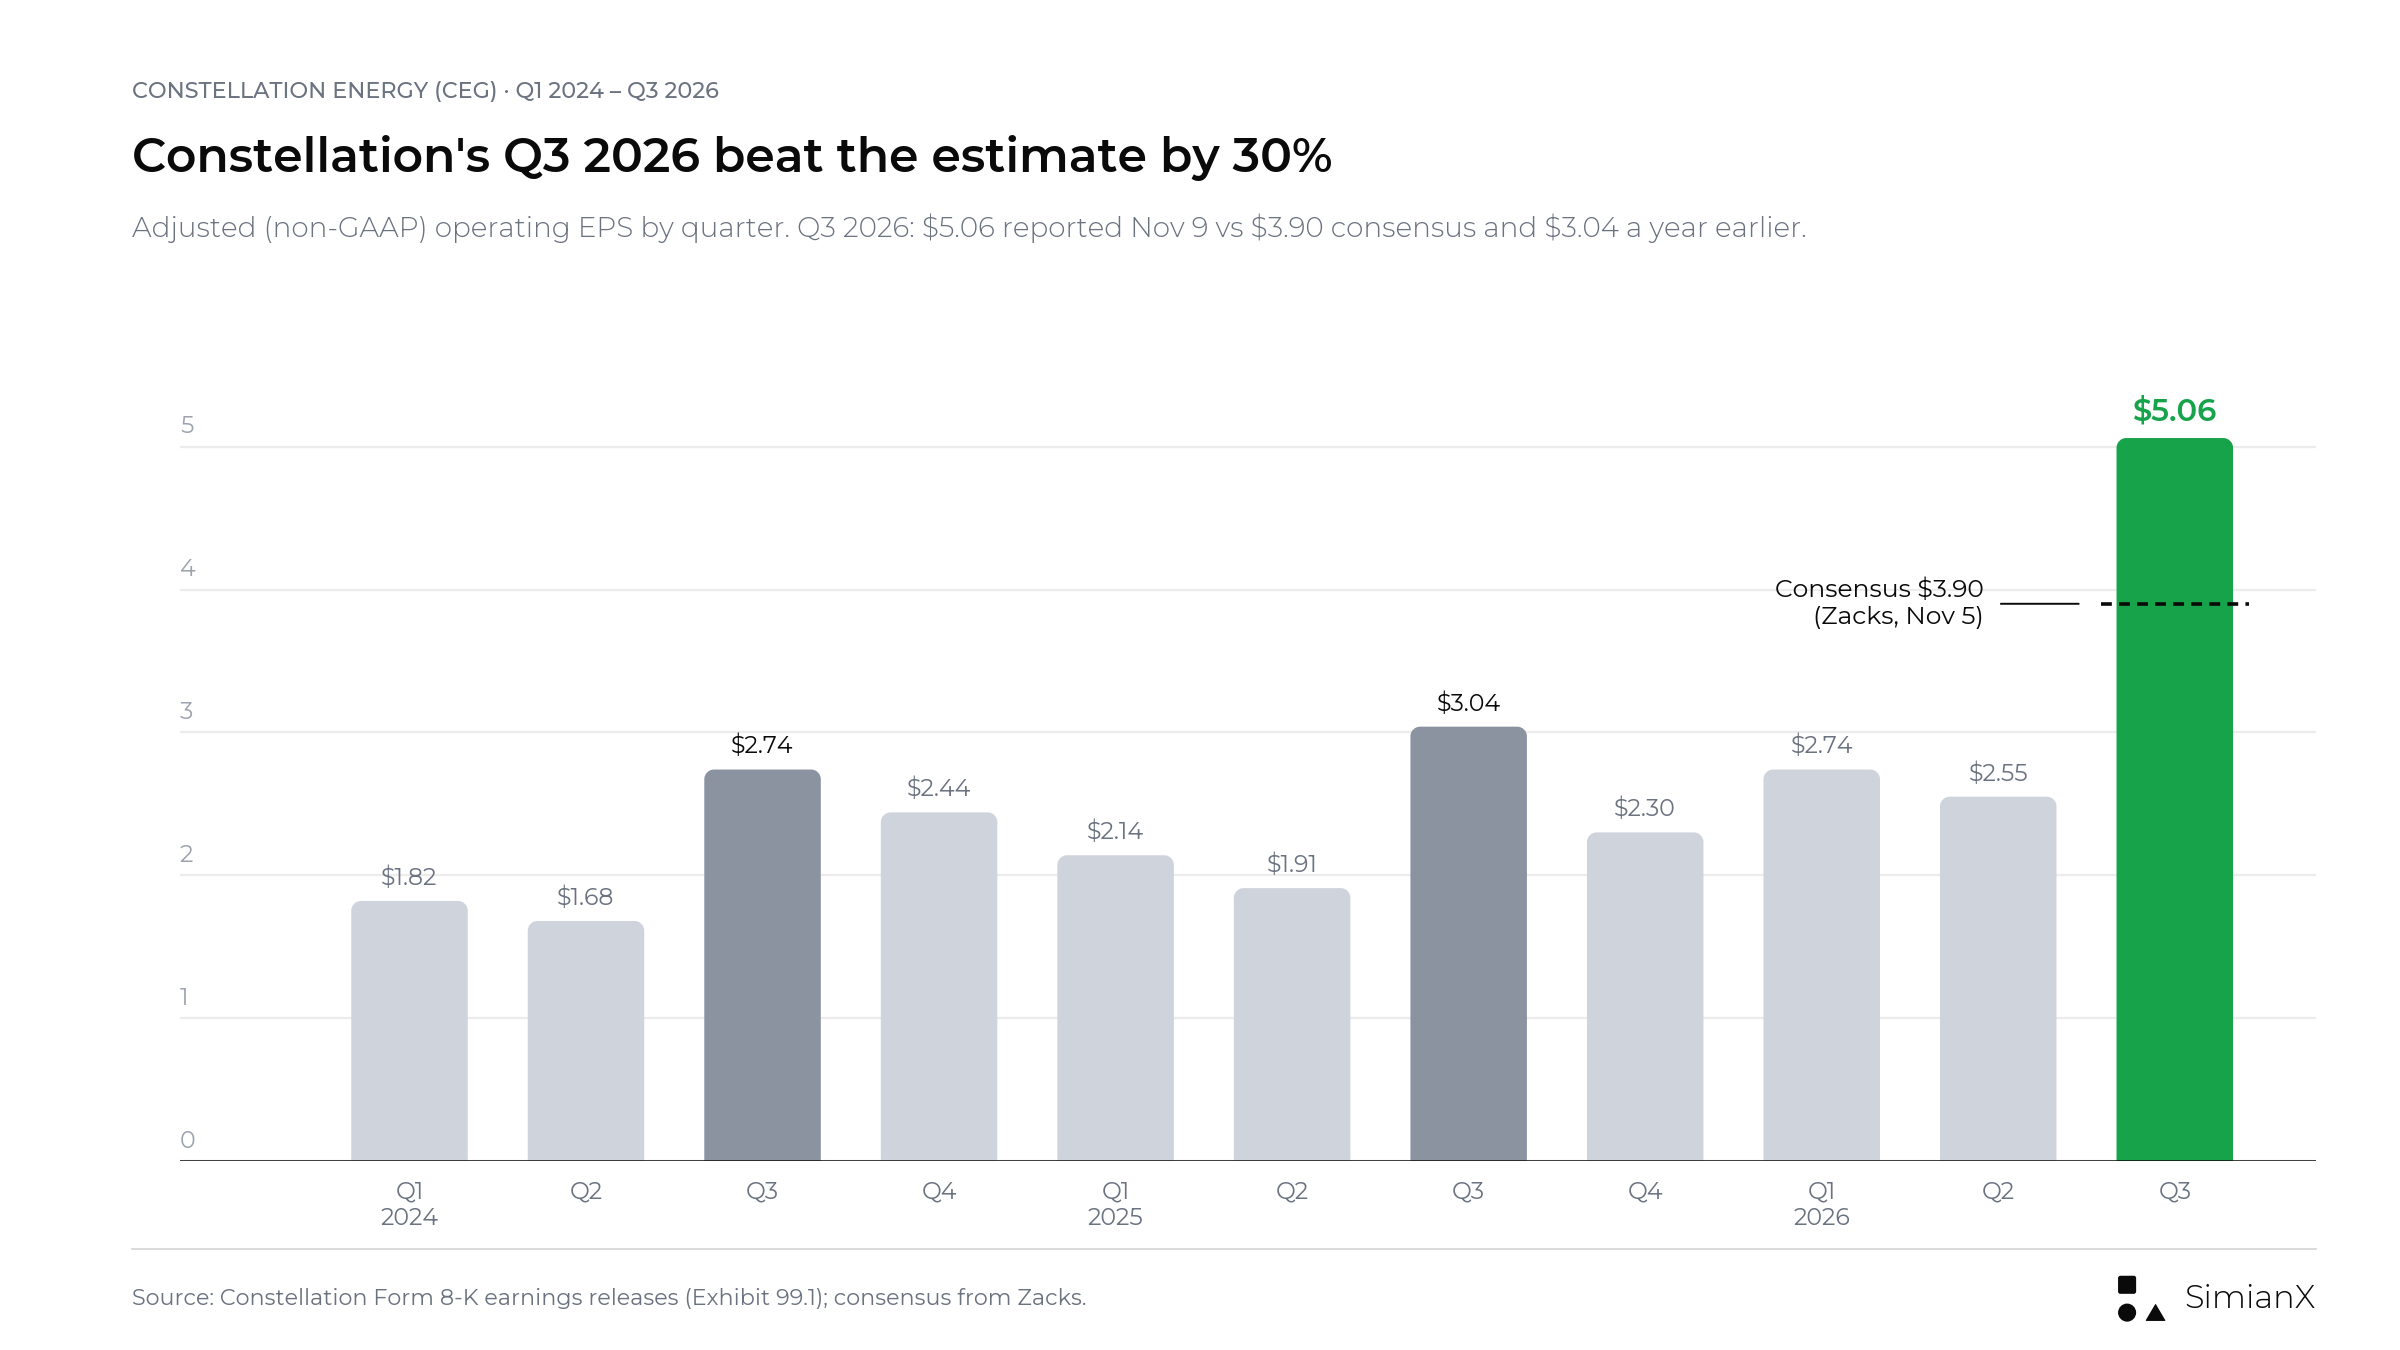
El BPA ajustado comunicado del T3 2026, de 5,06 $, superó en 1,16 $ el consenso de 3,90 $ y fue el mayor trimestre desde la escisión de 2022.
Dos cosas destacan en la tabla. La primera es el salto que supone Calpine en 2026: los ingresos del T1 aumentaron un 63,8 %, hasta 11.100 millones de dólares, y el número de acciones diluidas subió de 314 a 354 millones, principalmente porque se entregaron 50 millones de acciones nuevas a los propietarios de Calpine. La segunda es que el BPA ajustado siguió creciendo con fuerza tras esa dilución: +28,0 % en el T1 y +33,5 % en el T2. La estimación de 3,90 $ exigía un +28,3 % en el T3, en línea con los dos primeros trimestres. Los 5,06 $ comunicados supusieron un +66,4 %, pese a que el número medio de acciones diluidas era un 13 % mayor que un año antes.
El T3 es el pico estacional, y 2026 fue mucho más allá
La demanda eléctrica del verano hace del tercer trimestre el más rentable de Constellation. Eso permite ver la estimación de 3,90 $ con otra perspectiva:
| Año | BPA ajustado del T3 | BPA ajustado del año completo | Peso del T3 en el año |
|---|---|---|---|
| 2024 | 2,74 $ | 8,67 $ | 31,6 % |
| 2025 | 3,04 $ | 9,39 $ | 32,4 % |
| 2026E | 3,90 $ (consenso) | 12,00 $ (punto medio de la guía) | 32,5 % |
| 2026E | 3,90 $ (consenso) | 11,72 $ (consenso) | 33,3 % |
| 2026 (T3 comunicado, nueva guía) | 5,06 $ | 12,65 $ (punto medio de la nueva guía) | 40,0 % |
Fuente: comunicados de la compañía; las filas de 2026 son cálculo nuestro a partir de las estimaciones de Zacks y Earnings Whispers y del punto medio de la guía.
En el punto medio de la guía, 3,90 $ supone el mismo peso estacional que en 2024 y 2025. La estimación es un récord en dólares, pero en su forma es un tercer trimestre normal. Frente al consenso anual más bajo, de 11,72 $, el T3 representaría una parte algo mayor del año. Es otra forma de decir que los analistas esperaban que el cuarto trimestre fuera el más flojo. Los 5,06 $ comunicados equivalen al 40,0 % del nuevo punto medio de 12,65 $, muy por encima del 31,6 % al 32,4 % de los dos años anteriores. Eso convierte el T3 2026 en un caso atípico más que en un pico estacional normal, y explica por qué el cuarto trimestre implícito parece ahora modesto.
El cálculo de la guía: lo que debe aportar el segundo semestre
Constellation fija su rango anual a principios de año y suele modificarlo en el informe del tercer trimestre. En 2024 y 2025, la cifra final quedó en la mitad superior del rango o por encima.
| Año | Rango inicial | Cambios durante el año | BPA ajustado final | Resultado frente al rango |
|---|---|---|---|---|
| 2024 | 7,23 $–8,03 $ (27 de feb. de 2024) | Elevado a 7,60 $–8,40 $ (6 de ago.); punto medio elevado y rango estrechado a 8,00 $–8,40 $ (4 de nov., informe del T3) | 8,67 $ | Por encima del extremo superior |
| 2025 | 8,90 $–9,60 $ (10 de ene. de 2025) | Reafirmado en feb., may. y ago.; estrechado a 9,05 $–9,45 $ (7 de nov., informe del T3) | 9,39 $ | Mitad superior |
| 2026 | 11,00 $–12,00 $ (31 de mar. de 2026) | Confirmado el 11 de may.; elevado a 11,50 $–12,50 $ (6 de ago.); punto medio elevado y rango estrechado a 12,50 $–12,80 $ (9 de nov., informe del T3) | — | T4 pendiente; el nuevo rango queda por encima del de agosto |
Fuente: comunicados de resultados y presentaciones a inversores de Constellation presentados en el Formulario 8-K (rango inicial de 2024 según la presentación del 27 de febrero de 2024; rango inicial de 2026 según las perspectivas de negocio y resultados (Business and Earnings Outlook) del 31 de marzo de 2026).
Antes del informe, la aritmética de 2026 era la siguiente. El BPA ajustado del primer semestre fue de 5,29 $. Por tanto, la guía implica entre 6,21 $ y 7,21 $ para el segundo semestre, o 6,71 $ en el punto medio. Si el T3 se sitúa en el consenso de 3,90 $, el cuarto trimestre tendrá que aportar:
| Resultado del año completo | BPA ajustado implícito del T4 2026 (si T3 = 3,90 $) | Frente al T4 2025 (2,30 $) |
|---|---|---|
| Extremo inferior, 11,50 $ | 2,31 $ | Plano |
| Consenso, 11,72 $ | 2,53 $ | +10 % |
| Punto medio, 12,00 $ | 2,81 $ | +22 % |
| Extremo superior, 12,50 $ | 3,31 $ | +44 % |
Cálculo nuestro. Las cifras trimestrales por acción no suman exactamente la cifra anual porque el número medio de acciones varía según el trimestre (354 millones en el T1, 360 millones en el T2, 357 millones supuestos para el año), así que los valores implícitos del T4 deben tomarse como aproximaciones.
Por eso el rango anual era la verdadera prueba del 9 de noviembre. En cada uno de los dos últimos años, Constellation había estrechado su rango en el informe del T3, y volvió a hacerlo. El nuevo rango de 12,50 $ a 12,80 $ se centra en 12,65 $, por encima del punto medio de 12,00 $ que esta página consideraba el umbral alcista. La compañía atribuyó la subida a un desempeño comercial superior en un mercado volátil, compensado en parte por un mayor gasto de operación y mantenimiento (O&M) ligado a ese desempeño.
Tras el informe, el BPA ajustado de los nueve meses es de 10,35 $ (2,74 $ + 2,55 $ + 5,06 $), y la aritmética se ha invertido:
| Resultado anual (nuevo rango) | BPA ajustado implícito del T4 2026 | Frente al T4 2025 (2,30 $) |
|---|---|---|
| Extremo inferior, 12,50 $ | 2,15 $ | −7 % |
| Punto medio, 12,65 $ | 2,30 $ | Sin cambios |
| Extremo superior, 12,80 $ | 2,45 $ | +7 % |
Cálculo nuestro, con la misma salvedad que antes: las cifras trimestrales por acción no suman exactamente la cifra anual. La nueva guía supone 356 millones de acciones diluidas de media.
Por tanto, la guía elevada pide un cuarto trimestre más o menos en línea con el del año pasado, no uno fuerte. La mayor parte de la mejora de 2026 ya se contabilizó en el T3.
La presentación del T2 2026 también da una pista sobre el número de acciones. La guía elevada supone 357 millones de acciones diluidas de media, frente a los 361 millones de la guía original de marzo, tras unos 2.200 millones de dólares de recompras de acciones en 2026 hasta la fecha del informe de agosto. Superar las estimaciones gracias sobre todo a un menor número de acciones vale menos que hacerlo gracias a las operaciones, y la conciliación mostrará cuál es el caso. En el T3, el número medio de acciones diluidas fue de 354 millones y la nueva guía supone 356 millones para el año, así que la superación procedió de los beneficios y no de una caída repentina del número de acciones.
Producción nuclear: el T3 2025 es una comparación exigente
Los contratos a largo plazo valen lo que valen las centrales que los respaldan, y el primer semestre de 2026 mostró una disponibilidad inferior a la de 2025.
| Trimestre | Generación nuclear, 2024 | 2025 | 2026 | Factor de capacidad, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| T1 | 45.391 GWh | 45.582 GWh | 44.666 GWh | 93,3 % | 94,1 % | 92,3 % |
| T2 | 45.314 GWh | 45.170 GWh | 44.160 GWh | 95,4 % | 94,8 % | 93,0 % |
| T3 | 45.510 GWh | 46.477 GWh | 46.677 GWh | 95,0 % | 96,8 % | 97,2 % |
Fuente: comunicados de resultados trimestrales de Constellation. La generación incluye la participación de Constellation en la producción de las centrales Salem y South Texas Project (STP). El factor de capacidad (grado de utilización de las centrales nucleares) excluye Salem y STP, por lo que ambas medidas abarcan conjuntos de centrales distintos y no deben combinarse.
La base del T3 2025 es el trimestre nuclear más sólido de esta tabla. La flota funcionó con un factor de capacidad del 96,8 %, con solo 23 días de paradas programadas para recarga de combustible y cinco días de paradas no relacionadas con la recarga. En cambio, el T2 2026 acumuló 86 días de paradas programadas para recarga, frente a 41 un año antes, y la dirección citó «paradas nucleares desfavorables» como un factor que restó beneficios tanto en el T1 como en el T2 2026. Igualar el 96,8 % en el T3 2026 habría sido un buen resultado. La flota lo hizo mejor: un factor de capacidad del 97,2 %, 46.677 GWh de producción, 20 días de paradas programadas para recarga y seis días de paradas no relacionadas con la recarga. La disponibilidad nuclear no fue un lastre este trimestre, aunque los días de paradas por recarga de los nueve meses (205 frente a 152) siguen siendo más que en 2025. Desde la compra de Calpine, Constellation también publica un factor equivalente de indisponibilidad forzosa (EFOF) para su flota de gas, petróleo y bombeo hidroeléctrico; fue del 5,9 % en el T3 2026.
Calpine cambia el significado del crecimiento interanual
Constellation completó la adquisición de Calpine el 7 de enero de 2026. Según el Formulario 10-K de 2025, el precio de compra fue de unos 22.000 millones de dólares. Se pagó con 50 millones de acciones de nueva emisión más unos 4.500 millones de dólares en efectivo, y Constellation asumió además unos 12.600 millones de dólares de deuda de Calpine. Tras las desinversiones obligatorias, Calpine aporta unos 23 GW repartidos en 72 activos de gas natural, geotermia, baterías y solar, además de una plataforma minorista que atiende una carga de unos 62 TWh al año.
Por tanto, las comparaciones con 2025 no comparan el mismo negocio. Antes del informe, una venta de activos obligatoria seguía abierta. En agosto de 2026, Constellation acordó vender la Brazos Valley Energy Center, de 606 MW y situada en ERCOT, a LS Power por 860 millones de dólares, a falta de la aprobación del DOJ, con un cierre previsto antes de finales de 2026. Los beneficios de los activos que están a punto de venderse están incluidos en la guía de 2026, como indicaba la previsión de marzo.
El Formulario 10-Q del T3 2026 actualiza ese panorama. La venta de Brazos Valley se cerró en octubre de 2026 por 860 millones de dólares antes de ajustes de cierre, y Constellation espera una plusvalía de unos 250 millones en el cuarto trimestre. La venta separada de cinco activos de generación en PJM (unos 4,4 GW, principalmente de gas natural, en Delaware y Pensilvania) a LS Power por 5.000 millones de dólares sigue previéndose para antes de finales de 2026, a falta de las aprobaciones regulatorias. En el mismo trimestre, Constellation acordó comprar a Shell Energy North America la Rhode Island State Energy Center, una central de ciclo combinado de gas de 609 MW en ISO New England, por 715 millones de dólares, a falta de las aprobaciones regulatorias.
En el T3, la flota de Calpine generó 38.387 GWh, y los costes de fusión e integración de Calpine, de 73 millones de dólares después de impuestos (0,20 $ por acción), se excluyeron del beneficio ajustado. El comunicado cita la aportación de Calpine como uno de los principales impulsores del aumento del BPA ajustado, pero no ofrece una cifra de beneficio separada para Calpine.
| Componente del crecimiento | Pregunta para la dirección | Por qué importa |
|---|---|---|
| Operaciones adquiridas | ¿Qué aportó Calpine en términos comparables? | Separa la escala de la adquisición de la mejora subyacente |
| Operaciones existentes | ¿Cómo se comportó la flota original? | Pone a prueba la solidez orgánica de los beneficios |
| Integración | ¿Qué beneficios se han materializado y cuáles son solo proyecciones? | Distingue la ejecución de las expectativas |
| Financiación | ¿Qué coste de intereses acompaña a esa aportación? | Conecta las mejoras operativas con el beneficio por acción |
| Desinversiones | ¿Se ha cerrado Brazos Valley y qué deja de contar en 2027? | Evita sobrestimar la aportación futura |
Esta tabla es un marco de análisis, no guía de la compañía.
La financiación es, hasta ahora, el coste más evidente. El gasto por intereses fue de 283 millones de dólares en el T2 2026, frente a 118 millones un año antes, un aumento de 165 millones en un solo trimestre. La deuda a largo plazo no corriente pasó de 7.250 millones de dólares a finales de 2025 a 19.110 millones a 30 de junio de 2026. En el T3 2026, el gasto neto por intereses fue de 217 millones de dólares, frente a 134 millones un año antes, y la deuda a largo plazo se situaba en 19.040 millones a 30 de septiembre, con 3.990 millones de préstamos a corto plazo.
Los contratos de energía para la IA: qué está firmado y cuándo empieza
Los acuerdos de Constellation con empresas tecnológicas respaldan la tesis de la demanda, pero son acuerdos de distinto tipo y empiezan en momentos diferentes. El borrador enumeraba cuatro. Otros dos anuncios de la compañía son relevantes para el calendario:
| Contraparte y anuncio | Qué se firmó | Cuándo aporta |
|---|---|---|
| Microsoft, 20 de sep. de 2024 | PPA (contrato de compraventa de energía a largo plazo) a 20 años que respalda el reinicio de la Unidad 1 de Three Mile Island como Crane Clean Energy Center, unos 835 MW | La compañía prevé que Crane esté lista para entrar en servicio en 2027 |
| Meta, 3 de jun. de 2025 | PPA a 20 años por toda la producción del Clinton Clean Energy Center (1.121 MW), más un aumento de potencia de 30 MW | Las entregas comienzan en junio de 2027 |
| Walmart y otros, T2 2026 | Unos 920 MW de PPA nucleares a 15–20 años, incluidos 176 MW con Walmart que permiten un aumento de potencia de 30 MW en Dresden | Los contratos empiezan entre 2029 y 2032 |
| Amazon, 30 de sep. de 2026 | Acuerdo a 20 años por 690 MW en Calvert Cliffs, incluido un aumento de potencia de 190 MW; más de 3.000 millones de dólares de inversión | Nueva capacidad en servicio entre 2030 y 2032 |
| Google, 6 de oct. de 2026 | PPA a 20 años por 890 MW de nueva capacidad procedente de aumentos de potencia en 11 unidades; más de 4.300 millones de dólares de inversión; además de un acuerdo de suministro independiente a 15 años por 2.700 MW de la flota existente en PJM | Primer aumento de potencia previsto para 2028 |
| Departamento de Energía de EE. UU. (DOE), 27 de oct. de 2026 | Compromiso condicional de préstamo de hasta 5.000 millones de dólares para aumentos de potencia en centrales seleccionadas; plazo de 30 años al 0,375 % sobre bonos del Tesoro comparables | No es definitivo; sujeto a un contrato de préstamo |
| Primer cliente de Peak+ (no identificado), informe del T3 2026 | Acuerdo a 20 años por 270 MW de energía, capacidad y atributos vinculados a unidades concretas de la flota nuclear existente | Empieza en 2028 |
Fuentes: notas de prensa y comunicados de resultados de Constellation; anuncios de la compañía sobre Amazon, Google y el compromiso del DOE. La cifra de capacidad de Meta procede del anuncio del 3 de junio de 2025.
Las cifras de capacidad no pueden sumarse sin más como nueva oferta. Los 1.121 MW de Clinton y la mayor parte del contrato de Amazon son producción existente a un precio a largo plazo. Los megavatios realmente nuevos son los aumentos de potencia (más capacidad en reactores ya existentes): 890 MW para Google, 190 MW para Amazon y 30 MW en Clinton y otros 30 MW en Dresden. La propia Constellation cifra los programas de Google y Amazon en más de 7.000 millones de dólares de inversión para unos 1.080 MW.
La presentación del T3 cifra los aumentos de potencia contratados en 1.165 MW con un coste de proyecto de unos 4.300 millones de dólares, con unos 3.000 millones de inversión de crecimiento adicional entre 2028 y 2032 y 1.300 millones ya incluidos en la guía de inversión de 2026–2027. Ilustra un posible ahorro antes de impuestos de unos 40 millones de dólares al año gracias al préstamo del DOE si se formaliza.
Ninguno de estos contratos explica los resultados del T3 2026. El acuerdo con Amazon se anunció el último día del trimestre y el de Google después de su cierre, las entregas de Clinton a Meta empiezan en junio de 2027 y la nueva capacidad por aumentos de potencia llega a partir de 2028. En la conferencia, la información útil tiene que ver con el coste y el calendario: cómo se escalonan los más de 7.000 millones de dólares, cuánto podría abaratar la financiación el préstamo del DOE si se formaliza y si el acuerdo de suministro de 2.700 MW con Google cambia los beneficios antes de que lleguen los aumentos de potencia.
La reacción de la acción muestra hasta qué punto el mercado ya ha dejado atrás los acuerdos llamativos. CEG subió un 12,2 %, hasta 300,40 $, el 6 de octubre, día del anuncio de Google, tras tocar 309,80 $ durante la sesión. El 6 de noviembre ya había caído un 16,8 % desde ese cierre. El cierre del 9 de noviembre, de 276,09 $, seguía un 8,1 % por debajo. Para el conjunto de la apuesta nuclear y del uranio que hay detrás de estos contratos, consulte Acciones de Nuclear y Uranio 2026: la Apuesta por la IA.
Crane necesita una actualización de hitos, no otra historia de demanda
El acuerdo con Microsoft financia el reinicio de la Unidad 1 de Three Mile Island, rebautizada como Crane Clean Energy Center. La página del proyecto de Constellation indica que prevé que la central esté lista para entrar en servicio en 2027. Ya se han superado varios obstáculos:
| Hito | Situación | Fuente |
|---|---|---|
| Garantía de préstamo del DOE | 1.000 millones de dólares aprobados | Comunicado de resultados del T4 2025 (24 de feb. de 2026) |
| Conexión a la red | La FERC aprobó la transferencia de los Capacity Interconnection Rights de las Unidades 3 y 4 de Eddystone | Comunicado de resultados del T2 2026 |
| Combustible | La NRC aprobó una modificación de la licencia de combustible | Comunicado de resultados del T2 2026 |
| Vuelta al servicio | Prevista en 2027 | Página del proyecto de la compañía |
Las preguntas para el 9 de noviembre tienen que ver con el calendario y el coste. ¿Sigue siendo 2027 la fecha? ¿Qué aprobaciones faltan? ¿Ha cambiado la estimación de inversión? Un calendario reafirmado con avances concretos valdría más que otra declaración genérica sobre la demanda de energía fiable. El comunicado de resultados del T3 no actualizó el calendario de Crane; el 10-Q del T3 sigue describiendo la reapertura como sujeta a aprobaciones regulatorias, incluida la revisión de seguridad y ambiental de la NRC.
PJM respalda la tesis de la escasez, con límites
PJM, el operador de la red de 13 estados y Washington D. C., organiza la subasta de capacidad que fija buena parte del precio que reciben las centrales de Constellation en el Atlántico Medio y el Medio Oeste. El 14 de julio de 2026, PJM anunció los resultados de su Base Residual Auction 2028/2029:
| Indicador | Subasta 2028/2029 |
|---|---|
| Precio de casación | 325 $/MW-day, el techo aprobado por la FERC, un 2,5 % menos que los 333,44 $ de la subasta anterior |
| Déficit frente al requisito de fiabilidad | 6.831 MW |
| Valor total adjudicado | 16.400 millones de dólares |
| Déficit de la subasta anterior (2027/2028) | Unos 6.500 MW |
Fuente: PJM Inside Lines, 14 de julio de 2026.
Una red tensionada no significa un potencial de subida de precios ilimitado. El precio tocó el techo, y el techo es más bajo que el del año pasado. El 29 de octubre, PJM presentó ante la FERC una propuesta modificada de Reliability Backstop Procurement (contratación de capacidad de respaldo para emergencias), después de que la FERC aceptara en gran medida el plan original el 29 de septiembre, aunque lo suspendió durante cinco meses. El plan modificado abre una ventana de ofertas el 1 de marzo de 2027 y la cierra el 28 de marzo. Busca recursos por un plazo de hasta 15 años, con una disposición máxima a pagar equivalente a una media ponderada por MW de 555 $/MW-day. Los costes recaerían en las grandes cargas que provocan el déficit, y los megavatios ya cubiertos por contratos bilaterales se restarían del objetivo.
Se trata de una contratación propuesta, no de ingresos contabilizados por Constellation. Las preguntas para CEG son prácticas: qué activos pueden optar, cuánta capacidad está ya comprometida en acuerdos bilaterales como el de Google y qué años de entrega importan. Multiplicar el precio llamativo de una subasta por toda la flota no da una cifra de beneficios. El comunicado del T3 sí muestra cómo se trasladan los precios de mercado más altos: su precio de referencia de capacidad en PJM fue de 329,17 $/MW-día en el T3 2026, frente a 269,92 $ un año antes, y el precio de referencia de la energía en PJM West promedió 69,97 $/MWh, frente a 46,77 $. Para el cuello de botella eléctrico más amplio que provoca la IA en la región, consulte Acuerdo NextEra-Dominion 2026: Cuello de Botella AI 110 GW.
El estado de flujos de efectivo es el contrapeso del BPA ajustado
El 10-Q del primer semestre ofrece una visión menos promocional de la historia de crecimiento.
| Indicador (seis meses cerrados a 30 de junio) | 1S 2025 | 1S 2026 |
|---|---|---|
| Beneficio neto (consolidado, incl. participaciones no controladoras) | 962 M$ | 2.111 M$ |
| Efectivo neto de las actividades de explotación | 1.584 M$ | 1.553 M$ |
| Inversión en capital (capex) | 1.573 M$ | 2.521 M$ |
| Flujo de caja operativo menos inversión en capital (cálculo nuestro) | +11 M$ | −968 M$ |
| Recompras de acciones | 400 M$ | 1.971 M$ |
| Adquisiciones, netas del efectivo adquirido | 0 $ | 2.537 M$ |
| Efectivo y equivalentes al cierre del periodo | 1.974 M$ | 697 M$ |
Fuente: estado consolidado de flujos de efectivo y balance de Constellation Energy Corporation, Formulario 10-Q del T2 2026 (XBRL), no el estado de la filial Generation, que se presenta por separado.
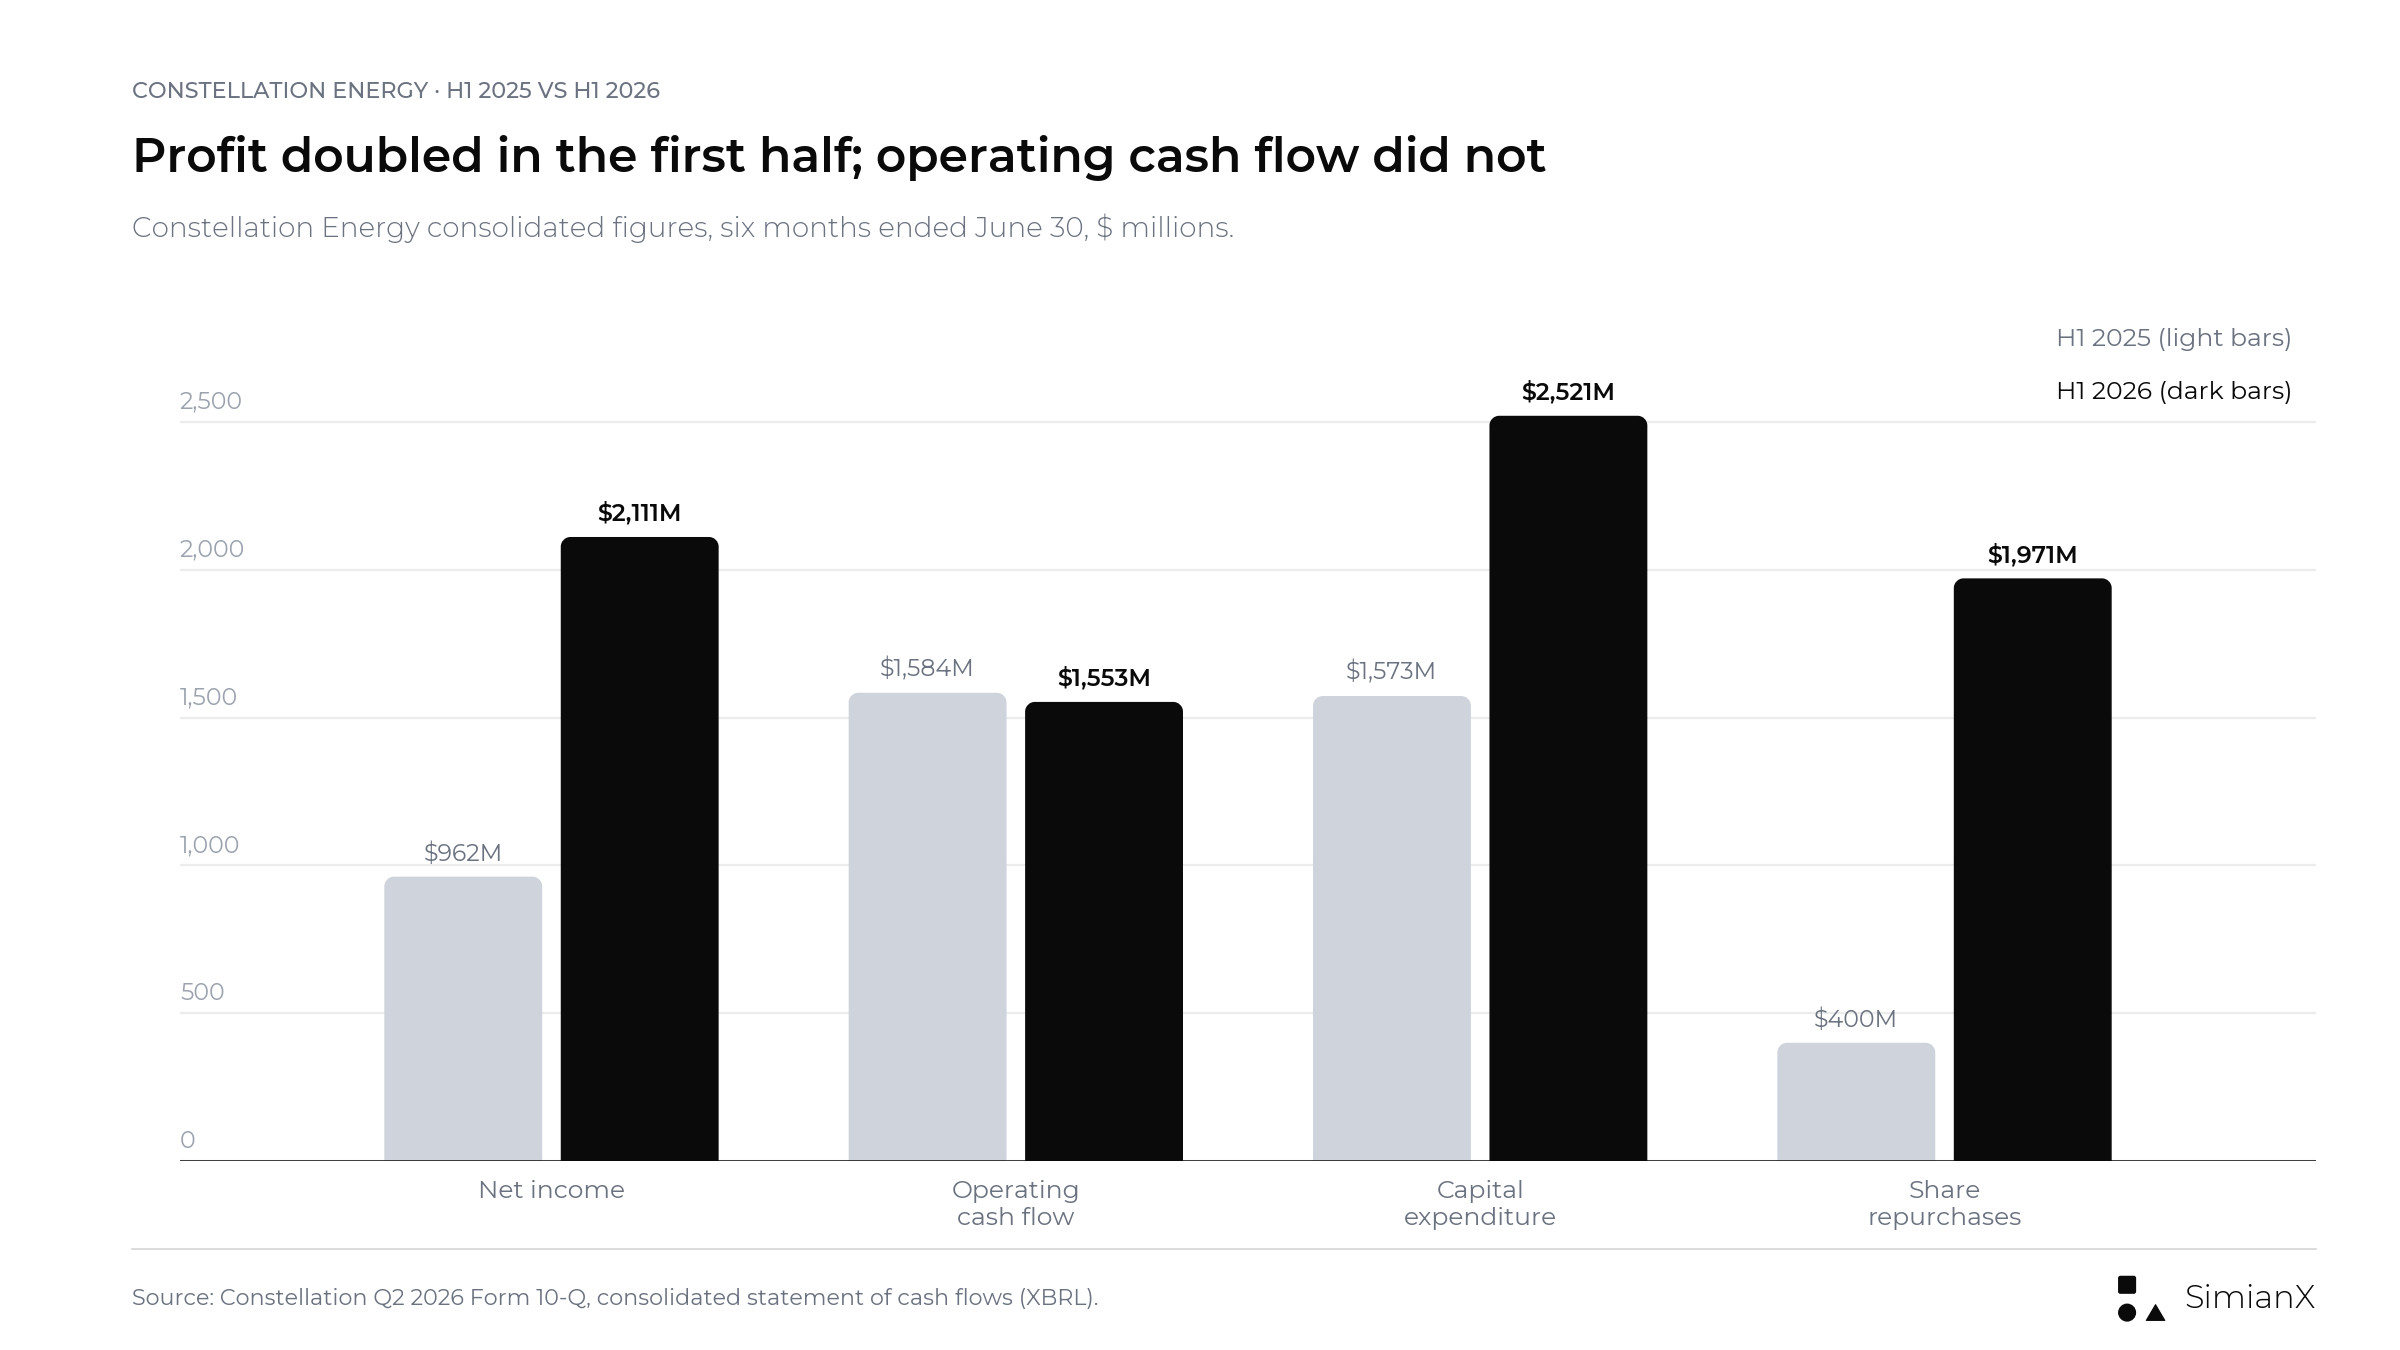
El beneficio neto se duplicó con creces en el primer semestre de 2026. El flujo de caja operativo fue ligeramente inferior, y tanto la inversión en capital como las recompras aumentaron con fuerza.
Esto no demuestra que la calidad de los beneficios sea mala. El capital circulante, las garantías depositadas y el calendario de las coberturas hacen variar el flujo de caja operativo de una eléctrica de un trimestre a otro. Pero sí significa que el mayor beneficio contable todavía no se ha traducido en más efectivo para inversión y retribución al accionista. Con la inversión en capital, unos 2.000 millones de dólares en recompras y el pago en efectivo de Calpine en el mismo semestre, la caja cayó de 3.640 millones de dólares a finales de 2025 a 697 millones.
Las cifras de nueve meses del comunicado del T3 muestran que el tercer trimestre cerró buena parte de esa brecha:
| Indicador (nueve meses a 30 de septiembre) | 2025 | 2026 |
|---|---|---|
| Flujo de caja neto de las actividades de explotación | 3.432 M$ | 4.979 M$ |
| Inversión en capital | 1.963 M$ | 3.461 M$ |
| Flujo de caja operativo menos inversión en capital (cálculo nuestro) | +1.469 M$ | +1.518 M$ |
| Recompras de acciones | 400 M$ | 3.001 M$ |
| Efectivo y equivalentes al cierre del periodo | 4.091 M$ (incl. restringido) | 603 M$ (1.009 M$ incl. restringido) |
Fuente: comunicado de resultados del T3 2026 de Constellation, estados consolidados de flujos de efectivo y balance. Cifras solo del T3 por diferencia (cálculo nuestro): flujo de caja operativo de unos 3.430 millones de dólares, inversión en capital de unos 940 millones y recompras de unos 1.030 millones.
Para el T3, la conciliación que había que vigilar era el flujo de caja operativo frente a la inversión en capital, los compromisos de proyectos, las recompras y los intereses. Un flujo de caja operativo de unos 3.400 millones de dólares en el trimestre cubrió la inversión en capital y las recompras, pero el efectivo disponible siguió bajando mientras la compañía recurría a préstamos a corto plazo. Las métricas de flujo de caja propias de la compañía pueden ser útiles, pero sus exclusiones deberían ser visibles. Para ver cómo financian la expansión eléctrica las empresas al otro lado de estos contratos, consulte Inversión en IA 2026: el 96% del flujo de caja de las tech.
Las recompras deben valorarse junto a las necesidades de financiación
En su previsión del 31 de marzo, Constellation elevó su autorización total disponible para recompras de acciones a 5.000 millones de dólares y fijó 3.900 millones de dólares de inversión en capital de crecimiento para 2026. En la presentación del T2, ya se habían destinado unos 2.200 millones de dólares a recompras durante el año.
Las recompras elevan el beneficio por acción al reducir el número de acciones, y ese beneficio es real. Pero hay que sopesarlo frente a los programas de aumento de potencia, el reinicio de Crane y la mayor factura de intereses. Una respuesta útil en la conferencia jerarquizaría los usos del efectivo:
- Mantener la fiabilidad de la flota.
- Financiar los proyectos contratados.
- Preservar el balance y las calificaciones crediticias.
- Devolver capital a los accionistas.
La presentación del T3 actualiza el recuento: unos 3.000 millones de dólares en recompras en lo que va de 2026, unos 11 millones de acciones, con unos 2.000 millones de autorización restante. También reafirma un objetivo de crecimiento anual de más del 20 % del BPA base (Base EPS) entre 2026 y 2029, un indicador no GAAP de la compañía.
La acción de CEG antes del informe
| Indicador | Valor |
|---|---|
| Cierre, 6 de nov. de 2026 | 249,95 $ |
| Cierre récord | 403,95 $ (15 de oct. de 2025); ahora un 38,1 % por debajo |
| Cierre mínimo de 52 semanas | 236,50 $ (1 de jul. de 2026) |
| Desde el informe del T2 (cierre del 6 de ago.: 261,10 $) | −4,3 % |
| Día del acuerdo con Google, 6 de oct. de 2026 | +12,2 %, hasta 300,40 $ (máximo intradía de 309,80 $) |
| Desde el cierre del 6 de oct. | −16,8 % |
| Semana previa al informe | −6,7 % el 4 de nov., −2,5 % el 5 de nov., +4,3 % el 6 de nov. |
Fuente: cierres diarios, Polygon.io, contrastados con los cierres oficiales de Cboe.
9 de noviembre: cómo reaccionó la acción de CEG a los resultados del T3
| Sesión en EE. UU. | Cierre de CEG | Variación diaria | Variación diaria de SPY |
|---|---|---|---|
| 4 de noviembre de 2026 | 245,72 $ | −6,7 % | +1,7 % |
| 5 de noviembre de 2026 | 239,65 $ | −2,5 % | −4,4 % |
| 6 de noviembre de 2026 | 249,95 $ | +4,3 % | +0,3 % |
| 9 de noviembre de 2026 (día del informe) | 276,09 $ | +10,5 % | +2,4 % |
Fuente: cierres diarios de Polygon.io; el cierre del 9 de noviembre está contrastado con Yahoo Finance. Las variaciones son cálculo nuestro.
Nuestros cálculos a partir de esos precios:
- Variación el día del informe: 276,09 $ ÷ 249,95 $ − 1 = +10,5 %, frente al +2,4 % de SPY.
- Recorrido intradía: CEG abrió a 260,40 $ (+4,2 %), llegó a cotizar a un mínimo de 247,00 $, por debajo del cierre anterior, y a un máximo de 277,66 $, y cerró cerca del máximo.
- Frente al cierre del informe del T2, de 261,10 $ (6 de agosto): +5,7 %.
- Frente al cierre récord de 403,95 $ (15 de octubre de 2025): alrededor de un 31,7 % por debajo.
- En lo que va de año: −21,8 % desde el cierre de 2025, de 353,27 $, frente al +10,4 % de SPY.
Todo el grupo de productores independientes de electricidad subió ese mismo día: Vistra (VST) +7,3 %, Talen Energy (TLN) +7,2 % y NRG Energy (NRG) +10,3 %, de modo que parte del movimiento de CEG fue sectorial y no una reacción solo al informe.
Constellation no está sola. Todo el grupo de productores independientes de electricidad se ha quedado por detrás del mercado en 2026:
La tabla de rentabilidad en lo que va de año que sigue se elaboró antes del informe, con datos hasta el 6 de noviembre.
| Acción | 2026 en lo que va de año (hasta el 6 de nov.) |
|---|---|
| Constellation Energy (CEG) | −29,2 % |
| Vistra (VST) | −22,6 % |
| Talen Energy (TLN) | −9,7 % |
| NRG Energy (NRG) | −44,6 % |
| ETF del S&P 500 (SPY) | +7,8 % |
Fuente: cierres diarios de Polygon.io, del 31 de diciembre de 2025 al 6 de noviembre de 2026; cálculo nuestro.
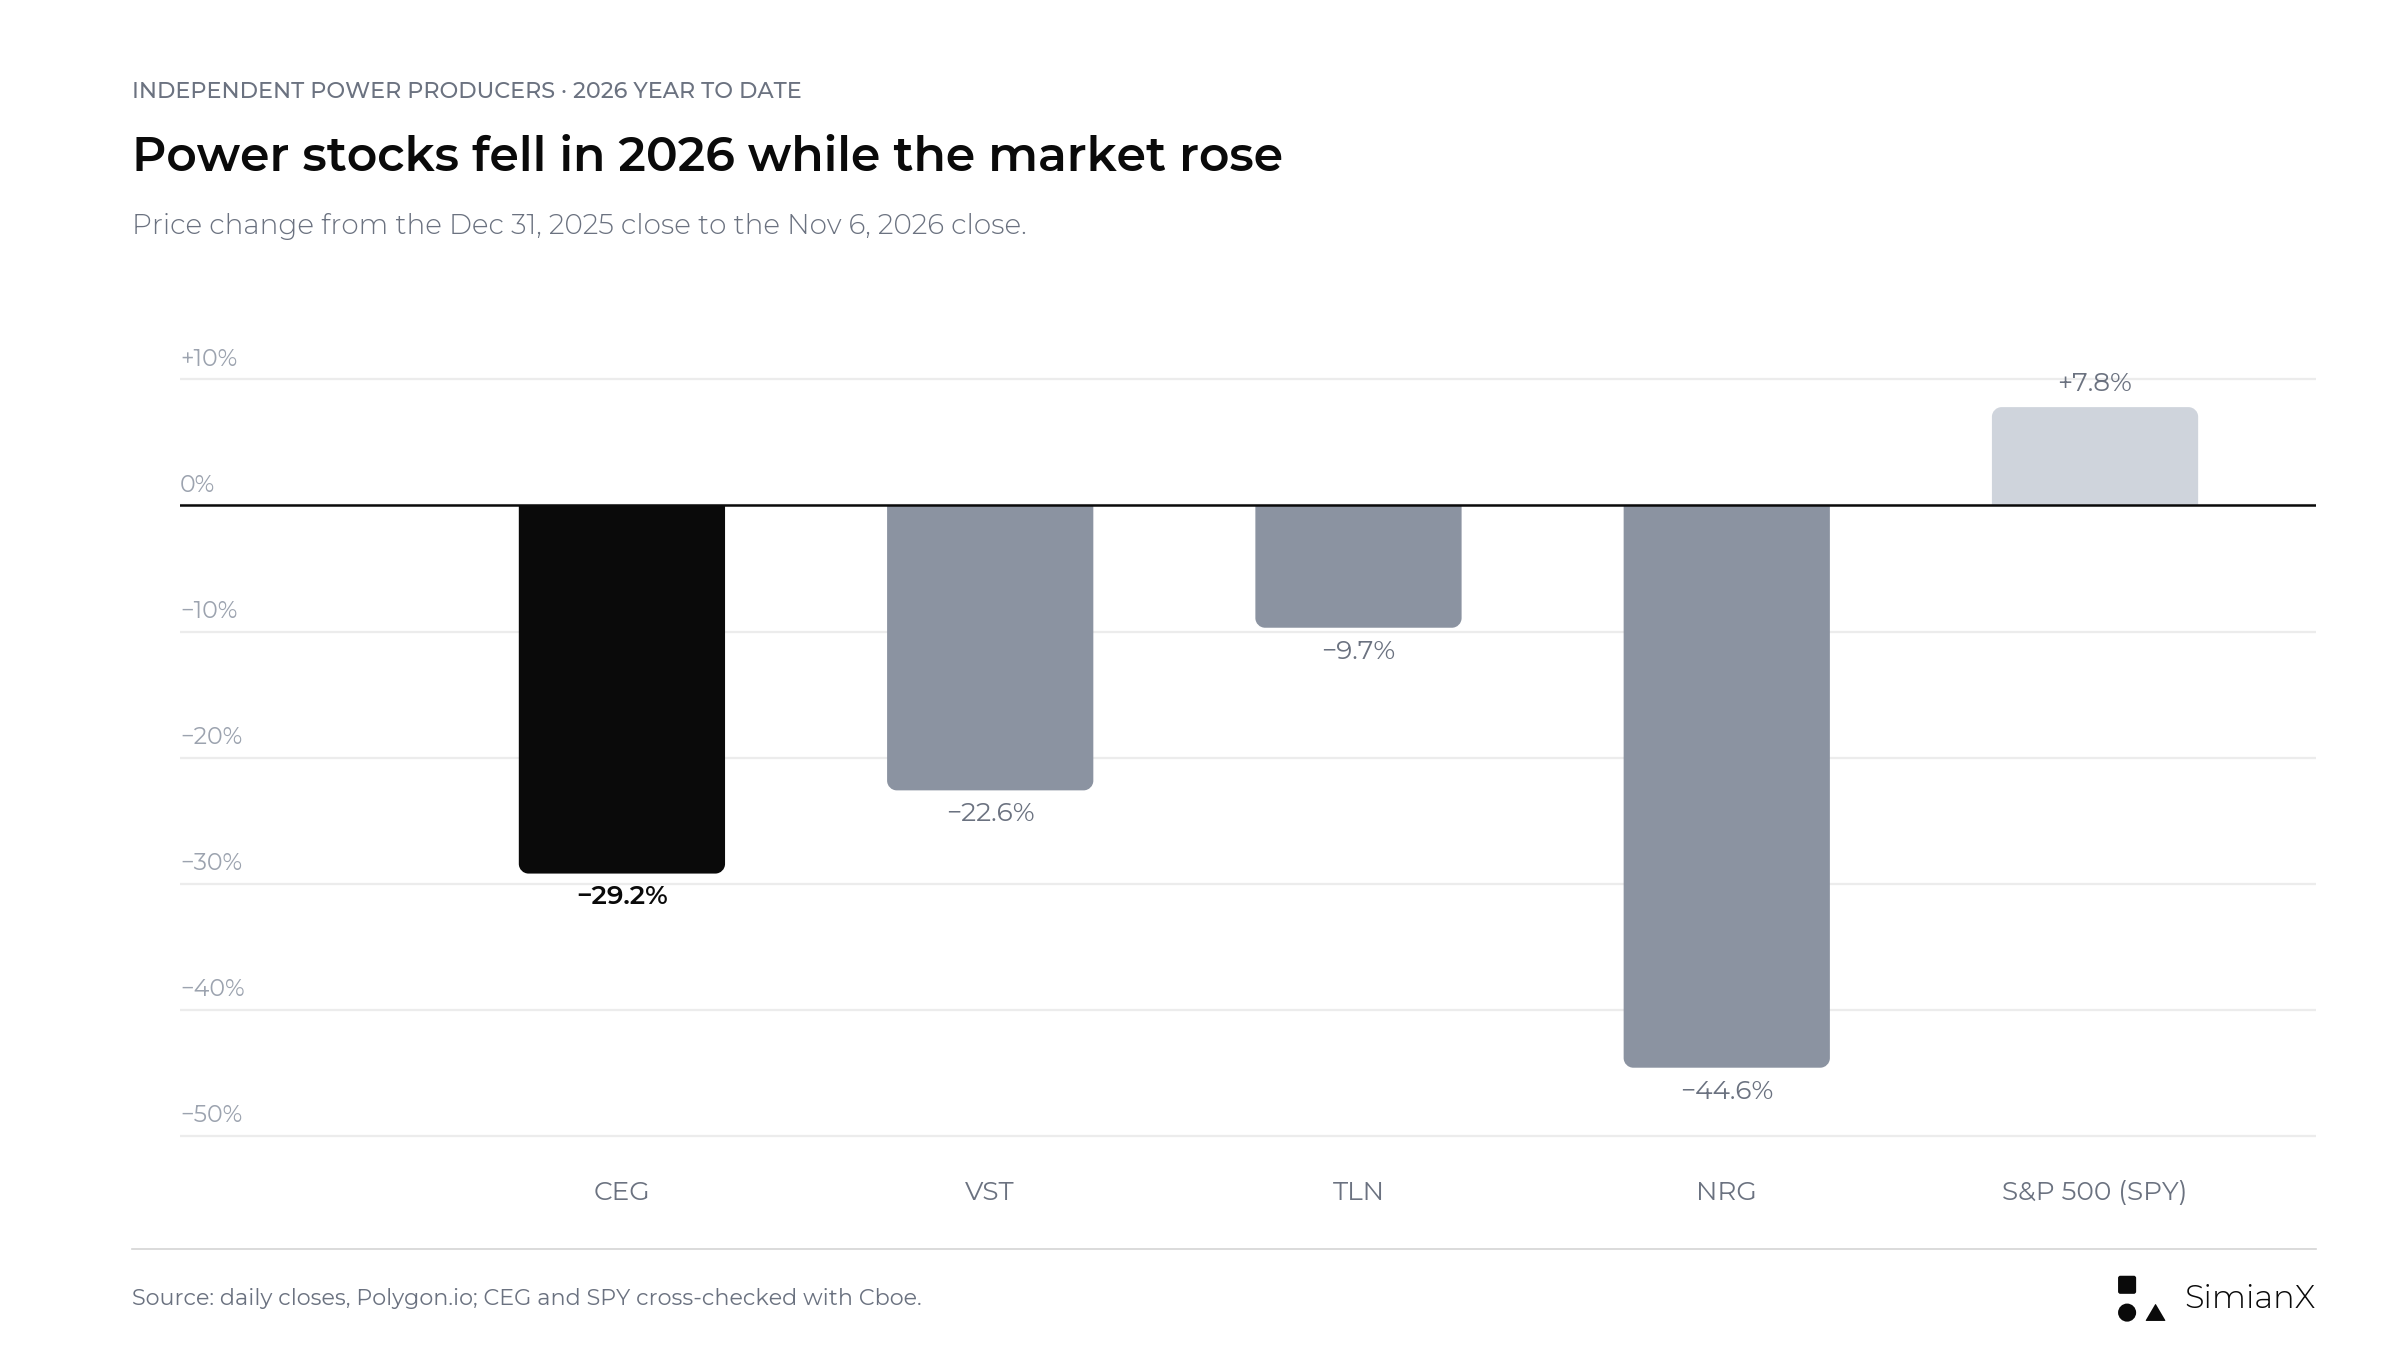
La caída afecta a todo el sector, lo que apunta tanto a la valoración y a las expectativas sobre los precios de la electricidad como a las noticias de cada compañía.
Zacks señaló que CEG cotiza a unas 18,7 veces los beneficios previstos a 12 meses, por debajo de la media de su sector, de 21,5 veces. Para una operación relacionada con la infraestructura eléctrica en la que participa Vistra, consulte KKR Helix: NVDA, VST y la apuesta de IA en centros de datos.
La acción de CEG tras los resultados: todas las reacciones desde 2022
Constellation publica antes de la apertura en EE. UU., así que la reacción que aparece abajo es el cierre del día de la publicación frente al cierre anterior.
| Fecha de publicación | Trimestre | Cierre anterior | Cierre del día de publicación | Variación de CEG | Variación de SPY |
|---|---|---|---|---|---|
| 12 de may. de 2022 | T1 2022 | 57,37 $ | 53,47 $ | −6,8 % | −0,1 % |
| 4 de ago. de 2022 | T2 2022 | 67,17 $ | 67,46 $ | +0,4 % | −0,1 % |
| 8 de nov. de 2022 | T3 2022 | 93,50 $ | 87,54 $ | −6,4 % | +0,5 % |
| 16 de feb. de 2023 | T4 2022 | 86,01 $ | 85,63 $ | −0,4 % | −1,4 % |
| 4 de may. de 2023 | T1 2023 | 76,51 $ | 78,59 $ | +2,7 % | −0,7 % |
| 3 de ago. de 2023 | T2 2023 | 95,55 $ | 101,14 $ | +5,9 % | −0,3 % |
| 6 de nov. de 2023 | T3 2023 | 117,07 $ | 124,73 $ | +6,5 % | +0,2 % |
| 27 de feb. de 2024 | T4 2023 | 133,22 $ | 155,76 $ | +16,9 % | +0,2 % |
| 9 de may. de 2024 | T1 2024 | 208,00 $ | 215,91 $ | +3,8 % | +0,6 % |
| 6 de ago. de 2024 | T2 2024 | 169,97 $ | 181,04 $ | +6,5 % | +0,9 % |
| 4 de nov. de 2024 | T3 2024 | 258,10 $ | 225,95 $ | −12,5 % | −0,2 % |
| 18 de feb. de 2025 | T4 2024 | 317,30 $ | 325,60 $ | +2,6 % | +0,3 % |
| 6 de may. de 2025 | T1 2025 | 248,27 $ | 273,82 $ | +10,3 % | −0,8 % |
| 7 de ago. de 2025 | T2 2025 | 338,46 $ | 336,41 $ | −0,6 % | −0,1 % |
| 7 de nov. de 2025 | T3 2025 | 351,30 $ | 358,39 $ | +2,0 % | +0,1 % |
| 24 de feb. de 2026 | T4 2025 | 293,80 $ | 312,64 $ | +6,4 % | +0,7 % |
| 11 de may. de 2026 | T1 2026 | 303,63 $ | 299,69 $ | −1,3 % | +0,2 % |
| 6 de ago. de 2026 | T2 2026 | 265,12 $ | 261,10 $ | −1,5 % | −0,2 % |
| 9 de nov. de 2026 | T3 2026 | 249,95 $ | 276,09 $ | +10,5 % | +2,4 % |
Fuente: cierres diarios de Polygon.io, contrastados con Cboe; fechas de publicación según los registros del Formulario 8-K de Constellation (Item 2.02). Las variaciones son cálculo nuestro.
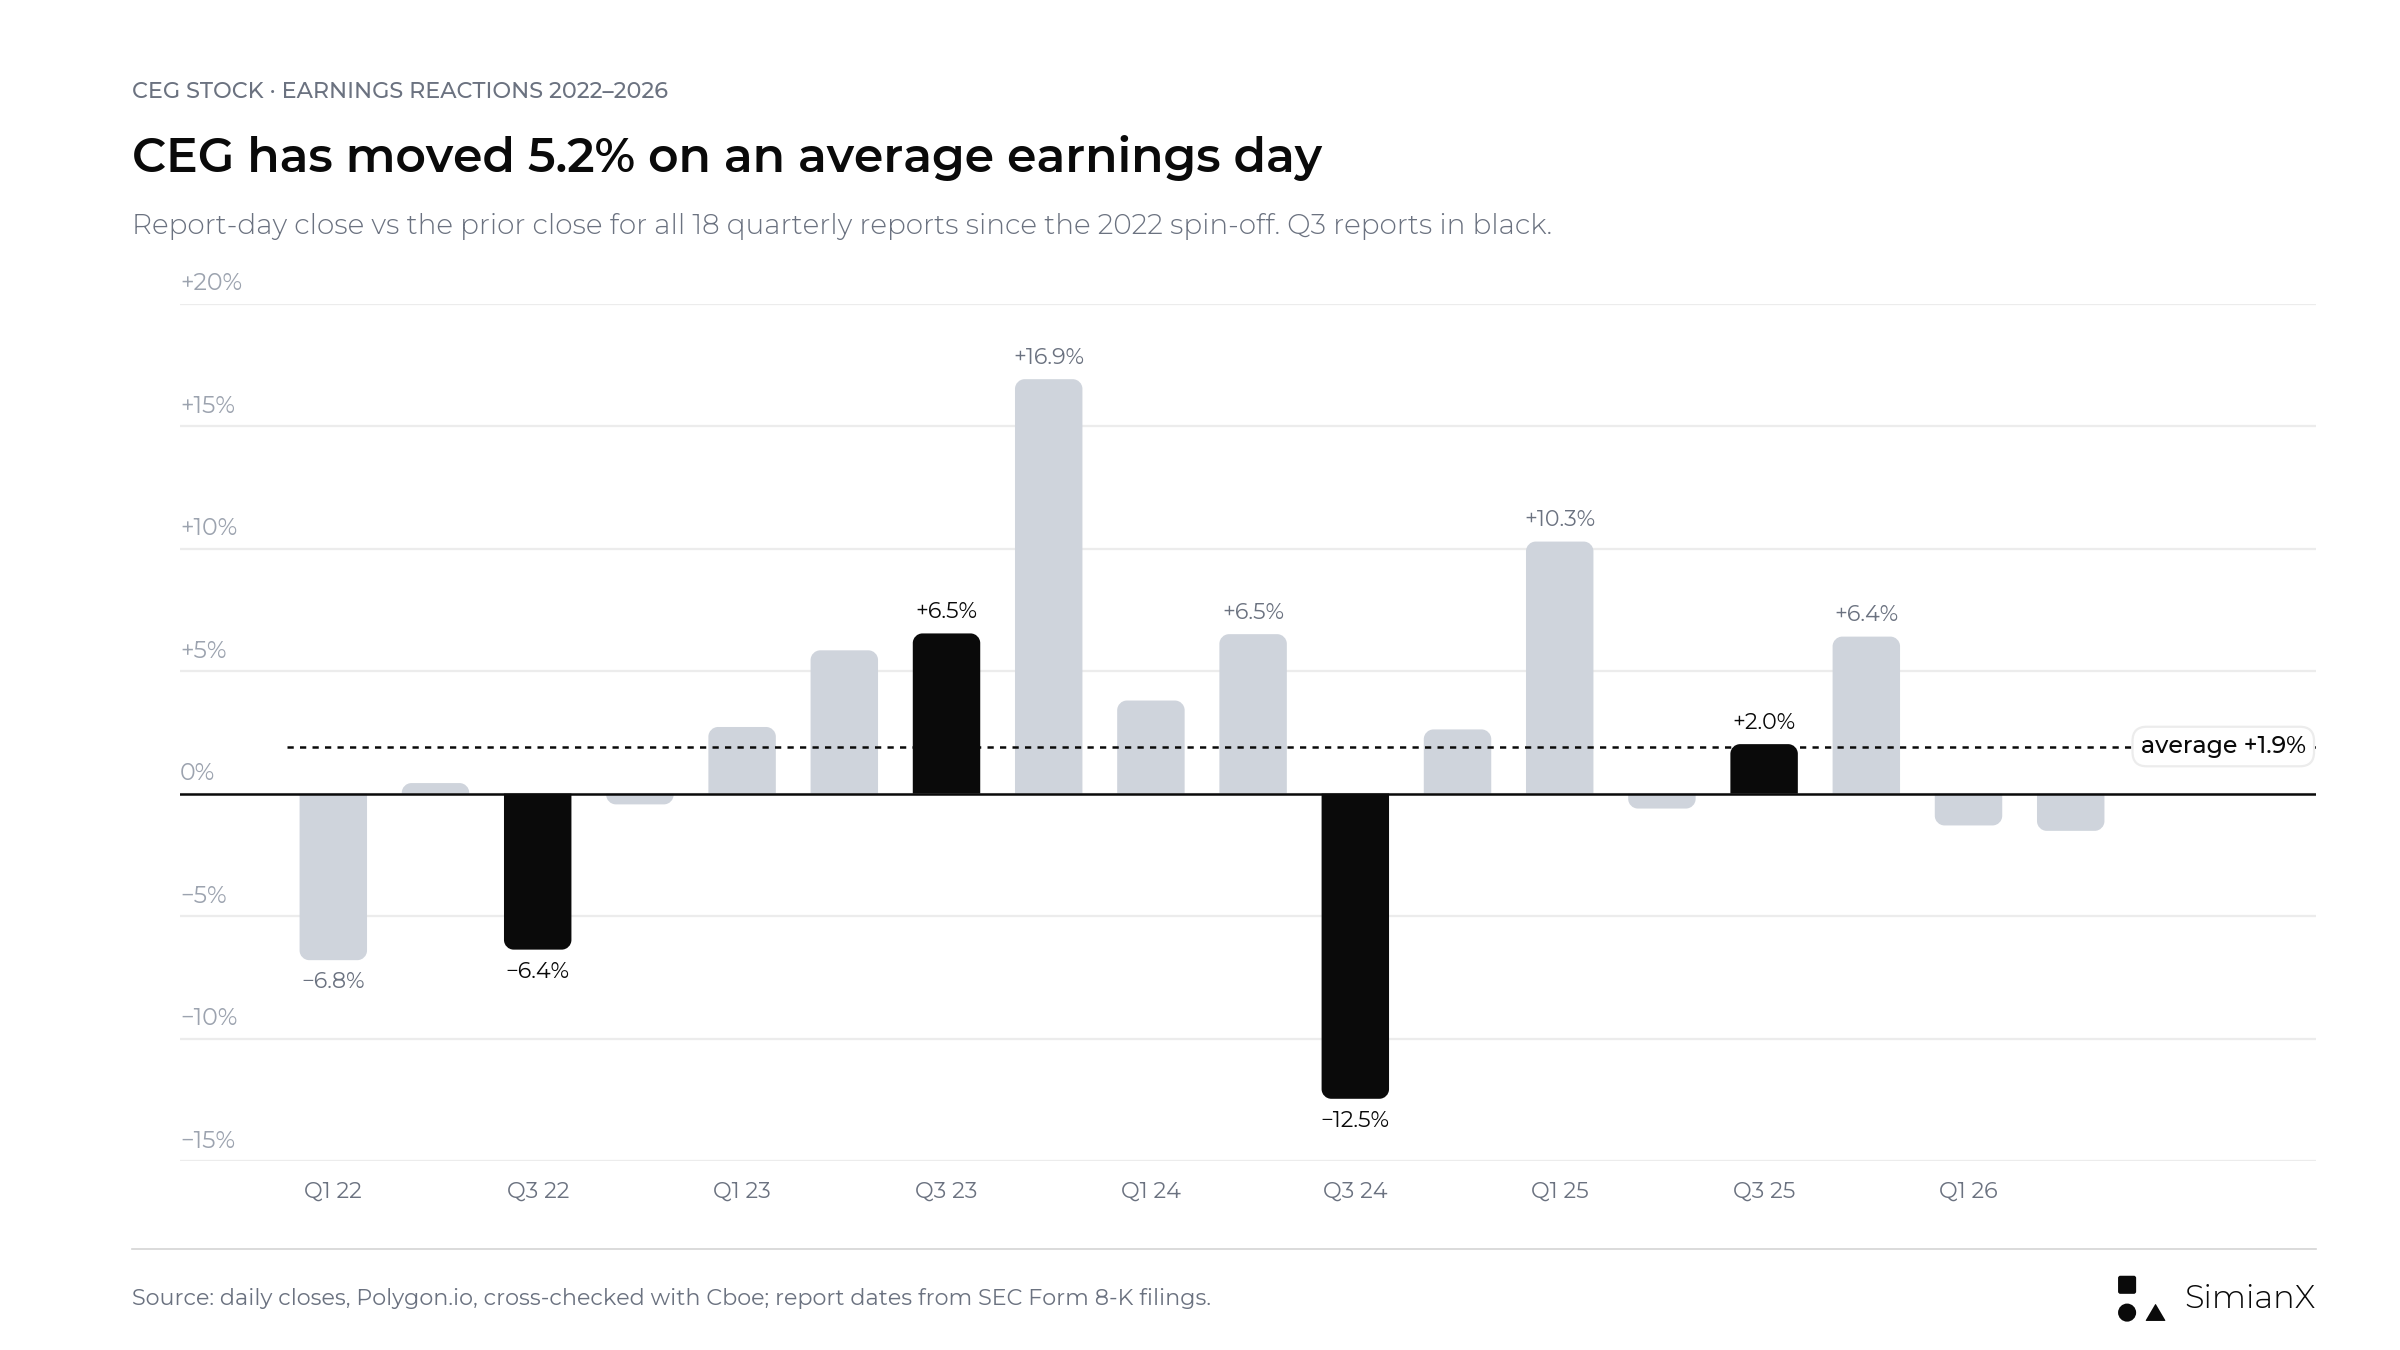
Los informes del T3 aparecen en negro. El gráfico cubre los 18 informes anteriores al T3 2026. Los mayores movimientos fueron +16,9 % en febrero de 2024 y −12,5 % en noviembre de 2024; la subida del +10,5 % del 9 de noviembre de 2026 es ahora la segunda mayor.
El patrón en cifras:
- 19 informes: 12 al alza y 7 a la baja. La variación media es de +2,4 % y la mediana, de +2,6 % (antes del T3 2026: +1,9 % y +2,3 % en 18 informes).
- Tamaño típico: 5,5 % en cualquier dirección (variación media en valor absoluto), frente al 5,2 % anterior.
- Los informes del T3 suman ahora tres al alza y dos a la baja, con una media de alrededor del 0,0 %, frente al −2,6 % antes de este informe. La peor reacción desde la escisión llegó con un informe del T3: −12,5 % el 4 de noviembre de 2024, el día en que Constellation elevó el punto medio de su guía.
- Las ganancias de los dos últimos informes se desvanecieron durante la sesión. En mayo de 2026, la acción abrió un 3,8 % al alza y cerró con una caída del 1,3 %. En agosto de 2026 abrió un 4,8 % al alza, el día en que se elevó la guía, y cerró con una caída del 1,5 %. El 9 de noviembre el patrón se rompió: CEG abrió un 4,2 % al alza y cerró con una subida del 10,5 %.
Un rango elevado o estrechado no ha garantizado un cierre al alza. El mercado ha tendido a reaccionar más a la calidad y la visibilidad de los beneficios que a la cifra llamativa de superación de estimaciones. En el T3 2026 recibió ambas cosas: una superación amplia y un rango cuyo nuevo mínimo igualaba el antiguo máximo.
¿Qué haría que el informe fuera alcista, mixto o bajista?
Son marcos cualitativos, no previsiones.
| Escenario | Señales en el comunicado y la conferencia | Interpretación |
|---|---|---|
| Alcista | T3 cerca de 3,90 $ o por encima, un factor de capacidad nuclear en torno al 95 %, un rango estrechado en 12,00 $ o más, costes y calendario claros de los aumentos de potencia | El crecimiento se vuelve más visible y financiable |
| Mixto | El BPA supera las estimaciones, pero gracias al número de acciones o a márgenes puntuales, mientras el flujo de caja o los detalles de los proyectos siguen siendo vagos | La cifra principal mejora más deprisa que la certidumbre |
| Bajista | Rango recortado hacia 11,50 $, lastre continuado de las paradas, intereses o costes de integración de Calpine mayores de lo esperado | Los riesgos de ejecución y financiación pesan más que el optimismo sobre la demanda |
Un informe sólido no necesita un nuevo acuerdo con un hiperescalador. Unas operaciones fiables y una rentabilidad disciplinada de los compromisos ya firmados podrían valer más que otro gran acuerdo con condiciones económicas no reveladas. Del mismo modo, quedarse por debajo de las estimaciones en un trimestre exigiría un diagnóstico: el calendario de las recargas y las paradas temporales son algo distinto de una trayectoria de beneficios a largo plazo más baja.
Cómo puntuó el informe: el T3 quedó muy por encima de 3,90 $, el factor de capacidad nuclear fue del 97,2 % y el rango se estrechó por encima de 12,00 $, lo que coincide con la columna alcista. También se detallaron los costes y plazos de los aumentos de potencia. Las salvedades de la columna mixta siguen aplicándose en parte: la subida se atribuyó a un desempeño comercial superior en un mercado volátil, que el marco de beneficios de la propia compañía clasifica como beneficio «mejorado» (enhanced) y no como beneficio base; el gasto por intereses aumentó y el efectivo disponible siguió bajando.
Lista de comprobación del T3 2026: cómo salió cada punto
- BPA operativo ajustado frente a 3,90 $: 5,06 $. El comunicado lo atribuye a Calpine, al desempeño comercial y a los ingresos por capacidad, sin una cifra separada para Calpine; el número de acciones (354 millones) no fue el motor.
- Guía para todo el año frente a 11,50 $–12,50 $: punto medio elevado y rango estrechado a 12,50 $–12,80 $, con punto medio en 12,65 $.
- Factor de capacidad nuclear frente al 96,8 % del T3 2025: 97,2 %, con 20 días de paradas por recarga y seis no relacionadas con la recarga.
- Calpine: generación de 38.387 GWh en el T3, 73 millones de dólares de costes de fusión e integración después de impuestos excluidos del beneficio ajustado, y venta de Brazos Valley cerrada en octubre (10-Q).
- Gasto por intereses frente a 134 millones de dólares en el T3 2025: 217 millones de dólares.
- Caja: flujo de caja operativo de nueve meses de 4.980 millones de dólares, inversión en capital de 3.460 millones y recompras de 3.000 millones.
- Proyectos: sin nuevo calendario para Crane en el comunicado; aumentos de potencia dimensionados en 1.165 MW y unos 4.300 millones de dólares; el préstamo del DOE sigue siendo condicional.
- PJM: sin novedades sobre la contratación de respaldo en el comunicado; nuevo acuerdo Peak+ de 270 MW de la flota nuclear existente a partir de 2028.
Preguntas frecuentes
¿Cuándo publicó Constellation Energy sus resultados del T3 2026?
El lunes 9 de noviembre de 2026, antes de la apertura del mercado estadounidense. El comunicado se remitió a la SEC como Anexo 99.1 de un Formulario 8-K, y la conferencia con analistas se celebró a las 9:00 h (hora del Este).
¿Superó Constellation Energy las estimaciones del T3 2026?
Sí. El BPA operativo ajustado fue de 5,06 $, frente al consenso de Zacks de 3,90 $ (a 5 de noviembre de 2026), una superación del 29,7 %, y por encima de los 3,04 $ del T3 2025. Los ingresos fueron de 9.550 millones de dólares, frente a un consenso de 8.720 millones. El beneficio neto GAAP fue de 5,19 $ por acción.
¿Cuál es la guía de Constellation para 2026?
Un beneficio operativo ajustado de 12,50 $ a 12,80 $ por acción, fijado el 9 de noviembre de 2026. El rango era de 11,00 $ a 12,00 $ el 31 de marzo y de 11,50 $ a 12,50 $ desde el 6 de agosto. El BPA ajustado de los nueve meses es de 10,35 $, lo que implica aproximadamente entre 2,15 $ y 2,45 $ para el cuarto trimestre.
¿Por qué se disparó la acción de CEG el 9 de noviembre de 2026?
El BPA ajustado superó el consenso en casi un 30 %, el rango anual se situó por encima del máximo anterior y la producción nuclear fue sólida. CEG cerró a 276,09 $, con una subida del 10,5 %, en una jornada en la que SPY subió un 2,4 % y otros productores independientes de electricidad ganaron entre un 7 % y un 10 %.
¿Cómo suele reaccionar la acción de CEG a los resultados?
En los 19 informes desde 2022, la acción subió 12 veces y bajó 7 el día de la publicación. La variación media en valor absoluto fue del 5,5 %. En los informes de mayo y agosto de 2026 abrió al alza y cerró a la baja; en el de noviembre de 2026 abrió un 4,2 % al alza y cerró con una subida del 10,5 %.
¿Por qué Calpine complica las comparaciones con 2025?
La adquisición se cerró el 7 de enero de 2026 y añadió unos 23 GW, 50 millones de acciones y unos 12.600 millones de dólares de deuda asumida. El crecimiento de los ingresos y de los beneficios en 2026 mezcla la aportación adquirida con el rendimiento del negocio original. La desinversión de Brazos Valley se cerró en octubre de 2026, y la venta de cinco centrales de PJM por 5.000 millones de dólares debería cerrarse antes de fin de año.
¿Suman los acuerdos con Google y Amazon a los beneficios del T3 2026?
No. El acuerdo con Amazon se anunció el 30 de septiembre, último día del trimestre, y el de Google el 6 de octubre. Su nueva capacidad por aumentos de potencia llega a partir de 2028, y las entregas de Clinton a Meta comienzan en junio de 2027. Los acuerdos mejoran la visibilidad de los ingresos a largo plazo, pero antes requieren más de 7.000 millones de dólares de inversión.
Veredicto: una superación clara y una guía más alta; la financiación es la próxima prueba
El informe del T3 2026 de Constellation cumplió la versión más exigente de la prueba previa: un BPA ajustado de 5,06 $ frente a 3,90 $ esperados, un factor de capacidad nuclear del 97,2 % y un rango de 2026 estrechado a 12,50 $–12,80 $, íntegramente por encima del punto medio de 12,00 $ que esta página fijó como listón.
Que las empresas tecnológicas quieren electricidad las 24 horas ya no está en duda; los contratos con Microsoft, Meta, Amazon y Google lo demuestran. Lo que importa ahora es cuánto valor queda para los accionistas después de la integración, la financiación, el riesgo de paradas y el programa de inversión plurianual. Antes del informe, con la acción a la baja un 29 % este año y el mercado dudando de la mitad superior del rango, la línea de la guía probablemente iba a importar más que la cifra trimestral. Ambas fueron sólidas, y CEG subió un 10,5 %. Las preguntas abiertas son ahora cuánto de la subida procede de un margen comercial volátil, si el cuarto trimestre aporta alrededor de 2,30 $ y cómo se financian el programa de aumentos de potencia, la compra en Rhode Island y las recompras con un efectivo disponible reducido a 603 millones de dólares.
A partir de ahora, fíjese en el resultado del T4 frente a los 2,15 $–2,45 $ implícitos, en el cierre de la venta de activos de PJM, en la disponibilidad nuclear y en las necesidades de efectivo. Luego valore si la nueva información hace más visible la rentabilidad futura. Para seguir la acción y sus registros regulatorios después del informe, utilice la página de la acción de CEG o el análisis de acciones con IA de SimianX. Para otro hiperescalador al otro lado de estos acuerdos eléctricos, consulte Flujo de caja libre de Alphabet: Q3 2026 y capex de IA.
Este artículo es análisis financiero, no asesoramiento de inversión personalizado ni una recomendación de compra o venta de valores.
Lectura Relacionada
- Acciones de Nuclear y Uranio 2026: la Apuesta por la IA
- KKR Helix: NVDA, VST y la apuesta de IA en centros de datos
- Acuerdo NextEra-Dominion 2026: Cuello de Botella AI 110 GW
- Acciones de newcleo (NWCL) tras el debut: de 8,145 a 4,245 $
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Flujo de caja libre de Alphabet: Q3 2026 y capex de IA
- Ingresos Amazon AWS por trimestre: 2T26 +37% vs capex $54B
- Acción Caterpillar 2026: el trade de energía para la IA
Referencias
- Constellation: comunicado de resultados del T3 2026 (Formulario 8-K, Anexo 99.1), 9 de noviembre de 2026
- Constellation: presentación de resultados del T3 2026 (Formulario 8-K, Anexo 99.2), 9 de noviembre de 2026
- Constellation: Formulario 8-K que anuncia los resultados del T3 2026, 9 de noviembre de 2026
- Constellation: Formulario 10-Q del T3 2026, 9 de noviembre de 2026
- Sala de prensa de Constellation: Constellation Reports Third Quarter 2026 Results, 9 de noviembre de 2026
- Yahoo Finance: cotización e históricos de precios de CEG
- Constellation: comunicado de resultados del T2 2026 (Formulario 8-K, Anexo 99.1), 6 de agosto de 2026
- Constellation: presentación de resultados del T2 2026 (Formulario 8-K, Anexo 99.2), 6 de agosto de 2026
- Constellation: Formulario 10-Q del T2 2026, 6 de agosto de 2026
- Constellation: comunicado de resultados del T1 2026 (Formulario 8-K, Anexo 99.1), 11 de mayo de 2026
- Constellation: perspectivas de negocio y resultados 2026 (Business and Earnings Outlook) (Formulario 8-K, Anexo 99.1), 31 de marzo de 2026
- Constellation: comunicado de resultados del T4 2025 (Formulario 8-K, Anexo 99.1), 24 de febrero de 2026
- Constellation: Formulario 10-K de 2025, con la información sobre la adquisición de Calpine, 24 de febrero de 2026
- Constellation: comunicado de resultados del T3 2025 (Formulario 8-K, Anexo 99.1), 7 de noviembre de 2025
- Constellation: comunicado de resultados del T2 2025, con el acuerdo de Clinton con Meta (Formulario 8-K, Anexo 99.1), 7 de agosto de 2025
- Constellation: comunicado de resultados del T3 2024 (Formulario 8-K, Anexo 99.1), 4 de noviembre de 2024
- SEC EDGAR: índice de registros de Constellation Energy Corporation
- Constellation: anuncio del acuerdo con Microsoft y del reinicio de Crane, 20 de septiembre de 2024
- Constellation: página del proyecto Crane Clean Energy Center
- Constellation: acuerdo con Amazon en Calvert Cliffs, 30 de septiembre de 2026
- Constellation: acuerdo con Google por 890 MW de nueva capacidad nuclear, 6 de octubre de 2026
- Constellation: compromiso condicional de préstamo del DOE de hasta 5.000 millones de dólares, 27 de octubre de 2026
- Departamento de Energía de EE. UU.: compromiso de préstamo de 5.000 millones de dólares para aumentos de potencia nuclear, 27 de octubre de 2026
- American Nuclear Society: plan de Google y Constellation de aumento de potencia en 11 unidades, 6 de octubre de 2026
- PJM Inside Lines: resultados de la subasta de capacidad 2028/2029, 14 de julio de 2026
- PJM Inside Lines: propuesta modificada de Reliability Backstop, 29 de octubre de 2026
- Zacks: ¿Comprar, mantener o vender Constellation Energy antes de sus resultados del T3?, 5 de noviembre de 2026
- Earnings Whispers vía Finviz: Constellation se enfrenta a una prueba de credibilidad sobre su previsión elevada para 2026, 2 de noviembre de 2026


