
 Por Muke
Referencia de resultados publicados de D-Wave del T3 2026: resultados por trimestre, cartera, caja y reacciones de la acción QBTS
D-Wave Quantum publicó unos ingresos del tercer trimestre de 2026 de 4,51 millones de dólares antes de la apertura en EE. UU. el martes 10 de noviembre, un 2,1 % por encima del consenso de 4,42 millones y un 20,7 % más que los 3,74 millones de un año antes. La pérdida neta fue de 48,2 millones de dólares, o 0,13 $ por acción, mayor que la pérdida de 0,10 $ que esperaban los analistas, pero muy inferior a los 0,41 $ del T3 2025, cuando los cargos por warrants inflaron la pérdida. Los pedidos fueron de 1,9 millones, las obligaciones de desempeño pendientes bajaron a 38,3 millones desde los 40,7 millones del 30 de junio, y la caja y los valores negociables cerraron el trimestre en 503,4 millones de dólares. D-Wave no dio una guía de ingresos. QBTS cerró a 10,48 $ el 10 de noviembre, un 8,6 % por debajo de su cierre previo al informe de 11,47 $, mientras el ETF del Nasdaq-100 (QQQ) cedía un 0,7 %.
Esta página es una referencia sobre los resultados de D-Wave. Se escribió primero como avance y se ha convertido en una página de resultados. Reúne en una sola tabla once trimestres de resultados comunicados por la compañía, evalúa el T3 2026 frente al consenso y frente a las preguntas planteadas antes de la publicación, sigue los pedidos y la cartera de 38,3 millones de dólares, controla la caja y la dilución, y recoge cómo se movió la acción de QBTS tras cada uno de sus últimos 12 informes trimestrales. La pregunta es la misma que planteaba el borrador original: ¿puede la cartera de pedidos convertirse en ingresos y caja antes de que los costes operativos y las nuevas acciones absorban demasiado de ese valor? El T3 dio una respuesta parcial: los ingresos subieron, pero los nuevos pedidos no repusieron el trabajo entregado.
Actualizado el 10 de noviembre de 2026 (hora del Pacífico de EE. UU.), tras el cierre del mercado estadounidense, con los resultados del T3 2026 de D-Wave y el precio de cierre del 10 de noviembre. Publicado por primera vez el 9 de noviembre como avance. Los precios de QBTS del 10 de noviembre son cierres de la sesión regular de Polygon.io, contrastados con Nasdaq.com. Las cifras del T3 2026 proceden del comunicado de resultados de la compañía del 10 de noviembre (Formulario 8-K, Exhibit 99.1) y de su presentación a inversores (Exhibit 99.2), cotejados con la copia publicada en la sala de prensa de D-Wave. Fuentes previas al informe: comunicados de resultados de D-Wave en el Formulario 8-K, Formularios 10-Q y 10-K y otros documentos en SEC EDGAR, notas de prensa de la compañía, la transcripción de la conferencia de resultados del T2 2026, estimaciones fechadas de FXEmpire y Earnings Whispers, y precios de cierre diarios de Polygon.io. Las cifras comunicadas, las estimaciones y nuestros propios cálculos están identificados en todo el texto.
Resultados de D-Wave del T3 2026 de un vistazo
| Concepto | T3 2026 | T3 2025 | Variación |
|---|---|---|---|
| Ingresos | 4,51 M$ | 3,74 M$ | +20,7 % |
| Beneficio bruto GAAP | 2,39 M$ | 2,67 M$ | −10,6 % |
| Margen bruto GAAP | 52,9 % | 71,4 % | −18,5 puntos |
| Gastos operativos GAAP | 55,9 M$ | 30,4 M$ | +83,7 % |
| Pérdida neta | 48,2 M$ | 140,0 M$ | −65,6 % |
| Pérdida neta por acción | −0,13 $ | −0,41 $ | +0,28 $ |
| Pérdida de EBITDA ajustado (no GAAP) | 37,7 M$ | 20,6 M$ | +82,7 % |
| Pedidos | 1,9 M$ | 2,4 M$ | −19 % |
| Obligaciones de desempeño pendientes (RPO) | 38,3 M$ | 2,9 M$ | +1.221 % |
| Caja y valores negociables | 503,4 M$ | 836,2 M$ | −39,8 % |
Fuente: comunicado de resultados del T3 2026 de D-Wave (Formulario 8-K, Exhibit 99.1) y presentación a inversores (Exhibit 99.2), 10 de noviembre de 2026. Las variaciones de pedidos y RPO son las comunicadas por la compañía; las demás son cálculo nuestro.
La composición de los ingresos explica el menor margen. Los ingresos por servicios profesionales subieron 1,5 millones, hasta 2,0 millones de dólares, y los de QCaaS subieron 0,8 millones, hasta 2,2 millones, mientras que los ingresos por venta de sistemas cayeron 1,5 millones. La compañía atribuye el menor margen bruto sobre todo al mayor peso de los servicios profesionales, de menor margen. Más de 100 clientes generaron ingresos en el trimestre, el 48 % de ellos empresas comerciales.
Resultados reales frente a las expectativas
| Medida | Esperado antes del informe | Real | Veredicto |
|---|---|---|---|
| Ingresos | 4,42 M$ (consenso de FXEmpire, 9 nov.); unos 4,0 M$ (Earnings Whispers) | 4,51 M$ | Superó en un 2,1 %; por encima de ambas estimaciones |
| Pérdida neta por acción (GAAP) | −0,10 $ (FXEmpire, 16 analistas; Earnings Whispers también −0,10 $); “whisper” −0,16 $ | −0,13 $ | Peor que el consenso en 0,03 $; mejor que la cifra “whisper” |
| Señal de la dirección para el T3 | Ingresos “ligeramente al alza” respecto a los 3,08 M$ del T2 | +46,7 % frente al T2 | Muy por encima de “ligeramente” |
| Pedidos | 2,4 M$ en el T3 2025; 2,1 M$ en el T2 2026 | 1,9 M$ | Por debajo de ambos |
| RPO | 40,7 M$ a 30 de junio | 38,3 M$ | Un 5,9 % menos que en junio |
| Pérdida de EBITDA ajustado | 37,1 M$ en el T2 2026 | 37,7 M$ | Ligeramente mayor |
| Dos envíos de sistemas | Previstos en el T4 (conferencia de agosto) | Sin actualización en el comunicado | Pendientes |
Las cifras de superación, fallo y porcentajes son cálculos nuestros. D-Wave solo comunica BPA GAAP; −0,13 $ es la pérdida neta por acción básica y diluida sobre 374,1 millones de acciones medias ponderadas.
La instantánea previa al informe sobre la que se construyó esta página se mantiene a continuación como registro.
Antes del informe: lo que se esperaba
| Concepto | Cifra | Fuente y fecha |
|---|---|---|
| Fecha de publicación | Martes 10 de noviembre de 2026, antes de la apertura en EE. UU.; webcast a las 8:00 a. m. ET | Anuncio de D-Wave, 27 de octubre de 2026 |
| Consenso de BPA | −0,10 $ (16 analistas), frente a −0,41 $ en el T3 2025 | FXEmpire, 9 de noviembre; Earnings Whispers también −0,10 $ |
| Consenso de ingresos | 4,42 M$ (FXEmpire); unos 4,0 M$ (Earnings Whispers) | Frente a 3,739 M$ en el T3 2025 |
| Cifra “whisper” de Earnings Whispers | −0,16 $ por acción | Earnings Whispers, 3 de noviembre |
| Señal de la propia dirección para el T3 | Ingresos “ligeramente al alza” respecto a los 3,08 millones del T2; T4 “claramente al alza” | Conferencia de resultados del T2 2026, 6 de agosto |
| T2 2026 frente a estimaciones | Ingresos de 3,08 millones frente a 4,11 millones esperados; BPA GAAP de −0,13 $ | FXEmpire; comunicado del T2 |
| Cartera (RPO) a 30 de junio | 40,7 M$, el 57 % con vencimiento en 12 meses | Comunicado del T2 2026 |
| Caja y valores negociables | 546,2 M$ a 30 de junio | Comunicado del T2 2026 |
| Último cierre de QBTS | 11,47 $ (9 de nov. de 2026); −56,1 % en lo que va de año | Polygon.io |
| QBTS frente a sus pares en 2026 | IONQ −21,2 %, RGTI −41,4 %, QUBT −33,1 %; ETF del Nasdaq-100 (QQQ) +10,6 % | Polygon.io, hasta el 9 de nov. |
Las estimaciones de los analistas son instantáneas de terceros, no una guía de la compañía; D-Wave no publica un objetivo trimestral de ingresos ni de BPA. El borrador original también citaba cifras de MarketBeat (4,37 millones de dólares, −0,1021 $) que no pudimos consultar y que hemos eliminado.
La referencia útil es la propia formulación de la dirección. Un trimestre de 4,42 millones de dólares estaría un 43,7 % por encima del T2, más que “ligeramente”. La cifra de Earnings Whispers, de unos 4,0 millones, supondría un aumento secuencial del 30 %. En ambos casos, el mercado pide más de lo que la compañía dijo en agosto, así que unos ingresos por debajo del consenso no significarían por sí solos que el plan de entregas se haya retrasado. Los 4,51 millones de dólares comunicados quedaron un 46,7 % por encima del T2: por encima de ambas estimaciones y muy por encima de “ligeramente”.
Resultados de D-Wave por trimestre, del T1 2024 al T3 2026
| Trimestre | Ingresos | Beneficio bruto | Pérdida neta GAAP | BPA | Pérdida de EBITDA ajustado | Pedidos | RPO al cierre del trimestre |
|---|---|---|---|---|---|---|---|
| T1 2024 | 2,47 M$ | 1,66 M$ | 17,3 M$ | −0,11 $ | 12,9 M$ | 4,5 M$ | 7,4 M$ |
| T2 2024 | 2,18 M$ | 1,39 M$ | 17,8 M$ | −0,10 $ | 13,9 M$ | 0,7 M$ | 8,1 M$ |
| T3 2024 | 1,87 M$ | 1,04 M$ | 22,7 M$ | −0,11 $ | 13,8 M$ | 2,3 M$ | 4,0 M$ |
| T4 2024 | 2,31 M$ | 1,47 M$ | 86,1 M$ | −0,37 $ | 15,3 M$ | 18,3 M$ | 19,4 M$ |
| T1 2025 | 15,00 M$ | 13,88 M$ | 5,4 M$ | −0,02 $ | 6,1 M$ | 1,6 M$ | 6,4 M$ |
| T2 2025 | 3,10 M$ | 1,98 M$ | 167,3 M$ | −0,55 $ | 20,0 M$ | 1,3 M$ | 5,3 M$ |
| T3 2025 | 3,74 M$ | 2,67 M$ | 140,0 M$ | −0,41 $ | 20,6 M$ | 2,4 M$ | 2,9 M$ |
| T4 2025 | 2,75 M$ | 1,78 M$ | 42,3 M$ | −0,12 $ | 25,0 M$ | 13,4 M$ | 13,4 M$ |
| T1 2026 | 2,86 M$ | 1,82 M$ | 18,4 M$ | −0,05 $ | 32,8 M$ | 33,4 M$ | 42,4 M$ |
| T2 2026 | 3,08 M$ | 1,70 M$ | 48,0 M$ | −0,13 $ | 37,1 M$ | 2,1 M$ | 40,7 M$ |
| T3 2026 | 4,51 M$ | 2,39 M$ | 48,2 M$ | −0,13 $ | 37,7 M$ | 1,9 M$ | 38,3 M$ |
Fuente: comunicados de resultados de D-Wave en el Formulario 8-K (Exhibit 99.1) para el BPA, la pérdida de EBITDA ajustado y los pedidos; ingresos, beneficio bruto, pérdida neta y RPO de los documentos XBRL de la compañía (Formularios 10-Q y 10-K). Los ingresos y el beneficio bruto del T4 son cálculo nuestro (año completo menos los nueve primeros meses). Los pedidos y las pérdidas de EBITDA ajustado del T1 y T2 2024, y la pérdida de EBITDA ajustado del T3 2024, se derivan de las comparaciones interanuales de los comunicados de 2025. Las cifras del T3 2026 proceden del comunicado de resultados del 10 de noviembre de 2026; el consenso de FXEmpire era de 4,42 millones de dólares de ingresos y una pérdida de 0,10 $ por acción.
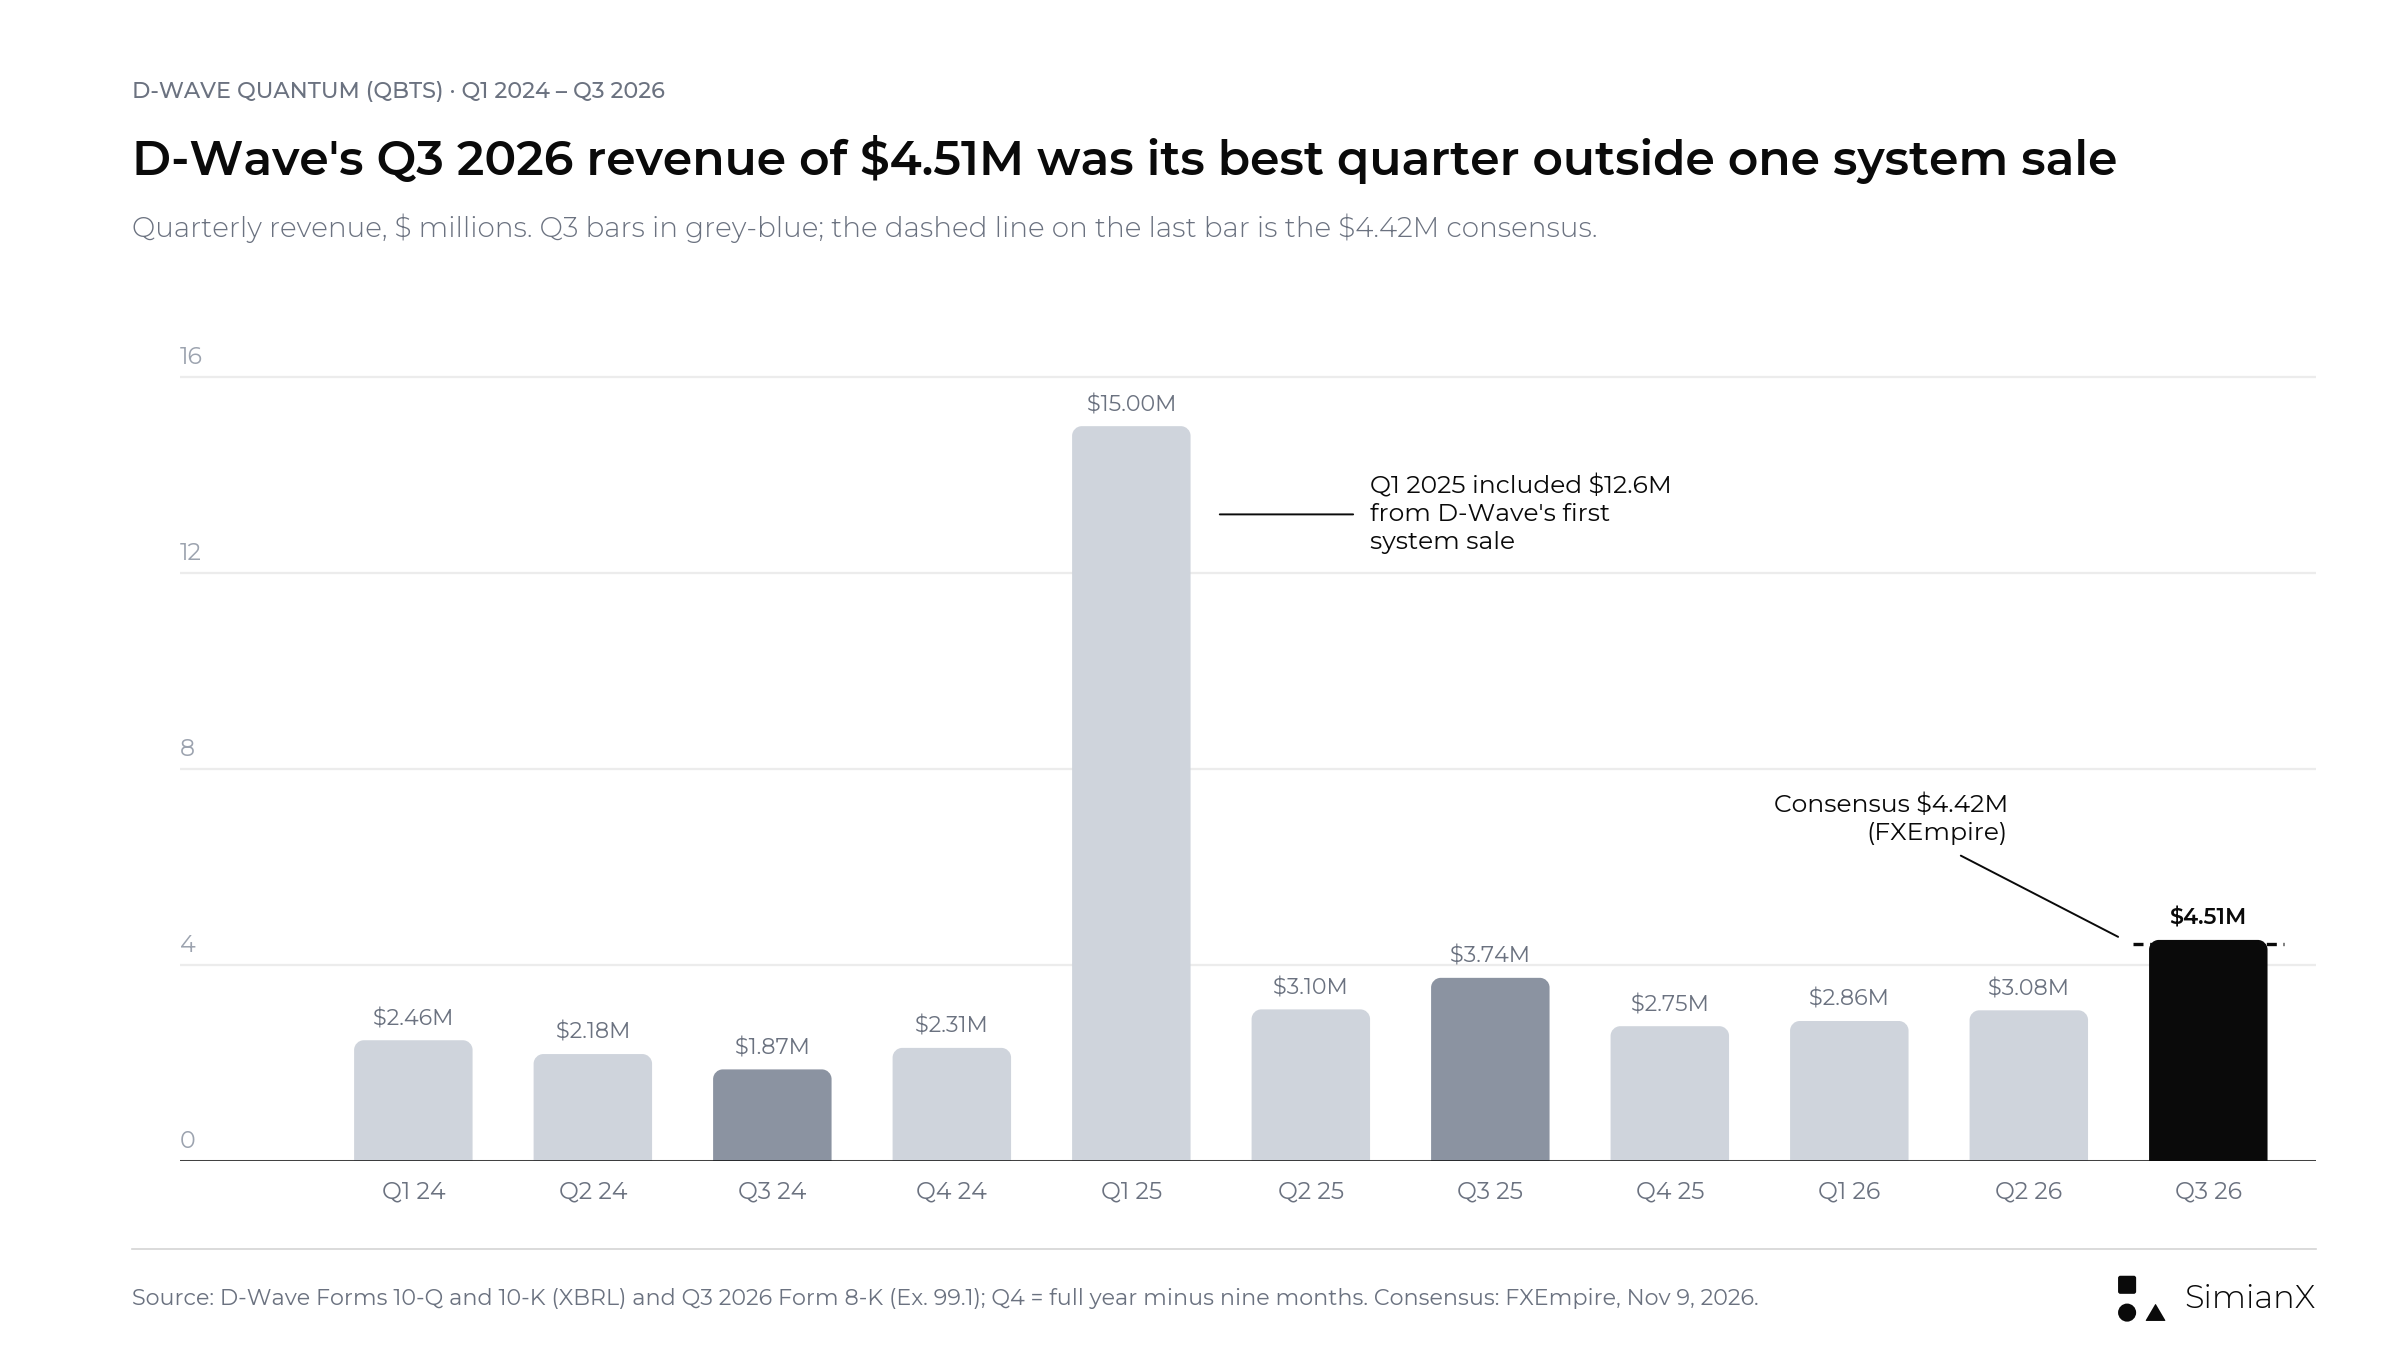
Fuera del T1 2025, que incluyó 12,6 millones de dólares de la primera venta de un sistema de recocido cuántico (annealing) de D-Wave, los ingresos trimestrales se habían mantenido entre unos 1,9 y 3,7 millones de dólares. El T3 2026, con 4,51 millones, es el trimestre más alto al margen de esa venta y queda justo por encima del consenso de 4,42 millones (línea discontinua).
Destacan tres cosas. Primero, los ingresos apenas se movieron durante dos años y medio, al margen de una venta de sistema; los 4,51 millones de dólares del T3 2026 son el primer salto claro, y procedieron de los servicios profesionales y de QCaaS, no de un sistema. Segundo, la pérdida neta GAAP oscila con cargos no monetarios por warrants: el T2 y el T3 2025 incluyeron grandes pérdidas por revaluación a valor razonable de los warrants, y todos los warrants públicos restantes se amortizaron en noviembre de 2025. Tercero, la pérdida de EBITDA ajustado, que excluye esos cargos, ha aumentado en cada trimestre desde el T1 2025, de 6,1 millones a 37,7 millones de dólares en el T3 2026. Esa última línea es la medida más clara de lo que cuesta hacer funcionar el negocio.
Pedidos y cartera de D-Wave: fuerte crecimiento anual, menos impulso secuencial
Los pedidos, las obligaciones de desempeño pendientes y los ingresos miden etapas distintas de la comercialización.
Los pedidos representan encargos de clientes que se espera generen ingresos futuros. Las obligaciones de desempeño pendientes, o RPO (remaining performance obligations: cartera contratada aún no reconocida como ingreso), representan el precio de transacción de pedidos no cancelables cuyo servicio aún no se ha prestado. Ninguna de las dos medidas equivale a los ingresos trimestrales reconocidos.
La comparación entre periodos es reveladora.
| Métrica | T1 2026 | T2 2026 | Qué muestra la comparación |
|---|---|---|---|
| Pedidos trimestrales — comunicado | 33,4 M$ | 2,1 M$ | Los pedidos se concentraron fuertemente en el T1 |
| RPO al cierre del trimestre — comunicado | 42,4 M$ | 40,7 M$ | La cartera bajó de forma secuencial |
| Pedidos del primer semestre — comunicado | — | 35,5 M$ | Un aumento de cerca del 1.120 % desde 2,9 millones |
| Porcentaje de los pedidos del semestre generados en el T1 — cálculo nuestro | 94,1 % | — | Un primer trimestre muy grande dominó el total semestral |
| Variación secuencial de las RPO — cálculo nuestro | — | −4,0 % | El crecimiento anual no implicó una expansión trimestral continuada |
Fuentes: comunicados del T1 y T2 2026 de D-Wave. Los pedidos del primer semestre incluyen 2,3 millones de dólares de pedidos de Quantum Circuits cerrados justo antes de la adquisición.
El informe del T3 2026 amplía la comparación:
| Métrica | T2 2026 | T3 2026 | Qué muestra la comparación |
|---|---|---|---|
| Pedidos trimestrales — comunicado | 2,1 M$ | 1,9 M$ | Un segundo trimestre flojo seguido |
| RPO al cierre del trimestre — comunicado | 40,7 M$ | 38,3 M$ | Un 5,9 % menos que en junio y un 9,7 % menos que el máximo de marzo (cálculo nuestro) |
| Pedidos acumulados del año — comunicado | 35,5 M$ (seis meses) | 37,4 M$ (nueve meses) | Un aumento del 611 % desde 5,3 millones |
| Porcentaje de los pedidos de nueve meses generados en el T1 — cálculo nuestro | — | 89,3 % | El T1 sigue concentrando la mayor parte del año |
Fuente: comunicado y presentación a inversores del T3 2026 de D-Wave. Los pedidos de nueve meses incluyen los mismos 2,3 millones de dólares de pedidos de Quantum Circuits.
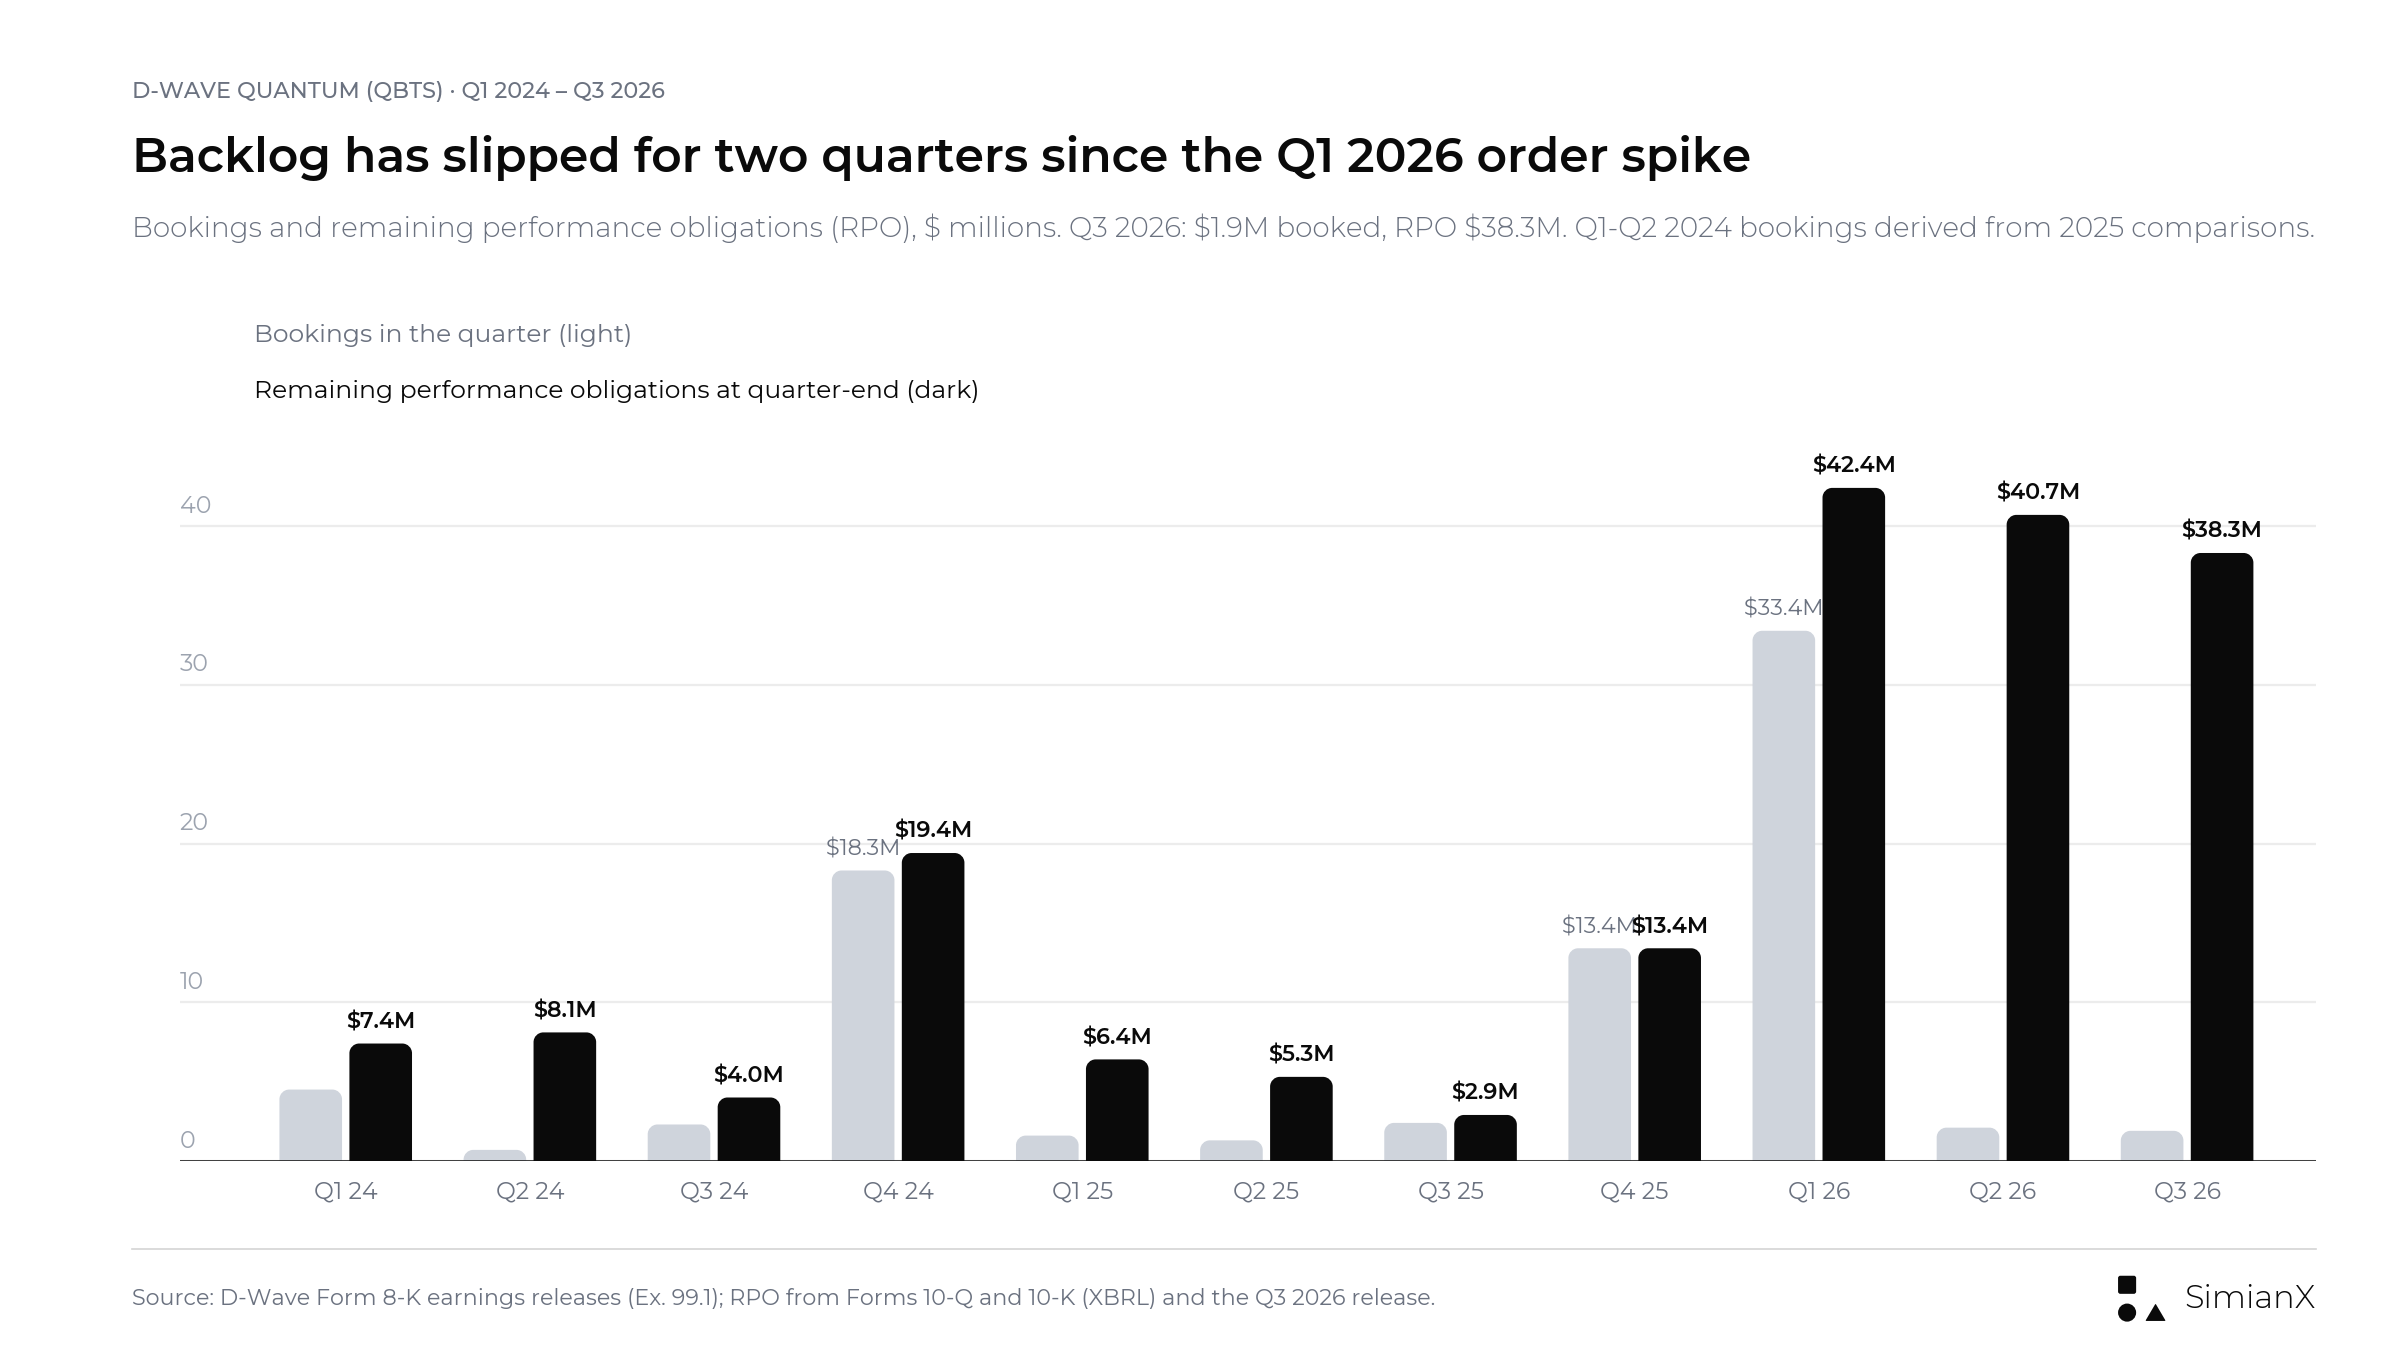
La cartera de pedidos se disparó en el T1 2026 gracias a dos grandes contratos; el T2 y el T3 añadieron 2,1 y 1,9 millones de dólares, y las RPO bajaron a 38,3 millones.
D-Wave comunicó que las RPO a finales de junio aumentaron un 668 % interanual, de 5,3 a 40,7 millones de dólares. Es un crecimiento considerable. Sin embargo, comparar junio con marzo arroja otra observación: las RPO cayeron 1,7 millones de dólares. El T3 repitió el patrón: las RPO de finales de septiembre subieron un 1.221 % frente a los 2,9 millones de un año antes, pero quedaron 2,4 millones por debajo de las del 30 de junio.
Ambas afirmaciones pueden ser ciertas. La pregunta más útil es si la cartera se repone a medida que se reconocen los ingresos. Una cartera decreciente puede ser sana si la compañía está entregando rápidamente el trabajo contratado. Es menos alentadora si los nuevos pedidos se debilitan mientras los calendarios de entrega se alargan.
Por eso los inversores necesitan un puente que explique las RPO iniciales, las incorporaciones, los ingresos reconocidos y cualquier modificación contractual. Los pedidos y las RPO tienen definiciones distintas, de modo que no deben forzarse en una conciliación mecánica sin revisar los contratos subyacentes. Como simple comprobación aproximada del T3: 40,7 millones de RPO iniciales más 1,9 millones de pedidos menos 4,5 millones de ingresos dan unos 38,1 millones, cerca de los 38,3 millones comunicados (cálculo nuestro).
¿Cuándo se convertirán los pedidos de D-Wave en ingresos?
D-Wave indicó que aproximadamente el 57 % de sus RPO de finales de junio se convertiría en ingresos en los 12 meses siguientes, y el 72 % en dos años. Tres meses antes las cifras eran del 54 % y el 71 % sobre un saldo de 42,4 millones de dólares. A 30 de septiembre eran del 59 % y el 71 % sobre 38,3 millones.
| Plazo de reconocimiento | A 31 de marzo de 2026 (42,4 M$) | A 30 de junio de 2026 (40,7 M$) | A 30 de septiembre de 2026 (38,3 M$) |
|---|---|---|---|
| En 12 meses | 54 % ≈ 22,9 M$ | 57 % ≈ 23,2 M$ | 59 % ≈ 22,6 M$ |
| En 24 meses | 71 % ≈ 30,1 M$ | 72 % ≈ 29,3 M$ | 71 % ≈ 27,2 M$ |
| Más allá de 24 meses | 29 % ≈ 12,3 M$ | 28 % ≈ 11,4 M$ | 29 % ≈ 11,1 M$ |
Los porcentajes los publica la compañía; los importes en dólares son cálculo nuestro. El importe a 24 meses incluye el de 12 meses. Estas cifras no deben sumarse.
Este calendario muestra por qué los inversores no deben tratar toda la cartera como ingresos a corto plazo ni suponer que corresponde en su totalidad al año natural 2026. También explica por qué el anuncio de un gran pedido puede coexistir con unas ventas comunicadas modestas.
La partida individual más importante es la compra de un sistema por 20 millones de dólares de Florida Atlantic University, registrada como pedido en el T1, con un despliegue previsto para finales de 2026. En la conferencia de agosto, el entonces director financiero John Markovich dijo que D-Wave seguía esperando enviar dos sistemas de recocido cuántico en lo que quedaba de año, probablemente ambos en el T4, con “algunos ingresos remanentes relacionados con la instalación y calibración de estos sistemas que pasarán a 2027”. La presentación de D-Wave describe que los ingresos por sistemas se reconocen principalmente con el envío y la finalización de la calibración.
La conferencia de resultados debería aclarar si esas expectativas de reconocimiento han cambiado, si avanzan la aceptación del cliente o los hitos de instalación y cuánto trabajo contratado se sitúa ahora en 2027 o más adelante. El propio comunicado del T3 no actualizó los dos envíos de sistemas del T4 ni el sistema de Florida Atlantic University, que solo menciona como participante en la beta del simulador de modelo de puertas.
El cobro es otra cuestión aparte. Un pago del cliente puede preceder al reconocimiento de ingresos, mientras que algunos ingresos reconocidos pueden no haberse cobrado aún. La información más sólida conectaría las tres etapas: compromiso contractual, reconocimiento contable y cobro efectivo.
No todas las entregas de sistemas son la misma transacción comercial
Un riesgo importante en el análisis de acciones cuánticas es tratar cada ordenador instalado como una venta de sistema. Los acuerdos de D-Wave ilustran por qué ese enfoque no es fiable.
Su información del T1 2026 identificó una compra de sistema por 20 millones de dólares de Florida Atlantic University y, por separado, un acuerdo empresarial de computación cuántica como servicio de 10 millones de dólares a dos años con una empresa del Fortune 100.
El acuerdo italiano tiene una estructura distinta. El comunicado del T3 2025 de D-Wave describía un acuerdo de 10 millones de euros por el 50 % de la capacidad de un sistema Advantage2 durante cinco años, con opción de comprar el sistema completo.
| Acuerdo | Estructura comercial publicada | Por qué importa la distinción |
|---|---|---|
| Florida Atlantic University | Acuerdo de compra de sistema por 20 M$ | Los ingresos siguen en gran medida al envío y la calibración |
| Acuerdo empresarial de QCaaS | 10 M$ a dos años | El valor del contrato se reconoce a lo largo del tiempo, no en un solo trimestre |
| Acuerdo de capacidad italiano | 10 millones de euros por cinco años del 50 % de la capacidad, con opción de compra | La instalación no genera automáticamente una venta de sistema completo |
Fuentes: comunicados del T3 2025 y del T1 2026 de D-Wave.
D-Wave anunció el 15 de octubre de 2026 que el sistema Advantage2 italiano, financiado por Swiss Quantum Technology y llamado VoltaB1, había llegado a Lombardía para su instalación en Villa Saporiti, en Como. Eso ocurrió después del cierre del trimestre, el 30 de septiembre. Es relevante para las perspectivas, pero no debe describirse como una entrega completada en el T3 ni utilizarse para suponer un importe de ingresos concreto sin comprobar las condiciones de reconocimiento del contrato. El comunicado del T3 lo presenta como entregado para su instalación, financiado por Swiss Quantum Technology SA, e indica que los ingresos por venta de sistemas del T3 fueron 1,5 millones de dólares inferiores a los de un año antes.
Esta distinción es especialmente importante al evaluar la expectativa de la dirección de que dos sistemas se enviarían a finales de 2026. Dos envíos no implican necesariamente dos ventas de equipos económicamente idénticas.
La calidad de los ingresos importa más que un único trimestre grande
Una transacción de sistema puede transformar el crecimiento trimestral y, al mismo tiempo, revelar relativamente poco sobre el negocio recurrente.
Los ingresos del primer semestre de 2025 de D-Wave incluyeron 13,7 millones de dólares asociados a su primera venta de un sistema de recocido cuántico. Esa base de comparación explica la mayor parte de la caída del 67 % de los ingresos del primer semestre de 2026, hasta 5,9 millones de dólares. En el T2 2026, las ventas de sistemas aportaron solo 0,26 millones de los 3,08 millones de dólares totales.
La lección no es ignorar las ventas de sistemas. Forman parte del negocio. La lección es evitar interpretar una comparación irregular de equipos como una medida completa de la demanda continuada de los clientes.
La computación cuántica como servicio, o QCaaS (acceso en la nube a la computación cuántica), ofrece otra perspectiva. El Formulario 10-Q del T2 2026 muestra unos ingresos de QCaaS de 1,86 millones de dólares, un 50 % más que los 1,24 millones de un año antes. Las aplicaciones en producción aportaron el 37,3 % de los ingresos de QCaaS del primer semestre, unos 1,3 millones de dólares, frente al 9,8 % en el mismo periodo del año anterior. Los clientes comerciales generaron el 62,4 % de los ingresos del T2, frente al 45,1 % un año antes.
Esas cifras permiten una pregunta más concreta: ¿están pasando los clientes de la experimentación a un uso operativo repetido? En sentido contrario, el margen bruto cayó al 55,4 % desde el 63,8 %, principalmente por mayores costes de personal. En el T3 2026, los ingresos de QCaaS subieron a 2,2 millones desde 1,4 millones y los de servicios profesionales a 2,0 millones desde 0,5 millones, mientras que el margen bruto GAAP volvió a caer, al 52,9 % desde el 71,4 %, porque los servicios profesionales, de menor margen, pesaron más en los ingresos.
El 18 de agosto, D-Wave y NTT DOCOMO anunciaron una segunda aplicación en producción en operaciones de red. La aplicación redujo el volumen máximo diario de señales de registro de ubicación en un 65,3 % y el de señales de búsqueda (paging) en un 7,0 %. Son resultados específicos de esa aplicación, no la prueba de que todos los clientes lograrán lo mismo. Aun así, un segundo despliegue en producción es comercialmente más informativo que una lista indiferenciada de proyectos piloto.
Para el T3, serían pruebas útiles las renovaciones, las aplicaciones adicionales dentro de cuentas existentes, los ingresos vinculados a producción y una participación más amplia más allá de unos pocos grandes clientes. El comunicado añadió canales más que valores contractuales publicados: una alianza estratégica con CGI, un memorando de entendimiento con LG CNS y una ampliación plurianual del acuerdo de fabricación con SkyWater.
Una pérdida GAAP menor no significaría necesariamente una mejor operativa
El trimestre anterior de D-Wave demuestra por qué el titular de resultados necesita una conciliación.
| Medida | T2 2025 | T2 2026 | Interpretación |
|---|---|---|---|
| Pérdida neta GAAP — comunicado | 167,3 M$ | 48,0 M$ | Una pérdida comunicada sustancialmente menor |
| Cargo por revaluación de warrants — comunicado | Unos 142,0 M$ más en 2025 | Ninguno (warrants amortizados en nov. de 2025) | Desapareció un importante cargo contable del año anterior |
| Gastos operativos GAAP — comunicado | 28,5 M$ | 55,0 M$ | Un aumento del 93 % |
| Pérdida de EBITDA ajustado — comunicado | 20,0 M$ | 37,1 M$ | La medida operativa ajustada empeoró |
Fuentes: comunicado del T2 2026 y Formulario 10-Q de D-Wave.
Con las cifras redondeadas, la pérdida neta GAAP se redujo aproximadamente un 71,3 %, mientras que la pérdida de EBITDA ajustado aumentó aproximadamente un 85,5 %. Estos movimientos aparentemente contradictorios se explican en gran parte por el cargo por warrants del año anterior.
El mismo efecto aparece en la comparación del T3. La pérdida neta de 140,0 millones de dólares del T3 2025, o 0,41 $ por acción, también incluía cargos por warrants. La pérdida comunicada del T3 2026, de 48,2 millones de dólares o 0,13 $ por acción, es un 65,6 % menor que un año antes, sobre todo porque desapareció el cargo por warrants de 121,9 millones, mientras que la pérdida de EBITDA ajustado aumentó un 83 %, hasta 37,7 millones. El T1 2026 tuvo una segunda distorsión: un beneficio fiscal de 28,5 millones de dólares procedente de la adquisición de Quantum Circuits que mantuvo la pérdida neta de ese trimestre en 18,4 millones de dólares.
Esto no hace irrelevantes los resultados GAAP. Significa que comparar solo las pérdidas netas contaría una historia incompleta sobre el progreso operativo. Para el T3, los inversores deberían separar:
- El crecimiento de los ingresos y del beneficio bruto.
- El gasto en investigación y desarrollo.
- Los gastos comerciales y de administración.
- Las partidas relacionadas con adquisiciones y los efectos fiscales.
- La remuneración no monetaria y los efectos contables.
El EBITDA ajustado también es incompleto. Excluir la remuneración basada en acciones no elimina su relevancia para los accionistas, y una medida de EBITDA no recoge todas las necesidades de caja. La mejora más sólida se vería a la vez en el desempeño operativo, el flujo de caja y la economía por acción.
Quema de caja de D-Wave: la liquidez da tiempo, no rentabilidad automática
D-Wave comunicó una caja y valores de inversión negociables de 546,2 millones de dólares a 30 de junio de 2026, frente al récord de 884,5 millones de finales de 2025. Más del 90 % de la caída interanual (frente a junio de 2025) se debió al efectivo pagado por Quantum Circuits, que la presentación a inversores sitúa en unos 250 millones de dólares. A 30 de septiembre la cifra era de 503,4 millones de dólares, 42,8 millones menos que a 30 de junio.
| Medida | Periodo | Importe comunicado |
|---|---|---|
| Caja y valores de inversión negociables | 31 de diciembre de 2025 | 884,5 M$ |
| Caja y valores de inversión negociables | 31 de marzo de 2026 | 588,4 M$ |
| Caja y valores de inversión negociables | 30 de junio de 2026 | 546,2 M$ |
| Caja y valores de inversión negociables | 30 de septiembre de 2026 | 503,4 M$ |
| Salida de caja operativa | Primer semestre de 2026 | 73,5 M$ |
| Salida de caja operativa | Primer semestre de 2025 | 34,6 M$ |
| Salida de caja operativa | Primeros nueve meses de 2026 | 109,0 M$ |
| Salida de caja operativa | T3 2026 (cálculo nuestro) | 35,6 M$ |
| Compras de inmovilizado material | Primer semestre de 2026 | 5,5 M$ |
| Compras de inmovilizado material | Primeros nueve meses de 2026 | 13,0 M$ |
Fuentes: comunicados del T4 2025, T1 2026, T2 2026 y T3 2026 de D-Wave y el Formulario 10-Q del T2 2026.
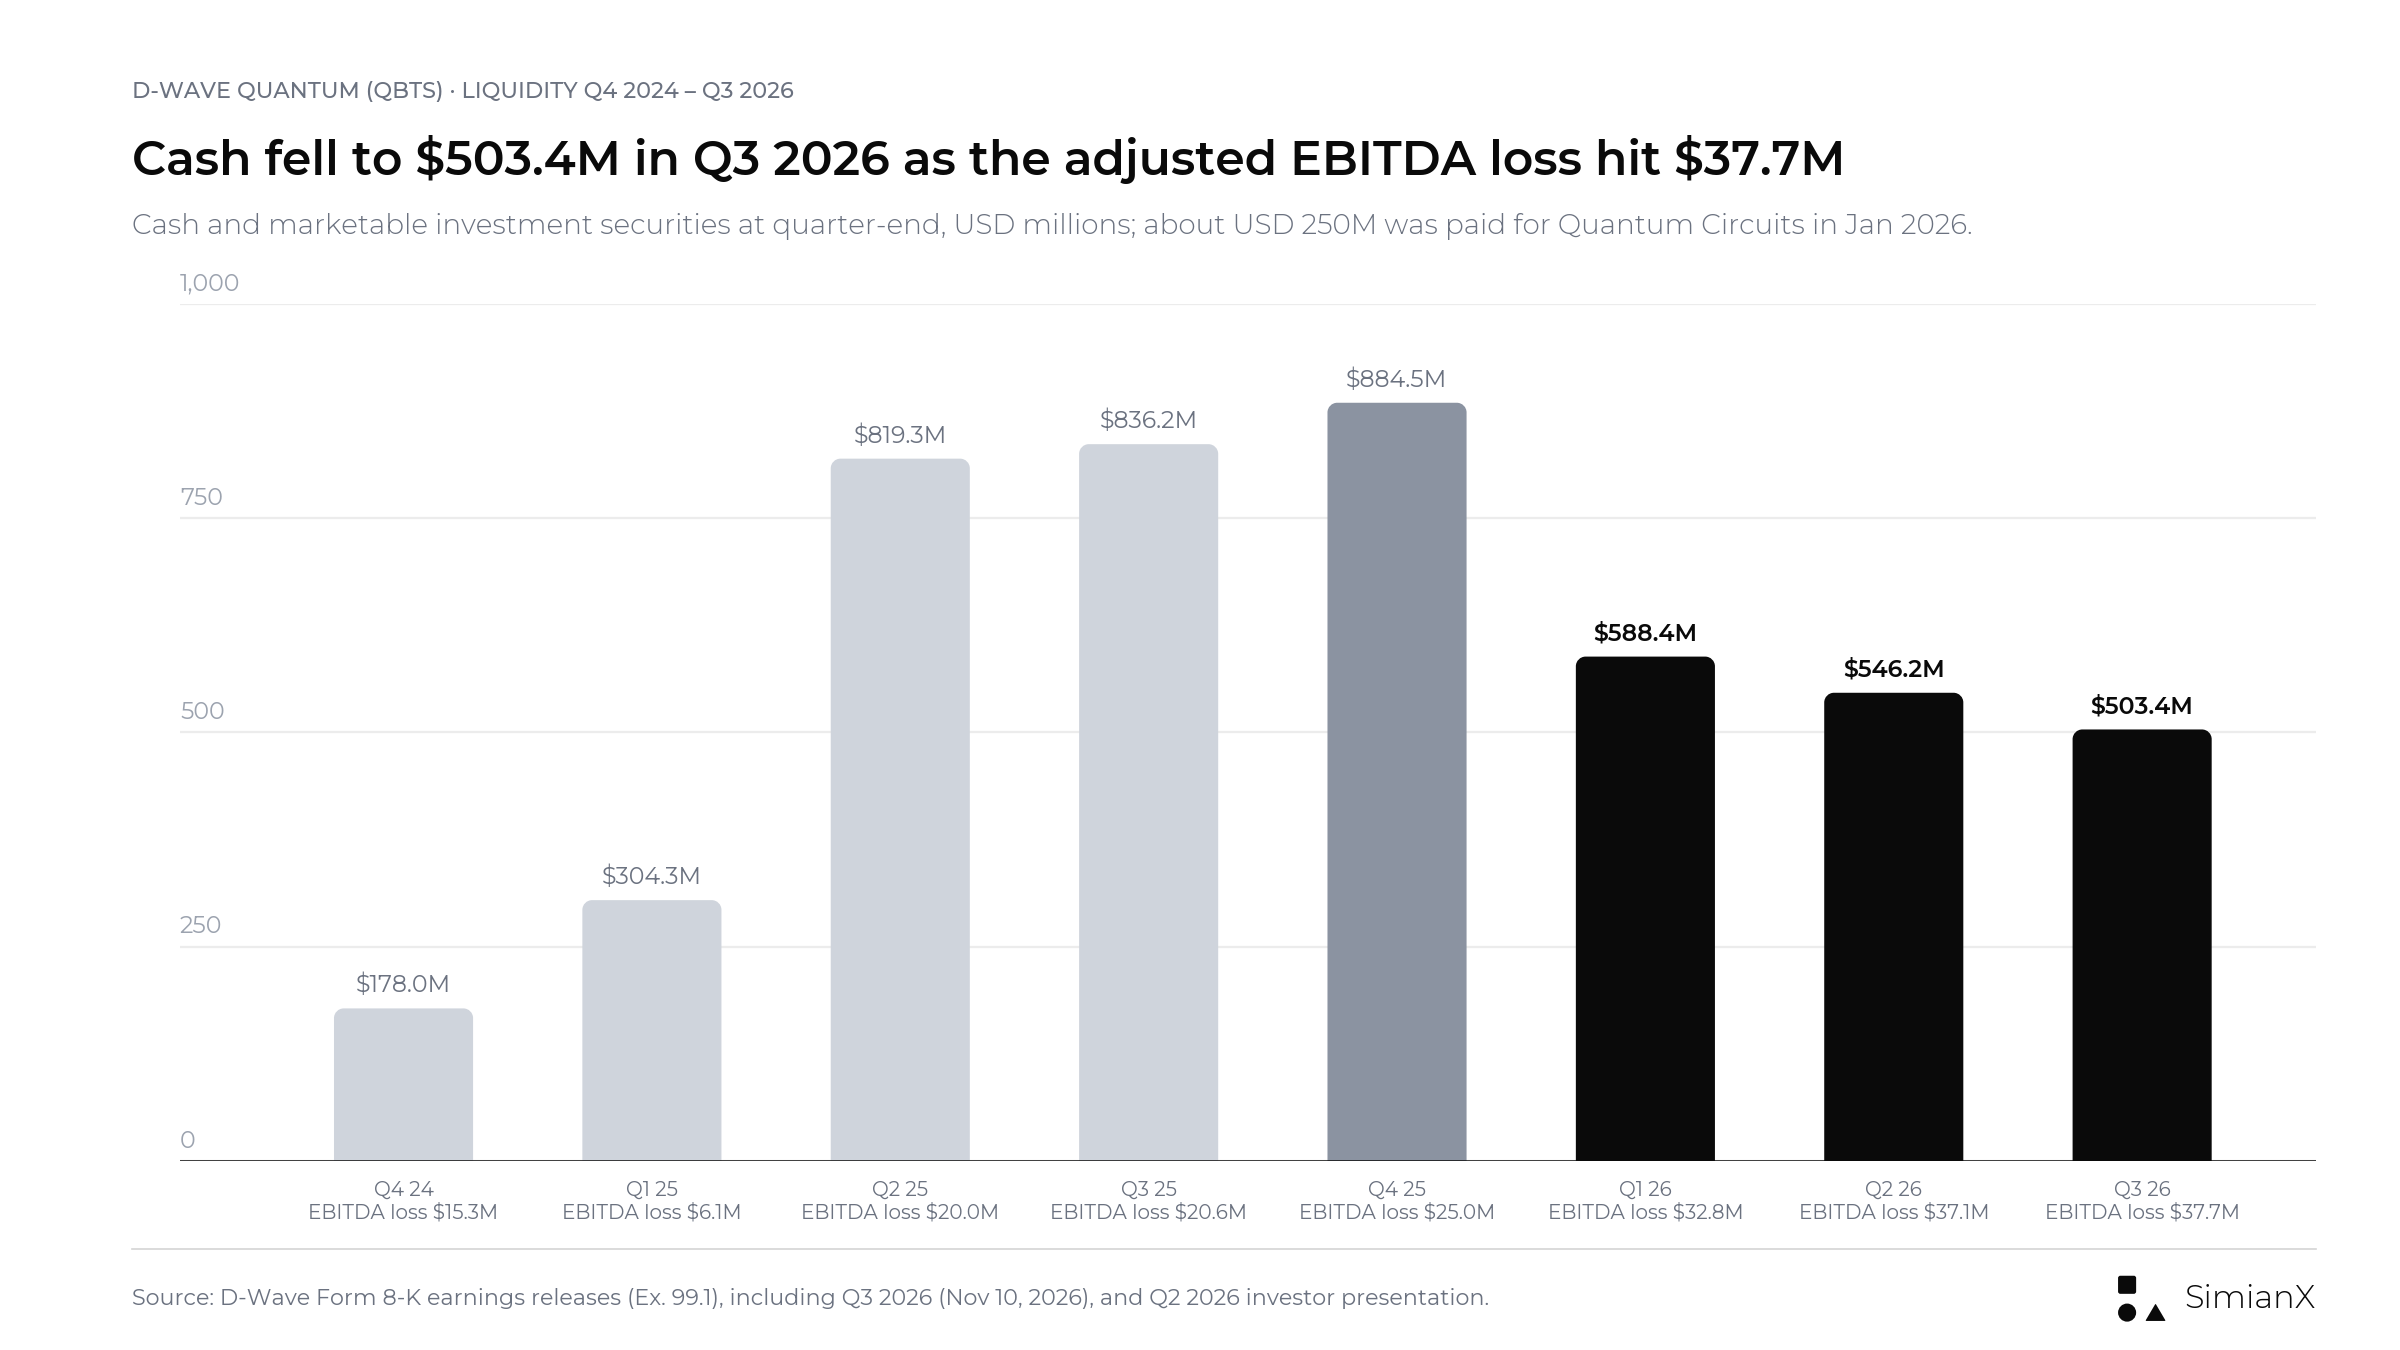
Las ventas de acciones construyeron el colchón de caja en 2025; la adquisición y una pérdida operativa creciente lo han reducido en 2026, hasta 503,4 millones de dólares a 30 de septiembre.
Anualizar el consumo de caja operativa del primer semestre da 73,463 millones de dólares × 2 = 146,9 millones de dólares. Dividir la liquidez de finales de junio entre esa cifra da aproximadamente 3,7 años de cobertura del consumo histórico de caja operativa. Con cifras de nueve meses el resultado es parecido: 109,0 millones de dólares ÷ 9 × 12 = 145,4 millones al año, y la liquidez de 503,4 millones de finales de septiembre cubre unos 3,5 años.
Es un cálculo estático, no una previsión de autonomía financiera. Excluye el gasto de capital futuro, las adquisiciones, la financiación, los cobros públicos y los cambios en las necesidades operativas. El 10-Q señala que D-Wave completó durante 2025 todas las emisiones de sus anteriores programas de venta de acciones en el mercado (at-the-market) y de línea de capital, tras recaudar 536,7 millones de dólares mediante ofertas at-the-market solo en el primer semestre de ese año.
Para el T3, la pregunta más útil es si la compañía puede explicar cómo el gasto adicional hace avanzar hitos comerciales o técnicos identificables. Un gran saldo de caja reduce la presión de financiación inmediata. No demuestra que el gasto vaya a obtener una rentabilidad adecuada.
Dilución de la acción QBTS: el apoyo público tiene un coste en capital
El acuerdo de financiación pública de septiembre es importante desde el punto de vista financiero, pero no debe describirse como 100 millones de dólares de ingresos ordinarios de clientes.
El 4 de septiembre de 2026, D-Wave firmó un Other Transaction Agreement (acuerdo de transacción alternativo al contrato público estándar) en el marco de la CHIPS and Science Act para una subvención de hasta 100 millones de dólares del Departamento de Comercio de EE. UU. Un primer tramo de 53.552.620 dólares debía ponerse a disposición poco después de la fecha de concesión. El resto llega en cuatro tramos vinculados a hitos —instalación de herramientas, fabricación de prototipos, integración de procesos y calibración de procesadores a escala— a lo largo de un máximo de cinco años.
El 8 de septiembre, D-Wave emitió 7.095.721 acciones a 14,093 $ por acción al Departamento en virtud de un acuerdo de emisión de valores. El precio se fijó con un descuento del 15 % sobre el menor de tres precios de cierre de referencia. QBTS cerró entre unos 16,5 $ y 17,7 $ en los días en torno a la firma.
| Componente de la financiación | Condiciones publicadas | Implicación para el inversor |
|---|---|---|
| Subvención máxima | Hasta 100 M$ | No prueba que ya se haya recibido el importe completo |
| Tramo inicial de financiación | 53,6 M$ disponibles después del 4 de septiembre | Hay que confirmar el cobro y el tratamiento contable |
| Financiación restante | 46,4 M$ en cuatro tramos por hitos | La ejecución condiciona el acceso al resto |
| Acciones emitidas | 7.095.721 acciones a 14,093 $ | Cerca de un 1,9 % añadido a los 369,3 millones de acciones en circulación a 5 de agosto (cálculo nuestro) |
| Límites de transmisión | El Departamento solo puede vender en proporción a los fondos de la subvención retirados | La reventa es gradual salvo consentimiento de D-Wave |
Fuentes: Formulario 8-K (8 de septiembre) y Formulario 8-K/A (9 de septiembre) de D-Wave, y el suplemento del folleto de reventa del 10 de septiembre.
El suplemento del folleto del 10 de septiembre registró las acciones para su reventa e indicó que D-Wave no recibiría ingresos de ninguna venta del Departamento. El registro permitía una posible reventa; no demostraba que se hubiera vendido ninguna acción. Los propios factores de riesgo de D-Wave califican la emisión de dilutiva y señalan que el tratamiento contable del acuerdo no se había cerrado. Al cierre del 9 de noviembre, las acciones del Gobierno valían unos 81 millones de dólares, un 18,6 % por debajo de su precio de emisión.
Esto plantea tres cuestiones distintas:
- ¿Cuánta financiación se ha recibido realmente?
- ¿Cómo se refleja esa financiación en los estados financieros?
- ¿Cómo afecta la mayor base de acciones a los accionistas actuales?
El comunicado del T3 responde en parte a las dos primeras. El balance a 30 de septiembre muestra 100,0 millones de dólares de “ingresos no cobrados por emisión de acciones” (uncollected equity issuance proceeds) como deducción del patrimonio neto, el mismo importe que 7.095.721 acciones a 14,093 $ (cálculo nuestro). Por tanto, la subvención se registra como pago de las acciones, y el importe completo seguía sin cobrarse al cierre del trimestre. La presentación a inversores del T3 describe la participación del Departamento como minoritaria y sin control, recibida como condición de la financiación.
La participación pública puede reforzar un programa de desarrollo y, aun así, conllevar un coste para la propiedad. No debe omitirse ninguno de los dos lados de ese equilibrio.
La hoja de ruta de computación cuántica de D-Wave sigue otro reloj
D-Wave completó la adquisición de Quantum Circuits el 20 de enero de 2026 y añadió un programa de modelo de puertas (gate-model) con corrección de errores junto a su negocio de recocido cuántico. La hoja de ruta de modelo de puertas que anunció el 1 de junio contiene varios objetivos distintos.
| Año objetivo | Hito anunciado por la compañía | Situación tras el informe del T3 |
|---|---|---|
| 2026 | Entregar un sistema de 17 cúbits físicos | Sigue figurando para 2026 en la presentación a inversores del T3 |
| 2027 | Completar un sistema de 49 cúbits físicos | Objetivo de desarrollo |
| 2028 | Completar un sistema de 181 cúbits físicos | Objetivo de desarrollo |
| 2030 | Completar un sistema de 10 cúbits lógicos | Objetivo a más largo plazo |
| 2032 | Completar un sistema de 100 cúbits lógicos que admita más de un millón de operaciones | Objetivo a más largo plazo |
Fuente: comunicado del T2 2026 de D-Wave, que reitera la hoja de ruta del 1 de junio. En el lado del recocido cuántico, la compañía apunta a un sistema de 20.000 cúbits en 2029 y a 100.000 cúbits para 2031.
Estos objetivos no deben presentarse como capacidades logradas. Además, los cúbits físicos (los componentes reales del hardware) y los lógicos (unidades corregidas de errores formadas por muchos físicos) son medidas distintas, y el número bruto de cúbits no debe tratarse como una clasificación universal entre arquitecturas.
D-Wave lanzó la beta de su simulador de modelo de puertas el 1 de octubre, con participantes como BBVA, FirstQFM, Florida Atlantic University y el Jülich Supercomputing Centre. Es un hito de desarrollo posterior al periodo del T3, no una prueba de ingresos significativos del modelo de puertas en el T3. En la conferencia de agosto, el consejero delegado Alan Baratz dijo que no esperaba ingresos de QCaaS significativos procedentes de sistemas de modelo de puertas “hasta que volvamos a situarnos en el horizonte de 2032”.
La prueba de los resultados es, por tanto, doble: si avanza la comercialización a corto plazo y si el desarrollo a largo plazo sigue siendo creíble sin un gasto descontrolado.
Separar los resultados del T3 de los anuncios posteriores al 30 de septiembre
Los inversores deberían ordenar las noticias según el periodo de información al que pueden afectar.
| Anuncio | Fecha | Interpretación adecuada |
|---|---|---|
| Cotización trasladada de NYSE a Nasdaq | 27 de julio de 2026 | Sin efecto en los resultados |
| Segunda aplicación en producción con NTT DOCOMO | 18 de agosto de 2026 | Avance anunciado durante el T3 |
| Se retira el director financiero John Markovich; Greg Golkov, director financiero interino | Con efecto el 2 de septiembre de 2026 | Transición en finanzas durante el T3 |
| Subvención del Departamento de Comercio y emisión de acciones | 4–8 de septiembre de 2026 | Cuestión de financiación y apoyo al desarrollo del T3 |
| Beta del simulador de modelo de puertas | 1 de octubre de 2026 | Hito de producto posterior al trimestre |
| Llegada del sistema italiano a Como | 15 de octubre de 2026 | Avance de entrega posterior al trimestre |
| Memorando de entendimiento con LG CNS | 28 de octubre de 2026 | No vinculante; sin valor contractual |
| Mejoras del solver híbrido Stride | 4 de noviembre de 2026 | Actualización de software posterior al trimestre |
| Alianza estratégica con CGI | Comunicada en el informe del T3, 10 de noviembre de 2026 | Sin valor contractual publicado |
| Ampliación plurianual del acuerdo de fabricación con SkyWater | Comunicada en el informe del T3, 10 de noviembre de 2026 | Acuerdo de suministro, no ingresos de clientes |
| Nombramiento de Bernard Gavgani y Kevan Krysler como consejeros | Comunicado en el informe del T3, 10 de noviembre de 2026 | Gobierno corporativo; sin efecto en los resultados |
Fuentes: anuncios de la compañía y documentos ante la SEC.
El anuncio de Stride del 4 de noviembre describía mejores resultados en las pruebas de referencia de la propia compañía, incluidas mejores soluciones de equilibrado de líneas de montaje en 15 segundos que las que la versión anterior encontraba en 120 segundos, además de nueva formación para desarrolladores. Puede ser relevante para el uso futuro. No es, por sí solo, prueba de un nuevo contrato significativo ni de ingresos reconocidos. El acuerdo con LG CNS anunciado en la conferencia Qubits Asia de D-Wave en Seúl es expresamente no vinculante.
La misma disciplina se aplica a la transición en finanzas. La compañía declaró que la renuncia de Markovich no se debió a ningún desacuerdo sobre contabilidad o divulgación de información. Golkov, vicepresidente sénior de finanzas de D-Wave desde 2023, intervendrá en la conferencia. Los inversores deberían valorar la claridad de la comunicación financiera durante la transición sin tratar el cambio de personal como prueba de un problema contable.
10 de noviembre: cómo cotizó la acción QBTS con los resultados del T3
| Medida (10 de noviembre de 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Cierre previo (9 de noviembre) | 11,47 $ | 35,34 $ | 12,98 $ | 6,86 $ | 679,35 $ |
| Cierre (10 de noviembre) | 10,48 $ | 34,96 $ | 12,15 $ | 6,30 $ | 674,76 $ |
| Variación | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Fuente: precios de cierre del 10 de noviembre de 2026 de Polygon.io, contrastados con Nasdaq.com; para IonQ se usa el cierre oficial de Nasdaq de 34,96 $ (Polygon muestra 34,99 $). Las variaciones son cálculo nuestro.
- Apertura: QBTS abrió a 11,06 $, un 3,6 % por debajo del cierre previo, tras la publicación antes de la apertura.
- Rango del día: de 10,11 $ a 11,40 $; nunca cotizó por encima del cierre previo de 11,47 $ y terminó un 3,7 % por encima del mínimo.
- Comparables: Quantum Computing Inc. cerró con una caída del 8,2 % y Rigetti del 6,4 %, de modo que parte de la caída la compartieron las acciones cuánticas más pequeñas; IonQ y el ETF del Nasdaq-100 cedieron alrededor de un 1 %.
- En cifras: la sesión contrapuso una pequeña superación de ingresos a una pérdida por acción mayor de lo esperado, un segundo trimestre flojo de pedidos y unas RPO menores.
Reacción de la acción QBTS a los resultados: 12 informes desde 2024
Cómo ha cotizado QBTS el día de los resultados importa a quien siga la publicación, porque la acción suele moverse mucho más de lo que sugerirían las cifras trimestrales.
| Trimestre comunicado | Fecha del informe | Cierre previo | Cierre del día del informe | Variación de QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| T4 2023 | 28 mar 2024 | 2,10 $ | 2,04 $ | −2,9 % | +4,6 % | −0,6 % | −2,9 % | −0,2 % |
| T1 2024 | 13 may 2024 | 1,30 $ | 1,37 $ | +5,4 % | +0,7 % | +9,5 % | +1,0 % | +0,2 % |
| T2 2024 | 8 ago 2024 | 0,81 $ | 0,80 $ | −1,2 % | +4,6 % | +6,8 % | −3,7 % | +3,1 % |
| T3 2024 | 14 nov 2024 | 1,78 $ | 1,87 $ | +5,1 % | −2,2 % | −8,8 % | +65,4 % | −0,7 % |
| T4 2024 | 13 mar 2025 | 5,82 $ | 6,91 $ | +18,7 % | −2,1 % | −2,2 % | +1,3 % | −1,8 % |
| T1 2025 | 8 may 2025 | 6,89 $ | 10,42 $ | +51,2 % | +9,3 % | +11,5 % | +19,2 % | +1,0 % |
| T2 2025 | 7 ago 2025 | 17,58 $ | 17,17 $ | −2,3 % | −1,8 % | −2,1 % | −2,5 % | +0,3 % |
| T3 2025 | 6 nov 2025 | 31,02 $ | 28,39 $ | −8,5 % | +3,6 % | −7,9 % | −7,3 % | −1,9 % |
| T4 2025 | 26 feb 2026 | 19,65 $ | 20,14 $ | +2,5 % | +21,7 % | +5,7 % | +4,1 % | −1,2 % |
| T1 2026 | 12 may 2026 | 24,03 $ | 22,35 $ | −7,0 % | −1,8 % | −7,0 % | +15,7 % | −0,9 % |
| T2 2026 | 6 ago 2026 | 21,39 $ | 19,41 $ | −9,3 % | −0,5 % | −1,5 % | −1,2 % | −0,4 % |
| T3 2026 | 10 nov 2026 | 11,47 $ | 10,48 $ | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Fuente: precios de cierre diarios de Polygon.io; fechas de los informes según los Formularios 8-K (Item 2.02) de D-Wave, todos publicados antes de la apertura en EE. UU. Las columnas de comparables muestran la variación del mismo día de IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) y el ETF del Nasdaq-100 (QQQ); son contexto, no reacciones a resultados de esas compañías. Los cierres del T3 2026 están contrastados con Nasdaq.com.
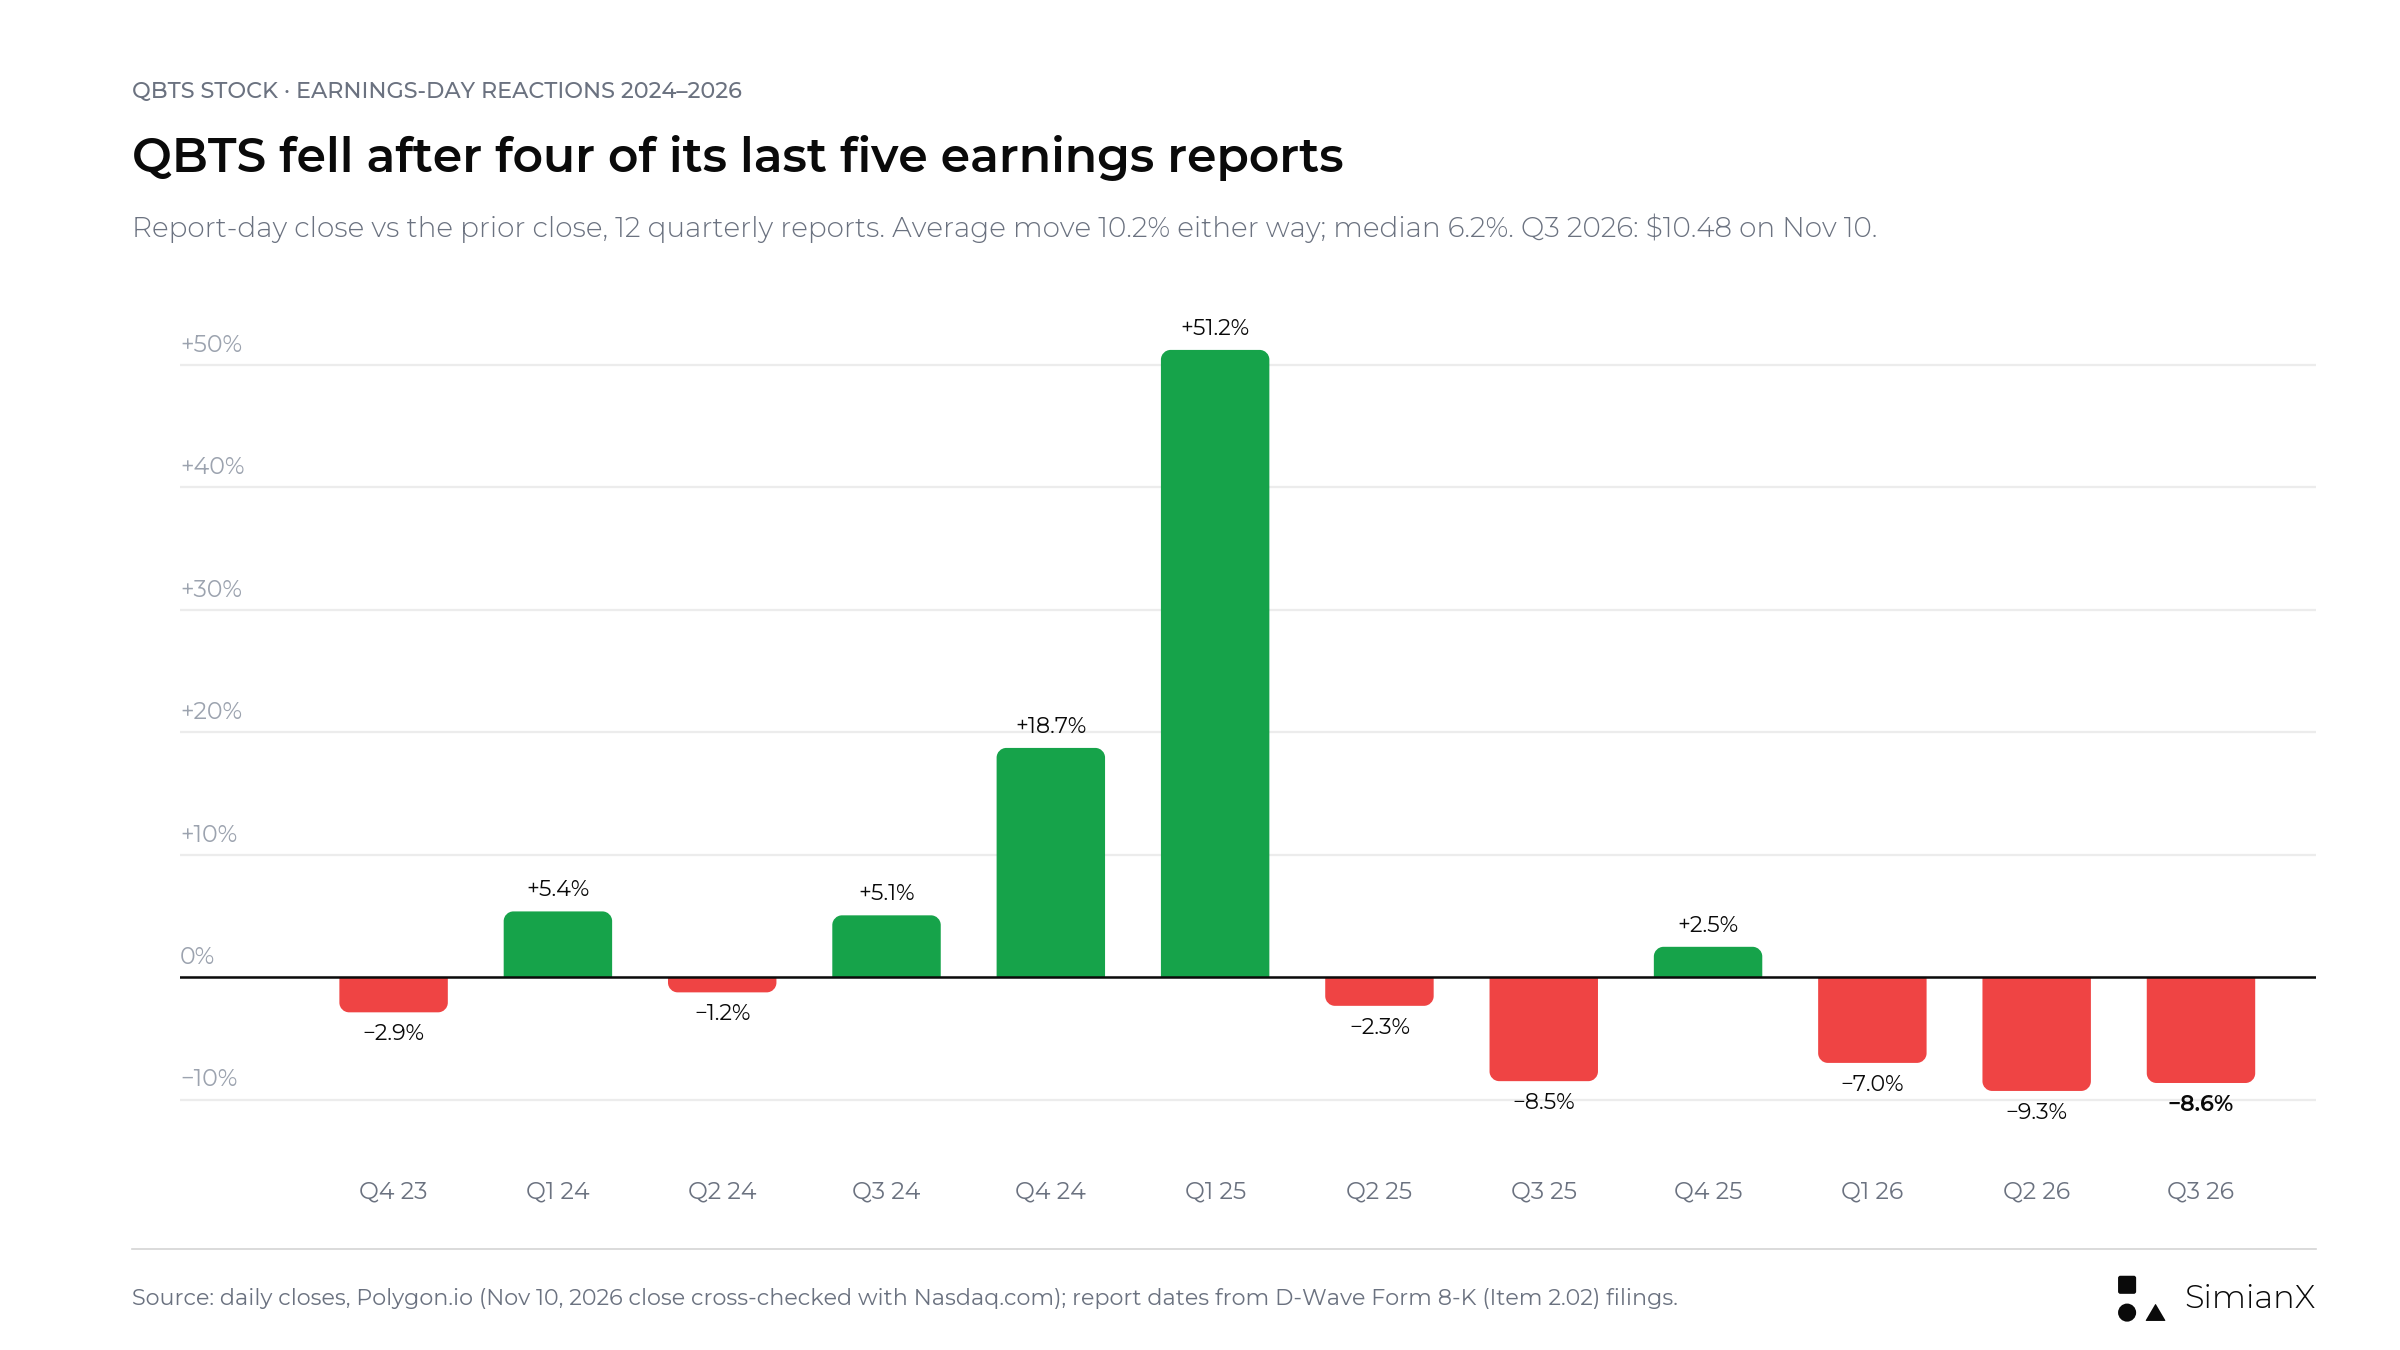
En 12 informes, la variación media el día del informe fue del 10,2 % en cualquier dirección y la mediana del 6,2 %; la jornada de +51,2 % de mayo de 2025 sesga la media. El T3 2026 fue −8,6 %.
Patrones que conviene señalar, como historia y no como predicción:
- QBTS ha subido en 5 de los 12 días de informe y ha bajado en 7, incluidos cuatro de los cinco últimos; el día del informe del T3 2026 cerró en −8,6 %.
- Las dos mayores subidas, +18,7 % y +51,2 %, llegaron con el informe del T4 2024, cuyos pedidos incluían la primera venta de un sistema de D-Wave, y con el del T1 2025, en el que esa venta se reconoció como ingreso. Los informes sin un nuevo gran contrato han producido sobre todo movimientos pequeños o negativos.
- En agosto de 2026, QBTS cayó un 9,3 % mientras las otras tres acciones cuánticas puras se movieron menos de un 2 %. El fallo fue específico de la compañía: ingresos de 3,08 millones de dólares frente a 4,11 millones esperados.
- Desde el cierre previo a ese informe, QBTS ha caído un 46,4 %, frente al −11,5 % de IONQ, el −22,6 % de RGTI y el −22,7 % de QUBT. Está un 64,4 % por debajo de su máximo de cierre de 52 semanas, 32,19 $ (22 de diciembre de 2025).
- La acción cayó un 12,8 % el 5 de noviembre de 2026, cuando el ETF del Nasdaq-100 bajó un 6,5 % en la caída de la bolsa tras las elecciones de mitad de mandato, y después rebotó un 18,0 % y un 7,4 % en las dos sesiones siguientes.
¿Qué podría mover a QBTS tras los resultados?
El catalizador más importante puede ser un cambio en la trayectoria esperada del negocio, más que una pequeña diferencia en el BPA trimestral. Un informe más sólido conectaría la cartera de pedidos con las entregas, los ingresos y la caja.
| Escenario | Pruebas que buscar | Interpretación |
|---|---|---|
| Escenario alcista | Los nuevos pedidos reponen la cartera; los dos envíos de sistemas siguen en plazo para el T4; QCaaS se amplía; el gasto queda explicado | La comercialización resulta más fácil de respaldar |
| Escenario base | Los ingresos crecen, pero las grandes transacciones siguen concentradas en el T4; el consumo de caja sigue elevado | Avances sin una reducción decisiva del riesgo de ejecución |
| Escenario bajista | El reconocimiento se desplaza a 2027; los nuevos pedidos no reponen las RPO; los costes suben más rápido que las pruebas comerciales | Se amplía la brecha entre la oportunidad y los resultados financieros |
Son escenarios cualitativos de análisis, no previsiones ponderadas por probabilidad.
Cómo puntuó el informe: los ingresos crecieron y QCaaS se amplió, lo que encaja con el escenario base, pero los pedidos de 1,9 millones de dólares no repusieron la cartera, que bajó a 38,3 millones, y el comunicado no actualizó los dos envíos de sistemas del T4. Eso sitúa el T3 entre las columnas base y bajista, con los envíos del T4 como elemento decisivo.
La valoración sigue importando aunque mejore la ejecución. Con los 369,3 millones de acciones comunicados el 5 de agosto más los 7,1 millones emitidos al Departamento de Comercio, QBTS a su cierre previo al informe de 11,47 $ implica una capitalización de unos 4.300 millones de dólares (estimación nuestra; el número de acciones ha cambiado desde entonces por las concesiones de acciones). Los ingresos de los últimos cuatro trimestres comunicados fueron de 12,4 millones de dólares, de modo que la acción cotiza a unas 350 veces los ingresos de los últimos doce meses. Frente a 546 millones de dólares de caja y valores a 30 de junio, la mayor parte de ese valor descansa en el crecimiento futuro. Incluido el T3, los ingresos de los últimos cuatro trimestres son de 13,2 millones de dólares, unas 330 veces al mismo precio previo al informe, y la caja y los valores suman 503 millones.
Esas cifras son aritmética, no un precio objetivo ni una recomendación. Muestran por qué el crecimiento debe llegar a ser lo bastante grande y duradero como para sostener el precio que pagan los inversores. Un negocio mejor puede seguir dando una inversión decepcionante si la valoración ya descuenta mucho más progreso.
Siete preguntas para la conferencia de resultados
Las siguientes preguntas harían el informe sustancialmente más útil:
- ¿Qué cambió en las RPO? ¿Cuánto refleja nuevos contratos, trabajo reconocido u otros ajustes?
- ¿Qué entregas siguen en plazo? ¿Se sigue esperando enviar ambos sistemas de recocido cuántico en el T4, y qué pasos de instalación, calibración o aceptación quedan pendientes?
- ¿Cuántos ingresos pasan a 2027? ¿Ha cambiado el calendario previsto desde agosto?
- ¿Hasta qué punto es recurrente el crecimiento de QCaaS? ¿Renuevan los clientes y añaden aplicaciones en producción?
- ¿Qué impulsa el consumo de caja? ¿Qué aumentos de gasto son temporales, recurrentes o vinculados a hitos?
- ¿Qué financiación pública se ha recibido? ¿Cómo se clasifica y qué hitos quedan?
- ¿Cuál es el número de acciones actualizado? ¿Cómo afectan las acciones del Departamento de Comercio y las nuevas concesiones de remuneración a la economía por acción?
Unas respuestas precisas valdrían más que una lista más larga de alianzas sin importancia financiera publicada.
Lista de control del T3 2026: lo que respondió el comunicado
- RPO: 38,3 millones de dólares, 2,4 millones menos que en junio; se espera reconocer el 59 % en 12 meses y el 71 % en 24 meses. El comunicado no ofrece un puente de incorporaciones e ingresos reconocidos.
- Entregas: sin actualización sobre los dos envíos de sistemas del T4; el sistema Advantage2 italiano se entregó para su instalación en octubre.
- Ingresos que pasan a 2027: el comunicado no lo aborda.
- QCaaS: 2,2 millones de dólares, frente a 1,4 millones; se cita la segunda aplicación en producción de NTT DOCOMO.
- Consumo de caja: pérdida de EBITDA ajustado de 37,7 millones; salida de caja operativa de nueve meses de 109,0 millones; liquidez de 503,4 millones.
- Financiación pública: un acuerdo definitivo de hasta 100 millones de dólares; los 100,0 millones completos figuran como ingresos no cobrados por emisión de acciones a 30 de septiembre.
- Número de acciones: 374,1 millones de acciones medias ponderadas en el T3, frente a 342,2 millones un año antes.
Preguntas frecuentes
¿Cuándo publicó D-Wave sus resultados del T3 2026?
El martes 10 de noviembre de 2026, antes de la apertura del mercado estadounidense. El comunicado se presentó a la SEC como Exhibit 99.1 de un Formulario 8-K, y el webcast se celebró a las 8:00 a. m., hora del Este, con el consejero delegado Alan Baratz y el director financiero interino Greg Golkov.
¿Superó D-Wave las estimaciones del T3 2026?
En ingresos, sí: 4,51 millones de dólares frente al consenso de FXEmpire de 4,42 millones. En beneficio por acción, no: la pérdida neta fue de 0,13 $ por acción frente a un consenso de pérdida de 0,10 $, aunque mejor que la cifra “whisper” de Earnings Whispers de 0,16 $. Los pedidos fueron de 1,9 millones y las RPO bajaron a 38,3 millones.
¿Cuáles eran las estimaciones de resultados del T3 2026 de QBTS?
Antes del informe, FXEmpire mostraba un consenso de pérdida de 0,10 $ por acción, de 16 analistas, e ingresos de 4,42 millones de dólares. Earnings Whispers también muestra una pérdida de 0,10 $, con ingresos de unos 4,0 millones, y una cifra “whisper” de pérdida de 0,16 $. Son estimaciones de terceros, no una guía de la compañía.
¿Cómo le fue a D-Wave en el T3 2025?
Los ingresos fueron de 3,74 millones de dólares, los pedidos de 2,4 millones y la pérdida neta GAAP de 140,0 millones, o 0,41 $ por acción, en gran parte por cargos no monetarios por warrants. La pérdida de EBITDA ajustado fue de 20,6 millones de dólares.
¿La cartera de D-Wave es lo mismo que los ingresos?
No. Las RPO representan obligaciones contratadas que aún no se han cumplido. D-Wave espera reconocer cerca del 59 % de los 38,3 millones de dólares de finales de septiembre en 12 meses, así que la cartera no debe tratarse como ingresos ya obtenidos.
¿Por qué una pérdida GAAP menor podría no reflejar una mejora operativa?
Los efectos contables dominan la comparación. Los trimestres del año anterior incluían grandes cargos por warrants, mientras que la pérdida de EBITDA ajustado subió de 20,6 millones de dólares en el T3 2025 a 37,7 millones en el T3 2026.
¿Elimina el acuerdo con el Gobierno el riesgo de dilución?
No. La operación incluyó la emisión de 7.095.721 acciones y no elimina la relevancia de futuras concesiones de remuneración ni de decisiones de financiación. El apoyo financiero y la dilución de la propiedad deben evaluarse conjuntamente.
¿Cómo reaccionó la acción QBTS al informe del T3 2026?
QBTS cerró a 10,48 $ el 10 de noviembre, un 8,6 % por debajo del cierre previo de 11,47 $, tras abrir a 11,06 $ y tocar un mínimo de 10,11 $. Quantum Computing Inc. cayó un 8,2 % y Rigetti un 6,4 % ese mismo día, mientras el ETF del Nasdaq-100 cedió un 0,7 %.
¿Cuánto suele moverse QBTS el día de resultados?
En los últimos 12 informes, incluido el T3 2026, la variación media el día del informe fue del 10,2 % en cualquier dirección y la mediana del 6,2 %. La acción cayó tras cuatro de los cinco últimos informes.
¿Qué haría que el informe de resultados de D-Wave fuera convincentemente positivo?
La combinación más sólida sería una conversión creíble en ingresos, una demanda contratada repuesta, un uso en producción creciente y un consumo de caja disciplinado. Una pequeña superación del BPA sin esas pruebas dejaría sin resolver los principales riesgos de comercialización.
Veredicto: más ingresos de lo esperado, una pérdida mayor de lo previsto y una cartera más delgada
El informe del T3 2026 de D-Wave dejó sus mayores ingresos al margen de una venta de sistema, 4,51 millones de dólares frente a 4,42 millones esperados, pero una pérdida de 0,13 $ por acción frente a 0,10 $, solo 1,9 millones de nuevos pedidos y una cartera reducida a 38,3 millones. El siguiente paso sigue siendo convertir los compromisos comerciales en ingresos reconocidos y caja, manteniendo creíbles el gasto y los hitos tecnológicos.
El escenario alcista tiene bases identificables: demanda contratada, despliegues en producción, apoyo público y un programa de desarrollo más amplio. La cuestión pendiente es con qué eficiencia esas bases se convierten en un negocio duradero, con la acción ya más de un 50 % abajo este año.
El informe debería juzgarse desde cuatro ángulos:
- Conversión: ¿se convierte el trabajo contratado en ingresos según lo previsto?
- Repetibilidad: ¿crece el uso de los clientes más allá de transacciones aisladas?
- Disciplina de capital: ¿hace avanzar el gasto hitos medibles?
- Propiedad: ¿crea valor por acción el crecimiento del negocio?
En el T3, la conversión y la repetibilidad mejoraron algo, mientras que la disciplina de capital y la propiedad no. A partir de aquí, hay que vigilar los dos envíos de sistemas del T4, si los pedidos se recuperan desde 1,9 millones de dólares y la caja frente a una pérdida trimestral de EBITDA ajustado de 37,7 millones. Una respuesta sólida en esas medidas mejoraría la tesis. Más anuncios sin una conversión financiera más clara no la resolverían. Para una compañía que vende una gran cartera frente a un gasto elevado, la referencia de CoreWeave sobre cartera frente a deuda muestra la misma cuestión de conversión a una escala mucho mayor.
Para un seguimiento continuo, utiliza el análisis de acciones con IA de SimianX para organizar las próximas publicaciones en torno a este cuadro de evaluación de resultados.
Este artículo es análisis financiero e ilustrativo, no asesoramiento de inversión personalizado ni una recomendación de compra o venta de valores.
Lectura Relacionada
- Acción CoreWeave 2026: backlog de $104B vs deuda de $35B
- Caída de la bolsa tras las elecciones 2026: qué viene ahora
- ¿Ya descuenta la caída tecnológica? 10 acciones, 18 guerras
- Acciones de chips tras la caída de nov 2026: LRCX, AMAT, TXN
- ¿Burbuja de la IA? Cada burbuja tecnológica desde 1929
- Resultados de las 7 Magníficas: fechas y cifras del 3T 2026
Referencias
- D-Wave: comunicado de resultados del T3 2026 (Formulario 8-K, Exhibit 99.1), 10 de noviembre de 2026
- D-Wave: presentación a inversores del T3 2026 (Formulario 8-K, Exhibit 99.2), 10 de noviembre de 2026
- D-Wave: Formulario 8-K que anuncia los resultados del T3 2026, 10 de noviembre de 2026
- Sala de prensa de D-Wave: D-Wave Reports Third Quarter 2026 Results, 10 de noviembre de 2026
- D-Wave: anuncio de la fecha de resultados del T3 2026 y del webcast, 27 de octubre de 2026
- D-Wave: comunicado de resultados del T2 2026 (Formulario 8-K, Exhibit 99.1), 6 de agosto de 2026
- D-Wave: presentación a inversores del T2 2026, 6 de agosto de 2026
- D-Wave: Formulario 10-Q del trimestre cerrado el 30 de junio de 2026
- D-Wave: comunicado de resultados del T1 2026 (Formulario 8-K, Exhibit 99.1), 12 de mayo de 2026
- D-Wave: comunicado de resultados del T4 y del año completo 2025 (Formulario 8-K, Exhibit 99.1), 26 de febrero de 2026
- D-Wave: comunicado de resultados del T3 2025, con el acuerdo de capacidad italiano, 6 de noviembre de 2025
- D-Wave: comunicado de resultados del T2 2025, 7 de agosto de 2025
- D-Wave: comunicado de resultados del T1 2025, 8 de mayo de 2025
- D-Wave: comunicado de resultados del T4 y del año completo 2024, 13 de marzo de 2025
- D-Wave: comunicado de resultados del T3 2024, 14 de noviembre de 2024
- D-Wave: Formulario 8-K sobre la subvención del Departamento de Comercio, 8 de septiembre de 2026
- D-Wave: Formulario 8-K/A sobre las acciones emitidas al Departamento de Comercio, 9 de septiembre de 2026
- D-Wave: suplemento del folleto de reventa (Formulario 424B7), 10 de septiembre de 2026
- D-Wave: Formulario 8-K sobre la jubilación del director financiero, 25 de agosto de 2026
- D-Wave: Formulario 8-K/A sobre el nombramiento del director financiero interino, 22 de septiembre de 2026
- D-Wave: cierre de la adquisición de Quantum Circuits, 20 de enero de 2026
- D-Wave: Formulario 8-K sobre el traslado de la cotización a Nasdaq, 14 de julio de 2026
- D-Wave y NTT DOCOMO: segunda aplicación en producción, 18 de agosto de 2026
- D-Wave: programa beta del simulador de modelo de puertas, 1 de octubre de 2026
- D-Wave: el primer ordenador cuántico de recocido de Italia llega a Como, 15 de octubre de 2026
- D-Wave y LG CNS: memorando de entendimiento, 28 de octubre de 2026
- D-Wave: solver híbrido Stride y formación para desarrolladores, 4 de noviembre de 2026
- The Motley Fool: transcripción de la conferencia de resultados del T2 2026 de D-Wave
- FXEmpire: estimaciones de resultados de QBTS
- Earnings Whispers vía Finviz: la prueba del T3 de D-Wave, 3 de noviembre de 2026
- SEC EDGAR: índice de documentos de D-Wave Quantum Inc.


