
 Por Muke
Resultados de La-Z-Boy del 2T fiscal 2027: ventas por encima de lo previsto, pedidos más flojos y una base de margen más baja
Respuesta rápida: La-Z-Boy (NYSE: LZB) publicó los resultados del segundo trimestre de su ejercicio fiscal 2027 tras el cierre del mercado el 17 de noviembre de 2026. Las ventas subieron un 1%, hasta 526,1 millones de dólares, por encima de la previsión de la compañía de entre 500 y 520 millones, y crecieron un 4% sin contar los negocios mayoristas de muebles de madera (casegoods) que vendió en mayo. El margen operativo ajustado fue del 5,0%, dentro del rango previsto del 4,0% al 5,5% pero por debajo del 7,1% de un año antes, y el EPS ajustado (beneficio por acción) de 0,53 dólares superó el consenso de 0,48 dólares. El punto débil fue la demanda: las ventas por pedidos en tiendas comparables, que habían vuelto a terreno positivo (+3%) en el primer trimestre, cayeron un 1% tras un octubre flojo. Para el tercer trimestre, La-Z-Boy prevé ventas de entre 505 y 525 millones de dólares, por debajo de los 541,6 millones que registró un año antes, con el mismo margen del 4,0% al 5,5%. Además, elevó el dividendo trimestral un 12%, hasta 0,27 dólares.
El informe llega tras un mal trimestre para la acción. Después de la publicación del primer trimestre en agosto, cuando tanto las ventas como el margen se quedaron por debajo de lo previsto, LZB se desplomó un 16,9% en una sola sesión. El 17 de noviembre cerró a 30,33 dólares, con una caída del 5,2% en la jornada, antes de que se publicaran los resultados; está un 25,7% por debajo de su nivel previo al informe de agosto y acumula un descenso del 18,6% en el año. El 18 de noviembre es la primera sesión bursátil completa tras el informe.
Actualizado el 17 de noviembre de 2026, tras la publicación (presentada ante la SEC a las 16:17 ET / 13:17 PT). Los precios de la acción son cierres oficiales hasta el 17 de noviembre; esta página añadirá el cierre del 18 de noviembre. Fuentes: comunicados de resultados e informes trimestrales de La-Z-Boy en SEC EDGAR, Nasdaq.com (datos de consenso de Zacks y precios de cierre), precios diarios de Polygon.io, NAR y Freddie Mac. Las cifras marcadas como "cálculo de SimianX" o "estimación" son nuestras. Las cifras ajustadas son medidas no GAAP tal como las define La-Z-Boy.
Resultados de La-Z-Boy del 2T FY2027 de un vistazo
| Métrica | Q2 FY2027 (al 24 oct 2026) | Q2 FY2026 (al 25 oct 2025) | Previsión o consenso | Valoración |
|---|---|---|---|---|
| Ventas | $526,1M | $522,5M | $500M a $520M | Por encima del rango |
| Crecimiento de ventas sin la venta de casegoods | +4% | n. d. | −1% a +2% | Por encima del rango |
| Margen operativo ajustado | 5,0% | 7,1% | 4,0% a 5,5% | Dentro del rango |
| Margen operativo GAAP | 4,1% | 6,9% | Sin previsión | Baja 280 pb |
| EPS diluido ajustado | $0,53 | $0,71 | Consenso de $0,48 (3 estimaciones) | Supera en $0,05 |
| EPS diluido GAAP | $0,45 | $0,70 | Sin previsión | Baja un 36% |
| Ventas por pedidos del segmento Minorista (todas las tiendas propias) | +11% | +4% | Sin previsión | Crecimiento por nuevas tiendas |
| Ventas por pedidos en tiendas comparables | −1% | −2% | Sin previsión | Más débiles que en Q1 (+3%) |
| Ventas entregadas del segmento Minorista | $252,5M, +14% | $222,0M | Sin previsión | Al alza |
| Ventas del segmento Mayorista | $362,2M, −2% (+3% sin casegoods) | $369,4M | Sin previsión | Estables o al alza |
| Ventas por pedidos de Joybird | −30% | +1% | Sin previsión | Fuerte caída |
| Flujo de caja operativo del trimestre | $42,6M | $50,0M | Sin previsión | A la baja |
| Dividendo trimestral | $0,27 | $0,242 | n. d. | Subida del 12% |
Fuente: comunicado de resultados de La-Z-Boy del Q2 FY2027 (Form 8-K, Exhibit 99.1), el Form 10-Q del Q2 FY2027 para las ventas por pedidos en tiendas comparables y el comunicado del Q1 FY2027 para las previsiones. Consenso de Nasdaq.com (datos de Zacks, tres estimaciones, rango de 0,47 a 0,48 dólares). El flujo de caja operativo trimestral es la cifra semestral menos la del primer trimestre (cálculo de SimianX).
¿Cuándo publicó La-Z-Boy? Fecha de resultados del 2T FY2027 y conferencia con analistas
La-Z-Boy anunció el 3 de noviembre que publicaría sus resultados tras el cierre de la Bolsa de Nueva York el martes 17 de noviembre de 2026 (anuncio de la compañía). La SEC aceptó el comunicado y su Form 8-K a las 16:17, hora del Este de EE. UU.
| Concepto | Detalle |
|---|---|
| Trimestre fiscal | Q2 FY2027, cerrado el 24 de octubre de 2026 |
| Publicación de resultados | Martes 17 de noviembre de 2026, tras el cierre de la NYSE (presentado a las 16:17 ET / 13:17 PT) |
| Conferencia telefónica | Miércoles 18 de noviembre de 2026, 8:30 ET / 5:30 PT, retransmitida por webcast en la página de eventos de La-Z-Boy |
| Primera sesión bursátil tras el informe | Miércoles 18 de noviembre de 2026 |
| Próximo informe (Q3 FY2027) | Previsto hacia mediados de febrero de 2027; aún sin anunciar. Los resultados del Q3 se publicaron el 18 de febrero de 2025 y el 17 de febrero de 2026 |
La denominación del ejercicio fiscal importa. El ejercicio fiscal de La-Z-Boy termina a finales de abril, de modo que el ejercicio fiscal 2027 va del 26 de abril de 2026 al 24 de abril de 2027. Este informe cubre el trimestre de agosto a octubre del año natural 2026, no un trimestre del año natural 2027.
El 2T FY2027 frente a las previsiones y el consenso
En agosto, la dirección previó para el segundo trimestre unas ventas de entre 500 y 520 millones de dólares y un margen operativo ajustado del 4,0% al 5,5%. Multiplicar ambos rangos ofrece una referencia sencilla para el beneficio operativo ajustado. Las combinaciones siguientes son cálculos de SimianX, no previsiones de la compañía.
| Escenario | Ventas | Margen operativo ajustado | Beneficio operativo ajustado |
|---|---|---|---|
| Extremo bajo de la previsión | $500M | 4,0% | $20,0M |
| Punto medio de la previsión | $510M | 4,75% | $24,2M |
| Extremo alto de la previsión | $520M | 5,5% | $28,6M |
| Dato real, Q2 FY2027 | $526,1M | 5,0% | $26,0M |
| Dato real, Q2 FY2026 | $522,5M | 7,1% | $37,1M |
Las ventas superaron el techo del rango en unos 6 millones de dólares, y el beneficio operativo ajustado de 26,0 millones quedó entre el punto medio y el extremo alto. Con este nivel de ventas, cada punto porcentual de margen equivale a unos 5,3 millones de dólares de beneficio operativo. El EPS ajustado de 0,53 dólares superó en un 10,4% el consenso de 0,48 dólares que recoge Nasdaq.com. Con los mismos datos de Zacks, La-Z-Boy batió las estimaciones en el 2T (0,71 frente a 0,52 dólares), el 3T (0,61 frente a 0,59) y el 4T (1,26 frente a 0,82) del ejercicio fiscal 2026, y se quedó corta en el 1T del ejercicio fiscal 2027 (0,43 frente a 0,48).
¿Hasta qué punto fue buena la sorpresa?
- El margen de hace un año estaba inflado. El segundo trimestre del año pasado incluyó un beneficio puntual por un cambio en los acuerdos de garantía con los distribuidores, equivalente a 110 puntos básicos del margen consolidado, como señaló la compañía entonces y vuelve a señalar ahora. Sin él, el margen comparable rondaba el 6,0%, de modo que el descenso subyacente fue de alrededor de 1 punto, no de 2,1.
- Se excluyeron 4,3 millones de dólares en cargos. La diferencia entre el EPS GAAP (0,45 dólares) y el EPS ajustado (0,53 dólares) procede de 2,6 millones en costes vinculados a la desinversión de casegoods, 1,0 millón por el cierre de las dos plantas más pequeñas (San Luis Río Colorado y Tijuana, México) y 0,6 millones por la reorganización de la distribución y la entrega a domicilio.
- Los aranceles ayudaron al segmento Mayorista. El margen ajustado de Mayorista cayó al 5,9% desde el 8,1%, y el comunicado señala que los costes de consolidación de plantas y de distribución se vieron "parcialmente compensados por un impacto arancelario favorable, incluidos reembolsos y acciones de precios netas de los costes arancelarios". El Form 10-Q cifra ese beneficio en 160 puntos básicos del margen bruto de Mayorista y señala que el crecimiento del 3% de Mayorista sin casegoods estuvo "impulsado por medidas estratégicas de precios y recargos"; el importe de los reembolsos en sí no se desglosó. Nuestro seguimiento de reembolsos de aranceles IEEPA explica cómo estos reembolsos puntuales han maquillado los márgenes de otras empresas.
- Minorista compró parte de su crecimiento con promociones. El margen ajustado del segmento Minorista bajó al 9,7% desde el 10,7% por "un cambio en la combinación de productos junto con una actividad promocional selectiva".
- Las recompras aportaron unos dos centavos. El número de acciones diluidas fue un 3,9% inferior al de un año antes (39,8 millones frente a 41,4 millones), lo que sumó aproximadamente 0,02 dólares al EPS (cálculo de SimianX).
La cuestión de la demanda: los pedidos en tiendas comparables vuelven a retroceder
La cifra que más esperaban los inversores era la de ventas por pedidos en tiendas comparables: los pedidos realizados en tiendas La-Z-Boy propias con al menos un año de apertura, antes de que los muebles se fabriquen y se entreguen. Es lo más parecido a una lectura en tiempo real de la demanda del consumidor que publica La-Z-Boy, y deja fuera las aperturas de tiendas y las adquisiciones de distribuidores que impulsan las ventas minoristas totales.
En el segundo trimestre, las ventas por pedidos en tiendas comparables cayeron un 1%, tras el +3% del primer trimestre. El comunicado solo decía que "bajaron ligeramente"; la cifra procede del Form 10-Q presentado unos minutos después, que también muestra un +1% en el semestre. La compañía explicó que los pedidos comparables fueron positivos en los dos primeros meses del trimestre, que después se vieron afectados por un "comportamiento de compra del consumidor significativamente más débil en octubre" y que "han mejorado en las primeras semanas del tercer trimestre". Aun así, las ventas por pedidos totales del segmento Minorista crecieron un 11% porque La-Z-Boy sigue sumando tiendas: posee 237 de las aproximadamente 380 tiendas La-Z-Boy, más del 62% de la red, y firmó un acuerdo para incorporar una más durante el trimestre. Joybird, la marca de muebles modernos centrada en el comercio electrónico, se mostró mucho más débil: sus ventas por pedidos cayeron un 30% y sus ventas entregadas, un 29%, hasta 25 millones de dólares, mientras la compañía recortaba el gasto en marketing.
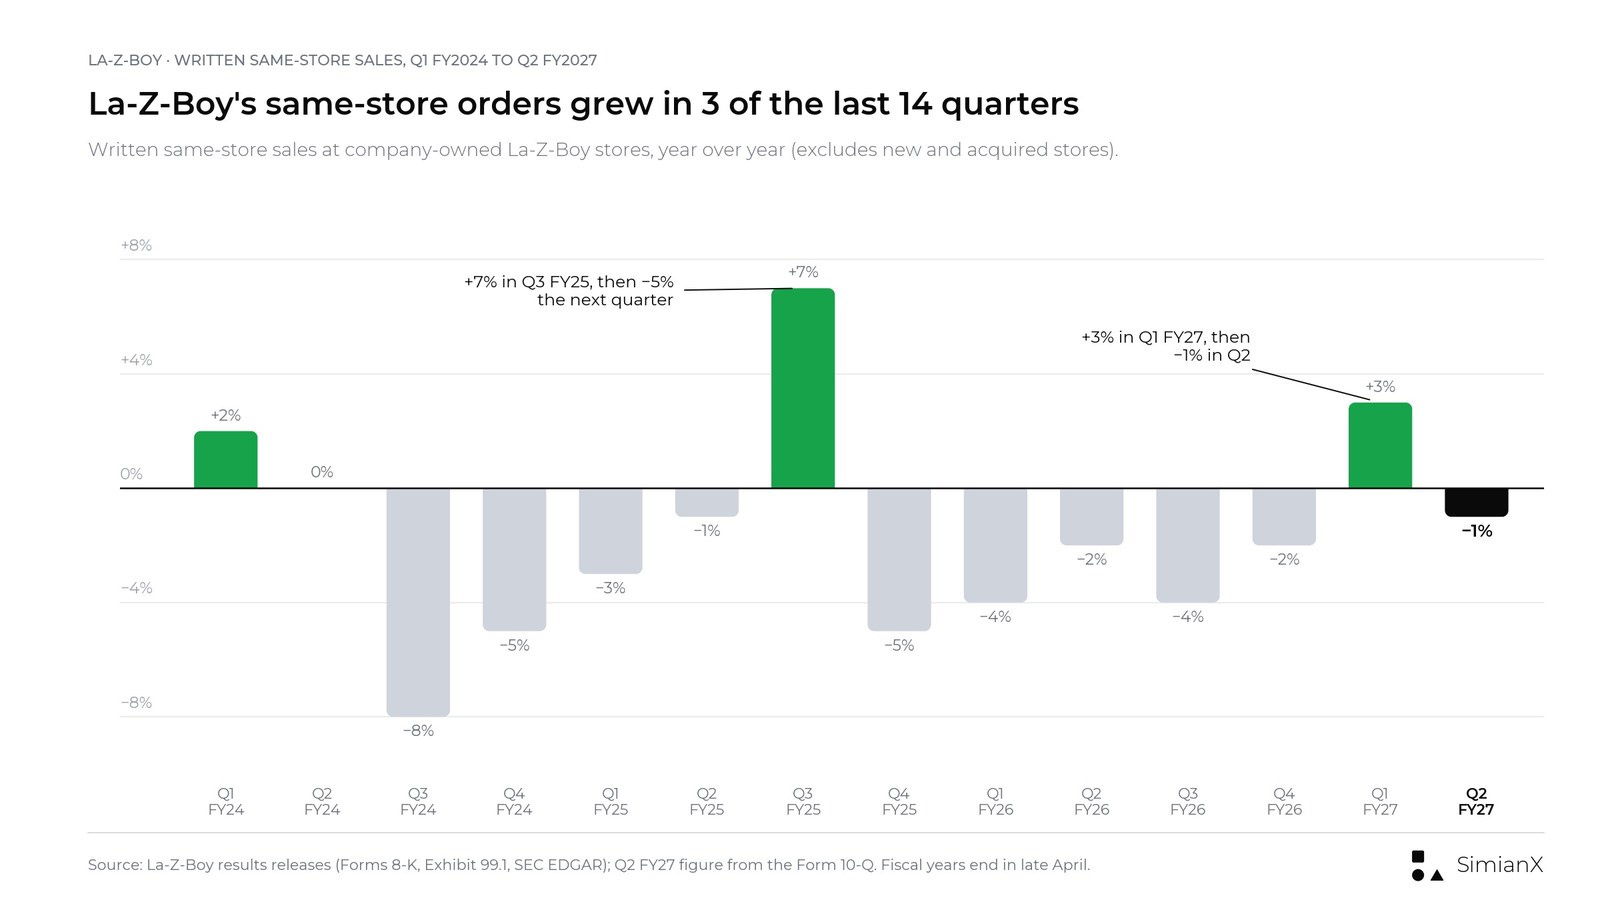
Ventas por pedidos en tiendas comparables de La-Z-Boy por trimestre fiscal. El dato del Q2 FY2027 (−1%) procede del Form 10-Q.
El historial invita a la prudencia. En los 14 trimestres que van del 1T del ejercicio fiscal 2024 al 2T del ejercicio fiscal 2027, las ventas por pedidos en tiendas comparables fueron positivas tres veces (+2%, +7% y +3%), planas una vez y negativas diez veces, con una media de alrededor de un −1,6% por trimestre (cálculo de SimianX). Las ventas por pedidos totales del segmento Minorista, en cambio, crecieron en 13 de los 14 trimestres porque la compañía siguió abriendo y comprando tiendas.
Este es ya el segundo arranque en falso. La última vez que los pedidos comparables se volvieron claramente positivos, con un +7% en el 3T del ejercicio fiscal 2025 (de noviembre de 2024 a enero de 2025), cayeron al −5% al trimestre siguiente. El +3% del 1T del ejercicio fiscal 2027 también duró un solo trimestre. La página de ventas comparables de McDonald's por trimestre muestra el mismo problema desde el lado de la restauración: un trimestre fuerte de ventas comparables dice poco hasta que el siguiente lo confirma.
| Trimestre fiscal | Ventas por pedidos en tiendas comparables | Ventas por pedidos totales de Minorista | Ventas por pedidos de Joybird |
|---|---|---|---|
| Q1 FY2025 (jul 2024) | −3% | +4% | +9% |
| Q2 FY2025 (oct 2024) | −1% | +6% | +1% |
| Q3 FY2025 (ene 2025) | +7% | +15% | +10% |
| Q4 FY2025 (abr 2025) | −5% | +3% | −21% |
| Q1 FY2026 (jul 2025) | −4% | +5% | −14% |
| Q2 FY2026 (oct 2025) | −2% | +4% | +1% |
| Q3 FY2026 (ene 2026) | −4% | +11% | −13% |
| Q4 FY2026 (abr 2026) | −2% | +11% | +2% |
| Q1 FY2027 (jul 2026) | +3% | +16% | −17% |
| Q2 FY2027 (oct 2026) | −1% | +11% | −30% |
Fuente: comunicados de resultados de La-Z-Boy (Forms 8-K). Joybird se reporta dentro de Corporativo y Otros.
Puente de ingresos: Minorista sube 30,4 millones de dólares; Mayorista y Joybird restan 26,9 millones
El segmento Mayorista de La-Z-Boy abastece tanto a sus propias tiendas como a distribuidores independientes, por lo que sumar las ventas de los segmentos contaría dos veces parte de los muebles. La comparación limpia utiliza las ventas a clientes externos, que el comunicado desglosa por segmento.
| Ventas a clientes externos, millones de $ | Q2 FY2026 | Q2 FY2027 | Variación (cálculo de SimianX) |
|---|---|---|---|
| Mayorista | 263,6 | 247,3 | −16,3 |
| Minorista | 222,0 | 252,5 | +30,4 |
| Corporativo y Otros (sobre todo Joybird) | 36,9 | 26,3 | −10,6 |
| Consolidado | 522,5 | 526,1 | +3,6 |
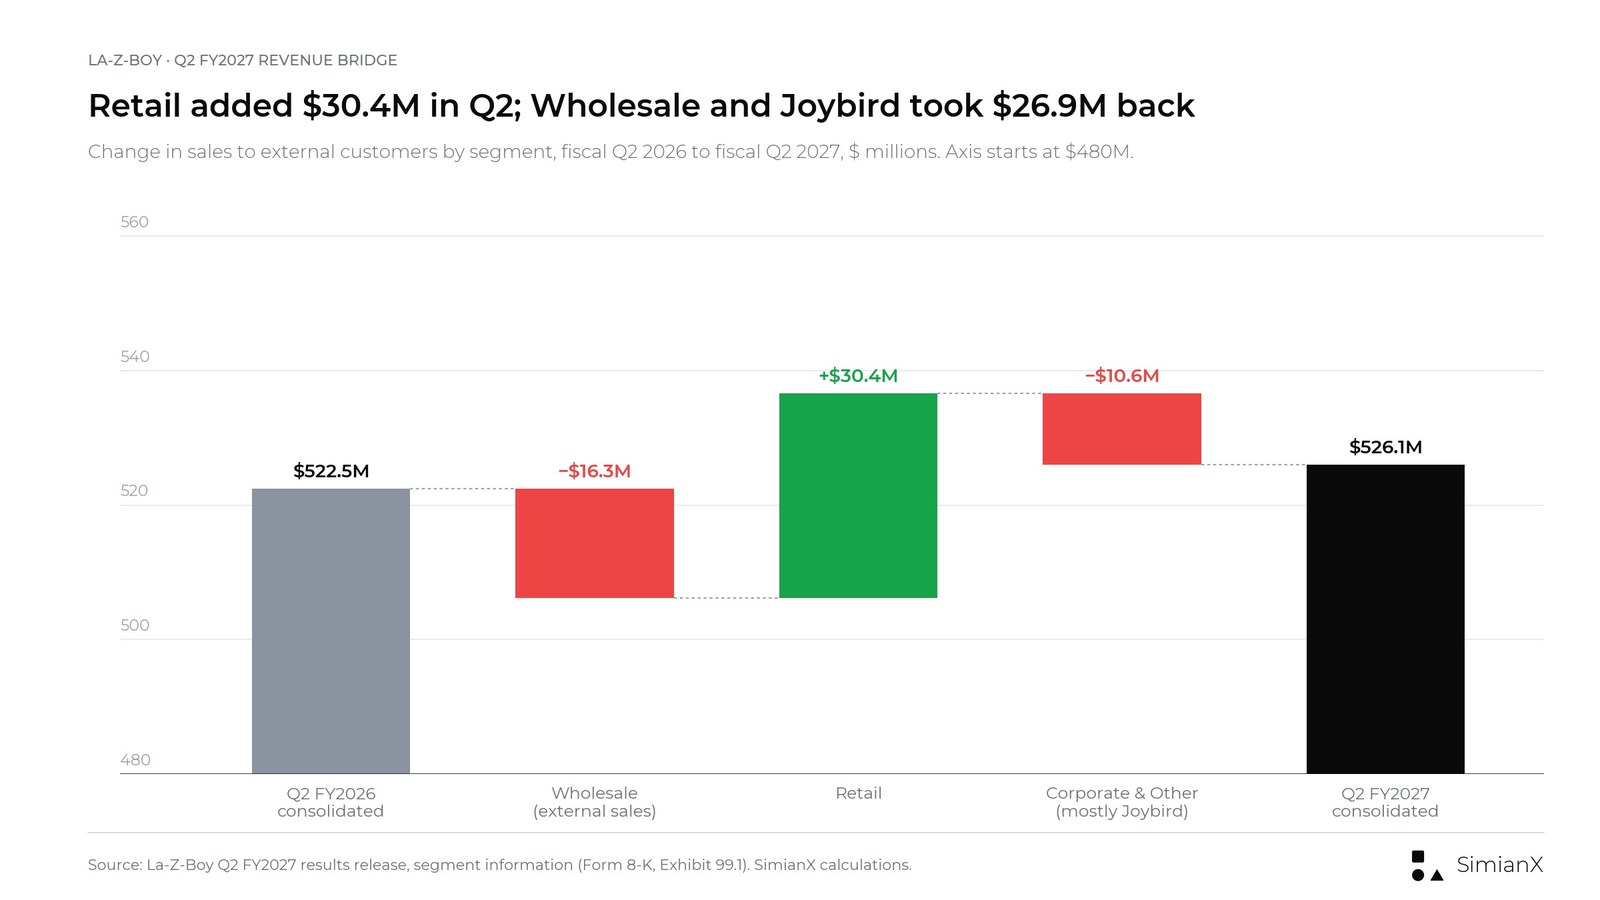
Puente de ingresos de La-Z-Boy en el Q2 FY2027 por segmento, ventas a clientes externos.
Dentro de ese puente hay tres elementos.
- Cambios de propiedad. Cuando La-Z-Boy compra un distribuidor independiente, las ventas que antes figuraban como ventas de Mayorista a un cliente externo reaparecen como ventas de Minorista. Por tanto, parte del avance de Minorista es una transferencia, no demanda nueva. El Form 10-Q atribuye 19,6 millones de dólares del aumento de Minorista a las tiendas adquiridas en los ejercicios fiscales 2026 y 2027 y 8,5 millones a tiendas nuevas, descontados los cierres, mientras que las ventas entregadas en tiendas comparables retrocedieron.
- La venta de casegoods. Los negocios de muebles de madera Kincaid y American Drew se vendieron el 29 de mayo de 2026. La diferencia entre el crecimiento publicado del 1% y el 4% excluyéndolos implica entre unos 14 y 19 millones de dólares de ventas de casegoods hace un año (estimación de SimianX a partir de las tasas de crecimiento redondeadas).
- Joybird. Corporativo y Otros perdió 10,6 millones de dólares, casi todo procedente de Joybird.
Con la misma base, el primer trimestre fue peor: las ventas externas cayeron 16,5 millones de dólares, con Mayorista en −36,5 millones, Minorista en +21,4 millones y Corporativo y Otros en −1,4 millones, según la tabla de segmentos del Form 10-Q del 1T fiscal 2027.
Previsiones para el 3T FY2027: ventas inferiores a las de hace un año y el mismo rango de margen
"Esperamos que las ventas del tercer trimestre fiscal se sitúen entre 505 y 525 millones de dólares y que el margen operativo ajustado se mueva entre el 4,0% y el 5,5%, lo que refleja una visión prudente del contexto macroeconómico, una demanda del consumidor desigual y la continuidad de nuestras inversiones estratégicas a corto plazo y de los costes de transición", afirmó en el comunicado el director financiero, Taylor Luebke.
| Concepto | Previsión Q3 FY2027 | Dato real Q3 FY2026 | Variación |
|---|---|---|---|
| Ventas | $505M a $525M | $541,6M | −6,8% a −3,1% |
| Margen operativo ajustado | 4,0% a 5,5% | 6,1% | −2,1 a −0,6 puntos |
| Beneficio operativo ajustado implícito | $20,2M a $28,9M | $33,3M | Cálculo de SimianX |
Parte de la brecha en ventas se debe a la venta de casegoods. Si los negocios desinvertidos aportaron una cifra similar, de 14 a 19 millones de dólares, en el tercer trimestre del año pasado, la previsión implica unas ventas comparables de entre aproximadamente un −4% y un crecimiento nulo (estimación de SimianX). En cualquier caso, la dirección no prevé crecimiento en el trimestre de las fiestas, y ya ha dado el mismo rango de margen del 4,0% al 5,5% durante tres trimestres seguidos. Son los rangos de margen más bajos de la tabla de previsiones que figura más abajo; antes del ejercicio fiscal 2027, el más bajo era del 4,5% al 6,0%.
Resultados de La-Z-Boy por trimestre: del ejercicio fiscal 2024 al 2027
La tabla siguiente recoge todos los trimestres desde que se agotó la cartera de pedidos pendientes acumulada durante la pandemia, a partir de los comunicados de resultados de la compañía (Exhibit 99.1 de cada Form 8-K en SEC EDGAR). La columna de la acción muestra la variación de cierre a cierre en la primera sesión regular tras cada publicación.
| Trimestre fiscal (cierre) | Ventas | Interanual | Margen operativo aj. | EPS aj. | EPS GAAP | Ventas por pedidos en tiendas comparables | Variación de la acción en la sesión siguiente |
|---|---|---|---|---|---|---|---|
| Q1 FY2024 (29 jul 2023) | $481,7M | −20,3% | 7,0% | $0,62 | $0,63 | +2% | −0,5% |
| Q2 FY2024 (28 oct 2023) | $511,4M | −16,3% | 7,9% | $0,74 | $0,63 | 0% | +11,0% |
| Q3 FY2024 (27 ene 2024) | $500,4M | −12,6% | 6,6% | $0,67 | $0,66 | −8% | −4,4% |
| Q4 FY2024 (27 abr 2024) | $553,5M | −1,4% | 9,4% | $0,95 | $0,91 | −5% | +19,4% |
| Q1 FY2025 (27 jul 2024) | $495,5M | +2,9% | 6,6% | $0,62 | $0,61 | −3% | −3,5% |
| Q2 FY2025 (26 oct 2024) | $521,0M | +1,9% | 7,5% | $0,71 | $0,71 | −1% | +1,1% |
| Q3 FY2025 (25 ene 2025) | $521,8M | +4,3% | 6,8% | $0,68 | $0,68 | +7% | +4,0% |
| Q4 FY2025 (26 abr 2025) | $570,9M | +3,1% | 9,4% | $0,92 | $0,36 | −5% | −1,2% |
| Q1 FY2026 (26 jul 2025) | $492,2M | −0,7% | 4,8% | $0,47 | $0,44 | −4% | −12,1% |
| Q2 FY2026 (25 oct 2025) | $522,5M | +0,3% | 7,1% | $0,71 | $0,70 | −2% | +20,2% |
| Q3 FY2026 (24 ene 2026) | $541,6M | +3,8% | 6,1% | $0,61 | $0,52 | −4% | −6,3% |
| Q4 FY2026 (25 abr 2026) | $570,3M | −0,1% | 9,9% | $1,26 | $0,81 | −2% | +14,8% |
| Q1 FY2027 (25 jul 2026) | $475,7M | −3,4% | 3,9% | $0,43 | −$0,06 | +3% | −16,9% |
| Q2 FY2027 (24 oct 2026) | $526,1M | +0,7% | 5,0% | $0,53 | $0,45 | −1% | Pendiente (18 nov) |
Fuente: comunicados de resultados de La-Z-Boy, Forms 8-K (Exhibit 99.1). Las cifras ajustadas se denominaban "no GAAP" antes del 4T del ejercicio fiscal 2025. El EPS del Q4 FY2026 incluye un beneficio de 0,16 dólares por partidas fiscales puntuales. La variación interanual de las ventas y los movimientos de la acción son cálculos de SimianX; precios de Polygon.io, contrastados con Nasdaq.com.
Destacan tres patrones.
- Las ventas llevan tres años estancadas. Si se excluyen las comparaciones del ejercicio fiscal 2023, infladas por la cartera de pedidos de la pandemia, las ventas trimestrales se han mantenido entre unos 476 y 571 millones de dólares. Las ventas del ejercicio fiscal 2026 fueron de 2.127 millones de dólares, un 1% más que en el ejercicio fiscal 2025.
- Los márgenes han bajado un escalón. El margen operativo ajustado anual fue del 7,6% en el ejercicio fiscal 2025 y del 7,1% en el ejercicio fiscal 2026. En la primera mitad del ejercicio fiscal 2027 fue del 4,5%, frente al 6,0% de un año antes, y el EPS ajustado fue de 0,97 dólares frente a 1,18.
- El cuarto trimestre fiscal sostiene el año. El trimestre de febrero a abril ha sido el más fuerte de cada ejercicio. El primer trimestre (de mayo a julio) es el más débil por la menor venta estacional de muebles y el cierre anual de las plantas durante una semana en julio.
Historial de previsiones: 14 trimestres de rangos frente a resultados
En cada comunicado de resultados, La-Z-Boy ofrece una previsión de ventas y de margen operativo ajustado para el trimestre siguiente. Comparar esos rangos con lo que después publicó muestra cuánto peso merece la previsión actual.
| Trimestre fiscal | Previsión de ventas | Ventas reales | Resultado | Previsión de margen aj. | Margen aj. real | Resultado |
|---|---|---|---|---|---|---|
| Q1 FY2024 | $470M a $490M | $481,7M | Dentro | 6,5% a 7,5% | 7,0% | Dentro |
| Q2 FY2024 | $490M a $510M | $511,4M | Por encima | 6,5% a 7,5% | 7,9% | Por encima |
| Q3 FY2024 | $515M a $535M | $500,4M | Por debajo | 7,0% a 8,0% | 6,6% | Por debajo |
| Q4 FY2024 | $505M a $535M | $553,5M | Por encima | 7,0% a 8,0% | 9,4% | Por encima |
| Q1 FY2025 | $475M a $495M | $495,5M | Por encima | 6,0% a 7,0% | 6,6% | Dentro |
| Q2 FY2025 | $495M a $515M | $521,0M | Por encima | 6,0% a 7,0% | 7,5% | Por encima |
| Q3 FY2025 | $505M a $525M | $521,8M | Dentro | 6,0% a 7,0% | 6,8% | Dentro |
| Q4 FY2025 | $545M a $565M | $570,9M | Por encima | 8,5% a 9,5% | 9,4% | Dentro |
| Q1 FY2026 | $490M a $510M | $492,2M | Dentro | 5,5% a 7,0% | 4,8% | Por debajo |
| Q2 FY2026 | $510M a $530M | $522,5M | Dentro | 4,5% a 6,0% | 7,1% | Por encima |
| Q3 FY2026 | $525M a $545M | $541,6M | Dentro | 5,0% a 6,5% | 6,1% | Dentro |
| Q4 FY2026 | $560M a $580M | $570,3M | Dentro | 7,5% a 9,0% | 9,9% | Por encima |
| Q1 FY2027 | $490M a $510M | $475,7M | Por debajo | 4,0% a 5,5% | 3,9% | Por debajo |
| Q2 FY2027 | $500M a $520M | $526,1M | Por encima | 4,0% a 5,5% | 5,0% | Dentro |
| Q3 FY2027 | $505M a $525M | Se publicará en feb 2027 | n. d. | 4,0% a 5,5% | Se publicará en feb 2027 | n. d. |
Fuente: previsiones incluidas en cada comunicado de resultados de La-Z-Boy (Forms 8-K). "Por encima", "dentro" y "por debajo" comparan la cifra publicada con el rango; clasificación de SimianX. Los márgenes publicados son ajustados (denominados "no GAAP" antes del 4T del ejercicio fiscal 2025).
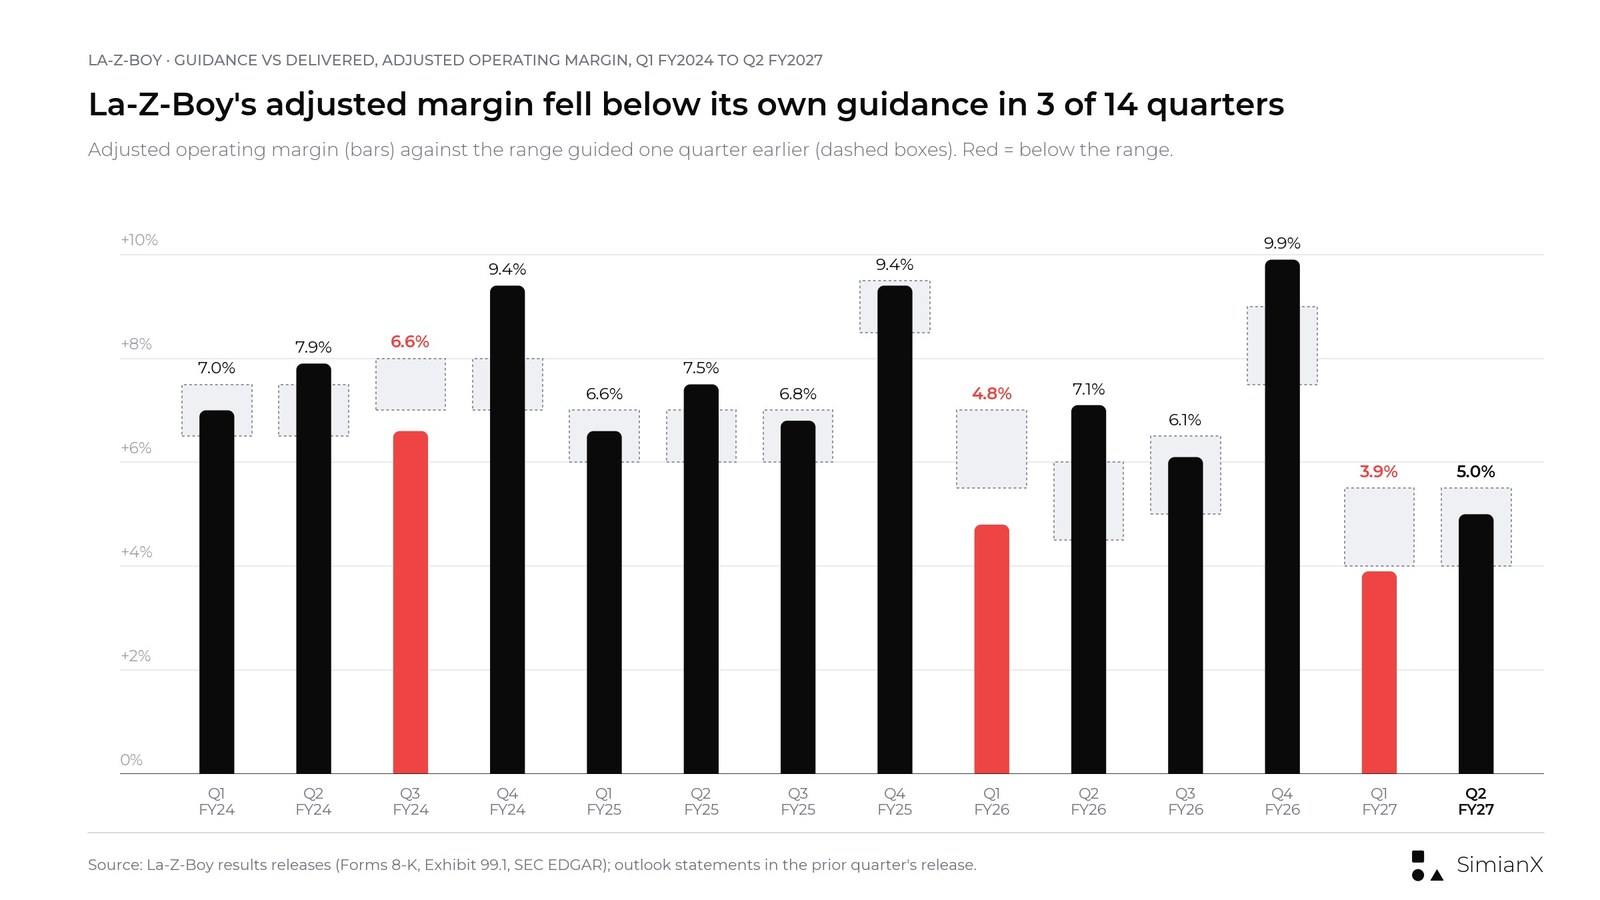
Margen operativo ajustado de La-Z-Boy frente al rango previsto un trimestre antes. Las barras rojas quedaron por debajo del rango.
En los 14 trimestres evaluados, las ventas superaron el techo del rango seis veces, quedaron dentro seis veces y por debajo del suelo dos veces. El margen operativo ajustado superó el techo de su rango cinco veces, quedó dentro seis veces y se quedó corto tres veces. Dos de las cinco sorpresas positivas de margen se apoyaron en partidas que la propia compañía señaló: el beneficio de 110 puntos básicos por garantías en el 2T del ejercicio fiscal 2026 y unos 100 puntos básicos procedentes de ajustes favorables de inventario y de precios en el negocio de casegoods antes de su venta, en el 4T del ejercicio fiscal 2026.
Los incumplimientos se concentran en los tramos de demanda más débil. El 3T del ejercicio fiscal 2024 se vio afectado por las tormentas de enero que obligaron a cerrar plantas. En el 1T del ejercicio fiscal 2026, la compañía advirtió el 14 de julio de 2025 de que las ventas y el margen quedarían "en torno al extremo bajo" de sus rangos, y aun así el margen se quedó por debajo. El 1T del ejercicio fiscal 2027 incumplió ambos rangos. El 2T del ejercicio fiscal 2027 supuso una recuperación en este marcador: ventas por encima del rango y margen dentro de él.
¿Puede recuperarse la demanda de muebles? Vivienda y competidores
Una recuperación más amplia del mercado inmobiliario ayudaría, pero los datos más recientes no la reflejan. La National Association of REALTORS informó el 12 de noviembre de 2026 de que las ventas de viviendas existentes de octubre cayeron un 5,5% respecto a septiembre y un 8,8% interanual, hasta una tasa anual desestacionalizada de 3,75 millones, el nivel más bajo desde agosto de 2010. El tipo hipotecario fijo a 30 años de Freddie Mac promedió un 7,11% en la semana cerrada el 12 de noviembre, por debajo del 7,18% de la semana anterior pero por encima del 6,24% de un año antes. Nuestro seguimiento de las decisiones de tipos de interés de la Fed cubre el lado de la política monetaria de ese contexto de tipos.
Mudarse es uno de los principales detonantes de la compra de un sofá o un sillón reclinable, así que la debilidad de las ventas de viviendas es un viento en contra directo. Pero no lo explica todo: las compras de reposición, la formación de nuevos hogares y la redecoración se producen sin mudanza, y un minorista puede ganar cuota en un mercado plano. Para el ciclo inmobiliario de más largo plazo, consulte las acciones de constructoras tras las elecciones de mitad de mandato.
Las empresas de muebles que han presentado resultados recientemente apuntan en la misma dirección: la categoría está más o menos plana y las ganancias van a parar a las compañías que ganan cuota. Conviene tener en cuenta que el trimestre de La-Z-Boy termina un mes más tarde que el de sus competidores, por lo que incluye el flojo mes de octubre.
| Empresa | Último trimestre | Ventas | Pedidos o ventas comparables | Nota |
|---|---|---|---|---|
| La-Z-Boy (LZB) | Q2 fiscal 2027, al 24 oct 2026 | $526,1M, +0,7% | Ventas por pedidos en tiendas comparables −1% | Ventas +4% sin la venta de casegoods; octubre "significativamente más débil" |
| Haverty's (HVT) | Q3 2026, al 30 sep 2026 | $203,2M, +4,5% | Pedidos en tiendas comparables +2,3% | Margen bruto favorecido por unos $3,2M de reembolsos de aranceles IEEPA |
| Ethan Allen (ETD) | Q1 fiscal 2027, al 30 sep 2026 | $129,6M, −11,8% | Pedidos minoristas −1,2% | Pedidos minoristas de octubre +0,3% |
| Wayfair (W) | Q3 2026, al 30 sep 2026 | $3.400M, +9,7% | Pedidos entregados +12,2% | Consejero delegado: el crecimiento en EE. UU. llegó "frente a una categoría más o menos plana" |
Fuentes: comunicado del Q3 2026 de Haverty's, comunicado del Q1 fiscal 2027 de Ethan Allen y comunicado del Q3 2026 de Wayfair (Forms 8-K). La variación de las ventas de Ethan Allen es un cálculo de SimianX. Las métricas de pedidos difieren entre empresas y no son directamente comparables.
Nuestra lectura: el sector todavía no se está recuperando. Lo que está ocurriendo es un desplazamiento de cuota hacia los minoristas que controlan sus propias tiendas y sus entregas. La-Z-Boy puede mejorar antes que el ciclo inmobiliario, pero eso debe describirse como ejecución propia de la compañía, no como una recuperación del sector, y el segundo trimestre demostró lo rápido que pueden desvanecerse los pedidos comparables.
Flujo de caja, balance y recompras
| Partida de flujo de caja, millones de $ | Q2 FY2026 | Q2 FY2027 | Primer semestre FY2026 | Primer semestre FY2027 |
|---|---|---|---|---|
| Flujo de caja operativo | 50,0 | 42,6 | 86,3 | 58,3 |
| Inversiones de capital | 20,5 | 31,4 | 38,9 | 54,7 |
| Flujo de caja libre | 29,6 | 11,2 | 47,4 | 3,5 |
| Recompras de acciones | 0,8 | 22,4 | 13,3 | 47,5 |
| Dividendos pagados | 9,1 | 9,6 | 18,1 | 19,3 |
Fuente: comunicados de resultados de La-Z-Boy del Q2 FY2027 y del Q2 FY2026; cifras semestrales según lo publicado; las trimestrales son el semestre menos el primer trimestre (cálculo de SimianX). El flujo de caja libre es el flujo de caja operativo menos las inversiones de capital, según la definición de La-Z-Boy (Investopedia: flujo de caja libre). El flujo de caja operativo del primer trimestre incluyó un pago de 11 millones de dólares para liquidar un antiguo plan de jubilación, compensado por ventas de inversiones.
El flujo de caja libre volvió a terreno positivo en el segundo trimestre, con 11,2 millones de dólares, tras los −7,6 millones del primero. En el semestre fue de 3,5 millones, frente a 47,4 millones un año antes, porque la inversión de capital aumentó por la reorganización de la distribución y la entrega a domicilio, los proyectos de fabricación y las tiendas nuevas y remodeladas.
La remuneración al accionista fue muy por delante de esa cifra. La-Z-Boy devolvió 66,8 millones de dólares en el primer semestre (47,5 millones en recompras y 19,3 millones en dividendos) y destinó 20,2 millones a adquisiciones de tiendas, de modo que la caja bajó de 303,2 millones de dólares a 25 de abril a 246,7 millones a 24 de octubre. Sigue sin tener deuda externa. La compañía también soporta 538,7 millones de dólares en pasivos por arrendamiento (90,7 millones corrientes y 447,9 millones a largo plazo), sobre todo de alquileres de tiendas, un compromiso fijo real aunque no sea deuda. Las acciones en circulación cayeron un 2,4% en seis meses, hasta 39,4 millones, al amparo de un programa de recompra de 300 millones de dólares aprobado en junio de 2026.
El nuevo dividendo trimestral de 0,27 dólares, un aumento del 12% y el sexto año consecutivo de subidas de dos dígitos, cuesta unos 42,5 millones de dólares al año con el número actual de acciones (cálculo de SimianX). Lo cubre con holgura el flujo de caja libre de un año normal (127,8 millones de dólares en el ejercicio fiscal 2026), pero no el del primer semestre del ejercicio fiscal 2027. El ritmo de las recompras depende de que los márgenes vuelvan a acercarse a los niveles del año pasado.
Cómo ha reaccionado la acción de LZB a los resultados
La-Z-Boy publica sus resultados tras el cierre de la NYSE, así que la primera reacción completa llega en la siguiente sesión regular. Los movimientos se han ampliado: la variación absoluta media de las cuatro últimas publicaciones fue del 14,6%, frente al 8,0% del conjunto de las 21 publicaciones desde el ejercicio fiscal 2022 hasta el 1T del ejercicio fiscal 2027 (cálculos de SimianX).
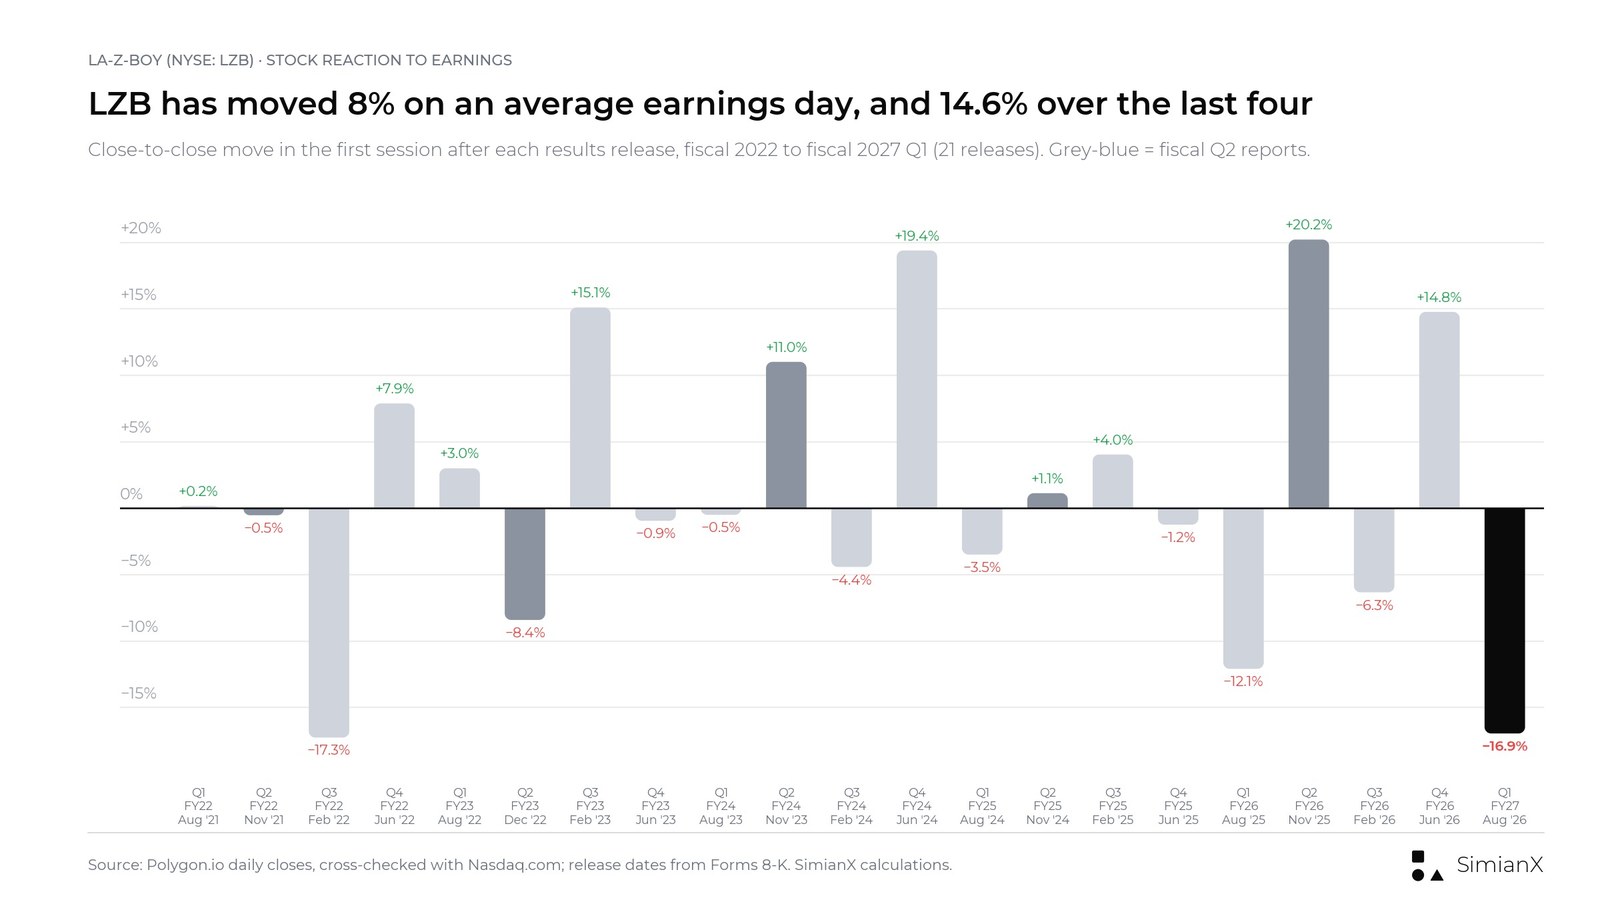
Variación de cierre a cierre de LZB en la primera sesión tras cada comunicado de resultados, del ejercicio fiscal 2022 al 1T del ejercicio fiscal 2027.
| Publicación (tras el cierre) | Trimestre | Cierre previo | Cierre de la sesión siguiente | Variación de LZB | Variación del SPY | LZB frente al SPY |
|---|---|---|---|---|---|---|
| 24 ago 2021 | Q1 FY2022 | $35,46 | $35,52 | +0,2% | +0,2% | 0,0% |
| 23 nov 2021 | Q2 FY2022 | $35,88 | $35,69 | −0,5% | +0,3% | −0,8% |
| 15 feb 2022 | Q3 FY2022 | $36,44 | $30,15 | −17,3% | +0,1% | −17,4% |
| 21 jun 2022 | Q4 FY2022 | $22,73 | $24,52 | +7,9% | −0,2% | +8,1% |
| 23 ago 2022 | Q1 FY2023 | $28,33 | $29,18 | +3,0% | +0,3% | +2,7% |
| 30 nov 2022 | Q2 FY2023 | $27,23 | $24,94 | −8,4% | −0,1% | −8,3% |
| 21 feb 2023 | Q3 FY2023 | $27,48 | $31,63 | +15,1% | −0,1% | +15,2% |
| 20 jun 2023 | Q4 FY2023 | $27,46 | $27,20 | −0,9% | −0,5% | −0,4% |
| 22 ago 2023 | Q1 FY2024 | $29,78 | $29,63 | −0,5% | +1,1% | −1,6% |
| 29 nov 2023 | Q2 FY2024 | $31,70 | $35,19 | +11,0% | +0,4% | +10,6% |
| 20 feb 2024 | Q3 FY2024 | $37,75 | $36,08 | −4,4% | +0,1% | −4,5% |
| 17 jun 2024 | Q4 FY2024 | $34,09 | $40,70 | +19,4% | +0,2% | +19,1% |
| 20 ago 2024 | Q1 FY2025 | $41,87 | $40,41 | −3,5% | +0,3% | −3,8% |
| 19 nov 2024 | Q2 FY2025 | $42,31 | $42,79 | +1,1% | 0,0% | +1,1% |
| 18 feb 2025 | Q3 FY2025 | $45,28 | $47,11 | +4,0% | +0,2% | +3,8% |
| 17 jun 2025 | Q4 FY2025 | $38,76 | $38,28 | −1,2% | 0,0% | −1,2% |
| 14 jul 2025 | Recorte de previsiones Q1 FY2026 | $38,70 | $37,16 | −4,0% | −0,4% | −3,5% |
| 19 ago 2025 | Q1 FY2026 | $39,11 | $34,38 | −12,1% | −0,3% | −11,8% |
| 18 nov 2025 | Q2 FY2026 | $29,59 | $35,57 | +20,2% | +0,4% | +19,8% |
| 17 feb 2026 | Q3 FY2026 | $37,93 | $35,53 | −6,3% | +0,5% | −6,8% |
| 16 jun 2026 | Q4 FY2026 | $35,06 | $40,24 | +14,8% | −1,2% | +16,0% |
| 18 ago 2026 | Q1 FY2027 | $40,83 | $33,91 | −16,9% | +0,2% | −17,2% |
| 17 nov 2026 | Q2 FY2027 | $30,33 | Pendiente (18 nov) | Pendiente | Pendiente | Pendiente |
Fuente: cierres diarios de Polygon.io, contrastados con Nasdaq.com para las publicaciones más recientes. La fila del 14 de julio de 2025 corresponde a un recorte de previsiones a mitad de trimestre, no a un comunicado de resultados. Cálculos de SimianX.
Lo que dice el historial:
- La acción se mueve por los márgenes y la siguiente previsión, no por las ventas. Las dos mayores subidas (+20,2% en noviembre de 2025 y +19,4% en junio de 2024) siguieron a trimestres en los que el margen operativo ajustado superó el techo del rango previsto; en noviembre de 2025, el EPS ajustado de 0,71 dólares también batió el consenso de 0,52 dólares. Las dos mayores caídas recientes (−16,9% en agosto de 2026 y −12,1% en agosto de 2025) siguieron a márgenes por debajo del rango previsto; en agosto de 2026, el EPS ajustado de 0,43 dólares también se quedó por debajo del consenso de 0,48 dólares.
- Tras los dos últimos informes del primer trimestre fiscal (agosto), la acción cayó en ambos casos más de un 12%.
- Los informes del segundo trimestre han tendido a ser positivos. Desde el ejercicio fiscal 2022, las reacciones a los informes del segundo trimestre fueron del −0,5%, −8,4%, +11,0%, +1,1% y +20,2%.
De cara a la sesión del 18 de noviembre, LZB cerró a 30,33 dólares el 17 de noviembre, con una caída del 5,22% en la jornada, mientras el SPDR S&P 500 ETF (SPY) bajó un 1,05%, según los cierres oficiales de Nasdaq.com. La acción cae un 18,6% en 2026, frente a una subida del 7,4% del SPY, y su rango de cierres de 52 semanas va de 28,68 dólares (21 de octubre de 2026) a 42,14 dólares (7 de agosto de 2026). A 30,33 dólares, cotizaba a unas 12,1 veces el consenso de EPS de 2,50 dólares para el ejercicio fiscal 2027 que mostraba Nasdaq.com antes del informe (dos estimaciones), y el nuevo dividendo ofrece una rentabilidad de alrededor del 3,6% (cálculos de SimianX).
Qué confirmaría o desmentiría una recuperación de La-Z-Boy
La tesis de la recuperación necesita que varias métricas mejoren a la vez. Un único buen dato no basta, como demostraron el 3T del ejercicio fiscal 2025 y el 1T del ejercicio fiscal 2027.
Indicios que la confirmarían:
- Ventas por pedidos en tiendas comparables de nuevo por encima de cero y manteniéndose así durante dos o más trimestres, sin descuentos más agresivos.
- Ventas del segmento Mayorista que crezcan en la base comparable de la compañía, que excluye los negocios de casegoods (la venta se cerró el 29 de mayo de 2026, por lo que la comparación publicada seguirá distorsionada hasta el 1T del ejercicio fiscal 2028).
- Un margen operativo ajustado por encima del rango del 4,0% al 5,5% sin ayudas puntuales como cambios en las garantías o reembolsos de aranceles.
- Un flujo de caja libre que cubra el dividendo y las recompras, en lugar de un saldo de caja menguante.
- Ventas por pedidos de Joybird que dejen de caer a doble dígito.
Indicios que la debilitarían:
- Un crecimiento minorista total que proceda sobre todo de tiendas adquiridas y nuevas mientras los pedidos comparables siguen en negativo.
- Unas ventas del tercer trimestre cercanas o inferiores a los 505 millones de dólares del extremo bajo de la previsión.
- Márgenes de nuevo por debajo de lo previsto, como en tres de los últimos 14 trimestres.
- Que hagan falta más partidas puntuales para alcanzar las cifras ajustadas.
- Un mercado inmobiliario que siga debilitándose, con ventas de viviendas existentes por debajo de 4 millones anuales y tipos hipotecarios por encima del 7%.
Son pruebas analíticas, no promesas de la compañía.
Preguntas frecuentes
¿Cuándo publicó La-Z-Boy los resultados del 2T del ejercicio fiscal 2027?
La-Z-Boy publicó los resultados del segundo trimestre de su ejercicio fiscal 2027 tras el cierre de la NYSE el martes 17 de noviembre de 2026; el Form 8-K se presentó a las 16:17 ET (13:17 PT). La conferencia telefónica es el miércoles 18 de noviembre a las 8:30 ET.
¿Superó La-Z-Boy las expectativas de resultados?
Sí. El EPS ajustado fue de 0,53 dólares frente a un consenso de 0,48 dólares (datos de Zacks en Nasdaq.com, tres estimaciones), y las ventas de 526,1 millones de dólares superaron la propia previsión de la compañía, de 500 a 520 millones. El margen operativo ajustado del 5,0% quedó dentro de su rango del 4,0% al 5,5%. El EPS GAAP fue de 0,45 dólares.
¿Cuáles fueron las ventas por pedidos en tiendas comparables de La-Z-Boy en el 2T FY2027?
Cayeron un 1%, según el Form 10-Q; el comunicado de resultados solo decía que "bajaron ligeramente". En el semestre subieron un 1%. Fueron positivas en los dos primeros meses del trimestre, se debilitaron bruscamente en octubre y, según La-Z-Boy, mejoraron en las primeras semanas del tercer trimestre. Las ventas por pedidos totales del segmento Minorista subieron un 11% gracias a las tiendas nuevas y adquiridas.
¿Cuál es la previsión de La-Z-Boy para el 3T del ejercicio fiscal 2027?
Ventas de 505 a 525 millones de dólares y un margen operativo ajustado del 4,0% al 5,5%. Un año antes, el tercer trimestre registró ventas de 541,6 millones de dólares y un margen del 6,1%, por lo que la previsión implica menores ventas y un menor margen, en parte por la desinversión de casegoods.
¿Por qué cayó el margen de La-Z-Boy respecto al año pasado?
El margen operativo ajustado bajó al 5,0% desde el 7,1%. Cerca de 1,1 puntos de esa caída se deben a un beneficio puntual por garantías en el trimestre de hace un año. El resto refleja los costes de consolidación de plantas y de distribución en el segmento Mayorista, y las promociones y la combinación de productos en Minorista, parcialmente compensados por los reembolsos de aranceles y los precios.
¿Cómo ha reaccionado la acción de LZB a los resultados?
En las 21 publicaciones desde el ejercicio fiscal 2022, la variación media en la primera sesión fue del 8,0% en uno u otro sentido, y las cuatro últimas promediaron un 14,6%. Los mayores movimientos recientes fueron un +20,2% en noviembre de 2025 y un −16,9% en agosto de 2026.
¿Puede recuperarse la demanda de muebles antes que el mercado inmobiliario?
Puede hacerlo a nivel de compañía, mediante ganancias de cuota y compras de reposición, pero todavía no hay señales de una recuperación en todo el sector. Las ventas de viviendas existentes tocaron en octubre de 2026 su nivel más bajo desde 2010, y los competidores describen una categoría más o menos plana.
¿Cuándo es la próxima fecha de resultados de La-Z-Boy?
La-Z-Boy no la ha anunciado. Su tercer trimestre fiscal termina a finales de enero de 2027, y los dos últimos informes del tercer trimestre se publicaron el 18 de febrero de 2025 y el 17 de febrero de 2026, por lo que mediados de febrero de 2027 es la ventana más probable.
Veredicto: una sorpresa positiva por ejecución, todavía no por demanda
El segundo trimestre de La-Z-Boy reparó parte del daño de agosto: las ventas superaron el rango previsto, el margen quedó dentro de él y el EPS batió el consenso. No resolvió la cuestión de la demanda. Los pedidos comparables volvieron a caer por debajo de cero tras un solo trimestre positivo, Joybird se contrajo casi un tercio y la previsión del tercer trimestre apunta a ventas inferiores a las de hace un año, con un margen todavía muy por debajo del de entonces.
La versión más sólida del escenario alcista es que La-Z-Boy está ganando cuota en un mercado plano al controlar una mayor parte de sus tiendas, y que los proyectos de plantas y distribución que hoy lastran los márgenes los impulsarán una vez terminados. La lectura más débil es que las adquisiciones de tiendas y las promociones están sosteniendo la facturación mientras la demanda de fondo sigue floja, y que las recompras se financian con la caja acumulada en lugar de con el flujo de caja libre.
Para el próximo informe, la lista de control es sencilla: pedidos, después margen, después caja. Pedidos comparables positivos, un margen por encima de la banda del 4,0% al 5,5% y un flujo de caja libre que cubra el dividendo marcarían un giro real. El análisis de acciones con IA de SimianX puede ayudar a seguir esas cifras a medida que se publiquen.
Este artículo es investigación financiera, no asesoramiento de inversión personalizado ni una recomendación de compra o venta de LZB ni de ningún otro valor.
Lectura Relacionada
- Constructoras y elecciones de mitad de mandato: 1926-2022
- Reembolsos arancelarios IEEPA: 78 empresas que cobraron
- Reunión de la Fed 2026: decisión de tipos, hora e historial
- Warsh ignora a Trump: Fed sube tasas por 1.ª vez desde 2023
- Resultados de McDonald’s T3 2026 y ventas comparables
- Resultados de Airbnb por trimestre: T3 2026 y acción ABNB
Referencias
- La-Z-Boy: comunicado de resultados del 2T fiscal 2027, 17 de noviembre de 2026
- SEC EDGAR: Form 8-K de La-Z-Boy, Exhibit 99.1, resultados del 2T fiscal 2027
- SEC EDGAR: Form 10-Q de La-Z-Boy del 2T fiscal 2027
- SEC EDGAR: índice de la presentación del Form 8-K de La-Z-Boy, 17 de noviembre de 2026
- La-Z-Boy: calendario de publicación de resultados del segundo trimestre fiscal 2027, 3 de noviembre de 2026
- La-Z-Boy: eventos y webcasts para inversores
- La-Z-Boy: resultados del 1T fiscal 2027 y previsiones para el 2T, 18 de agosto de 2026
- SEC EDGAR: Form 8-K de La-Z-Boy, Exhibit 99.1, resultados del 1T fiscal 2027
- SEC EDGAR: Form 10-Q de La-Z-Boy del 1T fiscal 2027
- SEC EDGAR: información por segmentos de La-Z-Boy del 1T fiscal 2027
- SEC EDGAR: resultados de La-Z-Boy del 4T fiscal 2026, 16 de junio de 2026
- SEC EDGAR: resultados de La-Z-Boy del 2T fiscal 2026, 18 de noviembre de 2025
- SEC EDGAR: actualización de previsiones de La-Z-Boy y adquisición en el Sudeste, 14 de julio de 2025
- La-Z-Boy: nuevas aperturas y adquisiciones de tiendas, 15 de octubre de 2026
- SEC EDGAR: presentaciones del Form 8-K de La-Z-Boy
- Nasdaq.com: resultados de LZB, consenso e historial de sorpresas
- Nasdaq.com: precios históricos de LZB
- National Association of REALTORS: ventas de viviendas existentes de octubre de 2026, 12 de noviembre de 2026
- Freddie Mac: Primary Mortgage Market Survey, dato del 12 de noviembre de 2026
- SEC EDGAR: resultados del 3T 2026 de Haverty's
- SEC EDGAR: resultados del 1T fiscal 2027 de Ethan Allen
- SEC EDGAR: resultados del 3T 2026 de Wayfair
- Investopedia: ventas en tiendas comparables
- Investopedia: flujo de caja libre
- Investopedia: cartera de pedidos pendientes (backlog)


