 Por Muke
El S-1 de Anthropic: ingresos, caja y factura de cómputo
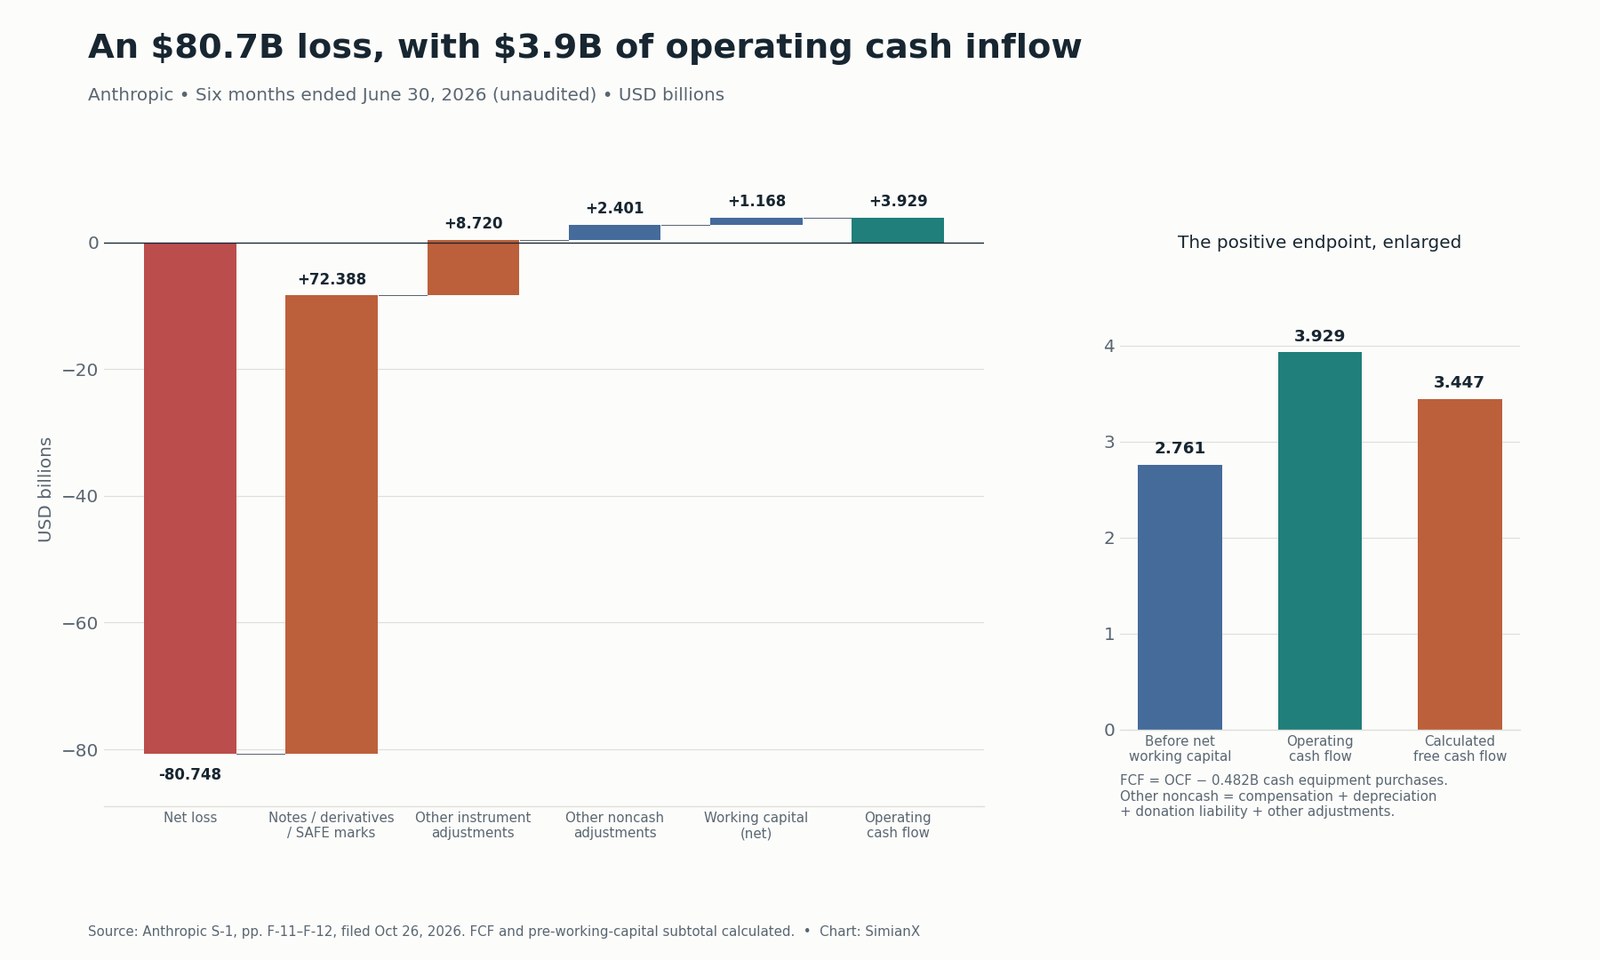
Respuesta rápida: Anthropic declaró una pérdida neta de 80.748 millones de dólares en el primer semestre de 2026, pero sus operaciones generaron 3.929 millones de caja. Tras 482 millones de compras de inmovilizado pagadas en efectivo, obtuvo 3.447 millones de flujo de caja libre según la definición utilizada aquí. Dos ajustes financieros sin salida de efectivo sumaron 81.108 millones. Explican la pérdida publicada, pero no resuelven la tesis de inversión. La prueba difícil es si los cobros de clientes pueden seguir el ritmo de los nuevos pagos de cómputo y la dilución.
Actualizado el 26 de octubre de 2026, hora del Pacífico de EE. UU. Fuente: primer formulario S-1 público de Anthropic, presentado el 26 de octubre. Los estados anuales están auditados; los intermedios no. Las cantidades se expresan en dólares estadounidenses. Se identifican los cálculos, escenarios y valoraciones propias.
El consumo de caja, los ingresos y la rentabilidad de Anthropic responden a preguntas diferentes. Los ingresos alcanzaron 16.286 millones en seis meses; el segundo trimestre produjo el primer beneficio operativo de los periodos publicados; y la empresa tenía 131.651 millones en efectivo e inversiones a corto plazo al 30 de junio. A la vez, la dirección espera que la expansión de infraestructura consuma una cantidad importante de caja operativa y de inversión en el futuro previsible.
Nuestra valoración: el folleto muestra una mejora real de la economía operativa, junto con una estructura financiera y un programa de infraestructura que pueden absorber buena parte de esa mejora. La mayor valoración privada creó pérdidas contables; no puede suponerse que los flujos positivos actuales financien el siguiente despliegue. El inversor necesita conciliar ambos hechos y elaborar después un calendario de pagos y acciones emitidas.
Las finanzas de Anthropic de un vistazo
| Pregunta | Respuesta del S-1 del 26 de octubre |
|---|---|
| ¿Cuántos ingresos obtuvo Anthropic? | 16.286 millones en el S1 de 2026 frente a 1.163 millones en el S1 de 2025: crecimiento aproximado del 1.300 % |
| ¿Era rentable? | Pérdida operativa semestral de 693 millones y pérdida neta de 80.748 millones; beneficio operativo de 974 millones en el T2 |
| ¿Cuánta caja operativa consumió? | Ninguna en términos netos en el S1 de 2026; generó 3.929 millones |
| ¿Fue positivo el flujo libre? | 3.447 millones, calculados como flujo operativo menos 482 millones de compras de inmovilizado |
| ¿Cuánta liquidez tenía? | 112.389 millones en efectivo y equivalentes más 19.262 millones de inversiones a corto plazo al 30 de junio |
| ¿Cotiza ANT? | No por este folleto preliminar. ANT es el símbolo Nasdaq propuesto; precio, número de acciones e ingresos de la oferta están en blanco |
| ¿Cuál es el riesgo financiero principal? | Los cobros ligados al uso deben financiar compromisos de cómputo plurianuales mientras aumenta la inversión inicial |
El índice de presentación de la SEC confirma la fecha del 26 de octubre. El folleto es preliminar: un S-1 es un paso de registro, no una salida a bolsa completada ni una acción negociable. Las fechas y el proceso independiente de OpenAI figuran en nuestro seguimiento de las OPV de Anthropic y OpenAI. Este artículo se centra en los estados financieros, la conversión en caja y las necesidades de financiación.
¿Por qué perdió Anthropic 80.700 millones de dólares?
El mayor gasto fue de 72.388 millones por cambios en el valor razonable de notas convertibles, pasivos derivados y SAFEs, acuerdos de participación futura en el capital. Otro ajuste de 8.720 millones correspondió al reconocimiento y los cambios de valor razonable de otros instrumentos financieros. Juntos superan la pérdida neta declarada.
Un derecho de financiación puede valer más cuando aumenta el valor de la empresa. Para su titular, sube el valor del activo. Para Anthropic, revalorar la obligación correspondiente genera un gasto. No exige una salida de efectivo equivalente durante el periodo.
Hay un ejemplo más concreto que la explicación genérica de los convertibles. Al 30 de junio, los títulos pendientes eran exclusivamente notas en manos de Amazon con aproximadamente 6.200 millones de principal, contabilizadas a un valor razonable de 108.566 millones. Ese importe es la valoración contable del derecho, no una declaración de que deban devolverse inmediatamente 108.566 millones de principal. Las condiciones de conversión y la emisión final de acciones determinan el efecto para los accionistas. El folleto prevé convertir los títulos con motivo de la oferta, pero deja en blanco importantes cifras de acciones pro forma.
Solo el trimestre de junio incluyó 59.597 millones de gasto de valoración financiera. En ese trimestre se produjo también la serie H anunciada por Anthropic: 65.000 millones captados a una valoración posterior a la inversión de 965.000 millones el 28 de mayo. Una ronda anunciada, el valor atribuido a un título y el efectivo recibido durante un periodo contable tienen perímetros distintos y no son totales intercambiables.
Sin salida de caja no significa sin coste. La financiación puede preservar efectivo hoy y conceder a otro inversor una mayor participación en el valor futuro. La respuesta adecuada es examinar conjuntamente caja y dilución, no descartar los estados financieros ni las condiciones de financiación. Fuentes: cuenta de resultados, conciliación no GAAP y notas del S-1, análisis de la dirección, pp. 147–157 y 164–167; notas 9 y 16.
La conciliación completa: de la pérdida neta al flujo operativo
Restar únicamente 72.388 millones de los 80.748 millones de pérdida deja 8.360 millones. Ese resto no es consumo de caja. Omite el segundo ajuste financiero, las remuneraciones y otras partidas sin efectivo, así como los cambios en activos y pasivos operativos.
La tabla reproduce todas las líneas de conciliación del estado de flujos del S1 de 2026. Importes en millones de dólares estadounidenses; los ajustes positivos aumentan el flujo respecto a la pérdida neta.
| Conciliación del flujo | S1 2026 |
|---|---|
| Pérdida neta GAAP | −80.748 |
| Remuneración en acciones | +2.185 |
| Depreciación y amortización | +97 |
| Cambios de valor razonable: convertibles, derivados y SAFEs | +72.388 |
| Pasivo del programa de aportaciones paralelas a donaciones | +126 |
| Reconocimiento y cambios de valor de otros instrumentos financieros | +8.720 |
| Otros ajustes sin efectivo | −7 |
| Cuentas a cobrar | −4.982 |
| Gastos anticipados y otros activos | +2.094 |
| Cuentas a pagar, gastos devengados y otros pasivos | +2.679 |
| Pasivos por arrendamientos | −3 |
| Ingresos diferidos | +1.380 |
| Efectivo neto generado por las operaciones | +3.929 |
| Compras de inmovilizado pagadas en efectivo | −482 |
| Flujo libre calculado aquí | +3.447 |
Fuente: estado consolidado de flujos del S-1, pp. F-11–F-12. La suma concilia exactamente. −80.748 + 81.108 = +360 es solo un subtotal tras los dos ajustes financieros; no es beneficio operativo ni flujo operativo. El resultado neto ajustado independiente de Anthropic fue de 2.671 millones, después de otras exclusiones especificadas, y tampoco equivale a caja.
Aquí, flujo libre significa flujo operativo menos compras de inmovilizado pagadas en efectivo. Es un cálculo propio, no una afirmación de que quedaran 3.447 millones distribuibles a los accionistas después de todas las adquisiciones, pagos financieros, equipos arrendados, garantías restringidas y compromisos futuros.
¿El capital circulante mejoró la apariencia del flujo?
Sí, pero no explica todo el resultado positivo. Los cinco movimientos de activos y pasivos operativos aportaron 1.168 millones netos. Antes de ellos, el flujo operativo habría sido de 2.761 millones. Es una sensibilidad al calendario de pagos, no otro indicador de flujo publicado.
Cada componente requiere una explicación:
- Anticipos y otros activos: +2.094 millones. Servicios consumidos ahora pueden haberse pagado antes. Su reducción favorece la caja actual; reponer los anticipos puede invertir ese beneficio. La partida incluye otros activos, por lo que no debe atribuirse íntegramente a consumo de cómputo prepagado.
- Pagos pendientes y devengos: +2.679 millones. Los gastos registrados antes de abonarse favorecen el flujo presente. Los pasivos siguen pendientes de liquidación. La línea no incluye solo facturas de nube.
- Ingresos diferidos: +1.380 millones. Los anticipos de clientes aportan efectivo antes de prestar todo el servicio. Ayudan a financiar la actividad y generan obligaciones futuras de prestación.
- Cuentas a cobrar: −4.982 millones. El ingreso reconocido creció antes de cobrarse. Una expansión rápida puede explicar el aumento; cobros más lentos debilitarían la conversión en caja. Conviene revisar antigüedad de saldos y liquidaciones de mercados cloud.
- Pasivos por arrendamientos: −3 millones. Este pequeño importe completa la conciliación de activos y pasivos operativos publicada.
La conclusión es más precisa que los extremos: la generación de caja semestral sigue siendo positiva sin el beneficio temporal neto, pero su calidad depende de los cobros y del siguiente ciclo de pagos. Una pérdida financiera es un mal denominador para estimar autonomía, y un periodo favorable de circulante no justifica una hipótesis permanente de margen de caja.
Ingresos y rentabilidad de Anthropic por trimestre
La tendencia operativa aporta más información que el titular de pérdida neta. Del T1 de 2025 al T2 de 2026, los ingresos pasaron de 376 millones a 11.555 millones. El gasto de cómputo e infraestructura también creció, pero cayó mucho como proporción de las ventas.
| Trimestre | Ingresos, millones USD | Cómputo e infraestructura, millones USD | Cómputo / ingresos, calculado | Resultado operativo GAAP, millones USD |
|---|---|---|---|---|
| T1 2025 | 376 | 944 | 251,1 % | −935 |
| T2 2025 | 787 | 1.390 | 176,6 % | −1.200 |
| T3 2025 | 1.382 | 2.047 | 148,1 % | −3.089 |
| T4 2025 | 2.040 | 2.945 | 144,4 % | −2.836 |
| T1 2026 | 4.731 | 3.387 | 71,6 % | −1.667 |
| T2 2026 | 11.555 | 5.558 | 48,1 % | +974 |
Fuente: estados trimestrales y análisis de la dirección del S-1, pp. 157–159. Cifras no auditadas. El T3 de 2025 incluye 1.500 millones por el acuerdo judicial Bartz. El margen operativo del T2 de 2026 fue del 8,4 % según cálculo propio; el ajustado rondó el 19 % tras las exclusiones indicadas.
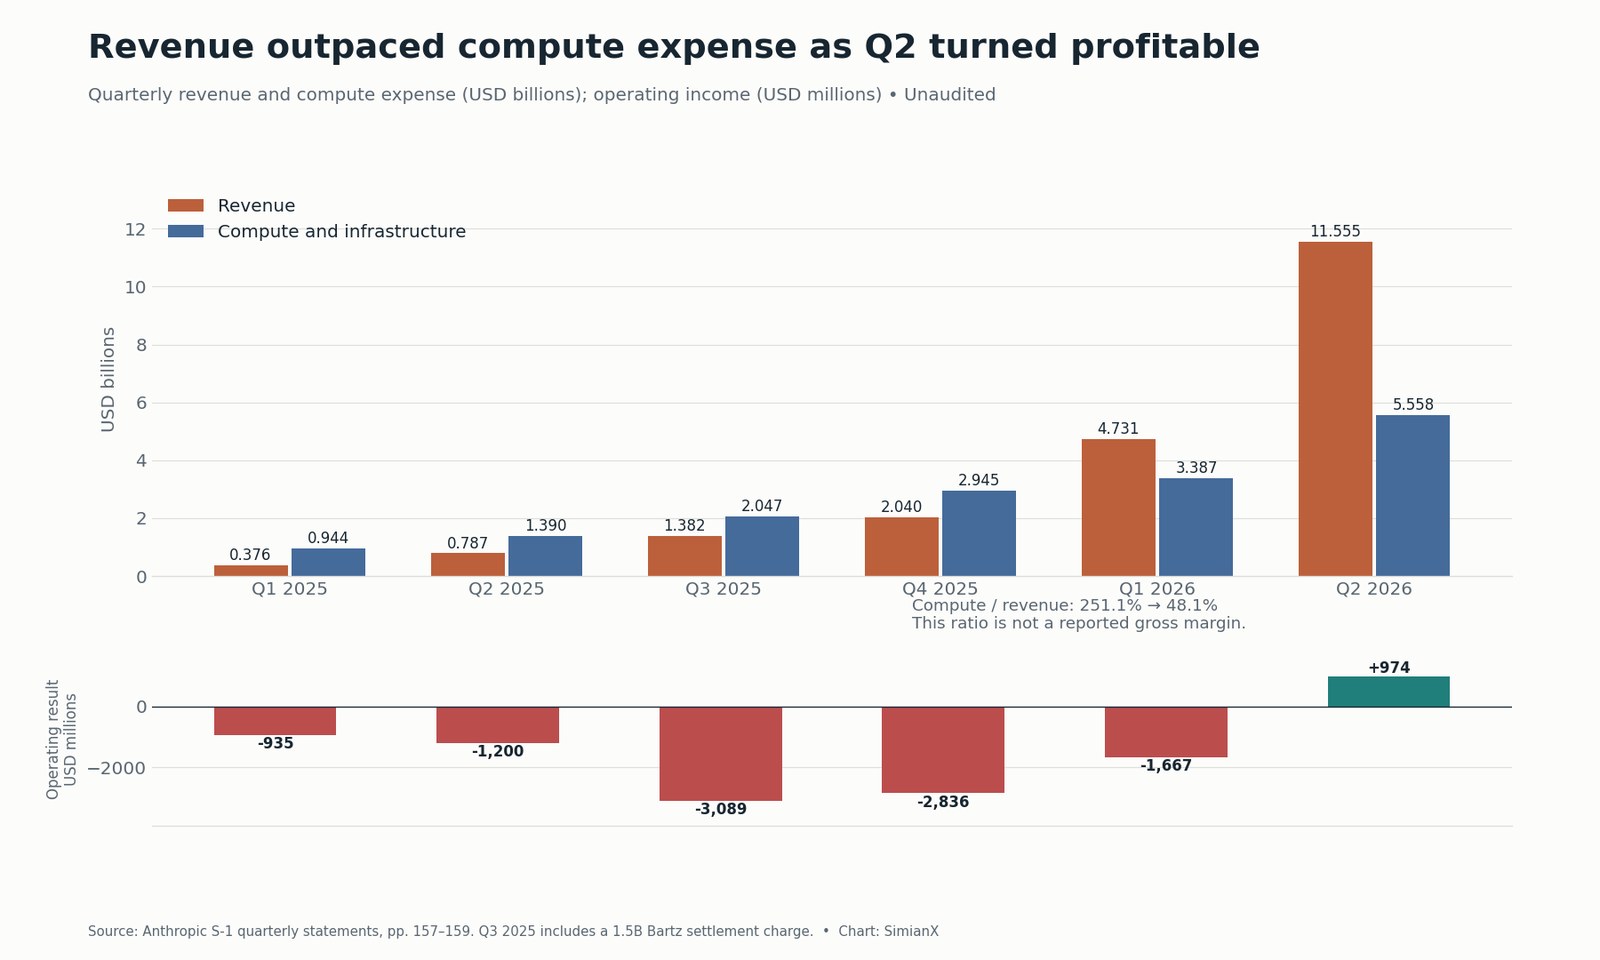
El argumento positivo es concreto: los ingresos del T2 crecieron aproximadamente un 144 % frente al trimestre anterior, frente a cerca del 64 % del gasto de cómputo. Esa diferencia permitió beneficio operativo aunque aumentara el gasto absoluto. Es evidencia de apalancamiento operativo, no solo una presentación ajustada del beneficio.
El límite también es concreto. La dirección espera usar más cómputo de corto plazo, más caro, y advierte de compresión de márgenes. Nuevos bloques de capacidad dedicada pueden generar costes antes de alcanzar suficiente utilización. Prolongar en línea recta el margen del T2 ignoraría la advertencia de la propia empresa.
El gasto de cómputo supuso un 54,9 % de los ingresos semestrales, dejando un 45,1 % antes de personal, ventas, comisiones de socios, administración y otros costes. Ese 45,1 % no es un margen bruto declarado. La categoría incluye investigación, desarrollo de modelos, servicio a clientes y uso interno; no proporciona un margen bruto convencional limitado a inferencia.
También importa la distribución. Cerca del 48 % de los ingresos del semestre pasó por proveedores cloud. Anthropic reconoce esas ventas en bruto como principal y contabiliza las comisiones como gasto. Ventas, marketing y alianzas costaron 3.168 millones, con buena parte del aumento atribuible a comisiones del canal. Antes de comparar múltiplos de ingresos, comprobar si costes de distribución similares se muestran brutos o netos. Véanse nuestra referencia trimestral de AWS y el análisis de Alphabet Cloud e inversiones.
Consumo de caja por año: comparar periodos equivalentes
| Periodo | Ingresos, millones USD | Pérdida operativa GAAP, millones USD | Pérdida neta GAAP, millones USD | Flujo operativo, millones USD | Compras de inmovilizado, millones USD | Flujo libre calculado, millones USD |
|---|---|---|---|---|---|---|
| Ejercicio 2023 | 41 | −551 | −1.531 | −1.627 | 2 | −1.629 |
| Ejercicio 2024 | 386 | −2.980 | −8.309 | −5.692 | 15 | −5.707 |
| Ejercicio 2025 | 4.585 | −8.060 | −41.965 | −2.637 | 131 | −2.768 |
| S1 2025 | 1.163 | −2.135 | −12.969 | −1.513 | 18 | −1.531 |
| S1 2026 | 16.286 | −693 | −80.748 | +3.929 | 482 | +3.447 |
Fuente: estados anuales e intermedios del S-1, pp. F-7 y F-11–F-12. Para medir crecimiento interanual intermedio, comparar S1 2026 con S1 2025. Contrastar seis meses con un año completo no produce una tasa anual de crecimiento.
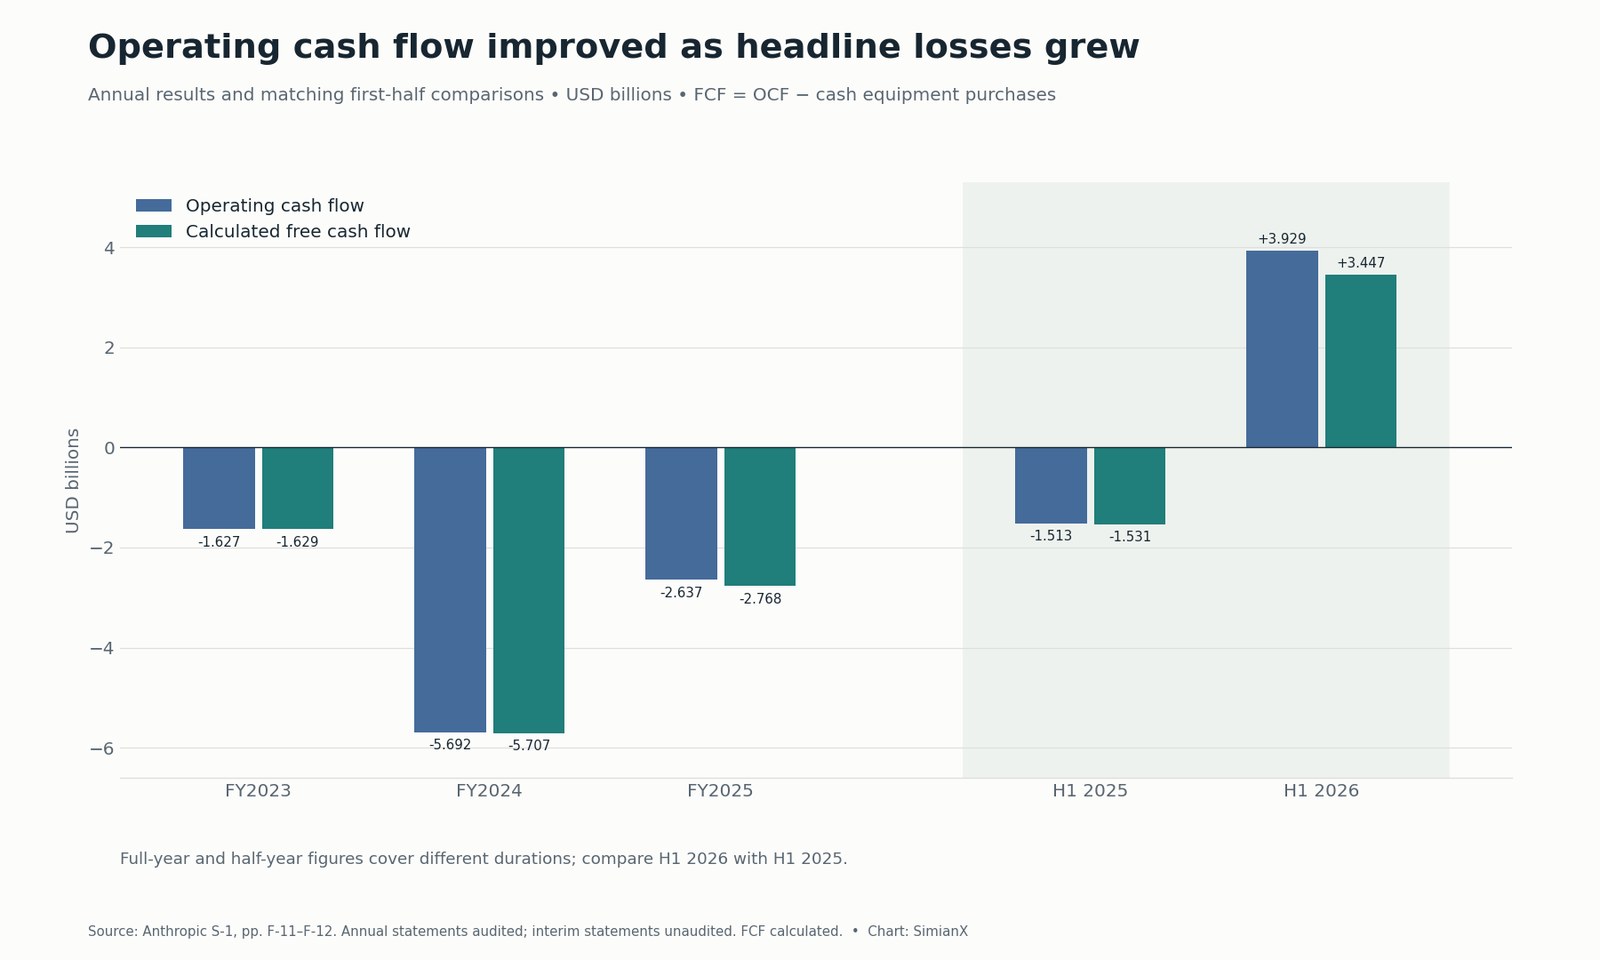
La serie refuerza la tesis de un giro operativo: el flujo mejoró mientras crecía la pérdida neta financiera. También demuestra por qué falla una autonomía calculada con el titular de pérdida. El consumo de caja es un flujo durante un periodo; efectivo e inversiones son un saldo en una fecha. Ninguno se deduce de la pérdida cuando dominan las valoraciones sin efectivo.
¿De dónde salieron los 131.700 millones de liquidez?
La financiación aportó 110.774 millones en el semestre, incluidos 110.432 millones netos de acciones preferentes. La actividad operativa aportó 3.929 millones. El colchón de liquidez refleja, por tanto, mucho más las captaciones de capital que los flujos operativos acumulados.
Las inversiones consumieron 17.181 millones, pero solo 482 millones fueron compras de inmovilizado. Los principales componentes fueron 18.972 millones de compras de inversiones a corto plazo, compensados por 2.610 millones de ventas y vencimientos; otras inversiones consumieron 337 millones. Comprar valores cambia la forma de la liquidez. Llamar «capex» a todo el flujo de inversión exageraría la inversión física.
Los 131.651 millones suman efectivo e inversiones a corto plazo. Excluyen 2.529 millones de efectivo restringido declarado por separado. Un saldo líquido elevado es valioso, pero no prueba que cada compromiso esté financiado: importan fechas, restricciones, condiciones financieras y cobros futuros. Fuente: balance y estado de flujos del S-1, pp. F-6 y F-11–F-12.
La factura de cómputo: obligaciones superiores al capex actual
Dos revelaciones al 30 de junio establecen la escala:
| Información al 30 de junio de 2026 | Importe | Qué significa |
|---|---|---|
| Compromisos contractuales fijos o mínimos | Aproximadamente 265.600 millones | Compras futuras de uno a 20 años; se excluyen acuerdos sin mínimo determinable |
| Arrendamientos aún no iniciados | Aproximadamente 321.400 millones | Obligaciones futuras estimadas sin descontar; algunas sujetas a condiciones; comienzan en 2026–2028 |
| Suma calculada de ambas categorías | Aproximadamente 587.000 millones | Comparación de perímetros en una fecha, no factura actual ni total definitivo de cómputo |
Fuentes: notas 8 y 13 del S-1, pp. F-36 y F-59. El primer folleto deja en blanco el total ampliado de compromisos de septiembre y posteriores, la cantidad antes de 2030 y el total de los próximos doce meses. Esos huecos no permiten calcular una brecha de financiación precisa a corto plazo.
Las descripciones contractuales aportan detalle, pero sus fechas y perímetros difieren de las notas al 30 de junio. Deben leerse individualmente y no añadirse a los 587.000 millones.
| Contraparte | Importe indicado | Calendario y pagos relevantes para el riesgo |
|---|---|---|
| Arrendamientos TPU de Broadcom | Aproximadamente 161.200 millones de renta sin intereses | Cinco años para capacidad desde 2026–2027; cancelables solo en caso de incumplimiento |
| Google Cloud | Al menos unos 114.500 millones | Abril de 2026–julio de 2033; mínimos independientemente del uso, con remedios por incumplimiento |
| Amazon AWS | Al menos 110.000 millones | Mayo de 2026–abril de 2036; mínimos independientemente del uso |
| Microsoft Azure | Al menos 44.900 millones | Noviembre de 2026–mayo de 2033; remedios por incumplimiento no subsanado o tramos no entregados |
| Capacidad GPU de SpaceXAI | Hasta 120.500 millones | Hasta 2029; cancelación con 90 días tras periodos iniciales que terminan en enero y marzo de 2027 |
| Capacidad GPU de Nscale | Hasta unos 44.600 millones | Hasta 2033; facturación con entrega y aceptación; importan condiciones de financiación y entrega |
| Capacidad GPU de Lambda | Unos 41.300 millones | Hasta 2034; cobro al aceptar; el acuerdo de agosto por 34.900 millones depende del arrendamiento del centro |
Fuente: obligaciones contractuales del S-1, pp. 171–173. Las cifras mezclan mínimos, rentas, máximos y entregas condicionadas. Capacidad TPU adicional estimada en 125.000–150.000 millones y sistemas AMD que superarían 20.000 millones si se adquirieran íntegramente no son compromisos de importe fijo en esa tabla.
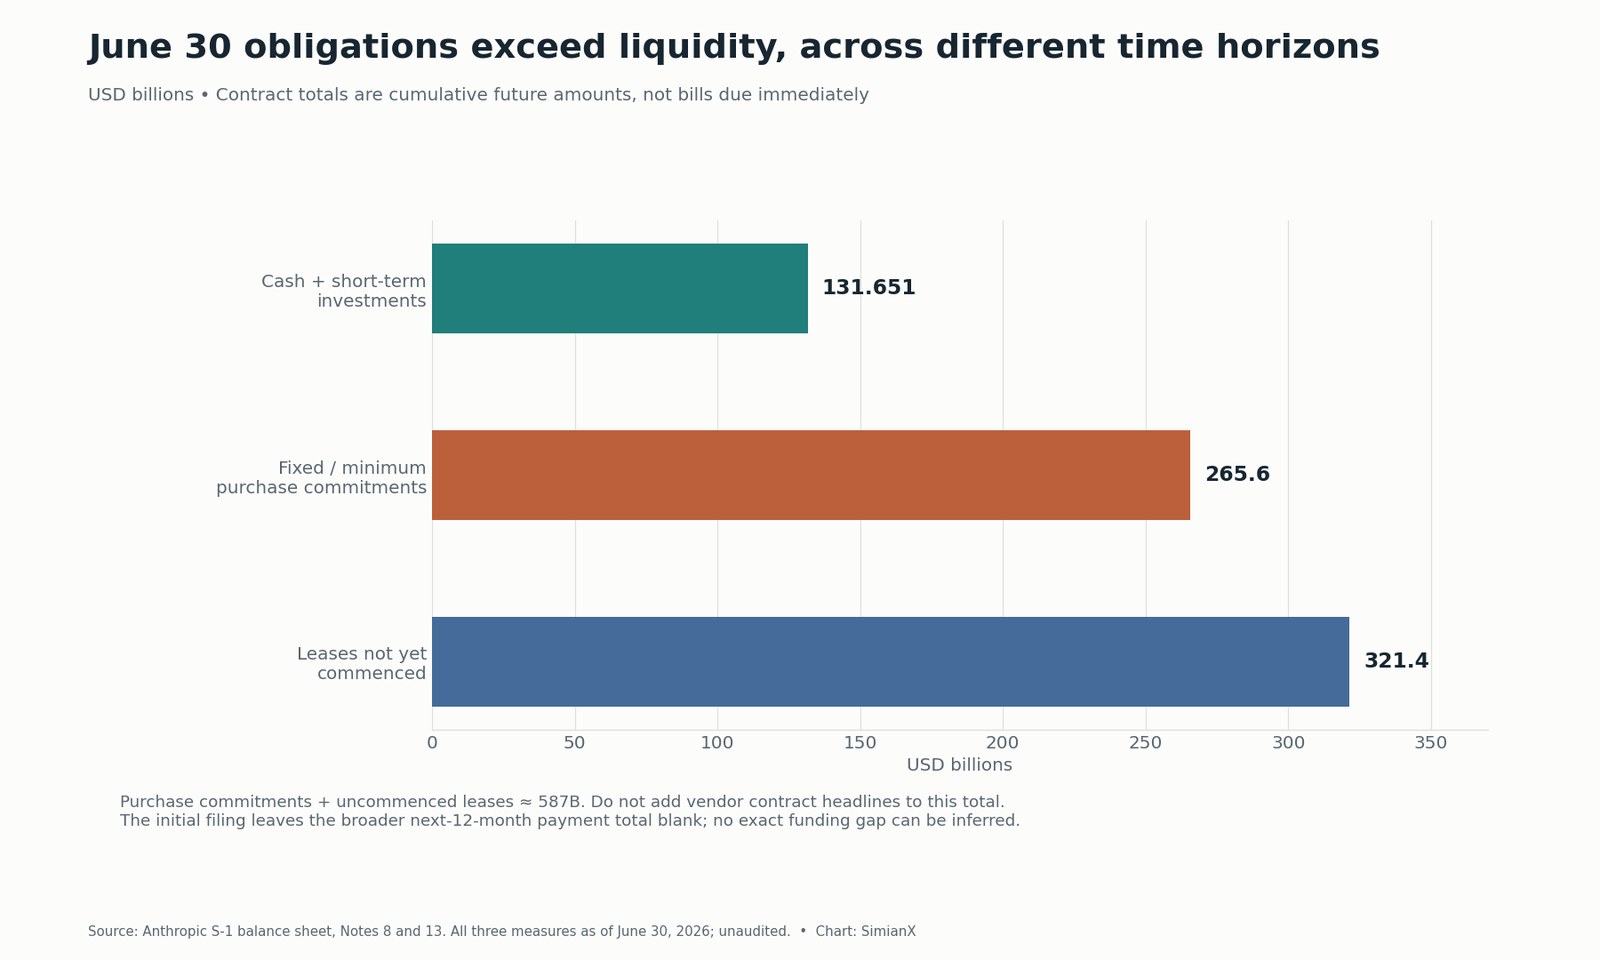
El riesgo principal es un desajuste de duración: gran parte de los ingresos depende del uso y carece de compromisos equivalentes a largo plazo, mientras los pagos de capacidad duran años. La demanda puede adaptarse antes que la base de costes. Por otra parte, asegurar capacidad pronto permite un crecimiento que perdería un negocio limitado por cómputo. Utilización, precios y derechos de cancelación determinan qué efecto domina.
La financiación del proveedor facilita los plazos, pero no elimina el coste. Los acuerdos de notas al 30 de junio ofrecían hasta 77.000 millones de financiación potencial, condicionada: Google 20.000 millones, Amazon 15.000 y Broadcom 42.000, estos últimos solo para arrendamientos. No son 77.000 millones de efectivo libre ya depositado en el banco. El compromiso separado de AMD de hasta 5.000 millones en capital depende de entregas y despliegues. Seguir disposiciones, conversiones y acciones emitidas, en lugar de restar cada máximo de financiación de cada anuncio de gasto.
Nuestra referencia de ingresos de IA de Broadcom, el análisis del acuerdo Micron–Anthropic y el análisis del contrato de Akamai examinan el lado proveedor. Sus ingresos contratados son la obligación de pago del cliente; ninguno demuestra por sí solo una utilización rentable.
¿Con qué facilidad podría volver a ser negativo el flujo libre?
Mantengamos el flujo operativo semestral en 3.929 millones y variemos las compras de equipos pagadas durante seis meses:
| Flujo operativo semestral | Compras de equipos semestrales pagadas | Flujo libre con esta definición |
|---|---|---|
| 3.929 millones | 482 millones | +3.447 millones |
| 3.929 millones | 5.000 millones | −1.071 millones |
| 3.929 millones | 10.000 millones | −6.071 millones |
| 3.929 millones | 20.000 millones | −16.071 millones |
Solo la primera fila corresponde al periodo publicado; las demás son sensibilidades, no previsiones. Con el flujo operativo fijo, el umbral de equilibrio de compras de equipos es 3.929 millones. El flujo real cambiará con los cobros, precios de modelos, uso, nóminas y costes de infraestructura.
Los arrendamientos también exigen mirar más allá del capex convencional. El principal de arrendamientos financieros puede figurar en financiación, y los equipos llegar mediante operaciones sin efectivo. Alquilar aceleradores puede reducir el capex inicial declarado y mantener años de pagos fijos. Por eso, la advertencia sobre una inversión inicial futura sustancial importa más para la financiación que extrapolar los 482 millones del semestre.
Como comparaciones cotizadas, véanse el historial de flujo libre de Tesla y la tabla de pedidos pendientes y deuda de CoreWeave. Sus modelos difieren; comparten la pregunta de cómo encajan inversiones, cobros contractuales y financiación.
Remuneración en acciones: caja positiva con dilución
La remuneración en acciones semestral fue de 2.185 millones, alrededor del 13,4 % de los ingresos y del 63,4 % del flujo libre calculado de 3.447 millones. Restarla mecánicamente dejaría 1.262 millones. Es una sensibilidad al coste económico de las adjudicaciones, no una salida adicional de efectivo ni un indicador publicado.
Al 30 de junio de 2026, Anthropic declaró 26.600 millones de remuneración RSU no reconocida. Si la OPV hubiera concluido el 30 de junio de 2026, se habrían reconocido acumuladamente 2.900 millones; los 23.700 millones restantes se registrarían durante una media ponderada de 2,1 años. El folleto añade 3.100 millones no reconocidos de otras adjudicaciones de capital pendientes. No todas esas cantidades son una factura inmediata de caja ni una emisión instantánea de acciones.
Fuentes: información sobre remuneración en acciones del S-1, pp. 64–65, 174 y nota 10. La entrada en vigor satisface la condición de desempeño de buena parte de las RSU; servicio, liquidación y retenciones fiscales siguen influyendo en los plazos.
La prueba del accionista es la caja generada por acción totalmente diluida, tras nuevas acciones de la OPV, conversiones y adjudicaciones a empleados. El promedio ponderado básico de acciones de un periodo con pérdidas no sustituye una capitalización final diluida. Algunos instrumentos se excluyen de la pérdida diluida por acción porque reducirían esa pérdida por acción. Hay que esperar términos completos antes de afirmar un valor por acción preciso tras la OPV.
¿Mejor caja justifica una valoración de 1,5–2 billones?
La horquilla de 1,5–2 billones de dólares es contexto publicado por medios, no un rango de precios del S-1. El informe de AP del día de la presentación aclara que no hay condiciones finales. Solo las acciones vendidas por la empresa aportan caja nueva a su tesorería; las ventas secundarias de titulares existentes no.
Con esos valores hipotéticos del capital:
| Base de ingresos | Denominador calculado | Capital de 1,5 billones / ingresos | Capital de 2,0 billones / ingresos |
|---|---|---|---|
| Ejercicio 2025 real | 4.585 millones | 327,2× | 436,2× |
| S1 2026 × 2 | 32.572 millones | 46,1× | 61,4× |
| T2 2026 × 4 | 46.220 millones | 32,5× | 43,3× |
Son ejemplos de valor del capital sobre ingresos, no múltiplos de valor de empresa ni previsiones. Excluyen ingresos finales de la OPV, deuda, condiciones de conversión y cambios posteriores de balance. El contraste muestra cuánto depende la conclusión del denominador de crecimiento. Anualizar un trimestre en fuerte expansión enmarca expectativas, pero no establece las ventas del año siguiente.
Una segunda sensibilidad explicita la caja necesaria a largo plazo. Con un valor hipotético del capital de 2 billones y 40 veces el flujo libre anual sostenible, harían falta 50.000 millones de FCF anual. A un margen de FCF del 25 %, implica 200.000 millones de ingresos anuales. Cambiar múltiplo, margen o valoración altera el requisito. No es un precio objetivo, sino una prueba de coherencia entre el negocio futuro supuesto y el precio pagado hoy.
La tesis de inversión: ¿qué la confirmaría o invalidaría?
| Pregunta | Evidencia favorable | Evidencia que la debilitaría |
|---|---|---|
| ¿Persiste el apalancamiento operativo? | Los ingresos crecen más rápido que los costes de servicio e investigación recurrente durante varios trimestres | El cómputo contratado a corto plazo y la nueva capacidad revierten la mejora de margen |
| ¿Los ingresos se convierten en caja? | Se cobran las cuentas y la generación resiste la reposición de anticipos | Se retrasa el cobro o hay que pagar al proveedor antes de cobrar |
| ¿Es productiva la capacidad? | Los despliegues alcanzan utilización rentable antes del máximo de pagos | La capacidad comprometida llega antes de la demanda o caen precios |
| ¿Es sostenible la financiación? | Los fondos condicionados están disponibles al vencer los pagos | Entrega, garantías o acceso al mercado limitan la financiación |
| ¿Se beneficia el propietario? | La caja sostenible por acción diluida crece tras conversiones y adjudicaciones | Dilución o valoración inicial excesiva absorben el crecimiento |
El caso positivo se apoya en demanda y apalancamiento observados: el beneficio operativo del T2 es real bajo GAAP, no solo producto de excluir valoraciones financieras. El negativo mira otro horizonte: compromisos plurianuales y pagos iniciales crecen más allá del perfil de caja poco intensivo en activos del semestre declarado.
La evidencia decisiva será generar caja repetidamente después de que la nueva infraestructura empiece a consumirla. Corregir una interpretación contable errónea mejora el análisis. No responde a si el precio final de la OPV deja suficiente retorno frente a riesgos de financiación, ejecución y competencia.
Lista práctica para actualizar el análisis
- Leer cada enmienda S-1. Sustituir blancos de precio, captación y capital pro forma por términos reales; separar acciones nuevas y secundarias.
- Reconstruir toda la conciliación. Conciliar pérdida neta, valoraciones financieras sin caja, remuneraciones y cada movimiento de circulante.
- Seguir cobros y anticipos. Comparar antigüedad de cuentas, anticipos de clientes y pagos a proveedores con crecimiento de ingresos.
- Fechar los pagos. Separar mínimos, máximos, capacidad opcional y condiciones; eliminar duplicidades entre contratos.
- Medir por acción. Incorporar conversiones, adjudicaciones y financiación nueva antes de valorar generación sostenible para accionistas.
El proceso de análisis bursátil de SimianX organiza la investigación de proveedores cloud e infraestructura cotizados. Una sesión de análisis en vivo compara argumentos operativos, de valoración y riesgo para un símbolo compatible. El botón Amazon de esta página usa una contraparte cotizada como aproximación; comprar AMZN no da propiedad directa de acciones ANT ni replica los retornos de Anthropic.
Preguntas frecuentes
¿Cuánta caja consumió Anthropic en el S1 de 2026?
Generó 3.929 millones netos operativos en lugar de consumir efectivo. Tras 482 millones de compras de inmovilizado, el flujo libre según nuestra definición fue positivo en 3.447 millones. No incluye todos los pagos contractuales futuros.
¿Por qué la pérdida neta de Anthropic fue de 80.700 millones?
Los 80.748 millones incluían 72.388 millones de gasto de valor razonable financiero y 8.720 millones de otros ajustes de instrumentos. Estas partidas sin efectivo explican gran parte de la divergencia entre beneficio y caja. Aun así, pueden tener efectos económicos mediante dilución o condiciones de liquidación.
¿Los 8.360 millones restantes tras la mayor partida eran consumo de caja?
No. También hay que incluir el segundo ajuste financiero y el resto de la conciliación. Solo el puente completo alcanza los 3.929 millones de flujo operativo declarado.
¿Anthropic es rentable?
Declaró 974 millones de beneficio operativo GAAP en el T2 de 2026, pero una pérdida operativa de 693 millones y neta de 80.748 millones en el semestre. Beneficio operativo, ajustado y flujo positivo corresponden a medidas y periodos distintos.
¿Cuántos ingresos obtiene Anthropic?
El S-1 informa de 4.585 millones en 2025 y 16.286 millones en el S1 de 2026, incluidos 11.555 millones en el T2. Multiplicar el último trimestre por cuatro da un ritmo anualizado de 46.220 millones, no un resultado anual declarado ni una previsión.
¿Los 587.000 millones de compromisos vencen ya?
No. Suman dos revelaciones al 30 de junio sobre compras futuras y arrendamientos no iniciados de varios años. Importan condiciones y fechas. El total ampliado de los próximos doce meses está en blanco; no deben añadirse otra vez los importes contractuales a las notas.
¿ANT tiene precio de OPV o fecha de negociación confirmados?
El documento del 26 de octubre propone ANT en Nasdaq, pero deja vacíos rango de precios y acciones ofrecidas. No establece una oferta finalizada. Consultar enmiendas de la SEC y folleto definitivo para conocer términos reales.
Cómo se actualizará esta referencia
La próxima actualización sustancial seguirá una enmienda S-1 con términos de oferta, finanzas de septiembre o calendario de pagos pendiente. Añadiremos el trimestre, reconstruiremos la conciliación, revisaremos compromisos y calcularemos dilución con el capital real. El FCF conservará la definición indicada para comparar periodos. Los escenarios seguirán separados de resultados publicados.
Lecturas relacionadas
- Salida a bolsa de Anthropic: S-1 y ticker ANT; OpenAI, 2027
- Ingresos Amazon AWS por trimestre: 2T26 +37% vs capex $54B
- Resultados de Alphabet Q2 2026: capex récord y Google Cloud
- Acciones de Broadcom: ingresos de IA y por qué cae AVGO
- Acuerdo Micron Anthropic: términos, estado y acciones MU
- Acciones AKAM: Anthropic, $11.600M e ingresos por segmento
- Acción CoreWeave 2026: backlog de $104B vs deuda de $35B
- Flujo de caja libre de Tesla por año: $1.500M en el T3 2026
Referencias
- SEC EDGAR — índice del registro S-1 del 26 de octubre de 2026
- Anthropic Form S-1 — cuentas de resultados, flujos de caja, resultados trimestrales y conciliaciones no GAAP
- Anthropic Form S-1 — obligaciones contractuales del MD&A, acuerdos de financiación y notas 8–10 y 13 de los estados financieros
- Anthropic — anuncio de financiación de la serie H del 28 de mayo de 2026
- Associated Press — contexto de valoración preliminar de la OPV y resumen financiero del día de presentación


