 Por Muke
Por qué la acción de P&G subió un 5,6 % el 22 de octubre de 2026: resultados, volumen y la venta masiva de acciones de IA
Respuesta rápida: Procter & Gamble (PG) cerró a 165,59 $ el 22 de octubre de 2026, con una subida de 8,75 $, es decir, un 5,58 %, su cierre más alto desde el 27 de febrero, mientras el Nasdaq Composite caía un 2,60 % y el S&P 500 un 1,21 %. El primer trimestre fiscal de 2027 de P&G (julio–septiembre de 2026) arrojó un BPA ajustado ("core EPS") de 2,00 $ frente a un consenso de analistas de 1,89 $, unas ventas netas de 23,28 mil millones de dólares (+4 %), un crecimiento orgánico de las ventas del 4 % y un crecimiento orgánico del volumen del 2,4 %, la cifra de volumen más sólida de los nueve trimestres que se analizan más abajo. Ese mismo día, el flujo de caja libre negativo de Meta y su plan de capex de 135–145 mil millones de dólares empujaron a los inversores a salir de las acciones de IA. P&G mantuvo su previsión de BPA ajustado de 6,89–7,11 $, pese a que ahora espera un viento en contra de 1,4 mil millones de dólares después de impuestos por materias primas, frente a los 1.000 millones anteriores. A 165,59 $, la acción cotizaba a 23,7 veces el punto medio de la previsión de 7,00 $, frente a 22,4 veces el día anterior.
Por qué subió la acción de P&G el 22 de octubre de 2026 se explica por una combinación oportuna: una demanda de los consumidores mejor de lo esperado, una generación de caja fiable y un mercado que de repente se sentía menos cómodo financiando el auge de la IA.
La divergencia fue llamativa, pero la explicación exige algo más que calificar la pasta de dientes y el detergente de "seguros". P&G aportó nuevas pruebas operativas en un día en que los inversores cuestionaban la rapidez con la que las enormes inversiones tecnológicas generarían rendimientos.
Para los lectores de SimianX AI, la pregunta de inversión útil es si se trató de una breve operación defensiva o del comienzo de un cambio más duradero en el liderazgo del mercado. Esta página la responde con documentos primarios: los resultados de P&G por trimestre desde el ejercicio fiscal 2025, su retorno de caja al accionista por año desde el ejercicio fiscal 2019, los cambios en la previsión y lo que implica el nuevo precio de la acción.
Nuestra valoración: P&G se ganó su repunte gracias a una mejor calidad de las ventas, mientras que la venta masiva de tecnológicas lo amplificó. Sin embargo, la valoración resultante deja menos margen para decepciones.
La acción subió mucho más rápido que sus beneficios subyacentes. Eso hace que la distinción entre unas mejores perspectivas de negocio y una acción más cara sea especialmente importante.
Fecha de investigación: 23 de octubre de 2026 (hora del Pacífico de EE. UU.). Todas las cifras de P&G proceden del comunicado de resultados del primer trimestre fiscal de 2027 (Form 8-K, Exhibit 99.1, presentado el 22 de octubre de 2026), del Form 10-Q y de comunicados anteriores de P&G en SEC EDGAR. El ejercicio fiscal de P&G termina el 30 de junio, por lo que "primer trimestre fiscal de 2027" significa julio–septiembre de 2026. Los precios son cierres de la sesión regular según Nasdaq y CNBC. Los cálculos de escenarios son cálculos de SimianX, ilustrativos y no previsiones de precio, y no constituyen asesoramiento de inversión.
P&G en el primer trimestre fiscal de 2027, de un vistazo
| Indicador | T1 fiscal 2027 (jul.–sep. 2026) | T1 fiscal 2026 (jul.–sep. 2025) | Variación |
|---|---|---|---|
| Ventas netas | 23.276 M$ | 22.386 M$ | +4,0 % |
| Crecimiento orgánico de las ventas | 4,0 % | 2 % | — |
| Volumen orgánico | +2,4 % | 0 % | — |
| Margen bruto ajustado (core) | 50,0 % | 51,5 % | −150 pb |
| Margen operativo ajustado (core) | 25,9 % | 26,7 % | −80 pb |
| Beneficio neto | 4.757 M$ | 4.781 M$ | −1 % |
| BPA diluido (GAAP) | 1,97 $ | 1,95 $ | +1 % |
| BPA ajustado | 2,00 $ | 1,99 $ | +1 % |
| Flujo de caja operativo | 5.767 M$ | 5.408 M$ | +6,6 % |
| Inversiones de capital | 1.366 M$ | 1.200 M$ | +13,8 % |
| Flujo de caja libre | 4.401 M$ | 4.208 M$ | +4,6 % |
| Dividendos pagados | 2.603 M$ | 2.549 M$ | +2,1 % |
| Recompras de acciones | 1.250 M$ | 1.250 M$ | 0 % |
Fuente: comunicado de resultados de P&G, Form 8-K Exhibit 99.1. El flujo de caja libre es el flujo de caja operativo menos las inversiones de capital, tal como lo define P&G; las variaciones porcentuales de la última columna para las partidas de caja son cálculos de SimianX.
¿Qué ocurrió cuando P&G subió y las acciones de IA cayeron?
La sesión mostró un desacuerdo considerable por debajo de los grandes índices.
El S&P 500 retrocedió un 1,21 % hasta 7.663,43 puntos y el Nasdaq Composite cayó un 2,60 % hasta 26.008,86, mientras que el Dow Jones Industrial Average terminó prácticamente sin cambios en 52.867,98 (+0,02 %). Ese patrón es coherente con una venta concentrada en tecnología y no con una liquidación indiscriminada en todo el mercado. Fuente: análisis de mercado de Cboe.
Las empresas de consumo participaron de forma generalizada:
| Acción, fondo o índice | Cierre del 21 de octubre | Cierre del 22 de octubre | Variación del 22 de octubre |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 $ | 165,59 $ | +5,58 % |
| Kimberly-Clark (KMB) | 106,64 $ | 112,32 $ | +5,32 % |
| Clorox (CLX) | 84,77 $ | 88,66 $ | +4,59 % |
| Colgate-Palmolive (CL) | 93,40 $ | 97,39 $ | +4,27 % |
| Church & Dwight (CHD) | 105,00 $ | 108,86 $ | +3,68 % |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 $ | 89,99 $ | +3,31 % |
| PepsiCo (PEP) | 134,70 $ | 138,83 $ | +3,07 % |
| Coca-Cola (KO) | 92,68 $ | 95,34 $ | +2,87 % |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +0,02 % |
| S&P 500 | 7.757,17 | 7.663,43 | −1,21 % |
| Microsoft (MSFT) | 532,95 $ | 521,08 $ | −2,23 % |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −2,60 % |
| Technology Select Sector SPDR (XLK) | 188,54 $ | 182,34 $ | −3,29 % |
| Nvidia (NVDA) | 221,97 $ | 212,21 $ | −4,40 % |
| Meta Platforms (META) | 697,52 $ | 648,85 $ | −6,98 % |
Fuentes: precios históricos de Nasdaq para acciones y fondos, CNBC para los cierres de los índices; las variaciones son cálculos de SimianX a partir de los cierres. KMB está redondeado al centavo.
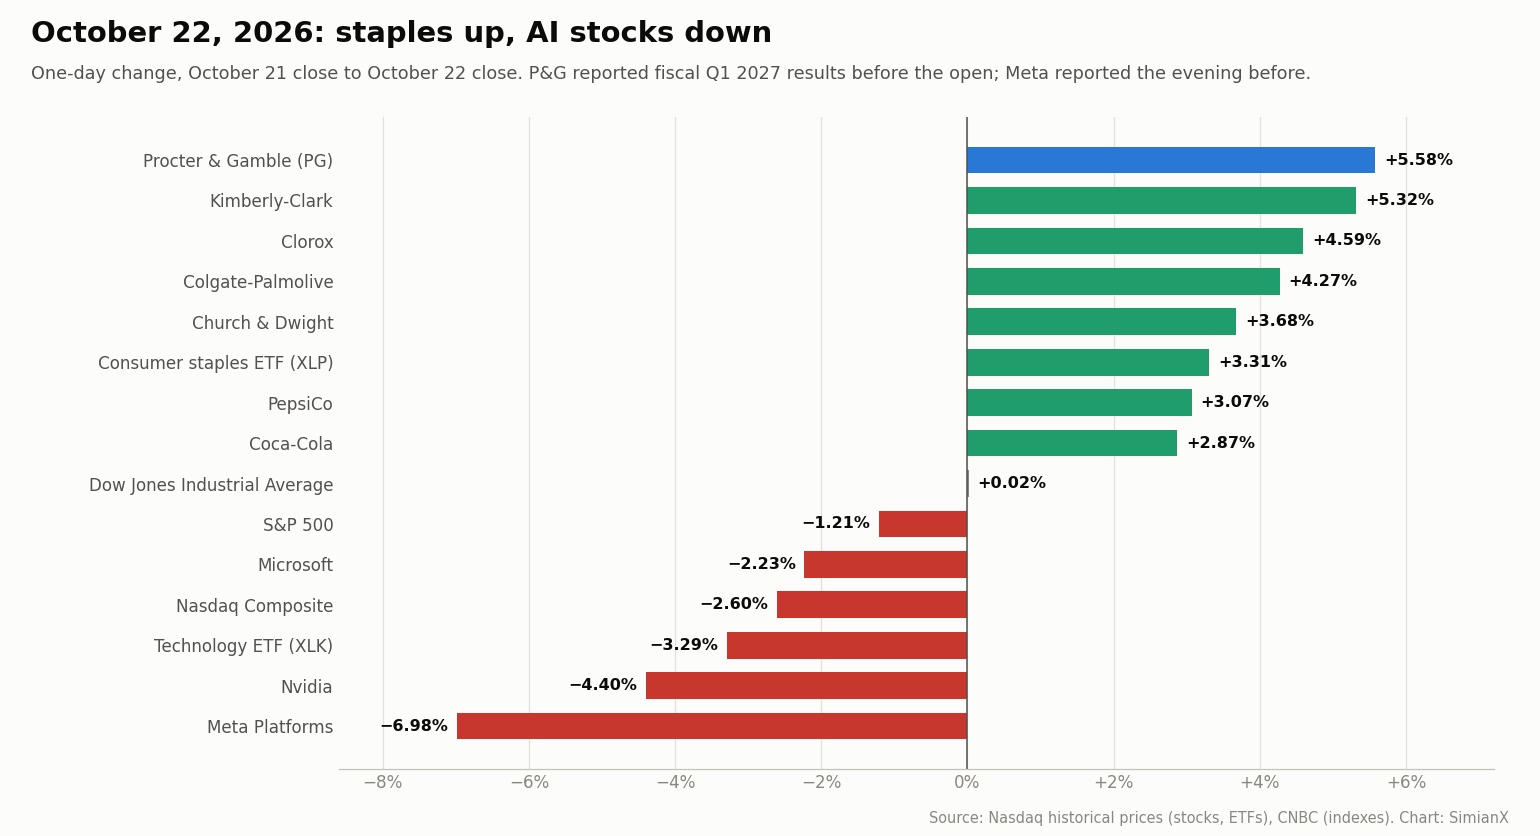
El fondo de consumo básico (XLP) y el fondo tecnológico (XLK) se movieron de forma casi exactamente opuesta, +3,31 % y −3,29 %. El volumen de negociación de P&G fue de 22,0 millones de acciones, más del doble de los aproximadamente 10 millones de las sesiones anteriores. El patrón respalda la interpretación de una rotación: los inversores estaban dispuestos a tener acciones, pero preferían otro tipo de exposición a beneficios.
Sin embargo, las variaciones diarias de precio no pueden demostrar con exactitud cuánto dinero pasó directamente de las acciones de IA al consumo básico. Confirmarlo requeriría datos de flujos de fondos y de posicionamiento de carteras.
Una descripción prudente es que la evolución de los precios fue coherente con una rotación defensiva, reforzada por la propia publicación de resultados de P&G.
La sesión siguiente devolvió parte de la subida. El 23 de octubre P&G cerró a 161,02 $ (−2,76 %), pero ese día también fue la fecha ex-dividendo del dividendo trimestral de 1,0885 $, de modo que unos 1,09 $ de la caída de 4,57 $ fueron un ajuste mecánico. Otros valores de consumo básico también cayeron el 23 de octubre (Coca-Cola −2,8 %, Colgate-Palmolive −3,4 %), mientras el Nasdaq cedía otro 0,2 %.
¿Por qué importó tanto que P&G superara las previsiones de beneficios?
P&G presentó sus resultados del primer trimestre fiscal de 2027, que abarca de julio a septiembre de 2026. No es lo mismo que el primer trimestre del año natural.
La importancia radica en la comparación con las expectativas. El consenso de analistas para el BPA ajustado era de 1,89 $, así que los 2,00 $ publicados supusieron una sorpresa del 5,8 %, la mayor en al menos cuatro trimestres:
| Trimestre publicado | BPA ajustado | Consenso de analistas | Sorpresa |
|---|---|---|---|
| T2 fiscal 2026 (22 de enero de 2026) | 1,88 $ | 1,87 $ | +0,5 % |
| T3 fiscal 2026 (24 de abril de 2026) | 1,59 $ | 1,56 $ | +1,9 % |
| T4 fiscal 2026 (29 de julio de 2026) | 1,43 $ | 1,41 $ | +1,4 % |
| T1 fiscal 2027 (22 de octubre de 2026) | 2,00 $ | 1,89 $ | +5,8 % |
Fuente: datos de Nasdaq sobre sorpresas de beneficios de PG; las cifras de BPA ajustado coinciden con los comunicados de P&G.
Eso explica cómo una empresa cuyo BPA ajustado creció solo un 1 % pudo disfrutar de una fuerte subida en bolsa.
Las acciones responden a la brecha entre expectativas y resultados. Los inversores ya habían descontado un entorno difícil para los bienes de consumo de marca: el crecimiento orgánico de las ventas de P&G se había frenado al 1 % en el ejercicio fiscal 2026 y al 0 % en dos de sus cuatro trimestres. Un trimestre con una demanda más saludable redujo la probabilidad de una trayectoria de beneficios peor.
El repunte reflejó alivio por la resiliencia de la demanda y de los beneficios, más que una transición repentina hacia un crecimiento rápido de los beneficios.
¿El crecimiento de P&G se debió a precios más altos o a más productos vendidos?
Esta es la pregunta más útil del informe.
Las empresas de consumo pueden aumentar sus ingresos subiendo precios, vendiendo más unidades o desplazando a los clientes hacia productos más caros. Esas fuentes de crecimiento tienen implicaciones distintas.
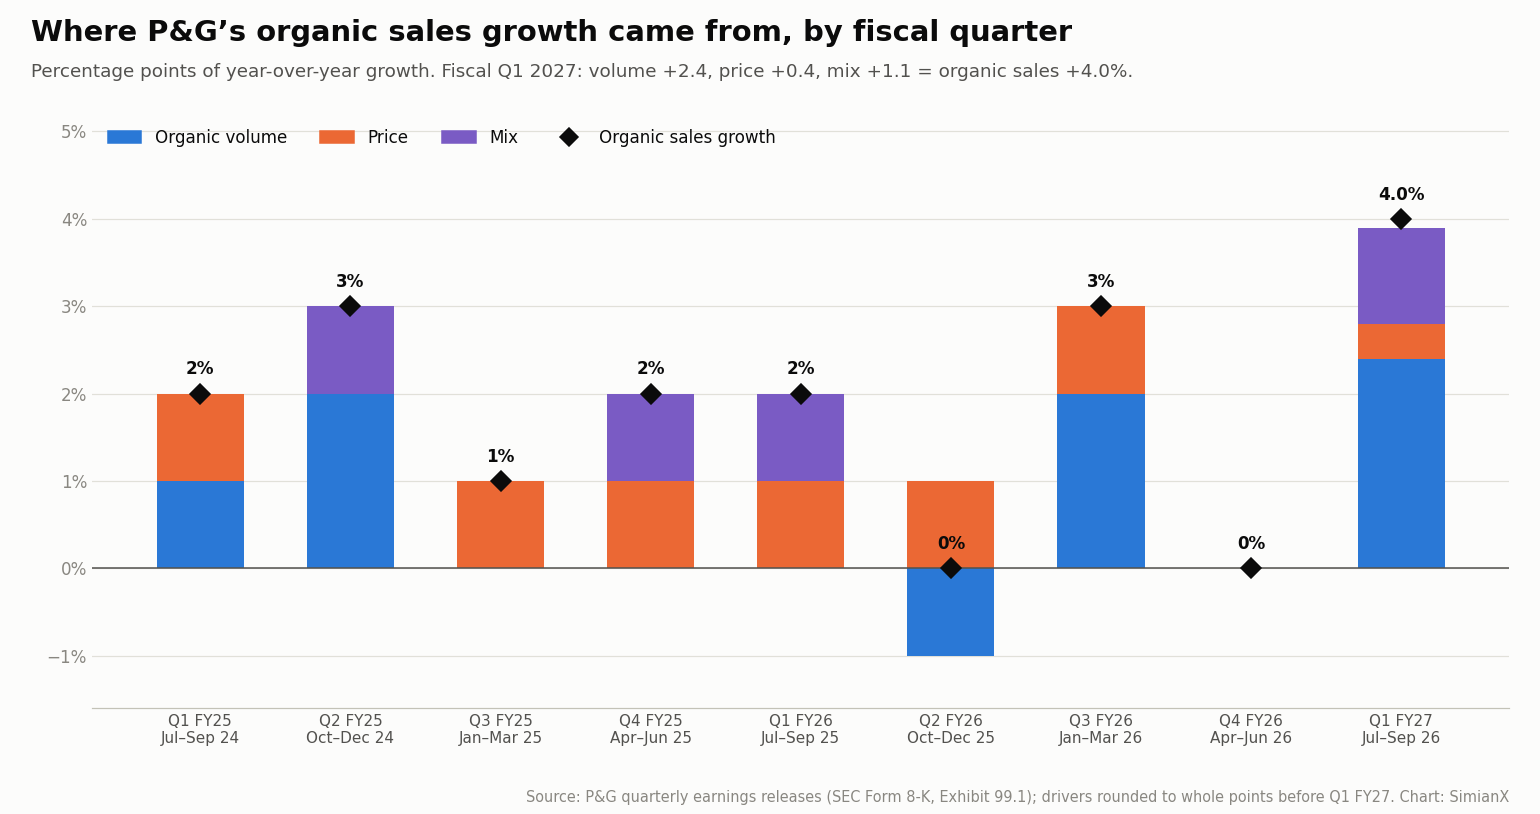
El desglose de ventas de P&G para el trimestre mostró:
- 2,4 puntos porcentuales procedentes del volumen
- 0,4 puntos porcentuales procedentes de los precios
- 1,1 puntos porcentuales procedentes de la mezcla de productos y geográfica
- 0,0 puntos porcentuales procedentes del tipo de cambio y de adquisiciones y desinversiones
Los componentes cuadran con un crecimiento del 4,0 % tras el redondeo. Fuente: comunicado de resultados de P&G.
La modesta contribución de los precios hizo el resultado más alentador. Los consumidores compraban más producto en lugar de limitarse a pagar más por una cesta sin cambios.
Por segmentos, el volumen procedió sobre todo de Fabric & Home Care, el mayor negocio de P&G:
| Segmento | Ventas netas (T1 fiscal 2027) | Crecimiento de las ventas netas | Crecimiento orgánico de las ventas | Volumen orgánico | Precio | Mezcla | Variación del beneficio neto |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | 8.205 M$ | +4,2 % | +4,8 % | +4,3 % | −0,3 % | +0,8 % | +3 % |
| Baby, Feminine & Family Care | 5.322 M$ | +2,9 % | +3,0 % | +2,3 % | −1,2 % | +1,8 % | −4 % |
| Beauty | 4.410 M$ | +6,4 % | +5,4 % | +2,2 % | +0,7 % | +2,5 % | −1 % |
| Health Care | 3.318 M$ | +3,1 % | +2,7 % | −2,9 % | +2,8 % | +2,8 % | +9 % |
| Grooming | 1.889 M$ | +4,0 % | +4,5 % | −0,4 % | +3,5 % | +1,5 % | +3 % |
| Total P&G | 23.276 M$ | +4,0 % | +4,0 % | +2,4 % | +0,4 % | +1,1 % | −1 % |
Fuente: comunicado de resultados de P&G. Las ventas netas totales incluyen 132 M$ en Corporate.
Fabric Care y Home Care aumentaron ambas su volumen en Norteamérica y Europa, y Baby Care creció en volumen en la Gran China y Norteamérica, en parte gracias a rebajas de precios en Norteamérica. Health Care y Grooming crecieron mediante precio y mezcla mientras sus volúmenes caían.
Para un fabricante de marcas, la recuperación del volumen puede indicar que la innovación de producto, la promoción comercial y el marketing conectan con los clientes. También puede mejorar la utilización de las fábricas y repartir los gastos fijos entre más unidades.
Aun así, el crecimiento del volumen por sí solo no demuestra una economía más sólida.
Una empresa puede aumentar sus envíos mediante descuentos, promociones o la reposición de inventarios de los minoristas. La propia P&G citó "inversiones comerciales" en Personal Care e "inversiones en merchandising" en Family Care, y su margen bruto absorbió 140 puntos básicos de reinversión en productos. Los inversores deben evaluar si esas unidades adicionales generan suficiente beneficio.
Cómo se ha construido el crecimiento orgánico de P&G, trimestre a trimestre
| Trimestre fiscal (meses) | Volumen orgánico | Precio | Mezcla | Crecimiento orgánico de las ventas | Crecimiento de las ventas netas |
|---|---|---|---|---|---|
| T1 fiscal 2025 (jul.–sep. 2024) | +1 % | +1 % | 0 % | +2 % | −1 % |
| T2 fiscal 2025 (oct.–dic. 2024) | +2 % | 0 % | +1 % | +3 % | +2 % |
| T3 fiscal 2025 (ene.–mar. 2025) | 0 % | +1 % | 0 % | +1 % | −2 % |
| T4 fiscal 2025 (abr.–jun. 2025) | 0 % | +1 % | +1 % | +2 % | +2 % |
| T1 fiscal 2026 (jul.–sep. 2025) | 0 % | +1 % | +1 % | +2 % | +3 % |
| T2 fiscal 2026 (oct.–dic. 2025) | −1 % | +1 % | 0 % | 0 % | +1 % |
| T3 fiscal 2026 (ene.–mar. 2026) | +2 % | +1 % | 0 % | +3 % | +7 % |
| T4 fiscal 2026 (abr.–jun. 2026) | 0 % | 0 % | 0 % | 0 % | +2 % |
| T1 fiscal 2027 (jul.–sep. 2026) | +2,4 % | +0,4 % | +1,1 % | +4,0 % | +4,0 % |
Fuente: comunicados de resultados trimestrales de P&G (Form 8-K, Exhibit 99.1), de octubre de 2024 a octubre de 2026, en SEC EDGAR. P&G redondea los factores a puntos porcentuales enteros, salvo en el último trimestre.
¿Qué confirmaría que la recuperación del volumen es sostenible?
Tres acontecimientos reforzarían esta interpretación:
- Crecimiento positivo del volumen durante varios trimestres.
- Cuota de mercado estable o en mejora sin un gasto promocional excesivo.
- Mejores márgenes a medida que las mayores ventas absorben los costes fijos.
El tercer punto es crucial. Una empresa puede ganar volumen gastando de forma tan agresiva que poca parte de la mejora llegue a los accionistas.
El informe de P&G ofreció pruebas de una demanda más saludable, pero la presión sobre los márgenes indica que la recuperación sigue incompleta.
Resultados de P&G por trimestre y reacción de la acción, ejercicios fiscales 2025–2027
| Trimestre fiscal | Fecha de publicación | Ventas netas | Crecimiento orgánico | BPA ajustado | Flujo de caja libre | Cierre de PG el día de resultados | Variación el día de resultados |
|---|---|---|---|---|---|---|---|
| T1 fiscal 2025 | 18 oct. 2024 | 21.737 M$ | +2 % | 1,93 $ | 3.309 M$ | 171,28 $ | −0,58 % |
| T2 fiscal 2025 | 22 ene. 2025 | 21.882 M$ | +3 % | 1,88 $ | 3.900 M$ | 164,74 $ | +1,87 % |
| T3 fiscal 2025 | 24 abr. 2025 | 19.776 M$ | +1 % | 1,54 $ | 2.846 M$ | 159,53 $ | −3,74 % |
| T4 fiscal 2025 | 29 jul. 2025 | 20.889 M$ | +2 % | 1,48 $ | 3.989 M$ | 156,61 $ | −0,32 % |
| T1 fiscal 2026 | 24 oct. 2025 | 22.386 M$ | +2 % | 1,99 $ | 4.208 M$ | 152,49 $ | +0,18 % |
| T2 fiscal 2026 | 22 ene. 2026 | 22.208 M$ | 0 % | 1,88 $ | 3.805 M$ | 149,93 $ | +2,65 % |
| T3 fiscal 2026 | 24 abr. 2026 | 21.235 M$ | +3 % | 1,59 $ | 3.026 M$ | 148,18 $ | +1,70 % |
| T4 fiscal 2026 | 29 jul. 2026 | 21.203 M$ | 0 % | 1,43 $ | 4.108 M$ | 146,10 $ | −1,87 % |
| T1 fiscal 2027 | 22 oct. 2026 | 23.276 M$ | +4 % | 2,00 $ | 4.401 M$ | 165,59 $ | +5,58 % |
Fuentes: comunicados de resultados de P&G en SEC EDGAR (flujo de caja libre = flujo de caja operativo menos inversiones de capital en cada trimestre); precios históricos de Nasdaq. P&G publica antes de la apertura del mercado estadounidense, por lo que la variación es el cierre del día de resultados frente al cierre anterior.
La subida del 22 de octubre fue la mayor ganancia en un día de resultados dentro de esta ventana de nueve publicaciones, más del doble de la segunda mejor (+2,65 % en enero de 2026). Antes de octubre de 2026, la acción había ido cediendo de 171 $ a 146 $ a lo largo de ocho publicaciones, mientras el crecimiento orgánico se mantenía entre el 0 % y el 3 %.
¿Por qué los inversores prefirieron el consumo básico a las acciones de IA?
El mercado estaba reevaluando la relación entre crecimiento, inversión y retorno de caja.
La infraestructura de IA exige un gasto considerable en chips, centros de datos, energía, redes y financiación. Esas inversiones pueden producir rendimientos atractivos a largo plazo, pero su calendario y su magnitud siguen siendo inciertos.
El detonante fue el informe del tercer trimestre de Meta, publicado tras el cierre del 21 de octubre. Meta comunicó un flujo de caja libre negativo de 2,12 mil millones de dólares, con un flujo de caja operativo de 32,79 mil millones y unas inversiones de capital de 34,91 mil millones (incluido el principal de los arrendamientos financieros), y acotó su previsión de capex para 2026 a 135–145 mil millones de dólares, desde 130–145 mil millones. También anunció una nueva acción de clase C sin derecho a voto. Desglosamos la trayectoria de gasto de Meta en el capex de Meta por trimestre. Fuentes: resultados de Meta del T3 de 2026, Form 8-K Exhibit 99.1, Cboe.
Cboe vinculó la venta masiva del 22 de octubre con una renovada preocupación por los rendimientos de la inversión en IA, y citó al consejero delegado de Nvidia diciendo que "la demanda de capital es mucho mayor que la disponibilidad de capital". El patrón más amplio, en el que las mayores empresas tecnológicas destinan ya la mayor parte de su flujo de caja operativo al capex, está documentado en Inversión en IA 2026.
El consumo básico ofrece un perfil de inversión diferente.
La demanda de detergente, pasta de dientes y papel doméstico suele ser más fácil de estimar que la demanda de una nueva generación de servicios de IA. La frecuencia de compra, las relaciones de distribución y las marcas consolidadas aportan una visibilidad operativa útil. P&G destinó 1,37 mil millones de dólares a capex en el trimestre, el 5,9 % de sus ventas; Meta gastó 34,91 mil millones, el 54 % de sus ingresos de 64,60 mil millones.
La diferencia tiene que ver con el calendario y la incertidumbre de los rendimientos:
| Característica de inversión | Consumo básico al estilo de P&G | Exposición a infraestructura de IA |
|---|---|---|
| Visibilidad de la demanda | Compras recurrentes de los hogares | Crecimiento rápido con aplicaciones en evolución |
| Necesidades de capital | Inversión en fabricación y distribución | Gran gasto en computación, energía e instalaciones |
| Principal incertidumbre | Volumen, precios y costes de los insumos | Utilización, monetización y rendimiento de la inversión |
| Atractivo para el accionista | Distribuciones de caja y estabilidad de los beneficios | Crecimiento a largo plazo potencialmente más rápido |
| Sensibilidad de la valoración | Prima de calidad y tipos de interés | Expectativas de crecimiento y condiciones de financiación |
Esta comparación varía mucho según la empresa. Algunas tecnológicas generan enormes flujos de caja, mientras que algunas empresas de consumo atraviesan dificultades financieras.
La sesión del 22 de octubre mostró a unos inversores más selectivos respecto a cuánta incertidumbre estaban dispuestos a aceptar. Cboe señaló además que la rentabilidad del bono del Tesoro a 10 años bajó del 5 % ese día; unas rentabilidades más bajas hacen relativamente más atractivas las acciones con dividendo, un vínculo que se analiza en Prueba de Estrés IA: Resultados Nvidia vs Rendimientos 5%.
¿Significa esto que la tesis de inversión en IA se está rompiendo?
Una sola sesión no puede establecer esa conclusión.
Un sector puede tener una demanda subyacente fuerte y aun así sufrir una corrección de valoración. Los rendimientos decepcionan cuando el precio de la acción da por hecho más de lo que el negocio puede ofrecer.
Para las acciones de IA, ahora importan varias preguntas:
- ¿Cuánto capital se necesita para el siguiente tramo de ingresos?
- ¿Pagan los clientes lo suficiente para cubrir los costes operativos y de amortización?
- ¿Puede la infraestructura mantener una utilización elevada?
- ¿Con qué rapidez quedará obsoleto el hardware?
- ¿Reducirá la competencia los precios antes de que los inversores recuperen su capital?
- ¿Cuánto crecimiento reflejan ya las valoraciones actuales?
Una empresa puede comunicar ingresos crecientes mientras los inversores rebajan su valoración porque cada dólar adicional de ventas requiere más inversión de la prevista. Los ingresos de Meta crecieron un 26 % en el trimestre y, aun así, sus acciones cayeron casi un 7 %.
La fortaleza relativa de P&G no requiere que la demanda de IA se desplome. Solo requiere que los inversores asignen un valor mayor a los beneficios que pueden evaluar con más confianza.
Eso deja espacio para ambos sectores en una cartera. El consumo básico puede reducir la dependencia de un relato de crecimiento concreto, mientras que determinadas tecnológicas pueden aportar exposición a la innovación a largo plazo.
El error de inversión sería convertir una señal útil de diversificación en la afirmación de que todas las acciones de IA están deterioradas.
¿Qué revelan los flujos de caja de P&G?
La generación de caja ayuda a explicar por qué los inversores estaban dispuestos a pagar por la estabilidad.
En el trimestre, P&G generó 5,77 mil millones de dólares de flujo de caja operativo, destinó 1,37 mil millones de dólares a inversiones de capital y produjo 4,40 mil millones de dólares de flujo de caja libre, el 93 % del beneficio neto (la "productividad del flujo de caja libre" de P&G). Pagó 2,60 mil millones de dólares en dividendos y recompró acciones por 1,25 mil millones de dólares, un total de 3,85 mil millones. Fuente: comunicado de resultados de P&G.
Esas cifras permiten dos cálculos útiles:
| Cálculo | Resultado |
|---|---|
| Flujo de caja libre trimestral ÷ dividendos | 1,69 veces |
| Flujo de caja libre trimestral ÷ dividendos y recompras | 1,14 veces |
Son cálculos de SimianX a partir de las cifras publicadas por la empresa. Sugieren que la generación de caja del trimestre cubrió ambos tipos de distribución al accionista.
Sin embargo, los inversores deberían evitar multiplicar un solo trimestre por cuatro. El capital circulante, los pagos de impuestos, los inventarios y la inversión de capital varían a lo largo del año; en los últimos nueve trimestres, el flujo de caja libre de P&G ha oscilado entre 2,85 y 4,40 mil millones de dólares por trimestre.
El flujo de caja libre tiene además varios usos que compiten entre sí. Dividendos, recompras, adquisiciones y amortización de deuda salen todos del mismo fondo. El 1 de octubre de 2026, P&G completó la adquisición de Thorne por 3,9 mil millones de dólares, íntegramente en efectivo, una marca de vitaminas y suplementos que se incorpora al negocio de Personal Health Care. Antes de la operación, la caja subió a 15,37 mil millones de dólares a 30 de septiembre desde 9,94 mil millones a 30 de junio, principalmente porque P&G añadió 5,76 mil millones de dólares de deuda a corto plazo; la deuda con vencimiento en un año alcanzó 17,03 mil millones de dólares. Fuente: Form 10-Q de P&G del trimestre cerrado el 30 de septiembre de 2026.
Un dividendo duradero depende de la generación de caja a lo largo de un ciclo económico completo. Un programa de recompras grande es más discrecional y puede ajustarse cuando cambian las condiciones.
Para la tesis de inversión, la distinción útil es que P&G ya produce una caja distribuible sustancial. Los accionistas no necesitan esperar a que se desarrolle un nuevo mercado para obtener un rendimiento económico.
Flujo de caja libre, dividendos y recompras de P&G por ejercicio fiscal, 2019–2026
| Ejercicio fiscal (cierra el 30 de junio) | Ventas netas | Crecimiento orgánico de las ventas | BPA ajustado | Flujo de caja operativo | Capex | Flujo de caja libre | Dividendos pagados | Recompras | Dividendos + recompras en % del FCL |
|---|---|---|---|---|---|---|---|---|---|
| Ejercicio 2019 | 67,68 mil M$ | +5 % | 4,52 $ | 15,24 mil M$ | 3,35 mil M$ | 11,90 mil M$ | 7,50 mil M$ | 5,00 mil M$ | 105 % |
| Ejercicio 2020 | 70,95 mil M$ | +6 % | 5,12 $ | 17,40 mil M$ | 3,07 mil M$ | 14,33 mil M$ | 7,79 mil M$ | 7,41 mil M$ | 106 % |
| Ejercicio 2021 | 76,12 mil M$ | +6 % | 5,66 $ | 18,37 mil M$ | 2,79 mil M$ | 15,58 mil M$ | 8,26 mil M$ | 11,01 mil M$ | 124 % |
| Ejercicio 2022 | 80,19 mil M$ | +7 % | 5,81 $ | 16,72 mil M$ | 3,16 mil M$ | 13,57 mil M$ | 8,77 mil M$ | 10,00 mil M$ | 138 % |
| Ejercicio 2023 | 82,01 mil M$ | +7 % | 5,90 $ | 16,85 mil M$ | 3,06 mil M$ | 13,79 mil M$ | 9,00 mil M$ | 7,35 mil M$ | 119 % |
| Ejercicio 2024 | 84,04 mil M$ | +4 % | 6,59 $ | 19,85 mil M$ | 3,32 mil M$ | 16,52 mil M$ | 9,31 mil M$ | 5,01 mil M$ | 87 % |
| Ejercicio 2025 | 84,28 mil M$ | +2 % | 6,83 $ | 17,82 mil M$ | 3,77 mil M$ | 14,04 mil M$ | 9,87 mil M$ | 6,50 mil M$ | 117 % |
| Ejercicio 2026 | 87,03 mil M$ | +1 % | 6,89 $ | 19,56 mil M$ | 4,41 mil M$ | 15,15 mil M$ | 10,23 mil M$ | 5,03 mil M$ | 101 % |
| Previsión ejercicio 2027 | +2 % a +4 % | +1 % a +3 % | 6,89–7,11 $ | — | 4,5 %–5,5 % de las ventas | 85 %–90 % del beneficio neto | más de 10 mil M$ | unos 5 mil M$ | — |
Fuentes: datos de los Form 10-K de P&G a través de SEC EDGAR XBRL (ventas, flujos de caja, dividendos, recompras); crecimiento orgánico y BPA ajustado de los comunicados de resultados del cuarto trimestre de P&G; previsión del ejercicio 2027 del comunicado del 22 de octubre de 2026. El flujo de caja libre y la última columna son cálculos de SimianX.
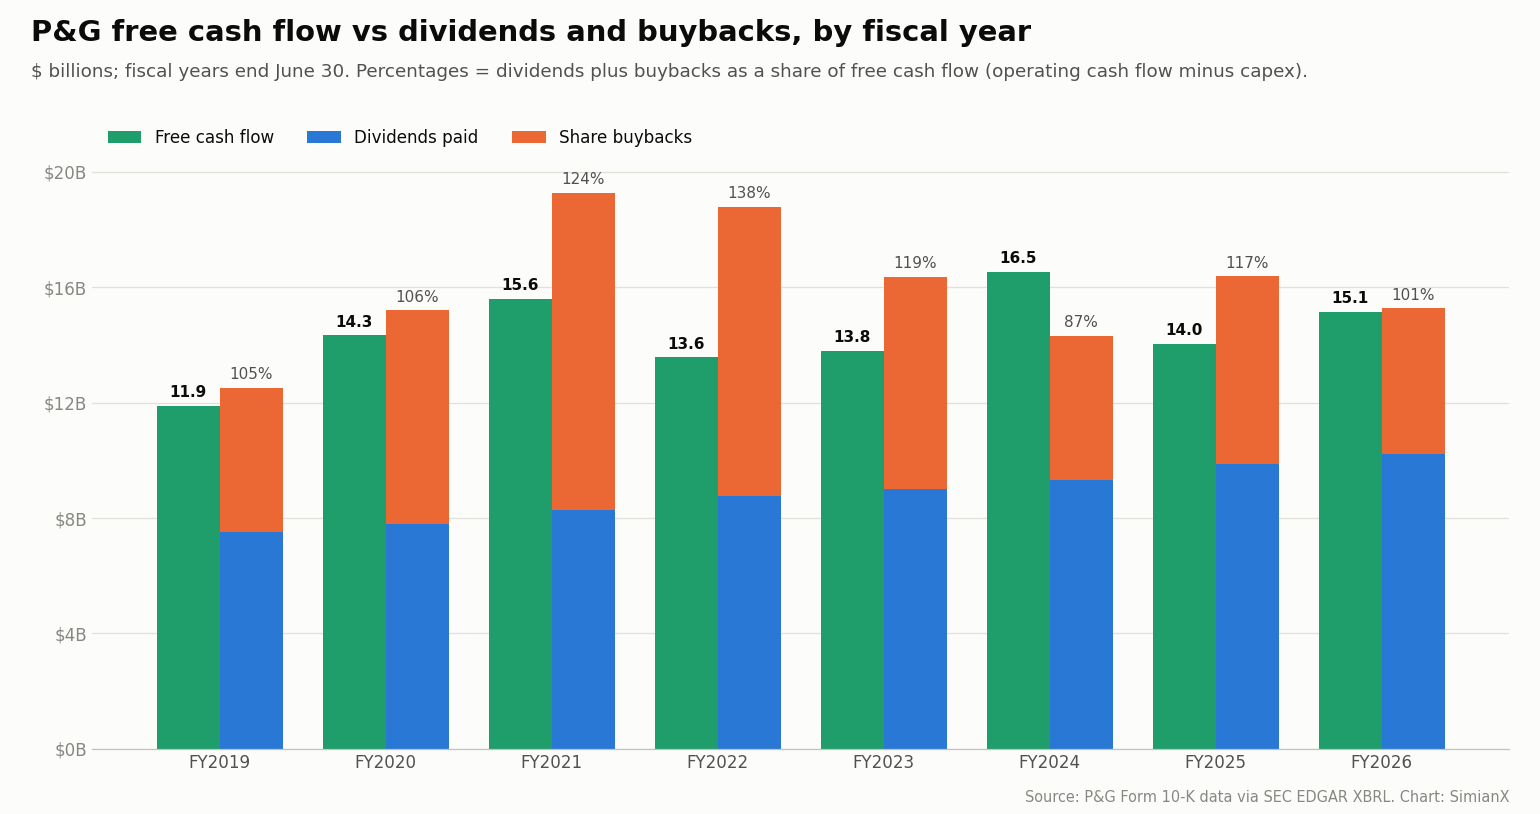
Destacan dos patrones. El BPA ajustado pasó de 4,52 $ a 6,89 $ en siete años, alrededor de un 6,2 % anual, pero solo un 1 % en el ejercicio fiscal 2026 y un 0 %–3 % previsto para el ejercicio fiscal 2027. Y P&G ha devuelto aproximadamente todo su flujo de caja libre, o más, en siete de los ocho años, razón por la cual lo que se ajusta cuando realiza una adquisición como la de Thorne es su deuda, no su colchón de caja.
¿Es atractivo el dividendo de P&G después del repunte?
El 13 de octubre de 2026, P&G declaró un dividendo trimestral de 1,0885 $ por acción, pagadero a partir del 16 de noviembre a los accionistas registrados a 23 de octubre. Anualizar esa tasa trimestral da 4,354 $ por acción. La tasa se elevó un 3,0 % en el trimestre abril–junio de 2026, desde 1,0568 $, tras un aumento del 5,0 % un año antes. Fuente: declaración de dividendo de P&G, Form 8-K Exhibit 99 (13 de octubre de 2026).
A 165,59 $, la rentabilidad por dividendo anual indicada es:
4,354 $ ÷ 165,59 $ = 2,63 %
Al cierre del 23 de octubre, de 161,02 $, es del 2,70 %. P&G afirma que ha pagado dividendo durante 136 años consecutivos y que lo ha aumentado durante 70 años consecutivos. Fuente: relaciones con inversores de P&G.
El atractivo reside en la durabilidad y el potencial de crecimiento del dividendo, más que en una rentabilidad inicial inusualmente alta. Quien busque ingresos inmediatos debería comparar esa rentabilidad con la de los bonos disponibles y otros activos que generan rentas; con la rentabilidad del bono del Tesoro a 10 años cerca del 5 % el 22 de octubre, la rentabilidad por dividendo queda muy por debajo de la tasa libre de riesgo. Un dividendo de una acción puede crecer, pero tanto el pago como el precio de la acción conllevan riesgo.
El calendario también merece atención. Una acción que cotiza sin derecho a su próximo dividendo suele experimentar un ajuste mecánico de precio. Como la fecha de registro era el 23 de octubre y las operaciones en EE. UU. se liquidan en un día hábil, el 23 de octubre fue también la fecha ex-dividendo. Los inversores que evalúen la sesión posterior al 22 de octubre deberían tenerlo en cuenta antes de interpretar cada variación de precio como una nueva señal sobre el sentimiento.
¿Cuál es la mayor debilidad del escenario optimista?
Los márgenes siguen bajo presión.
La demanda más fuerte de P&G no eliminó la inflación en materias primas, energía y transporte. La empresa elevó el viento en contra previsto por costes de materias primas para el ejercicio fiscal 2027 a aproximadamente 1,4 mil millones de dólares después de impuestos, desde unos 1.000 millones en su previsión de julio, y duplicó el viento en contra previsto por gastos financieros netos:
| Viento en contra del ejercicio fiscal 2027 (después de impuestos) | Previsión del 29 de julio de 2026 | Previsión del 22 de octubre de 2026 |
|---|---|---|
| Materias primas (materiales, energía, transporte) | unos 1,0 mil M$ | unos 1,4 mil M$ |
| Mayores gastos financieros netos | 150 M$ | 300 M$ |
| Menores ingresos no operativos | 150 M$ | 150 M$ |
| Tipo de cambio desfavorable | 50 M$ | 50 M$ |
| Total por acción | 0,56 $ (lastre del 8 % sobre el crecimiento del BPA ajustado) | 0,79 $ (lastre del 11 % sobre el crecimiento del BPA ajustado) |
Fuentes: comunicados de resultados de P&G del 29 de julio de 2026 y del 22 de octubre de 2026.
En el trimestre, el margen bruto ajustado cayó 150 puntos básicos: las materias primas costaron 140 puntos básicos, las reinversiones en productos 140 y una mezcla desfavorable 50, compensados en parte por 120 puntos básicos de ahorros de productividad, 50 por menores costes arancelarios y recuperaciones, y 20 por precios. El margen operativo ajustado cayó 80 puntos básicos hasta el 25,9 %, pese a 250 puntos básicos de ahorros totales de productividad.
Esto crea una tensión importante. El mercado premió a P&G por una demanda fiable de los consumidores en un momento en que la subida del precio del petróleo (el Brent cerca de 113 $ por barril el 22 de octubre, según Cboe) añadía presión a los costes de producir y distribuir bienes de consumo.
La energía afecta a algo más que al combustible de los camiones de reparto. También influye en:
- Materiales de envase
- Insumos químicos
- Costes operativos de las fábricas
- Tarifas de transporte de mercancías
- Precios de los proveedores
- Poder adquisitivo de los consumidores
La fortaleza de las marcas de P&G le da opciones, como mejoras de productividad, rediseño de productos y subidas de precio selectivas. Esas opciones están limitadas por la competencia. Si los hogares se pasan a las marcas blancas, trasladar los mayores costes se vuelve más difícil. Si P&G absorbe esos costes, los márgenes se resienten.
Las características defensivas de la empresa se refieren, por tanto, a la estabilidad relativa de la demanda. No garantizan unos márgenes de beneficio estables.
¿Elevó P&G su previsión para el conjunto del año?
El cambio en la previsión fue más limitado de lo que podría sugerir una lectura entusiasta del movimiento de la acción.
| Partida de la previsión del ejercicio fiscal 2027 | 29 de julio de 2026 | 22 de octubre de 2026 |
|---|---|---|
| Crecimiento total de las ventas netas | +1 % a +3 % | +2 % a +4 % (incluye Thorne desde el 1 de octubre) |
| Crecimiento orgánico de las ventas | +1 % a +3 % | +1 % a +3 % (sin cambios) |
| Crecimiento del BPA diluido (GAAP) | +1 % a +5 % frente a 6,62 $ | +1 % a +5 % (sin cambios) |
| BPA ajustado | 6,89–7,11 $, punto medio 7,00 $ | 6,89–7,11 $, punto medio 7,00 $ (sin cambios) |
| Tipo impositivo efectivo ajustado | alrededor del 20 % | del 20 % al 21 % |
| Inversión de capital | 4,5 %–5,5 % de las ventas netas | 4,5 %–5,5 % de las ventas netas |
| Productividad del flujo de caja libre | 85 %–90 % | 85 %–90 % |
| Dividendos | alrededor de 10 mil M$ | más de 10 mil M$ |
| Recompras de acciones | unos 5 mil M$ | unos 5 mil M$ |
Fuente: comunicados de resultados de P&G del 29 de julio y del 22 de octubre de 2026, en SEC EDGAR.
El aumento de las ventas publicadas debido a la adquisición debe distinguirse de una mejora del negocio existente.
El crecimiento orgánico excluye adquisiciones, desinversiones y movimientos de divisas. Suele ser la medida más útil para evaluar si la demanda subyacente de los clientes se está acelerando.
El rango de beneficios sin cambios también es revelador. La dirección mantuvo el mismo rango de BPA ajustado pese a absorber 0,23 $ por acción de vientos en contra adicionales, lo que implica que el negocio en sí evoluciona mejor que en julio. Pero no elevó el rango, lo que reconoce una incertidumbre significativa para el resto del año.
Una interpretación razonable es que el trimestre redujo los temores a la baja sin establecer una trayectoria de beneficios anual sustancialmente más rápida.
¿Por qué subiría la acción sin un aumento de la previsión de BPA?
Varias explicaciones pueden coexistir:
- Los inversores temían una rebaja de la previsión, dada la mayor factura de materias primas.
- Un volumen más fuerte hizo más creíbles los objetivos existentes.
- La superación de las previsiones de beneficios mejoró la confianza a corto plazo.
- Los valores defensivos se volvieron más deseables durante la venta masiva de tecnológicas.
- Los inversores se mostraron dispuestos a pagar un múltiplo más alto por unos beneficios esperados similares.
Esta última explicación tiene consecuencias para los rendimientos futuros. Una valoración más alta puede recompensar a los accionistas actuales y, al mismo tiempo, hacer la acción menos atractiva para los nuevos compradores.
¿Está cara la acción de P&G cerca de 166 $?
Con el cierre del 22 de octubre y el punto medio de BPA ajustado de 7,00 $ que da la dirección, se obtiene:
165,59 $ ÷ 7,00 $ = 23,7 veces el beneficio ajustado previsto
Con el cierre del día anterior, de 156,84 $, el mismo múltiplo era de 22,4 veces; sobre el BPA ajustado del ejercicio fiscal 2026, de 6,89 $, es de 24,0 veces. Este cálculo utiliza la previsión de la empresa y no un consenso de analistas independiente. Con 2.317,8 millones de acciones en circulación a 30 de septiembre, el cierre del 22 de octubre valora P&G en unos 384 mil millones de dólares.
A ese múltiplo, P&G cotiza como un negocio de alta calidad. Los inversores pagan por la fortaleza de las marcas, la demanda recurrente, la escala de distribución y una generación de caja fiable. A modo de comparación, State Street sitúa la relación precio/beneficio de las posiciones del fondo de consumo básico en 26,9 a 22 de octubre. Fuente: página del fondo XLP de State Street.
También aceptan una rentabilidad por beneficio relativamente modesta:
7,00 $ ÷ 165,59 $ = 4,23 %
La rentabilidad por beneficio no es un rendimiento prometido. Los beneficios pueden crecer o disminuir, y solo una parte se reparte.
La siguiente tabla muestra lo sensible que es el valor de la acción al múltiplo que los inversores asignan a los mismos beneficios:
| PER ilustrativo | Valor con un BPA de 7,00 $ |
|---|---|
| 20 veces | 140 $ |
| 22 veces | 154 $ |
| 24 veces | 168 $ |
| 26 veces | 182 $ |
Son ilustraciones de valoración, no precios objetivo de analistas.
En torno a 166 $, una gran parte del escenario a corto plazo ya depende de que los inversores sigan pagando una prima por la fiabilidad.
Si los beneficios se mantienen estables pero el múltiplo cae, la acción puede bajar aunque el negocio funcione de forma aceptable.
¿Puede un valor defensivo ofrecer aun así malos rendimientos?
Sí. Unas operaciones fiables y unos rendimientos de inversión atractivos dependen de variables distintas.
Consideremos una inversión ilustrativa a tres años:
- Precio inicial: aproximadamente 166 $
- BPA inicial: 7,00 $
- Crecimiento anual del BPA: 4 %
- BPA al cabo de tres años: aproximadamente 7,87 $
Con un múltiplo final de 24 veces, el precio resultante sería de unos 189 $. Con 20 veces, sería de unos 157 $.
La empresa aumenta sus beneficios en ambos casos. El accionista obtiene rendimientos de precio muy diferentes porque cambia la valoración.
Los dividendos se sumarían al rendimiento total, pero no eliminarían el efecto de la compresión del múltiplo.
Esto es especialmente relevante tras un fuerte repunte en un día de resultados. Un valor defensivo puede saturarse justo cuando los inversores se sienten menos cómodos teniendo otros activos.
La disciplina consiste en estimar un rango plausible de resultados del negocio, asignar valoraciones razonables y comparar los rendimientos resultantes con las alternativas.
¿Demuestra el repunte de P&G que los consumidores están sanos?
Aporta pruebas alentadoras sobre determinadas categorías y marcas.
No demuestra que todos los hogares o todos los sectores de consumo estén fuertes.
Los consumidores pueden seguir comprando su detergente de confianza mientras recortan el gasto en restaurantes, muebles o electrónica. También pueden comprar productos premium en una categoría y elegir marcas blancas en otra. Las señales de los minoristas, tratadas en Walmart y Target 2026: Estrés del Consumidor de EE.UU., son una comprobación cruzada necesaria.
Varios factores complican la interpretación:
- Los cambios en los inventarios de los minoristas pueden afectar a los envíos.
- La actividad promocional puede elevar el volumen.
- Los lanzamientos de productos pueden generar ganancias temporales.
- Los hogares más acomodados pueden sostener las categorías premium mientras los consumidores de menores ingresos siguen bajo presión.
- Las ganancias de cuota de mercado pueden beneficiar a una empresa aunque la categoría en su conjunto crezca despacio.
Los resultados de P&G se leen mejor como prueba de que su cartera de productos y su ejecución se mantuvieron resilientes.
Para evaluar al consumidor en general, los inversores deberían comparar las tendencias de los productos del hogar con los comentarios de los minoristas, la renta disponible real, el empleo y las condiciones de crédito.
Una sola gran empresa es un dato valioso. Pero sigue siendo solo una parte de la economía del consumo.
¿Son igual de defensivos todos los valores de consumo básico?
El sector incluye negocios con economías muy distintas.
| Tipo de negocio | Principal ventaja | Principal vulnerabilidad |
|---|---|---|
| Productos para el hogar | Compras frecuentes y marcas consolidadas | Costes de los insumos y competencia de las marcas blancas |
| Bebidas | Fidelidad a la marca y escala de distribución | Cambios de gustos y costes de envase |
| Alimentos envasados | Demanda recurrente | Volumen débil y poder de negociación de los minoristas |
| Minoristas de consumo básico | Afluencia de clientes y posicionamiento por precio | Márgenes estrechos y costes laborales |
| Tabaco | Poder de fijación de precios y generación de caja | Regulación y volúmenes en descenso |
Un inversor que compra un fondo sectorial adquiere una combinación de estas exposiciones.
Por ejemplo, el Consumer Staples Select Sector SPDR ETF (XLP) de State Street tenía 34 acciones el 22 de octubre de 2026. Sus mayores ponderaciones eran Walmart (10,88 %), Costco (9,11 %), Procter & Gamble (7,76 %), Coca-Cola (7,44 %), Philip Morris International (6,34 %), Altria (4,56 %) y Colgate-Palmolive (4,50 %). Por tanto, su comportamiento depende de mucho más que de los resultados de P&G. Fuente: página del fondo de State Street.
Un fondo diversificado puede reducir el riesgo específico de cada empresa, pero no elimina el riesgo de valoración ni garantiza que todas las posiciones tengan un fuerte crecimiento orgánico.
P&G es una opción relativamente concentrada para los inversores que buscan exposición a productos de marca para el hogar y el cuidado personal. Un fondo sectorial puede ser más adecuado cuando el objetivo es una diversificación amplia lejos de la tecnología.
¿Cómo pueden saber los inversores si esta rotación durará?
Un cambio duradero de liderazgo requiere más que una sesión fuerte. Las señales a nivel sectorial se tratan en nuestro manual de rotación sectorial del S&P 500.
Las siguientes señales aportarían mejores pruebas:
- Fortaleza relativa persistente: el consumo básico se comporta mejor durante varias semanas, incluidos los días en que la tecnología se recupera.
- Revisiones de beneficios al alza: los analistas elevan sus estimaciones de beneficios futuros en lugar de limitarse a asignar múltiplos más altos.
- Participación más amplia: el liderazgo se extiende a varios negocios y categorías.
- Demanda estable: el volumen sigue siendo positivo sin promociones cada vez más caras.
- Mejora de márgenes: la productividad empieza a superar la presión de los costes de los insumos.
- Confirmación por flujos de fondos: las entradas en el sector respaldan la interpretación que sugieren los precios.
- Inversión en IA más selectiva: el mercado distingue a las empresas por su retorno de caja en lugar de vender juntas todas las acciones relacionadas con la IA.
Si el consumo básico sube mientras sus estimaciones de beneficios permanecen sin cambios, el movimiento es sobre todo un cambio de valoración. Puede prolongarse durante un tiempo, pero tiene límites.
Si el volumen, los márgenes y las previsiones de beneficios mejoran a la vez, el argumento se vuelve más duradero.
Los lectores que usan SimianX AI pueden aplicar esta distinción al cuestionar una tesis de inversión: ¿qué parte del rendimiento esperado procede del crecimiento del negocio, qué parte de los dividendos y qué parte exige que otros inversores paguen más?
La descripción que hace SimianX de su proceso de análisis subraya el examen de argumentos contrapuestos. Ese enfoque es útil aquí porque tanto las pruebas favorables sobre la demanda como las pruebas prudentes sobre la valoración son relevantes.
¿Cuáles son los escenarios optimista, base y pesimista para PG?
Los siguientes escenarios ilustran cómo podrían interactuar los beneficios y la valoración. No son previsiones ni recomendaciones de trading.
| Escenario | BPA ilustrativo | PER ilustrativo | Precio implícito | Supuesto principal |
|---|---|---|---|---|
| Pesimista | 6,60 $ | 20 veces | 132 $ | Los costes o una demanda débil socavan las expectativas |
| Base | 7,00 $ | 23 veces | 161 $ | La previsión se cumple y la prima de calidad se mantiene |
| Optimista | 7,40 $ | 25 veces | 185 $ | Una mejor demanda y mejores márgenes sostienen beneficios más altos |
Se excluyen los dividendos y no se presupone ninguna fecha concreta de materialización.
La tabla pone de relieve un reto para los compradores tras el repunte. La ilustración base deja poco potencial alcista desde 165,59 $, mientras que el escenario optimista requiere mejores beneficios y una prima de valoración sostenida.
El escenario pesimista no requiere un desplome de la demanda de los hogares. Bastaría una decepción moderada en los beneficios combinada con un múltiplo más bajo.
Eso no hace que P&G sea poco atractiva para todos los inversores. Quien esté reduciendo una asignación excesiva a tecnología puede valorar sus ventajas de diversificación. Quien busque rendimientos absolutos elevados con una nueva posición puede necesitar un precio de entrada más bajo o pruebas más sólidas de aceleración de beneficios.
¿Deberían los inversores perseguir el repunte del 5,6 %?
El argumento es más sólido para una diversificación paciente de la cartera que para perseguir el movimiento de una sola sesión.
Los accionistas actuales recibieron una confirmación útil de que la demanda era más resiliente de lo esperado. Para los nuevos inversores, el precio más alto reduce el margen de error.
Un proceso de decisión práctico es:
- Identificar la necesidad de la cartera. Decidir si el objetivo es obtener ingresos, reducir la concentración en tecnología o hacer crecer el capital.
- Fijar una rentabilidad exigida. Estimar lo que el crecimiento de los beneficios y los dividendos podrían aportar razonablemente.
- Someter la valoración a estrés. Probar los rendimientos con un múltiplo final más bajo.
- Revisar la calidad de la demanda. Seguir conjuntamente el volumen, las promociones y la cuota de mercado.
- Vigilar la cobertura de caja. Evaluar los dividendos y las recompras frente al flujo de caja libre del año completo.
- Elegir el tamaño de la posición en consecuencia. Tener en cuenta la posibilidad de que un valor defensivo también pueda caer de forma significativa.
Una compra escalonada puede reducir la dependencia del precio de un único día de resultados. Esperar otro trimestre también puede ser razonable cuando la tesis de inversión depende de la recuperación de los márgenes.
No hay por qué interpretar la elección como vender toda la tecnología y comprar todo el consumo básico. La respuesta más útil es equilibrar la exposición al crecimiento a largo plazo con negocios cuyos rendimientos son más fáciles de evaluar hoy.
Preguntas frecuentes: por qué subió la acción de P&G y qué viene ahora
¿Por qué subió un 5,6 % la acción de P&G el 22 de octubre de 2026?
P&G publicó para el primer trimestre fiscal de 2027 un BPA ajustado de 2,00 $ frente a un consenso de 1,89 $, un crecimiento orgánico de las ventas del 4 % y un crecimiento del volumen del 2,4 %, y mantuvo su previsión anual de BPA pese al aumento de los costes de las materias primas. Ese mismo día, el flujo de caja libre negativo de Meta y su plan de capex llevaron a los inversores a salir de las acciones de IA y entrar en negocios defensivos.
¿Cuáles fueron los resultados de P&G en el primer trimestre fiscal de 2027?
Para julio–septiembre de 2026, P&G comunicó unas ventas netas de 23,28 mil millones de dólares (+4 %), un crecimiento orgánico de las ventas del 4 %, un BPA diluido de 1,97 $, un BPA ajustado de 2,00 $ (+1 %), un flujo de caja operativo de 5,77 mil millones de dólares y un flujo de caja libre de 4,40 mil millones de dólares. Devolvió 3,85 mil millones de dólares mediante dividendos y recompras.
¿Es el consumo básico una inversión segura durante una venta masiva de tecnológicas?
El consumo básico suele tener una demanda más estable, lo que puede ayudar a diversificar la exposición a la tecnología. Aun así, sus acciones pueden caer por valoraciones elevadas, inflación de los insumos, competencia o cambios en el comportamiento del consumidor. El 23 de octubre, el día después del repunte, la mayoría de los valores de consumo básico cayeron entre un 2 % y un 3,5 % aproximadamente.
¿Está barata la acción de P&G tras sus últimos resultados?
Al precio de cierre del 22 de octubre, PG cotizaba a aproximadamente 23,7 veces el punto medio de BPA ajustado de 7,00 $ previsto por la dirección para el ejercicio fiscal 2027, frente a 22,4 veces el día anterior. Eso refleja una prima de calidad considerable, por lo que unos rendimientos atractivos dependen de la ejecución en beneficios y de la valoración que los inversores sigan asignando.
¿Cuál es la rentabilidad por dividendo de P&G?
El dividendo trimestral es de 1,0885 $ por acción, o 4,354 $ al año, una rentabilidad del 2,63 % a 165,59 $ y del 2,70 % al cierre del 23 de octubre, de 161,02 $. P&G ha aumentado su dividendo durante 70 años consecutivos.
¿Significa el comportamiento de P&G que el auge de la IA ha terminado?
Las pruebas respaldan una renovada preocupación por los costes de financiación, la inversión de capital y los rendimientos de la inversión en IA. No demuestran que la demanda de IA se haya desplomado ni que todas las empresas vinculadas a la IA afronten las mismas perspectivas.
¿Qué deberían vigilar los inversores de PG en los próximos trimestres?
Los indicadores más útiles son el volumen orgánico, la intensidad promocional, los costes de los insumos, los márgenes y el flujo de caja libre, además de cómo afectan a los beneficios Thorne y la deuda adicional a corto plazo. Unas mejoras sostenidas en esos indicadores respaldarían el repunte de forma más convincente que otro breve arrebato de compras defensivas.
Conclusión: el consumo básico se ganó la atención, pero el precio sigue importando
P&G acaparó el protagonismo porque aportó pruebas tangibles de demanda en un momento en que los inversores cuestionaban la economía de las enormes inversiones en IA.
La recuperación del volumen hizo más convincente la superación de las previsiones de beneficios. La generación de caja respaldó las distribuciones a los accionistas. El avance más amplio de los valores de productos para el hogar y de bebidas mostró que los inversores estaban reconsiderando el equilibrio de sus carteras.
Las limitaciones siguen siendo claras: el BPA ajustado creció un 1 %, la factura de materias primas aumentó en 400 millones de dólares, los márgenes se redujeron y la valoración de la acción se disparó en un solo día.
El informe de P&G reforzó los argumentos para poseer un negocio de consumo duradero. El repunte hizo más exigente el precio de entrada.
Para los inversores, el siguiente paso es evaluar si la mejora de los resultados operativos puede justificar esa prima durante varios trimestres. Siga el volumen, los márgenes y el retorno de caja junto con el precio de la acción.
Explore SimianX AI para examinar los argumentos de inversión contrapuestos y construir un marco de análisis que tenga en cuenta tanto la resiliencia del negocio como la valoración.
Cómo se actualiza esta página: las tablas trimestrales utilizan los comunicados de resultados de P&G (Form 8-K, Exhibit 99.1) y la tabla anual utiliza datos de los Form 10-K de SEC EDGAR XBRL. Ambas se actualizarán tras el informe del segundo trimestre fiscal de 2027 de P&G, previsto para finales de enero de 2027. Los precios son cierres de la sesión regular. Esta página es un análisis, no un asesoramiento de inversión.
Lectura Relacionada
- Capex de Meta por trimestre: 34.900 M$ en el T3 de 2026
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Flujo de caja libre de Tesla por año: $1.500M en el T3 2026
- Walmart y Target 2026: Estrés del Consumidor de EE.UU.
- Manual de rotación sectorial del S&P 500 con señales de IA
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Prueba de Estrés IA: Resultados Nvidia vs Rendimientos 5%
- ¿Alimenta Jensen Huang una burbuja de IA? El auge de Nvidia
- Acciones de IA caen: dudas sobre OpenAI y resultados tech
- Análisis de acciones con IA: un comité de 8 agentes responde
- Más análisis en el centro temático IA y mercados
Referencias
- SEC EDGAR — Resultados de P&G del primer trimestre fiscal de 2027, Form 8-K Exhibit 99.1 (22 de octubre de 2026)
- SEC EDGAR — Form 10-Q de P&G del trimestre cerrado el 30 de septiembre de 2026
- SEC EDGAR — Resultados de P&G del cuarto trimestre y del ejercicio fiscal 2026 con la previsión para el ejercicio fiscal 2027 (29 de julio de 2026)
- SEC EDGAR — Declaración del dividendo trimestral de P&G (13 de octubre de 2026)
- SEC EDGAR — Datos XBRL de P&G (datos anuales de flujo de caja)
- SEC EDGAR — Índice de presentaciones de P&G (8-K)
- SEC EDGAR — Resultados de Meta del tercer trimestre de 2026, Form 8-K Exhibit 99.1 (21 de octubre de 2026)
- P&G — Relaciones con inversores: dividendo trimestral e historial de dividendos (13 de octubre de 2026)
- P&G — Relaciones con inversores: resultados del primer trimestre fiscal de 2027
- Cboe — La venta masiva de tecnológicas impulsa a los valores defensivos (22 de octubre de 2026)
- Nasdaq — Precios históricos de PG
- Nasdaq — Beneficios de PG e historial de sorpresas frente al consenso
- CNBC — Cotización del índice S&P 500
- State Street — Consumer Staples Select Sector SPDR ETF (XLP): posiciones y características
- Investopedia — Crecimiento orgánico
- Investopedia — Flujo de caja libre (FCF)
- Investopedia — Fecha ex-dividendo