
 Por Muke
Salida a bolsa de Elice: caída el primer día, límite diario al alza el segundo y cómo han cotizado las IPO coreanas de IA desde 2025
Respuesta rápida: Elice (KOSDAQ: 0158S0) fijó el precio de salida de su IPO en 90.500 ₩, el máximo de su rango de 70.400–90.500 ₩, tras una suscripción minorista de 408 a 1 y un libro institucional de 388,84 a 1. En su debut del 20 de octubre de 2026 abrió a 75.700 ₩, cayó hasta 56.500 ₩ y cerró en 61.500 ₩, con una caída del 32,04%, el sexto peor primer día entre las 37 IPO coreanas de 2026. Al día siguiente cerró en el límite diario al alza de 79.900 ₩ (+29,92%), todavía un 11,7% por debajo del precio de salida, y en la mañana del 22 de octubre cotizó por primera vez por encima del precio de salida, hasta los 99.900 ₩. De las diez IPO coreanas relacionadas con la IA desde enero de 2025 que se recogen más abajo, siete cotizaban por debajo de su precio de salida el 20 de octubre de 2026.
La IPO de Elice lanzó una seria advertencia a los inversores en acciones de centros de datos de IA: una demanda de suscripción extraordinaria no garantiza una salida a bolsa exitosa, y un crecimiento rápido de los ingresos no justifica automáticamente una valoración con prima.
La empresa surcoreana de infraestructura de IA fijó el precio de sus acciones en 90.500 ₩, el máximo de su rango de oferta, tras atraer una demanda minorista de unas 408 veces la oferta. El 20 de octubre de 2026, las acciones cerraron en 61.500 ₩, un 32,04% por debajo del precio de salida, en una jornada en la que el índice KOSDAQ cayó un 3,33%.
La sesión siguiente fue en sentido contrario. El 21 de octubre, Elice tocó el límite diario al alza de 79.900 ₩ unos diez minutos después de la apertura, un 29,92% por encima de su primer precio de cierre: la máxima subida diaria que permiten las normas coreanas. Cerró en ese límite, todavía aproximadamente un 11,7% por debajo del precio de salida. En la mañana del 22 de octubre superó por primera vez el precio de salida y marcó un máximo intradía de 99.900 ₩ (+10,4% sobre el precio de salida) hacia las 10:00 KST.
Ambos movimientos importan. El primero puso de manifiesto una brecha entre las expectativas de la oferta y la formación de precios en el mercado público. El segundo mostró con qué rapidez una oferta limitada de títulos negociables y un sentimiento cambiante pueden mover una acción recién cotizada.
Este análisis de SimianX AI examina la cuestión financiera que hay detrás de esas oscilaciones: ¿Puede Elice generar con su infraestructura de GPU rendimientos de caja suficientes para justificar su valoración y financiar su próxima expansión? También sitúa el debut en contexto con una tabla de referencia de todas las IPO coreanas relacionadas con la IA desde 2025.
La evidencia respalda una conclusión selectiva. Elice tiene un negocio en crecimiento y ha declarado beneficios operativos. Su IPO también ilustra los riesgos de la concentración de clientes, del fuerte gasto en equipos y de las valoraciones construidas en torno al EBITDA.
Fecha de la investigación: 22 de octubre de 2026 (hora de Corea). Los precios del 20 y el 21 de octubre son de cierre; los del 22 de octubre son intradía (a las 10:00 KST), no un cierre confirmado. Los cálculos financieros siguientes se identifican como comparaciones históricas o supuestos ilustrativos.
Fuente: informe de cotización de MoneyToday del 21 de octubre
La IPO de Elice de un vistazo: la evolución del precio
Elice cotiza en el KOSDAQ de Corea del Sur con el código 0158S0. Captó aproximadamente 201.100 millones de wones, equivalentes a unos 151 millones de dólares al tipo de cambio utilizado en la prensa de entonces, mediante la venta de 2.222.000 acciones de nueva emisión. Al precio de salida, su capitalización bursátil era de aproximadamente 1,005 billones de wones.
| Evento | Precio de la acción | Variación frente al precio de salida |
|---|---|---|
| Precio de salida (máximo del rango de 70.400–90.500 ₩) | 90.500 ₩ | — |
| Primera operación del 20 de octubre | 75.700 ₩ | −16,35% |
| Máximo intradía del 20 de octubre | 77.700 ₩ | −14,14% |
| Mínimo intradía del 20 de octubre | 56.500 ₩ | −37,57% |
| Cierre del 20 de octubre | 61.500 ₩ | −32,04% |
| Primera operación del 21 de octubre | 69.500 ₩ | −23,20% |
| Cierre del 21 de octubre en el límite al alza (alcanzado unos 10 minutos después de la apertura) | 79.900 ₩ | −11,71% |
| Máximo intradía del 22 de octubre (a las 10:00 KST) | 99.900 ₩ | +10,39% |
Así pues, la acción abrió por debajo del precio de salida antes de sufrir más ventas. El primer día cambiaron de manos unos 5,9 millones de acciones, más de dos veces y media los 2,22 millones de acciones vendidas en la oferta.
Un inversor que recibió acciones en la IPO obtuvo un rendimiento distinto del de un inversor que compró en la primera operación. De 75.700 ₩ a 61.500 ₩, la caída entre la apertura y el cierre fue de aproximadamente un 18,8%.
La distinción también importa al valorar el rebote. Recuperarse de 61.500 ₩ hasta el precio de salida de 90.500 ₩ exigiría una subida de aproximadamente un 47,2%. Una caída del 32% no puede revertirse con una subida del mismo porcentaje, porque la recuperación parte de una base menor. Incluso desde el cierre en el límite de 79.900 ₩, hacía falta una subida adicional del 13,3% para volver al precio de salida; la acción la cubrió en la mañana del 22 de octubre.
El contexto de mercado era hostil. El índice KOSDAQ cerró en 781,97 el 20 de octubre, con una caída del 3,33% en la jornada y un 15,0% por debajo de su cierre del 6 de octubre, de 919,92, tras un desplome del 7,65% en una sola sesión el 15 de octubre.
Fuentes: anuncio de la oferta de Elice, primer informe de cotización de Reuters, informe de cierre de ZDNet Korea, actualización posterior de MoneyToday
Cómo los límites de precio del primer día en Corea marcaron el movimiento
Las IPO coreanas cotizan el primer día dentro de una banda de precios especial. Desde el 26 de junio de 2023, el precio base de una acción recién cotizada es simplemente su precio de salida, y el día de la cotización puede negociarse entre el 60% y el 400% de ese precio. A partir del segundo día se aplica el límite diario normal de ±30%, medido desde el cierre anterior.
| Norma | Qué significó para Elice |
|---|---|
| Suelo del primer día: 60% del precio de salida | 54.300 ₩. El mínimo intradía de 56.500 ₩ quedó a solo 2.200 ₩. |
| Techo del primer día: 400% del precio de salida | 362.000 ₩. Nunca estuvo en juego. |
| Límite del segundo día: ±30% desde el cierre anterior | 61.500 ₩ × 1,3 = 79.950 ₩, redondeado a la baja al tick de 100 ₩: 79.900 ₩. |
De ello se derivan dos consecuencias. Una caída del 32% el primer día es una parte considerable de la pérdida máxima del 40% que permite la banda. Y el rebote del 21 de octubre estaba limitado mecánicamente: los compradores que querían más acciones a precios más altos no podían operar por encima de 79.900 ₩ ese día. La misma norma produjo el extremo opuesto en MakinaRocks en mayo de 2026, que abrió y cerró su primer día exactamente al 400% de su precio de salida (el máximo, conocido en Corea como ttadabul, literalmente «cuadruplicar»).
Fuente: Financial News sobre el cambio de norma del 26 de junio de 2023
IPO coreanas de IA 2025–2026: primer día frente a hoy
¿Hasta qué punto fue inusual el debut de Elice? La tabla siguiente recoge las diez IPO coreanas desde enero de 2025 cuyo negocio principal es el software de IA, los chips de IA o la infraestructura de IA, con los resultados del primer día y el último cierre.
| Empresa | Cotiza desde | Precio de salida | Cierre día 1 | Día 1 vs precio de salida | Cierre 20 oct 2026 | vs precio de salida | vs cierre máximo |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 ene 2025 | 17.000 ₩ | 10.800 ₩ | −36,5% | 5.040 ₩ | −70,4% | −73,8% |
| LG CNS (KOSPI) | 5 feb 2025 | 61.900 ₩ | 55.800 ₩ | −9,9% | 67.600 ₩ | +9,2% | −53,0% |
| Neurophet | 25 jul 2025 | 14.000 ₩ | 20.300 ₩ | +45,0% | 6.100 ₩ | −56,4% | −83,4% |
| Nota | 3 nov 2025 | 9.100 ₩ | 31.000 ₩ | +240,7% | 15.070 ₩ | +65,6% | −73,3% |
| Acryl | 16 dic 2025 | 19.500 ₩ | 67.000 ₩ | +243,6% | 14.010 ₩ | −28,2% | −79,1% |
| SemiFive | 29 dic 2025 | 24.000 ₩ | 27.650 ₩ | +15,2% | 15.020 ₩ | −37,4% | −69,2% |
| MakinaRocks | 20 may 2026 | 15.000 ₩ | 60.000 ₩ | +300,0% | 16.400 ₩ | +9,3% | −79,0% |
| StradVision | 30 jun 2026 | 12.000 ₩ | 7.200 ₩ | −40,0% | 2.465 ₩ | −79,5% | −65,8% |
| Neosapience | 21 sept 2026 | 10.000 ₩ | 36.900 ₩ | +269,0% | 7.920 ₩ | −20,8% | −78,5% |
| Elice | 20 oct 2026 | 90.500 ₩ | 61.500 ₩ | −32,0% | 61.500 ₩ | −32,0% | — |
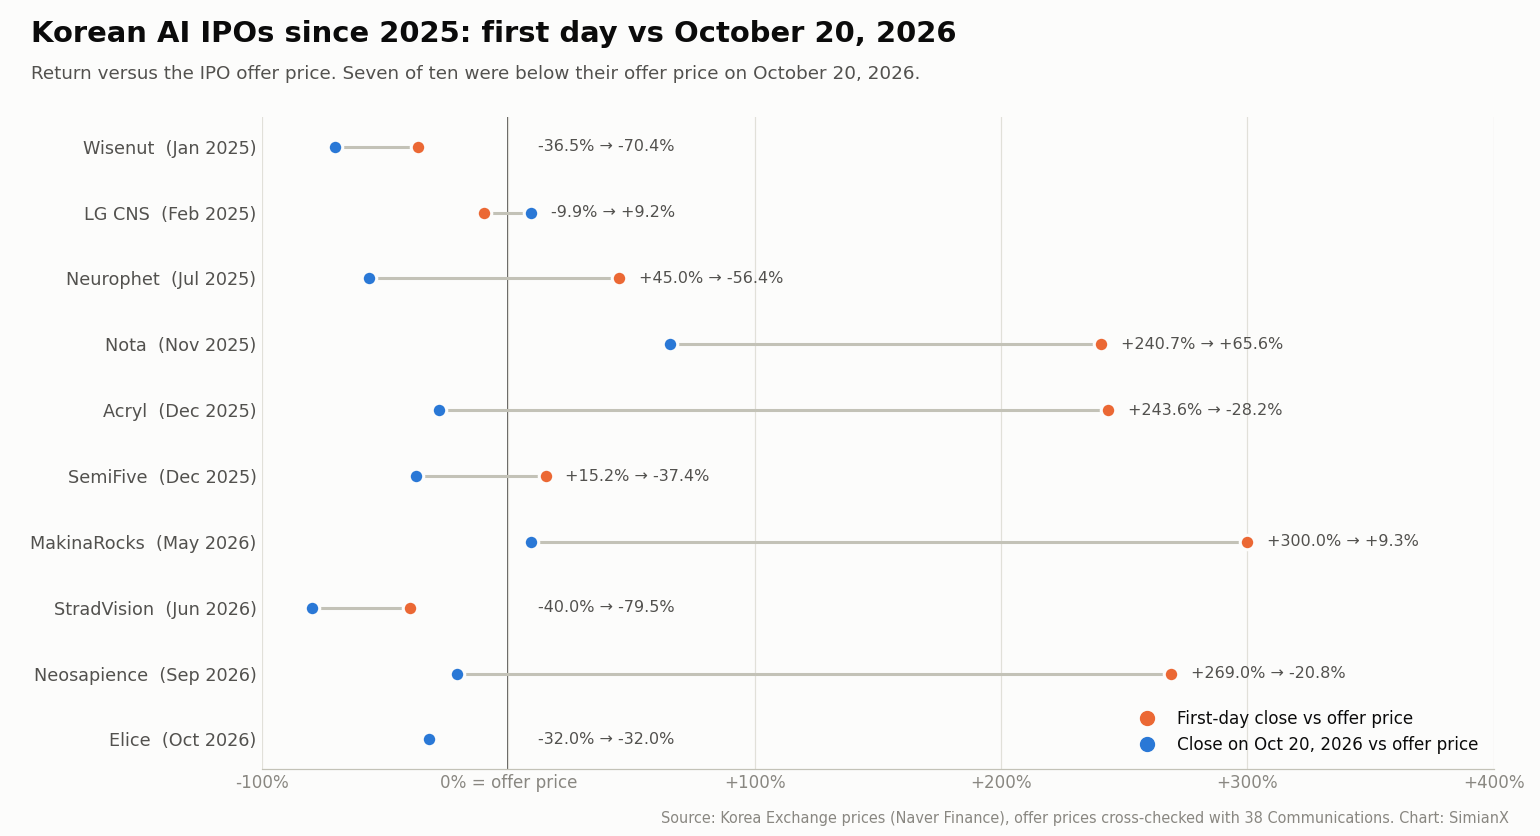
A qué se dedican las empresas: Wisenut (chatbot de IA y software de búsqueda), LG CNS (servicios de TI, IA y nube; cotiza en el KOSPI, todas las demás en el KOSDAQ), Neurophet (software de IA para imágenes cerebrales), Nota (compresión y optimización de modelos de IA), Acryl (software de plataforma de IA), SemiFive (diseño de chips de IA a medida), MakinaRocks (software de IA industrial), StradVision (IA de visión para vehículos), Neosapience (generación de voz con IA) y Elice (educación en IA, además de nube de GPU y centros de datos modulares).
Destacan cuatro patrones:
- El primer día mediano fue una ganancia de aproximadamente el 30%; la posición mediana al 20 de octubre de 2026 era una pérdida de aproximadamente el 30%. Siete de las diez cotizaban por debajo de su precio de salida en esa fecha.
- Los cuatro mayores ganadores del primer día devolvieron la mayor parte. Nota, Acryl, MakinaRocks y Neosapience cerraron su primer día al menos un 240% por encima del precio de salida; al 20 de octubre, cada una estaba más de un 70% por debajo de su cierre máximo. Neosapience cayó de 36.900 ₩ a 7.920 ₩ en menos de un mes.
- Un primer día débil tampoco fue una señal de compra. Wisenut y StradVision, los dos debuts que cayeron más que Elice el primer día, habían perdido otro 53% y 66%, respectivamente, desde sus primeros cierres al 20 de octubre.
- Elice es la única de las cuatro perdedoras del primer día cuya segunda sesión tocó el límite al alza. Wisenut subió un 4,8% en su segundo día, LG CNS un 3,4%, y StradVision cayó otro 18,9%. La evolución posterior de Elice aún no forma parte del registro.
Son historiales de precios, no previsiones. El grupo es pequeño, solo incluye empresas cuyo negocio principal es la IA, y su peor tramo coincide con la caída del KOSDAQ en octubre de 2026.
Qué puesto ocupa Elice entre las IPO coreanas de 2026
Entre las 37 IPO coreanas de 2026 hasta el 20 de octubre (excluidas SPAC y REIT), el cierre mediano del primer día se situó aproximadamente un 45% por encima del precio de salida, y 10 de las 37 cerraron su primer día por debajo de él. El −32,04% de Elice fue la sexta mayor caída en un primer día del año. Las cinco mayores fueron StradVision (−40,0%, 30 de junio), Hatchtech (해치텍, −39,4%, 25 de agosto), Jincostech (진코스텍, −38,5%, 15 de octubre), PeacePeace Studio (피스피스스튜디오, −36,1%, 8 de junio) y Kido Industry (기도산업, −34,6%, 21 de agosto).
Fuentes: News1 sobre la clasificación de 2026, resultados de cotización de IPO de 38 Communications
¿Cómo pudo caer la IPO de Elice pese a una demanda de 400 veces?
La aparente contradicción se aclara una vez definidas las cifras de suscripción.
Los inversores minoristas solicitaron 226.737.440 acciones frente a una asignación de 555.500 acciones, una cuarta parte de la oferta. Eso da un ratio de suscripción de aproximadamente 408 a uno. En la prospección de la demanda (book-building) previa, 2.367 instituciones pujaron con un ratio de 388,84 a uno, y el precio se fijó en el máximo del rango.
Los depósitos de suscripción minoristas alcanzaron aproximadamente 10,26 billones de wones.
Esos depósitos eran fondos de solicitud. No eran el importe captado por Elice, ni un compromiso de comprar esas mismas acciones tras la salida a bolsa. La empresa captó aproximadamente 201.100 millones de wones antes de los gastos de la oferta.
Fuente: informe de Newspim sobre los resultados de suscripción de Elice
Varios mecanismos explican por qué una oferta muy sobresuscrita puede aun así caer.
Las solicitudes de asignación pueden superar las posiciones que los inversores quieren tener
Cuando los inversores esperan asignaciones pequeñas, pueden solicitar bastantes más acciones de las que finalmente quieren poseer. El ratio de suscripción mide las solicitudes en relación con una asignación limitada.
No establece el precio que los inversores aceptarán una vez que las acciones coticen libremente.
La ganancia del debut puede ser la tesis de inversión
Algunos solicitantes participan porque esperan una subida inmediata del precio. Si las acciones abren por debajo del precio de salida, esa tesis fracasa.
Los inversores que al principio parecían representar una demanda fuerte pueden convertirse en vendedores al mismo tiempo.
El mercado puede cambiar entre la fijación del precio y la cotización
El precio de salida de Elice se fijó antes de que empezara la negociación. Los cambios en las valoraciones de empresas comparables, las condiciones de financiación y el apetito por el riesgo pueden hacer que un precio de salida acordado parezca caro en la fecha de cotización. Entre el final del book-building el 1 de octubre y la salida a bolsa el 20 de octubre, el KOSDAQ cayó alrededor de un 13%, y la prensa coreana vinculó las ventas del día del debut a una nueva oleada de dudas sobre la rentabilidad de operadores neocloud estadounidenses como CoreWeave.
La demanda debe persistir al siguiente precio disponible
Una IPO exitosa requiere compradores dispuestos una vez que los inversores adjudicatarios empiezan a vender. Las estadísticas de suscripción aportan información limitada sobre esa demanda continuada.
Un libro de órdenes sobresuscrito describe el proceso de asignación. Un precio de la acción duradero requiere una demanda continuada respaldada por el valor del negocio.
¿A qué negocio se dedica realmente Elice?
Elice empezó en 2015 con la enseñanza de programación y se expandió hacia plataformas de formación en IA, soluciones de IA para empresas e infraestructura en la nube.
Hoy, su negocio abarca dos grandes áreas:
- Transformación con IA y educación: plataformas de aprendizaje, evaluaciones, aplicaciones de IA para empresas y servicios de implantación.
- Nube e infraestructura de IA: computación con GPU, software de infraestructura y centros de datos de IA modulares.
La oferta de infraestructura incluye Elice Cloud Infrastructure, o ECI, y el Portable Modular Data Center de la empresa, o PMDC.
La plataforma en la nube de Elice ofrece acceso a GPU reservado, bajo demanda y spot. Sus materiales públicos de producto citan generaciones de GPU de NVIDIA como A100, H100, B200 y B300.
Esta combinación da a Elice varias posibles fuentes de ingresos: alquiler de capacidad de cómputo, suministro de infraestructura, operación de entornos de clientes y venta de software o servicios relacionados.
Los inversores deben distinguir esas fuentes. La entrega de hardware, la ejecución de proyectos y el uso recurrente de la nube pueden tener márgenes, necesidades de caja y retención de clientes muy diferentes.
Una empresa descrita de forma genérica como una «acción de centros de datos de IA» puede, por tanto, contener negocios con una economía sustancialmente distinta.
Fuentes: presentación corporativa de Elice, información de producto de la nube de GPU de Elice
¿Qué es un neocloud?
Un neocloud es un proveedor de nube muy centrado en la computación para IA, en particular la infraestructura de GPU.
Estas empresas suelen competir por rendimiento de cómputo, disponibilidad de hardware, software especializado, soporte o precio. Sus modelos de negocio difieren de los de las grandes plataformas de nube como AWS, Microsoft Azure y Google Cloud, que ofrecen amplias bases de datos, software empresarial y servicios de aplicaciones.
Elice tiene cabida en esta discusión porque su crecimiento depende cada vez más de la infraestructura de IA. Sin embargo, sus actividades de educación y de aplicaciones empresariales la convierten en una comparación imperfecta con una empresa centrada casi por completo en el alquiler de GPU.
¿Qué hace interesante la estrategia de centros de datos modulares de Elice?
El enfoque PMDC de Elice integra equipos de cómputo, red, energía y refrigeración en módulos prefabricados.
La empresa promociona un despliegue en aproximadamente 12 semanas, sujeto a las condiciones del emplazamiento y de la infraestructura. También anuncia refrigeración líquida y una eficiencia en el uso de la energía (PUE) de alrededor de 1,1, y en su anuncio de la IPO afirmó que el enfoque reducía hasta un 40% el coste inicial de infraestructura.
Son afirmaciones de la empresa y especificaciones de producto. No deben tratarse como un rendimiento verificado de forma independiente en cada instalación.
Aun así, un diseño modular puede tener ventajas prácticas. Los equipos estandarizados pueden reducir la complejidad de construcción, facilitar una expansión gradual y poner capacidad en funcionamiento más rápidamente.
Fuente: especificaciones de producto del PMDC de Elice
¿Qué significa un PUE de 1,1?
La eficiencia en el uso de la energía (power usage effectiveness), o PUE, compara el consumo eléctrico total de una instalación con la electricidad que utilizan los equipos informáticos.
Con un PUE de 1,1, una instalación que consume 1 megavatio para equipos de TI utiliza en total aproximadamente 1,1 megavatios. Los 0,1 megavatios adicionales se destinan a refrigeración y otras funciones de la instalación.
Una menor carga adicional puede mejorar la economía operativa. No mide la utilización por parte de los clientes, los ingresos, los costes de financiación ni la rentabilidad de la inversión.
¿Puede una construcción en doce semanas resolver el cuello de botella energético?
Un módulo puede fabricarse e instalarse rápidamente una vez cumplidas las condiciones esenciales. La conexión a la red, los permisos, el terreno, los transformadores y los clientes con contrato pueden tardar bastante más.
Para los inversores, la fecha relevante es cuando la infraestructura queda disponible para cargas de trabajo de clientes facturables.
Un ciclo de fabricación rápido es valioso, pero la rentabilidad depende del calendario completo de desarrollo.
¿Es rentable Elice?
Sí, a nivel operativo en sus resultados semestrales publicados, y es un cambio reciente.
La información previa a la IPO de Elice y los informes de la prensa coreana ofrecen las siguientes cifras:
| Indicador financiero | Primer semestre de 2025 | Año completo 2025 | Primer semestre de 2026 |
|---|---|---|---|
| Ingresos | 11.400 M ₩ | 39.500 M ₩ | 34.400 M ₩ |
| Beneficio (pérdida) operativo | (3.600 M ₩) | 5.200 M ₩ | 10.300 M ₩ |
| EBITDA | — | — | 23.200 M ₩ |
| Margen operativo calculado | Pérdida | Aproximadamente 13,2% | Aproximadamente 29,9% |
| Margen EBITDA calculado | — | — | Aproximadamente 67,4% |
Los ingresos semestrales aproximadamente se triplicaron (+202%), y el beneficio operativo de seis meses de 2026 ya superó el de todo 2025. La empresa redondeó su margen EBITDA a aproximadamente el 68%.
Estas cifras muestran que la valoración de Elice se apoyaba en algo más que en ingresos proyectados. El negocio ya había declarado beneficios operativos significativos.
La cuestión clave es hasta qué punto serán repetibles esos beneficios a medida que se amplíen su infraestructura y su base de clientes.
Fuentes: anuncio de la presentación de la IPO de Elice en septiembre, ChosunBiz sobre los resultados del año completo 2025, EToday sobre las comparaciones con el primer semestre de 2025
¿Por qué el margen EBITDA es tan superior al margen operativo?
La diferencia entre los 23.200 millones de wones de EBITDA y los 10.300 millones de wones de beneficio operativo es de aproximadamente 12.900 millones de wones.
La información financiera coreana recogió una depreciación de 12.900 millones de wones en el primer semestre, ya superior al nivel de todo el año anterior. Es una cifra considerable en relación con los ingresos de Elice y refleja la intensidad en equipos del negocio.
La depreciación reparte el coste de la infraestructura a lo largo de su vida útil estimada. No supone salida de caja en el periodo, pero la empresa tuvo que adquirir los equipos igualmente y quizá deba sustituirlos algún día.
Para un operador de infraestructura de IA, el EBITDA ofrece información útil sobre las operaciones antes de la depreciación. Proporciona una imagen incompleta de la caja disponible para los accionistas.
¿Qué parte de los ingresos semestrales procedió de contratos públicos prepagados?
Este es el detalle que la mayor parte de la cobertura del día del debut pasó por alto. Elice cobró por adelantado trabajos de arrendamiento de GPU para el Gobierno y los reconoce como ingresos a medida que presta el servicio. El saldo de esos anticipos (pasivos contractuales) evolucionó así:
| Fecha | Pasivos contractuales |
|---|---|
| Finales de 2024 | 1.500 M ₩ |
| Finales de 2025 | 30.500 M ₩ |
| Finales de junio de 2026 | 11.400 M ₩ |
Unos 23.000 millones de wones de anticipos se reconocieron como ingresos en el primer semestre de 2026, aproximadamente dos tercios (alrededor del 67%) de los 34.400 millones de wones declarados en el periodo. El dinero correspondiente a esos ingresos llegó en su mayor parte en 2025.
De ello se derivan dos implicaciones. Primero, el salto de beneficios del primer semestre se apoyó en gran medida en trabajos públicos prepagados, por lo que dice menos sobre la demanda comercial recurrente de lo que sugiere la tasa de crecimiento principal. Segundo, el saldo de anticipos se ha reducido con fuerza; repetir el resultado requiere nuevos contratos prepagados o nuevos clientes.
Fuente: análisis de EToday del folleto de emisión de Elice
¿Qué revela la inversión en capital sobre los beneficios de Elice?
Las compras de inmovilizado material declaradas en el primer semestre ascendieron a aproximadamente 41.300 millones de wones, frente a un EBITDA de 23.200 millones de wones.
Eso permite dos comparaciones útiles:
- Las compras de equipos equivalieron a aproximadamente 1,8 veces el EBITDA.
- Las compras de equipos superaron el EBITDA en aproximadamente 18.100 millones de wones.
Esta diferencia no es un cálculo del flujo de caja libre. Un análisis adecuado de flujos de caja debe incluir el flujo de caja operativo, el capital circulante, los impuestos, los acuerdos de financiación y el calendario de pagos de los equipos.
Sí demuestra por qué un margen EBITDA alto no puede zanjar la tesis de inversión.
La información previa a la IPO también situaba el ratio de liquidez corriente de Elice en junio de 2026 en aproximadamente un 52,3%, frente a alrededor del 267% a finales de 2023, y su deuda financiera en torno al 28,7% del activo total. La posterior ampliación de capital cambia el panorama de liquidez, por lo que esos ratios históricos no deben presentarse como la posición de la empresa tras la IPO.
Fuente: análisis de EToday del folleto de emisión de Elice
¿Cómo deben separar los inversores el gasto de crecimiento del gasto de reposición?
Algunas compras de equipos crean capacidad adicional. Otras preservan la competitividad de la capacidad existente.
La distinción importa:
- El capex de crecimiento puede generar ingresos futuros.
- El capex de mantenimiento y reposición sostiene los beneficios existentes.
- Las mejoras tecnológicas pueden cumplir ambas funciones.
Para los operadores de GPU, un activo puede seguir siendo técnicamente funcional y, aun así, obtener tarifas de alquiler más bajas porque el hardware más nuevo ofrece mejor rendimiento.
Por tanto, los inversores necesitan estimaciones de la generación de caja a lo largo de la vida económica de los equipos, incluido su valor residual. Suponer que el EBITDA actual puede mantenerse indefinidamente sin más inversión sobrestimaría la rentabilidad para el accionista.
¿Cuánto depende Elice de la demanda vinculada al Gobierno?
La concentración de clientes es uno de los riesgos más claros.
ChosunBiz informó de que aproximadamente 22.500 millones de wones, o el 65,6% de los ingresos del primer semestre de 2026, estaban relacionados con la agencia surcoreana de promoción de la industria de TI, la National IT Industry Promotion Agency, o NIPA.
La cifra comparable de 2025 fue de 13.400 millones de wones, alrededor del 34% de los ingresos. La demanda vinculada al Gobierno ganó, por tanto, importancia a medida que crecía el negocio.
El mismo informe señalaba que la valoración de la IPO de Elice aplicó un múltiplo EV/EBITDA medio de aproximadamente 27,13 veces, tomado de empresas estadounidenses comparables de nube y centros de datos, entre ellas CoreWeave y DigitalOcean. Una empresa pequeña con ingresos concentrados, que solo recientemente se ha orientado hacia la infraestructura, merece una comparación cuidadosa con operadores más grandes y diversificados.
Fuente: análisis de valoración de ChosunBiz previo a la IPO
Los programas públicos pueden aportar ingresos valiosos, credibilidad en la contratación pública y acceso a clientes del ámbito de la investigación. Los anuncios públicos de Elice confirman su participación en varias iniciativas de este tipo.
Por ejemplo, Elice fue seleccionada como uno de los proveedores de capacidad de GPU H100 y B200 para el 2026 National AI Data Center Advancement Project gestionado por AICA, la Gwangju Artificial Intelligence Industry Cluster Agency. La empresa indicó que el acuerdo abarcaba de mayo a diciembre de 2026.
Es una prueba de actividad comercial. También ilustra por qué los inversores deben examinar la duración de los contratos y las condiciones de renovación.
Fuente: anuncio de Elice como proveedor de AICA
¿La demanda pública hace más seguros los ingresos?
Puede reducir algunos riesgos de cobro, pero introduce otras dependencias.
Los ingresos pueden verse afectados por las asignaciones presupuestarias, los calendarios de contratación, la selección de proveedores y la decisión de renovar un programa. Un amplio grupo de usuarios finales puede seguir dependiendo económicamente de un único mecanismo de compra financiado por el Gobierno.
La prueba más sólida de diversificación sería un aumento de los ingresos del sector privado junto con la continuidad del negocio con el sector público.
Un descenso del porcentaje de ingresos públicos causado por la pérdida de contratos sería mucho menos alentador.
¿Por qué importan los pagos anticipados de los clientes?
Como muestra la tabla de pasivos contractuales anterior, los pagos públicos por GPU se recibieron por adelantado y se reconocieron como ingresos a medida que se prestaban los servicios.
Los pagos anticipados pueden respaldar la inversión y reducir las necesidades de financiación. También implican que el cobro y el reconocimiento de ingresos se producen en periodos distintos.
Los inversores deberían seguir los pasivos contractuales, las renovaciones y los nuevos anticipos junto con el beneficio declarado. De lo contrario, un aumento de los ingresos contables podría confundirse con un aumento equivalente de los cobros del periodo.
¿Está barata Elice tras caer un 32%?
Una caída fuerte crea un precio más bajo. Que cree buen valor depende de los beneficios y flujos de caja disponibles a ese precio.
La capitalización al precio de salida de aproximadamente 1,005 billones de wones implica unos 11,11 millones de acciones en circulación. Sobre esa base, el cierre del primer día implica un valor de los fondos propios de alrededor de 683.000 millones de wones, y el precio límite de 79.900 ₩ del 21 de octubre, unos 888.000 millones de wones.
Los cálculos siguientes utilizan cifras financieras públicas redondeadas. Los resultados semestrales anualizados simplemente duplican seis meses de actividad; no son previsiones de la empresa, y la proporción de ingresos prepagados descrita antes hace que una anualización simple sea especialmente optimista.
| Medida de valoración de los fondos propios | Al precio de salida de 90.500 ₩ | Al primer cierre de 61.500 ₩ | Al límite de 79.900 ₩ del segundo día |
|---|---|---|---|
| Capitalización bursátil aproximada | 1,005 billones ₩ | 683.000 M ₩ | 888.000 M ₩ |
| Capitalización / ingresos de 2025 de 39.500 M ₩ | 25,5× | 17,3× | 22,5× |
| Capitalización / ingresos del S1 anualizados de 68.800 M ₩ | 14,6× | 9,9× | 12,9× |
| Capitalización / beneficio operativo del S1 anualizado de 20.600 M ₩ | 48,8× | 33,2× | 43,1× |
La comparación con el beneficio operativo no es ni un ratio P/E (PER) ni un EV/EBIT. Excluye los ajustes necesarios para esas medidas y se presenta solo como comprobación de escala.
Incluso al precio de cierre del primer día, Elice seguía necesitando un crecimiento futuro sustancial para sostener su valoración.
Fuentes sobre el tamaño de la oferta y la capitalización: Newspim; ingresos y beneficio operativo históricos: ChosunBiz. Los múltiplos son cálculos del autor.
¿Por qué evitar una estimación precisa del EV/EBITDA tras la IPO?
El valor empresarial requiere un balance coherente y actualizado, que incluya la caja, la deuda financiera y los pasivos por arrendamiento pertinentes.
Los ingresos brutos de la IPO de Elice afectan de forma significativa a ese cálculo. Los gastos de la oferta, la inversión posterior y la financiación también cuentan.
Un múltiplo de valor empresarial llamativo, construido con la deuda previa a la IPO y los fondos propios posteriores, podría generar una falsa precisión. La próxima publicación financiera ofrecerá una base más sólida.
¿Qué cambia realmente el dinero de la IPO?
La oferta consistió íntegramente en acciones de nueva emisión, por lo que el capital va a Elice, antes de gastos, y no a accionistas vendedores.
Es un aspecto positivo relevante. La empresa obtuvo financiación para ampliar su infraestructura aunque su cotización cayera después.
La pérdida en bolsa no hizo desaparecer de su cuenta bancaria los fondos captados en la IPO.
No obstante, el dinero se destina en gran parte a inversión. Elice ha descrito planes para ampliar centros de datos de IA edge regionales en Corea, principalmente fuera del área metropolitana de Seúl, y para desarrollar negocio internacional en mercados como Estados Unidos, Japón y Singapur.
La expansión puede crear valor si los equipos se despliegan para atender demanda rentable. También puede aumentar el riesgo financiero si la capacidad se construye antes de que los clientes se comprometan.
Fuente: estrategia de expansión declarada por Elice
Para los lectores de SimianX AI que comparan inversiones en infraestructura, una disciplina útil es distinguir entre la caja ya disponible, el capital comprometido contractualmente y la financiación aún necesaria. Cada uno responde a una pregunta distinta sobre la próxima fase de crecimiento.
¿Qué sensibilidad tienen los rendimientos de la nube de GPU a la utilización y los precios?
La infraestructura de GPU tiene costes fijos significativos. Por eso, pequeños cambios en la ocupación o en los precios de alquiler pueden producir cambios mucho mayores en el beneficio.
Considérese este ejemplo hipotético, que no representa la utilización ni la estructura de costes publicadas por Elice:
| Supuesto | Caso inicial | Caso de estrés |
|---|---|---|
| Utilización facturable | 80% | 65% |
| Índice de precios de alquiler realizados | 100 | 80 |
| Índice de ingresos | 100 | 65 |
| Costes operativos fijos en efectivo | 50 | 50 |
| Costes variables, proporcionales al uso | 20 | 16,25 |
| Contribución operativa en efectivo | 30 | −1,25 |
Los ingresos caen al 65% del nivel inicial porque:
(65% ÷ 80%) × 80% = 65%
Pese a que los clientes siguen usando el servicio, la combinación de menor utilización y precios más bajos elimina la contribución operativa en efectivo de este ejemplo ilustrativo.
Este ejemplo simplificado excluye la depreciación, los intereses, los impuestos y la reposición de equipos. Incluir esos costes elevaría aún más la rentabilidad exigida.
¿Qué mejoraría la economía del negocio?
Los operadores más sólidos pueden proteger su rentabilidad con compromisos más largos, pagos mínimos, pagos anticipados de los clientes, una planificación eficiente, mejores redes y software valioso.
Elice ofrece tanto capacidad reservada como spot. Su servicio spot puede ayudar a monetizar equipos que de otro modo estarían ociosos, mientras que los contratos reservados aportan más visibilidad.
La información relevante es la composición de ingresos y el margen que genera cada modalidad. Un uso mayor obtenido mediante grandes descuentos puede aportar menos valor que un uso menor a tarifas contractuales atractivas.
Fuente: descripciones de Elice de sus servicios reservados, bajo demanda y spot
¿Qué significa Elice para CoreWeave y Nebius?
El debut de Elice es relevante para los proveedores cotizados de nube de IA, como CRWV y NBIS, porque los inversores están examinando cuestiones similares sobre inversión en infraestructura y rentabilidad, y porque CoreWeave fue una de las empresas comparables utilizadas para fijar el precio de la IPO de Elice.
Aun así, estas empresas tienen clientes, esquemas de financiación, presencias geográficas y bases de activos diferentes.
CoreWeave: un crecimiento fuerte puede convivir con elevados costes de financiación
La publicación de resultados de CoreWeave del segundo trimestre de 2026 recogió:
- Ingresos de 2.575 millones de dólares
- EBITDA ajustado de 1.510 millones de dólares
- Una pérdida operativa de 49 millones de dólares
- Gastos financieros netos por intereses de 640 millones de dólares
- Una pérdida neta de 626 millones de dólares
Esas cifras ilustran la distancia entre el EBITDA y el resultado atribuible a los accionistas. Las operaciones a gran escala pueden generar un EBITDA sustancial mientras la depreciación y los costes de financiación absorben el beneficio. El equilibrio entre cartera de pedidos y deuda se trata con más detalle en Acción de CoreWeave 2026: cartera de IA de 100.000 millones de dólares frente al riesgo de deuda.
La comparación no implica que Elice tenga la estructura de deuda de CoreWeave. Demuestra por qué una valoración basada en el EBITDA requiere un análisis cuidadoso de la financiación.
Fuente: resultados de CoreWeave del T2 2026 (documento ante la SEC)
Nebius: la liquidez debe compararse con los compromisos de inversión
Nebius declaró 8.042,1 millones de dólares en efectivo y equivalentes de efectivo a 30 de junio de 2026.
Su carta a los accionistas describió aproximadamente 5.700 millones de dólares de inversiones de capital en el segundo trimestre y señaló que espera más de 9.000 millones de dólares en pagos anticipados de clientes durante 2026.
Estas cifras muestran por qué un saldo de caja por sí solo no puede acreditar la solidez financiera. Los inversores deben comparar la liquidez disponible con los compromisos de gasto, la deuda y el calendario de pagos de los clientes.
Nebius también informó de que ahora utiliza una vida útil de cinco años para los servidores y equipos de red, frente a los cuatro años que empleaba antes de 2026. Por tanto, los supuestos de depreciación merecen atención al comparar los beneficios declarados de las empresas de nube.
Fuentes: revisión financiera de Nebius del T2 2026 (documento ante la SEC), carta a los accionistas del T2
¿Es una advertencia para todas las acciones de centros de datos de IA?
La advertencia se aplica más directamente a los negocios que deben financiar equipos de cómputo caros y recuperar esa inversión mediante alquileres futuros.
Las distintas partes del sector conllevan riesgos diferentes:
| Modelo de negocio | Ejemplos | Principal exposición económica |
|---|---|---|
| Proveedores de nube de GPU | Elice, CoreWeave, Nebius | Utilización, precios de alquiler, reposición de equipos y financiación |
| Operadores de colocation | Equinix, Digital Realty | Costes de desarrollo, arrendamientos, crédito de los clientes y deuda |
| Proveedores de energía y refrigeración | Vertiv, Eaton | Pedidos, ejecución de la fabricación y ciclos de inversión de los clientes |
| Proveedores de semiconductores | NVIDIA, AMD | Competitividad de los productos, demanda y ejecución de la cadena de suministro |
| Plataformas de nube diversificadas | Amazon, Microsoft, Alphabet | Asignación de capital, utilización y rentabilidad en grandes negocios |
Los ejemplos identifican modelos de negocio, no recomendaciones de inversión.
Un proveedor de nube de GPU puede beneficiarse de la caída de los precios de los equipos al adquirir nueva capacidad y, al mismo tiempo, sufrir tarifas de alquiler más bajas en los equipos que ya posee.
Un proveedor de refrigeración puede obtener ingresos durante la construcción antes de que el operador demuestre la rentabilidad de su inversión. Una empresa de colocation puede poseer instalaciones valiosas de larga vida y dejar la propiedad de las GPU a sus inquilinos.
Aplicar el mismo múltiplo de valoración a todas estas empresas ocultaría esas diferencias.
¿Respaldan la advertencia los problemas de otras IPO?
Sí. La australiana Firmus, operadora de centros de datos de IA respaldada por Nvidia, retiró su salida a bolsa prevista el 9 de octubre de 2026 alegando las condiciones del mercado, después de que los inversores cuestionaran las condiciones. Reuters también informó de que las salidas a bolsa previstas vinculadas a AirTrunk y SB Energy se habían retirado o pausado.
Elice llegó, por tanto, en un entorno de financiación más selectivo. Sin embargo, las dificultades de ofertas concretas no pueden demostrar un colapso de la demanda de IA en todo el sector.
Fuente: iTnews (Reuters) sobre la oferta retirada de Firmus
¿Sigue respaldando al sector el aumento de la demanda de IA?
Sí, pero el crecimiento de la demanda y la rentabilidad para el accionista deben evaluarse por separado.
Las perspectivas actualizadas de la Agencia Internacional de la Energía (IEA) prevén que el consumo eléctrico mundial de los centros de datos pase de aproximadamente 485 TWh en 2025 a unos 950 TWh en 2030. Su proyección central prevé que el consumo eléctrico de las instalaciones centradas en IA crezca más rápido que el mercado total de centros de datos.
La IEA también identifica cuellos de botella en la infraestructura eléctrica, los equipos y las conexiones a la red.
Fuente: IEA, Key Questions on Energy and AI
Esas proyecciones respaldan una demanda continuada de infraestructura de cómputo y energía. No determinan qué operador obtendrá una rentabilidad adecuada.
Un mercado en crecimiento puede aun así producir malas inversiones en acciones si:
- Se financia demasiada capacidad a valoraciones elevadas.
- Los precios competitivos caen más rápido que los costes.
- Los clientes se desplazan hacia hardware más eficiente.
- La deuda vence antes de que las inversiones generen caja.
- Las empresas emiten acciones adicionales para completar la construcción.
Los modelos eficientes y una inferencia más barata pueden ampliar el uso de la IA y, a la vez, reducir los ingresos por unidad de cómputo. El resultado de la inversión depende de si el volumen adicional compensa esos cambios de precio.
¿Cambia la tesis el límite al alza del 21 de octubre?
Cambia sustancialmente el precio de entrada. Aporta poca información nueva sobre el desempeño operativo.
A 79.900 ₩, Elice había recuperado buena parte de su pérdida del primer día, aunque seguía por debajo del precio de salida. Los inversores que compraban en el límite pagaban casi un 30% más que quienes compraban al cierre anterior. En la mañana del 22 de octubre ya cotizaba por encima del precio de salida.
Un rebote puede reflejar una mejora del sentimiento de mercado, compras de oportunidad, una oferta limitada de acciones disponibles y expectativas cambiantes. La prensa coreana atribuyó el movimiento del 21 de octubre a un repunte más amplio del apetito por el riesgo. Determinar la contribución de cada factor requiere datos de negociación y de accionariado.
El historial de las IPO de IA de la tabla anterior invita aquí a la cautela: MakinaRocks también subió un 30% en su segundo día, hasta su cierre máximo de 78.000 ₩, y cinco meses después estaba un 79% por debajo de ese nivel.
No debe suponerse que el rebote confirmó la valoración de la IPO ni resolvió las dudas sobre la concentración de clientes.
Del mismo modo, la caída del primer día no demostró que la tecnología de Elice careciera de valor.
La evidencia operativa llegará a través de la información sobre ingresos, las renovaciones de contratos, la utilización, el gasto en equipos y la generación de caja.
¿Qué haría de Elice una inversión atractiva?
El escenario alcista se basa en convertir una plataforma técnicamente creíble en rendimientos comerciales repetibles.
Varios avances lo reforzarían.
Los ingresos del sector privado crecen de forma constante
Elice necesita clientes cuyo gasto vaya más allá de programas públicos concretos. Los contratos empresariales aportarían una prueba más sólida de que sus servicios compiten por su valor comercial.
El despliegue modular mejora la recuperación de la inversión
Una construcción más rápida crea valor cuando conduce a pagos de clientes más tempranos y a una menor inversión total por unidad de capacidad rentable.
El software respalda mejores márgenes
El software de infraestructura, las herramientas de despliegue y los entornos seguros podrían mejorar la retención y la diferenciación. Los inversores deberían buscar pruebas en los precios, las renovaciones de clientes y los ingresos recurrentes.
La expansión cuenta con financiación antes de empezar la construcción
Los compromisos de los clientes y una financiación bien estructurada pueden reducir el riesgo de construir capacidad sin uso.
El flujo de caja alcanza al beneficio contable
Es razonable que un negocio consuma caja mientras se expande. Con el tiempo, los inversores necesitan pruebas de que las instalaciones maduras generan caja suficiente para financiar las reposiciones y contribuir al crecimiento.
¿Qué convertiría a Elice en una trampa de valor?
El escenario bajista es que los beneficios actuales reflejan una fase favorable de uso financiado por el Gobierno, mientras que la infraestructura futura exigirá más inversión de la que esperan los inversores.
Entre las señales de alerta figurarían:
- Una adopción débil en el sector privado
- Menores compromisos públicos
- Más ingresos sin un cobro más sólido
- Caída de las tarifas de alquiler de GPU
- Emisiones de acciones repetidas
- Aumento de los costes de financiación
- Retrasos en las conexiones eléctricas
- Vidas económicas más cortas de los equipos
- Objetivos de expansión sin respaldo de contratos con clientes
Una caída del precio de la acción no haría aceptables por sí sola esos riesgos. La tesis de inversión necesitaría una valoración más baja y pruebas más sólidas de una generación de caja duradera.
Escenarios alcista, base y bajista
| Escenario | Resultado del negocio | Implicación financiera | Evidencia a vigilar |
|---|---|---|---|
| Alcista | Los contratos públicos continúan y la demanda empresarial se amplía | Mayor utilización y mejor rentabilidad de los nuevos módulos | Ingresos privados, renovaciones y conversión en caja |
| Base | El negocio público sigue siendo importante; la diversificación comercial es gradual | El crecimiento continúa con una reinversión sustancial | Margen de financiación, duración de los contratos y disciplina en el capex |
| Bajista | Las renovaciones se debilitan o los precios de las GPU bajan a medida que crece la capacidad | Los márgenes y la liquidez se deterioran | Equipos ociosos, precios más bajos y financiación adicional |
Son escenarios analíticos, no precios objetivo.
El precio de salida no debe tratarse como valor razonable, y el primer precio de cierre no debe tratarse como un suelo garantizado.
Para comparar con empresas de infraestructura de IA cotizadas en EE. UU. como CoreWeave, NVIDIA y AMD, SimianX AI ofrece un punto de partida para organizar el análisis de acciones, y una sesión de análisis en directo permite seguirlas en tiempo real. La información publicada por Elice en Corea y los datos originales de sus contratos siguen siendo esenciales para evaluar a la propia Elice.
¿Qué deben comprobar los inversores antes de comprar?
Una revisión práctica debería seguir esta secuencia:
- Reconstruir la calidad de los ingresos. Separar contratación pública, empresas privadas, uso de la nube, entregas de hardware y servicios de implantación.
- Revisar las condiciones de los contratos. Identificar la duración, los pagos mínimos, los derechos de cancelación, las obligaciones de servicio y las fechas de renovación.
- Conciliar beneficios con caja. Comparar beneficio operativo, EBITDA, flujo de caja operativo, compras de equipos y pagos de financiación.
- Mapear la financiación disponible. Actualizar la caja y la deuda tras la IPO y luego restar la inversión comprometida.
- Comprobar los supuestos sobre los equipos. Revisar las vidas de depreciación, los valores residuales y las necesidades de reposición.
- Medir la utilización comercial. Seguir el uso facturable y los precios realizados por generación de hardware cuando se publiquen.
- Revisar la oferta negociable. Examinar los compromisos institucionales, los periodos de bloqueo (lock-up) de los accionistas y la posible dilución por opciones.
- Someter la valoración a pruebas de estrés. Probar un crecimiento más lento, precios más bajos, despliegues retrasados y menores tasas de renovación.
Si falta un dato clave, debe mantenerse como una incertidumbre en el modelo. Sustituirlo por el supuesto más optimista puede volver poco fiable una valoración aparentemente atractiva. Los documentos de Elice, incluido su folleto de emisión, están disponibles en DART, y la información bursátil en KIND.
Preguntas frecuentes sobre la IPO de Elice y las acciones de centros de datos de IA
¿Por qué cayó la IPO de Elice pese a una demanda de más de 400 veces?
La cifra de suscripción se refería al tramo minorista. No garantizaba una demanda continuada una vez iniciada la negociación. Los inversores también reevaluaron la valoración, el gasto en infraestructura y los riesgos de financiación del sector, y el KOSDAQ cayó un 3,33% el día de la salida a bolsa.
¿Cuánto cayó Elice en su primer día?
Abrió a 75.700 ₩, llegó a cotizar en 56.500 ₩ (−37,57%) y cerró en 61.500 ₩, un 32,04% por debajo del precio de salida de 90.500 ₩: la sexta mayor caída en un primer día entre las IPO coreanas de 2026.
¿Es rentable Elice o sigue perdiendo dinero?
Elice declaró un beneficio operativo de 10.300 millones de wones sobre unos ingresos de 34.400 millones de wones en el primer semestre de 2026, tras una pérdida operativa un año antes. Su EBITDA de 23.200 millones de wones fue mayor porque se suma la depreciación. Aproximadamente dos tercios de los ingresos semestrales procedieron del reconocimiento de pagos públicos por GPU recibidos por adelantado. Ninguna de las dos medidas por sí sola acredita el flujo de caja libre.
¿Se recuperó Elice tras su caída del primer día?
El 21 de octubre, las acciones tocaron el límite diario al alza de 79.900 ₩, un 29,92% por encima del cierre del primer día. A ese precio, seguían aproximadamente un 11,7% por debajo del precio de salida de 90.500 ₩. Cerraron en ese límite. En la mañana del 22 de octubre las acciones cotizaron por primera vez por encima del precio de salida y llegaron a 99.900 ₩ hacia las 10:00 KST; es un precio intradía, no un cierre.
¿Cuál es el límite de precio para una nueva cotización en Corea?
El primer día, una IPO coreana puede cotizar entre el 60% y el 400% de su precio de salida. A partir del segundo día se aplica el límite diario estándar de ±30%.
¿Cómo se han comportado otras IPO coreanas de IA?
De las diez IPO coreanas relacionadas con la IA desde enero de 2025 de la tabla anterior, el cierre mediano del primer día se situó aproximadamente un 30% por encima del precio de salida, pero siete de las diez cotizaban por debajo de su precio de salida el 20 de octubre de 2026.
¿Demuestra Elice que los centros de datos de IA son una burbuja?
Una sola IPO no puede establecer esa conclusión. El debut sí muestra que los inversores cuestionan los precios y las necesidades de financiación de algunos negocios de infraestructura. La demanda de IA puede seguir creciendo mientras algunas empresas concretas ofrecen rentabilidades decepcionantes.
¿Qué es lo más importante al valorar acciones de nube de GPU?
Lo más importante es la calidad de los contratos, la utilización facturable, los precios realizados, la economía de los equipos y las necesidades de financiación. El EBITDA debe evaluarse junto con el beneficio operativo, el flujo de caja, la deuda y la inversión de reposición.
Conclusión: una advertencia sobre la rentabilidad de la inversión
La caída del 32% de Elice en su debut es una advertencia significativa para los inversores en infraestructura de IA. La empresa llegó a los mercados públicos con una fuerte demanda de suscripción, un crecimiento rápido y beneficios operativos, y aun así los compradores cuestionaron rápidamente la valoración de la oferta.
El posterior límite al alza hace más útil la lección. El sentimiento puede mover drásticamente una acción recién cotizada en ambas direcciones sin apenas cambiar sus contratos, sus equipos ni sus necesidades de caja. El historial de las otras salidas a bolsa recientes de IA en Corea muestra lo distintos que pueden ser los primeros días y los meses siguientes.
Elice tiene fortalezas creíbles: infraestructura modular, software en la nube, referencias en el sector público y nuevos fondos propios. Su valoración sigue dependiendo de la diversificación comercial, de una demanda duradera de GPU y de rendimientos atractivos sobre una reinversión sustancial.
Para el conjunto del sector, la respuesta adecuada es examinar con cuidado cada modelo de negocio. Un proveedor de refrigeración rentable, un arrendador de colocation y un operador de GPU financiado con deuda tienen exposiciones diferentes, aunque todos se beneficien del gasto en IA.
Elice merece estar en una lista de seguimiento para los inversores dispuestos a estudiar esos detalles. Una tesis de compra convincente exige pruebas de que la generación de caja futura puede sostener el precio pagado.
Explore SimianX AI para elaborar comparaciones entre empresas cotizadas de infraestructura de IA y, después, contraste la tesis con los documentos originales, las condiciones de los contratos y los compromisos de capital. Las mejores oportunidades serán las empresas que conviertan el creciente uso de la IA en valor duradero por acción.
Cómo se actualiza esta página: la tabla de IPO coreanas de IA utiliza precios de cierre a 20 de octubre de 2026 y se actualizará a medida que nuevas empresas de IA salgan a bolsa en Corea. Los precios proceden de los datos de negociación de Korea Exchange tal como se muestran en Naver Finance; desde marzo de 2025, esos cierres diarios pueden incluir operaciones fuera de horario de Nextrade y diferir en unos pocos wones del cierre oficial de KRX (para Elice se utiliza el cierre oficial de 61.500 ₩). Los precios de salida y los cierres del primer día se cotejaron con 38 Communications. Esta página es un análisis, no asesoramiento de inversión.
Lectura Relacionada
- Acciones de Unitree tras su IPO: +460% y luego a la mitad
- Acción CoreWeave 2026: cartera de IA de $100B vs deuda
- Crash del KOSPI 2026: todas las caídas de la bolsa coreana
- Acciones de Samsung 2026: cotización histórica y resultados
- Acciones de SK Hynix suben 8%: ¿el superciclo de IA es real?
- Salida a bolsa de Anthropic y OpenAI: fecha y valoración
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Nasdaq sube, casi todo cae: días de rally estrecho 2019–2026
- Acciones SMCI 2026: ampliación de $7B vs pedidos IA de $39B
- NVIDIA-IREN 2026: El comercio de energía IA de 5GW y $2.1B
- ¿Burbuja de la IA? Cada burbuja tecnológica desde 1929
- newcleo (NWCL) debuta a 8,145 $ frente a los 10 $ del SPAC
- Más análisis en el centro temático IA y mercados
Referencias
- Elice — anuncio de la IPO en el KOSDAQ: condiciones de la oferta y resultados del S1 2026 (30 de septiembre de 2026)
- Elice — solicitud de cotización en el KOSDAQ y planes de expansión
- Elice — especificaciones del centro de datos modular PMDC
- Elice — nube de GPU ECI: reservada, bajo demanda y spot
- Elice — proveedor del 2026 National AI Data Center Advancement Project de AICA (16 de junio de 2026)
- Newspim — resultados de la suscripción minorista de Elice (octubre de 2026)
- ZDNet Korea — cierre de Elice en su primer día (20 de octubre de 2026)
- News1 — caída de Elice el primer día y clasificación de 2026 (20 de octubre de 2026)
- MoneyToday — Elice toca el límite al alza en su segundo día (21 de octubre de 2026)
- Reuters vía MarketScreener — las acciones de Elice se desploman en su debut bursátil (20 de octubre de 2026)
- EToday — folleto de emisión de Elice: depreciación, capex y pasivos contractuales
- ChosunBiz — empresas comparables en la valoración de Elice y peso de los ingresos de NIPA (28 de septiembre de 2026)
- ChosunBiz — debut de Elice y resultados del año completo 2025 (20 de octubre de 2026)
- Financial News — la banda de precios del 60–400% del primer día en Corea (junio de 2023)
- 38 Communications — resultados de cotización de IPO coreanas (precio de salida, precio de apertura y cierre del primer día)
- Naver Finance — cotización y precios diarios de Elice (0158S0)
- KIND (Korea Exchange) — información corporativa
- DART (Financial Supervisory Service) — documentos de emisión de valores
- SEC EDGAR — publicación de resultados de CoreWeave del T2 2026
- SEC EDGAR — revisión operativa y financiera de Nebius del T2 2026
- Nebius — carta a los accionistas del T2 2026
- iTnews — Firmus, respaldada por Nvidia, aparca su IPO (octubre de 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency
- Investopedia — EBITDA


