
 Por Muke
Rebote del Nasdaq y días de rally estrecho: ¿vuelve la IA o solo sostiene el mercado?
Respuesta rápida: El 19 de octubre de 2026, el Nasdaq Composite subió un 1,11 % y el S&P 500 un 0,41 %, mientras que el Dow cedió un 0,07 %. En la NYSE, los valores a la baja superaron a los valores al alza por 1.761 a 945. El ETF del S&P 500 ponderado por capitalización (SPY) ganó un 0,42 %, mientras que su gemelo de ponderación igualitaria (RSP) perdió un 0,32 %. Eso convierte al 19 de octubre en el 20.º "día de rally estrecho" de 2026, frente a 32 en todo 2025 y 30 en 2024. Dentro del Nasdaq-100, el rebote fue amplio: el ETF del Nasdaq-100 de ponderación igualitaria (QQEW) subió un 1,14 %, casi a la par del 1,21 % de QQQ. El rebote recuperó aproximadamente una cuarta parte de la caída del 4,48 % del Nasdaq en la semana anterior.
Fecha de la investigación: 19 de octubre de 2026, tras el cierre en EE. UU. Las cifras de índices y ETF son precios de cierre de la sesión del 19 de octubre; el recuento de días de rally estrecho usa los cierres diarios de SPY, RSP, QQQ y QQEW desde enero de 2019 hasta el 19 de octubre de 2026 (rentabilidades de precio, sin dividendos). Las cifras de las empresas proceden de los comunicados de resultados presentados ante la SEC y enumerados en Referencias; los trimestres fiscales difieren entre empresas.
El rebote del Nasdaq del 19 de octubre de 2026 dejó un titular alentador: el índice de fuerte peso tecnológico ganó un 1,11 % tras una semana dolorosa. Sin embargo, por debajo de esa recuperación, en las dos principales bolsas de EE. UU. cayeron más acciones de las que subieron.
Esa combinación refleja la tensión actual del mercado. Los inversores siguen creyendo en la capacidad de generar beneficios de las principales empresas de IA, pero la confianza se ha concentrado en un grupo relativamente pequeño de compañías.
La interpretación más favorable es que los compradores están volviendo a empresas con un crecimiento excepcional. La interpretación más prudente es que el mercado se apoya en esas mismas empresas porque el resto de la economía ofrece oportunidades menos convincentes.
Ambas interpretaciones tienen parte de verdad.
Esta página cumple dos funciones. Primero, examina tres preguntas distintas: si la demanda de IA sigue siendo fuerte, si la inversión en infraestructura puede obtener una rentabilidad adecuada y si el liderazgo se está extendiendo por el mercado bursátil. Segundo, mantiene una tabla de referencia de los días de rally estrecho, sesiones en las que el índice ponderado por capitalización subió mientras la versión de ponderación igualitaria cayó, para cada año desde 2019, de modo que el próximo titular de "el índice sube, la mayoría de las acciones bajan" pueda contrastarse con el historial.
Los datos respaldan una demanda sostenida de IA. Todavía no demuestran una recuperación amplia o duradera del mercado. Esto son datos y análisis, no una recomendación.
¿Qué ocurrió realmente durante el rebote del Nasdaq?
El Nasdaq Composite subió un 1,11 %, mientras que el S&P 500 ganó un 0,41 %. El Dow Jones Industrial Average cedió un 0,07 %. Las acciones de IA y tecnología recuperaron parte de sus pérdidas previas, mientras que buena parte del resto del mercado tuvo dificultades. Resumen del mercado de Associated Press
La participación a nivel de bolsa confirma el panorama desigual:
| Indicador de mercado del 19 de octubre | Resultado publicado | Interpretación |
|---|---|---|
| Nasdaq Composite | +1,11 % | Fuerte rebote liderado por la tecnología |
| S&P 500 | +0,41 % | Las grandes empresas sostuvieron el índice de referencia |
| Dow Jones Industrial Average | −0,07 % | El liderazgo fue desigual |
| ETF del S&P 500 ponderado por capitalización (SPY) | +0,42 % | Las mayores acciones impulsaron el índice |
| ETF del S&P 500 de ponderación igualitaria (RSP) | −0,32 % | La acción media del S&P 500 cayó |
| ETF del Nasdaq-100 (QQQ) | +1,21 % | La tecnología de gran capitalización se recuperó |
| ETF del Nasdaq-100 de ponderación igualitaria (QQEW) | +1,14 % | El rebote fue amplio dentro del Nasdaq-100 |
| Valores al alza en la NYSE | 945 | Solo una minoría de los valores con movimiento subió |
| Valores a la baja en la NYSE | 1.761 | Aproximadamente 1,86 valores a la baja por cada uno al alza |
| Valores al alza en el Nasdaq | 1.506 | Ganancias notables, pero participación limitada |
| Valores a la baja en el Nasdaq | 1.865 | Aproximadamente 1,24 valores a la baja por cada uno al alza |
Los recuentos por bolsa proceden del informe de cierre de Investing.com, que también registró 89 valores sin cambios en la NYSE y 206 en el Nasdaq. Describen el universo publicado por ese proveedor y no deben confundirse con recuentos de los componentes del S&P 500. Las rentabilidades de los ETF se calculan a partir de precios de cierre.
Excluyendo los valores sin cambios, aproximadamente el 35 % de los valores publicados de la NYSE subió, frente a alrededor del 45 % en el Nasdaq.
Esos cálculos revelan una distinción importante. El índice Nasdaq subió, pero el valor cotizado típico no necesariamente participó. La pareja de ETF añade una segunda capa: la debilidad se concentró sobre todo fuera de las 100 mayores empresas del Nasdaq. Entre esas 100, la versión de ponderación igualitaria y la ponderada por capitalización subieron casi lo mismo; en el S&P 500, la versión de ponderación igualitaria cayó.
Mientras tanto, Amazon ganó un 4,98 %, Nvidia avanzó un 1,38 % y Palantir subió un 4,36 %, lo que ilustra cómo un grupo relativamente pequeño de acciones de crecimiento destacadas pudo marcar la sesión. Informe de cierre sobre el comportamiento de las acciones
La conclusión es sencilla: el 19 de octubre fue una recuperación de las acciones influyentes, con pruebas más débiles de recuperación en el conjunto del mercado.
Días de rally estrecho: tabla de referencia, 2019–2026
Aquí, un día de rally estrecho es una sesión en la que el ETF del S&P 500 ponderado por capitalización (SPY) cerró al alza mientras el ETF del S&P 500 de ponderación igualitaria (RSP) cerró a la baja: el índice subió mientras su componente medio bajó. La misma prueba se aplica al Nasdaq-100 con QQQ y QQEW.
| Año | Sesiones bursátiles | Días de rally estrecho del S&P 500 (SPY sube, RSP baja) | Días de rally estrecho del Nasdaq-100 (QQQ sube, QQEW baja) | Rentabilidad de precio SPY | Rentabilidad de precio RSP | Rentabilidad de precio QQQ | Rentabilidad de precio QQEW |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28,8 % | +26,6 % | +37,8 % | +35,2 % |
| 2020 | 253 | 17 | 8 | +16,2 % | +10,2 % | +47,6 % | +36,7 % |
| 2021 | 252 | 21 | 22 | +27,0 % | +27,6 % | +26,8 % | +17,4 % |
| 2022 | 251 | 6 | 11 | −19,5 % | −13,2 % | −33,1 % | −25,1 % |
| 2023 | 250 | 21 | 21 | +24,3 % | +11,7 % | +53,8 % | +32,3 % |
| 2024 | 252 | 30 | 27 | +23,3 % | +11,0 % | +24,8 % | +6,4 % |
| 2025 | 250 | 32 | 27 | +16,4 % | +9,3 % | +20,2 % | +13,7 % |
| 2026 (hasta el 19 oct.) | 200 | 20 | 18 | +12,4 % | +11,4 % | +16,9 % | +10,1 % |
Fuente: cálculo de SimianX a partir de precios de cierre diarios de los ETF (ajustados por splits, sin dividendos). 2026 corresponde al año en curso hasta el 19 de octubre.
Destacan cuatro patrones:
- Los días de rally estrecho se volvieron más frecuentes a medida que maduraba la apuesta por la IA. Pasaron de 6 en el mercado bajista de 2022 a 21 en 2023, 30 en 2024 y 32 en 2025.
- 2026 está menos concentrado de lo que sugieren los titulares. Hasta el 19 de octubre, SPY superaba a RSP en solo alrededor de 1 punto porcentual en lo que va de año, frente a diferencias de aproximadamente 12,6 puntos en 2023, 12,3 puntos en 2024 y 7,1 puntos en 2025.
- La brecha del Nasdaq-100 sigue siendo amplia. QQQ superaba a QQEW en unos 6,8 puntos en 2026, así que la concentración sigue siendo sobre todo una historia de la tecnología de gran capitalización.
- Los días estrechos no son por sí solos señales de desplome. Los dos años con más días de rally estrecho, 2024 y 2025, terminaron ambos con ganancias de dos dígitos para SPY.
Las últimas seis sesiones muestran lo rápido que cambió el patrón:
| Sesión | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 12 de octubre | −0,06 % | +0,07 % | −0,70 % | −1,11 % |
| 13 de octubre | −0,01 % | +0,05 % | −0,33 % | −0,47 % |
| 14 de octubre | −1,08 % | −0,57 % | −1,97 % | −2,22 % |
| 15 de octubre | +0,28 % | +1,37 % | −0,13 % | +1,19 % |
| 16 de octubre | −1,11 % | −0,42 % | −2,50 % | −3,09 % |
| 19 de octubre | +0,42 % | −0,32 % | +1,21 % | +1,14 % |
El 15 de octubre el patrón fue el inverso: la acción media subió un 1,37 % mientras que el índice ponderado por capitalización solo subió un 0,28 %. Una sola sesión de amplitud, en cualquier dirección, es una señal débil; una serie de ellas es más informativa.
¿Por qué puede subir el Nasdaq cuando cae la mayoría de las acciones?
La respuesta está en la construcción del índice.
El Nasdaq Composite pondera los valores elegibles por capitalización bursátil. Por tanto, una empresa grande tiene mucha más influencia que una pequeña. El Nasdaq-100 sigue una metodología distinta, de capitalización bursátil modificada, y sigue a un grupo más selectivo de grandes empresas no financieras.
Los dos índices están relacionados, pero no son intercambiables. Un titular sobre el Nasdaq Composite no debe tratarse automáticamente como la rentabilidad del Nasdaq-100 o de un ETF que lo replique. Explicación de Nasdaq sobre los dos índices Para el historial a largo plazo del propio Composite, consulte la rentabilidad del Nasdaq por año desde 1972.
Consideremos un índice hipotético:
| Grupo | Peso en el índice | Rentabilidad diaria | Contribución |
|---|---|---|---|
| Cinco grandes empresas | 45 % | +3,0 % | +1,35 puntos porcentuales |
| Resto de empresas | 55 % | −0,5 % | −0,275 puntos porcentuales |
| Total | 100 % | — | Aproximadamente +1,08 % |
La mayoría de las empresas podría bajar mientras el índice gana aproximadamente un 1,1 %.
Este ejemplo es ilustrativo y no una atribución de la rentabilidad real del 19 de octubre. Explica por qué el comportamiento del índice y la participación de las acciones pueden moverse en direcciones opuestas.
Un índice de ponderación igualitaria plantea una pregunta diferente al asignar pesos similares a sus componentes en reequilibrios programados. Comparar el comportamiento ponderado por capitalización con el de ponderación igualitaria ayuda a revelar si el liderazgo está concentrado o se está extendiendo. Cuánto peso tienen ahora las mayores empresas se analiza en los pesos de las 7 Magníficas y el riesgo de concentración.
Un índice mide la rentabilidad de su sistema de ponderación. La amplitud del mercado mide la participación. Los inversores necesitan ambos.
¿Basta una subida del 1,1 % para reparar la venta masiva anterior?
El rebote debe situarse frente a las pérdidas que lo precedieron.
En la semana que terminó el 16 de octubre, el Nasdaq Composite perdió un 4,48 %, al caer de 27.366,17 el 9 de octubre a 26.140,03, mientras que el S&P 500 cayó alrededor de un 1,9 %. Las acciones tecnológicas estuvieron bajo presión porque los inversores cuestionaban el gasto en IA, las necesidades de financiación y la rentabilidad futura. Avance de Reuters sobre la temporada de resultados
Con rentabilidades redondeadas, un índice que partiera de 100 se habría movido aproximadamente así:
| Etapa | Nivel ilustrativo del índice |
|---|---|
| Antes de una caída semanal del 4,5 % | 100,00 |
| Tras la caída | 95,50 |
| Tras un rebote posterior del 1,1 % | 96,55 |
El rebote dejaría el índice aproximadamente un 3,45 % por debajo de su nivel anterior. Con los cierres reales, el Composite terminó el 19 de octubre en 26.430,89, un 3,42 % por debajo de su cierre del 9 de octubre.
Recuperaría aproximadamente una cuarta parte de los puntos perdidos del índice. Es una estabilización significativa, pero una recuperación limitada.
Una complicación adicional es que los rebotes bruscos suelen producirse tras caídas bruscas. Los inversores pueden comprar posiciones con descuento, reducir coberturas o cerrar posiciones cortas. Ninguna de esas actividades requiere necesariamente una mejora importante de las expectativas de beneficios.
Los datos públicos de la sesión no establecen qué parte de las compras del 19 de octubre procedió de estas fuentes. Describir el movimiento como impulsado de forma definitiva por la cobertura de posiciones cortas exageraría lo que muestran los datos.
Una recuperación más sólida tendría continuidad: varias sesiones de participación creciente, menos acciones marcando nuevos mínimos y mayor disposición a invertir en empresas fuera de los líderes actuales.
¿Qué hizo volver a los compradores a las acciones de IA?
El rebote siguió a una brusca reevaluación del riesgo de la IA.
Reuters informó de que las acciones de IA se recuperaron cuando los inversores reconsideraron la venta masiva de la semana anterior, y de que CoreWeave recibió una mejora de recomendación de Goldman Sachs. La mejora no sostuvo la acción: CoreWeave cerró aun así un 0,44 % a la baja, en 61,12 $, tras caer desde 82,08 $ el 9 de octubre. Antes, durante la sesión, la bajada del petróleo y de los rendimientos del Tesoro ofreció apoyo, aunque no debe suponerse que esas condiciones describan toda la jornada. Informe de Reuters sobre las acciones de IA
Tres factores ayudan a explicar por qué volvieron los inversores.
Primero, los resultados operativos de los grandes proveedores de IA siguen siendo sólidos. Una caída de las cotizaciones puede hacer que esas empresas resulten más atractivas sin cambiar sus perspectivas de fondo.
Segundo, se acercan publicaciones de resultados que podrían aclarar si el gasto está generando ingresos y beneficios. Algunos compradores pueden preferir tomar posiciones antes de conocer esa información.
Tercero, la IA sigue siendo una de las fuentes más visibles de crecimiento sustancial del mercado. Cuando otros sectores afrontan una demanda más débil o mayores costes de financiación, los inversores pueden estar más dispuestos a pagar por empresas con mejores perspectivas de beneficios.
La dificultad es que los tres factores pueden sostener un rebote antes de sostener un avance duradero.
Que los compradores vuelvan al sector demuestra una renovada disposición a asumir riesgo. Por sí solo, no prueba que las preocupaciones anteriores se hayan resuelto.
¿Siguen respaldando los resultados empresariales la tesis de inversión en IA?
Sí. Las publicaciones recientes de las empresas aportan pruebas sustanciales de que la demanda de infraestructura de IA y de nube sigue siendo fuerte.
La pregunta más difícil es cuánto deberían pagar los accionistas por ese crecimiento y qué empresas retienen el efectivo resultante.
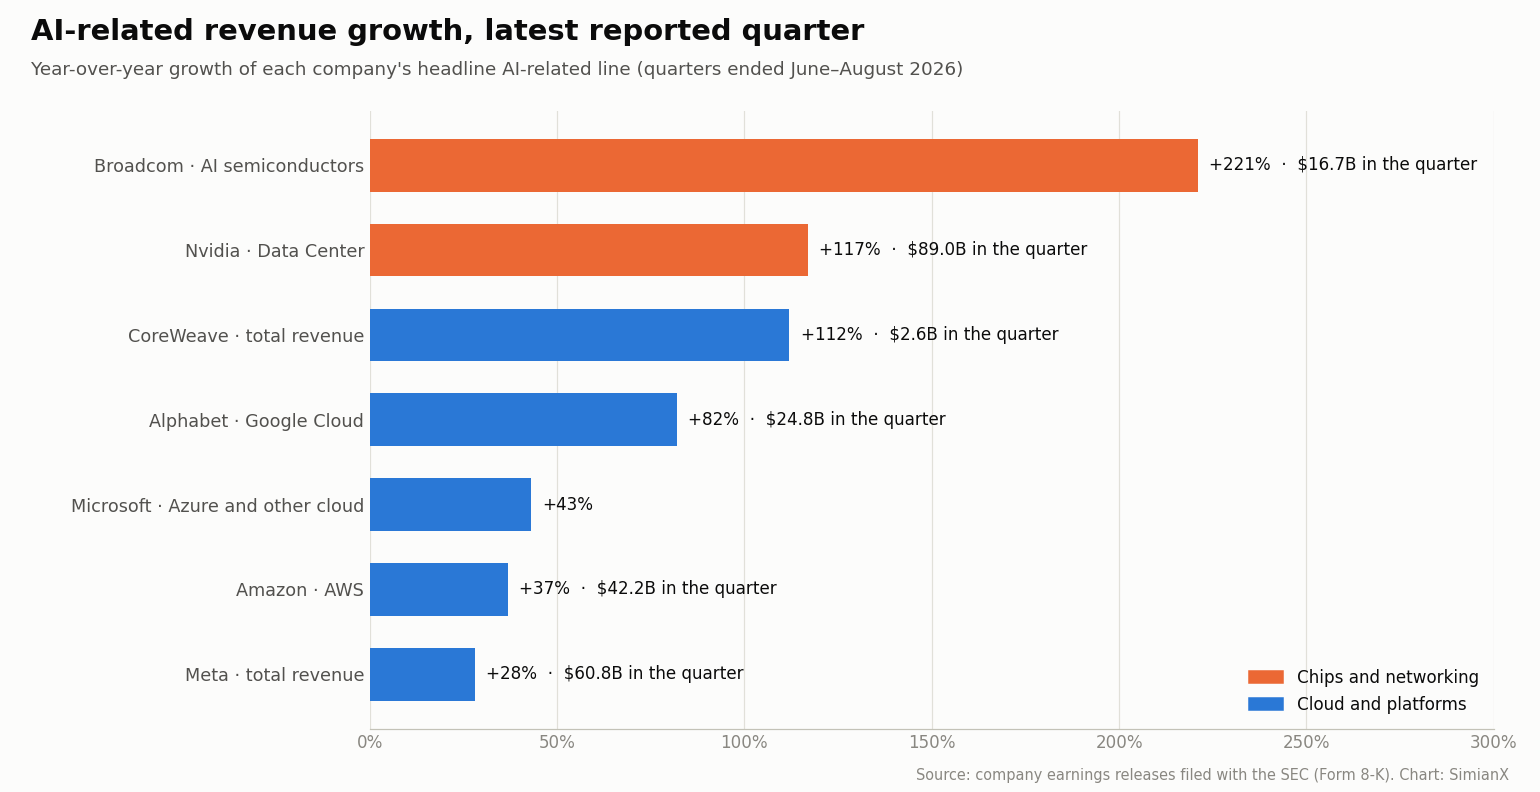
| Empresa | Último trimestre publicado | Cifra principal relacionada con la IA | Crecimiento | Nota sobre flujo de caja |
|---|---|---|---|---|
| Nvidia | T2 del ejercicio fiscal 2027 (cerrado el 26 de julio de 2026) | Ingresos de 96.200 millones de dólares; Data Center 89.000 millones de dólares | +106 %; +117 % | Margen bruto del 75,0 % |
| Broadcom | T3 del ejercicio fiscal 2026 (cerrado el 2 de agosto de 2026) | Ingresos por semiconductores de IA de 16.700 millones de dólares | +221 % | Flujo de caja libre de 13.700 millones de dólares |
| Microsoft | T4 del ejercicio fiscal 2026 (cerrado el 30 de junio de 2026) | Ingresos de 90.000 millones de dólares; Azure y otros servicios en la nube | +18 %; +43 % | Flujo de caja libre de unos 19.600 millones de dólares |
| Amazon | T2 2026 | Ingresos de AWS de 42.200 millones de dólares | +37 % | Beneficio operativo de AWS de 16.600 millones de dólares |
| Alphabet | T2 2026 | Ingresos de Google Cloud de 24.800 millones de dólares | +82 % | Flujo de caja libre de −5.900 millones de dólares |
| Meta | T2 2026 | Ingresos de 60.800 millones de dólares | +28 % | Flujo de caja libre de 784 millones de dólares |
| CoreWeave | T2 2026 | Ingresos de 2.575 millones de dólares | +112 % | Flujo de caja operativo menos compras de equipos de unos −5.700 millones de dólares |
Fuente: comunicado de resultados de cada empresa presentado ante la SEC (véase Referencias). El crecimiento es interanual.
Nvidia: el crecimiento de los ingresos sigue siendo excepcional
Nvidia registró unos ingresos de 96.200 millones de dólares en el segundo trimestre del ejercicio fiscal 2027, un 106 % más que un año antes. Los ingresos de Data Center alcanzaron 89.000 millones de dólares, con un aumento del 117 %, y su margen bruto publicado fue del 75,0 %.
Estas cifras corresponden al trimestre cerrado el 26 de julio de 2026. Muestran unos ingresos y una rentabilidad realizados considerables en un gran proveedor de infraestructura. Comunicado de resultados de Nvidia
La cuestión de inversión es si la demanda, los precios y los márgenes futuros pueden cumplir las expectativas ya incorporadas en la acción. Ese debate se examina en ¿Está Jensen Huang alimentando una burbuja de IA?
Broadcom: los aceleradores a medida y las redes se expanden
Broadcom registró unos ingresos por semiconductores de IA de 16.700 millones de dólares en el tercer trimestre del ejercicio fiscal 2026, un 221 % más que un año antes. Los ingresos totales fueron de 29.600 millones de dólares y el flujo de caja libre alcanzó 13.700 millones de dólares. La empresa proyectó unos ingresos por semiconductores de IA de aproximadamente 21.700 millones de dólares para el trimestre siguiente. Se trata de una previsión de la dirección, no de un resultado logrado. Comunicado de resultados de Broadcom
Los resultados respaldan una demanda que va más allá de una sola categoría de GPU, incluidos los aceleradores a medida y la infraestructura de red.
Microsoft: el crecimiento de la nube es fuerte, pero la inversión es grande
Microsoft registró unos ingresos de 90.000 millones de dólares en el cuarto trimestre del ejercicio fiscal 2026. Azure y otros servicios en la nube crecieron un 43 %. La inversión en capital, incluidos los arrendamientos financieros, fue de aproximadamente 41.000 millones de dólares, según la conferencia de resultados de la empresa. Los pagos en efectivo por inmovilizado material fueron de 35.800 millones de dólares, frente a un flujo de caja operativo de 55.400 millones de dólares, lo que dejó aproximadamente 19.600 millones de dólares de flujo de caja libre. Comunicado de resultados de Microsoft · Conferencia de resultados de Microsoft
Las publicaciones de Microsoft muestran que una inversión sustancial en IA puede coexistir con un flujo de caja libre positivo. También muestran cuánto efectivo se necesita para sostener esa expansión.
Amazon: AWS aporta pruebas de monetización
Amazon registró unos ingresos de AWS de 42.200 millones de dólares en el segundo trimestre de 2026, con un crecimiento del 37 %. El beneficio operativo de AWS alcanzó 16.600 millones de dólares, frente a 10.200 millones de dólares un año antes. Comunicado de resultados de Amazon
AWS incluye muchos servicios más allá de la IA. Por tanto, su crecimiento debe interpretarse como prueba de una demanda de nube en expansión a la que contribuye la IA, y no como una medición directa de los ingresos de IA por separado.
¿Por qué están preocupados los inversores si los ingresos de IA crecen tan rápido?
Porque el crecimiento de los ingresos y la rentabilidad de la inversión responden a preguntas diferentes.
Un proveedor obtiene ingresos cuando vende infraestructura. Después, el comprador debe desplegar esa infraestructura, atraer clientes de pago y generar suficiente efectivo para cubrir los costes operativos, la financiación y la futura sustitución de los equipos.
Una venta rentable de chips puede producirse mucho antes de que el comprador demuestre que su proyecto obtendrá una rentabilidad atractiva.
Esta distinción crea tres capas de pruebas:
| Capa | Lo que pueden observar los inversores | Lo que sigue siendo incierto |
|---|---|---|
| Proveedores de infraestructura | Ventas de chips, redes y equipos | Durabilidad de la demanda y precios futuros |
| Operadores de nube y centros de datos | Uso, contratos y crecimiento de ingresos | Utilización, costes de financiación y rentabilidad de los activos |
| Clientes finales | Ingresos por suscripción, productividad y adopción de productos | Presupuestos sostenibles y beneficios económicos medibles |
Los inversores deberían evitar sumar los ingresos de todas las capas como si representaran demandas finales independientes. El mismo gasto de un cliente puede aparecer como ingreso en varios puntos de la cadena de suministro.
Eso no hace artificiales las transacciones. Significa que el gasto del sector y la monetización en el cliente final requieren mediciones distintas.
Una pregunta práctica útil es: ¿cuánto efectivo duradero de clientes entra en el ecosistema y cuánto se financia en previsión de una demanda futura?
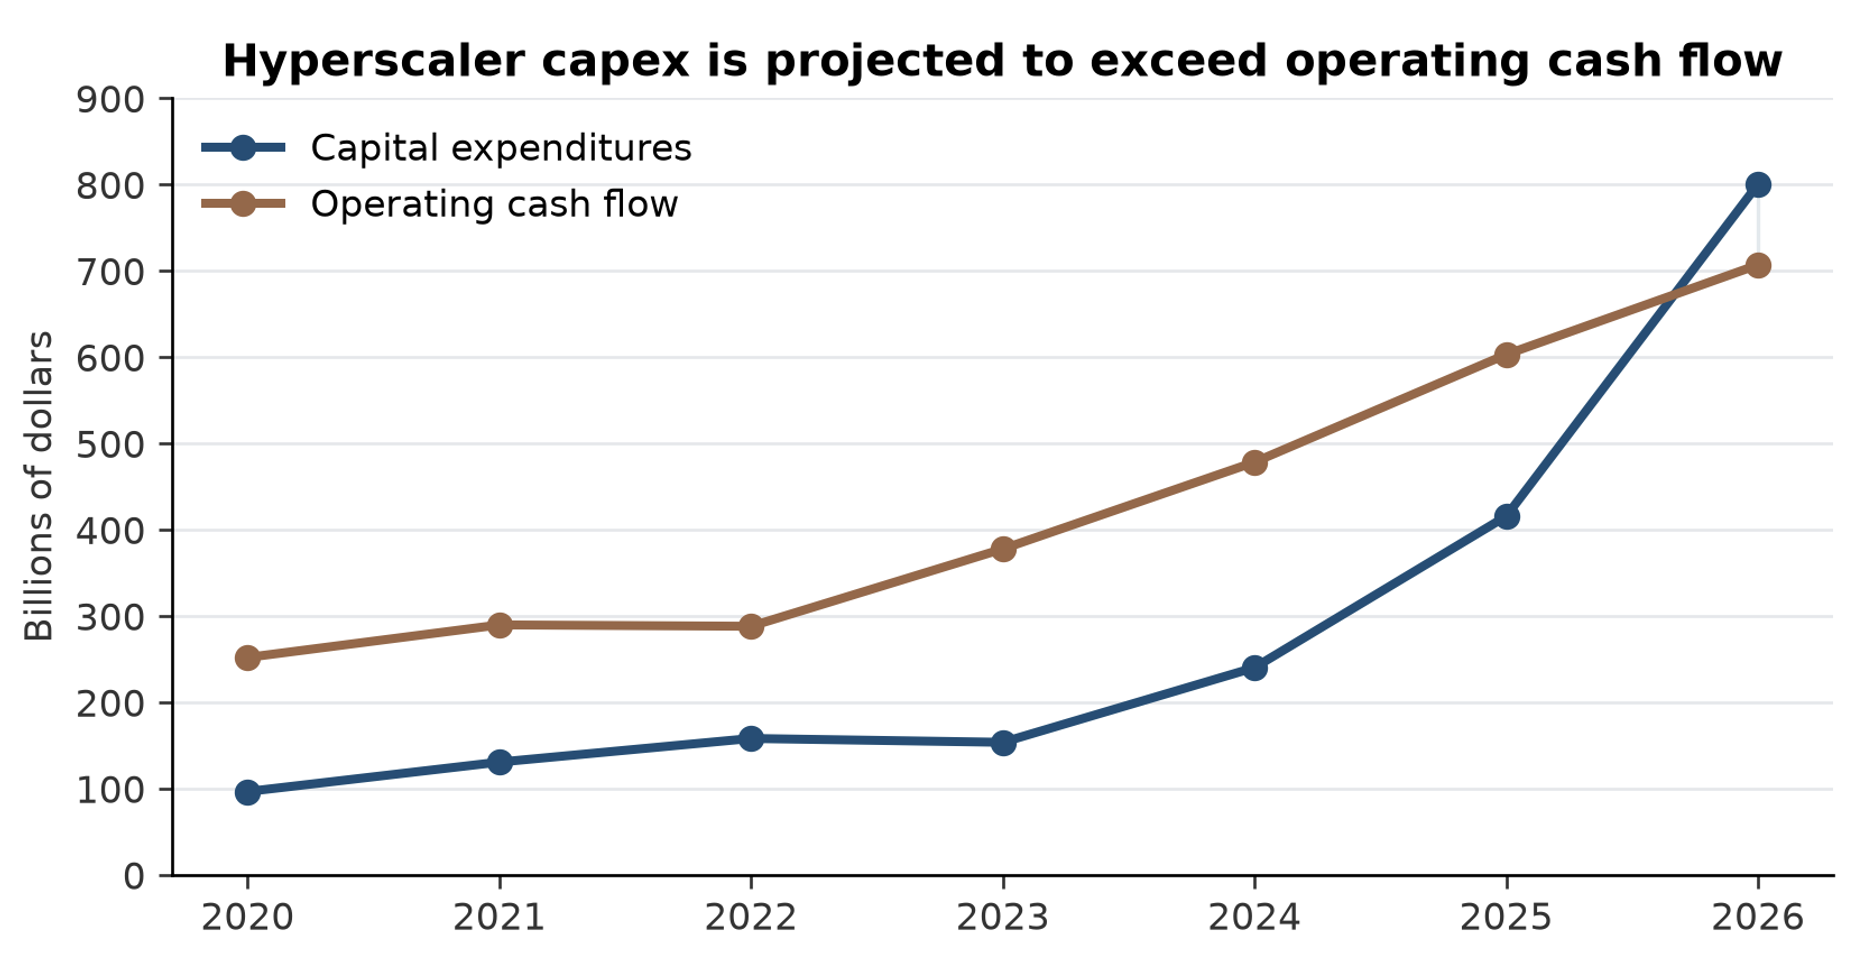
Cuanto más sólida sea la respuesta, más sostenible será el ciclo de inversión. La versión agregada de esa pregunta se sigue en Capex en IA 2026: las grandes tecnológicas ya gastan el 96 % de su flujo de caja.
¿Qué revelan Alphabet y Meta sobre el problema del flujo de caja?
Alphabet y Meta ilustran por qué un fuerte crecimiento puede coexistir con la preocupación por la inversión en capital.
Alphabet registró unos ingresos de Google Cloud de 24.800 millones de dólares en el segundo trimestre de 2026, con un crecimiento del 82 %. El beneficio operativo de Cloud alcanzó 8.800 millones de dólares.
Sin embargo, a nivel consolidado, Alphabet registró un flujo de caja libre trimestral negativo de 5.900 millones de dólares, ya que las compras de inmovilizado material, de 44.900 millones de dólares, superaron el flujo de caja operativo de 39.100 millones de dólares. También contabilizó una ganancia neta de 98.000 millones de dólares, principalmente ganancias no realizadas en títulos de renta variable, lo que complica la interpretación del beneficio neto publicado. Información de resultados de Alphabet ante la SEC
Meta registró unos ingresos de 60.800 millones de dólares en el segundo trimestre, con un crecimiento del 28 %. El flujo de caja operativo fue de 31.860 millones de dólares, pero la inversión en capital, incluidos los pagos de principal de arrendamientos financieros, fue de 31.080 millones de dólares. Por tanto, el flujo de caja libre trimestral fue de solo unos 784 millones de dólares. Su previsión de inversión en capital para todo el año era de 130.000–145.000 millones de dólares. Comunicado de resultados de Meta
Estos resultados respaldan a ambos lados del debate. Las empresas crecen con rapidez, mientras se reinvierte una proporción creciente del efectivo operativo.
Un flujo de caja libre negativo o limitado de forma temporal puede ser racional durante una expansión. La rentabilidad final depende de la eficacia con la que los activos resultantes generen efectivo a lo largo de su vida útil.
¿Por qué CoreWeave se ha convertido en una prueba de la financiación de la IA?
CoreWeave hace especialmente visible la conexión entre la demanda de los clientes y la financiación.
En los resultados del segundo trimestre de 2026, la empresa publicó:
| Métrica | Resultado publicado |
|---|---|
| Ingresos | 2.575 millones de dólares |
| EBITDA ajustado | 1.510 millones de dólares |
| Pérdida operativa GAAP | 49 millones de dólares |
| Gasto neto por intereses | 640 millones de dólares |
| Pérdida neta | 626 millones de dólares |
| Flujo de caja operativo | 679 millones de dólares |
| Compras de inmovilizado material | 6.422 millones de dólares |
| Cartera de pedidos | Aproximadamente 104.000 millones de dólares |
El flujo de caja operativo menos las compras de inmovilizado material produjo un déficit trimestral simplificado de aproximadamente 5.700 millones de dólares, antes de otras actividades de inversión.
El gasto neto por intereses equivalió aproximadamente al 25 % de los ingresos trimestrales. La cartera de pedidos siguió siendo sustancial, pero su materialización depende de la entrega y de la disponibilidad del servicio. Comunicado de resultados y estados financieros de CoreWeave
La lección más amplia es financiera: una gran cartera de pedidos puede sostener la expansión y, aun así, dejar a los accionistas expuestos a los costes de financiación y al riesgo de ejecución. El equilibrio entre cartera de pedidos y deuda se expone con más detalle en Acción de CoreWeave 2026: cartera de IA de 100.000 millones de dólares frente al riesgo de deuda.
El EBITDA ajustado es útil, pero excluye la depreciación y los intereses. Esas exclusiones importan mucho cuando una empresa posee equipos caros financiados con deuda.
Por ello, la reciente debilidad de CoreWeave en el mercado de bonos merece atención junto a su cotización. Axios informó de que el aumento de los costes de endeudamiento se había convertido en una preocupación para la empresa y para el ciclo más amplio de infraestructura de IA. Análisis de Axios sobre la financiación de CoreWeave
Una recuperación de la acción resulta más convincente cuando las condiciones de endeudamiento también se estabilizan. El 19 de octubre, la acción no se recuperó en absoluto, pese a la mejora de recomendación de un bróker y a la subida del Nasdaq.
¿Están señalando los directivos del sector que el gasto en IA tiene límites?
Algunos están llamando la atención sobre la financiación y la rentabilidad económica.
El consejero delegado de Broadcom, Hock Tan, describió recientemente la disponibilidad de capital como una restricción importante para el desarrollo de la IA y criticó el comportamiento especulativo en partes del mercado de inversión. Informe de Reuters sobre los comentarios de Tan
Esa perspectiva es compatible con que Broadcom registre ventas sólidas. Una empresa puede beneficiarse de la demanda de infraestructura y reconocer al mismo tiempo que algunos compradores podrían tener dificultades para obtener una rentabilidad adecuada.
Los inversores deberían distinguir:
- La demanda de servicios de IA útiles
- La demanda de infraestructura de computación
- La disponibilidad de financiación
- La rentabilidad de los proyectos individuales
- La valoración de las acciones relacionadas
Estas variables se influyen mutuamente, pero no se mueven en perfecta sintonía.
La distinción futura más importante puede ser entre los proyectos que los clientes financian de buen grado con beneficios operativos y los proyectos que dependen de un acceso repetido a capital externo.
¿Cómo afectan la inflación y los tipos de interés al rebote del Nasdaq?
La inflación sigue siendo relevante tanto para las valoraciones como para la economía de la infraestructura.
La Bureau of Labor Statistics informó de que los precios al consumo de septiembre aumentaron un 0,6 % intermensual y un 3,7 % interanual. El IPC subyacente subió un 0,3 % mensual y un 2,6 % anual.
Los precios de la gasolina contribuyeron de forma sustancial al aumento general: el índice de la gasolina subió un 9,1 % en el mes y un 34,2 % en el año, por lo que el informe no debe interpretarse como una aceleración uniforme en todas las categorías. Informe del IPC de septiembre de la BLS El calendario de publicación y la serie completa se recogen en la página de referencia del informe del IPC de EE. UU.
Unos tipos de interés más altos afectan a las inversiones en IA por dos vías.
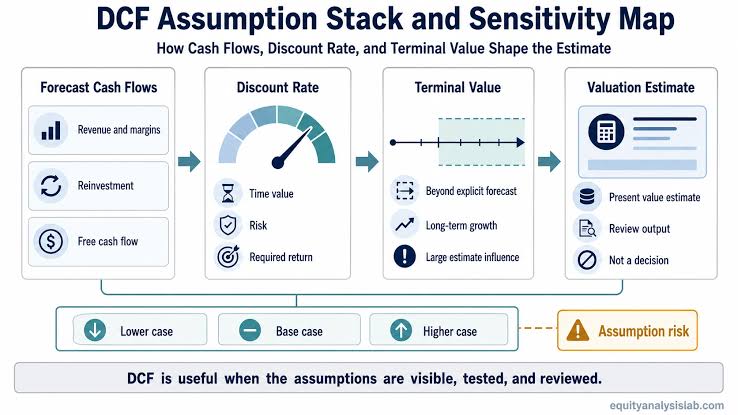
Primero, reducen el valor actual de los flujos de caja esperados dentro de muchos años.
Segundo, encarecen la financiación de equipos y centros de datos. La subida de los rendimientos a largo plazo detrás de esa segunda vía se analiza en la venta global de bonos de 2026.
A modo de ejemplo, un flujo de caja de 100 $ recibido dentro de cinco años tiene un valor actual de aproximadamente:
| Tasa de descuento | Valor actual |
|---|---|
| 8 % | 68,06 $ |
| 10 % | 62,09 $ |
| 12 % | 56,74 $ |
Un aumento del 8 % al 12 % reduce ese valor en aproximadamente un 17 %, aunque el flujo de caja futuro no cambie. Estas tasas de descuento son hipotéticas; no son estimaciones para una empresa concreta.
En un proyecto de infraestructura, el riesgo de financiación puede volverse especialmente grave cuando los costes de construcción se producen antes de que empiecen los pagos de los clientes.
Por eso, la subida de los tipos puede pesar a la vez sobre las acciones de crecimiento caras y sobre los operadores de infraestructura endeudados.
¿Significa una amplitud débil que el resto de la economía se está deteriorando?
Una amplitud débil puede señalar preocupaciones económicas, pero una sola sesión bursátil no puede establecer una recesión.
Los distintos sectores responden a presiones diferentes:
- La vivienda y el sector inmobiliario afrontan restricciones de financiación.
- Las empresas más pequeñas pueden tener condiciones de endeudamiento menos favorables.
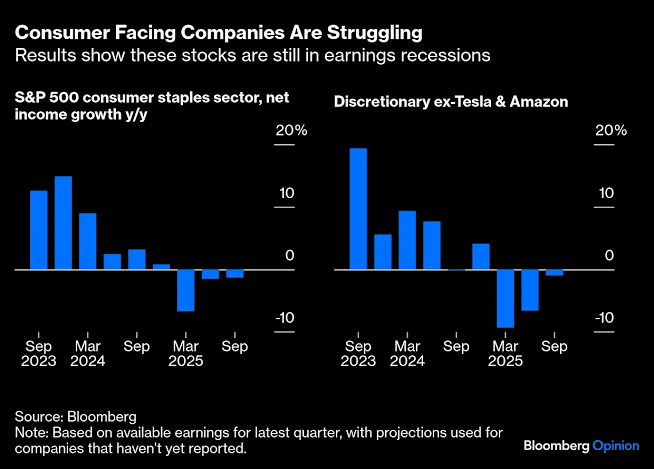
- Las empresas de consumo afrontan la presión sobre los presupuestos de los hogares.
- Las empresas industriales responden a los ciclos de pedidos y a los costes de los insumos.
- Las grandes plataformas tecnológicas pueden vender en todo el mundo y financiar la inversión internamente.
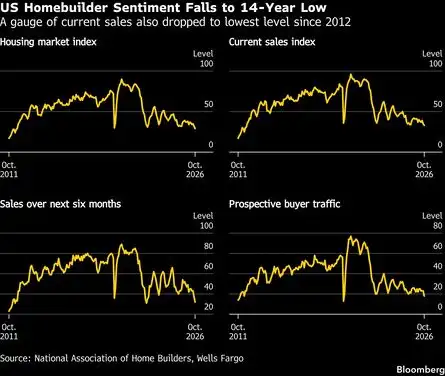
Hay pruebas de debilidad fuera de la tecnología. La National Association of Home Builders informó de que su índice de confianza del mercado de la vivienda cayó tres puntos hasta 29 en octubre, lo que muestra la presión que la subida de los tipos ejerce sobre los constructores. Informe de octubre de la NAHB
Sin embargo, el comportamiento de los sectores puede divergir sin que toda la economía se contraiga.
La lectura más defendible es que la fortaleza económica y la de los beneficios están distribuidas de forma desigual.
Si las empresas de IA siguen generando un crecimiento inusualmente fuerte mientras otros sectores tienen dificultades, los inversores pueden concentrarse racionalmente en esos líderes. Esa misma concentración hace que los índices dependan más de un pequeño conjunto de resultados.
¿Están las valoraciones descontando ya demasiado éxito?
Una empresa sólida puede ser una inversión decepcionante si su cotización supone más crecimiento del que finalmente logra.
Lo contrario también importa: un mercado concentrado no está automáticamente sobrevalorado.
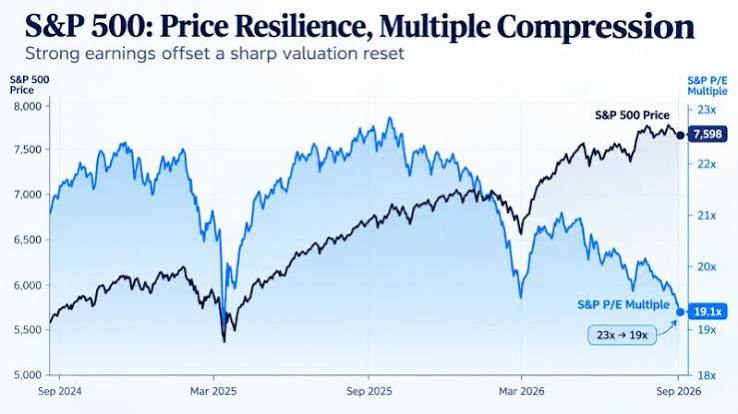
La actualización de FactSet del 16 de octubre situó la relación P/E (PER) a 12 meses vista del S&P 500 en 19,0, frente a las medias de cinco y diez años de 19,8 y 19,1. En esa fase temprana, solo alrededor del 9 % de los componentes había publicado resultados trimestrales. Aproximadamente el 84 % superó las estimaciones de EPS, pero la sorpresa agregada fue del 2,6 %, por debajo de la media de cinco años del 7,5 %. Actualización de resultados de FactSet
Esa instantánea desaconseja describir a la ligera todo el mercado como históricamente caro a partir de un único múltiplo a futuro.
También deja abiertas preguntas importantes:
- ¿Son alcanzables las estimaciones de beneficios?
- ¿Incluyen los beneficios ganancias de inversión que quizá no se repitan?
- ¿Qué parte del gasto se capitaliza?
- ¿Aumentará la depreciación a medida que entren en servicio nuevos activos?
- ¿Se reflejan plenamente las obligaciones de financiación y arrendamiento?
- ¿Qué parte del crecimiento beneficia a los accionistas actuales tras la dilución?
Un sencillo ejemplo hipotético demuestra el riesgo.
Supongamos que el EPS sube de 10 $ a 12 $, un aumento del 20 %. Si el PER cae de 30 a 24, la cotización pasa de 300 $ a 288 $.
Los beneficios pueden subir mientras la acción baja.
Para los inversores en IA, la tarea central de valoración es estimar la generación de efectivo sostenible y compararla con las expectativas ya incorporadas en el precio.
¿Ha vuelto la IA, o está sosteniendo el mercado?
Los datos respaldan una respuesta matizada.
La IA sigue siendo una fuente importante de crecimiento operativo. Nvidia, Broadcom, Microsoft y Amazon han registrado una expansión sustancial en los negocios relevantes. Por tanto, el rebote tiene una base fundamental.
Al mismo tiempo, la participación en el mercado sigue siendo débil. En ambas bolsas bajaron más valores de los que subieron, el S&P 500 de ponderación igualitaria cayó y el Nasdaq solo había recuperado parte de su pérdida semanal anterior.
La descripción más precisa es:
El liderazgo de la IA se ha estabilizado, mientras que la recuperación más amplia aún necesita confirmación.
Hay tres caminos posibles a partir de aquí.
| Escenario | Participación en el mercado | Fundamentales de la IA | Implicación probable |
|---|---|---|---|
| La recuperación se amplía | Participan más sectores y acciones | Los ingresos se convierten en mejores rendimientos de caja | Base más sólida para ganancias sostenidas |
| El liderazgo sigue siendo estrecho | Dominan las grandes empresas de IA | Los líderes crecen, pero el gasto sigue siendo elevado | Los índices pueden avanzar con mayor riesgo de concentración |
| El rebote se desvanece | Aumentan los valores a la baja y los nuevos mínimos | Las previsiones, la utilización o la financiación decepcionan | Nueva presión sobre las acciones de IA y los índices de referencia |
El escenario intermedio es una hipótesis de trabajo útil, no una previsión precisa. Encaja con la combinación de una fuerte demanda de IA publicada y una participación débil.
El escenario alcista necesita pruebas de que los beneficios se están extendiendo. El escenario bajista se vuelve más probable si unas condiciones crediticias débiles o unos rendimientos de caja decepcionantes socavan la inversión en infraestructura.
¿Qué confirmaría una recuperación sostenible de las acciones de IA?
Los inversores deberían vigilar una combinación de precio, participación y fundamentales.
1. La participación mejora durante varias sesiones
Una recuperación resulta más convincente cuando la subida de los índices coincide con más acciones al alza, menos nuevos mínimos y una mayor proporción de empresas por encima de sus medias móviles.
Un día de amplitud positiva ayuda. Una mejora persistente es más significativa.
2. El comportamiento de la ponderación igualitaria se fortalece
Si los índices de ponderación igualitaria empiezan a seguir el ritmo de los índices de referencia ponderados por capitalización, el liderazgo depende menos de las mayores empresas. La tabla de rally estrecho anterior es una forma sencilla de seguirlo: menos días de rally estrecho y una brecha SPY–RSP cada vez menor apuntarían a una ampliación.
La ponderación igualitaria conlleva sus propias exposiciones sectoriales y de tamaño, por lo que esta comparación debe interpretarse como una herramienta de diagnóstico.
3. Las estimaciones de beneficios mejoran más allá de los líderes
Unas revisiones al alza más amplias indicarían que el crecimiento se está extendiendo a sectores como la industria, las finanzas, la salud y el consumo.
4. Los ingresos de IA generan mejores rendimientos de caja
Busque un crecimiento de los ingresos acompañado de márgenes estables, mejor utilización y generación de efectivo después de la inversión.
La inversión en capital no necesita disminuir para que mejore la rentabilidad. Lo que importa es si los activos generan suficiente efectivo futuro para justificar su coste.
5. Los mercados de crédito se estabilizan
Vigile los diferenciales de crédito, el acceso a la refinanciación y las condiciones de financiación de los operadores de infraestructura. La confianza en la renta variable es menos firme cuando los prestamistas siguen exigiendo una compensación sustancialmente mayor.
6. Los clientes renuevan y amplían despliegues rentables
Las renovaciones, el uso de pago y los beneficios de productividad medibles aportan pruebas más sólidas de una adopción sostenible que los pilotos anunciados o las alianzas no vinculantes.
Para un flujo de trabajo de investigación, la combinación de análisis de precios, noticias, estados financieros y datos de la SEC de SimianX AI puede ayudar a organizar las pruebas a nivel de empresa. La amplitud de las bolsas y los indicadores del mercado de crédito deben comprobarse en sus respectivas fuentes de datos. Una lista de verificación más amplia de señales de amplitud, revisiones y sesgo se encuentra en 7 radares de riesgo de IA para la renta variable.
¿Cómo deberían reaccionar los inversores ante un rally estrecho del Nasdaq?
La respuesta útil depende de la cartera que el inversor ya tenga.
Inversores con grandes posiciones en IA
Revise la exposición total entre acciones individuales y fondos.
Una cartera con un fondo indexado amplio de EE. UU., un fondo del Nasdaq-100 y varias acciones líderes de IA puede contener un solapamiento considerable. El número de posiciones puede exagerar la diversificación.
Reequilibrar hacia los límites previstos puede reducir la dependencia de un solo ciclo de beneficios sin abandonar la exposición a la IA.
Inversores que se plantean nuevas compras de IA
Distinga los modelos de negocio antes de comparar las caídas de precio.
Un proveedor de semiconductores, una plataforma de nube diversificada, un desarrollador de software y una empresa endeudada de alquiler de GPU afrontan riesgos diferentes. Una caída porcentual idéntica no los hace igual de atractivos.
Evalúe:
- Diversificación de clientes
- Márgenes sostenibles
- Flujo de caja libre
- Obligaciones de deuda y arrendamiento
- Necesidades de capital
- Dilución de acciones
- Valoración con supuestos de crecimiento más lento
Inversores que buscan exposición más allá de la IA
Una participación débil puede crear oportunidades, pero una empresa con peor comportamiento no es automáticamente barata.
Busque negocios generadores de efectivo con una deuda manejable y razones creíbles para una mejora de los beneficios. Comprar solo porque una acción se ha quedado rezagada respecto al Nasdaq sustituye una suposición no comprobada por otra.
Inversores con un horizonte largo
Un proceso de inversión coherente puede ser más valioso que interpretar correctamente una sola sesión.
Las decisiones clave se refieren a la valoración, el tamaño de la posición y la capacidad de mantenerse invertido durante los reveses. Una subida del índice del 1,1 % debería tener una influencia limitada en esas decisiones, salvo que vaya acompañada de un cambio material en los datos de fondo.
¿Qué preguntas deberían hacerse los inversores durante la temporada de resultados?
Los próximos informes deberían ayudar a aclarar si el rebote refleja una mejora económica o simplemente un entusiasmo renovado.
Para las plataformas en la nube, pregunte:
- ¿Qué parte del crecimiento procede de clientes existentes?
- ¿Se está utilizando rápidamente la nueva capacidad añadida?
- ¿Mejoran los márgenes cuando la infraestructura entra en servicio?
- ¿Qué parte del gasto se financia mediante arrendamientos?
- ¿Está la demanda diversificada más allá de unos pocos grandes clientes de IA?
Para los proveedores de chips y equipos, pregunte:
- ¿Se están convirtiendo los pedidos en cobros en efectivo?
- ¿Qué grado de concentración tienen los clientes?
- ¿Mantienen los compradores sus calendarios de despliegue?
- ¿Podrían los inventarios o las condiciones de pago ocultar una demanda en desaceleración?
Para los operadores de infraestructura, pregunte:
- ¿Cuál es la rentabilidad después de intereses y depreciación de los equipos?
- ¿Cuánta financiación se necesita antes de que los proyectos generen efectivo?
- ¿Coincide la duración de los contratos con las obligaciones de activos y deuda?
- ¿Qué protecciones existen si se retrasa la entrega?
- ¿Pueden los equipos más antiguos seguir siendo económicamente útiles?
Para el software y las aplicaciones de IA, pregunte:
- ¿Renuevan los clientes?
- ¿Genera el uso ingresos rentables?
- ¿Bajan los costes de inferencia más rápido que los precios?
- ¿Declaran los clientes beneficios económicos medibles?
Estas preguntas conectan el relato del mercado bursátil con el efectivo que, en última instancia, sostiene las valoraciones.
Preguntas frecuentes: rebote del Nasdaq y acciones de IA
¿Por qué sube el Nasdaq cuando cae la mayoría de las acciones?
El Nasdaq Composite da más influencia a las empresas más grandes porque está ponderado por capitalización bursátil. Las ganancias de un pequeño grupo de acciones muy grandes pueden pesar más que las caídas de muchas empresas más pequeñas. Los recuentos de valores al alza y a la baja en las bolsas ayudan a revelar esa diferencia.
¿Qué es un día de rally estrecho?
En esta página, es una sesión en la que el ETF del S&P 500 ponderado por capitalización (SPY) subió mientras el ETF del S&P 500 de ponderación igualitaria (RSP) cayó. Hubo 30 días así en 2024, 32 en 2025 y 20 en 2026 hasta el 19 de octubre, incluido el propio 19 de octubre.
¿Significa una amplitud del mercado débil que se avecina un desplome?
Una amplitud débil indica concentración y menor participación, pero no predice con fiabilidad el momento de una caída importante. Los mercados pueden mantenerse concentrados durante largos periodos: 2024 y 2025 tuvieron la mayor cantidad de días de rally estrecho desde 2019 y ambos terminaron con ganancias de dos dígitos para SPY. La señal se vuelve más preocupante cuando va acompañada de estimaciones de beneficios a la baja, diferenciales de crédito en aumento y más nuevos mínimos.
¿Es el rebote del Nasdaq del 19 de octubre una prueba de que las acciones de IA han tocado fondo?
Ninguna sesión aislada puede confirmar un suelo duradero. La subida del 1,11 % recuperó solo alrededor de una cuarta parte de la caída del 4,48 % de la semana anterior. La continuidad, una participación más amplia y pruebas financieras más sólidas harían más creíble la recuperación.
¿Qué importa más en las acciones de IA: los beneficios o el flujo de caja libre?
Ambos importan, sobre todo en un sector que invierte mucho en equipos y centros de datos. Los beneficios ayudan a medir el rendimiento operativo, mientras que el flujo de caja libre muestra cuánto efectivo queda tras la inversión. Los inversores también deberían examinar los arrendamientos, los costes de financiación y la vida útil prevista de la infraestructura.
¿Deberían los inversores comprar acciones de IA tras el rebote?
Una compra es más defendible cuando la valoración de la empresa sigue siendo atractiva con supuestos conservadores y la posición encaja con la exposición total del inversor. El propio rebote aporta pocas pruebas sobre la rentabilidad futura. La economía de la empresa y la concentración de la cartera merecen más peso.
Conclusión: la fortaleza de la IA necesita una confirmación más amplia
El rebote del Nasdaq del 19 de octubre muestra que los inversores siguen dispuestos a invertir en las principales empresas de IA tras una venta masiva.
Detrás de esa disposición hay pruebas operativas sustanciales. Las ventas de chips, la demanda de redes y los ingresos de la nube siguen creciendo con rapidez.
La cuestión pendiente es con qué fiabilidad esas ganancias se traducirán en rentabilidad a lo largo de toda la cadena de inversión. Los proveedores obtienen beneficios hoy, mientras que algunos compradores afrontan grandes necesidades de capital, elevados costes de financiación y plazos de recuperación de caja inciertos.
La amplitud débil del mercado añade una segunda preocupación. Cuando relativamente pocas empresas sostienen los índices de referencia, unos resultados decepcionantes de esos líderes pueden tener un efecto desproporcionado en carteras que parecen diversificadas.
La IA sigue siendo una fuente importante de fortaleza del mercado. El 19 de octubre aportó pruebas de estabilización, pero una recuperación amplia está aún por demostrar.
Los inversores deberían vigilar si mejora la participación, si se estabilizan las condiciones de financiación y si el crecimiento de los ingresos produce mejores rendimientos de caja.
Use SimianX AI para organizar la investigación sobre fundamentales, noticias y documentos regulatorios de las empresas, ejecute un análisis multimodelo en directo en la sala de análisis en vivo de SimianX y después compare esas pruebas con datos independientes de amplitud y de crédito. Una visión disciplinada de esos indicadores ofrece una base más sólida para las decisiones de inversión que el titular del índice por sí solo.
Cómo se actualiza esta página: la tabla de rally estrecho se recalcula a partir de los cierres diarios de los ETF al final de cada trimestre y después de cualquier sesión con una gran diferencia entre los índices ponderados por capitalización y de ponderación igualitaria. Última actualización: 19 de octubre de 2026.
Lectura Relacionada
- Rentabilidad del Nasdaq por año: tabla de 1972 a 2026
- Las 7 Magníficas en 2026: peso y riesgo de concentración
- Inversión en IA 2026: el 96% del flujo de caja de las tech
- Acción CoreWeave 2026: cartera de IA de $100B vs deuda
- ¿Alimenta Jensen Huang una burbuja de IA? El auge de Nvidia
- Microsoft Q4 2026: Azure frente al riesgo de capex en IA
- Resultados Amazon Q2 2026: ¿justifica AWS el capex de $200B?
- Resultados Alphabet Q2 2026: Gemini, Cloud y el capex de IA
- Acciones de META tras Muse: ¿justifica un agente IA $145B?
- Resultados de Broadcom 2026: ASIC de IA y acción AVGO
- IPC Estados Unidos: último dato de inflación, fechas y hora
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- 7 Radares de Riesgo IA para Acciones: Breadth y Skew
- Más tablas de referencia en el centro temático de Historia del mercado
Referencias
- Investing.com — cierre de la bolsa de EE. UU., 19 de octubre de 2026: movimientos de los índices y recuentos de valores al alza y a la baja en la NYSE y el Nasdaq
- Associated Press — resumen del mercado bursátil (19 de octubre de 2026)
- Reuters via MarketScreener — las acciones de IA rebotan; Goldman mejora la recomendación de CoreWeave (19 de octubre de 2026)
- Reuters via Investing.com — mientras el rally de la IA se tambalea, el foco se desplaza a los resultados
- Nasdaq — Nasdaq Composite frente a Nasdaq-100: lo que los inversores deben saber
- Nasdaq — datos del índice Nasdaq Composite
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — comunicado de resultados de Nvidia del T2 del ejercicio fiscal 2027 (26 de agosto de 2026)
- SEC EDGAR — comunicado de resultados de Broadcom del T3 del ejercicio fiscal 2026 (2 de septiembre de 2026)
- SEC EDGAR — comunicado de resultados de Microsoft del T4 del ejercicio fiscal 2026 (29 de julio de 2026)
- Microsoft — conferencia de resultados del T4 del ejercicio fiscal 2026
- SEC EDGAR — comunicado de resultados de Amazon del T2 2026 (30 de julio de 2026)
- SEC EDGAR — comunicado de resultados de Alphabet del T2 2026 (22 de julio de 2026)
- SEC EDGAR — comunicado de resultados de Meta del T2 2026 (29 de julio de 2026)
- SEC EDGAR — comunicado de resultados de CoreWeave del T2 2026 (11 de agosto de 2026)
- Axios — CoreWeave y el aumento de los costes de endeudamiento de la IA (16 de octubre de 2026)
- Reuters via Investing.com — el consejero delegado de Broadcom, sobre el obstáculo del capital para el crecimiento de la IA
- BLS — Índice de Precios al Consumo, septiembre de 2026 (14 de octubre de 2026)
- NAHB — la confianza de los constructores cae por la subida de los tipos (octubre de 2026)
- FactSet — actualización de la temporada de resultados del S&P 500 (16 de octubre de 2026)


