 Por Muke
Qué cambiaría de verdad una revolución de los pagos dentro de la Fed
Actualizado el 23 de octubre de 2026 — el simposio ya se celebró. Las secciones que siguen a la nota de investigación se escribieron antes y se mantienen tal como se publicaron; aquí se añade lo que ocurrió y cómo reaccionaron los mercados.
Respuesta rápida: El Simposio de Política Económica de Jackson Hole 2026 se celebró del 27 al 29 de agosto de 2026 bajo el tema “Innovación financiera: implicaciones para los pagos y la política”. El presidente de la Fed, Kevin Warsh, pronunció el discurso principal el viernes 28 de agosto, su día número 100 en el cargo. No ofreció orientación prospectiva (forward guidance), pero fijó un listón claro: la Fed debe estar “segura de que la inflación subyacente avanza hacia nuestro objetivo, con claridad y a suficiente velocidad. De lo contrario, tenemos trabajo por hacer”. Ese día el S&P 500 cedió un 0,25 %, la rentabilidad del bono del Tesoro a 10 años subió 5 puntos básicos, hasta el 4,72 %, y el bitcoin cayó un 3,0 %. Diecinueve días después, el 16 de septiembre, el FOMC subió las tasas 25 puntos básicos, hasta el 3,75 %–4,00 %, por 12 votos a 0.
Nota de investigación — información verificada hasta el 5 de agosto de 2026.
El Banco de la Reserva Federal de Kansas City ha confirmado que el Simposio de Política Económica de Jackson Hole 2026 se llevará a cabo del 27 al 29 de agosto bajo el tema “Innovación Financiera: Implicaciones para los Pagos y la Política.” Ese título es un hecho. La agenda detallada, los documentos, la lista de participantes y los discursos no eran públicos en el momento de la redacción; cualquier descripción a continuación de lo que los funcionarios pueden discutir es, por lo tanto, una expectativa del mercado o un juicio del autor, no una afirmación sobre un programa no publicado. La página oficial del simposio está disponible aquí.
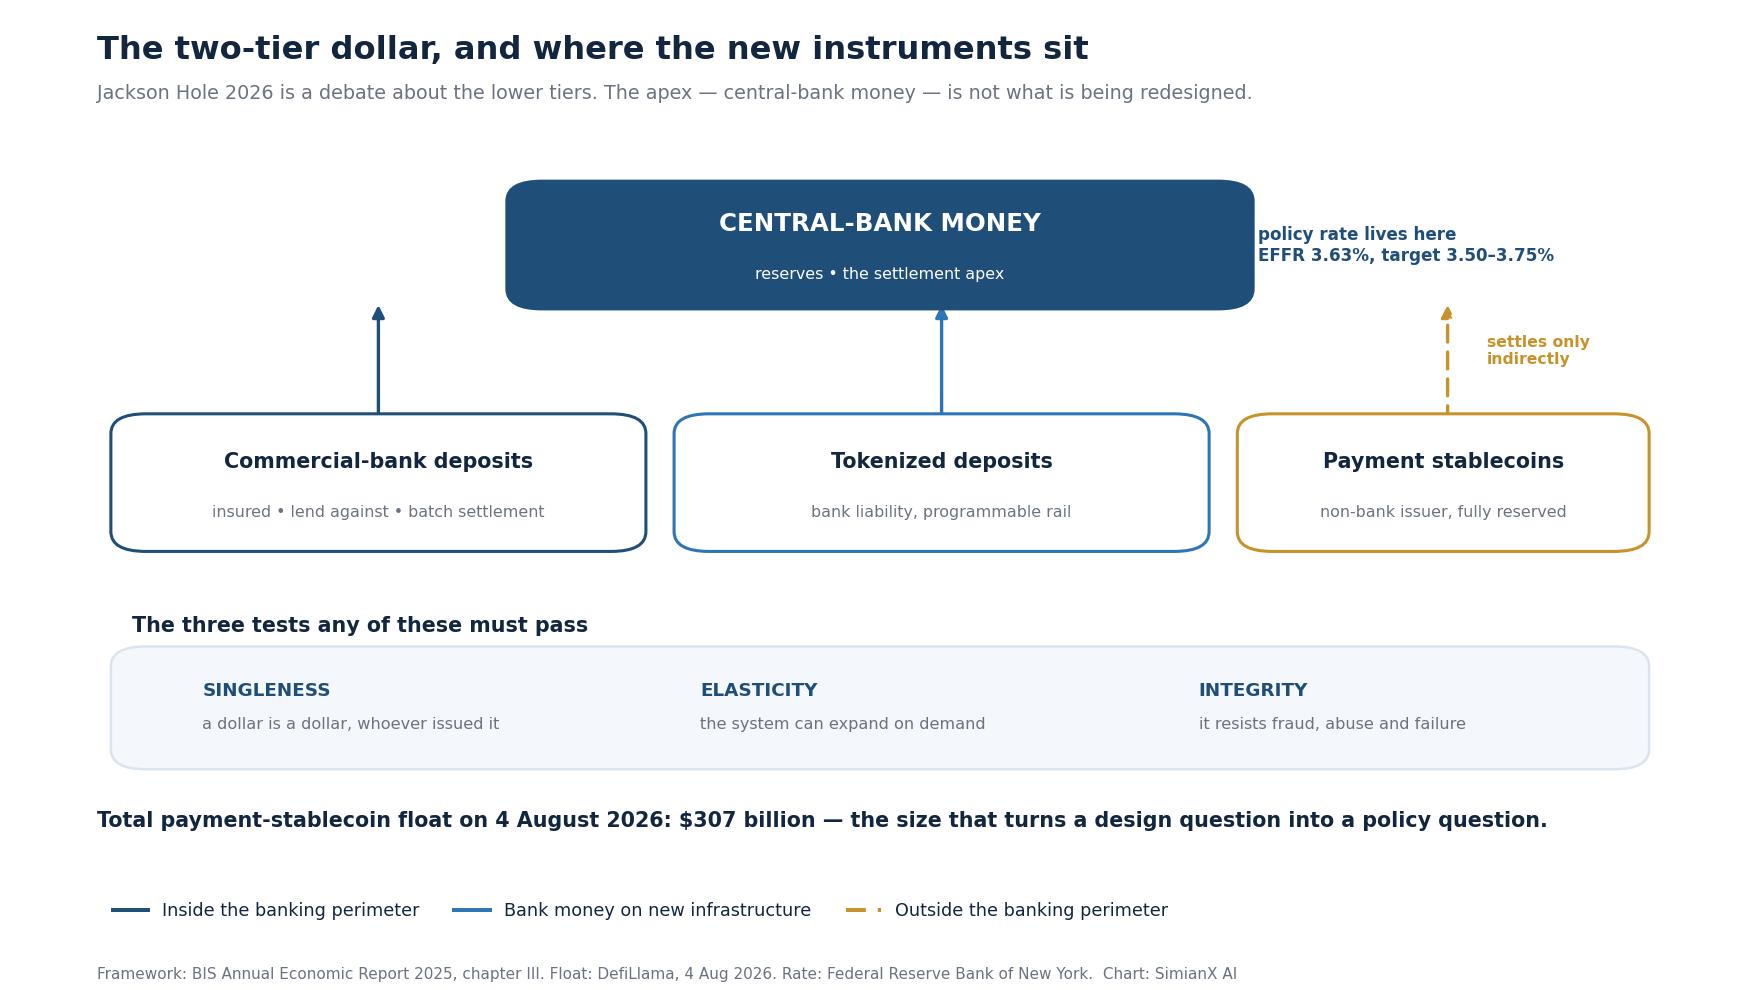
La pregunta central es más amplia que si la Fed “abrazará las criptomonedas.” Se trata de si un sistema financiero construido en torno al dinero programable, la liquidación casi instantánea y nuevos instrumentos privados en dólares obligará al banco central a cambiar la forma en que implementa la política, suministra liquidez, supervisa los bancos y protege la unicidad del dólar.
La respuesta corta es sí a nivel del sistema operativo, pero probablemente no a nivel del mandato. El Congreso aún asigna a la Fed el máximo empleo y estabilidad de precios. El FOMC aún establece la política principalmente a través de un régimen de tasas administradas y reservas amplias. Sin embargo, los canales que conectan esa tasa de política con depósitos, crédito, letras del Tesoro, liquidez de pagos y activos de riesgo se están volviendo más digitales, más continuos y más disputables.
Qué pasó en Jackson Hole 2026: el discurso de Warsh
El discurso principal de Warsh fue su primera intervención en Jackson Hole como presidente. Estos son los puntos que movieron el debate de política monetaria:
- Sin orientación prospectiva, a propósito. Calificó su exposición de “un mapa de ruta . . . solo que no lo llamen forward guidance”, sostuvo que esa práctica heredada de la crisis “se ha quedado más tiempo de la cuenta” y dijo que la Fed no debe “consentir un régimen en el que los participantes del mercado miren sobre todo a la Fed para su próxima operación”.
- Primero, la inflación. Situó la inflación PCE interanual en el 3,7 % y la tasa a seis meses en el 4,1 %, y señaló que el 54 % de los componentes de la cesta del PCE había subido más de un 3 % en el último año (frente a cerca del 32 % en las dos décadas previas a la pandemia). “El foco predominante de la Fed ahora mismo debe estar en los precios”.
- Una economía fuerte y condiciones financieras holgadas. Desempleo del 4,1 %, beneficios del S&P 500 más de un 20 % por encima de hace un año y diferenciales de crédito cerca de mínimos históricos: “Me costaría mucho describir las condiciones financieras generales como restrictivas”.
- “El dinero importa”. Sobre el tema del simposio, dijo que las innovaciones financieras “alteran la mecánica” que une la base monetaria, la velocidad del dinero y la economía, “pero eso no es en absoluto una razón para ignorar los efectos últimos del dinero sobre las condiciones financieras y los precios”. También señaló la IA como “potencialmente un nuevo factor de producción” y anunció un grupo de trabajo sobre productividad y empleo.
- La frase que citaron los mercados: “Hoy estoy aquí comprometido con una disciplina, no con una decisión”.
Lo que vino después. El 28 de agosto el S&P 500 cerró con una caída del 0,25 %, en 7.711,76 puntos; la rentabilidad a 10 años pasó del 4,67 % al 4,72 %, y el bitcoin cerró el día UTC un 3,0 % más abajo. El 16 de septiembre de 2026 el FOMC subió un cuarto de punto el rango objetivo de los fondos federales, hasta el 3,75 %–4,00 %, por unanimidad: la primera subida desde 2023 (el contexto, en nuestra historia sobre la primera subida de tasas de Warsh). El rango vigente y cada decisión posterior se siguen en nuestra página de decisiones de tasas de la Fed.
Discursos del presidente de la Fed en Jackson Hole y reacción del mercado, 2010–2026
Jackson Hole importa a los mercados porque el presidente de la Fed suele usarlo para anticipar su próximo paso. Esta tabla recoge todos los discursos principales de los presidentes desde 2010 (Bernanke no habló en 2013, ni Yellen en 2015), la reacción del mercado el día del discurso y lo que hizo el FOMC en su siguiente reunión.
| Año | Presidente | Fecha del discurso | S&P 500 ese día | S&P 500 tras 5 sesiones | Bono a 10 años ese día | Bitcoin ese día | Siguiente decisión del FOMC |
|---|---|---|---|---|---|---|---|
| 2010 | Bernanke | 27 ago | +1,66 % | +5,47 % | +15 pb | — | 21 sept: sin cambios (el QE2 llegó en noviembre) |
| 2011 | Bernanke | 26 ago | +1,51 % | +1,27 % | −3 pb | — | 21 sept: Operación Twist |
| 2012 | Bernanke | 31 ago | +0,51 % | +2,12 % | −6 pb | — | 13 sept: lanzamiento del QE3 |
| 2014 | Yellen | 22 ago | −0,20 % | +0,55 % | 0 pb | — | 17 sept: sin cambios |
| 2016 | Yellen | 26 ago | −0,16 % | +0,35 % | +6 pb | +0,3 % | 21 sept: sin cambios |
| 2017 | Yellen | 25 ago | +0,17 % | +1,54 % | −3 pb | +0,9 % | 20 sept: sin cambios; anuncio de la reducción del balance |
| 2018 | Powell | 24 ago | +0,62 % | +1,56 % | 0 pb | +2,8 % | 26 sept: subida al 2,00–2,25 % |
| 2019 | Powell | 23 ago | −2,59 % | +0,12 % | −8 pb | +2,7 % | 18 sept: recorte al 1,75–2,00 % |
| 2020 | Powell | 27 ago (jue) | +0,17 % | −0,68 % | +6 pb | −1,4 % | 16 sept: sin cambios en 0–0,25 % |
| 2021 | Powell | 27 ago | +0,88 % | +1,46 % | −3 pb | +4,5 % | 22 sept: sin cambios; se anticipa el tapering |
| 2022 | Powell | 26 ago | −3,37 % | −6,55 % | +1 pb | −6,2 % | 21 sept: subida de 75 pb al 3,00–3,25 % |
| 2023 | Powell | 25 ago | +0,67 % | +3,19 % | 0 pb | −0,4 % | 20 sept: sin cambios en 5,25–5,50 % |
| 2024 | Powell | 23 ago | +1,15 % | +1,40 % | −6 pb | +6,1 % | 18 sept: recorte de 50 pb al 4,75–5,00 % |
| 2025 | Powell | 22 ago | +1,52 % | +1,41 % | −7 pb | +4,0 % | 17 sept: recorte al 4,00–4,25 % |
| 2026 | Warsh | 28 ago | −0,25 % | −0,16 % | +5 pb | −3,0 % | 16 sept: subida al 3,75–4,00 % |
Fuentes: textos de los discursos en federalreserve.gov (enlazados); cierres diarios del S&P 500 (^GSPC) y de la rentabilidad del bono del Tesoro a 10 años (^TNX) de Yahoo Finance; bitcoin = cierre diario UTC de BTC-USD frente al día anterior; comunicados del FOMC. “Tras 5 sesiones” = cierre cinco sesiones bursátiles después del discurso frente al cierre previo al discurso.
Lo que muestra el historial:
- El S&P 500 subió en 10 de los 15 días de discurso, pero la variación mediana fue de solo +0,51 % y la media de +0,15 %. Cinco sesiones después estaba más alto en 12 de 15 ocasiones.
- Las dos grandes caídas fueron sorpresas restrictivas o shocks: el breve discurso de Powell sobre “algo de dolor” en 2022 (−3,37 %, −6,55 % una semana después) y 2019, cuando una escalada de la guerra comercial esa misma mañana eclipsó el discurso (−2,59 %).
- Jackson Hole suele anticipar septiembre. En 2012 (QE3), 2018 (subida), 2019 (recorte), 2022 (subida de 75 pb), 2024 (el recorte de “ha llegado el momento”) y 2026 (subida), la siguiente reunión ejecutó el movimiento que apuntaba el discurso. Warsh es la excepción en el estilo —se negó a dar pistas—, pero la subida llegó igualmente.
- El bitcoin reacciona más que las acciones: sus movimientos en el día del discurso fueron de −6,2 % (2022) a +6,1 % (2024) en los once discursos desde 2016.
Para ver cómo se comportan las acciones en los propios días de decisión del FOMC, consulte fechas de reunión del FOMC y reacción del S&P 500; para los datos de inflación en los que se apoyó Warsh, la página del informe de inflación PCE.
Una conferencia de política monetaria en un momento especialmente delicado
Jackson Hole 2026 llega solo un año después de que el FOMC completara su segunda revisión periódica de su estrategia, herramientas y comunicaciones de política monetaria. La Fed publicó una Declaración sobre los Objetivos a Largo Plazo y la Estrategia de Política Monetaria revisada el 22 de agosto de 2025, mientras mantenía su objetivo de inflación a largo plazo del 2%. Eso hace que otra reescritura completa de la estrategia en 2026 sea poco probable. El debate más plausible es cómo la innovación cambia la implementación y medición de la política bajo el marco revisado.
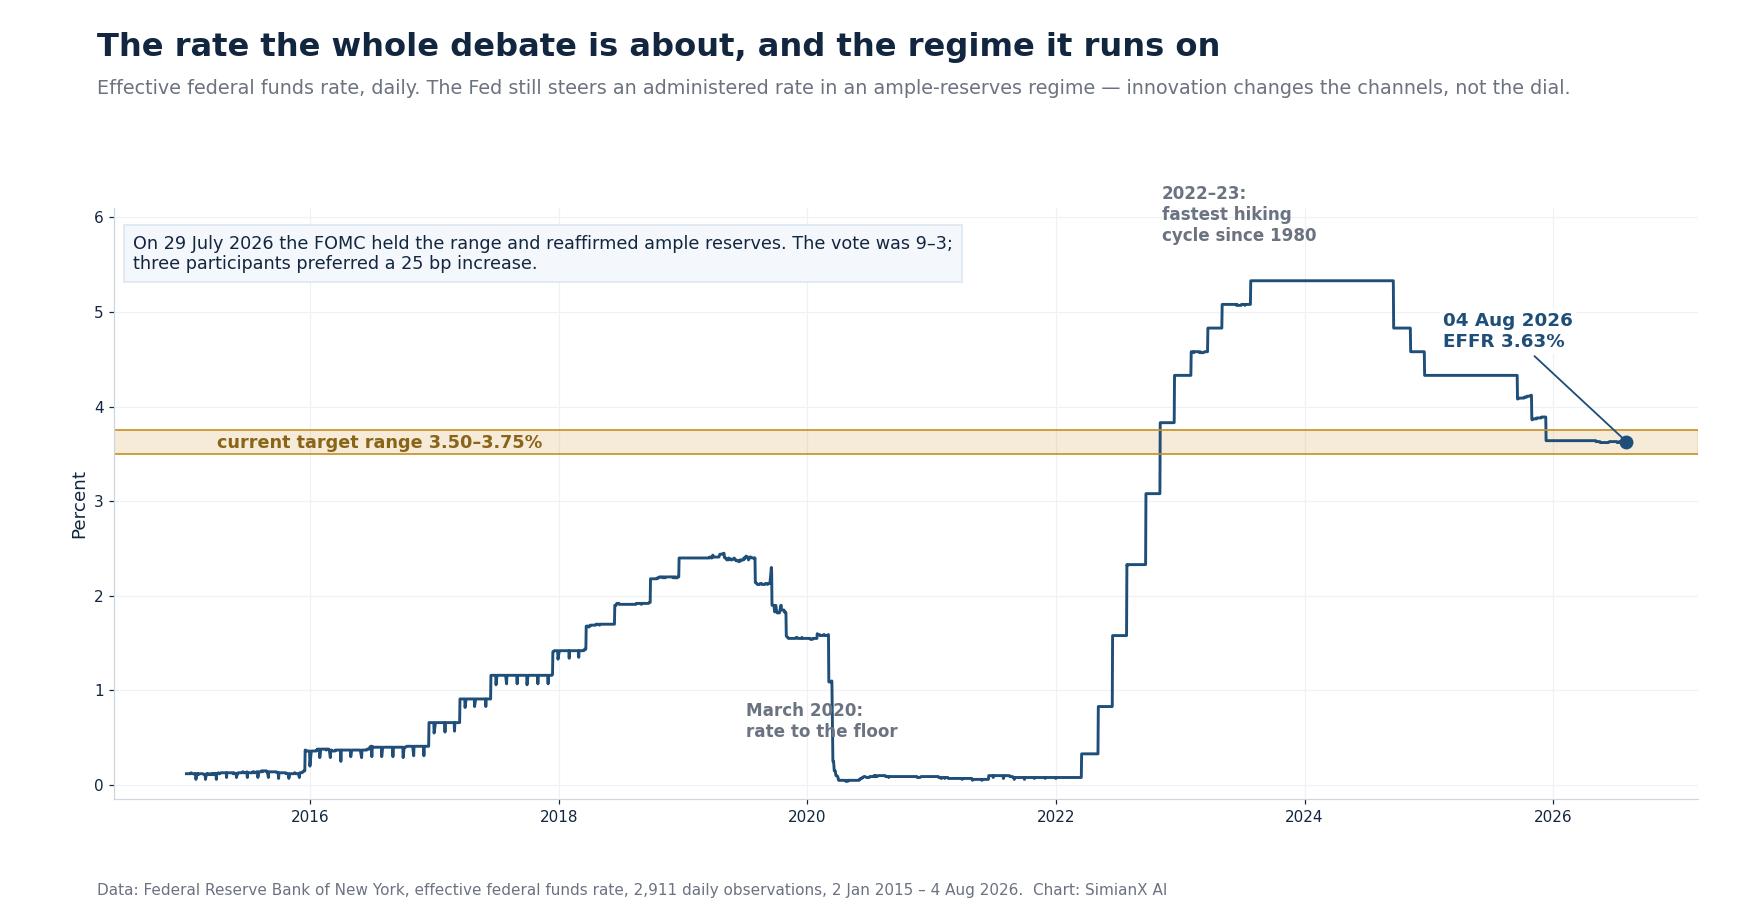
El contexto macro inmediato es restrictivo pero no recesivo. El 29 de julio de 2026, el FOMC mantuvo el rango objetivo de fondos federales en 3.50%–3.75% y dijo que continuaría manteniendo reservas amplias. La declaración describió la actividad económica como en expansión a un ritmo sólido y la inflación como aún elevada en relación con el 2%, con incertidumbre parcialmente vinculada al conflicto en el Medio Oriente y choques de oferta sectoriales. La votación fue de 9–3; tres participantes prefirieron un aumento de 25 puntos básicos. Esa combinación—crecimiento resiliente, desinflación inacabada y desacuerdo interno—significa que los funcionarios no pueden tratar la innovación en pagos como un proyecto secundario. Cualquier innovación que cambie la velocidad de fuga de depósitos, la demanda de reservas o la transmisión de las tasas de política a instrumentos similares al dinero puede afectar la calibración de la política misma.
La disidencia no es nueva. El giro restrictivo bajo el nuevo presidente ya se vio en la primera reunión de Warsh al frente de la Fed, y el informe del IPC de julio de 2026 permitió a ambos bandos afirmar que los datos les daban la razón.
Hay otros tres elementos de contexto importantes.
Primero, la Ley GENIUS se convirtió en ley en julio de 2025. Según el resumen del Servicio de Investigación del Congreso, los emisores de stablecoins de pago permitidos deben mantener reservas uno a uno en activos líquidos específicos, divulgar sus políticas de reembolso y publicar información mensual sobre reservas. La ley mueve las stablecoins de EE. UU. de un entorno de aplicación en gran medida personalizado hacia un perímetro prudencial claramente definido. La otra mitad de esa agenda, la de estructura de mercado, la seguimos aparte en la Ley CLARITY 2026.
En segundo lugar, el Servicio FedNow ha llevado la liquidación instantánea del concepto a la infraestructura. El sitio de Servicios Financieros de la Reserva Federal mantiene una lista actual de organizaciones activas en FedNow. La adopción sigue siendo una decisión comercial para las instituciones financieras, pero la existencia de una vía de pago que funciona 24/7 cambia las expectativas de los clientes y convierte el momento de la liquidez—no solo la cantidad de liquidez—en un problema de política.
En tercer lugar, la tokenización ya no está confinada a los mercados de criptomonedas especulativas. El BIS argumenta que las reservas tokenizadas de bancos centrales, el dinero de bancos comerciales y los bonos gubernamentales podrían formar el núcleo de un sistema monetario de próxima generación. Su capítulo del Informe Económico Anual 2025 enfatiza las ganancias de eficiencia de la liquidación programable mientras advierte que las stablecoins tienen un rendimiento deficiente, a escala sistémica, en las pruebas de unicidad, elasticidad e integridad.
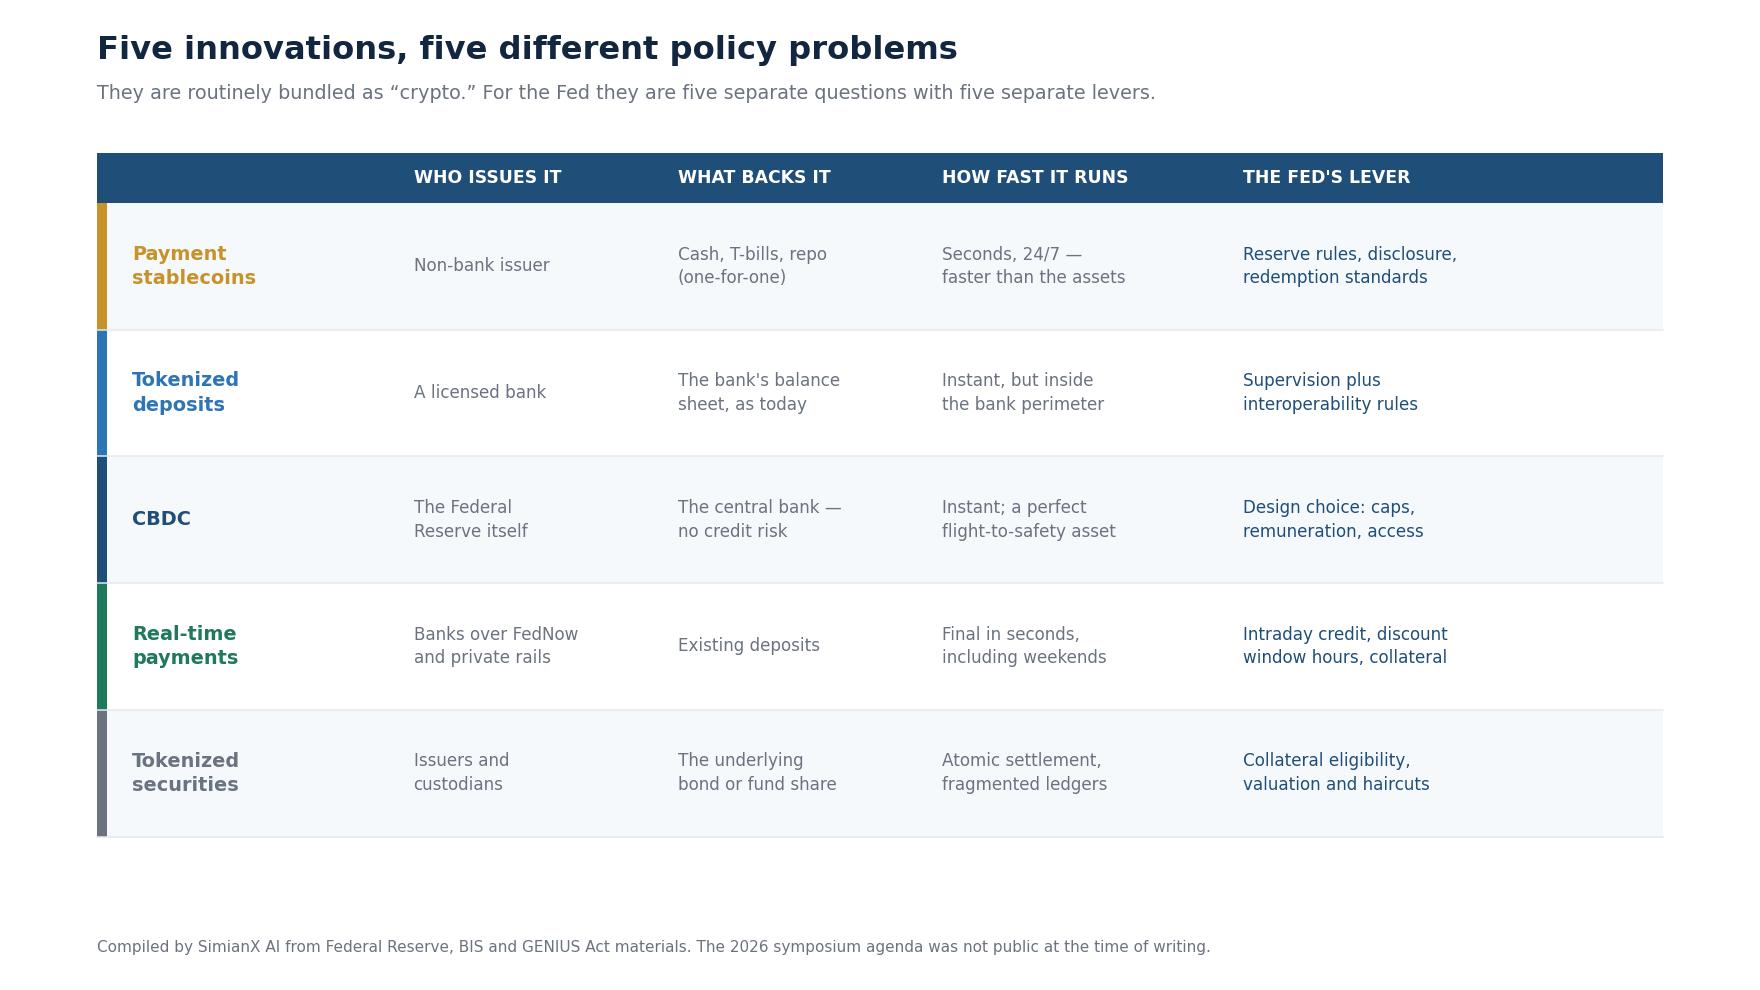
Cinco Innovaciones, Cinco Problemas de Política Diferentes
1. Stablecoins: un nuevo envoltorio del dólar con viejas dinámicas de corrida
Las stablecoins reguladas pueden reducir las fricciones de pago, mejorar el acceso transfronterizo a dólares y proporcionar un activo de liquidación similar al efectivo dentro de los mercados de activos digitales. El gobernador Christopher Waller ha descrito su potencial en pagos minoristas y transfronterizos mientras enfatiza la necesidad de casos de uso claros, modelos de negocio viables y salvaguardias; sus comentarios de febrero de 2025 están aquí.
La escala ya no es trivial. Según DefiLlama, el 4 de agosto de 2026 la oferta combinada en circulación de stablecoins vinculadas al dólar rondaba los 307.000 millones de dólares. Dos emisores concentran cerca del 82 %: el USDT de Tether, con unos 183.000 millones (59 %), y el USDC de Circle, con unos 72.000 millones (23 %). Un flotante plenamente respaldado de ese tamaño es, mecánicamente, una demanda permanente de efectivo, letras del Tesoro y repo, y a la vez una concentración de riesgo operativo en muy pocas empresas. Cómo se formó ese duopolio lo contamos en Stablecoins 2026: Visa, Stripe y la carrera USDT frente a USDC, y lo rápido que puede abrirse la brecha regulatoria entre ambos, en la aprobación de Circle por la OCC.
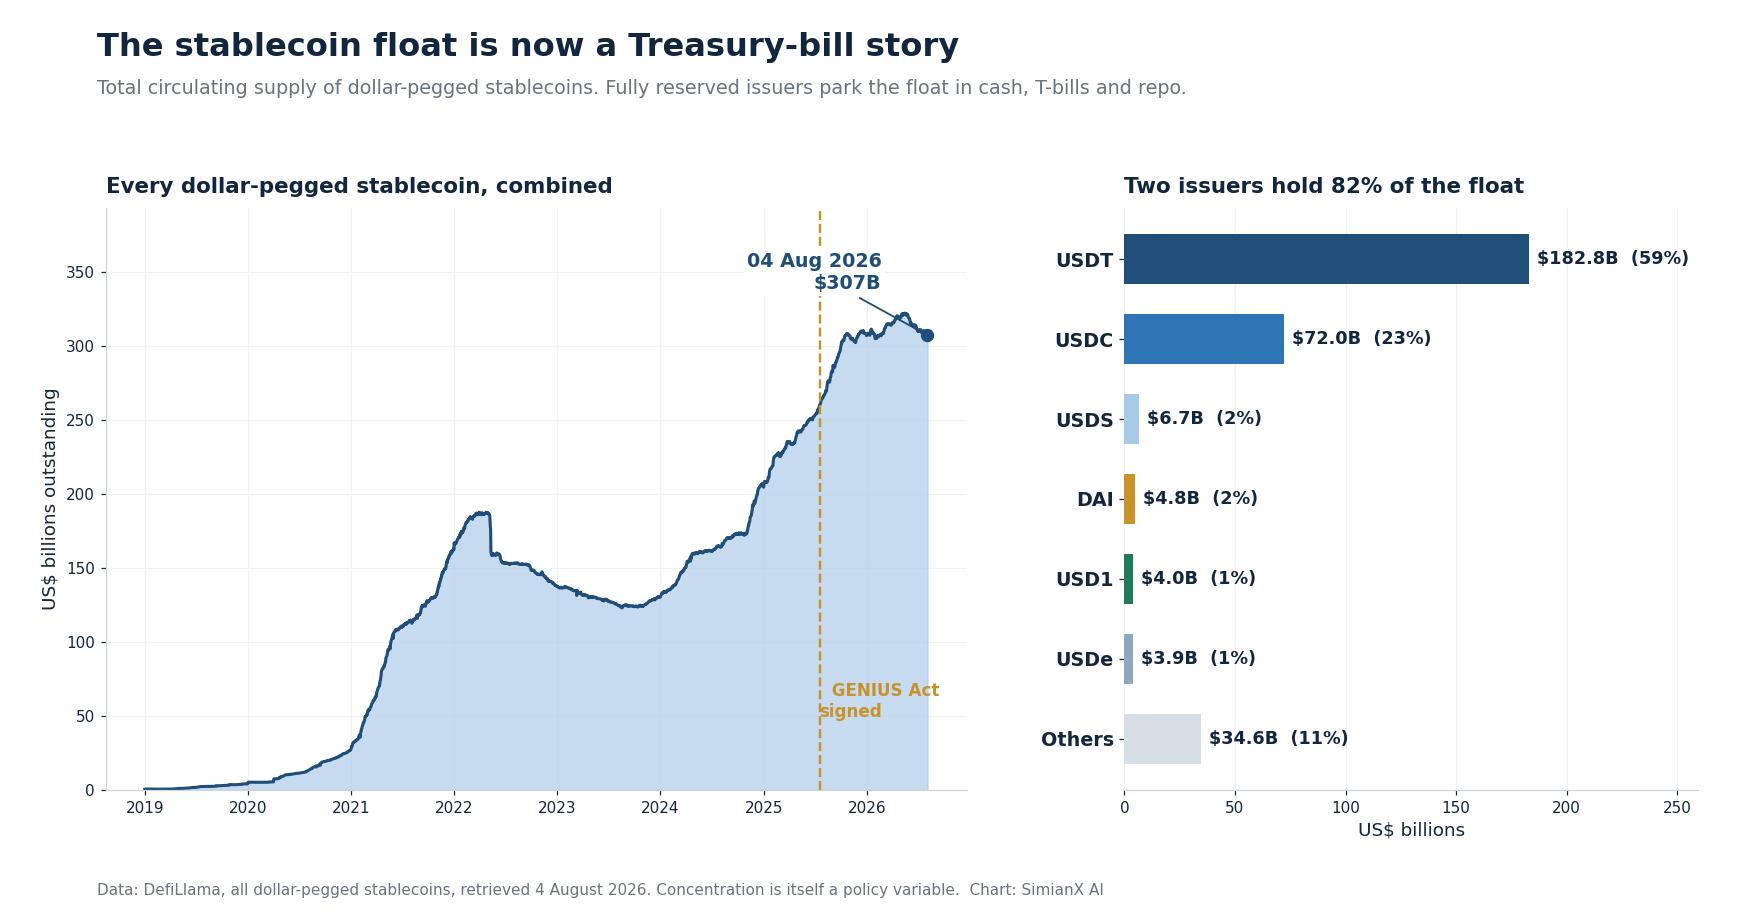
Pero las stablecoins están económicamente más cerca de los bancos estrechos o de los instrumentos del mercado monetario que de los depósitos de cheques ordinarios. Un emisor totalmente reservado generalmente transforma los dólares de los clientes en efectivo, depósitos bancarios, letras del Tesoro o repos. A gran escala, eso puede:
- desviar financiamiento de los bancos comerciales;
- aumentar la demanda estructural de papel gubernamental a corto plazo;
- crear flujos de redención rápida durante el estrés;
- concentrar el riesgo operativo en emisores, custodios y blockchains; y
- debilitar el vínculo tradicional entre la creación de depósitos y el préstamo bancario.
La cuestión central de política no es si un token se negocia a un dólar en un día normal. Es si el reembolso a la par sobrevive a un fin de semana, un incidente cibernético, un shock en el mercado del Tesoro o la falla de un proveedor de servicios clave. La respuesta empírica a esa pregunta es nuestra tabla de referencia Cada gran pérdida de paridad de una stablecoin: la paridad ya se ha roto antes, y se rompió más rápido cuando el activo de reserva y la promesa de reembolso estaban en sitios distintos.
2. Depósitos tokenizados: innovación dentro del sistema bancario de dos niveles
Los depósitos tokenizados son pasivos bancarios representados en infraestructura programable. A diferencia de una stablecoin no bancaria, permanecen dentro del perímetro bancario y pueden preservar la jerarquía familiar en la que el dinero de los bancos comerciales se liquida finalmente en dinero del banco central.
Eso los hace atractivos para los bancos centrales: pueden permitir la entrega atómica contra pago, la gestión de efectivo programable y transacciones transfronterizas más rápidas sin desintermediar completamente a los bancos. Sin embargo, la interoperabilidad es decisiva. Si cada banco emite un token de jardín amurallado que se negocia con diferentes descuentos o reglas de liquidación, la unicidad del dinero de los bancos comerciales se debilita. Un depósito en dólares en el Banco A debe seguir siendo económicamente equivalente a un depósito en dólares en el Banco B.
3. CBDC: la opción que la Fed es menos probable que ejerza rápidamente
Una moneda digital del banco central de EE. UU. sería un pasivo directo de la Reserva Federal disponible en forma digital. El documento de discusión sobre CBDC de la Fed identifica posibles beneficios de eficiencia e inclusión junto con riesgos de privacidad, ciberseguridad, estabilidad financiera y desintermediación, y no favorece un resultado predeterminado.
Para 2026, el camino más plausible de la Fed es continuar la investigación sobre liquidación mayorista, interoperabilidad y pasivos del banco central tokenizados—no un lanzamiento repentino de CBDC minorista. Una CBDC minorista de acceso amplio y que genere intereses podría convertirse en un poderoso instrumento de transmisión de tasas de política, pero también podría proporcionar al público un activo refugio instantáneo en una huida hacia la calidad, acelerando las corridas de los bancos. Los obstáculos políticos, legales y de diseño siguen siendo mucho más altos que para la actualización de la infraestructura mayorista.
4. Pagos en tiempo real: liquidación más rápida, choques de liquidez más rápidos
FedNow y las redes privadas de pagos instantáneos acortan la brecha entre la instrucción y la liquidación final. Eso mejora la eficiencia y reduce las exposiciones al crédito intradía. También comprime el tiempo que los bancos tienen para responder a las salidas de fondos. En un sistema 24/7, la "liquidez de fin de día" se convierte en un concepto obsoleto.
La implicación política es sencilla: el acceso a la ventanilla de descuento, el preposicionamiento de garantías, el crédito intradía y las métricas de liquidez de supervisión deben evolucionar hacia una preparación continua. Un banco que parece líquido al cierre del viernes puede enfrentar redenciones de tokens o salidas de pagos instantáneos el sábado por la noche.
5. Activos digitales y valores tokenizados: el colateral se vuelve programable
Los valores del Tesoro tokenizados, las acciones de fondos del mercado monetario y otros activos del mundo real pueden reducir los costos de reconciliación y facilitar la liquidación atómica. También pueden fragmentar el colateral a través de libros de contabilidad, contratos inteligentes y custodios. Si el colateral tokenizado es aceptado en arreglos de liquidez de bancos centrales o privados, las reglas de elegibilidad, valoración, descuentos y resiliencia operativa se convierten en infraestructura de política monetaria. Esto ya pasó del piloto a la fontanería real: véanse el piloto de valores tokenizados de la DTCC 2026, el debut de Securitize en la NYSE y la hoja de ruta británica de tokenización 2026.
Cómo Podría Cambiar la Transmisión Monetaria
La tasa de política de la Fed influye en la economía a través de las tasas del mercado monetario, los costos de financiamiento bancario, la oferta de crédito, los precios de los activos y las expectativas. La innovación financiera puede alterar cada eslabón.
El beta de depósitos puede aumentar. Las billeteras digitales facilitan la comparación y el movimiento de dinero. Si los hogares y las empresas pueden cambiar instantáneamente de depósitos bancarios de bajo rendimiento a productos tokenizados del Tesoro o equivalentes digitales de efectivo que devengan intereses, los bancos pueden tener que reajustar los depósitos más rápido después de un movimiento de la Fed. Eso fortalece la transmisión de tasas a los ahorradores, pero aumenta los costos marginales de financiamiento de los bancos.
La creación de crédito puede migrar. Cuando los depósitos abandonan los bancos hacia stablecoins completamente reservadas, los activos correspondientes pueden fluir hacia los bonos del Tesoro en lugar de préstamos bancarios. Los bancos pueden reemplazar ese financiamiento con préstamos mayoristas, pero generalmente a un costo más alto y más volátil. El resultado puede ser un crédito más ajustado para pequeñas empresas y hogares, incluso si los "dólares digitales" agregados están en expansión.
La transmisión puede volverse más no lineal. Un modesto aumento en la tasa de política podría mejorar los ingresos por reservas de los emisores de stablecoins, atraer saldos hacia productos de efectivo tokenizados y acelerar la competencia por depósitos bancarios. Por el contrario, los recortes de tasas comprimen los ingresos por reservas y pueden alentar a los emisores de stablecoins a buscar tarifas, escalas o negocios adyacentes más arriesgados. Por lo tanto, el mismo movimiento de tasas puede afectar a los bancos, emisores de stablecoins y mercados de criptomonedas en diferentes direcciones. Las tasas base históricas de esos movimientos están en Cada ciclo de recortes de la Fed desde 1980 y Cada ciclo de subidas desde 1983.
La velocidad y la observabilidad pueden mejorar—pero la interpretación puede empeorar. Las plataformas programables pueden generar datos de transacciones de alta frecuencia. Eso podría ayudar a la Fed a monitorear la liquidez y el estrés de pagos más pronto. Sin embargo, las transferencias de billetera no son lo mismo que el consumo final, y los volúmenes en cadena a menudo contienen flujos de exchanges, movimientos de colateral y transacciones automatizadas. Mejores datos no significarán automáticamente mejores señales macroeconómicas.
Gestión de Liquidez y el Balance de la Fed
El compromiso de la declaración del FOMC de julio con un régimen de reservas amplias es central para el debate de 2026. La innovación financiera es poco probable que elimine la demanda de reservas; puede hacer que esa demanda sea más volátil y menos predecible.
Conviene precisar cuál es hoy “la tasa de política”, porque todo el argumento de transmisión anterior pasa por ella. La tasa efectiva de fondos federales marcó el 3,63 % el 4 de agosto de 2026 —cómodamente dentro del rango objetivo del 3,50 % al 3,75 %— según los datos de tasas de referencia del Banco de la Reserva Federal de Nueva York. Ese es el dial. Todo lo que se discutirá en Jackson Hole tiene que ver con el cableado entre el dial y la economía, no con el dial en sí.
Las reservas de stablecoins pueden moverse entre depósitos bancarios, letras del Tesoro y repos. Los mercados tokenizados pueden liquidarse continuamente. Los pagos instantáneos pueden crear salidas fuera del horario operativo convencional. Juntos, estos cambios plantean cuatro preguntas para la Fed:
- ¿Debería expandirse el acceso a cuentas maestras o servicios del banco central, directa o indirectamente, para nuevas formas de dinero regulado?
- ¿Deberían las facilidades permanentes de liquidez operar durante más horas o contra un conjunto más amplio de colateral representado tecnológicamente?
- ¿Cómo deberían los modelos de demanda de reservas tener en cuenta los picos de pagos durante los fines de semana y durante el día?
- ¿Podrían grandes carteras de reservas de stablecoins amplificar la escasez de letras del Tesoro en tiempos normales y las ventas forzosas en situaciones de estrés?
La respuesta probable es un rediseño incremental: más preposicionamiento de colaterales, niveles de acceso más claros, ventanas operativas extendidas, requisitos de interoperabilidad más fuertes y mejores datos en tiempo real. La Reserva Federal también puede necesitar una coordinación más estrecha entre la implementación de la política monetaria y la supervisión. Si un cambio en la regulación de reservas o en las reglas de las stablecoins altera los flujos de depósitos, puede cambiar el nivel de reservas coherente con condiciones de reservas “amplias”.
Estabilidad financiera: la corrida bancaria se mueve a la velocidad del software
El Informe de Estabilidad Financiera de Mayo de 2026 de la Reserva Federal sigue siendo el marco natural para evaluar vulnerabilidades: presiones de valoración, endeudamiento de empresas y hogares, apalancamiento del sector financiero y riesgos de financiamiento. Las finanzas digitales añaden una capa transversal a los cuatro.
El mayor riesgo es un desajuste entre la velocidad de los pasivos y la velocidad de los activos. Una stablecoin puede ser canjeada en segundos; el depósito bancario del emisor, la reclamación de repos o el valor del Tesoro pueden no monetizarse con la misma certeza bajo estrés. La tokenización no elimina el riesgo de duración, crédito o liquidez; simplemente puede hacer que la corrida de pasivos sea más rápida.
La concentración operativa es una segunda vulnerabilidad. Un puñado de blockchains, proveedores de nube, custodios, plataformas de billetera y proveedores de cumplimiento podrían volverse sistémicamente importantes sin parecer bancos convencionales. Los errores en contratos inteligentes, fallos en puentes, manipulación de oráculos y fallos en la gestión de claves pueden producir pérdidas incluso cuando los activos de reserva son sólidos. Los 307.000 millones citados arriba no están repartidos de forma uniforme: con cerca del 82 % en dos emisores, un solo fallo operativo deja de ser un problema de empresa y pasa a ser un evento macro.
En tercer lugar, el arbitraje regulatorio puede migrar en lugar de desaparecer. La legislación sobre stablecoins crea un marco, pero la competencia entre regímenes federales, estatales y extranjeros puede empujar la actividad hacia el perímetro menos restrictivo. Por lo tanto, son esenciales reglas consistentes para el canje, la segregación de reservas, la divulgación, el capital, la resiliencia operativa y la resolución.
Finalmente, las stablecoins en dólares tienen una dimensión internacional. Pueden extender el acceso al dólar y reforzar el papel del dólar, pero también pueden acelerar la fuga de capitales y la sustitución de moneda en economías vulnerables. La política de innovación nacional tendrá cada vez más consecuencias monetarias externas.
La Ruta de Política Más Plausible de la Fed
El caso base no es un giro hacia las criptomonedas. Es una estrategia de integración regulada con seis elementos:
- preservar el mandato dual y el objetivo de inflación del 2%;
- mantener las reservas del banco central en la cúspide de la liquidación;
- permitir que el dinero privado regulado innove bajo estándares comunes de canje y liquidez;
- modernizar FedNow, la liquidación mayorista y las facilidades de liquidez para finanzas 24/7;
- aclarar cómo los depósitos tokenizados y el colateral tokenizado elegible encajan dentro de la supervisión bancaria; y
- fortalecer la supervisión interagencial de emisores, custodios, exchanges y proveedores de tecnología crítica.
Este enfoque es consistente con la opinión del BIS de que la innovación funciona mejor cuando el dinero del banco central ancla un sistema de dos niveles. También es políticamente más factible que una CBDC minorista y menos disruptivo que otorgar a cada emisor de dólares digitales acceso directo al banco central.
Jackson Hole aún podría importar mucho sin producir un anuncio de política inmediato. Un vocabulario compartido—que distinga entre stablecoins, depósitos tokenizados, valores tokenizados y dinero del banco central—reduciría en sí mismo la ambigüedad regulatoria. Más importante aún, los funcionarios podrían señalar qué innovaciones pertenecen al núcleo monetario y cuáles deberían permanecer como productos de inversión en el perímetro.
Tres Escenarios para 2026–2028
| Escenario | Arquitectura financiera | Respuesta de la Fed | Efecto en bancos y crédito | Efecto en el mercado cripto |
|---|---|---|---|---|
| Base: coexistencia regulada | Las stablecoins crecen principalmente en la negociación de activos, pagos transfronterizos y gestión de tesorería; los depósitos tokenizados se expanden gradualmente; la adopción de FedNow se amplía. | Orientación, estándares de interoperabilidad, monitoreo de liquidez más fuerte y extensión incremental de horas de operación. | Competencia de depósitos manejable; los grandes bancos se adaptan más rápido que los pequeños; el impacto crediticio es modesto pero desigual. | Positivo para emisores que cumplen la normativa, custodia, exchanges e infraestructura de activos del mundo real tokenizados; impacto limitado en tokens no respaldados. |
| Optimista: integración productiva | Los depósitos, reservas y valores tokenizados se vuelven interoperables; las stablecoins reguladas se conectan de manera segura a las vías de pago; la liquidación atómica se escala. | Niveles de acceso claros, estándares de colateral tokenizado, herramientas de liquidez casi continua y regulación federal coordinada. | Costos de liquidación más bajos y mejor movilidad del colateral compensan parcialmente la mayor competencia de depósitos; el crédito se vuelve más eficiente. | Amplia adopción institucional; mayor demanda de redes de liquidación y DeFi cumplidor; primas de riesgo más bajas, aunque la selección de tokens sigue siendo crítica. |
| Riesgo: corrida digital y fragmentación | Un emisor, custodio o blockchain importante falla; las redenciones de stablecoins aumentan; los depósitos huyen de bancos más débiles; el colateral tokenizado se fragmenta. | Liquidez de emergencia, operaciones de colateral ampliadas, reglas más estrictas de redención y reservas, y posibles restricciones en el acceso o actividades. | Los costos de financiamiento mayorista aumentan, la concesión de préstamos bancarios se contrae y las instituciones más pequeñas enfrentan un estrés desproporcionado. | Las stablecoins se desacoplan temporalmente, el apalancamiento se deshace, la liquidez de los exchanges cae y los activos cripto de alta beta se venden bruscamente; los sobrevivientes regulados consolidan participación de mercado. |
Estos son escenarios del autor, no pronósticos de la Fed ni de los organizadores del simposio.
Lo que los Inversores en Cripto Deben Observar
El impacto cripto dependerá menos de si los responsables de políticas suenan "pro-innovación" y más de cuatro señales técnicas.
Primero, tratamiento de reservas. Las reglas que favorecen el efectivo, los bonos del Tesoro y el repo de alta calidad apoyarían el crecimiento de las stablecoins reguladas y la demanda de Tesoro, pero podrían presionar los márgenes de los emisores o reducir la flexibilidad.
Segundo, acceso e interoperabilidad. Un puente creíble entre bancos, FedNow, depósitos tokenizados y libros contables públicos o autorizados sería estructuralmente alcista para redes enfocadas en pagos e infraestructura de tokenización. Los sistemas cerrados limitarían los efectos de red.
Tercero, respaldos de liquidez. Si los emisores regulados o sus socios bancarios obtienen caminos más claros hacia la liquidez del banco central, el riesgo de corrida percibido puede disminuir. Si el acceso sigue siendo indirecto y operativamente limitado, los mercados fijarán una prima de liquidez mayor para el fin de semana.
Cuarto, la distinción regulatoria entre dinero e inversión. Las stablecoins y los depósitos tokenizados pueden recibir un tratamiento más claro como instrumentos de pago, mientras que los activos cripto no respaldados siguen siendo activos de riesgo. Esa divergencia favorece más a los tokens en dólares cumplidores, custodia, liquidación y plataformas de activos del mundo real que a las criptos de manera indiscriminada.
En el caso base, el simposio es moderadamente positivo para la pila cripto institucional, pero neutral para los precios de tokens en general. En el caso optimista, la tokenización regulada expande el mercado direccionable y reduce la incertidumbre legal. En el caso de riesgo, una corrida rápida podría ajustar la liquidez en dólares y producir una venta correlacionada en stablecoins, tokens de exchanges, colaterales DeFi y activos de alta beta. El mismo circuito de flujos que vimos en Bitcoin de vuelta por encima de los 66.000 dólares funciona igual de bien a la inversa.
Si quiere seguir estas señales sin leer usted mismo cada documento, nuestras herramientas están hechas justo para eso:
- SimianX AI — la plataforma de investigación multiagente
- Ranking cripto — cómo ordenan 30 modelos de IA a las principales monedas, actualizado en continuo
- Sala de mando en vivo — ejecuta el flujo de agentes de cuatro etapas sobre cualquier par
- Autopilotos — reanálisis automático cuando cambian los hechos
- Pulso del Mercado — detección de eventos en tiempo real en cripto y bolsa
Preguntas frecuentes sobre Jackson Hole
¿Cuándo fue Jackson Hole 2026?
El Simposio de Política Económica de la Fed de Kansas City se celebró del 27 al 29 de agosto de 2026 en Jackson Hole (Wyoming). El presidente de la Fed, Kevin Warsh, pronunció el discurso principal el viernes 28 de agosto.
¿Cuál fue el tema de Jackson Hole 2026?
“Innovación financiera: implicaciones para los pagos y la política”. Warsh lo vinculó a dos asuntos: cómo la innovación cambia los vínculos entre el dinero y la economía (“el dinero importa”) y la IA como posible nuevo factor de producción.
¿Qué dijo Warsh en Jackson Hole?
Se negó a dar orientación prospectiva, dijo que el foco principal de la Fed debe estar en los precios con la inflación PCE en el 3,7 % y fijó su criterio: la Fed debe estar segura de que la inflación subyacente avanza hacia el 2 % “con claridad y a suficiente velocidad. De lo contrario, tenemos trabajo por hacer”.
¿Subió la Fed las tasas después de Jackson Hole 2026?
Sí. El 16 de septiembre de 2026 el FOMC subió el rango objetivo de los fondos federales 25 puntos básicos, hasta el 3,75 %–4,00 %, por 12 votos a 0.
¿Cómo suelen reaccionar las acciones al discurso de Jackson Hole?
Desde 2010 el S&P 500 ha subido en 10 de los 15 días de discurso del presidente, con una variación mediana de +0,51 %. Las mayores caídas fueron en 2022 (−3,37 %) y 2019 (−2,59 %).
Conclusión: Evolución en el Mandato, Revolución en la Infraestructura
Es poco probable que la innovación financiera reescriba para qué es la Reserva Federal. El máximo empleo, la estabilidad de precios y la estabilidad financiera seguirán siendo los anclajes. Sin embargo, puede reescribir cómo la Fed alcanza esos objetivos.
La transición importante es de un sistema financiero organizado en torno al procesamiento por lotes en días hábiles y depósitos bancarios pegajosos a uno caracterizado por reclamaciones programables, liquidación continua y movilidad instantánea. En ese mundo, la transmisión monetaria puede ser más rápida, la financiación bancaria puede ser menos estable, el colateral puede moverse de manera más eficiente y las corridas pueden desarrollarse a la velocidad del software.
Esa es la razón por la cual Jackson Hole 2026 puede resultar trascendental incluso si no produce ningún anuncio dramático. El próximo desafío del marco de la Fed no es elegir entre "finanzas tradicionales" y "cripto". Se trata de preservar la unicidad, la elasticidad y la integridad del dólar mientras se permite que la tecnología subyacente cambie.
Lectura Relacionada
- Warsh ignora a Trump: Fed sube tasas por 1.ª vez desde 2023
- Reunión de la Fed 2026: decisión de tipos, hora e historial
- Reuniones de la Fed 2027: calendario FOMC y el S&P 500
- Dot plot de la Fed: historial de proyecciones desde 2012
- Inflación PCE Estados Unidos: último dato, fechas y hora
- Bitcoin tras cada recorte de la Fed: referencia 2019-2026
- Venta global de bonos 2026: el 30 años en máximos de 19 años
- Stablecoins 2026: Visa, Stripe y la Carrera USDT vs USDC
- Cada gran depeg de una stablecoin: tabla de referencia
- Aprobación OCC de Circle 2026: USDC gana, USDT en riesgo
- Ley CLARITY: estado actual, voto en el Senado y cronología
- Piloto de valores tokenizados de DTCC 2026: Wall Street
- Debut de Securitize en la NYSE 2026: acciones tokenizadas
- Tokenización Reino Unido 2026: la hoja de ruta de £33.000M
- La Fed de Warsh: el diagrama de puntos vira a una subida
- Cada ciclo de recortes de la Fed desde 1980: acciones y oro
- Cada ciclo de subidas de tipos de la Fed desde 1983: S&P 500
Fuentes seleccionadas
- Reserva Federal — Informe de Estabilidad Financiera
- Banco de la Reserva Federal de Nueva York — datos de la tasa efectiva de fondos federales
- DefiLlama — oferta en circulación de stablecoins
- Reserva Federal — calendario de reuniones del FOMC
- Federal Reserve — discurso principal del presidente Warsh en el simposio de Jackson Hole 2026
- Federal Reserve — comunicado del FOMC del 16 de septiembre de 2026
- Federal Reserve — discurso de Powell en Jackson Hole 2022
- Federal Reserve — discurso de Powell en Jackson Hole 2024
- Yahoo Finance — historial del S&P 500 (^GSPC)