
 Ni Muke
Elice IPO: Pagbagsak sa Unang Araw, Limit-Up sa Ikalawang Araw at ang Takbo ng mga Korean AI IPO Mula 2025
Mabilis na sagot: Itinakda ng Elice (KOSDAQ: 0158S0) ang presyo ng IPO nito sa ₩90,500, ang pinakamataas sa saklaw na ₩70,400–₩90,500, matapos ang 408-sa-1 na retail subscription at 388.84-sa-1 na institutional book. Sa debut nito noong Oktubre 20, 2026, nagbukas ito sa ₩75,700, bumaba hanggang ₩56,500 at nagsara sa ₩61,500, bagsak nang 32.04% — ang ikaanim na pinakamasamang unang araw sa 37 IPO sa Korea noong 2026. Kinabukasan, nagsara ito sa daily upper limit na ₩79,900 (+29.92%), na 11.7% pa ring mas mababa sa offer price, at noong umaga ng Oktubre 22 ay nag-trade ito sa itaas ng offer price sa unang pagkakataon, hanggang ₩99,900. Sa sampung AI-related na IPO sa Korea mula Enero 2025 na sinusubaybayan sa ibaba, pito ang nagte-trade nang mas mababa sa kanilang offer price noong Oktubre 20, 2026.
Nagbigay ang Elice IPO ng matinding babala sa mga investor sa AI data center stocks: hindi garantiya ng matagumpay na listing ang pambihirang subscription demand, at hindi awtomatikong nabibigyang-katwiran ng mabilis na paglago ng kita ang premium na valuation.
Itinakda ng South Korean na kumpanya ng AI infrastructure ang presyo ng mga share nito sa ₩90,500, ang pinakamataas sa offering range, matapos makaakit ng humigit-kumulang 408 beses na retail demand. Noong Oktubre 20, 2026, nagsara ang mga share sa ₩61,500, bagsak nang 32.04% mula sa offering price, sa araw na bumaba nang 3.33% ang KOSDAQ index.
Kabaligtaran ang naging takbo ng sumunod na session. Noong Oktubre 21, tumama ang Elice sa daily upper limit na ₩79,900 mga sampung minuto matapos magbukas, tumaas nang 29.92% mula sa unang closing price nito — ang pinakamalaking pagtaas sa isang araw na pinapayagan ng mga patakaran sa Korea. Nagsara ito sa limit na iyon, humigit-kumulang 11.7% pa ring mas mababa sa IPO price. Noong umaga ng Oktubre 22, umakyat ito sa itaas ng offer price sa unang pagkakataon, na may intraday high na ₩99,900 (+10.4% kumpara sa offer price) hanggang 10:00 KST.
Mahalaga ang parehong galaw. Inilantad ng una ang agwat sa pagitan ng mga inaasahan sa pribadong offering at ng pagpepresyo ng pampublikong merkado. Ipinakita naman ng ikalawa kung gaano kabilis maigagalaw ng limitadong suplay ng trading at nagbabagong sentimyento ang isang bagong listed na stock.
Sinusuri ng pananaliksik na ito ng SimianX AI ang pinansyal na tanong sa likod ng mga pag-indayog ng presyong iyon: Makakalikha ba ang Elice ng sapat na cash return mula sa GPU infrastructure nito para bigyang-katwiran ang valuation nito at pondohan ang susunod nitong pagpapalawak? Inilalagay din nito sa konteksto ang debut gamit ang isang reference table ng bawat AI-related na IPO sa Korea mula 2025.
Sinusuportahan ng ebidensya ang isang mapiling konklusyon. May lumalagong negosyo ang Elice at nag-ulat ito ng operating profit. Ipinapakita rin ng IPO nito ang mga panganib ng konsentrasyon ng customer, mabigat na paggastos sa kagamitan at mga valuation na nakasentro sa EBITDA.
Petsa ng pananaliksik: Oktubre 22, 2026 (oras sa Korea). Closing prices ang mga presyo noong Oktubre 20 at 21; intraday ang mga presyo noong Oktubre 22 (hanggang 10:00 KST), hindi kumpirmadong close. Ang mga kalkulasyong pinansyal sa ibaba ay tinutukoy bilang mga historikal na paghahambing o ilustratibong palagay.
Pinagmulan: trading report ng MoneyToday noong Oktubre 21
Elice IPO sa Isang Sulyap: Ang Takbo ng Presyo
Nagte-trade ang Elice sa KOSDAQ ng South Korea sa ilalim ng code na 0158S0. Nakalikom ito ng humigit-kumulang ₩201.1 bilyon, katumbas ng mga US$151 milyon sa exchange rate na ginamit sa mga ulat noong panahong iyon, sa pagbebenta ng 2,222,000 bagong inisyung share. Sa offer price, ang market capitalization nito ay mga ₩1.005 trilyon.
| Pangyayari | Presyo ng share | Pagbabago mula sa IPO price |
|---|---|---|
| IPO price (pinakamataas sa saklaw na ₩70,400–₩90,500) | ₩90,500 | — |
| Opening trade noong Oktubre 20 | ₩75,700 | −16.35% |
| Intraday high noong Oktubre 20 | ₩77,700 | −14.14% |
| Intraday low noong Oktubre 20 | ₩56,500 | −37.57% |
| Close noong Oktubre 20 | ₩61,500 | −32.04% |
| Opening trade noong Oktubre 21 | ₩69,500 | −23.20% |
| Close noong Oktubre 21 sa upper limit (naabot mga 10 minuto matapos magbukas) | ₩79,900 | −11.71% |
| Intraday high noong Oktubre 22 (hanggang 10:00 KST) | ₩99,900 | +10.39% |
Kaya nagbukas ang stock nang mas mababa sa offer price bago pa dumanas ng karagdagang bentahan. Mga 5.9 milyong share ang nagpalit-kamay sa unang araw, higit sa dalawa't kalahating beses ng 2.22 milyong share na naibenta sa offering.
Iba ang naging return ng investor na nabigyan ng share sa IPO kumpara sa investor na bumili sa opening trade. Mula ₩75,700 hanggang ₩61,500, ang pagbaba mula pagbukas hanggang pagsara ay humigit-kumulang 18.8%.
Mahalaga rin ang pagkakaibang ito sa pagtatasa ng rebound. Ang pagbangon mula ₩61,500 pabalik sa ₩90,500 na offering price ay mangangailangan ng pagtaas na humigit-kumulang 47.2%. Hindi mababawi ang 32% na pagbaba ng kaparehong porsiyento ng pagtaas dahil nagsisimula ang pagbangon mula sa mas maliit na base. Kahit mula sa ₩79,900 na limit close, kinailangan pa ng karagdagang 13.3% na pagtaas para makabalik sa offer price; natabunan iyon ng stock noong umaga ng Oktubre 22.
Masama ang kalagayan ng merkado. Nagsara ang KOSDAQ index sa 781.97 noong Oktubre 20, bagsak nang 3.33% sa araw na iyon at 15.0% na mas mababa sa close nito noong Oktubre 6 na 919.92, matapos ang 7.65% na pagbagsak sa isang araw noong Oktubre 15.
Mga pinagmulan: anunsyo ng offering ng Elice, unang trading report ng Reuters, closing report ng ZDNet Korea, kasunod na trading update ng MoneyToday
Paano Hinubog ng mga Price Limit sa Unang Araw sa Korea ang Galaw
Nagte-trade ang mga IPO sa Korea sa ilalim ng espesyal na price band sa unang araw. Mula Hunyo 26, 2023, ang base price ng bagong listed na stock ay ang mismong offer price nito, at sa araw ng listing ay maaari itong mag-trade kahit saan mula 60% hanggang 400% ng presyong iyon. Mula sa ikalawang araw, umiiral ang karaniwang ±30% na daily limit, na sinusukat mula sa nakaraang close.
| Patakaran | Ano ang ibig sabihin nito para sa Elice |
|---|---|
| Floor sa unang araw: 60% ng offer price | ₩54,300. Ang ₩56,500 na intraday low ay ₩2,200 lamang ang layo rito. |
| Ceiling sa unang araw: 400% ng offer price | ₩362,000. Hindi kailanman nalapitan. |
| Limit sa ikalawang araw: ±30% mula sa nakaraang close | ₩61,500 × 1.3 = ₩79,950, ibinaba sa ₩100 na tick: ₩79,900. |
Dalawang bunga ang sumusunod. Ang 32% na pagbagsak sa unang araw ay malaking bahagi ng 40% na pinakamalaking pagkalugi na pinapayagan ng band. At mekanikal na nilimitahan ang rebound noong Oktubre 21: hindi makapag-trade sa itaas ng ₩79,900 sa araw na iyon ang mga mamimiling gustong bumili pa sa mas mataas na presyo. Ang parehong patakaran ang nagdulot ng kabaligtarang sukdulan para sa MakinaRocks noong Mayo 2026, na nagbukas at nagsara sa unang araw nito sa eksaktong 400% ng offer price (ang maximum, na kilala sa Korea bilang ttadabul — "doble ng doble").
Pinagmulan: Financial News tungkol sa pagbabago ng patakaran noong Hunyo 26, 2023
Mga Korean AI IPO 2025–2026: Unang Araw vs Ngayon
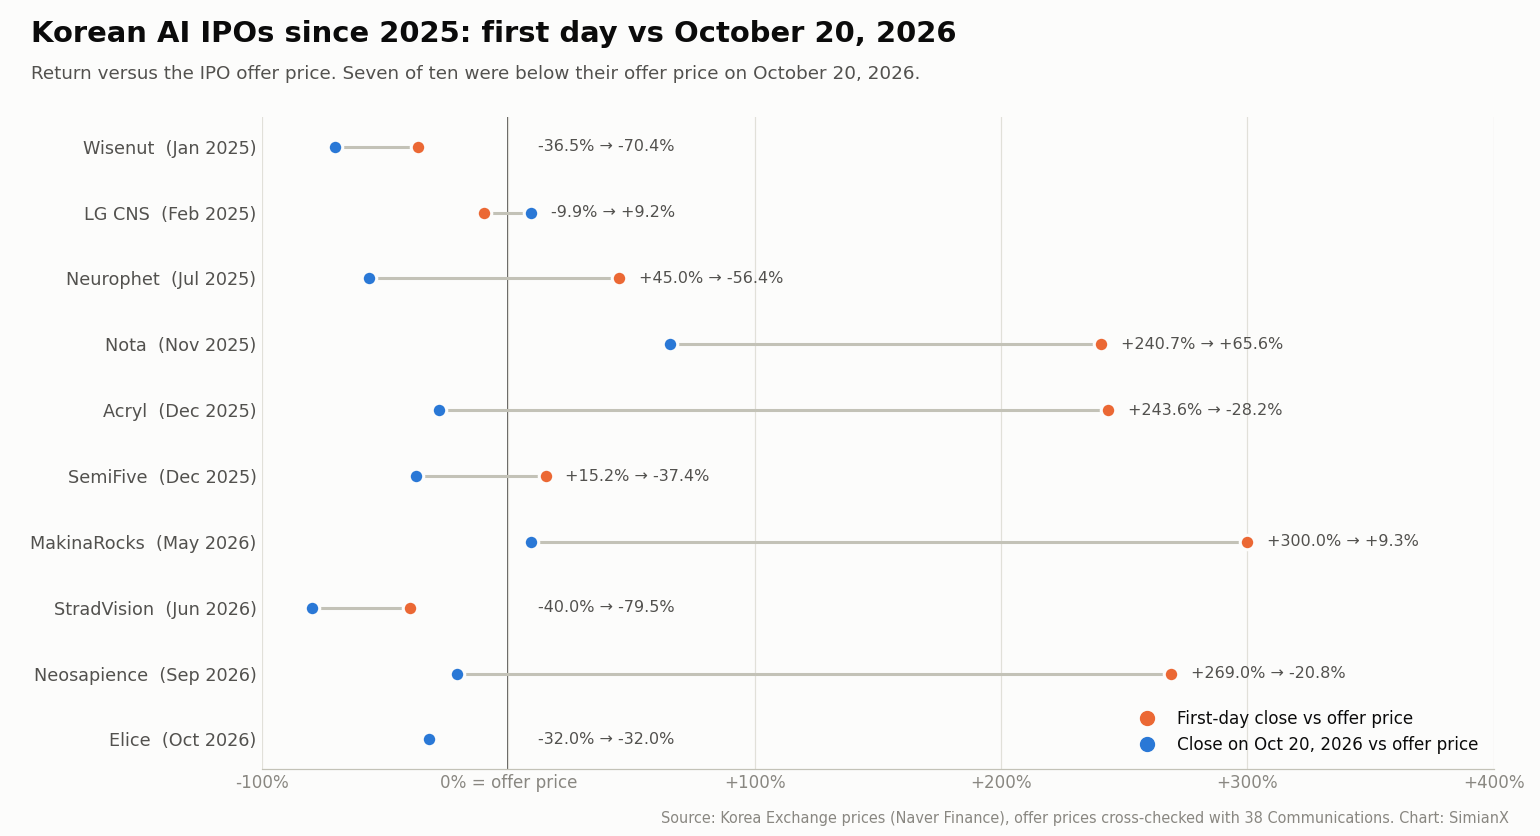
Gaano kakaiba ang debut ng Elice? Inililista ng talahanayan sa ibaba ang sampung IPO sa Korea mula Enero 2025 na ang pangunahing negosyo ay AI software, AI chips o AI infrastructure, kasama ang resulta sa unang araw at ang pinakahuling close.
| Kumpanya | Na-list | Offer price | Close sa Araw 1 | Araw 1 vs offer | Close Okt 20, 2026 | vs offer | vs peak close |
|---|---|---|---|---|---|---|---|
| Wisenut | Ene 24, 2025 | ₩17,000 | ₩10,800 | −36.5% | ₩5,040 | −70.4% | −73.8% |
| LG CNS (KOSPI) | Peb 5, 2025 | ₩61,900 | ₩55,800 | −9.9% | ₩67,600 | +9.2% | −53.0% |
| Neurophet | Hul 25, 2025 | ₩14,000 | ₩20,300 | +45.0% | ₩6,100 | −56.4% | −83.4% |
| Nota | Nob 3, 2025 | ₩9,100 | ₩31,000 | +240.7% | ₩15,070 | +65.6% | −73.3% |
| Acryl | Dis 16, 2025 | ₩19,500 | ₩67,000 | +243.6% | ₩14,010 | −28.2% | −79.1% |
| SemiFive | Dis 29, 2025 | ₩24,000 | ₩27,650 | +15.2% | ₩15,020 | −37.4% | −69.2% |
| MakinaRocks | May 20, 2026 | ₩15,000 | ₩60,000 | +300.0% | ₩16,400 | +9.3% | −79.0% |
| StradVision | Hun 30, 2026 | ₩12,000 | ₩7,200 | −40.0% | ₩2,465 | −79.5% | −65.8% |
| Neosapience | Set 21, 2026 | ₩10,000 | ₩36,900 | +269.0% | ₩7,920 | −20.8% | −78.5% |
| Elice | Okt 20, 2026 | ₩90,500 | ₩61,500 | −32.0% | ₩61,500 | −32.0% | — |
Ano ang ginagawa ng mga kumpanya: Wisenut (AI chatbot at search software), LG CNS (IT services, AI at cloud; naka-list sa KOSPI, ang lahat ng iba ay sa KOSDAQ), Neurophet (AI software para sa brain imaging), Nota (compression at optimization ng AI model), Acryl (AI platform software), SemiFive (disenyo ng custom AI chip), MakinaRocks (industrial AI software), StradVision (vision AI para sa mga sasakyan), Neosapience (AI voice generation) at Elice (AI education kasama ang GPU cloud at modular data centers).
Apat na pattern ang namumukod:
- Ang median na unang araw ay pagtaas na mga 30%; ang median na posisyon noong Oktubre 20, 2026 ay pagkalugi na mga 30%. Pito sa sampu ang nagte-trade nang mas mababa sa offer price sa petsang iyon.
- Ibinalik ng apat na pinakamalaking panalo sa unang araw ang karamihan ng kanilang itinaas. Ang Nota, Acryl, MakinaRocks at Neosapience ay nagsara sa unang araw nang hindi bababa sa 240% sa itaas ng offer price; bawat isa ay higit sa 70% na mas mababa sa peak close nito pagsapit ng Oktubre 20. Bumagsak ang Neosapience mula ₩36,900 hanggang ₩7,920 sa loob ng wala pang isang buwan.
- Hindi rin hudyat ng pagbili ang mahinang unang araw. Ang Wisenut at StradVision, ang dalawang debut na mas malalim ang ibinagsak kaysa sa Elice sa unang araw, ay bumaba pa nang 53% at 66% mula sa kanilang unang close pagsapit ng Oktubre 20.
- Ang Elice lamang sa apat na natalo sa unang araw ang tumama sa upper limit sa ikalawang session. Tumaas nang 4.8% ang Wisenut sa ikalawang araw nito, 3.4% ang LG CNS, at bumaba pa nang 18.9% ang StradVision. Hindi pa bahagi ng rekord ang susunod na takbo ng Elice.
Ito ay mga kasaysayan ng presyo, hindi mga forecast. Maliit ang grupo, kasama lamang dito ang mga kumpanyang AI ang pangunahing negosyo, at ang pinakamahinang yugto nito ay kasabay ng pagdausdos ng KOSDAQ noong Oktubre 2026.
Saan Pumupuwesto ang Elice sa mga IPO sa Korea Noong 2026
Sa 37 IPO sa Korea noong 2026 hanggang Oktubre 20 (hindi kasama ang mga SPAC at REIT), ang median na close sa unang araw ay mga 45% sa itaas ng offer price, at 10 sa 37 ang nagsara sa unang araw nang mas mababa rito. Ang −32.04% ng Elice ay ang ikaanim na pinakamalaking pagbaba sa unang araw ngayong taon. Ang limang mas malaki ay ang StradVision (−40.0%, Hunyo 30), Hatchtech (해치텍, −39.4%, Agosto 25), Jincostech (진코스텍, −38.5%, Oktubre 15), PeacePeace Studio (피스피스스튜디오, −36.1%, Hunyo 8) at Kido Industry (기도산업, −34.6%, Agosto 21).
Mga pinagmulan: News1 tungkol sa ranking ng 2026, mga resulta ng IPO listing ng 38 Communications
Paano Bumagsak ang Elice IPO Kahit 400× ang Demand?
Nagiging mas malinaw ang tila kontradiksyon kapag naipaliwanag ang mga numero ng subscription.
Nag-apply ang mga retail investor para sa 226,737,440 share laban sa alokasyong 555,500 share, isang-kapat ng offering. Nagreresulta ito sa subscription ratio na humigit-kumulang 408 sa isa. Sa naunang book-building, 2,367 institusyon ang nag-bid sa ratio na 388.84 sa isa, at itinakda ang presyo sa pinakamataas na bahagi ng saklaw.
Umabot sa humigit-kumulang ₩10.26 trilyon ang mga retail subscription deposit.
Ang mga deposit na iyon ay pondo para sa aplikasyon. Hindi iyon ang halagang nalikom ng Elice, at hindi rin iyon pangakong bibilhin ang parehong mga share pagkatapos ng listing. Nakalikom ang kumpanya ng humigit-kumulang ₩201.1 bilyon bago ang mga gastos sa offering.
Pinagmulan: ulat ng Newspim tungkol sa resulta ng subscription ng Elice
Ilang mekanismo ang nagpapaliwanag kung bakit maaari pa ring bumagsak ang isang offering na labis ang subscription.
Maaaring lumampas ang hinihinging alokasyon sa balak talagang hawakan ng mga investor
Kapag inaasahan ng mga investor na maliit ang kanilang alokasyon, maaari silang humiling ng mas maraming share kaysa sa talagang gusto nilang ariin. Sinusukat ng subscription ratio ang mga aplikasyon kumpara sa limitadong alokasyon.
Hindi nito itinatakda ang presyong tatanggapin ng mga investor kapag malaya nang nagte-trade ang mga share.
Maaaring ang listing gain mismo ang investment thesis
Lumalahok ang ilang aplikante dahil umaasa sila ng agarang pagtaas ng presyo. Kung magbukas ang mga share nang mas mababa sa offer price, bigo ang thesis na iyon.
Ang mga investor na sa simula ay tila kumakatawan sa malakas na demand ay maaaring sabay-sabay na maging mga nagbebenta.
Maaaring magbago ang merkado sa pagitan ng pagpepresyo at listing
Naitakda ang offering price ng Elice bago nagsimula ang trading. Ang mga pagbabago sa valuation ng mga kahalintulad na kumpanya, kondisyon ng financing at gana sa panganib ay maaaring magpamahal sa napagkasunduang offering price pagsapit ng araw ng listing. Mula sa pagtatapos ng book-building noong Oktubre 1 hanggang sa listing noong Oktubre 20, bumaba nang mga 13% ang KOSDAQ, at iniugnay ng press sa Korea ang bentahan sa araw ng debut sa panibagong pagdududa sa kakayahang kumita ng mga US neocloud operator gaya ng CoreWeave.
Kailangang manatili ang demand sa susunod na available na presyo
Kailangan ng matagumpay na IPO ang mga handang mamimili pagkatapos magsimulang magbenta ang mga investor na nabigyan ng alokasyon. Limitado ang impormasyong ibinibigay ng mga istatistika ng subscription tungkol sa tuloy-tuloy na demand na iyon.
Inilalarawan ng oversubscribed na order book ang proseso ng alokasyon. Ang matibay na presyo ng share ay nangangailangan ng tuloy-tuloy na demand na sinusuportahan ng halaga ng negosyo.
Anong Negosyo Talaga ang Pinatatakbo ng Elice?
Nagsimula ang Elice noong 2015 sa coding education at lumawak sa mga AI training platform, enterprise AI solution at cloud infrastructure.
Sa ngayon, sumasaklaw ang negosyo nito sa dalawang malawak na larangan:
- AI transformation at edukasyon: mga learning platform, assessment, enterprise AI application at implementation service.
- AI cloud at infrastructure: GPU computing, infrastructure software at mga modular AI data center.
Kasama sa infrastructure offering ang Elice Cloud Infrastructure, o ECI, at ang Portable Modular Data Center ng kumpanya, o PMDC.
Sinusuportahan ng cloud platform ng Elice ang reserved, on-demand at spot na access sa GPU. Inililista ng mga pampublikong materyales ng produkto nito ang mga henerasyon ng GPU ng NVIDIA kabilang ang A100, H100, B200 at B300.
Binibigyan ng kombinasyong ito ang Elice ng ilang posibleng pinagmumulan ng kita: pagpapaupa ng compute, pagsusuplay ng infrastructure, pagpapatakbo ng mga environment ng customer at pagbebenta ng kaugnay na software o serbisyo.
Kailangang paghiwalayin ng mga investor ang mga pinagmumulang iyon. Ang paghahatid ng hardware, implementasyon ng proyekto at paulit-ulit na paggamit ng cloud ay maaaring may magkakaibang margin, pangangailangan sa cash at customer retention.
Kaya ang isang kumpanyang malawakang inilalarawan bilang "AI data center stock" ay maaaring may mga negosyong may lubhang magkakaibang ekonomiya.
Mga pinagmulan: overview ng kumpanya ng Elice, impormasyon sa GPU cloud product ng Elice
Ano ang Neocloud?
Ang neocloud ay isang cloud provider na nakatuon nang husto sa AI computing, partikular sa GPU infrastructure.
Karaniwang nakikipagkumpitensya ang mga kumpanyang ito sa pamamagitan ng computing performance, availability ng hardware, espesyalisadong software, suporta o presyo. Naiiba ang kanilang mga business model sa malalawak na cloud platform gaya ng AWS, Microsoft Azure at Google Cloud, na nag-aalok ng malawak na hanay ng database, enterprise software at application service.
Kabilang ang Elice sa talakayang ito dahil lalong nakasalalay sa AI infrastructure ang paglago nito. Gayunman, dahil sa mga aktibidad nito sa edukasyon at enterprise application, hindi ito perpektong maihahambing sa isang kumpanyang halos buong nakatuon sa pagpapaupa ng GPU.
Ano ang Nagpapakawili-wili sa Modular Data Center Strategy ng Elice?
Ibinabalot ng PMDC approach ng Elice ang computing, networking, power at cooling equipment sa mga prefabricated na module.
Ipinapahayag ng kumpanya ang deployment sa humigit-kumulang 12 linggo, depende sa kondisyon ng site at infrastructure. Ina-advertise din nito ang liquid cooling at power usage effectiveness na mga 1.1, at sa anunsyo ng IPO nito ay sinabi nitong nababawasan ng approach ang paunang gastos sa infrastructure nang hanggang 40%.
Ito ay mga pahayag at product specification ng kumpanya. Hindi dapat ituring ang mga ito na independiyenteng beripikadong performance sa bawat instalasyon.
Gayunpaman, maaaring may praktikal na bentahe ang modular na disenyo. Maaaring bawasan ng standardized na kagamitan ang pagiging kumplikado ng konstruksyon, suportahan ang unti-unting pagpapalawak at mapabilis ang pag-online ng kapasidad.
Pinagmulan: mga product specification ng PMDC ng Elice
Ano ang Ibig Sabihin ng PUE na 1.1?
Inihahambing ng power usage effectiveness, o PUE, ang kabuuang konsumo ng kuryente ng pasilidad sa kuryenteng ginagamit ng computing equipment.
Sa PUE na 1.1, ang pasilidad na kumokonsumo ng 1 megawatt para sa IT equipment ay gumagamit ng humigit-kumulang 1.1 megawatt sa kabuuan. Ang karagdagang 0.1 megawatt ay para sa cooling at iba pang function ng pasilidad.
Maaaring mapabuti ng mas mababang overhead ang ekonomiya ng operasyon. Hindi nito sinusukat ang utilization ng customer, kita, gastos sa financing o investment return.
Malulutas ba ng Labindalawang-Linggong Konstruksyon ang Bottleneck sa Kuryente?
Maaaring mabilis na magawa at maikabit ang isang module kapag natugunan na ang mahahalagang kondisyon. Ang access sa grid, mga permit, lupa, transformer at mga customer na may kontrata ay maaaring tumagal nang mas matagal.
Para sa mga investor, ang makabuluhang petsa ay kung kailan magagamit na ang infrastructure para sa mga workload ng customer na sinisingil.
Mahalaga ang mabilis na manufacturing cycle, ngunit nakasalalay ang return sa buong iskedyul ng development.
Kumikita ba ang Elice?
Oo, sa antas ng operasyon sa iniulat nitong resulta sa unang kalahati ng taon — at bagong pagbabago iyon.
Ibinibigay ng mga pre-IPO disclosure ng Elice at ng mga ulat ng press sa Korea ang mga sumusunod na numero:
| Sukatang pinansyal | Unang kalahati ng 2025 | Buong taon 2025 | Unang kalahati ng 2026 |
|---|---|---|---|
| Kita (revenue) | ₩11.4 bilyon | ₩39.5 bilyon | ₩34.4 bilyon |
| Operating profit (pagkalugi) | (₩3.6 bilyon) | ₩5.2 bilyon | ₩10.3 bilyon |
| EBITDA | — | — | ₩23.2 bilyon |
| Kalkuladong operating margin | Lugi | Humigit-kumulang 13.2% | Humigit-kumulang 29.9% |
| Kalkuladong EBITDA margin | — | — | Humigit-kumulang 67.4% |
Halos tatlong beses lumaki ang kita sa unang kalahati (+202%), at ang operating profit sa anim na buwan ng 2026 ay lumampas na sa kabuuan ng 2025. Inikot ng kumpanya ang EBITDA margin nito sa humigit-kumulang 68%.
Ipinapakita ng mga numerong ito na sinuportahan ang valuation ng Elice ng higit pa sa inaasahang kita. Nakapag-ulat na ang negosyo ng makabuluhang operating na tubo.
Ang pangunahing isyu ay kung gaano kaulit-ulit ang tubong iyon habang lumalawak ang infrastructure at customer base nito.
Mga pinagmulan: anunsyo ng Elice sa IPO presentation noong Setyembre, ChosunBiz tungkol sa resulta sa buong taon ng 2025, EToday tungkol sa mga paghahambing sa unang kalahati ng 2025
Bakit Mas Mataas Nang Husto ang EBITDA Margin Kaysa sa Operating Margin?
Ang pagkakaiba ng ₩23.2 bilyong EBITDA at ₩10.3 bilyong operating profit ay humigit-kumulang ₩12.9 bilyon.
Tinukoy ng financial reporting sa Korea ang depreciation sa unang kalahati na ₩12.9 bilyon, na mas mataas na sa antas ng buong nakaraang taon. Malaki ito kumpara sa kita ng Elice at sumasalamin sa tindi ng pangangailangan ng negosyo sa kagamitan.
Ikinakalat ng depreciation ang gastos ng infrastructure sa tinatayang useful life nito. Noncash ito sa reporting period, ngunit kinailangan pa ring bilhin ng kumpanya ang kagamitan at maaaring kailanganin itong palitan balang araw.
Para sa isang AI infrastructure operator, nagbibigay ang EBITDA ng kapaki-pakinabang na impormasyon tungkol sa operasyon bago ang depreciation. Ngunit hindi kumpleto ang larawang ibinibigay nito tungkol sa cash na available sa mga shareholder.
Gaano Kalaki sa Kita sa Unang Kalahati ang Nagmula sa Prepaid na Kontrata ng Gobyerno?
Ito ang detalyeng nilaktawan ng karamihan sa mga ulat sa araw ng debut. Nakakolekta ang Elice ng cash nang pauna para sa GPU leasing work ng gobyerno at kinikilala ito bilang kita habang inihahatid ang serbisyo. Ganito ang naging galaw ng balanse ng mga paunang bayad na iyon (contract liabilities):
| Petsa | Contract liabilities |
|---|---|
| Katapusan ng 2024 | ₩1.5 bilyon |
| Katapusan ng 2025 | ₩30.5 bilyon |
| Katapusan ng Hunyo 2026 | ₩11.4 bilyon |
Mga ₩23.0 bilyon ng paunang bayad ang kinilala bilang kita sa unang kalahati ng 2026 — humigit-kumulang dalawang-katlo (mga 67%) ng ₩34.4 bilyon na iniulat para sa panahong iyon. Karamihan ng cash para sa kitang iyon ay dumating noong 2025.
Dalawang implikasyon ang sumusunod. Una, malaki ang inasahan ng paglobo ng tubo sa unang kalahati sa prepaid na trabaho para sa gobyerno, kaya mas kaunti ang sinasabi nito tungkol sa paulit-ulit na komersyal na demand kaysa sa ipinahihiwatig ng headline growth rate. Ikalawa, nabawasan na ang balanse ng paunang bayad; para maulit ang resulta, kailangan ng mga bagong prepaid na kontrata o mga bagong customer.
Pinagmulan: pagsusuri ng EToday sa securities filing ng Elice
Ano ang Ibinubunyag ng Capital Spending Tungkol sa Tubo ng Elice?
Ang iniulat na pagbili ng property at equipment sa unang kalahati ay humigit-kumulang ₩41.3 bilyon, kumpara sa EBITDA na ₩23.2 bilyon.
Nagbibigay iyon ng dalawang kapaki-pakinabang na paghahambing:
- Ang pagbili ng kagamitan ay humigit-kumulang 1.8 beses ng EBITDA.
- Lumampas ang pagbili ng kagamitan sa EBITDA nang humigit-kumulang ₩18.1 bilyon.
Ang pagkakaibang ito ay hindi kalkulasyon ng free cash flow. Kailangang isama ng wastong cash-flow analysis ang operating cash flow, working capital, buwis, mga kaayusan sa financing at ang timing ng mga bayad sa kagamitan.
Ipinapakita naman nito kung bakit hindi kayang pagpasyahan ng mataas na EBITDA margin ang investment case.
Iniulat din bago ang IPO na ang current ratio ng Elice noong Hunyo 2026 ay humigit-kumulang 52.3%, mula sa mga 267% sa katapusan ng 2023, at ang mga utang (borrowings) nito ay mga 28.7% ng kabuuang asset. Binabago ng kasunod na pagtataas ng equity ang larawan ng liquidity, kaya hindi dapat iharap ang mga historikal na ratio na iyon bilang posisyon ng kumpanya pagkatapos ng IPO.
Pinagmulan: pagsusuri ng EToday sa securities filing ng Elice
Paano Dapat Paghiwalayin ng mga Investor ang Gastos sa Paglago at Gastos sa Pagpapalit?
Ang ilang pagbili ng kagamitan ay lumilikha ng karagdagang kapasidad. Ang iba naman ay nagpapanatili sa pagiging competitive ng kasalukuyang kapasidad.
Mahalaga ang pagkakaiba:
- Maaaring lumikha ng kita sa hinaharap ang growth capex.
- Pinananatili ng maintenance at replacement capex ang kasalukuyang tubo.
- Maaaring gampanan ng mga technology upgrade ang parehong function.
Para sa mga GPU operator, maaaring gumagana pa sa teknikal na aspeto ang isang asset habang kumikita ng mas mababang rental rate dahil mas mahusay ang performance ng mas bagong hardware.
Kaya kailangan ng mga investor ng mga pagtatantya ng cash generation sa buong economic life ng kagamitan, kasama ang residual value nito. Ang pag-aakalang magpapatuloy nang walang hanggan ang kasalukuyang EBITDA nang walang karagdagang investment ay magpapalaki nang sobra sa return ng shareholder.
Gaano Kalaki ang Pag-asa ng Elice sa Demand na May Kaugnayan sa Gobyerno?
Ang konsentrasyon ng customer ay isa sa pinakamalinaw na panganib.
Iniulat ng ChosunBiz na humigit-kumulang ₩22.5 bilyon, o 65.6%, ng kita sa unang kalahati ng 2026 ay may kaugnayan sa National IT Industry Promotion Agency ng South Korea, o NIPA.
Ang katumbas na numero para sa 2025 ay ₩13.4 bilyon, mga 34% ng kita. Kaya lalong naging mahalaga ang demand na may kaugnayan sa gobyerno habang lumalawak ang negosyo.
Binanggit din ng parehong ulat na gumamit ang IPO valuation ng Elice ng average na EV/EBITDA multiple na humigit-kumulang 27.13 beses, na hinango sa mga kahalintulad na kumpanya ng cloud at data center sa US kabilang ang CoreWeave at DigitalOcean. Ang isang maliit na kumpanyang may konsentradong kita na kamakailan lamang lumipat patungo sa infrastructure ay nararapat ihambing nang maingat sa mas malalaki at mas diversified na operator.
Pinagmulan: pagsusuri ng ChosunBiz sa pre-IPO valuation
Maaaring magbigay ang mga programa ng gobyerno ng mahalagang kita, kredibilidad sa procurement at access sa mga research customer. Kinukumpirma ng mga pampublikong anunsyo ng Elice ang paglahok nito sa ilang ganitong inisyatiba.
Halimbawa, napili ang Elice bilang isa sa mga supplier ng H100 at B200 GPU capacity para sa 2026 National AI Data Center Advancement Project na pinatatakbo ng AICA, ang Gwangju Artificial Intelligence Industry Cluster Agency. Inilarawan ng kumpanya na tatagal ang kasunduan mula Mayo hanggang Disyembre 2026.
Ebidensya iyon ng komersyal na aktibidad. Ipinapakita rin nito kung bakit kailangang suriin ng mga investor ang tagal ng kontrata at mga kondisyon ng renewal.
Pinagmulan: anunsyo ng Elice bilang supplier ng AICA
Nagiging Mas Ligtas ba ang Kita Dahil sa Demand ng Gobyerno?
Maaari nitong bawasan ang ilang panganib sa pagbabayad, ngunit nagdadala ito ng ibang mga dependency.
Maaaring maapektuhan ang kita ng mga budget appropriation, iskedyul ng procurement, pagpili ng supplier at ng desisyong i-renew ang isang programa. Ang malawak na grupo ng mga end user ay maaaring nakasalalay pa rin sa ekonomikong paraan sa iisang kaayusan sa pagbili na pinopondohan ng gobyerno.
Ang pinakamatibay na ebidensya ng diversification ay ang tumataas na kita mula sa pribadong sektor kasabay ng tuloy-tuloy na negosyo sa pampublikong sektor.
Ang pagbaba ng porsiyento ng kita mula sa gobyerno dahil sa mga nawalang kontrata ay mas hindi nakapagpapalakas ng loob.
Bakit Mahalaga ang mga Prepayment ng Customer?
Gaya ng ipinapakita ng talahanayan ng contract liabilities sa itaas, natanggap nang pauna ang mga bayad ng gobyerno para sa GPU at kinilala bilang kita habang inihahatid ang mga serbisyo.
Maaaring suportahan ng mga prepayment ang investment at bawasan ang pangangailangan sa financing. Nangangahulugan din ang mga ito na nangyayari sa magkaibang panahon ang pagkolekta ng cash at ang pagkilala sa kita.
Dapat subaybayan ng mga investor ang contract liabilities, mga renewal at mga bagong paunang bayad kasabay ng iniulat na tubo. Kung hindi, maaaring mapagkamalan ang pagtaas ng accounting revenue bilang katumbas na pagtaas ng cash na natanggap sa kasalukuyang panahon.
Mura na ba ang Elice Matapos Bumagsak nang 32%?
Lumilikha ng mas mababang presyo ang malaking pagbaba. Kung lumilikha ito ng magandang halaga ay nakasalalay sa tubo at cash flow na available sa presyong iyon.
Ang market capitalization sa offer price na mga ₩1.005 trilyon ay nagpapahiwatig ng humigit-kumulang 11.11 milyong outstanding na share. Batay roon, ang close sa unang araw ay nagpapahiwatig ng equity value na mga ₩683 bilyon, at ang ₩79,900 na limit price noong Oktubre 21 ay nagpapahiwatig ng mga ₩888 bilyon.
Gumagamit ang mga sumusunod na kalkulasyon ng mga inikot na pampublikong numerong pinansyal. Ang annualized na resulta ng unang kalahati ay simpleng pagdodoble ng anim na buwang performance; hindi ito company guidance, at ang bahagi ng prepaid na kita na inilarawan sa itaas ay ginagawang lalong optimistiko ang simpleng annualization.
| Sukatan ng equity valuation | Sa ₩90,500 na IPO price | Sa ₩61,500 na unang close | Sa ₩79,900 na limit sa ikalawang araw |
|---|---|---|---|
| Tinatayang market capitalization | ₩1.005 trilyon | ₩683 bilyon | ₩888 bilyon |
| Market cap / kita noong 2025 na ₩39.5B | 25.5× | 17.3× | 22.5× |
| Market cap / annualized na kita sa H1 na ₩68.8B | 14.6× | 9.9× | 12.9× |
| Market cap / annualized na operating profit sa H1 na ₩20.6B | 48.8× | 33.2× | 43.1× |
Ang paghahambing sa operating profit ay hindi P/E ratio at hindi rin EV/EBIT. Hindi nito isinasama ang mga adjustment na kailangan para sa mga sukatang iyon at iniharap lamang bilang pagsuri sa laki.
Kahit sa closing price sa unang araw, kailangan pa rin ng Elice ng malaking paglago sa hinaharap para suportahan ang valuation nito.
Mga pinagmulan para sa laki ng offering at capitalization: Newspim; historikal na kita at operating profit: ChosunBiz. Ang mga multiple ay kalkulasyon ng may-akda.
Bakit Iwasan ang Eksaktong Pagtatantya ng EV/EBITDA Pagkatapos ng IPO?
Nangangailangan ang enterprise value ng pare-pareho at updated na balance sheet, kasama ang cash, mga utang at kaugnay na lease liabilities.
Malaki ang epekto ng gross IPO proceeds ng Elice sa kalkulasyong iyon. Mahalaga rin ang mga gastos sa offering, kasunod na investment at financing.
Ang isang headline na enterprise multiple na binuo mula sa utang bago ang IPO at equity pagkatapos ng IPO ay maaaring lumikha ng huwad na katumpakan. Magbibigay ng mas matibay na batayan ang susunod na financial disclosure.
Ano Talaga ang Binabago ng Cash Mula sa IPO?
Binubuo nang buo ang offering ng mga bagong inisyung share, kaya napupunta ang kapital sa Elice bago ang mga gastos sa halip na sa mga nagbebentang shareholder.
Isa iyong makabuluhang positibo. Nakakuha ang kumpanya ng pondo para sa pagpapalawak ng infrastructure kahit bumaba pagkatapos ang market price nito.
Hindi inalis ng pagbaba ng presyo ng share ang IPO proceeds sa bank account nito.
Gayunman, ang pera ay pangunahing nakalaan para sa investment. Inilarawan ng Elice ang mga plano nitong palawakin ang mga regional edge AI data center sa Korea, pangunahin sa labas ng Seoul metropolitan area, at ituloy ang negosyo sa ibang bansa sa pamamagitan ng mga merkado kabilang ang United States, Japan at Singapore.
Maaaring lumikha ng halaga ang pagpapalawak kung ilalagay ang kagamitan sa kumikitang demand. Maaari rin nitong pataasin ang panganib sa pananalapi kung itatayo ang kapasidad bago mangako ang mga customer.
Pinagmulan: ipinahayag na expansion strategy ng Elice
Para sa mga mambabasa ng SimianX AI na naghahambing ng mga investment sa infrastructure, isang kapaki-pakinabang na disiplina ang paghiwalayin ang cash na available na, kapital na nakatuon na sa kontrata at pondong kailangan pa. Bawat isa ay sumasagot sa ibang tanong tungkol sa susunod na yugto ng paglago.
Gaano Kasensitibo ang Return ng GPU Cloud sa Utilization at Presyo?
May malaking fixed cost ang GPU infrastructure. Kaya ang maliliit na pagbabago sa occupancy o rental pricing ay maaaring magdulot ng mas malalaking pagbabago sa tubo.
Isaalang-alang ang hypothetical na halimbawang ito, na hindi kumakatawan sa isiniwalat na utilization o cost structure ng Elice:
| Palagay | Panimulang kaso | Stress case |
|---|---|---|
| Billable utilization | 80% | 65% |
| Index ng aktuwal na rental price | 100 | 80 |
| Index ng kita | 100 | 65 |
| Fixed na cash operating cost | 50 | 50 |
| Variable cost, proporsyonal sa paggamit | 20 | 16.25 |
| Cash operating contribution | 30 | −1.25 |
Bumababa ang kita sa 65% ng panimulang antas dahil:
(65% ÷ 80%) × 80% = 65%
Sa kabila ng tuloy-tuloy na paggamit ng customer, ang kombinasyon ng mas mababang utilization at mas mababang presyo ay bumubura sa ilustratibong cash operating contribution.
Hindi kasama sa pinasimpleng halimbawang ito ang depreciation, interes, buwis at kapalit na kagamitan. Kapag isinama ang mga gastos na iyon, lalo pang tataas ang kinakailangang return.
Ano ang Magpapabuti sa Ekonomiya?
Mapoprotektahan ng mas malalakas na operator ang return sa pamamagitan ng mas mahahabang commitment, minimum na bayad, prepayment ng customer, mahusay na scheduling, mas magandang networking at mahalagang software.
Nag-aalok ang Elice ng parehong reserved at spot capacity. Makatutulong ang spot service nito na pagkakitaan ang kagamitang kung hindi ay nakatengga, habang nagbibigay ang mga reserved na kontrata ng mas malinaw na visibility.
Ang mahalagang disclosure ay ang revenue mix at margin na nalilikha ng bawat kaayusan. Ang mas mataas na paggamit na nakuha sa malalaking diskwento ay maaaring lumikha ng mas kaunting halaga kaysa sa mas mababang paggamit sa kaakit-akit na contracted rate.
Pinagmulan: mga paglalarawan ng Elice sa reserved, on-demand at spot na serbisyo
Ano ang Kahulugan ng Elice para sa CoreWeave at Nebius?
May kaugnayan ang debut ng Elice sa mga listed na AI cloud provider, kabilang ang CRWV at NBIS, dahil sinusuri ng mga investor ang magkakahawig na tanong tungkol sa infrastructure investment at return — at dahil ang CoreWeave ay isa sa mga kahalintulad na kumpanyang ginamit sa pagpepresyo ng Elice IPO.
Gayunpaman, magkakaiba ang mga customer, kaayusan sa pagpopondo, heograpikong saklaw at asset base ng mga kumpanyang ito.
CoreWeave: Maaaring Magkasabay ang Malakas na Paglago at Mabigat na Gastos sa Financing
Iniulat ng release ng CoreWeave para sa ikalawang quarter ng 2026 ang:
- Kita (revenue) na $2.575 bilyon
- Adjusted EBITDA na $1.510 bilyon
- Operating loss na $49 milyon
- Net interest expense na $640 milyon
- Net loss na $626 milyon
Ipinapakita ng mga numerong iyon ang distansya sa pagitan ng EBITDA at ng tubong mapupunta sa mga shareholder. Ang malakihang operasyon ay maaaring lumikha ng malaking EBITDA habang hinihigop ng depreciation at gastos sa financing ang benepisyo. Mas detalyadong tinalakay ang trade-off ng backlog laban sa utang sa CoreWeave Stock 2026: $100B AI Backlog vs Panganib Utang.
Hindi ipinahihiwatig ng paghahambing na may debt structure ang Elice na tulad ng sa CoreWeave. Ipinapakita nito kung bakit nangangailangan ng maingat na pagsusuri sa financing ang isang valuation na nakabatay sa EBITDA.
Pinagmulan: resulta ng CoreWeave sa Q2 2026 (SEC filing)
Nebius: Kailangang Ihambing ang Liquidity sa mga Commitment sa Investment
Nag-ulat ang Nebius ng $8,042.1 milyong cash at cash equivalents noong Hunyo 30, 2026.
Inilarawan ng shareholder letter nito ang humigit-kumulang $5.7 bilyong capital expenditures sa ikalawang quarter at sinabing inaasahan nito ang higit sa $9 bilyong prepayment ng customer sa loob ng 2026.
Ipinapakita ng mga numerong ito kung bakit hindi kayang patunayan ng cash balance lamang ang kaligtasang pinansyal. Kailangang ihambing ng mga investor ang available na liquidity sa mga commitment sa paggastos, utang at timing ng mga bayad ng customer.
Isiniwalat din ng Nebius na gumagamit na ito ngayon ng limang-taong useful life para sa server at network equipment, mula sa apat na taon na ginamit bago ang 2026. Kaya nararapat bigyang-pansin ang mga palagay sa depreciation kapag inihahambing ang iniulat na tubo ng mga cloud company.
Mga pinagmulan: financial review ng Nebius sa Q2 2026 (SEC filing), shareholder letter sa Q2
Babala ba Ito para sa Bawat AI Data Center Stock?
Pinakadirektang tumatama ang babala sa mga negosyong kailangang magpondo ng mamahaling computing equipment at bawiin ang investment na iyon sa pamamagitan ng mga pagpapaupa sa hinaharap.
Magkakaiba ang panganib na dala ng iba't ibang bahagi ng industriya:
| Business model | Mga halimbawa | Pangunahing ekonomikong exposure |
|---|---|---|
| Mga GPU cloud provider | Elice, CoreWeave, Nebius | Utilization, rental pricing, pagpapalit ng kagamitan at financing |
| Mga colocation operator | Equinix, Digital Realty | Gastos sa development, leasing, credit ng customer at utang |
| Mga supplier ng power at cooling | Vertiv, Eaton | Mga order, pagsasakatuparan ng manufacturing at investment cycle ng customer |
| Mga supplier ng semiconductor | NVIDIA, AMD | Pagiging competitive ng produkto, demand at pagsasakatuparan ng supply chain |
| Mga diversified cloud platform | Amazon, Microsoft, Alphabet | Capital allocation, utilization at return sa malalaking negosyo |
Tinutukoy ng mga halimbawa ang mga business model, hindi mga rekomendasyon sa pamumuhunan.
Maaaring makinabang ang isang GPU cloud provider sa bumababang presyo ng kagamitan kapag bumibili ng bagong kapasidad habang nagdurusa sa mas mababang rental rate sa kagamitang pagmamay-ari na nito.
Maaaring kumita ang isang cooling supplier habang konstruksyon pa lamang bago mapatunayan ng operator ang investment return nito. Maaaring humawak ang isang colocation company ng mahahalaga at pangmatagalang pasilidad habang iniiwan sa mga tenant nito ang pagmamay-ari ng GPU.
Ang paglalapat ng iisang valuation multiple sa lahat ng kumpanyang ito ay magtatago sa mga pagkakaibang iyon.
Sinusuportahan ba ng Ibang Problema sa IPO ang Babala?
Oo. Ang Firmus ng Australia, isang AI data center operator na sinusuportahan ng Nvidia, ay umatras sa iminungkahing listing nito noong Oktubre 9, 2026, dahil sa kondisyon ng merkado, matapos kuwestiyunin ng mga investor ang mga tuntunin. Iniulat din ng Reuters na binawi o ipinagpaliban ang mga planong listing na may kaugnayan sa AirTrunk at SB Energy.
Kaya dumating ang Elice sa isang mas mapiling kapaligiran sa pagpopondo. Gayunman, hindi mapapatunayan ng mga kahirapan ng mga indibidwal na offering ang pagbagsak ng AI demand sa buong sektor.
Pinagmulan: iTnews (Reuters) tungkol sa binawing offering ng Firmus
Sinusuportahan pa ba ng Tumataas na AI Demand ang Industriya?
Oo, ngunit kailangang hiwalay na tasahin ang paglago ng demand at ang return sa shareholder.
Ang updated na outlook ng International Energy Agency ay nagpoproyekto ng pagtaas ng konsumo ng kuryente ng mga data center sa buong mundo mula sa humigit-kumulang 485 TWh noong 2025 hanggang mga 950 TWh sa 2030. Inaasahan ng sentral na projection nito na mas mabilis lalago ang paggamit ng kuryente ng mga pasilidad na nakatuon sa AI kaysa sa kabuuang merkado ng data center.
Tinutukoy din ng IEA ang mga bottleneck sa electricity infrastructure, kagamitan at koneksyon sa grid.
Pinagmulan: IEA, Key Questions on Energy and AI
Sinusuportahan ng mga projection na iyon ang tuloy-tuloy na demand para sa computing at energy infrastructure. Hindi nito tinutukoy kung aling operator ang kikita ng sapat na return.
Maaari pa ring magbunga ng mahihinang equity investment ang isang lumalagong merkado kung:
- Masyadong maraming kapasidad ang napopondohan sa matataas na valuation.
- Mas mabilis bumaba ang competitive pricing kaysa sa gastos.
- Lumilipat ang mga customer sa mas mahusay na hardware.
- Nagmamature ang utang bago makalikha ng cash ang mga investment.
- Naglalabas ang mga kumpanya ng karagdagang share para matapos ang konstruksyon.
Maaaring palawakin ng mga mahusay na modelo at mas murang inference ang paggamit ng AI habang binabawasan ang kitang nakukuha sa bawat yunit ng computation. Nakasalalay ang resulta ng investment kung mababawi ng karagdagang volume ang mga pagbabagong iyon sa presyo.
Binabago ba ng Limit-Up Noong Oktubre 21 ang Thesis?
Malaki ang binabago nito sa entry price. Kaunti lamang ang bagong impormasyong ibinibigay nito tungkol sa operating performance.
Sa ₩79,900, nabawi na ng Elice ang malaking bahagi ng pagkalugi nito sa unang araw, bagaman nanatili itong mas mababa sa offering price. Ang mga investor na bumili sa limit ay nagbayad nang halos 30% na mas mataas kaysa sa mga bumili sa nakaraang close. Pagsapit ng umaga ng Oktubre 22, nagte-trade na ito sa itaas ng offering price.
Maaaring sumalamin ang isang rebound sa gumandang sentimyento ng merkado, bargain buying, limitadong available na share at nagbabagong inaasahan. Iniugnay ng press sa Korea ang galaw noong Oktubre 21 sa mas malawak na pagbangon ng gana sa panganib. Kailangan ng trading at ownership data para matukoy ang ambag ng bawat salik.
Nagsisilbing paalala rito ang rekord ng mga AI IPO sa talahanayan sa itaas: tumaas din nang 30% ang MakinaRocks sa ikalawang araw nito, patungo sa peak close nitong ₩78,000, at 79% na mas mababa sa antas na iyon makalipas ang limang buwan.
Hindi dapat ipagpalagay na kinumpirma ng rebound ang IPO valuation o nalutas nito ang mga tanong tungkol sa konsentrasyon ng customer.
Gayundin, hindi napatunayan ng pagbagsak sa unang araw na walang halaga ang teknolohiya ng Elice.
Darating ang operating evidence sa pamamagitan ng mga revenue disclosure, contract renewal, utilization, paggastos sa kagamitan at cash generation.
Ano ang Magpapakaakit-akit sa Elice bilang Investment?
Nakasalalay ang optimistikong kaso sa pag-convert ng isang teknikal na kapani-paniwalang platform tungo sa paulit-ulit na komersyal na return.
Ilang development ang magpapalakas dito.
Tuloy-tuloy na Lumalago ang Kita Mula sa Pribadong Sektor
Kailangan ng Elice ng mga customer na ang paggastos ay lampas sa mga indibidwal na programa ng gobyerno. Magbibigay ang mga enterprise contract ng mas matibay na ebidensya na nakikipagkumpitensya ang mga serbisyo nito batay sa komersyal na halaga.
Pinabibilis ng Modular Deployment ang Payback ng Investment
Lumilikha ng halaga ang mas mabilis na konstruksyon kapag humahantong ito sa mas maagang bayad ng customer at mas mababang kabuuang investment sa bawat yunit ng kumikitang kapasidad.
Sinusuportahan ng Software ang Mas Magandang Margin
Maaaring mapabuti ng infrastructure software, deployment tools at secure na environment ang retention at differentiation. Dapat maghanap ang mga investor ng ebidensya sa presyo, mga renewal ng customer at paulit-ulit na kita.
May Pondo na ang Pagpapalawak Bago Magsimula ang Konstruksyon
Maaaring bawasan ng mga commitment ng customer at angkop na nakabalangkas na financing ang panganib ng pagtatayo ng hindi nagagamit na kapasidad.
Nakahahabol ang Cash Flow sa Accounting Profit
Makatwiran para sa isang negosyo na gumastos ng cash habang lumalawak. Sa paglipas ng panahon, kailangan ng mga investor ng ebidensya na ang mga mature na instalasyon ay lumilikha ng sapat na cash para suportahan ang mga pagpapalit at mag-ambag sa paglago.
Ano ang Magiging Dahilan para Maging Value Trap ang Elice?
Ang pesimistikong kaso ay ang kasalukuyang tubo ay sumasalamin sa isang paborableng yugto ng paggamit na pinopondohan ng gobyerno habang ang infrastructure sa hinaharap ay mangangailangan ng mas maraming investment kaysa sa inaasahan ng mga investor.
Kabilang sa mga babala ang:
- Mahinang adoption sa pribadong sektor
- Nabawasang commitment ng gobyerno
- Mas maraming kita nang walang mas malakas na pagkolekta ng cash
- Bumababang GPU rental rate
- Paulit-ulit na pag-isyu ng equity
- Tumataas na gastos sa financing
- Naantalang koneksyon sa kuryente
- Mas maikling economic life ng kagamitan
- Mga target sa pagpapalawak na hindi sinusuportahan ng mga kontrata ng customer
Hindi magiging katanggap-tanggap ang mga panganib na iyon dahil lamang bumababa ang presyo ng share. Kakailanganin ng investment case ang mas mababang valuation at mas matibay na ebidensya ng pangmatagalang cash generation.
Optimistiko, Batayan at Pesimistikong Senaryo
| Senaryo | Kinalabasan ng negosyo | Implikasyong pinansyal | Ebidensyang dapat bantayan |
|---|---|---|---|
| Optimistiko | Nagpapatuloy ang mga pampublikong kontrata at lumalawak ang enterprise demand | Mas mataas na utilization at mas magandang return sa mga bagong module | Kita mula sa pribadong sektor, mga renewal at cash conversion |
| Batayan | Nananatiling mahalaga ang negosyo sa gobyerno; unti-unti ang komersyal na diversification | Nagpapatuloy ang paglago kasabay ng malaking reinvestment | Funding runway, tagal ng kontrata at disiplina sa capex |
| Pesimistiko | Humihina ang mga renewal o bumababa ang presyo ng GPU habang lumalawak ang kapasidad | Lumalala ang margin at liquidity | Nakatenggang kagamitan, mas mababang presyo at karagdagang financing |
Ito ay mga analitikal na senaryo, hindi mga price target.
Hindi dapat ituring ang IPO price bilang fair value, at hindi dapat ituring ang unang closing price bilang garantisadong floor.
Para sa mga paghahambing sa mga AI infrastructure company na naka-list sa US gaya ng CoreWeave, NVIDIA at AMD, nag-aalok ang SimianX AI ng panimulang punto para isaayos ang stock research, at masusubaybayan sila nang real time ng isang live analysis session. Nananatiling mahalaga ang mga Korean disclosure at orihinal na impormasyon sa kontrata ng Elice sa pagtatasa sa mismong Elice.
Ano ang Dapat Suriin ng mga Investor Bago Bumili?
Dapat sundin ng praktikal na pagsusuri ang ganitong pagkakasunod-sunod:
- Buuin muli ang kalidad ng kita. Paghiwalayin ang public procurement, pribadong enterprise, paggamit ng cloud, paghahatid ng hardware at implementation service.
- Suriin ang mga tuntunin ng kontrata. Tukuyin ang tagal, minimum na bayad, karapatang magkansela, obligasyon sa serbisyo at mga petsa ng renewal.
- Pagtugmain ang tubo at cash. Ihambing ang operating profit, EBITDA, operating cash flow, pagbili ng kagamitan at mga bayad sa financing.
- Imapa ang available na pondo. I-update ang cash at utang pagkatapos ng IPO, saka ibawas ang naka-commit na investment.
- Suriin ang mga palagay sa kagamitan. Repasuhin ang depreciation life, residual value at pangangailangan sa pagpapalit.
- Sukatin ang komersyal na utilization. Subaybayan ang billable usage at aktuwal na presyo ayon sa henerasyon ng hardware kung isiniwalat.
- Suriin ang naite-trade na suplay. Tingnan ang mga institutional commitment, lockup ng shareholder at posibleng dilution mula sa option.
- I-stress-test ang valuation. Subukan ang mas mabagal na paglago, mas mababang presyo, naantalang deployment at nabawasang renewal rate.
Kung hindi available ang isang mahalagang item, dapat itong manatiling kawalang-katiyakan sa modelo. Ang pagpapalit dito ng pinakaoptimistikong palagay ay maaaring gawing hindi maaasahan ang isang tila kaakit-akit na valuation. Available ang mga filing ng Elice, kabilang ang securities registration statement nito, sa DART, at ang mga exchange disclosure sa KIND.
FAQ Tungkol sa Elice IPO at mga AI Data Center Stock
Bakit bumagsak ang Elice IPO kahit higit sa 400 beses ang demand?
Ang numero ng subscription ay tumutukoy sa retail allocation. Hindi nito ginarantiya ang tuloy-tuloy na demand pagkatapos magsimula ang trading. Muling tinasa rin ng mga investor ang valuation, paggastos sa infrastructure at mga panganib sa financing ng sektor, at bumaba nang 3.33% ang KOSDAQ sa araw ng listing.
Gaano kalaki ang ibinagsak ng Elice sa unang araw nito?
Nagbukas ito sa ₩75,700, nag-trade nang kasingbaba ng ₩56,500 (−37.57%) at nagsara sa ₩61,500, bagsak nang 32.04% mula sa ₩90,500 na offer price — ang ikaanim na pinakamalaking pagbaba sa unang araw sa mga IPO sa Korea noong 2026.
Kumikita ba ang Elice o nalulugi pa rin?
Nag-ulat ang Elice ng ₩10.3 bilyong operating profit sa ₩34.4 bilyong kita sa unang kalahati ng 2026, matapos ang operating loss isang taon bago nito. Mas mataas ang ₩23.2 bilyong EBITDA nito dahil idinagdag pabalik ang depreciation. Mga dalawang-katlo ng kita sa unang kalahati ay nagmula sa pagkilala sa mga bayad ng gobyerno para sa GPU na natanggap nang pauna. Wala sa dalawang sukatan ang nag-iisang nagpapatunay ng free cash flow.
Nakabawi ba ang Elice matapos ang pagbagsak nito sa unang araw?
Noong Oktubre 21, tumama ang mga share sa daily upper limit na ₩79,900, tumaas nang 29.92% mula sa close sa unang araw. Sa presyong iyon, nanatili ang mga ito na humigit-kumulang 11.7% na mas mababa sa ₩90,500 na offering price. Nagsara ang mga ito sa limit na iyon. Noong umaga ng Oktubre 22, nag-trade ang mga share sa itaas ng offering price sa unang pagkakataon, hanggang ₩99,900 pagsapit ng 10:00 KST; intraday price iyon, hindi close.
Ano ang price limit para sa bagong listing sa Korea?
Sa unang araw, maaaring mag-trade ang isang IPO sa Korea sa pagitan ng 60% at 400% ng offer price nito. Mula sa ikalawang araw, umiiral ang karaniwang ±30% na daily limit.
Paano nag-perform ang iba pang mga AI IPO sa Korea?
Sa sampung AI-related na IPO sa Korea mula Enero 2025 sa talahanayan sa itaas, ang median na close sa unang araw ay mga 30% sa itaas ng offer price, ngunit pito sa sampu ang nagte-trade nang mas mababa sa kanilang offer price noong Oktubre 20, 2026.
Pinatutunayan ba ng Elice na nasa bubble ang mga AI data center?
Hindi kayang patunayan ng iisang IPO ang konklusyong iyon. Ipinapakita naman ng debut na kinukuwestiyon ng mga investor ang mga presyo at pangangailangan sa pagpopondo ng ilang negosyo sa infrastructure. Maaaring patuloy na lumago ang AI demand habang naghahatid ng nakadidismayang return ang mga indibidwal na kumpanya.
Ano ang pinakamahalaga sa pag-value ng mga GPU cloud stock?
Pinakamahalaga ang kalidad ng kontrata, billable utilization, aktuwal na presyo, ekonomiya ng kagamitan at pangangailangan sa pagpopondo. Dapat tasahin ang EBITDA kasabay ng operating profit, cash flow, utang at replacement investment.
Konklusyon: Isang Babala Tungkol sa Investment Return
Ang 32% na pagbagsak ng Elice sa debut ay isang makabuluhang babala para sa mga investor sa AI infrastructure. Pumasok ang kumpanya sa pampublikong merkado na may malakas na subscription demand, mabilis na paglago at operating profit, ngunit mabilis na hinamon ng mga mamimili ang offering valuation.
Ginagawang mas kapaki-pakinabang ng sumunod na limit-up ang aral. Maaaring igalaw nang husto ng sentimyento ang isang bagong listed na stock sa magkabilang direksyon habang halos hindi nagbabago ang mga kontrata, kagamitan at pangangailangan nito sa cash. Ipinapakita ng rekord ng iba pang kamakailang AI listing sa Korea kung gaano kalayo ang agwat ng mga unang araw at ng mga sumunod na buwan.
May kapani-paniwalang lakas ang Elice: modular infrastructure, cloud software, mga reference sa pampublikong sektor at sariwang equity funding. Nakasalalay pa rin ang valuation nito sa komersyal na diversification, pangmatagalang GPU demand at kaakit-akit na return sa malaking reinvestment.
Para sa mas malawak na sektor, ang tamang tugon ay maingat na suriin ang bawat business model. Ang isang kumikitang cooling supplier, isang colocation landlord at isang GPU operator na pinopondohan ng utang ay may magkakaibang exposure kahit lahat sila ay nakikinabang sa paggastos sa AI.
Nararapat ang Elice sa research watchlist ng mga investor na handang pag-aralan ang mga detalyeng iyon. Ang isang nakakukumbinsing kaso para bumili ay nangangailangan ng ebidensya na kayang suportahan ng cash generation sa hinaharap ang presyong binayaran.
Galugarin ang SimianX AI para bumuo ng mga paghahambing sa mga listed na AI infrastructure company, saka subukin ang thesis laban sa mga orihinal na filing, tuntunin ng kontrata at capital commitment. Ang pinakamalalakas na oportunidad ay ang mga kumpanyang nagsasalin ng lumalagong paggamit ng AI tungo sa pangmatagalang halaga bawat share.
Paano ina-update ang pahinang ito: gumagamit ang talahanayan ng mga Korean AI IPO ng mga closing price noong Oktubre 20, 2026 at ire-refresh habang may mga bagong AI company na nagli-list sa Korea. Nagmumula ang mga presyo sa trading data ng Korea Exchange gaya ng ipinapakita sa Naver Finance; mula Marso 2025, maaaring kasama sa mga daily close na iyon ang mga after-hours na trade sa Nextrade at maaaring magkaiba nang ilang won sa opisyal na close ng KRX (para sa Elice, ginamit ang opisyal na ₩61,500 na close). Ang mga IPO offer price at close sa unang araw ay kinumpara sa 38 Communications. Ang pahinang ito ay pagsusuri, hindi payo sa pamumuhunan.
Kaugnay na Babasahin
- Unitree Stock Matapos ang IPO: 460% Lundag, Saka Nahati
- CoreWeave Stock 2026: $100B AI Backlog vs Panganib Utang
- KOSPI Crash 2026 vs Bawat Pagbagsak ng Stock Market ng Korea
- Samsung stock price 2026: kasaysayan ng presyo at kita
- SK Hynix Stock Tumaas ng 8%: Totoo ba ang AI Supercycle?
- Anthropic IPO at OpenAI IPO: petsa, valuation at status 2026
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Nasdaq Tumaas, Karamihan Bumaba: Makitid na Rally 2019–2026
- SMCI Stock 2026: $7B Pondo laban sa $39B AI Backlog
- NVIDIA-IREN 2026: Ang $2.1B 5GW AI Power Trade Explained
- Bawat Tech Bubble Mula 1929: Paghambing sa AI Cycle ng 2026
- Debut ng Newcleo NWCL: Nagsara sa $8.145, Mas Mababa sa $10
- Higit pang pagsusuri sa topic hub na AI at merkado
Mga Sanggunian
- Elice — Anunsyo ng KOSDAQ IPO: mga tuntunin ng offering, resulta sa H1 2026 (Setyembre 30, 2026)
- Elice — Aplikasyon para sa KOSDAQ listing at mga plano sa pagpapalawak
- Elice — Mga specification ng PMDC modular data center
- Elice — ECI GPU cloud: reserved, on-demand at spot
- Elice — Supplier ng AICA para sa 2026 National AI Data Center Advancement Project (Hunyo 16, 2026)
- Newspim — Resulta ng retail subscription ng Elice (Oktubre 2026)
- ZDNet Korea — Close ng Elice sa unang araw (Oktubre 20, 2026)
- News1 — Pagbaba ng Elice sa unang araw at ranking ng 2026 (Oktubre 20, 2026)
- MoneyToday — Tumama ang Elice sa upper limit sa ikalawang araw (Oktubre 21, 2026)
- Reuters via MarketScreener — Bumulusok ang mga share ng Elice sa IPO debut (Oktubre 20, 2026)
- EToday — Securities filing ng Elice: depreciation, capex, contract liabilities
- ChosunBiz — Mga kahalintulad na kumpanya sa valuation ng Elice at bahagi ng kita mula sa NIPA (Setyembre 28, 2026)
- ChosunBiz — Debut ng Elice at resulta sa buong taon ng 2025 (Oktubre 20, 2026)
- Financial News — 60–400% na first-day price band ng Korea (Hunyo 2023)
- 38 Communications — Mga resulta ng IPO listing sa Korea (offer price, opening price, close sa unang araw)
- Naver Finance — Quote at daily prices ng Elice (0158S0)
- KIND (Korea Exchange) — Mga disclosure ng kumpanya
- DART (Financial Supervisory Service) — Mga securities filing
- SEC EDGAR — Earnings release ng CoreWeave sa Q2 2026
- SEC EDGAR — Operating at financial review ng Nebius sa Q2 2026
- Nebius — Shareholder letter sa Q2 2026
- iTnews — Isinantabi ng Firmus na sinusuportahan ng Nvidia ang IPO nito (Oktubre 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency
- Investopedia — EBITDA


