
 Ni Muke
Pag-rebound ng Nasdaq at mga araw ng makitid na rally: bumalik na ba ang AI o ito lang ang bumubuhat sa merkado?
Mabilis na sagot: Noong Oktubre 19, 2026, tumaas ng 1.11% ang Nasdaq Composite at 0.41% ang S&P 500, habang bahagyang bumaba ng 0.07% ang Dow. Sa NYSE, mas marami ang bumabang stock kaysa tumaas, 1,761 laban sa 945. Tumaas ng 0.42% ang cap-weighted na S&P 500 ETF (SPY) habang bumaba ng 0.32% ang equal-weight nitong kakambal (RSP). Dahil dito, ang Oktubre 19 ang ika-20 na "makitid na rally day" ng 2026, kumpara sa 32 sa buong 2025 at 30 noong 2024. Sa loob ng Nasdaq-100, malawak ang rebound: tumaas ng 1.14% ang equal-weight na Nasdaq-100 ETF (QQEW), halos kapantay ng 1.21% ng QQQ. Nabawi ng rebound ang humigit-kumulang isang-kapat ng 4.48% na lugi ng Nasdaq noong nakaraang linggo.
Petsa ng pananaliksik: Oktubre 19, 2026, pagkatapos ng pagsasara ng merkado sa U.S. Ang mga numero ng index at ETF ay closing price ng sesyon noong Oktubre 19; ang bilang ng makitid na rally day ay mula sa araw-araw na closing price ng SPY, RSP, QQQ at QQEW mula Enero 2019 hanggang Oktubre 19, 2026 (price return, hindi kasama ang dibidendo). Ang mga numero ng kumpanya ay mula sa mga earnings release na isinumite sa SEC at nakalista sa Mga Sanggunian; magkakaiba ang fiscal quarter ng bawat kumpanya.
Ang pag-rebound ng Nasdaq noong Oktubre 19, 2026 ay nagbigay ng nakapagpapalakas-loob na headline: tumaas ng 1.11% ang index na mabigat sa teknolohiya matapos ang isang mapait na linggo. Gayunman, sa ilalim ng pagbawing iyon, mas maraming stock ang bumaba kaysa tumaas sa dalawang pangunahing palitan sa U.S.
Ipinapakita ng kombinasyong iyon ang kasalukuyang tensiyon ng merkado. Naniniwala pa rin ang mga investor sa kakayahang kumita ng mga nangungunang kumpanya ng AI, pero ang kumpiyansa ay nakatuon na sa medyo maliit na grupo ng mga negosyo.
Ang pinakapositibong interpretasyon ay bumabalik ang mga mamimili sa mga kumpanyang may pambihirang paglago. Ang mas maingat na interpretasyon ay umaasa ang merkado sa mismong mga kumpanyang iyon dahil hindi gaanong nakakukumbinsi ang mga oportunidad sa iba pang bahagi ng ekonomiya.
May katotohanan ang dalawang interpretasyon.
Dalawa ang trabaho ng pahinang ito. Una, sinusuri nito ang tatlong magkakahiwalay na tanong: malakas pa ba ang demand sa AI, kaya bang kumita nang sapat ng puhunan sa imprastraktura, at kumakalat ba ang pamumuno sa buong stock market. Ikalawa, nagtatabi ito ng reference table ng mga makitid na rally day, mga sesyong tumaas ang cap-weighted na index habang bumaba ang equal-weight na bersiyon, para sa bawat taon mula 2019, upang ang susunod na headline na "tumaas ang index, bumaba ang karamihan ng stock" ay masukat laban sa rekord.
Sinusuportahan ng ebidensiya ang patuloy na demand sa AI. Hindi pa nito napapatunayan ang isang malawak o pangmatagalang pagbawi ng merkado. Ito ay datos at pagsusuri, hindi rekomendasyon.
Ano Talaga ang Nangyari sa Pag-rebound ng Nasdaq?
Tumaas ng 1.11% ang Nasdaq Composite, habang umakyat ng 0.41% ang S&P 500. Bahagyang bumaba ng 0.07% ang Dow Jones Industrial Average. Nabawi ng mga AI at technology stock ang ilan sa kanilang naunang lugi, habang nahirapan ang malaking bahagi ng natitirang merkado. Buod ng merkado ng Associated Press
Kinukumpirma ng partisipasyon sa antas ng palitan ang hindi pantay na larawan:
| Sukatan ng merkado noong Oktubre 19 | Iniulat na resulta | Interpretasyon |
|---|---|---|
| Nasdaq Composite | +1.11% | Malakas na rebound na pinangunahan ng teknolohiya |
| S&P 500 | +0.41% | Binuhat ng malalaking kumpanya ang benchmark |
| Dow Jones Industrial Average | −0.07% | Hindi pantay ang pamumuno |
| Cap-weighted na S&P 500 ETF (SPY) | +0.42% | Ang pinakamalalaking stock ang bumuhat sa index |
| Equal-weight na S&P 500 ETF (RSP) | −0.32% | Bumaba ang karaniwang stock sa S&P 500 |
| Nasdaq-100 ETF (QQQ) | +1.21% | Nakabawi ang large-cap na teknolohiya |
| Equal-weight na Nasdaq-100 ETF (QQEW) | +1.14% | Malawak ang rebound sa loob ng Nasdaq-100 |
| Mga tumaas na stock sa NYSE | 945 | Minorya lang ng gumalaw na stock ang tumaas |
| Mga bumabang stock sa NYSE | 1,761 | Humigit-kumulang 1.86 na bumaba sa bawat tumaas |
| Mga tumaas na stock sa Nasdaq | 1,506 | Malaking pagtaas, pero limitado ang partisipasyon |
| Mga bumabang stock sa Nasdaq | 1,865 | Humigit-kumulang 1.24 na bumaba sa bawat tumaas |
Ang bilang sa bawat palitan ay mula sa closing report ng Investing.com, na naglista rin ng 89 na hindi gumalaw na stock sa NYSE at 206 sa Nasdaq. Inilalarawan ng mga ito ang saklaw na iniulat ng provider na iyon at hindi dapat ipagkamali sa bilang ng mga miyembro ng S&P 500. Ang return ng mga ETF ay kinuwenta mula sa closing price.
Kung hindi isasama ang mga hindi gumalaw, mga 35% ng iniulat na stock sa NYSE ang tumaas, kumpara sa humigit-kumulang 45% sa Nasdaq.
Ipinapakita ng mga kuwentang ito ang isang mahalagang pagkakaiba. Tumaas ang Nasdaq index, pero hindi kinakailangang nakisali ang karaniwang nakalistang stock. May ikalawang patong ang pares ng ETF: ang kahinaan ay nasa labas ng 100 pinakamalalaking kumpanya sa Nasdaq. Sa loob ng 100 na iyon, halos magkapareho ang itinaas ng equal-weight at cap-weighted na bersiyon; sa buong S&P 500, bumaba ang equal-weight na bersiyon.
Samantala, tumaas ng 4.98% ang Amazon, umakyat ng 1.38% ang Nvidia, at tumaas ng 4.36% ang Palantir, na nagpapakita kung paano kayang hubugin ng medyo maliit na grupo ng kilalang growth stock ang buong sesyon. Ulat sa galaw ng mga stock sa pagsasara
Malinaw ang konklusyon: ang Oktubre 19 ay pagbawi ng maimpluwensiyang mga stock, na may mas mahinang ebidensiya ng pagbawi sa buong merkado.
Makitid na Rally Day: Reference Table, 2019–2026
Ang makitid na rally day dito ay isang sesyong nagsara nang mas mataas ang cap-weighted na S&P 500 ETF (SPY) habang nagsara nang mas mababa ang equal-weight na S&P 500 ETF (RSP): tumaas ang index habang bumaba ang karaniwang miyembro nito. Ang parehong pagsubok ay inilalapat sa Nasdaq-100 gamit ang QQQ at QQEW.
| Taon | Mga araw ng trading | Makitid na rally day ng S&P 500 (tumaas ang SPY, bumaba ang RSP) | Makitid na rally day ng Nasdaq-100 (tumaas ang QQQ, bumaba ang QQEW) | Price return ng SPY | Price return ng RSP | Price return ng QQQ | Price return ng QQEW |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28.8% | +26.6% | +37.8% | +35.2% |
| 2020 | 253 | 17 | 8 | +16.2% | +10.2% | +47.6% | +36.7% |
| 2021 | 252 | 21 | 22 | +27.0% | +27.6% | +26.8% | +17.4% |
| 2022 | 251 | 6 | 11 | −19.5% | −13.2% | −33.1% | −25.1% |
| 2023 | 250 | 21 | 21 | +24.3% | +11.7% | +53.8% | +32.3% |
| 2024 | 252 | 30 | 27 | +23.3% | +11.0% | +24.8% | +6.4% |
| 2025 | 250 | 32 | 27 | +16.4% | +9.3% | +20.2% | +13.7% |
| 2026 (hanggang Okt 19) | 200 | 20 | 18 | +12.4% | +11.4% | +16.9% | +10.1% |
Pinagmulan: kalkulasyon ng SimianX mula sa araw-araw na closing price ng ETF (inayos para sa split, hindi kasama ang dibidendo). Ang 2026 ay year to date hanggang Oktubre 19.
Apat na pattern ang namumukod:
- Lalong dumalas ang makitid na rally day habang tumatanda ang AI trade. Umakyat ito mula 6 noong bear market ng 2022 tungo sa 21 noong 2023, 30 noong 2024 at 32 noong 2025.
- Hindi kasing-konsentrado ang 2026 gaya ng ipinahihiwatig ng mga headline. Hanggang Oktubre 19, humigit-kumulang 1 percentage point lang ang lamang ng SPY sa RSP year to date, kumpara sa agwat na humigit-kumulang 12.6 puntos noong 2023, 12.3 puntos noong 2024 at 7.1 puntos noong 2025.
- Malawak pa rin ang agwat sa Nasdaq-100. Lamang ang QQQ sa QQEW ng humigit-kumulang 6.8 puntos noong 2026, kaya ang konsentrasyon ay pangunahing kuwento pa rin ng large-cap na teknolohiya.
- Hindi senyales ng crash ang makitid na araw sa sarili nito. Ang dalawang taon na may pinakamaraming makitid na rally day, 2024 at 2025, ay parehong nagtapos na may double-digit na pagtaas para sa SPY.
Ipinapakita ng huling anim na sesyon kung gaano kabilis nagpalit-palit ang pattern:
| Sesyon | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| Oktubre 12 | −0.06% | +0.07% | −0.70% | −1.11% |
| Oktubre 13 | −0.01% | +0.05% | −0.33% | −0.47% |
| Oktubre 14 | −1.08% | −0.57% | −1.97% | −2.22% |
| Oktubre 15 | +0.28% | +1.37% | −0.13% | +1.19% |
| Oktubre 16 | −1.11% | −0.42% | −2.50% | −3.09% |
| Oktubre 19 | +0.42% | −0.32% | +1.21% | +1.14% |
Noong Oktubre 15, baligtad ang pattern: tumaas ng 1.37% ang karaniwang stock habang 0.28% lang ang itinaas ng cap-weighted na index. Ang isang sesyon ng breadth, saanmang direksiyon, ay mahinang senyales; mas makabuluhan ang sunod-sunod na ganito.
Bakit Tumataas ang Nasdaq Kahit Bumababa ang Karamihan ng Stock?
Ang sagot ay nasa paraan ng pagbuo ng index.
Tinitimbang ng Nasdaq Composite ang mga kwalipikadong stock ayon sa market capitalization. Kaya mas malaki ang impluwensiya ng isang malaking kumpanya kaysa sa maliit. Ang Nasdaq-100 ay gumagamit ng ibang, binagong metodolohiya ng market capitalization at sumusubaybay sa mas piling grupo ng malalaking kumpanyang hindi pampinansiyal.
Magkaugnay ang dalawang index, pero hindi sila mapagpapalit. Ang headline tungkol sa Nasdaq Composite ay hindi dapat awtomatikong ituring na return ng Nasdaq-100 o ng ETF na sumusubaybay dito. Paliwanag ng Nasdaq sa dalawang index Para sa pangmatagalang rekord ng Composite mismo, tingnan ang kita ng Nasdaq kada taon mula 1972.
Isipin ang isang hypothetical na index:
| Grupo | Timbang sa index | Return sa araw | Kontribusyon |
|---|---|---|---|
| Limang malalaking kumpanya | 45% | +3.0% | +1.35 percentage point |
| Natitirang mga kumpanya | 55% | −0.5% | −0.275 percentage point |
| Kabuuan | 100% | — | Humigit-kumulang +1.08% |
Maaaring bumaba ang karamihan ng kumpanya habang tumataas pa rin ang index ng humigit-kumulang 1.1%.
Ang halimbawang ito ay paglalarawan lamang (illustrative), hindi pag-uugat ng aktuwal na return noong Oktubre 19. Ipinaliliwanag nito kung bakit maaaring magkasalungat ang galaw ng index at ang partisipasyon ng mga stock.
Iba ang tanong ng isang equal-weight na index dahil nagbibigay ito ng magkakatulad na timbang sa mga miyembro nito sa mga nakatakdang rebalance. Ang paghahambing ng cap-weighted at equal-weight na performance ay tumutulong ipakita kung ang pamumuno ay nakakonsentra o kumakalat. Kung gaano kabigat ngayon ang pinakamalalaking kumpanya ay tinalakay sa timbang at panganib ng konsentrasyon ng Magnificent 7.
Sinusukat ng index ang return ng sistema nito ng pagtimbang. Sinusukat ng market breadth ang partisipasyon. Kailangan ng mga investor ang dalawa.
Sapat Ba ang 1.1% na Pagtaas para Ayusin ang Naunang Selloff?
Kailangang ihambing ang rebound sa mga lugi bago ito.
Sa linggong nagtapos noong Oktubre 16, nawalan ng 4.48% ang Nasdaq Composite, bumagsak mula 27,366.17 noong Oktubre 9 tungo sa 26,140.03, habang bumaba ang S&P 500 ng humigit-kumulang 1.9%. Napressure ang mga technology stock habang kinukuwestiyon ng mga investor ang paggastos sa AI, ang pangangailangan sa pondo at ang kita sa hinaharap. Preview ng Reuters sa earnings season
Gamit ang mga nirondang return, ganito humigit-kumulang gagalaw ang isang index na nagsimula sa 100:
| Yugto | Halimbawang antas ng index |
|---|---|
| Bago ang 4.5% na lingguhang pagbaba | 100.00 |
| Pagkatapos ng pagbaba | 95.50 |
| Pagkatapos ng kasunod na 1.1% na rebound | 96.55 |
Iiwan ng rebound ang index na humigit-kumulang 3.45% na mas mababa sa dati nitong antas. Sa aktuwal na closing, nagtapos ang Composite noong Oktubre 19 sa 26,430.89, 3.42% na mas mababa sa closing nito noong Oktubre 9.
Mababawi nito ang humigit-kumulang isang-kapat ng nawalang puntos ng index. Makabuluhang pag-stabilize iyon, pero limitado ang pagbawi.
Dagdag na komplikasyon na madalas mangyari ang matitinding rebound pagkatapos ng matitinding pagbagsak. Maaaring bumili ang mga investor ng mga posisyong may diskwento, magbawas ng hedge o magsara ng short position. Wala sa mga ito ang kinakailangang may kasamang malaking pagbuti sa inaasahang kita.
Hindi matukoy ng pampublikong datos ng sesyon kung gaano kalaking bahagi ng pagbili noong Oktubre 19 ang galing sa mga pinagmulang ito. Ang paglalarawan sa galaw bilang tiyak na dulot ng short covering ay pagpapalabis sa ebidensiya.
Ang mas malakas na pagbawi ay magkakaroon ng follow-through: ilang sesyon ng gumagandang partisipasyon, mas kaunting stock na umaabot sa bagong low, at mas malaking kahandaang humawak ng mga kumpanya sa labas ng kasalukuyang mga lider.
Ano ang Nagbalik sa mga Mamimili sa mga AI Stock?
Sumunod ang rebound sa biglaang muling pagtatasa sa panganib ng AI.
Iniulat ng Reuters na nakabawi ang mga AI stock habang muling pinag-iisipan ng mga investor ang selloff noong nakaraang linggo, at nakatanggap ang CoreWeave ng rating upgrade mula sa Goldman Sachs. Hindi naiangat ng upgrade ang stock: nagsara pa rin ang CoreWeave nang 0.44% na mas mababa sa $61.12, matapos bumagsak mula $82.08 noong Oktubre 9. Mas maaga sa sesyon, nakatulong ang mas mababang presyo ng langis at yield ng Treasury, bagaman hindi dapat ipagpalagay na inilalarawan ng mga kondisyong iyon ang buong araw ng trading. Ulat ng Reuters sa mga AI stock
Tatlong salik ang tumutulong magpaliwanag kung bakit bumalik ang mga investor.
Una, malakas pa rin ang operating results ng malalaking supplier ng AI. Ang pagbaba ng presyo ng share ay maaaring gawing mas kaakit-akit ang mga negosyong iyon nang hindi binabago ang kanilang batayang pananaw.
Ikalawa, papalapit na ang mga investor sa mga anunsiyo ng earnings na maaaring maglinaw kung ang paggastos ay nagbubunga ng kita at tubo. Maaaring mas gusto ng ilang mamimili na magtayo ng posisyon bago lumabas ang impormasyong iyon.
Ikatlo, nananatiling isa ang AI sa pinakakitang pinagmumulan ng malaking paglago sa merkado. Kapag humaharap ang ibang industriya sa mas mahinang demand o mas mataas na gastos sa pondo, maaaring maging mas handa ang mga investor na magbayad para sa mga kumpanyang may mas malakas na prospect ng tubo.
Ang hirap ay maaaring suportahan ng tatlong salik na ito ang isang rebound bago nila suportahan ang tuloy-tuloy na pag-akyat.
Ang pagbabalik ng mga mamimili sa sektor ay nagpapakita ng muling kahandaang sumugal. Hindi nito, sa sarili nito, napapatunayang nalutas na ang mga naunang alalahanin.
Sinusuportahan Pa Ba ng Resulta ng mga Kumpanya ang AI Investment Thesis?
Oo. Nagbibigay ang mga kamakailang pagsisiwalat ng mga kumpanya ng malaking ebidensiya na malakas pa rin ang demand sa AI infrastructure at cloud.
Ang mas mahirap na tanong ay kung magkano ang dapat bayaran ng mga shareholder para sa paglagong iyon—at aling mga negosyo ang nakapagpapanatili ng nalilikhang cash.
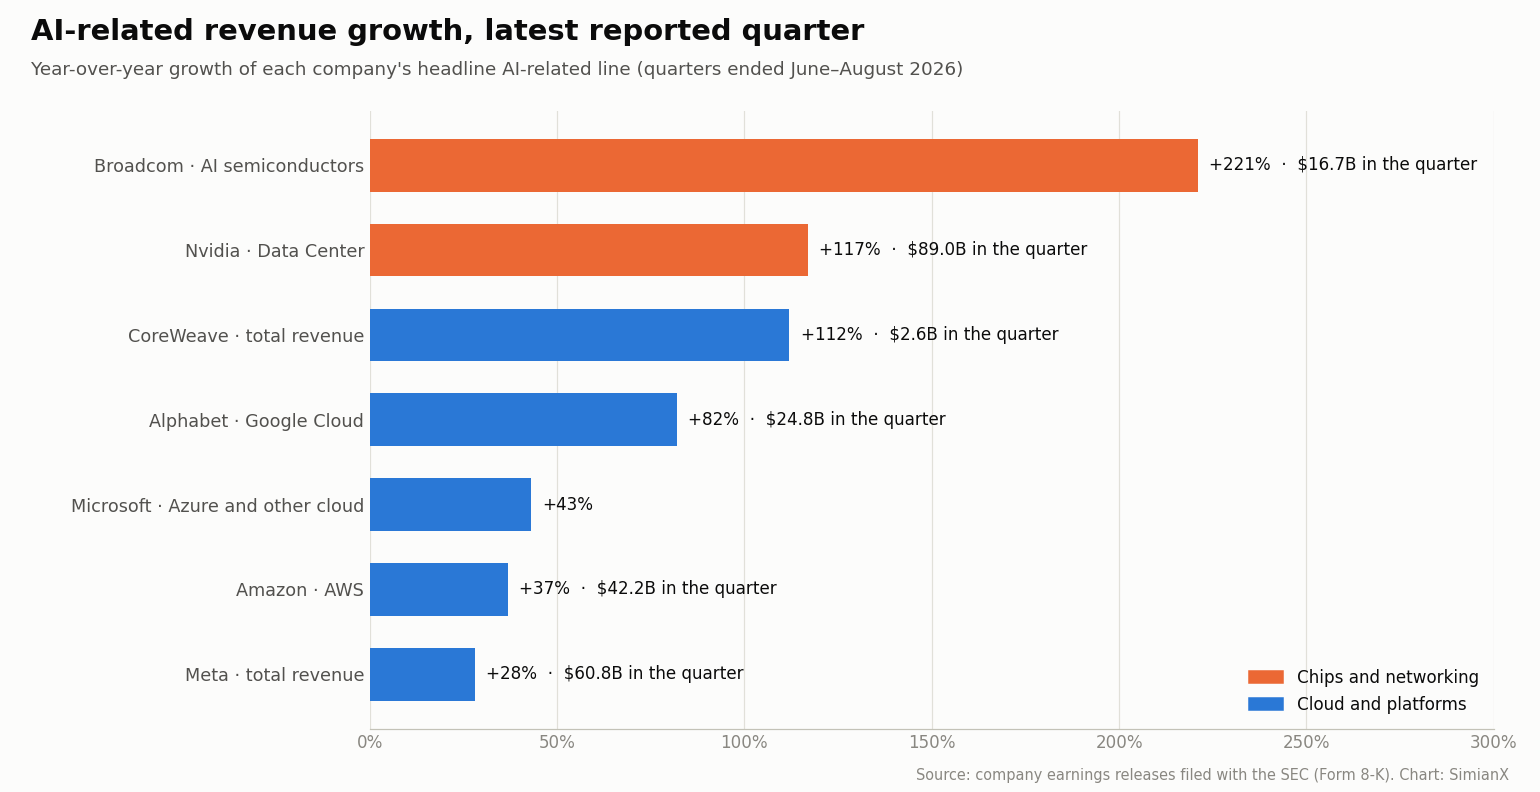
| Kumpanya | Pinakahuling iniulat na quarter | Pangunahing numerong may kaugnayan sa AI | Paglago | Tala sa cash flow |
|---|---|---|---|---|
| Nvidia | Q2 FY2027 (nagtapos Hulyo 26, 2026) | Kita $96.2 bilyon; Data Center $89.0 bilyon | +106%; +117% | Gross margin 75.0% |
| Broadcom | Q3 FY2026 (nagtapos Agosto 2, 2026) | Kita sa AI semiconductor $16.7 bilyon | +221% | Free cash flow $13.7 bilyon |
| Microsoft | Q4 FY2026 (nagtapos Hunyo 30, 2026) | Kita $90.0 bilyon; Azure at iba pang cloud service | +18%; +43% | Free cash flow humigit-kumulang $19.6 bilyon |
| Amazon | Q2 2026 | Kita ng AWS $42.2 bilyon | +37% | Operating income ng AWS $16.6 bilyon |
| Alphabet | Q2 2026 | Kita ng Google Cloud $24.8 bilyon | +82% | Free cash flow −$5.9 bilyon |
| Meta | Q2 2026 | Kita $60.8 bilyon | +28% | Free cash flow $784 milyon |
| CoreWeave | Q2 2026 | Kita $2.575 bilyon | +112% | Operating cash flow bawas ang pagbili ng kagamitan humigit-kumulang −$5.7 bilyon |
Pinagmulan: earnings release ng bawat kumpanya na isinumite sa SEC (tingnan ang Mga Sanggunian). Ang paglago ay year over year.
Nvidia: Nananatiling Pambihira ang Paglago ng Kita
Iniulat ng Nvidia ang kita sa fiscal second-quarter 2027 na $96.2 bilyon, tumaas ng 106% year over year. Umabot sa $89.0 bilyon ang kita ng Data Center, tumaas ng 117%, habang 75.0% ang iniulat na gross margin.
Saklaw ng mga numerong ito ang quarter na nagtapos noong Hulyo 26, 2026. Ipinapakita nito ang malaking aktuwal na kita at kakayahang kumita ng isang pangunahing supplier ng imprastraktura. Earnings release ng Nvidia
Ang tanong sa pamumuhunan ay kung matutugunan ng demand, presyo at margin sa hinaharap ang mga inaasahang nakapaloob na sa stock. Sinusuri ang debateng iyon sa Pinapalobo ba ni Jensen Huang ang AI bubble?
Broadcom: Lumalawak ang Custom Accelerator at Networking
Iniulat ng Broadcom ang kita sa AI semiconductor sa fiscal third-quarter 2026 na $16.7 bilyon, tumaas ng 221% year over year. Ang kabuuang kita ay $29.6 bilyon, at umabot sa $13.7 bilyon ang free cash flow. Inaasahan ng kumpanya ang kita sa AI semiconductor na humigit-kumulang $21.7 bilyon para sa sumunod nitong quarter. Iyan ay guidance ng management, hindi pa nakamit na resulta. Earnings release ng Broadcom
Sinusuportahan ng resulta ang demand na lampas sa iisang kategorya ng GPU, kasama ang custom accelerator at network infrastructure.
Microsoft: Malakas ang Paglago ng Cloud, pero Malaki ang Puhunan
Iniulat ng Microsoft ang kita sa fiscal fourth-quarter 2026 na $90.0 bilyon. Lumago ng 43% ang Azure at iba pang cloud service. Ang capital expenditure, kasama ang finance lease, ay humigit-kumulang $41 bilyon, ayon sa earnings call ng kumpanya. Ang cash na ibinayad para sa property at kagamitan ay $35.8 bilyon, laban sa operating cash flow na $55.4 bilyon, kaya naiwan ang humigit-kumulang $19.6 bilyon na free cash flow. Earnings release ng Microsoft · Earnings call ng Microsoft
Ipinapakita ng mga pagsisiwalat ng Microsoft na maaaring magsabay ang malaking puhunan sa AI at positibong free cash flow. Ipinapakita rin nito kung gaano kalaking cash ang kailangan para mapanatili ang paglawak na iyon.
Amazon: Nagbibigay ang AWS ng Ebidensiya ng Monetization
Iniulat ng Amazon ang kita ng AWS sa second-quarter 2026 na $42.2 bilyon, lumago ng 37%. Umabot sa $16.6 bilyon ang operating income ng AWS, kumpara sa $10.2 bilyon isang taon bago nito. Earnings release ng Amazon
Maraming serbisyo ang AWS bukod sa AI. Kaya ang paglago nito ay dapat ituring na ebidensiya ng lumalawak na demand sa cloud na may ambag ang AI, hindi direktang sukat ng hiwalay na kita mula sa AI.
Bakit Nag-aalala ang mga Investor Kung Napakabilis ng Paglago ng Kita sa AI?
Dahil magkaibang tanong ang sinasagot ng paglago ng kita at ng return sa puhunan.
Kumikita ang isang supplier kapag nagbebenta ito ng imprastraktura. Pagkatapos, kailangang i-deploy ng mamimili ang imprastrakturang iyon, makaakit ng nagbabayad na customer at makalikha ng sapat na cash para tustusan ang operating cost, financing at ang kalaunang pagpapalit ng kagamitan.
Ang isang chip sale na may tubo ay maaaring mangyari nang matagal bago mapatunayan ng bumili na kikita nang kaakit-akit ang proyekto nito.
Lumilikha ang pagkakaibang ito ng tatlong patong ng ebidensiya:
| Patong | Ano ang nakikita ng mga investor | Ano ang hindi pa tiyak |
|---|---|---|
| Mga supplier ng imprastraktura | Benta ng chip, networking at kagamitan | Tibay ng demand at presyo sa hinaharap |
| Mga operator ng cloud at data center | Paggamit, kontrata at paglago ng kita | Utilization, gastos sa financing at return sa asset |
| Mga end customer | Kita sa subscription, produktibidad at pag-adopt ng produkto | Napapanatiling budget at nasusukat na benepisyong pang-ekonomiya |
Dapat iwasan ng mga investor na pagsamahin ang kita ng bawat patong na parang hiwalay na final demand ang mga ito. Ang iisang gastos ng customer ay maaaring lumitaw bilang kita sa ilang punto ng supply chain.
Hindi nito ginagawang artipisyal ang mga transaksiyon. Ibig sabihin lang nito na magkaibang sukatan ang kailangan para sa paggastos ng industriya at sa monetization mula sa end customer.
Isang praktikal na tanong: Gaano karaming matibay na cash mula sa customer ang pumapasok sa ecosystem, at gaano karami ang pinopondohan nang pautang bilang paghahanda sa demand sa hinaharap?
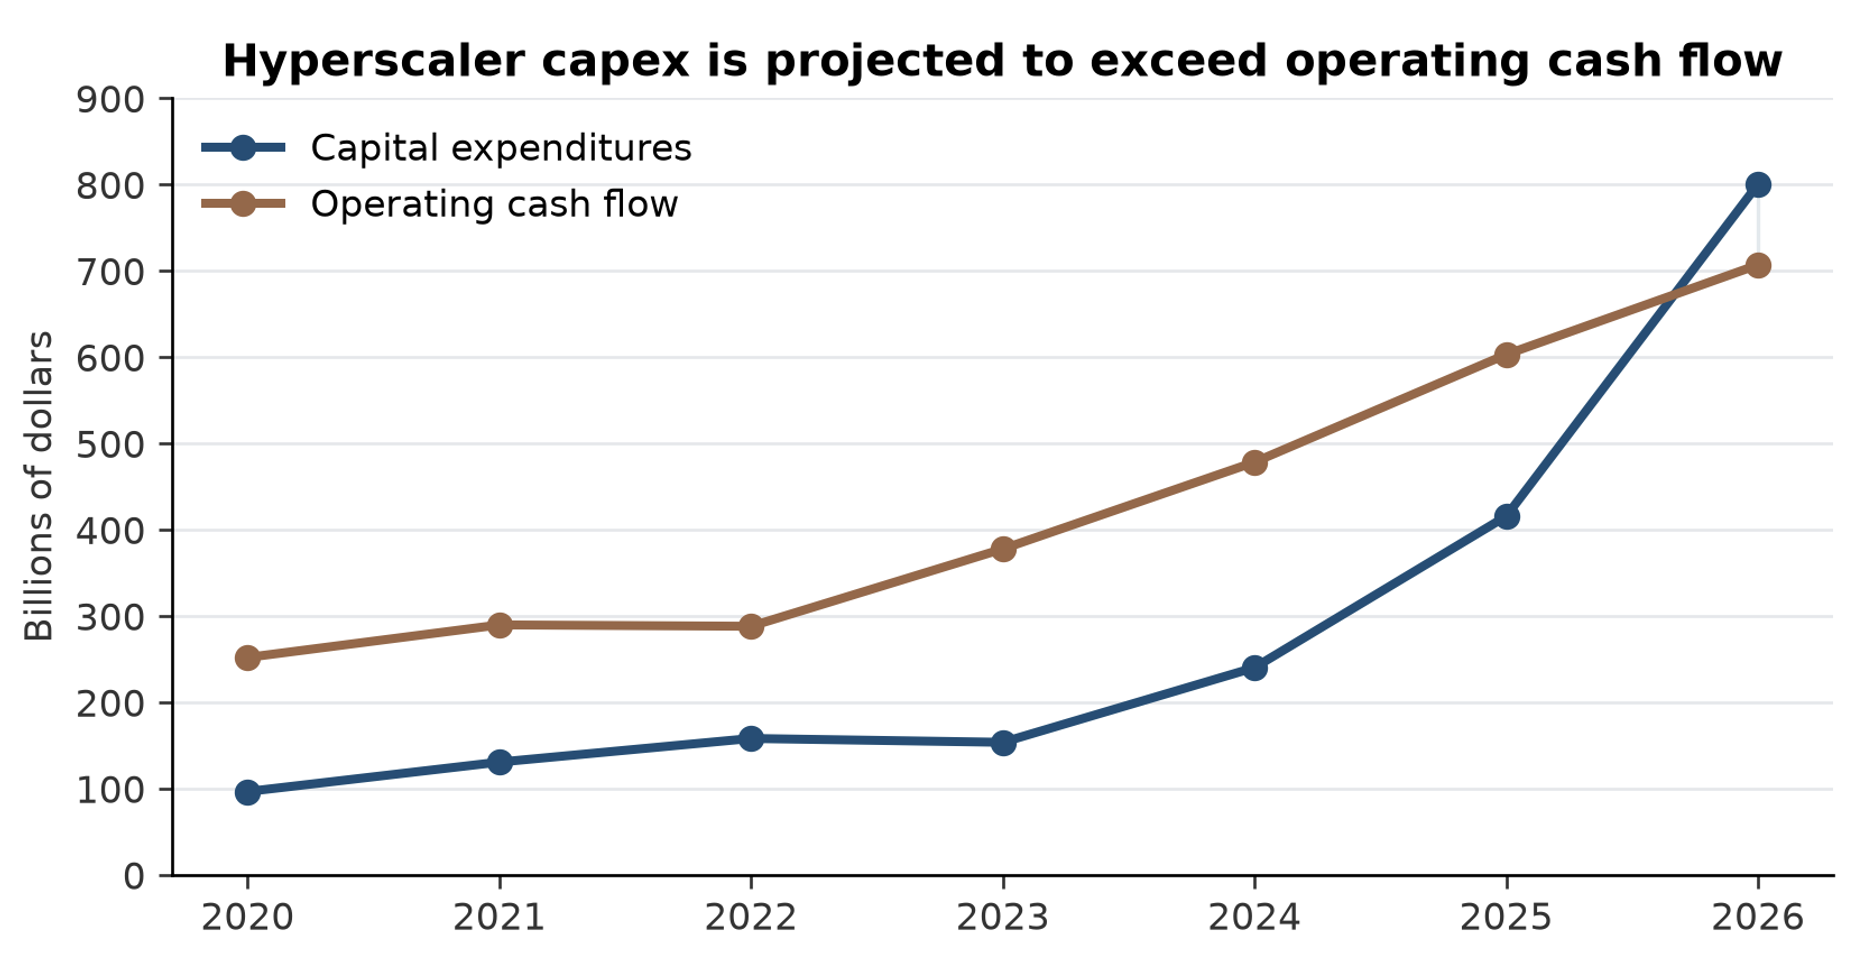
Kung mas malakas ang sagot, mas napapanatili ang investment cycle. Ang pinagsama-samang bersiyon ng tanong na iyon ay sinusubaybayan sa AI capex 2026: 96% na ng cash flow ang ginagastos ng Big Tech.
Ano ang Ibinubunyag ng Alphabet at Meta Tungkol sa Problema sa Cash Flow?
Ipinapakita ng Alphabet at Meta kung bakit maaaring magsabay ang malakas na paglago at ang pag-aalala sa capital spending.
Iniulat ng Alphabet ang kita ng Google Cloud sa second-quarter 2026 na $24.8 bilyon, lumago ng 82%. Umabot sa $8.8 bilyon ang operating income ng Cloud.
Gayunman, sa consolidated na antas, iniulat ng Alphabet ang quarterly free cash flow na negatibong $5.9 bilyon, dahil lumampas ang pagbili ng property at kagamitan na $44.9 bilyon sa operating cash flow na $39.1 bilyon. Nagtala rin ito ng net gain na $98.0 bilyon, pangunahin mula sa unrealized gain sa equity securities, na nagpapakumplika sa interpretasyon ng headline na net income. Earnings disclosure ng Alphabet sa SEC
Iniulat ng Meta ang kita sa second-quarter na $60.8 bilyon, lumago ng 28%. Ang operating cash flow ay $31.86 bilyon, pero ang capital expenditure, kasama ang pagbabayad ng principal sa finance lease, ay $31.08 bilyon. Kaya ang quarterly free cash flow ay humigit-kumulang $784 milyon lamang. Ang buong-taong outlook nito sa capital expenditure ay $130–$145 bilyon. Earnings release ng Meta
Sinusuportahan ng mga resultang ito ang dalawang panig ng debate. Mabilis ang paglago ng mga negosyo, habang lumalaking bahagi ng operating cash ang muling ipinupuhunan.
Maaaring makatwiran ang pansamantalang negatibo o limitadong free cash flow sa panahon ng paglawak. Ang huling return ay nakasalalay sa kung gaano kahusay lumilikha ng cash ang mga asset sa buong useful life ng mga ito.
Bakit Naging Pagsubok ng AI Financing ang CoreWeave?
Ginagawang lalong kita ng CoreWeave ang ugnayan ng demand ng customer at financing.
Sa resulta ng second-quarter 2026, iniulat ng kumpanya ang:
| Sukatan | Iniulat na resulta |
|---|---|
| Kita | $2.575 bilyon |
| Adjusted EBITDA | $1.510 bilyon |
| GAAP operating loss | $49 milyon |
| Net interest expense | $640 milyon |
| Net loss | $626 milyon |
| Operating cash flow | $679 milyon |
| Pagbili ng property at kagamitan | $6.422 bilyon |
| Revenue backlog | Humigit-kumulang $104 bilyon |
Ang operating cash flow bawas ang pagbili ng property at kagamitan ay nagresulta sa pinasimpleng quarterly deficit na humigit-kumulang $5.7 bilyon, bago ang iba pang investing activity.
Ang net interest expense ay katumbas ng humigit-kumulang 25% ng quarterly na kita. Nananatiling malaki ang backlog, pero ang pagsasakatuparan nito ay nakasalalay sa paghahatid at availability ng serbisyo. Earnings release at financial statements ng CoreWeave
Pinansiyal ang mas malawak na aral: maaaring suportahan ng malaking backlog ang paglawak habang iniiwang nakalantad ang mga equity holder sa gastos sa financing at execution risk. Mas detalyadong inilatag ang trade-off ng backlog at utang sa CoreWeave stock 2026: $100B AI backlog vs panganib ng utang.
Kapaki-pakinabang ang adjusted EBITDA, pero hindi nito isinasama ang depreciation at interes. Napakahalaga ng mga hindi isinamang iyon kapag nagmamay-ari ang negosyo ng mamahaling kagamitang pinondohan ng utang.
Kaya ang kamakailang kahinaan ng CoreWeave sa bond market ay nararapat bigyang-pansin kasabay ng presyo ng share nito. Iniulat ng Axios na naging alalahanin para sa kumpanya at sa mas malawak na AI infrastructure cycle ang tumataas na gastos sa pangungutang. Pagsusuri ng Axios sa financing ng CoreWeave
Mas nakakukumbinsi ang pagbawi ng stock kapag nag-stabilize din ang kondisyon sa pangungutang. Noong Oktubre 19, hindi talaga nakabawi ang stock, kahit may rating upgrade mula sa broker at tumataas ang Nasdaq.
Nagpapahiwatig Ba ang mga Executive ng Industriya na May Hangganan ang Paggastos sa AI?
Ang ilan ay tumatawag-pansin sa financing at sa return na pang-ekonomiya.
Kamakailan, inilarawan ni Broadcom CEO Hock Tan ang availability ng kapital bilang pangunahing hadlang sa pag-unlad ng AI at pinuna ang ispekulatibong asal sa ilang bahagi ng investment market. Ulat ng Reuters sa mga komento ni Tan
Tugma ang pananaw na iyon sa malakas na benta na iniulat ng Broadcom. Maaaring makinabang ang isang kumpanya sa demand sa imprastraktura habang kinikilala na maaaring mahirapan ang ilang mamimili na kumita nang sapat.
Dapat paghiwalayin ng mga investor ang:
- Demand para sa kapaki-pakinabang na AI service
- Demand para sa computing infrastructure
- Availability ng financing
- Kakayahang kumita ng bawat proyekto
- Valuation ng mga kaugnay na stock
Nag-iimpluwensiya ang mga variable na ito sa isa't isa, pero hindi sila gumagalaw nang perpektong magkatugma.
Ang pinakamahalagang pagkakaiba sa hinaharap ay maaaring sa pagitan ng mga proyektong kusang pinopondohan ng mga customer mula sa benepisyo sa operasyon at mga proyektong umaasa sa paulit-ulit na access sa panlabas na kapital.
Paano Naaapektuhan ng Implasyon at Interest Rate ang Pag-rebound ng Nasdaq?
Mahalaga pa rin ang implasyon sa valuation at sa ekonomiya ng imprastraktura.
Iniulat ng Bureau of Labor Statistics na tumaas ang consumer prices noong Setyembre ng 0.6% month over month at 3.7% year over year. Tumaas ang core CPI ng 0.3% buwanan at 2.6% taunan.
Malaki ang ambag ng presyo ng gasolina sa headline na pagtaas: tumaas ang gasoline index ng 9.1% sa buwan at 34.2% sa loob ng taon, kaya hindi dapat ituring ang ulat bilang pantay na pagbilis sa lahat ng kategorya. Ulat ng BLS sa CPI ng Setyembre Ang iskedyul ng paglabas at ang buong serye ay nasa reference page ng ulat ng US CPI.
Naaapektuhan ng mas mataas na interest rate ang puhunan sa AI sa dalawang paraan.
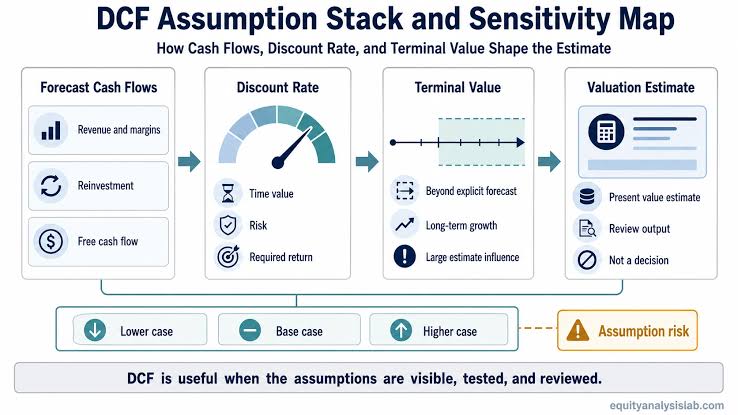
Una, binabawasan nito ang present value ng mga cash flow na inaasahan ilang taon mula ngayon.
Ikalawa, pinatataas nito ang gastos sa pagpopondo ng kagamitan at data center. Ang pagtaas ng long-term yield sa likod ng ikalawang paraang iyon ay tinalakay sa pandaigdigang bond selloff ng 2026.
Bilang halimbawa, ang cash flow na $100 na matatanggap limang taon mula ngayon ay may present value na humigit-kumulang:
| Discount rate | Present value |
|---|---|
| 8% | $68.06 |
| 10% | $62.09 |
| 12% | $56.74 |
Ang pagtaas mula 8% tungo sa 12% ay nagbabawas sa halagang iyon ng humigit-kumulang 17%, kahit hindi nagbago ang cash flow sa hinaharap. Hypothetical ang mga discount rate na ito; hindi ito tantiya para sa isang partikular na kumpanya.
Para sa isang proyekto sa imprastraktura, maaaring maging lalong mabigat ang financing risk kapag nagagastos ang construction cost bago magsimula ang bayad ng customer.
Kaya maaaring sabay na pabigatin ng tumataas na rate ang mamahaling growth stock at ang mga infrastructure operator na may utang.
Ibig Bang Sabihin ng Mahinang Breadth na Humihina ang Iba Pang Bahagi ng Ekonomiya?
Maaaring magpahiwatig ng alalahaning pang-ekonomiya ang mahinang breadth, pero hindi kayang patunayan ng iisang trading session ang recession.
Iba-iba ang presyur na tinutugunan ng iba't ibang industriya:
- Humaharap sa limitasyon sa financing ang pabahay at real estate.
- Maaaring hindi gaanong paborable ang mga termino ng pangungutang ng mas maliliit na negosyo.
- Humaharap ang mga consumer company sa presyur sa budget ng mga sambahayan.
- Tumutugon ang mga industrial na negosyo sa cycle ng order at gastos sa input.
- Kayang magbenta sa buong mundo at pondohan mula sa sariling pera ang puhunan ng malalaking technology platform.
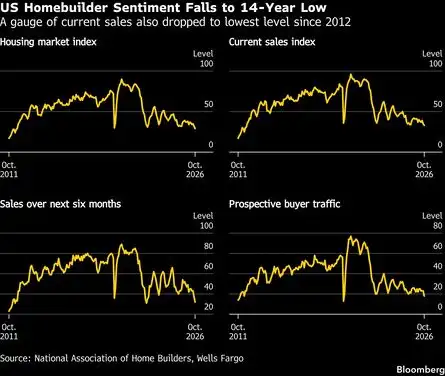
May ebidensiya ng kahinaan sa labas ng teknolohiya. Iniulat ng National Association of Home Builders na bumaba ng tatlong puntos tungo sa 29 noong Oktubre ang housing-market confidence index nito, na nagpapakita ng bigat na idinudulot ng tumataas na rate sa mga builder. Ulat ng NAHB para sa Oktubre
Gayunman, maaaring magkaiba ang performance ng mga sektor nang hindi lumiliit ang buong ekonomiya.
Ang mas matibay na pagbasa ay hindi pantay ang pagkakahati ng lakas ng ekonomiya at ng tubo.
Kung patuloy na makalilikha ang mga kumpanya ng AI ng di-pangkaraniwang malakas na paglago habang nahihirapan ang ibang industriya, maaaring makatwirang magkonsentra ang mga investor sa mga lider na iyon. Ang mismong konsentrasyong iyon ang nagpapaasa sa mga index sa maliit na hanay ng resulta ng tubo.
Masyado Na Bang Mataas ang Inaasahang Tagumpay na Nakapresyo sa Valuation?
Maaaring maging nakadidismayang puhunan ang isang malakas na negosyo kung ang presyo ng share nito ay umaasa ng mas malaking paglago kaysa sa aktuwal nitong maibibigay.
Mahalaga rin ang kabaligtaran: hindi awtomatikong overvalued ang isang nakakonsentrang merkado.
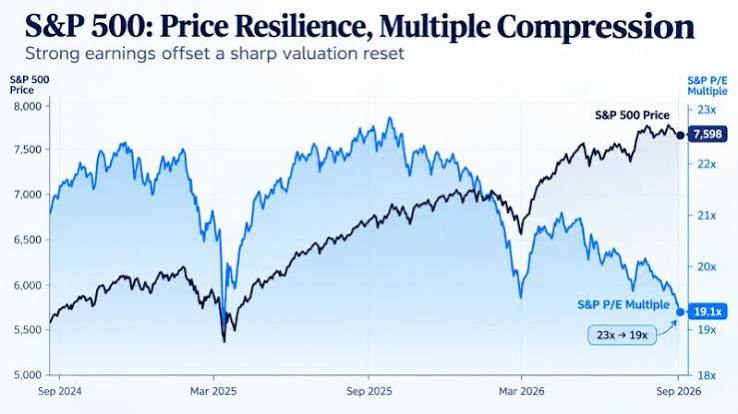
Iniulat ng update ng FactSet noong Oktubre 16 ang forward 12-month P/E ratio ng S&P 500 na 19.0, kumpara sa limang-taon at sampung-taong average na 19.8 at 19.1. Sa maagang yugtong iyon, mga 9% lang ng mga miyembro ang nakapag-ulat ng quarterly results. Humigit-kumulang 84% ang lumampas sa EPS estimate, pero ang kabuuang surprise ay 2.6%, mas mababa sa limang-taong average na 7.5%. Earnings update ng FactSet
Salungat ang larawang iyon sa basta-bastang paglalarawan sa buong merkado bilang makasaysayang mahal batay lang sa iisang forward multiple.
Nag-iiwan din ito ng mahahalagang bukas na tanong:
- Makakamit ba ang mga tantiya sa tubo?
- Kasama ba sa tubo ang investment gain na maaaring hindi na maulit?
- Gaano kalaking paggastos ang naka-capitalize?
- Tataas ba ang depreciation habang pumapasok sa serbisyo ang mga bagong asset?
- Buong naipapakita ba ang mga obligasyon sa financing at lease?
- Gaano kalaking bahagi ng paglago ang pakikinabangan ng kasalukuyang mga shareholder pagkatapos ng dilution?
Isang simpleng hypothetical ang nagpapakita ng panganib.
Ipagpalagay na tumaas ang EPS mula $10 tungo sa $12, isang 20% na pagtaas. Kung bumaba ang P/E mula 30 tungo sa 24, gagalaw ang presyo ng share mula $300 tungo sa $288.
Maaaring tumaas ang tubo habang bumababa ang stock.
Para sa mga AI investor, ang pangunahing gawain sa valuation ay tantiyahin ang napapanatiling paglikha ng cash at ihambing ito sa mga inaasahang nakapaloob na sa presyo.
Bumalik Na Ba ang AI—o Ito ang Bumubuhat sa Merkado?
Sinusuportahan ng ebidensiya ang isang sagot na may kondisyon.
Nananatiling pangunahing pinagmumulan ng operating growth ang AI. Nag-ulat ang Nvidia, Broadcom, Microsoft at Amazon ng malaking paglawak sa kaugnay na mga negosyo. Kaya may pundamental na batayan ang rebound.
Kasabay nito, mahina pa rin ang partisipasyon sa merkado. Mas maraming iniulat na stock ang bumaba kaysa tumaas sa dalawang palitan, bumaba ang equal-weight na S&P 500, at bahagi lang ng lingguhang lugi ang nabawi ng Nasdaq.
Ang pinakatumpak na paglalarawan ay:
Nag-stabilize ang pamumuno ng AI, habang kailangan pa ng kumpirmasyon ang mas malawak na pagbawi.
May tatlong posibleng landas mula rito.
| Senaryo | Partisipasyon sa merkado | Pundamental ng AI | Malamang na implikasyon |
|---|---|---|---|
| Lumalawak ang pagbawi | Mas maraming sektor at stock ang nakikisali | Nagiging gumagandang cash return ang kita | Mas matibay na pundasyon para sa tuloy-tuloy na pagtaas |
| Nananatiling makitid ang pamumuno | Nangingibabaw ang malalaking kumpanya ng AI | Lumalago ang mga lider, pero mabigat pa rin ang paggastos | Maaaring umakyat ang mga index na may mas malaking panganib ng konsentrasyon |
| Humuhupa ang rebound | Dumarami ang bumababa at ang bagong low | Nakadidismaya ang guidance, utilization o financing | Panibagong presyur sa mga AI stock at benchmark |
Ang gitnang senaryo ay kapaki-pakinabang na working assumption, hindi eksaktong forecast. Tugma ito sa kombinasyon ng malakas na iniulat na demand sa AI at mahinang partisipasyon.
Kailangan ng bullish na senaryo ng ebidensiya na kumakalat ang mga benepisyo. Mas nagiging posible ang bearish na senaryo kung pahihinain ng mahinang kondisyon sa credit o nakadidismayang cash return ang puhunan sa imprastraktura.
Ano ang Magkukumpirma ng Napapanatiling Pagbawi ng mga AI Stock?
Dapat bantayan ng mga investor ang kombinasyon ng presyo, partisipasyon at pundamental.
1. Gumaganda ang Partisipasyon sa Ilang Sesyon
Mas nakakukumbinsi ang pagbawi kapag sumasabay sa tumataas na index ang mas maraming tumataas na stock, mas kaunting bagong low at mas malawak na bahagi ng mga kumpanyang nasa itaas ng kanilang moving average.
Nakatutulong ang isang positibong araw ng breadth. Mas makabuluhan ang tuloy-tuloy na pagbuti.
2. Lumalakas ang Equal-Weight na Performance
Kung magsisimulang makasabay ang mga equal-weight na index sa mga cap-weighted na benchmark, nagiging mas hindi umaasa ang pamumuno sa pinakamalalaking kumpanya. Ang talahanayan ng makitid na rally sa itaas ay simpleng paraan para subaybayan ito: ang mas kaunting makitid na rally day at lumiliit na agwat ng SPY–RSP ay magtuturo sa paglawak.
May sariling exposure sa sektor at laki ang equal weighting, kaya ang paghahambing na ito ay dapat ituring na diagnostic tool.
3. Gumaganda ang Tantiya sa Tubo Lampas sa mga Lider
Ang mas malawak na pataas na rebisyon ay magpapahiwatig na kumakalat ang paglago sa mga industriya gaya ng industrials, financials, healthcare at consumer na negosyo.
4. Nagbubunga ang Kita sa AI ng Mas Magandang Cash Return
Hanapin ang paglago ng kita na may kasamang matatag na margin, gumagandang utilization at paglikha ng cash pagkatapos ng puhunan.
Hindi kailangang bumaba ang capital expenditure para gumanda ang return. Ang mahalaga ay kung makalilikha ang mga asset ng sapat na cash sa hinaharap para bigyang-katwiran ang gastos nito.
5. Nag-i-stabilize ang mga Credit Market
Bantayan ang borrowing spread, access sa refinancing at mga termino ng financing para sa mga infrastructure operator. Hindi gaanong matatag ang kumpiyansa sa equity kapag patuloy na humihingi ang mga nagpapautang ng mas mataas na kabayaran.
6. Nire-renew at Pinalalawak ng mga Customer ang Kumikitang Deployment
Ang mga renewal, bayad na paggamit at nasusukat na benepisyo sa produktibidad ay mas matibay na ebidensiya ng napapanatiling pag-adopt kaysa sa mga inanunsiyong pilot o hindi nagbubuklod na partnership.
Para sa isang research workflow, ang kombinasyon ng SimianX AI ng presyo, balita, financial statements at pagsusuri ng datos ng SEC ay makatutulong mag-organisa ng ebidensiya sa antas ng kumpanya. Ang breadth ng palitan at mga sukatan ng credit market ay dapat suriin sa kani-kanilang data source. Ang mas malawak na checklist ng mga senyales ng breadth, rebisyon at skew ay nasa 7 AI risk radar para sa mga stock.
Paano Dapat Tumugon ang mga Investor sa Makitid na Rally ng Nasdaq?
Ang kapaki-pakinabang na tugon ay nakadepende sa portfolio na hawak na ng investor.
Mga Investor na May Malalaking Posisyon sa AI
Suriin ang kabuuang exposure sa mga indibidwal na stock at fund.
Ang portfolio na may hawak na malawak na U.S. index fund, isang Nasdaq-100 fund at ilang nangungunang AI stock ay maaaring may malaking overlap. Maaaring palabisin ng dami ng hawak ang diversification.
Ang pag-rebalance tungo sa itinakdang limitasyon ay makababawas sa pag-asa sa iisang earnings cycle nang hindi tinatalikuran ang exposure sa AI.
Mga Investor na Nag-iisip Bumili ng Bagong AI Stock
Paghiwalayin ang mga business model bago ihambing ang pagbaba ng presyo.
Magkakaiba ang panganib na hinaharap ng isang semiconductor supplier, diversified cloud platform, software developer at isang GPU-rental company na may utang. Hindi sila nagiging pare-parehong kaakit-akit dahil lang magkapareho ang porsiyento ng pagbaba.
Suriin ang:
- Diversification ng customer
- Napapanatiling margin
- Free cash flow
- Utang at obligasyon sa lease
- Pangangailangan sa kapital
- Dilution ng share
- Valuation sa ilalim ng mas mabagal na paglago
Mga Investor na Naghahanap ng Exposure Lampas sa AI
Maaaring lumikha ng oportunidad ang mahinang partisipasyon, pero hindi awtomatikong mura ang kumpanyang mahina ang performance.
Hanapin ang mga negosyong lumilikha ng cash, may kayang-pamahalaang utang at may kapani-paniwalang dahilan para gumanda ang tubo. Ang pagbili dahil lang nahuli ang isang stock sa Nasdaq ay pagpapalit lang ng isang hindi pa nasusubok na palagay sa isa pa.
Mga Investor na May Mahabang Horizon
Maaaring mas mahalaga ang pare-parehong proseso ng pamumuhunan kaysa sa tamang pagbasa sa iisang sesyon.
Ang mga pangunahing desisyon ay tungkol sa valuation, laki ng posisyon at kakayahang manatiling namumuhunan sa kabila ng mga dagok. Dapat limitado ang impluwensiya ng 1.1% na pagtaas ng index sa mga pagpiling iyon maliban kung may kasama itong materyal na pagbabago sa batayang ebidensiya.
Anong mga Tanong ang Dapat Itanong ng mga Investor sa Earnings Season?
Dapat makatulong ang mga susunod na ulat na linawin kung ang rebound ay sumasalamin sa gumagandang ekonomiya o simpleng panibagong sigla lang.
Para sa mga cloud platform, itanong:
- Gaano kalaki ng paglago ang galing sa kasalukuyang mga customer?
- Mabilis bang nagagamit ang mga bagong dagdag na kapasidad?
- Gumaganda ba ang margin pagkatapos pumasok sa serbisyo ang imprastraktura?
- Gaano kalaking paggastos ang pinopondohan sa pamamagitan ng lease?
- Diversified ba ang demand lampas sa ilang malalaking AI customer?
Para sa mga supplier ng chip at kagamitan, itanong:
- Nagiging cash collection ba ang mga order?
- Gaano kakonsentrado ang mga customer?
- Pinananatili ba ng mga mamimili ang iskedyul ng deployment?
- Maaari bang maitago ng inventory o ng payment terms ang bumabagal na demand?
Para sa mga infrastructure operator, itanong:
- Ano ang return pagkatapos ng interes at depreciation ng kagamitan?
- Gaano kalaking financing ang kailangan bago lumikha ng cash ang mga proyekto?
- Tugma ba ang tagal ng kontrata sa obligasyon sa asset at utang?
- Anong proteksiyon ang mayroon kung maantala ang paghahatid?
- Mananatili bang kapaki-pakinabang sa ekonomiya ang mas lumang kagamitan?
Para sa software at mga AI application, itanong:
- Nagre-renew ba ang mga customer?
- Nagbubunga ba ng kumikitang kita ang paggamit?
- Mas mabilis bang bumababa ang inference cost kaysa sa presyo?
- Nag-uulat ba ang mga customer ng nasusukat na benepisyong pang-ekonomiya?
Iniuugnay ng mga tanong na ito ang naratibo ng stock market sa cash na sa huli ay sumusuporta sa mga valuation.
FAQ: Pag-rebound ng Nasdaq at mga AI Stock
Bakit tumataas ang Nasdaq kahit bumababa ang karamihan ng stock?
Mas malaki ang impluwensiyang ibinibigay ng Nasdaq Composite sa mas malalaking kumpanya dahil tinitimbang ito ayon sa market capitalization. Ang pagtaas ng maliit na grupo ng napakalalaking stock ay maaaring lumamang sa pagbaba ng maraming mas maliliit na kumpanya. Nakatutulong ang advance-decline count ng palitan na ipakita ang pagkakaibang iyon.
Ano ang makitid na rally day?
Sa pahinang ito, ito ay sesyong tumaas ang cap-weighted na S&P 500 ETF (SPY) habang bumaba ang equal-weight na S&P 500 ETF (RSP). May 30 ganoong araw noong 2024, 32 noong 2025 at 20 noong 2026 hanggang Oktubre 19, kasama ang Oktubre 19 mismo.
Ibig bang sabihin ng mahinang market breadth na may darating na crash?
Ipinapakita ng mahinang breadth ang konsentrasyon at nabawasang partisipasyon, pero hindi nito maaasahang mahuhulaan ang timing ng isang malaking pagbagsak. Maaaring manatiling nakakonsentra ang merkado nang matagal: ang 2024 at 2025 ang may pinakamaraming makitid na rally day mula 2019 at parehong nagtapos na may double-digit na pagtaas para sa SPY. Mas nakababahala ang senyales kapag may kasamang bumababang tantiya sa tubo, lumalawak na credit spread at dumaraming bagong low.
Patunay ba ang pag-rebound ng Nasdaq noong Oktubre 19 na nakarating na sa ilalim ang mga AI stock?
Walang iisang sesyon ang makapagkukumpirma ng pangmatagalang bottom. Nabawi lang ng 1.11% na pagtaas ang humigit-kumulang isang-kapat ng 4.48% na pagbaba noong nakaraang linggo. Ang follow-through, mas malawak na partisipasyon at mas matibay na ebidensiyang pinansiyal ang magpapakapani-paniwala sa pagbawi.
Alin ang mas mahalaga para sa mga AI stock: tubo o free cash flow?
Parehong mahalaga, lalo na sa isang industriyang malakihang namumuhunan sa kagamitan at data center. Tumutulong ang tubo na sukatin ang operating performance, habang ipinapakita ng free cash flow kung gaano karaming cash ang natitira pagkatapos ng puhunan. Dapat ding suriin ng mga investor ang mga lease, gastos sa financing at ang inaasahang useful life ng imprastraktura.
Dapat bang bumili ang mga investor ng AI stock pagkatapos ng rebound?
Mas maipagtatanggol ang pagbili kapag kaakit-akit pa rin ang valuation ng kumpanya sa ilalim ng konserbatibong palagay at akma ang posisyon sa kabuuang exposure ng investor. Limitado ang ebidensiyang ibinibigay ng rebound mismo tungkol sa return sa hinaharap. Mas dapat bigyang-timbang ang ekonomiya ng kumpanya at ang konsentrasyon ng portfolio.
Konklusyon: Kailangan ng Mas Malawak na Kumpirmasyon ang Lakas ng AI
Ipinapakita ng pag-rebound ng Nasdaq noong Oktubre 19 na handa pa rin ang mga investor na humawak ng nangungunang mga negosyo ng AI pagkatapos ng isang selloff.
May malaking ebidensiya sa operasyon sa likod ng kahandaang iyon. Patuloy na mabilis na lumalago ang benta ng chip, demand sa networking at kita sa cloud.
Ang hindi pa nalulutas na isyu ay kung gaano maaasahang maisasalin ang mga pakinabang na iyon sa return sa buong investment chain. Kumikita na ngayon ang mga supplier, habang ang ilang mamimili ay humaharap sa malalaking pangangailangan sa kapital, mabigat na gastos sa financing at hindi tiyak na panahon ng pagbawi ng puhunan.
Nagdaragdag ng ikalawang alalahanin ang mahinang market breadth. Kapag kakaunting kumpanya lang ang bumubuhat sa mga benchmark, ang nakadidismayang resulta mula sa mga lider na iyon ay maaaring magkaroon ng labis na epekto sa mga portfolio na mukhang diversified.
Nananatiling mahalagang pinagmumulan ng lakas ng merkado ang AI. Nagbigay ang Oktubre 19 ng ebidensiya ng pag-stabilize, at kailangan pang patunayan ang isang malawak na pagbawi.
Dapat bantayan ng mga investor kung gumaganda ang partisipasyon, kung nag-i-stabilize ang kondisyon sa financing at kung nagbubunga ang paglago ng kita ng mas malakas na cash return.
Gamitin ang SimianX AI para i-organisa ang pananaliksik sa pundamental, balita at filing ng mga kumpanya, magpatakbo ng live na multi-model analysis sa SimianX live analysis room, at pagkatapos ay ihambing ang ebidensiyang iyon sa independiyenteng datos ng breadth at credit. Ang disiplinadong pagtingin sa mga sukatang iyon ay nag-aalok ng mas matibay na batayan para sa mga desisyon sa pamumuhunan kaysa sa headline ng index lamang.
Paano ina-update ang pahinang ito: muling kinukuwenta ang talahanayan ng makitid na rally mula sa araw-araw na closing price ng ETF sa katapusan ng bawat quarter at pagkatapos ng anumang sesyon na may malaking agwat sa pagitan ng cap-weighted at equal-weight na index. Huling na-update noong Oktubre 19, 2026.
Kaugnay na Babasahin
- Kita ng Nasdaq Kada Taon: Talahanayan ng 1972 Hanggang 2026
- Magnificent 7 Stocks 2026: Bahagi sa S&P 500 at Panganib
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- CoreWeave Stock 2026: $100B AI Backlog vs Panganib Utang
- Pinapalobo ba ni Jensen Huang ang AI Bubble? Suri sa Nvidia
- Microsoft Q4 2026: Paglago ng Azure vs Panganib ng AI Capex
- Amazon Q2 Earnings 2026: Kaya ba ng AWS ang $200B AI Capex?
- Alphabet Q2 Earnings 2026: Gemini, Cloud at ang AI Capex
- Stock ng META Pagkatapos ng Muse: Sulit ba ang $145B Gastos?
- Broadcom Earnings 2026: AI ASIC Backlog at ang AVGO Stock
- Ulat ng CPI ng US: Implasyon, Petsa at Oras ng Paglabas
- Pagbenta ng bono sa mundo 2026: 30 taon sa 19-taong taas
- 7 AI Risk Radar para sa Stocks: Breadth at Skew 2026
- Higit pang reference table sa topic hub na Kasaysayan ng merkado
Mga Sanggunian
- Investing.com — Pagsasara ng mga stock sa U.S., Oktubre 19, 2026: galaw ng index at advance-decline count ng NYSE/Nasdaq
- Associated Press — buod ng stock market (Oktubre 19, 2026)
- Reuters via MarketScreener — bumawi ang mga AI stock; nakakuha ang CoreWeave ng upgrade mula sa Goldman (Oktubre 19, 2026)
- Reuters via Investing.com — habang umuuga ang AI rally, lumilipat ang pansin sa earnings
- Nasdaq — Nasdaq Composite vs Nasdaq-100: ang dapat malaman ng mga investor
- Nasdaq — datos ng Nasdaq Composite index
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — earnings release ng Nvidia para sa Q2 fiscal 2027 (Agosto 26, 2026)
- SEC EDGAR — earnings release ng Broadcom para sa Q3 fiscal 2026 (Setyembre 2, 2026)
- SEC EDGAR — earnings release ng Microsoft para sa Q4 fiscal 2026 (Hulyo 29, 2026)
- Microsoft — earnings call para sa Q4 fiscal 2026
- SEC EDGAR — earnings release ng Amazon para sa Q2 2026 (Hulyo 30, 2026)
- SEC EDGAR — earnings release ng Alphabet para sa Q2 2026 (Hulyo 22, 2026)
- SEC EDGAR — earnings release ng Meta para sa Q2 2026 (Hulyo 29, 2026)
- SEC EDGAR — earnings release ng CoreWeave para sa Q2 2026 (Agosto 11, 2026)
- Axios — CoreWeave at ang tumataas na gastos sa pangungutang para sa AI (Oktubre 16, 2026)
- Reuters via Investing.com — Broadcom CEO tungkol sa hadlang ng kapital sa paglago ng AI
- BLS — Consumer Price Index, Setyembre 2026 (Oktubre 14, 2026)
- NAHB — bumaba ang sentimyento ng mga builder dahil sa tumataas na rate (Oktubre 2026)
- FactSet — update sa earnings season ng S&P 500 (Oktubre 16, 2026)


