 Par Muke
Le retour de Coinbase à la loupe : part de marché, USDC et T2 2026
Mis à jour le 23 octobre 2026 — un tableau des revenus sur dix trimestres, les mouvements de COIN les jours de résultats et sa performance face au Bitcoin sont ajoutés ci-dessous ; l'analyse d'août suit sans modification.
Réponse rapide : les revenus totaux de Coinbase ont culminé à 2,27 milliards de dollars au T4 2024 avant de tomber à 1,22 milliard de dollars au T2 2026, leur plus bas niveau depuis le T3 2024. Les revenus de transaction ont reculé à 599 millions de dollars, les revenus d'abonnement et de services se sont maintenus à 555 millions de dollars (48 % des revenus nets), et Coinbase a publié une troisième perte nette GAAP consécutive (359 millions de dollars), tandis que l'EBITDA ajusté est resté positif pour le 14e trimestre (présentation des résultats du T2 2026). COIN a clôturé à 169,09 dollars le 22 octobre 2026, en baisse de 25,2 % depuis le début de l'année contre un recul de 7,1 % pour le Bitcoin, et 59,7 % sous son record de clôture de 419,78 dollars du 18 juillet 2025. Coinbase devrait publier ses résultats du T3 2026 le 29 octobre, après la clôture (Nasdaq/Zacks).
L'action Coinbase en 2026 pourrait être l'un des trades de retour les plus mal compris de Wall Street. La vision conventionnelle considère encore Coinbase Global (NASDAQ: COIN) comme un proxy à effet de levier pour le trading de Bitcoin : les prix des cryptos augmentent, les investisseurs particuliers tradent davantage, et Coinbase perçoit des frais plus élevés. Cette relation reste importante, mais elle ne capture plus l'ensemble de l'entreprise.
Coinbase construit une plateforme financière plus large englobant les marchés au comptant, les dérivés, les stablecoins, la conservation, le prêt, les marchés de prédiction, les abonnements, les paiements, l'infrastructure pour développeurs, et sa blockchain Base. Le scénario optimiste est que Wall Street évalue une plateforme d'échange cyclique tandis que Coinbase devient progressivement une infrastructure réglementée pour un système financier onchain.
Le scénario pessimiste est tout aussi important : les revenus du deuxième trimestre 2026 ont diminué, Coinbase a signalé une nouvelle perte selon les normes GAAP, le trading de cryptos reste cyclique, et les nouvelles activités n'ont pas éliminé l'exposition aux prix des actifs. Cette recherche examine les deux côtés en utilisant des informations disponibles jusqu'au 19 août 2026.
Les investisseurs peuvent utiliser SimianX AI pour suivre COIN, Bitcoin, Ethereum, l'activité de trading, les dépôts auprès de la SEC, les nouvelles du marché, et les signaux techniques dans un flux de recherche multi-agent.
Thèse d'investissement : Coinbase n'a pas besoin que le Bitcoin augmente chaque trimestre pour que sa stratégie de plateforme à long terme réussisse - mais elle a toujours besoin de la participation crypto, des valeurs d'actifs, et de l'activité onchain pour s'étendre au fil du temps.
Cet article est une recherche indépendante à des fins éducatives et ne constitue pas un conseil d'investissement personnalisé.
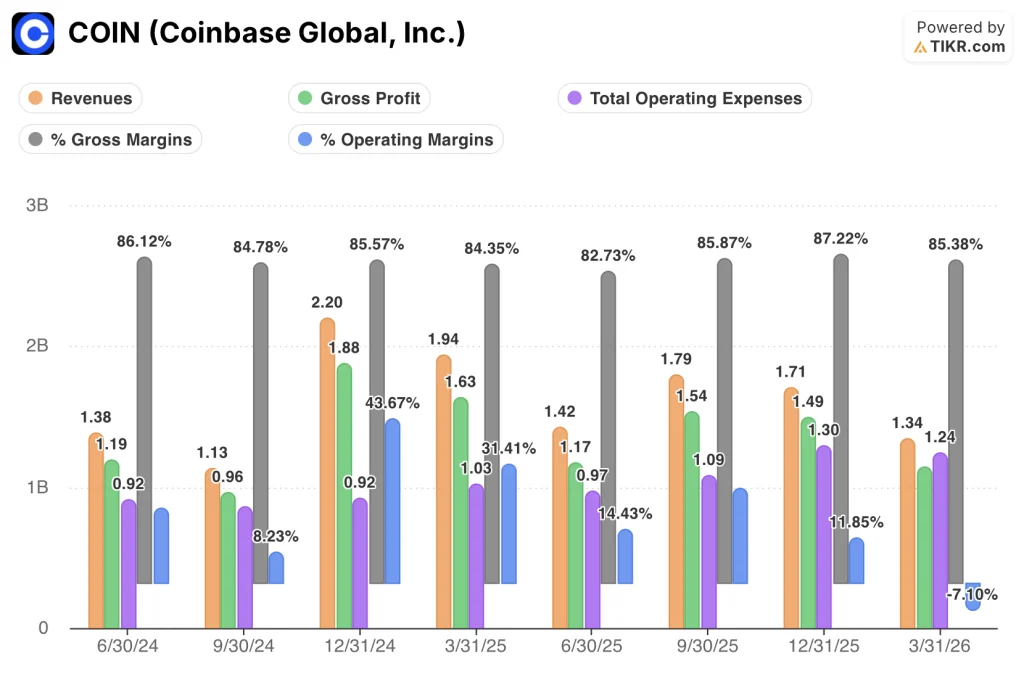
Revenus de Coinbase par trimestre, 2024–2026
| Trimestre | Revenus totaux | Revenus de transaction | Abonnements et services | dont stablecoins | Résultat net | EBITDA ajusté | Part du volume de trading |
|---|---|---|---|---|---|---|---|
| T1 2024 | 1 638 M$ | 1 077 M$ | 499 M$ | 186 M$ | 1 176 M$ | 1 014 M$ | 2,8 % |
| T2 2024 | 1 450 M$ | 781 M$ | 585 M$ | 227 M$ | 36 M$ | 596 M$ | 2,2 % |
| T3 2024 | 1 205 M$ | 573 M$ | 542 M$ | 233 M$ | 75 M$ | 449 M$ | 2,6 % |
| T4 2024 | 2 272 M$ | 1 556 M$ | 627 M$ | 212 M$ | 1 291 M$ | 1 289 M$ | 4,9 % |
| T1 2025 | 2 034 M$ | 1 262 M$ | 675 M$ | 274 M$ | 66 M$ | 930 M$ | 6,3 % |
| T2 2025 | 1 497 M$ | 764 M$ | 632 M$ | 309 M$ | 1 429 M$ | 512 M$ | 7,1 % |
| T3 2025 | 1 869 M$ | 1 046 M$ | 717 M$ | 325 M$ | 433 M$ | 801 M$ | 5,6 % |
| T4 2025 | 1 781 M$ | 983 M$ | 694 M$ | 331 M$ | −667 M$ | 566 M$ | 8,4 % |
| T1 2026 | 1 413 M$ | 756 M$ | 584 M$ | 305 M$ | −394 M$ | 303 M$ | 9,1 % |
| T2 2026 | 1 220 M$ | 599 M$ | 555 M$ | 292 M$ | −359 M$ | 208 M$ | 10,3 % |
Source : présentation des résultats du T2 2026 de Coinbase, déposée avec son formulaire 8-K le 30 juillet 2026 (SEC). Les trimestres antérieurs sont présentés tels que Coinbase les a publiés dans ce document, qui reclasse certaines lignes d'abonnement et de stablecoins ; le formulaire 10-K annuel 2025 fait état de revenus stablecoins de 1,35 milliard de dollars et de revenus d'abonnement et de services de 2,83 milliards de dollars (10-K). La part du volume de trading est une mesure propre à Coinbase, qui inclut les conversions de stablecoins. L'EBITDA ajusté est un indicateur non GAAP.
Ce que montre le tableau :
- Le trading fixe toujours le niveau. Les revenus totaux suivent les revenus de transaction : la flambée post-électorale du T4 2024 (1,56 milliard de dollars de revenus de transaction) a produit le trimestre record, et les 599 millions de dollars du T2 2026 le plus faible depuis le T3 2024.
- Les abonnements et services sont un plancher, pas une couverture. Ils ont varié entre 499 et 717 millions de dollars, ont culminé au T3 2025, puis ont reculé trois trimestres de suite avec la baisse des taux d'intérêt et des prix des cryptomonnaies.
- Le résultat GAAP suit les prix des cryptos. Le bénéfice de 1,43 milliard de dollars du T2 2025 et les pertes enregistrées depuis le T4 2025 s'expliquent surtout par les gains et pertes sur les cryptos détenues par Coinbase et sur ses investissements stratégiques, d'où la publication parallèle de l'EBITDA ajusté.
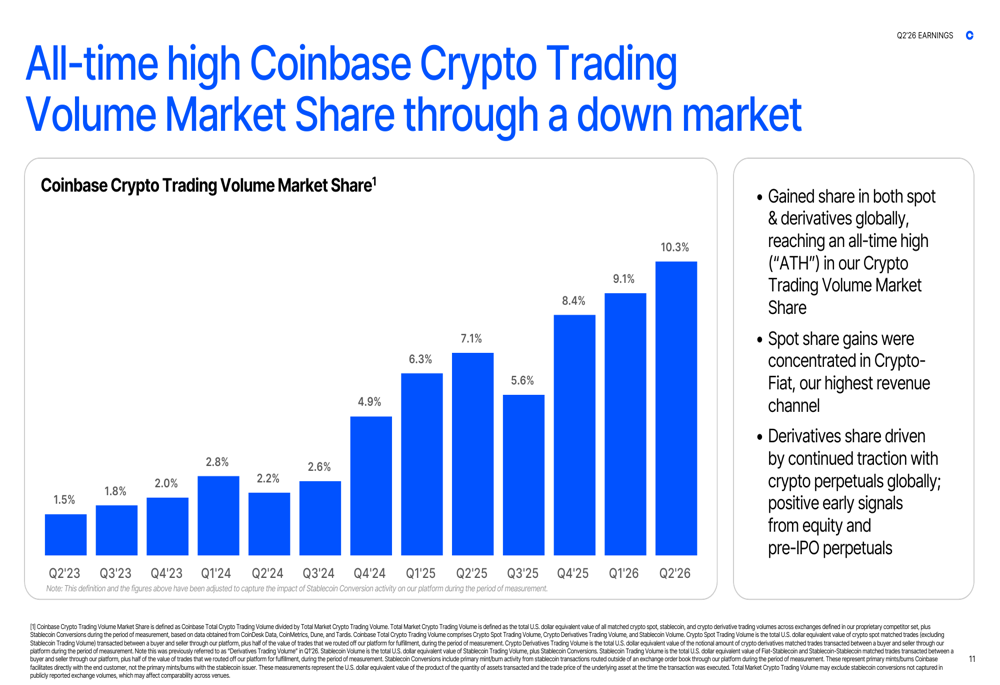
- La part de marché a continué de progresser pendant le repli, de 5,6 % au T3 2025 à un record de 10,3 % au T2 2026.
- Les coûts ont baissé. Coinbase a supprimé environ 700 postes (près de 14 % de ses effectifs) en mai 2026, avec 50 à 60 millions de dollars de charges de restructuration (8-K) ; le nombre de salariés à temps plein est passé de 4 988 à 4 321 au T2.
Le marché voit toujours Coinbase comme une action de trading de Bitcoin
Coinbase est devenu célèbre en tant que plateforme d'échange crypto grand public, et les frais de transaction restent une source majeure de revenus. Cette histoire explique pourquoi COIN se déplace souvent fortement avec les prix du Bitcoin et le sentiment de trading crypto.
Le cycle traditionnel de Coinbase ressemble à ceci :
- Les prix des cryptomonnaies augmentent.
- La couverture médiatique et l'intérêt des investisseurs augmentent.
- Les particuliers reviennent sur le marché.
- Le volume de trading et les revenus de transaction de Coinbase s'accélèrent.
- L'effet de levier opérationnel produit une augmentation rapide des bénéfices.
- Le cycle s'inverse lorsque les prix, la volatilité et la participation diminuent.
Ce modèle peut produire des résultats spectaculaires dans un marché haussier, mais il crée également des bénéfices trimestriels instables. Le trading des particuliers génère des taux de commission beaucoup plus élevés que le trading institutionnel, donc les changements dans qui trade peuvent être aussi importants que le volume total.
Les résultats du deuxième trimestre 2026 de Coinbase ont illustré le revers de ce cycle. Selon son Formulaire 10-Q du T2 2026 :
- Les revenus de transaction ont diminué à 599,2 millions de dollars, contre 764,3 millions de dollars un an plus tôt.
- Les revenus d'abonnement et de services étaient de 555,1 millions de dollars, contre 632,2 millions de dollars.
- Les revenus nets s'élevaient à 1,154 milliard de dollars, contre 1,397 milliard de dollars au T2 2025.
- Le revenu total, y compris les intérêts d'entreprise et autres revenus, était d'environ 1,220 milliard de dollars.
- Coinbase a enregistré une perte nette GAAP de 359,5 millions de dollars, soit 1,36 dollar par action.
- L'EBITDA ajusté est resté positif à 207,8 millions de dollars.
Le volume de trading au comptant des consommateurs en cryptomonnaies a chuté de 38 % d'une année sur l'autre, selon le dépôt. Cette baisse est difficile à ignorer : le moteur traditionnel de Coinbase était clairement sous pression.
Pourtant, le trimestre contenait également des preuves que l'entreprise devient plus résiliente. Les abonnements et services représentaient 48 % des revenus nets, tandis que Coinbase a rapporté son quatorzième trimestre consécutif d'EBITDA ajusté positif.
Le défi de Wall Street est de décider si cela représente une véritable diversification ou simplement plusieurs formes différentes d'exposition au même cycle crypto.
Pourquoi l'action Coinbase pourrait être un trade de retour de la crypto
La thèse du retour ne nécessite pas un retour à l'excès spéculatif. Elle nécessite que le marché de la crypto se stabilise pendant que Coinbase continue de prendre des parts de marché, d'élargir ses produits et de convertir les actifs détenus sur sa plateforme en plusieurs sources de revenus.
Coinbase a rapporté que sa part de marché en volume de trading crypto a atteint un record de 10,3 % au T2 2026, en hausse par rapport à 9,1 % au premier trimestre. C'était le troisième record consécutif de part de marché trimestrielle de l'entreprise. Communiqué de presse officiel des résultats du T2 de Coinbase
Cela crée une distinction importante :
| Métrique | Interprétation cyclique | Interprétation structurelle |
|---|---|---|
| Volume de trading crypto | Faible pendant une baisse du marché | Coinbase peut toujours gagner des parts |
| Revenus de transaction | Diminue lorsque l'activité décline | Se redresse fortement si l'activité se normalise |
| Revenus d'abonnement | Sensible aux taux et aux prix des actifs | Plus large et plus récurrent que les frais au comptant |
| Actifs sur la plateforme | Diminue avec les prix de la crypto | Crée des opportunités de vente croisée |
| Dérivés | Un autre produit de trading volatile | Élargit le marché adressable à l'échelle mondiale |
| USDC | Revenu dépendant des taux d'intérêt | Réseau potentiel de paiement et de règlement |
| Base | Expérience de blockchain en phase précoce | Couche de distribution pour les applications onchain |
La possibilité asymétrique est que Coinbase entre dans la prochaine reprise avec une plus grande part d'un marché plus vaste—et avec plus de façons de monétiser chaque client.
Si le volume du marché se redresse tandis que Coinbase conserve la part gagnée pendant la baisse, les revenus des transactions pourraient rebondir d'une position concurrentielle plus forte que celle qu'elle avait lors du cycle précédent.
C'est l'essence du pari sur le retour de Coinbase dans la crypto. L'entreprise n'a pas besoin de prédire le creux exact du Bitcoin ou de l'Ethereum. Elle doit survivre aux marchés faibles, améliorer sa plateforme et être positionnée lorsque l'activité reviendra. La question de savoir si le marché crypto a déjà touché son point bas est étudiée dans Crash Bitcoin Févr. 2026 : $60K Est-il Vraiment le Fond ?.
Coinbase devient une “Everything Exchange”
La stratégie “Everything Exchange” (une plateforme d'échange tout-en-un) de la direction vise à intégrer davantage de produits financiers dans une seule plateforme régulée. Coinbase se décrit désormais comme servant des consommateurs, des institutions, des développeurs, des entreprises financières et des agences gouvernementales dans le trading et l'infrastructure onchain.
La stratégie va au-delà de l'achat et de la vente de Bitcoin :
- Marchés au comptant crypto
- Futures, perpétuels et options
- Marchés de prédiction
- Produits liés aux actions
- Prêts et emprunts garantis par la crypto
- Conservation institutionnelle et services de prime brokerage
- Abonnements Coinbase One
- Paiements en stablecoin
- APIs et infrastructure pour développeurs
- Trading décentralisé via Base
La logique d'investissement est simple. Un client acquis pour un produit peut être introduit à plusieurs autres. Les actifs déjà détenus sur Coinbase peuvent devenir la base pour le trading, le staking, les paiements, les prêts garantis et les relations d'abonnement.
Pourquoi l'acquisition de Deribit par Coinbase est importante
Coinbase a acquis la plateforme de dérivés crypto Deribit en août 2025. La transaction a été initialement structurée comme 700 millions de dollars en espèces plus environ 11 millions d'actions Coinbase, tandis que la contrepartie comptable finale a été affectée par le prix de l'action de Coinbase et d'autres ajustements.
Deribit a apporté à Coinbase une activité mondiale d'options bien établie. Lorsque l'acquisition a été finalisée, Coinbase a rapporté que Deribit avait dépassé 185 milliards de dollars de volume de transactions en juillet 2025 et avait environ 60 milliards de dollars de positions ouvertes. Annonce de la finalisation de Deribit par Coinbase
Cela importe car les marchés des dérivés peuvent être beaucoup plus grands et plus persistants que les marchés au comptant. Les traders professionnels utilisent des options et des contrats à terme pour la couverture, les stratégies de rendement, l'effet de levier et le market making—non seulement pour la spéculation directionnelle.
Coinbase a déclaré que le volume des dérivés du T2 2026 a presque égalé le record du trimestre précédent, même si le marché des dérivés plus large a connu une contraction à deux chiffres. Sa part de marché des dérivés a atteint un nouveau record.
Deribit crée plusieurs avantages potentiels :
- Il élargit l'activité internationale de Coinbase.
- Il attire des traders d'options institutionnels sur la plateforme.
- Il réduit la dépendance au trading spot des particuliers aux États-Unis.
- Il fournit des produits qui génèrent de l'activité tant sur les marchés en hausse qu'en baisse.
- Il rend Coinbase plus compétitif par rapport à Binance, CME, Kraken, Robinhood et d'autres lieux de trading.
Le risque est que les acquisitions introduisent également des coûts d'intégration, d'amortissement, d'émission d'actions, de goodwill et de complexité opérationnelle. Coinbase a rapporté environ 4,14 milliards de dollars de goodwill au 30 juin 2026, ce qui rend l'exécution des acquisitions un indicateur important à surveiller.
USDC pourrait être l'activité non-trading la plus précieuse de Coinbase
La relation de Coinbase avec Circle autour du stablecoin USDC est centrale à la thèse d'investissement de 2026. Coinbase génère des revenus à partir des réserves USDC basées sur les soldes USDC détenus sur sa plateforme et un arrangement de partage économique lié aux soldes hors plateforme.
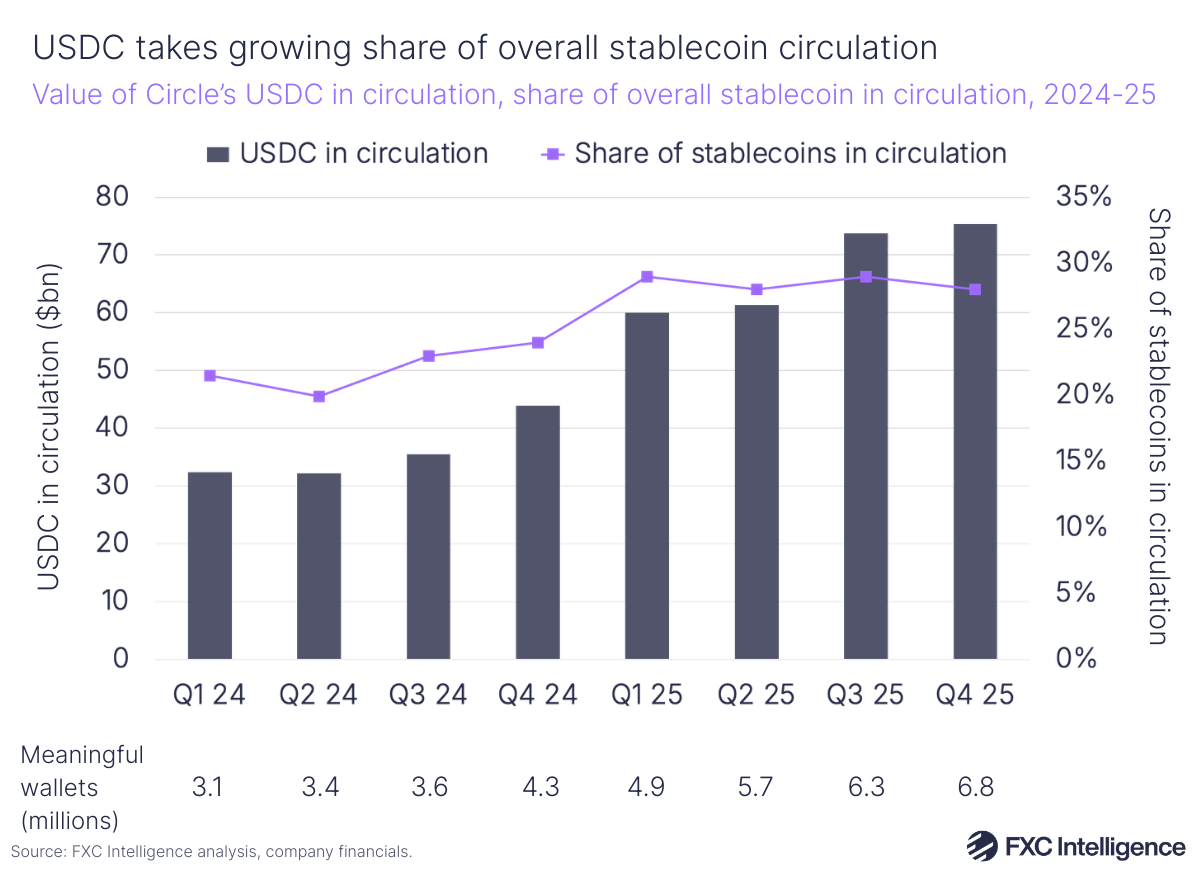
En 2025, les revenus des stablecoins ont atteint environ 1,35 milliard de dollars, en hausse de 48 % par rapport à 910 millions de dollars en 2024. Les revenus totaux d'abonnement et de services ont augmenté de 23 % pour atteindre 2,83 milliards de dollars, selon le Formulaire 10-K de Coinbase 2025.
L'augmentation des stablecoins d'une année sur l'autre provient de soldes USDC plus élevés, partiellement compensés par des taux d'intérêt plus bas. Cela révèle à la fois l'opportunité et le risque.
L'équation des revenus USDC
Un cadre simplifié est :
Revenus USDC ≈ soldes de réserve éligibles × rendement en vigueur × part économique de Coinbase
Coinbase peut augmenter les revenus des stablecoins en augmentant la circulation des USDC, en capturant plus de soldes sur sa plateforme, ou en élargissant sa part des revenus économiques. Cependant, la baisse des taux d'intérêt réduit le rendement gagné sur les réserves.
Au T2 2026 :
- La moyenne des USDC détenus dans les produits Coinbase a atteint un record de 20 milliards de dollars.
- Cela représentait plus de 30 % de tous les USDC en circulation à la fin du trimestre.
- Coinbase a déclaré avoir capturé environ la moitié des revenus économiques totaux de l'USDC au cours de l'année précédente.
- Les revenus des stablecoins étaient d'environ 292 millions de dollars.
- Des taux d'intérêt plus bas ont compensé une partie des avantages liés à des soldes plus élevés.
L'adoption du GENIUS Act aux États-Unis a renforcé le cadre réglementaire pour les stablecoins de paiement. La loi a été signée le 18 juillet 2025 et a établi des règles fédérales pour l'émission de stablecoins de paiement. Annonce de la signature de la Maison Blanche
La clarté réglementaire peut encourager les banques, les commerçants, les plateformes fintech et les entreprises à adopter des stablecoins conformes. Coinbase pourrait en bénéficier en tant que :
- Plateforme de distribution pour USDC
- Portefeuille pour consommateurs et institutions
- Processeur de paiement
- Fournisseur d'infrastructure
- Plateforme pour développeurs
- Échange entre monnaie fiduciaire, stablecoins et autres actifs
Le scénario haussier à long terme n'est pas seulement que Coinbase gagne des intérêts sur les réserves de USDC. C'est que USDC devienne un rail de règlement pour l'argent natif d'internet, Coinbase collectant des revenus provenant de la distribution, de la conservation, de la conversion, des paiements et des services aux développeurs.
Base pourrait transformer Coinbase en infrastructure onchain
Base est le réseau de couche 2 Ethereum de Coinbase. Il offre des transactions à moindre coût et donne à Coinbase un accès aux applications décentralisées sans exiger que chaque activité se déroule à l'intérieur de sa plateforme centralisée.
Coinbase a rapporté que Base a traité 62 % du volume de transactions de stablecoins onchain mondial au T1 2026. Au deuxième trimestre, le volume des transactions de stablecoins sur Base était sept fois supérieur à son niveau de l'année précédente. Coinbase a également affirmé que plus de 90 % du volume onchain de stablecoins lié aux agents IA était réalisé sur Base.
Ces statistiques rapportées par l'entreprise doivent être interprétées avec prudence. Le nombre de transactions et le volume de stablecoins ne signifient pas automatiquement un revenu élevé, et l'activité blockchain peut être gonflée par des bots, des incitations, des transferts internes ou des transactions de faible valeur.
Cela dit, Base peut créer un cercle vertueux stratégique (flywheel) :
- Les développeurs construisent des applications sur Base.
- Les applications attirent des utilisateurs et des actifs.
- Coinbase fournit des portefeuilles, un accès en fiat, de la conservation et des USDC.
- L'augmentation de l'activité génère des frais de séquenceur et une demande d'infrastructure.
- Coinbase obtient plus d'opportunités pour distribuer des produits financiers.
L'opportunité devient plus intéressante si des agents IA commencent à effectuer des paiements automatisés. Le protocole x402 de Coinbase est conçu pour permettre des paiements machine à machine sur Internet. La direction a rapporté plus de 100 millions de paiements via le protocole d'ici le T1 2026.
C'est encore une activité émergente plutôt qu'un centre de profit prouvé. Les investisseurs doivent faire la distinction entre l'activité réseau, les revenus et le flux de trésorerie durable.
La clarté réglementaire a changé la thèse de l'action Coinbase
Pendant des années, l'action Coinbase s'est négociée avec une forte décote réglementaire. Les investisseurs ne pouvaient pas déterminer avec confiance si des produits majeurs seraient restreints, si les jetons listés seraient classés comme des titres, ou si les services de staking et d'échange de l'entreprise feraient l'objet de mesures coercitives.
Ce risque n'a pas disparu, mais la direction a changé de manière significative.
En février 2025, la SEC a abandonné ses poursuites civiles contre Coinbase. L'agence a souligné que ce classement visait à soutenir le développement d'un cadre réglementaire plus clair et n'était pas un jugement sur le fond de chaque question juridique sous-jacente. Annonce du classement de l'affaire par la SEC
D'autres développements comprenaient :
- Le GENIUS Act a créé un cadre de stablecoin de paiement aux États-Unis.
- Coinbase a reçu une autorisation en vertu de la réglementation européenne sur les marchés des crypto-actifs.
- Son autorisation luxembourgeoise lui a permis de fournir des services de crypto-actifs dans l'Espace économique européen. Détails de l'autorisation MiCA de Coinbase
- Coinbase a intégré le S&P 500 en mai 2025, entrant ainsi dans les portefeuilles qui répliquent l'indice de référence. Annonce des indices S&P Dow Jones
La réglementation peut devenir un avantage concurrentiel pour une entreprise qui a déjà investi dans des licences, des équipes de conformité, des contrôles de conservation et des relations gouvernementales. Les plateformes plus petites peuvent avoir du mal à supporter le coût de la satisfaction d'exigences similaires.
Cependant, les investisseurs ne devraient pas interpréter une réglementation améliorée comme une immunité. Coinbase fait toujours face à :
- Des procédures au niveau des États
- Des exigences de licence internationales
- Des obligations de lutte contre le blanchiment d'argent
- Incertitude de classification des tokens
- Règles de protection des consommateurs
- Partage des revenus des stablecoins et risques réglementaires
- Restrictions potentielles sur le staking, le prêt et les dérivés
La clarté réglementaire peut réduire la gamme des résultats catastrophiques, mais elle peut également augmenter les coûts d'exploitation et limiter les produits rentables.
Ce que le T2 2026 a vraiment révélé sur Coinbase
Les résultats de Coinbase pour le T2 étaient suffisamment faibles pour remettre en question un récit trop optimiste. Le trimestre a montré que la diversification s'est améliorée, mais elle n'a pas encore neutralisé la cyclicité des cryptomonnaies.
| Indicateur T2 | 2026 | 2025 | Changement |
|---|---|---|---|
| Revenus de transaction | 599 M$ | 764 M$ | -22% |
| Abonnements et services | 555 M$ | 632 M$ | -12% |
| Revenus nets | 1,154 Md$ | 1,397 Md$ | -17% |
| Résultat net GAAP | -359 M$ | 1,429 Md$ | Non comparable |
| EBITDA ajusté | 208 M$ | 512 M$ | -59% |
| Part des abonnements dans les revenus nets | 48% | 45% | +3 points de pourcentage |
La comparaison GAAP de 2025 a été déformée par de grands gains sur investissements, tandis que le résultat de 2026 a inclus des pertes liées aux actifs cryptographiques, à la restructuration, à la rémunération en actions et à d'autres éléments. C'est pourquoi ni les bénéfices GAAP ni l'EBITDA ajusté ne devraient être utilisés seuls.
Les investisseurs devraient examiner trois couches :
- Qualité des revenus : Quelle part provient du trading cyclique par rapport aux services répétables ?
- Discipline opérationnelle : Les dépenses sont-elles flexibles lorsque l'activité crypto diminue ?
- Économie des actionnaires : La rémunération en actions et l'émission liée aux acquisitions diluent-elles la valeur par action ?
Coinbase a terminé le T2 avec environ 8,61 milliards de dollars de liquidités et équivalents de liquidités, bien que ce chiffre inclue des stablecoins de paiement classés comme liquidités. Elle avait également environ 5,9 milliards de dollars de dettes à long terme et détenait environ 1,47 milliard de dollars d'actifs cryptographiques pour investissement à la juste valeur.
C'est une position de liquidité substantielle, mais tous les actifs n'ont pas une liquidité ou un risque équivalents. Les avoirs en crypto peuvent générer de grands gains et pertes déclarés sans refléter la performance opérationnelle de la plateforme d'échange principale.
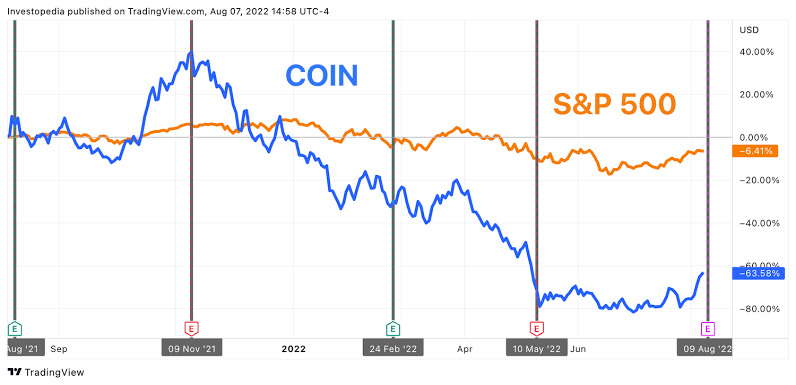
Action COIN face au Bitcoin et mouvements les jours de résultats
| Résultats | Date de publication (après la clôture) | Clôture de COIN ce jour-là | Séance suivante | Variation |
|---|---|---|---|---|
| T1 2025 | 8 mai 2025 | 206,50 $ | 199,32 $ | −3,5 % |
| T2 2025 | 31 juillet 2025 | 377,76 $ | 314,69 $ | −16,7 % |
| T3 2025 | 30 octobre 2025 | 328,51 $ | 343,78 $ | +4,6 % |
| T4 2025 | 12 février 2026 | 141,09 $ | 164,32 $ | +16,5 % |
| T1 2026 | 7 mai 2026 | 192,96 $ | 201,16 $ | +4,2 % |
| T2 2026 | 30 juillet 2026 | 163,58 $ | 146,26 $ | −10,6 % |
| T3 2026 | 29 octobre 2026 (attendu) | — | — | — |
| Indicateur (cours de clôture) | COIN | Bitcoin |
|---|---|---|
| Clôture record | 419,78 $ (18 juil. 2025) | 124 753 $ (6 oct. 2025) |
| Clôture du 22 oct. 2026 | 169,09 $ | 81 312 $ |
| Repli depuis le record | −59,7 % | −34,8 % |
| Depuis le début de 2026 | −25,2 % | −7,1 % |
| Depuis cet article (19 août 2026) | +5,5 % | +17,4 % |
Sources : clôtures de COIN sur le Nasdaq et de BTC-USD issues de Yahoo Finance, recoupées avec les données historiques du Nasdaq ; dates de publication tirées des formulaires 8-K de Coinbase ; date du T3 2026 selon Nasdaq/Zacks.
COIN s'est comporté comme un Bitcoin à effet de levier à la baisse et a pris du retard lors du rebond : depuis la mi-août, le Bitcoin a rebondi de 17,4 % tandis que COIN n'a gagné que 5,5 %. Trois des six dernières publications ont fait bouger l'action de plus de 10 % dans un sens ou dans l'autre ; les résultats du 29 octobre comptent donc davantage pour le titre que le cours quotidien du Bitcoin. Les dix analystes suivis par Zacks anticipent une perte de 0,18 dollar par action au T3 2026, contre un bénéfice de 1,44 dollar un an plus tôt.
L'action Coinbase est-elle un bon investissement en 2026 ?
Il n'y a pas de réponse responsable sans considérer la valorisation, l'horizon temporel et la tolérance au risque. Un ratio cours/bénéfice conventionnel est particulièrement peu fiable car les bénéfices GAAP de Coinbase peuvent fluctuer de manière spectaculaire avec les prix des actifs crypto et les valorisations d'investissement.
Une meilleure approche consiste à valoriser Coinbase en parties.
Un cadre de valorisation par somme des parties
| Activité de Coinbase | Facteur de valorisation utile |
|---|---|
| Plateforme spot | Revenus de transaction normalisés et marges |
| Dérivés | Volume, positions ouvertes, taux de commission et part de marché |
| USDC | Soldes moyens, taux et conditions de partage économique |
| Conservation et services institutionnels | Actifs en conservation et frais récurrents |
| Coinbase One | Abonnés, fidélisation et marge de contribution |
| Base | Revenus de séquenceur, activité des développeurs et valeur de l'écosystème |
| Prêt | Soldes de prêts, écarts, pertes de crédit et garanties |
| Marchés de prédiction | Utilisateurs actifs, volume des contrats et portée réglementaire |
| Portefeuille crypto d'entreprise | Valeur de marché moins les impôts applicables et la décote de risque |
| Liquidités nettes et dettes | Ajustement du bilan |
Ce cadre empêche un produit excitant de dominer l'ensemble de la valorisation.
Scénarios haussier, de base et baissier
Scénario haussier
Le scénario haussier suppose :
- Les prix des crypto se stabilisent et la participation au trading revient.
- Coinbase conserve ou augmente sa part de marché de 10,3 %.
- Deribit renforce sa position mondiale sur les dérivés.
- La circulation de l'USDC croît suffisamment rapidement pour compenser les taux d'intérêt plus bas.
- Coinbase One, les marchés de prédiction et le prêt deviennent des contributeurs significatifs.
- Base développe une activité et des revenus durables.
- La discipline des dépenses produit un fort effet de levier opérationnel.
- La clarté réglementaire attire des institutions et des partenaires financiers.
Dans ce scénario, le marché pourrait revaloriser Coinbase d'une bourse cyclique en une plateforme d'infrastructure financière diversifiée.
Cas de base
Le cas de base suppose :
- Le trading au comptant se redresse de manière inégale.
- Coinbase maintient sa part de marché mais fait face à une compression des frais.
- Les soldes USDC augmentent tandis que les taux d'intérêt diminuent.
- Les produits dérivés et les abonnements ne compensent qu'une partie de la faiblesse du marché au comptant.
- L'EBITDA ajusté reste positif, mais les résultats GAAP restent volatils.
- Les nouvelles activités mettent plusieurs années à devenir significatives.
Ce résultat pourrait encore soutenir des rendements attrayants au bon prix d'entrée, mais les actionnaires devraient s'attendre à une volatilité substantielle.
Cas baissier
Le cas baissier suppose :
- Les prix des cryptomonnaies et l'activité des particuliers restent déprimés.
- Des taux plus bas réduisent les revenus des réserves USDC.
- Les concurrents compressent les frais de trading.
- L'intégration de Deribit produit des rendements plus faibles que prévu.
- L'activité de Base ne se traduit pas par des revenus significatifs.
- Des incidents de cybersécurité ou réglementaires nuisent à la confiance.
- La rémunération en actions et les acquisitions diluent les actionnaires.
- Les dépenses restent trop élevées par rapport à l'environnement de revenus.
Dans ce scénario, le récit de diversification de Coinbase pourrait s'avérer prématuré, et l'action pourrait continuer à se négocier comme un proxy crypto à bêta élevé. Pour se préparer à ce scénario, Trader un marché baissier crypto : rallyes BTC depuis 2013 rassemble des tactiques défensives.
Risques que Wall Street ne devrait pas sous-estimer
Le trading de cryptomonnaies reste cyclique
La baisse des revenus de transaction de Coinbase au T2 montre que le trading au comptant compte toujours. La diversification des revenus réduit la dépendance aux frais de trading Bitcoin, mais de nombreuses lignes d'abonnement dépendent également des prix des cryptomonnaies, des soldes ou de l'activité. Le rythme de ces cycles est en partie structurel : Cycles du halving Bitcoin : référence complète 2012-2028 retrace la façon dont les calendriers d'offre ont encadré chaque boom et chaque krach.
Les revenus des stablecoins sont sensibles aux taux
Les soldes USDC peuvent croître tandis que les revenus chutent si les taux d'intérêt diminuent rapidement. Les investisseurs devraient modéliser les deux variables au lieu de supposer que la croissance de la capitalisation boursière des stablecoins se traduit directement par une croissance des bénéfices. Les cycles de taux jouent dans les deux sens : le tableau de référence de Bitcoin après chaque baisse de la Fed : référence 2019-2026 montre que les baisses de taux qui compriment le rendement de l'USDC ont historiquement soutenu les prix crypto.
La compression des frais pourrait se poursuivre
Le trading institutionnel, les dérivés et les produits avancés pour particuliers ont généralement des taux de commission inférieurs à ceux des simples transactions de particuliers. Coinbase pourrait gagner en volume et en part de marché sans produire une croissance équivalente des revenus.
La cybersécurité et la confiance sont existentielles
En mai 2025, Coinbase a divulgué un incident de vol de données impliquant des informations obtenues par des criminels ayant soudoyé du personnel de support à l'étranger. La société a d'abord estimé les coûts de remédiation et de remboursement volontaire entre 180 millions et 400 millions de dollars. Dépôt d'incident de Coinbase auprès de la SEC
Une plateforme financière peut se remettre d'un seul incident, mais des échecs répétés pourraient endommager son actif le plus précieux : la confiance des clients.
La rémunération en actions est un coût économique réel
L'EBITDA ajusté exclut la rémunération en actions, que Coinbase reconnaît comme une dépense récurrente significative. Les investisseurs devraient surveiller les actions diluées, et pas seulement le bénéfice ajusté.
La concurrence s'élargit
Coinbase est en concurrence avec des plateformes d'échange crypto centralisées, des plateformes décentralisées, des courtiers traditionnels, des bourses à terme, des entreprises de paiement, des distributeurs de stablecoins, des banques, des plateformes fintech et des fournisseurs d'infrastructure blockchain.
L'ensemble concurrentiel comprend :
- Binance
- Kraken
- Robinhood
- CME Group
- Interactive Brokers
- Plateformes d'échange décentralisées
- Banques traditionnelles et réseaux de paiement
La position réglementaire de Coinbase est un avantage, mais les concurrents réglementés peuvent réduire cet avantage au fil du temps. Robinhood illustre l'autre versant : comme le montre Action Robinhood 2026 : CA par trimestre, la crypto à 8 %, la crypto ne représente qu'une petite part de ses revenus, et il se dispute pourtant le même trader marginal.
Une liste de contrôle de recherche pratique sur les actions Coinbase 2026
Les investisseurs peuvent mettre à jour la thèse chaque trimestre en utilisant ce processus :
- Mesurer la part de marché. Déterminer si Coinbase conserve la part gagnée pendant les marchés faibles.
- Séparer le spot des dérivés. Suivre la composition des produits plutôt que se fier à un seul chiffre de volume total.
- Surveiller les soldes et les taux USDC. Les deux affectent les revenus des stablecoins.
- Examiner la qualité des abonnements. Identifier les lignes de revenus récurrentes et celles qui restent sensibles au marché.
- Suivre la monétisation de Base. Comparer l'activité des transactions aux revenus et bénéfices réels.
- Normaliser les bénéfices. Exclure les gains et pertes d'investissement temporaires, mais réintégrer la rémunération en actions récurrente lors de l'évaluation de l'économie des actionnaires.
- Examiner les actions diluées. Mesurer la croissance par action après les acquisitions et la rémunération des salariés.
- Soumettre les dépenses à un test de résistance. Déterminer si Coinbase peut rester rentable pendant un repli prolongé du marché crypto.
- Surveiller la sécurité et la réglementation. Les échecs de confiance peuvent submerger une croissance de produit par ailleurs forte.
- Comparer les scénarios de valorisation. Ne pas s'ancrer sur un seul objectif d'analyste.
SimianX AI peut soutenir ce processus en réunissant des prix en direct, des indicateurs techniques, des états financiers, des dépôts auprès de la SEC, le sentiment des nouvelles et plusieurs perspectives d'IA. Plutôt que de se fier à un seul récit haussier ou baissier, les investisseurs peuvent utiliser SimianX pour surveiller comment les preuves fondamentales et techniques évoluent au fil du temps. La Salle de Commande AI Crypto Live : Coinbase, Binance diffuse en temps réel les données de Coinbase et d'autres plateformes, et le SimianX Crypto Leaderboard montre comment 30 modèles d'IA tradent réellement ce marché.
FAQ sur l'Action Coinbase 2026
L'action Coinbase est-elle un bon investissement de retour dans la cryptomonnaie en 2026 ?
Coinbase offre une exposition à effet de levier à une reprise du trading de cryptomonnaies, des stablecoins, des dérivés et de la finance onchain. Ce potentiel s'accompagne d'une forte volatilité, de bénéfices GAAP imprévisibles, d'une exposition réglementaire et d'une forte sensibilité à l'activité du marché des cryptomonnaies.
Comment Coinbase gagne-t-il de l'argent en plus du trading de Bitcoin ?
Coinbase génère des revenus à partir de l'USDC, des récompenses blockchain, de la conservation, des services institutionnels, des abonnements, des intérêts, des prêts, des dérivés, des marchés de prédiction et de l'infrastructure pour développeurs. Au T2 2026, les revenus d'abonnement et de services — qui ne proviennent pas des frais de trading — représentaient 48 % des revenus nets.
Qu'est-ce qui pourrait faire monter l'action COIN ?
Les catalyseurs potentiels incluent la reprise du volume de trading de crypto, des gains de parts de marché soutenus, la croissance de l'USDC, des revenus plus solides sur les dérivés, une intégration réussie de Deribit, la monétisation de Base, l'adoption institutionnelle et un meilleur effet de levier opérationnel.
Quel est le plus grand risque pour l'action de Coinbase ?
Le risque central est que les flux de revenus de Coinbase restent plus corrélés aux prix et à l'activité des cryptos que ne le suggère le récit de diversification. La cybersécurité, la réglementation, la compression des frais, la dilution et des taux d'intérêt plus bas ajoutent un risque supplémentaire.
L'action de Coinbase est-elle meilleure que l'achat de Bitcoin ?
Ils offrent des expositions différentes. Bitcoin est un actif numérique sans coûts d'exploitation d'entreprise, tandis que Coinbase est une action dont la valeur dépend de la gestion, des revenus, de la réglementation, de la concurrence, des dépenses et de l'allocation de capital. Coinbase peut surperformer lors d'une reprise d'activité générale, mais peut également sous-performer par rapport à Bitcoin lorsque les coûts augmentent ou que l'exécution déçoit.
Quels sont les revenus de Coinbase par trimestre ?
Les revenus totaux de Coinbase se sont élevés à 2,03 milliards de dollars au T1 2025, 1,50 milliard au T2 2025, 1,87 milliard au T3 2025, 1,78 milliard au T4 2025, 1,41 milliard au T1 2026 et 1,22 milliard au T2 2026, selon sa présentation des résultats du T2 2026. Le tableau complet sur dix trimestres figure plus haut.
Quand Coinbase publie-t-elle ses prochains résultats ?
Coinbase devrait publier ses résultats du T3 2026 le 29 octobre 2026, après la clôture du marché américain, selon le calendrier du Nasdaq établi à partir des données Zacks.
L'action COIN a-t-elle battu le Bitcoin en 2026 ?
Non. Au 22 octobre 2026, COIN reculait de 25,2 % sur l'année contre 7,1 % pour le Bitcoin, et se situait 59,7 % sous son record de clôture, contre 34,8 % pour le Bitcoin.
Conclusion
L'opportunité de l'action Coinbase 2026 est plus nuancée qu'un simple pari sur Bitcoin. Coinbase gagne des parts de marché tout en s'étendant aux dérivés, aux stablecoins, aux abonnements, au prêt, aux marchés de prévision, aux paiements, à la conservation et à l'infrastructure onchain.
Les preuves haussières les plus solides sont structurelles :
- Part de marché record du volume de trading de crypto
- Une activité mondiale de dérivés via Deribit
- Soldes USDC record sur Coinbase
- Abonnements et services approchant la moitié des revenus nets
- Quatorze trimestres consécutifs d'EBITDA ajusté positif
- Clarté réglementaire améliorée aux États-Unis
- Autorisation MiCA en Europe
- Une grande base d'actifs clients et de liquidités
- Effets de réseau potentiels de Base et de l'infrastructure des développeurs
Les preuves baissières les plus solides sont financières :
- Les revenus de transaction du T2 ont diminué de 22 % d'une année sur l'autre.
- Les revenus des abonnements et des services ont également diminué.
- Coinbase a déclaré une perte GAAP de 359 millions de dollars.
- L'EBITDA ajusté a chuté de manière significative.
- Les revenus des stablecoins restent sensibles aux taux.
- La rémunération en actions et les coûts d'acquisition compliquent l'économie par action.
- Les nouveaux produits n'ont pas complètement neutralisé la cyclicité des cryptomonnaies.
Wall Street pourrait sous-estimer Coinbase si elle valorise l'entreprise uniquement comme une plateforme Bitcoin pour particuliers. Mais les investisseurs pourraient surestimer le retour s'ils supposent que chaque nouveau produit crée automatiquement un profit durable.
La thèse la plus crédible se situe entre ces extrêmes : Coinbase devient une entreprise d'infrastructure financière plus large, mais la transformation doit encore être prouvée par des revenus normalisés, des flux de trésorerie et des bénéfices par action sur l'ensemble d'un cycle complet de cryptomonnaies.
Pour suivre cette preuve au fur et à mesure de son développement, explorez SimianX AI. Utilisez ses outils d'analyse multi-agents pour les actions et les cryptomonnaies afin de surveiller COIN, Bitcoin, USDC, les nouvelles réglementaires, les dépôts auprès de la SEC, les signaux techniques et les changements dans la thèse d'investissement de Coinbase en temps réel.
Lecture Liée
- Rendements trimestriels du Bitcoin : tableau 2013–2026
- Prix et rendement du Bitcoin par année : tableau 2011–2026
- Stablecoins 2026 : Visa, Stripe et la course USDT vs USDC
- Actions Securitize 2026 : Guide des actions tokenisées SECZ
- Plus grosses liquidations crypto : classement, funding et OI
- Action Robinhood 2026 : CA par trimestre, la crypto à 8 %
- Crash Bitcoin Févr. 2026 : $60K Est-il Vraiment le Fond ?
- Bitcoin après chaque baisse de la Fed : référence 2019-2026
- Cycles du halving Bitcoin : référence complète 2012-2028
- Trader un marché baissier crypto : rallyes BTC depuis 2013
- Salle de Commande AI Crypto Live : Coinbase, Binance
Références
- Formulaire 10-Q T2 2026 de Coinbase (PDF)
- Communiqué de résultats T2 2026 de Coinbase — investor.coinbase.com
- Formulaire 10-K 2025 de Coinbase — SEC.gov
- Dépôts 10-Q de Coinbase sur SEC EDGAR
- Deribit rejoint Coinbase — annonce de finalisation
- Signature du GENIUS Act — Maison-Blanche
- Communiqué SEC 2025-47 — classement de l'affaire Coinbase
- Détails de l'autorisation MiCA de Coinbase
- Coinbase intègre le S&P 500 — S&P Dow Jones Indices
- 8-K de Coinbase sur l'incident de mai 2025 — SEC.gov
- SimianX AI — hub de recherche actions US
- Coinbase — présentation des résultats du T2 2026 (formulaire 8-K, 30 juil. 2026)
- Coinbase — formulaire 10-Q du T2 2026 (SEC)
- Coinbase — formulaire 8-K : plan de restructuration de mai 2026
- Coinbase — formulaire 10-K 2025 (SEC)
- Nasdaq — date des résultats de COIN