
 लेखक: Muke
मैकडॉनल्ड्स नतीजों का संदर्भ: तुलनीय बिक्री, EPS और किफ़ायती मील की परीक्षा
किफ़ायती मील मैकडॉनल्ड्स की बहाली को सहारा दे सकते हैं, लेकिन तभी जब वे अतिरिक्त और मुनाफ़ेदार ग्राहक आगमन लाएँ। 4 नवंबर को जारी मैकडॉनल्ड्स के Q3 2026 नतीजों ने मिला-जुला जवाब दिया: $3.57 का समायोजित EPS अनुमानों से बेहतर रहा, लेकिन राजस्व अनुमान से चूक गया और Q2 2026 में केवल +0.8% के बाद अमेरिकी तुलनीय बिक्री ग्राहक संख्या घटने के साथ 0.2% फिसल गई।
यह पेज मैकडॉनल्ड्स के नतीजों का संदर्भ है: एक ही तालिका में कंपनी द्वारा रिपोर्ट किए गए नौ तिमाहियों के राजस्व, EPS और तुलनीय बिक्री के आँकड़े, हर रिपोर्ट पर MCD शेयर की प्रतिक्रिया, अनुमानों के मुकाबले Q3 2026 के नतीजे, और किफ़ायती मेन्यू की वह समयरेखा जो इन आँकड़ों को समझाती है। ज़्यादा रियायती मील बेचना ज़रूरी नहीं कि एक मज़बूत कारोबार खड़ा करने के बराबर हो। इन पेशकशों को अतिरिक्त माँग खींचनी होगी, ग्राहकों को बनाए रखने में सुधार लाना होगा और अपनी लागत को सही ठहराने लायक पर्याप्त योगदान लाभ पैदा करना होगा।
इसलिए MCD के शेयरधारकों के लिए मुख्य EPS आँकड़े का अनुमान से बेहतर रहना केवल शुरुआत है। ज़्यादा अहम सबूत ग्राहक आवाजाही, फ्रैंचाइज़ी स्तर पर अमल, आय की गुणवत्ता और नकदी सृजन से मिलते हैं।
4 नवंबर 2026 (अमेरिकी पैसिफ़िक समय) को अद्यतन किया गया, जब मैकडॉनल्ड्स ने अमेरिकी बाज़ार खुलने से पहले अपने Q3 2026 नतीजे जारी कर दिए थे। स्रोतों में मैकडॉनल्ड्स की SEC फ़ाइलिंग, नतीजों की कॉल में प्रबंधन की टिप्पणियाँ और स्रोत-सहित विश्लेषक अनुमान शामिल हैं। कीमतें Polygon.io से लिए गए दैनिक समापन भाव हैं, जिनका मिलान Nasdaq और Cboe से किया गया है। रिपोर्ट किए गए आँकड़े, अनुमान और हमारी अपनी गणनाएँ पूरे लेख में अलग-अलग चिह्नित हैं।
मैकडॉनल्ड्स Q3 2026 नतीजे: एक नज़र में
| मद | आँकड़ा | स्थिति या स्रोत |
|---|---|---|
| Q3 2026 रिपोर्ट | बुधवार, 4 नवंबर 2026 को अमेरिकी बाज़ार खुलने से पहले जारी | फ़ॉर्म 8-K नतीजा विज्ञप्ति; कॉल सुबह 8:30 बजे ET पर |
| समायोजित EPS | वास्तविक $3.57 बनाम $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | अनुमान से बेहतर; GAAP EPS $3.51, 10% ऊपर |
| राजस्व | वास्तविक $7,157 मिलियन बनाम $7.28 अरब का अनुमान | अनुमान से कम; साल-दर-साल 1% ऊपर |
| वैश्विक तुलनीय बिक्री | वास्तविक +1.5% (अमेरिका −0.2%) | Zacks के +1.5% अनुमान के अनुरूप |
| पिछले वर्ष की समान तिमाही (Q3 2025) | राजस्व $7,078 मिलियन; GAAP EPS $3.18; समायोजित EPS $3.22 | कंपनी द्वारा रिपोर्ट |
| पिछली तिमाही (Q2 2026) | राजस्व $7,099 मिलियन; GAAP EPS $3.32; समायोजित EPS $3.38 | कंपनी द्वारा रिपोर्ट |
| MCD समापन भाव, 3 नवंबर 2026 | $263.04 | रिकॉर्ड समापन भाव से 22.9% नीचे |
| रिकॉर्ड समापन भाव | 27 फ़रवरी 2026 को $341.06 | दैनिक समापन आधार |
| 52-सप्ताह का निचला स्तर | 7 अक्टूबर 2026 को $230.88 | दैनिक समापन आधार |
| तिमाही लाभांश | $1.93 प्रति शेयर, 15 दिसंबर 2026 को देय | लगातार 50वाँ वर्ष जब लाभांश बढ़ाया गया |
वास्तविक आँकड़े मैकडॉनल्ड्स की 4 नवंबर को दाखिल Q3 2026 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1) से लिए गए हैं। अनुमान रिपोर्ट से पहले की झलकियाँ हैं: 30 अक्टूबर का Zacks प्रमुख-मापदंड पूर्वावलोकन, 2 नवंबर का Zacks नतीजा पूर्वावलोकन और MarketBeat का नतीजा पेज; LSEG और StreetAccount के आँकड़े CNBC की रिपोर्ट के अनुसार हैं।
मैकडॉनल्ड्स के तिमाही नतीजे: राजस्व, EPS और तुलनीय बिक्री
नीचे की तालिका में Q3 2024 से Q3 2026 तक की हर तिमाही के आँकड़े मैकडॉनल्ड्स की SEC में दाखिल नतीजा विज्ञप्तियों से एकत्र किए गए हैं। तुलनीय बिक्री साल-दर-साल बदलाव है; समायोजित EPS में वे शुल्क और लाभ शामिल नहीं हैं जिन्हें कंपनी स्वयं बाहर रखती है, मुख्यतः उसके “संगठन को गति देना” (Accelerating the Organization) कार्यक्रम के तहत हुआ पुनर्गठन।
| तिमाही | रिपोर्ट तिथि | राजस्व | GAAP EPS | समायोजित EPS | वैश्विक तुलनीय बिक्री | अमेरिकी तुलनीय बिक्री | अंतरराष्ट्रीय प्रत्यक्ष संचालित | अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा |
|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 29 अक्टूबर 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| Q4 2024 | 10 फ़रवरी 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| Q1 2025 | 1 मई 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| Q2 2025 | 6 अगस्त 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| Q3 2025 | 5 नवंबर 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| Q4 2025 | 11 फ़रवरी 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| Q1 2026 | 7 मई 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| Q2 2026 | 4 अगस्त 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| Q3 2026 | 4 नवंबर 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
कंपनी द्वारा रिपोर्ट किए गए आँकड़े मैकडॉनल्ड्स की फ़ॉर्म 8-K नतीजा विज्ञप्तियों (अनुलग्नक 99.1) से लिए गए हैं। Q1 2025 पर पिछले वर्ष के अधिवर्ष वाले अतिरिक्त दिन (लीप डे) का असर पड़ा था।
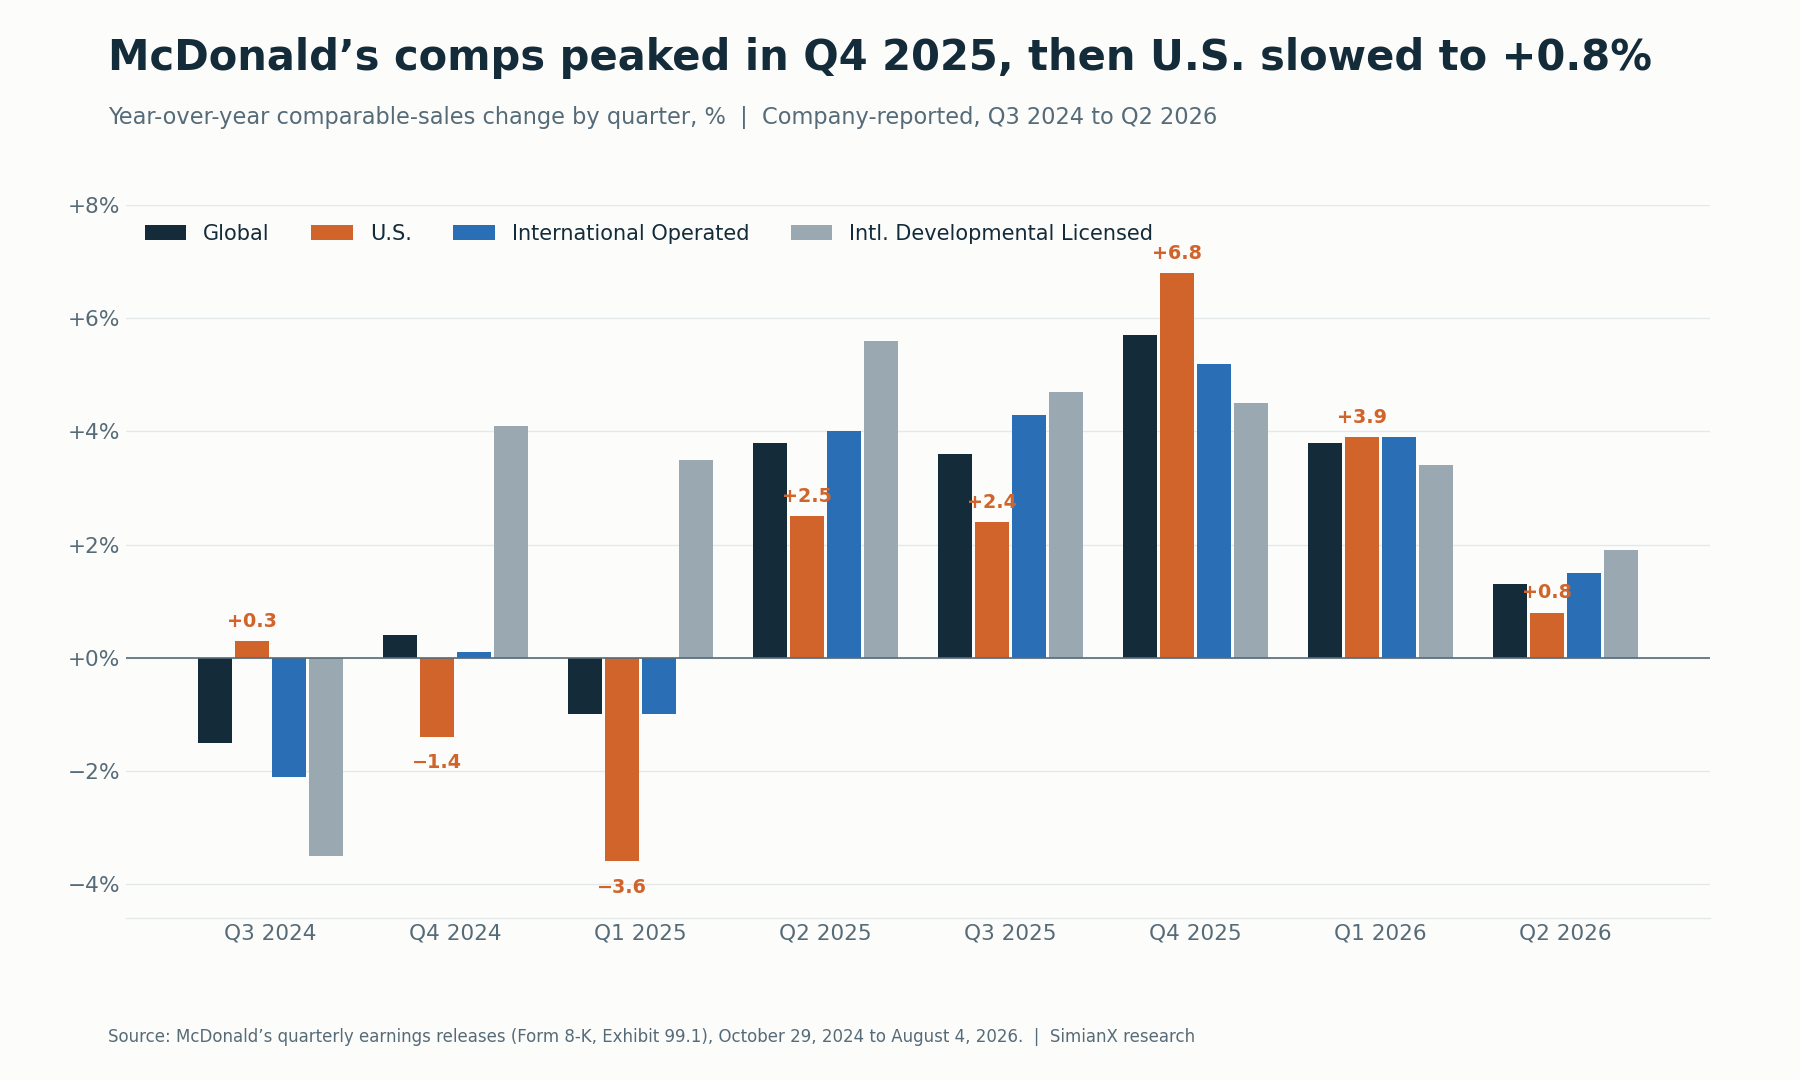
अमेरिकी तुलनीय बिक्री Q4 2025 में +6.8% के शिखर पर पहुँची और Q2 2026 तक धीमी होकर +0.8% रह गई।
तस्वीर एक ऐसी बहाली की है जो Q4 2025 में चरम पर पहुँची और फिर फीकी पड़ गई। Q2 की सुस्ती केवल अमेरिका तक सीमित नहीं थी: दोनों अंतरराष्ट्रीय खंडों की वृद्धि भी धीमी हुई। लेकिन सबसे तीखी गिरावट अमेरिका में रही, जहाँ दो तिमाहियों में वृद्धि +6.8% से घटकर +0.8% रह गई। Q3 2026 में अमेरिका (−0.2%) और अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ारों (+1.4%) में सुस्ती और बढ़ी, जबकि अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ारों की वृद्धि फिर तेज़ होकर +4.2% पर पहुँच गई।
अमेरिकी तुलनीय बिक्री किससे बढ़ी: औसत बिल या ग्राहक आवाजाही?
मैकडॉनल्ड्स अपनी नतीजा विज्ञप्ति में हर तिमाही के अमेरिकी नतीजे को एक पंक्ति में बयान करती है। क्रम से पढ़ने पर ये पंक्तियाँ दिखाती हैं कि कितनी बार वृद्धि ज़्यादा ग्राहक आगमन के बजाय ऊँचे औसत बिल से आई।
| तिमाही | अमेरिकी तुलनीय बिक्री | कंपनी द्वारा बताया गया कारण |
|---|---|---|
| Q3 2024 | +0.3% | औसत बिल में वृद्धि, जिसे ग्राहक संख्या में मामूली गिरावट ने आंशिक रूप से संतुलित किया |
| Q4 2024 | −1.4% | औसत बिल में गिरावट, जिसे ग्राहक संख्या में मामूली बढ़ोतरी ने आंशिक रूप से संतुलित किया |
| Q1 2025 | −3.6% | मुख्यतः तुलनीय ग्राहक संख्या में गिरावट |
| Q2 2025 | +2.5% | मुख्यतः औसत बिल में वृद्धि |
| Q3 2025 | +2.4% | मुख्यतः औसत बिल में वृद्धि |
| Q4 2025 | +6.8% | औसत बिल और ग्राहक संख्या दोनों में वृद्धि, मुख्यतः विपणन प्रचार अभियानों के कारण |
| Q1 2026 | +3.9% | मुख्यतः औसत बिल में वृद्धि |
| Q2 2026 | +0.8% | औसत बिल में वृद्धि, जिसे तुलनीय ग्राहक संख्या में गिरावट ने आंशिक रूप से संतुलित किया |
| Q3 2026 | −0.2% | तुलनीय ग्राहक संख्या में गिरावट, जिसकी भरपाई काफ़ी हद तक औसत बिल में वृद्धि ने की |
स्रोत: मैकडॉनल्ड्स की तिमाही नतीजा विज्ञप्तियाँ। शब्दांकन कंपनी की अमेरिकी खंड संबंधी टिप्पणी से संक्षिप्त किया गया है।
नौ में से केवल एक तिमाही, Q4 2025, में अमेरिका में औसत बिल और ग्राहक संख्या दोनों बढ़े। यह अंतर मायने रखता है, क्योंकि लेन-देन घटने के बावजूद तुलनीय बिक्री बढ़ सकती है। एक सरलीकृत संबंध यह है:
तुलनीय बिक्री वृद्धि ≈ लेन-देन वृद्धि + औसत बिल वृद्धि।
सटीक गणना में एक पारस्परिक प्रभाव भी शामिल होता है, लेकिन यह ढाँचा मूल समस्या को स्पष्ट कर देता है। खरीदारी की संख्या घटने के बावजूद ग्राहक प्रति खरीद ज़्यादा खर्च कर सकते हैं। किफ़ायत के दम पर होने वाली बहाली के लिए बेहतर नतीजा यह होगा कि लेन-देन बढ़ें और औसत बिल आर्थिक रूप से स्वीकार्य बना रहे। अगर बिक्री वृद्धि मुख्यतः प्रति लेन-देन खर्च पर टिकी हो, तो यह इस बात का कमज़ोर सबूत होगा कि किफ़ायती कीमतें ग्राहकों के आने की आवृत्ति फिर से बढ़ा रही हैं।
पिछले वर्ष के अलग-अलग तुलना आधार भी मायने रखते हैं। Q3 2026 की तुलना अमेरिका की +2.4% वाली तिमाही से होगी, जो Q4 2025 के +6.8% की तुलना में आसान आधार है, इसलिए निवेशकों को वृद्धि दर के हर बदलाव को अंतर्निहित माँग में उतना ही बदलाव नहीं मानना चाहिए।
हर नतीजा रिपोर्ट पर MCD शेयर की प्रतिक्रिया
मैकडॉनल्ड्स आम तौर पर अमेरिकी बाज़ार खुलने से पहले नतीजे जारी करती है, इसलिए प्रतिक्रिया पिछले समापन भाव से रिपोर्ट वाले दिन के समापन भाव तक मापी जाती है। इस अवधि में अपवाद Q4 2025 है, जिसके नतीजे 11 फ़रवरी 2026 को बाज़ार बंद होने के बाद जारी हुए, इसलिए उसका प्रतिक्रिया दिवस 12 फ़रवरी है।
| तिमाही | प्रतिक्रिया दिवस | MCD समापन-से-समापन | उसी दिन S&P 500 (SPY) |
|---|---|---|---|
| Q3 2024 | 29 अक्टूबर 2024 | −0.60% | +0.16% |
| Q4 2024 | 10 फ़रवरी 2025 | +4.80% | +0.68% |
| Q1 2025 | 1 मई 2025 | −1.88% | +0.71% |
| Q2 2025 | 6 अगस्त 2025 | +2.98% | +0.77% |
| Q3 2025 | 5 नवंबर 2025 | +2.16% | +0.35% |
| Q4 2025 | 12 फ़रवरी 2026 | +2.74% | −1.54% |
| Q1 2026 | 7 मई 2026 | −0.14% | −0.31% |
| Q2 2026 | 4 अगस्त 2026 | +1.17% | +1.80% |
दैनिक समापन भावों से हमारी गणना (Polygon.io, जिसका मिलान Nasdaq और Cboe से किया गया)। लाभांश के लिए समायोजित नहीं।
इन आठ रिपोर्टों में MCD पाँच बार चढ़ा और तीन बार गिरा। औसत प्रतिक्रिया +1.40% रही और औसत निरपेक्ष चाल 2.06%; एक दिन की सबसे बड़ी चाल Q4 2024 की रिपोर्ट के बाद +4.80% की थी। नतीजों के समय मैकडॉनल्ड्स कम उतार-चढ़ाव वाला शेयर है: इस अवधि में किसी भी रिपोर्ट ने इसे एक सत्र में 5% से ज़्यादा नहीं हिलाया।
बड़ी चालें रिपोर्टों के बीच आईं। MCD 27 फ़रवरी 2026 को $341.06 के रिकॉर्ड स्तर पर बंद हुआ, फिर 32.3% गिरकर 7 अक्टूबर 2026 को $230.88 पर आ गया। उस गिरावट का सबसे तीखा दिन 23 सितंबर का निवेशक दिवस था, जब कंपनी द्वारा अपनी NEXT निवेश योजना की घोषणा के बाद शेयर 4.80% गिरा। तब से यह 13.9% उछलकर 3 नवंबर को $263.04 पर पहुँच चुका है, लेकिन अब भी 2025 के वर्षांत समापन भाव $305.63 से 13.9% नीचे है, जबकि इसी अवधि में SPY 10.6% ऊपर है।
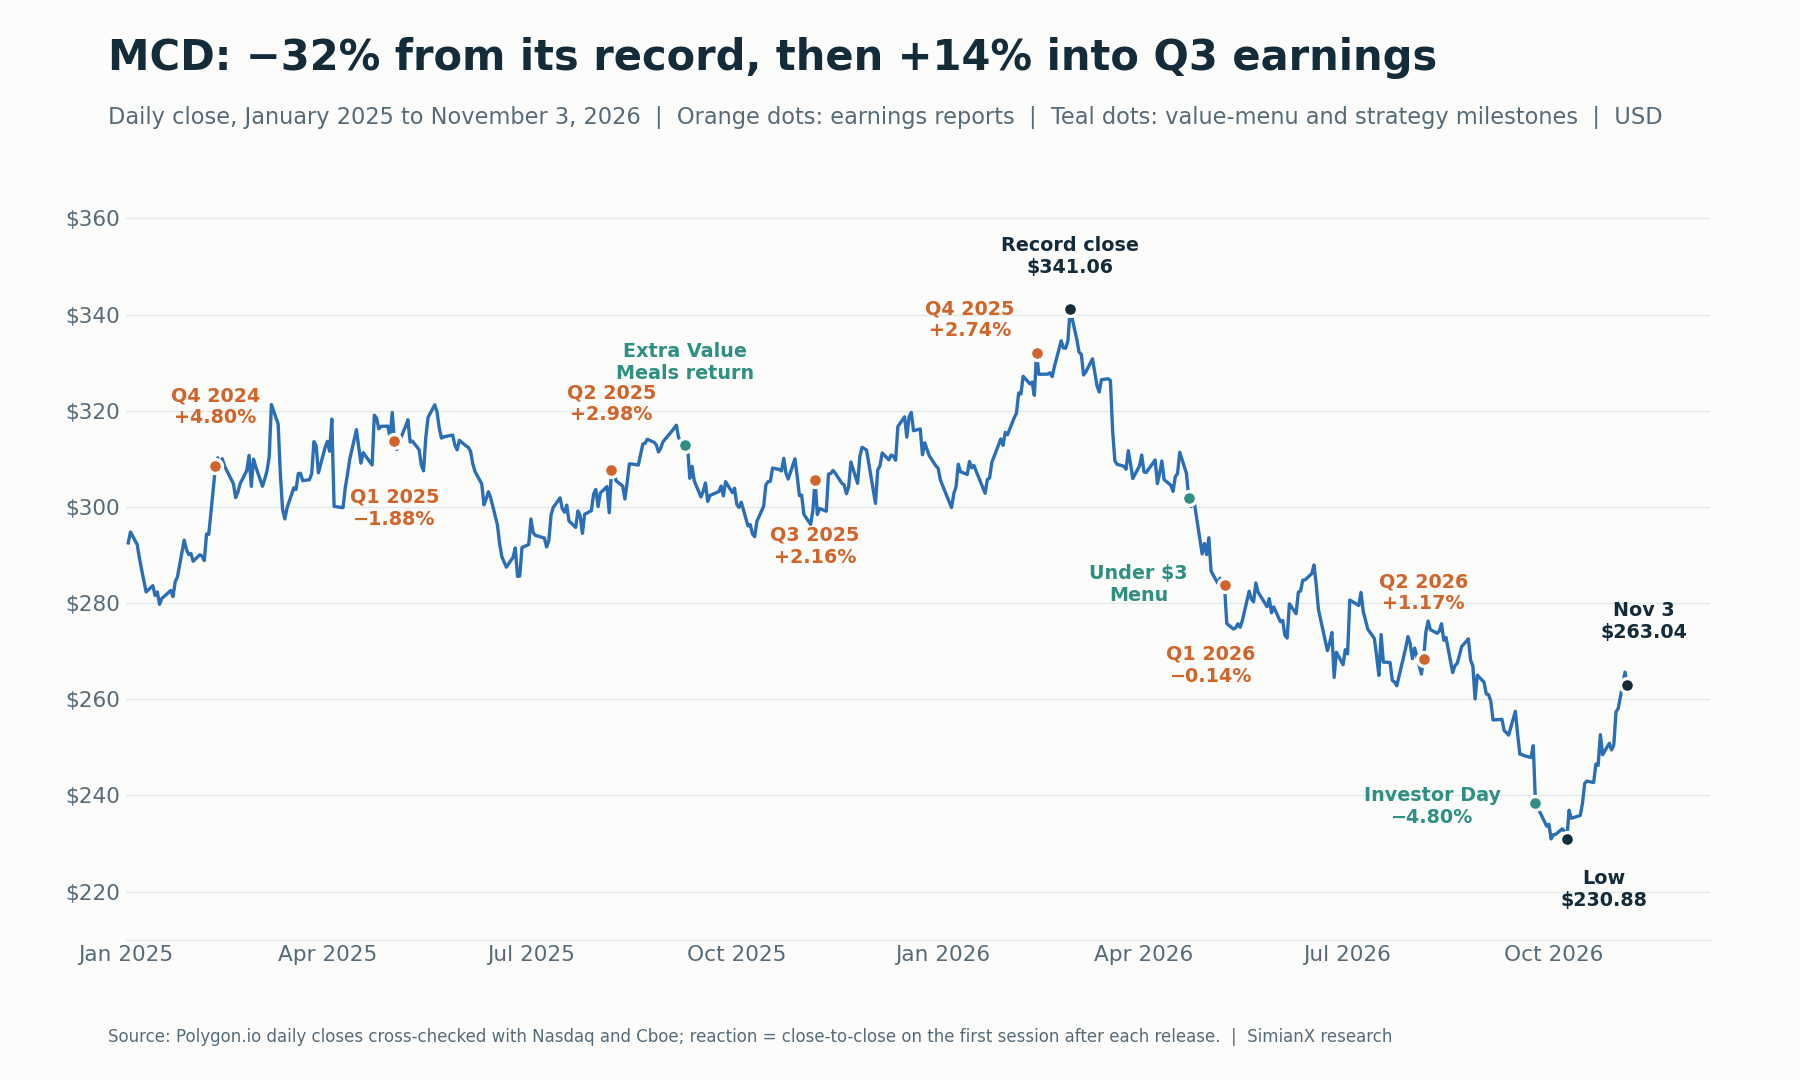
MCD फ़रवरी 2026 में शिखर पर पहुँचा, किफ़ायती मेन्यू के पुनर्गठन और निवेशक दिवस के दौरान फिसला, और Q3 रिपोर्ट से पहले लगभग 14% उछला।
मैकडॉनल्ड्स Q3 2026 नतीजे: वास्तविक बनाम अपेक्षित
मैकडॉनल्ड्स आय के मोर्चे पर अनुमान से आगे रही, लेकिन राजस्व में पीछे रह गई, और खंडों की तस्वीर मिली-जुली रही।
| मापदंड | अपेक्षित | वास्तविक | नतीजा |
|---|---|---|---|
| समायोजित प्रति शेयर आय | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | $0.19 से $0.21 बेहतर; $3.22 से 11% ऊपर |
| GAAP प्रति शेयर आय | — | $3.51 | $3.18 से 10% ऊपर; इसमें प्रति शेयर $0.06 के शुल्क शामिल, मुख्यतः पुनर्गठन |
| राजस्व | $7.28 अरब (Zacks, MarketBeat); $7.29 अरब (LSEG) | $7,157 मिलियन | लगभग 1.7% से 1.8% कम; साल-दर-साल 1% ऊपर |
| वैश्विक तुलनीय बिक्री वृद्धि | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | अनुमान के अनुरूप |
| अमेरिकी तुलनीय बिक्री वृद्धि | −0.5% (StreetAccount) | −0.2% | आशंका से बेहतर, फिर भी नकारात्मक |
| अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ारों की तुलनीय बिक्री वृद्धि | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | अनुमान से कम; Q2 के +1.5% से नीचे |
| अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ारों की तुलनीय बिक्री वृद्धि | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | अनुमान से बेहतर; Q2 के +1.9% से ऊपर |
स्रोत: मैकडॉनल्ड्स की Q3 2026 नतीजा विज्ञप्ति; Zacks और MarketBeat की रिपोर्ट-पूर्व झलकियाँ; CNBC द्वारा बताए गए LSEG और StreetAccount अनुमान। अनुमान से बेहतर या कम रहने का अंतर हमारी गणना है।
अनुमान से कितना बेहतर रहा, यह प्रदाता पर निर्भर करता है: Zacks के $3.36 के मुकाबले $0.21 और MarketBeat व LSEG के $3.38 के मुकाबले $0.19, इसलिए इन झलकियों को मिलाकर किसी कथित सार्वभौमिक आम सहमति में नहीं बदलना चाहिए। किसी भी पैमाने से EPS साफ़ तौर पर अनुमान से बेहतर रहा, जबकि राजस्व हर अनुमान से कम रहा।
इससे भी अहम बात यह है कि अनुमान से बेहतर EPS निवेश के केंद्रीय सवाल को हल नहीं करता। मैकडॉनल्ड्स ने कहा कि परिचालन आय मुख्य रूप से ऊँची अन्य परिचालन आय और बिक्री-आधारित ऊँचे फ्रैंचाइज़्ड मार्जिन से बढ़ी। निवेशकों को यह तय करना होगा कि इस अतिरिक्त बढ़त का कितना हिस्सा रेस्तराँ की बेहतर माँग को दर्शाता है, न कि करों, मुद्रा, रेस्तराँ की बिक्री से हुए लाभ और तनुकृत शेयर संख्या जैसे अन्य कारकों को।
घटती अमेरिकी ग्राहक संख्या के साथ आय का अनुमान से बेहतर रहना अभी वह परिचालन बहाली नहीं है, जिसकी किफ़ायत रणनीति को ज़रूरत है।
किफ़ायती मील पहले से जारी रणनीति हैं, Q3 की नई शुरुआत नहीं
मैकडॉनल्ड्स की किफ़ायत रणनीति में कई अलग-अलग पेशकशें शामिल हैं। इन्हें एक ही प्रचार मान लेने से यह पहचानना कठिन हो जाता है कि क्या काम कर रहा है।
| किफ़ायत पहल | सत्यापित समय | रणनीतिक उद्देश्य | Q3 के लिए शोध प्रश्न |
|---|---|---|---|
| McValue मंच की शुरुआत, जिसमें “एक खरीदें, $1 में एक और जोड़ें” शामिल | 7 जनवरी 2025 | एक स्थायी राष्ट्रीय किफ़ायत मंच बनाना | क्या “एक खरीदें, एक और जोड़ें” हटाने से वफ़ादार ग्राहकों का आना घटा? |
| Extra Value Meals (अतिरिक्त किफ़ायती मील) की वापसी | 8 सितंबर 2025 | संयुक्त मील को साफ़ तौर पर किफ़ायती बनाना, जो अलग-अलग उत्पाद खरीदने से लगभग 15% सस्ते हों | क्या संयुक्त मील अतिरिक्त ग्राहक आगमन पैदा कर रहे हैं? |
| $3 से कम वाला मेन्यू (“McValue 2.0”) | 2 अप्रैल 2026 को घोषित; 21 अप्रैल 2026 को शुरू | अलग-अलग उत्पादों की सुलभ कीमतें देना | क्या सभी रेस्तराँ में अमल एक जैसा है? |
| $4 का नाश्ता मील सौदा | 21 अप्रैल 2026 | किफ़ायती नाश्ते की खरीद को सहारा देना | क्या इससे नाश्ते के लिए ग्राहकों का आना फिर बढ़ता है? |
| राष्ट्रीय स्तर की अल्पकालिक डिजिटल पेशकशें और ऐप पर व्यक्तिगत पेशकशें | 4 अगस्त 2026 की नतीजा कॉल में घोषित | नियमित ग्राहकों को फिर से जोड़ना | क्या बार-बार आने वाले ग्राहक मुनाफ़े के साथ लौट रहे हैं? |
स्रोत: मैकडॉनल्ड्स की घोषणाएँ, Restaurant Dive और Q2 2026 नतीजा कॉल में प्रबंधन की टिप्पणियाँ।
Extra Value Meals की वापसी 8 सितंबर 2025 से भाग लेने वाले अमेरिकी रेस्तराँ में हुई, जिसकी अगुवाई $5 के Sausage McMuffin with Egg मील और $8 के Big Mac मील ने की। शुरुआत की इन शर्तों को पूरे Q3 2026 के दौरान देशभर में गारंटीशुदा कीमतें नहीं बताया जाना चाहिए, क्योंकि फ्रैंचाइज़ी अपनी कीमतें खुद तय करते हैं।
अगला बड़ा विस्तार 21 अप्रैल 2026 को शुरू हुआ, जब मैकडॉनल्ड्स ने भाग लेने वाले अमेरिकी रेस्तराँ में $3 से कम वाला मेन्यू और $4 का नाश्ता मील सौदा जोड़ा, जैसा कि Restaurant Dive ने बताया।
यह कालक्रम पूरी तस्वीर को देखने का नज़रिया बदल देता है।
Q3 अमल, बारीक सुधार और ग्राहक प्रतिक्रिया की परीक्षा है, कम कीमत वाली रणनीति की पहली शुरुआत नहीं। अप्रैल का विस्तार Q2 के अधिकांश हिस्से में पहले से लागू था।
अगर प्रदर्शन सुधरता है, तो निवेशकों को पूछना चाहिए कि क्या बदला। संभावनाओं में रेस्तराँ की भागीदारी, पेशकश की बनावट, ग्राहक जागरूकता, डिजिटल प्रचार, सेवा में अमल या विपणन समर्थन शामिल हैं।
अगर प्रदर्शन कमज़ोर बना रहता है, तो प्रबंधन को समझाना होगा कि बाज़ार में ज़्यादा समय बीतने के बावजूद ग्राहक व्यवहार मज़बूत क्यों नहीं हुआ।
प्रबंधन की टिप्पणी अमल की समस्या उजागर करती है
4 अगस्त की नतीजा कॉल किसी सरल तेज़ी-भरी कहानी के मुकाबले एक अहम संतुलन पेश करती है।
Q2 2026 नतीजा कॉल के प्रतिलेख के अनुसार, अमेरिका में ग्राहक आवाजाही के अपनी अपेक्षाओं से कमज़ोर रहने के लगभग दो-तिहाई हिस्से के लिए प्रबंधन ने किफ़ायत पेशकशों के अमल की दिक्कतों को ज़िम्मेदार ठहराया: $3 से कम वाले मेन्यू का रेस्तराँ स्तर पर असंगत अमल, लक्ष्य से कम उपभोक्ता जागरूकता, कम डिजिटल पेशकशें और “एक खरीदें, $1 में एक और जोड़ें” (Buy One, Add One for $1) का हटाया जाना। बाकी कमी का अधिकांश कारण जून का FIFA विपणन अभियान बताया गया, जो अपेक्षाओं से कमज़ोर रहा। अधिकारियों ने यह भी कहा कि पूरे रेस्तराँ नेटवर्क का केवल लगभग 60% से 65% हिस्सा ही अनुशंसित मूल्य ढाँचे पर अमल कर रहा था, यानी लगभग एक-तिहाई ने कार्यक्रम को इच्छित तरीके से लागू नहीं किया था।
इसका निहितार्थ यह है कि विज्ञापित राष्ट्रीय रणनीति अलग-अलग ग्राहकों के वास्तविक अनुभव से भिन्न हो सकती है।
कोई नियमित ग्राहक नया कम कीमत वाला मेन्यू तो देख सकता है, पर वह ऐप पेशकश खो सकता है जिसका इस्तेमाल वह पहले अपने रोज़मर्रा के ऑर्डर के लिए करता था। विज्ञापित शुरुआती कीमत भले बेहतर हो जाए, उस ग्राहक की सामान्य खरीद कम आकर्षक हो सकती है।
इसलिए प्रचार की दृश्यता और किफ़ायत की धारणा अलग-अलग पैमाने हैं।
प्रबंधन ने यह भी कहा कि जुलाई में अमेरिकी तुलनीय बिक्री मामूली नकारात्मक रही। यह बयान तिमाही की शुरुआत के रुझान का वर्णन था, पूरी तीसरी तिमाही का रिपोर्ट किया गया नतीजा नहीं।
जवाबी कदमों की घोषणा उसी दिन की गई: ज़्यादा राष्ट्रीय अल्पकालिक डिजिटल पेशकशें, वफ़ादार ग्राहकों के लिए ज़्यादा व्यक्तिगत पेशकशें, और विपणन बजट को Extra Value Meals जैसी आज़माई हुई पेशकशों की ओर मोड़ना। मैकडॉनल्ड्स ने 4 अगस्त को Joe Erlinger की जगह Skye Anderson को मैकडॉनल्ड्स यूएसए की अध्यक्ष नियुक्त किया, इसलिए Q3 अमेरिकी कारोबार की प्रमुख के रूप में उनकी पहली पूरी तिमाही है।
Q3 की विज्ञप्ति ज़्यादा से ज़्यादा आंशिक बहाली की पुष्टि करती है। पूरी तिमाही में अमेरिकी तुलनीय बिक्री 0.2% गिरी, क्योंकि तुलनीय ग्राहक संख्या में गिरावट की भरपाई काफ़ी हद तक औसत बिल में वृद्धि से हुई। CEO क्रिस केम्पज़िन्स्की (Chris Kempczinski) ने कहा कि मैकडॉनल्ड्स “किफ़ायत पर हमारे हस्तक्षेप के बाद तिमाही आगे बढ़ने के साथ आए सुधार से उत्साहित” है, लेकिन विज्ञप्ति में मासिक आँकड़े नहीं दिए गए। CNBC ने बताया कि सितंबर के निवेशक दिवस पर प्रबंधन ने जुलाई और अगस्त को हल्का नकारात्मक बताया था और सितंबर में वृद्धि की वापसी की उम्मीद जताई थी। इस अद्यतन के समय तक हमारे द्वारा देखे गए स्रोतों में अमेरिकी मासिक रुझान पर नतीजा कॉल की विस्तृत टिप्पणी उपलब्ध नहीं थी।
सुधार के सबूतों में बेहतर मासिक रुझान, भागीदारी के स्पष्ट मानक और उन ग्राहकों का फिर से जुड़ना शामिल होगा जिनके आने की आवृत्ति कमज़ोर पड़ गई थी।
किफ़ायती मील मैकडॉनल्ड्स के मुनाफ़े पर कैसे असर डालते हैं?
इसका अर्थशास्त्र इस पर निर्भर करता है कि कोई प्रचार ग्राहक व्यवहार को मुनाफ़ेदार तरीके से बदलता है या नहीं।
एक किफ़ायती मील तब मूल्य पैदा कर सकता है जब वह:
- सचमुच अतिरिक्त ग्राहक आगमन खींचे।
- दूर हो चुके किसी ग्राहक को वापस लाए।
- समय के साथ आने की आवृत्ति बढ़ाए।
- अतिरिक्त खरीद को प्रोत्साहित करे।
- रेस्तराँ की उस क्षमता का उपयोग करे जो अन्यथा खाली पड़ी रहती।
यही पेशकश मुनाफ़ा घटा भी सकती है, अगर मौजूदा ग्राहक उन खरीदों की जगह सस्ते ऑर्डर देने लगें जिनसे पहले ज़्यादा योगदान लाभ मिलता था।
एक उदाहरण पर विचार करें।
मान लीजिए कि एक मौजूदा ऑर्डर संबंधित परिवर्तनीय लागतों के बाद $4 का योगदान लाभ देता है, जबकि प्रचार वाला ऑर्डर $3 देता है।
अगर कोई ग्राहक बस एक से दूसरे पर चला जाता है, तो योगदान लाभ $1 घट जाता है। अगर प्रचार वाला ऑर्डर सचमुच अतिरिक्त खरीद है, तो वह ग्राहक जोड़ने या क्षमता से जुड़ी किसी भी आगे की लागत से पहले $3 का योगदान देता है।
ये आँकड़े काल्पनिक हैं। ये मैकडॉनल्ड्स के मील के वास्तविक अर्थशास्त्र के अनुमान नहीं हैं।
यह अंतर दिखाता है कि प्रचार से हुई बिक्री की मात्रा सफलता का पर्याप्त सबूत क्यों नहीं है।
बेहतर सवाल यह है:
प्रतिस्थापन, विपणन खर्च और परिचालन लागतों के बाद पेशकश ने कितना अतिरिक्त योगदान लाभ पैदा किया?
सेवा में अमल भी इसी गणना का हिस्सा है। कोई प्रचार कम आकर्षक हो सकता है अगर वह जटिलता बढ़ाए, सेवा की रफ़्तार धीमी करे या ग्राहक को ऐसा अनुभव दे जो उसे दोबारा आने से रोके। प्रबंधन ने कहा कि Q2 में ठीक यही हुआ, जब कम समय में बहुत सारी नई पहलें लागू करने से रेस्तराँ टीमों पर ज़रूरत से ज़्यादा बोझ पड़ गया।
सबसे मज़बूत किफ़ायत रणनीति किफ़ायती कीमतों को परिचालन की सरलता के साथ जोड़ती है।
मैकडॉनल्ड्स फ्रैंचाइज़ी की लाभप्रदता भी इस परीक्षा का हिस्सा होनी चाहिए
मैकडॉनल्ड्स फ्रैंचाइज़ी रेस्तराँ में खर्च हुए हर डॉलर को कॉर्पोरेट राजस्व के रूप में दर्ज नहीं करती। उसके 45,000 से अधिक रेस्तराँ में से लगभग 95% का स्वामित्व और संचालन स्वतंत्र फ्रैंचाइज़ी करते हैं, और उसके खुलासे पूरे नेटवर्क की कुल बिक्री को कंपनी की राजस्व धाराओं से अलग रखते हैं, जिनमें कंपनी-संचालित रेस्तराँ की बिक्री और फ्रैंचाइज़ी रेस्तराँ से मिलने वाले शुल्क आते हैं।
इसलिए रेस्तराँ स्तर और कॉर्पोरेट स्तर के नतीजे अलग-अलग दिशा में जा सकते हैं।
| आर्थिक परत | क्या जाँचें | यह क्यों मायने रखता है |
|---|---|---|
| ग्राहक | किफ़ायत की धारणा और दोबारा आना | तय करता है कि माँग टिकाऊ बनती है या नहीं |
| रेस्तराँ संचालक | अतिरिक्त योगदान लाभ और नकदी प्रवाह | तय करता है कि भागीदारी आकर्षक बनी रहती है या नहीं |
| कॉर्पोरेट फ्रैंचाइज़र | फ्रैंचाइज़ी राजस्व और संबंधित मार्जिन | दिखाता है कि रेस्तराँ की गतिविधि कॉर्पोरेट आय तक कैसे पहुँचती है |
| शेयरधारक | टिकाऊ EPS और मुक्त नकदी प्रवाह | अमल को निवेश मूल्य से जोड़ता है |
यह तालिका एक विश्लेषणात्मक ढाँचा है, कंपनी का मार्गदर्शन नहीं।
कोई प्रचार कॉर्पोरेट फ्रैंचाइज़ी राजस्व को सहारा दे सकता है, जबकि रेस्तराँ स्तर की लागतों का सामना कर रहे संचालक के लिए उसका नतीजा कम आकर्षक हो।
इससे वह प्रचार अपने-आप असफल नहीं हो जाता। अस्थायी निवेश तर्कसंगत हो सकता है अगर वह ग्राहक के साथ मूल्यवान रिश्ता बनाए। लेकिन उसकी अवधि, वित्तपोषण और अपेक्षित प्रतिफल की व्याख्या ज़रूरी है।
इसलिए निवेशकों को यह मान लेने के बजाय कि राष्ट्रीय विज्ञापन एकसमान अमल की गारंटी देता है, फ्रैंचाइज़ियों के साथ तालमेल के सबूत खोजने चाहिए। Q2 में फ्रैंचाइज़ी रेस्तराँ से राजस्व 4% बढ़कर $4,393 मिलियन हो गया, जबकि पूरे नेटवर्क की बिक्री 5% बढ़ी।
उपयोगी खुलासों में भागीदारी, प्रचार का वित्तपोषण, सेवा मानक और अतिरिक्त ग्राहक आवाजाही का अर्थशास्त्र शामिल होगा।
Q2 का मुनाफ़ा सेतु दिखाता है कि अनुमान से बेहतर EPS अधूरी तस्वीर क्यों हो सकता है
पिछली तिमाही एक व्यावहारिक उदाहरण देती है कि निवेशकों को EPS से आगे क्यों देखना चाहिए।
| मापदंड | Q2 2025 रिपोर्ट | Q2 2026 रिपोर्ट | बदलाव |
|---|---|---|---|
| आयकर से पहले की आय | $2,861 मिलियन | $2,936 मिलियन | +$75 मिलियन |
| आयकर व्यय | $608 मिलियन | $574 मिलियन | −$34 मिलियन |
| शुद्ध आय | $2,253 मिलियन | $2,362 मिलियन | +$109 मिलियन |
| GAAP तनुकृत EPS | $3.14 | $3.32 | +$0.18 |
स्रोत: मैकडॉनल्ड्स की Q2 2026 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1)।
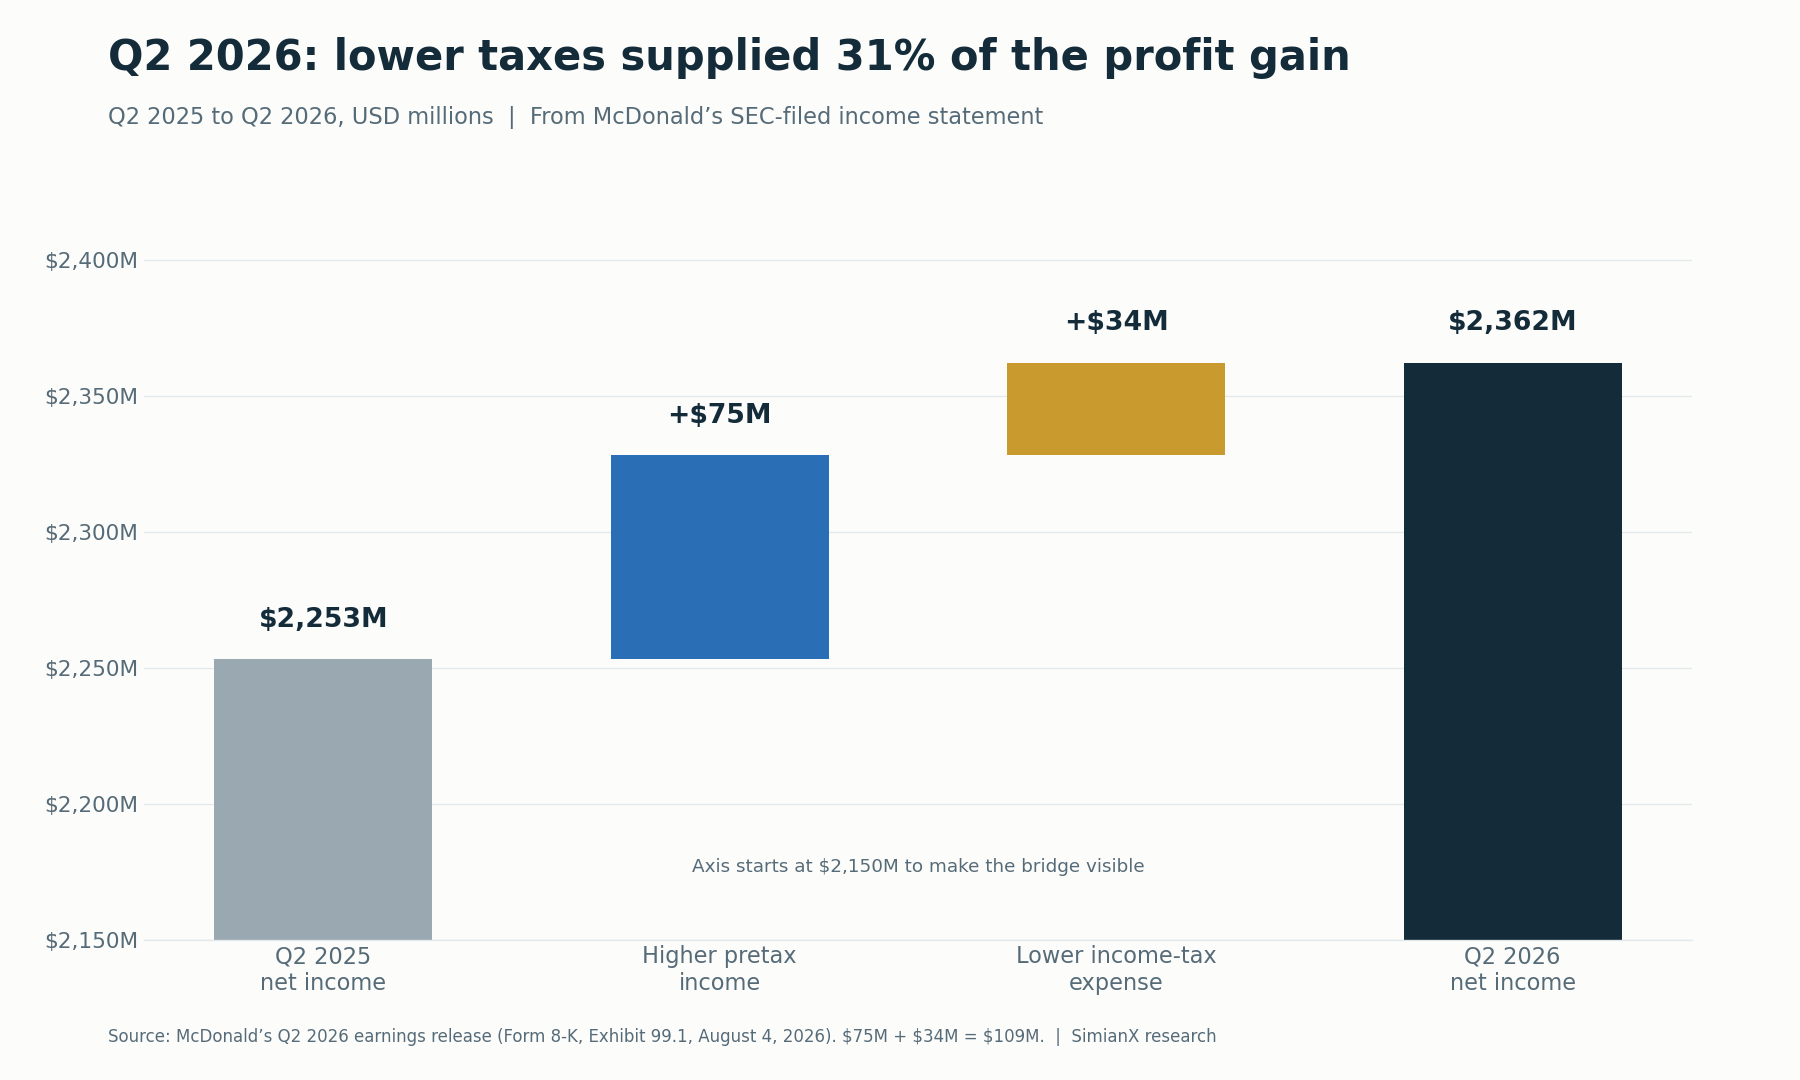
कर-पूर्व वृद्धि को कर प्रभावों से अलग करने से निवेशकों को आय की गुणवत्ता आँकने में मदद मिलती है।
यह सेतु इस तरह मिलान करता है:
$75 मिलियन अतिरिक्त कर-पूर्व आय + $34 मिलियन कम कर व्यय = $109 मिलियन अतिरिक्त शुद्ध आय।
हमारी गणना दिखाती है कि शुद्ध आय में हुई बढ़ोतरी का लगभग 31.2% हिस्सा कम कर व्यय से आया:
$34 मिलियन ÷ $109 मिलियन = 31.2%।
इससे यह साबित नहीं होता कि आय में सुधार कृत्रिम था। इससे यह साबित होता है कि पूरी बढ़ोतरी केवल कर-पूर्व वृद्धि से नहीं आई।
Q2 2026 की पूरक जानकारी में रेस्तराँ कारोबारों की बिक्री से $40 मिलियन का लाभ भी दर्ज किया गया, जबकि एक साल पहले यह $7 मिलियन था, जो अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ारों में ज़्यादा रेस्तराँ बेचे जाने को दर्शाता है। तनुकृत शेयर 1% घटकर 711.1 मिलियन रह गए, जिससे भी EPS बढ़ता है।
Q3 के लिए निवेशकों को बार-बार होने वाले रेस्तराँ प्रदर्शन को कर प्रभावों और लेन-देन से जुड़े लाभों से अलग करके देखना चाहिए। उन्हें यह भी जाँचना चाहिए कि समायोजित EPS से क्या बाहर रखा गया है, बजाय इसके कि इस नाम को ही आय की गुणवत्ता का पूरा जवाब मान लें।
ये भेद करने के बाद भी परिचालन की मज़बूत बहाली दिखाई देनी चाहिए।
अंतरराष्ट्रीय बाज़ार अमेरिका को ठीक किए बिना भी नतीजों को सहारा दे सकते हैं
अंतरराष्ट्रीय कारोबार मज़बूती का एक संभावित स्रोत हैं।
Zacks के प्रमुख-मापदंड पूर्वावलोकन में अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ारों में 2.0% और अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ारों में 3.3% तुलनीय बिक्री वृद्धि का अनुमान लगाया गया। ये अनुमान Q2 की क्रमशः 1.5% और 1.9% वृद्धि दरों से ज़्यादा होंगे। Q2 की कॉल में प्रबंधन ने कहा कि अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ार मई और जून में ज़्यादा सामान्य स्तरों की ओर लौट आए थे और यह रुझान जुलाई में भी काफ़ी हद तक जारी रहा। वास्तविक नतीजे बँटे हुए रहे: अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ारों की वृद्धि 4.2% रही, जो अनुमान से आगे थी, जबकि अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ारों की वृद्धि 1.4% रही, जो अनुमान और Q2 की रफ़्तार दोनों से नीचे थी।
इससे अमेरिकी माँग असमान रहने पर भी काफ़ी हद तक मज़बूत समेकित नतीजे का एक संभव रास्ता बनता है।
इससे व्याख्या का जोखिम भी पैदा होता है।
बेहतर अंतरराष्ट्रीय प्रदर्शन यह साबित नहीं करेगा कि अमेरिका में किफ़ायत का पुनर्गठन काम कर रहा है। कमज़ोर अमेरिकी नतीजे यह स्थापित नहीं करेंगे कि हर बाज़ार एक ही समस्या से जूझ रहा है।
निवेशकों को रिपोर्ट खंड-दर-खंड पढ़नी चाहिए और तुलनीय बिक्री को विस्तार और मुद्रा प्रभावों से अलग करके देखना चाहिए।
प्रबंधन ने मई में अमेरिका, कनाडा और जर्मनी में शुरू किए गए नए पेय मंच के उत्साहजनक शुरुआती नतीजों का भी ज़िक्र किया। यहाँ भी निवेश का सवाल अतिरिक्त माँग का है: क्या कोई नया उपभोग अवसर माँग का विस्तार करता है या किसी मौजूदा खरीद की जगह ले लेता है?
बिक्री वृद्धि तब ज़्यादा मूल्यवान होती है जब वह अतिरिक्त, मुनाफ़ेदार ग्राहक गतिविधि लाती है।
नकदी प्रवाह आय की गुणवत्ता की दूसरी परीक्षा है
पहली छमाही का नकदी प्रवाह विवरण एक और आधार-रेखा तय करता है।
| नकदी प्रवाह मापदंड | पहली छमाही 2025 | पहली छमाही 2026 |
|---|---|---|
| परिचालन से प्राप्त नकदी — रिपोर्ट | $4,426 मिलियन | $5,222 मिलियन |
| पूंजीगत व्यय — रिपोर्ट | $1,295 मिलियन | $1,516 मिलियन |
| मुक्त नकदी प्रवाह — हमारी गणना | $3,131 मिलियन | $3,706 मिलियन |
स्रोत: मैकडॉनल्ड्स का 30 जून 2026 को समाप्त तिमाही का फ़ॉर्म 10-Q।
परिचालन नकदी प्रवाह में से पूंजीगत व्यय घटाने पर, गणना किया गया मुक्त नकदी प्रवाह लगभग 18.4% बढ़ा। Q3 की तुलना के लिए पिछले वर्ष की समान तिमाही का आधार $3,428 मिलियन परिचालन नकदी प्रवाह में से $1,011 मिलियन पूंजीगत व्यय घटाकर, यानी $2,417 मिलियन मुक्त नकदी प्रवाह है।
यह सकारात्मक है। हालाँकि, विवरण यह भी दिखाता है कि कार्यशील पूंजी का बहिर्वाह पिछले वर्ष की समान अवधि से कम रहा, इसलिए पूरे सुधार को रेस्तराँ की कमाई क्षमता में स्थायी वृद्धि नहीं माना जाना चाहिए।
शेयरधारकों को नकदी लौटाना भी इसी परीक्षा का हिस्सा है। 17 सितंबर 2026 को मैकडॉनल्ड्स ने अपना तिमाही लाभांश लगभग 4% बढ़ाकर $1.93 प्रति शेयर (वार्षिक $7.72) कर दिया, जो लगातार 50वीं वार्षिक बढ़ोतरी है। 3 नवंबर के $263.04 के समापन भाव पर यह लगभग 2.9% का लाभांश प्रतिफल बनता है।
Q3 के लिए निवेशकों को जाँचना चाहिए कि क्या:
- परिचालन नकदी प्रवाह रिपोर्ट की गई आय का समर्थन करता रहता है।
- कार्यशील पूंजी का समय सुधार के एक बड़े हिस्से की व्याख्या करता है।
- पूंजीगत खर्च शेयरधारकों के लिए उपलब्ध नकदी को बदलता है।
- शेयरधारकों को किया जाने वाला वितरण एक उचित अवधि तक समर्थित रहता है।
तिमाही समय-निर्धारण के कारण आँकड़ों में उतार-चढ़ाव आ सकता है। उद्देश्य यह माँगना नहीं है कि हर तिमाही आय और नकदी एक जैसी बढ़ें। उद्देश्य यह तय करना है कि नकदी पैदा करने की अंतर्निहित क्षमता सुधर रही है या नहीं।
मैकडॉनल्ड्स की NEXT निवेश योजना बहस का दायरा बढ़ाती है
23 सितंबर 2026 की NEXT रणनीति की घोषणा इसमें एक दीर्घकालिक निवेश आयाम जोड़ती है।
| कंपनी द्वारा घोषित लक्ष्य | समय-सीमा या शर्त |
|---|---|
| लगभग $8.5 अरब का NEXT साझेदारी समर्थन | 2036 तक |
| उस समर्थन में से लगभग $5 अरब | 2030 तक |
| किराया राहत और पूंजीगत समर्थन के ज़रिए सहायता | पूरी तरह पूंजीगत व्यय नहीं |
| लगभग $3 अरब का वार्षिक आधारभूत पूंजीगत व्यय, साथ में $1.5 अरब से $2 अरब का संचयी पूंजीगत साझेदारी समर्थन | 2027 से 2030 तक, मौजूदा विनिमय दरों पर |
| 50% के निचले से मध्य दायरे में परिचालन मार्जिन | 2030 का लक्ष्य |
| रेस्तराँ स्तर पर लगभग 250 आधार अंकों की सकल दक्षता बढ़त | समय NEXT के पूर्ण कार्यान्वयन से जुड़ा |
| 80% के मध्य से ऊपरी दायरे में मुक्त नकदी प्रवाह रूपांतरण | 2030 का लक्ष्य |
| चिकन और पेय दोनों में बाज़ार हिस्सेदारी में +1.5 प्रतिशत अंक | 2030 का लक्ष्य |
ये कंपनी के भविष्योन्मुखी लक्ष्य हैं, हासिल किए गए नतीजे नहीं।
किराया राहत और पूंजीगत समर्थन के बीच का अंतर महत्वपूर्ण है। इस पैकेज को एक तात्कालिक नकद पूंजीगत व्यय की एकमुश्त ज़रूरत के रूप में नहीं बताया जाना चाहिए।
रणनीतिक तर्क यह है कि बेहतर उत्पादकता और रेस्तराँ स्तर का अमल किफ़ायती कीमतों को ज़्यादा टिकाऊ बना सकता है। मैकडॉनल्ड्स का कहना है कि दक्षता लक्ष्य का मूल्य औसत अमेरिकी रेस्तराँ के लिए लगभग $100,000 वार्षिक नकदी प्रवाह के बराबर है।
जोखिम समय का है: समर्थन और कार्यान्वयन की लागत अपेक्षित लाभों से पहले आ सकती है। बाज़ार का पहला फ़ैसला नकारात्मक था, और घोषणा के दिन MCD 4.80% गिरा।
निवेशकों को रेस्तराँ स्तर की सकल दक्षता बढ़त को कॉर्पोरेट परिचालन मार्जिन में उतनी ही वृद्धि मानने से भी बचना चाहिए। ये अलग-अलग पैमाने हैं।
Q3 किसी बहुवर्षीय रणनीति को सही साबित नहीं कर सकती। यह दिखा सकती है कि प्रबंधन विश्वसनीय पड़ाव और आय तथा नकदी प्रवाह पर निकट अवधि के प्रभावों की स्पष्ट व्याख्या देता है या नहीं।
क्या बेहतर आय सचमुच MCD को ऊपर ले जा सकती है?
कारोबार में सुधार और शेयर की कीमत में बढ़ोतरी आपस में जुड़े हैं, लेकिन एक-दूसरे का पर्याय नहीं हैं।
एक सरल मूल्यांकन संबंध यह है:
शेयर की कीमत = प्रति शेयर आय × मूल्य-आय गुणक।
पिछली चार तिमाहियों के $12.31 के GAAP EPS पर MCD का $263.04 का समापन भाव आय का लगभग 21.4 गुना है; $12.55 के समायोजित EPS पर यह लगभग 21.0 गुना है। ऊँचे EPS का लाभ मूल्यांकन गुणक घटने से ख़त्म हो सकता है।
| उदाहरणार्थ EPS बदलाव | उदाहरणार्थ P/E बदलाव | निहित कीमत बदलाव |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
केवल उदाहरण के लिए अंकगणित। ये पूर्वानुमान, लक्ष्य कीमतें या कुल प्रतिफल के अनुमान नहीं हैं। लाभांश शामिल नहीं हैं।
गणना यह है:
कीमत बदलाव = (1 + EPS बदलाव) × (1 + P/E बदलाव) − 1।
किफ़ायती मील से टिकाऊ पुनर्मूल्यांकन को सहारा मिले, इसके लिए निवेशकों को संभवतः ऐसे सबूत चाहिए होंगे कि वे एक रिपोर्टिंग अवधि से आगे आय की दिशा सुधारते हैं।
अनुकूल गैर-परिचालन कारकों से मिली मामूली बढ़त, सुधरती ग्राहक आवृत्ति, मज़बूत रेस्तराँ योगदान लाभ और बेहतर नकदी सृजन की तुलना में अलग संकेत देती है।
संबंधित विश्लेषण कोका-कोला की बिक्री मात्रा वृद्धि और मूल्यांकन परिचालन प्रगति और निवेशकों द्वारा उसे दिए जाने वाले मूल्यांकन के बीच उसी अंतर की पड़ताल करता है, और P&G के तिमाही नतीजे वही तिमाही-दर-तिमाही प्रारूप उपभोक्ता आवश्यक वस्तुओं की एक और अग्रणी कंपनी पर लागू करता है।
रिपोर्ट के लिए आशावादी, आधार और निराशावादी परिदृश्य
नीचे दिए गए परिदृश्य गुणात्मक शोध ढाँचे हैं, संभाव्यता-भारित पूर्वानुमान नहीं।
| परिदृश्य | किन सबूतों पर नज़र रखें | व्याख्या |
|---|---|---|
| आशावादी परिदृश्य | अमेरिका में बेहतर ग्राहक आवाजाही, किफ़ायत पेशकशों का ज़्यादा एकसमान अमल और मज़बूत लाभप्रदता | किफ़ायती कीमतें स्वस्थ माँग पैदा कर रही हैं |
| आधार परिदृश्य | अंतरराष्ट्रीय सहारा, असमान अमेरिकी माँग और आय मोटे तौर पर अनुमानों के आसपास | अमेरिका में पुष्ट बदलाव के बिना स्थिरता |
| निराशावादी परिदृश्य | कमज़ोर लेन-देन, सस्ती खरीदों की ओर झुकाव और ज़्यादा समर्थन की ज़रूरत | किफ़ायत राजस्व को बचा रही है, पर अर्थशास्त्र में पर्याप्त सुधार नहीं ला रही |
रिपोर्ट किए गए आँकड़ों के हिसाब से Q3 आधार परिदृश्य के सबसे क़रीब रहा: अंतरराष्ट्रीय सहारा, नकारात्मक ग्राहक संख्या के साथ असमान अमेरिकी माँग, और राजस्व चूकने के बावजूद अनुमानों से बेहतर समायोजित EPS।
आशावादी परिदृश्य के लिए हर पैमाने का तुरंत तेज़ होना ज़रूरी नहीं है। इसके लिए बेहतर माँग, बेहतर अमल और आर्थिक रूप से विश्वसनीय आगे के रास्ते का एक सुसंगत स्वरूप चाहिए।
इसी तरह, कम औसत बिल अपने-आप निराशावादी परिदृश्य को स्थापित नहीं करता। अगर अतिरिक्त ग्राहक आगमन पर्याप्त योगदान लाभ देते हैं, तो कम बिल स्वीकार्य हो सकता है।
व्यापक उपभोक्ता पृष्ठभूमि पर भी ऐसी ही सावधानी चाहिए। सस्ते विकल्पों की ओर झुकाव और घरेलू खर्च में व्यापक बहाली अलग-अलग परिघटनाएँ हैं, जैसा कि संबंधित वॉलमार्ट और टारगेट के उपभोक्ता-तनाव ढाँचे में चर्चा की गई है।
सात सवाल जिनका जवाब प्रबंधन को देना होगा
मैकडॉनल्ड्स ने EPS अनुमान पार कर लिया, लेकिन नतीजा कॉल को इससे आगे के सवाल सुलझाने होंगे।
- जुलाई के बाद क्या हुआ? विज्ञप्ति कहती है कि तिमाही आगे बढ़ने के साथ अमेरिकी नतीजे सुधरे, फिर भी पूरी तिमाही की तुलनीय बिक्री नकारात्मक ग्राहक संख्या के साथ 0.2% गिरी। सितंबर तक सुधार कितना बड़ा था, और क्या वह अक्टूबर में भी जारी रहा?
- कौन से ग्राहक लौटे? क्या प्रगति नियमित ग्राहकों, दूर हो चुके ग्राहकों या नए उपभोग अवसरों में केंद्रित थी?
- क्या किफ़ायत ज़्यादा एकसमान हुई? लगभग 60% से 65% के स्तर से बढ़कर अब रेस्तराँ नेटवर्क का कितना हिस्सा $3 से कम वाले अनुशंसित मूल्य ढाँचे का पालन करता है?
- क्या अतिरिक्त ग्राहक आगमन से अर्थशास्त्र सुधरा? क्या अतिरिक्त योगदान लाभ छूट और लागतों की भरपाई के लिए पर्याप्त था?
- EPS वृद्धि का कितना हिस्सा परिचालन से आया? करों, मुद्रा, रेस्तराँ बिक्री से हुए लाभ और शेयर संख्या की क्या भूमिका रही?
- Q4 में क्या बदलेगा? कौन से विपणन या परिचालन बदलाव Q3 के दौरान पूरी तरह लागू नहीं थे?
- NEXT निकट अवधि के नकदी सृजन को कैसे प्रभावित करती है? अपेक्षित लाभों से पहले कौन सा समर्थन और खर्च आता है?
परिभाषित पैमानों और तुलनीय अवधियों पर आधारित जवाब ग्राहकों के उत्साह के बारे में सामान्य बयानों से ज़्यादा उपयोगी होंगे।
अक्सर पूछे जाने वाले प्रश्न
मैकडॉनल्ड्स ने Q3 2026 के नतीजे कब जारी किए?
मैकडॉनल्ड्स ने बुधवार, 4 नवंबर 2026 को अमेरिकी बाज़ार खुलने से पहले फ़ॉर्म 8-K नतीजा विज्ञप्ति में Q3 2026 के नतीजे जारी किए, और कॉन्फ़्रेंस कॉल सुबह 8:30 बजे ET पर हुई।
क्या मैकडॉनल्ड्स Q3 2026 में आय अनुमानों से बेहतर रही?
आय में हाँ, राजस्व में नहीं। समायोजित EPS $3.57 रहा, जबकि अनुमान $3.36 (Zacks) और $3.38 (MarketBeat और LSEG) थे; GAAP EPS $3.51 रहा। राजस्व $7,157 मिलियन रहा, जो $7.28 अरब से $7.29 अरब के अनुमानों से कम है, पर एक साल पहले के $7,078 मिलियन से 1% ज़्यादा है। वैश्विक तुलनीय बिक्री 1.5% बढ़ी, जो Zacks के अनुरूप है, जबकि अमेरिकी तुलनीय बिक्री 0.2% गिरी।
Q2 2026 में मैकडॉनल्ड्स की तुलनीय बिक्री कितनी रही?
Q2 2026 में वैश्विक तुलनीय बिक्री 1.3% बढ़ी: अमेरिका +0.8%, अंतरराष्ट्रीय प्रत्यक्ष संचालित बाज़ार +1.5% और अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ार +1.9%। अमेरिकी वृद्धि ऊँचे औसत बिल से आई, जिसे ग्राहक संख्या में गिरावट ने आंशिक रूप से संतुलित किया।
नतीजों पर MCD शेयर आम तौर पर कैसी प्रतिक्रिया देता है?
Q3 2024 से Q2 2026 तक की आठ रिपोर्टों में MCD पाँच बार चढ़ा और तीन बार गिरा, और औसत प्रतिक्रिया +1.40% रही। सबसे बड़ी चाल Q4 2024 की रिपोर्ट के बाद +4.80% की थी, और किसी भी रिपोर्ट ने शेयर को एक सत्र में 5% से ज़्यादा नहीं हिलाया।
क्या किफ़ायती मील Q3 2026 की नई पहल हैं?
नहीं। McValue जनवरी 2025 में शुरू हुआ, Extra Value Meals सितंबर 2025 में लौटे, और $3 से कम वाला मेन्यू तथा $4 का नाश्ता मील सौदा 21 अप्रैल 2026 को शुरू हुए। इसलिए Q3 किसी पूरी तरह नई शुरुआत के बजाय अमल और ग्राहक प्रतिक्रिया की परीक्षा है।
मैकडॉनल्ड्स के लिए अमेरिकी ग्राहक आवाजाही इतनी अहम क्यों है?
लेन-देन घटने के बावजूद, प्रति लेन-देन खर्च बढ़ने पर तुलनीय बिक्री बढ़ सकती है। पिछली नौ तिमाहियों में से केवल एक में ऊँचा औसत बिल और अमेरिका में बढ़ी ग्राहक संख्या साथ-साथ दिखे। किफ़ायत के दम पर बहाली ज़्यादा विश्वसनीय होगी अगर किफ़ायती पेशकशें अतिरिक्त, मुनाफ़ेदार ग्राहक आगमन पैदा करें।
क्या किफ़ायती मील बिक्री बढ़ाकर भी मुनाफ़ा घटा सकते हैं?
हाँ। ग्राहक ज़्यादा योगदान लाभ वाली खरीदों की जगह सस्ते ऑर्डर दे सकते हैं, या अतिरिक्त लागतें नए ग्राहक आगमन से मिलने वाले योगदान लाभ से ज़्यादा हो सकती हैं। केवल प्रचार से हुई बिक्री की मात्रा सफलता साबित नहीं कर सकती।
क्या Q3 की रिपोर्ट निर्णायक रूप से सकारात्मक रही?
पूरी तरह नहीं। समायोजित EPS अनुमानों से बेहतर रहा, लेकिन राजस्व चूक गया और ग्राहक संख्या घटने के साथ अमेरिकी तुलनीय बिक्री 0.2% गिरी। सबसे मज़बूत मेल अब भी यही होगा: सुधरते अमेरिकी लेन-देन, एकसमान अमल, मज़बूत रेस्तराँ अर्थशास्त्र और सहायक नकदी प्रवाह; अनुमान से बेहतर EPS का वज़न तब ज़्यादा होता है जब इन परिचालन सुधारों का समर्थन हो।
निष्कर्ष: किफ़ायत माँग फिर से खड़ी कर सकती है, पर अमल को यह साबित करना होगा
किफ़ायती मील MCD को ऊपर उठाने में मदद कर सकते हैं, लेकिन किफ़ायत को अतिरिक्त, मुनाफ़ेदार ग्राहक गतिविधि में बदलना होगा।
Q3 के नतीजे किसी पुष्ट बदलाव के बजाय एक सशर्त निष्कर्ष का समर्थन करते हैं। $3.57 का समायोजित EPS अनुमानों से बेहतर रहा और अंतरराष्ट्रीय विकासात्मक लाइसेंसशुदा बाज़ारों में तेज़ी आई, लेकिन राजस्व चूक गया और अमेरिकी तुलनीय बिक्री 0.2% फिसल गई, क्योंकि नकारात्मक ग्राहक संख्या की भरपाई काफ़ी हद तक ऊँचे औसत बिल से हुई। रिपोर्ट से पहले शेयर अक्टूबर के निचले स्तर से लगभग 14% उबर चुका था। अनसुलझा सवाल यह है कि तिमाही के आख़िरी हिस्से में प्रबंधन ने जिस सुधार का ज़िक्र किया, क्या वह ज़्यादा एकसमान ग्राहक व्यवहार और आकर्षक रेस्तराँ प्रतिफल में बदलता है।
सबसे उपयोगी मूल्यांकन तालिका के चार हिस्से हैं:
- माँग: क्या लेन-देन सुधर रहे हैं?
- अमल: क्या विज्ञापित किफ़ायत एकसमान रूप से ग्राहकों तक पहुँच रही है?
- अर्थशास्त्र: क्या अतिरिक्त ग्राहक आगमन पर्याप्त योगदान लाभ देते हैं?
- नकदी: क्या परिचालन प्रगति टिकाऊ मुक्त नकदी प्रवाह का समर्थन करती है?
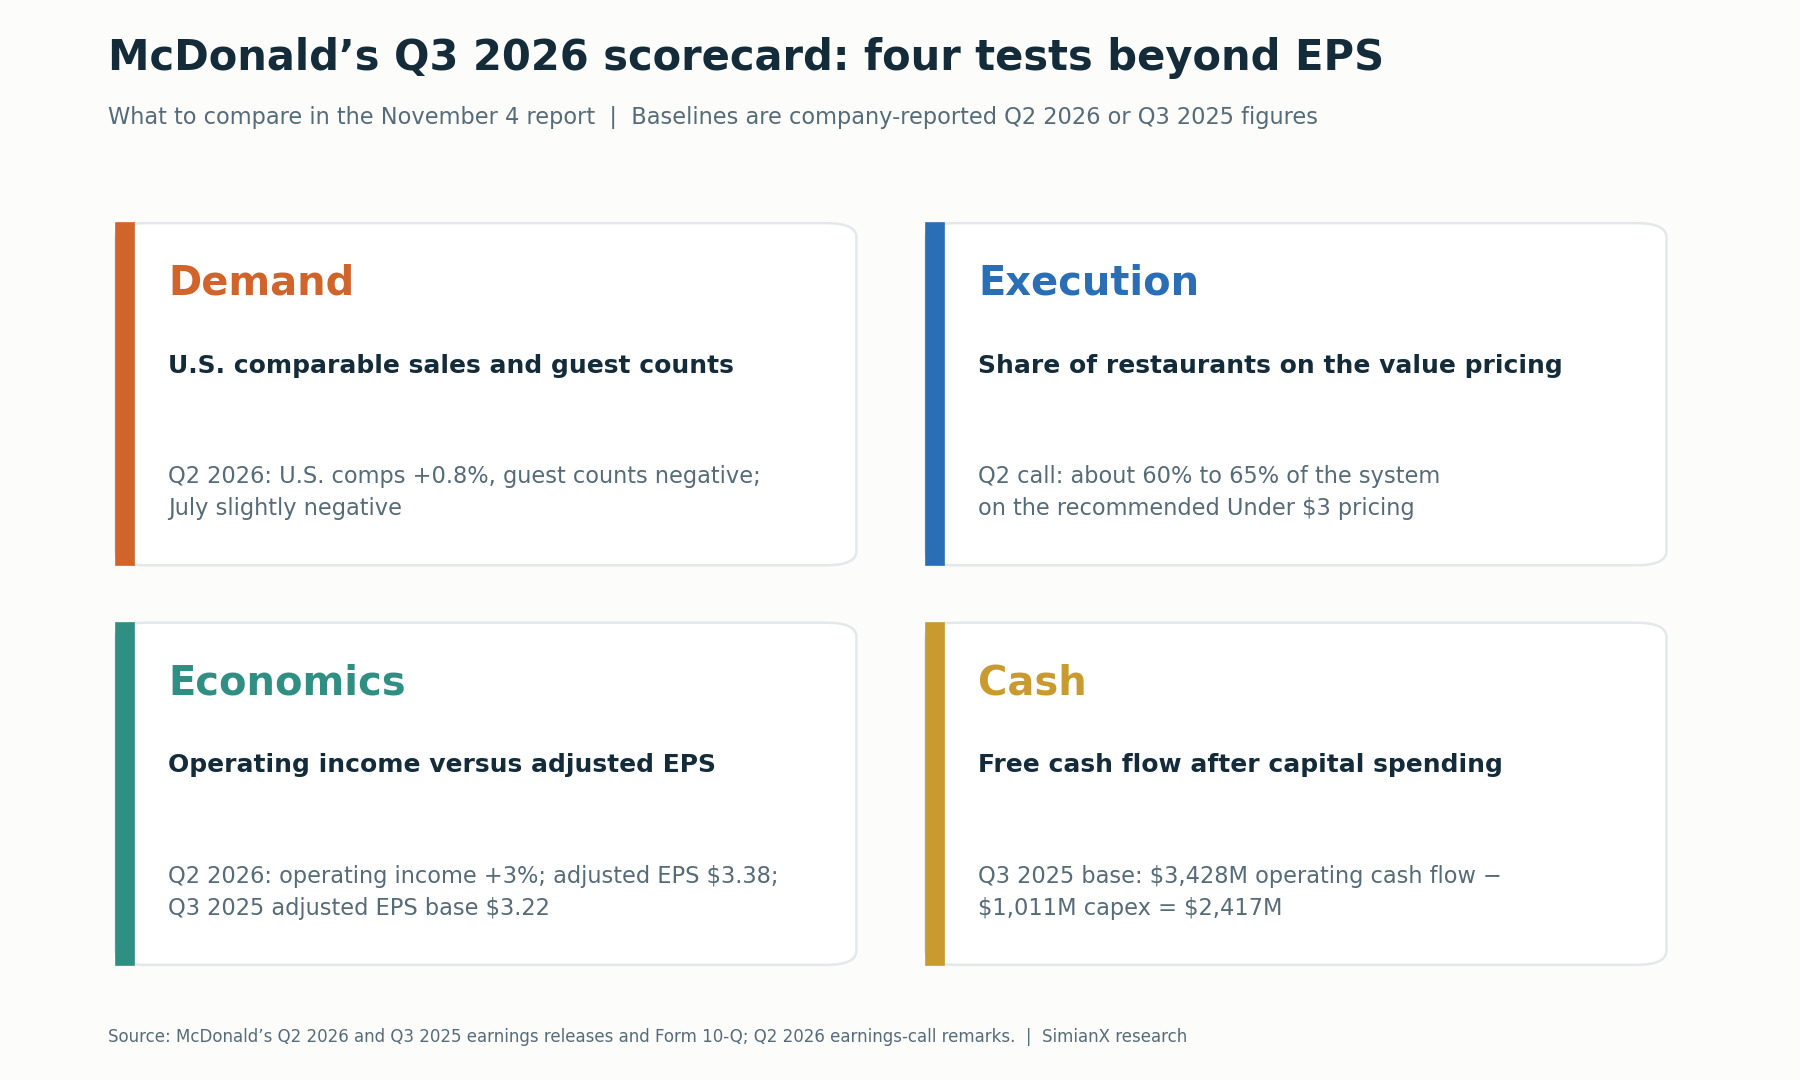
निवेश का तर्क मुनाफ़ेदार दोबारा आगमन, एकसमान अमल और टिकाऊ नकदी सृजन पर निर्भर करता है।
इन पैमानों पर प्रगति इस तर्क को मज़बूत करेगी कि किफ़ायती मील कारोबार को फिर से खड़ा कर रहे हैं। Q3 ने माँग के उस सबूत के बिना EPS में साफ़ बढ़त दी, जिससे निवेश का केंद्रीय सवाल अनसुलझा रह जाता है।
निरंतर निगरानी के लिए MCD शेयर पेज खोलें, MCD का लाइव AI विश्लेषण शुरू करें, या बाद के खुलासों की तुलना इस मूल्यांकन तालिका से करने के लिए SimianX के शेयर-विश्लेषण उपकरणों का उपयोग करें।
यह लेख वित्तीय शोध और उदाहरणात्मक विश्लेषण प्रस्तुत करता है, व्यक्तिगत निवेश सलाह या खरीदने-बेचने की सिफ़ारिश नहीं।
संबंधित लेख
- कोका-कोला Q3 2026: बिक्री वृद्धि और KO के मूल्यांकन की जांच
- P&G की तिमाही कमाई: AI शेयरों की गिरावट में PG 5.6% क्यों उछला
- कॉस्टको शेयर: आईपीओ में लगाए $1,000 अब $607K से $914K के हुए
- वॉलमार्ट और टारगेट 2026: अमेरिकी उपभोक्ता तनाव संकेत डीकोड
- Nvidia नतीजों के बाद NVDA शेयर: 2016 से हर प्रतिक्रिया तालिका में
संदर्भ
- McDonald’s: Q3 2026 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 4 नवंबर 2026
- CNBC: मैकडॉनल्ड्स के Q3 2026 नतीजे, 4 नवंबर 2026
- McDonald’s: Q2 2026 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 4 अगस्त 2026
- McDonald’s: Q2 2026 की पूरक जानकारी (फ़ॉर्म 8-K, अनुलग्नक 99.2)
- McDonald’s: 30 जून 2026 को समाप्त तिमाही का फ़ॉर्म 10-Q
- McDonald’s: Q1 2026 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 7 मई 2026
- McDonald’s: Q4 और पूरे वर्ष 2025 की नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 11 फ़रवरी 2026
- McDonald’s: Q3 2025 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 5 नवंबर 2025
- McDonald’s: Q2 2025 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 6 अगस्त 2025
- McDonald’s: Q1 2025 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 1 मई 2025
- McDonald’s: Q4 और पूरे वर्ष 2024 की नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 10 फ़रवरी 2025
- McDonald’s: Q3 2024 नतीजा विज्ञप्ति (फ़ॉर्म 8-K, अनुलग्नक 99.1), 29 अक्टूबर 2024
- McDonald’s: NEXT रणनीति और वित्तीय लक्ष्य (फ़ॉर्म 8-K, अनुलग्नक 99.1), 23 सितंबर 2026
- McDonald’s: Skye Anderson मैकडॉनल्ड्स यूएसए की अध्यक्ष नियुक्त (फ़ॉर्म 8-K, अनुलग्नक 99.1), 4 अगस्त 2026
- McDonald’s: लाभांश बढ़ोतरी के लगातार 50 वर्ष, 17 सितंबर 2026 (PR Newswire)
- McDonald’s: Extra Value Meals की वापसी, 2 सितंबर 2025
- McDonald’s: $3 से कम वाला मेन्यू और $4 का नाश्ता मील सौदा, 2 अप्रैल 2026
- Restaurant Dive: मैकडॉनल्ड्स ने 21 अप्रैल को $3 से कम वाला मेन्यू शुरू किया
- Stock Analysis: मैकडॉनल्ड्स की Q2 2026 नतीजा कॉल का प्रतिलेख, 4 अगस्त 2026
- Zacks: Q3 नतीजों से पहले मैकडॉनल्ड्स का शेयर, 2 नवंबर 2026
- Zacks: मैकडॉनल्ड्स के Q3 प्रमुख मापदंडों के लिए वॉल स्ट्रीट के अनुमान, 30 अक्टूबर 2026
- MarketBeat: मैकडॉनल्ड्स Q3 2026 नतीजों की तारीख और अनुमान
- SEC EDGAR: मैकडॉनल्ड्स की फ़ाइलिंग सूची


