
 लेखक: Muke
कोका-कोला की बिक्री मात्रा, नकदी प्रवाह और मूल्यांकन को साथ पढ़ें
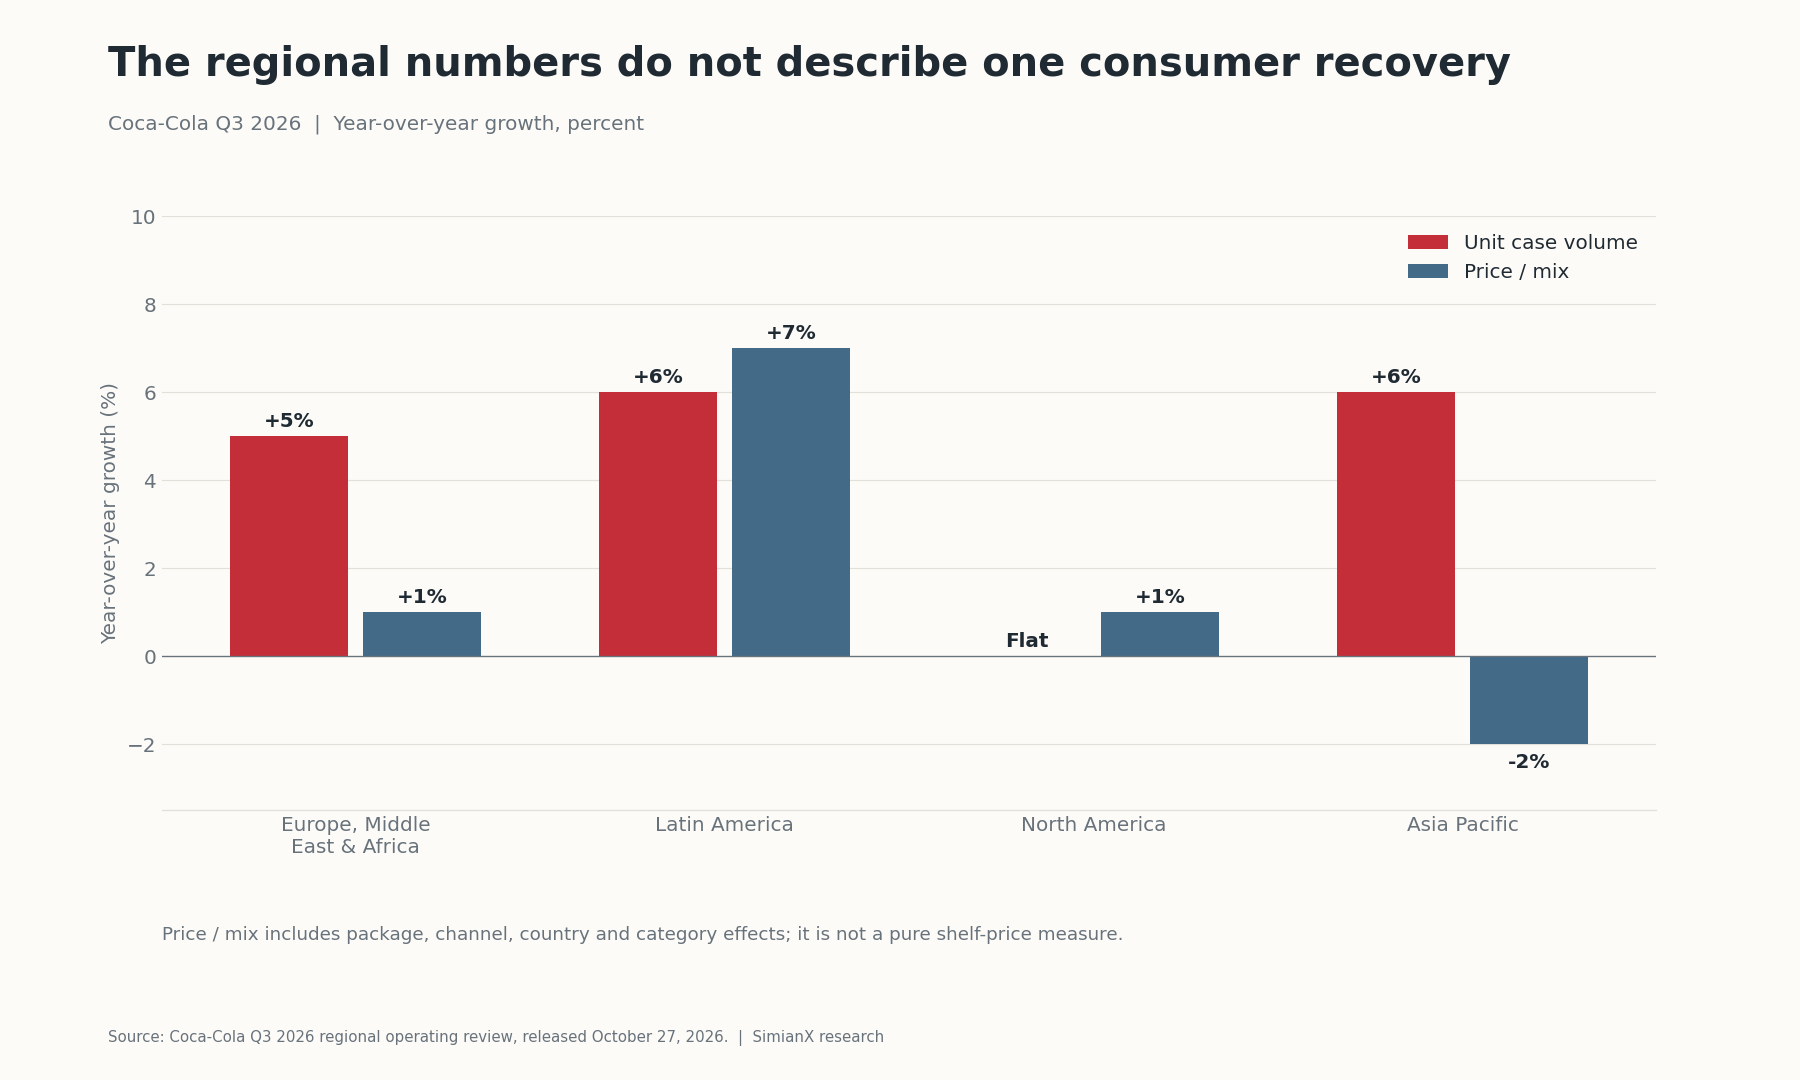
कोका-कोला की 2026 की तीसरी तिमाही के नतीजे व्यापक उपभोक्ता सुधार से अधिक उसके अपने कारोबार की मजबूती का समर्थन करते हैं। वैश्विक यूनिट केस बिक्री मात्रा 5% बढ़ी, लेकिन उत्तरी अमेरिका में स्थिर रही और एशिया प्रशांत का मूल्य/मिश्रण 2% घटा। कंपनी अधिक पेय बेच रही है; इससे यह साबित नहीं होता कि परिवारों की क्रयशक्ति हर जगह एक साथ सुधर रही है।
KO के शेयरधारकों के लिए कठिन प्रश्न है कि इस सुधार की कीमत क्या होनी चाहिए। 27 अक्टूबर के $91.18 बंद भाव पर शेयर, 2026 के तुलनीय प्रति शेयर लाभ के गणना से निकले न्यूनतम स्तर का लगभग 27.4 गुना था। टिकाऊ ब्रांड भी निराशाजनक निवेश प्रतिफल दे सकता है, यदि मूल्यांकन में बहुत अधिक वृद्धि पहले से शामिल हो।
यह लेख तीन कसौटियां अलग करता है: वास्तविक मांग, लाभ का नकदी में बदलना और उस नकदी प्रवाह के लिए चुकाई गई कीमत। नीचे की क्षेत्रीय और तिमाही तालिकाएं बताती हैं कि इन तीन प्रश्नों के उत्तर अलग क्यों हैं।
अद्यतन: 28 अक्टूबर 2026। नतीजे 2 अक्टूबर को समाप्त तिमाही के हैं और 27 अक्टूबर को जारी हुए। बाजार मूल्य वाली गणनाओं में 27 अक्टूबर का नियमित सत्र का बंद भाव है, दिन के बीच का भाव नहीं। कंपनी के घोषित आंकड़े, उसका मार्गदर्शन और SimianX की गणनाएं अलग पहचानी गई हैं। परिदृश्य धारणाओं का प्रभाव दिखाते हैं, भविष्य की कीमतों का अनुमान नहीं।
कोका-कोला की तीसरी तिमाही 2026 के नतीजे एक नजर में
| मापदंड | Q3 2026 | Q3 2025 / तुलना |
|---|---|---|
| शुद्ध राजस्व | $13,380 मिलियन | $12,455 मिलियन; घोषित वृद्धि +7% |
| वैश्विक यूनिट केस मात्रा | +5% | साल-दर-साल वृद्धि |
| ऑर्गेनिक राजस्व वृद्धि | +7% | गैर-GAAP |
| सांद्रण बिक्री वृद्धि | +7% | यूनिट केस से 2 प्रतिशत अंक आगे |
| मूल्य/मिश्रण | +1% | मूल्य वृद्धि को प्रतिकूल मिश्रण ने आंशिक रूप से घटाया |
| परिचालन लाभ | $4,465 मिलियन | $3,982 मिलियन; घोषित वृद्धि +12% |
| GAAP परिचालन मार्जिन | 33.4% | 32.0% |
| तुलनीय परिचालन मार्जिन | 32.9% | 31.9%; गैर-GAAP |
| GAAP तनुकृत EPS | $0.93 | $0.86; घोषित वृद्धि +8% |
| तुलनीय EPS | $0.91 | $0.82; घोषित वृद्धि +11% |
| मुद्रा प्रभाव हटाने पर तुलनीय परिचालन लाभ वृद्धि | +8% | गैर-GAAP |
स्रोत: 27 अक्टूबर की आय घोषणा और वित्तीय समायोजन। कंपनी की वृद्धि दर बिना गोल किए आंकड़ों पर आधारित है; गोल किए घटक ठीक-ठीक नहीं जुड़ सकते। मिलियन का अर्थ दस लाख और अरब का अर्थ एक बिलियन है; सभी राशियां अमेरिकी डॉलर में हैं।
सबसे मजबूत प्रमाण मांग और मार्जिन का एक साथ सुधरना है। फिर भी घोषित परिचालन लाभ की 12% वृद्धि में मुद्रा और तुलनीयता संबंधी प्रभाव हैं: कंपनी का मुद्रा-तटस्थ तुलनीय माप 8% बढ़ा। तुलनीय EPS को भी मुद्रा से 2 प्रतिशत अंक का लाभ मिला। इन्हें हटाने पर भी सुधार है, लेकिन दोहराई जा सकने वाली वृद्धि का मूल्य लगाते समय उसका आकार महत्वपूर्ण है।
तिमाही नतीजे: क्या बिक्री मात्रा की वृद्धि तेज हो रही है?
पिछली घोषणाओं से तुलना करने पर एक तिमाही अधिक उपयोगी बनती है। नीचे सभी वृद्धि दरें साल-दर-साल हैं, पिछली तिमाही से तुलना नहीं।
| तिमाही | शुद्ध राजस्व, गोल आंकड़े | यूनिट केस | सांद्रण बिक्री | मूल्य/मिश्रण | ऑर्गेनिक राजस्व | तुलनीय EPS |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 अरब | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 अरब | +5% | +4% | +2% | +6% | $0.97 |
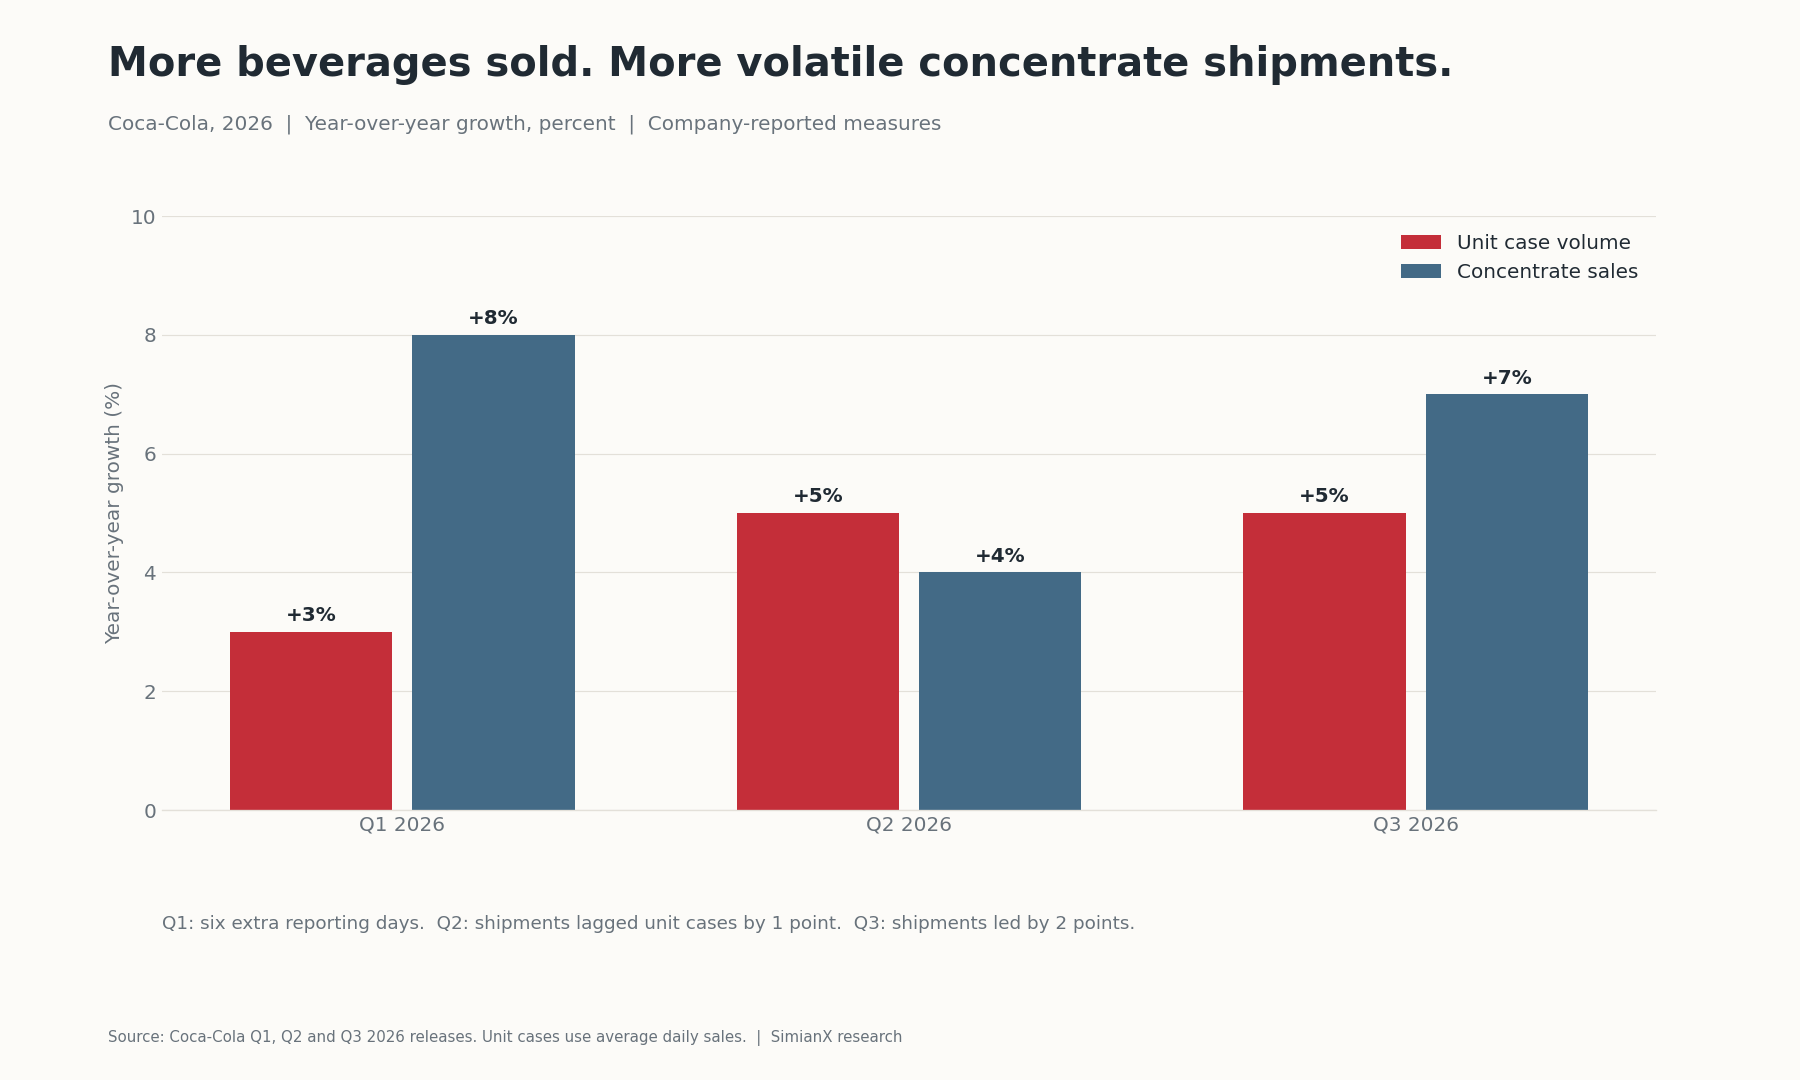
| Q3 2026 | $13.4 अरब | +5% | +7% | +1% | +7% | $0.91 |
स्रोत: पहली तिमाही, दूसरी तिमाही और तीसरी तिमाही के नतीजे। तुलनीय EPS और ऑर्गेनिक वृद्धि गैर-GAAP माप हैं।
बिक्री मात्रा की वृद्धि पहली से दूसरी तिमाही में तेज हुई और तीसरी में 5% पर बनी रही। नवीनतम तिमाही को फिर से तेज होती वृद्धि कहना क्रम को बढ़ा-चढ़ाकर दिखाएगा। मूल्य का योगदान कम हुआ, जिससे वास्तविक मात्रा वृद्धि और उससे राजस्व प्राप्त करने के बीच स्वस्थ संतुलन दिखता है; साथ ही लाभदायक बिक्री मिश्रण अधिक महत्वपूर्ण हो जाता है।
सांद्रण बिक्री का क्रम अधिक अस्थिर है: +8%, +4%, फिर +7%। पहली तिमाही में रिपोर्टिंग के छह अतिरिक्त दिन थे, दूसरी में आपूर्ति वृद्धि यूनिट केस से 1 अंक पीछे और तीसरी में 2 अंक आगे रही। तीन प्रतिशतों का औसत वैध वार्षिक वृद्धि दर नहीं देगा, क्योंकि तिमाही आधार और कैलेंडर प्रभाव अलग हैं।
सांद्रण की आपूर्ति उपभोक्ता खरीद क्यों नहीं है?
कोका-कोला की मूल कंपनी सांद्रण और सिरप बेचती है, जबकि बॉटलिंग साझेदार विनिर्माण और वितरण का बड़ा हिस्सा संभालते हैं। इसलिए कोका-कोला प्रणाली में परिचालन के दो अलग समयचक्र हैं।
सांद्रण की खरीद बॉटलरों के ऑर्डर और भंडार निर्णय दर्शाती है। यूनिट केस मात्रा पूरी प्रणाली में बिके तैयार पेय की मात्रा मापती है और दैनिक औसत बिक्री से निकाली जाती है। यह बुनियादी मांग के अधिक निकट है, लेकिन परिवारों की हर काउंटर खरीद को समेटने वाला व्यय माप नहीं है।
यदि बॉटलर प्रचार अभियान से पहले ऑर्डर देता है, तो मूल कंपनी की आपूर्ति संबंधित पेय बिक्री से पहले बढ़ सकती है। बाद में पुराना भंडार इस्तेमाल करने से स्वस्थ मांग के बावजूद सांद्रण ऑर्डर घट सकते हैं। तीसरी तिमाही की घोषणा 2 अंकों की आपूर्ति बढ़त को स्पष्ट रूप से समय के अंतर से जोड़ती है। उससे यह प्रमाणित नहीं होता कि वही लाभ आगे भी मिलेगा।
विश्लेषण का नियम सरल है: कई अवधियों में आपूर्ति और यूनिट केस की तुलना करें, फिर लाभ और नकदी रूपांतरण देखें। केवल आपूर्ति में उलटाव मजबूत मांग को गलत साबित नहीं करता; लेकिन यूनिट केस बढ़े बिना लगातार बढ़ती आपूर्ति भंडार जांचने का कारण है।
क्षेत्रीय मांग: उपभोक्ताओं की चार अलग तस्वीरें
| क्षेत्र | यूनिट केस वृद्धि | मूल्य/मिश्रण | ऑर्गेनिक राजस्व वृद्धि | मूल्य-आधारित बाजार हिस्सेदारी |
|---|---|---|---|---|
| यूरोप, मध्य पूर्व और अफ्रीका | +5% | +1% | +7% | कुल हिस्सेदारी घटी |
| लैटिन अमेरिका | +6% | +7% | +16% | हिस्सेदारी बढ़ी |
| उत्तरी अमेरिका | 0% | +1% | +3% | हिस्सेदारी बढ़ी |
| एशिया प्रशांत | +6% | −2% | +6% | हिस्सेदारी बढ़ी |
स्रोत: तीसरी तिमाही की क्षेत्रीय परिचालन समीक्षा। ऑर्गेनिक राजस्व में सांद्रण आपूर्ति भी शामिल है; यह यूनिट केस वृद्धि और मूल्य/मिश्रण का साधारण जोड़ नहीं है। गोल आंकड़े भी अंकगणितीय रूप से ठीक-ठीक नहीं मिल सकते।
उत्तरी अमेरिका व्यापक अमेरिकी सुधार के दावे पर सबसे सीधी आपत्ति है: कोका-कोला की मूल्य-आधारित हिस्सेदारी बढ़ी, लेकिन मात्रा स्थिर रही। श्रेणी या परिवारों के बजट तेजी से न बढ़ें, तब भी कंपनी प्रतिस्पर्धियों से अच्छा कर सकती है। वॉलमार्ट और टारगेट के उपभोक्ता दबाव का ढांचा बताता है कि कंपनी के नतीजों को ग्राहक आवागमन, मिश्रण और खर्च करने की क्षमता से क्यों जांचना चाहिए।
एशिया प्रशांत में यूनिट केस वृद्धि मजबूत है, पर मूल्य/मिश्रण नकारात्मक। यह देश, पैकेज, श्रेणी या बिक्री चैनल की संरचना दर्शा सकता है; सभी दुकानों में एकसमान मूल्य कटौती साबित नहीं करता। सस्ता प्रवेश मूल्य देने की पहल ग्राहक बनाए रख सकती है, लेकिन प्रति इकाई राजस्व घटा सकती है। अगली कसौटी यह है कि विपणन और वितरण लागत घटाने के बाद अतिरिक्त मात्रा पूरी प्रणाली के लिए आकर्षक लाभ देती है या नहीं।
लैटिन अमेरिका में मात्रा और मूल्य निर्धारण दोनों मजबूत हैं, लेकिन स्थानीय महंगाई और मुद्रा रूपांतरण वास्तविक क्रयशक्ति के निष्कर्ष को जटिल बनाते हैं। घोषित राजस्व में 25% वृद्धि में 9 अंकों का मुद्रा लाभ था; ऑर्गेनिक वृद्धि 16% थी।
यूरोप, मध्य पूर्व और अफ्रीका में श्रेय तय करने की उलटी समस्या है: मात्रा 5% बढ़ी, फिर भी कुल मूल्य-आधारित हिस्सेदारी घटी। फ्रांस और ब्रिटेन का नुकसान नाइजीरिया और मोरक्को के लाभ से अधिक था। वृद्धि अपने आप हिस्सेदारी बढ़ने का प्रमाण नहीं, और हिस्सेदारी बढ़ना अपने आप पूरी श्रेणी की वृद्धि का प्रमाण नहीं है।
ब्रांड की ताकत: उपलब्धता, वहनीयता और जीरो शुगर
ब्रांड की पहचान खरीद पर विचार कराती है; ठंडे पेय की उपलब्धता, नियमित पुनःपूर्ति, रेस्तरां संबंध और उपयुक्त पैकेज उसे खरीद में बदलते हैं। चुनौती देने वाले ब्रांड को उपभोक्ता पहचान के साथ इन अवसरों तक पहुंच भी चाहिए। यह वितरण नेटवर्क कंपनी की अपनी मजबूती का संभावित कारण है, हर उपभोक्ता के अधिक समृद्ध होने का प्रमाण नहीं।
छोटे पैकेज प्रति लीटर अधिक कीमत के साथ भी एक बार में जरूरी नकद राशि घटा सकते हैं। प्रीमियम उत्पाद दूसरे अवसरों के लिए हैं। दोनों साथ रह सकते हैं, पर कोई भी लाभदायक वृद्धि की गारंटी नहीं देता: उपकरण, मार्ग और शेल्फ जगह बनाए रखने के लिए बॉटलरों और खुदरा विक्रेताओं को भी पर्याप्त प्रतिफल चाहिए।
कोका-कोला जीरो शुगर 16% बढ़ा, जबकि कोका-कोला ट्रेडमार्क उत्पाद समूह 5% बढ़ा। पानी 8% बढ़ा, स्पोर्ट्स ड्रिंक्स 3% घटे, और कॉफी व चाय स्थिर रहे। हर श्रेणी में उछाल के सामान्य दावे से अधिक महत्वपूर्ण ये अंतर हैं। स्रोत: कंपनी के ब्रांड और श्रेणी खुलासे।
मौजूदा ग्राहक अलग फॉर्मूले वाला पेय चुनता है तो जीरो शुगर कारोबार बचा सकता है; नए उपभोक्ताओं को भी जोड़ सकता है। सार्वजनिक वृद्धि दरें इन प्रभावों को अलग नहीं करतीं। सफलता बदलती पसंद के अनुकूल ढलने का समर्थन करती है, जबकि पूरे पोर्टफोलियो की मात्रा, मार्जिन और नकदी प्रवाह तय करते हैं कि इससे अतिरिक्त शेयरधारक मूल्य बनता है या नहीं।
व्यापक उपभोक्ता सुधार साबित करने के लिए क्या चाहिए?
प्रमाण स्वतंत्र स्रोतों से आना चाहिए, एक ही कंपनी को बार-बार देखने से नहीं।
| कसौटी | व्यापक सुधार के पक्ष में प्रमाण | कंपनी की कार्यक्षमता के पक्ष में प्रमाण |
|---|---|---|
| श्रेणी की मांग | कई आपूर्तिकर्ताओं की पेय मात्रा बढ़े | समकक्ष स्थिर हों और कोका-कोला बढ़े |
| परिवारों की वित्तीय स्थिति | वास्तविक खर्च क्षमता में टिकाऊ सुधार | वृद्धि छोटे, कम प्रवेश मूल्य वाले पैकेजों पर निर्भर हो |
| उपभोग के अवसर | रेस्तरां और सुविधा स्टोरों में व्यापक आवागमन बढ़े | बढ़त चुनिंदा चैनलों में केंद्रित हो |
| मूल्य निर्धारण की अर्थव्यवस्था | मात्रा और लाभदायक मिश्रण साथ सुधरें | मात्रा बढ़ाने के लिए भारी प्रचार चाहिए |
| भौगोलिक विस्तार | परिपक्व और उभरते बाजारों में सुधार हो | वृद्धि क्षेत्रीय रूप से असमान रहे |
यह विश्लेषण की सूची है, सांख्यिकीय विभाजन नहीं। कंपनी की वृद्धि में श्रेणी विस्तार और हिस्सेदारी बदलाव दोनों एक साथ हो सकते हैं। अमेरिकी जांच में BEA की व्यक्तिगत आय और व्यय तथा जनगणना ब्यूरो की खुदरा बिक्री उपयोगी हैं। उनकी अवधि और परिभाषाएं जांचे जा रहे दावे से मिलनी चाहिए; कोका-कोला के नतीजे उनका विकल्प नहीं हैं।
P&G के लाभ और बिक्री मात्रा के इतिहास से तुलना उपयोगी है, क्योंकि दोनों बार-बार खरीदे जाने वाले उपभोक्ता उत्पाद बेचते हैं। अलग श्रेणियां, क्षेत्रीय जोखिम और रिपोर्टिंग कैलेंडर सीधे समान आधार पर तुलना को रोकते हैं।
मार्गदर्शन में बढ़ोतरी: लाभ और नकदी सबसे महत्वपूर्ण
| 2026 पूरे वर्ष का मापदंड | पुराना अनुमान | 27 अक्टूबर का अनुमान |
|---|---|---|
| ऑर्गेनिक राजस्व वृद्धि | लगभग 5% | कम से कम 5% |
| अधिग्रहण/बिक्री और मुद्रा प्रभाव हटाने पर तुलनीय EPS वृद्धि | 7%–8% | कम से कम 9% |
| तुलनीय EPS वृद्धि | 9%–10% | कम से कम 11% |
| मूल प्रभावी कर दर | 19.9% | 19.7% |
| परिचालन नकदी प्रवाह | लगभग $14.6 अरब | कम से कम $15.2 अरब |
| पूंजीगत व्यय | लगभग $2.2 अरब | लगभग $2.2 अरब |
| मुक्त नकदी प्रवाह | लगभग $12.4 अरब | कम से कम $13.0 अरब |
स्रोत: मौजूदा और पुराने मार्गदर्शन की तुलना। परिचालन नकदी प्रवाह के अलावा वृद्धि मापदंड, जहां लागू हैं, कंपनी के बताए गैर-GAAP आधार पर हैं।
राजस्व का बदलाव मुख्यतः न्यूनतम स्तर पर भरोसा बढ़ाता है। मुद्रा तथा अधिग्रहण/बिक्री का प्रभाव हटाने के बाद तुलनीय EPS और नकदी प्रवाह में बढ़ोतरी का अधिक महत्व है, क्योंकि वह मुद्रा रूपांतरण से आगे का सुधार बताती है। कम कर दर भी लाभ बढ़ाती है, इसलिए पूरी बढ़ोतरी को परिचालन उत्तोलन का परिणाम नहीं मानना चाहिए।
नकदी प्रवाह के न्यूनतम स्तर में $0.6 अरब की वृद्धि अधिक अपेक्षित परिचालन नकदी प्रवाह से आई है; पूंजीगत व्यय का अनुमान अपरिवर्तित है। कंपनी का 2025 तुलनीय EPS $3.00 था। इससे 2026 का न्यूनतम स्तर $3.33 = $3.00 × 1.11 निकलता है। यह मार्गदर्शन से निकली गणना है, प्रबंधन का अलग EPS लक्ष्य या 2027 का विश्लेषक सर्वसम्मत अनुमान नहीं। स्रोत: 2025 के नतीजे।
नकदी प्रवाह और लाभांश: पर्याप्त कवरेज, पर सीमाएं भी
पहले नौ महीनों का परिचालन नकदी प्रवाह $12.471 अरब और संपत्ति, संयंत्र व उपकरण की खरीद $1.063 अरब थी। घटाने पर मुक्त नकदी प्रवाह $11.408 अरब मिलता है, जो गोल किए $11.4 अरब शीर्षक से मेल खाता है। अवधि का अंतर स्पष्ट किए बिना नौ महीने के नकदी प्रवाह को पूरे साल की लाभांश जरूरत से सीधे तुलना नहीं करनी चाहिए। स्रोत: नकदी प्रवाह विवरण।
साल-दर-साल तुलना में भी सावधानी जरूरी है। 2025 पूरे साल का मुक्त नकदी प्रवाह $5.3 अरब था, लेकिन fairlife के शर्त-आधारित अधिग्रहण भुगतान को हटाने पर $11.4 अरब था। 2026 के न्यूनतम स्तर को बिना समायोजन वाले 2025 से तुलना करने पर आवर्ती वृद्धि बढ़ा-चढ़ाकर दिखेगी। समायोजित तुलना भी टिकाऊ वृद्धि का साफ पूर्वानुमान नहीं, क्योंकि कार्यशील पूंजी और समय-संबंधी अन्य प्रभाव बदल सकते हैं।
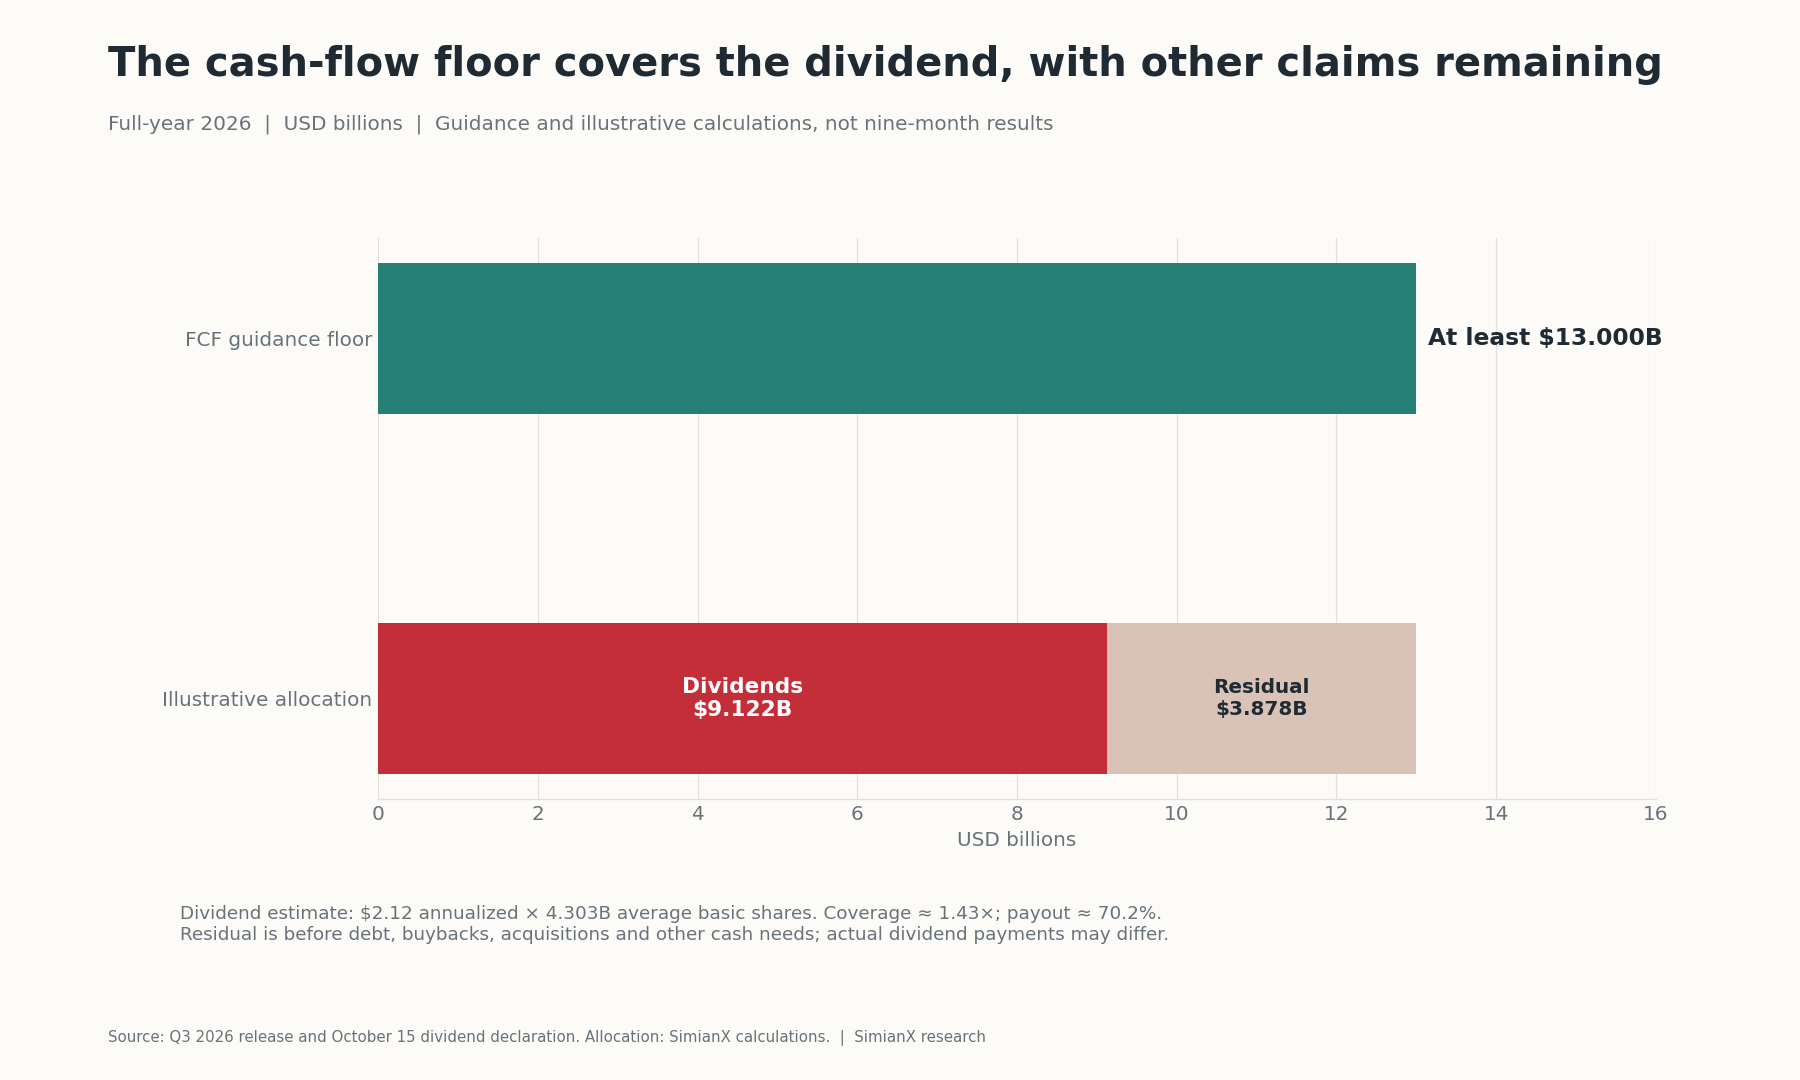
अक्टूबर की लाभांश घोषणा ने तिमाही $0.53, यानी सालाना $2.12 बरकरार रखा। तीसरी तिमाही में बेसिक EPS की गणना के लिए प्रयुक्त 4.303 अरब औसत शेयरों को अनुमानित शेयर आधार मानने पर:
| गणना | परिणाम | अर्थ |
|---|---|---|
| सालाना लाभांश × शेयर आधार | $9.122 अरब | अनुमानित वार्षिक नकदी जरूरत |
| लाभांश जरूरत / $13.0 अरब मुक्त नकदी प्रवाह न्यूनतम | 70.2% | लगभग नकदी भुगतान अनुपात |
| $13.0 अरब मुक्त नकदी प्रवाह न्यूनतम / लाभांश जरूरत | 1.43× | लगभग कवरेज |
| मुक्त नकदी प्रवाह न्यूनतम में से लाभांश जरूरत घटाने पर | $3.878 अरब | अन्य नकदी उपयोग से पहले |
| $2.12 / $91.18 | 2.33% | शुरुआती लाभांश प्रतिफल |
ये गणनाएं हैं, कंपनी का लाभांश व्यय मार्गदर्शन नहीं। औसत शेयर आधार हर भुगतान के हकदार वास्तविक शेयरों से अलग होता है। शेष नकदी से ऋण, शेयर पुनर्खरीद, अधिग्रहण और अन्य प्रतिबद्धताएं भी पूरी करनी हैं। लाभांश कवरेज टिकाऊपन का समर्थन करती है; शेयर सस्ता है, यह सिद्ध नहीं करती।
KO मूल्यांकन: $91.18 में क्या पहले से माना गया है?
27 अक्टूबर को KO $91.18 पर बंद हुआ, जो $92.70 से 1.64% कम था। नीचे की गणनाओं का आधार उसी तारीख का भाव है। गिरावट बाजार के किसी एक कारण को नहीं बताती और न ही साबित करती है कि निवेशकों ने परिचालन नतीजों को खारिज किया। स्रोत: ऐतिहासिक बंद भाव।
| मूल्यांकन माप | गणना | परिणाम |
|---|---|---|
| मार्गदर्शन न्यूनतम पर चालू वर्ष का तुलनीय P/E | $91.18 / $3.33 | 27.4× |
| तुलनीय लाभ प्रतिफल | $3.33 / $91.18 | 3.65% |
| अनुमानित इक्विटी बाजार मूल्य | $91.18 × 4.303 अरब शेयर | $392.35 अरब |
| मार्गदर्शन न्यूनतम पर इक्विटी मुक्त नकदी प्रवाह प्रतिफल | $13.0 अरब / $392.35 अरब | 3.31% |
इक्विटी मूल्य का अनुमान बेसिक EPS की गणना के लिए प्रयुक्त औसत शेयर संख्या से है, बंद भाव के समय के सटीक बकाया शेयरों से नहीं; यह अनुमानित प्रतिफल की गणना के लिए उपयुक्त है। इक्विटी मुक्त नकदी प्रवाह प्रतिफल उद्यम मूल्य पर आधारित प्रतिफल नहीं है। लाभ गुणक में पिछले बारह महीनों का GAAP लाभ नहीं, समायोजित चालू वर्ष का मार्गदर्शन है।
टिकाऊ ब्रांड और मूल कंपनी की अपेक्षाकृत कम पूंजी जरूरत के लिए प्रीमियम उचित हो सकता है। लेकिन बॉटलिंग मॉडल उत्पादन और वितरण लागत को आर्थिक प्रणाली से हटाता नहीं; उनका बड़ा हिस्सा साझेदारों के पास रहता है। PepsiCo से तुलना में उसके खाद्य कारोबार और अलग समेकित संरचना को ध्यान में रखना होगा।
इस शुरुआती मूल्यांकन पर वृद्धि को भविष्य के कम गुणक की संभावना की भरपाई करनी होगी।
तीन साल के प्रतिफल परिदृश्य: वृद्धि मूल्यांकन से हार सकती है
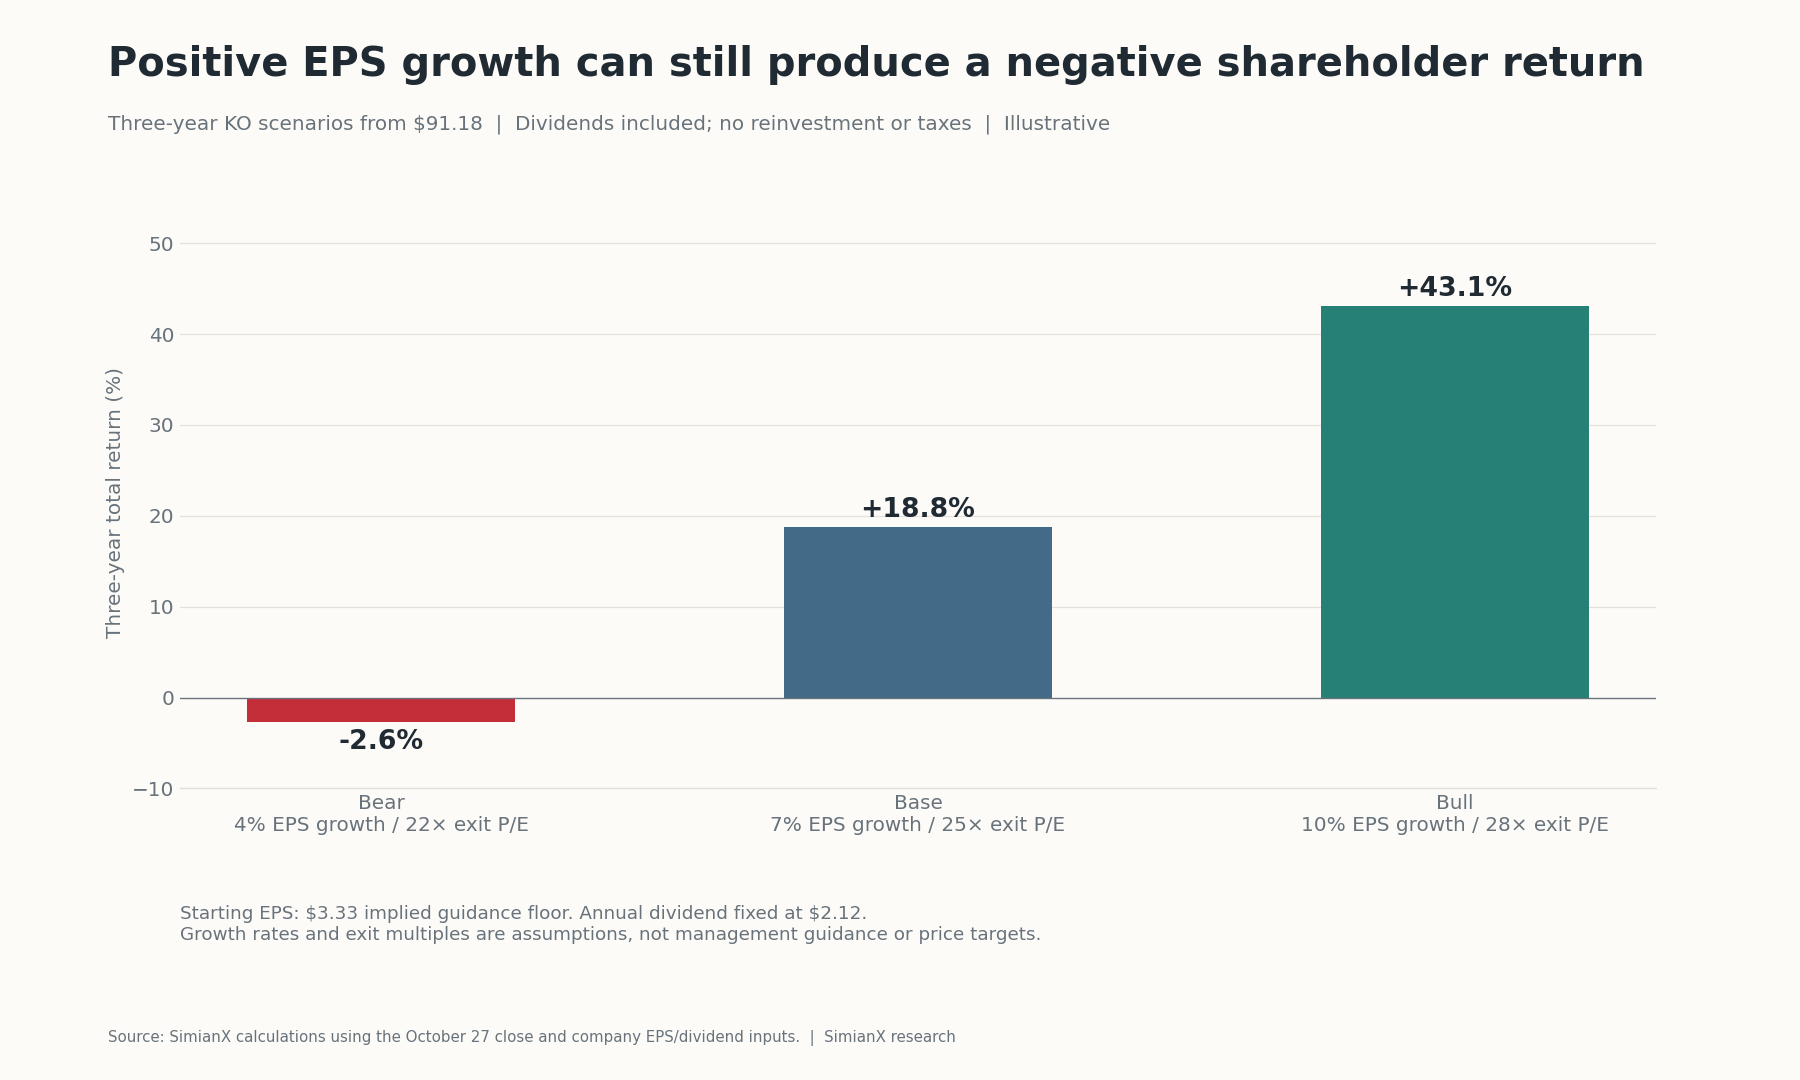
मॉडल $3.33 से शुरू होता है, तीन साल तक EPS को चक्रवृद्धि दर से बढ़ाता है, अंतिम P/E लगाता है और $6.36 लाभांश जोड़ता है। सालाना लाभांश $2.12 माना गया है; पुनर्निवेश और कर शामिल नहीं हैं। सभी धारणाएं उदाहरण हैं, प्रबंधन का मार्गदर्शन नहीं।
| परिदृश्य | सालाना EPS वृद्धि | तीसरे साल का EPS | अंतिम P/E | अंतिम शेयर मूल्य | लाभांश सहित कुल प्रतिफल | सालाना कुल प्रतिफल |
|---|---|---|---|---|---|---|
| मंदी | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| आधार | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| तेजी | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
आंतरिक गणना में EPS को गोल नहीं किया गया है। सूत्र: कुल प्रतिफल = (अंतिम शेयर मूल्य + संचयी लाभांश) / $91.18 − 1। सालाना दर के लिए अंतिम संपत्ति गुणक का घनमूल लिया जाता है।
मंदी का मामला केंद्रीय जोखिम दिखाता है: सकारात्मक EPS वृद्धि के बावजूद कुल प्रतिफल नकारात्मक हो सकता है। आधार मामले में तीन साल के लिए सालाना 8% प्रतिफल की मांग से खरीद मूल्य लगभग $86.01 ≈ ($101.98 + $6.36) / 1.08³ निकलता है। इस सरल गणना में पूरी नकदी अंत में मिलना माना गया है। यह संवेदनशीलता विश्लेषण है, खरीद सलाह या आंतरिक मूल्य का अनुमान नहीं।
चौथी तिमाही और 2027 में कौन-से प्रमाण निष्कर्ष बदल सकते हैं?
केवल अपने तर्क की पुष्टि करने वाले आंकड़े नहीं, उसे गलत साबित कर सकने वाले प्रमाण भी देखें।
- मांग: उत्तरी अमेरिका में लगातार मात्रा वृद्धि और अधिक समकक्ष कंपनियों में सुधार, उपभोक्ता सुधार की व्याख्या मजबूत करेंगे। मजबूत आपूर्ति के बावजूद कमजोर यूनिट केस उसे कमजोर करेंगे।
- आर्थिक परिणाम: मात्रा बढ़ने के साथ मुद्रा-तटस्थ लाभप्रदता गिरना या नकदी रूपांतरण कमजोर होना, लाभदायक कार्यान्वयन के दावे को कमजोर करेगा।
- कैलेंडर: चौथी तिमाही में 2025 की चौथी तिमाही से छह कम रिपोर्टिंग दिन हैं। यूनिट केस दैनिक औसत बिक्री पर आधारित हैं, इसलिए राजस्व और मात्रा पर प्रभाव अलग है।
- पोर्टफोलियो: कंपनी के अनुसार अधिग्रहण/बिक्री 2027 के तुलनीय राजस्व पर लगभग 8% और तुलनीय EPS पर लगभग 2% प्रतिकूल प्रभाव डालेंगे; मुद्रा का भी हल्का प्रतिकूल प्रभाव है। ये शुरुआती विचार हैं, पूरे 2027 का मार्गदर्शन नहीं। समेकन में बदलाव से घटा राजस्व अपने आप कम पेय मांग नहीं बताता।
- पूंजी और कर: विपणन, पैकेजिंग और इनपुट लागत मात्रा के लाभ को सोख सकती हैं। IRS के साथ जारी विवाद अलग जोखिम है; पिछली नकदी अदायगी को बाद के हर वर्ष का समाधान नहीं मानना चाहिए। नकदी या कर संबंधी निष्कर्ष बदलने से पहले नवीनतम तिमाही फाइलिंग देखें।
कैलेंडर और 2027 संबंधी स्रोत: तीसरी तिमाही के अनुमान संबंधी खुलासे। पूरे साल के नतीजों, महत्वपूर्ण कर घटनाक्रम या शेयर मूल्य के बड़े बदलाव के बाद इस लेख की धारणाएं दोबारा जांचें।
अक्सर पूछे जाने वाले प्रश्न
2026 की तीसरी तिमाही में कोका-कोला के नतीजे कैसे रहे?
राजस्व $13.380 अरब, GAAP तनुकृत EPS $0.93 और तुलनीय EPS $0.91 था। वैश्विक यूनिट केस मात्रा 5% और ऑर्गेनिक राजस्व 7% बढ़ा। तुलनीय EPS और ऑर्गेनिक राजस्व गैर-GAAP माप हैं।
क्या मात्रा में 5% वृद्धि उपभोक्ता सुधार साबित करती है?
नहीं। उत्तरी अमेरिका में मात्रा स्थिर थी, क्षेत्रीय मिश्रण अलग थे और परिवारों की क्रयशक्ति में व्यापक वृद्धि के बिना भी कंपनी की कार्यक्षमता बिक्री बढ़ा सकती है। इस दावे के लिए श्रेणी आंकड़े और स्वतंत्र उपभोग संकेतक चाहिए।
सांद्रण बिक्री यूनिट केस से अधिक तेजी से क्यों बढ़ी?
प्रबंधन ने तीसरी तिमाही की 2 अंकों की बढ़त आपूर्ति के समय से जोड़ी। बॉटलरों के सांद्रण ऑर्डर और तैयार पेय की बिक्री के समयचक्र अलग हैं। बुनियादी मांग में समान बदलाव के बिना अस्थायी अंतर उलट सकता है।
कोका-कोला का 2026 का EPS मार्गदर्शन क्या है?
कंपनी 2025 के $3.00 से तुलनीय EPS में कम से कम 11% वृद्धि की उम्मीद करती है। गणना से न्यूनतम स्तर लगभग $3.33 है। यह समायोजित चालू वर्ष का माप है, 2027 का पूर्वानुमान या निश्चित परिणाम नहीं।
क्या मुक्त नकदी प्रवाह लाभांश को कवर करता है?
$13.0 अरब का न्यूनतम मुक्त नकदी प्रवाह अनुमानित $9.122 अरब सालाना लाभांश जरूरत से अधिक है, जिससे लगभग 1.43 गुना कवरेज मिलती है। अनुमान तीसरी तिमाही में बेसिक EPS की गणना के लिए प्रयुक्त औसत शेयर संख्या पर है; वास्तविक भुगतान और अन्य नकदी जरूरतें अलग हो सकती हैं।
क्या KO $91.18 पर सस्ता है?
उस तारीख का मूल्य गणना से निकले तुलनीय EPS न्यूनतम का लगभग 27.4 गुना और इक्विटी मुक्त नकदी प्रवाह प्रतिफल 3.31% दर्शाता है। पर्याप्त प्रतिफल भविष्य की वृद्धि, वितरण और बाद में निवेशकों द्वारा दिए जाने वाले गुणक पर निर्भर है।
क्या कोका-कोला ने 2027 का पूरा मार्गदर्शन दे दिया है?
तीसरी तिमाही की घोषणा में केवल शुरुआती मुद्रा और पोर्टफोलियो संबंधी विचार हैं। पूरा मार्गदर्शन चौथी तिमाही के नतीजों के साथ आएगा। समेकन संबंधी अनुमानित प्रतिकूल प्रभाव को उपभोक्ता पेय मात्रा का पूर्वानुमान नहीं समझना चाहिए।
प्रमाण का उपयोग कैसे करें
कारोबार का तर्क मजबूत हुआ है: मात्रा बढ़ रही है, पोर्टफोलियो ढल रहा है और प्रबंधन ने लाभ व नकदी प्रवाह के न्यूनतम स्तर बढ़ाए हैं। व्यापक उपभोक्ता सुधार का तर्क अधूरा है, क्योंकि क्षेत्रीय मांग और मिश्रण अलग हैं। निवेश का तर्क कीमत पर संवेदनशील है: प्रीमियम गुणक कई साल की परिचालन प्रगति का लाभ सोख सकता है।
SimianX के शेयर विश्लेषण उपकरण से नई फाइलिंग के मुकाबले अलग धारणाएं जांचें। यूनिट केस, आपूर्ति समय, मुद्रा-तटस्थ लाभ और नकदी प्रवाह को अलग रखें; फिर वास्तव में उपलब्ध कीमत पर मूल्यांकन दोबारा निकालें।
संबंधित लेख
- P&G की तिमाही कमाई: AI शेयरों की गिरावट में PG 5.6% क्यों उछला
- वॉलमार्ट और टारगेट 2026: अमेरिकी उपभोक्ता तनाव संकेत डीकोड
संदर्भ
- कोका-कोला — तीसरी तिमाही 2026 की आय घोषणा
- कोका-कोला — दाखिल वित्तीय विवरण और मार्गदर्शन समायोजन
- कोका-कोला — पहली तिमाही 2026 के नतीजे
- कोका-कोला — दूसरी तिमाही 2026 के नतीजे
- कोका-कोला — 2025 वार्षिक नतीजे और fairlife नकदी प्रवाह समायोजन
- कोका-कोला — बॉटलिंग प्रणाली
- कोका-कोला — अक्टूबर 2026 लाभांश घोषणा
- कोका-कोला — SEC तिमाही फाइलिंग और कर खुलासे
- Stock Analysis — KO के पुराने बंद भाव
- BEA — व्यक्तिगत आय और व्यय
- अमेरिकी जनगणना ब्यूरो — खुदरा कारोबार आंकड़े


