
 लेखक: Muke
Q3 2026 के बाद Caterpillar: रिकॉर्ड बैकलॉग, 41% की गिरावट और Q4 का गणित
संक्षिप्त उत्तर: Caterpillar का शेयर इसलिए गिरा क्योंकि Q3 2026 की रिपोर्ट ने अनुमान उतना नहीं बढ़ाया जितना बढ़ाना ज़रूरी था। बिक्री 17% बढ़कर $20.7 अरब हुई और बैकलॉग $78.1 अरब के रिकॉर्ड स्तर पर पहुँचा, लेकिन प्रबंधन ने पूरे साल की वृद्धि का अनुमान "दस से बीस प्रतिशत के दायरे के मध्य से ऊपरी हिस्से" में ही रखा और Q4 के लिए केवल "मध्यम" वृद्धि का मार्गदर्शन दिया, जबकि $7.20 के समायोजित EPS में लगभग $0.21 टैरिफ रिफंड से आया। CAT 29 अक्टूबर को $647.39 (−9.25%) और 30 अक्टूबर को $622.75 पर बंद हुआ, जो 30 जून के $1,064.90 के उच्चतम बंद भाव से 41.5% नीचे है।
"बिक्री 17% ऊपर, शेयर 9% नीचे" वाली सुर्खी से यह प्रतिक्रिया तर्कहीन लगती है। लेकिन सुर्खी से छूटे तीन तथ्य जोड़ने पर ऐसा कम लगता है। रिपोर्ट से पहले ही शेयर अपना एक-तिहाई मूल्य गँवा चुका था। विश्लेषक पूरे साल की जो 18% वृद्धि चाहते थे, उसके लिए Q4 में लगभग $21.1 अरब का राजस्व चाहिए था, और प्रबंधन की भाषा इससे नीचे की ओर इशारा कर रही थी। और EPS जितना अनुमान से ऊपर रहा, वह अंतर उसमें शामिल टैरिफ रिफंड से छोटा था।
यह संदर्भ लेख शेयर भाव का ब्योरा, 2019 से अब तक नतीजों के दिन की हर प्रतिक्रिया, Q4 का गणित, बैकलॉग की सीढ़ी और $622.75 पर मूल्यांकन सामने रखता है। कंपनी के बताए आँकड़े Caterpillar की Q3 नतीजों की विज्ञप्ति, स्लाइड डेक और नतीजों पर कॉन्फ्रेंस कॉल से लिए गए हैं। हमारी अपनी गणनाओं को उसी रूप में चिह्नित किया गया है। आँकड़े 30 अक्टूबर 2026 के बंद भाव तक के हैं।
Caterpillar का शेयर कितना गिरा है?
नतीजों के बाद के दो दिनों की गिरावट उस ढलान का आख़िरी चरण थी जो चार महीने पहले शुरू हुई थी।
| तारीख | बंद भाव | बदलाव | 30 जून के शिखर से |
|---|---|---|---|
| 30 जून 2026 | $1,064.90 | इस अवधि का उच्चतम बंद भाव | 0.0% |
| 4 अगस्त 2026 (Q2 रिपोर्ट) | $876.54 | उस दिन +5.60% | −17.7% |
| 28 अक्टूबर 2026 | $713.38 | Q3 से पहले का आख़िरी बंद भाव | −33.0% |
| 29 अक्टूबर 2026 (Q3 रिपोर्ट) | $647.39 | उस दिन −9.25% | −39.2% |
| 30 अक्टूबर 2026 | $622.75 | उस दिन −3.81% | −41.5% |
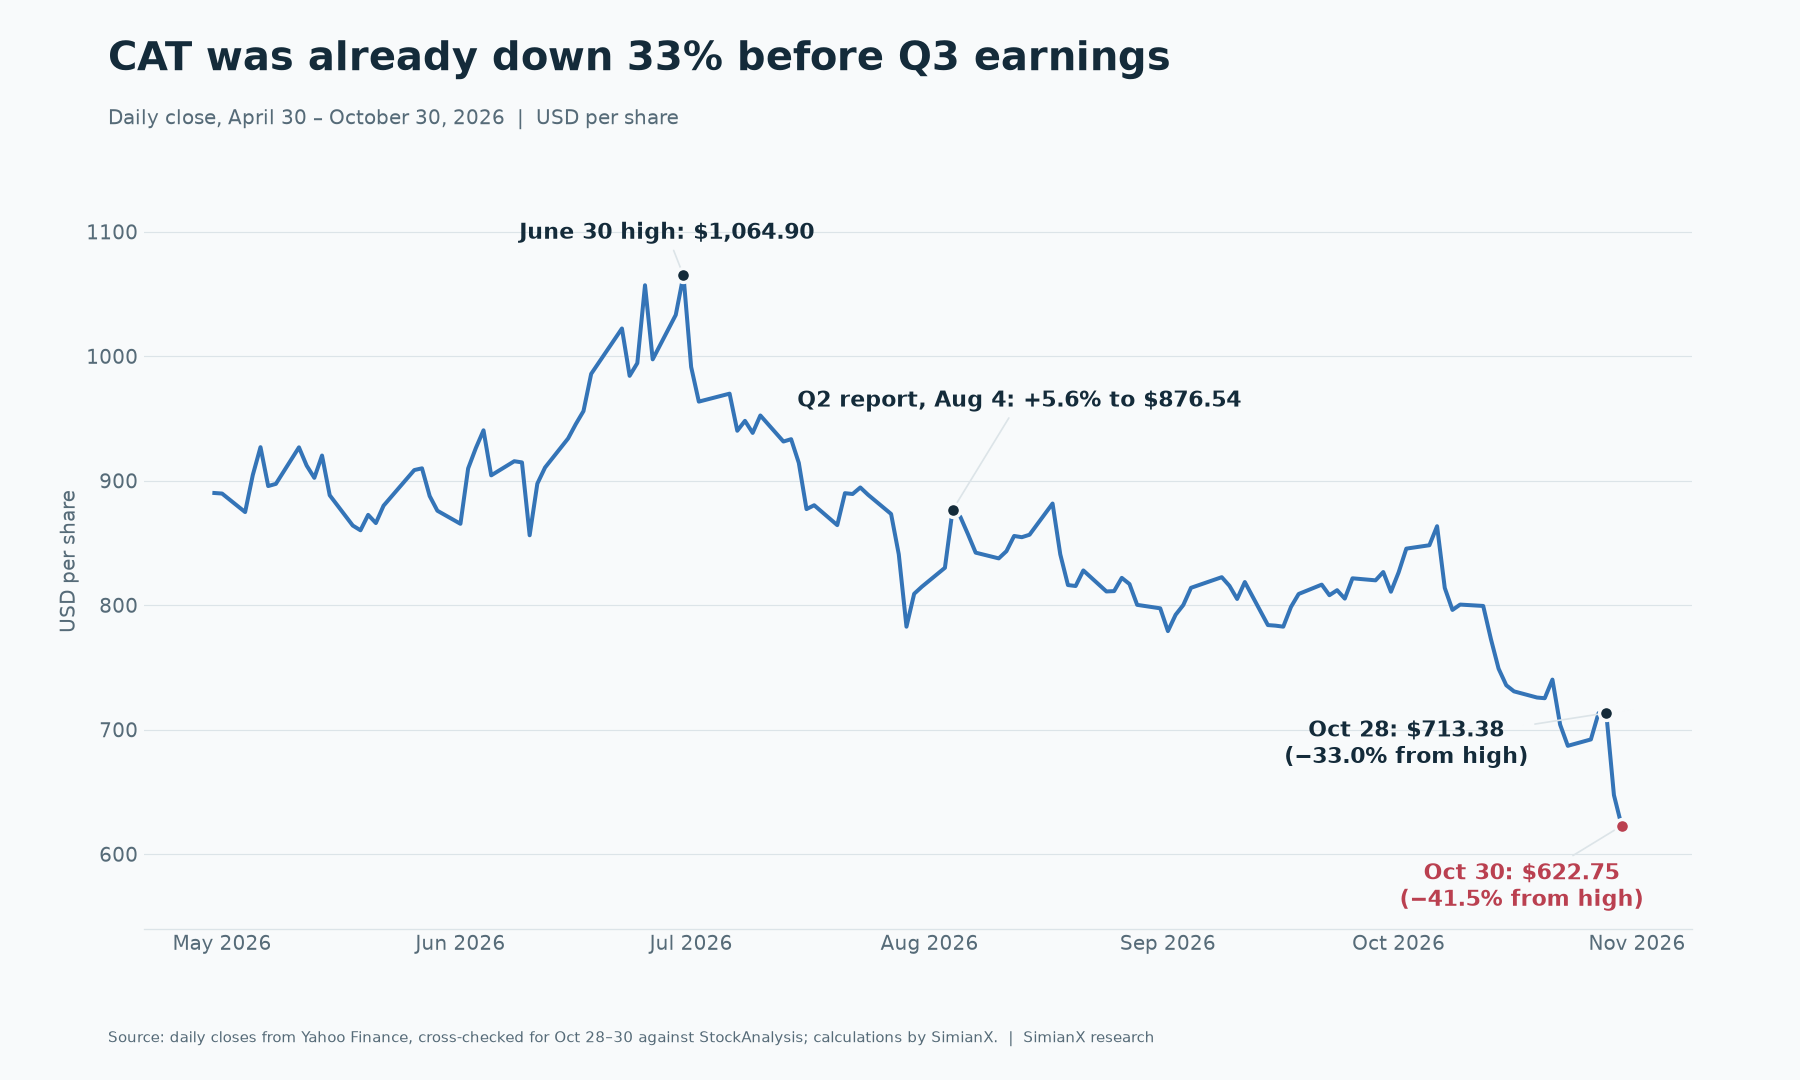
मिलते-जुलते शेयरों से तुलना यह अलग करती है कि क्या Caterpillar से जुड़ा था और क्या नहीं।
| शेयर | 30 जून से 28 अक्टूबर | 28 अक्टूबर से 30 अक्टूबर | 30 जून से 30 अक्टूबर |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
इस तालिका में दो अलग बातें दिखती हैं। जून से अक्टूबर के अंत तक बिजली उत्पादन से सबसे ज़्यादा जुड़े शेयर एक साथ गिरे, जबकि व्यापक बाज़ार चढ़ा, इसलिए उस गिरावट का बड़ा हिस्सा अकेले Caterpillar का नहीं बल्कि AI बिजली ट्रेड का है। यह हमारा निष्कर्ष है; मूल्य आँकड़े कारण सिद्ध नहीं करते। रिपोर्ट के बाद के दो दिन अलग थे। CAT का शेयर GE Vernova और Cummins से कहीं ज़्यादा गिरा और Deere चढ़ा, इसलिए यह हिस्सा मुख्यतः Caterpillar की अपनी रिपोर्ट से जुड़ा था। 30 अक्टूबर पूरे बाज़ार के लिए भी कमज़ोर दिन था और SPY लगभग 1.8% गिरा, इसलिए उस दिन की 3.81% गिरावट पूरी तरह कंपनी-विशिष्ट नहीं थी।
2019 से Caterpillar के नतीजों के दिन की हर प्रतिक्रिया
29 अक्टूबर की गिरावट अप्रैल 2019 से हमारी मापी 31 तिमाही रिपोर्टों में नतीजों के दिन की सबसे बड़ी गिरावट थी। इससे पहले सबसे बड़ी गिरावट अप्रैल 2024 में −7.02% थी।
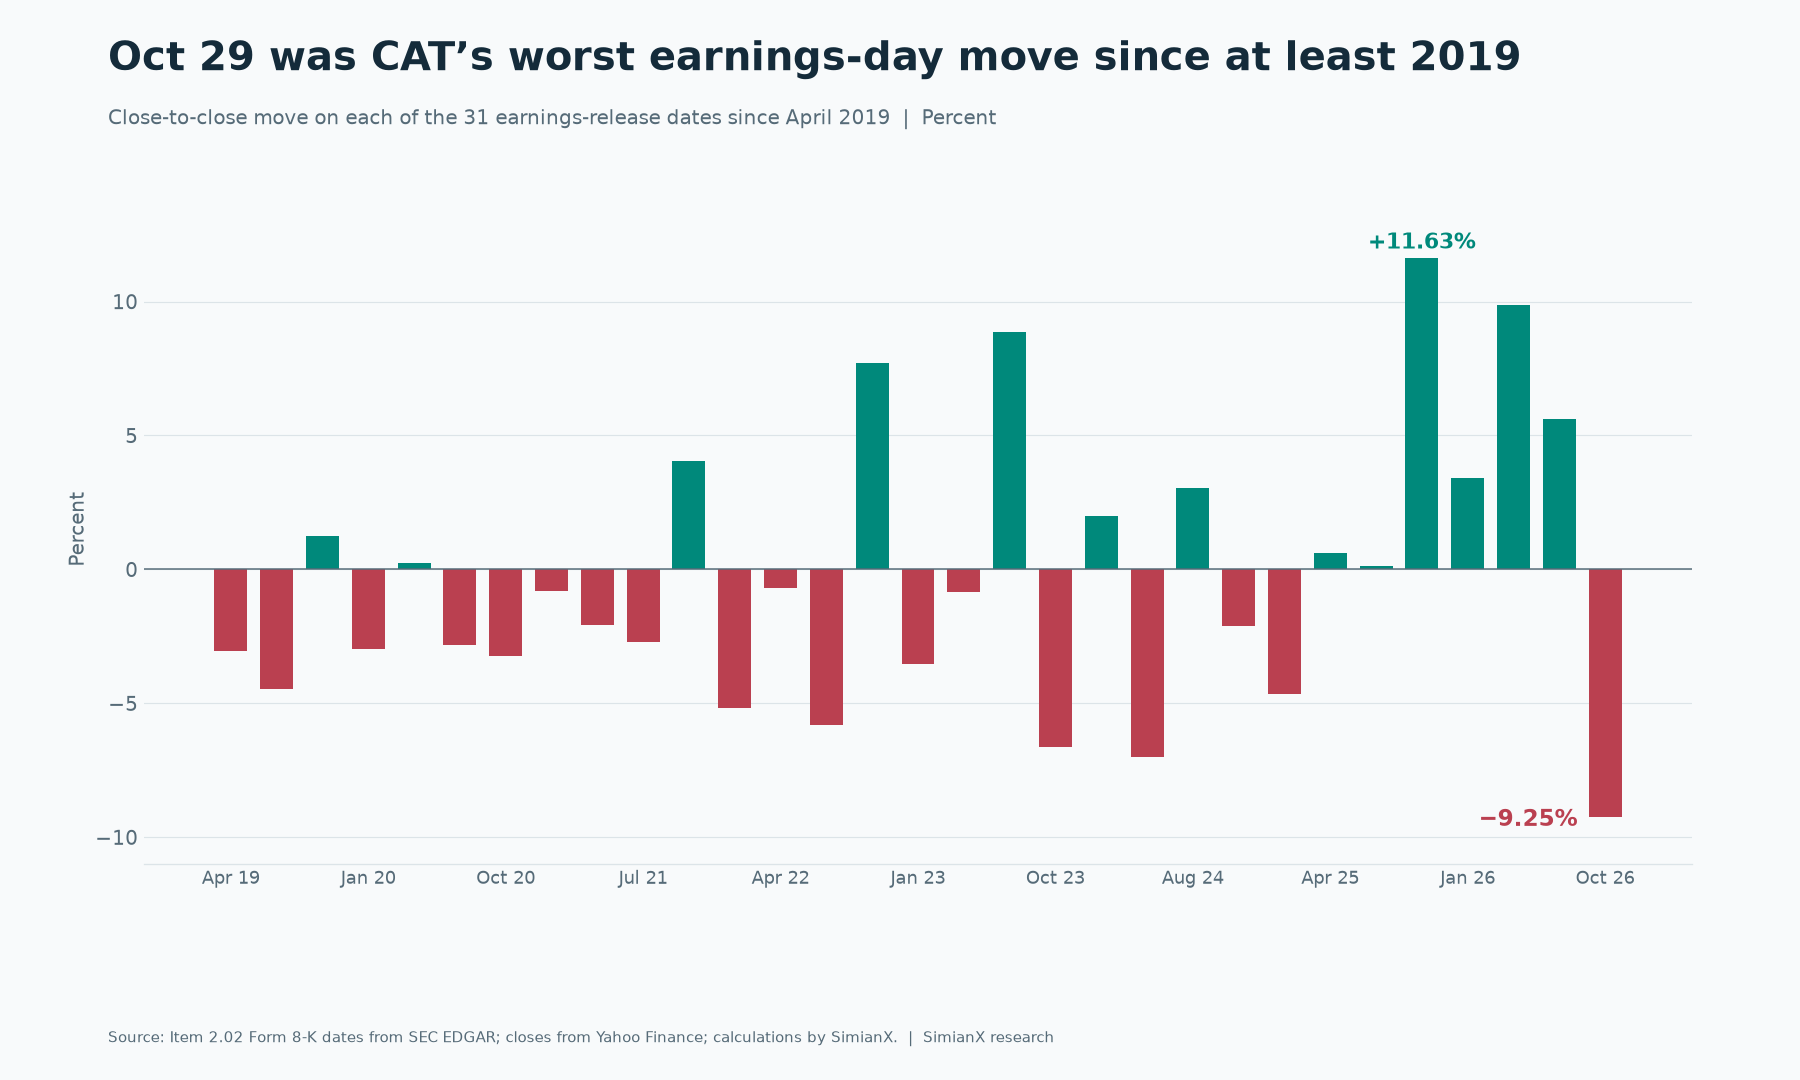
| रिपोर्ट की तारीख | पिछला बंद भाव | बंद भाव | बदलाव |
|---|---|---|---|
| 29 अक्टूबर 2026 | $713.38 | $647.39 | −9.25% |
| 4 अगस्त 2026 | $830.03 | $876.54 | +5.60% |
| 30 अप्रैल 2026 | $810.05 | $890.11 | +9.88% |
| 29 जनवरी 2026 | $643.28 | $665.24 | +3.41% |
| 29 अक्टूबर 2025 | $524.47 | $585.49 | +11.63% |
| 5 अगस्त 2025 | $433.70 | $434.23 | +0.12% |
| 30 अप्रैल 2025 | $307.40 | $309.27 | +0.61% |
| 30 जनवरी 2025 | $393.23 | $374.98 | −4.64% |
| 30 अक्टूबर 2024 | $387.51 | $379.24 | −2.13% |
सभी 31 रिपोर्टों में शेयर 18 बार गिरा और 13 बार चढ़ा, और बदलाव का औसत निरपेक्ष आकार लगभग 4.1% रहा। 29 अक्टूबर से पहले यह लगातार छह रिपोर्टों के दिन चढ़ा था, और इन बढ़तों ने इसे $307 से $1,065 तक पहुँचाया। जिस बाज़ार को अनुमान से काफ़ी बेहतर नतीजों की आदत हो, वह अनुमान से मामूली बेहतर नतीजों पर अलग तरह से प्रतिक्रिया देता है।
तारीखें SEC EDGAR पर आइटम 2.02 वाली फॉर्म 8-K फाइलिंग से ली गई हैं, और हमने 11 अक्टूबर 2024 की एक फाइलिंग को बाहर रखा क्योंकि वह तिमाही नतीजों के कैलेंडर से बाहर थी। Caterpillar अमेरिकी बाज़ार खुलने से पहले नतीजे जारी करती है, इसलिए उसी दिन का बंद भाव प्रतिक्रिया को दर्ज करता है।
Caterpillar ने Q3 2026 में क्या रिपोर्ट किया?
| मापदंड | Q3 2026 | Q3 2025 | बदलाव |
|---|---|---|---|
| बिक्री और राजस्व | $20.682B | $17.638B | +17% |
| परिचालन लाभ | $4.214B | $3.052B | +38% |
| परिचालन मार्जिन | 20.4% | 17.3% | +3.1 अंक |
| समायोजित परिचालन मार्जिन | 20.6% | 17.5% | +3.1 अंक |
| प्रति शेयर लाभ | $7.13 | $4.88 | +46% |
| समायोजित प्रति शेयर लाभ | $7.20 | $4.95 | +45% |
| MP&E मुक्त नकदी प्रवाह | $3.8B | $3.2B | +19% |
| ऑर्डर बैकलॉग | $78.1B | $39.9B | +96% |
राजस्व में बढ़ोतरी मुख्यतः $2.2 अरब की अधिक बिक्री मात्रा और $663 मिलियन की अनुकूल मूल्य प्राप्ति से आई। MP&E का अर्थ है Machinery, Power & Energy, यानी वित्त शाखा को छोड़कर औद्योगिक कारोबार।
| खंड | बिक्री | वृद्धि | खंड लाभ | मार्जिन | Q3 2025 में मार्जिन |
|---|---|---|---|---|---|
| पावर एंड एनर्जी | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| कंस्ट्रक्शन इंडस्ट्रीज | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| रिसोर्स इंडस्ट्रीज | $4.615B | +15% | $622M | 13.5% | 13.6% |
सबसे बड़े खंड के भीतर पावर जनरेशन सबसे मज़बूत कारोबार है। इसकी बाहरी बिक्री 30% बढ़कर $3.421 अरब हुई, जिसे मुख्यतः डेटा सेंटरों के लिए टरबाइन और बड़े रेसिप्रोकेटिंग इंजनों ने आगे बढ़ाया। तेल और गैस 13% तथा औद्योगिक 4% बढ़ा।
ज़्यादातर वृद्धि उत्तरी अमेरिका से आई, जहाँ राजस्व 24% बढ़कर $12.017 अरब हुआ। एशिया/प्रशांत अकेला क्षेत्र था जहाँ राजस्व घटा, 2% की गिरावट के साथ।
मज़बूत नतीजों के बाद CAT का शेयर क्यों गिरा?
Reuters ने अपेक्षाओं का अंतर सबसे साफ़ बताया: विश्लेषक पूरे साल लगभग 18% वृद्धि चाहते थे, LSEG का समायोजित EPS आम अनुमान $7.08 था, और J.P. Morgan ने बैकलॉग की तेज़ी वाली अपेक्षा $80 अरब बताई। इनमें से हर पैमाने पर रिपोर्ट ठीक थी, पर काफ़ी नहीं।
Q4 का गणित: 18% वृद्धि के लिए क्या चाहिए था
यही वह हिस्सा है जिसे नतीजों के बाद के ज़्यादातर सारांश छोड़ देते हैं। Caterpillar की 2025 की बिक्री और राजस्व $67.589 अरब रहे, और 2026 के पहले नौ महीनों में $58.640 अरब आए। Q4 2025 में यह आँकड़ा $19.133 अरब था। ये तीन आँकड़े तय करते हैं कि मार्गदर्शन का निहितार्थ क्या है। नीचे की तालिका हमारी गणना है, कंपनी का मार्गदर्शन नहीं।
| Q4 2025 की तुलना में Q4 2026 की वृद्धि | निहित Q4 राजस्व | Q3 2026 से बदलाव | पूरे साल की निहित वृद्धि |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (18% के लिए आवश्यक) | $21.12B | +2.1% | +18.0% |
प्रबंधन ने Q4 की बिक्री में "मध्यम" वृद्धि का मार्गदर्शन दिया, इसलिए विश्लेषक जो 18% वृद्धि चाहते थे, वह इस शब्द की संभावित सीमा के ऊपरी छोर पर या उससे भी आगे थी। कॉल पर एक विश्लेषक ने भी यही बात उठाई और कहा कि डीलर इन्वेंट्री के दबाव को वापस जोड़ने के बाद भी मार्गदर्शन से राजस्व "पिछली तिमाही से बमुश्किल ऊपर" निकलता है। तुलना के लिए, Caterpillar की SEC फाइलिंग के अनुसार पिछले पाँच वर्षों में हर साल Q4 का राजस्व Q3 से अधिक रहा।
| वर्ष | Q3 राजस्व | Q4 राजस्व | Q3 से Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
प्रबंधन ने कमज़ोर Q4 के तीन कारण बताए:
- कठिन तुलना। Q4 2025 एक मज़बूत तिमाही थी।
- डीलरों की इन्वेंट्री कटौती। कंस्ट्रक्शन डीलरों से लगभग $1.6 अरब की इन्वेंट्री घटाने की उम्मीद है, जबकि एक साल पहले यह $600 मिलियन थी। यह बिक्री मात्रा पर लगभग $1 अरब का दबाव है, और कंस्ट्रक्शन की बिक्री लगभग सपाट रहने की उम्मीद है।
- क्षमता। पावर एंड एनर्जी की वृद्धि "क्षमता से तय गति" पर है, इसलिए मज़बूत ऑर्डर यूँ ही जल्दी नहीं भेजे जा सकते।
प्रबंधन ने 2027 पर भी अभी कुछ नहीं बताया और कहा कि वह उस वर्ष पर जनवरी में बात करेगा। इसलिए कॉल के बाद निवेशकों के हाथ एक नरम Q4 आया और अगले साल का कोई नया आँकड़ा नहीं।
टैरिफ रिफंड ने मुनाफ़े में कितनी मदद की?
कंपनी की अपनी स्लाइडों के अनुसार Q3 में IEEPA (अंतरराष्ट्रीय आपातकालीन आर्थिक शक्ति अधिनियम) टैरिफ रिफंड का असर लगभग $0.21 प्रति शेयर रहा, जो परिचालन लाभ के $128 मिलियन से आया। समायोजित EPS इन्हें बाहर नहीं करता, क्योंकि समायोजन केवल पुनर्गठन लागत को शामिल करता है।
| EPS का पैमाना | Q3 2026 | $7.08 (LSEG) की तुलना में | $7.03 (S&P) की तुलना में |
|---|---|---|---|
| रिपोर्ट किया गया समायोजित EPS | $7.20 | +$0.12 | +$0.17 |
| लगभग $0.21 के रिफंड को छोड़कर | लगभग $6.99 | −$0.09 | −$0.04 |
S&P का आँकड़ा StockStory के उद्धरण के अनुसार है। हम नहीं बता सकते कि कितने विश्लेषकों ने अपने अनुमानों में रिफंड शामिल किया, इसलिए दूसरी पंक्ति केवल संवेदनशीलता दिखाती है। यह वास्तविक चूक का प्रमाण नहीं है।
Q2 यही कहानी बड़े पैमाने पर कहता है। उस तिमाही में $392 मिलियन के रिफंड शामिल थे, जो हमारे अनुमान (23% कर दर और लगभग 463 मिलियन तनुकृत शेयर) के अनुसार लगभग $0.65 प्रति शेयर है। समायोजित EPS Q2 के $8.17 से गिरकर Q3 में $7.20 पर आया। रिफंड को छोड़कर यह गिरावट लगभग $7.52 से लगभग $6.99 तक की थी।
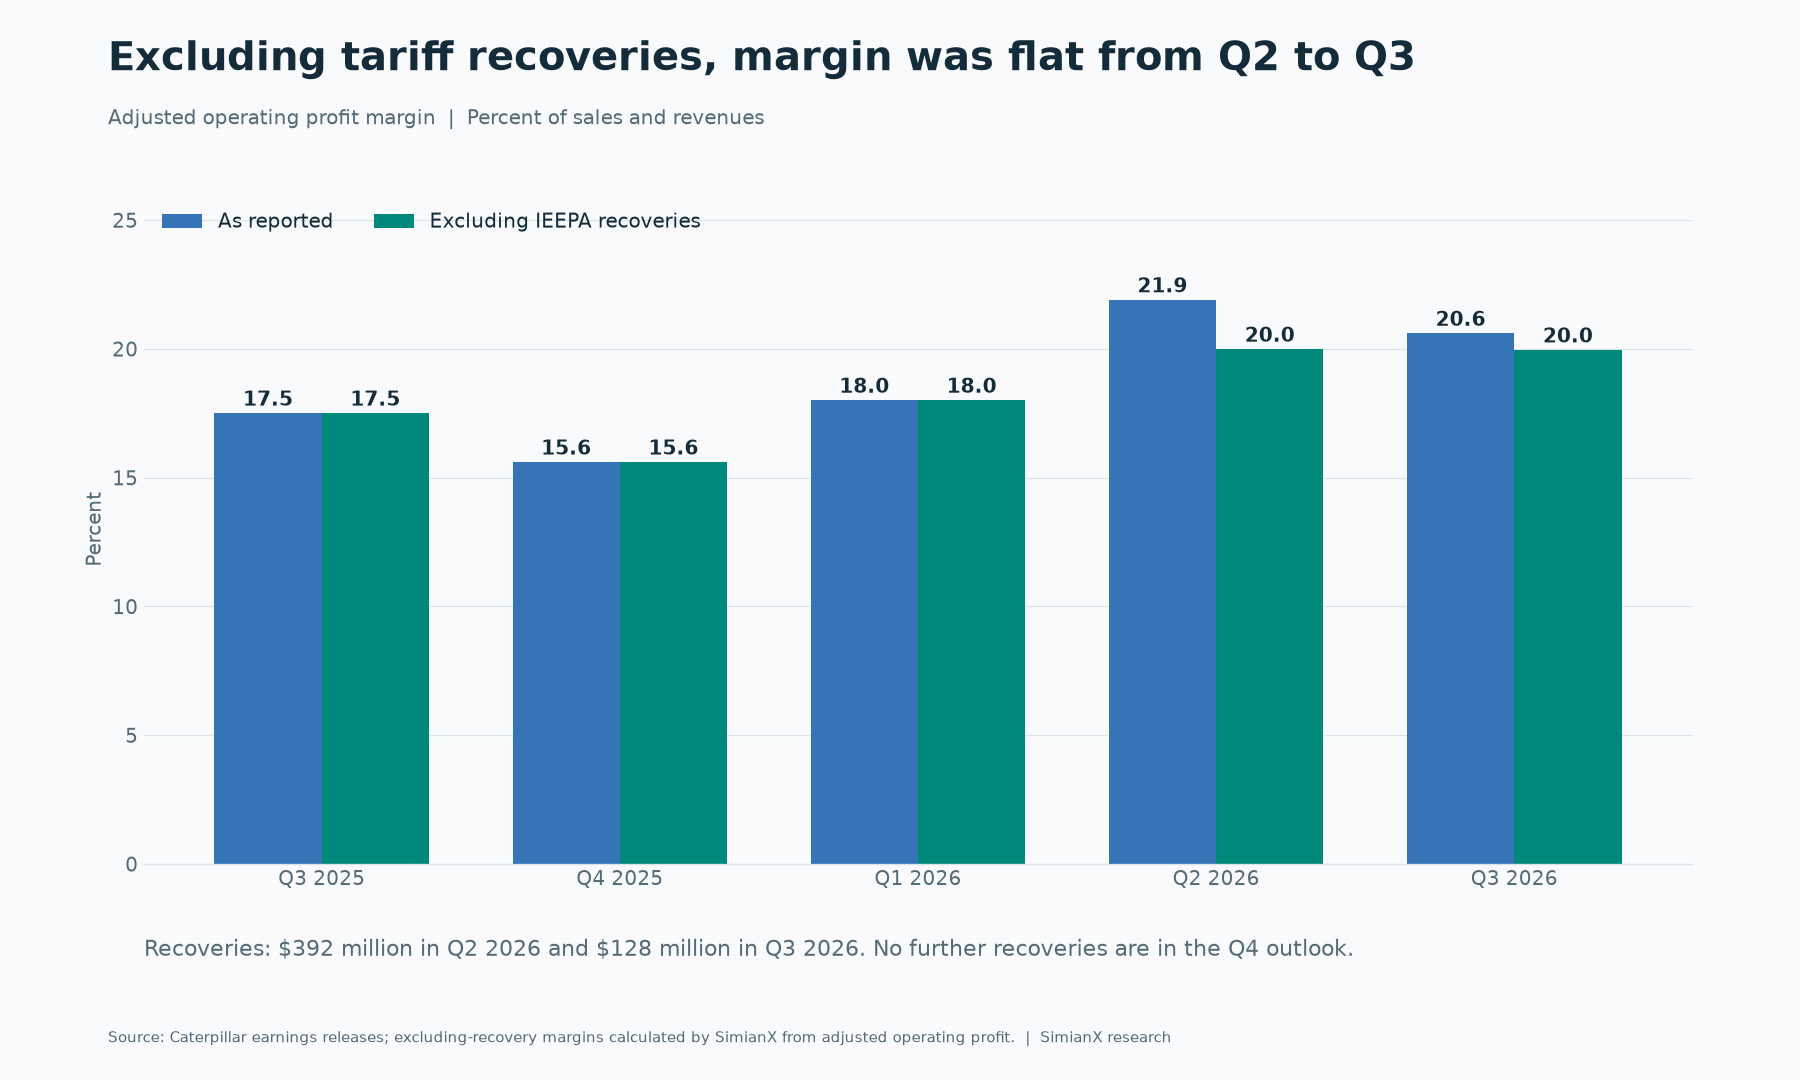
| तिमाही | समायोजित परिचालन लाभ | रिफंड | रिपोर्ट किया गया मार्जिन | रिफंड के बिना मार्जिन |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
रिफंड के बिना भी साल-दर-साल सुधार वास्तविक है: 17.5% की तुलना में 20.0%। यह कम टैरिफ से भी नहीं आया, क्योंकि Q3 की लगभग $600 मिलियन की टैरिफ लागत एक साल पहले के बराबर थी। ये रिफंड अन्य कंपनियों में कैसे दिखते हैं, यह जानने के लिए हमारा IEEPA टैरिफ रिफंड ट्रैकर देखें।
आगे की समस्या यह है कि रिफंड रुक जाते हैं, टैरिफ नहीं। इस साल अब तक रिफंड कुल लगभग $520 मिलियन हैं और अनुमान में Q4 के लिए कोई रिफंड शामिल नहीं है, जबकि Q4 की टैरिफ लागत लगभग $600 मिलियन और पूरे साल की लगभग $2.2 अरब है। रिफंड को छोड़कर प्रबंधन को उम्मीद है कि पूरे साल का समायोजित मार्जिन लक्ष्य दायरे के "निचले छोर के करीब" रहेगा। इन्वेस्टर डे का दायरा $72 अरब राजस्व पर 18–22% और $100 अरब पर 21–25% है, इसलिए बिक्री बढ़ने के साथ न्यूनतम स्तर भी ऊपर जाता है। कॉल पर प्रबंधन ने कहा कि आगे बढ़ते हुए उसे इस दायरे के "निचले छोर से धीरे-धीरे ऊपर चढ़ना शुरू" करने की उम्मीद है, और 2027 पर अधिक जानकारी बाद में आएगी।
क्या $78.1 अरब का बैकलॉग उतना ही अच्छा है जितना दिखता है?
एक साल में बैकलॉग लगभग दोगुना हो गया। साथ ही इसकी वृद्धि पिछली तीन तिमाहियों से धीमी रही, और इसका ज़्यादा हिस्सा अब और दूर के समय में है।
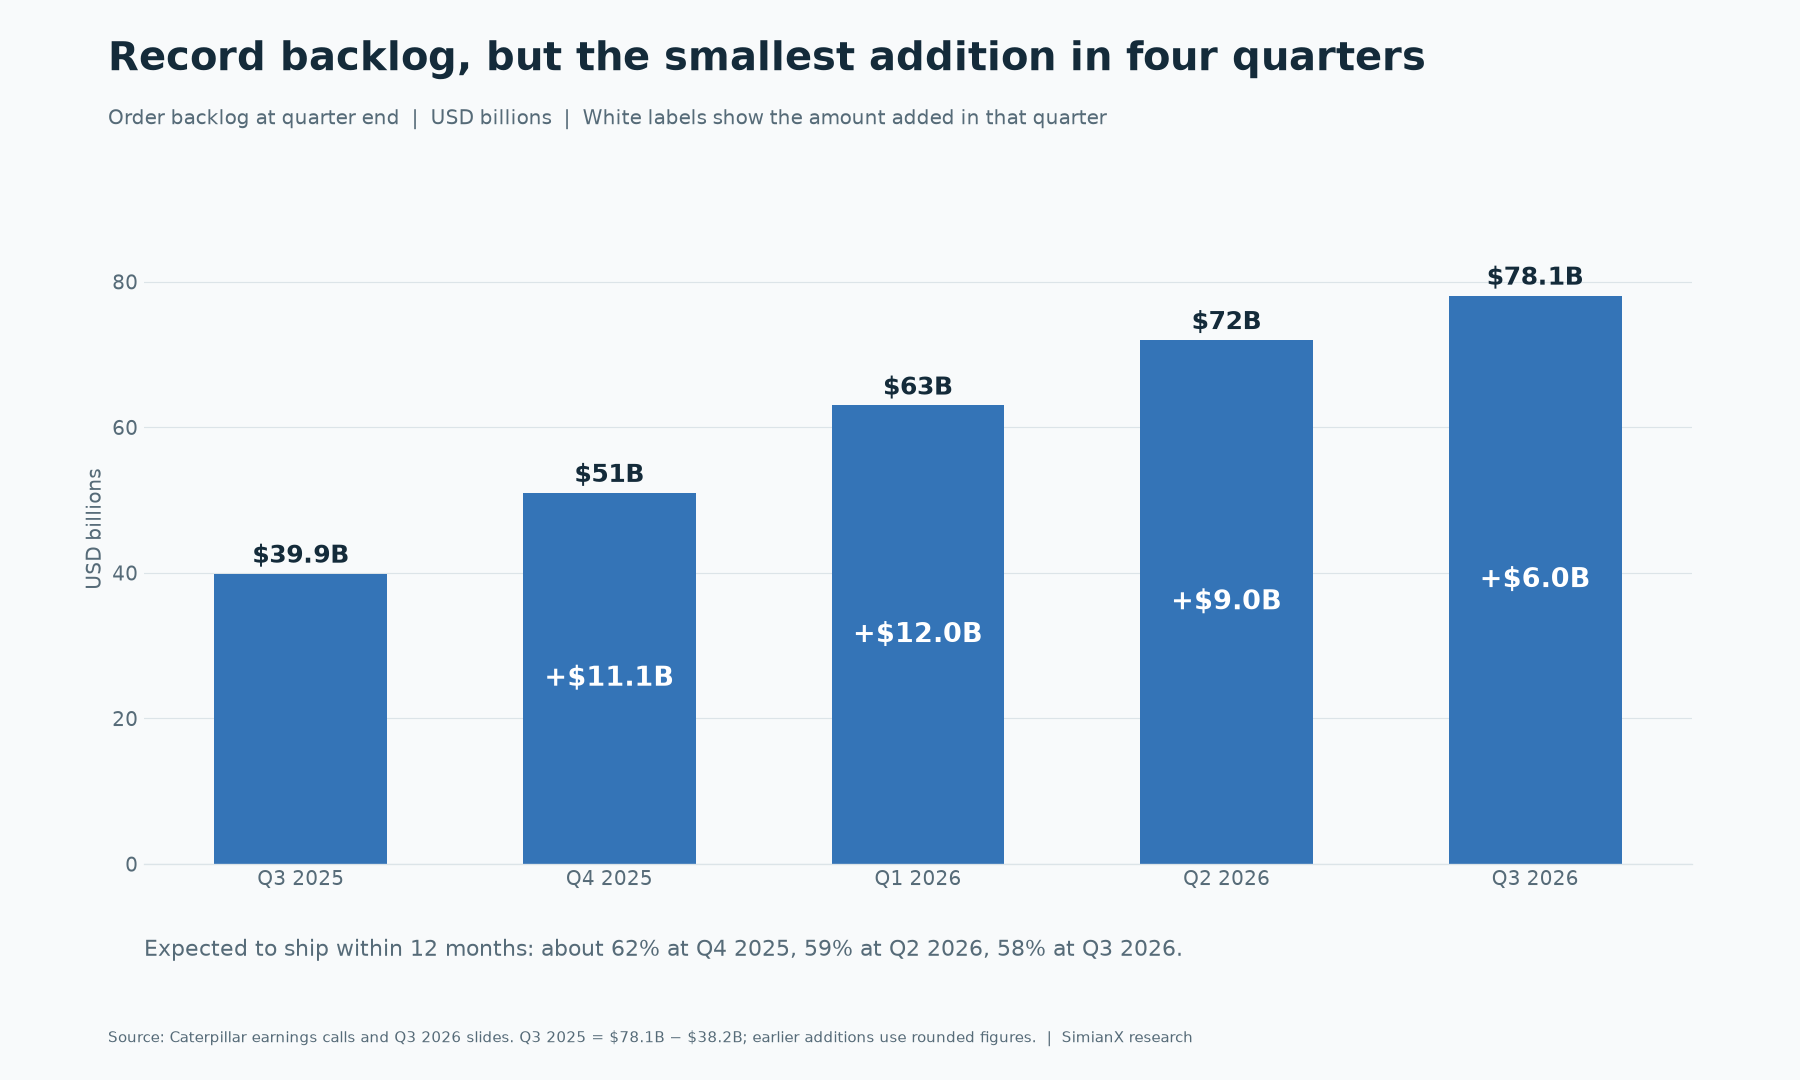
| तिमाही का अंत | बैकलॉग | तिमाही में बढ़ोतरी | 12 महीनों में भेजे जाने की अपेक्षित हिस्सेदारी |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | लगभग +$11B | लगभग 62% |
| Q1 2026 | $63B | लगभग +$12B | — |
| Q2 2026 | $72B | लगभग +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
58% पर लगभग $45 अरब एक साल के भीतर और लगभग $33 अरब उसके बाद भेजे जाने चाहिए (हमारी गणना)। प्रबंधन ने बताया कि बड़े रेसिप्रोकेटिंग इंजनों के ऑर्डर अब 2029 तक और टरबाइन के ऑर्डर 2030 में पहुँच रहे हैं।
इसके तीन नतीजे हैं:
- लंबी अवधि। 2029 में आने वाला राजस्व आज अगली तिमाही के राजस्व से कम मूल्यवान है, और उसकी लागत भी कम निश्चित है।
- अनियमितता। प्रबंधन ने प्राइम पावर और खनन के ऑर्डरों को बड़े, अलग-अलग बातचीत से तय और अनियमित बताया। $6.0 अरब की एक तिमाही अपने आप में कमज़ोर मांग का संकेत नहीं है, और यही बात आगे की किसी मज़बूत दिखने वाली तिमाही पर भी लागू होती है।
- अनुबंध शर्तों पर जानकारी की कमी। Caterpillar बैकलॉग के लिए रद्दीकरण या मूल्य-वृद्धि की शर्तें प्रकाशित नहीं करती।
एक नकदी मद बैकलॉग की गुणवत्ता का समर्थन करती है। ग्राहक अग्रिमों ने पहले नौ महीनों में परिचालन नकदी प्रवाह में $4.0 अरब जोड़े, जबकि एक साल पहले यह $1.6 अरब था। ग्राहक ज़्यादा पैसा पहले दे रहे हैं। इसी अवधि में इन्वेंट्री ने $4.1 अरब सोखे, जो पहले के $2.0 अरब से ज़्यादा हैं, इसलिए ग्राहकों का पैसा इन्वेंट्री बढ़ोतरी के बड़े हिस्से को ढक रहा है। यह नकदी प्रवाह विवरण की हमारी व्याख्या है, कंपनी का बयान नहीं।
क्या बिक्री वास्तविक अंतिम मांग के साथ चल रही है?
Caterpillar के खुदरा आँकड़े अंतिम उपयोगकर्ताओं को बिक्री मापते हैं, जबकि रिपोर्ट की गई बिक्री डीलरों और अन्य को भेजे गए माल को मापती है। दोनों में अंतर आ सकता है, और उस अंतर में उपयोगी जानकारी होती है। इन्हें अलग-अलग आधार पर तैयार किया जाता है और Caterpillar खुदरा आँकड़ों को एक अनुमानित संकेत कहती है, इसलिए सटीक अंतर के बजाय दिशा की तुलना करें।
| खंड | रिपोर्ट की गई बिक्री वृद्धि | अंतिम उपयोगकर्ताओं को बिक्री की वृद्धि | इससे क्या संकेत मिलता है |
|---|---|---|---|
| पावर एंड एनर्जी | +18% | +36% | मांग शिपमेंट से काफ़ी आगे; क्षमता ही सीमा है |
| केवल पावर जनरेशन | +30% | +75% | वही अंतर, और चौड़ा |
| कंस्ट्रक्शन इंडस्ट्रीज | +18% | +20% | मोटे तौर पर बराबर, किराये के बेड़ों से मदद |
| रिसोर्स इंडस्ट्रीज | +15% | +4% | शिपमेंट अंतिम बिक्री से आगे |
दो बातें बदल देती हैं कि इन्हें कैसे पढ़ा जाए।
रिसोर्स इंडस्ट्रीज कमज़ोर कड़ी है। इसका 4% प्रबंधन की अपेक्षा से कम था, और खनन में अंतिम उपयोगकर्ताओं को बिक्री शिपिंग और कमीशनिंग में देरी के कारण गिरी। विज्ञप्ति कहती है कि खनन, भारी निर्माण और खदान व एग्रीगेट्स में बिक्री मुख्यतः डीलर इन्वेंट्री में बदलाव के कारण बढ़ी। प्रबंधन को उम्मीद है कि देरी से हुई कमीशनिंग Q4 में पूरी हो जाएगी। रेल में अंतिम उपयोगकर्ताओं को बिक्री 70% गिरी, हालाँकि यह कारोबार तिमाही-दर-तिमाही काफ़ी झूलता है।
कंस्ट्रक्शन को एक असामान्य सहारा मिला। डीलरों के किराये के बेड़े में मशीनों की भराई "असाधारण रूप से मज़बूत" रही, जिसका एक कारण नया Major Projects किराया उद्यम है। प्रबंधन को Q4 में इसका योगदान कम रहने की उम्मीद है। उत्तरी अमेरिका में अंतिम उपयोगकर्ताओं को बिक्री 27% बढ़ी, और प्रबंधन ने कहा कि किराये के बेड़ों के बिना भी वृद्धि मज़बूत थी, लेकिन यह फिर भी ऐसा सहारा है जो कमज़ोर पड़ेगा।
Caterpillar किस हद तक AI बिजली शेयर है?
पावर जनरेशन के $3.421 अरब Q3 की बिक्री और राजस्व का लगभग 17% थे (हमारी गणना), हालाँकि डेटा सेंटर इस कारोबार का केवल एक हिस्सा हैं। यह इसलिए मायने रखता है क्योंकि किसी शेयर का मूल्य उसके सबसे तेज़ी से बढ़ते 17% के हिसाब से लग सकता है। अगर आप मूल तेज़ी का तर्क देखना चाहते हैं, तो हमारा पिछला लेख Caterpillar का AI डेटा सेंटर बिजली ट्रेड इसे समझाता है। Generac का Amazon ऑर्डर दिखाता है कि यही विषय एक छोटी कंपनी में कैसा दिखता है।
यह निर्भरता ग्राहकों के खर्च से होकर गुज़रती है। Caterpillar के डेटा सेंटर ऑर्डर अंततः इस पर टिके हैं कि हाइपरस्केलर निर्माण जारी रखते हैं या नहीं, और इसी वजह से बड़ी टेक कंपनियों का नकदी प्रवाह की तुलना में AI पूँजीगत व्यय यहाँ मायने रखता है। मांग बनी रहने पर भी ग्रिड कनेक्शन, गैस आपूर्ति, परमिट या वित्तपोषण के कारण परियोजनाएँ टल सकती हैं।
क्षमता दूसरी बाधा है। Caterpillar की योजना 2030 तक बड़े रेसिप्रोकेटिंग इंजनों की क्षमता को 2024 के स्तर के लगभग तीन गुना करने की है, और वह 3600 सीरीज़ इंजनों के लिए दूसरे असेंबली और परीक्षण स्थल के रूप में नॉर्थ कैरोलिना के विंस्टन-सेलम संयंत्र के एक हिस्से का उपयोग करेगी। ये विस्तार शिपमेंट बढ़ाने से पहले मूल्यह्रास और विनिर्माण लागत बढ़ाते हैं, और प्रबंधन ने दोनों को मार्जिन पर दबाव बताया।
एक आम भ्रम: नॉर्थ कैरोलिना के सैनफोर्ड में $1 अरब का निवेश Cat Compact ट्रैक लोडर और टेलीहैंडलर के लिए है। यह कंस्ट्रक्शन इंडस्ट्रीज की परियोजना है, डेटा सेंटर की नहीं।
2026 का पूँजीगत व्यय अब लगभग $3.3 अरब रहने की उम्मीद है, जो पहले के $3.5 अरब से कम है। मुक्त नकदी प्रवाह का मार्गदर्शन अब भी $6–15 अरब के वार्षिक दायरे के ऊपरी आधे हिस्से में है।
Cat Financial ग्राहकों के बारे में क्या बताता है?
ग्राहकों के ऋण में तनाव नहीं दिखता, जो इस बिकवाली को मांग के डर के रूप में पढ़ने के ख़िलाफ़ जाता है।
| Cat Financial | Q3 2026 | तुलना |
|---|---|---|
| बकाया भुगतान | 1.31% | एक साल पहले 1.47% |
| बट्टे खाते में डाली गई शुद्ध राशि | $28M | एक साल पहले $40M |
| ऋण हानि प्रावधान भंडार | $332M, प्राप्य राशि का 0.91% | 30 जून को $294M, 0.84% |
| खुदरा नए कारोबार की मात्रा | साल-दर-साल +6% | कॉन्फ्रेंस कॉल के अनुसार |
प्रबंधन ने कहा कि बकाया भुगतान 1998 के बाद सबसे कम है। प्रावधान भंडार बढ़ा ज़रूर, और ऋण हानि का प्रावधान एक साल पहले से $34 मिलियन अधिक था, इसलिए इस पर नज़र रखना ठीक है। फिर भी ऋण एक पिछड़ा संकेत है: ग्राहक आम तौर पर भुगतान चूकने से बहुत पहले खरीद टाल देता है।
क्या $622.75 पर CAT का शेयर सस्ता है?
यह सस्ता हुआ है, पर साफ़ तौर पर सस्ता नहीं। ये हमारी गणनाएँ हैं, जिनमें पिछली चार रिपोर्ट की गई तिमाहियों का समायोजित EPS इस्तेमाल हुआ है: $5.16 (Q4 2025), $5.54, $8.17 और $7.20, कुल $26.07।
| आय का आधार | EPS | $622.75 पर P/E |
|---|---|---|
| पिछले 12 महीने, समायोजित | $26.07 | 23.9× |
| वही, Q2 और Q3 के रिफंड (लगभग $0.86) को छोड़कर | लगभग $25.21 | 24.7× |
| अगले 12 महीनों का आम अनुमान (S&P, StockStory के ज़रिए) | $30.56 | 20.4× |
लगभग 461 मिलियन तनुकृत शेयरों पर $622.75 का अर्थ लगभग $287 अरब का बाज़ार मूल्य है।
नीचे की तालिका दिखाती है कि अलग-अलग संयोजनों का क्या अर्थ निकलता है। ये मान्यताओं को परखने के लिए काल्पनिक इनपुट हैं, पूर्वानुमान या लक्ष्य मूल्य नहीं।
| वार्षिक EPS | 18× P/E | 22× P/E | 26× P/E |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
$622.75 पर कीमत $30 के EPS पर लगभग 21 गुने के पास बैठती है। दूसरे शब्दों में, बाज़ार अब भी ऐसी कमाई के लिए भुगतान कर रहा है जो पिछले आँकड़ों में अभी नहीं आई है। गिरावट का मुख्य जोखिम यह है कि दोनों इनपुट एक साथ गिरें, और ऐसा तब होता है जब संरचनात्मक वृद्धि के हिसाब से आँका गया शेयर फिर से चक्रीय निर्माता की तरह आँका जाने लगता है। यह एक ढाँचा है, सिफ़ारिश नहीं।
जहाँ मज़बूत नतीजों के बावजूद शेयर गिरा, ऐसे दूसरे मामलों के लिए TSMC की Q3 प्रतिक्रिया और Alphabet का नकदी प्रवाह से तुलना करें।
Caterpillar की अगली रिपोर्ट में क्या देखें
प्रबंधन ने कहा है कि वह जनवरी में 2027 पर और बात करेगा। ये वे बिंदु हैं जो मौजूदा समझ की पुष्टि करेंगे या उसे चुनौती देंगे।
| बिंदु | इस रिपोर्ट का संकेतक | क्या नज़रिया बदलेगा |
|---|---|---|
| Q4 राजस्व | पूरे साल की 18% वृद्धि के लिए $21.12B ज़रूरी | "मध्यम" वृद्धि से काफ़ी ऊपर |
| रिफंड के बिना पूरे साल का मार्जिन | लक्ष्य दायरे के निचले छोर के करीब | 2027 के अनुमान में निचले छोर से कोई प्रगति |
| कंस्ट्रक्शन डीलर इन्वेंट्री | Q4 में लगभग $1.6B की कटौती | बड़ी कटौती, या अंतिम उपयोगकर्ताओं को कमज़ोर बिक्री |
| बैकलॉग | $78.1B, Q3 में +$6.0B | फिर छोटी बढ़ोतरी, या 12 महीनों की हिस्सेदारी 58% से नीचे |
| रिसोर्स इंडस्ट्रीज | अंतिम उपयोगकर्ताओं को बिक्री +4% | देरी से हुई कमीशनिंग Q4 में पूरी न होना |
| टैरिफ | Q4 में लगभग $600M | कोई और रिफंड या बदली हुई दरें |
| ग्राहक अग्रिम | नौ महीनों में +$4.0B | अग्रिम घटें और इन्वेंट्री बढ़ती रहे |
| Cat Financial | बकाया भुगतान 1.31%, प्रावधान भंडार 0.91% | प्रावधान भंडार के साथ बकाया भुगतान का बढ़ना |
आप शेयर के बुनियादी आँकड़े SimianX CAT पेज पर देख सकते हैं, और अपनी समझ को लाइव विश्लेषण सत्र में परख सकते हैं।
Caterpillar शेयर और Q3 2026 के नतीजों पर अक्सर पूछे जाने वाले सवाल
Caterpillar का शेयर क्यों गिरा?
इसमें दो अलग चालें हैं। 30 जून से 28 अक्टूबर तक CAT बिजली से जुड़े अन्य शेयरों के साथ 33% गिरा, जबकि व्यापक बाज़ार चढ़ा। फिर Q3 रिपोर्ट के बाद दो दिनों में यह 12.7% और गिरा, क्योंकि पूरे साल का अनुमान दस से बीस प्रतिशत के दायरे के मध्य से ऊपरी हिस्से में ही रहा, Q4 के लिए मध्यम वृद्धि का मार्गदर्शन आया और EPS जितना अनुमान से ऊपर रहा, वह अंतर उसमें शामिल टैरिफ रिफंड से छोटा था।
Caterpillar का Q3 2026 EPS कितना था?
प्रति शेयर लाभ $7.13 और समायोजित प्रति शेयर लाभ $7.20 था, जबकि एक साल पहले ये $4.88 और $4.95 थे। स्लाइडों के अनुसार दोनों में IEEPA टैरिफ रिफंड से लगभग $0.21 प्रति शेयर शामिल है।
Caterpillar का बैकलॉग कितना बड़ा है?
Q3 2026 के अंत में यह $78.1 अरब के रिकॉर्ड पर था, जो Q2 से $6.0 अरब और एक साल पहले से $38.2 अरब अधिक है। प्रबंधन को उम्मीद है कि इसका 58% हिस्सा 12 महीनों में भेजा जाएगा।
2026 के लिए Caterpillar का मार्गदर्शन क्या है?
प्रबंधन को बिक्री और राजस्व में दस से बीस प्रतिशत के दायरे के मध्य से ऊपरी हिस्से में वृद्धि, Q4 की बिक्री में मध्यम वृद्धि, रिफंड को छोड़कर लक्ष्य दायरे के निचले छोर के करीब समायोजित मार्जिन, रिफंड को छोड़कर लगभग $2.2 अरब की टैरिफ लागत, $6–15 अरब के ऊपरी आधे हिस्से में MP&E मुक्त नकदी प्रवाह और लगभग $3.3 अरब के पूँजीगत व्यय की उम्मीद है।
IEEPA टैरिफ रिफंड क्या हैं?
ये वे राशियाँ हैं जिन्हें Caterpillar ने अंतरराष्ट्रीय आपातकालीन आर्थिक शक्ति अधिनियम के तहत लगाए गए टैरिफ पर वसूली योग्य के रूप में दर्ज किया। इसने Q2 में $392 मिलियन और Q3 में $128 मिलियन दर्ज किए, और इसके Q4 अनुमान में और कुछ शामिल नहीं है। अन्य कंपनियों के लिए हमारा रिफंड ट्रैकर देखें।
क्या Caterpillar एक AI शेयर है?
आंशिक रूप से। पावर जनरेशन, जिसमें डेटा सेंटर की मांग शामिल है, Q3 की बिक्री और राजस्व का लगभग 17% था। ज़्यादातर कारोबार अब भी निर्माण, खनन, तेल और गैस, औद्योगिक और वित्त है।
CAT अपने शिखर से कितना नीचे है?
30 अक्टूबर 2026 को $622.75 पर यह 30 जून 2026 के $1,064.90 के उच्चतम बंद भाव से 41.5% नीचे था। जून का वह बंद भाव हमारे जाँचे गए 12 वर्षों के दैनिक बंद भावों में भी सबसे ऊँचा है।
निष्कर्ष
Caterpillar की Q3 तिमाही ने कोई टूटा हुआ कारोबार नहीं दिखाया। मांग, मार्जिन और ग्राहकों का ऋण सब स्वस्थ थे। उसने यह ज़रूर दिखाया कि वृद्धि क्षमता से सीमित है, कि Q4 बैकलॉग के संकेत से नरम रहेगा, और कि रिफंड ने तिमाही को अंतर्निहित रफ़्तार से बेहतर दिखाया। जिस शेयर के भाव में तेज़ रास्ता शामिल हो चुका था, उसके लिए यह कम से कम सात वर्षों में नतीजों के दिन की सबसे बुरी चाल के लिए काफ़ी था।
अगली परीक्षा जनवरी में है, जब Q4 के नतीजे और 2027 का पहला ब्योरा आएगा। आँकड़े ख़ुद जाँचने के लिए नीचे दिए स्रोतों से शुरू करें, और यह निवेश तर्क कैसे आगे बढ़ता है यह देखने के लिए SimianX AI का उपयोग करें।
संबंधित लेख
- Caterpillar share 2026: AI डेटा सेंटर पावर ट्रेड में CAT
- IEEPA टैरिफ रिफंड: 78 कंपनियों में से किसे कितना पैसा मिला
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Generac share और Amazon डील: 8 अरब की सुर्खी के पीछे 2.4 अरब डॉलर
- Q3 2026 नतीजों के बाद TSMC शेयर क्यों गिरा: हर रिजल्ट का रिएक्शन
- Alphabet का मुक्त नकदी प्रवाह: Q3 2026 के नतीजे और AI खर्च
संदर्भ
- Caterpillar: Q3 2026 नतीजों की विज्ञप्ति (SEC फॉर्म 8-K, एग्ज़िबिट 99.1)
- Caterpillar: Q3 2026 के खुदरा बिक्री आँकड़े (एग्ज़िबिट 99.2)
- Caterpillar: Q3 2026 विश्लेषक स्लाइड डेक
- Caterpillar: Q2 2026 नतीजों की विज्ञप्ति (एग्ज़िबिट 99.1)
- Caterpillar Q3 2026 कॉन्फ्रेंस कॉल का प्रतिलेख (StockAnalysis)
- Reuters (MarketScreener के ज़रिए): बिजली उपकरणों की मांग से Caterpillar का तीसरी तिमाही का लाभ बढ़ा
- StockStory: Caterpillar Q3 2026 और S&P आम अनुमान के आँकड़े
- Caterpillar: नॉर्थ कैरोलिना में Cat Compact के लिए $1 अरब का निवेश
- SEC EDGAR: Caterpillar की फाइलिंग और XBRL वित्तीय आँकड़े
- CAT के ऐतिहासिक शेयर भाव (StockAnalysis)


