
Generac-Amazon सौदे के भीतर: 8-K क्या वचन देता है और क्या केवल संकेत करता है
17 सितंबर 2026 को Generac Holdings (NYSE: GNRC) 207.23 डॉलर पर बंद हुआ, पिछले सत्र से 18.34 प्रतिशत ऊपर, यह बताने के बाद कि उसने Amazon के डेटा सेंटरों के लिए बैकअप जनरेटरों हेतु Amazon के साथ दीर्घकालिक आपूर्ति समझौता किया है। हर सुर्खी में जो संख्या थी वह 8 अरब डॉलर थी।
दस्तावेज़ में जो संख्या है वह 2.4 अरब है।
दोनों सही हैं, और उनके बीच की दूरी ही पूरा निवेश प्रश्न है। 16 सितंबर को दाखिल Generac का फॉर्म 8-K कहता है कि आरंभिक आपूर्तियाँ 2027 और 2028 में कुल 2.4 अरब डॉलर रहने की उम्मीद है। 8 अरब संचयी भुगतानों की वह अधिकतम सीमा है जो तय करती है कि Amazon अंततः कितने वारंट शेयर अर्जित करता है — यह कोई खरीद आदेश नहीं है।
यह भेद रिपोर्ट किया गया है। चार बातें नहीं।
पहली यह कि भाव ने असल में क्या किया। Generac 229.50 डॉलर पर खुला, 31.1 प्रतिशत का अंतराल, दिन में 231.89 तक गया, और फिर बंद होने से पहले उस लाभ का 43 प्रतिशत लौटा दिया। दूसरी यह कि वारंट की निहित-होने की समय-सारणी दाखिल अनुलग्नक में काली कर दी गई है, इसलिए कोई बाहरी व्यक्ति तनुकरण का कार्यक्रम नहीं बना सकता। तीसरी यह कि Generac का आवासीय खंड — उसका ऐतिहासिक मुनाफ़ा इंजन — सिकुड़ रहा है, और सारी वृद्धि कम मार्जिन वाले वाणिज्यिक एवं औद्योगिक कारोबार से आ रही है, जहाँ Amazon का काम बैठेगा। चौथी यह कि 2026 की दूसरी तिमाही के मार्जिन में 7.11 करोड़ डॉलर की शुल्क वापसी शामिल है, जिसे बेचे गए माल की लागत में कमी के रूप में दर्ज किया गया।
इनमें से कुछ भी सौदे को बुरा नहीं बनाता। यह उसे 8 अरब की सुर्खी के संकेत से छोटा, धीमा और अधिक सशर्त बनाता है। जो इस स्थिति को देख रहे हैं वे GNRC की फाइलिंग, भाव-व्यवहार और अनुमानों के संशोधन SimianX AI से देख सकते हैं।
सभी आँकड़े 18 सितंबर 2026 तक की SEC फाइलिंग, कंपनी घोषणाओं और बाज़ार आँकड़ों से लिए गए हैं।
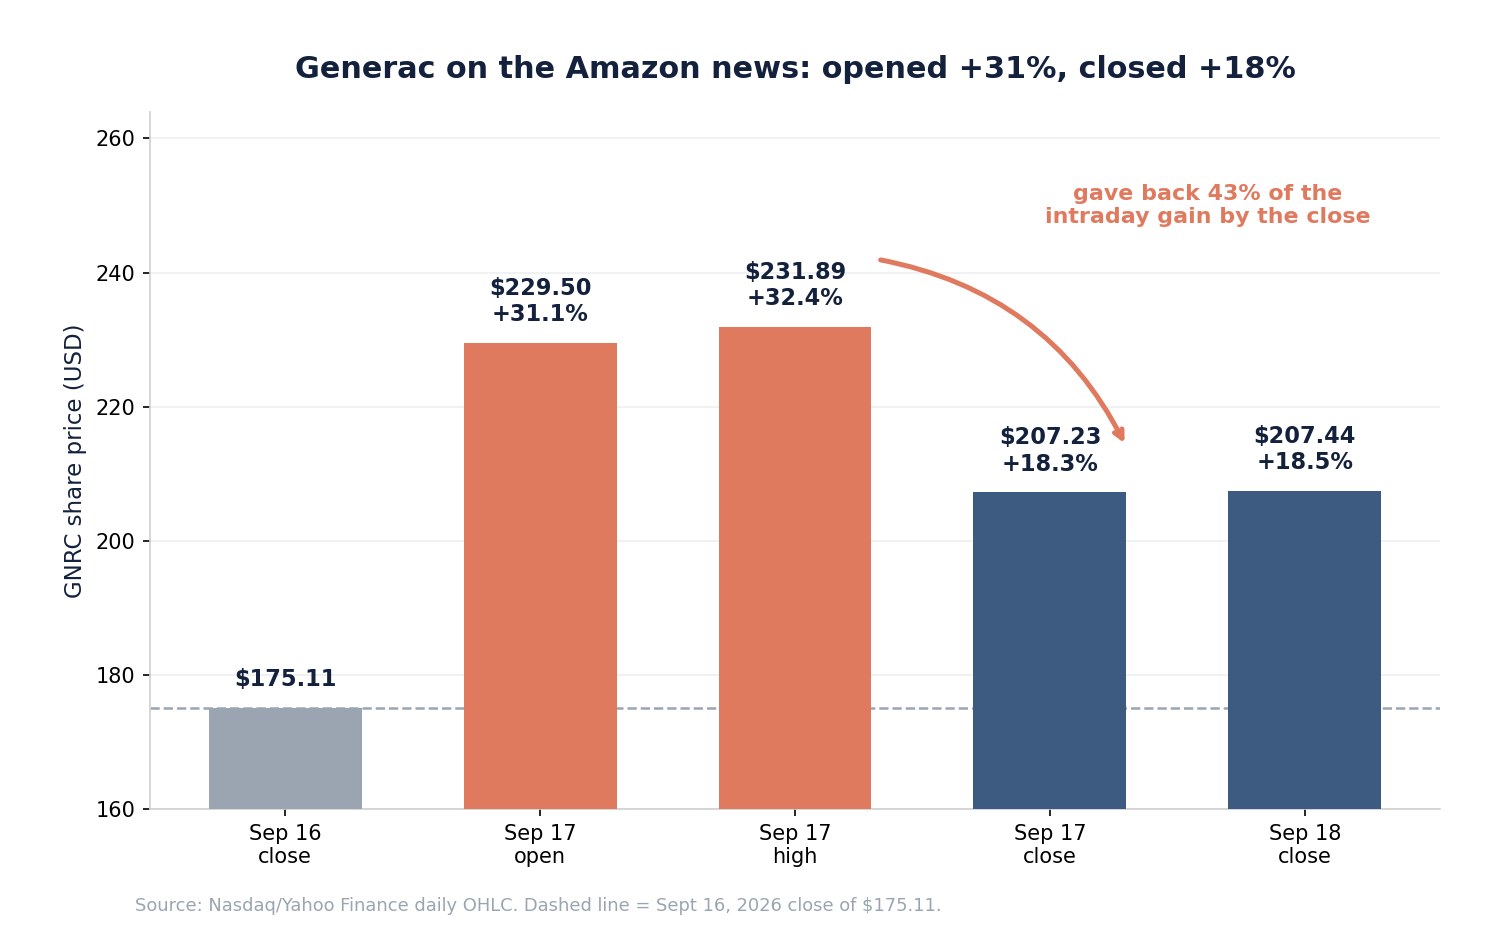
वे चार भाव जो असली कहानी कहते हैं
बंद होने का एक अकेला प्रतिशत छिपा देता है कि कारोबारियों ने इस ख़बर के साथ असल में क्या किया।
| क्षण | GNRC भाव | 16 सित. के बंद भाव से | मात्रा |
|---|---|---|---|
| 16 सित. 2026 बंद | $175.11 | — | 16.6 लाख |
| 17 सित. खुला | $229.50 | +31.06% | — |
| 17 सित. दिन का उच्च | $231.89 | +32.43% | — |
| 17 सित. निम्न | $202.26 | +15.50% | — |
| 17 सित. बंद | $207.23 | +18.34% | 80.5 लाख |
| 18 सित. बंद | $207.44 | +18.46% | 30.4 लाख |
बाज़ार की पहली, बिना सोची प्रतिक्रिया Generac के मूल्य में लगभग एक तिहाई जोड़ने की थी। घंटी बजने तक वह दिन के लाभ का 43.4 प्रतिशत लौटा चुका था, उच्च से 10.6 प्रतिशत नीचे समाप्त होते हुए। अगले सत्र ने 0.10 प्रतिशत जोड़ा — गिरावट फिर से खरीदी नहीं गई।
यह पैटर्न मायने रखता है क्योंकि इसी तरह बाज़ार उस सुर्खी का दाम लगाता है जिसे वह अभी ठोस नहीं मान सकता। तत्काल 31 प्रतिशत की तेज़ी "8 अरब" पर प्रतिक्रिया है। 18 प्रतिशत पर बंद होना "दो साल में 2.4 अरब, साथ में बाकी पर एक विकल्प" की प्रतिक्रिया के अधिक निकट है।
जश्न के साथ दो और तथ्य रखे जाने चाहिए। 207.44 डॉलर पर Generac अब भी 296.44 डॉलर के अपने 52-सप्ताह के उच्चतम से 30.0 प्रतिशत नीचे है — Amazon की ख़बर ने शेयर को नए शिखर पर नहीं पहुँचाया, उसे उसकी अपनी सीमा के बीच में लौटाया। और GNRC वाकई अस्थिर उपकरण है: पिछले 251 सत्रों में से 29 कम से कम 5 प्रतिशत चले, वार्षिक अस्थिरता 58 प्रतिशत के आसपास है, और बीते वर्ष के सबसे बुरे बिंदु पर शेयर शिखर से 40.8 प्रतिशत गिरा।
बाज़ार का सोचा-समझा उत्तर +18 प्रतिशत था, +31 प्रतिशत नहीं। उन दो संख्याओं का अंतर ही 8 अरब का वह हिस्सा है जिसे निवेशकों ने अभी चुकाने से मना किया।
Generac ने असल में क्या हस्ताक्षर किए
8-K छोटा और असामान्य रूप से विशिष्ट है। 16 सितंबर 2026 को Generac और Amazon ने एक लेनदेन समझौता किया, जिसके तहत Generac ने Amazon.com NV Investment Holdings LLC को — Amazon की पूर्ण स्वामित्व वाली अनुषंगी — एक वारंट जारी किया, और उसी दिन दोनों कंपनियों ने दीर्घकालिक आपूर्ति समझौते पर हस्ताक्षर किए।
| शर्त | विवरण |
|---|---|
| वारंट शेयर | अधिकतम 1,693,745 |
| निष्पादन मूल्य | $200.9266 प्रति शेयर |
| हस्ताक्षर पर निहित | 307,954 शेयर |
| शेष निहितीकरण | Amazon के संचयी भुगतानों से जुड़ी किस्तें, 8 अरब $ तक |
| आरंभिक आपूर्तियाँ | 2027 और 2028 में अपेक्षित 2.4 अरब $ |
| समाप्ति | 16 सितंबर 2033 तक |
| निष्पादन का तरीका | नकद या बिना नकद, Amazon की पसंद पर |
| पंजीकरण | वारंट शेयरों पर पंजीकरण अधिकार दिए गए |
| छूट | प्रतिभूति अधिनियम की धारा 4(a)(2) |
संरचना ही महत्वपूर्ण है। Amazon वारंट के लिए Generac को भुगतान नहीं करती; Amazon उसे आदेश देकर और भुगतान करके अर्जित करती है। निहितीकरण "कंपनी और उसकी वैश्विक सहयोगियों द्वारा प्राप्त कुल सकल भुगतानों" से सक्रिय होता है, दर्ज आदेशों से नहीं। इसलिए तनुकरण राजस्व से आगे नहीं बढ़ सकता — वास्तव में शेयरधारक-हितैषी रचना, और तेज़ी के पक्ष का सबसे मज़बूत अकेला तर्क।
यह वही वाहन और वही तरीका भी है जिसका उपयोग Amazon पहले आपूर्तिकर्ताओं में वारंट स्थितियाँ लेने के लिए कर चुकी है, और यह Amazon की Qualcomm के साथ चिप व्यवस्था की शेयर-जुड़ी संरचना से मेल खाता है: ग्राहक एक साथ आपूर्ति और पूँजी पर विकल्प दोनों सुरक्षित करता है।
एक विवरण उल्लेख योग्य है क्योंकि वह उलटी दिशा में जाता है। 200.9266 डॉलर का निष्पादन मूल्य Generac के 16 सितंबर के अप्रभावित बंद भाव 175.11 डॉलर से 14.8 प्रतिशत ऊपर तय हुआ। Amazon को छूट नहीं मिली। पर अगले दिन शेयर 207.23 पर बंद हुआ, इसलिए वारंट जारी होने के 24 घंटे के भीतर लाभ में आ गए — और वे सात साल चलते हैं।
वारंट का वह हिस्सा जिसका मॉडल कोई नहीं बना सकता
यहाँ वह सूचना-अंतराल है जिसका उल्लेख नहीं हुआ।
दाखिल वारंट, अनुलग्नक 4.1, निहितीकरण का ट्रिगर यों परिभाषित करता है: वारंट "[\\\*] वारंट शेयरों की किस्तों के संबंध में निहित होता है, हर बार जब कंपनी और/या उसकी कोई सहयोगी सामूहिक रूप से वाणिज्यिक व्यवस्थाओं के तहत कुल [\\\*] के सकल भुगतान प्राप्त कर चुकी हों"।
दोनों संख्याएँ काली हैं। Generac ने उन्हें विनियम S-K की धारा 601(b)(10)(iv) के तहत हटाया, जो गैर-महत्वपूर्ण और प्रतिस्पर्धात्मक रूप से संवेदनशील शर्तों को छिपाने की अनुमति देती है।
व्यावहारिक परिणाम: निवेशक दोनों छोर जानता है — अभी निहित 307,954 शेयर, 8 अरब की सीमा पर 1,693,745 — और बीच का कुछ नहीं। यह नहीं कहा जा सकता कि 1 अरब भुगतान पर कितने शेयर निहित होते हैं, या 3 अरब पर, या 5 अरब पर। किसी शोध नोट में पढ़ी गई कोई भी तनुकरण-सारणी एक धारणा है, प्रकटीकरण नहीं।
कालापन वक्र का आकार भी छिपाता है। निहितीकरण रैखिक हो सकता है, अंतिम डॉलरों को पुरस्कृत करने के लिए पीछे भारित, या प्रारंभिक प्रतिबद्धता को पुरस्कृत करने के लिए आगे खिसका हुआ। इन तीनों संभावनाओं के परिणाम इस बात पर काफ़ी अलग हैं कि शेयरधारक तनुकरण कब झेलेंगे।
कालेपन से सटा दूसरा विवरण उतना ही मायने रखता है। सीमा में गिने जाने वाले भुगतान "समायोजन" घटाकर सकल भुगतान हैं, और वारंट इस शब्द को व्यापक रूप से परिभाषित करता है: कर, माल-भाड़ा व तीसरे पक्ष के शुल्क, क्रेडिट, वापसी, जुर्माना, रद्द किए गए आदेश, विवादित चालान और अन्य समायोजन। इसलिए 8 अरब का काउंटर "दिए गए आदेश" नहीं मापता। वह रद्दीकरण के बाद वास्तव में प्राप्त और रखी गई नकदी मापता है। यह सुर्खी के संकेत से ऊँचा मानक है — और शेयरधारकों के लिए सही मानक।
Amazon की 4.999 प्रतिशत की सीमा
वारंट में लाभकारी स्वामित्व सीमा है, जो आरंभ में बकाया शेयरों का 4.999 प्रतिशत तय है, किसी भी निष्पादन के प्रभाव के बाद मापी जाती है। Amazon इसे लिखित सूचना से बढ़ा सकती है, जो प्रतीक्षा अवधि के बाद ही प्रभावी होती है।
यह संख्या मनमानी नहीं है। यह उस 5 प्रतिशत की दहलीज़ के ठीक नीचे है जो धारा 13(d) के तहत अनुसूची 13D/13G द्वारा लाभकारी स्वामित्व की रिपोर्टिंग को सक्रिय करती है। यह संरचना Amazon को अपने आपूर्तिकर्ता में वास्तविक आर्थिक हित रखने देती है और साथ ही प्रकटीकरण रेखा के नीचे रहने देती है, तथा सीमित करती है कि बिना किसी सकारात्मक कदम के Amazon किसी भी समय Generac के शेयरधारक रजिस्टर का कितना हिस्सा घेर सकती है।
Generac के शेयरधारकों के लिए यह सीमा मध्यम आश्वासन देती है: यह चुपचाप हिस्सेदारी बढ़ाने को रोकती है। यह प्रभाव को नहीं रोकती। जो ग्राहक आपकी वृद्धि का बड़ा हिस्सा बन सकता है, उसके पास लीवर होता है — चाहे वह आपके शेयर रखता हो या नहीं।
2.4 अरब का Generac के लिए क्या अर्थ है
Generac के अपने वित्तीय आँकड़ों के सामने आरंभिक आदेश बहुत बड़ा है।
| माप | राशि |
|---|---|
| वित्त वर्ष 2025 का कुल राजस्व | $4,209 मिलियन |
| Amazon को आरंभिक आपूर्तियाँ, 2027-28 | $2,400 मिलियन |
| 2025 के राजस्व की तुलना में आरंभिक आदेश | 57.0% |
| 2025 का वाणिज्यिक एवं औद्योगिक राजस्व (लगभग) | ~$1,800 मिलियन |
| बकाया शेयर (31 जुल. 2026) | 59,006,361 |
| $207.44 पर बाज़ार पूँजीकरण | $12.2 अरब |
दो वर्षों में फैलाने पर 2.4 अरब यानी लगभग 1.2 अरब प्रति वर्ष, उस कंपनी के मुक़ाबले जिसने 2025 में सब कुछ मिलाकर 4.2 अरब बेचा। जिस कारोबार का C&I खंड पिछले वर्ष लगभग 1.8 अरब था, उसके लिए इस आकार का एक ग्राहक रूपांतरकारी है — और संकेंद्रक भी।
यही ईमानदार तेज़ी का तर्क है, और इसके लिए 8 अरब का साकार होना बिल्कुल ज़रूरी नहीं।
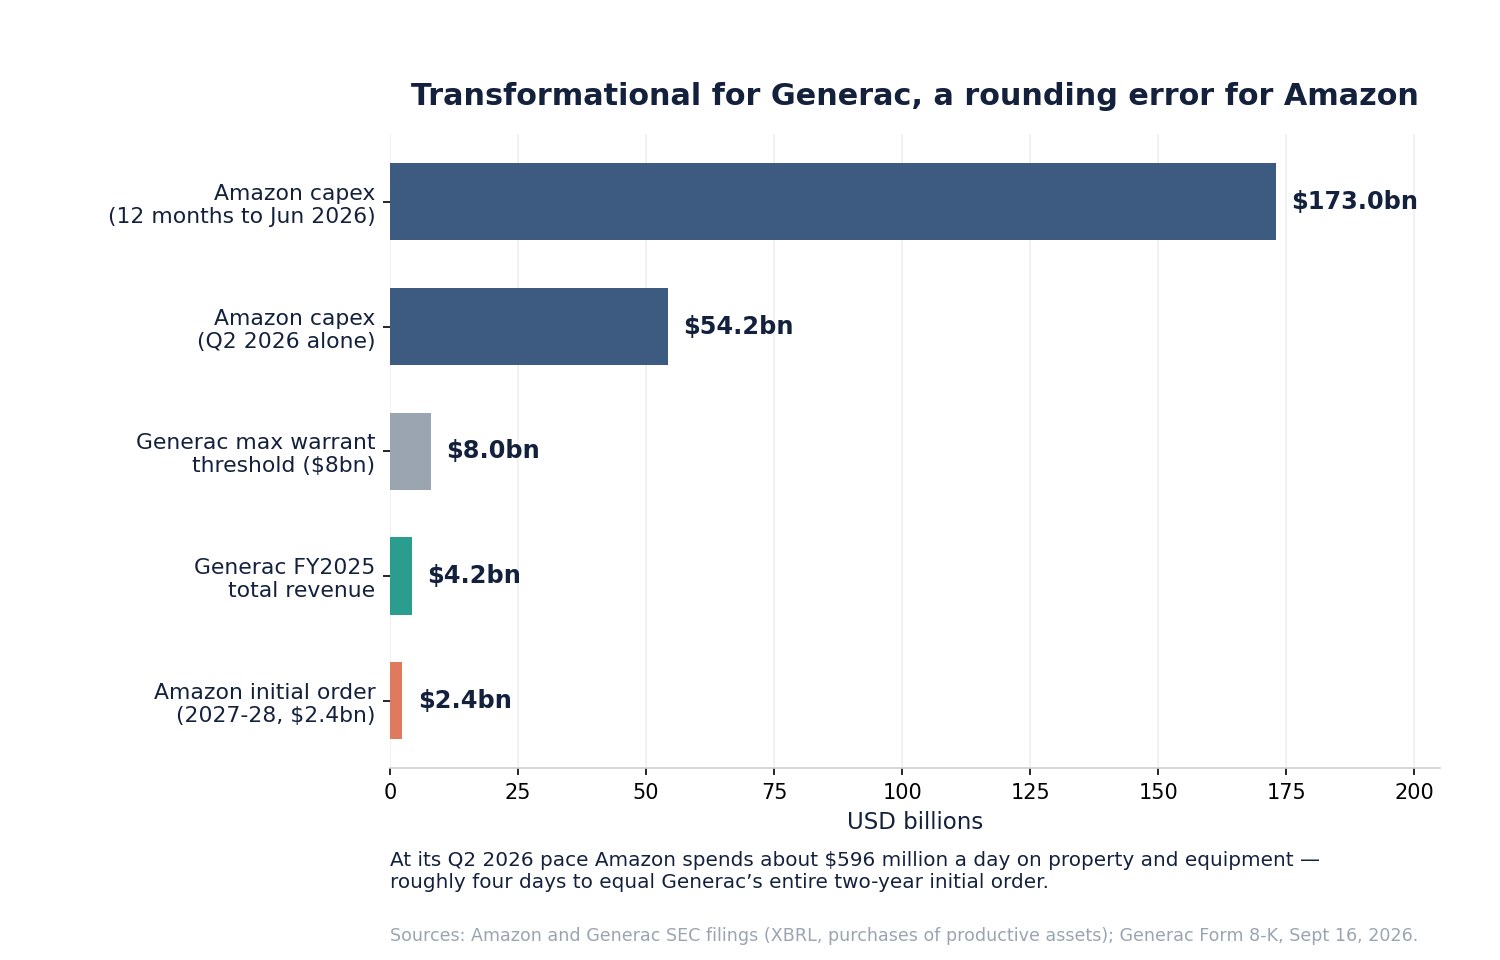
2.4 अरब का Amazon के लिए क्या अर्थ है
वही संख्या मेज़ के दूसरी ओर से निकालिए और वह लगभग ग़ायब हो जाती है।
| Amazon का पूँजीगत व्यय (उत्पादक परिसंपत्तियों की खरीद) | राशि |
|---|---|
| वित्त वर्ष 2025 | $131.8 अरब |
| 2026 की पहली तिमाही | $44.2 अरब |
| 2026 की दूसरी तिमाही | $54.2 अरब |
| 2026 की पहली छमाही | $98.4 अरब |
| 30 जून 2026 तक बारह महीने | $173.0 अरब |
| उस आँकड़े में Generac का आरंभिक आदेश | 1.4% |
| उस आँकड़े में पूरी 8 अरब $ की सीमा | 4.6% |
दूसरी तिमाही की रफ़्तार पर Amazon ने संपत्ति और उपकरण पर लगभग 59.6 करोड़ डॉलर प्रतिदिन खर्च किए। Generac का पूरा दो-वर्षीय आरंभिक आदेश Amazon के लगभग चार दिन के पूँजीगत व्यय के बराबर है।
यही असमानता सौदे का केंद्रीय तथ्य है। यह समझाती है कि यह समझौता Generac के लिए वाकई रूपांतरकारी और Amazon के लिए वाकई नगण्य क्यों हो सकता है — और क्यों Amazon के पास शर्तें तय करने, बाज़ार से ऊपर मूल्य पर वारंट लेने और निहितीकरण सारणी को काला करने का दबाव था। यह जोखिम भी समझाती है: जिस प्रतिपक्ष के लिए आपका पूरा ऑर्डर बुक एक पूर्णांकन त्रुटि है, वह बिना अधिक आंतरिक बहस के प्राथमिकताएँ बदल सकता है। यही गतिकी Amazon के अपने पूँजीगत व्यय प्रकटीकरणों से भी गुज़रती है, जहाँ अवसंरचना प्रतिबद्धताएँ पूरी आपूर्ति शृंखलाएँ हिला देने लायक बड़ी हैं।
एआई डेटा सेंटर बैकअप जनरेटर क्यों खरीदते हैं
माँग का तर्क ठोस है और उसे स्पष्ट रखना चाहिए, क्योंकि यही परिकल्पना का वह हिस्सा है जो Amazon पर निर्भर नहीं।
हाइपरस्केल डेटा सेंटर अनियोजित बिजली कटौती सह नहीं सकता। ग्रिड विफल होता है, और तब निर्बाध विद्युत आपूर्ति कुछ सेकंड से कुछ मिनट तक भार उठाती है जबकि स्टैंडबाय जनरेटर चालू होकर उसे तब तक सँभालते हैं जब तक ईंधन रहे। यह आवश्यकता सुविधा के साथ बढ़ती है, और एआई प्रशिक्षण व अनुमान परिसर क्लाउड हॉल की पिछली पीढ़ी से कहीं अधिक सघन हैं।
तीन विशेषताएँ इसे जिंस नहीं, असली उत्पाद बाज़ार बनाती हैं:
- मेगावाट श्रेणी की मशीनें। डेटा सेंटर की स्टैंडबाय बिजली बड़ी इकाइयों में बिकती है, अक्सर समानांतर जोड़कर बहु-मेगावाट ब्लॉक बनाए जाते हैं, जिनमें स्विचगियर और नियंत्रण स्वतः समन्वय करते हैं।
- उत्सर्जन और अनुमति। स्टैंडबाय इंजन विनियमित हैं। स्थल-चयन, संचालन घंटों की सीमाएँ और ईंधन का चुनाव स्थानीय वायु अनुमतियों से जुड़ते हैं, और अनुपालन कार्य बिक्री का हिस्सा है।
- लंबे प्रतीक्षा-काल। इंजन, अल्टरनेटर, आवरण और स्विचगियर सभी में कई तिमाहियों का समय लगता है, और ठीक इसीलिए हाइपरस्केलर तत्काल खरीद के बजाय बहुवर्षीय आपूर्ति अनुबंध करता है।
एक बात पर सटीक होना चाहिए कि यह श्रेणी क्या नहीं है। बैकअप जनरेटर एआई को लगातार बिजली नहीं देते। वे बीमा हैं, सुविधा के आकार के अनुसार और कभी-कभार चलने वाले। राजस्व बने हुए डेटा सेंटरों के साथ बढ़ता है, संसाधित टोकनों के साथ नहीं — जो इसे निर्माण-चक्र का कारोबार बनाता है, गणना-माँग से अधिक बिजली और ग्रिड की बाधा के निकट।
वह मिश्रण-समस्या जिसका किसी ने ज़िक्र नहीं किया
अब वह निष्कर्ष जो तस्वीर सबसे अधिक बदलता है।
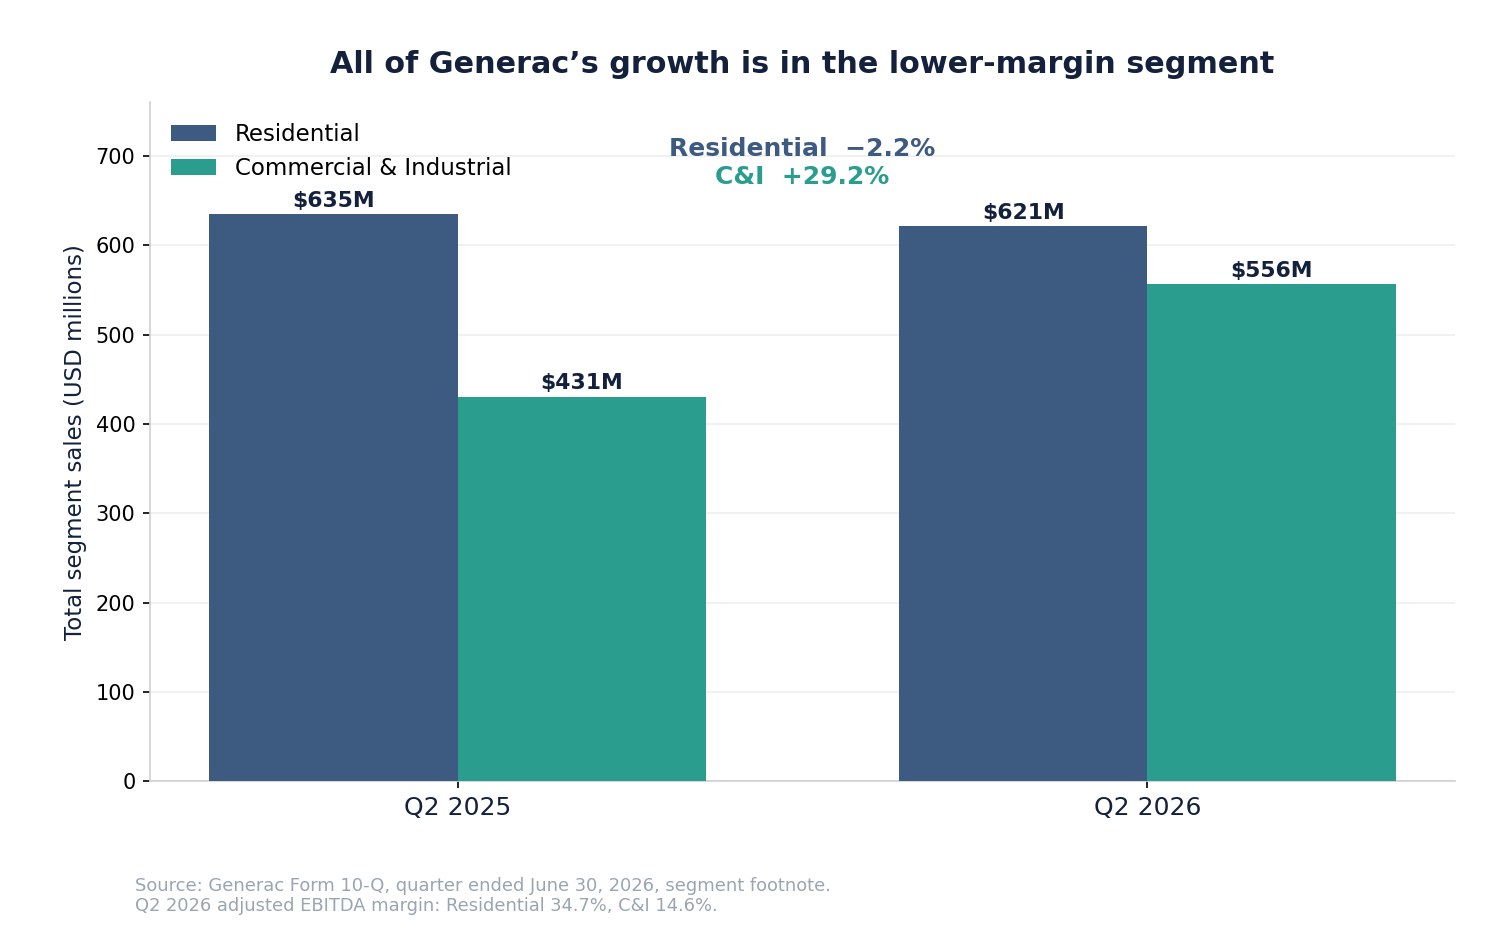
Generac ने 1 जुलाई 2025 से स्वयं को दो रिपोर्ट-योग्य खंडों — आवासीय तथा वाणिज्यिक एवं औद्योगिक — में पुनर्गठित किया। जून 2026 की तिमाही ऐसी दिखती है:
| खंडवार राजस्व (बाह्य), दूसरी तिमाही | 2026 | 2025 | बदलाव |
|---|---|---|---|
| आवासीय | $617.0 मिलियन | $630.6 मिलियन | −2.2% |
| वाणिज्यिक एवं औद्योगिक | $556.5 मिलियन | $430.6 मिलियन | +29.2% |
| कुल शुद्ध बिक्री | $1,173.5 मिलियन | $1,061.2 मिलियन | +10.6% |
आवासीय राजस्व गिरा। Generac की सारी वृद्धि — और उससे भी अधिक — C&I से आई। पहली छमाही वही कहानी कहती है: आवासीय $1,166.3 मिलियन बनाम एक वर्ष पहले $1,173.7 मिलियन (−0.6%), C&I $1,066.5 मिलियन बनाम $829.6 मिलियन (+28.6%)।
अब लाभप्रदता ऊपर रखिए। जून तिमाही में समायोजित EBITDA मार्जिन आवासीय में 34.7 प्रतिशत और वाणिज्यिक एवं औद्योगिक में 14.6 प्रतिशत था।
यानी: उच्च-मार्जिन खंड सिकुड़ रहा है, निम्न-मार्जिन खंड सारी वृद्धि दे रहा है, और Amazon का कारोबार निम्न-मार्जिन खंड में उतरेगा। राजस्व का मिश्रण लगभग 15 प्रतिशत के वृद्धिशील मार्जिन की ओर और लगभग 35 प्रतिशत वालों से दूर खिसक रहा है।
इसका अर्थ यह नहीं कि Amazon सौदा मूल्य नष्ट करता है। 15 प्रतिशत मार्जिन पर आयतन भी मुनाफ़ा है, पैमाने के साथ स्थिर लागत का अवशोषण सुधरता है, और Generac द्वारा Enercon की खरीद ने आवरण, नियंत्रण और स्विचगियर भीतर लाए, जिससे प्रति इकाई पकड़ा गया मूल्य बढ़ता है। पर इसका अर्थ यह है कि इस आकार का मिश्रण-परिवर्तन समेकित मार्जिन के लिए प्रतिकूल हवा है, जिसे आयतन और ऊर्ध्वाधर एकीकरण से पार करना होगा। "राजस्व वृद्धि" और "मार्जिन विस्तार" यहाँ एक ही कहानी नहीं हैं, और बाज़ार फ़िलहाल दोनों के लिए भुगतान कर रहा है।
सुर्खी वाले मार्जिन के भीतर बैठी शुल्क वापसी
जून तिमाही की लाभप्रदता एक ऐसी एकबारगी मद भी ढोती है जो दोहराई नहीं जाएगी।
20 फ़रवरी 2026 को संयुक्त राज्य अमेरिका के सर्वोच्च न्यायालय ने अंतरराष्ट्रीय आपातकालीन आर्थिक शक्तियाँ अधिनियम के तहत लगाए गए शुल्कों को अमान्य किया और पूर्व में चुकाई गई राशियों की वसूली की अनुमति दी। Generac ने ASC 410-30 के तहत हानि-वसूली लेखांकन चुना। 30 जून 2026 को समाप्त तिमाही के फॉर्म 10-Q के अनुसार:
- Generac को लगभग 6.14 करोड़ डॉलर की शुल्क वापसी मिली।
- उसने लगभग 2.77 करोड़ की एक और प्राप्य राशि दर्ज की, जिसकी प्राप्ति संभावित मानी गई।
- लगभग 7.11 करोड़ बेचे गए माल की लागत में कमी के रूप में दर्ज हुए, शेष माल-भंडार में।
प्रबंधन ने प्रभाव सीधे बताया: सकल मार्जिन 44.5 प्रतिशत रहा, एक वर्ष पहले के 39.3 प्रतिशत के मुक़ाबले, और शुल्क वापसियों ने उस सकल-मार्जिन वृद्धि में "लगभग 6 प्रतिशत का योगदान" दिया।
वापसी हटाइए और गणित असहज हो जाता है। 44.5 प्रतिशत में से लगभग छह अंक घटाने पर लगभग 38.5 प्रतिशत बचता है, जो 2025 की उसी तिमाही में Generac द्वारा अर्जित 39.3 प्रतिशत से कम है। उसी आधार पर, 21 करोड़ डॉलर का घोषित परिचालन लाभ लगभग 13.9 करोड़ हो जाता है, परिचालन मार्जिन 17.9 के बजाय लगभग 11.8 प्रतिशत — 2025 की दूसरी तिमाही के 10.6 प्रतिशत से फिर भी बेहतर, पर सुर्खी से कहीं अधिक साधारण।
जून तिमाही में अंतर्निहित सकल मार्जिन नहीं बढ़ा। वह थोड़ा सिकुड़ा। विस्तार एक अदालती फ़ैसला था।
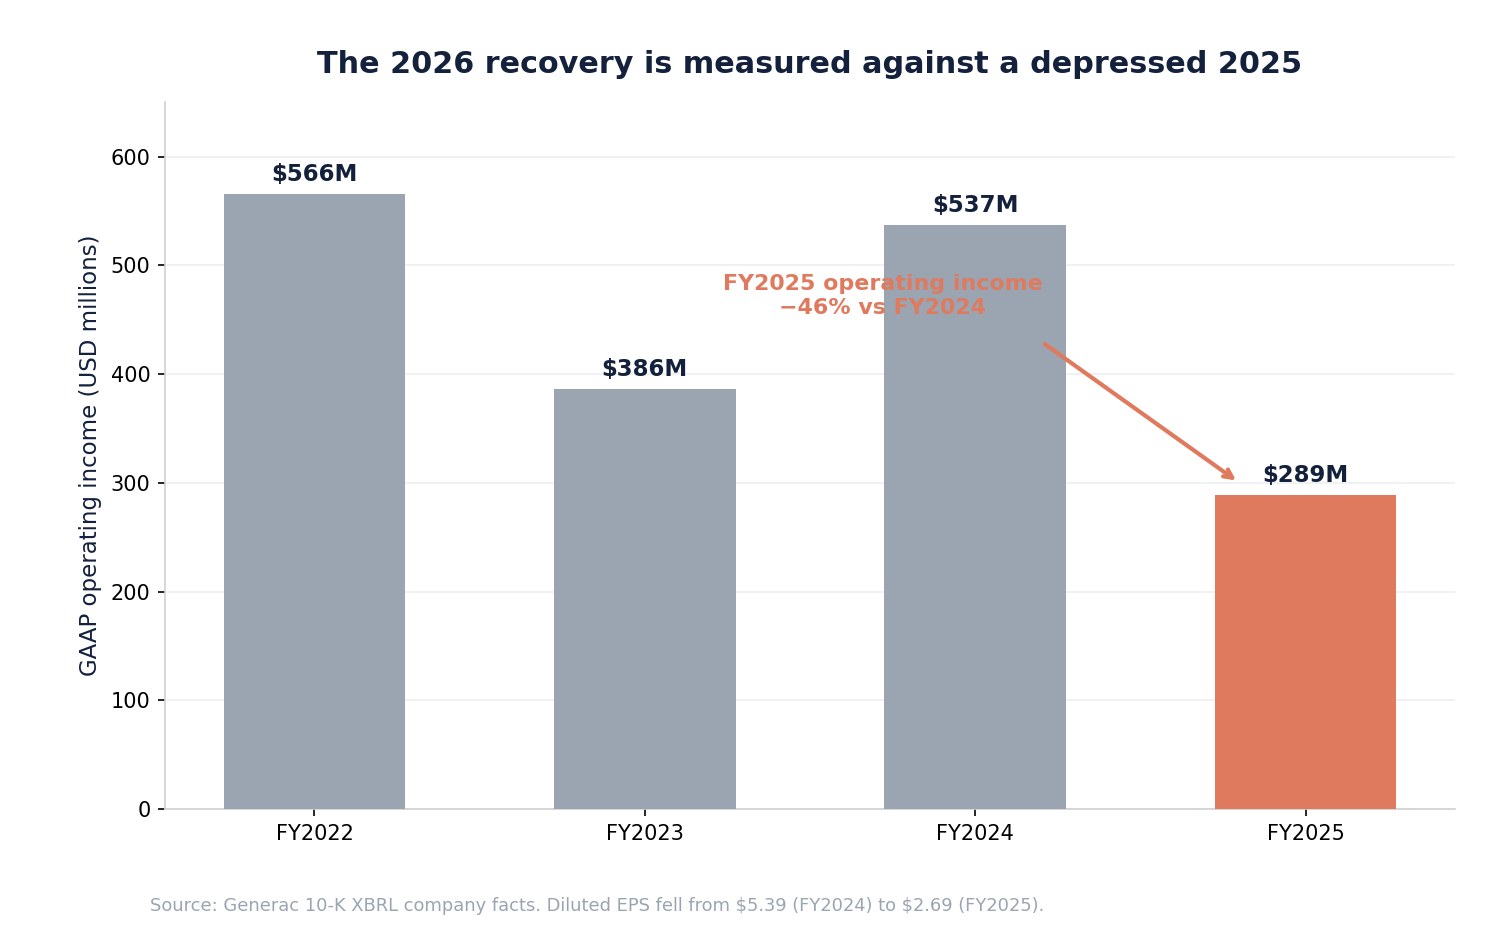
2025 बुरा वर्ष था, और वही आधार है
Generac की 2026 की रिकवरी असली है, और उसे एक गर्त से मापा जा रहा है।
| वित्त वर्ष | राजस्व | परिचालन लाभ | तनुकृत प्रति शेयर आय | परिचालन नकदी प्रवाह |
|---|---|---|---|---|
| 2022 | $4,565 मिलियन | $566 मिलियन | $5.42 | $59 मिलियन |
| 2023 | $4,023 मिलियन | $386 मिलियन | $3.27 | $522 मिलियन |
| 2024 | $4,296 मिलियन | $537 मिलियन | $5.39 | $741 मिलियन |
| 2025 | $4,209 मिलियन | $289 मिलियन | $2.69 | $438 मिलियन |
2025 में राजस्व 2.0 प्रतिशत फिसला, परिचालन लाभ 46.2 प्रतिशत गिरा, तनुकृत प्रति शेयर आय आधी रह गई, और परिचालन नकदी प्रवाह 41 प्रतिशत घटा। 2026 की तुलनाएँ आंशिक रूप से इसलिए सुहावनी हैं क्योंकि 2025 कमज़ोर था।
2026 की पहली छमाही वाकई सुधरी: पहली तिमाही में $1,059 मिलियन राजस्व के साथ $117 मिलियन परिचालन लाभ, दूसरी में $1,173.5 मिलियन के साथ $210 मिलियन। पर उस दूसरी तिमाही के परिचालन लाभ का लगभग एक तिहाई शुल्क वापसी थी, और पिछले वर्ष का आधार चार वर्षों में सबसे कमज़ोर था। दोनों समायोजन एक ही दिशा दिखाते हैं — परिचालन रिकवरी असली है पर घोषित प्रतिशतों से अधिक मामूली।
वारंट की शेयरधारकों पर लागत
यहाँ तनुकरण छोटा, सशर्त और — असामान्य रूप से — स्वयं-वित्तपोषित है।
| तनुकरण माप | शेयर | 59,006,361 का % |
|---|---|---|
| हस्ताक्षर पर निहित | 307,954 | 0.52% |
| पूर्ण निहितीकरण पर अधिकतम | 1,693,745 | 2.87% |
| $207.44 पर आंतरिक मूल्य, निहित किस्त | ~$2.0 मिलियन | — |
| $207.44 पर आंतरिक मूल्य, पूरा वारंट | ~$11.0 मिलियन | — |
पूर्ण निहितीकरण पर Amazon के पास Generac का 3 प्रतिशत से कम होगा, और वह भी Generac को 8 अरब डॉलर चुकाने के बाद ही। 12.2 अरब के बाज़ार पूँजीकरण के सामने वारंट का आज का आंतरिक मूल्य नगण्य है; सात वर्षों का उसका विकल्प-मूल्य नगण्य नहीं, पर वह भी किसी पारंपरिक अर्थ में शेयरधारक लागत नहीं — वह उस राजस्व पर कमीशन है जिसे पहले आना है।
ईमानदार हिसाब यह है: यदि 8 अरब कभी पहुँचे, तो 2.87 प्रतिशत तनुकरण मौजूदा धारकों के लिए बेहतरीन सौदा साबित होगा। यदि नहीं पहुँचे, तो वारंट का बड़ा हिस्सा कभी निहित नहीं होगा। असमानता शेयरधारकों के पक्ष में है। यह एआई आपूर्ति शृंखला में अन्यत्र दिखे शेयर-निर्गम पैटर्नों से स्पष्टतः बेहतर संरचना है, जिनमें Coherent में शेयर संख्या को नया आकार देने वाला अधिमान-रूपांतरण और नियोजन-तनुकरण भी शामिल है।
Generac को वह बनाना है जो उसने अभी बेचा
इस आकार का आदेश राजस्व-पंक्ति बनने से पहले एक विनिर्माण प्रतिबद्धता है।
Generac बड़े C&I और डेटा सेंटर उत्पादों के लिए क्षमता बढ़ा रहा है, अनुसंधान एवं विकास व्यय 2023 के 17.3 करोड़ डॉलर से बढ़ाकर 2025 में 24.3 करोड़, और उसी अवधि में पूँजीगत व्यय 12.9 करोड़ से 17 करोड़ किया। प्रति वर्ष 1.2 अरब की अतिरिक्त हाइपरस्केल माँग पूरी करने के लिए और चाहिए: इंजन व अल्टरनेटर आपूर्ति, आवरण व स्विचगियर निर्माण, परीक्षण कक्ष, समानांतरण नियंत्रण, स्थल पर चालू करना और सेवा कवरेज।
इससे तीन निष्पादन जोखिम सीधे निकलते हैं:
- स्थिर लागत का अवशोषण। एक ग्राहक के लिए बनाई गई क्षमता आदेश आने पर परिचालन उत्तोलन बनती है और खिसकने पर मार्जिन पर बोझ।
- आपूर्ति शृंखला। बड़े इंजनों और अल्टरनेटरों की आपूर्ति-आधार संकेंद्रित है और समय लंबा; Generac की अपनी फाइलिंग सीमित संख्या के अनुबंध निर्माताओं और एकल-स्रोत आपूर्तिकर्ताओं पर निर्भरता दर्शाती है।
- कार्यशील पूँजी। बड़ी परियोजना का कारोबार राजस्व मान्यता से पहले नकदी खाता है — वही तंत्र जिसने एआई अवसंरचना में अन्यत्र रिकॉर्ड आदेशों को ऋणात्मक मुक्त नकदी प्रवाह में बदल दिया।
प्रतिस्पर्धा सो नहीं रही
मेगावाट श्रेणी की स्टैंडबाय बिजली में Generac स्थापित खिलाड़ी नहीं है। वह चुनौती देने वाला है।
| प्रतिस्पर्धी | स्थिति |
|---|---|
| Caterpillar | डेटा सेंटर स्टैंडबाय बिजली और स्विचगियर में लंबे समय से स्थापित |
| Cummins | वैश्विक सेवा के साथ बड़े इंजन और जनरेटर का कारोबार |
| Rolls-Royce (mtu) | यूरोप और हाइपरस्केल में मज़बूत उपस्थिति |
| Kohler | स्थापित औद्योगिक जनरेटर कारोबार |
| Eaton, Schneider, Vertiv | निकटवर्ती विद्युत वितरण, स्विचगियर और तापीय |
तेज़ी का तर्क यह है कि Amazon का चयन ठीक इन्हीं नामों के मुक़ाबले Generac की बड़े इंजन क्षमता को प्रमाणित करता है। मंदी का तर्क यह है कि स्थापित कंपनियों के पास गहरा स्थापित आधार और सेवा नेटवर्क है, और हाइपरस्केलर जानबूझकर कई अनुमोदित आपूर्तिकर्ता रखते हैं। जब ग्राहक की मानक प्रथा दोहरी आपूर्ति हो, तो डिज़ाइन जीत कोई खाई नहीं — यह सबक मेमोरी से एक्सेलरेटर तक पूरे एआई हार्डवेयर परिसर में दिखता है।
शेयर अब क्या दाम में बाँध चुका है
207.44 डॉलर पर 59,006,361 शेयरों के साथ Generac का बाज़ार पूँजीकरण लगभग 12.2 अरब डॉलर है।
| मूल्यांकन माप | मान |
|---|---|
| शेयर भाव (18 सित. 2026) | $207.44 |
| बाज़ार पूँजीकरण | $12.2 अरब |
| वित्त वर्ष 2025 का राजस्व | $4,209 मिलियन |
| 2025 की तनुकृत प्रति शेयर आय | $2.69 |
| 2025 की आय पर मूल्य-आय अनुपात | ~77x |
| 2026 की पहली छमाही की तनुकृत प्रति शेयर आय | $3.64 |
| 2026 में शेयर भाव का बदलाव | +47.0% |
| 52-सप्ताह के उच्च से दूरी | −30.0% |
| वार्षिक अस्थिरता | ~58% |
2025 का गुणक सही लेंस नहीं — 2025 गर्त था। पर 2026 की रिकवरी को आगे बढ़ाइए और शेयर स्पष्ट रूप से सस्ता भी नहीं दिखता। बाज़ार ने 17 सितंबर को लगभग 1.9 अरब डॉलर का बाज़ार मूल्य जोड़ा, ऐसे अनुबंध के लिए जिससे दो वर्षों में 2.4 अरब राजस्व — लाभ नहीं — आने की उम्मीद है, वह भी लगभग 15 प्रतिशत के C&I खंड मार्जिन पर।
दूसरे शब्दों में: 15 प्रतिशत EBITDA मार्जिन पर 2.4 अरब राजस्व यानी दो वर्षों में लगभग 36 करोड़ अतिरिक्त EBITDA। बाज़ार ने उसे एक ही सत्र में लगभग 1.9 अरब पर पूँजीकृत किया, पहली इकाई भेजे जाने से पहले।
यह ज़रूरी नहीं कि ग़लत हो। यह यह निर्णय है कि 2.4 अरब शुरुआत है, पूरा नहीं, और 8 अरब की सीमा एक यथार्थवादी गंतव्य है। यही वह निर्णय है जिसे काली की गई निहितीकरण सारणी जाँचने नहीं देती।
तेज़ी का पक्ष
- आदेश असली और विशिष्ट है। 2027-28 में अपेक्षित 2.4 अरब की आपूर्तियाँ, 8-K में प्रकट, कोई प्रेस-विज्ञप्ति की आकांक्षा नहीं।
- Amazon ने प्रौद्योगिकी को प्रमाणित किया — Caterpillar, Cummins और Rolls-Royce के मुक़ाबले, सबसे कठिन स्टैंडबाय अनुप्रयोग में।
- तनुकरण स्वयं-वित्तपोषित है। वारंट प्राप्त नकदी पर निहित होता है, रद्दीकरण घटाकर, इसलिए शेयरधारक तभी चुकाते हैं जब राजस्व आए।
- C&I तेज़ी से बढ़ रहा है — जून तिमाही में 29.2 प्रतिशत और छमाही में 28.6 प्रतिशत, और डेटा सेंटर उत्पादों को चालक बताया गया।
- सीमा एक असली विकल्प है। यदि भुगतान 8 अरब के निकट पहुँचें, तो राजस्व का निहितार्थ 2.87 प्रतिशत तनुकरण को बौना कर देगा।
- ऊर्ध्वाधर एकीकरण सुधर रहा है Enercon के ज़रिए, प्रति इकाई पकड़ा गया मूल्य बढ़ाते हुए।
- माँग की पृष्ठभूमि विशाल है — बारह महीनों में Amazon का 173 अरब डॉलर पूँजीगत व्यय, एक व्यापक हाइपरस्केल निर्माण का हिस्सा।
मंदी का पक्ष
- 8 अरब वारंट की सीमा है, प्रतिबद्धता नहीं, और गिने जाने वाले भुगतान रद्द आदेशों और विवादित चालानों को घटाकर शुद्ध हैं।
- निहितीकरण सारणी काली है, इसलिए सार्वजनिक दस्तावेज़ों से तनुकरण का मॉडल नहीं बन सकता।
- आवासीय राजस्व घट रहा है और सारी वृद्धि उस खंड में है जो 34.7 के बजाय 14.6 प्रतिशत कमाता है।
- दूसरी तिमाही का शुल्क-रहित सकल मार्जिन लगभग 38.5 प्रतिशत था, एक वर्ष पहले के 39.3 प्रतिशत से नीचे — विस्तार अदालती फ़ैसला था, संचालन नहीं।
- 2025 गर्त का वर्ष था, परिचालन लाभ 46 प्रतिशत नीचे और प्रति शेयर आय आधी; 2026 की दरें उसके सामने सुहावनी लगती हैं।
- ग्राहक संकेंद्रण आदेश के साथ आता है: एक खरीदार जो वार्षिक राजस्व के एक-चौथाई से अधिक का हो सकता है।
- क्षमता निवेश राजस्व से पहले प्रतिबद्ध होता है, जिससे स्थिर लागत का जोखिम बनता है यदि हाइपरस्केल निर्माण धीमा पड़े, जैसा तब हुआ जब एआई व्यय अनुशासन पर सवाल उठे।
- शेयर अब भी 52-सप्ताह के उच्च से 30 प्रतिशत नीचे है और वार्षिक अस्थिरता 58 प्रतिशत — यह स्थिर चक्रवृद्धि करने वाला नहीं।
हो सकता है Generac ने वाकई महत्वपूर्ण अनुबंध जीता हो। महत्वपूर्ण अनुबंध जीतना और उसके लिए सही दाम पर होना अलग-अलग प्रश्न हैं।
हर तिमाही क्या देखना है
अनुबंध की यांत्रिकी: कोई भी 8-K या 10-Q जो निहित होते वारंट शेयर बताए — हर किस्त प्राप्त संचयी भुगतानों का सार्वजनिक संकेत है; 8 अरब की सीमा के मुक़ाबले घोषित संचयी भुगतान; क्या आरंभिक आपूर्तियाँ 2027-28 की सारणी पर बनी हैं।
परिचालन: C&I राजस्व वृद्धि और ऑर्डर बुक; आवासीय राजस्व, जिसे गिरना बंद करना होगा; डेटा सेंटर उत्पाद राजस्व यदि अलग बताया जाए; क्षमता उपयोग और नए संयंत्रों के पड़ाव।
वित्तीय: शुल्क वापसियों को छोड़कर समेकित सकल मार्जिन; Amazon का आयतन बढ़ने के साथ C&I खंड का समायोजित EBITDA मार्जिन; पूँजीगत व्यय; माल-भंडार और प्राप्य; मुक्त नकदी प्रवाह।
संरचनात्मक: लाभकारी स्वामित्व सीमा में कोई भी बदलाव; वारंट शेयरों को कवर करने वाले पंजीकरण विवरण; अतिरिक्त हाइपरस्केल ग्राहक, जो संकेंद्रण जोखिम को मंच में बदल देंगे।
पाँच चरणों की एक प्रक्रिया:
- भुगतानों की पुष्टि करें, आदेशों की नहीं — निहितीकरण किस्तें ही मायने रखने वाला प्रकटीकरण हैं।
- मिश्रण की पुष्टि करें, यह देखते हुए कि आवासीय स्थिर होता है या नहीं।
- मार्जिन की पुष्टि करें स्वच्छ आधार पर, बिना वापसियों के।
- नकदी की पुष्टि करें, क्योंकि बड़ी परियोजना लौटाने से पहले कार्यशील पूँजी खाती है।
- मूल्यांकन के सहारे की पुष्टि करें — अनुमानों के संशोधन भाव से तेज़ बढ़ें।
SimianX AI इन सबको एक दोहराने योग्य प्रक्रिया में पिरो सकता है, जो SEC फाइलिंग, लाभ अनुमानों के संशोधन, भाव-व्यवहार और ख़बरों के स्वर को जोड़ती है।
Amazon सौदे के बाद क्या GNRC खरीदने लायक है?
ईमानदार उत्तर अनुबंध को शेयर से अलग करता है।
अनुबंध एक वास्तविक जीत है। 173 अरब डॉलर वार्षिक पूँजीगत व्यय वाले एक हाइपरस्केलर ने मिशन-क्रिटिकल स्टैंडबाय बिजली के लिए Generac को चुना और रिश्ते को ऐसे रचा कि उसकी इक्विटी भागीदारी तभी निहित हो जब वह भुगतान करे। Generac का C&I कारोबार 30 प्रतिशत के निकट बढ़ रहा है, डेटा सेंटर उत्पाद घोषित चालक हैं, और कंपनी इसे पूरा करने के लिए निवेश कर रही है।
शेयर 12.2 अरब डॉलर का बाज़ार पूँजीकरण है जो एक सत्र में लगभग 1.9 अरब बढ़ा — दो वर्षों के 2.4 अरब राजस्व के लिए, मध्य-किशोर प्रतिशत के खंड मार्जिन पर, ऐसे शेयर में जो 52-सप्ताह के उच्च से 30 प्रतिशत नीचे है, 58 प्रतिशत वार्षिक अस्थिरता के साथ, घटते आवासीय खंड, ग़ैर-आवर्ती शुल्क वापसी से सजाए मार्जिन और ऐसे वारंट के साथ जिसकी निहितीकरण सारणी काली है।
जो निवेशक मानते हैं कि हाइपरस्केल निर्माण वर्षों चलेगा, कि Generac इसे और ग्राहकों में बदलेगा, और कि पैमाने व ऊर्ध्वाधर एकीकरण से C&I मार्जिन सुधरेंगे — उनकी परिकल्पना सुसंगत है। 2027 की आपूर्ति-रैंप ही परीक्षा है।
जो निवेशक 8 अरब को स्वीकार करने से पहले पहली निहितीकरण किस्त का प्रकटीकरण, वापसी-रहित स्वच्छ मार्जिन और आवासीय की स्थिरता देखना चाहते हैं — उनकी परिकल्पना भी सुसंगत है। अगले दो 10-Q जाँच-बिंदु हैं।
17 सितंबर जो नहीं बताता वह यह है कि कौन-सा समूह सही है। वह एक दिन का पुनर्मूल्यांकन था जिसने बंद होने से पहले अपना 43 प्रतिशत लौटा दिया।
Generac और Amazon समझौते पर अक्सर पूछे जाने वाले प्रश्न
क्या Amazon ने Generac पर 8 अरब डॉलर खर्च करने की प्रतिबद्धता दी है?
नहीं। 8-K 8 अरब को संचयी भुगतानों का वह अधिकतम स्तर बताता है जिसके सामने वारंट शेयर निहित होते हैं। घोषित वाणिज्यिक अपेक्षा 2027 और 2028 में 2.4 अरब की आरंभिक आपूर्तियाँ है। सीमा में गिने जाने वाले भुगतान भी समायोजनों को घटाकर शुद्ध हैं, जिनमें रद्द आदेश, विवादित चालान, क्रेडिट और वापसियाँ शामिल हैं।
वारंट कितना तनुकरण बनाते हैं?
59,006,361 बकाया के मुक़ाबले अधिकतम 1,693,745 शेयर, यानी पूर्ण निहितीकरण पर लगभग 2.87 प्रतिशत। हस्ताक्षर पर केवल 307,954 शेयर (0.52 प्रतिशत) निहित हुए। बाकी तभी निहित होते हैं जब Amazon के भुगतान जमा हों, इसलिए तनुकरण राजस्व से पहले नहीं आ सकता।
निहितीकरण सारणी का मॉडल क्यों नहीं बन सकता?
क्योंकि वह काली है। वारंट निहितीकरण को हर "[\\\]" संचयी भुगतान पर "[\\\] वारंट शेयरों की किस्तों" में परिभाषित करता है, और दोनों आँकड़े विनियम S-K की धारा 601(b)(10)(iv) के तहत हटा दिए गए हैं। केवल दोनों छोर सार्वजनिक हैं।
क्या पिछली तिमाही में Generac के मार्जिन वाकई सुधरे?
आंशिक रूप से। घोषित सकल मार्जिन 39.3 के मुक़ाबले 44.5 प्रतिशत था, पर प्रबंधन ने लगभग छह अंक फ़रवरी 2026 के सर्वोच्च न्यायालय के निर्णय के बाद मिली शुल्क वापसियों को दिए। लगभग 7.11 करोड़ बेचे गए माल की लागत में कमी के रूप में दर्ज हुए। इसे छोड़ दें तो सकल मार्जिन लगभग 38.5 प्रतिशत था — पिछले वर्ष की तिमाही से थोड़ा नीचे।
क्या Generac अब एआई शेयर है?
यह एआई से सटा निर्माण आपूर्तिकर्ता है। बैकअप जनरेटर एआई कार्यभार नहीं चलाते; वे उन सुविधाओं का बीमा करते हैं जो चलाती हैं। राजस्व बने हुए डेटा सेंटरों के साथ बढ़ता है, गणना-माँग के साथ नहीं, जिससे जुड़ाव असली पर एक क़दम दूर बनता है — चिपों से अधिक अवसंरचना और बिजली की बाधा के निकट।
सबसे बड़ा जोखिम क्या है?
मिश्रण और संकेंद्रण साथ-साथ। वृद्धि उस खंड में आ रही है जो 14.6 प्रतिशत समायोजित EBITDA मार्जिन कमाता है जबकि 34.7 प्रतिशत वाला सिकुड़ रहा है, और एक अकेला ग्राहक जल्द ही राजस्व का बड़ा हिस्सा बन सकता है। Generac राजस्व में मज़बूती से बढ़ सकता है और फिर भी लाभ पर निराश कर सकता है।
क्या शेयर महँगा है?
यह 2025 की दबी आय के लगभग 77 गुना पर है, जो गुणक को बढ़ा-चढ़ाकर दिखाता है, और 2025 के 4.2 अरब राजस्व के मुक़ाबले लगभग 12.2 अरब पर। अधिक उपयोगी परीक्षा यह है कि सितंबर की चाल ने क्या पूँजीकृत किया: दो वर्षों में लगभग 36 करोड़ संभावित अतिरिक्त EBITDA के लिए लगभग 1.9 अरब बाज़ार मूल्य।
निष्कर्ष
Generac ने ऐसे ग्राहक से असली अनुबंध जीता जो संपत्ति और उपकरण पर चार दिनों में पूरे आरंभिक आदेश के मूल्य से अधिक खर्च करता है।
सत्यापन योग्य तथ्य ये हैं। 2027 और 2028 में 2.4 अरब डॉलर की आरंभिक आपूर्तियाँ। 200.9266 डॉलर पर अधिकतम 1,693,745 शेयरों का वारंट, जिनमें से 307,954 हस्ताक्षर पर निहित हुए और शेष केवल 8 अरब तक के संचयी भुगतानों के सामने निहित होते हैं, रद्दीकरण घटाकर — और वह भी काली की गई सारणी पर। 4.999 प्रतिशत की लाभकारी स्वामित्व सीमा, जो 13D रिपोर्टिंग दहलीज़ के ठीक नीचे बैठती है। समाप्ति 2033 में।
और Generac की ओर से: जून तिमाही में आवासीय राजस्व 2.2 प्रतिशत नीचे जबकि C&I 29.2 प्रतिशत बढ़ा; उन दो खंडों में क्रमशः 34.7 और 14.6 प्रतिशत समायोजित EBITDA मार्जिन; घोषित सकल मार्जिन के भीतर 7.11 करोड़ की शुल्क वापसी, जिसके बिना मार्जिन वर्ष-दर-वर्ष गिरा; और वित्त वर्ष 2025 जिसमें परिचालन लाभ 46 प्रतिशत गिरा और तनुकृत प्रति शेयर आय आधी रह गई।
बाज़ार की पहली प्रवृत्ति +31 प्रतिशत थी। चार घंटे बाद उसका सोचा-समझा उत्तर +18 प्रतिशत रहा। शेयर अब भी एक वर्ष पहले के स्तर से 30 प्रतिशत नीचे है।
चार बातें इसे तय करेंगी, इसी क्रम में: क्या 2027-28 की आपूर्तियाँ समय पर आती हैं; क्या आयतन बढ़ने के साथ C&I मार्जिन उठते हैं; क्या आवासीय सिकुड़ना बंद करता है; और क्या पहली घोषित निहितीकरण किस्त दिखाती है कि भुगतान बाज़ार की मान्यता से तेज़ जमा हो रहे हैं या धीमे। आख़िरी ही 8 अरब का एकमात्र सच्चा पाठ है, और वह एक 8-K में आएगा, सुर्खी में नहीं।
संबंधित लेख
- Amazon की दूसरी तिमाही 2026: क्या AWS 200 अरब डॉलर के एआई निवेश को सही ठहराता है?
- Coherent: 8% उछाल, 2026 में −1.02 अरब डॉलर मुक्त नकदी प्रवाह
- Amazon-Qualcomm चिप सौदा: 5.4 करोड़ शेयर दांव पर
- TeraWulf 2026: Anthropic के 19 अरब डॉलर के एआई पट्टे के भीतर
- एआई प्रमुखों ने ब्रेक लगाया: चिप गिरे, बड़ी तकनीकी कंपनियाँ चढ़ीं
- SK Hynix 8% चढ़ा: क्या एआई महाचक्र असली है?
- AMD 2026: 6.7 अरब डॉलर डेटा सेंटर बनाम Nvidia के 75.2 अरब
- Alphabet की दूसरी तिमाही 2026: क्या Gemini और Cloud निवेश को सही ठहराते हैं?
- 1929 से हर तकनीकी बुलबुला: 2026 में एआई कहाँ खड़ा है
स्रोत
- Generac Holdings — फॉर्म 8-K, 16 सितंबर 2026 (मद 1.01, 3.02, 9.01)
- Generac Holdings — सामान्य शेयर खरीद वारंट (अनुलग्नक 4.1)
- Generac Holdings — Amazon.com, Inc. के साथ लेनदेन समझौता (अनुलग्नक 10.1)
- Generac Holdings — 30 जून 2026 को समाप्त तिमाही का फॉर्म 10-Q
- Generac Holdings — निवेशक संबंध
- Generac Power Systems — कंपनी साइट
- SEC EDGAR — Generac Holdings का फाइलिंग इतिहास
- SEC EDGAR पूर्ण-पाठ खोज
- Cummins — बड़े इंजन और जनरेटर प्रणालियाँ
- Caterpillar — डेटा सेंटरों के लिए स्टैंडबाय बिजली
- SimianX — GNRC शेयर के मूलभूत आँकड़े


