
नेटफ्लिक्स पर वह सवाल जो कोई नहीं पूछता: वॉर्नर सौदा टूटने के बाद क्या हुआ
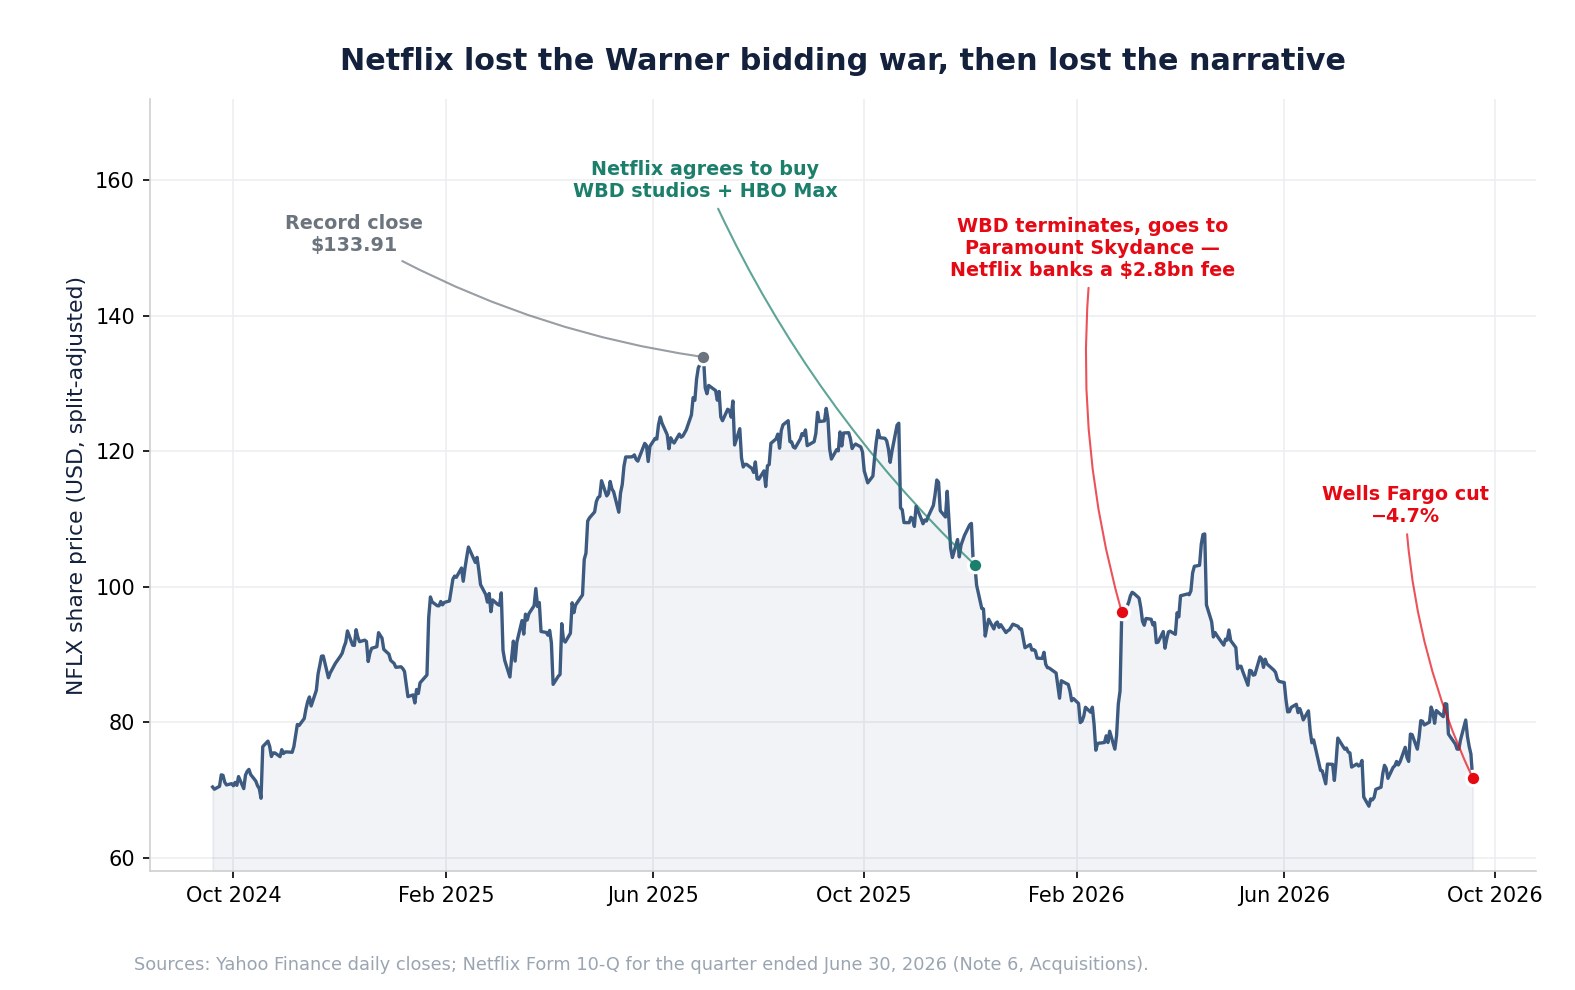
18 सितंबर 2026 को नेटफ्लिक्स (NASDAQ: NFLX) का शेयर 4.67% गिरकर 71.79 डॉलर पर आ गया और 11.43 करोड़ शेयरों का कारोबार हुआ, जो साठ दिन के औसत से तीन गुना है। वजह थी वेल्स फार्गो द्वारा रेटिंग घटाकर अंडरवेट करना और लक्ष्य मूल्य काटकर 57 डॉलर कर देना। मीडिया ने इसे दर्शकों के जुड़ाव पर फैसले की तरह पेश किया: चर्चा पैदा करने वाले शो बहुत कम, और उन्हीं घंटों के लिए यूट्यूब से प्रतिस्पर्धा बहुत ज़्यादा।
यह ढाँचा अधूरा है, और जो टुकड़ा गायब है वह कोई राय नहीं है। वह नियामक दस्तावेज़ों में दर्ज है।
इससे सात महीने पहले नेटफ्लिक्स उद्योग की सबसे बड़ी सामग्री लाइब्रेरी की होड़ हार चुका था। 4 दिसंबर 2025 को नेटफ्लिक्स ने वॉर्नर ब्रदर्स डिस्कवरी के स्टूडियो और स्ट्रीमिंग कारोबार, जिसमें एचबीओ और एचबीओ मैक्स शामिल हैं, को खरीदने के लिए अंतिम विलय समझौते पर हस्ताक्षर किए। 27 फरवरी 2026 को डब्ल्यूबीडी ने पैरामाउंट स्काईडांस के साथ विलय के लिए वह समझौता रद्द कर दिया। पैरामाउंट स्काईडांस ने डब्ल्यूबीडी की ओर से नेटफ्लिक्स को 2.8 अरब डॉलर का समाप्ति शुल्क चुकाया।
यह अकेला तथ्य एक साथ तीन काम करता है। यह बताता है कि जिस कंपनी का ताज कथित रूप से छिन गया, वह अचानक कहीं बड़े हो चुके प्रतिद्वंद्वी का सामना क्यों कर रही है। यह बताता है कि नेटफ्लिक्स का पिछले बारह महीनों का मुनाफ़ा कारोबार की असल कमाई से सस्ता क्यों दिखता है: वे 2.8 अरब डॉलर "ब्याज एवं अन्य आय" पंक्ति में बैठे हैं, परिचालन लाभ में नहीं, और वे पूरी तरह एक बार के हैं। और यह जुड़ाव की बहस का ढाँचा बदल देता है: ज़्यादा अनिवार्य-देखने-योग्य सामग्री तक पहुँचने का अधिग्रहण वाला रास्ता फरवरी में बंद हो गया, जिससे अपने दम पर वृद्धि का सवाल अकादमिक नहीं बल्कि तात्कालिक बन जाता है।
यह विश्लेषण देखता है कि सितंबर की गिरावट वास्तव में क्या थी, वॉर्नर वाले नतीजे का अर्थ क्या है, और एक बार का मद हटाने पर नेटफ्लिक्स के अपने वित्तीय विवरण क्या कहते हैं। निवेशक NFLX के दस्तावेज़ों, अनुमानों में संशोधन और कीमत के व्यवहार को SimianX AI से देख सकते हैं।
सभी आँकड़े अमेरिकी प्रतिभूति एवं विनिमय आयोग में दाखिल दस्तावेज़ों और 18 सितंबर 2026 तक के बाज़ार आँकड़ों से हैं।
18 सितंबर को असल में क्या हुआ
गिरावट असली थी, पर उसे सही पैमाने पर रखना ज़रूरी है।
| माप | मान |
|---|---|
| 17 सित. 2026 बंद भाव | 75.31 डॉलर |
| 18 सित. खुला / उच्च / निम्न | 71.27 / 72.38 / 70.11 डॉलर |
| 18 सित. बंद भाव | 71.79 डॉलर |
| दिन का बदलाव | −4.67% |
| कारोबार मात्रा | 11.43 करोड़ (60 दिन के औसत का 3.0 गुना) |
| रिपोर्ट किया गया लक्ष्य बदलाव | 80 → 57 डॉलर |
| पिछले बंद भाव से निहित गिरावट | लगभग 24% |
4.67% की गिरावट उल्लेखनीय दिन है, पर इस शेयर के लिए असाधारण नहीं। पिछले दो वर्षों में नेटफ्लिक्स के चार सत्र इससे बुरे रहे: −10.07% (22 अक्टूबर 2025), −9.72% (17 अप्रैल 2026), −8.53% (6 मार्च 2025) और −7.26% (17 जुलाई 2026)। नेटफ्लिक्स के केवल लगभग 3% सत्रों में 5% या अधिक हलचल होती है, इसलिए यह दिन वितरण की पूँछ में आता है, पर वह पूँछ काफ़ी भरी हुई है।
कारोबार मात्रा ज़्यादा बताने वाला आँकड़ा है। रेटिंग बदलने भर से सामान्य से तीन गुना हस्तांतरण का अर्थ है कि निवेश की स्थितियाँ हिलीं, केवल मनोदशा नहीं।
अधिकांश टिप्पणियों में एक सुधार ज़रूरी है: नेटफ्लिक्स ने 18 सितंबर को दर्शकों के बारे में कोई चेतावनी जारी नहीं की। न कोई 8-K प्रपत्र, न प्रेस विज्ञप्ति, न अनुमानों में बदलाव। उत्प्रेरक था एक विश्लेषक द्वारा तीसरे पक्ष के आँकड़ों की व्याख्या। नेटफ्लिक्स के अपने ताज़ा खुलासे में कहा गया था कि पहली छमाही में वैश्विक देखे जाने का समय 97 अरब घंटे पार कर गया, जो पिछले साल से लगभग 2% ज़्यादा है।
वह संदर्भ जो सुर्ख़ी छिपा लेती है
एक दिन का प्रतिशत यह नहीं बताता कि शेयर पहले से कहाँ था।
| संदर्भ बिंदु | स्तर | 71.79 डॉलर पर NFLX |
|---|---|---|
| सर्वकालिक उच्चतम बंद भाव (30 जून 2025) | 133.91 डॉलर | −46.4% |
| 52 सप्ताह का उच्च | 124.86 डॉलर | −42.5% |
| 52 सप्ताह का निम्न | 65.08 डॉलर | +10.3% |
| 2026 में अब तक | — | −21.1% |
| पिछले वर्ष की सबसे गहरी गिरावट | — | −45.5% |
| वार्षिक उतार-चढ़ाव | — | लगभग 36% |
नेटफ्लिक्स कोई ऐसा शेयर नहीं है जो अभी गिरना शुरू हुआ हो। यह पंद्रह महीनों से गिर रहा है, उच्चतम बंद भाव से 46.4% नीचे है और 52 सप्ताह के निम्न से केवल 10.3% ऊपर। रेटिंग कटौती ने गिरावट शुरू नहीं की; उसे लंबा किया।
यह अंतर निवेश के निर्णय के लिए मायने रखता है। अगर आप मानते हैं कि जुड़ाव वाली दलील गलत है, तो आप वह चीज़ खरीद रहे हैं जिस पर पहले ही लगभग आधी छूट लग चुकी है। अगर आप मानते हैं कि दलील सही है, तो आप ऐसा शेयर पकड़ने की कोशिश कर रहे हैं जो एक साल से ज़्यादा समय से साबित कर रहा है कि बाज़ार आपसे सहमत है।
वह सौदा जिसने प्रतिस्पर्धा का नक्शा बदल दिया
नेटफ्लिक्स और वॉर्नर ब्रदर्स डिस्कवरी का विलय समझौता 30 जून 2026 को समाप्त तिमाही के प्रपत्र 10-Q की टिप्पणी 6 में दर्ज है। क्रम इस प्रकार है:
| तिथि | घटना |
|---|---|
| 4 दिसंबर 2025 | नेटफ्लिक्स एचबीओ और एचबीओ मैक्स सहित डब्ल्यूबीडी के स्टूडियो व स्ट्रीमिंग खरीदने का अंतिम समझौता करता है |
| 19 जनवरी 2026 | समझौते में संशोधन कर उसे नए रूप में जारी किया जाता है |
| 27 फरवरी 2026 | डब्ल्यूबीडी पैरामाउंट स्काईडांस कॉर्पोरेशन से विलय के लिए समझौता रद्द करता है |
| उसी तिथि | पैरामाउंट स्काईडांस डब्ल्यूबीडी की ओर से नेटफ्लिक्स को 2.8 अरब डॉलर समाप्ति शुल्क चुकाता है |
| पहली तिमाही 2026 | यह शुल्क "ब्याज एवं अन्य आय (व्यय)" पंक्ति में दर्ज होता है |
| मार्च 2026 | नेटफ्लिक्स लगभग 58.7 करोड़ डॉलर नकद में एक अलग, असंबंधित अधिग्रहण पूरा करता है |
सोचिए कि छिने ताज वाले सवाल के लिए इसका क्या अर्थ है। हॉलीवुड की सबसे मूल्यवान स्वतंत्र लाइब्रेरी — एचबीओ, एचबीओ मैक्स, वॉर्नर के फ़िल्म और टेलीविज़न स्टूडियो — एक प्रतिद्वंद्वी के पास चली गई। नेटफ्लिक्स ने बोली लगाई, उसे पछाड़ा गया या दरकिनार किया गया, और वह नकदी लेकर बाहर आया।
रणनीतिक निहितार्थ यह नहीं है कि नेटफ्लिक्स का अंत हो गया। यह है कि प्रतिष्ठित सामग्री तक उसका रास्ता अब पूरी तरह अपने दम पर है। सक्सेशन या द सोप्रानोज़ के पैमाने की दूसरी लाइब्रेरी आप खरीद नहीं सकते; आपको वह बनवानी पड़ती है। और ठीक यही क्षमता सितंबर की रेटिंग कटौती ने सवालों के घेरे में रखी।
इस बीच पैरामाउंट स्काईडांस और डब्ल्यूबीडी का मेल ऐसा प्रतिद्वंद्वी बनाता है जिसकी सामग्री-सूची बहुत गहरी है। स्ट्रीमिंग बाज़ार की संरचना फरवरी में बदल गई थी, और जुड़ाव पर सितंबर की चर्चा आंशिक रूप से उसी पर देर से आई प्रतिक्रिया थी।
आपके मूल्यांकन मॉडल के लिए 2.8 अरब डॉलर क्यों मायने रखते हैं
यहीं छूटा हुआ तथ्य आँकड़े में बदलता है।
2026 की पहली छमाही में नेटफ्लिक्स की "ब्याज एवं अन्य आय (व्यय)" पंक्ति 2,903.8 मिलियन डॉलर रही, जबकि एक साल पहले यह 90.5 मिलियन डॉलर थी — 3,108% की वृद्धि। प्रबंधन इसे सीधे डब्ल्यूबीडी समाप्ति शुल्क से जोड़ता है। तिमाही विभाजन समय की पुष्टि करता है: 2026 की दूसरी तिमाही का योगदान केवल 51.7 मिलियन था, यानी लगभग सब कुछ पहली तिमाही में आया।
पिछले बारह महीनों के मुनाफ़े पर असर बड़ा है।
| 30 जून 2026 तक बारह महीने | रिपोर्ट किया गया | समायोजित |
|---|---|---|
| शुद्ध लाभ | 13,650 मिलियन डॉलर | 11,354 मिलियन डॉलर |
| तनुकृत प्रति शेयर आय (अनुमानित) | 3.20 डॉलर | 2.66 डॉलर |
| 71.79 डॉलर पर मूल्य-आय अनुपात | 22.4 गुना | 27.0 गुना |
यह समायोजन 2.8 अरब डॉलर को पहली छमाही की 18% प्रभावी दर पर कर लगाकर हटाता है, जो लगभग 0.54 डॉलर प्रति शेयर बारह-माही आय के बराबर है। रिपोर्ट किए गए आँकड़ों पर नेटफ्लिक्स 22 गुना वाला शेयर दिखता है। जो मुनाफ़ा उसका कारोबार सचमुच बनाता है, उस पर यह 27 गुना के करीब है।
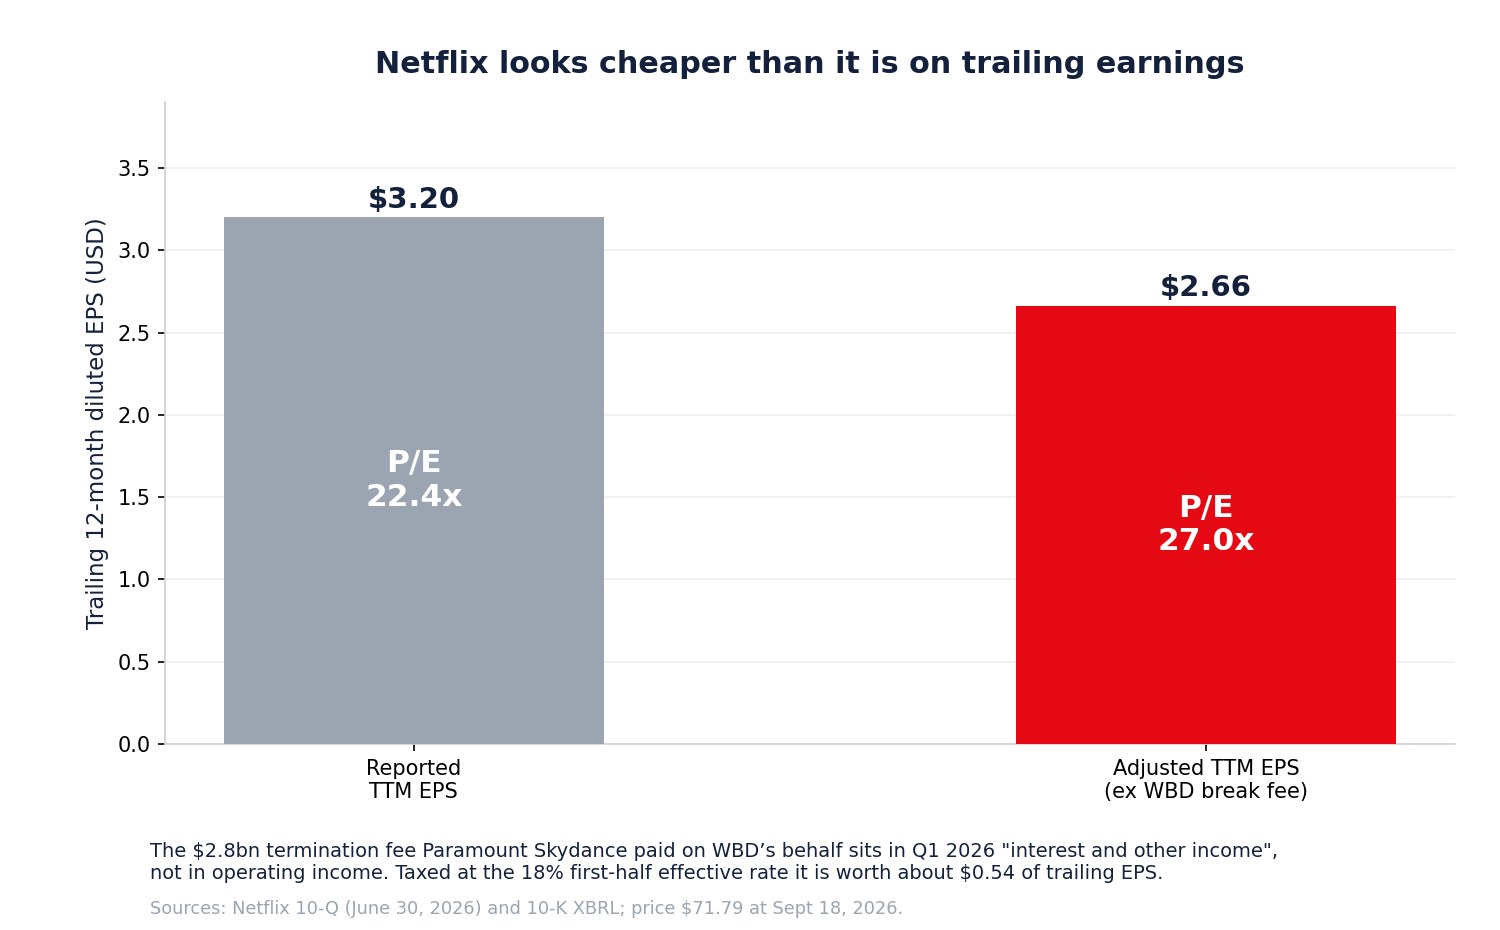
यह गुणक में 20% का अंतर है, और यह "अब तो सस्ता है" वाली तेजड़िया प्रतिक्रिया की उलटी दिशा में इशारा करता है। इससे नेटफ्लिक्स महँगा नहीं हो जाता — 33% परिचालन मार्जिन के साथ कम दहाई अंकों में राजस्व बढ़ाते कारोबार के लिए 27 गुना बचाव-योग्य है। इसका अर्थ यह है कि शेयर उतना सस्ता नहीं है जितना कोई छँटनी उपकरण दिखाता है, और 46% की गिरावट ठीक ऐसे ही छँटनी उपकरणों को खींचती है।
किसी सुधार के बाद सबसे ज़्यादा उद्धृत तेजड़िया दलील पिछले बारह महीनों का गुणक होती है। नेटफ्लिक्स का गुणक उस सौदे के शुल्क से सजा हुआ है जो वह हार गया।
परिचालन कारोबार सचमुच मज़बूत है
इनमें से कोई बात यह नहीं कहती कि नेटफ्लिक्स बिगड़ रहा है। जून तिमाही अच्छी रही।
| दूसरी तिमाही 2026 | मान | वर्ष-दर-वर्ष |
|---|---|---|
| राजस्व | 12,559.9 मिलियन डॉलर | +13.4% |
| परिचालन लाभ | 4,192.6 मिलियन डॉलर | +11.1% |
| परिचालन मार्जिन | 33.4% | 34.1% से |
| शुद्ध लाभ | 3,401.4 मिलियन डॉलर | +8.8% |
| तनुकृत प्रति शेयर आय | 0.80 डॉलर | +11.1% |
| मुक्त नकदी प्रवाह | 1,525 मिलियन डॉलर | 2,267 मिलियन डॉलर से |
पहली छमाही का राजस्व 24,809.7 मिलियन डॉलर रहा, 14.7% अधिक, और परिचालन लाभ 8,149.6 मिलियन डॉलर। नेटफ्लिक्स ने पूरे साल के लिए 51.0 से 51.4 अरब डॉलर राजस्व और लगभग 31.5% परिचालन मार्जिन का अनुमान दिया है, जो 2025 के 29.5% से ऊपर है। सितंबर तिमाही के लिए उसका अनुमान लगभग 12.86 अरब डॉलर राजस्व, 4.27 अरब डॉलर परिचालन लाभ और 0.82 डॉलर तनुकृत प्रति शेयर आय है।
33% परिचालन मार्जिन वाला और कम दहाई अंकों में राजस्व बढ़ाता कारोबार संकट में नहीं है। सवाल गति की दिशा का है।
राजस्व वृद्धि धीमी पड़ रही है, और इस पर बहस नहीं
| तिमाही | राजस्व वृद्धि |
|---|---|
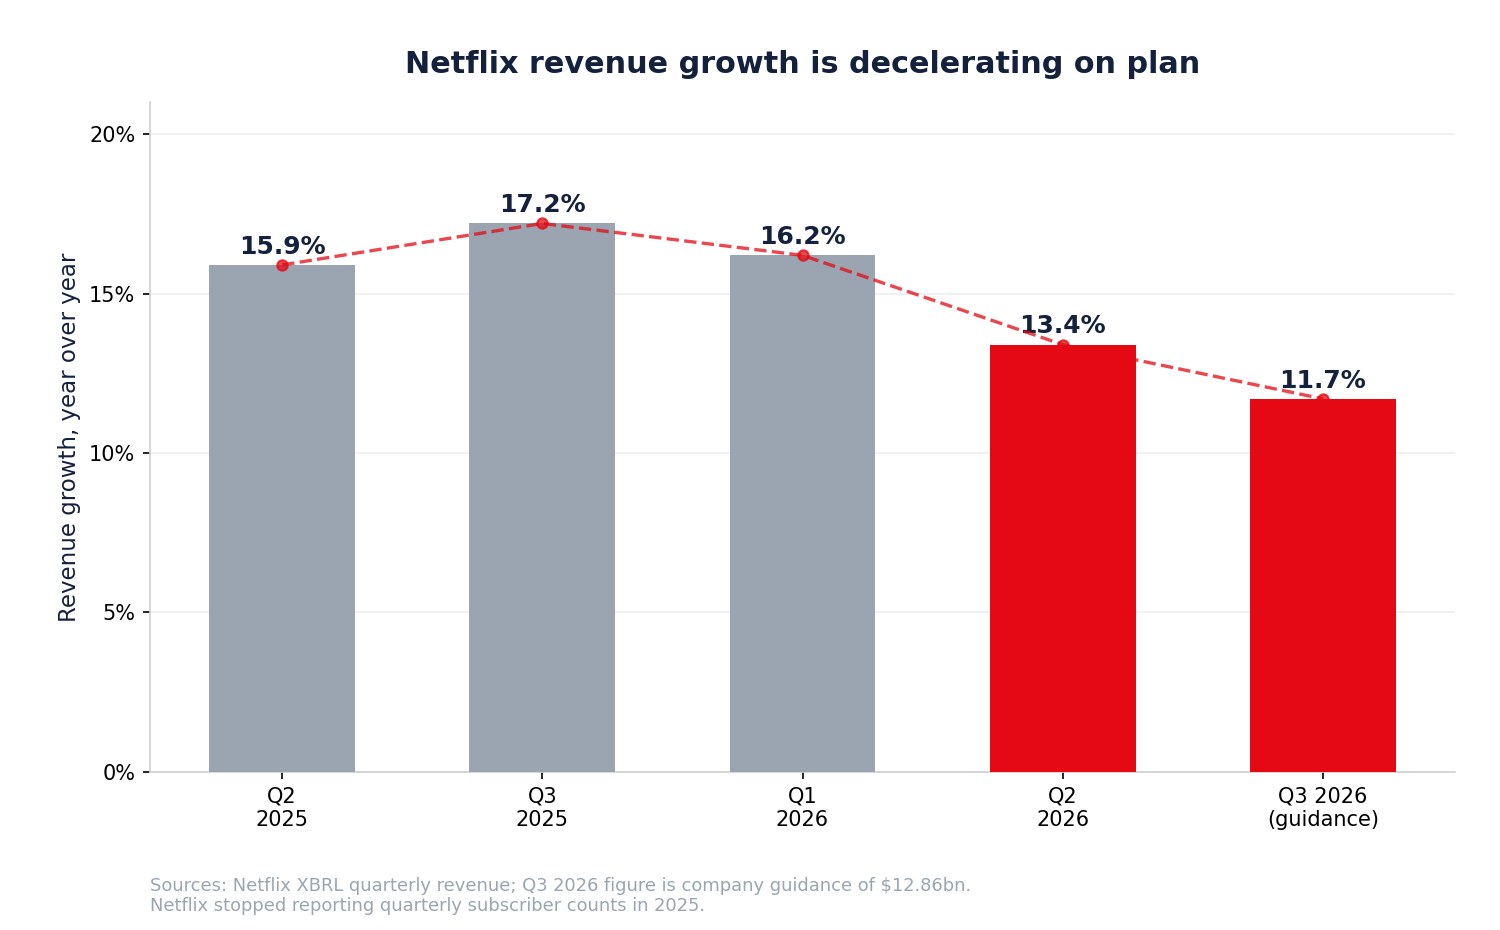
| दूसरी तिमाही 2025 | +15.9% |
| तीसरी तिमाही 2025 | +17.2% |
| पहली तिमाही 2026 | +16.2% |
| दूसरी तिमाही 2026 | +13.4% |
| तीसरी तिमाही 2026 (अनुमान) | +11.7% |
चार तिमाहियों में 17.2% के शिखर से अनुमानित 11.7% तक। इसका एक हिस्सा गणित है — आधार बड़ा हो गया — और एक हिस्सा 2023-24 की कीमत बढ़ोतरी तथा पासवर्ड साझा करने पर रोक के लाभों का वार्षिक चक्र पूरा होना। यह वही परिपक्व होने का ढर्रा है जिसने पीडीडी की वृद्धि बनाम मुनाफ़े की उलझन को नए सिरे से देखा था।
यह बात जुड़ाव की बहस को इसलिए हवा देती है क्योंकि नेटफ्लिक्स ने वही मापक हटा दिया जो बहस सुलझा सकता था। कंपनी अब तिमाही कुल ग्राहक संख्या नहीं बताती, इसलिए कोई बाहरी पर्यवेक्षक देखे गए घंटों को सदस्यों की संख्या से भाग देकर प्रति ग्राहक जुड़ाव नहीं निकाल सकता। जब नेटफ्लिक्स कहता है कि कुल देखा जाना 2% बढ़ा और कोई विश्लेषक कहता है कि प्रति सदस्य देखा जाना घटा, तो दोनों एक साथ सही हो सकते हैं यदि सदस्य आधार 2% से ज़्यादा बढ़ा हो — और सार्वजनिक आँकड़े इनके बीच फ़ैसला नहीं कर सकते।
यह खुलासे का ऐसा चुनाव है जिसकी कीमत है। कम जानकारी का अर्थ है कथा को बाहरी माप कंपनियों और दलाली फ़र्मों के मॉडलों को सौंप देना, और 18 सितंबर को ठीक यही हुआ। घटी हुई पारदर्शिता एक ही विश्लेषक से पैदा हुई हलचल को बढ़ा देती है; यही गतिकी तब भी दिखी थी जब बड़ी उपभोक्ता खुदरा कंपनियों ने खुलासे और अनुमान घटाए।
सामग्री पर खर्च राजस्व से दोगुनी रफ़्तार से बढ़ रहा है
यह दूसरी खोज है जो खबरों से छूट गई, और यह नकदी प्रवाह विवरण में है।
| पहली छमाही | 2026 | 2025 | बदलाव |
|---|---|---|---|
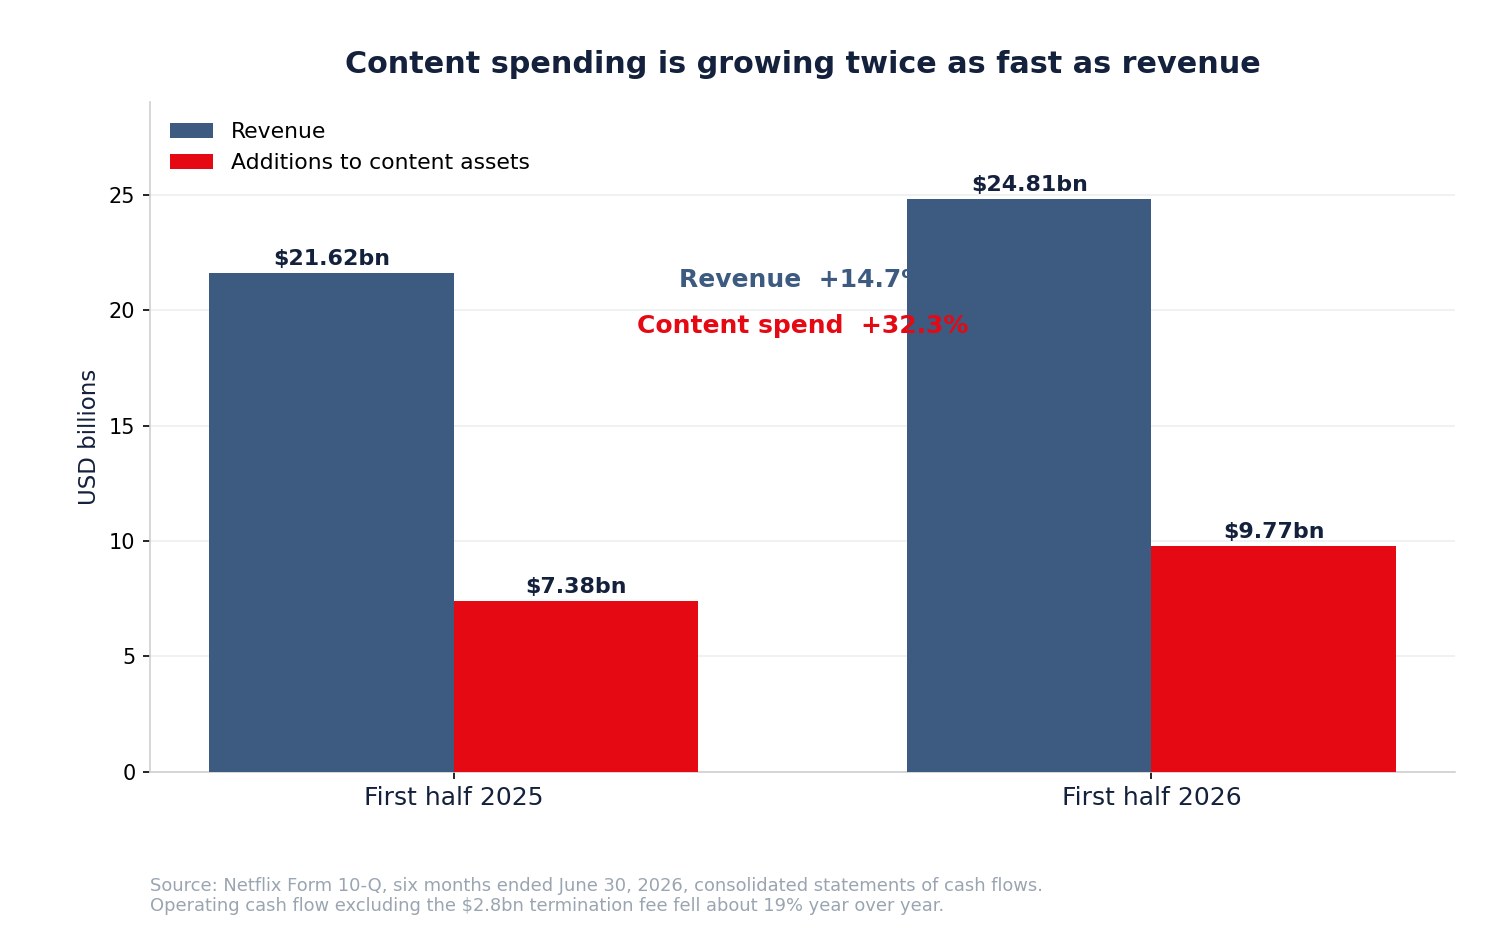
| राजस्व | 24,809.7 मिलियन डॉलर | 21,622.0 मिलियन डॉलर | +14.7% |
| सामग्री परिसंपत्तियों में वृद्धि | 9,774.4 मिलियन डॉलर | 7,385.5 मिलियन डॉलर | +32.3% |
| परिचालन से नकदी प्रवाह | 7,034.0 मिलियन डॉलर | 5,212.5 मिलियन डॉलर | +34.9% |
| 2.8 अरब डॉलर हटाकर परिचालन नकदी | ~4,234 मिलियन डॉलर | 5,212.5 मिलियन डॉलर | −18.8% |
सामग्री पर खर्च 32.3% बढ़ा जबकि राजस्व 14.7% बढ़ा — दोगुने से भी ज़्यादा रफ़्तार। और समाप्ति शुल्क हटाने पर पहली छमाही का परिचालन नकदी प्रवाह पिछले साल की तुलना में लगभग 19% गिरा। अकेले जून तिमाही में परिचालन नकदी प्रवाह 2,423.3 मिलियन डॉलर के मुकाबले 1,743.8 मिलियन डॉलर रहा, यानी 28.0% की गिरावट।
इसके सौम्य पाठ भी हैं। सामग्री खर्च असमान होता है और रिलीज़ कार्यक्रम से पहले चलता है; दूसरी छमाही में ज़्यादा सामग्री की डिलीवरी इससे मेल खाती है। नेटफ्लिक्स अब भी 2026 के लिए लगभग 12.5 अरब डॉलर मुक्त नकदी प्रवाह का अनुमान देता है।
एक कम सौम्य पाठ भी है, और वह वॉर्नर वाले नतीजे से जुड़ता है: अगर आप लाइब्रेरी खरीद नहीं सकते, तो उसे बनाने पर खर्च करना पड़ता है। 14.7% राजस्व वृद्धि के मुकाबले सामग्री निवेश में 32% की बढ़त नकदी प्रवाह विवरण पर विशुद्ध अपने-दम-पर वाली रणनीति की शक्ल है। यह हिट देगी या नहीं, यही पूरा सवाल है। किसी शृंखला को बचाने के लिए ज़्यादा खर्च करना चक्र के आख़िरी दौर का जाना-पहचाना ढर्रा है, और ऊँचे गुणक वाले वृद्धि शेयरों की गिरावट शायद ही जल्दी सुलझती है।
शेयर पुनर्खरीद घाटे में है
नेटफ्लिक्स ने जून तिमाही में 5,29,34,688 शेयर 4.7 अरब डॉलर में वापस खरीदे — औसतन लगभग 88.79 डॉलर भाव पर। पहली छमाही में उसने 6,64,31,786 शेयर 5.9 अरब डॉलर में खरीदे, औसत लगभग 88.81 डॉलर। 30 जून तक 27.1 अरब डॉलर की स्वीकृति बची थी।
71.79 डॉलर पर दूसरी तिमाही की पुनर्खरीद लगभग 19% घाटे में है।
यह कोई घोटाला नहीं है; पुनर्खरीद बाज़ार का समय पकड़ने का अभ्यास नहीं होती और नेटफ्लिक्स वर्षों से खरीद रहा है। पर यह तथ्य "यहाँ शेयर सस्ता है" वाली दलील के साथ रखने लायक है: प्रबंधन 19% ऊँचे भाव पर बड़ा और आश्वस्त खरीदार था, और यह बताता है कि सबसे अच्छी जानकारी रखने वालों के लिए यह गिरावट कितनी चौंकाने वाली रही।
यह पूँजी आवंटन के फ़ैसले का ढाँचा भी बनाता है। नेटफ्लिक्स के पास 9.1 अरब डॉलर नकद है और लगभग 14.3 अरब डॉलर कर्ज़, वह सामग्री पर 32% ज़्यादा खर्च कर रहा है, और उसने छह महीनों में शेयरधारकों को 5.9 अरब डॉलर लौटाए हैं। नकदी पर ये तीनों दावे आपस में होड़ करते हैं।
क्या यूट्यूब ने सचमुच ताज ले लिया?
प्रतिस्पर्धा वाली दलील को टालना नहीं, उसका सामना करना चाहिए।
अमेरिका में टेलीविज़न खपत के नीलसन माप के अनुसार, यूट्यूब ने जुलाई 2026 में 14.2% की रिकॉर्ड हिस्सेदारी हासिल की, जबकि कुल स्ट्रीमिंग टेलीविज़न उपयोग का लगभग 49% रही और नेटफ्लिक्स की हिस्सेदारी लगभग 8% थी। इस मापक पर यूट्यूब अमेरिकी टेलीविज़न ध्यान का नेटफ्लिक्स से काफ़ी बड़ा हिस्सा रखता है। अल्फाबेट ने बताया कि यूट्यूब ने 2025 में विज्ञापन और सदस्यता से मिलाकर 60 अरब डॉलर से अधिक राजस्व बनाया — नेटफ्लिक्स के 2025 के कुल 45.2 अरब डॉलर राजस्व से ज़्यादा।
ये आँकड़े असली हैं और मंदड़िया दलील का सबसे मज़बूत रूप हैं। पर वे अलग-अलग कारोबार मापते हैं:
- यूट्यूब एक वितरण मंच है जिसकी सीमांत सामग्री लागत लगभग शून्य है और जो उन रचनाकारों की आपूर्ति से कमाता है जिन्हें वह वित्तपोषित नहीं करता।
- नेटफ्लिक्स स्टूडियो भी है और सदस्यता सेवा भी, जो सामग्री को सीधे वित्तपोषित करता है और सशुल्क सदस्यता तथा बढ़ते हुए विज्ञापन से कमाता है।
- नीलसन का द गेज अमेरिका में टेलीविज़न स्क्रीन मापता है, इसलिए वह नेटफ्लिक्स के अंतरराष्ट्रीय आधार और मोबाइल पर देखे जाने को कम आँकता है।
अमेरिका में टेलीविज़न समय की हिस्सेदारी प्रतिस्पर्धा का वैध संकेतक है, लाभ-हानि विवरण नहीं। नेटफ्लिक्स का 33% परिचालन मार्जिन स्पष्ट रूप से किसी हारती कंपनी का मार्जिन नहीं दिखता। मिलती-जुलती गतिकी वहाँ भी दिखती है जहाँ ध्यान के मंच सामग्री के वित्तपोषकों से टकराते हैं, जैसे अल्फाबेट की निवेश बनाम कमाई की बहस में और मेटा के कृत्रिम बुद्धिमत्ता से चलने वाले जुड़ाव की ओर मोड़ में।
निष्पक्ष निष्कर्ष: यूट्यूब ने हल्के-फुल्के देखे जाने के समय की हिस्सेदारी जीती। नेटफ्लिक्स ने प्रीमियम सदस्यता वाला रिश्ता बनाए रखा। दोनों बातें सच हो सकती हैं, और दूसरी प्रति घंटा ज़्यादा मूल्यवान है।
विज्ञापन ही निर्णायक कारक है
अगर प्रति सदस्य घंटे ठहर जाएँ या घटें, तो विज्ञापन ही वह रास्ता बनता है जिससे प्रति सदस्य राजस्व फिर भी बढ़ाया जा सके।
नेटफ्लिक्स की विज्ञापन वाली योजना का पैमाना बढ़ रहा है, और उसका अर्थशास्त्र सदस्यता से मूल रूप से अलग है: राजस्व दिखाए गए विज्ञापनों की संख्या और प्रति हज़ार दर पर निर्भर करता है, जिससे वह सीधे जुड़ाव के प्रति संवेदनशील हो जाता है। प्रति सदस्य कम घंटे सदस्यता के लिए तटस्थ और विज्ञापन के लिए नकारात्मक नतीजा है। यही वह तंत्र है जिससे जुड़ाव की बहस लाभ-हानि विवरण तक पहुँचती है, और यही वजह है कि प्रति सदस्य घंटों पर केंद्रित विश्लेषक श्रेणी की भूल नहीं कर रहा।
विज्ञापन बाज़ार का माहौल भी मायने रखता है — यह वही माँग है जो कृत्रिम बुद्धिमत्ता से सहायता प्राप्त विज्ञापन मंचों और हर बड़े मंच के प्रदर्शन बजट को चला रही है।
सीधा प्रसारण: घंटे कम, उद्देश्य बड़ा
नेटफ्लिक्स ने बताया कि सीधे प्रसारण वाले कार्यक्रम 2026 के सामग्री खर्च के 5% से कुछ ही ऊपर होंगे, पर देखे गए घंटों का केवल लगभग 1%।
दक्षता अनुपात के रूप में पढ़ें तो यह बुरा दिखता है। ग्राहक जोड़ने और बनाए रखने के औज़ार के रूप में पढ़ें तो तस्वीर बदल जाती है: सीधे प्रसारण ध्यान केंद्रित करते हैं, सांस्कृतिक पल बनाते हैं, प्रीमियम कीमत वाला विज्ञापन स्थान पैदा करते हैं, और ग्राहकों को उस महीने सदस्यता न छोड़ने की वजह देते हैं। नेटफ्लिक्स ने कहा कि सबसे ज़्यादा देखे गए कार्यक्रमों में सीधे प्रसारण का हिस्सा उसके अनुपात से कहीं बड़ा रहा।
सीधे प्रसारण को केवल घंटों से आँकना उसे कम करके आँकना है। केवल सांस्कृतिक शोर से आँकना उसे बढ़ा-चढ़ाकर आँकना है। ईमानदार कसौटी यह है कि क्या वह सदस्यता छोड़ने की दर घटाता है और विज्ञापन उपज बढ़ाता है — और नेटफ्लिक्स इनमें से कोई भी सीधे नहीं बताता, जो हमें फिर खुलासे की समस्या पर ले आता है।
बहीखाता क्या संभाल सकता है
| 30 जून 2026 तक | मान |
|---|---|
| नकद और समतुल्य | 9,099 मिलियन डॉलर |
| बकाया बॉन्ड | 14,309 मिलियन डॉलर |
| इनमें से अल्पकालिक | 2,484 मिलियन डॉलर |
| सामग्री परिसंपत्तियाँ, शुद्ध | 33,838 मिलियन डॉलर |
| कुल परिसंपत्तियाँ | 58,450 मिलियन डॉलर |
| शेष पुनर्खरीद स्वीकृति | 27,100 मिलियन डॉलर |
| बकाया शेयर | 4,16,39,39,676 |
| 71.79 डॉलर पर बाज़ार पूँजीकरण | ~299 अरब डॉलर |
यह आरामदायक बहीखाता है। 2025 के 13.3 अरब डॉलर परिचालन लाभ के मुकाबले लगभग 5.2 अरब डॉलर का शुद्ध कर्ज़ कोई बंधन नहीं है। नेटफ्लिक्स की समस्या, अगर है, तो भुगतान क्षमता की नहीं है: यह है कि सामग्री निवेश कितनी तेज़ी से जुड़ाव और मूल्य-निर्धारण शक्ति में बदलता है।
तेजड़िया दलील
- परिचालन कारोबार चक्रवृद्धि कर रहा है। जून तिमाही में राजस्व +13.4%, परिचालन मार्जिन 33.4% और पूरे साल का अनुमान 31.5%, जो 29.5% से ऊपर है।
- शेयर उच्चतम बंद भाव से पहले ही 46.4% गिर चुका है और 52 सप्ताह के निम्न से केवल 10.3% ऊपर है।
- जुड़ाव की चेतावनी विश्लेषक का अनुमान है, कंपनी का खुलासा नहीं; नेटफ्लिक्स ने पहली छमाही में 97 अरब घंटे से अधिक, 2% वृद्धि के साथ बताए।
- विज्ञापन अभी शुरुआती दौर में है। पैमाना बढ़ाती विज्ञापन योजना प्रति सदस्य घंटे ठहरने पर भी प्रति सदस्य राजस्व बढ़ाती है।
- 27.1 अरब डॉलर की पुनर्खरीद स्वीकृति बची है जबकि बाज़ार पूँजीकरण 299 अरब डॉलर है।
- डब्ल्यूबीडी हाथ से जाने पर 30 अरब डॉलर से अधिक बहीखाता क्षमता बची, वर्षों के एकीकरण और प्रतिस्पर्धा-विरोधी जोखिम से बचाव हुआ — और झंझट के बदले 2.8 अरब डॉलर भी मिले।
- मूल्य-निर्धारण शक्ति खंडित नहीं हुई है, वर्षों की बढ़ोतरी के बाद भी वृद्धि कम दहाई अंकों में है।
मंदड़िया दलील
- राजस्व वृद्धि धीमी हो रही है, चार तिमाहियों में 17.2% से अनुमानित 11.7% तक।
- पिछले बारह महीनों का मुनाफ़ा फुलाया हुआ है एक बार के 2.8 अरब डॉलर शुल्क से; परिचालन गुणक 22 गुना से ज़्यादा 27 गुना के करीब है।
- सामग्री खर्च 32.3% बढ़ा बनाम राजस्व 14.7%, और शुल्क हटाकर परिचालन नकदी लगभग 19% गिरी।
- नेटफ्लिक्स वॉर्नर लाइब्रेरी प्रतिद्वंद्वी से हार गया, इसलिए अतिरिक्त प्रतिष्ठित सामग्री बनानी पड़ेगी, खरीदी नहीं जा सकती।
- यूट्यूब अमेरिकी टेलीविज़न हिस्सेदारी में 14.2% के साथ आगे है बनाम नेटफ्लिक्स के लगभग 8%।
- खुलासा घटा दिया गया। तिमाही ग्राहक संख्या के बिना प्रति सदस्य जुड़ाव सार्वजनिक आँकड़ों से जाँचा नहीं जा सकता।
- जून तिमाही की पुनर्खरीद लगभग 19% घाटे में है, औसत लागत 88.79 डॉलर पर।
- शेयर 2026 में 21.1% नीचे है और पंद्रह महीनों से घटते शिखर बना रहा है।
मंदड़िया दलील यह नहीं है कि नेटफ्लिक्स बुरा कारोबार है। यह है कि एक बहुत अच्छे कारोबार से कहा जा रहा है कि वह ऊँची लागत पर, अपने दम पर बढ़े, उस प्रतिद्वंद्वी के सामने जिसने अभी-अभी वही परिसंपत्ति निगल ली जो नेटफ्लिक्स चाहता था।
अगले नतीजों से पहले क्या देखें
जुड़ाव और खुलासा: क्या नेटफ्लिक्स प्रति सदस्य जुड़ाव का कोई मापक दोबारा देता है; अगली छमाही की देखे जाने की रिपोर्ट; नेटफ्लिक्स और यूट्यूब के लिए नीलसन के मासिक हिस्सेदारी रुझान।
वित्तीय: अनुमानित 11.7% के मुकाबले राजस्व वृद्धि; एक बार के मदों को छोड़कर परिचालन नकदी प्रवाह; राजस्व वृद्धि के मुकाबले सामग्री परिसंपत्तियों में वृद्धि; 31.5% के वार्षिक लक्ष्य के मुकाबले परिचालन मार्जिन; लगभग 12.5 अरब डॉलर के अनुमान के मुकाबले मुक्त नकदी प्रवाह।
रणनीतिक: विज्ञापन राजस्व का खुलासा और विज्ञापन योजना का पैमाना; सीधे प्रसारण का कार्यक्रम और सदस्यता छोड़ने पर कोई टिप्पणी; क्या पैरामाउंट स्काईडांस-डब्ल्यूबीडी का मेल सामग्री लाइसेंस की शर्तें बदलता है; वॉर्नर वाला रास्ता बंद होने के बाद नए अधिग्रहण।
पूँजी: पुनर्खरीद की रफ़्तार और औसत भाव; क्या प्रबंधन इन स्तरों के आसपास खरीदता रहता है।
पाँच चरणों की प्रक्रिया:
- परिचालन लाभ को ब्याज आय से अलग करें — पिछले बारह महीनों में एक बड़ा एक-बार का मद है।
- सामग्री खर्च की वृद्धि की तुलना राजस्व वृद्धि से करें, जहाँ अपने-दम-पर वाली रणनीति सबसे पहले दिखती है।
- नकदी में रूपांतरण देखें, केवल रिपोर्ट की गई प्रति शेयर आय नहीं।
- देखे जाने की हिस्सेदारी को प्रतिस्पर्धा का संकेतक मानें, मुनाफ़े का माप नहीं।
- मूल्यांकन का सहारा पुष्ट करें — कमाई के अनुमान कीमत से तेज़ बढ़ें।
SimianX AI नियामक दस्तावेज़ों, कमाई के संशोधनों, कीमत के व्यवहार और खबरों के लहजे को एक दोहराने योग्य प्रक्रिया में जोड़ सकता है, जो ठीक ऐसे मिले-जुले संकेतों में काम आता है।
गिरावट के बाद क्या नेटफ्लिक्स खरीदना चाहिए?
ईमानदार जवाब उन तीन सवालों को अलग करता है जिन्हें सितंबर की सुर्ख़ियों ने एक में मिला दिया।
क्या कारोबार बिगड़ रहा है? नहीं। पिछली तिमाही में राजस्व 33.4% परिचालन मार्जिन के साथ 13.4% बढ़ा, और पूरे साल का मार्जिन अनुमान पिछले साल से ऊँचा है। ताज खोती कंपनी मार्जिन नहीं बढ़ाती।
क्या वृद्धि धीमी हो रही है? हाँ, और नेटफ्लिक्स खुद यह कहता है। 17.2% से अनुमानित 11.7% असली मंदी है, और 2023-25 को सहारा देने वाली कीमत बढ़ोतरी तथा पासवर्ड साझा करने पर रोक की अनुकूल हवा काफ़ी हद तक अपना वार्षिक चक्र पूरा कर चुकी है।
क्या शेयर सस्ता है? दिखने से कम। पिछले बारह महीनों के मुनाफ़े से 2.8 अरब डॉलर का वॉर्नर शुल्क हटाइए और गुणक लगभग 22 गुना से लगभग 27 गुना हो जाता है। इस कारोबार के लिए यह उचित कीमत है — सस्ता सौदा नहीं, और उच्चतम बंद भाव से 46.4% की गिरावट ने परिचालन लाभ के पैमाने पर इसे सस्ता सौदा नहीं बनाया।
जो निवेशक मानते हैं कि विज्ञापन योजना का पैमाना बढ़ेगा, सामग्री खर्च हिट देगा और दूसरी छमाही में नकदी रूपांतरण सामान्य होगा, उनके पास संगत तर्क है। अगली दो तिमाहियों की नकदी इसे सीधे परखेगी।
जो निवेशक चाहते हैं कि जुड़ाव का खुलासा लौटे, सामग्री खर्च की वृद्धि राजस्व वृद्धि के पास आए, और यह प्रमाण मिले कि अपने दम पर बनाई रणनीति वॉर्नर लाइब्रेरी की जगह ले सकती है, उनके पास भी संगत तर्क है।
18 सितंबर ने क्या तय किया? कुछ नहीं। वह एक विश्लेषक की राय थी, सामान्य से तीन गुना कारोबार के साथ पेश की गई, उस शेयर पर जो पहले ही 46% गिर चुका था — और उसने उस सौदे का ज़िक्र तक नहीं किया जिसने सात महीने पहले उद्योग की संरचना सचमुच बदल दी थी।
नेटफ्लिक्स और सितंबर की गिरावट पर आम सवाल
क्या नेटफ्लिक्स ने दर्शकों को लेकर चेतावनी दी थी?
नहीं। 18 सितंबर 2026 को न कोई प्रेस विज्ञप्ति थी, न 8-K प्रपत्र, न अनुमानों में बदलाव। वेल्स फार्गो ने तीसरे पक्ष के आँकड़ों से निकाले गए जुड़ाव के रुझानों का हवाला देकर शेयर की रेटिंग घटाई और लक्ष्य मूल्य काटा। नेटफ्लिक्स के ताज़ा खुलासे में पहली छमाही में 97 अरब घंटे से अधिक वैश्विक देखे जाने की बात थी, लगभग 2% अधिक।
2.8 अरब डॉलर का समाप्ति शुल्क क्या था?
नेटफ्लिक्स ने 4 दिसंबर 2025 को एचबीओ और एचबीओ मैक्स सहित वॉर्नर ब्रदर्स डिस्कवरी के स्टूडियो व स्ट्रीमिंग कारोबार खरीदने पर सहमति दी थी। 27 फरवरी 2026 को डब्ल्यूबीडी ने पैरामाउंट स्काईडांस से विलय के लिए समझौता रद्द किया, और पैरामाउंट स्काईडांस ने डब्ल्यूबीडी की ओर से नेटफ्लिक्स को 2.8 अरब डॉलर समाप्ति शुल्क चुकाया। नेटफ्लिक्स ने इसे 2026 की पहली तिमाही में "ब्याज एवं अन्य आय (व्यय)" में दर्ज किया, जैसा उसके जून 2026 के 10-Q की टिप्पणी 6 में है।
क्या वह शुल्क नेटफ्लिक्स का मूल्यांकन बदलता है?
हाँ, अर्थपूर्ण ढंग से। यह पहली छमाही की 18% प्रभावी दर पर कर के बाद पिछले बारह महीनों के मुनाफ़े को लगभग 0.54 डॉलर प्रति शेयर फुला देता है। लगभग 3.20 डॉलर की रिपोर्ट की गई प्रति शेयर आय समायोजित होकर लगभग 2.66 डॉलर रह जाती है, जिससे 71.79 डॉलर पर मूल्य-आय अनुपात लगभग 22.4 गुना से बढ़कर लगभग 27.0 गुना हो जाता है।
क्या यूट्यूब नेटफ्लिक्स से आगे निकल गया?
अमेरिकी टेलीविज़न देखे जाने की हिस्सेदारी में हाँ — नीलसन ने जुलाई 2026 में यूट्यूब को रिकॉर्ड 14.2% पर मापा जबकि नेटफ्लिक्स लगभग 8% पर था, और अल्फाबेट ने बताया कि 2025 में यूट्यूब का विज्ञापन व सदस्यता राजस्व 60 अरब डॉलर पार कर गया। पर दोनों अलग तरह से कमाते हैं: यूट्यूब उन रचनाकारों की सामग्री बाँटता है जिन्हें वह वित्तपोषित नहीं करता, जबकि नेटफ्लिक्स अपने कार्यक्रमों को वित्तपोषित करता है, उनका मालिक होता है और ऐसा करते हुए 33% परिचालन मार्जिन कमाता है।
निवेशक जुड़ाव के दावे की पुष्टि क्यों नहीं कर सकते?
क्योंकि नेटफ्लिक्स ने तिमाही ग्राहक संख्या बताना बंद कर दिया। सदस्यों की संख्या रूपी हर के बिना प्रति सदस्य देखे गए घंटे सार्वजनिक आँकड़ों से निकाले नहीं जा सकते। नेटफ्लिक्स का "कुल देखा जाना 2% बढ़ा" और किसी विश्लेषक का "प्रति सदस्य देखा जाना घट रहा है" एक साथ सही हो सकते हैं यदि ग्राहक आधार 2% से ज़्यादा बढ़ा हो।
क्या नेटफ्लिक्स की नकदी स्थिति बिगड़ रही है?
बुनियादी आधार पर, 2.8 अरब डॉलर का शुल्क हटाने पर पहली छमाही का परिचालन नकदी प्रवाह लगभग 19% गिरा, और जून तिमाही का 28.0% वर्ष-दर-वर्ष गिरा। पहली छमाही में सामग्री परिसंपत्तियों में वृद्धि 32.3% बढ़ी। नेटफ्लिक्स अब भी 2026 के लिए लगभग 12.5 अरब डॉलर मुक्त नकदी प्रवाह का अनुमान देता है, इसलिए प्रमाण का भार दूसरी छमाही पर है।
सबसे बड़ा जोखिम क्या है?
यह कि अपने दम पर किया सामग्री निवेश जुड़ाव बनाए रखने लायक अनिवार्य-देखने-योग्य कार्यक्रम पैदा न कर पाए, जबकि कोशिश की लागत राजस्व से तेज़ बढ़ती रहे। वॉर्नर वाला नतीजा इस जोखिम को गहरा करता है क्योंकि यह प्रीमियम लाइब्रेरी तक अधिग्रहण का रास्ता बंद कर देता है।
निष्कर्ष
नेटफ्लिक्स 4.67% गिरा क्योंकि एक विश्लेषक ने कहा कि उसके दर्शक बिखर रहे हैं। कहीं ज़्यादा परिणामकारी घटना 27 फरवरी 2026 को हुई थी, जब वॉर्नर ब्रदर्स डिस्कवरी नेटफ्लिक्स से मुँह मोड़कर पैरामाउंट स्काईडांस से विलय की ओर गई और जाते-जाते नेटफ्लिक्स के हाथ में 2.8 अरब डॉलर की सांत्वना राशि थमा गई।
जाँचा जा सकने वाला चित्र यह है। परिचालन की दृष्टि से नेटफ्लिक्स मज़बूत है: जून तिमाही में 12.56 अरब डॉलर राजस्व, 13.4% की वृद्धि, 33.4% परिचालन मार्जिन और 31.5% का वार्षिक मार्जिन अनुमान। दिशा की दृष्टि से वह धीमा हो रहा है: चार तिमाहियों में 17.2% से अनुमानित 11.7% तक। वित्तीय दृष्टि से वह दिखने से कम सस्ता है: लगभग 3.20 डॉलर की प्रति शेयर आय शुल्क हटाने पर लगभग 2.66 डॉलर रह जाती है, जिससे गुणक 22.4 गुना से 27.0 गुना हो जाता है। और सतह के नीचे, सामग्री खर्च 32.3% बढ़ा बनाम राजस्व 14.7%, जबकि शुल्क हटाकर परिचालन नकदी प्रवाह लगभग 19% गिरा।
शेयर उच्चतम बंद भाव से 46.4% नीचे और 52 सप्ताह के निम्न से 10.3% ऊपर है। प्रबंधन ने जून तिमाही में इसका 4.7 अरब डॉलर मूल्य का हिस्सा औसतन लगभग 88.79 डॉलर पर खरीदा, जो आज के भाव से लगभग 19% ऊपर है।
चार बातें इसे तय करेंगी, इसी क्रम में: क्या दूसरी छमाही में नकदी रूपांतरण सामान्य होता है; क्या सामग्री खर्च की वृद्धि राजस्व वृद्धि के पास आती है; क्या विज्ञापन इतनी तेज़ी से बढ़ता है कि प्रति सदस्य स्थिर जुड़ाव की भरपाई कर सके; और क्या नेटफ्लिक्स अपने दम पर वह बनवा सकता है जो वह खरीदने गया था और नहीं खरीद पाया। आख़िरी ही ताज के पीछे का असली सवाल है — और वह फरवरी में तय हुआ था, सितंबर में नहीं।
संबंधित पठन
- अल्फाबेट की दूसरी तिमाही 2026 की कमाई: क्या जेमिनी और क्लाउड निवेश को सही ठहराते हैं?
- म्यूज़ के बाद META: क्या निजी कृत्रिम बुद्धिमत्ता 145 अरब डॉलर के निवेश को सही ठहराती है?
- अमेज़न की दूसरी तिमाही 2026 की कमाई: क्या AWS 200 अरब डॉलर के निवेश को सही ठहराता है?
- ऐपलोविन 2026: क्या कृत्रिम बुद्धिमत्ता वाला विज्ञापन APP की वृद्धि बनाए रख सकता है?
- लुलुलेमन 100 डॉलर से नीचे: टूटा ब्रांड या दुर्लभ मौका?
- पीडीडी 2026: टेमू धीमा, राजस्व ऊपर, मुनाफ़ा 15% नीचे
- वॉलमार्ट और टारगेट 2026: उपभोक्ता तनाव के संकेत समझना
- 1929 से हर तकनीकी बुलबुला: 2026 में कृत्रिम बुद्धिमत्ता कहाँ ठहरती है
- कृत्रिम बुद्धिमत्ता के मुखिया ब्रेक लगा रहे हैं: चिप नीचे, बड़ी तकनीकी कंपनियाँ ऊपर
स्रोत
- नेटफ्लिक्स — 30 जून 2026 को समाप्त तिमाही का प्रपत्र 10-Q
- नेटफ्लिक्स — निवेशक संबंध
- नेटफ्लिक्स — तिमाही नतीजों की सामग्री
- नीलसन — द गेज, अमेरिका में मासिक टीवी देखे जाने की हिस्सेदारी
- SEC EDGAR पूर्ण-पाठ खोज
- वॉर्नर ब्रदर्स डिस्कवरी — कंपनी वेबसाइट
- पैरामाउंट — कंपनी वेबसाइट
- अल्फाबेट — निवेशक संबंध
- नेटफ्लिक्स — दर्शक वेबसाइट
- नैस्डैक — NFLX भाव और इतिहास
- SimianX — NFLX शेयर के बुनियादी आँकड़े


