
बफेट के बाद बर्कशायर हैथवे: सत्ता-हस्तांतरण ने क्या बदला, और शेयर पहले ही क्या भांप चुका था
18 सितंबर 2026 को बर्कशायर हैथवे ने घोषणा की कि वॉरेन बफेट मानद अध्यक्ष बन गए हैं, वे निदेशक मंडल में बने रहेंगे, और मंडल ने उनके बेटे हॉवर्ड जी. बफेट को अध्यक्ष चुना है। ग्रेग एबल 1 जनवरी 2026 से मुख्य कार्यकारी अधिकारी हैं। सूज़न डेकर प्रमुख स्वतंत्र निदेशक बनी हुई हैं। बर्कशायर की 18 सितंबर की घोषणा और बफेट का पत्र
सुर्ख़ियों ने इसे एक युग का अंत कहा। शेयर ने इसे एक आम शुक्रवार की तरह लिया।
BRK.B 509.77 डॉलर पर 0.11% की बढ़त के साथ बंद हुआ, और 1.25 करोड़ शेयरों का कारोबार हुआ — 60 दिन के औसत से 2.9 गुना। बहुत लोगों ने शेयर ख़रीदा-बेचा, पर लगभग किसी ने उसकी क़ीमत दोबारा नहीं आँकी। S&P 500 पर चलने वाला फ़ंड SPY उसी दिन 0.12% गिरा। हस्तांतरण पूरा होने से बहुत पहले ही क़ीमत में समा चुका था।
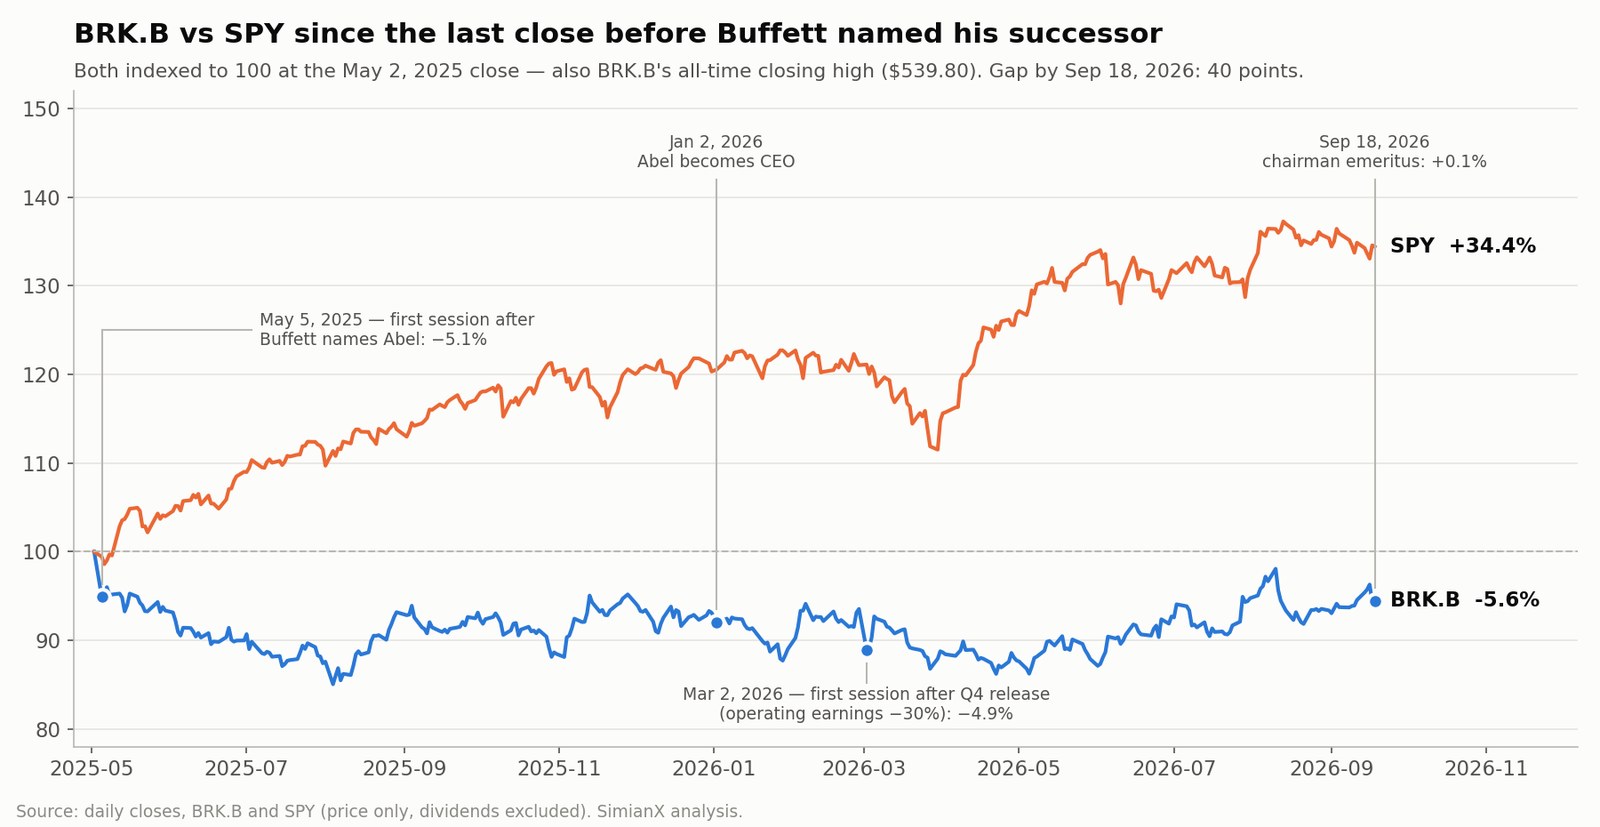
असली फ़ैसला दो अन्य दिनों पर आया, और वह सोलह महीनों से जारी है। 2 मई 2025 — बफेट के वार्षिक बैठक में यह कहने से पहले का आख़िरी बंद भाव कि एबल को उनका उत्तराधिकारी होना चाहिए — BRK.B का सर्वकालिक उच्चतम बंद भाव भी था: 539.80 डॉलर। उस बंद भाव से 18 सितंबर 2026 तक BRK.B 5.6% गिरा, जबकि SPY 34.4% चढ़ा। 40 अंकों का यह अंतर इस बात का बाज़ार का लगातार चल रहा अनुमान है कि ख़ुद बफेट की क़ीमत कितनी थी।
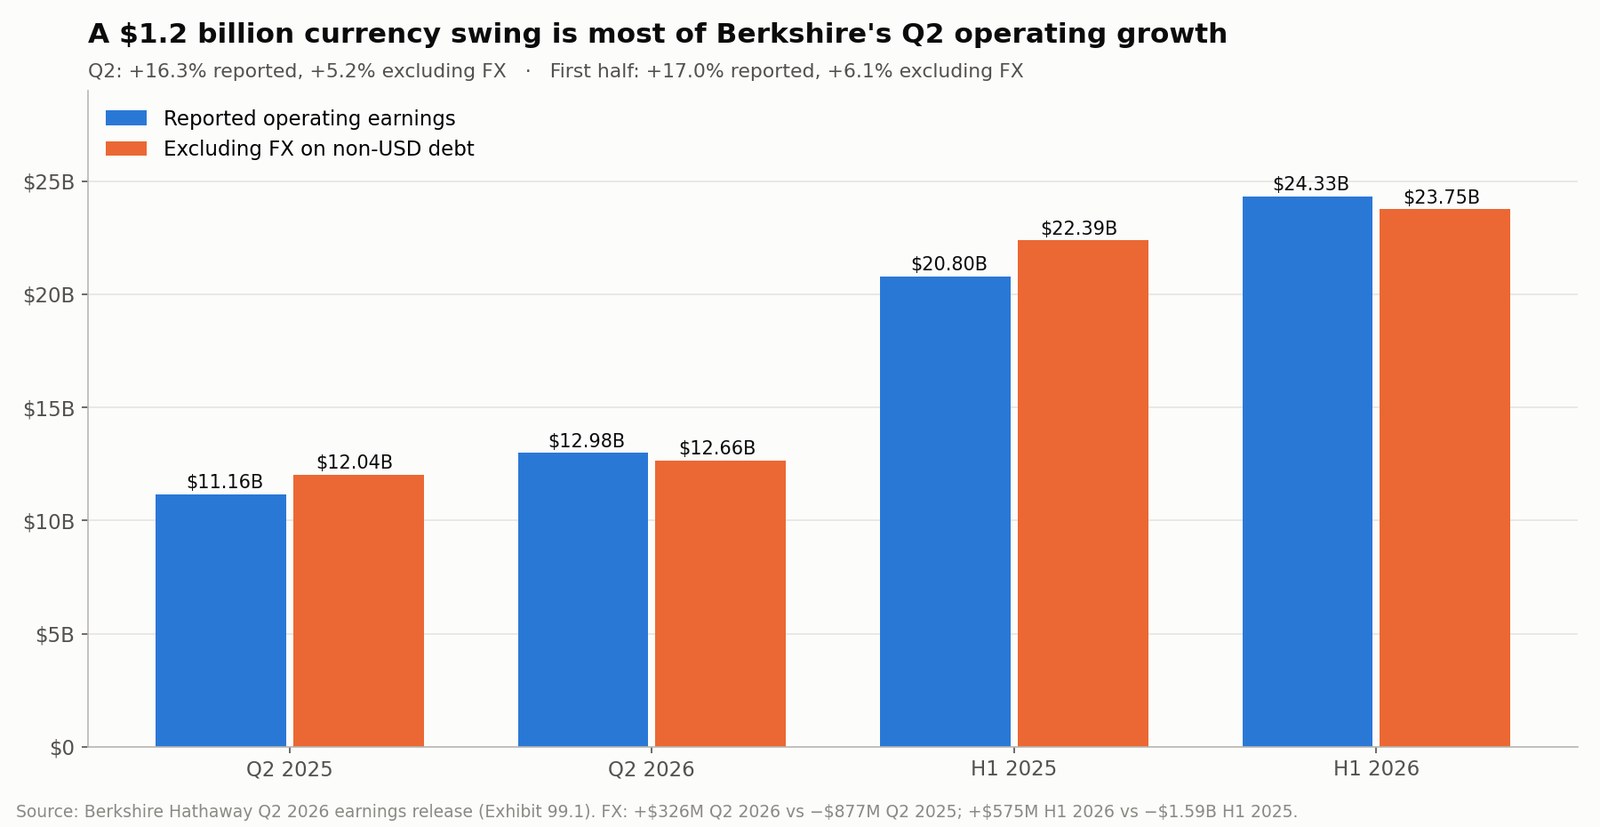
यह विश्लेषण बर्कशायर के अपने दस्तावेज़ों के सहारे बताता है कि क्या बदला और क्या नहीं: सितंबर की घोषणा, 2026 की दूसरी तिमाही का प्रपत्र 10-Q और नतीजों की विज्ञप्ति, 2025 की चौथी तिमाही की विज्ञप्ति, और शेयरधारकों को ग्रेग एबल का पहला पत्र। पदों के बदलने से ज़्यादा अहम तीन निष्कर्ष हैं। दूसरी तिमाही में परिचालन लाभ की बताई गई +16.3% वृद्धि, 1.2 अरब डॉलर का विनिमय-दर उतार-चढ़ाव हटाने पर +5.2% रह जाती है। उसी तिमाही में GEICO का कर-पूर्व बीमा-लेखन लाभ 45% गिरा। और एबल की पहली शेयर पुनर्खरीद बही मूल्य के लगभग 1.40 गुना पर हुई। निवेशक BRK.B के दस्तावेज़, अनुमानों में संशोधन और भाव की चाल SimianX AI पर देख सकते हैं।
सभी आँकड़े बर्कशायर हैथवे के दस्तावेज़ों और 18 सितंबर 2026 तक के दैनिक बाज़ार आँकड़ों से हैं।
18 सितंबर को असल में क्या बदला
"बफेट पद छोड़ रहे हैं" वाली सुर्ख़ी एक ऐसे बदलाव को एक वाक्य में समेट देती है जो सोलह महीनों में, चरणों में हुआ।
| तिथि | बदलाव | शेयरधारकों के लिए अर्थ |
|---|---|---|
| 3 मई 2025 | वार्षिक बैठक में बफेट ने कहा कि वे साल के अंत में एबल को सीईओ बनाने की सिफ़ारिश करेंगे | उत्तराधिकार सार्वजनिक हुआ; अगले सत्र में शेयर तेज़ी से गिरा |
| 1 जनवरी 2026 | एबल सीईओ बने | परिचालन की निगरानी और पूँजी आवंटन एबल के पास गया |
| 28 फ़रवरी 2026 | एबल के नेतृत्व में पहले नतीजे: 2025 की चौथी तिमाही और उनका पहला वार्षिक पत्र | नए दौर की पहली कमाई की परीक्षा |
| 18 सितंबर 2026 | बफेट मानद अध्यक्ष; हॉवर्ड बफेट अध्यक्ष चुने गए | निदेशक मंडल के नेतृत्व का हस्तांतरण पूरा |
| जारी | बफेट निदेशक बने रहेंगे | उनकी राय उपलब्ध रहेगी, पर निर्णय वे नहीं लेंगे |
बर्कशायर का 2026 प्रॉक्सी विवरण एबल को 1 जनवरी से सीईओ बताता है। बफेट का सितंबर का पत्र कामों का बँटवारा एक वाक्य में समझाता है: "ग्रेग कंपनी चलाते हैं; हॉवर्ड उसकी संस्कृति और मूल्यों के संरक्षक होंगे।" वे जोड़ते हैं कि एबल "कुछ समय से वे फ़ैसले ले रहे हैं जो मायने रखते हैं।"
यह भेद मायने रखता है। हॉवर्ड बफेट न तो नए सीईओ हैं और न ही मुख्य निवेश प्रबंधक। वे 1993 से बर्कशायर के निदेशक हैं और 1999 से हॉवर्ड जी. बफेट फ़ाउंडेशन चलाते हैं। उनके पिता उन्हें "एक ऐसी बीमा पॉलिसी बताते हैं जो शेयरधारकों की है और जिस पर दावा करने की नौबत कभी न आए" — यानी संस्कृति के रखवाले, पूँजी आवंटक नहीं।
बाज़ार का फ़ैसला दो अन्य दिनों पर आया
BRK.B कम उतार-चढ़ाव वाला शेयर है। पिछले एक साल में इसकी वार्षिक अस्थिरता लगभग 14.6% रही, जबकि SPY की 12.9%। एक दिन में बड़ी चाल दुर्लभ है, और इसीलिए जो थोड़ी हैं वे बहुत कुछ बताती हैं।
| सत्र | BRK.B | 60 दिन के औसत की तुलना में मात्रा | उसी दिन SPY | क्या हुआ |
|---|---|---|---|---|
| 4 अप्रैल 2025 | −6.91% | 2.8 गुना | −5.85% | शुल्कों से पूरे बाज़ार में बिकवाली — बर्कशायर-विशिष्ट नहीं |
| 5 मई 2025 | −5.12% | 3.2 गुना | −0.57% | बफेट के एबल को उत्तराधिकारी बताने के बाद पहला सत्र |
| 2 मार्च 2026 | −4.91% | 2.5 गुना | +0.06% | 2025 की चौथी तिमाही के नतीजों के बाद पहला सत्र: परिचालन लाभ −29.8% |
| 18 सितंबर 2026 | +0.11% | 2.9 गुना | −0.12% | बफेट मानद अध्यक्ष बने |
दो साल में BRK.B के तीन सबसे ख़राब सत्रों में से दो बर्कशायर-विशिष्ट थे, और दोनों हस्तांतरण से जुड़े थे। 5 मई 2025 को शेयर तीन गुना मात्रा पर SPY से 4.6 अंक पीछे रहा। 2 मार्च 2026 को — बर्कशायर के एबल के हस्ताक्षर वाले पहले वार्षिक नतीजे जारी करने के बाद पहले कारोबारी दिन — सूचकांक स्थिर रहा और शेयर 4.9% गिरा।
इसके उलट, जिस दिन हस्तांतरण औपचारिक रूप से पूरा हुआ, उस दिन की चाल शेयर के सामान्य दैनिक शोर से भी कम थी। सितंबर 2026 में उत्तराधिकार कोई ख़बर नहीं था। ख़बर मई 2025 में था, और फ़रवरी 2026 में उसकी परीक्षा हुई।
SPY से चालीस अंक पीछे
| कहाँ से मापा | तब BRK.B | 18 सितं. 2026 तक BRK.B का प्रतिफल | SPY का प्रतिफल | अंतर |
|---|---|---|---|---|
| 2 मई 2025 (घोषणा से पहले का आख़िरी बंद भाव; सर्वकालिक शिखर) | 539.80 डॉलर | −5.6% | +34.4% | −40.0 अंक |
| 5 मई 2025 (पहली प्रतिक्रिया) | 512.15 डॉलर | −0.5% | +35.2% | −35.6 अंक |
| 31 दिसंबर 2025 (साल का अंत) | 502.65 डॉलर | +1.4% | +11.7% | −10.3 अंक |
| 2 जनवरी 2026 (सीईओ के रूप में एबल का पहला कारोबारी दिन) | 496.85 डॉलर | +2.6% | +11.5% | −8.9 अंक |
| 22 अप्रैल 2026 (52 सप्ताह का निम्न) | 465.40 डॉलर | +9.5% | +7.1% | +2.4 अंक |
| 10 अगस्त 2026 (52 सप्ताह का उच्च) | 529.42 डॉलर | −3.7% | −1.5% | −2.2 अंक |
SPY के आँकड़े भाव-प्रतिफल हैं; BRK.B लाभांश नहीं देता, SPY देता है, इसलिए कुल प्रतिफल में अंतर थोड़ा और बड़ा है।
इससे तीन बातें निकलती हैं। पहली, कमज़ोर प्रदर्शन 2025 में केंद्रित है, एबल के पद संभालने से पहले: बाज़ार ने एबल का एक भी फ़ैसला देखे बिना बफेट-रहित बर्कशायर की उम्मीद घटा दी। दूसरी, अप्रैल 2026 के निचले स्तर से BRK.B ने थोड़ा बेहतर किया है। तीसरी, 40 अंकों के अंतर का मतलब यह नहीं कि बर्कशायर का कारोबार 40% बिगड़ा। बड़ा हिस्सा वृद्धि-शेयरों की अगुवाई वाले मज़बूत बाज़ार को दर्शाता है, जिसकी बराबरी बीमा, रेल, बिजली और विनिर्माण वाला एक समूह कभी नहीं कर सकता था; बाक़ी हिस्सा बफेट के विवेक पर मिलने वाले उस प्रीमियम को दर्शाता है जो आंशिक रूप से भाव से निकल चुका है।
वह नेतृत्व ढाँचा जिसने एक व्यक्ति की जगह ली
बफेट कभी चार भूमिकाएँ एक साथ निभाते थे: सीईओ, मुख्य निवेश अधिकारी, अध्यक्ष और संस्कृति के संरक्षक। अब ये बँट गई हैं।
| भूमिका | किसके पास | अधिकार का स्रोत |
|---|---|---|
| सीईओ और अंतिम पूँजी आवंटक | ग्रेग एबल | 1 जनवरी 2026 से सीईओ |
| शेयर पोर्टफ़ोलियो | ग्रेग एबल; लगभग 6% टेड वेशलर के पास | 2025 की वार्षिक रिपोर्ट |
| निदेशक मंडल के अध्यक्ष | हॉवर्ड जी. बफेट | 18 सितंबर 2026 को चुने गए |
| प्रमुख स्वतंत्र निदेशक | सूज़न एल. डेकर | जारी |
| मानद अध्यक्ष और निदेशक | वॉरेन ई. बफेट | 18 सितंबर 2026 |
एबल का पत्र स्पष्ट है: शेयर निवेशों की ज़िम्मेदारी "आख़िरकार सीईओ के रूप में मेरी है।" वेशलर के लगभग 6% में "पोर्टफ़ोलियो का वह हिस्सा भी शामिल है जिसकी निगरानी पहले टॉड कॉम्ब्स करते थे।"
प्रशासन से जुड़ा एक ब्योरा लगभग अनदेखा रह गया है। बर्कशायर का पुनर्खरीद कार्यक्रम तब शेयर वापस ख़रीदने की अनुमति देता है जब सीईओ, "निदेशक मंडल के अध्यक्ष से परामर्श के बाद," मानें कि भाव सावधानी से आँके गए आंतरिक मूल्य से नीचे है। 18 सितंबर से यह परामर्श एबल से हॉवर्ड बफेट तक जाता है। नए अध्यक्ष की बर्कशायर के सबसे भाव-संवेदनशील पूँजी निर्णय में औपचारिक भूमिका है।
बीमा नींव है — और 2026 में वह कमज़ोर हुई
बर्कशायर की बीमा कंपनियाँ दावे चुकाने से पहले प्रीमियम वसूलती हैं। बीच की अवधि में रखी रक़म — बीमा फ़्लोट — 30 जून 2026 को लगभग 177.5 अरब डॉलर थी, 2025 के अंत से लगभग 1.1 अरब डॉलर ज़्यादा। फ़्लोट तभी मूल्यवान है जब बीमा-लेखन मुनाफ़े वाला हो; उसे बढ़ाने के लिए सस्ती पॉलिसियाँ लिखना मूल्य नष्ट करता है।
दूसरी तिमाही में बीमा कारोबार अपनी दोनों कमाई पंक्तियों में सिकुड़ा।
| कर के बाद, मिलियन डॉलर | दूसरी तिमाही 2026 | दूसरी तिमाही 2025 | बदलाव | पहली छमाही 2026 | पहली छमाही 2025 | बदलाव |
|---|---|---|---|---|---|---|
| बीमा-लेखन लाभ | 1,731 | 1,992 | −13.1% | 3,448 | 3,328 | +3.6% |
| बीमा का निवेश आय | 3,059 | 3,367 | −9.1% | 5,738 | 6,260 | −8.3% |
| बीमा कुल | 4,790 | 5,359 | −10.6% | 9,186 | 9,588 | −4.2% |
छमाही की बीमा-लेखन तुलना बेहतर इसलिए दिखती है क्योंकि 2025 की पहली छमाही में जंगल की आग से लगभग 1.1 अरब डॉलर का नुक़सान झेलना पड़ा था। निवेश आय में गिरावट बर्कशायर के अल्पकालिक निवेशों पर कम ब्याज दरों को दर्शाती है; इसीलिए फ़ेडरल रिज़र्व की नीति की दिशा, जिसमें सितंबर 2026 की ब्याज दर बढ़ोतरी भी शामिल है, अब सीधे बर्कशायर की कमाई पर असर डालती है।
GEICO का बीमा-लेखन लाभ 45% गिरा
बीमा खंड के भीतर GEICO में बदलाव दस्तावेज़ में सबसे तीखा है।
| GEICO, कर-पूर्व, मिलियन डॉलर | दूसरी तिमाही 2026 | दूसरी तिमाही 2025 | बदलाव |
|---|---|---|---|
| लिखे गए प्रीमियम | 11,124 | 11,003 | +1.1% |
| अर्जित प्रीमियम | 11,291 | 11,064 | +2.1% |
| दावे और दावा-निपटान ख़र्च | 8,644 | 7,945 | +8.8% |
| बीमा-लेखन ख़र्च | 1,653 | 1,298 | +27.3% |
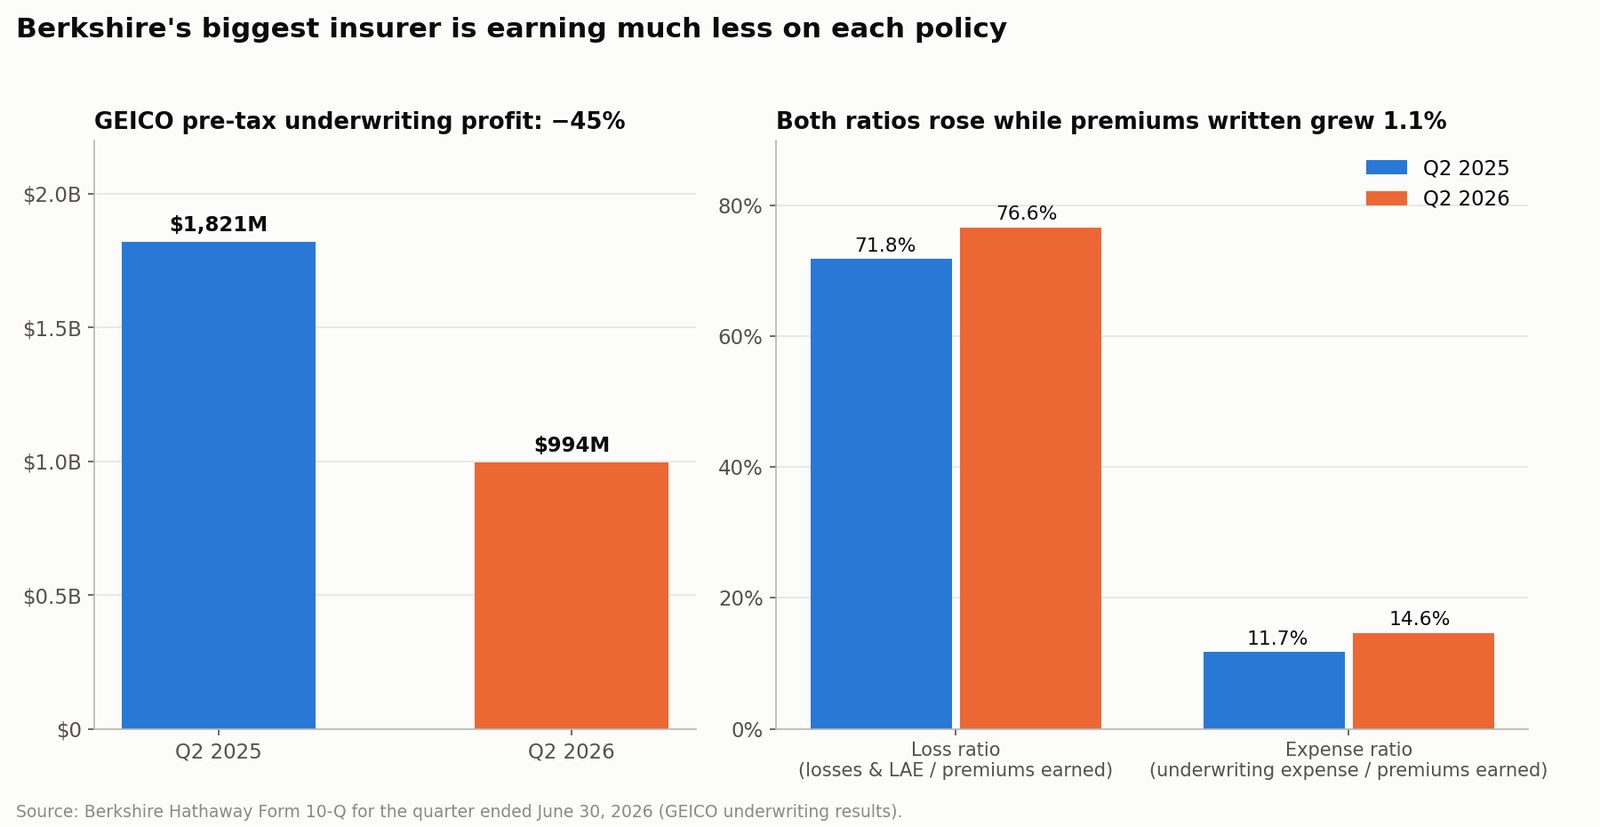
| कर-पूर्व बीमा-लेखन लाभ | 994 | 1,821 | −45.4% |
| हानि अनुपात | 76.6% | 71.8% | +4.8 अंक |
| व्यय अनुपात | 14.6% | 11.7% | +2.9 अंक |
पहली छमाही में GEICO का कर-पूर्व बीमा-लेखन लाभ 3,994 मिलियन डॉलर के मुक़ाबले 2,410 मिलियन डॉलर रहा, यानी 39.7% कम। 10-Q हानि अनुपात में बढ़ोतरी की वजह दावों की ज़्यादा आवृत्ति और गंभीरता बताता है: निजी कारों में शारीरिक चोट के दावों की आवृत्ति पाँच से सात प्रतिशत के दायरे में और उनकी गंभीरता दस से बारह प्रतिशत के दायरे में बढ़ी। बीमा-लेखन ख़र्च मुख्यतः कमीशन और विज्ञापन के कारण बढ़े। प्रति डॉलर देखें तो: हर 100 डॉलर के अर्जित प्रीमियम पर GEICO के पास एक साल पहले लगभग 16.50 डॉलर का कर-पूर्व बीमा-लेखन लाभ बचता था, अब लगभग 8.80 डॉलर।
बीमा में सब कुछ ख़राब नहीं हुआ। बर्कशायर हैथवे प्राइमरी ग्रुप ने दूसरी तिमाही में 63 मिलियन डॉलर के मुक़ाबले 273 मिलियन डॉलर का कर-पूर्व बीमा-लेखन लाभ कमाया, और पुनर्बीमा समूह ने 650 मिलियन के मुक़ाबले 913 मिलियन। पर GEICO अकेला सबसे बड़ा बीमा-लेखन इंजन है, और उसका संयुक्त अनुपात — प्रीमियम के अनुपात में दावे और ख़र्च, उद्योग का मानक पैमाना जिसे इन्वेस्टोपीडिया समझाता है — एक साल में 83.5% से 91.2% हो गया, जबकि प्रीमियम लगभग नहीं बढ़े।
एबल को हर पॉलिसी की क़ीमत ख़ुद तय करने की ज़रूरत नहीं। पर उन्हें ऐसी संस्कृति बचानी होगी जिसमें GEICO अपर्याप्त क़ीमत पर कारोबार लिखने के बजाय मात्रा छोड़ना पसंद करे। 2026 क़ीमतें समायोजित करने में देरी है या प्रतिस्पर्धा का दबाव — यही उनके पहले साल का सबसे अहम परिचालन सवाल है।
परिचालन लाभ: सुर्ख़ी का आँकड़ा और असली आँकड़ा
बर्कशायर चाहती है कि उसे परिचालन लाभ से आँका जाए, न कि लेखा-शुद्ध लाभ से, जो शेयर बाज़ार के मूल्यांकन में दब जाता है। यह सही सोच है। फिर भी परिचालन लाभ को पढ़ना पड़ता है।
| कर के बाद, मिलियन डॉलर | दूसरी तिमाही 2026 | दूसरी तिमाही 2025 | बदलाव |
|---|---|---|---|
| बीमा-लेखन लाभ | 1,731 | 1,992 | −13.1% |
| बीमा का निवेश आय | 3,059 | 3,367 | −9.1% |
| BNSF | 1,558 | 1,466 | +6.3% |
| बर्कशायर हैथवे एनर्जी | 891 | 702 | +26.9% |
| विनिर्माण, सेवा और खुदरा | 4,470 | 3,601 | +24.1% |
| अन्य | 1,274 | 32 | लागू नहीं |
| परिचालन लाभ | 12,983 | 11,160 | +16.3% |
सुर्ख़ी वाली वृद्धि "अन्य" पंक्ति से आती है। इसमें बर्कशायर के डॉलर के अलावा अन्य मुद्राओं वाले ऋण पर विनिमय-दर लाभ और हानि शामिल हैं: 2026 की दूसरी तिमाही में 326 मिलियन डॉलर का लाभ बनाम 2025 की दूसरी तिमाही में 877 मिलियन डॉलर की हानि। 1.2 अरब डॉलर का यह उतार-चढ़ाव ग़ैर-डॉलर बॉन्डों पर लेखा-परिवर्तन का असर है — बर्कशायर ने अप्रैल 2026 में ही 272.3 अरब येन के नए येन बॉन्ड जारी किए थे — कारोबारी प्रदर्शन नहीं।
| मिलियन डॉलर | दूसरी तिमाही 2026 | दूसरी तिमाही 2025 | बदलाव | पहली छमाही 2026 | पहली छमाही 2025 | बदलाव |
|---|---|---|---|---|---|---|
| बताया गया परिचालन लाभ | 12,983 | 11,160 | +16.3% | 24,329 | 20,801 | +17.0% |
| ग़ैर-डॉलर ऋण पर विनिमय-दर असर | +326 | −877 | — | +575 | −1,590 | — |
| विनिमय-दर असर हटाकर परिचालन लाभ | 12,657 | 12,037 | +5.2% | 23,754 | 22,391 | +6.1% |
+5.2% में भी एक अधिग्रहण शामिल है। विनिर्माण, सेवा और खुदरा खंड में अब OxyChem है, जो एक साल पहले बर्कशायर के पास नहीं थी; उसने दूसरी तिमाही में 1.4 अरब डॉलर के राजस्व पर 149 मिलियन डॉलर कर-पूर्व कमाए। विनिमय-दर और नए रसायन कारोबार को हटा दें तो बर्कशायर का मूल परिचालन लाभ निम्न एक अंक में बढ़ा — ग़ैर-बीमा कारोबार ऊपर, बीमा नीचे।
इतनी बड़ी कंपनी के लिए यह सम्मानजनक नतीजा है। पर यह वह छलाँग नहीं जिसका संकेत +16.3% की सुर्ख़ी देती है। ग़ौर करें कि इसका “अन्य” पंक्ति के लिए क्या मतलब है: विनिमय-दर असर हटाकर यह 948 मिलियन डॉलर रही, जबकि एक साल पहले 909 मिलियन डॉलर — लगभग सपाट। उस पंक्ति की पूरी छलाँग मुद्रा से आई, किसी कारोबार से नहीं।
एबल दौर की पहली रिपोर्ट: 2 मार्च क्यों चुभा
नए दौर का सबसे ख़राब बर्कशायर-विशिष्ट सत्र एबल के नेतृत्व में जारी पहली विज्ञप्ति के बाद आया, जो शनिवार, 28 फ़रवरी 2026 को प्रकाशित हुई। बर्कशायर की 2025 की चौथी तिमाही की विज्ञप्ति में दिखा:
| कर के बाद, मिलियन डॉलर | चौथी तिमाही 2025 | चौथी तिमाही 2024 | बदलाव | वर्ष 2025 | वर्ष 2024 | बदलाव |
|---|---|---|---|---|---|---|
| बीमा-लेखन लाभ | 1,561 | 3,409 | −54.2% | 7,258 | 9,020 | −19.5% |
| बीमा का निवेश आय | 3,072 | 4,088 | −24.9% | 12,513 | 13,670 | −8.5% |
| BNSF | 1,347 | 1,278 | +5.4% | 5,476 | 5,031 | +8.8% |
| बर्कशायर हैथवे एनर्जी | 691 | 729 | −5.2% | 3,979 | 3,730 | +6.7% |
| विनिर्माण, सेवा और खुदरा | 3,370 | 3,262 | +3.3% | 13,647 | 13,072 | +4.4% |
| अन्य | 159 | 1,761 | −91.0% | 1,613 | 2,914 | −44.6% |
| परिचालन लाभ | 10,200 | 14,527 | −29.8% | 44,486 | 47,437 | −6.2% |
चौथी तिमाही के ये नतीजे उस अवधि के थे जब कमान अभी बफेट के पास थी, इसलिए वे एबल का रिपोर्ट कार्ड नहीं हैं। पर ये पहले आँकड़े थे जो निवेशकों ने पत्र पर एबल के नाम के साथ देखे, और इनमें वही पैटर्न था जिसकी पुष्टि बाद में दूसरी तिमाही के 10-Q ने की: बीमा लाभ गिरता हुआ, निवेश आय ब्याज दरों के साथ घटती हुई, और रेल व औद्योगिक कारोबार वृद्धि ढोते हुए। अगले कारोबारी दिन BRK.B 4.9% गिरा।
लेखा-शुद्ध लाभ ज़्यादातर शोर है
बर्कशायर ने 2026 की दूसरी तिमाही में 25.67 अरब डॉलर का लेखा-शुद्ध लाभ बताया, जो एक साल पहले के 12.37 अरब डॉलर के दोगुने से ज़्यादा है, या प्रति क्लास B शेयर 11.91 डॉलर। इसमें 12.68 अरब डॉलर कर के बाद निवेश लाभ थे, जिसमें अब भी रखे गए शेयरों पर अप्राप्त लाभ में 10.9 अरब डॉलर की बढ़ोतरी शामिल है। बर्कशायर की दूसरी तिमाही की नतीजों की विज्ञप्ति बफेट-युग की उसी भाषा में, जिसे एबल ने बनाए रखा है, कहती है कि तिमाही निवेश लाभ "आमतौर पर अर्थहीन" होते हैं।
इसलिए लेखा लाभ पर आधारित मूल्य-आय अनुपात बर्कशायर के लिए लगभग बेकार है। मज़बूत बाज़ार उसे फुला देता है, कमज़ोर बाज़ार उसे कुचल देता है; दोनों में से कोई भी रेल, बिजली या बीमा कंपनियों के बारे में कुछ नहीं बताता।
ग्रेग एबल ने पूँजी के साथ असल में क्या किया
शब्द इरादा दिखाते हैं। सौदे सबूत देते हैं।
| सौदा | समय | क़ीमत | टिप्पणी |
|---|---|---|---|
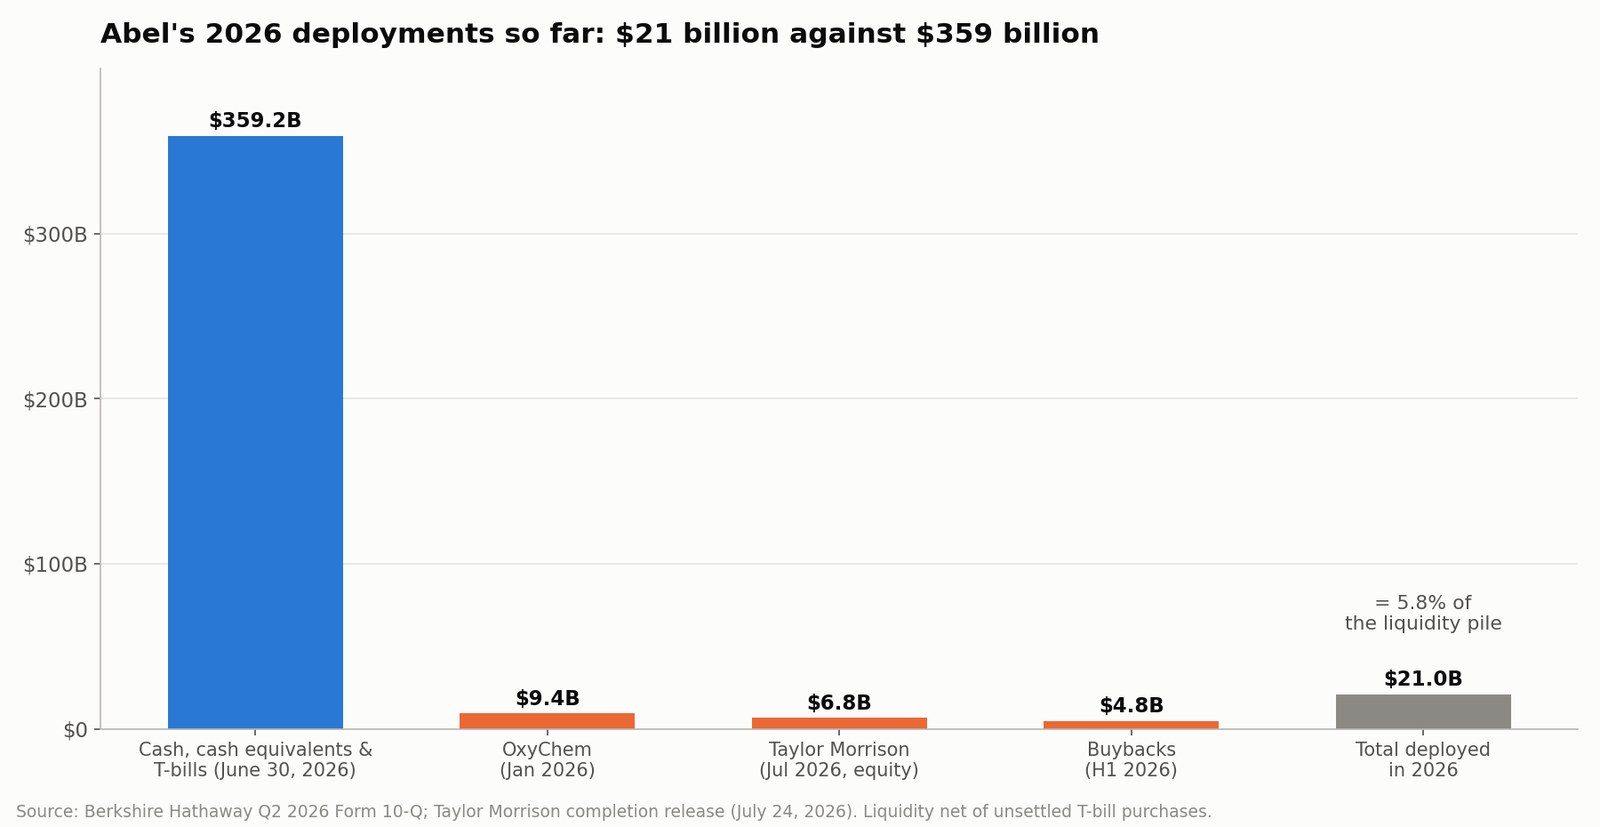
| OxyChem (ऑक्सिडेंटल से) | 1 अक्टू. 2025 को तय; 2 जन. 2026 को पूरा | ~9.4 अरब डॉलर नक़द | एबल के सीईओ बनने से पहले तय; पुरानी पर्यावरणीय देनदारियाँ ऑक्सिडेंटल के पास रहीं |
| टेलर मॉरिसन | 31 मई 2026 को तय; 24 जुला. 2026 को पूरा | 72.50 डॉलर प्रति शेयर; ~6.8 अरब डॉलर इक्विटी, ~8.5 अरब डॉलर उद्यम मूल्य | एबल के दौर में घोषित और पूरा |
| शेयर पुनर्खरीद | पहली छमाही 2026, ज़्यादातर दूसरी तिमाही | ~4.8 अरब डॉलर | एबल दौर की पहली उल्लेखनीय पुनर्खरीद |
अधिग्रहण की तारीख़ पर OxyChem के प्रारंभिक मूल्य 10.7 अरब डॉलर की परिसंपत्तियाँ — जिनमें लगभग 7.0 अरब संपत्ति, संयंत्र और उपकरण — और 1.3 अरब डॉलर की देनदारियाँ थीं। दूसरी तिमाही के उसके 149 मिलियन डॉलर के कर-पूर्व लाभ में अधिग्रहण लेखांकन से आया अतिरिक्त मूल्यह्रास और परिशोधन शामिल था। उसकी पूर्णता की घोषणा के अनुसार, टेलर मॉरिसन को सीईओ शेरिल पामर के नेतृत्व में बर्कशायर के मौजूदा प्लॉट-आधारित मकान निर्माण कारोबार के साथ जोड़ा जाएगा।
टेलर मॉरिसन पूरी तरह एबल का पहला बड़ा अधिग्रहण है। यह चक्रीय मकान निर्माता है, और इसका प्रतिफल आवास की माँग और गृह-ऋण की शर्तों पर निर्भर करेगा जिन पर ओमाहा में किसी का नियंत्रण नहीं। तिमाही ख़त्म होने के बाद सौदा पूरा होने से बर्कशायर ने अभी ख़रीद मूल्य का आवंटन नहीं बताया है; वह तीसरी तिमाही के दस्तावेज़ के साथ आएगा। आकलन में बरसों लगेंगे।
पुनर्खरीद भाव की परीक्षा
दूसरी तिमाही का 10-Q ठीक-ठीक बताता है कि बर्कशायर ने अपने शेयरों के लिए कितना चुकाया।
| महीना (2026) | वर्ग | शेयर | औसत भाव |
|---|---|---|---|
| अप्रैल | — | कोई नहीं | — |
| मई | क्लास A | 65 | 716,231.37 डॉलर |
| मई | क्लास B | 14,58,312 | 476.01 डॉलर |
| जून | क्लास A | 413 | 733,775.06 डॉलर |
| जून | क्लास B | 71,39,881 | 487.98 डॉलर |
हर क्लास A शेयर को 1,500 क्लास B शेयरों में बदलें तो दूसरी तिमाही की पुनर्खरीद लगभग 4.53 अरब डॉलर की रही, औसतन लगभग 486 डॉलर प्रति क्लास B-समकक्ष शेयर पर। बकाया क्लास A-समकक्ष शेयर साल के अंत के 14,38,223 से घटकर 30 जून को 14,31,693 रह गए, यानी 0.45% की कमी।
बही मूल्य से मापें — बर्कशायर की 747.9 अरब डॉलर की शेयरधारक इक्विटी को शेयरों की संख्या से भाग दें — तो 30 जून को कंपनी के पास प्रति क्लास B-समकक्ष शेयर लगभग 348 डॉलर का बही मूल्य था। यानी एबल ने बही मूल्य के लगभग 1.40 गुना पर ख़रीदा। 18 सितंबर के बंद भाव पर पुनर्खरीद लगभग 4.9% लाभ में है और शेयर बही मूल्य के लगभग 1.46 गुना पर कारोबार कर रहा है। (इस पैमाने की सीमाओं के लिए इन्वेस्टोपीडिया पर मूल्य-बही अनुपात देखें: बही मूल्य ऐतिहासिक लागत पर दर्ज पूर्ण स्वामित्व वाले कारोबारों को कम करके आँकता है।)
कार्यक्रम के नियम सरल हैं। जब भी सीईओ, अध्यक्ष से परामर्श के बाद, भाव को सावधानी से आँके गए आंतरिक मूल्य से नीचे मानें, पुनर्खरीद की अनुमति है; कोई न्यूनतम या अधिकतम सीमा नहीं; और पुनर्खरीद से समेकित नक़दी, नक़दी-समकक्ष और ट्रेज़री बिल 30 अरब डॉलर से नीचे नहीं जा सकते। मई-जून की ख़रीद बताती है कि 2026 में एबल ने यह रेखा कहाँ खींची: प्रति B शेयर 476-488 डॉलर से ऊपर कहीं।
359 अरब डॉलर का पूँजी आवंटन सवाल
30 जून को बर्कशायर के बीमा और अन्य कारोबारों के पास, अनिपटाई ख़रीद घटाकर, 359.2 अरब डॉलर नक़दी, नक़दी-समकक्ष और अमेरिकी ट्रेज़री बिल थे। 18 सितंबर के बंद भाव पर बर्कशायर का बाज़ार मूल्य लगभग 1.09 लाख करोड़ डॉलर था, यानी तरलता बाज़ार पूँजीकरण के लगभग 33% के बराबर थी।
इस ढेर के मुक़ाबले 2026 में अब तक एबल ने जो लगाया — OxyChem, टेलर मॉरिसन की इक्विटी और पुनर्खरीद — वह लगभग 21 अरब डॉलर, यानी तरलता का 5.8% है।
यह सब फ़ालतू नहीं है। बीमा कंपनियों को दावों के लिए बड़ी तरलता चाहिए, और बर्कशायर जानबूझकर इतना रखती है कि पूँजी जुटाए बिना आपदाओं से पार पा सके। पर जब भी अल्पकालिक दरें गिरती हैं, जैसा 2025 भर हुआ, यह शेष प्रतिफल की समस्या पैदा करता है। 1980 से फ़ेड के हर ब्याज दर कटौती चक्र का इतिहास बर्कशायर के लिए उसकी ट्रेज़री बिल आय का इतिहास भी है।
एबल के पास चार विकल्प हैं:
- पूरी कंपनियाँ ख़रीदना। टिकाऊ नक़दी प्रवाह, पर असर डालने लायक बड़े और उचित भाव पर उपलब्ध लक्ष्य कम हैं।
- सार्वजनिक शेयर ख़रीदना। गिरावट में बर्कशायर तेज़ी से क़दम उठा सकती है, पर एकाग्रता मूल्यांकन के उतार-चढ़ाव को बढ़ाती है।
- बर्कशायर के शेयर वापस ख़रीदना। केवल आंतरिक मूल्य से नीचे मूल्य बढ़ाता है; मई-जून में बही मूल्य के ~1.40 गुना पर ख़रीद उनकी मौजूदा सीमा दिखाती है।
- तरलता बनाए रखना। भाव ऊँचे हों तो तर्कसंगत; लंबा खिंचे तो महँगा।
एबल का पत्र लाभांश नीति नहीं बदलता: बर्कशायर तब तक नक़द लाभांश नहीं देगी "जब तक रोके गए हर डॉलर से शेयरधारकों के लिए एक डॉलर से ज़्यादा बाज़ार मूल्य बनने की उचित संभावना हो", और मंडल हर साल नीति की समीक्षा करता है। बर्कशायर ने 1967 से कोई नक़द लाभांश घोषित नहीं किया है।
पूँजी आवंटन की एक व्यावहारिक परीक्षा
| सवाल | क्यों मायने रखता है |
|---|---|
| ली गई देनदारी समेत कुल क़ीमत क्या है? | टेलर मॉरिसन का 6.8 अरब डॉलर इक्विटी मूल्य 8.5 अरब डॉलर का उद्यम मूल्य बन गया |
| कौन-सा टिकाऊ नक़दी प्रवाह ख़रीदा जा रहा है? | चक्र के शिखर की कमाई सौदों को सस्ता दिखाती है |
| ट्रेज़री बिल की तुलना में क्या प्रतिफल है? | बर्कशायर के पास हमेशा कम-जोखिम विकल्प होता है |
| क्या तरलता बीमा के एक बुरे साल को झेल सकती है? | लचीलापन ही मॉडल है |
| क्या प्रति बर्कशायर शेयर मूल्य बढ़ता है? | बड़ा कुल मुनाफ़ा वही बात नहीं है |
पोर्टफ़ोलियो: परिसंपत्ति भी, एकाग्रता का जोखिम भी
30 जून 2026 को बर्कशायर के शेयरों का उचित मूल्य 323.8 अरब डॉलर था, जो साल के अंत में 297.8 अरब डॉलर था। पाँच सबसे बड़ी होल्डिंग — अल्फ़ाबेट, अमेरिकन एक्सप्रेस, ऐपल, बैंक ऑफ़ अमेरिका और द कोका-कोला कंपनी — उस मूल्य का 66% थीं, जो पहले 65% था। बर्कशायर के पास अमेरिकन एक्सप्रेस के 15.16 करोड़ शेयर थे, यानी कंपनी का 22.5%।
इन पाँच में से दो अपनी-अपनी बहसों से गुज़र रही हैं। ऐपल में भी नेतृत्व बदल रहा है, जिसका विश्लेषण टिम कुक की विदाई: जॉन टर्नस को Apple में क्या विरासत मिली में है, और अल्फ़ाबेट के ख़र्च का सवाल Alphabet Q2 नतीजे 2026: क्या Gemini, Cloud capex सही ठहराएँगे? में रखा गया है। बर्कशायर के शेयरधारक के लिए ये दूर की कहानियाँ नहीं, पोर्टफ़ोलियो का बड़ा हिस्सा हैं।
बर्कशायर के पास इक्विटी-पद्धति से दर्ज क्राफ़्ट हाइन्ज़ में 27.5% और ऑक्सिडेंटल में 26.7% हिस्सेदारी, साथ ही लगभग 8.5 अरब डॉलर के ऑक्सिडेंटल पसंदीदा शेयर भी हैं। एबल का पत्र पहली के बारे में असामान्य रूप से स्पष्ट है: "क्राफ़्ट हाइन्ज़ में हमारा निवेश निराशाजनक रहा है।"
भविष्य के पोर्टफ़ोलियो बदलावों को चुकाई गई क़ीमत, तर्क और नतीजे से आँकें — इस बात से नहीं कि कोई सौदा बफेट के किसी क़िस्से जैसा लगता है या नहीं।
वे जोखिम जो बफेट के बाद बर्कशायर को कमज़ोर कर सकते हैं
बीमा की क़ीमत। 2026 में GEICO के हानि अनुपात और व्यय अनुपात दोनों बढ़े। अगर दावों की महँगाई क़ीमतों से आगे निकलती रही, तो बीमा-लेखन लाभ — बर्कशायर की सबसे सस्ती पूँजी का स्रोत — सिकुड़ता रहेगा।
जंगल की आग की देनदारियाँ। बर्कशायर हैथवे एनर्जी की इकाई पैसिफ़िकॉर्प ने 30 जून 2026 तक 2020 की आग और 2022 की मैककिनी आग से लगभग 2.85 अरब डॉलर का संचयी अनुमानित नुक़सान दर्ज किया था, समझौतों में लगभग 2.3 अरब डॉलर चुकाए थे, उसकी 572 मिलियन डॉलर की अनुमानित बकाया देनदारी थी, और उसने 719 मिलियन डॉलर के बॉन्ड जमा किए थे। 10-Q चेतावनी देता है कि उल्लेखनीय अतिरिक्त नुक़सान की उचित संभावना है।
पूँजी आवंटन की ग़लतियाँ। दसियों अरब डॉलर का ग़लत भाव वाला सौदा बरसों की अतिरिक्त कमाई मिटा सकता है। तरलता वित्तपोषण का जोखिम हटाती है; प्रतिफल की गारंटी नहीं देती।
आकार। लगभग 1.09 लाख करोड़ डॉलर की कंपनी उस दर से चक्रवृद्धि नहीं कर सकती जिस दर से छोटी बर्कशायर करती थी। एबल की तुलना बफेट के 60 साल के रिकॉर्ड से करना विश्लेषण की दृष्टि से अर्थहीन है।
प्रीमियम। BRK.B के ऐतिहासिक मूल्यांकन का एक हिस्सा एक व्यक्ति पर भरोसा था। 40 अंकों का अंतर बताता है कि उस प्रीमियम का बड़ा हिस्सा पहले ही हट चुका है। यह दोनों तरफ़ काटता है: एक जोखिम जो साकार हो चुका, और एबल के लिए नीचा पैमाना।
बफेट के बाद BRK.B का मूल्यांकन कैसे करें
बर्कशायर के लिए अकेला P/E अनुपात भ्रामक है। ज़्यादा उपयोगी पैमाने:
- मूल्य-बही अनुपात, यह ध्यान रखते हुए कि बही मूल्य पूर्ण स्वामित्व वाले कारोबारों को कम आँकता है। 509.77 डॉलर पर BRK.B अपने 30 जून के लगभग 348 डॉलर प्रति क्लास B-समकक्ष शेयर के बही मूल्य के लगभग 1.46 गुना पर है; एबल की अपनी पुनर्खरीद लगभग 1.40 गुना पर हुई।
- सामान्यीकृत परिचालन लाभ, ग़ैर-डॉलर ऋण पर विनिमय-दर असर और असामान्य आपदा वर्षों को हटाकर।
- हिस्सों का योग: बीमा और फ़्लोट, BNSF, ऊर्जा समूह, विनिर्माण और खुदरा, शेयर पोर्टफ़ोलियो, और बीमा की ज़रूरत से ऊपर की तरलता।
- समय के साथ प्रति शेयर आंतरिक मूल्य, ट्रेज़री प्रतिफल और विकल्पों से तुलना करके।
| परिदृश्य | एबल क्या साबित करते हैं | संभावित असर |
|---|---|---|
| तेज़ी | GEICO की क़ीमतें मार्जिन लौटाती हैं; अनुशासित बड़े सौदे; मूल्य से नीचे पुनर्खरीद | SPY के मुक़ाबले छूट घटती है; बही गुणक फैलता है |
| आधार | संस्कृति टिकती है; कारोबार मध्यम एक अंक में बढ़ते हैं | सम्मानजनक प्रतिफल, बफेट-युग जैसा बेहतर प्रदर्शन नहीं |
| मंदी | बीमा मार्जिन गिरते रहते हैं; महँगे अधिग्रहण; कमज़ोर प्रशासन | प्रति शेयर मूल्य की धीमी वृद्धि; गुणक बही की ओर सिकुड़ता है |
JPMorgan के 23% ROTCE बनाम 3.2 गुना बही मूल्य भाव से तुलना शिक्षाप्रद है: बाज़ार ऊँचे और साफ़ दिखने वाले इक्विटी प्रतिफल के लिए भारी क़ीमत देता है। बर्कशायर का गुणक इस बात से तय होगा कि एबल उसके प्रतिफल को ज़्यादा दृश्य बना पाते हैं या नहीं, न कि इस बात से कि वे बफेट जैसे लगते हैं या नहीं।
एबल दौर के लिए शेयरधारक की जाँच-सूची
- विनिमय-दर असर हटाकर परिचालन लाभ: कौन-से खंड हिले, और क्या कारक दोहराए जा सकते हैं?
- GEICO के हानि और व्यय अनुपात: क्या वे 2025 के स्तरों की ओर लौट रहे हैं?
- बीमा फ़्लोट: क्या यह मुनाफ़े वाले बीमा-लेखन के साथ बढ़ रहा है?
- तरलता: सौदों और पुनर्खरीद के बाद कितनी बची है?
- निवेश: क्या ख़रीदा, कुल किस क़ीमत पर, और किस अपेक्षित प्रतिफल पर?
- पुनर्खरीद भाव: एबल बही के कितने गुना पर ख़रीद रहे हैं?
- पोर्टफ़ोलियो एकाग्रता: क्या पाँच सबसे बड़ी होल्डिंग बदलीं, और क्यों?
- प्रशासन: क्या एबल ग़लतियों पर स्पष्ट हैं, और क्या हॉवर्ड बफेट का मंडल बड़े फ़ैसलों पर सवाल उठाता है?
SimianX AI अमेरिकी शेयरों के लिए SEC दस्तावेज़, वित्तीय आँकड़े, तकनीकी संकेतक और ख़बरों का विश्लेषण एक साथ लाता है। BRK.B पर नज़र रखने वाला निवेशक इससे नई घोषणाएँ पकड़ सकता है, फिर अहम निष्कर्षों को बर्कशायर की अपनी रिपोर्टों से मिला सकता है।
अक्सर पूछे जाने वाले सवाल: बफेट के बाद बर्कशायर हैथवे
क्या वॉरेन बफेट बर्कशायर हैथवे से पूरी तरह रिटायर हो गए?
नहीं। ग्रेग एबल 1 जनवरी 2026 को सीईओ बने, और बफेट 18 सितंबर 2026 को मानद अध्यक्ष बने। बफेट निदेशक बने हुए हैं। हॉवर्ड जी. बफेट नए अध्यक्ष हैं। कंपनी एबल चलाते हैं और बड़े फ़ैसलों के लिए वही ज़िम्मेदार हैं।
बफेट के अध्यक्ष पद छोड़ने पर BRK.B ने कैसी प्रतिक्रिया दी?
लगभग कोई नहीं। 18 सितंबर 2026 को BRK.B सामान्य से 2.9 गुना मात्रा पर 0.11% बढ़ा। बड़ी चालें पहले आईं: 5 मई 2025 को −5.12%, बफेट के एबल को उत्तराधिकारी बताने के बाद पहले सत्र में, और 2 मार्च 2026 को −4.91%, एबल के नेतृत्व में जारी पहले नतीजों के बाद।
उत्तराधिकार की घोषणा के बाद से बर्कशायर शेयर ने कैसा प्रदर्शन किया?
2 मई 2025 के बंद भाव — उसके 539.80 डॉलर के सर्वकालिक उच्चतम बंद भाव — से 18 सितंबर 2026 तक BRK.B 5.6% गिरा, जबकि SPY 34.4% चढ़ा; लगभग 40 प्रतिशत अंकों का अंतर। सीईओ के रूप में एबल के पहले कारोबारी दिन से BRK.B 2.6% ऊपर है, जबकि SPY 11.5%।
क्या 2026 की दूसरी तिमाही में बर्कशायर की कमाई सचमुच 16% बढ़ी?
बताया गया परिचालन लाभ 16.3% बढ़कर 12.98 अरब डॉलर हुआ। ग़ैर-डॉलर ऋण पर विनिमय-दर असर — इस साल 326 मिलियन डॉलर का लाभ बनाम पिछले साल 877 मिलियन डॉलर की हानि — हटाने पर वृद्धि लगभग 5.2% थी, और इसमें अब भी हाल में ख़रीदी गई OxyChem शामिल है।
GEICO में क्या हुआ?
2026 की दूसरी तिमाही में GEICO का कर-पूर्व बीमा-लेखन लाभ 1.821 अरब डॉलर से घटकर 994 मिलियन डॉलर रह गया, 45.4% की गिरावट। दावों की ज़्यादा आवृत्ति और गंभीरता से उसका हानि अनुपात 71.8% से 76.6% हो गया, और कमीशन व विज्ञापन से व्यय अनुपात 11.7% से 14.6%, जबकि लिखे गए प्रीमियम केवल 1.1% बढ़े।
क्या एबल के नेतृत्व में बर्कशायर अपने शेयर वापस ख़रीद रही है?
हाँ। बर्कशायर ने 2026 की पहली छमाही में लगभग 4.8 अरब डॉलर के शेयर वापस ख़रीदे, ज़्यादातर मई और जून में, लगभग 476-488 डॉलर प्रति क्लास B शेयर पर — बही मूल्य के लगभग 1.40 गुना। फ़ैसला सीईओ अध्यक्ष से परामर्श के बाद लेते हैं, जो अब हॉवर्ड बफेट हैं।
क्या बर्कशायर अब लाभांश देगी?
कोई घोषणा नहीं हुई है। एबल का पत्र यह नीति बनाए रखता है कि जब तक रोके गए हर डॉलर से एक डॉलर से ज़्यादा बाज़ार मूल्य बनने की उचित संभावना हो, बर्कशायर नक़द लाभांश नहीं देगी, और मंडल इसकी हर साल समीक्षा करता है। बर्कशायर ने 1967 से कोई नक़द लाभांश घोषित नहीं किया है।
निष्कर्ष
वॉरेन बफेट का मानद अध्यक्ष बनना एक उत्तराधिकार का समापन था, शुरुआत नहीं — और शेयर ने इसे उसी तरह लिया। उस दिन BRK.B 0.11% बढ़ा। बाज़ार अपना फ़ैसला पहले ही दे चुका था: मई 2025 में बफेट के एबल का नाम लेने के बाद वाले सत्र में 5.12% की गिरावट, मार्च 2026 में एबल दौर के पहले नतीजों के बाद 4.91% की गिरावट, और घोषणा से पहले के आख़िरी बंद भाव से — जो शेयर का सर्वकालिक शिखर भी था — SPY से 40 अंक पीछे का प्रदर्शन।
एबल को मिले कारोबार मज़बूत हैं, पर एक समान नहीं। दूसरी तिमाही का परिचालन लाभ बताए गए आँकड़े में 16.3% और विनिमय-दर असर हटाकर लगभग 5.2% बढ़ा। बीमा लाभ 10.6% और GEICO का कर-पूर्व बीमा-लेखन लाभ 45.4% गिरा, जबकि BNSF, ऊर्जा समूह और औद्योगिक कारोबारों ने वृद्धि ढोई। तरलता 359.2 अरब डॉलर पर है, बर्कशायर के बाज़ार मूल्य का लगभग एक-तिहाई, और एबल ने 2026 में इसमें से लगभग 21 अरब डॉलर लगाए, जिसमें बही मूल्य के लगभग 1.40 गुना पर पुनर्खरीद शामिल है।
इसलिए एबल दौर का रिपोर्ट कार्ड ठोस है: GEICO के मार्जिन, विनिमय-दर असर हटाकर परिचालन लाभ, हर बड़े सौदे और हर पुनर्खरीद की क़ीमत, और तिमाहियों नहीं बल्कि बरसों में प्रति शेयर मूल्य की वृद्धि। हॉवर्ड बफेट अब उस मंडल के अध्यक्ष हैं जो इन फ़ैसलों की निगरानी करता है — और पुनर्खरीद के नियमों के तहत वही व्यक्ति हैं जिनसे एबल को बर्कशायर के अपने शेयर ख़रीदने से पहले परामर्श करना होता है।
संबंधित पठन
- टिम कुक की विदाई: जॉन टर्नस को Apple में क्या विरासत मिली
- वॉर्श ने ट्रंप को भाव नहीं दिया: 2023 के बाद फ़ेड की पहली बढ़ोतरी
- 1980 से फेड का हर ब्याज दर कटौती चक्र: शेयर, बॉन्ड, सोना
- Alphabet Q2 नतीजे 2026: क्या Gemini, Cloud capex सही ठहराएँगे?
- JPMorgan स्टॉक 2026: 23% ROTCE बनाम 3.2 गुना बही मूल्य भाव
- Apple का फोल्डेबल iPhone Duo: क्या AAPL में सुपरसाइकिल आएगा?
- लुलुलेमॉन शेयर $100 से नीचे: ब्रांड टूटा या सस्ता मौका?
संदर्भ
- बर्कशायर हैथवे — 18 सितंबर 2026 की घोषणा और वॉरेन बफेट का पत्र
- बर्कशायर हैथवे — 2026 की दूसरी तिमाही का प्रपत्र 10-Q
- बर्कशायर हैथवे — 2026 की दूसरी तिमाही के नतीजों की विज्ञप्ति (अनुलग्नक 99.1)
- बर्कशायर हैथवे — 2025 की चौथी तिमाही और पूरे वर्ष के नतीजों की विज्ञप्ति
- बर्कशायर हैथवे — 2025 की वार्षिक रिपोर्ट और ग्रेग एबल का शेयरधारक पत्र
- बर्कशायर हैथवे — 2026 प्रॉक्सी विवरण
- टेलर मॉरिसन — बर्कशायर हैथवे ने अधिग्रहण पूरा किया
- SEC EDGAR — बर्कशायर हैथवे के तिमाही दस्तावेज़
- फ़ेडरल रिज़र्व — खुले बाज़ार के परिचालन और नीतिगत दर
- SimianX — BRK.B शेयर के बुनियादी आँकड़े


