लेखक: Muke
Google Cloud का राजस्व दोगुना होने पर भी Alphabet क्यों गिरा: नकदी का हिसाब समझें
2026 की तीसरी तिमाही में Google Cloud का राजस्व 103% बढ़ा, फिर भी Alphabet का मुक्त नकदी प्रवाह घटकर ऋणात्मक $9.065 अरब रहा। कंपनी ने परिचालन से $42.290 अरब नकदी बनाई और संपत्ति व उपकरण खरीदने पर $51.355 अरब खर्च किए। क्लाउड की व्यावसायिक प्रगति वास्तविक है, लेकिन उसे ग्राहकों तक पहुँचाने के लिए तत्काल लगने वाली नकदी, समूह की नकदी बनाने की क्षमता से तेज बढ़ रही है।
यह अंतर केवल उम्मीद से कमजोर मुनाफे की सुर्खी से अधिक बताता है। क्लाउड Alphabet के परिचालन कारोबार को मजबूत कर सकता है, जबकि बुनियादी ढाँचे का खर्च, भंडार, साझा अनुसंधान और वित्तपोषण साधारण शेयरधारकों को मिलने वाली नकदी में देरी कर सकते हैं। कम शेयर भाव निवेश की संभावनाएँ तभी सुधारता है, जब भविष्य की व्यावसायिक कमाई उस खरीद मूल्य को उचित ठहराए।
यह विश्लेषण Alphabet की आधिकारिक तिमाही विज्ञप्तियों और 28 अक्टूबर की नतीजों पर चर्चा पर आधारित है। वित्तीय तालिकाओं में अलग उल्लेख न हो तो रकम अरब अमेरिकी डॉलर में है। गणना मूल आँकड़ों की सटीकता रखती है; दिखाए गए प्रतिशतों को उपयुक्त दशमलव तक गोल किया गया है। नकदी प्रवाह के उदाहरण काल्पनिक मान्यताएँ हैं, प्रबंधन का पूर्वानुमान नहीं।
Alphabet के 2026 की तीसरी तिमाही के नतीजे: सीधा जवाब
तीसरी तिमाही की आधिकारिक विज्ञप्ति राजस्व और परिचालन लाभ में वृद्धि के साथ कमजोर नकदी रूपांतरण दिखाती है।
| मापदंड | Q3 2025 | Q3 2026 |
|---|---|---|
| समेकित राजस्व | $102.346 | $127.577 |
| Google Cloud राजस्व | $15.157 | $30.709 |
| समेकित परिचालन लाभ | $31.228 | $40.576 |
| साधारण शेयर पर तनुकृत आय, अमेरिकी डॉलर | $2.87 | $2.12 |
| मुक्त नकदी प्रवाह | $24.461 | −$9.065 |
क्लाउड ने समूह के अतिरिक्त राजस्व का लगभग 61.6% दिया। यह क्लाउड की $15.552 अरब वृद्धि को Alphabet की $25.231 अरब वृद्धि से भाग देने पर मिलता है। वह छोटा प्रयोग नहीं, वृद्धि का महत्वपूर्ण इंजन है। फिर भी निवेशक पूरे समूह के मालिक हैं, जिसकी नकदी को कई उत्पादों के पीछे के बुनियादी ढाँचे और अनुसंधान का खर्च उठाना है।
एसोसिएटेड प्रेस के मुताबिक राजस्व उसके उद्धृत FactSet अनुमान $127.97 अरब से कम और प्रति शेयर आय लगभग $3.01 की उम्मीद से नीचे थी। ये एक विशेष आँकड़ा प्रदाता के अनुमान हैं। कंपनी की $2.12 प्रति शेयर आय और नीचे बताया गया साधारण जोड़ से समायोजित आँकड़ा, समान परिभाषा वाले सहमति अनुमान नहीं माने जाने चाहिए।
GOOGL के बाजार विवरण में 28 अक्टूबर का नियमित सत्र बंद भाव $324.89 और पूर्वी अमेरिकी ग्रीष्मकालीन समय रात 7:59 का सत्र बाद भाव $292.50 दिखा, जो बंद भाव से 9.97% नीचे था। तारीख और समय वाला यह भाव शुरुआती प्रतिक्रिया दिखाता है; यह 29 अक्टूबर के नियमित सत्र का बंद भाव आधारित प्रतिफल नहीं है।
Alphabet का तिमाहीवार मुक्त नकदी प्रवाह: गिरावट का संदर्भ
Alphabet अपने गैर-GAAP मुक्त नकदी प्रवाह को परिचालन नकदी प्रवाह में से संपत्ति और उपकरण की खरीद घटाकर परिभाषित करता है। इसमें निवेश या वित्तपोषण के हर नकदी बहिर्गमन की कटौती नहीं होती। अधिग्रहण, निवेश खरीद, लाभांश और ऋण चुकौती को अलग देखना चाहिए।
2025 की चौथी तिमाही की विज्ञप्ति, 2026 की पहली तिमाही की विज्ञप्ति और बाद के खुलासों से यह इतिहास मिलता है। हर पंक्ति केवल एक तिमाही की है।
| तिमाही | परिचालन नकदी प्रवाह | नकद पूँजीगत खर्च | मुक्त नकदी प्रवाह | पूँजीगत खर्च / परिचालन नकदी प्रवाह |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
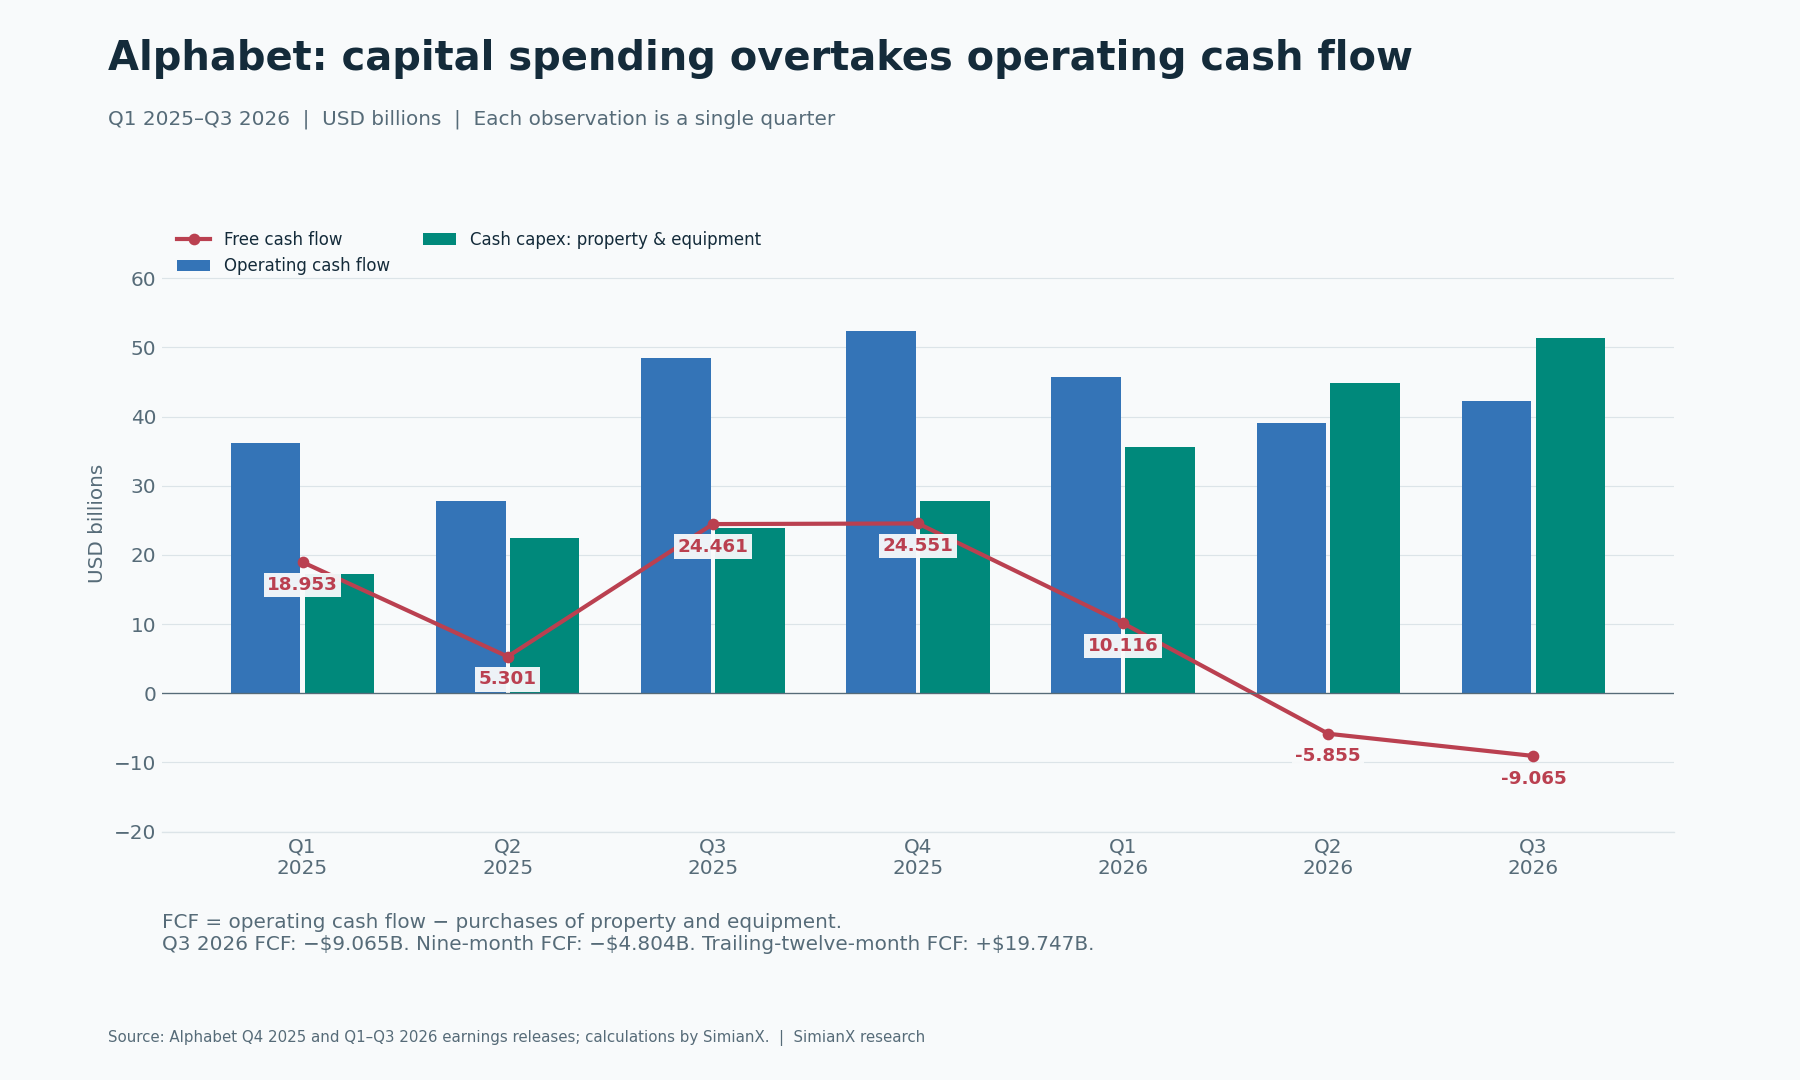
गिरावट केवल एक कमजोर तिमाही का मामला नहीं है। इस अवधि में पूँजीगत खर्च हर तिमाही बढ़ा, जबकि परिचालन से नकदी बनने में उतार-चढ़ाव रहा। तीसरी तिमाही में संपत्ति व उपकरण खरीद पिछले साल की समान अवधि के दोगुने से अधिक थी और परिचालन नकदी प्रवाह कम था। इससे मुक्त नकदी प्रवाह में सालाना $33.526 अरब की कमी आई।
अवधि का चयन अहम है। 2026 के नौ महीनों का मुक्त नकदी प्रवाह ऋणात्मक $4.804 अरब था: $127.149 अरब परिचालन नकदी में से $131.953 अरब पूँजीगत खर्च घटाने पर। पिछले बारह महीनों का मुक्त नकदी प्रवाह अब भी धनात्मक $19.747 अरब रहा, क्योंकि उसमें 2025 की मजबूत चौथी तिमाही शामिल है। इनमें से कोई भी 2026 के पूरे साल का पूर्वानुमान नहीं है। नवीनतम ऋणात्मक तिमाही को वार्षिक बनाना मौसमी प्रभाव, भंडार चक्र और भुगतान के समय को अनदेखा करेगा।
पहले का Alphabet की दूसरी तिमाही और क्लाउड पर विश्लेषण इस घोषणा से पहले के निवेश चक्र को दर्ज करता है। नया प्रमाण यह है कि नकद पूँजीगत खर्च फिर बढ़ा और लगातार दूसरी तिमाही में मुक्त नकदी प्रवाह ऋणात्मक रहा।
Meta के तिमाहीवार पूँजीगत खर्च और नकदी प्रवाह का विश्लेषण एक अन्य AI कंपनी में भी निवेश और नकदी का ऐसा तनाव दिखाता है। पूँजी-गहनता की तुलना से पहले नकदी प्रवाह की परिभाषा और रिपोर्टिंग अवधि मिलाएँ। दोनों जगह ऋणात्मक मुक्त नकदी प्रवाह की सुर्खी होना, समान कारोबारी अर्थशास्त्र का प्रमाण नहीं है।
नकदी की कमी के कारण: पूँजीगत खर्च, भंडार और जुर्माना
लाभ-हानि विवरण और नकदी प्रवाह विवरण अलग सवालों के जवाब देते हैं। परिचालन लाभ लेखांकन नियमों से लागत पहचानता है। नकदी प्रवाह ग्राहक के भुगतान, भंडार में पैसा लगाने, देनदारियाँ निपटाने और बुनियादी ढाँचा खरीदने के समय को दिखाता है।
तीसरी तिमाही की नतीजों पर चर्चा में प्रबंधन ने TPU प्रणाली के भंडार और यूरोपीय आयोग के जुर्माने के लिए $5.2 अरब भुगतान को अतिरिक्त नकदी दबाव बताया। उस भुगतान को सीधे वापस जोड़ने पर तिमाही मुक्त नकदी प्रवाह ऋणात्मक $9.065 अरब से ऋणात्मक $3.865 अरब हो जाता है। बाद वाला आँकड़ा विश्लेषण की संवेदनशीलता गणना है, रिपोर्ट किया गया मुक्त नकदी प्रवाह नहीं। जुर्माना वास्तविक नकद दायित्व था।
भंडार की समस्या अलग है। Alphabet के नकदी प्रवाह विवरण में तिमाही भंडार के कारण $3.220 अरब नकदी बहिर्गमन है। प्रबंधन के अनुसार कंपनी TPU प्रणालियाँ बनाती है, फिर उन्हें पहुँचाकर ग्राहकों को बिल देती है। भंडार का यह निवेश परिचालन नकदी प्रवाह में आता है; यह Alphabet के अपने उपयोग वाले उपकरण खरीदने की मद नहीं है।
इसलिए TPU प्रणाली की बिक्री क्लाउड राजस्व बढ़ा सकती है, जबकि उत्पादन चक्र अस्थायी रूप से नकदी सोखता है। बाद की वसूली कार्यशील पूँजी मुक्त कर सकती है, पर रकम वसूली के समय, मार्जिन और नया भंडार भरने की जरूरत पर निर्भर है। पूरे भंडार वित्तपोषण को स्थायी नुकसान मानना जल्दबाजी होगी। उसे ऐसे वापस जोड़ना जैसे कारोबार को कार्यशील पूँजी चाहिए ही नहीं, उतना ही भ्रामक होगा।
सही कसौटी यह है कि बुनियादी ढाँचे पर ऊँचे खर्च के बीच नकद वसूली बढ़ती आपूर्ति के साथ कदम मिलाती है या नहीं। राजस्व की मान्यता, ग्राहक से वसूली और उत्पादक संपत्ति की खरीद अलग-अलग देखनी चाहिए।
Google Cloud की वृद्धि: आकार, लाभ और राजस्व मिश्रण
पहली तिमाही, दूसरी तिमाही और तीसरी तिमाही के खुलासे वास्तविक कारोबारी तेजी दिखाते हैं। नीचे के मार्जिन खंड के राजस्व और परिचालन लाभ से निकाले गए हैं।
| मापदंड | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Google Cloud राजस्व | $20.028 | $24.768 | $30.709 |
| क्लाउड राजस्व की सालाना वृद्धि | 63% | 82% | 103% |
| क्लाउड परिचालन लाभ | $6.598 | $8.814 | $11.121 |
| क्लाउड परिचालन मार्जिन | 32.9% | 35.6% | 36.2% |
| खोज और अन्य राजस्व | $60.399 | $63.271 | $63.350 |
| खोज राजस्व की सालाना वृद्धि | 19% | 17% | 12% |
| समेकित परिचालन लाभ | $39.696 | $40.770 | $40.576 |
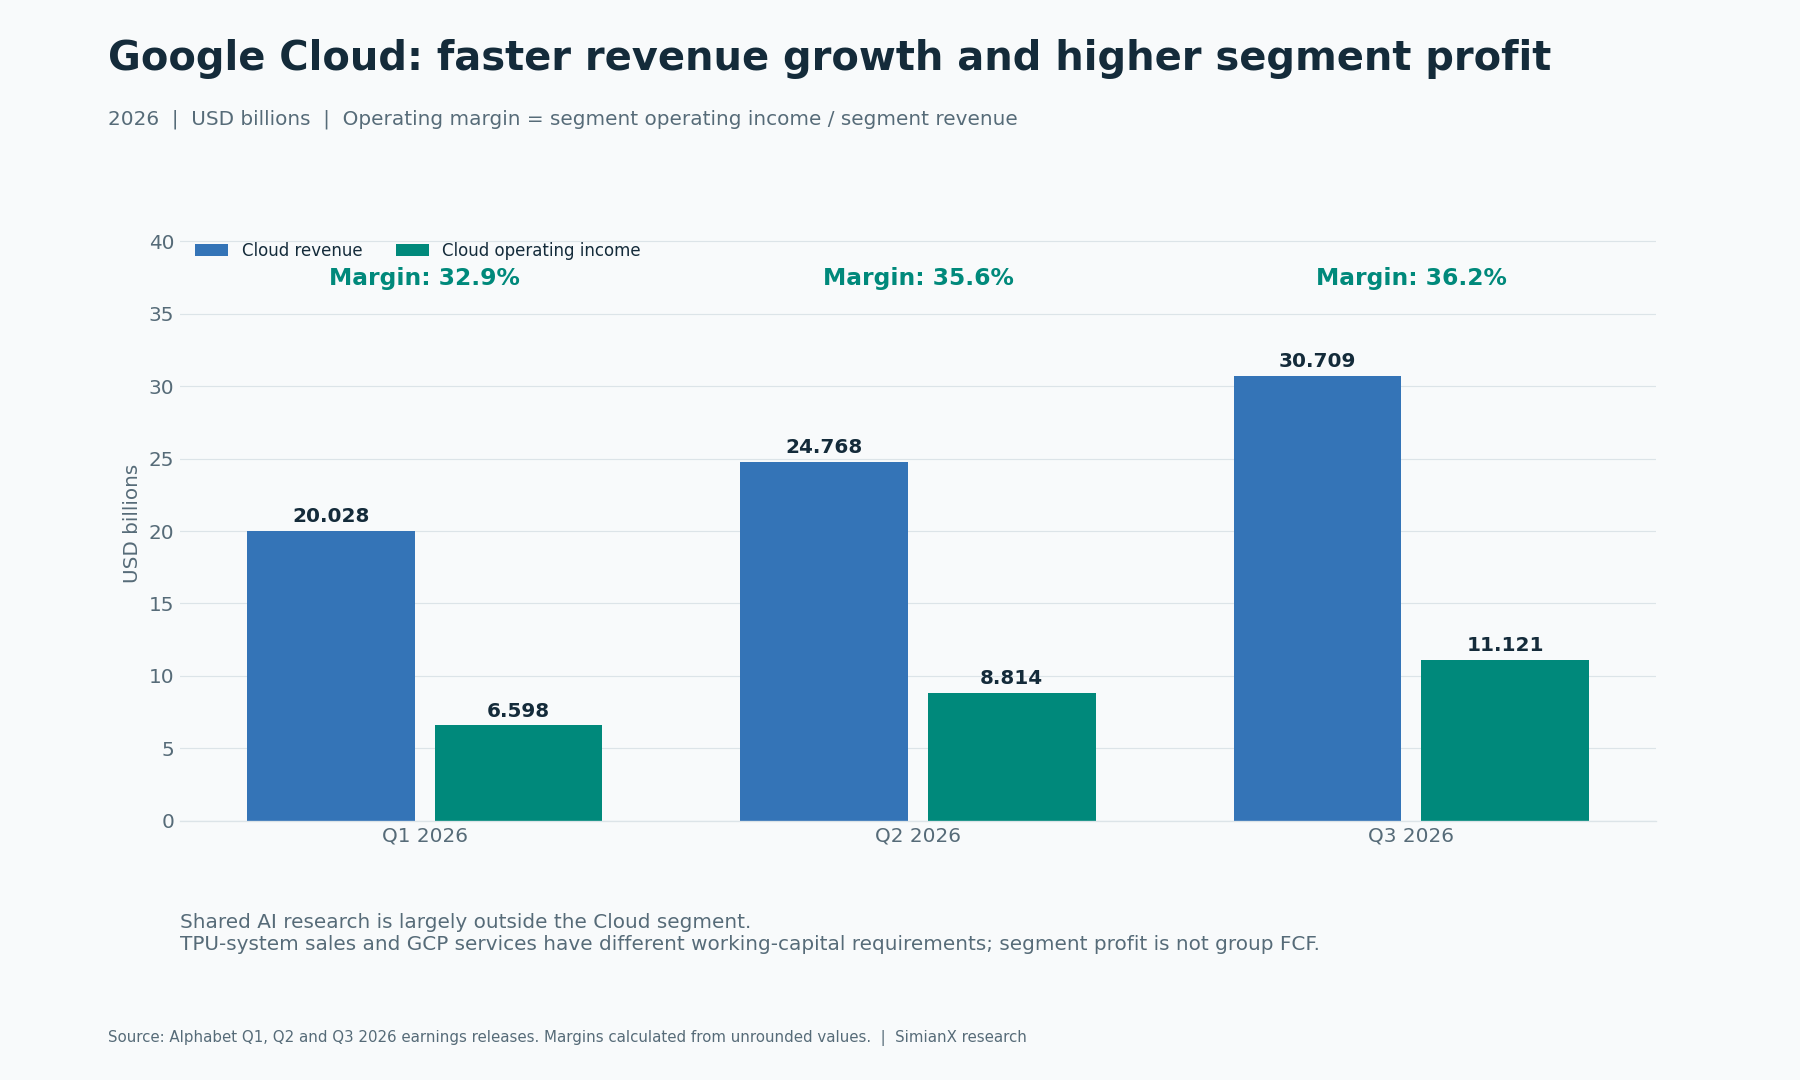
तीसरी तिमाही में क्लाउड समूह के राजस्व का 24.1% था। उसका परिचालन लाभ पिछले साल से तीन गुने से अधिक हुआ। यह Alphabet के बुनियादी ढाँचे, मंचों और उद्यम उत्पादों की व्यावसायिक उपयोगिता को समर्थन देता है।
फिर भी वृद्धि की गुणवत्ता मायने रखती है। विज्ञप्ति GCP सेवाओं के साथ TPU प्रणाली की बिक्री को भी महत्वपूर्ण योगदान बताती है। हार्डवेयर प्रणालियाँ पहुँचाने और नियमित सॉफ्टवेयर सदस्यता में भंडार, वसूली और पूँजी की जरूरत अलग होती है। Alphabet ने उत्पाद स्तर पर इतनी वित्तीय जानकारी नहीं दी है कि क्लाउड की पूरी वृद्धि को आवर्ती AI सॉफ्टवेयर राजस्व कहा जा सके या TPU पूँजी पर सटीक प्रतिफल निकाला जा सके।
AWS के तिमाही राजस्व और पूँजीगत खर्च का विश्लेषण और Microsoft Azure नतीजों का विश्लेषण कारोबारी मॉडल की तुलना में उपयोगी हैं। मगर वित्तीय कैलेंडर, खंड की सीमा और खर्च की परिभाषा अलग हैं। उनके आँकड़ों को एक ही अवधि की मार्जिन रैंकिंग में नहीं मिलाना चाहिए।
परिचालन लाभ का बदलाव: क्लाउड का अतिरिक्त मुनाफा कहाँ गया
साझा AI अनुसंधान मुख्यतः Alphabet समूह-स्तरीय गतिविधियों में दिखाया जाता है। उसे पूरा क्लाउड पर डालना खंड का अर्थशास्त्र बिगाड़ेगा, क्योंकि वही शोध खोज और अन्य उत्पादों को भी सहारा देता है। उसे अनदेखा करना शेयरधारकों तक पहुँचने वाले लाभ को बढ़ा-चढ़ाकर दिखाएगा। समेकित मिलान दोनों आसान लेकिन गलत तरीकों से बचाता है।
| परिचालन लाभ या हानि | Q3 2025 | Q3 2026 | सालाना बदलाव |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Alphabet समूह-स्तरीय गतिविधियाँ | −$4.467 | −$7.655 | −$3.188 |
| समेकित परिचालन लाभ | $31.228 | $40.576 | +$9.348 |
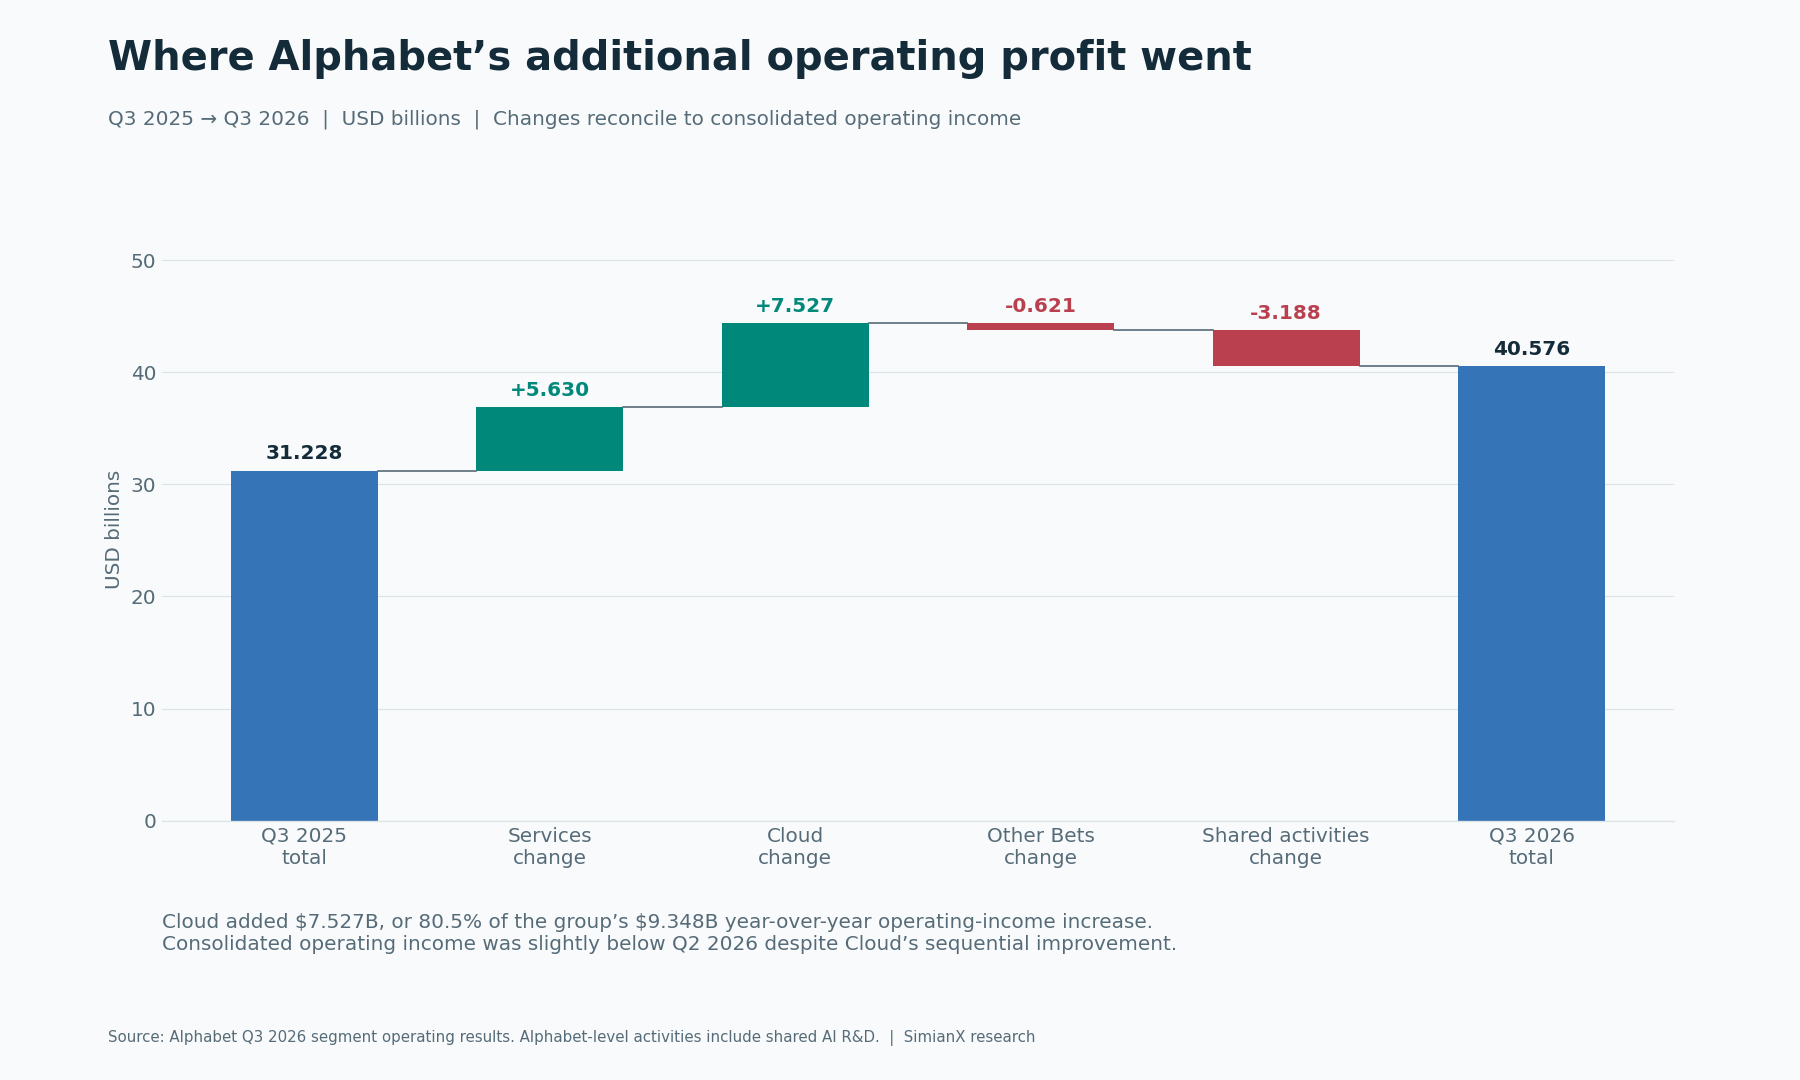
समेकित परिचालन लाभ की सालाना वृद्धि में क्लाउड का योगदान लगभग 80.5% था। यह मजबूत परिणाम है। फिर भी क्लाउड के तिमाही आधार पर सुधरने के बावजूद समूह परिचालन लाभ दूसरी तिमाही के $40.770 अरब से थोड़ा कम रहा। साझा लागत में वृद्धि और दूसरे खंडों के बदलावों ने अतिरिक्त क्लाउड लाभ सोख लिया।
क्लाउड के 36.2% मार्जिन को भविष्य में आगे बढ़ाने की भी सीमा है। आपूर्ति की बाधाएँ बनी रहने पर प्रबंधन को अस्थायी जरूरत पूरी करने के लिए तीसरे पक्ष की कंप्यूटिंग क्षमता का अधिक इस्तेमाल करने से निकट अवधि में मार्जिन पर दबाव की उम्मीद है। एक लाभदायक तिमाही, अगली अतिरिक्त क्षमता इकाई का मार्जिन तय नहीं करती।
Broadcom के AI चिप राजस्व का विश्लेषण बुनियादी ढाँचा विस्तार को आपूर्तिकर्ता की ओर से देखता है। आपूर्तिकर्ता की वृद्धि और क्लाउड संचालक के कम अल्पकालिक नकदी अधिशेष साथ हो सकते हैं। वे उसी खर्च चक्र के अलग स्थान हैं।
खोज का उपयोग बढ़ना मूल्यांकन की बहस क्यों नहीं सुलझाता
खोज राजस्व 12% बढ़कर $63.350 अरब हुआ। मुख्य कार्यकारी के आधिकारिक वक्तव्य खोज प्रश्नों में मजबूत वृद्धि बताते हैं। दोनों बातें साथ सही हो सकती हैं: अधिक गतिविधि से विज्ञापन राजस्व या लाभ उतने ही अनुपात में बढ़ना जरूरी नहीं।
यह प्रक्रिया प्रश्नों के मिश्रण, विज्ञापनदाता की माँग, कमाई की क्षमता और सेवा लागत पर निर्भर है। लंबी जानकारीपरक बातचीत और छोटी व्यावसायिक खोज अलग विज्ञापन अवसर पैदा कर सकती हैं। AI उपयोगी संवाद बढ़ाकर विज्ञापन की प्रासंगिकता सुधार सकता है, जबकि महँगी गणना या कमजोर कमाई हर नए संवाद का मूल्य घटा सकती है।
प्रबंधन ने चर्चा में राजस्व वृद्धि की सुस्ती के लिए मुद्रा विनिमय, विज्ञापन के तुलनात्मक आधार और AI Mode की कम कमाई सहित कई प्रभाव बताए। प्रत्येक का वित्तीय योगदान पूरी तरह मापा नहीं गया है। नतीजे यह सिद्ध नहीं करते कि खोज की सुस्ती अकेले AI से हुई या विज्ञापन कारोबार ढह रहा है।
तेजी की मजबूत दलील को AI उपयोग बढ़ने के साथ टिकाऊ राजस्व और मार्जिन का प्रमाण चाहिए। मंदी की मजबूत दलील को दिखाना होगा कि कमाई और लागत का बिगड़ना अतिरिक्त गतिविधि के मूल्य से अधिक है। केवल उपयोगकर्ता संख्या या मॉडल के प्रदर्शन परीक्षण किसी सवाल का उत्तर नहीं देते।
Alphabet के AI पूँजीगत खर्च का मार्गदर्शन: चौथी तिमाही की नकदी कसौटी
प्रबंधन ने 2026 का पूँजीगत खर्च मार्गदर्शन $195 अरब से $205 अरब बनाए रखा और 2027 में उल्लेखनीय वृद्धि की उम्मीद जताई। विवरण चौथी तिमाही की चर्चा में मिलेगा। सालाना सीमा से नौ महीनों का नकद पूँजीगत खर्च घटाना बाकी खर्च की साधारण गणना देता है।
| नकद पूँजीगत खर्च की गणना | अरब अमेरिकी डॉलर |
|---|---|
| 2026 मार्गदर्शन की निचली सीमा | $195.000 |
| 2026 मार्गदर्शन की ऊपरी सीमा | $205.000 |
| 2026 के नौ महीने का वास्तविक खर्च | $131.953 |
| गणना से निकली चौथी तिमाही की निचली सीमा | $63.047 |
| गणना से निकली चौथी तिमाही की ऊपरी सीमा | $73.047 |
यह सीमा तीसरी तिमाही के $51.355 अरब से लगभग 23% से 42% अधिक है। यह सालाना मार्गदर्शन से घटाव है, कंपनी का अलग तिमाही पूर्वानुमान नहीं। परियोजना और भुगतान के समय से वास्तविक परिणाम बदल सकता है। भंडार वित्तपोषण और अन्य परिचालन नकदी बदलाव अब भी इस पूँजीगत खर्च मद से बाहर होंगे।
पूँजीगत खर्च बाद में मूल्यह्रास और सुविधाएँ चलाने की लागत के रूप में लाभ को भी प्रभावित करता है। तीसरी तिमाही में संपत्ति व उपकरण का मूल्यह्रास पिछले साल के $5.611 अरब से बढ़कर $8.369 अरब हुआ। भविष्य में खर्च स्थिर होने पर भी लाभ-हानि विवरण से मूल्यह्रास या ऊर्जा लागत अपने-आप समाप्त नहीं होगी।
बड़ी प्रौद्योगिकी कंपनियों की पूँजी-गहनता का ढाँचा विभिन्न संचालकों की इन नकदी माँगों को जोड़ता है। उसका पुराना रिपोर्टिंग संदर्भ इस नए Alphabet तिमाही खुलासे से अलग रखना चाहिए।
निवेश हानि, प्रति शेयर आय और भ्रामक मूल्यांकन आधार
तीसरी तिमाही की विज्ञप्ति के अनुसार इक्विटी प्रतिभूतियों पर $8.664 अरब की शुद्ध हानि ने कर प्रभाव के बाद साधारण शेयर की तनुकृत आय $0.55 घटाई। रिपोर्ट की गई $2.12 आय में $0.55 जोड़ने पर $2.67 मिलता है। यह सीमित मिलान है, आधिकारिक समायोजित प्रति शेयर आय या टिकाऊ लाभ का पूरा अनुमान नहीं।
निवेश के मूल्य का यह बदलाव डेटा केंद्रों पर नकद खर्च से अलग है। गैर-नकद निवेश बदलाव परिचालन नकदी प्रवाह के मिलान में समायोजित होते हैं। प्रति शेयर आय के प्रभाव को फिर नकदी प्रवाह से हटाना अलग विवरणों को मिलाएगा और दोहरी गणना कर सकता है।
दूसरी तिमाही में उलटी समस्या थी, जब असाधारण निवेश लाभ से रिपोर्ट की गई प्रति शेयर आय $9.11 हो गई। जब ऐसा लाभ गणना के हर पर हावी हो, पिछले बारह महीने या वार्षिकीकृत आय का मूल्यांकन गुणक भ्रामक रूप से कम लग सकता है। हानि-प्रभावित तीसरी तिमाही की आय को वार्षिक बनाना दूसरी विकृति पैदा करता है।
इसलिए मूल्यांकन में नियमित परिचालन, कर, वित्तपोषण, वरीयता शेयर लाभांश और बदलती तनुकृत शेयर संख्या का स्पष्ट आकलन चाहिए। एक तिमाही की प्रति शेयर आय या क्लाउड खंड का लाभ, साधारण शेयरधारकों के लिए उपलब्ध नकदी का पर्याप्त विकल्प नहीं है।
वित्तपोषण और हिस्सेदारी का तनुकरण: वृद्धि प्रति शेयर भी दिखनी चाहिए
नकदी प्रवाह विवरण तीसरी तिमाही की ये वित्तपोषण मदें देता है। ये नकदी के लेनदेन हैं, यह दावा नहीं कि जुटाया हर डॉलर AI के लिए निर्धारित था।
| Q3 2026 वित्तपोषण नकदी बदलाव | अरब अमेरिकी डॉलर |
|---|---|
| साधारण शेयर निर्गम, लागत के बाद | +$12.371 |
| ऋण निर्गम, लागत के बाद | +$28.996 |
| ऋण चुकौती | −$3.626 |
| शेयर-आधारित पुरस्कारों पर शुद्ध भुगतान | −$5.368 |
| वरीयता और साधारण शेयर लाभांश | −$2.936 |
| शेयर पुनर्खरीद | $0.000 |
| शुद्ध वित्तपोषण नकदी आगमन | +$29.437 |
पूरक टिप्पणी वरिष्ठ ऋणपत्रों से $28.7 अरब शुद्ध प्राप्ति अलग बताती है। नकदी प्रवाह विवरण की $28.996 अरब मद कुल ऋण निर्गम है; दोनों का दायरा अलग है। इसी तरह पूर्णांकित Class A और Class C शेयर प्राप्तियाँ विवरण के अधिक सटीक कुल की जगह नहीं ले सकतीं।
शेयर निर्गम, ऋण और वरीयता पूँजी नए परिसंपत्ति निवेश को उससे नकदी आने से पहले सहारा दे सकते हैं। वे स्वामित्व, ब्याज, चुकौती और वितरण दायित्व भी बदलते हैं। साधारण शेयरों की तनुकृत भारित औसत संख्या पिछले साल के 12.203 अरब से बढ़कर 12.368 अरब हुई। पूरी वृद्धि को केवल इस तिमाही के साधारण शेयर निर्गम का नतीजा नहीं मानना चाहिए।
Anthropic की नकदी खपत और वित्तपोषण का विश्लेषण संबंधित जोखिम को AI ग्राहक की ओर से देखता है। बुनियादी ढाँचे की माँग आँकते समय बड़े ग्राहक की वित्त जुटाने की क्षमता महत्वपूर्ण है। मगर उससे किसी खास ग्राहक का Alphabet के रिपोर्ट किए राजस्व या प्राप्य रकम पर प्रभाव साबित नहीं होता।
क्या ऋणात्मक मुक्त नकदी प्रवाह वित्तीय संकट का संकेत है
एक ऋणात्मक तिमाही संकट सिद्ध नहीं करती। Alphabet के पास पर्याप्त वित्तीय संसाधन हैं, लेकिन हर विपणन योग्य संपत्ति को नकदी कहना तरलता की निश्चितता बढ़ा-चढ़ाकर दिखाएगा।
| 30 सितंबर 2026 का तुलन-पत्र मद | अरब अमेरिकी डॉलर |
|---|---|
| नकदी और नकदी समकक्ष | $56.334 |
| विपणन योग्य प्रतिभूतियाँ | $208.764 |
| नकदी और विपणन योग्य प्रतिभूतियों का योग | $265.098 |
प्रबंधन के अनुसार इस योग में लगभग $90.4 अरब की विपणन योग्य इक्विटी प्रतिभूतियाँ शामिल हैं। उनमें बाजार मूल्य का जोखिम है; वे नकदी के समान नहीं हैं। वित्तपोषण से आगमन और निवेश मूल्यांकन भी संसाधन बढ़ा सकते हैं, जबकि मुख्य कारोबार की मुक्त नकदी बनाने की क्षमता न सुधरे।
निवेश का सवाल विस्तार बनाए रखने की लागत और प्रतिफल है, न कि क्या एक ऋणात्मक तिमाही तत्काल धन संकट सिद्ध करती है। ऋण, वरीयता दायित्व, खरीद प्रतिबद्धताएँ और कार्यशील पूँजी की जरूरत को तरलता और संभावित परिचालन नकदी प्रवाह के साथ देखना चाहिए।
कितना नकदी प्रवाह AI निवेश चक्र को उचित ठहराएगा
उपयोगी मूल्यांकन मॉडल गुणक लगाने से पहले नकदी की मान्यताएँ स्पष्ट करता है। नीचे की तालिका 2026 के मौजूदा मार्गदर्शन के भीतर तीन सालाना पूँजीगत खर्च स्तर रखकर काल्पनिक सालाना परिचालन नकदी प्रवाह बदलती है। हर परिणाम दोनों का सीधा अंतर है। यह 2027 का पूर्वानुमान या लक्ष्य भाव नहीं है।
| अनुमानित सालाना परिचालन नकदी प्रवाह | पूँजीगत खर्च $195 | पूँजीगत खर्च $200 | पूँजीगत खर्च $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
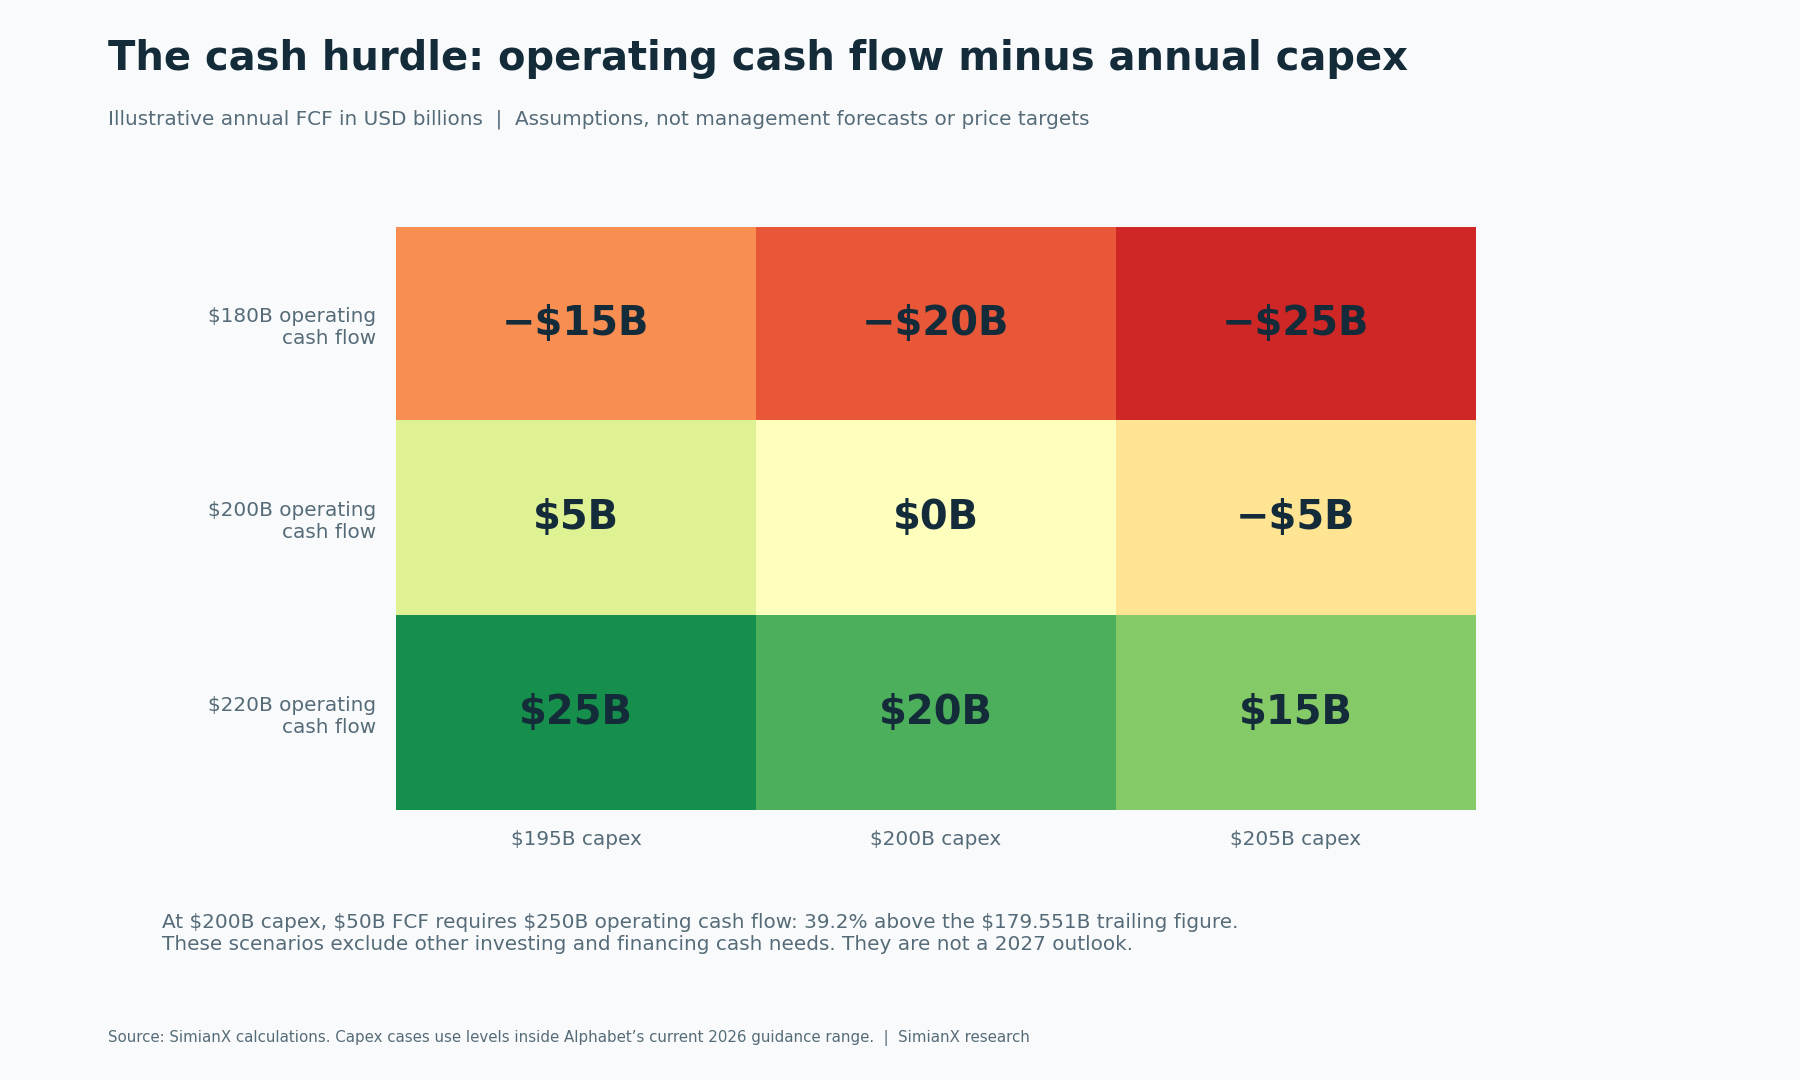
उदाहरण के लिए $200 अरब पूँजीगत खर्च पर $50 अरब सालाना मुक्त नकदी प्रवाह पाने के लिए $250 अरब सालाना परिचालन नकदी प्रवाह चाहिए। यह रिपोर्ट किए पिछले बारह महीने के $179.551 अरब से लगभग 39.2% अधिक है। गणना एक आवश्यक स्तर बताती है, नकदी कितनी तेजी से बढ़ेगी उसका पूर्वानुमान नहीं। लाभांश, अधिग्रहण और ऋण चुकौती अलग विचारणीय रहेंगे।
तेजी वाले परिदृश्य में उपयोग, वसूली और कमाई इतनी सुधरती है कि बुनियादी ढाँचा वित्तपोषित हो और प्रति शेयर नकदी भी बढ़े। बीच के परिदृश्य में माँग मजबूत रहती है, पर ऊँचे पूँजीगत खर्च और मूल्यह्रास से प्रतिफल देर से आता है। मंदी वाले परिदृश्य में कीमत प्रतिस्पर्धा, खोज का अर्थशास्त्र और उपकरण बदलने का खर्च क्लाउड वृद्धि का अधिकांश लाभ खा जाते हैं।
इनकी जाँच हो सकती है। देखें कि परिचालन नकदी पूँजीगत खर्च के बराबर पहुँचती है या नहीं; भंडार ग्राहक वसूली में बदलता है या नहीं; अस्थायी कंप्यूटिंग क्षमता बढ़ने पर क्लाउड लाभप्रदता टिकती है या नहीं; साझा अनुसंधान और मूल्यह्रास के बाद समूह लाभ बढ़ता है या नहीं। अगला औपचारिक 2027 खर्च दृष्टिकोण महत्वपूर्ण अद्यतन होगा। बड़े लंबित ऑर्डर पहले से मिली नकदी नहीं हैं, और प्रबंधन का प्रतिफल लक्ष्य शेयरधारक का प्राप्त प्रतिफल नहीं है।
अक्सर पूछे जाने वाले प्रश्न
Google Cloud राजस्व दोगुना होने पर Alphabet का शेयर क्यों गिरा?
क्लाउड 103% बढ़ा, लेकिन समूह ने उम्मीद से कमजोर आय, ऋणात्मक तिमाही मुक्त नकदी प्रवाह और भारी खर्च का दृष्टिकोण भी दिया। निवेशक सिर्फ क्लाउड राजस्व नहीं, पूरे Alphabet की भविष्य की प्रति शेयर नकदी का मूल्य लगाते हैं। शुरुआती सत्र बाद भाव एक विशेष समय की बाजार प्रतिक्रिया था, AI माँग पर स्थायी फैसला नहीं।
क्या 2026 की तीसरी तिमाही में Alphabet का मुक्त नकदी प्रवाह ऋणात्मक था?
हाँ। $42.290 अरब परिचालन नकदी से $51.355 अरब संपत्ति व उपकरण खरीद घटाने पर ऋणात्मक $9.065 अरब बचता है। नौ महीने का मुक्त नकदी प्रवाह ऋणात्मक $4.804 अरब और पिछले बारह महीने का धनात्मक $19.747 अरब था। इन अवधियों को आपस में बदलना नहीं चाहिए।
क्या Google Cloud लाभ में है?
उसने तीसरी तिमाही में $30.709 अरब राजस्व पर $11.121 अरब परिचालन लाभ दिया, जिससे गणितीय मार्जिन 36.2% है। साझा AI अनुसंधान मुख्यतः खंड के बाहर दर्ज होता है और प्रबंधन तीसरे पक्ष की क्षमता से अल्पकालिक मार्जिन दबाव की उम्मीद करता है। खंड लाभ समूह के पूरे AI निवेश का प्रतिफल नहीं है।
क्या TPU भंडार खरीद Alphabet के पूँजीगत खर्च में आती है?
ग्राहकों को बेचने के लिए बनाई प्रणालियाँ भंडार और परिचालन नकदी प्रवाह को प्रभावित करती हैं। Alphabet के अपने उपयोग के उपकरण संपत्ति व उपकरण खरीद में आते हैं। दोनों नकदी सोख सकते हैं, पर लेखांकन और वसूली चक्र अलग हैं। उन्हें एक ही पूँजीगत खर्च मद मानने में दोहरी गणना का जोखिम है।
क्या $2.67 प्रति शेयर आय का मिलान Alphabet का आधिकारिक समायोजित मार्गदर्शन है?
नहीं। यह घोषित इक्विटी निवेश हानि के $0.55 प्रति शेयर प्रभाव को रिपोर्ट की गई $2.12 आय में जोड़ता है। इससे हर आय मद सामान्य नहीं होती और यह आधिकारिक समायोजित प्रति शेयर आय मार्गदर्शन नहीं है। विश्लेषकों के अनुमान से तुलना में परिभाषाएँ मिलनी चाहिए।
2026 के मार्गदर्शन से चौथी तिमाही का कितना पूँजीगत खर्च निकलता है?
अपरिवर्तित $195 अरब से $205 अरब सालाना सीमा में से नौ महीने के $131.953 अरब घटाने पर करीब $63.047 अरब से $73.047 अरब निकलता है। यह सालाना मार्गदर्शन से निकली साधारण गणना है, अलग तिमाही पूर्वानुमान नहीं।
GOOG और GOOGL में क्या अंतर है?
GOOGL Alphabet के मतदान अधिकार वाले Class A साधारण शेयर हैं; GOOG सामान्य मतदान अधिकार के बिना Class C शेयर हैं। वे एक कंपनी में स्वामित्व देते हैं, पर मतदान संरचना अलग है और भाव अलग हो सकते हैं। इस लेख का समय-निर्दिष्ट बाजार विवरण GOOGL इस्तेमाल करता है।
नतीजों की सुर्खी को जाँचने योग्य निवेश तर्क बनाएँ
Alphabet ने AI बुनियादी ढाँचे की माँग और बढ़ते, लाभदायक क्लाउड कारोबार को दिखाया है। उसने यह भी दिखाया कि बड़े निवेश कार्यक्रम से नकदी प्रतिफल आने से पहले व्यावसायिक सफलता आ सकती है।
निर्णायक प्रमाण यह होगा कि परिचालन प्रगति उसे उपलब्ध कराने की लागत के बाद टिकाऊ प्रति शेयर नकदी में बदलती है या नहीं। रिपोर्ट किए परिणाम, प्रबंधन दृष्टिकोण, सीमित विश्लेषण समायोजन और काल्पनिक संवेदनशीलता अलग रखें। एक दिन की शेयर चाल को मूल्यांकन मॉडल मानने के बजाय हर घोषणा के बाद नकदी इतिहास अद्यतन करें।
SimianX के शेयर विश्लेषण उपकरण से नई वित्तीय घोषणाओं और वास्तव में उपलब्ध खरीद भाव के आधार पर अलग निवेश तर्कों की तुलना करें। बार-बार पूछने वाला सवाल ठोस है: Alphabet कितनी परिचालन नकदी बना सकता है और उसे बनाते रहने के लिए कितनी फिर लगानी पड़ेगी?
संबंधित लेख
- Alphabet Q2 नतीजे 2026: Google Cloud +82%, कैपेक्स गाइडेंस बढ़ा
- एआई पूँजीगत व्यय 2026: टेक दिग्गजों की 96% परिचालन नकदी खपी
- Amazon AWS तिमाही राजस्व: Q2 2026 में 37% उछाल बनाम $54B कैपेक्स
- Microsoft Q4 नतीजे 2026: Azure ग्रोथ बनाम AI कैपेक्स जोखिम
- Meta पूँजीगत ख़र्च तिमाही-वार: Q3 2026 में 34.9 अरब डॉलर
- Anthropic कैश बर्न और राजस्व: 80.7 अरब डॉलर का घाटा समझें
- Broadcom शेयर: तिमाही AI राजस्व, नतीजों के बाद AVGO क्यों गिरा
संदर्भ
- Alphabet — 2026 की तीसरी तिमाही की आधिकारिक विज्ञप्ति और वित्तीय विवरण
- Alphabet — 2026 की दूसरी तिमाही की आधिकारिक विज्ञप्ति
- Alphabet — 2026 की पहली तिमाही की आधिकारिक विज्ञप्ति
- Alphabet — 2025 की चौथी तिमाही और पूरे साल की आधिकारिक विज्ञप्ति
- Google — मुख्य कार्यकारी का 2026 की तीसरी तिमाही के नतीजों पर वक्तव्य
- Alphabet — Stock Analysis पर तीसरी तिमाही की चर्चा का प्रतिलेख
- एसोसिएटेड प्रेस — तीसरी तिमाही के परिणाम और उद्धृत FactSet अनुमान
- Alphabet निवेशक संबंध — तिमाही खुलासे