 लेखक: Muke
Anthropic की S-1 फाइलिंग: राजस्व, नकदी प्रवाह और कंप्यूटिंग का बिल
सीधा जवाब: Anthropic ने 2026 की पहली छमाही में 80.748 अरब डॉलर का शुद्ध घाटा दर्ज किया, लेकिन उसके परिचालन से 3.929 अरब डॉलर की नकदी पैदा हुई। इसमें से उपकरणों की नकद खरीद पर खर्च 482 मिलियन डॉलर घटाने पर, इस लेख की परिभाषा के अनुसार फ्री कैश फ्लो 3.447 अरब डॉलर बनता है। वित्तपोषण से जुड़े दो गैर-नकदी समायोजन कुल 81.108 अरब डॉलर थे। इससे सुर्खियों में आया घाटा समझ आता है, लेकिन निवेश का फैसला नहीं हो जाता। अधिक कठिन सवाल यह है कि क्या ग्राहकों से मिलने वाली नकदी नए कंप्यूटिंग भुगतानों और हिस्सेदारी में कमी के साथ तालमेल रख सकेगी।
26 अक्टूबर 2026, अमेरिकी प्रशांत समय के अनुसार अपडेट। स्रोत: Anthropic का पहला सार्वजनिक Form S-1, जो 26 अक्टूबर को दाखिल हुआ। सालाना वित्तीय विवरणों का ऑडिट हुआ है; अंतरिम आंकड़े बिना ऑडिट के हैं। सभी रकम अमेरिकी डॉलर में हैं। हमारी गणनाएं, परिदृश्य और आकलन नीचे अलग से चिह्नित हैं।
Anthropic की नकदी खपत, राजस्व और लाभप्रदता अलग-अलग सवालों के जवाब देते हैं। छह महीने में राजस्व 16.286 अरब डॉलर रहा, दूसरी तिमाही में कंपनी ने सार्वजनिक की गई अवधियों में पहली बार परिचालन लाभ दर्ज किया और 30 जून को उसके पास नकदी तथा अल्पकालिक निवेश मिलाकर 131.651 अरब डॉलर थे। साथ ही, प्रबंधन को उम्मीद है कि बुनियादी ढांचे के विस्तार से आने वाले समय में परिचालन और निवेश गतिविधियों में बड़ी मात्रा में नकदी खर्च होती रहेगी।
हमारा आकलन: फाइलिंग में परिचालन की आर्थिक स्थिति में वास्तविक सुधार दिखता है, लेकिन वित्तपोषण की संरचना और बुनियादी ढांचे की योजना इस सुधार का काफी हिस्सा सोख सकती हैं। निजी बाजार में बढ़े मूल्यांकन ने लेखांकन घाटा पैदा किया; इससे यह नहीं मान सकते कि आज का सकारात्मक नकदी प्रवाह अगले विस्तार को वित्त दे देगा। निवेशकों को पहले इन दो तथ्यों को जोड़ने वाली समायोजन तालिका, फिर भविष्य के भुगतानों और जारी होने वाले शेयरों की समय-सारणी चाहिए।
Anthropic के वित्तीय आंकड़े एक नजर में
| सवाल | 26 अक्टूबर की S-1 फाइलिंग का जवाब |
|---|---|
| Anthropic का राजस्व कितना था? | 2026 की पहली छमाही में 16.286 अरब डॉलर, जबकि 2025 की पहली छमाही में 1.163 अरब डॉलर: लगभग 1,300% वृद्धि |
| क्या Anthropic लाभ में थी? | पहली छमाही में 693 मिलियन डॉलर का परिचालन घाटा और 80.748 अरब डॉलर का शुद्ध घाटा; दूसरी तिमाही में 974 मिलियन डॉलर का परिचालन लाभ |
| परिचालन में कितनी नकदी खपी? | 2026 की पहली छमाही में शुद्ध आधार पर कोई खपत नहीं; परिचालन नकदी प्रवाह 3.929 अरब डॉलर का सकारात्मक रहा |
| क्या फ्री कैश फ्लो सकारात्मक था? | 3.447 अरब डॉलर: परिचालन नकदी प्रवाह में से उपकरणों की नकद खरीद के 482 मिलियन डॉलर घटाकर की गई गणना |
| उपलब्ध तरल संसाधन कितने थे? | 30 जून को 112.389 अरब डॉलर नकदी और नकदी समकक्ष तथा 19.262 अरब डॉलर अल्पकालिक निवेश |
| क्या ANT में कारोबार हो रहा है? | इस प्रारंभिक फाइलिंग से ऐसा नहीं होता। ANT, Nasdaq के लिए प्रस्तावित प्रतीक है; कीमत, शेयर संख्या और जुटाई जाने वाली रकम अभी खाली हैं |
| मुख्य वित्तीय जोखिम क्या है? | शुरुआती निवेश बढ़ने पर, ग्राहक के उपयोग पर निर्भर नकदी प्राप्तियों से कई वर्षों के कंप्यूटिंग दायित्व चुकाने होंगे |
SEC की फाइलिंग सूची 26 अक्टूबर को दाखिल किए जाने की पुष्टि करती है। प्रॉस्पेक्टस प्रारंभिक है: S-1 दाखिल करना पंजीकरण का एक चरण है, पूरा हो चुका IPO या कारोबार के लिए उपलब्ध शेयर नहीं। सूचीबद्ध होने की तारीखों और OpenAI की अलग प्रक्रिया के लिए हमारा Anthropic और OpenAI IPO ट्रैकर देखें। इस लेख का विषय वित्तीय विवरण, राजस्व का नकदी में बदलना और वित्तपोषण की जरूरतें हैं।
Anthropic को 80.7 अरब डॉलर का घाटा क्यों हुआ?
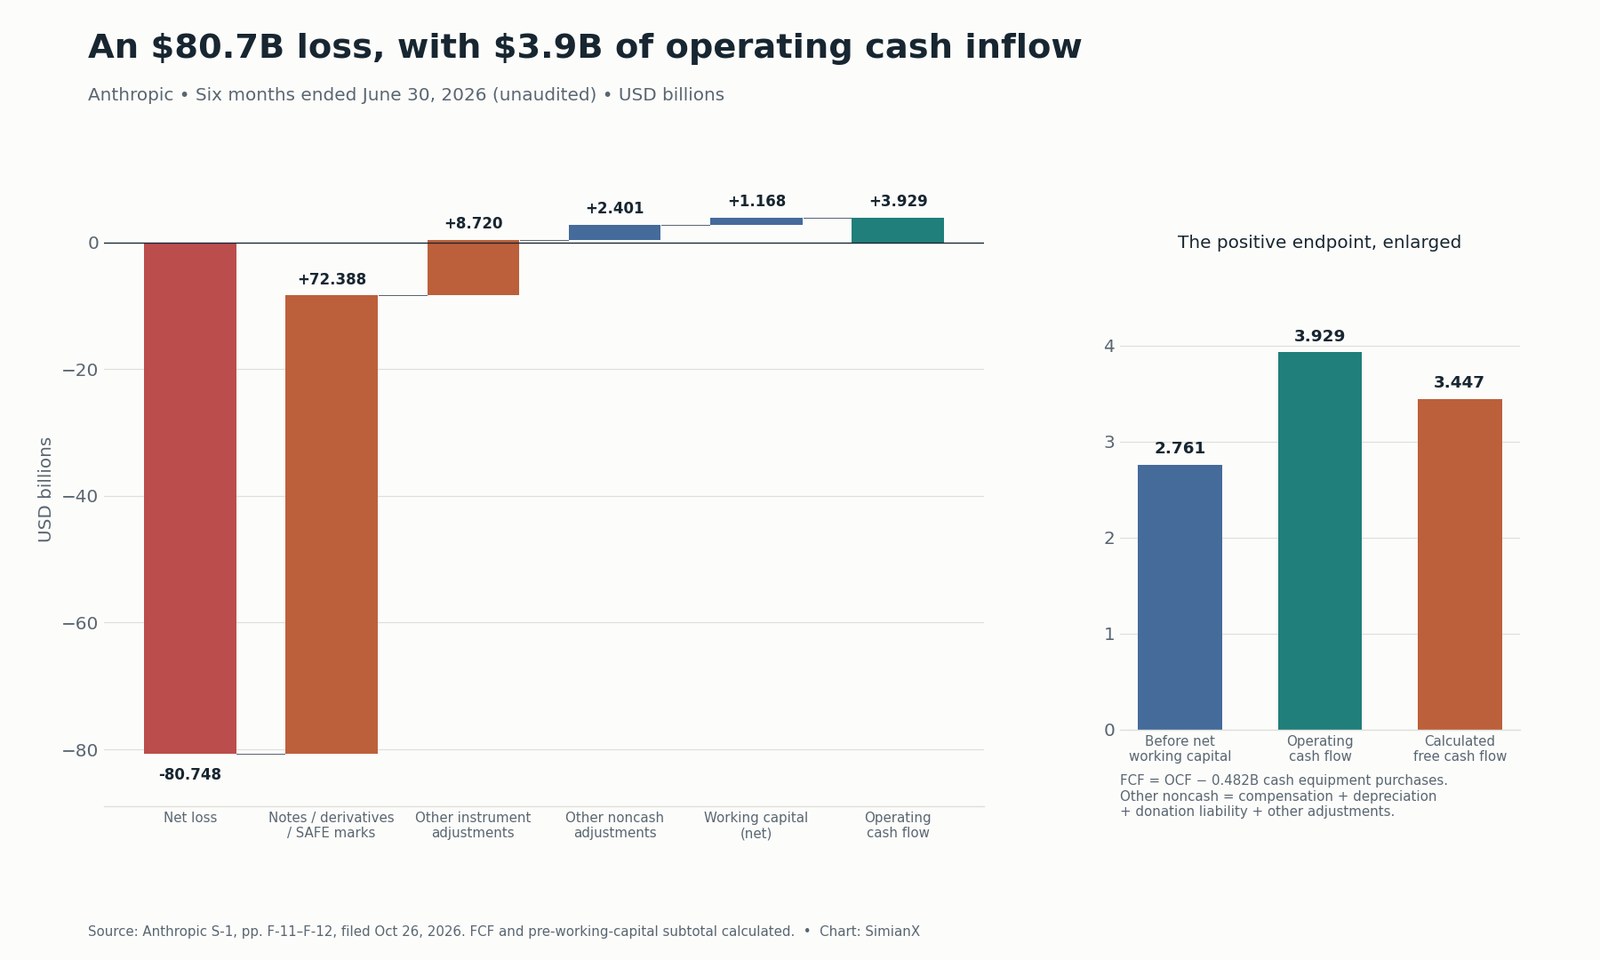
सबसे बड़ा खर्च 72.388 अरब डॉलर था, जो परिवर्तनीय नोट, डेरिवेटिव देनदारियों और भविष्य में इक्विटी देने के समझौतों, यानी SAFE, के उचित मूल्य में बदलाव से आया। दूसरा 8.720 अरब डॉलर का समायोजन अन्य वित्तीय साधनों को खातों में दर्ज करने और उनके उचित मूल्य में बदलाव से जुड़ा था। दोनों का योग दर्ज शुद्ध घाटे से अधिक है।
ऐसा इसलिए होता है क्योंकि कंपनी का मूल्य बढ़ने पर उससे जुड़े वित्तपोषण दावे का मूल्य भी बढ़ सकता है। धारक के लिए यह परिसंपत्ति के मूल्य में बढ़ोतरी है। Anthropic के लिए उसी दायित्व का दोबारा मूल्यांकन एक खर्च पैदा करता है। उस अवधि में उतनी ही नकदी चुकाना जरूरी नहीं होता।
यह सिर्फ परिवर्तनीय ऋण की सामान्य व्याख्या नहीं है। 30 जून को सभी बकाया नोट Amazon के पास थे, जिनका मूलधन लगभग 6.2 अरब डॉलर था, लेकिन उचित मूल्य पर खातों में दर्ज रकम 108.566 अरब डॉलर थी। यह बही मूल्य उस दावे का लेखांकन मूल्यांकन है; इसका मतलब यह नहीं कि 108.566 अरब डॉलर का मूलधन तुरंत चुकाना है। संबंधित रूपांतरण शर्तें और अंततः जारी होने वाले शेयर तय करेंगे कि शेयरधारकों पर क्या असर होगा। फाइलिंग में उम्मीद है कि बकाया नोट पेशकश के साथ शेयरों में बदलेंगे, जबकि प्रस्तावित लेनदेन को शामिल करने के बाद की कई महत्वपूर्ण शेयर संख्याएं अभी खाली हैं।
सिर्फ दूसरी तिमाही में वित्तपोषण के उचित मूल्य का खर्च 59.597 अरब डॉलर था। उसी तिमाही में Anthropic की घोषित सीरीज H फंडिंग भी शामिल थी: 28 मई को 965 अरब डॉलर के निवेश-पश्चात मूल्यांकन पर 65 अरब डॉलर जुटाने की घोषणा हुई। फंडिंग की घोषणा, किसी प्रतिभूति को दिया गया मूल्य और एक लेखा अवधि में प्राप्त नकदी का दायरा अलग होता है। इन्हें एक ही कुल राशि के रूप में नहीं देखना चाहिए।
गैर-नकदी होने का मतलब आर्थिक लागत से मुक्त होना नहीं है। वित्तपोषण आज की नकदी बचाते हुए दूसरे निवेशक को भविष्य के मूल्य पर बड़ा दावा दे सकता है। घाटा देखकर वित्तीय विवरण या वित्तपोषण की शर्तें खारिज करने के बजाय नकदी प्रवाह और हिस्सेदारी में कमी, यानी डाइल्यूशन, को साथ जांचना चाहिए। स्रोत: S-1 का आय विवरण, गैर-GAAP समायोजन और संबंधित टिप्पणियां, प्रबंधन चर्चा एवं विश्लेषण यानी MD&A के पृष्ठ 147–157 और 164–167; टिप्पणियां 9 और 16।
पूरा समायोजन: शुद्ध घाटे से परिचालन नकदी प्रवाह तक
80.748 अरब डॉलर के घाटे में से केवल 72.388 अरब डॉलर घटाने पर 8.360 अरब डॉलर बचते हैं। यह बची हुई रकम नकदी खपत नहीं है। इसमें दूसरा वित्तीय-साधन समायोजन, पारिश्रमिक और अन्य गैर-नकदी मदें तथा परिचालन परिसंपत्तियों और देनदारियों के बदलाव छूट जाते हैं।
नीचे 2026 की पहली छमाही के नकदी प्रवाह विवरण की हर समायोजन पंक्ति दी गई है। रकम मिलियन अमेरिकी डॉलर में है; सकारात्मक समायोजन शुद्ध घाटे के मुकाबले नकदी प्रवाह बढ़ाते हैं।
| नकदी प्रवाह का समायोजन | 2026 की पहली छमाही |
|---|---|
| GAAP शुद्ध घाटा | −80,748 |
| शेयर-आधारित पारिश्रमिक | +2,185 |
| मूल्यह्रास और परिशोधन | +97 |
| परिवर्तनीय नोट, डेरिवेटिव और SAFE के उचित मूल्य में बदलाव | +72,388 |
| दान में समान योगदान देने की योजना का दायित्व | +126 |
| अन्य वित्तीय साधनों को दर्ज करना और उचित मूल्य में बदलाव | +8,720 |
| अन्य गैर-नकदी समायोजन | −7 |
| व्यापारिक प्राप्य | −4,982 |
| अग्रिम खर्च और अन्य परिसंपत्तियां | +2,094 |
| व्यापारिक देय, उपार्जित खर्च और अन्य देनदारियां | +2,679 |
| लीज देनदारियां | −3 |
| आस्थगित राजस्व | +1,380 |
| परिचालन गतिविधियों से प्राप्त शुद्ध नकदी | +3,929 |
| संपत्ति और उपकरण की नकद खरीद | −482 |
| यहां गणना किया गया फ्री कैश फ्लो | +3,447 |
स्रोत: S-1 का समेकित नकदी प्रवाह विवरण, पृष्ठ F-11–F-12। सभी पंक्तियों का जोड़ सटीक बैठता है। −80,748 + 81,108 = +360 केवल दो वित्तपोषण समायोजन वापस जोड़ने के बाद का बीच का उप-योग है; यह न परिचालन लाभ है, न परिचालन नकदी प्रवाह। Anthropic का अलग समायोजित शुद्ध लाभ 2.671 अरब डॉलर था, जिसमें कुछ अतिरिक्त निर्दिष्ट मदें हटाई गई थीं। वह भी नकदी प्रवाह से अलग है।
यहां फ्री कैश फ्लो का मतलब परिचालन नकदी प्रवाह में से संपत्ति और उपकरण की नकद खरीद घटाना है। यह हमारी गणना है, यह दावा नहीं कि सभी अधिग्रहण, वित्तीय भुगतान, लीज पर लिए उपकरण, प्रतिबंधित जमानत और भविष्य की प्रतिबद्धताओं के बाद शेयरधारकों को बांटने के लिए 3.447 अरब डॉलर उपलब्ध थे।
क्या कार्यशील पूंजी ने नकदी प्रवाह बेहतर दिखाया?
हां, लेकिन पूरी सकारात्मक रकम उसी से नहीं आई। ऊपर दी गई परिचालन परिसंपत्तियों और देनदारियों की पांच मदों ने शुद्ध रूप से 1.168 अरब डॉलर का योगदान किया। इन बदलावों से पहले परिचालन नकदी प्रवाह 2.761 अरब डॉलर होता। यह भुगतान और वसूली के समय के प्रभाव की संवेदनशीलता जांच है, अलग से दर्ज कोई दूसरा नकदी प्रवाह माप नहीं।
हर घटक को अलग समझना होगा:
- अग्रिम भुगतान और अन्य परिसंपत्तियां: +2.094 अरब डॉलर। आज उपयोग हो रही सेवाओं का भुगतान किसी पिछली अवधि में हो चुका हो सकता है। इन परिसंपत्तियों का घटना वर्तमान नकदी प्रवाह को सहारा देता है; आगे अग्रिम राशि फिर भरने पर यह लाभ उलट सकता है। फाइलिंग में अग्रिम भुगतान और अन्य परिसंपत्तियां साथ हैं, इसलिए पूरी पंक्ति को पहले से चुकाई कंप्यूटिंग के उपभोग का नाम नहीं देना चाहिए।
- देय और उपार्जित खर्च: +2.679 अरब डॉलर। भुगतान से पहले खर्च दर्ज करने पर आज का नकदी प्रवाह मजबूत होता है। इन देनदारियों का निपटान फिर भी करना होगा। इस मद में कई दायित्व हैं, केवल क्लाउड बिल नहीं।
- आस्थगित राजस्व: +1.380 अरब डॉलर। ग्राहक का अग्रिम भुगतान पूरी सेवा देने से पहले नकदी लाता है। इससे परिचालन के लिए पैसा मिलता है, लेकिन आगे सेवा देने का दायित्व भी बनता है।
- प्राप्य: −4.982 अरब डॉलर। खातों में दर्ज राजस्व नकद वसूली से आगे बढ़ा। तेज वृद्धि इसकी बड़ी बढ़ोतरी समझा सकती है; धीमी वसूली नकदी में बदलने की दलील कमजोर करेगी। निर्णय से पहले बकाया रकम की उम्र और क्लाउड मार्केटप्लेस से आने वाले भुगतान जांचें।
- लीज देनदारियां: −3 मिलियन डॉलर। यह मद परिचालन परिसंपत्तियों और देनदारियों का समायोजन पूरा करती है; इस अवधि में राशि छोटी है।
हमारा निष्कर्ष दोनों चरम धारणाओं से सीमित है: समय के अंतर से मिला शुद्ध लाभ हटाने पर भी पहली छमाही में नकदी पैदा हुई, लेकिन उसकी गुणवत्ता वसूली और अगले भुगतान चक्र पर निर्भर है। वित्तपोषण से पैदा हुए घाटे को नकदी कितने समय चलेगी, इस गणना का हर बनाना ठीक नहीं। उसी तरह एक अवधि के अनुकूल कार्यशील पूंजी बदलाव को स्थायी नकदी मार्जिन मान लेना भी ठीक नहीं।
तिमाही-दर-तिमाही Anthropic का राजस्व और लाभप्रदता
परिचालन रुझान, शुद्ध घाटे की सुर्खी से मजबूत प्रमाण देता है। 2025 की पहली तिमाही से 2026 की दूसरी तिमाही तक राजस्व 376 मिलियन डॉलर से बढ़कर 11.555 अरब डॉलर हो गया। कंप्यूटिंग और बुनियादी ढांचे का खर्च भी बढ़ा, लेकिन बिक्री के अनुपात में तेजी से घटा।
| तिमाही | राजस्व, मिलियन डॉलर | कंप्यूटिंग और बुनियादी ढांचा, मिलियन डॉलर | कंप्यूटिंग खर्च / राजस्व, गणना | GAAP परिचालन लाभ / घाटा, मिलियन डॉलर |
|---|---|---|---|---|
| 2025 की पहली तिमाही | 376 | 944 | 251.1% | −935 |
| 2025 की दूसरी तिमाही | 787 | 1,390 | 176.6% | −1,200 |
| 2025 की तीसरी तिमाही | 1,382 | 2,047 | 148.1% | −3,089 |
| 2025 की चौथी तिमाही | 2,040 | 2,945 | 144.4% | −2,836 |
| 2026 की पहली तिमाही | 4,731 | 3,387 | 71.6% | −1,667 |
| 2026 की दूसरी तिमाही | 11,555 | 5,558 | 48.1% | +974 |
स्रोत: S-1 के तिमाही विवरण और MD&A, पृष्ठ 157–159। आंकड़े बिना ऑडिट के हैं। 2025 की तीसरी तिमाही में Bartz समझौते का 1.5 अरब डॉलर खर्च शामिल है। 2026 की दूसरी तिमाही का परिचालन मार्जिन गणना के अनुसार 8.4% था; निर्दिष्ट मदें हटाने के बाद समायोजित परिचालन मार्जिन लगभग 19% था।
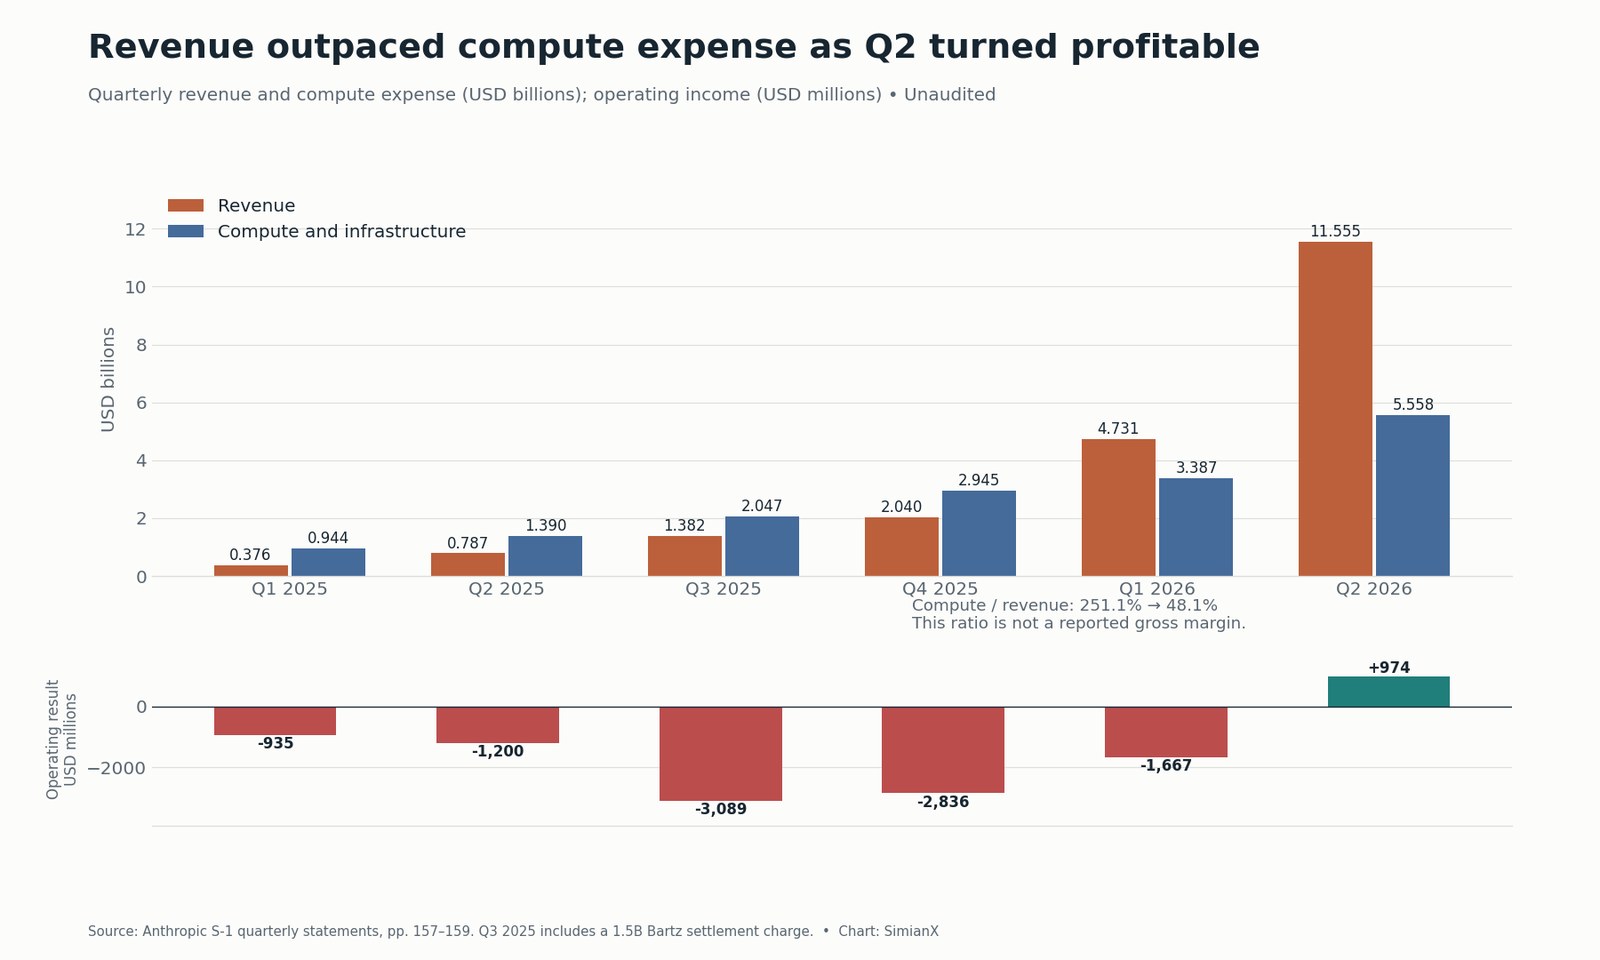
सकारात्मक तर्क ठोस है: दूसरी तिमाही में पिछली तिमाही के मुकाबले राजस्व लगभग 144% बढ़ा, जबकि कंप्यूटिंग खर्च लगभग 64% बढ़ा। इस बढ़ते अंतर ने कुल खर्च बढ़ने के बावजूद परिचालन लाभ पैदा करने में मदद की। यह परिचालन लीवरेज का प्रमाण है, केवल समायोजित लाभ दिखाने का तरीका नहीं।
सीमा भी उतनी ही स्पष्ट है। प्रबंधन को निकट अवधि में अधिक महंगी, छोटी अवधि की कंप्यूटिंग का उपयोग बढ़ने की उम्मीद है और उसने मार्जिन पर दबाव की चेतावनी दी है। समर्पित क्षमता की नई खेप पर भी उपयोग बढ़ने से पहले लागत शुरू हो सकती है। दूसरी तिमाही के मार्जिन को सीधी रेखा में आगे बढ़ाना कंपनी की अपनी चेतावनी अनदेखी करना होगा।
पहली छमाही में कंप्यूटिंग खर्च का अनुपात 54.9% था। बचे 45.1% राजस्व से अभी कर्मचारी, बिक्री और साझेदार शुल्क, प्रशासन तथा अन्य लागतें घटनी हैं। यह 45.1% कंपनी का दर्ज सकल लाभ मार्जिन नहीं है। Anthropic की कंप्यूटिंग श्रेणी शोध, मॉडल विकास, ग्राहकों को सेवा देने और आंतरिक उपयोग को सहारा देती है। इससे केवल इन्फरेंस सेवा का पारंपरिक सकल मार्जिन नहीं निकलता।
वितरण भी महत्वपूर्ण है। पहली छमाही का लगभग 48% राजस्व क्लाउड सेवा प्रदाताओं के जरिए आया। Anthropic इन सौदों में मुख्य सेवा प्रदाता है, इसलिए ग्राहक बिक्री को सकल आधार पर दर्ज करती है और साझेदार शुल्क खर्च में डालती है। बिक्री, विपणन और साझेदारी खर्च 3.168 अरब डॉलर था; बढ़ोतरी का बड़ा हिस्सा वितरण चैनल के शुल्क से आया। समकक्ष कंपनियों से राजस्व गुणक की तुलना करने से पहले जांचना चाहिए कि ऐसी वितरण लागतें सकल दिखाई गई हैं या राजस्व में से घटाकर शुद्ध आधार पर। संबंधित अर्थशास्त्र हमारी AWS तिमाही संदर्भ तालिका और Alphabet Cloud तथा पूंजीगत व्यय विश्लेषण में भी है।
साल-दर-साल नकदी खपत: समान अवधियां मिलाएं
| अवधि | राजस्व, मिलियन डॉलर | GAAP परिचालन घाटा, मिलियन डॉलर | GAAP शुद्ध घाटा, मिलियन डॉलर | परिचालन नकदी प्रवाह, मिलियन डॉलर | उपकरणों की नकद खरीद, मिलियन डॉलर | गणना किया फ्री कैश फ्लो, मिलियन डॉलर |
|---|---|---|---|---|---|---|
| वित्त वर्ष 2023 | 41 | −551 | −1,531 | −1,627 | 2 | −1,629 |
| वित्त वर्ष 2024 | 386 | −2,980 | −8,309 | −5,692 | 15 | −5,707 |
| वित्त वर्ष 2025 | 4,585 | −8,060 | −41,965 | −2,637 | 131 | −2,768 |
| 2025 की पहली छमाही | 1,163 | −2,135 | −12,969 | −1,513 | 18 | −1,531 |
| 2026 की पहली छमाही | 16,286 | −693 | −80,748 | +3,929 | 482 | +3,447 |
स्रोत: S-1 के सालाना और अंतरिम वित्तीय विवरण, पृष्ठ F-7 और F-11–F-12। अंतरिम सालाना वृद्धि मापते समय 2026 की पहली छमाही की तुलना 2025 की पहली छमाही से करें। छह महीने के परिणाम को पूरे वर्ष से मिलाने पर सालाना वृद्धि दर नहीं मिलती।
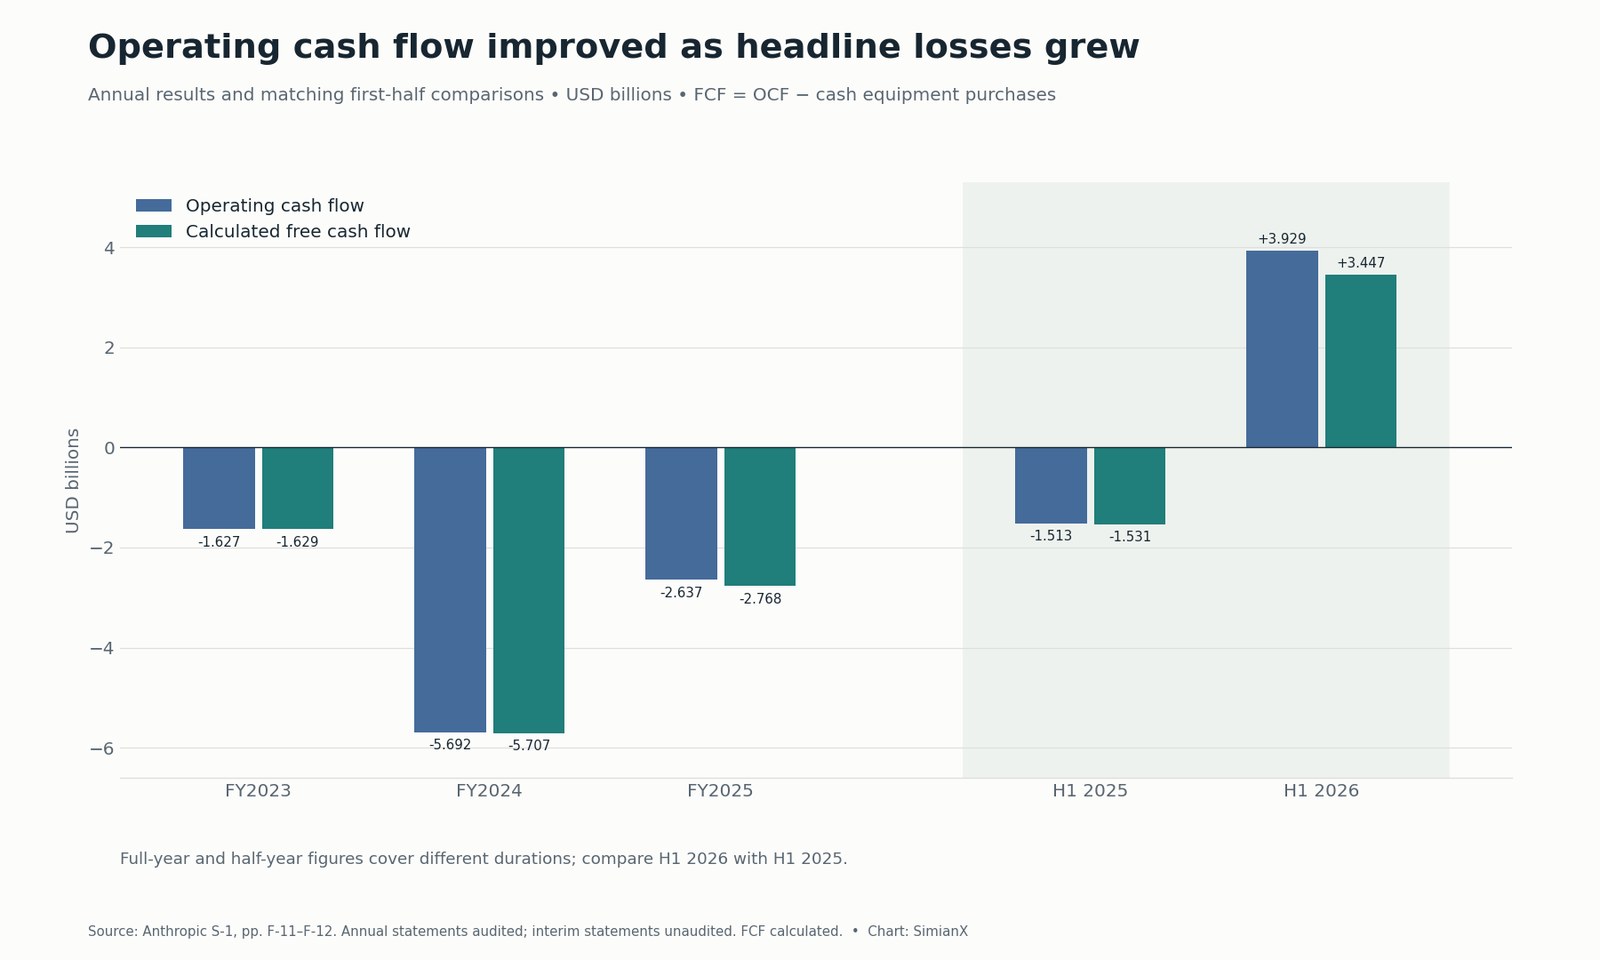
यह इतिहास परिचालन में बदलाव की दलील मजबूत करता है: वित्तपोषण से बढ़ते शुद्ध घाटे के साथ नकदी प्रवाह सुधरा। यह भी बताता है कि सुर्खियों वाले घाटे से नकदी के टिकने की अवधि निकालना गलत क्यों है। नकदी खपत एक तय अवधि का प्रवाह है; नकदी और निवेश किसी तय तारीख के शेष हैं। बड़े गैर-नकदी मूल्यांकन हावी हों तो दोनों का अनुमान शुद्ध घाटे से नहीं लगाया जा सकता।
131.7 अरब डॉलर के तरल संसाधन कहां से आए?
पहली छमाही में वित्तपोषण गतिविधियों से 110.774 अरब डॉलर मिले, जिनमें वरीयता शेयरों से शुद्ध प्राप्ति 110.432 अरब डॉलर थी। परिचालन गतिविधियों से 3.929 अरब डॉलर मिले। इसलिए तरलता का यह सुरक्षा-कवच संचित परिचालन नकदी से कहीं अधिक पूंजी जुटाने का नतीजा है।
निवेश गतिविधियों में 17.181 अरब डॉलर लगे, लेकिन केवल 482 मिलियन डॉलर उपकरणों की नकद खरीद थी। सबसे बड़ा घटक अल्पकालिक निवेश की 18.972 अरब डॉलर की खरीद था, जिसकी आंशिक भरपाई बिक्री और परिपक्वता से मिले 2.610 अरब डॉलर ने की। अन्य निवेश गतिविधियों में 337 मिलियन डॉलर खर्च हुए। प्रतिभूतियों में पैसा लगाने से तरलता का स्वरूप बदलता है। पूरे निवेश बहिर्वाह को “पूंजीगत व्यय” कहना वास्तविक उपकरण निवेश को गलत दिखाएगा।
131.651 अरब डॉलर नकदी और अल्पकालिक निवेश का योग है। इसमें अलग से दर्ज 2.529 अरब डॉलर की प्रतिबंधित नकदी शामिल नहीं है। बड़ी तरल राशि मूल्यवान है, लेकिन इससे यह सिद्ध नहीं होता कि हर प्रतिबद्धता के लिए पैसा जुट चुका है। भुगतान की तारीखें, पाबंदियां, नई फंडिंग की शर्तें और भविष्य में ग्राहकों से प्राप्त नकदी, सभी महत्वपूर्ण हैं। स्रोत: S-1 की बैलेंस शीट और नकदी प्रवाह विवरण, पृष्ठ F-6 और F-11–F-12।
कंप्यूटिंग का बिल: दायित्व मौजूदा पूंजीगत व्यय से बड़े हैं
30 जून के दो खुलासे पैमाना बताते हैं:
| 30 जून 2026 को खुलासा | राशि | आंकड़े का अर्थ |
|---|---|---|
| निश्चित या न्यूनतम संविदात्मक प्रतिबद्धताएं | लगभग 265.6 अरब डॉलर | एक से 20 वर्षों की भविष्य की खरीद; जिन समझौतों का न्यूनतम तय नहीं हो सकता, वे बाहर हैं |
| अभी शुरू नहीं हुई लीज | लगभग 321.4 अरब डॉलर | भविष्य के लीज दायित्वों का वर्तमान मूल्य में बदले बिना अनुमान; कुछ संविदात्मक शर्तों पर निर्भर; 2026–2028 में शुरुआत |
| इन दोनों घोषित श्रेणियों का योग, हमारी गणना | लगभग 587.0 अरब डॉलर | तय तारीख और दायरे की तुलना, न वर्तमान बिल और न कंप्यूटिंग की अंतिम समग्र लागत |
स्रोत: S-1 की टिप्पणियां 8 और 13, पृष्ठ F-36 और F-59। प्रारंभिक प्रॉस्पेक्टस में सितंबर और उसके बाद के व्यापक दायरे वाली कुल प्रतिबद्ध राशि, 2030 से पहले की रकम और अगले 12 महीने का कुल, खाली हैं। इन खाली जगहों से निकट अवधि की सटीक फंडिंग कमी की गणना नहीं हो सकती।
अनुबंधों का विवरण अधिक जानकारी देता है, लेकिन उनकी तारीखें और दायरा 30 जून की टिप्पणियों से अलग हैं। इन्हें अलग-अलग पढ़ें; 587 अरब डॉलर में न जोड़ें।
| प्रतिपक्ष | बताई गई रकम | जोखिम बदलने वाली समय-सीमा और भुगतान शर्तें |
|---|---|---|
| Broadcom TPU उपकरण लीज | ब्याज छोड़कर लगभग 161.2 अरब डॉलर किराया | 2026–2027 से मिलने वाली क्षमता के लिए पांच साल की लीज; चूक होने को छोड़कर रद्द नहीं हो सकती |
| Google Cloud | कम से कम लगभग 114.5 अरब डॉलर | अप्रैल 2026–जुलाई 2033; उपयोग की परवाह किए बिना न्यूनतम भुगतान, उल्लंघन पर संविदात्मक उपचार |
| Amazon AWS | कम से कम 110.0 अरब डॉलर | मई 2026–अप्रैल 2036; उपयोग से स्वतंत्र न्यूनतम भुगतान |
| Microsoft Azure | कम से कम 44.9 अरब डॉलर | नवंबर 2026–मई 2033; बिना सुधरे उल्लंघन या क्षमता की किश्त न मिलने पर उपचार शामिल |
| SpaceXAI GPU क्षमता | अधिकतम 120.5 अरब डॉलर | 2029 तक; जनवरी और मार्च 2027 में खत्म होने वाली शुरुआती अवधियों के बाद 90 दिन की सूचना पर रद्द करने का अधिकार |
| Nscale GPU क्षमता | अधिकतम लगभग 44.6 अरब डॉलर | 2033 तक; क्षमता मिलने और स्वीकार करने पर बिल; फंडिंग और आपूर्ति की शर्तें महत्वपूर्ण |
| Lambda GPU क्षमता | लगभग 41.3 अरब डॉलर | 2034 तक; स्वीकृति पर बिल; अगस्त के 34.9 अरब डॉलर समझौते में सुविधा की लीज संबंधी शर्त है |
स्रोत: S-1 के संविदात्मक दायित्व, पृष्ठ 171–173। इन रकमों में न्यूनतम, लीज किराया, अधिकतम सीमा और शर्तों वाली आपूर्ति मिली हुई हैं। अतिरिक्त TPU क्षमता का अनुमान 125–150 अरब डॉलर है और पूरी खरीद होने पर AMD प्रणालियों की रकम 20 अरब डॉलर से अधिक होने की उम्मीद है। ये उस तालिका में निश्चित डॉलर की प्रतिबद्धताएं नहीं हैं।
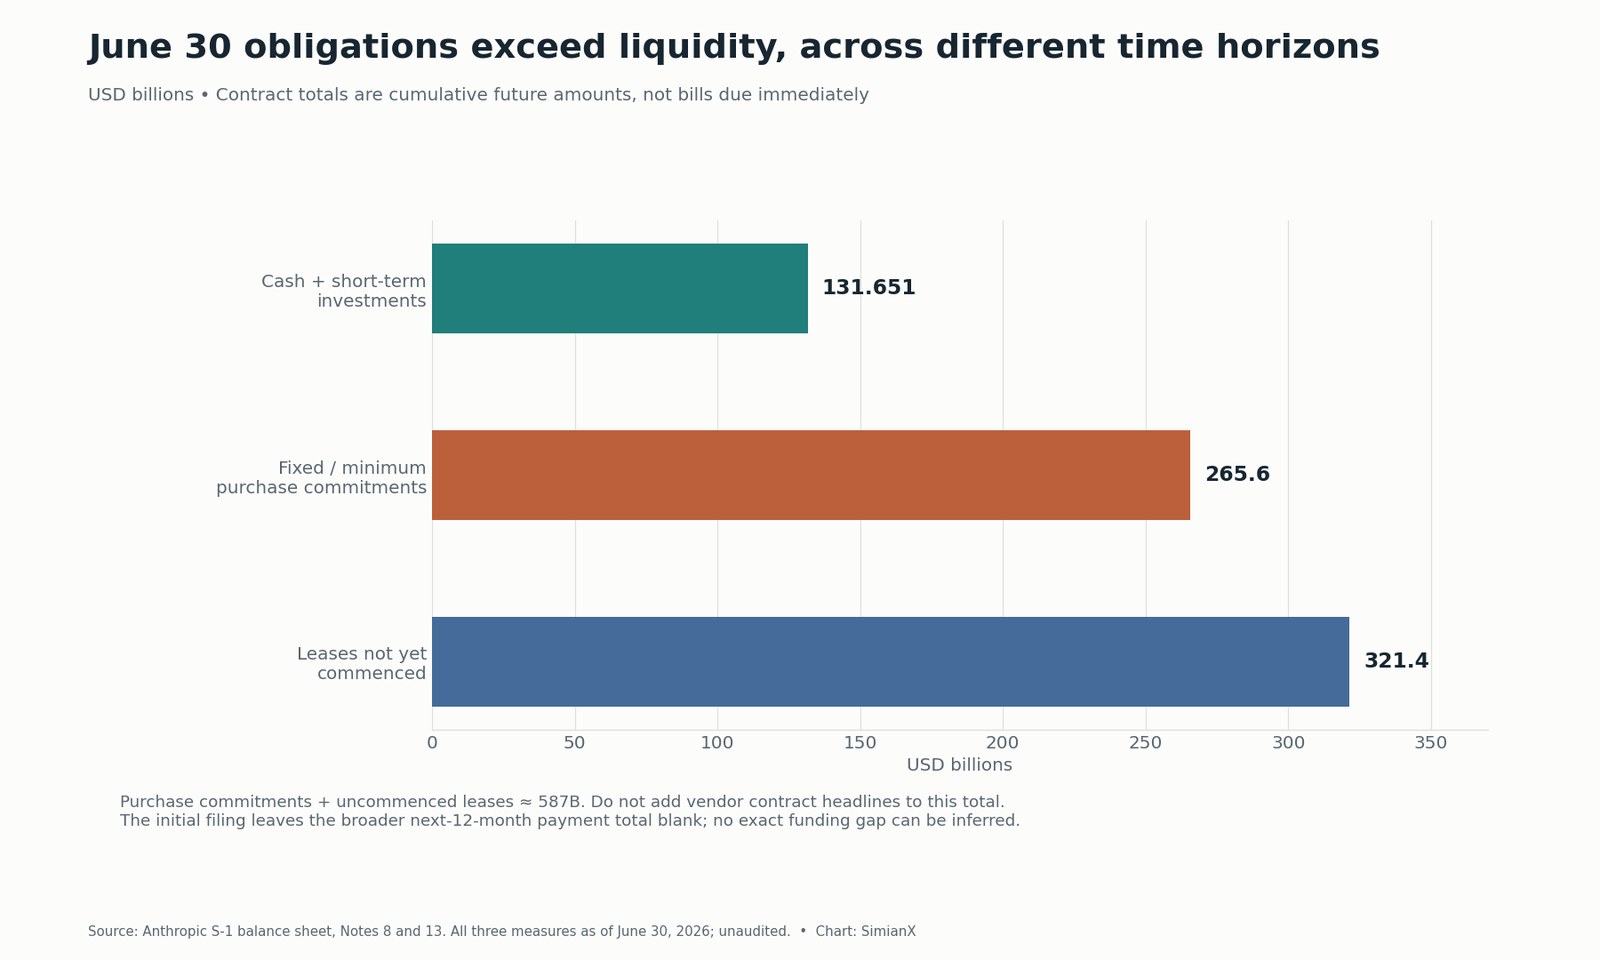
मुख्य जोखिम अवधि का मेल न होना है: ग्राहक राजस्व का बड़ा हिस्सा उपयोग आधारित है और उसके पीछे उतने ही लंबे ग्राहक अनुबंध नहीं हैं, जबकि क्षमता के भुगतान कई साल चलते हैं। मांग लागत ढांचे से जल्दी बदल सकती है। दूसरी ओर, पहले क्षमता सुरक्षित करने से वह वृद्धि संभव हो सकती है जो कंप्यूटिंग की कमी से छूट जाती। उपयोग दर, कीमत और रद्द करने के अधिकार तय करेंगे कि कौन सा असर बड़ा होगा।
आपूर्तिकर्ता की फंडिंग भुगतान के समय का दबाव घटाती है, लागत खत्म नहीं करती। 30 जून के नोट समझौतों में शर्तों के अधीन अधिकतम 77 अरब डॉलर की संभावित फंडिंग थी: Google से 20 अरब डॉलर, Amazon से 15 अरब डॉलर और Broadcom से 42 अरब डॉलर; आखिरी रकम खास तौर पर लीज किराए के लिए है। यह बैंक में पहले से मौजूद 77 अरब डॉलर की अप्रतिबंधित नकदी नहीं है। AMD का अलग अधिकतम 5 अरब डॉलर का इक्विटी निवेश वादा भी आपूर्ति और तैनाती पर निर्भर है। हर घोषित फंडिंग सीमा को हर खर्च की सुर्खी से घटाने के बजाय वास्तविक नकद निकासी, रूपांतरण और जारी शेयरों पर नजर रखें।
हमारा Broadcom AI राजस्व संदर्भ, Micron–Anthropic सौदे का विश्लेषण और Akamai अनुबंध विश्लेषण आपूर्तिकर्ता का पक्ष देखते हैं। आपूर्तिकर्ता का अनुबंधित राजस्व ग्राहक का भुगतान दायित्व है; इससे अपने आप लाभदायक क्षमता उपयोग साबित नहीं होता।
फ्री कैश फ्लो कितनी आसानी से नकारात्मक हो सकता है?
पहली छमाही का परिचालन नकदी प्रवाह 3.929 अरब डॉलर पर स्थिर रखें और छह महीने की नकद उपकरण खरीद बदलें:
| छह महीने का परिचालन नकदी प्रवाह | छह महीने की नकद उपकरण खरीद | इस परिभाषा के अनुसार फ्री कैश फ्लो |
|---|---|---|
| 3.929 अरब डॉलर | 0.482 अरब डॉलर | +3.447 अरब डॉलर |
| 3.929 अरब डॉलर | 5.000 अरब डॉलर | −1.071 अरब डॉलर |
| 3.929 अरब डॉलर | 10.000 अरब डॉलर | −6.071 अरब डॉलर |
| 3.929 अरब डॉलर | 20.000 अरब डॉलर | −16.071 अरब डॉलर |
सिर्फ पहली पंक्ति दर्ज अवधि के आंकड़े हैं; बाकी संवेदनशीलता जांच हैं, पूर्वानुमान नहीं। परिचालन नकदी प्रवाह स्थिर मानने पर नकद उपकरण खरीद का बराबरी बिंदु 3.929 अरब डॉलर है। वास्तविक परिचालन नकदी प्रवाह वसूली, मॉडल की कीमत, उपयोग, वेतन और बुनियादी ढांचे की लागत से बदलेगा।
लीज एक और वजह है कि पारंपरिक पूंजीगत व्यय से आगे देखना चाहिए। फाइनेंस लीज का मूलधन वित्तपोषण नकदी प्रवाह में आ सकता है और उपकरण गैर-नकदी व्यवस्था से भी मिल सकते हैं। एक्सेलरेटर किराए पर लेने वाले कारोबार की शुरुआती उपकरण खरीद छोटी दिख सकती है, जबकि उस पर वर्षों के निश्चित भुगतान हों। इसलिए फंडिंग के लिहाज से, पहली छमाही के 482 मिलियन डॉलर को आगे बढ़ाने के बजाय भविष्य में बड़े शुरुआती निवेश की Anthropic की चेतावनी अधिक महत्वपूर्ण है।
सूचीबद्ध कंपनियों की तुलना के लिए Tesla का फ्री कैश फ्लो इतिहास और CoreWeave की ऑर्डर-बुक तथा कर्ज तालिका देखें। उनके कारोबारी मॉडल अलग हैं; साझा सवाल है कि निवेश, अनुबंधित प्राप्तियां और वित्तपोषण आपस में कैसे बैठते हैं।
शेयर-आधारित पारिश्रमिक: सकारात्मक नकदी प्रवाह में भी हिस्सेदारी घट सकती है
पहली छमाही का शेयर-आधारित पारिश्रमिक 2.185 अरब डॉलर, यानी लगभग राजस्व का 13.4% और गणना किए गए 3.447 अरब डॉलर फ्री कैश फ्लो का 63.4% था। सीधे इसे घटाने पर 1.262 अरब डॉलर बचेंगे। यह इक्विटी प्रोत्साहनों की आर्थिक लागत की संवेदनशीलता जांच है, कोई अतिरिक्त नकद बहिर्वाह या कंपनी का दर्ज नकदी प्रवाह माप नहीं।
30 जून को Anthropic ने 26.6 अरब डॉलर का अभी खातों में दर्ज न हुआ RSU पारिश्रमिक बताया। अगर IPO 30 जून 2026 को पूरा हो गया होता, तो कुल 2.9 अरब डॉलर दर्ज होते; शेष 23.7 अरब डॉलर भारित औसत 2.1 वर्ष में दर्ज होते। फाइलिंग में अन्य बकाया इक्विटी प्रोत्साहनों का 3.1 अरब डॉलर का अभी दर्ज न हुआ पारिश्रमिक भी है। इन सभी रकमों को तत्काल नकद बिल या तुरंत जारी होने वाले शेयर नहीं मानना चाहिए।
स्रोत: S-1 में शेयर-आधारित पारिश्रमिक का विवरण, पृष्ठ 64–65, 174 और टिप्पणी 10। पंजीकरण प्रभावी होने पर RSU के बड़े हिस्से की प्रदर्शन संबंधी शर्त पूरी होती है; सेवा शर्तें, निपटान और कर कटौती भी समय को प्रभावित करते हैं।
शेयरधारक की कसौटी है IPO के नए शेयर, नोट के रूपांतरण और कर्मचारी प्रोत्साहनों के बाद पूर्ण डाइल्यूशन के आधार पर प्रति शेयर नकदी पैदा करने की क्षमता। घाटे वाली अवधि के मूल भारित औसत शेयर, IPO के बाद की अंतिम पूर्ण-डाइल्यूशन पूंजी संरचना का विकल्प नहीं हैं। कुछ साधन डाइल्यूशन-समायोजित प्रति शेयर घाटे की गणना से बाहर रहते हैं क्योंकि उन्हें शामिल करने पर घाटा प्रति शेयर कम दिखेगा। IPO के बाद सटीक प्रति शेयर मूल्य बताने से पहले पेशकश की अंतिम शर्तों का इंतजार करें।
क्या बेहतर नकदी प्रवाह 1.5–2 ट्रिलियन डॉलर मूल्यांकन को सही ठहराता है?
1.5–2 ट्रिलियन डॉलर का मूल्यांकन दायरा खबरों का संदर्भ है, S-1 में दिया कीमत दायरा नहीं। फाइलिंग वाले दिन AP की रिपोर्ट स्पष्ट करती है कि अंतिम शर्तें तय नहीं हुई हैं। सिर्फ कंपनी द्वारा बेचे गए शेयर ही उसके खजाने में नई नकदी लाते हैं; पुराने धारकों की शेयर बिक्री नहीं।
इन काल्पनिक इक्विटी मूल्यों का उपयोग करें:
| राजस्व का आधार | गणना में लिया राजस्व | 1.5 ट्रिलियन डॉलर इक्विटी मूल्य / राजस्व | 2.0 ट्रिलियन डॉलर इक्विटी मूल्य / राजस्व |
|---|---|---|---|
| वित्त वर्ष 2025 वास्तविक | 4.585 अरब डॉलर | 327.2 गुना | 436.2 गुना |
| 2026 की पहली छमाही × 2 | 32.572 अरब डॉलर | 46.1 गुना | 61.4 गुना |
| 2026 की दूसरी तिमाही × 4 | 46.220 अरब डॉलर | 32.5 गुना | 43.3 गुना |
ये इक्विटी मूल्य और राजस्व के अनुपात की उदाहरणात्मक गणनाएं हैं, उद्यम मूल्य के गुणक या पूर्वानुमान नहीं। इनमें अंतिम IPO प्राप्तियां, कर्ज, रूपांतरण शर्तें और बाद के बैलेंस शीट बदलाव शामिल नहीं हैं। अंतर दिखाता है कि नतीजा वृद्धि के लिए चुने गए राजस्व आधार पर कितना निर्भर है। तेजी से बढ़ती तिमाही को सालाना दर में बदलना अपेक्षाएं समझने में मदद कर सकता है, लेकिन इससे अगले वर्ष की बिक्री तय नहीं होती।
दूसरी संवेदनशीलता जांच अंतिम नकदी जरूरत स्पष्ट करती है। अगर काल्पनिक इक्विटी मूल्य 2 ट्रिलियन डॉलर और टिकाऊ सालाना फ्री कैश फ्लो का गुणक 40 हो, तो कारोबार को सालाना 50 अरब डॉलर FCF चाहिए। 25% FCF मार्जिन पर इसका मतलब सालाना 200 अरब डॉलर राजस्व है। गुणक, मार्जिन या मूल्यांकन बदलें तो जरूरत भी बदलती है। यह लक्ष्य कीमत नहीं, जांचने का तरीका है कि कल्पित भविष्य का कारोबार आज चुकाई कीमत से मेल खाता है या नहीं।
निवेश की दलील: क्या इसे सिद्ध या कमजोर करेगा?
| सवाल | सकारात्मक पक्ष के समर्थन में प्रमाण | इसे कमजोर करने वाले प्रमाण |
|---|---|---|
| क्या परिचालन लीवरेज बना रहता है? | कई तिमाहियों तक राजस्व, सेवा देने और नियमित शोध की लागत से तेज बढ़े | महंगी अल्पकालिक कंप्यूटिंग और नई क्षमता मार्जिन सुधार उलट दें |
| क्या राजस्व नकदी बनता है? | प्राप्य वसूले जाएं और अग्रिम भुगतान फिर भरने के बाद भी नकदी पैदा हो | वसूली धीमी हो या ग्राहक से मिलने से पहले आपूर्तिकर्ता को भुगतान करना पड़े |
| क्या क्षमता उत्पादक है? | बड़े भुगतान चरम पर पहुंचने से पहले नई तैनाती लाभदायक उपयोग दर हासिल करे | अनुबंधित क्षमता मांग से पहले आए या कीमतें गिरें |
| क्या फंडिंग टिकाऊ है? | भुगतान देय होने पर शर्तों वाली फंडिंग उपलब्ध हो जाए | आपूर्ति की शर्तें, जमानत या पूंजी बाजार तक पहुंच फंडिंग रोकें |
| क्या मालिक को फायदा होता है? | रूपांतरण और प्रोत्साहनों के बाद डाइल्यूशन-समायोजित टिकाऊ प्रति शेयर नकदी बढ़े | नकदी की वृद्धि हिस्सेदारी में कमी या बहुत ऊंचे खरीद मूल्यांकन में समा जाए |
सकारात्मक पक्ष देखे गए परिचालन लीवरेज और मांग पर टिका है: दूसरी तिमाही का परिचालन लाभ GAAP के तहत वास्तविक था, केवल वित्तपोषण मूल्यांकन हटाने का नतीजा नहीं। नकारात्मक पक्ष अलग समय-सीमा देखता है: कई वर्षों के दायित्व और शुरुआती खर्च उस कम परिसंपत्ति-भार वाली नकदी स्थिति से आगे बढ़ रहे हैं जो दर्ज छमाही में दिखी।
निर्णायक प्रमाण होगा कि नए बुनियादी ढांचे से नकदी खर्च शुरू होने के बाद भी बार-बार नकदी पैदा होती है या नहीं। लेखांकन की गलतफहमी दूर करने से विश्लेषण बेहतर होता है। इससे यह तय नहीं होता कि अंतिम IPO कीमत फंडिंग, क्रियान्वयन और प्रतिस्पर्धा के जोखिमों के बदले पर्याप्त रिटर्न छोड़ेगी।
फाइलिंग अपडेट जांचने की व्यावहारिक सूची
- S-1 का हर संशोधन पढ़ें। कीमत, प्राप्तियां और लेनदेन के बाद की पूंजी संरचना के खाली स्थानों को वास्तविक शर्तों से भरें; कंपनी के नए शेयर और मौजूदा शेयरधारकों की बिक्री अलग करें।
- पूरा नकदी समायोजन फिर बनाएं। शुद्ध घाटा, गैर-नकदी वित्तपोषण मूल्यांकन, पारिश्रमिक और कार्यशील पूंजी के हर बदलाव का मिलान करें।
- वसूली और अग्रिम भुगतान पर नजर रखें। राजस्व वृद्धि के साथ बकाया की उम्र, ग्राहक अग्रिम और आपूर्तिकर्ता भुगतान का समय मिलाएं।
- तारीख के अनुसार भुगतान रखें। न्यूनतम, अधिकतम सीमा, वैकल्पिक क्षमता और शर्तें अलग करें; अनुबंधों के दोहराए खुलासे हटाएं।
- प्रति शेयर रिटर्न मापें। टिकाऊ शेयरधारक नकदी क्षमता जांचने से पहले नोट रूपांतरण, कर्मचारी प्रोत्साहन और नई फंडिंग शामिल करें।
SimianX की शेयर विश्लेषण प्रक्रिया सूचीबद्ध क्लाउड कंपनियों और बुनियादी ढांचा आपूर्तिकर्ताओं पर शोध व्यवस्थित कर सकती है। लाइव विश्लेषण सत्र समर्थित टिकर के परिचालन, मूल्यांकन और जोखिम तर्कों की तुलना कर सकता है। इस पृष्ठ का Amazon लिंक एक सूचीबद्ध प्रतिपक्ष के जरिए अप्रत्यक्ष विश्लेषण का माध्यम है; AMZN खरीदने से ANT शेयरों में सीधा स्वामित्व नहीं मिलता और न Anthropic का रिटर्न दोहराया जाता है।
अक्सर पूछे जाने वाले सवाल
Anthropic ने 2026 की पहली छमाही में कितनी नकदी खर्च की?
शुद्ध परिचालन आधार पर उसने नकदी खपाने के बजाय 3.929 अरब डॉलर पैदा किए। उपकरणों की नकद खरीद के 482 मिलियन डॉलर घटाने के बाद इस लेख की परिभाषा वाला फ्री कैश फ्लो सकारात्मक 3.447 अरब डॉलर था। इसमें भविष्य के सभी अनुबंधित भुगतान शामिल नहीं हैं।
Anthropic का शुद्ध घाटा 80.7 अरब डॉलर क्यों था?
80.748 अरब डॉलर के घाटे में 72.388 अरब डॉलर का वित्तपोषण उचित-मूल्य खर्च और अन्य वित्तीय साधनों के 8.720 अरब डॉलर समायोजन शामिल थे। ये गैर-नकदी मदें लाभ और नकदी के बीच अंतर का अधिकांश हिस्सा समझाती हैं। इनके आर्थिक प्रभाव हिस्सेदारी में कमी या निपटान शर्तों से फिर भी सामने आ सकते हैं।
सबसे बड़ा खर्च हटाने पर बचा 8.36 अरब डॉलर नकदी खपत था?
नहीं। दूसरे वित्तीय-साधन समायोजन और बाकी नकदी प्रवाह समायोजन भी शामिल करने होंगे। पूरा मिलान ही दर्ज 3.929 अरब डॉलर की परिचालन नकदी प्राप्ति तक पहुंचता है।
क्या Anthropic लाभ में है?
2026 की दूसरी तिमाही में 974 मिलियन डॉलर का GAAP परिचालन लाभ था, लेकिन पहली छमाही में 693 मिलियन डॉलर परिचालन घाटा और 80.748 अरब डॉलर शुद्ध घाटा रहा। परिचालन लाभ, समायोजित लाभ और सकारात्मक नकदी प्रवाह अलग माप तथा अलग अवधियां बताते हैं।
Anthropic कितना राजस्व कमाती है?
S-1 में वित्त वर्ष 2025 के लिए 4.585 अरब डॉलर और 2026 की पहली छमाही के लिए 16.286 अरब डॉलर दर्ज हैं, जिनमें दूसरी तिमाही के 11.555 अरब डॉलर शामिल हैं। नवीनतम तिमाही को चार से गुणा करने पर 46.220 अरब डॉलर की सालाना दर मिलती है, न कि दर्ज सालाना परिणाम या पूर्वानुमान।
क्या 587 अरब डॉलर की प्रतिबद्धताएं तुरंत देय हैं?
नहीं। यह 30 जून के दो खुलासों का योग है, जो कई वर्षों की भविष्य की खरीद और अभी शुरू न हुई लीज को शामिल करता है। शर्तें और भुगतान की तारीखें महत्वपूर्ण हैं। प्रारंभिक प्रॉस्पेक्टस में अगले 12 महीने का व्यापक कुल खाली है; अनुबंधों की प्रमुख रकमों को टिप्पणियों में दोबारा नहीं जोड़ना चाहिए।
क्या ANT का IPO मूल्य या कारोबार शुरू होने की तारीख पक्की है?
26 अक्टूबर की फाइलिंग Nasdaq पर ANT का प्रस्ताव रखती है, लेकिन कीमत का दायरा और पेशकश में शेयरों की संख्या खाली हैं। इससे पेशकश पूरी हो जाना स्थापित नहीं होता। वास्तविक शर्तें SEC संशोधनों और अंतिम प्रॉस्पेक्टस में जांचें।
यह संदर्भ लेख कैसे अपडेट होगा
अगला ठोस अपडेट उस S-1 संशोधन के बाद होना चाहिए जिसमें पेशकश की शर्तें, सितंबर के वित्तीय आंकड़े या गायब भुगतान सारणी मिले। हम नई तिमाही जोड़ेंगे, उसका नकदी समायोजन फिर बनाएंगे, प्रतिबद्धताओं का नक्शा संशोधित करेंगे और वास्तविक पूंजी संरचना से डाइल्यूशन निकालेंगे। गणना वाले FCF की घोषित परिभाषा बनी रहेगी ताकि पाठक अवधियां तुलना कर सकें। परिदृश्य दर्ज परिणामों से अलग चिह्नित रहेंगे।
संबंधित लेख
- Anthropic IPO तारीख: S-1 दाखिल, टिकर ANT; OpenAI का संकेत 2027
- Amazon AWS तिमाही राजस्व: Q2 2026 में 37% उछाल बनाम $54B कैपेक्स
- Alphabet Q2 नतीजे 2026: Google Cloud +82%, कैपेक्स गाइडेंस बढ़ा
- Broadcom शेयर: तिमाही AI राजस्व, नतीजों के बाद AVGO क्यों गिरा
- Micron Anthropic डील: शर्तें, ताज़ा स्थिति, Anthropic के AI सौदे
- AKAM शेयर: Anthropic का $11.6 अरब सौदा और Akamai का खंडवार राजस्व
- CoreWeave share 2026: $104B बैकलॉग बनाम $35.1B कर्ज़, हर तिमाही
- Tesla का सालाना फ्री कैश फ्लो: Q3 2026 में $1.5 अरब और AI खर्च
संदर्भ
- SEC EDGAR — 26 अक्टूबर 2026 की S-1 फाइलिंग सूची
- Anthropic Form S-1 — आय विवरण, नकदी प्रवाह, तिमाही परिणाम और गैर-GAAP समायोजन
- Anthropic Form S-1 — MD&A में संविदात्मक दायित्व, वित्तपोषण समझौते और वित्तीय विवरणों की टिप्पणियां 8–10 तथा 13
- Anthropic — 28 मई 2026 की सीरीज H फंडिंग घोषणा
- Associated Press — प्रारंभिक IPO मूल्यांकन का संदर्भ और फाइलिंग के दिन की वित्तीय तस्वीर


