 Oleh Muke
dLocal Q3 2026: Volume Pembayaran Tumbuh 77%, tetapi Pendapatan per Dolar Terus Turun
dLocal melaporkan hasil kuartal ketiga 2026 setelah pasar AS tutup pada 12 November. Total volume pembayaran (TPV) naik 77% dan pendapatan naik 41%, tetapi pendapatan nyaris stagnan dibanding kuartal kedua dan berada di bawah konsensus yang dipublikasikan Investing.com. Manajemen juga menyatakan bahwa pertumbuhan laba operasional setahun penuh kini mengarah ke batas bawah rentang panduan (guidance). Saham DLO turun sekitar 3% di perdagangan setelah jam bursa dan dibuka 3,4% lebih rendah pada 13 November, lalu pulih dan ditutup di US$13,69, hanya turun 0,07%.
Kontradiksi yang tampak itu hilang ketika investor memisahkan volume pembayaran dari pendapatan dan laba yang dihasilkan oleh volume tersebut.
Sebuah perusahaan pembayaran bisa memproses uang dalam jumlah jauh lebih besar sambil memperoleh pendapatan yang lebih kecil per dolar yang diproses. Perusahaan itu juga bisa meningkatkan efisiensi operasional sambil menghadapi bauran pertumbuhan yang kurang menguntungkan.
Itulah inti analisis laporan keuangan dLocal Q3 2026 ini: perusahaan menunjukkan leverage operasional, tetapi investor menerima sinyal yang kurang meyakinkan tentang monetisasi dan momentum laba jangka pendek. Halaman ini melacak kinerja dLocal per kuartal, sehingga tabel yang sama dapat dibaca kembali saat laporan berikutnya terbit.
Diperbarui 15 November 2026. Angka perusahaan berasal dari Form 6-K dLocal tanggal 12 November (rilis laba dan laporan keuangan interim) serta rilis kuartalan sebelumnya di SEC EDGAR. Komentar mengenai panduan berasal dari rilis laba dan paparan hasil (earnings call) 12 November. Harga saham adalah harga penutupan resmi dari Polygon.io, diverifikasi silang dengan Nasdaq.com. Estimasi pihak ketiga dan perhitungan kami sendiri diberi label terpisah.
Sekilas Hasil dLocal Q3 2026
Hasil kuartal ini memuat kemajuan sekaligus kekecewaan.
| Ukuran Q3 2026 | Hasil yang dilaporkan | Perubahan tahunan (YoY) |
|---|---|---|
| Total volume pembayaran | US$18,345 miliar | +77% |
| Pendapatan | US$398,0 juta | +41% |
| Laba kotor | US$132,0 juta | +28% |
| Laba operasional | US$76,2 juta | +37% |
| Laba bersih | US$68,0 juta | +31% |
| EPS terdilusi | US$0,23 | Dibanding US$0,17 |
| Arus kas bebas yang disesuaikan versi perusahaan | US$99,1 juta | +163% |
| Retensi pendapatan bersih | 140% | Dibanding 152% pada Q1 2026 |
Angka dolar dibulatkan. Hasil untuk kuartal yang berakhir 30 September 2026; pelaporan keuangan mengikuti IFRS. Sumber: rilis laba dLocal Q3 2026 (Form 6-K, Exhibit 99.1).
Tabel tersebut menggambarkan bisnis yang tumbuh dan menguntungkan, bukan laba yang ambruk. Laba operasional mencapai 58% dari laba kotor, rasio tertinggi sejak kuartal keempat 2023, dan laba bersih mencetak rekor kuartalan.
Namun, pasar membandingkan hasil dengan ekspektasi dan prospek laba ke depan, bukan hanya dengan tahun sebelumnya.
Tafsiran bearish terdiri atas tiga komponen:
- Pendapatan berada di bawah acuan analis yang dipublikasikan.
- Volume pembayaran tumbuh lebih cepat daripada pendapatan dan laba kotor.
- Komentar manajemen menjadi lebih hati-hati di dalam rentang panduan tahunan yang tidak berubah.
Tafsiran kami, kombinasi ini memberikan penjelasan yang masuk akal atas reaksi negatif di awal. Namun, hal itu tidak membuktikan bahwa setiap penjual bertindak dengan alasan yang sama.
Laba dLocal per Kuartal: Hasil Sembilan Kuartal
Judul berita satu kuartal menyembunyikan tren. Tabel di bawah menyandingkan sembilan kuartal dari rilis resmi dLocal. TPV dalam miliar dolar; angka lainnya dalam juta dolar, kecuali rasio.
| Kuartal | TPV (US$ miliar) | Pendapatan | Laba kotor | Margin kotor | Pendapatan ÷ TPV | Laba kotor ÷ TPV | Laba operasional | Laba bersih | EPS terdilusi |
|---|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 6,5 | 185,8 | 78,2 | 42,1% | 2,85% | 1,20% | 41,1 | 26,8 | US$0,09 |
| Q4 2024 | 7,7 | 204,5 | 83,7 | 40,9% | 2,65% | 1,09% | 42,3 | 29,7 | US$0,10 |
| Q1 2025 | 8,1 | 216,8 | 84,9 | 39,2% | 2,67% | 1,05% | 45,8 | 46,7 | US$0,15 |
| Q2 2025 | 9,2 | 256,5 | 98,9 | 38,6% | 2,78% | 1,07% | 55,8 | 42,8 | US$0,14 |
| Q3 2025 | 10,4 | 282,5 | 103,2 | 36,5% | 2,72% | 0,99% | 55,6 | 51,8 | US$0,17 |
| Q4 2025 | 13,1 | 337,9 | 115,8 | 34,3% | 2,58% | 0,88% | 62,7 | 55,6 | US$0,18 |
| Q1 2026 | 14,1 | 335,9 | 118,7 | 35,3% | 2,39% | 0,84% | 52,8 | 41,9 | US$0,14 |
| Q2 2026 | 17,7 | 399,7 | 127,2 | 31,8% | 2,26% | 0,72% | 64,2 | 54,8 | US$0,18 |
| Q3 2026 | 18,3 | 398,0 | 132,0 | 33,2% | 2,17% | 0,72% | 76,2 | 68,0 | US$0,23 |
Sumber: rilis laba kuartalan dLocal yang diajukan sebagai lampiran Form 6-K di SEC EDGAR. Rasio adalah perhitungan kami dari TPV, pendapatan, dan laba kotor yang dilaporkan. Laba operasional Q1 2026 mencakup beban pajak periode sebelumnya yang bersifat satu kali sebesar US$4,4 juta; tanpa beban itu, laba operasional sebesar US$57,2 juta.
Tiga pola menonjol:
- TPV hampir tiga kali lipat dalam dua tahun, dari US$6,5 miliar menjadi US$18,3 miliar per kuartal.
- Pendapatan per dolar yang diproses turun dalam enam dari delapan kuartal terakhir, dari 2,85% menjadi 2,17%.
- Laba kotor per dolar yang diproses bertahan di 0,72% pada Q3 2026, kuartal pertama tanpa penurunan setelah empat kali turun berturut-turut. Itulah satu angka paling konstruktif dalam laporan ini.
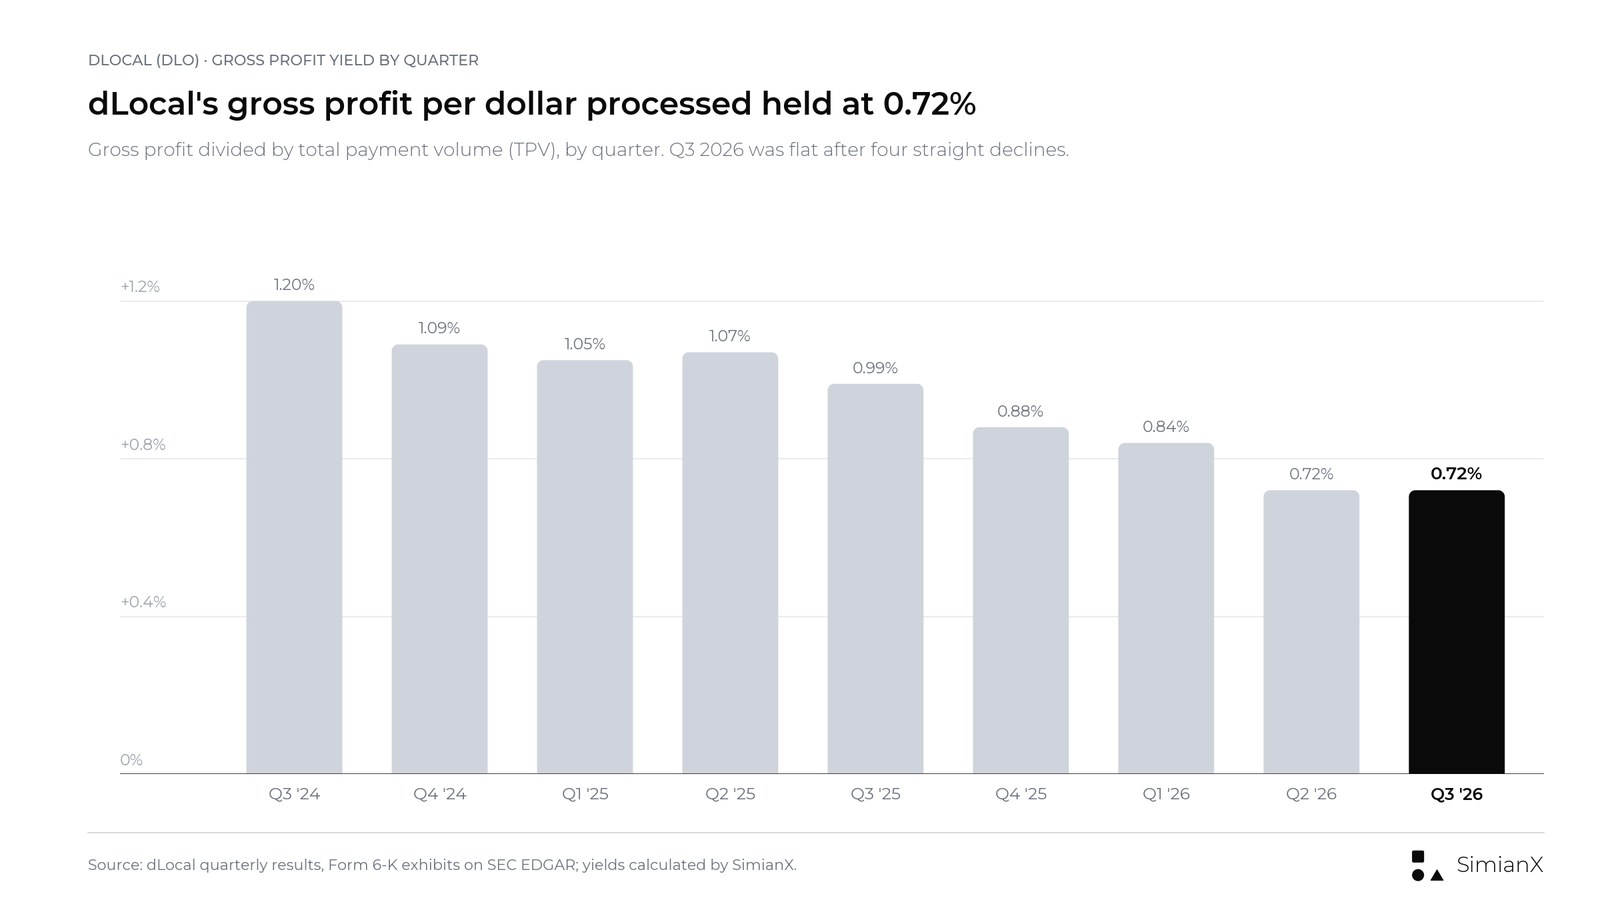
Imbal hasil laba kotor (yield) turun dari 1,20% menjadi 0,72% dalam dua tahun, lalu berhenti turun pada Q3 2026.
Reaksi Saham DLO: Anjlok Setelah Jam Bursa, Ditutup Datar
Waktunya penting. dLocal merilis hasil setelah penutupan pasar 12 November dan menggelar paparan hasil pukul 18.00 ET.
| Acuan perdagangan | Harga | Perubahan dibanding penutupan 12 Nov |
|---|---|---|
| Penutupan sesi reguler 12 November (sebelum hasil) | US$13,70 | −1,86% dibanding 11 Nov |
| Setelah jam bursa 12 November, sekitar pukul 19.45 ET | Sekitar US$13,30 | −2,9% |
| Pembukaan 13 November | US$13,24 | −3,4% |
| Titik terendah intraday 13 November | US$12,89 | −5,9% |
| Penutupan 13 November | US$13,69 | −0,07% |
Sumber: bar harian resmi dari Polygon.io, diverifikasi silang dengan kuotasi historis DLO di Nasdaq.com; level setelah jam bursa dari bar per menit Polygon.io.
Penurunan sesi reguler 12 November terjadi sebelum pengumuman laba setelah jam bursa dan tidak semestinya dikaitkan dengan hasil yang dirilis.
Pergerakan setelah jam bursa dan pembukaan 13 November merupakan reaksi negatif awal. Sesi penuh menceritakan hal lain: pembeli menyerap penurunan itu, dan DLO ditutup satu sen di bawah harga sebelum rilis laba dengan volume sekitar 4,37 juta saham, kira-kira 2,2 kali volume hari sebelumnya.
Pasar secara umum lebih lemah hari itu. ETF S&P 500 SPY turun 0,36% dan ETF Nasdaq-100 QQQ turun 1,20%, sehingga DLO berakhir sedikit lebih baik daripada keduanya.
Riwayat pasar di sekitarnya memang sudah bergejolak: DLO ditutup di US$13,95 pada 6 November dan US$14,39 pada 9 November, sebelum melemah ke US$13,96 pada 11 November. Di US$13,69, saham ini 3,2% di bawah harga penutupan akhir 2025 sebesar US$14,14 dan 15,2% di bawah level tertinggi intraday 52 minggu di US$16,15 yang tercapai pada 3 September 2026.
Karena itu, gambaran yang lebih adil bukanlah "saham dLocal turun setelah rilis laba", melainkan "saham dLocal turun setelah jam bursa, lalu pulih hingga ditutup datar." Kekhawatiran soal pendapatan dan panduan cukup nyata untuk menggerakkan harga pembukaan, tetapi tidak cukup kuat untuk menahannya di bawah.
Reaksi Saham DLO di Hari Rilis Laba, 2024 hingga 2026
dLocal punya riwayat pergerakan tajam setelah rilis laba, sehingga penutupan datar terbilang tidak biasa. Tabel ini mengukur setiap sesi pertama setelah rilis hasil, dari penutupan ke penutupan.
| Laporan | Sesi reaksi | Penutupan sebelumnya | Penutupan sesi reaksi | Perubahan |
|---|---|---|---|---|
| Q1 2024 | 15 Mei 2024 | US$13,58 | US$10,00 | −26,4% |
| Q2 2024 | 15 Agu 2024 | US$7,76 | US$8,03 | +3,5% |
| Q3 2024 | 14 Nov 2024 | US$9,04 | US$10,20 | +12,8% |
| Q4 2024 | 28 Feb 2025 | US$13,75 | US$9,555 | −30,5% |
| Q1 2025 | 15 Mei 2025 | US$10,19 | US$11,24 | +10,3% |
| Q2 2025 | 14 Agu 2025 | US$11,69 | US$15,35 | +31,3% |
| Q3 2025 | 13 Nov 2025 | US$14,86 | US$13,85 | −6,8% |
| Q4 2025 | 19 Mar 2026 | US$11,45 | US$12,53 | +9,4% |
| Q1 2026 | 15 Mei 2026 | US$12,66 | US$11,01 | −13,0% |
| Q2 2026 | 14 Agu 2026 | US$14,76 | US$14,17 | −4,0% |
| Q3 2026 | 13 Nov 2026 | US$13,70 | US$13,69 | −0,07% |
Sumber: harga penutupan harian Polygon.io, diverifikasi silang dengan Nasdaq.com. Tanggal rilis dari pengajuan Form 6-K dLocal; dLocal merilis hasil setelah pasar AS tutup, sehingga setiap reaksi diukur pada sesi berikutnya.
Dari 11 laporan, DLO naik lima kali dan turun enam kali. Rata-rata pergerakan absolutnya 13,5%. Tanggal 13 November 2026 mencatat pergerakan terkecil dalam rangkaian ini, sekaligus hari rilis laba kedua berturut-turut di mana saham berbalik arah dari gerakan awalnya: pada Q2 2026 saham dibuka naik 3,5% dan ditutup turun 4,0%, sedangkan pada Q3 2026 saham dibuka turun 3,4% dan ditutup datar.
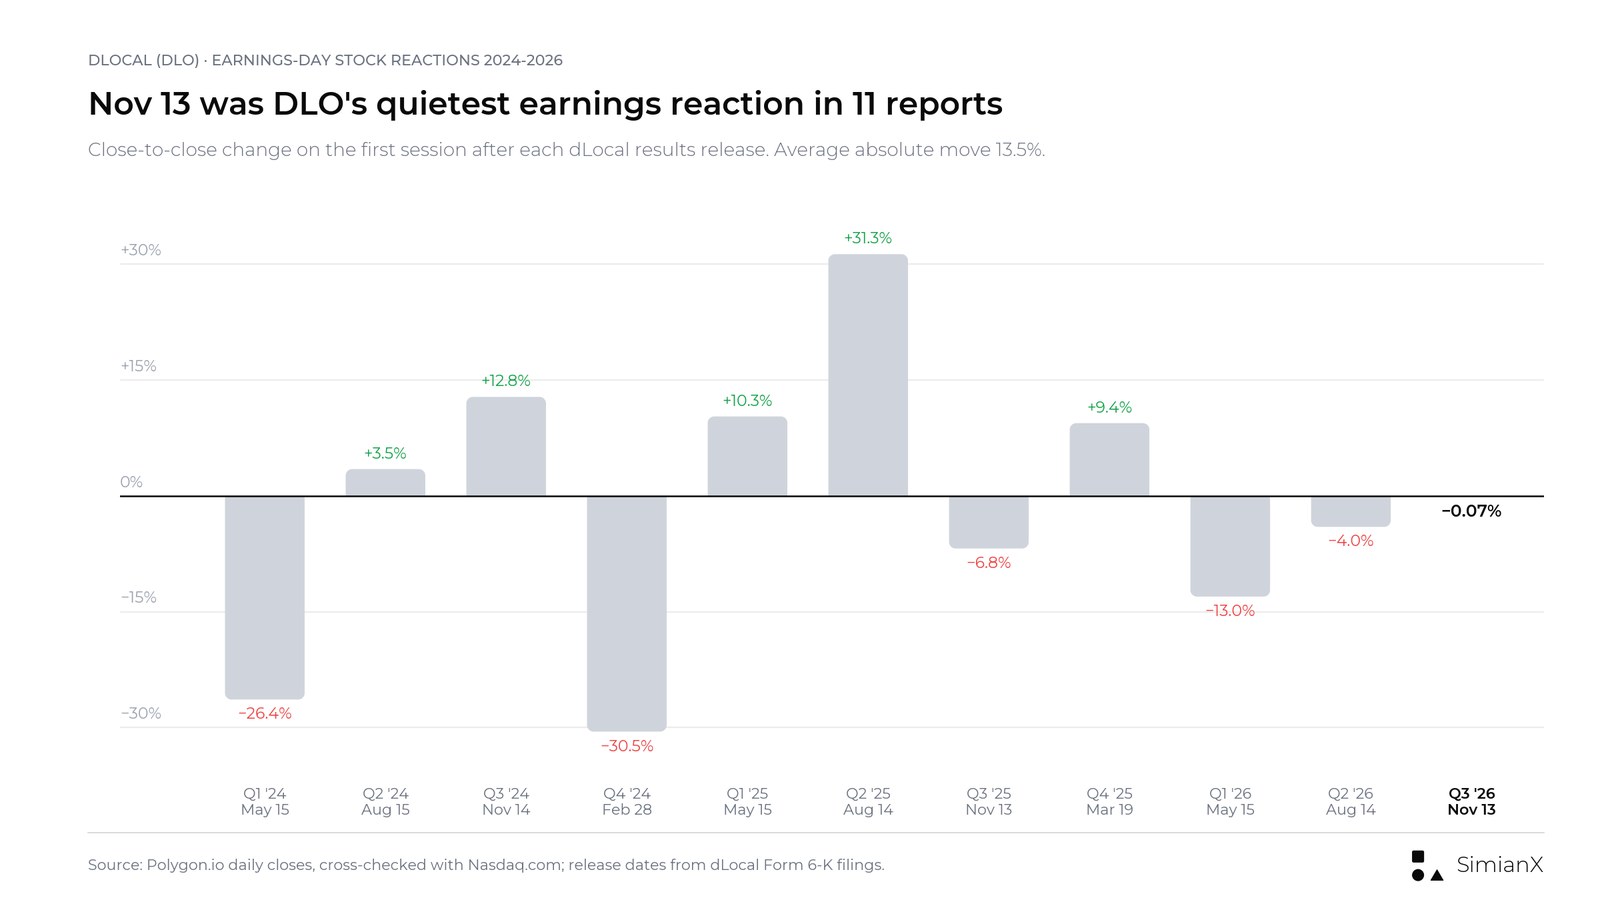
Reaksi Q3 2026 adalah yang paling tenang dari 11 laporan terakhir.
Meleset dari Estimasi Pendapatan Lebih Penting daripada Kesan Judul Pertumbuhan
Tabel laba Investing.com mencantumkan pendapatan sekitar US$398,05 juta dibanding perkiraan US$406,72 juta, serta EPS US$0,23 dibanding estimasi US$0,22. Tabel kejutan laba Nasdaq.com yang berbasis data Zacks menunjukkan konsensus EPS yang sama di US$0,22, artinya terlampaui 4,55%.
| Metrik | Estimasi yang dipublikasikan | Realisasi | Selisih |
|---|---|---|---|
| Pendapatan | US$406,72 juta | US$398,05 juta | −US$8,67 juta |
| EPS | US$0,22 | US$0,23 | +US$0,01 |
Sumber estimasi: Investing.com sebagaimana dikutip saat publikasi; konsensus EPS juga dikonfirmasi di Nasdaq.com. Penyedia data lain memublikasikan estimasi pendapatan dan waktu pencatatan yang berbeda. Kekurangan pendapatan adalah perhitungan kami.
Pendapatan meleset sekitar 2,1%:
(US$398,05 juta ÷ US$406,72 juta − 1) × 100 ≈ −2,1%.
Itu bukan kekurangan yang katastrofik. Bobotnya bergantung pada apa yang diyakini investor tentang daya tahan pertumbuhan dan monetisasi sebelum laporan terbit.
EPS yang melampaui estimasi juga perlu diperlakukan secara proporsional. Hasil laba bersih yang baik belum tentu menjawab apakah lintasan pendapatan sedang membaik.
Untuk bisnis pembayaran yang berorientasi pertumbuhan, investor mungkin menerima belanja jangka pendek jika hal itu membangun basis pendapatan masa depan yang lebih kuat. Sebaliknya, pengendalian biaya yang lebih baik mungkin tidak sepenuhnya mengimbangi kekecewaan atas basis masa depan tersebut.
Karena itu, perbandingan yang relevan bukan sekadar "tumbuh versus tidak tumbuh". Yang relevan adalah pertumbuhan yang terealisasi versus pertumbuhan dan keekonomian yang sudah diharapkan.
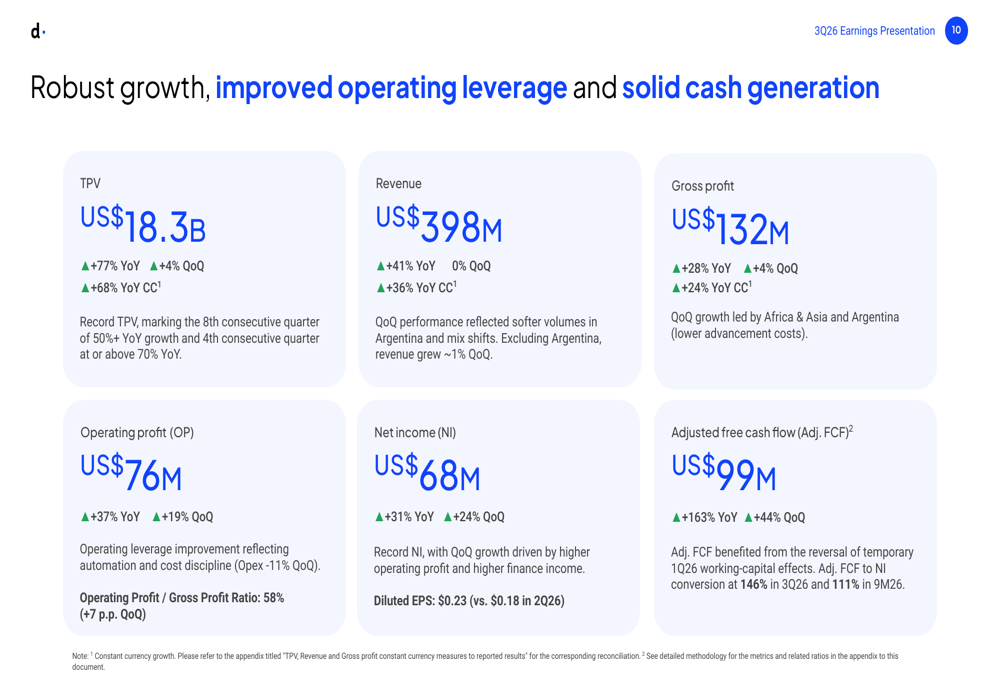
Slide ringkasan Q3 2026 milik dLocal: TPV US$18,3 miliar, pendapatan US$398 juta, laba kotor US$132 juta, laba operasional US$76 juta, laba bersih US$68 juta, dan arus kas bebas yang disesuaikan US$99 juta.
Cara dLocal Menghasilkan Uang, dan Mengapa TPV Bukan Pendapatan
dLocal memungkinkan merchant global menerima pembayaran dan mengirim pencairan dana (payout) di pasar negara berkembang melalui satu API. Total volume pembayaran mengukur nilai pembayaran yang diproses. Angka itu bukan jumlah yang diperoleh dLocal.
Kerangka analisis yang berguna adalah:
Pendapatan = TPV × imbal hasil pendapatan agregat.
Imbal hasil (yield) ini dihitung sebagai pendapatan dibagi TPV. Ini adalah rasio akuntansi gabungan, belum tentu tarif kontraktual yang dikenakan kepada merchant.
Rasio ini bisa berubah karena:
- Metode pembayaran.
- Bauran produk dan transaksi.
- Bauran negara.
- Arus lintas batas versus domestik.
- Skala merchant dan syarat komersial.
- Keekonomian yang terkait dengan valuta asing.
Pembedaan yang sama berlaku untuk laba kotor:
Laba kotor = TPV × imbal hasil laba kotor.
Imbal hasil laba kotor mencerminkan hubungan antara pendapatan dan biaya penyediaan layanan pembayaran. Karena itu, rasio ini menjadi pelengkap yang berguna bagi imbal hasil pendapatan.
Tidak satu pun dari kedua rasio ini boleh ditafsirkan secara terpisah. Imbal hasil yang lebih rendah bisa diterima jika bisnis tambahan menghasilkan laba inkremental yang menarik, retensi yang kuat, dan tambahan beban operasional yang terbatas.
Kekhawatiran muncul ketika pertumbuhan volume tetap mengesankan, tetapi kontribusi ekonominya menjadi kurang dapat diprediksi.
Jembatan Take Rate: Volume Lebih Besar, Pendapatan per Dolar Lebih Kecil
Dengan angka yang dilaporkan dLocal, perhitungan kami menunjukkan perubahan material secara tahunan pada imbal hasil agregat.
| Ukuran yang dihitung | Q3 2025 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Pendapatan dibagi TPV | 2,72% | 2,26% | 2,17% |
| Laba kotor dibagi TPV | 0,99% | 0,72% | 0,72% |
Perhitungan menggunakan TPV, pendapatan, dan laba kotor yang dilaporkan. Ini adalah imbal hasil agregat, bukan harga yang ditawarkan kepada merchant.
Penurunan inilah yang menjelaskan mengapa laju pertumbuhannya berbeda begitu tajam.
Basis pembayaran yang lebih besar menghasilkan pendapatan dan laba lebih banyak dalam dolar absolut, tetapi lebih sedikit untuk setiap dolar yang diproses. Himpitan yang sama antara volume dan margin transaksi juga membentuk laba PayPal per kuartal, meskipun kedua bisnis melayani pasar yang sangat berbeda.
Yang penting, hal ini belum cukup untuk menyimpulkan bahwa dLocal memangkas harga bagi setiap pelanggan. Perubahan komposisi transaksi dapat menghasilkan efek agregat yang sama.
Manajemen menyebut porsi volume lokal-ke-lokal (local-to-local) dan payout yang lebih tinggi, serta volume yang melemah di Argentina setelah puncak musiman Hot Sale pada kuartal kedua, sebagai faktor yang memengaruhi pendapatan kuartalan. Tanpa Argentina, pendapatan tumbuh sekitar 1% secara kuartalan.
Untuk laba kotor, rilis tersebut menyebut biaya advancement (pendanaan di muka atas penyelesaian dana merchant) yang lebih rendah di Argentina, pertumbuhan volume di Afrika dan Asia, pemulihan biaya satu kali di Nigeria, serta keuntungan lindung nilai valuta asing sebagai faktor positif. Faktor pengimbangnya adalah pergeseran bauran metode pembayaran di Brasil ke arah Pix dan Boleto, biaya pemrosesan yang lebih tinggi di Meksiko termasuk penyesuaian dari periode sebelumnya, dan lebih banyak arus lokal-ke-lokal di pasar Amerika Latin lainnya.
Pertanyaan investasinya adalah apakah arus dengan imbal hasil lebih rendah itu memperdalam hubungan yang bernilai komersial, atau sekadar menuntut aktivitas pemrosesan lebih banyak untuk mempertahankan laju pertumbuhan laba tertentu.
Jawaban yang konstruktif akan memadukan aktivitas merchant yang meningkat dengan kontribusi yang menarik dan biaya operasional yang dapat diskalakan.
Jawaban yang kurang menguntungkan akan berupa kompresi imbal hasil yang terus-menerus dan melampaui kemampuan perusahaan untuk menumbuhkan volume secara efisien.
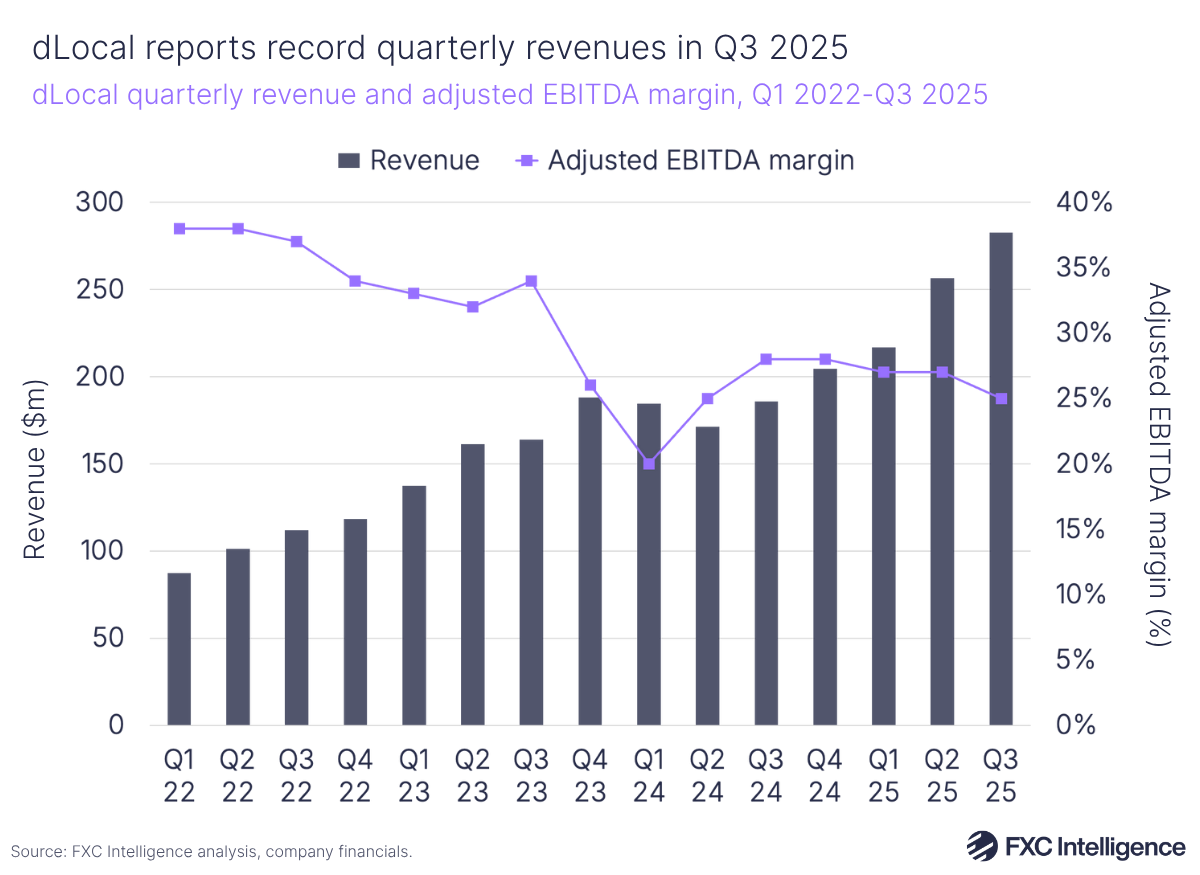
Grafik pihak ketiga (FXC Intelligence) tentang pendapatan kuartalan dan margin EBITDA yang disesuaikan milik dLocal hingga Q3 2025, sebelum perusahaan mengalihkan panduannya ke laba operasional pada 2026.
Perbandingan Kuartalan Kurang Mengesankan dibanding Perbandingan Tahunan
Pertumbuhan tahunan dan momentum kuartalan menjawab pertanyaan yang berbeda.
Rilis Q2 melaporkan pendapatan US$399,7 juta, laba kotor US$127,2 juta, dan laba operasional US$64,2 juta.
Dibanding angka-angka tersebut, pendapatan Q3 sedikit lebih rendah, sementara laba kotor dan laba operasional meningkat.
Berdasarkan perhitungan dari laporan keuangan, pendapatan turun sekitar 0,4% secara kuartalan. Sebaliknya, TPV masih tumbuh 4% dari kuartal kedua.
Hal itu tidak membuktikan bahwa permintaan dasar menyusut. Faktor musiman dan bauran transaksi dapat memengaruhi perbandingan.
Namun, hal itu menunjukkan bahwa angka pertumbuhan tahunan perusahaan tidak disertai percepatan pendapatan secara kuartalan.
Bagi investor, pembedaan tersebut mengubah pertanyaan lanjutan:
- Apakah perbandingan ini terutama bersifat musiman?
- Apakah produk dengan imbal hasil lebih rendah menyumbang porsi aktivitas yang lebih besar?
- Apakah hubungan dengan merchant berkembang secara ekonomi, bukan hanya secara operasional?
- Apakah kuartal berikutnya memberikan bukti momentum pendapatan yang kembali menguat?
Jawaban yang meyakinkan membutuhkan lebih dari satu angka pertumbuhan agregat.
Margin Kotor Melemah secara Tahunan tetapi Membaik secara Kuartalan
Cerita margin lebih seimbang daripada yang tersirat dari judul sederhana tentang "kompresi".
Dengan menggunakan angka laporan laba rugi, margin kotor yang dihitung kira-kira sebesar:
| Periode | Laba kotor dibagi pendapatan |
|---|---|
| Q3 2025 | 36,5% |
| Q2 2026 | 31,8% |
| Q3 2026 | 33,2% |
Sumber: rilis Q2 dan laporan keuangan interim Q3 dLocal; persentase adalah perhitungan kami.
Perusahaan memperoleh laba kotor per dolar pendapatan yang lebih kecil dibanding setahun sebelumnya, tetapi lebih besar dibanding kuartal sebelumnya.
Kedua pengamatan itu sama pentingnya.
Perbandingan tahunan memunculkan pertanyaan tentang keekonomian bauran bisnis. Perbaikan kuartalan menjadi bukti yang melawan anggapan bahwa kemerosotan berlangsung tanpa jeda.
Karena itu, tidak tepat jika semua ukuran margin digambarkan memburuk.
Investor sebaiknya memeriksa apakah perbaikan kuartalan dapat bertahan ketika bauran metode pembayaran, biaya pemrosesan, dan kondisi geografis berubah. Sebagian dorongan pada Q3, yaitu pemulihan biaya di Nigeria, disebut perusahaan sebagai hal satu kali.
Disiplin yang berguna adalah memisahkan tiga ukuran:
- Margin kotor: laba kotor dibagi pendapatan.
- Imbal hasil laba kotor: laba kotor dibagi TPV.
- Konversi operasional: laba operasional dibagi laba kotor.
Rasio-rasio ini mengukur bagian yang berbeda dari rantai ekonomi.
Bukti Bullish Terkuat Adalah Leverage Operasional
Perbaikan laba operasional layak mendapat perhatian.
Dengan menggunakan laporan laba rugi Q2 dan Q3, jembatan kuartalannya kira-kira sebagai berikut:
| Jembatan dari Q2 ke Q3 2026 | Kontribusi |
|---|---|
| Tambahan laba kotor | +US$4,9 juta |
| Beban operasional lebih rendah (US$63,0 juta menjadi US$55,9 juta) | +US$7,1 juta |
| Tambahan laba operasional | +US$12,0 juta |
Perhitungan kami: beban operasional sama dengan laba kotor dikurangi laba operasional. Selisih kecil mencerminkan pembulatan.
Sekitar 60% perbaikan laba operasional secara kuartalan berasal dari beban yang lebih rendah, bukan dari tambahan laba kotor.
Ini pembedaan yang berarti, bukan kritik terhadap disiplin biaya.
Bagi platform yang dapat diskalakan, mengubah porsi laba kotor yang lebih besar menjadi laba operasional bisa menjadi sumber nilai pemegang saham yang penting. Perusahaan mengaitkan penurunan beban operasional sebesar 11% secara kuartalan dengan belanja pihak ketiga yang lebih rendah, jumlah karyawan yang lebih sedikit, dan otomatisasi.
Namun, perbaikan biaya bisa memiliki tingkat ketahanan yang berbeda. Otomatisasi dan proses yang secara struktural lebih baik berbeda dengan belanja yang sekadar bergeser antarkuartal.
Dalam paparan hasil, CFO Guillermo López Pérez memisahkan penghematan struktural dari faktor waktu: belanja pemasaran terkonsentrasi di paruh pertama tahun dan beban satu kali lebih rendah dari biasanya. Ia mengatakan tidak akan menjadikan hasil kuartal ini sebagai target margin dan akan berhati-hati dalam mengekstrapolasi dari satu kuartal.
Tafsiran bullish terkuat adalah bahwa infrastruktur dLocal mampu menopang pertumbuhan tanpa kenaikan biaya overhead yang setara.
Tafsiran yang lebih hati-hati adalah bahwa sebagian perbaikan kuartalan ini mungkin tidak terulang.
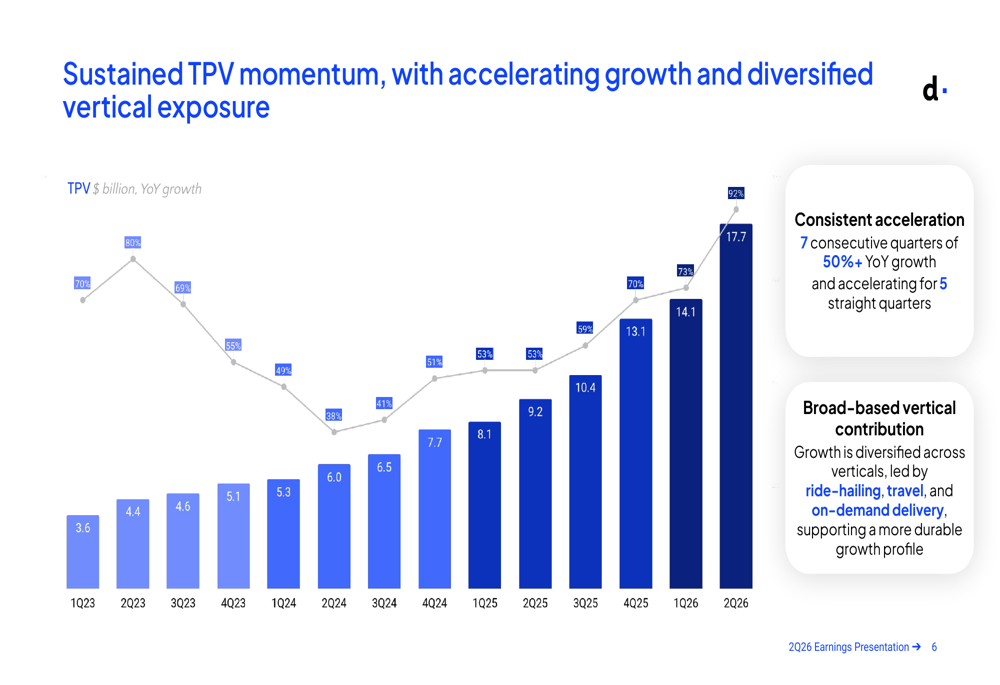
Slide presentasi Q2 2026 dLocal: TPV per kuartal hingga Q2 2026, ketika pertumbuhan tahunan memuncak di 92%.
Panduan yang Tidak Berubah Tetap Memuat Pesan yang Lebih Hati-hati
Mempertahankan rentang panduan tidak berarti mempertahankan ekspektasi yang sama di dalam rentang tersebut.
Proyeksi 2026 sudah bergeser dua kali tahun ini:
| Ukuran 2026 | Panduan awal (18 Mar) | Panduan diperbarui (13 Agu) | Posisi yang dinyatakan 12 Nov |
|---|---|---|---|
| Pertumbuhan TPV | 50%–60% | 60%–70% | Mendekati batas atas |
| Pertumbuhan laba kotor | 22,5%–27,5% | 25%–30% | Sekitar titik tengah |
| Pertumbuhan laba operasional | 27,5%–32,5% | 27,5%–32,5% (dipertahankan) | Mendekati batas bawah |
Sumber: rilis laba Q4 2025, Q2 2026, dan Q3 2026 dLocal serta paparan hasil 12 November. Dalam tabel di rilis Q3 itu sendiri, laba operasional tanpa penyesuaian pajak tahun sebelumnya pada Q1 berada di titik tengah; panduan itu sendiri menggunakan angka yang dilaporkan.
Pola itu memperkuat ketegangan utama: pertumbuhan volume yang kuat tidak diterjemahkan secara proporsional ke dalam ekspektasi laba.
Perusahaan menyebut alasannya: hambatan valuta asing yang sebelumnya tidak diantisipasi di Brasil, Meksiko, dan Argentina, serta kinerja yang lebih lemah di pasar-pasar kecil dengan take rate tinggi di Afrika dan Asia. Dalam paparan hasil, CEO Pedro Arnt memperkirakan hambatan valuta asing itu setara sekitar enam poin persentase ayunan pada pertumbuhan laba kotor tahunan Q4. Ini adalah sensitivitas kuartalan, bukan pemangkasan enam poin pada panduan setahun penuh. Ia juga mengingatkan bahwa hasil kuartal keempat bergantung pada musim belanja puncak dan bisa bergerak ke arah mana pun.
Implikasi posisi yang dinyatakan terhadap kuartal keempat (perhitungan kami dari basis 2025 dan hasil sembilan bulan 2026):
| Q4 2026 tersirat dari posisi panduan | Nilai Q4 tersirat | Dibanding Q4 2025 |
|---|---|---|
| TPV pada pertumbuhan setahun penuh 65%–70% | US$17,3–US$19,3 miliar | +32% hingga +47% |
| Laba kotor pada titik tengah 27,5% | Sekitar US$135,7 juta | Sekitar +17% |
| Laba operasional pada batas bawah 27,5% | Sekitar US$87,3 juta | Sekitar +39% |
Basis 2025: TPV US$40,8 miliar, laba kotor US$402,8 juta, laba operasional US$219,9 juta. Sembilan bulan 2026: TPV US$50,1 miliar, laba kotor US$377,8 juta, laba operasional US$193,1 juta.
Untuk valuasi, posisi yang mungkin di dalam suatu rentang bisa sama pentingnya dengan rentang formal itu sendiri.
Investor bisa menurunkan proyeksi internal mereka tanpa perusahaan mengumumkan pemangkasan panduan secara terbuka.
Karena itu, tafsiran yang tepat adalah rentang tidak berubah dengan lintasan laba yang lebih hati-hati, bukan penarikan proyeksi secara terang-terangan.
Pembentukan Kas yang Kuat Perlu Pengecekan Definisi
Arus kas adalah bagian positif dari laporan ini, tetapi istilahnya penting.
dLocal mendefinisikan arus kas bebas yang disesuaikan dengan bertolak dari arus kas operasional, menyesuaikannya dengan pergerakan modal kerja merchant, lalu mengurangkan belanja modal. Ini adalah ukuran non-IFRS, bukan sekadar arus kas operasional dikurangi capex. Untuk latar belakang sederhana tentang ukuran standarnya, lihat penjelasan arus kas bebas di Investopedia.
Untuk Q3, rekonsiliasinya adalah:
| Komponen arus kas | Jumlah |
|---|---|
| Arus kas operasional | US$179,234 juta |
| Penyesuaian modal kerja merchant | −US$71,116 juta |
| Belanja modal | −US$9,068 juta |
| Arus kas bebas yang disesuaikan versi perusahaan | US$99,050 juta |
Sumber: rekonsiliasi perusahaan dalam rilis laba Q3 2026.
Aritmetikanya cocok:
US$179,234 juta − US$71,116 juta − US$9,068 juta = US$99,050 juta.
Selama sembilan bulan, arus kas bebas yang disesuaikan mencapai US$182,3 juta, atau 111% dari laba bersih, setelah berbaliknya efek modal kerja sementara yang sempat menekan angka Q1 2026 menjadi US$14,7 juta.
Penyesuaian ini penting karena aktivitas penyelesaian (settlement) pembayaran dapat memengaruhi pergerakan kas.
Investor juga perlu memisahkan pembentukan kas dari pendanaan. Pada 12 Agustus, dLocal menandatangani fasilitas kredit senior tanpa jaminan senilai US$150 juta yang jatuh tempo pada 14 Agustus 2029, berbunga Term SOFR ditambah 2,00%, dan dilunasi dalam 11 cicilan kuartalan masing-masing US$13,6 juta. Kas korporat naik US$167,8 juta dalam kuartal ini menjadi US$536,9 juta, dan perusahaan menjelaskan kenaikan itu dengan pinjaman tersebut.
Hasil pinjaman memperbaiki likuiditas, tetapi bukan arus kas operasional. Laporan arus kas juga menunjukkan pembelian kembali saham (buyback) sebesar US$34,0 juta pada Q3; di bawah program senilai US$300 juta yang disetujui pada Maret 2026, dLocal telah membeli kembali sekitar 9,1 juta saham Kelas A senilai US$120,1 juta hingga akhir September.
Tujuan analisisnya bukan menolak ukuran yang disesuaikan. Tujuannya adalah memahami apa yang dikeluarkan dari ukuran itu, membandingkannya dengan arus kas IFRS, dan menghindari anggapan bahwa setiap kenaikan kas adalah laba yang dihasilkan secara internal.
Mengapa Ekspansi Merchant Tidak Otomatis Melindungi Margin
Pengungkapan dLocal memperlihatkan bagaimana merchant yang sudah ada mendorong ekspansinya.
Laporan Q1 2026 mencatat retensi pendapatan bersih sebesar 152%. Dalam rilis Q3, CEO menyebut retensi pendapatan bersih di 140%, dan dalam paparan hasil ia mengutip retensi TPV sebesar 173%. Kedua angka itu menunjukkan bahwa merchant lama mengirim volume yang jauh lebih besar, tetapi selisih di antara keduanya kembali menceritakan soal imbal hasil: pelanggan lama menumbuhkan volume pembayaran mereka lebih cepat daripada pendapatan yang diperoleh dLocal dari mereka.
Hal itu relevan secara strategis: memenangkan lebih banyak aktivitas dari merchant yang sudah mapan dapat mengurangi kebutuhan membangun hubungan komersial dari nol.
Namun, retensi dan monetisasi menjawab pertanyaan yang berbeda.
Seorang merchant bisa menyalurkan lebih banyak aktivitas melalui sebuah platform, sementara aktivitas tambahan itu memiliki bauran geografis atau produk yang berbeda.
Nilai hubungan yang meningkat dalam dolar absolut bisa berjalan bersamaan dengan imbal hasil gabungan yang lebih rendah.
Karena itu, investor sebaiknya memeriksa ekspansi merchant bersama dengan pembentukan laba kotor, bukan menjadikan retensi sebagai penggantinya.
Keunggulan kompetitif yang tahan lama adalah kemampuan memenangkan lebih banyak bisnis sambil mempertahankan imbal hasil inkremental yang menarik dan kinerja pembayaran yang andal.
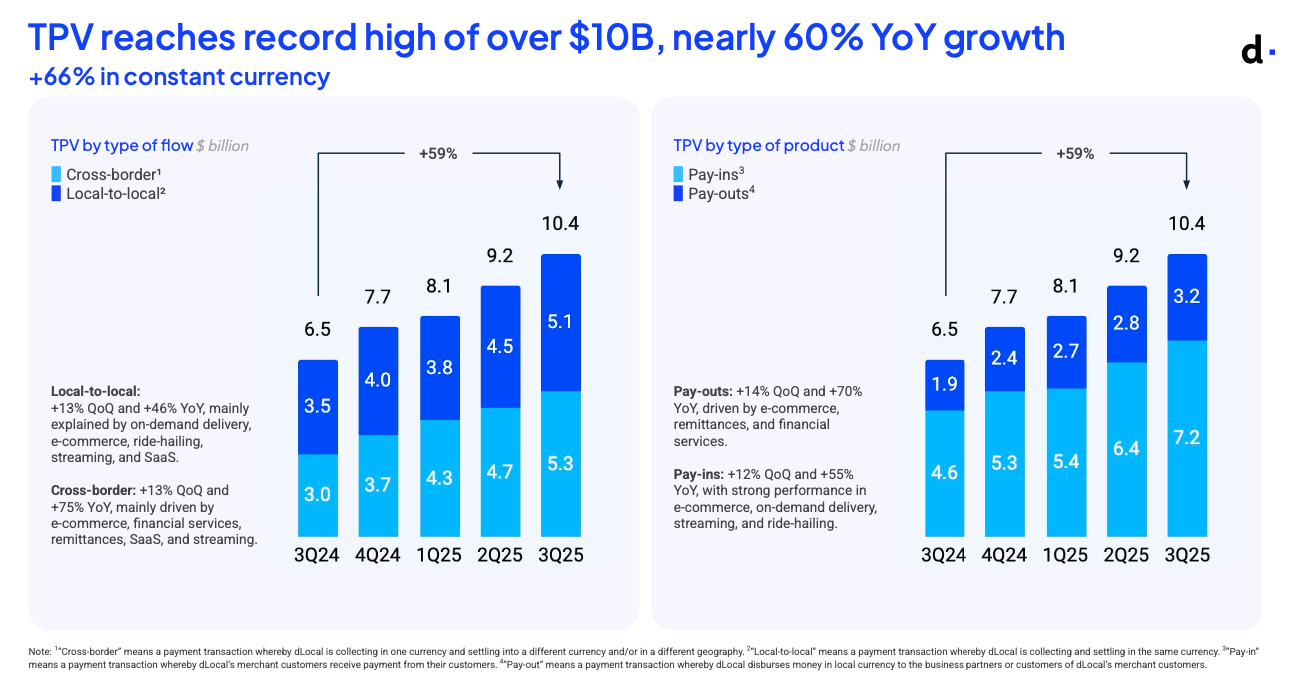
Rincian TPV dLocal Q3 2025 berdasarkan arus (lintas batas versus lokal-ke-lokal) dan berdasarkan produk (pay-in versus pay-out), bauran yang menentukan imbal hasil gabungan.
Apa yang Akan Mengubah Tafsiran Investasi?
Skenario bearish akan melemah jika hasil berikutnya menunjukkan:
- Pendapatan menjadi lebih responsif terhadap pertumbuhan volume pembayaran.
- Imbal hasil yang stabil setelah memperhitungkan bauran, melanjutkan imbal hasil laba kotor yang datar di 0,72% pada Q3.
- Pertumbuhan laba kotor yang ditopang oleh pendorong operasional yang dapat diulang.
- Peningkatan efisiensi yang bertahan tanpa kurangnya investasi.
- Konversi kas yang tetap sehat setelah efek waktu kembali normal.
Skenario bullish akan melemah jika:
- Volume tambahan menghasilkan kontribusi ekonomi yang makin lama makin kecil.
- Pertumbuhan laba makin bergantung pada penahanan belanja yang bersifat sementara.
- Proyeksi terus bergeser ke arah hasil yang lebih lemah.
- Perbaikan kas sangat bergantung pada pendanaan atau waktu penyelesaian dana.
Tidak satu pun skenario boleh diputuskan oleh satu persentase di judul berita.
Urutan operasional yang berguna adalah:
Volume pembayaran → pendapatan → laba kotor → laba operasional → pembentukan kas yang berkelanjutan.
Setiap langkah menguji apakah pertumbuhan menciptakan nilai, bukan sekadar menambah aktivitas.
Pertanyaan yang Sering Diajukan
Kapan dLocal melaporkan laba Q3 2026?
dLocal merilis hasil kuartal ketiga 2026 setelah pasar AS tutup pada 12 November 2026, dan menggelar paparan hasil pukul 18.00 ET pada malam yang sama.
Mengapa saham dLocal turun setelah rilis laba?
DLO turun sekitar 3% setelah jam bursa dan dibuka 3,4% lebih rendah pada 13 November. Pendapatan meleset dari acuan yang dipublikasikan Investing.com, pendapatan datar dibanding kuartal kedua, dan proyeksi laba manajemen menjadi lebih hati-hati di dalam rentang yang tidak berubah. Namun, pada penutupan saham telah pulih ke US$13,69, hanya turun 0,07%.
Apakah dLocal melampaui ekspektasi laba?
EPS terdilusi sebesar US$0,23 melampaui konsensus US$0,22 yang ditampilkan Investing.com dan Nasdaq.com. Laba bersih yang melampaui estimasi itu berjalan bersamaan dengan pendapatan yang meleset sekitar 2,1%, sehingga laporan ini bersifat campuran, bukan lebih kuat dari perkiraan secara menyeluruh.
Apakah take rate dLocal menurun?
Pendapatan dibagi TPV yang dihitung turun dari 2,72% menjadi 2,17% secara tahunan. Laba kotor dibagi TPV turun dari 0,99% menjadi 0,72%, tetapi datar dibanding kuartal kedua. Imbal hasil gabungan ini tidak semestinya dibaca sebagai bukti bahwa harga kontraktual setiap merchant turun.
Apakah semua ukuran margin memburuk?
Tidak. Margin kotor membaik secara kuartalan, dari 31,8% menjadi 33,2%, meskipun masih di bawah level tahun sebelumnya. Laba operasional naik menjadi 58% dari laba kotor seiring beban operasional turun 11%.
Apakah dLocal memangkas panduan 2026?
Tidak. dLocal mempertahankan rentang yang ditetapkan pada Agustus, tetapi mengindikasikan pertumbuhan laba operasional mendekati batas bawah 27,5%–32,5%, laba kotor sekitar titik tengah, dan TPV mendekati batas atas. Itu adalah proyeksi yang lebih hati-hati tanpa pemangkasan rentang secara formal.
Apakah arus kas bebas yang disesuaikan sama dengan arus kas bebas biasa?
Tidak. dLocal juga menyesuaikan pergerakan modal kerja merchant. Investor sebaiknya membaca rekonsiliasinya alih-alih berasumsi bahwa metrik ini sama dengan arus kas operasional dikurangi belanja modal.
Kapan tanggal rilis laba dLocal berikutnya?
dLocal belum mengumumkan tanggal rilis hasil kuartal keempat 2026. Perusahaan melaporkan Q4 2025 pada 18 Maret 2026, sehingga laporan berikutnya diperkirakan terbit sekitar pertengahan hingga akhir Maret 2027.
Kesimpulan: Pasar Menginginkan Monetisasi yang Lebih Baik, Bukan Sekadar Lebih Banyak Pembayaran
Hasil ini tidak menunjukkan bisnis yang rusak. Hasil ini menunjukkan mengapa pertumbuhan cepat saja tidak cukup untuk menuntaskan perdebatan valuasi.
Bukti bearish berkaitan dengan ekspektasi, imbal hasil pembayaran, dan proyeksi jangka pendek. Bukti bullish berkaitan dengan profitabilitas, disiplin biaya, pembentukan kas, dan imbal hasil laba kotor yang akhirnya berhenti turun.
Semua pengamatan itu bisa benar secara bersamaan, dan kira-kira itulah yang dikatakan pergerakan harga 13 November: dibuka lebih rendah, lalu ditutup datar.
Ujian berikutnya adalah apakah dLocal dapat memadukan aktivitas merchant yang kuat dengan hubungan yang lebih dapat diprediksi antara volume dan hasil ekonomi.
Sampai saat itu, pertanyaan yang paling berguna bukanlah, "Seberapa cepat pembayaran tumbuh?"
Melainkan:
Berapa banyak laba dan kas yang tahan lama yang dihasilkan oleh setiap gelombang pembayaran tambahan?
Catatan Metodologi
- Presisi pendapatan: Laporan keuangan mencatat US$398,049 juta. Angka utama perusahaan membulatkannya menjadi US$398,0 juta; sebagian halaman data pasar menampilkan US$398,05 juta.
- Imbal hasil pendapatan yang dihitung: Pendapatan ÷ TPV × 100. Q3 2026: US$398,049 juta ÷ US$18.345 juta ≈ 2,17%. Q3 2025: US$282,483 juta ÷ US$10.390 juta ≈ 2,72%.
- Imbal hasil laba kotor yang dihitung: Laba kotor ÷ TPV × 100. Q3 2026: US$132,013 juta ÷ US$18.345 juta ≈ 0,72%. Q3 2025: US$103,189 juta ÷ US$10.390 juta ≈ 0,99%.
- Jembatan kuartalan: Tambahan laba kotor kira-kira US$4,863 juta. Beban operasional yang lebih rendah menyumbang kira-kira US$7,1 juta. Bersama-sama, keduanya menjelaskan kira-kira US$12,0 juta tambahan laba operasional.
- Reaksi di hari rilis laba: Penutupan sesi terakhir sebelum setiap rilis setelah jam bursa dibandingkan dengan penutupan sesi berikutnya. Tidak ada penyesuaian terhadap emiten sejenis.
- Kausalitas: Penjelasan atas reaksi saham merupakan tafsiran analitis yang konsisten dengan pengungkapan perusahaan, bukan bukti motif masing-masing investor.
Artikel ini menyajikan riset dan tafsiran analitis, bukan saran investasi yang dipersonalisasi atau rekomendasi untuk membeli atau menjual.
Bacaan Terkait
- Saham PayPal Setelah Q3 2026: Laba per Kuartal, Anjlok 13%
- Stablecoin 2026: Visa, Stripe, dan Duel USDT vs USDC
- Saham Coinbase 2026: Pendapatan per Kuartal, COIN vs Bitcoin
- Saham Robinhood 2026: Pendapatan per Kuartal, Kripto 8%
- Laporan Keuangan Stratasys per Kuartal: Hasil Q3 2026 SSYS
- Laba Airbnb per Kuartal: Hasil Q3 2026 dan Saham ABNB
- Laba Tetra Tech per Kuartal: Hasil Q4 FY2026 dan TTEK
Referensi
- dLocal: Rilis laba Q3 2026, 12 November 2026 (Form 6-K, Exhibit 99.1)
- dLocal: Laporan keuangan interim tidak diaudit per 30 September 2026 (Form 6-K, Exhibit 99.2)
- dLocal: Sampul dan indeks lampiran Form 6-K 12 November 2026
- dLocal: Rilis laba Q2 2026, 13 Agustus 2026
- dLocal: Rilis laba Q1 2026, 14 Mei 2026
- dLocal: Laporan laba Q1 2026 dengan retensi pendapatan bersih
- dLocal: Rilis laba Q4 2025 dan panduan 2026, 18 Maret 2026
- dLocal: Rilis laba Q3 2025, 12 November 2025
- SEC EDGAR: Pengajuan Form 6-K dLocal
- Stock Analysis: Transkrip paparan hasil dLocal Q3 2026
- Investing.com: Riwayat laba dan estimasi dLocal
- Investing.com: Laporan tentang pendapatan dLocal yang meleset dan penurunan setelah jam bursa, 12 November 2026
- Nasdaq.com: Kuotasi historis DLO
- Nasdaq.com: Riwayat kejutan laba DLO
- Polygon.io: Data pasar saham AS
- dLocal: Situs web perusahaan
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: IAS 34 Interim Financial Reporting
- Investopedia: Arus kas bebas


