
 Oleh Muke
Stratasys Q3 2026: Pertumbuhan Kembali, tetapi Proyeksi Setahun Penuh Diturunkan
Ya, Stratasys kembali tumbuh pada kuartal ketiga 2026. Pendapatan naik 4,1% menjadi US$142,6 juta, kuartal pertama dengan pertumbuhan tahunan yang berarti sejak setidaknya 2023. Namun rilis yang sama memangkas proyeksi pendapatan 2026 menjadi US$556 juta hingga US$561 juta dari US$565 juta hingga US$575 juta, dan sehari sebelumnya perusahaan bersama Nano Dimension telah membatalkan rencana akuisisi Markforged. SSYS ditutup turun 11,2% pada hari itu.
Halaman ini adalah rujukan per kuartal untuk Stratasys (Nasdaq: SSYS): hasil sembilan kuartal, komposisi sistem versus bahan habis pakai, perjalanan panduan 2026, arus kas, dan setiap reaksi saham pada hari rilis laporan keuangan sejak akhir 2024. Setiap angka yang dilaporkan berasal dari dokumen perusahaan di SEC; jika suatu angka merupakan perhitungan kami sendiri, kami menyebutkannya.
Diperbarui 12 November 2026, setelah penutupan pasar pukul 16.00 ET. Stratasys merilis hasil Q3 2026 sebelum pasar AS dibuka pada 12 November dan menggelar conference call pukul 08.30 ET. Harga saham untuk 12 November adalah harga penutupan resmi.
Ringkasan Hasil Q3 2026 Stratasys
| Ukuran | Q3 2026 | Q3 2025 | Perubahan |
|---|---|---|---|
| Pendapatan | US$142,6 jt | US$137,0 jt | +4,1% |
| Pendapatan sistem | US$35,9 jt | US$32,0 jt | +12,1% |
| Pendapatan bahan habis pakai | US$61,2 jt | US$62,0 jt | −1,3% |
| Pendapatan layanan | US$45,5 jt | US$42,9 jt | +6,1% |
| Margin kotor GAAP | 43,7% | 41,0% | +2,7 poin |
| Margin kotor non-GAAP | 47,8% | 45,3% | +2,5 poin |
| Rugi bersih GAAP | −US$10,2 jt (−US$0,12/saham) | −US$55,6 jt (−US$0,65/saham) | Rugi menyempit |
| Laba bersih non-GAAP | US$3,5 jt (US$0,04/saham) | US$1,5 jt (US$0,02/saham) | +US$2,0 jt |
| EBITDA disesuaikan | US$8,0 jt | US$5,0 jt | +US$3,0 jt |
| Arus kas operasi | US$3,5 jt | US$6,9 jt | −US$3,4 jt |
| Kas, setara kas, dan deposito jangka pendek | US$210,7 jt | US$255,0 jt | Tanpa utang |
Sumber: rilis hasil Q3 2026 Stratasys dan laporan keuangan Q3 2026, keduanya diajukan melalui Form 6-K. Angka dolar per segmen dijumlahkan dari tabel pendapatan regional perusahaan.
Tiga hal menonjol:
- Pertumbuhan datang dari printer, bukan bahan. Sebelum laporan, argumen optimis bertumpu pada rekor bahan habis pakai. Pada Q3 urutannya berbalik: sistem naik 12,1% sementara bahan habis pakai turun 1,3%.
- Pemangkasan panduan sepenuhnya ada di kuartal keempat. Dengan pendapatan sembilan bulan kini sudah diketahui, rentang baru menyiratkan pendapatan Q4 sekitar US$143 juta hingga US$148 juta, dibandingkan kira-kira US$152 juta hingga US$162 juta menurut rentang lama.
- Perbandingan GAAP terlihat lebih bagus dari kenyataannya. Q3 2025 memuat penurunan nilai non-kas sebesar US$33,9 juta atas investasi di Ultimaker. Tanpa itu, rugi tahun lalu sekitar US$21,7 juta, sehingga perbaikan yang mendasar lebih dekat ke US$11,5 juta daripada US$45 juta.
Pendapatan per Kuartal: Sembilan Kuartal Laporan Keuangan Stratasys
| Kuartal | Pendapatan | YoY | Rugi bersih GAAP | EPS GAAP | EPS non-GAAP | EBITDA disesuaikan | Arus kas operasi |
|---|---|---|---|---|---|---|---|
| Q3 2024 | US$140,0 jt | −13,7% | −US$26,6 jt | −US$0,37 | US$0,01 | US$5,1 jt | −US$4,5 jt |
| Q4 2024 | US$150,4 jt | −3,8% | −US$41,9 jt | −US$0,59 | US$0,12 | US$14,5 jt | US$7,4 jt |
| Q1 2025 | US$136,0 jt | −5,6% | −US$13,1 jt | −US$0,18 | US$0,04 | US$8,2 jt | US$4,5 jt |
| Q2 2025 | US$138,1 jt | +0,0% | −US$16,7 jt | −US$0,20 | US$0,03 | US$6,1 jt | −US$1,1 jt |
| Q3 2025 | US$137,0 jt | −2,2% | −US$55,6 jt | −US$0,65 | US$0,02 | US$5,0 jt | US$6,9 jt |
| Q4 2025 | US$140,0 jt | −6,9% | −US$18,9 jt | −US$0,22 | US$0,07 | US$9,2 jt | US$4,8 jt |
| Q1 2026 | US$132,7 jt | −2,5% | −US$23,8 jt | −US$0,28 | −US$0,01 | US$2,0 jt | US$2,4 jt |
| Q2 2026 | US$137,6 jt | −0,3% | −US$16,9 jt | −US$0,19 | US$0,03 | US$5,3 jt | −US$18,7 jt |
| Q3 2026 | US$142,6 jt | +4,1% | −US$10,2 jt | −US$0,12 | US$0,04 | US$8,0 jt | US$3,5 jt |
Sumber: rilis hasil Stratasys untuk Q3 2024, Q4 2025 (yang juga memuat pembanding Q4 2024), Q1 2025, Q2 2025, Q3 2025, Q1 2026, Q2 2026 dan Q3 2026. Pertumbuhan tahunan adalah perhitungan kami dari pendapatan yang dilaporkan dalam ribuan dolar; Q2 2025 tercatat +0,03%.
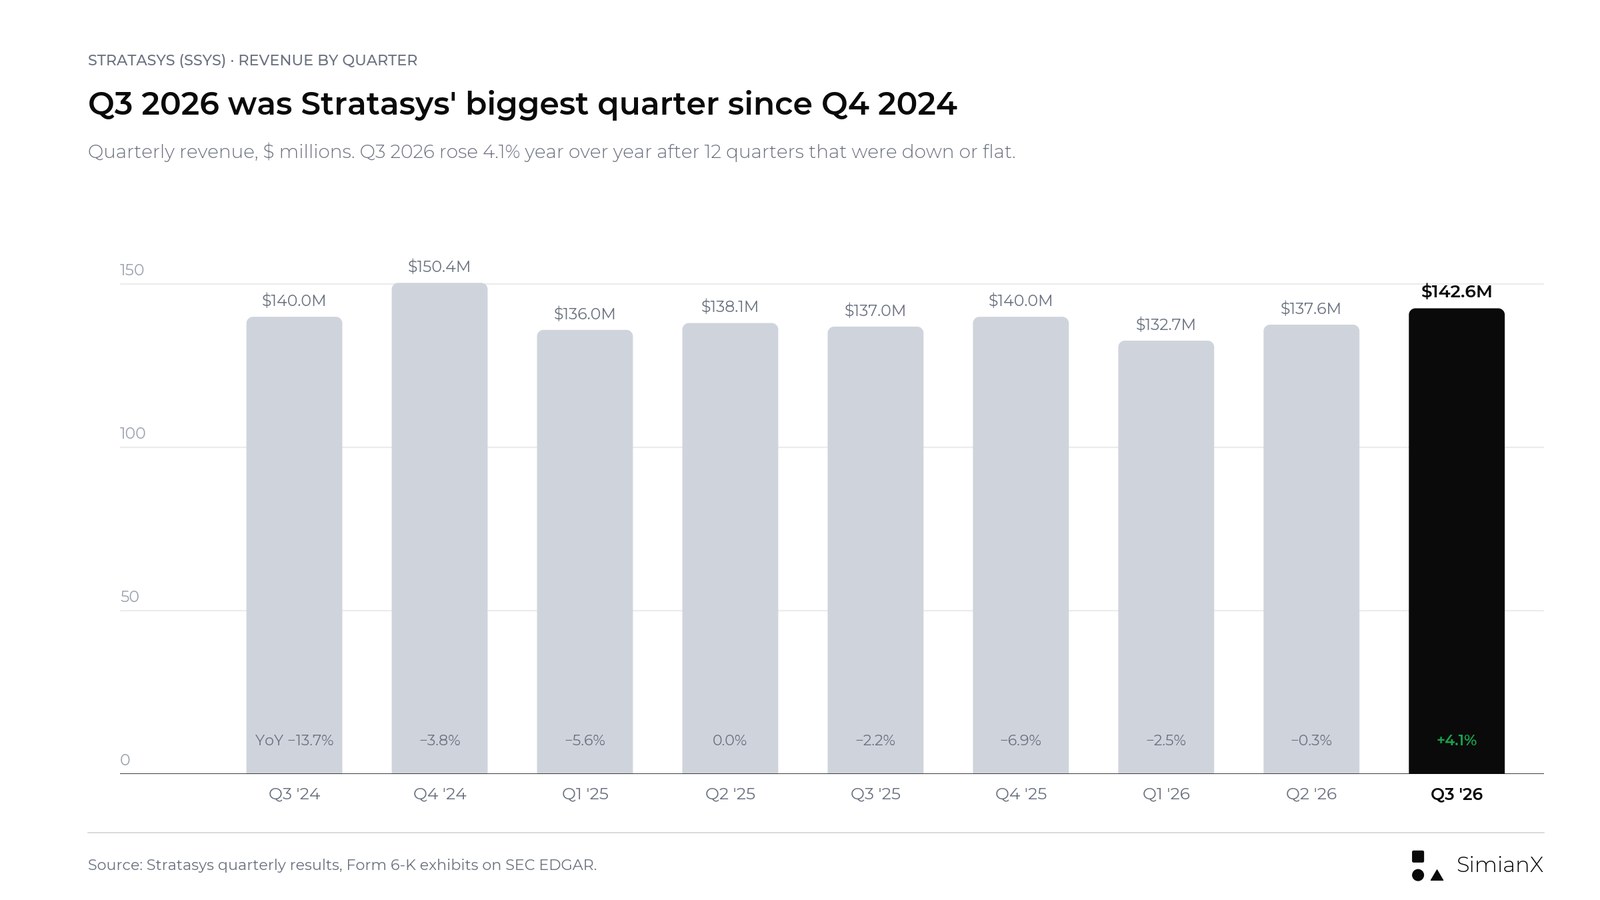
Q3 2026 adalah kuartal dengan pendapatan tertinggi perusahaan sejak Q4 2024. Kuartal ini juga memutus rentetan panjang: dari Q3 2023 hingga Q2 2026, setiap kuartal turun atau datar dibanding tahun sebelumnya (Q3 2023 tercatat −0,04%, Q2 2025 tercatat +0,03%). Pendapatan yang dilaporkan untuk sembilan bulan pertama 2026 sebesar US$412,9 juta, hanya naik 0,4% dari US$411,1 juta setahun sebelumnya.
Dua catatan membuat ini belum bisa disebut sinyal pemulihan yang bersih. Pertama, basis pembandingnya rendah: pendapatan Q3 2025 sebesar US$137,0 juta sendiri sudah turun dari US$140,0 juta pada 2024 dan US$162,1 juta pada 2023. Kedua, satu kuartal sistem yang kuat bisa saja mencerminkan waktu masuknya beberapa pesanan besar, sesuatu yang justru disinggung manajemen saat menurunkan proyeksi.
Sistem vs. Bahan Habis Pakai: Komposisi Berbalik di Q3
Sebelum laporan ini, detail operasional yang paling berguna adalah selisih antara permintaan printer baru dan bahan yang dijual ke basis printer terpasang. Pada Q2 2026, pendapatan sistem turun 13,7% akibat siklus penjualan yang lebih panjang, sementara bahan habis pakai mencapai rekor US$66,3 juta, didorong oleh pemakaian pelanggan yang lebih tinggi dan akuisisi terbaru (tinjauan operasional Q2 2026). Menggunakan angka bulat perusahaan, pendapatan Q2 bergerak kira-kira seperti ini: sistem −US$4,2 juta, bahan habis pakai +US$2,1 juta, layanan +US$1,6 juta, total −US$0,5 juta.
Q3 membalikkan pola itu.
| Kuartal | Sistem | Bahan habis pakai | Layanan | Total |
|---|---|---|---|---|
| Q1 2025 | US$31,2 jt | US$62,6 jt | US$42,3 jt | US$136,0 jt |
| Q2 2025 | US$30,6 jt | US$64,2 jt | US$43,3 jt | US$138,1 jt |
| Q3 2025 | US$32,0 jt | US$62,0 jt | US$42,9 jt | US$137,0 jt |
| Q4 2025 | US$37,8 jt | US$59,8 jt | US$42,4 jt | US$140,0 jt |
| Q1 2026 | US$28,8 jt | US$60,0 jt | US$43,9 jt | US$132,7 jt |
| Q2 2026 | US$26,4 jt | US$66,3 jt | US$44,9 jt | US$137,6 jt |
| Q3 2026 | US$35,9 jt | US$61,2 jt | US$45,5 jt | US$142,6 jt |
Sumber: catatan rincian pendapatan dalam laporan keuangan 6-K untuk Q2 2026 dan Q3 2026, ditambah Form 20-F 2025. Angka Q1 dan Q4 adalah perhitungan kami (total enam atau dua belas bulan dikurangi kuartal lainnya).
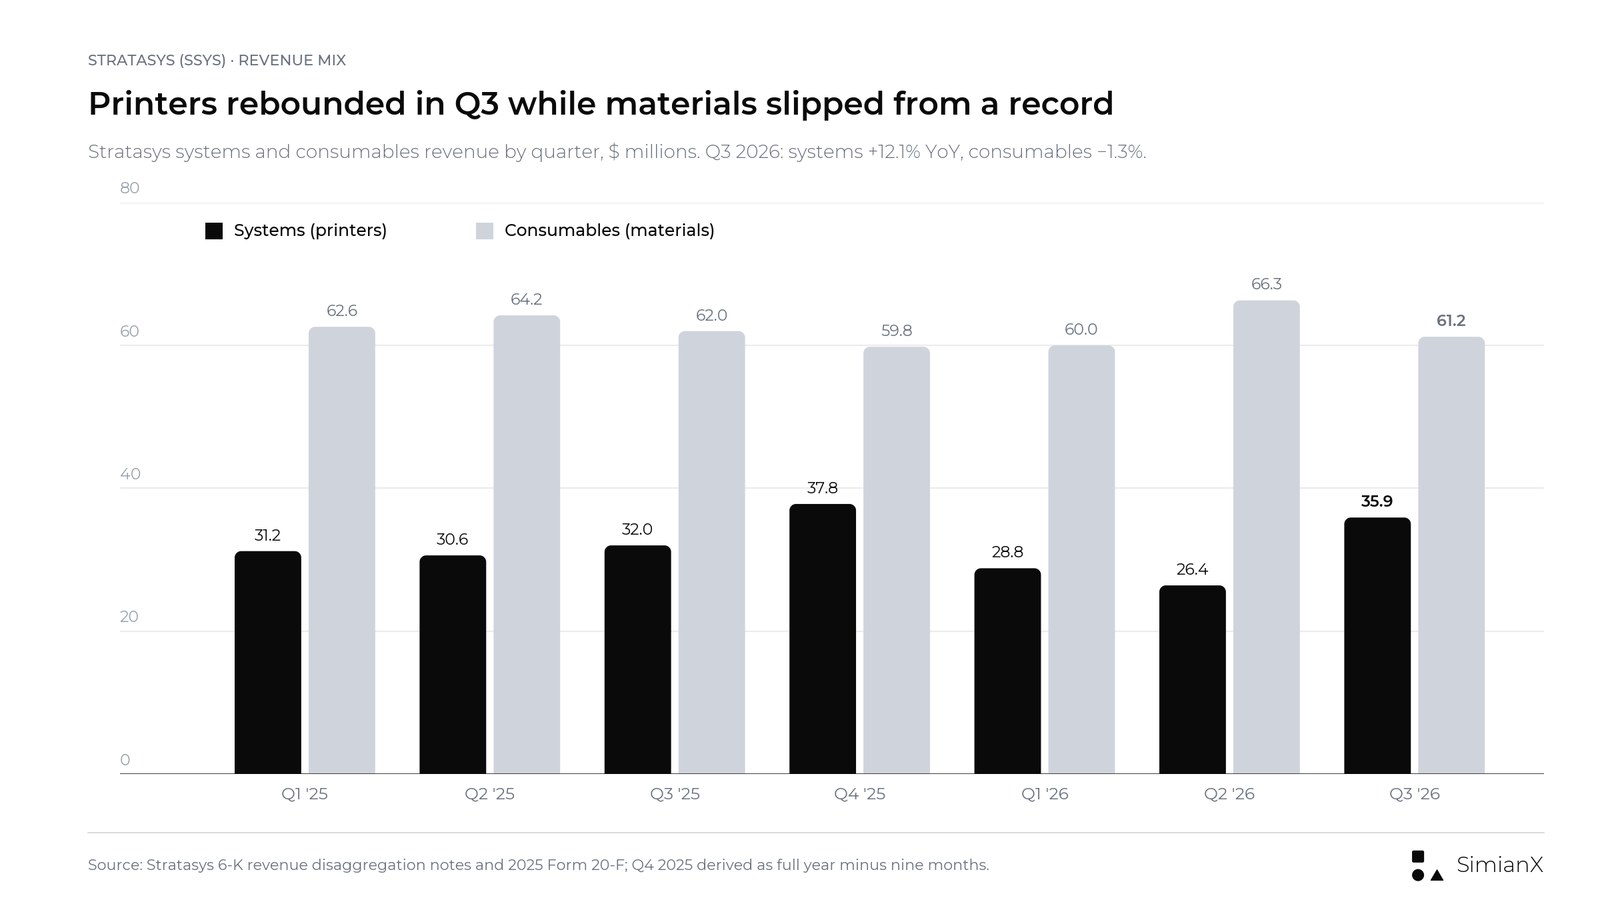
Apa yang berubah di Q3, menurut tinjauan operasional Q3 2026:
- Sistem naik US$3,9 juta (+12,1%) dibanding tahun sebelumnya dan sekitar 36% dari Q2, menurut perhitungan kami. Hampir seluruh kenaikan terjadi di kawasan Amerika, tempat pendapatan sistem melonjak menjadi US$25,8 juta dari US$18,1 juta. Sistem di EMEA turun menjadi US$5,7 juta dari US$9,6 juta, yang dikaitkan perusahaan dengan siklus penjualan yang lebih panjang.
- Bahan habis pakai turun US$0,8 juta (−1,3%) dibanding tahun sebelumnya dan sekitar 8% dari rekor Q2. Perusahaan menyebut penurunan ini "sedikit lebih rendah" dan tidak memberikan alasan tersendiri; bahan habis pakai sembilan bulan turun 0,7%, dengan akuisisi sebagian menutupi permintaan yang lebih lemah.
- Layanan naik US$2,6 juta (+6,1%), terutama dari Stratasys Direct Manufacturing, ditambah kenaikan 4,3% pada pendapatan dukungan pelanggan.
Per kawasan, Amerika tumbuh 12,6% menjadi US$94,1 juta, sedangkan EMEA turun 12,6% menjadi US$31,9 juta dan Asia Pasifik turun 1,5% menjadi US$16,6 juta. Pendapatan dari AS saja mencapai US$90,6 juta, naik dari US$80,2 juta.
Kesimpulannya bermata dua. Permintaan printer akhirnya muncul, dan itulah yang dibutuhkan skenario pertumbuhan. Namun bahan adalah bagian berulang dari model bisnis ini, dan kuartal ketika bahan menyusut sementara printer tumbuh belum menjadi bukti bahwa pemakaian semakin meluas.
Kedirgantaraan, Pertahanan, dan Otomotif: Sumber Pertumbuhan
Manajemen menempatkan sebagian besar pertumbuhan kuartal ini pada satu sektor vertikal. Kedirgantaraan dan pertahanan, bisnis terbesar perusahaan, tumbuh lebih dari 35% dibanding tahun sebelumnya dan sekitar 25% dari Q2, setelah tumbuh 17% di Q2. Slide Q3 2026 menyebut dua pesanan pertahanan yang signifikan, pesanan lanjutan untuk suku cadang kelas penerbangan, serta permintaan terkait program drone, antariksa, amunisi, dan eVTOL. Stratasys Direct, layanan pembuatan suku cadang sesuai pesanan, tumbuh 9% didorong kedirgantaraan dan pertahanan, dan slide tersebut menyatakan backlog-nya lebih tinggi dari sebelumnya.
Otomotif juga tumbuh. Slide tersebut menyebut GM mengoperasikan puluhan printer industri Stratasys di beberapa pabrik dan melaporkan penghematan sekitar US$10 juta per tahun dari produksi aditif yang dilokalkan, serta produsen mobil Tiongkok FAW Group memperluas armadanya menjadi 25 printer Stratasys pada 2026. Pada Q2, perusahaan menyatakan FAW akan membeli dua belas sistem F900 hingga akhir tahun, dua di antaranya dikirim pada kuartal itu (slide Q2 2026). Sistem FDM F870 yang baru menyebut Toyota dan Rivian di antara pengguna pertamanya. Di bidang gigi, gigi tiruan TrueDent memperoleh persetujuan regulator di India.
Cerita pesanan dan adopsi bukanlah pendapatan, jadi ada gunanya memisahkan tiap tahapannya:
| Tahap komersial | Apa yang ditunjukkan | Apa yang tidak dibuktikan |
|---|---|---|
| Keterlibatan pelanggan | Minat pada suatu solusi | Pembelian yang sudah pasti |
| Perjanjian atau pesanan | Komitmen yang lebih kuat | Pendapatan pada kuartal tertentu |
| Pengiriman dan penerimaan | Pendapatan mulai diakui | Keekonomian jangka panjang yang baik |
| Pembelian bahan berulang | Pemakaian berlanjut di lantai produksi | Pertumbuhan masa depan yang terjamin |
| Penagihan kas | Pelanggan sudah membayar | Profitabilitas yang langgeng |
Kerangka analisis, bukan kebijakan akuntansi perusahaan.
Pesanan pertahanan menjelaskan lonjakan sistem di Q3. Pesanan itu juga menjelaskan pemangkasan panduan: slide yang sama memperingatkan bahwa "program dengan persyaratan tinggi menghasilkan pesanan lebih besar dengan siklus penjualan yang lebih panjang dan variasi waktu yang lebih besar."
Panduan 2026: Apa yang Berubah pada 12 November
Stratasys mempertahankan rentang pendapatannya selama tiga laporan, lalu memangkasnya pada laporan keempat.
| Item proyeksi 2026 | 5 Mar (awal) | 7 Mei | 13 Agu | 12 Nov (diperbarui) |
|---|---|---|---|---|
| Pendapatan | US$565 jt–US$575 jt | US$565 jt–US$575 jt | US$565 jt–US$575 jt | US$556 jt–US$561 jt |
| Margin kotor non-GAAP | 46,7%–47,1% | sama | sama | 46,6%–46,7% |
| Beban operasi non-GAAP | US$260 jt–US$262 jt | sama | sama | US$256 jt–US$257 jt |
| Margin operasi non-GAAP | 0,7%–1,5% | sama | sama | 0,6%–0,9% |
| Rugi bersih GAAP | US$83 jt–US$67 jt | sama | sama | US$77 jt–US$64 jt |
| Laba bersih non-GAAP | US$8 jt–US$12,5 jt (US$0,09–US$0,14) | sama | sama | US$9 jt–US$11 jt (US$0,10–US$0,12) |
| EBITDA disesuaikan | US$25 jt–US$30 jt | sama | sama | US$24 jt–US$26 jt |
| Belanja modal | US$20 jt–US$25 jt | sama | sama | US$15 jt–US$20 jt |
| Arus kas operasi | Positif untuk setahun | Positif untuk setahun | Positif hanya di H2 | Positif di H2 |
Sumber: proyeksi dalam rilis Q4 2025, Q1 2026, Q2 2026 dan Q3 2026.
Perusahaan mengatakan angka baru tersebut "mencerminkan siklus penjualan yang lebih panjang dan variasi waktu yang lebih besar terkait pesanan yang lebih besar dan berfokus pada produksi." Pada titik tengah, panduan pendapatan turun US$11,5 juta, atau 2,0%. Pendapatan setahun penuh 2026 kini akan naik 0,9% hingga 1,8% dari US$551,1 juta pada 2025.
Karena pendapatan sembilan bulan sudah diketahui, pemangkasan ini bisa ditempatkan dengan tepat. Semuanya jatuh pada kuartal keempat:
| Q4 2026 tersirat (perhitungan kami) | Rentang lama | Rentang baru |
|---|---|---|
| Proyeksi pendapatan setahun penuh | US$565 jt–US$575 jt | US$556 jt–US$561 jt |
| Dikurangi pendapatan sembilan bulan | US$412,9 jt | US$412,9 jt |
| Pendapatan Q4 tersirat | US$152,1 jt–US$162,1 jt | US$143,1 jt–US$148,1 jt |
| Pertumbuhan vs. Q4 2025 (US$140,0 jt) | +8,6% hingga +15,8% | +2,2% hingga +5,8% |
| EBITDA disesuaikan Q4 tersirat (vs. US$9,2 jt pada Q4 2025) | t/a | US$8,6 jt–US$10,6 jt |
Perhitungan kami berdasarkan panduan perusahaan dan angka sembilan bulan yang dilaporkan; Stratasys tidak memberikan panduan kuartalan.
Sebelum laporan, rentang lama berarti Q4 harus tumbuh lebih cepat daripada kuartal mana pun dalam tabel di atas. Rentang baru meminta pertumbuhan 2% hingga 6%, mendekati apa yang baru saja dicapai Q3. Target yang lebih rendah ini lebih masuk akal, tetapi juga berarti 2026 berakhir sebagai tahun yang datar, bukan tahun pemulihan.
Margin dan Laba: Baca Baris GAAP dengan Cermat
Margin kotor non-GAAP membaik menjadi 47,8% dari 45,3%. Perusahaan mengaitkannya dengan margin yang lebih baik pada komposisi sistem yang terjual dan kredit tarif, sebagian diimbangi oleh pendapatan bahan habis pakai yang lebih rendah. Tinjauan operasional menyebut Stratasys telah menerima pengembalian sebagian tarif yang dibayarkan pada periode sebelumnya; jumlahnya tidak disebutkan. Stratasys adalah salah satu dari banyak importir yang memulihkan pembayaran tarif; pelacak pengembalian tarif IEEPA kami membahas bagaimana pengembalian itu mengalir ke laporan keuangan.
Beban operasi turun menjadi US$73,3 juta dari US$78,8 juta. Perusahaan mengaitkannya dengan keuntungan dari penyelesaian perkara hukum, beban revaluasi investasi yang lebih rendah US$2,2 juta, dan pemangkasan biaya US$3,1 juta, sebagian diimbangi oleh efek kurs yang merugikan sebesar US$2,2 juta.
| Ukuran laba | Q3 2026 | Q3 2025 | Apa artinya |
|---|---|---|---|
| Rugi operasi GAAP | −US$11,0 jt | −US$22,7 jt | Termasuk amortisasi, kompensasi saham, dan pos satu kali |
| Laba operasi non-GAAP | US$2,7 jt (margin 1,9%) | US$0,1 jt | Pandangan yang disesuaikan versi manajemen |
| Rugi bersih GAAP | −US$10,2 jt | −US$55,6 jt | Q3 2025 memuat penurunan nilai Ultimaker sebesar US$33,9 jt |
| Laba bersih non-GAAP | US$3,5 jt | US$1,5 jt | Tidak termasuk penyesuaian US$13,7 jt pada Q3 2026 |
| EBITDA disesuaikan | US$8,0 jt (margin 5,6%) | US$5,0 jt (margin 3,6%) | Tidak sama dengan kas |
Perbaikan GAAP utama sebesar US$45,4 juta sebagian besar berasal dari hilangnya penurunan nilai tahun lalu dari perbandingan. Dua pendorong kuartal ini, pengembalian tarif dan penyelesaian perkara hukum, juga bukan hal yang bisa diandalkan setiap kuartal.
Arus Kas: Kembali Positif, Masih Negatif untuk Tahun Berjalan
Arus kas operasi sebesar US$3,5 juta di Q3, setelah arus keluar US$18,7 juta di Q2 yang oleh perusahaan dikaitkan dengan pos tidak rutin, termasuk biaya hukum untuk melindungi kekayaan intelektualnya. Itu menjaga janji Agustus soal arus kas operasi positif di semester kedua tetap berada di jalurnya, tetapi tipis sekali.
| Ukuran kas | Sembilan bulan 2026 | Sembilan bulan 2025 |
|---|---|---|
| Arus kas operasi | −US$12,8 jt | US$10,3 jt |
| Pembelian aset tetap dan peralatan | US$11,0 jt | US$15,5 jt |
| Arus kas bebas (perhitungan kami: arus kas operasi dikurangi aset tetap dan peralatan) | −US$23,7 jt | −US$5,1 jt |
| Kas, setara kas, dan deposito jangka pendek di akhir periode | US$210,7 jt | US$255,0 jt |
Sumber: laporan keuangan Q3 2026. Angka arus kas bebas kami tidak memasukkan arus keluar investasi lainnya seperti aset tak berwujud (US$1,7 juta) dan investasi di perusahaan lain (US$5,3 juta).
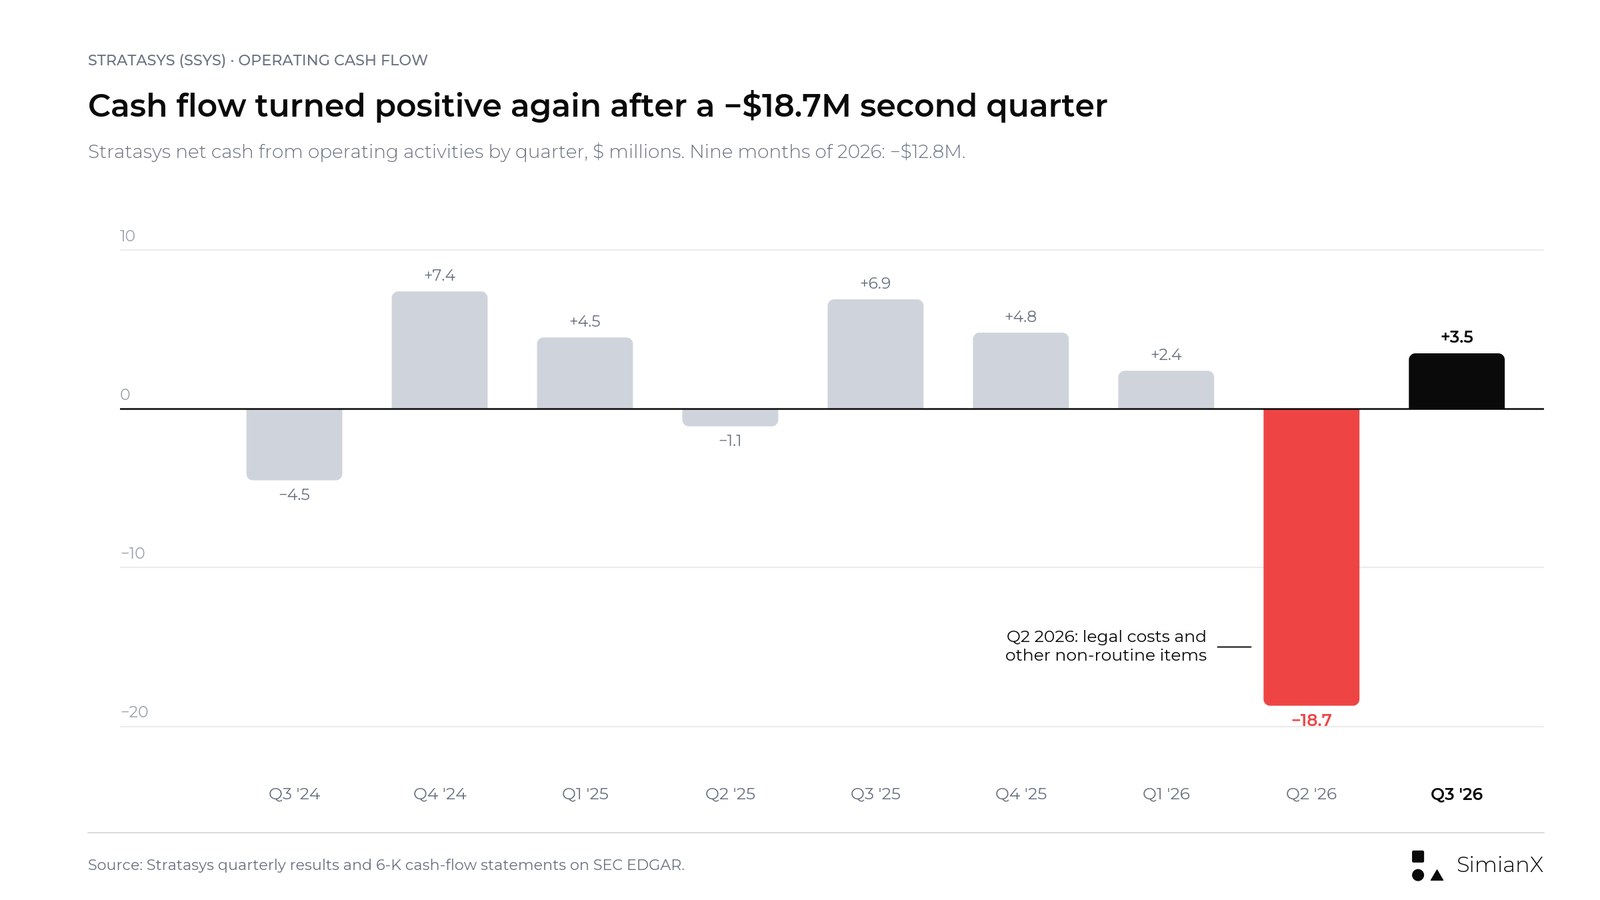
Di Q3 saja, belanja modal sekitar US$3,4 juta, sehingga arus kas bebas kira-kira impas, sekitar US$0,1 juta. Selama sembilan bulan pertama, US$13,1 juta tersedot ke modal kerja, sebagian besar akibat kenaikan piutang usaha sebesar US$17,9 juta. Piutang usaha mencapai US$169,1 juta per 30 September, naik dari US$151,3 juta setahun sebelumnya. Arus keluar semester pertama belum tertutup: arus kas positif di H2 dan arus kas positif setahun penuh adalah dua janji yang berbeda, dan perusahaan sudah melepas janji setahun penuh pada Agustus.
Neraca masih punya ruang. Stratasys tidak memiliki utang. Kas dan deposito turun menjadi US$210,7 juta dari US$244,5 juta pada akhir 2025, mencerminkan arus kas keluar operasi, belanja modal, investasi di perusahaan lain, dan pembayaran terkait akuisisi masa lalu, bukan pembelian kembali saham atau aksi korporasi.
Kesepakatan Markforged Dibatalkan
Menjelang laporan, akuisisi Markforged tampak sebagai pendorong pertumbuhan yang tertunda. Kini statusnya bukan lagi tertunda.
Pada akhir Mei 2026 Stratasys sepakat membeli Markforged, produsen printer serat karbon kontinu dan printer fused filament fabrication lainnya milik Nano Dimension, senilai US$42,5 juta tunai (pengumuman Stratasys, 27 Mei 2026). Kesepakatan itu tidak mencakup bisnis metal binder jetting Markforged, yang tetap dipegang Nano Dimension.
Pada 11 November 2026, kedua perusahaan sepakat mengakhiri kesepakatan tersebut. Dalam pengajuan 8-K, Nano Dimension menyatakan kedua pihak "menetapkan bahwa memperoleh persetujuan regulator yang diperlukan untuk menuntaskan transaksi akan memakan waktu jauh lebih lama, dan lebih mahal, daripada perkiraan awal." Stratasys mengungkapkan pengakhiran ini dalam catatan atas laporan keuangan Q3 dan tidak menyinggungnya dalam rilis hasil.
Apa yang berubah karenanya:
- Tidak ada pendapatan hasil akuisisi pada 2026. Proyeksi yang diperbarui hanya mencakup bisnis yang sudah ada, sehingga tidak ada kontribusi Markforged yang perlu dipisahkan dari pertumbuhan organik.
- US$42,5 juta tetap di neraca. Itu menjaga kas di sekitar US$210,7 juta tanpa utang.
- Narasi kedirgantaraan dan pertahanan kehilangan satu bagian. Stratasys pernah menyatakan teknologi serat karbon Markforged akan mendukung suku cadang kedirgantaraan dan pertahanan yang bersifat kritis. Celah strategis itu kini harus diisi dengan cara lain.
Saham SSYS: Reaksi pada Hari Laporan Keuangan dan Konteks Harga
SSYS dibuka di US$6,69 pada 12 November dan ditutup di US$5,81, turun 11,2% dari harga penutupan 11 November sebesar US$6,54. Selama sesi, saham sempat menyentuh US$5,80, harga terendah sejak setidaknya 2003. Saham ini ditutup di US$11,62 pada 15 Januari 2026, sehingga harga penutupan 12 November 50% di bawah level itu dan sekitar 33% di bawah penutupan akhir 2025 sebesar US$8,68.
| Tanggal rilis | Kuartal | Penutupan sebelumnya | Penutupan hari itu | Perubahan |
|---|---|---|---|---|
| 13 Nov 2024 | Q3 2024 | US$8,39 | US$10,11 | +20,5% |
| 5 Mar 2025 | Q4 2024 | US$10,61 | US$10,35 | −2,5% |
| 8 Mei 2025 | Q1 2025 | US$9,72 | US$11,13 | +14,5% |
| 13 Agu 2025 | Q2 2025 | US$11,37 | US$10,01 | −12,0% |
| 13 Nov 2025 | Q3 2025 | US$9,54 | US$9,33 | −2,2% |
| 5 Mar 2026 | Q4 2025 | US$9,80 | US$9,10 | −7,1% |
| 7 Mei 2026 | Q1 2026 | US$9,25 | US$8,20 | −11,4% |
| 13 Agu 2026 | Q2 2026 | US$8,84 | US$8,97 | +1,5% |
| 12 Nov 2026 | Q3 2026 | US$6,54 | US$5,81 | −11,2% |
Sumber: harga penutupan harian Polygon.io, diperiksa silang dengan kuotasi historis Nasdaq. Kesembilan rilis keluar sebelum pasar dibuka, sehingga perubahan diukur dari penutupan sebelumnya.
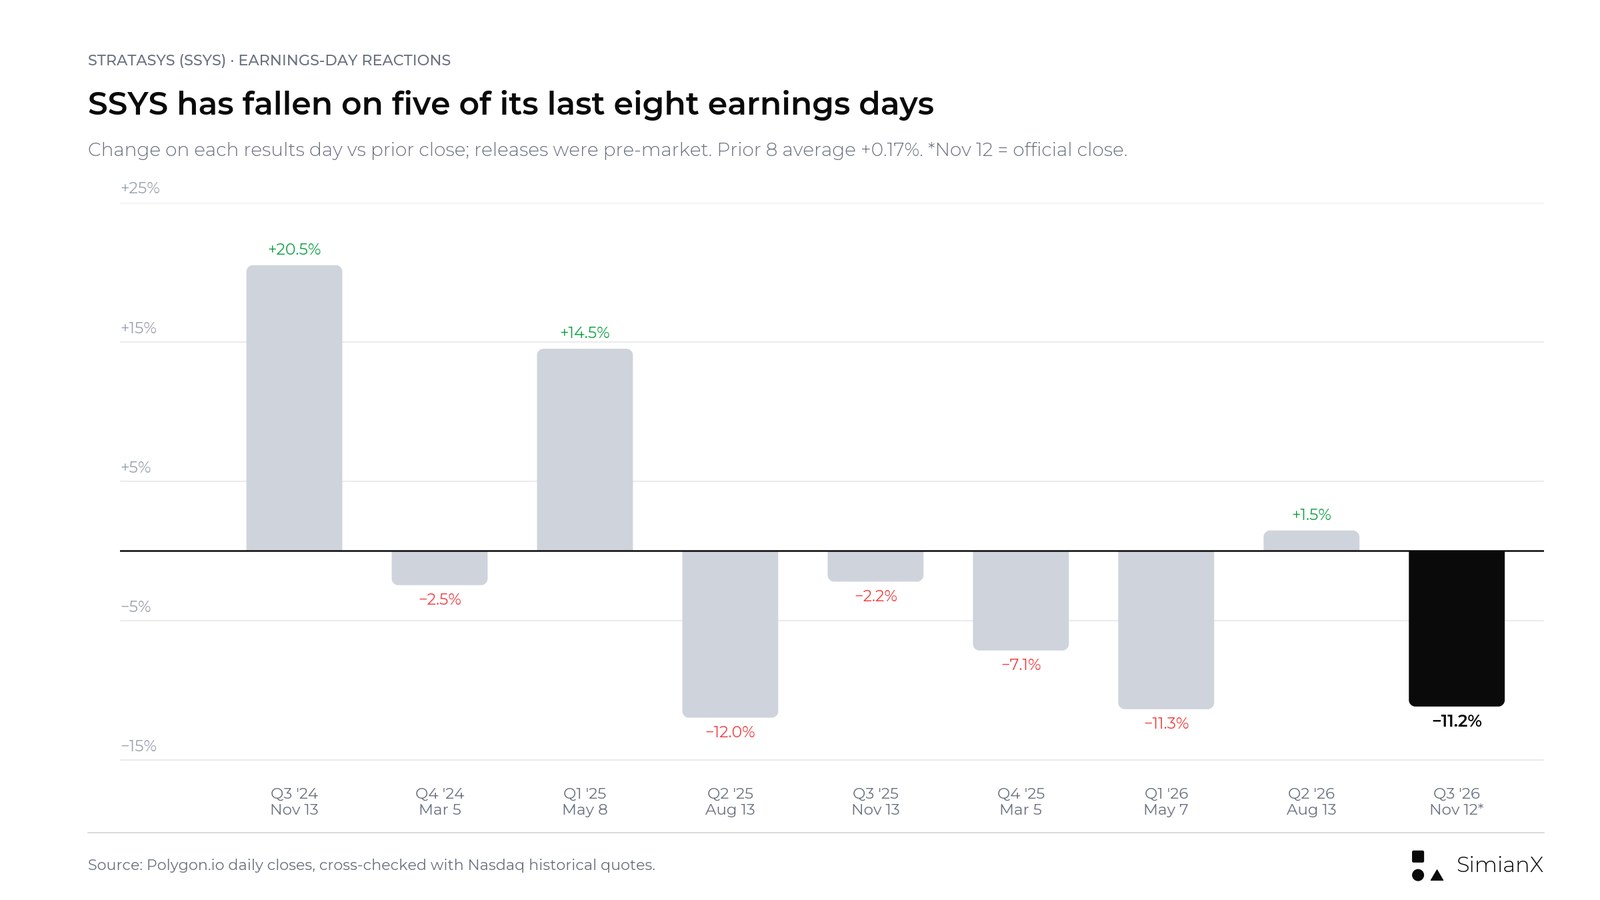
Dalam delapan laporan sebelumnya, saham naik tiga kali dan turun lima kali. Rata-rata pergerakannya +0,17% dan mediannya −2,3%, tetapi rata-rata besaran pergerakan, naik maupun turun, sekitar 9%. Dua kenaikan besar terjadi pada 2024 dan awal 2025; setiap reaksi sejak Agustus 2025 berupa penurunan, kecuali Agustus 2026.
Sebagai gambaran skala (perhitungan kami, pada US$5,81): 88,1 juta saham beredar menghasilkan nilai pasar sekitar US$512 juta. Dikurangi kas dan deposito US$210,7 juta, tanpa utang, tersisa nilai perusahaan (enterprise value) sekitar US$301 juta, kira-kira 0,5 kali titik tengah panduan pendapatan 2026. Pasar menghargai Stratasys sebagai perusahaan dengan laba tipis, bukan sebagai kisah pertumbuhan. Apakah itu terlalu rendah bergantung pada apakah permintaan printer di Q3 terulang.
Kami tidak mengutip konsensus analis sell-side untuk kuartal ini. Penyedia data memakai definisi laba per saham yang berbeda dari ukuran non-GAAP perusahaan, dan estimasi pendapatan serta EPS sebelum laporan yang kami temukan tidak dapat diverifikasi dari sumber primer.
Skenario Optimis, Dasar, dan Pesimis Setelah Q3
Ini adalah kerangka kualitatif, bukan prakiraan.
| Skenario | Apa yang harus terjadi | Cara membacanya |
|---|---|---|
| Optimis | Pesanan pertahanan dan otomotif terus terealisasi, bahan habis pakai kembali tumbuh, Q4 mendarat di batas atas rentang tersirat US$143 jt–US$148 jt, dan arus kas H2 tetap positif | Pemulihan operasional yang nyata, meski lambat |
| Dasar | Q4 mendarat di sekitar tengah rentang, bahan habis pakai tetap datar, arus kas mendekati impas | Stabil di sekitar US$555 jt–US$560 jt pendapatan tahunan |
| Pesimis | Pesanan besar kembali mundur, bahan habis pakai terus turun, Q4 meleset dari rentang yang sudah diturunkan, dan arus kas H2 berbalik negatif | Pertumbuhan Q3 hanya soal waktu pesanan, bukan titik balik |
Pertanyaan untuk Beberapa Kuartal ke Depan
- Apakah sistem bertahan tanpa lonjakan pertahanan? Sistem Q3 naik 36% dari Q2. Pengulangan di Q4 akan lebih bermakna daripada satu kuartal saja.
- Mengapa bahan habis pakai turun? Perusahaan tidak menjelaskan penurunan dari rekor Q2. Bahan adalah pendapatan berulang yang menjadi sandaran model bisnis ini.
- Seberapa besar tambahan dari pengembalian tarif? Pengembalian itu membantu margin produk maupun layanan di Q3 dan mungkin tidak terulang.
- Bisakah piutang usaha turun? Penumpukan US$17,9 juta dalam sembilan bulan merupakan porsi besar dari kekurangan kas.
- Apa pengganti Markforged? Perusahaan masih menginginkan serat karbon dan suku cadang kritis dalam portofolio kedirgantaraan dan pertahanannya.
- Apakah panduan 2027 akan mengasumsikan pertumbuhan? Proyeksi berikutnya, yang diperkirakan keluar bersama hasil Q4, akan menunjukkan apakah manajemen melihat Q3 sebagai titik balik atau sekadar lonjakan waktu.
Pertanyaan yang Sering Diajukan
Kapan Stratasys merilis laporan keuangan Q3 2026?
Stratasys merilis hasil Q3 2026 sebelum pasar dibuka pada Kamis, 12 November 2026, dan menggelar conference call pukul 08.30 ET pada hari yang sama.
Apakah pendapatan Stratasys kembali tumbuh?
Ya, untuk kuartal ini. Pendapatan Q3 2026 sebesar US$142,6 juta, naik 4,1% dari US$137,0 juta. Ini kuartal pertama dengan pertumbuhan tahunan yang berarti sejak setidaknya 2023. Pendapatan sembilan bulan hanya naik 0,4%.
Mengapa Stratasys menurunkan panduan 2026?
Perusahaan memangkas panduan pendapatan setahun penuh menjadi US$556 juta hingga US$561 juta dari US$565 juta hingga US$575 juta. Perusahaan menyebut perubahan ini mencerminkan siklus penjualan yang lebih panjang dan variasi waktu yang lebih besar pada pesanan yang lebih besar dan berfokus pada produksi.
Apa yang terjadi dengan akuisisi Markforged?
Stratasys dan Nano Dimension sepakat mengakhiri kesepakatan senilai US$42,5 juta itu pada 11 November 2026. Nano Dimension menyatakan persetujuan regulator akan memakan waktu jauh lebih lama dan biaya lebih besar dari perkiraan.
Apakah Stratasys menghasilkan laba?
Secara disesuaikan, nyaris tidak. Laba bersih non-GAAP Q3 2026 sebesar US$3,5 juta dan EBITDA disesuaikan US$8,0 juta. Secara GAAP, perusahaan merugi US$10,2 juta pada kuartal itu dan US$50,9 juta selama sembilan bulan.
Mengapa saham SSYS turun setelah laporan keuangan?
Saham ditutup turun 11,2% di US$5,81 pada 12 November. Rilis tersebut memadukan pertumbuhan 4,1% dengan proyeksi setahun penuh yang lebih rendah, penurunan bahan habis pakai, dan Q4 tersirat yang jauh di bawah yang dibutuhkan rentang lama. Pengakhiran kesepakatan Markforged diungkapkan dalam dokumen yang diajukan pada hari yang sama.
Kapan tanggal laporan keuangan Stratasys berikutnya?
Stratasys belum mengumumkannya. Dua laporan kuartal keempat terakhirnya keluar pada 5 Maret, pada 2025 dan 2026.
Kesimpulan: Pertumbuhan Kembali untuk Satu Kuartal, Pemulihan Belum Terbukti
Bisakah SSYS kembali tumbuh? Di Q3 2026, ya. Namun pertumbuhan itu datang dengan komposisi produk yang bertumpu pada pesanan printer, bukan bahan yang berulang, dan dalam rilis yang sama perusahaan menurunkan proyeksi setahun penuh.
Baris paling berguna di halaman ini adalah kuartal keempat yang tersirat. Menurut rentang lama, Q4 perlu tumbuh 9% hingga 16%; menurut rentang baru, cukup 2% hingga 6%. Itu target yang lebih realistis, tetapi juga berarti pendapatan 2026 akan berakhir dalam kisaran sekitar 2% dari 2025.
Laporan berikutnya akan menunjukkan apakah Q3 adalah awal sebuah tren. Artinya pertumbuhan pada sistem sekaligus bahan habis pakai, piutang usaha yang turun, dan arus kas semester kedua yang tetap positif. Tanpa kesepakatan Markforged, perusahaan harus mencapainya dengan bisnisnya sendiri.
Untuk melihat bagaimana pendekatan per kuartal yang sama berlaku pada perusahaan lain musim ini, lihat halaman rujukan kami tentang backlog Q3 Caterpillar dan reaksi sahamnya serta laporan keuangan Tetra Tech per kuartal.
Artikel ini merupakan riset dan analisis, bukan saran investasi atau rekomendasi untuk membeli atau menjual efek apa pun.
Bacaan Terkait
- Laba Airbnb per Kuartal: Hasil Q3 2026 dan Saham ABNB
- Laba ConocoPhillips per Kuartal: Hasil dan EPS Q3 2026
- Hasil Laba McDonald’s Q3 2026 dan Tabel Penjualan Sebanding
- Mengapa Saham Caterpillar Turun? Laba Q3 2026 dan Backlog
- Laba Tetra Tech per Kuartal: Pratinjau Q4 FY2026 dan TTEK
- Laba D-Wave Q3 2026: Pendapatan $4.5 Juta Unggul, Rugi $0.13
- Laba Constellation Energy Q3 2026: EPS $5.06 Lampaui $3.90
- Pengembalian Tarif IEEPA: 78 Saham yang Dapat Uang Kembali
Referensi
- Stratasys: rilis hasil Q3 2026 (Form 6-K, Exhibit 99.1)
- Stratasys: presentasi investor Q3 2026 (Form 6-K, Exhibit 99.2)
- Stratasys: tinjauan operasional dan keuangan Q3 2026 (Form 6-K)
- Stratasys: laporan keuangan konsolidasian ringkas Q3 2026 (Form 6-K)
- Stratasys: rilis hasil Q2 2026
- Stratasys: presentasi investor Q2 2026
- Stratasys: tinjauan operasional dan keuangan Q2 2026
- Stratasys: laporan keuangan Q2 2026
- Stratasys: rilis hasil Q1 2026
- Stratasys: rilis hasil Q4 dan setahun penuh 2025
- Stratasys: rilis hasil Q3 2025
- Stratasys: rilis hasil Q2 2025
- Stratasys: rilis hasil Q1 2025
- Stratasys: rilis hasil Q3 2024
- Stratasys: Form 20-F untuk 2025
- Nano Dimension: Form 8-K tentang pembatalan penjualan Markforged, November 2026
- Stratasys: perjanjian akuisisi Markforged, 27 Mei 2026
- Stratasys: pemberitahuan conference call Q3 2026
- Stratasys: printer F870 baru untuk produksi seri, Formnext 2026
- Nasdaq: kuotasi historis SSYS
- SEC EDGAR: dokumen Stratasys


