 Oleh Muke
Referensi Hasil Constellation Energy Q3 2026: Laba per Kuartal, Hitungan Guidance, dan Reaksi Saham CEG
Constellation Energy melaporkan laba operasi yang disesuaikan kuartal ketiga 2026 sebesar $5.06 per saham sebelum pasar AS dibuka pada Senin, 9 November, 29.7% di atas konsensus Zacks sebesar $3.90 dan naik 66% dari $3.04 setahun sebelumnya. Laba bersih GAAP mencapai $5.19 per saham dan pendapatan $9.55 miliar, dibandingkan konsensus $8.72 miliar. Perusahaan menaikkan titik tengah guidance setahun penuh untuk kedua kalinya tahun ini dan mempersempit kisarannya menjadi $12.50–$12.80. Saham CEG ditutup di $276.09, naik 10.5% dari $249.95, sementara ETF S&P 500 (SPY) naik 2.4%.
Halaman ini adalah referensi laba Constellation Energy. Awalnya ditulis sebagai pratinjau, halaman ini kini diubah menjadi halaman hasil. Halaman ini memuat sebelas kuartal hasil yang dilaporkan perusahaan dalam satu tabel, menilai Q3 2026 terhadap konsensus dan terhadap hitungan guidance yang disusun sebelum rilis, serta mencatat pergerakan saham CEG setelah setiap 19 laporan kuartalannya sejak pemisahan (spin-off) dari Exelon pada 2022. Pertanyaannya sama dengan yang diajukan draf awal: dapatkah Calpine, armada nuklir, dan portofolio kontrak listrik AI yang terus bertambah menopang proyeksi 2026? Laporan Q3 menjawab bagian jangka pendeknya: perusahaan kini memproyeksikan $12.50 hingga $12.80, di atas batas atas kisaran $11.50 hingga $12.50 yang diberikan pada Agustus.
Diperbarui 9 November 2026 (waktu Pasifik AS), setelah penutupan pasar, dengan hasil Q3 2026 Constellation dan harga penutupan 9 November. Pertama kali terbit 8 November sebagai pratinjau. Angka Q3 2026 berasal dari rilis laba perusahaan tanggal 9 November (Form 8-K, Exhibit 99.1), presentasi laba (Exhibit 99.2), dan Form 10-Q Q3 2026. Sumber sebelum laporan: rilis laba Form 8-K dan presentasi investor Constellation, Form 10-K 2025 dan Form 10-Q Q2 2026 (semuanya di SEC EDGAR), siaran pers perusahaan, publikasi PJM, estimasi bertanggal dari Zacks dan Earnings Whispers, serta harga penutupan harian dari Polygon.io yang dicocokkan dengan Cboe; penutupan 9 November dicocokkan dengan Yahoo Finance. Angka yang dilaporkan, estimasi, dan perhitungan kami sendiri diberi label di seluruh artikel.
Ringkasan Hasil Constellation Energy Q3 2026
| Item | Q3 2026 | Q3 2025 | Perubahan |
|---|---|---|---|
| EPS operasi yang disesuaikan (non-GAAP) | $5.06 | $3.04 | +66.4% |
| Laba bersih GAAP per saham dilusian | $5.19 | $2.97 | +74.7% |
| Pendapatan operasi | $9,550M | $6,570M | +45.4% |
| Laba bersih yang dapat diatribusikan kepada pemegang saham biasa | $1,835M | $930M | +97.3% |
| Laba operasi yang disesuaikan | $1,792M | $952M | +88.2% |
| Rata-rata saham dilusian | 354M | 313M | +13.1% |
| Beban bunga, bersih | $217M | $134M | +$83M |
| Pembangkitan nuklir | 46,677 GWh | 46,477 GWh | +0.4% |
| Faktor kapasitas nuklir (tidak termasuk Salem dan STP) | 97.2% | 96.8% | +0.4 poin |
| Guidance EPS disesuaikan setahun penuh 2026 | $12.50–$12.80 | $11.50–$12.50 sebelum laporan | Titik tengah $12.65, naik dari $12.00 |
Sumber: rilis laba Q3 2026 Constellation (Form 8-K, Exhibit 99.1) dan presentasi laba (Exhibit 99.2), 9 November 2026. Persentase perubahan adalah perhitungan kami.
Perusahaan menyebut kenaikan laba yang disesuaikan terutama berasal dari "kondisi pasar dan portofolio yang menguntungkan serta tambahan Calpine, yang sebagian diimbangi oleh bunga dan portofolio PTC nuklir yang tidak menguntungkan." Presentasi perusahaan mencantumkan pendorongnya sebagai kontribusi Calpine, kinerja komersial yang kuat, dan pendapatan kapasitas yang lebih tinggi, yang sebagian diimbangi oleh pendapatan kredit pajak produksi (PTC) nuklir yang lebih rendah.
Hasil Aktual vs. Ekspektasi
| Ukuran | Ekspektasi sebelum laporan | Aktual | Penilaian |
|---|---|---|---|
| EPS operasi yang disesuaikan | $3.90 (konsensus Zacks, 5 Nov; Earnings Whispers juga $3.90) | $5.06 | Di atas estimasi 29.7% |
| Pendapatan | $8.72 miliar (konsensus Zacks, 5 Nov) | $9.55 miliar | Di atas estimasi 9.5% |
| Guidance setahun penuh 2026 | $11.50–$12.50; konsensus $11.72 | Dipersempit menjadi $12.50–$12.80 | Batas bawah baru sama dengan batas atas lama |
| Faktor kapasitas nuklir | 96.8% pada Q3 2025 menjadi tolok ukur | 97.2% | Di atas |
| Beban bunga | $134M pada Q3 2025 | $217M | Lebih tinggi, sesuai perkiraan setelah utang Calpine |
Persentase di atas estimasi adalah perhitungan kami. Estimasi pendapatan dan pendapatan operasi yang dilaporkan mungkin tidak didefinisikan secara identik.
Potret sebelum laporan yang menjadi dasar halaman ini tetap disajikan di bawah sebagai catatan.
Sebelum Laporan: Apa yang Diharapkan
| Item | Angka | Sumber dan tanggal |
|---|---|---|
| Tanggal laporan | Senin, 9 November 2026, sebelum pasar AS dibuka | Zacks (5 Nov); Earnings Whispers (2 Nov) |
| Konsensus EPS operasi yang disesuaikan | $3.90, vs $3.04 pada Q3 2025 (+28.3%) | Konsensus Zacks, 5 Nov; Earnings Whispers juga $3.90 |
| Konsensus pendapatan | $8.72 miliar, vs $6.57 miliar (+32.7%) | Konsensus Zacks, 5 Nov |
| Guidance setahun penuh 2026 | EPS operasi yang disesuaikan $11.50–$12.50 | Dinaikkan pada 6 Agustus dari $11.00–$12.00 |
| Konsensus setahun penuh 2026 | $11.72, di paruh bawah kisaran | Earnings Whispers, 2 Nov |
| EPS disesuaikan paruh pertama 2026 | $5.29 ($2.74 + $2.55) | Rilis Q1 dan Q2 2026 |
| Riwayat laba menurut Zacks | Di atas estimasi pada 3 dari 4 kuartal terakhir, rata-rata kejutan 4.19% | Zacks, 5 Nov |
| Earnings ESP dan Zacks Rank | −0.43%; Rank #3 (Hold) | Zacks, 5 Nov |
| Penutupan terakhir CEG | $249.95 (6 Nov 2026), +4.3% pada hari itu | Penutupan resmi Cboe |
| CEG pada 2026 | −29.2% sejak awal tahun; ETF S&P 500 (SPY) +7.8% | Polygon.io, Cboe |
Estimasi analis adalah potret dari pihak ketiga, bukan guidance perusahaan. Constellation tidak menerbitkan target EPS kuartalan. Draf artikel ini sebelumnya mengaitkan angka $3.90 dengan MarketBeat dan mengutip angka pendapatan terpisah sebesar $9.23 miliar; kami tidak dapat mengakses halaman tersebut sehingga angka itu kami hapus. Zacks dan Earnings Whispers sama-sama menunjukkan $3.90 dan $8.72 miliar.
Perusahaan tidak memberikan guidance per kuartal. Karena itu, tolok ukur yang paling penting adalah kisaran setahun penuh, dan berapa yang tersisa darinya setelah kuartal ketiga. Ternyata, Q3 saja menyumbang 40% dari titik tengah guidance yang baru.
Laba Constellation Energy per Kuartal, Q1 2024 hingga Q3 2026
| Kuartal | Pendapatan | Laba bersih GAAP | EPS dilusian GAAP | EPS operasi yang disesuaikan (non-GAAP) | Saham dilusian |
|---|---|---|---|---|---|
| Q1 2024 | $6,161M | $883M | $2.78 | $1.82 | 318M |
| Q2 2024 | $5,475M | $814M | $2.58 | $1.68 | 316M |
| Q3 2024 | $6,550M | $1,200M | $3.82 | $2.74 | 314M |
| Q4 2024 | $5,382M | $852M | $2.71 | $2.44 | — |
| Q1 2025 | $6,788M | $118M | $0.38 | $2.14 | 314M |
| Q2 2025 | $6,101M | $839M | $2.67 | $1.91 | 314M |
| Q3 2025 | $6,570M | $930M | $2.97 | $3.04 | 313M |
| Q4 2025 | $6,074M | $432M | $1.38 | $2.30 | — |
| Q1 2026 | $11,122M | $1,590M | $4.49 | $2.74 | 354M |
| Q2 2026 | $7,504M | $513M | $1.42 | $2.55 | 360M |
| Q3 2026 | $9,550M | $1,835M | $5.19 | $5.06 | 354M |
Sumber: rilis laba Form 8-K Constellation (Exhibit 99.1) untuk EPS operasi yang disesuaikan dan EPS GAAP; pendapatan, laba bersih, dan jumlah saham dilusian dari laporan XBRL perusahaan (Form 10-Q dan 10-K). Pendapatan dan laba bersih Q4 adalah perhitungan kami (setahun penuh dikurangi sembilan bulan pertama). Angka Q3 2026 berasal dari rilis laba 9 November 2026; konsensus Zacks sebelumnya adalah EPS disesuaikan $3.90 dengan pendapatan $8,720M. Laba bersih adalah laba yang dapat diatribusikan kepada pemegang saham biasa. M = juta dolar AS atau juta saham.
Laba GAAP berayun jauh lebih liar dibandingkan angka yang disesuaikan. Rekonsiliasi Constellation mengeluarkan, antara lain, keuntungan dan kerugian yang belum direalisasi atas lindung nilai ekonomis, yang dapat menambah atau mengurangi lebih dari satu dolar per saham dalam satu kuartal. Q1 2025 mencatat EPS GAAP $0.38 dibandingkan EPS disesuaikan $2.14. Q1 2026 mencatat $4.49 dibandingkan $2.74. Karena itu, hampir semua liputan tentang saham ini, termasuk estimasi konsensus, didasarkan pada EPS operasi yang disesuaikan.
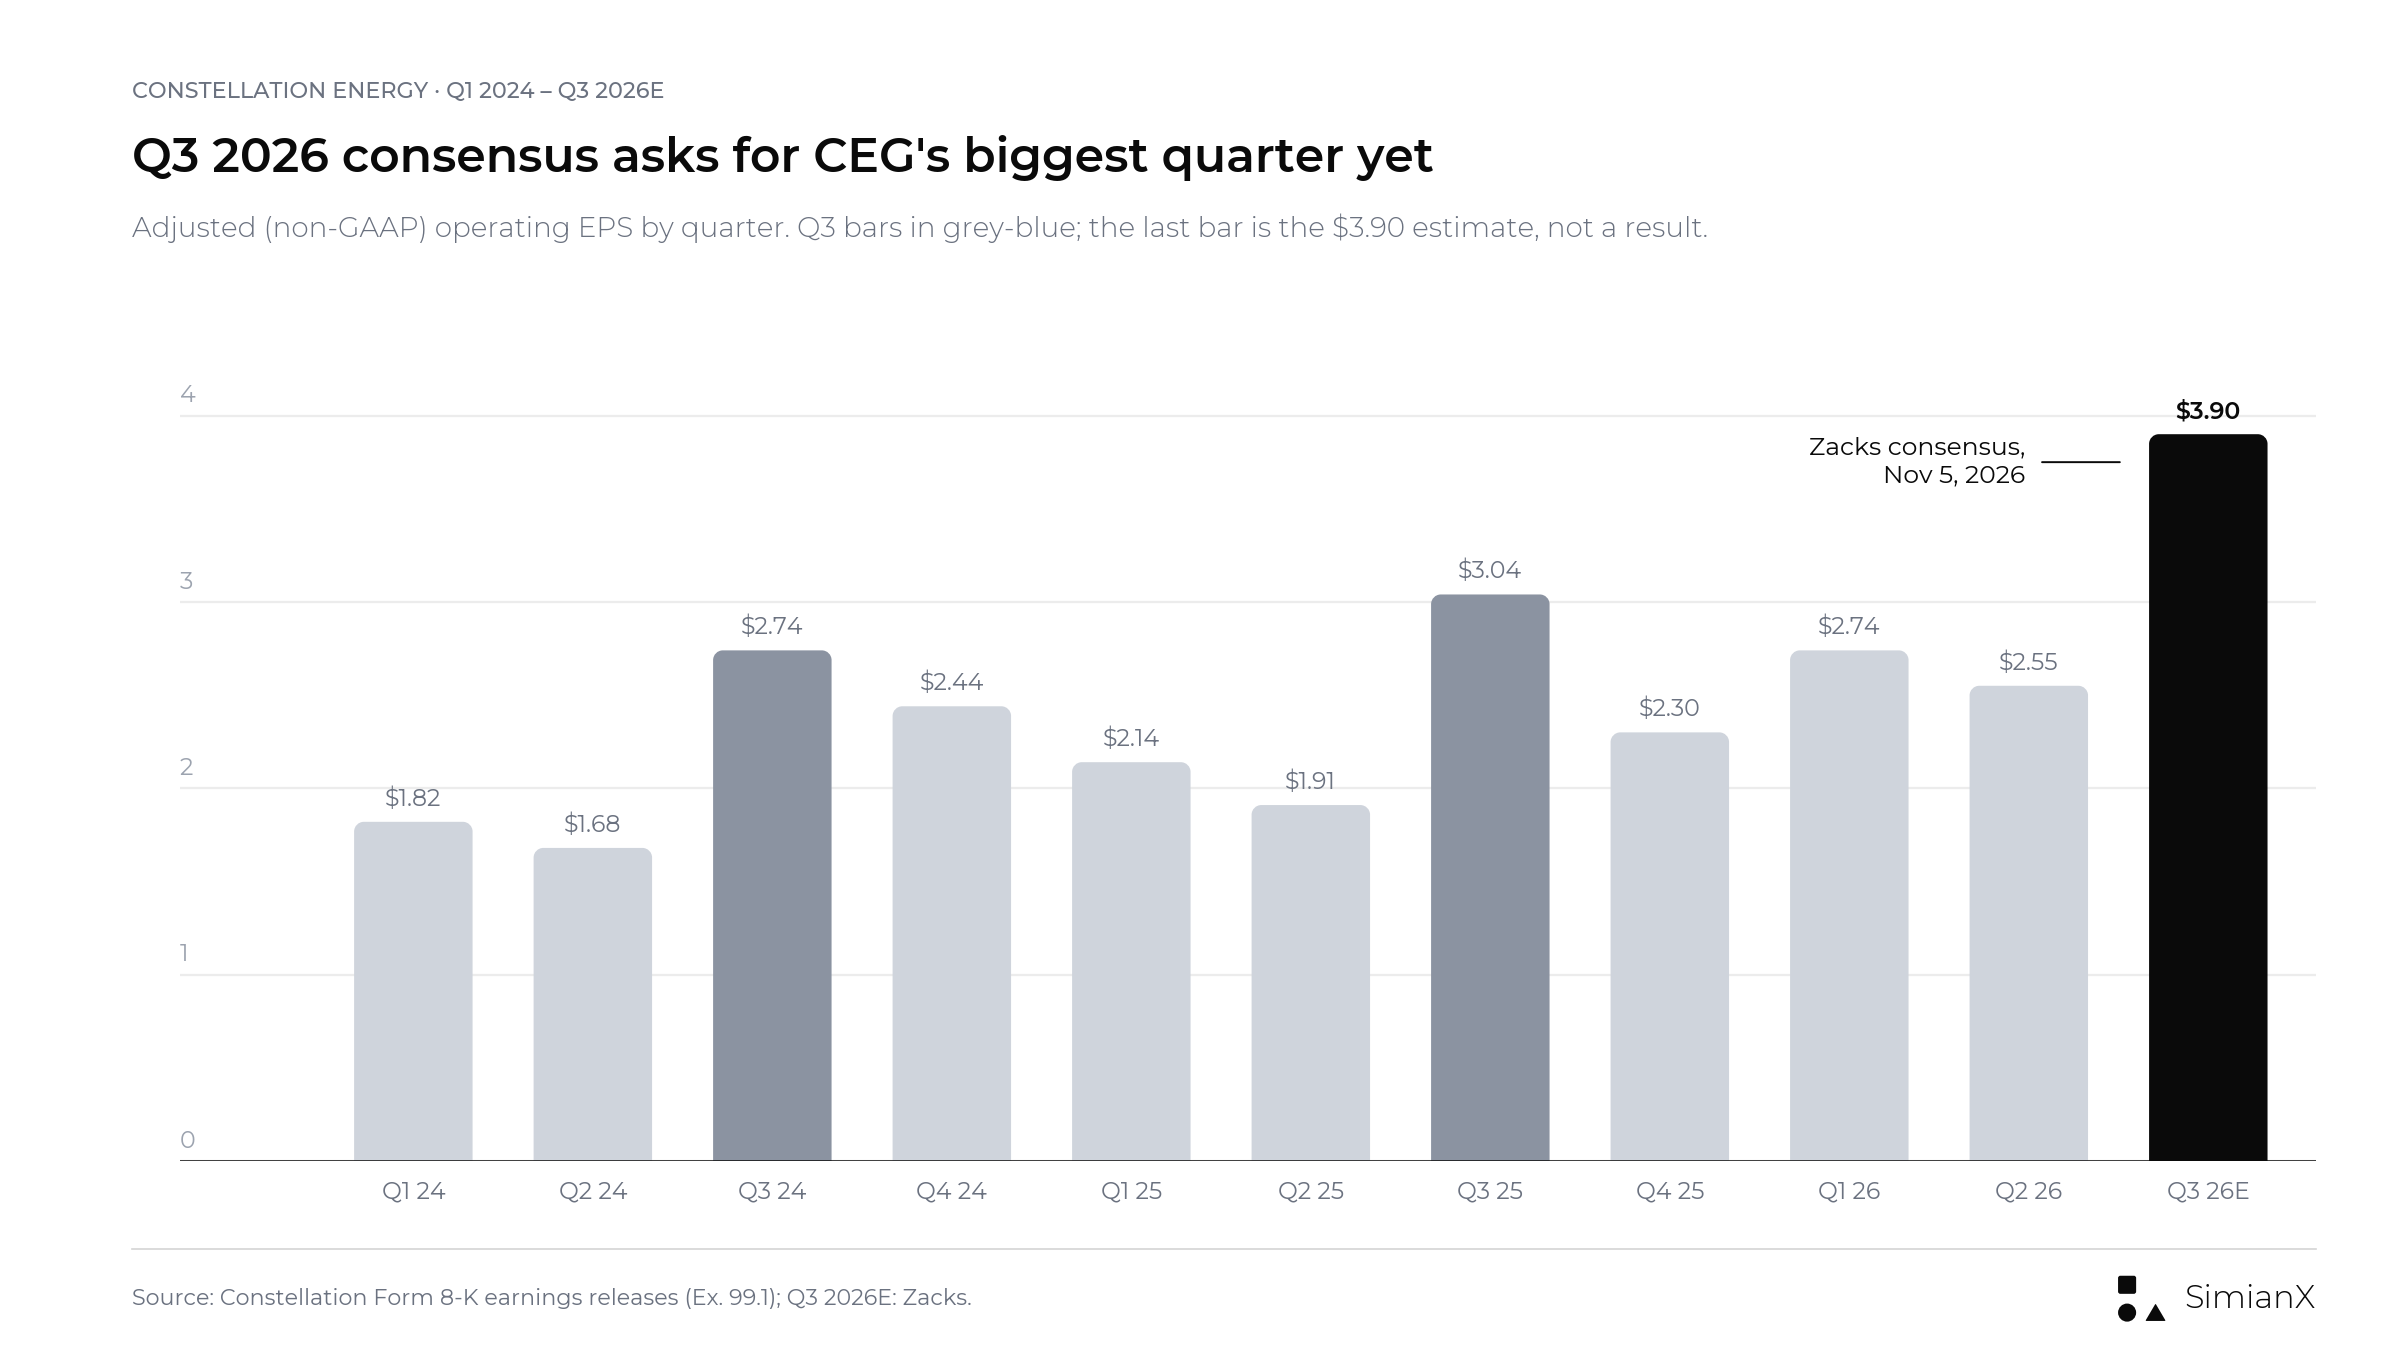
Q3 menjadi kuartal terbesar Constellation dalam masing-masing dua tahun terakhir. Grafik ini dibuat sebelum rilis, sehingga batang terakhirnya adalah konsensus Zacks $3.90. Angka yang dilaporkan, $5.06, ada di grafik di bawah.
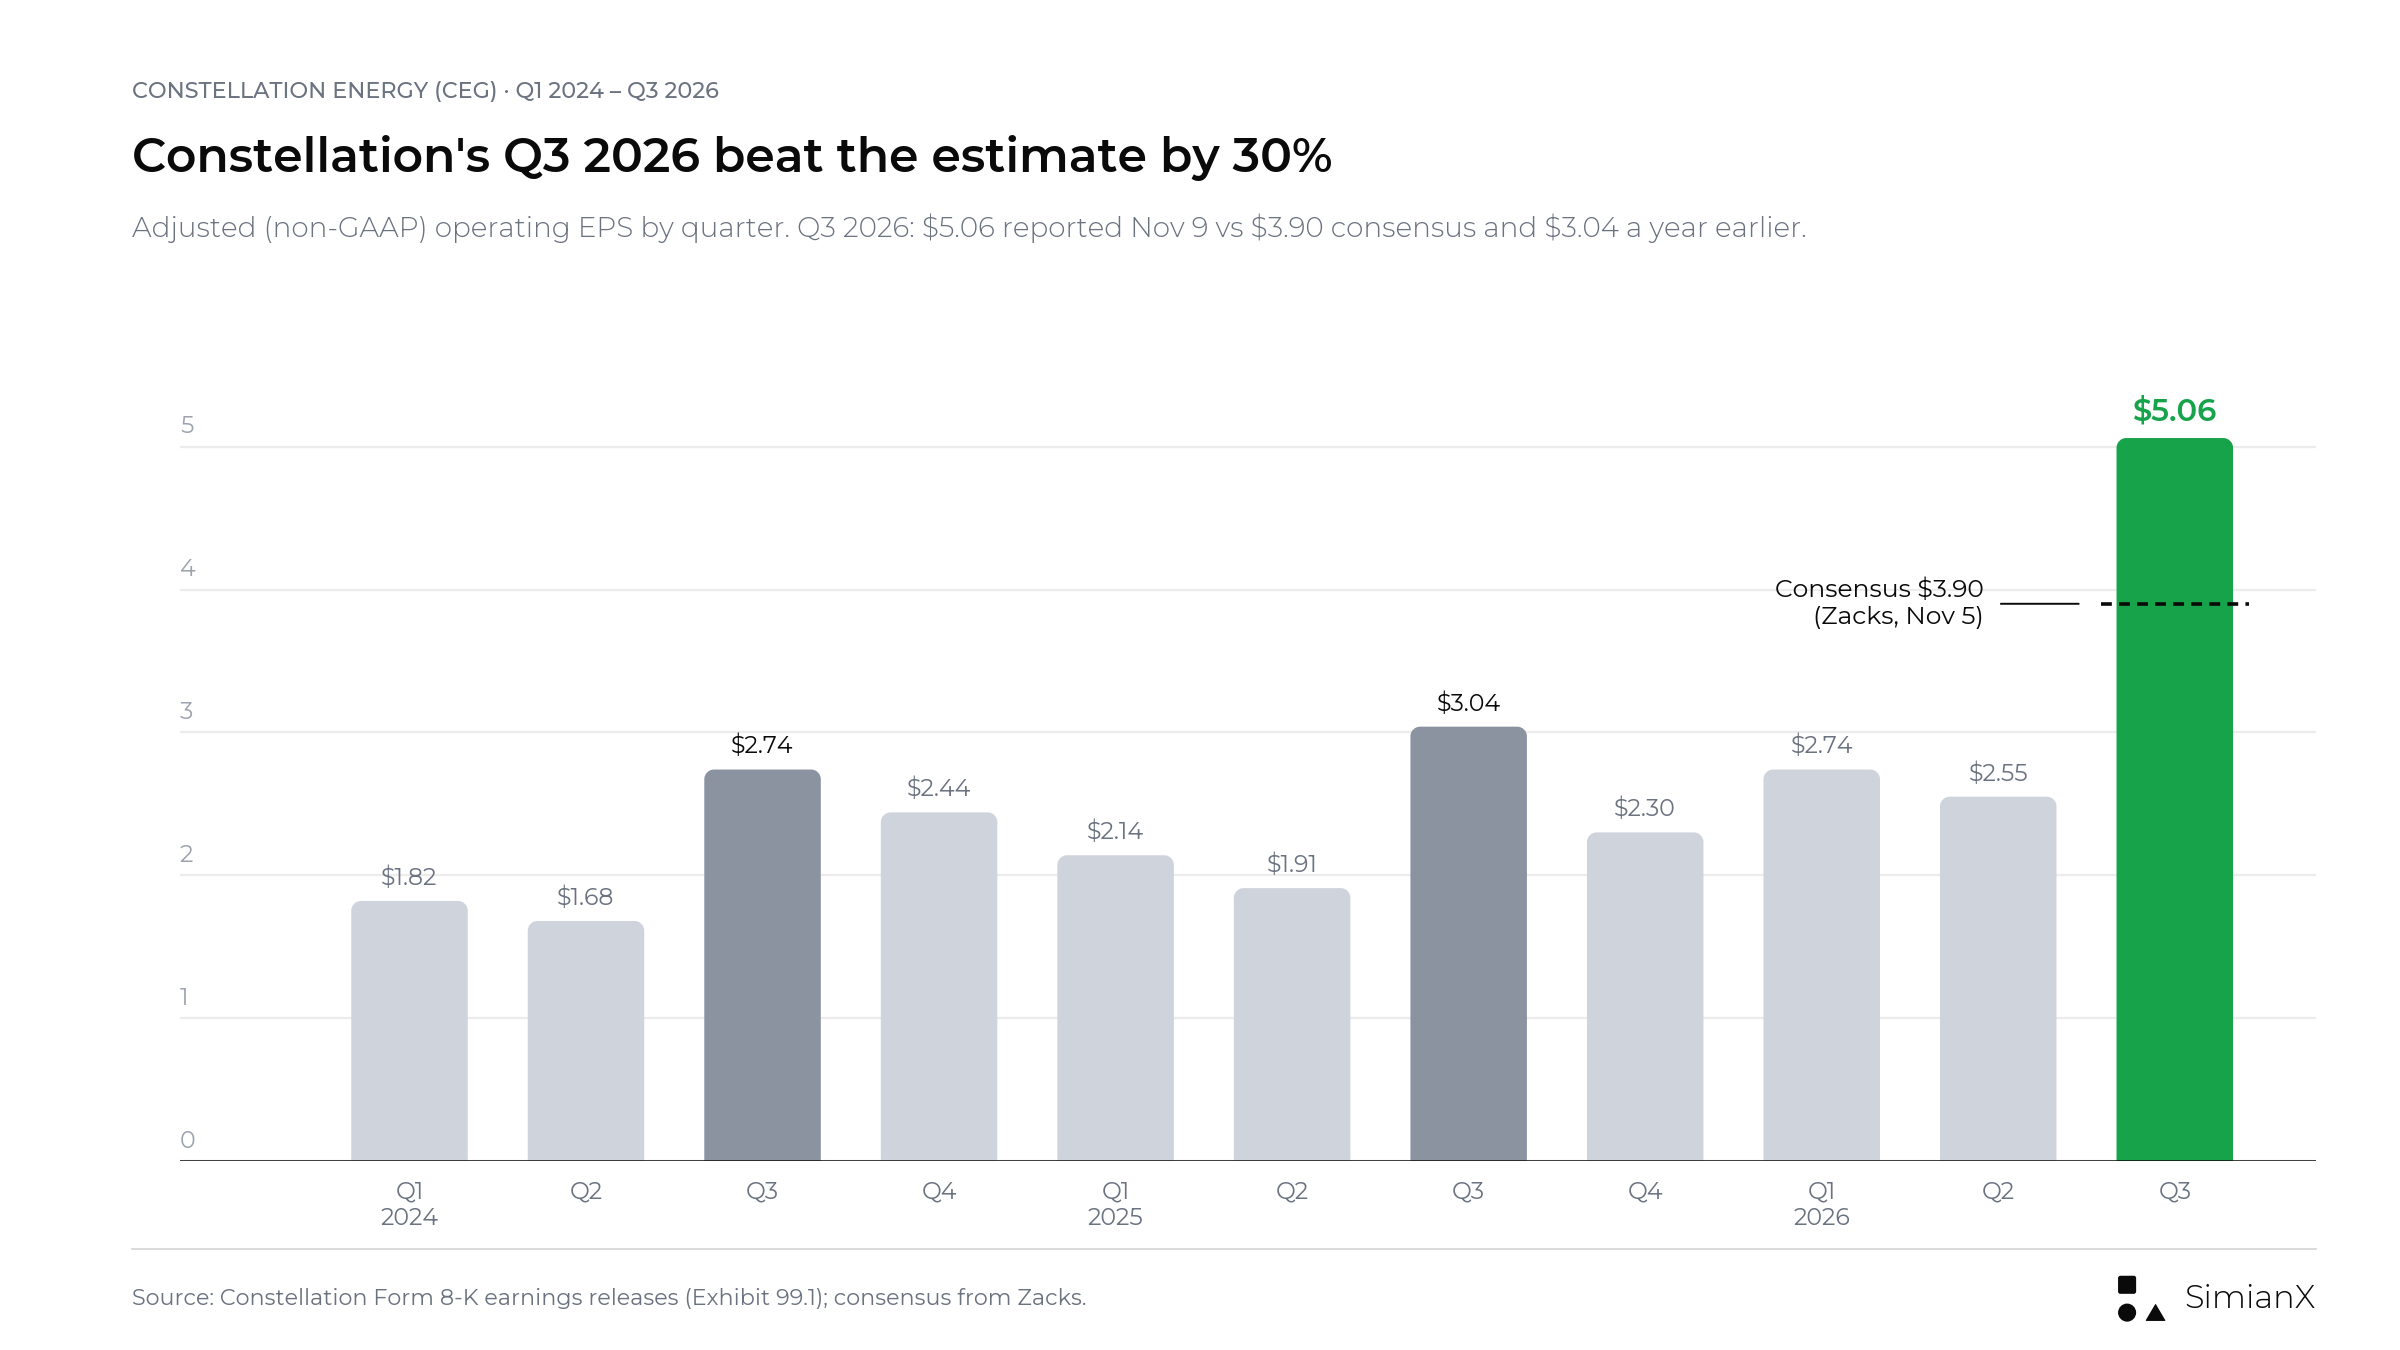
EPS disesuaikan Q3 2026 yang dilaporkan sebesar $5.06 melampaui konsensus $3.90 sebesar $1.16 dan menjadi kuartal terbesar sejak spin-off pada 2022.
Dua hal menonjol dari tabel ini. Pertama, lompatan akibat Calpine pada 2026: pendapatan Q1 melonjak 63.8% menjadi $11.1 miliar, dan jumlah saham dilusian naik dari 314 juta menjadi 354 juta, terutama karena 50 juta saham baru diberikan kepada pemilik Calpine. Kedua, EPS yang disesuaikan tetap tumbuh kuat setelah dilusi tersebut: +28.0% pada Q1 dan +33.5% pada Q2. Estimasi $3.90 menuntut pertumbuhan +28.3% pada Q3, sejalan dengan dua kuartal pertama. Angka yang dilaporkan, $5.06, tumbuh +66.4%, meskipun rata-rata jumlah saham dilusian 13% lebih tinggi dibandingkan setahun sebelumnya.
Q3 Adalah Puncak Musiman, dan 2026 Jauh Melampauinya
Permintaan listrik musim panas menjadikan kuartal ketiga sebagai kuartal paling menguntungkan bagi Constellation. Hal ini membuat estimasi $3.90 terlihat dari sudut pandang berbeda:
| Tahun | EPS disesuaikan Q3 | EPS disesuaikan setahun penuh | Porsi Q3 dalam setahun |
|---|---|---|---|
| 2024 | $2.74 | $8.67 | 31.6% |
| 2025 | $3.04 | $9.39 | 32.4% |
| 2026E | $3.90 (konsensus) | $12.00 (titik tengah guidance) | 32.5% |
| 2026E | $3.90 (konsensus) | $11.72 (konsensus) | 33.3% |
| 2026 (Q3 dilaporkan, guidance baru) | $5.06 | $12.65 (titik tengah guidance baru) | 40.0% |
Sumber: rilis perusahaan; baris 2026 adalah perhitungan kami dari estimasi Zacks dan Earnings Whispers serta titik tengah guidance.
Pada titik tengah guidance, $3.90 memiliki porsi musiman yang sama seperti pada 2024 dan 2025. Estimasi ini merupakan rekor dalam dolar, tetapi secara pola merupakan kuartal ketiga yang biasa. Terhadap konsensus setahun penuh yang lebih rendah, yaitu $11.72, Q3 akan menanggung porsi yang sedikit lebih besar dalam setahun. Dengan kata lain, analis memperkirakan kuartal keempat akan lebih lemah. Angka yang dilaporkan, $5.06, setara 40.0% dari titik tengah baru $12.65, jauh di atas 31.6% hingga 32.4% dalam dua tahun terakhir. Hal ini menjadikan Q3 2026 sebuah anomali, bukan sekadar puncak musiman biasa, dan itulah sebabnya kuartal keempat yang tersirat kini terlihat sederhana.
Hitungan Guidance: Apa yang Harus Dicapai Paruh Kedua
Constellation menetapkan kisaran tahunannya di awal tahun dan punya kebiasaan mengubahnya dalam laporan kuartal ketiga. Pada 2024 dan 2025, angka akhirnya mendarat di paruh atas kisaran atau lebih tinggi.
| Tahun | Kisaran awal | Perubahan sepanjang tahun | EPS disesuaikan final | Hasil vs. kisaran |
|---|---|---|---|---|
| 2024 | $7.23–$8.03 (27 Feb 2024) | Dinaikkan menjadi $7.60–$8.40 (6 Agu); titik tengah dinaikkan dan dipersempit menjadi $8.00–$8.40 (4 Nov, laporan Q3) | $8.67 | Di atas batas atas |
| 2025 | $8.90–$9.60 (10 Jan 2025) | Ditegaskan kembali pada Feb, Mei, dan Agu; dipersempit menjadi $9.05–$9.45 (7 Nov, laporan Q3) | $9.39 | Paruh atas |
| 2026 | $11.00–$12.00 (31 Mar 2026) | Ditegaskan 11 Mei; dinaikkan menjadi $11.50–$12.50 (6 Agu); titik tengah dinaikkan dan dipersempit menjadi $12.50–$12.80 (9 Nov, laporan Q3) | — | Q4 belum dilaporkan; kisaran baru berada di atas kisaran Agustus |
Sumber: rilis laba dan presentasi investor Constellation yang diajukan dalam Form 8-K (kisaran awal 2024 dari presentasi 27 Februari 2024; kisaran awal 2026 dari Business and Earnings Outlook 31 Maret 2026).
Sebelum laporan, hitungan untuk 2026 terlihat seperti ini. EPS disesuaikan paruh pertama adalah $5.29. Dengan demikian, guidance menyiratkan $6.21 hingga $7.21 untuk paruh kedua, atau $6.71 pada titik tengah. Jika Q3 mencapai konsensus $3.90, kuartal keempat harus menghasilkan:
| Hasil setahun penuh | EPS disesuaikan Q4 2026 tersirat (jika Q3 = $3.90) | Dibandingkan Q4 2025 ($2.30) |
|---|---|---|
| Batas bawah, $11.50 | $2.31 | Datar |
| Konsensus, $11.72 | $2.53 | +10% |
| Titik tengah, $12.00 | $2.81 | +22% |
| Batas atas, $12.50 | $3.31 | +44% |
Perhitungan kami. Angka per saham kuartalan tidak dijumlahkan persis menjadi angka tahunan karena rata-rata jumlah saham berbeda tiap kuartal (354 juta pada Q1, 360 juta pada Q2, 357 juta diasumsikan untuk setahun), sehingga nilai Q4 tersirat perlu diperlakukan sebagai perkiraan.
Inilah sebabnya kisaran setahun penuh menjadi ujian sesungguhnya pada 9 November. Dalam masing-masing dua tahun terakhir, Constellation mempersempit kisarannya dalam laporan Q3, dan perusahaan kembali melakukannya. Kisaran baru $12.50 hingga $12.80 bertitik tengah di $12.65, di atas titik tengah $12.00 yang di halaman ini dianggap sebagai ambang bullish. Perusahaan menyebut kinerja komersial yang melampaui ekspektasi di pasar yang volatil sebagai pendorong kenaikan, yang sebagian diimbangi oleh biaya O&M yang lebih tinggi terkait kinerja tersebut.
Setelah laporan, EPS disesuaikan sembilan bulan adalah $10.35 ($2.74 + $2.55 + $5.06), dan hitungannya kini berbalik:
| Hasil setahun penuh (kisaran baru) | EPS disesuaikan Q4 2026 tersirat | Dibandingkan Q4 2025 ($2.30) |
|---|---|---|
| Batas bawah, $12.50 | $2.15 | −7% |
| Titik tengah, $12.65 | $2.30 | Datar |
| Batas atas, $12.80 | $2.45 | +7% |
Perhitungan kami, dengan catatan yang sama seperti di atas: angka per saham kuartalan tidak dijumlahkan persis menjadi angka tahunan. Guidance baru mengasumsikan rata-rata 356 juta saham dilusian.
Dengan demikian, guidance yang dinaikkan hanya menuntut kuartal keempat yang kurang lebih setara dengan tahun lalu, bukan kuartal yang kuat. Sebagian besar kenaikan 2026 sudah dibukukan pada Q3.
Presentasi Q2 2026 juga memberi petunjuk tentang jumlah saham. Guidance yang dinaikkan mengasumsikan rata-rata 357 juta saham dilusian, turun dari 361 juta dalam guidance awal bulan Maret, setelah buyback sekitar $2.2 miliar sepanjang 2026 hingga laporan Agustus. Laba di atas estimasi yang terutama berasal dari jumlah saham yang lebih kecil bernilai lebih rendah dibandingkan yang berasal dari operasi, dan rekonsiliasi akan menunjukkan mana yang terjadi. Pada Q3, rata-rata jumlah saham dilusian adalah 354 juta, dan guidance baru mengasumsikan 356 juta untuk setahun, sehingga lonjakan laba berasal dari kinerja laba, bukan dari penurunan jumlah saham secara tiba-tiba.
Produksi Nuklir: Q3 2025 Adalah Pembanding yang Berat
Kontrak jangka panjang hanya sebaik pembangkit di belakangnya, dan paruh pertama 2026 menunjukkan ketersediaan yang lebih rendah dibandingkan 2025.
| Kuartal | Pembangkitan nuklir, 2024 | 2025 | 2026 | Faktor kapasitas, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| Q1 | 45,391 GWh | 45,582 GWh | 44,666 GWh | 93.3% | 94.1% | 92.3% |
| Q2 | 45,314 GWh | 45,170 GWh | 44,160 GWh | 95.4% | 94.8% | 93.0% |
| Q3 | 45,510 GWh | 46,477 GWh | 46,677 GWh | 95.0% | 96.8% | 97.2% |
Sumber: rilis laba kuartalan Constellation. Angka pembangkitan mencakup porsi kepemilikan Constellation atas output pembangkit Salem dan South Texas Project (STP). Faktor kapasitas (tingkat pemanfaatan pembangkit nuklir) tidak mencakup Salem dan STP, sehingga kedua ukuran mencakup kumpulan pembangkit yang berbeda dan tidak boleh digabungkan.
Basis Q3 2025 adalah kuartal nuklir terkuat dalam tabel ini. Armada beroperasi dengan faktor kapasitas 96.8% dengan hanya 23 hari pemadaman terencana untuk pengisian ulang bahan bakar (refueling outage) dan lima hari pemadaman di luar pengisian ulang. Sebaliknya, Q2 2026 mencatat 86 hari pengisian ulang terencana dibandingkan 41 hari setahun sebelumnya, dan manajemen menyebut "pemadaman nuklir yang tidak menguntungkan" sebagai pengurang laba pada Q1 dan Q2 2026. Menyamai 96.8% pada Q3 2026 sudah akan menjadi hasil yang baik. Armada bahkan berkinerja lebih baik: faktor kapasitas 97.2%, output 46,677 GWh, 20 hari pemadaman terencana untuk pengisian ulang bahan bakar, dan enam hari pemadaman di luar pengisian ulang. Ketersediaan nuklir tidak menjadi beban pada kuartal ini, meskipun hari pemadaman pengisian ulang selama sembilan bulan (205 dibandingkan 152) masih lebih tinggi daripada 2025. Sejak akuisisi Calpine, Constellation juga melaporkan Equivalent Forced Outage Factor (faktor pemadaman paksa ekuivalen) untuk armada gas, minyak, dan pumped-storage; angkanya 5.9% pada Q3 2026.
Calpine Mengubah Makna Pertumbuhan Tahunan
Constellation menuntaskan akuisisi Calpine pada 7 Januari 2026. Menurut Form 10-K 2025, harga pembeliannya sekitar $22 miliar. Harga itu dibayar dengan 50 juta saham yang baru diterbitkan ditambah sekitar $4.5 miliar tunai, dan Constellation juga mengambil alih sekitar $12.6 miliar utang Calpine. Setelah divestasi yang diwajibkan, Calpine menambahkan sekitar 23 GW dari 72 aset gas alam, panas bumi, baterai, dan surya, ditambah platform ritel yang melayani beban sekitar 62 TWh per tahun.
Karena itu, perbandingan dengan 2025 bukanlah perbandingan atas bisnis yang sama. Sebelum laporan, satu penjualan aset wajib masih belum tuntas. Pada Agustus 2026, Constellation sepakat menjual Brazos Valley Energy Center berkapasitas 606 MW di ERCOT kepada LS Power senilai $860 juta, dengan syarat persetujuan DOJ, dan penyelesaiannya diperkirakan pada akhir 2026. Laba dari aset yang akan dijual sudah termasuk dalam guidance 2026, sebagaimana dinyatakan dalam proyeksi bulan Maret.
Form 10-Q Q3 2026 memperbarui gambaran itu. Penjualan Brazos Valley tuntas pada Oktober 2026 senilai $860 juta sebelum penyesuaian penutupan, dan Constellation memperkirakan keuntungan sekitar $250 juta pada kuartal keempat. Penjualan terpisah lima aset pembangkit PJM (sekitar 4.4 GW, sebagian besar gas alam, di Delaware dan Pennsylvania) kepada LS Power senilai $5.0 miliar masih diperkirakan tuntas pada akhir 2026, dengan syarat persetujuan regulator. Pada kuartal yang sama, Constellation sepakat membeli Rhode Island State Energy Center berkapasitas 609 MW, pembangkit siklus gabungan berbahan bakar gas di ISO New England, dari Shell Energy North America senilai $715 juta, dengan syarat persetujuan regulator.
Pada Q3, armada Calpine membangkitkan 38,387 GWh, dan biaya merger serta integrasi Calpine sebesar $73 juta setelah pajak ($0.20 per saham) dikeluarkan dari laba yang disesuaikan. Rilis menyebut kontribusi Calpine sebagai salah satu pendorong utama kenaikan EPS yang disesuaikan, tetapi tidak menyajikan angka laba Calpine secara terpisah.
| Komponen pertumbuhan | Pertanyaan untuk manajemen | Mengapa penting |
|---|---|---|
| Operasi yang diakuisisi | Berapa kontribusi Calpine secara sebanding? | Memisahkan skala akuisisi dari perbaikan mendasar |
| Operasi yang sudah ada | Bagaimana kinerja armada lama? | Menguji kekuatan laba organik |
| Integrasi | Manfaat mana yang sudah terealisasi, bukan sekadar proyeksi? | Membedakan eksekusi dari ekspektasi |
| Pembiayaan | Berapa biaya bunga yang menyertai kontribusi tersebut? | Menghubungkan keuntungan operasi dengan laba per saham |
| Divestasi | Apakah Brazos Valley sudah tuntas, dan apa yang hilang dari 2027? | Mencegah penilaian berlebihan atas kontribusi masa depan |
Tabel ini adalah kerangka analisis, bukan guidance perusahaan.
Pembiayaan adalah biaya yang paling jelas sejauh ini. Beban bunga mencapai $283 juta pada Q2 2026 dibandingkan $118 juta setahun sebelumnya, naik $165 juta dalam satu kuartal. Utang jangka panjang tidak lancar naik dari $7.25 miliar pada akhir 2025 menjadi $19.11 miliar per 30 Juni 2026. Pada Q3 2026, beban bunga bersih mencapai $217 juta dibandingkan $134 juta setahun sebelumnya, dan utang jangka panjang tercatat $19.04 miliar per 30 September, ditambah pinjaman jangka pendek $3.99 miliar.
Kontrak Listrik AI: Apa yang Sudah Ditandatangani dan Kapan Mulai Berlaku
Perjanjian Constellation dengan perusahaan teknologi mendukung argumen permintaan, tetapi jenis kesepakatannya berbeda-beda dan dimulai pada waktu yang berbeda. Draf awal mencantumkan empat di antaranya. Dua pengumuman perusahaan lainnya penting untuk lini waktu:
| Pihak lawan dan pengumuman | Apa yang ditandatangani | Kapan berkontribusi |
|---|---|---|
| Microsoft, 20 Sep 2024 | PPA (perjanjian jual beli listrik) 20 tahun yang mendukung pengoperasian kembali (restart) Three Mile Island Unit 1 sebagai Crane Clean Energy Center, sekitar 835 MW | Perusahaan memperkirakan Crane siap beroperasi pada 2027 |
| Meta, 3 Jun 2025 | PPA 20 tahun untuk seluruh output Clinton Clean Energy Center (1,121 MW), ditambah uprate (peningkatan kapasitas di reaktor yang sudah ada) 30 MW | Pengiriman dimulai Juni 2027 |
| Walmart dan lainnya, Q2 2026 | Sekitar 920 MW PPA nuklir berjangka 15 hingga 20 tahun, termasuk 176 MW dengan Walmart yang memungkinkan uprate 30 MW di Dresden | Kontrak dimulai 2029 hingga 2032 |
| Amazon, 30 Sep 2026 | Perjanjian 20 tahun untuk 690 MW di Calvert Cliffs, termasuk uprate 190 MW; investasi lebih dari $3 miliar | Kapasitas baru beroperasi 2030 hingga 2032 |
| Google, 6 Okt 2026 | PPA 20 tahun untuk 890 MW kapasitas baru dari uprate di 11 unit; investasi lebih dari $4.3 miliar; ditambah perjanjian pasokan terpisah selama 15 tahun untuk 2,700 MW dari armada PJM yang sudah ada | Uprate pertama diperkirakan pada 2028 |
| Departemen Energi AS (DOE), 27 Okt 2026 | Komitmen pinjaman bersyarat hingga $5 miliar untuk uprate di pembangkit tertentu; tenor 30 tahun dengan bunga 0.375% di atas obligasi Treasury bertenor sebanding | Belum final; tergantung perjanjian pinjaman |
| Pelanggan Peak+ pertama (tidak disebutkan namanya), laporan Q3 2026 | Perjanjian 20 tahun untuk 270 MW energi, kapasitas, dan atribut yang bergantung pada unit (unit-contingent) dari armada nuklir yang sudah ada | Dimulai pada 2028 |
Sumber: siaran pers dan rilis laba Constellation; pengumuman perusahaan untuk Amazon, Google, dan komitmen DOE. Angka kapasitas Meta berasal dari pengumuman 3 Juni 2025.
Angka-angka kapasitas ini tidak bisa begitu saja dijumlahkan sebagai pasokan baru. 1,121 MW milik Clinton dan sebagian besar kontrak Amazon adalah output yang sudah ada dengan harga jangka panjang. Megawatt yang benar-benar baru adalah uprate: 890 MW untuk Google, 190 MW untuk Amazon, dan masing-masing 30 MW di Clinton dan Dresden. Constellation sendiri menyebut program Google dan Amazon membutuhkan investasi lebih dari $7 miliar untuk sekitar 1,080 MW.
Presentasi Q3 menyebut uprate yang sudah dikontrak mencapai 1,165 MW dengan biaya proyek sekitar $4.3 miliar, dengan tambahan belanja modal pertumbuhan sekitar $3.0 miliar pada 2028 hingga 2032 dan $1.3 miliar yang sudah termasuk dalam guidance belanja modal 2026–2027. Presentasi itu juga mengilustrasikan potensi penghematan sebelum pajak sekitar $40 juta per tahun dari pinjaman DOE jika difinalisasi.
Tidak satu pun kontrak ini menjelaskan hasil Q3 2026. Perjanjian Amazon diumumkan pada hari terakhir kuartal dan perjanjian Google setelah kuartal berakhir, pengiriman Clinton ke Meta dimulai Juni 2027, dan kapasitas uprate baru hadir mulai 2028. Dalam panggilan konferensi, pengungkapan yang berguna menyangkut biaya dan waktu: bagaimana tahapan investasi lebih dari $7 miliar itu, seberapa besar pinjaman DOE dapat menurunkan biaya pembiayaan jika difinalisasi, dan apakah perjanjian pasokan 2,700 MW dengan Google mengubah laba sebelum uprate hadir.
Reaksi saham menunjukkan seberapa jauh pasar sudah tidak lagi terpukau oleh kesepakatan besar yang menjadi berita utama. CEG naik 12.2% ke $300.40 pada 6 Oktober, hari pengumuman Google, setelah sempat menyentuh $309.80 di tengah sesi. Hingga 6 November, saham ini sudah turun 16.8% dari penutupan tersebut. Penutupan 9 November di $276.09 masih 8.1% di bawahnya. Untuk perdagangan nuklir dan uranium yang lebih luas di balik kontrak-kontrak ini, lihat Saham Nuklir & Uranium 2026: Taruhan Krisis Listrik AI.
Crane Butuh Pembaruan Tonggak, Bukan Cerita Permintaan Lagi
Perjanjian dengan Microsoft mendanai pengoperasian kembali Three Mile Island Unit 1, yang berganti nama menjadi Crane Clean Energy Center. Halaman proyek Constellation menyebut perusahaan memperkirakan pembangkit siap beroperasi pada 2027. Beberapa rintangan sudah dilewati:
| Tonggak | Status | Sumber |
|---|---|---|
| Jaminan pinjaman DOE | $1 miliar disetujui | Rilis laba Q4 2025 (24 Feb 2026) |
| Koneksi jaringan | FERC menyetujui pengalihan Capacity Interconnection Rights dari Eddystone Unit 3 dan 4 | Rilis laba Q2 2026 |
| Bahan bakar | NRC menyetujui amendemen lisensi bahan bakar | Rilis laba Q2 2026 |
| Kembali beroperasi | Diperkirakan pada 2027 | Halaman proyek perusahaan |
Pertanyaan untuk 9 November menyangkut jadwal dan biaya. Apakah 2027 masih menjadi tanggal targetnya? Persetujuan apa yang masih tersisa? Apakah estimasi investasinya berubah? Jadwal yang ditegaskan kembali dengan kemajuan yang spesifik akan lebih bernilai dibandingkan pernyataan umum lain tentang permintaan listrik yang andal. Rilis laba Q3 tidak memperbarui jadwal Crane; Form 10-Q Q3 masih menyebut pengoperasian kembali bergantung pada persetujuan regulator, termasuk tinjauan keselamatan dan lingkungan oleh NRC.
PJM Mendukung Tesis Kelangkaan, dengan Batasan
PJM, operator jaringan listrik untuk 13 negara bagian AS dan Washington, D.C., menyelenggarakan lelang kapasitas yang menentukan sebagian besar harga yang diterima pembangkit Constellation di wilayah Mid-Atlantic dan Midwest. Pada 14 Juli 2026, PJM mengumumkan hasil Base Residual Auction 2028/2029:
| Ukuran | Lelang 2028/2029 |
|---|---|
| Harga kliring | $325/MW-day, batas atas yang disetujui FERC, turun 2.5% dari $333.44 pada lelang sebelumnya |
| Kekurangan terhadap kebutuhan keandalan | 6,831 MW |
| Total nilai yang terkliring | $16.4 miliar |
| Kekurangan lelang sebelumnya (2027/2028) | Sekitar 6,500 MW |
Sumber: PJM Inside Lines, 14 Juli 2026.
Jaringan yang ketat tidak berarti potensi kenaikan harga tanpa batas. Harga menyentuh batas atas, dan batas atas itu lebih rendah dari tahun lalu. Pada 29 Oktober, PJM mengajukan proposal Reliability Backstop Procurement (pengadaan kapasitas darurat) yang telah diamendemen kepada FERC, setelah FERC sebagian besar menerima rencana awal pada 29 September tetapi menangguhkannya selama lima bulan. Rencana yang diamendemen membuka jendela penawaran pada 1 Maret 2027 dan menutupnya pada 28 Maret. Rencana itu mencari sumber daya untuk jangka waktu hingga 15 tahun, dengan kesediaan membayar maksimum setara rata-rata tertimbang MW sebesar $555/MW-day. Biayanya akan dibebankan kepada konsumen beban besar yang memicu kekurangan, dan megawatt yang sudah tercakup kontrak bilateral akan dikurangkan dari target.
Itu adalah usulan pengadaan, bukan pendapatan Constellation yang sudah dibukukan. Pertanyaan untuk CEG bersifat praktis: aset mana yang memenuhi syarat, berapa banyak kapasitas yang sudah terikat dalam kesepakatan bilateral seperti milik Google, dan tahun pengiriman mana yang relevan. Mengalikan harga lelang yang menjadi berita utama dengan seluruh armada tidak menghasilkan angka laba. Namun, rilis Q3 memang menunjukkan harga pasar yang lebih tinggi mulai mengalir ke hasil: harga acuan kapasitas PJM mencapai $329.17/MW-day pada Q3 2026 dibandingkan $269.92 setahun sebelumnya, dan harga acuan energi PJM West rata-rata $69.97/MWh dibandingkan $46.77. Untuk hambatan listrik AI yang lebih luas di kawasan tersebut, lihat Kesepakatan NextEra-Dominion 2026: Bottleneck 110 GW AI.
Laporan Arus Kas Adalah Penyeimbang EPS yang Disesuaikan
Form 10-Q paruh pertama memberikan gambaran yang tidak terlalu promosional tentang cerita pertumbuhan ini.
| Ukuran (enam bulan yang berakhir 30 Juni) | H1 2025 | H1 2026 |
|---|---|---|
| Laba bersih (konsolidasi, termasuk kepentingan nonpengendali) | $962M | $2,111M |
| Kas bersih dari aktivitas operasi | $1,584M | $1,553M |
| Belanja modal | $1,573M | $2,521M |
| Arus kas operasi dikurangi belanja modal (perhitungan kami) | +$11M | −$968M |
| Pembelian kembali saham | $400M | $1,971M |
| Akuisisi, setelah dikurangi kas yang diperoleh | $0 | $2,537M |
| Kas dan setara kas pada akhir periode | $1,974M | $697M |
Sumber: laporan arus kas konsolidasi dan neraca Constellation Energy Corporation, Form 10-Q Q2 2026 (XBRL), bukan laporan anak usaha Generation yang disajikan terpisah.
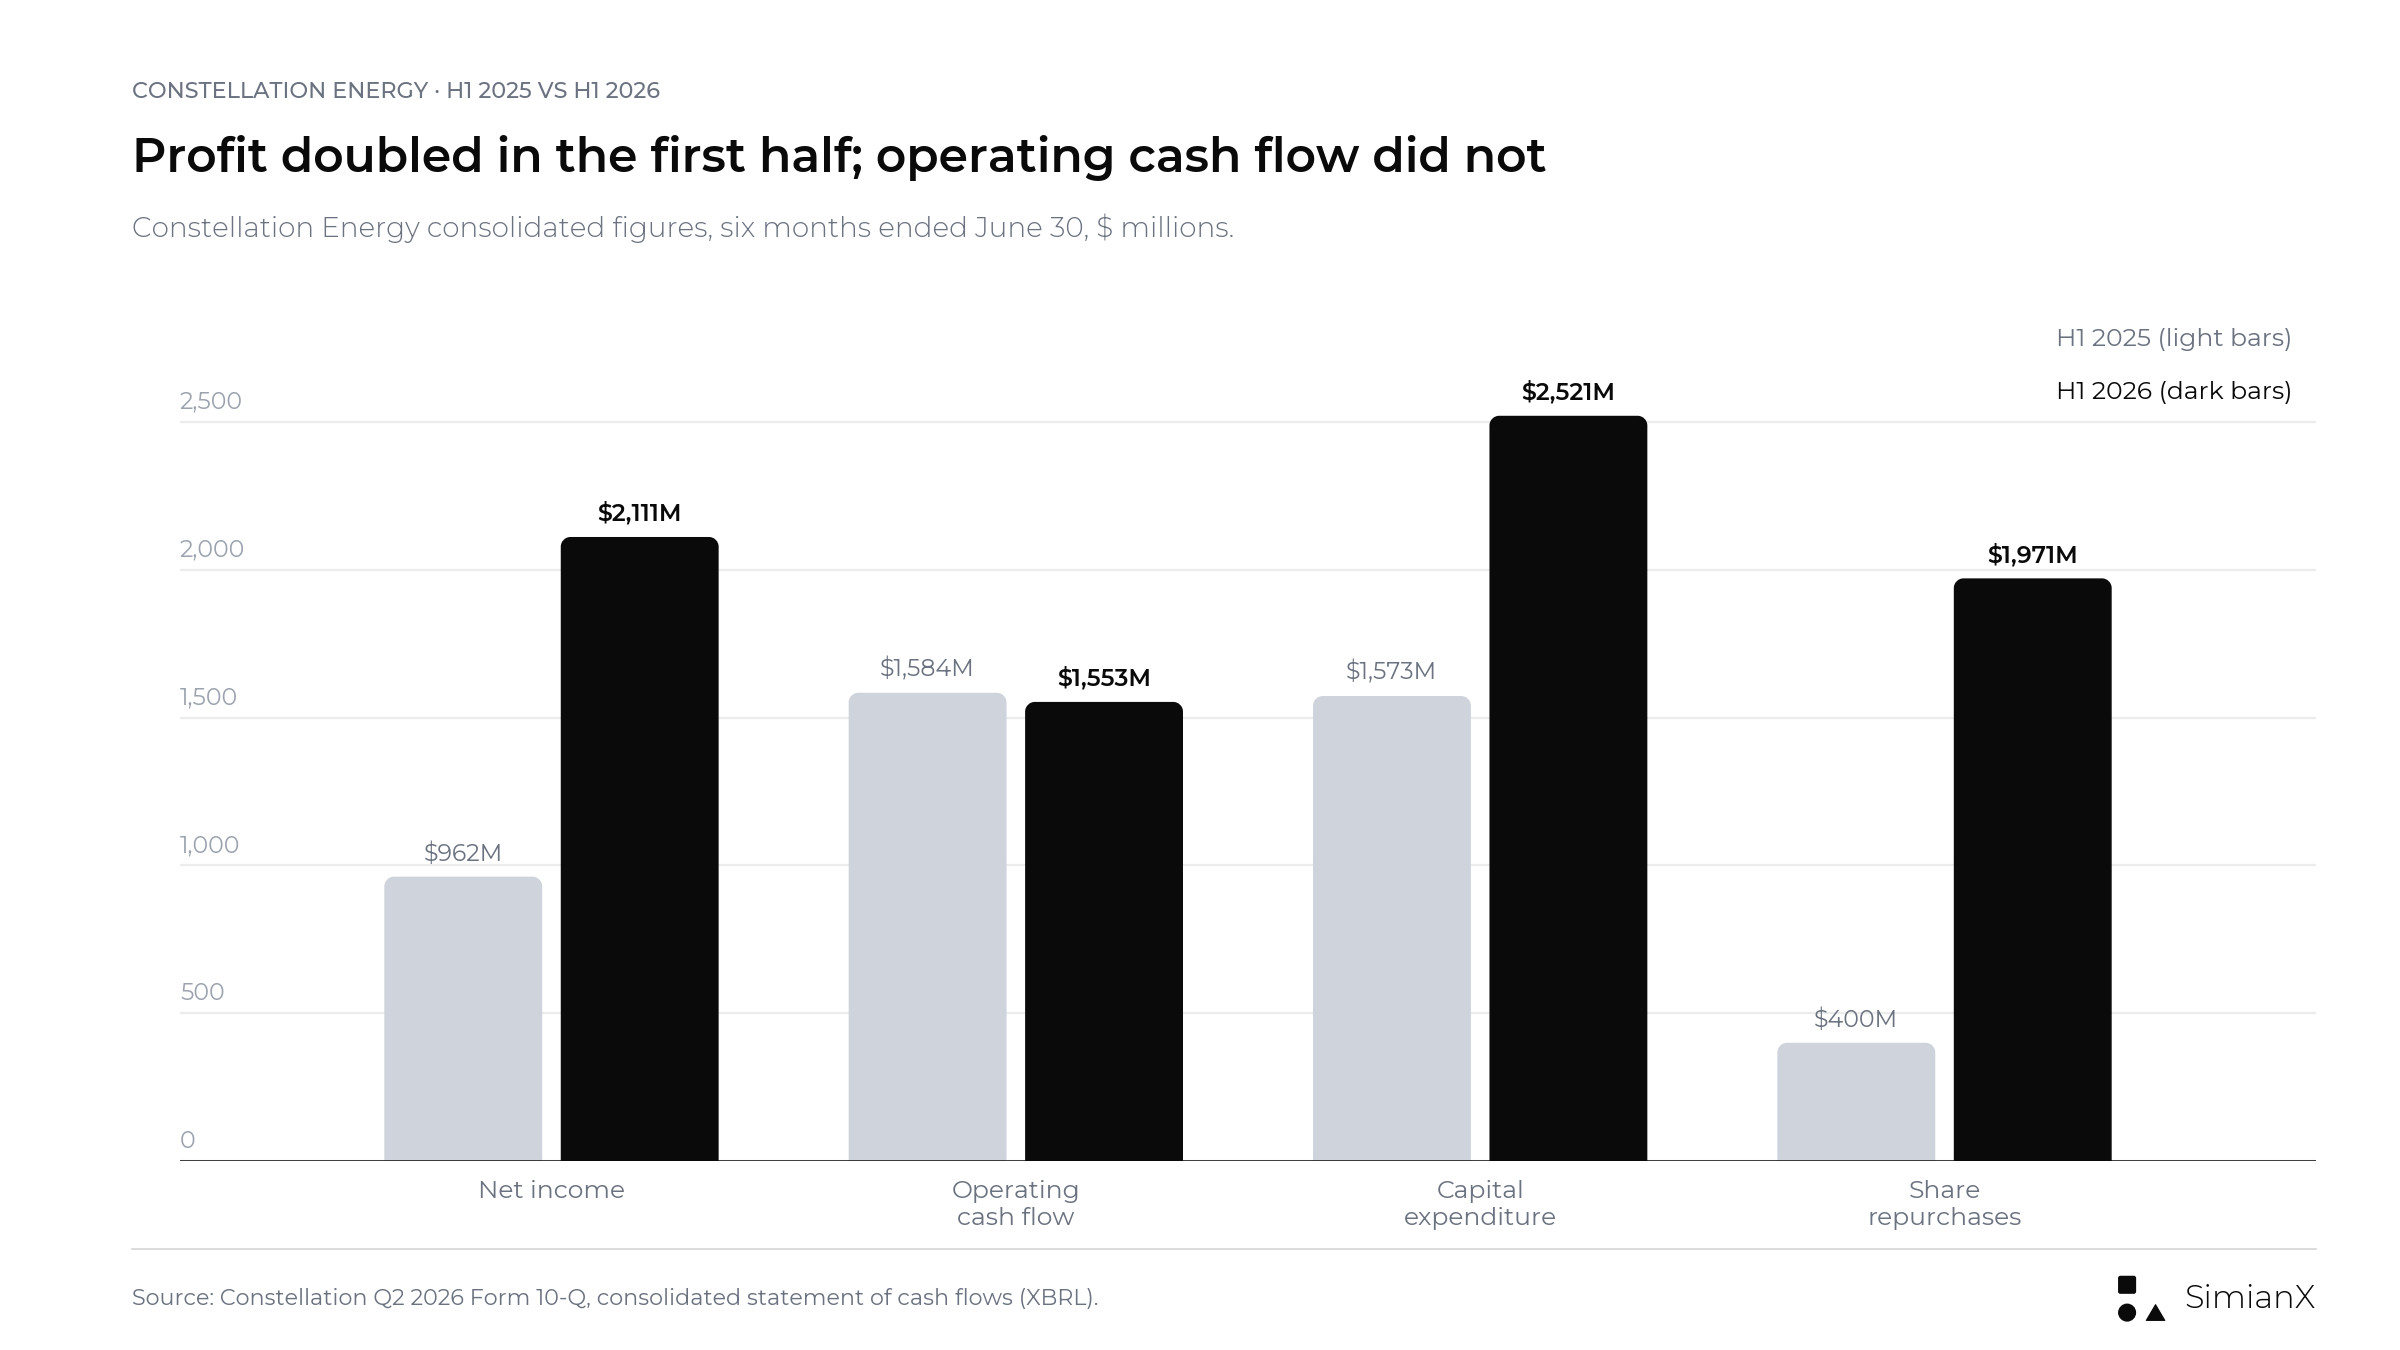
Laba bersih naik lebih dari dua kali lipat pada paruh pertama 2026. Arus kas operasi sedikit lebih rendah, sementara belanja modal dan buyback sama-sama naik tajam.
Hal ini tidak membuktikan bahwa kualitas laba buruk. Modal kerja, penempatan jaminan (kolateral), dan waktu lindung nilai membuat arus kas operasi perusahaan listrik naik turun dari kuartal ke kuartal. Namun, ini berarti laba akuntansi yang lebih tinggi belum berubah menjadi kas tambahan untuk investasi dan imbal hasil bagi pemegang saham. Dengan belanja modal, buyback sekitar $2 miliar, dan pembayaran tunai Calpine semuanya terjadi dalam semester yang sama, kas turun dari $3.64 miliar pada akhir 2025 menjadi $697 juta.
Angka sembilan bulan dalam rilis Q3 menunjukkan bahwa kuartal ketiga menutup sebagian besar kesenjangan tersebut:
| Ukuran (sembilan bulan yang berakhir 30 September) | 2025 | 2026 |
|---|---|---|
| Kas bersih dari aktivitas operasi | $3,432M | $4,979M |
| Belanja modal | $1,963M | $3,461M |
| Arus kas operasi dikurangi belanja modal (perhitungan kami) | +$1,469M | +$1,518M |
| Pembelian kembali saham | $400M | $3,001M |
| Kas dan setara kas pada akhir periode | $4,091M (termasuk kas yang dibatasi) | $603M ($1,009M termasuk kas yang dibatasi) |
Sumber: rilis laba Q3 2026 Constellation, laporan arus kas konsolidasi dan neraca. Angka khusus Q3 diperoleh dengan pengurangan (perhitungan kami): arus kas operasi sekitar $3.43 miliar, belanja modal sekitar $0.94 miliar, buyback sekitar $1.03 miliar.
Untuk Q3, rekonsiliasi yang perlu diperhatikan adalah arus kas operasi dibandingkan belanja modal, komitmen proyek, buyback, dan bunga. Arus kas operasi sekitar $3.4 miliar pada kuartal ini menutupi belanja modal dan buyback, tetapi kas di tangan terus menurun karena perusahaan mengandalkan pinjaman jangka pendek. Ukuran arus kas versi perusahaan sendiri bisa bermanfaat, tetapi pengecualiannya harus terlihat jelas. Untuk melihat bagaimana perusahaan di sisi lain kontrak-kontrak ini mendanai pembangunan kapasitas listrik, lihat Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya.
Buyback Harus Dinilai Bersama Kebutuhan Pendanaan
Dalam proyeksi 31 Maret, Constellation menaikkan total otorisasi buyback saham yang tersedia menjadi $5.0 miliar dan menetapkan belanja modal pertumbuhan sebesar $3.9 miliar untuk 2026. Hingga presentasi Q2, sekitar $2.2 miliar telah digunakan untuk pembelian kembali saham sepanjang tahun.
Buyback mengangkat laba per saham dengan mengurangi jumlah saham beredar, dan manfaat itu nyata. Namun, manfaat tersebut harus ditimbang terhadap program uprate, restart Crane, dan tagihan bunga yang lebih tinggi. Jawaban yang berguna dalam panggilan konferensi akan mengurutkan prioritas penggunaan kas:
- Menjaga keandalan armada.
- Mendanai proyek yang sudah dikontrak.
- Menjaga neraca dan peringkat kredit.
- Mengembalikan modal kepada pemegang saham.
Presentasi Q3 memperbarui angkanya: sekitar $3.0 miliar pembelian kembali saham sepanjang 2026, sekitar 11 juta saham, dengan sisa otorisasi sekitar $2.0 miliar. Presentasi itu juga menegaskan kembali target pertumbuhan Base EPS lebih dari 20% per tahun dari 2026 hingga 2029, sebuah ukuran non-GAAP milik perusahaan.
Saham CEG Menjelang Laporan
| Ukuran | Nilai |
|---|---|
| Penutupan, 6 Nov 2026 | $249.95 |
| Rekor penutupan | $403.95 (15 Okt 2025); kini 38.1% di bawahnya |
| Penutupan terendah 52 minggu | $236.50 (1 Jul 2026) |
| Sejak laporan Q2 (penutupan 6 Agu $261.10) | −4.3% |
| Hari kesepakatan Google, 6 Okt 2026 | +12.2% ke $300.40 (tertinggi intraday $309.80) |
| Sejak penutupan 6 Okt | −16.8% |
| Pekan menjelang laporan | −6.7% pada 4 Nov, −2.5% pada 5 Nov, +4.3% pada 6 Nov |
Sumber: penutupan harian, Polygon.io, dicocokkan dengan penutupan resmi Cboe.
9 November: Reaksi Saham CEG terhadap Hasil Q3
| Sesi AS | Penutupan CEG | Perubahan harian | Perubahan harian SPY |
|---|---|---|---|
| 4 November 2026 | $245.72 | −6.7% | +1.7% |
| 5 November 2026 | $239.65 | −2.5% | −4.4% |
| 6 November 2026 | $249.95 | +4.3% | +0.3% |
| 9 November 2026 (hari laporan) | $276.09 | +10.5% | +2.4% |
Sumber: penutupan harian dari Polygon.io; penutupan 9 November dicocokkan dengan Yahoo Finance. Perubahan adalah perhitungan kami.
Perhitungan kami dari harga-harga tersebut:
- Pergerakan hari laporan: $276.09 ÷ $249.95 − 1 = +10.5%, dibandingkan +2.4% untuk SPY.
- Jalur intraday: CEG dibuka di $260.40 (+4.2%), sempat turun hingga $247.00, di bawah penutupan sebelumnya, dan naik hingga $277.66, lalu ditutup mendekati level tertinggi.
- Dibandingkan penutupan laporan Q2 di $261.10 (6 Agustus): +5.7%.
- Dibandingkan rekor penutupan $403.95 (15 Oktober 2025): sekitar 31.7% di bawahnya.
- Sejak awal tahun: −21.8% dari penutupan akhir 2025 di $353.27, dibandingkan +10.4% untuk SPY.
Seluruh kelompok produsen listrik independen naik pada hari yang sama: Vistra (VST) +7.3%, Talen Energy (TLN) +7.2%, dan NRG Energy (NRG) +10.3%, sehingga sebagian pergerakan CEG bersifat sektoral, bukan semata reaksi terhadap laporan.
Constellation tidak sendirian. Seluruh kelompok produsen listrik independen tertinggal dari pasar pada 2026:
Tabel kinerja sejak awal tahun di bawah ini disusun sebelum laporan, hingga 6 November.
| Saham | 2026 sejak awal tahun (hingga 6 Nov) |
|---|---|
| Constellation Energy (CEG) | −29.2% |
| Vistra (VST) | −22.6% |
| Talen Energy (TLN) | −9.7% |
| NRG Energy (NRG) | −44.6% |
| ETF S&P 500 (SPY) | +7.8% |
Sumber: penutupan harian Polygon.io, 31 Des 2025 hingga 6 Nov 2026; perhitungan kami.
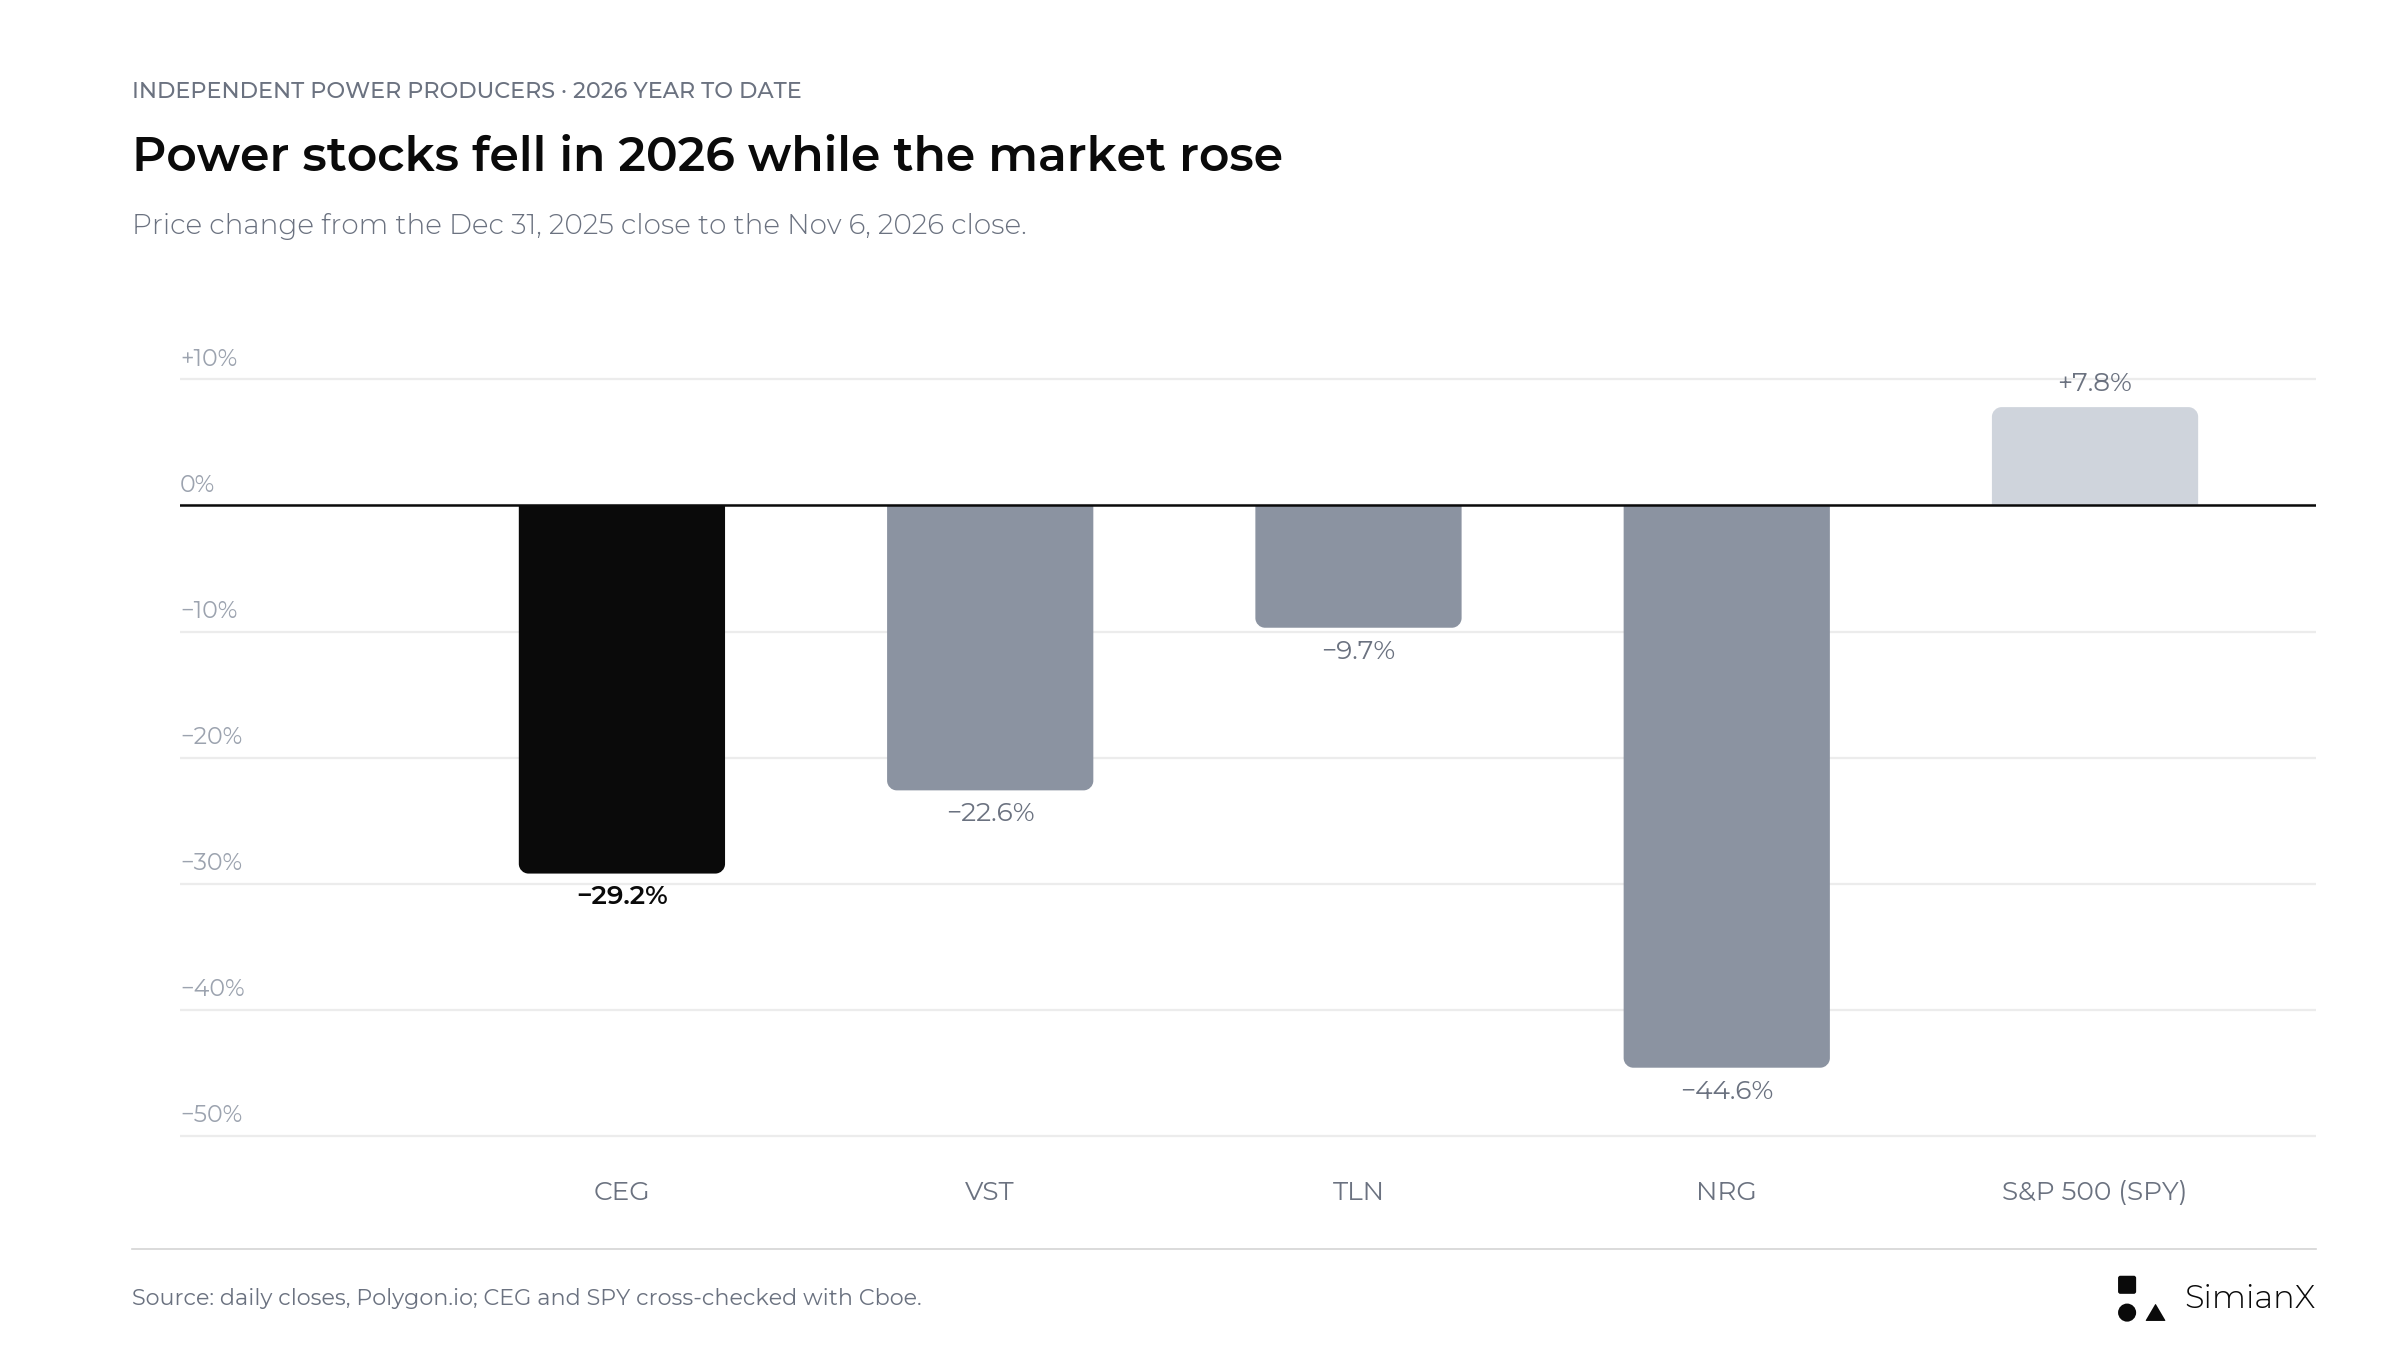
Penurunan terjadi di seluruh sektor, yang menunjukkan bahwa valuasi dan ekspektasi harga listrik sama berperannya dengan berita perusahaan.
Zacks mencatat bahwa CEG diperdagangkan sekitar 18.7 kali laba 12 bulan ke depan, di bawah rata-rata industrinya sebesar 21.5 kali. Untuk perdagangan infrastruktur listrik terkait yang melibatkan Vistra, lihat KKR Helix AI Infrastruktur: Perdagangan Daya NVDA, VST.
Saham CEG Setelah Laporan Laba: Setiap Reaksi Sejak 2022
Constellation melaporkan sebelum pasar AS dibuka, sehingga reaksi di bawah ini adalah penutupan pada hari laporan dibandingkan penutupan sebelumnya.
| Tanggal laporan | Kuartal | Penutupan sebelumnya | Penutupan hari laporan | Pergerakan CEG | Pergerakan SPY |
|---|---|---|---|---|---|
| 12 Mei 2022 | Q1 2022 | $57.37 | $53.47 | −6.8% | −0.1% |
| 4 Agu 2022 | Q2 2022 | $67.17 | $67.46 | +0.4% | −0.1% |
| 8 Nov 2022 | Q3 2022 | $93.50 | $87.54 | −6.4% | +0.5% |
| 16 Feb 2023 | Q4 2022 | $86.01 | $85.63 | −0.4% | −1.4% |
| 4 Mei 2023 | Q1 2023 | $76.51 | $78.59 | +2.7% | −0.7% |
| 3 Agu 2023 | Q2 2023 | $95.55 | $101.14 | +5.9% | −0.3% |
| 6 Nov 2023 | Q3 2023 | $117.07 | $124.73 | +6.5% | +0.2% |
| 27 Feb 2024 | Q4 2023 | $133.22 | $155.76 | +16.9% | +0.2% |
| 9 Mei 2024 | Q1 2024 | $208.00 | $215.91 | +3.8% | +0.6% |
| 6 Agu 2024 | Q2 2024 | $169.97 | $181.04 | +6.5% | +0.9% |
| 4 Nov 2024 | Q3 2024 | $258.10 | $225.95 | −12.5% | −0.2% |
| 18 Feb 2025 | Q4 2024 | $317.30 | $325.60 | +2.6% | +0.3% |
| 6 Mei 2025 | Q1 2025 | $248.27 | $273.82 | +10.3% | −0.8% |
| 7 Agu 2025 | Q2 2025 | $338.46 | $336.41 | −0.6% | −0.1% |
| 7 Nov 2025 | Q3 2025 | $351.30 | $358.39 | +2.0% | +0.1% |
| 24 Feb 2026 | Q4 2025 | $293.80 | $312.64 | +6.4% | +0.7% |
| 11 Mei 2026 | Q1 2026 | $303.63 | $299.69 | −1.3% | +0.2% |
| 6 Agu 2026 | Q2 2026 | $265.12 | $261.10 | −1.5% | −0.2% |
| 9 Nov 2026 | Q3 2026 | $249.95 | $276.09 | +10.5% | +2.4% |
Sumber: penutupan harian Polygon.io, dicocokkan dengan Cboe; tanggal laporan dari Form 8-K Constellation (Item 2.02). Pergerakan adalah perhitungan kami.
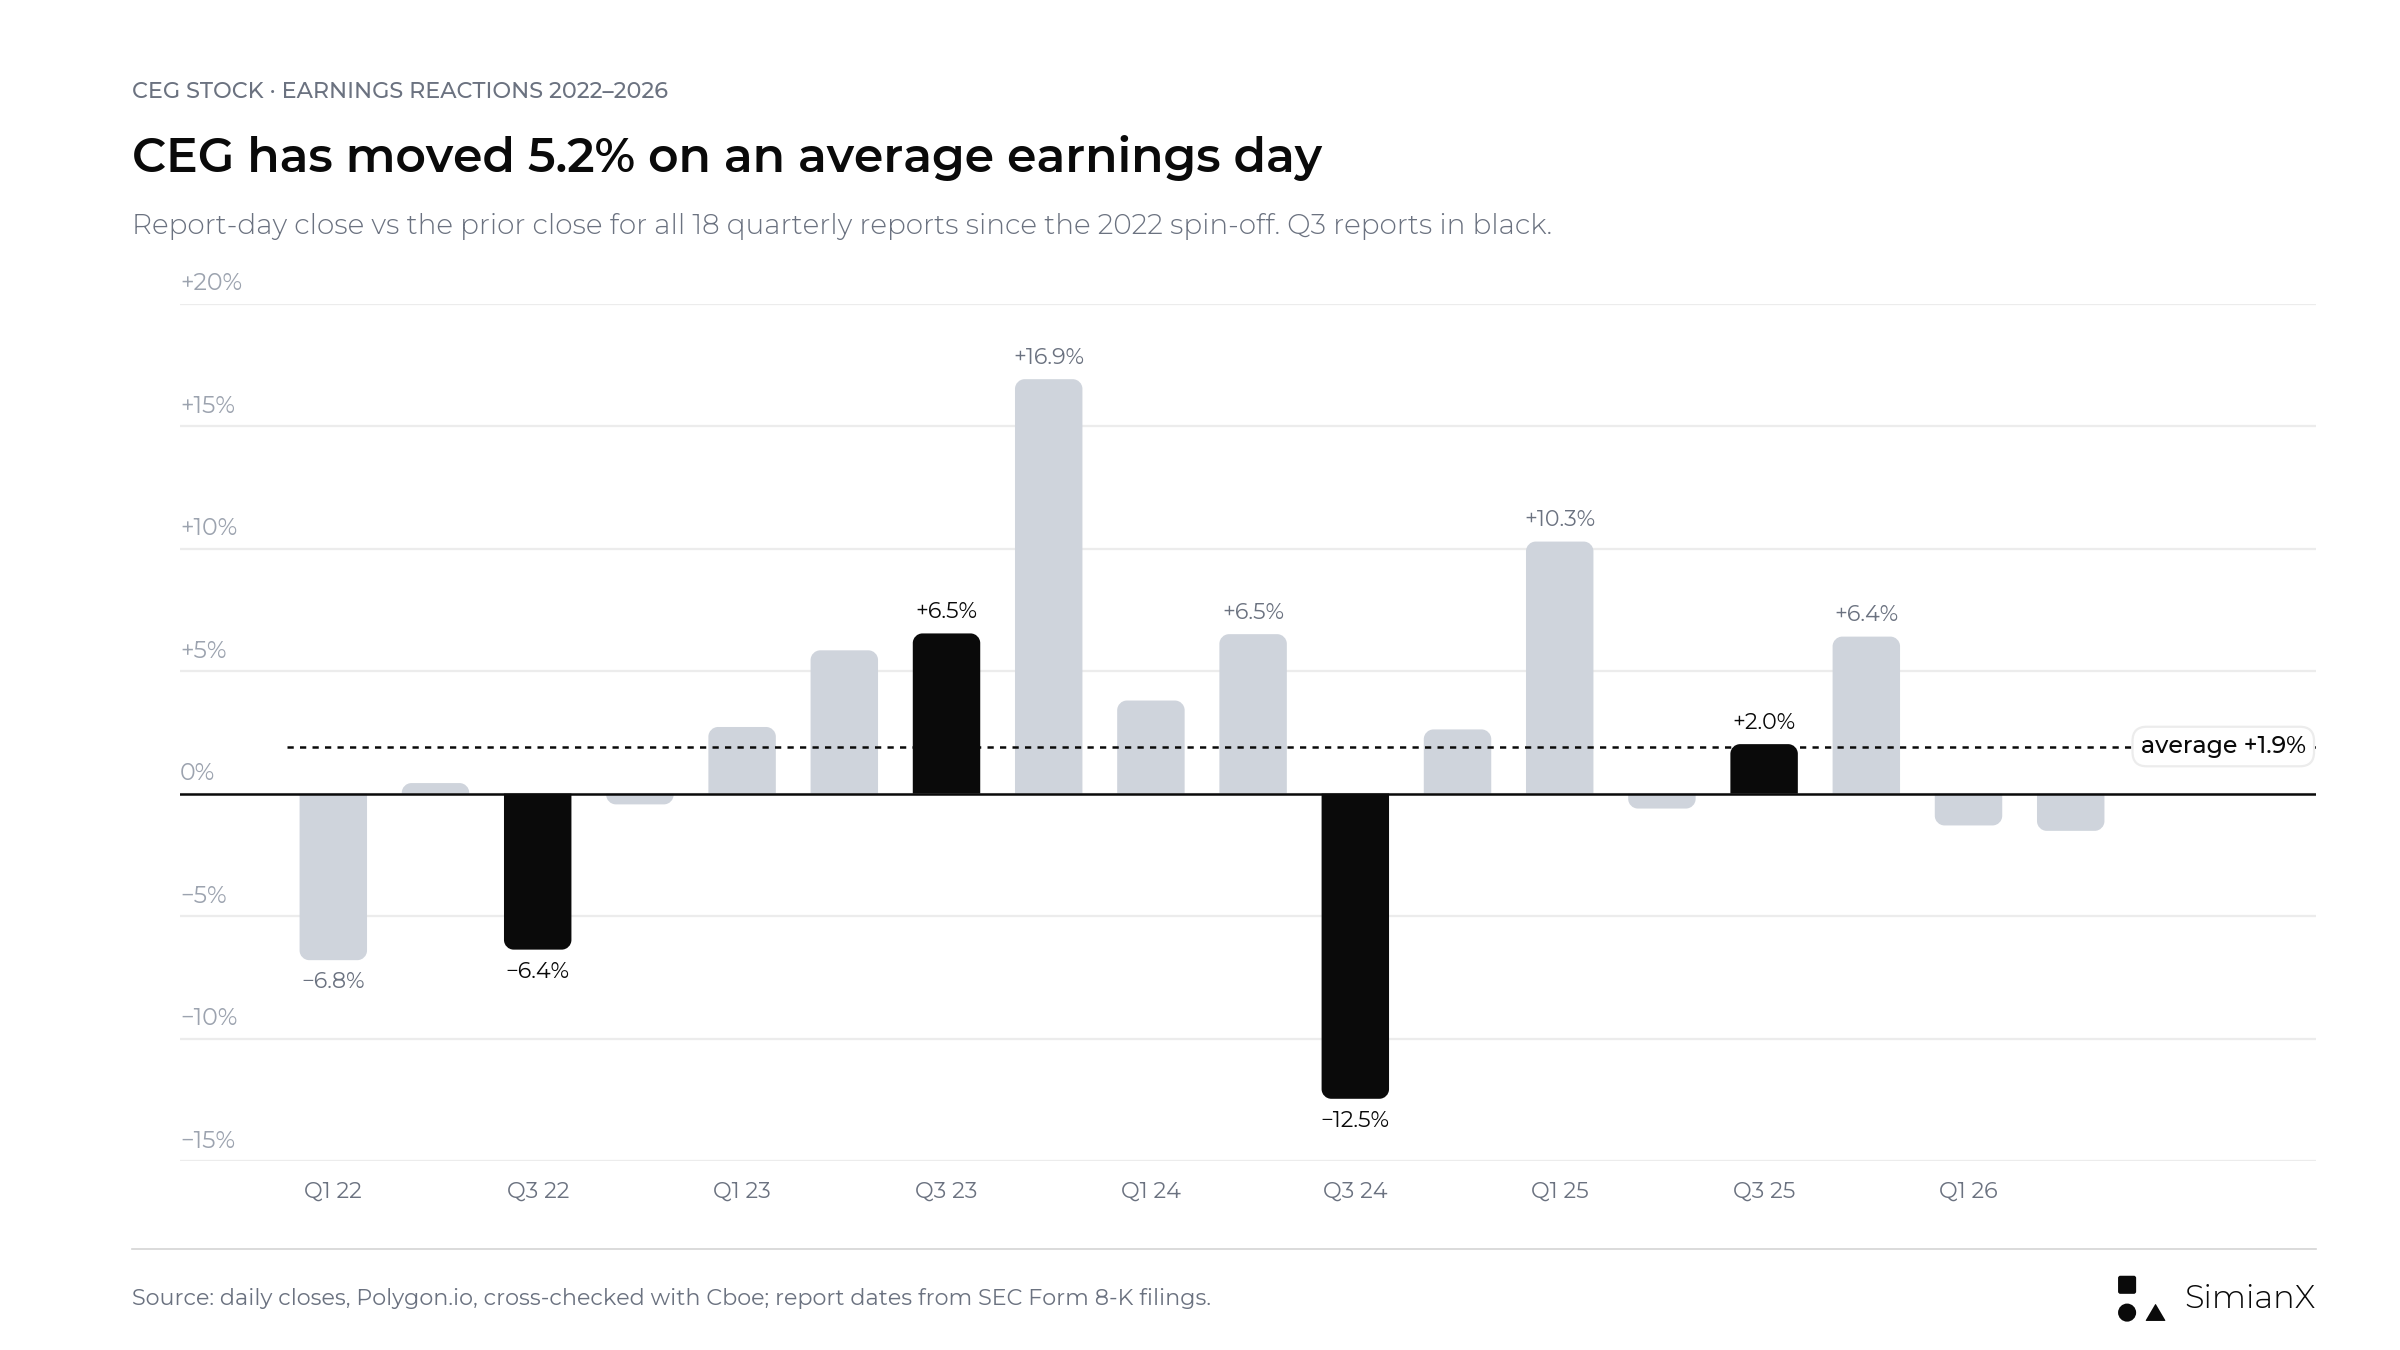
Laporan Q3 ditampilkan dengan warna hitam. Grafik ini mencakup 18 laporan sebelum Q3 2026. Pergerakan terbesar adalah +16.9% pada Februari 2024 dan −12.5% pada November 2024; pergerakan +10.5% pada 9 November 2026 kini menjadi kenaikan terbesar kedua.
Polanya dalam angka:
- 19 laporan, 12 naik dan 7 turun. Rata-rata pergerakan +2.4% dan mediannya +2.6% (sebelum Q3 2026: +1.9% dan +2.3% dari 18 laporan).
- Besaran tipikal: 5.5% ke arah mana pun (rata-rata pergerakan absolut), naik dari 5.2%.
- Laporan Q3 kini tiga naik dan dua turun, dengan rata-rata sekitar 0.0%, dibandingkan −2.6% sebelum laporan ini. Reaksi terburuk sejak spin-off terjadi pada laporan Q3: −12.5% pada 4 November 2024, hari ketika Constellation menaikkan titik tengah guidance-nya.
- Dua laporan terakhir kehilangan kenaikannya di tengah sesi. Pada Mei 2026, saham dibuka 3.8% lebih tinggi dan ditutup 1.3% lebih rendah. Pada Agustus 2026, saham dibuka 4.8% lebih tinggi, pada hari guidance dinaikkan, dan ditutup 1.5% lebih rendah. Pada 9 November, pola itu patah: CEG dibuka 4.2% lebih tinggi dan ditutup 10.5% lebih tinggi.
Kisaran yang dinaikkan atau dipersempit tidak menjamin penutupan yang lebih tinggi. Pasar cenderung lebih bereaksi terhadap kualitas dan visibilitas laba dibandingkan angka utama yang melampaui estimasi. Pada Q3 2026, pasar mendapatkan keduanya: laba yang jauh di atas estimasi dan kisaran yang batas bawah barunya sama dengan batas atas lama.
Apa yang Membuat Laporan Ini Bullish, Campuran, atau Bearish?
Berikut adalah kerangka kualitatif, bukan prakiraan.
| Skenario | Bukti dalam rilis dan panggilan konferensi | Interpretasi |
|---|---|---|
| Bullish (optimistis) | Q3 mendekati atau di atas $3.90, faktor kapasitas nuklir di pertengahan 90-an, kisaran dipersempit di $12.00 atau lebih, biaya dan waktu uprate yang jelas | Pertumbuhan makin terlihat dan dapat didanai |
| Campuran | EPS di atas estimasi, tetapi karena jumlah saham atau margin sekali waktu, sementara arus kas atau detail proyek tetap samar | Angka utama membaik lebih cepat daripada kepastian |
| Bearish (pesimistis) | Kisaran dipangkas mendekati $11.50, hambatan pemadaman berlanjut, biaya bunga atau integrasi Calpine lebih tinggi dari perkiraan | Risiko eksekusi dan pembiayaan lebih berat daripada optimisme permintaan |
Laporan yang kuat tidak membutuhkan kesepakatan baru dengan hyperscaler. Operasi yang andal dan imbal hasil yang disiplin atas komitmen yang sudah ditandatangani bisa lebih bernilai daripada satu lagi perjanjian besar yang nilai ekonominya tidak diungkapkan. Demikian pula, laba kuartalan di bawah estimasi perlu didiagnosis: waktu pengisian ulang bahan bakar dan pemadaman sementara berbeda dengan jalur laba jangka panjang yang lebih rendah.
Bagaimana hasil laporan ini: Q3 jauh di atas $3.90, faktor kapasitas nuklir 97.2%, dan kisaran dipersempit di atas $12.00, sesuai dengan kolom bullish. Biaya dan waktu uprate juga dirinci. Catatan pada kolom campuran sebagian tetap berlaku: kenaikan guidance dikaitkan dengan kinerja komersial yang melampaui ekspektasi di pasar yang volatil, yang dalam kerangka laba perusahaan sendiri tergolong laba "enhanced", bukan laba dasar (base); beban bunga naik; dan kas di tangan terus menurun.
Daftar Periksa Q3 2026: Hasil Setiap Butir
- EPS operasi yang disesuaikan dibandingkan $3.90: $5.06. Rilis mengaitkannya dengan Calpine, kinerja komersial, dan pendapatan kapasitas, tanpa angka Calpine terpisah; jumlah saham (354 juta) bukan pendorongnya.
- Guidance setahun penuh dibandingkan $11.50–$12.50: titik tengah dinaikkan dan dipersempit menjadi $12.50–$12.80, titik tengah $12.65.
- Faktor kapasitas nuklir dibandingkan 96.8% pada Q3 2025: 97.2%, dengan 20 hari pemadaman pengisian ulang dan enam hari pemadaman di luar pengisian ulang.
- Calpine: pembangkitan Q3 sebesar 38,387 GWh, biaya merger dan integrasi setelah pajak sebesar $73 juta dikeluarkan dari laba yang disesuaikan, dan penjualan Brazos Valley tuntas pada Oktober (10-Q).
- Beban bunga dibandingkan $134 juta pada Q3 2025: $217 juta.
- Kas: arus kas operasi sembilan bulan $4.98 miliar, belanja modal $3.46 miliar, buyback $3.00 miliar.
- Proyek: tidak ada jadwal Crane baru dalam rilis; uprate ditetapkan sebesar 1,165 MW dan sekitar $4.3 miliar; pinjaman DOE masih bersyarat.
- PJM: tidak ada pembaruan soal pengadaan kapasitas darurat (backstop) dalam rilis; ada perjanjian Peak+ 270 MW baru dari armada nuklir yang sudah ada, mulai 2028.
Pertanyaan yang Sering Diajukan
Kapan Constellation Energy melaporkan laba Q3 2026?
Pada Senin, 9 November 2026, sebelum pasar AS dibuka. Rilis tersebut disampaikan kepada SEC sebagai Exhibit 99.1 dari Form 8-K, dan panggilan konferensi diadakan pukul 09.00 waktu ET.
Apakah laba Constellation Energy Q3 2026 melampaui estimasi?
Ya. EPS operasi yang disesuaikan mencapai $5.06 dibandingkan konsensus Zacks $3.90 (per 5 November 2026), 29.7% di atas estimasi, dan naik dari $3.04 pada Q3 2025. Pendapatan mencapai $9.55 miliar dibandingkan konsensus $8.72 miliar. Laba bersih GAAP sebesar $5.19 per saham.
Berapa guidance Constellation untuk 2026?
Laba operasi yang disesuaikan sebesar $12.50 hingga $12.80 per saham, ditetapkan pada 9 November 2026. Kisarannya $11.00 hingga $12.00 pada 31 Maret dan $11.50 hingga $12.50 setelah 6 Agustus. EPS disesuaikan sembilan bulan adalah $10.35, yang menyiratkan sekitar $2.15 hingga $2.45 untuk kuartal keempat.
Mengapa saham CEG melonjak pada 9 November 2026?
EPS yang disesuaikan melampaui konsensus hampir 30%, kisaran setahun penuh bergeser ke atas batas atas sebelumnya, dan output nuklir kuat. CEG ditutup di $276.09, naik 10.5%, pada hari ketika SPY naik 2.4% dan produsen listrik independen lainnya naik 7% hingga 10%.
Bagaimana biasanya reaksi saham CEG terhadap laporan laba?
Dari 19 laporan sejak 2022, saham ini naik 12 kali dan turun 7 kali pada hari laporan. Rata-rata pergerakan absolutnya 5.5%. Laporan Mei dan Agustus 2026 dibuka lebih tinggi dan ditutup lebih rendah; laporan November 2026 dibuka 4.2% lebih tinggi dan ditutup 10.5% lebih tinggi.
Mengapa Calpine mempersulit perbandingan dengan 2025?
Akuisisi tuntas pada 7 Januari 2026 dan menambahkan sekitar 23 GW, 50 juta saham, dan sekitar $12.6 miliar utang yang diambil alih. Pertumbuhan pendapatan dan laba pada 2026 mencampurkan kontribusi hasil akuisisi dengan kinerja bisnis lama. Divestasi Brazos Valley tuntas pada Oktober 2026, dan penjualan lima pembangkit PJM senilai $5.0 miliar diperkirakan tuntas pada akhir tahun.
Apakah kesepakatan dengan Google dan Amazon menambah laba Q3 2026?
Tidak. Kesepakatan Amazon diumumkan pada 30 September, hari terakhir kuartal, dan kesepakatan Google pada 6 Oktober. Kapasitas uprate baru dari keduanya hadir mulai 2028, dan pengiriman Clinton untuk Meta dimulai Juni 2027. Kesepakatan ini meningkatkan visibilitas pendapatan jangka panjang, tetapi lebih dulu membutuhkan investasi lebih dari $7 miliar.
Kesimpulan: Laba Jauh di Atas Estimasi dan Guidance Naik; Pendanaan Menjadi Ujian Berikutnya
Laporan Q3 2026 Constellation memenuhi versi terkuat dari ujian sebelum laporan: EPS disesuaikan $5.06 dibandingkan ekspektasi $3.90, faktor kapasitas nuklir 97.2%, dan kisaran 2026 yang dipersempit menjadi $12.50–$12.80, seluruhnya di atas titik tengah $12.00 yang di halaman ini ditetapkan sebagai tolok ukur.
Apakah perusahaan teknologi menginginkan listrik sepanjang waktu bukan lagi pertanyaannya; kontrak Microsoft, Meta, Amazon, dan Google sudah menjawabnya. Yang penting sekarang adalah berapa nilai yang tersisa bagi pemegang saham setelah integrasi, pembiayaan, risiko pemadaman, dan program investasi multi-tahun. Sebelum laporan, dengan saham yang turun 29% tahun ini dan pasar yang meragukan paruh atas kisaran, baris guidance kemungkinan akan lebih penting daripada angka kuartalan. Keduanya ternyata kuat, dan CEG naik 10.5%. Pertanyaan yang kini terbuka adalah berapa porsi kenaikan guidance yang berasal dari margin komersial yang volatil, apakah kuartal keempat menghasilkan sekitar $2.30, dan bagaimana program uprate, pembelian pembangkit Rhode Island, dan buyback didanai dengan kas di tangan yang tinggal $603 juta.
Ke depan, perhatikan hasil Q4 dibandingkan kisaran tersirat $2.15 hingga $2.45, penuntasan penjualan aset PJM, ketersediaan nuklir, dan kebutuhan kas. Lalu nilailah apakah informasi baru membuat imbal hasil masa depan lebih terlihat. Untuk mengikuti saham dan laporan resminya setelah rilis, gunakan halaman saham CEG atau analisis saham AI SimianX. Untuk hyperscaler lain di sisi seberang kesepakatan listrik ini, lihat Arus Kas Bebas Alphabet: Hasil Q3 2026 dan Belanja AI.
Artikel ini adalah riset keuangan, bukan saran investasi pribadi atau rekomendasi untuk membeli atau menjual efek.
Bacaan Terkait
- Saham Nuklir & Uranium 2026: Taruhan Krisis Listrik AI
- KKR Helix AI Infrastruktur: Perdagangan Daya NVDA, VST
- Kesepakatan NextEra-Dominion 2026: Bottleneck 110 GW AI
- Saham newcleo (NWCL) Pasca-Debut: Harga, Lock-Up, dan Kas
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Arus Kas Bebas Alphabet: Hasil Q3 2026 dan Belanja AI
- Pendapatan AWS Amazon per Kuartal: Q2 2026 +37%, Capex $54B
- Saham Caterpillar 2026: Trade Listrik Pusat Data AI
Referensi
- Constellation: rilis laba Q3 2026 (Form 8-K, Exhibit 99.1), 9 November 2026
- Constellation: presentasi laba Q3 2026 (Form 8-K, Exhibit 99.2), 9 November 2026
- Constellation: Form 8-K pengumuman hasil Q3 2026, 9 November 2026
- Constellation: Form 10-Q Q3 2026, 9 November 2026
- Ruang Berita Constellation: Constellation Reports Third Quarter 2026 Results, 9 November 2026
- Yahoo Finance: kutipan dan harga historis CEG
- Constellation: rilis laba Q2 2026 (Form 8-K, Exhibit 99.1), 6 Agustus 2026
- Constellation: presentasi laba Q2 2026 (Form 8-K, Exhibit 99.2), 6 Agustus 2026
- Constellation: Form 10-Q Q2 2026, 6 Agustus 2026
- Constellation: rilis laba Q1 2026 (Form 8-K, Exhibit 99.1), 11 Mei 2026
- Constellation: Business and Earnings Outlook 2026 (Form 8-K, Exhibit 99.1), 31 Maret 2026
- Constellation: rilis laba Q4 2025 (Form 8-K, Exhibit 99.1), 24 Februari 2026
- Constellation: Form 10-K 2025, termasuk pengungkapan akuisisi Calpine, 24 Februari 2026
- Constellation: rilis laba Q3 2025 (Form 8-K, Exhibit 99.1), 7 November 2025
- Constellation: rilis laba Q2 2025, termasuk perjanjian Clinton dengan Meta (Form 8-K, Exhibit 99.1), 7 Agustus 2025
- Constellation: rilis laba Q3 2024 (Form 8-K, Exhibit 99.1), 4 November 2024
- SEC EDGAR: indeks laporan Constellation Energy Corporation
- Constellation: pengumuman perjanjian dengan Microsoft dan restart Crane, 20 September 2024
- Constellation: halaman proyek Crane Clean Energy Center
- Constellation: perjanjian dengan Amazon di Calvert Cliffs, 30 September 2026
- Constellation: perjanjian dengan Google untuk 890 MW kapasitas nuklir baru, 6 Oktober 2026
- Constellation: komitmen pinjaman bersyarat DOE hingga $5 miliar, 27 Oktober 2026
- Departemen Energi AS: komitmen pinjaman $5 miliar untuk uprate nuklir, 27 Oktober 2026
- American Nuclear Society: rencana uprate 11 unit Google dan Constellation, 6 Oktober 2026
- PJM Inside Lines: hasil lelang kapasitas 2028/2029, 14 Juli 2026
- PJM Inside Lines: proposal Reliability Backstop yang diamendemen, 29 Oktober 2026
- Zacks: Haruskah Anda Membeli, Menahan, atau Menjual Constellation Energy Sebelum Laporan Laba Q3?, 5 November 2026
- Earnings Whispers via Finviz: Constellation menghadapi ujian kredibilitas atas proyeksi 2026 yang dinaikkan, 2 November 2026


