Membaca tawaran Schneider untuk PTC dengan riwayat harga PTC sendiri
Saham PTC setelah pengambilalihan oleh Schneider tidak lagi diperdagangkan atas dasar laba kuartalan, peluncuran produk, atau valuasi mandiri. Sejak 5 Oktober 2026 ia menjadi efek arbitrase merger yang terikat pada kesepakatan Schneider Electric untuk membeli PTC seharga US$205 per saham secara tunai.
Transaksi ini menilai ekuitas PTC sekitar US$22,6 miliar dan menyiratkan nilai perusahaan US$23,7 miliar. Itu premi 42,3% terhadap harga penutupan yang belum terpengaruh dan akan menjadi akuisisi terbesar dalam sejarah Schneider Electric.
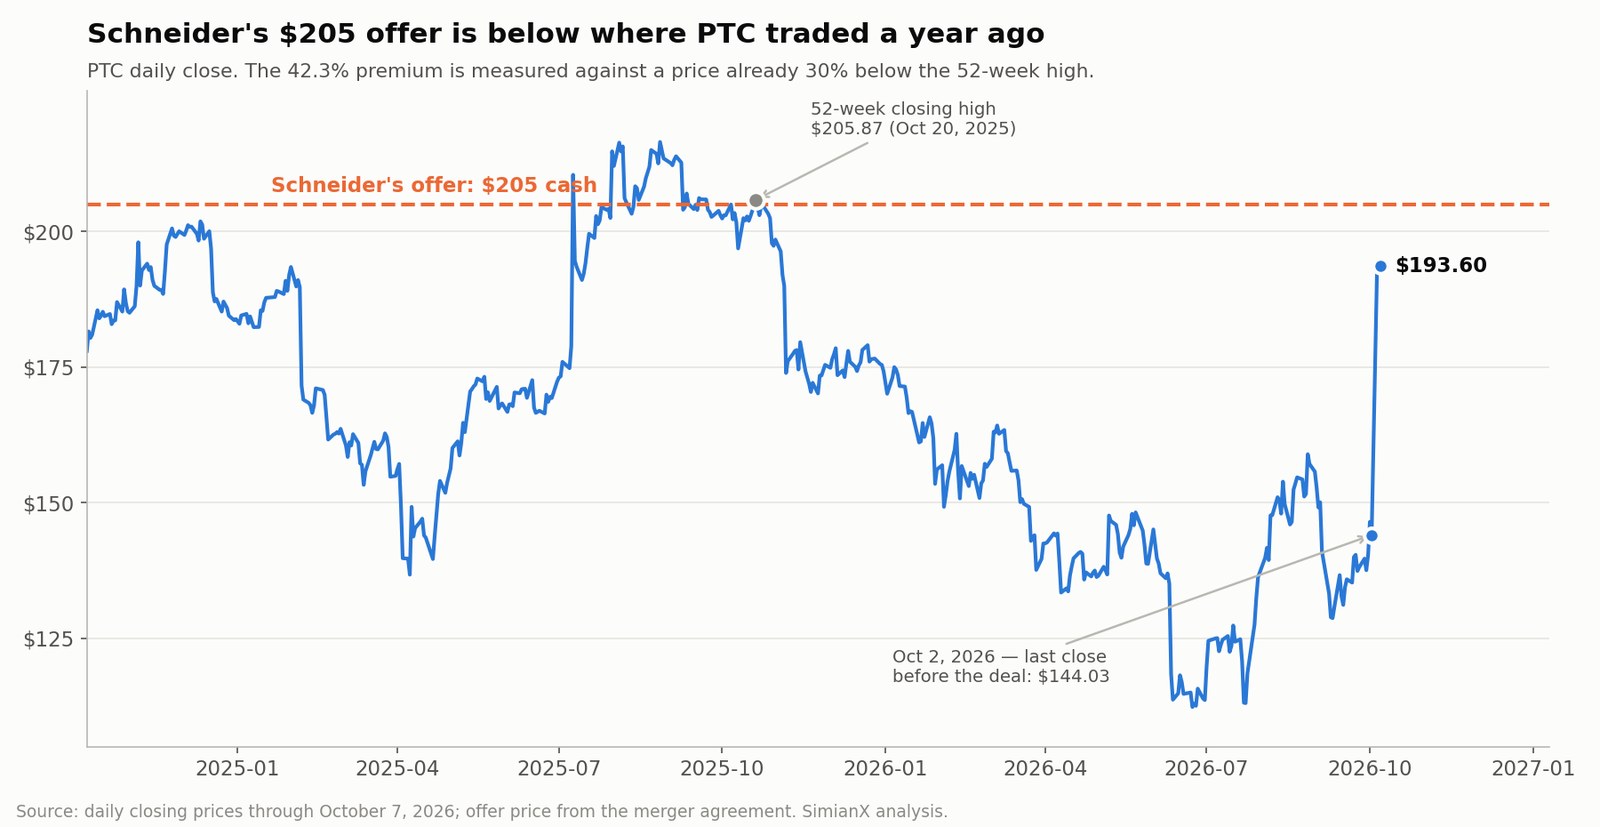
Namun premi itu diukur dari basis yang tertekan. PTC ditutup di US$205,87 pada 20 Oktober 2025, penutupan tertinggi dalam 52 minggu sebelumnya. Tawaran tunai US$205 dari Schneider berada 0,4% di bawah level tersebut. Mereka yang membeli setahun lalu diminta menerima tajuk "premi 42%" yang mengembalikan sedikit lebih kecil daripada hasil yang bisa mereka peroleh dengan menjual tanpa adanya kesepakatan apa pun.
Saham PTC melonjak 33,5% pada hari pengumuman dan ditutup di US$193,60 pada 7 Oktober, masih US$11,40 di bawah imbalan tunai. Selisih itu memunculkan dua pertanyaan terpisah:
- Apakah selisih yang tersisa merupakan kompensasi memadai atas risiko regulasi, waktu, dan penyelesaian?
- Apakah pembelian Schneider menandakan AI industri memasuki era mega-merger yang lebih luas?
Analisis ini menjawab keduanya menggunakan perjanjian merger yang telah ditandatangani, dokumen kuartal fiskal ketiga PTC, dan pergerakan harga sesungguhnya — bukan siaran pers. Enam hal yang terlewat dalam pemberitaan awal diuraikan di bawah: puncak 52 minggu, probabilitas tersirat di dalam selisih harga, tidak adanya biaya pembatalan terbalik, keuntungan sekali pakai yang menggelembungkan panduan laba akuntansi PTC, beban divestasi di dalam panduan arus kas bebas, dan besaran sebenarnya hukuman harga yang diterima saham Schneider sendiri.
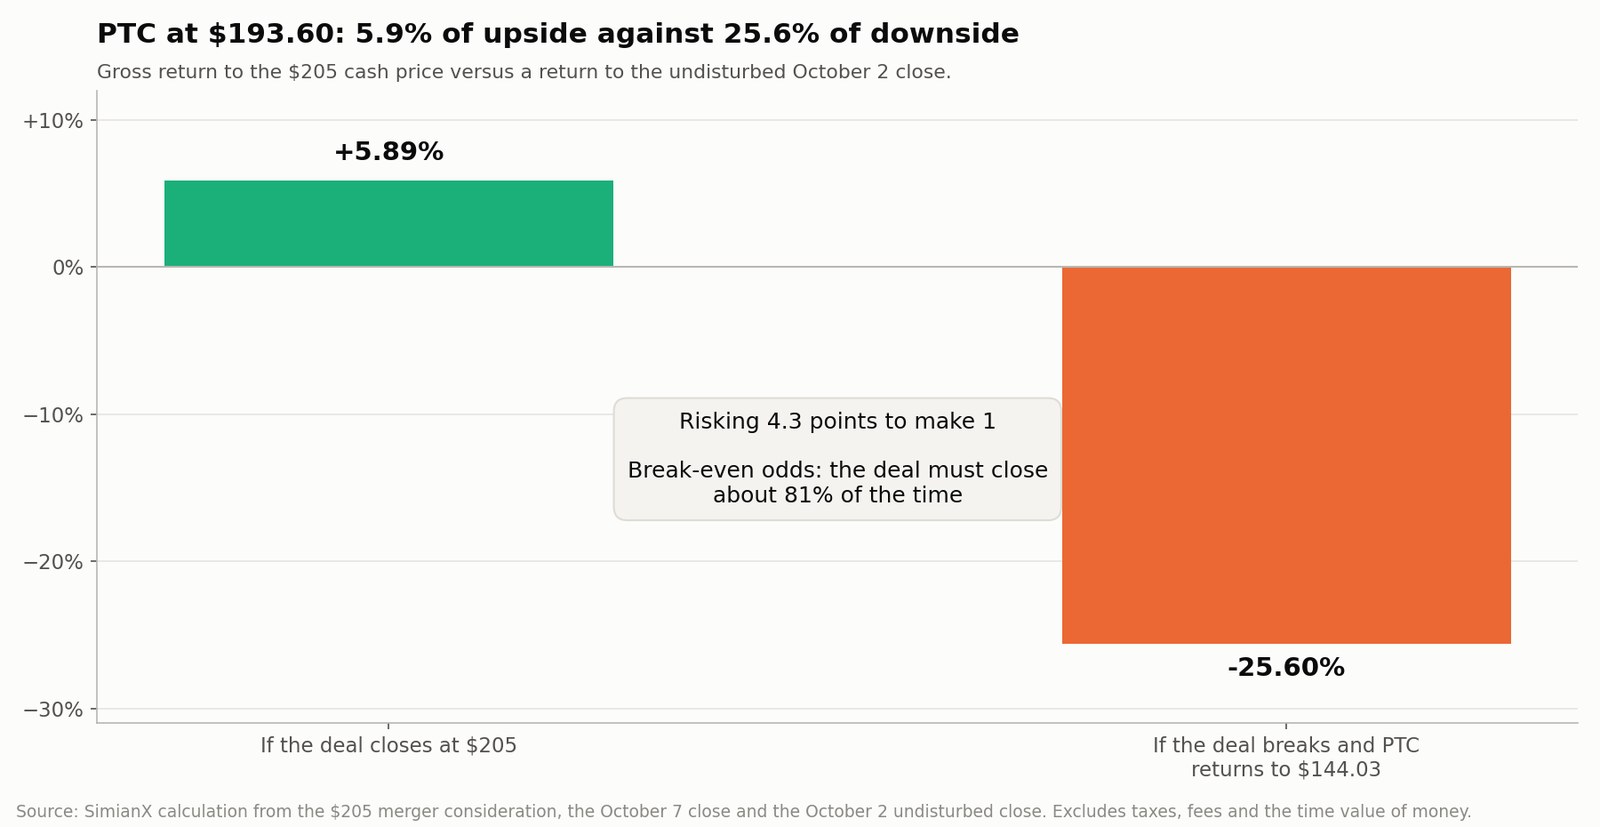
Pengambilalihan ini mengukuhkan posisi strategis PTC. Di US$193,60 saham menawarkan sekitar 5,9% potensi naik melawan sekitar 25,6% potensi turun — taruhan bahwa kesepakatan rampung kira-kira empat dari lima kali.
Riset ini mencerminkan informasi publik hingga 8 Oktober 2026. Bersifat informatif dan bukan nasihat investasi yang dipersonalisasi.
Apa Syarat Akuisisi PTC oleh Schneider Electric?
Schneider Electric dan PTC menandatangani perjanjian merger definitif pada 4 Oktober 2026 dan mengumumkannya keesokan harinya.
Menurut pengumuman akuisisi resmi dan perjanjian yang dilampirkan pada Formulir 8-K PTC, syarat utamanya adalah:
| Pos transaksi | Syarat yang diumumkan |
|---|---|
| Imbalan tunai | US$205 per saham PTC |
| Nilai ekuitas PTC | Sekitar US$22,6 miliar |
| Nilai perusahaan tersirat | Sekitar US$23,7 miliar |
| Premi atas penutupan 2 Oktober | 42,3% |
| Premi atas VWAP 30 hari sebelumnya | 46,1% |
| Puncak penutupan 52 minggu PTC | US$205,87 (20 Oktober 2025) |
| Penyelesaian yang diharapkan | Paling lambat kuartal ketiga 2027 |
| Tanggal akhir awal | 4 April 2027 |
| Tanggal akhir setelah perpanjangan penuh | 4 Januari 2028 |
| Persetujuan pemegang saham PTC | Mayoritas saham beredar |
| Biaya pembatalan PTC | US$700 juta dalam keadaan tertentu |
| Biaya pembatalan pembeli | Tidak ada |
| Syarat pendanaan | Tidak ada |
| Fasilitas jembatan | US$25 miliar, berkomitmen penuh |
| Persetujuan regulator | HSR, CFIUS, dan tinjauan investasi asing yang berlaku |
Kedua dewan menyetujui secara bulat. Direksi PTC sepakat merekomendasikan transaksi, dengan pengecualian fidusia yang lazim. Setelah rampung, PTC menjadi anak usaha penuh Schneider, sahamnya dihapus dari pencatatan Nasdaq, dan pemegang yang berhak menerima US$205 tunai per saham.
Apakah Angka US$22,6 Miliar Itu Harga Beli Total?
Angka US$22,6 miliar yang banyak diberitakan adalah nilai ekuitas PTC. Nilai perusahaan sekitar US$23,7 miliar, mencerminkan utang bersih dan penyesuaian terkait.
Schneider menyebut total imbalan tunai sekitar €22 miliar dan telah mengamankan fasilitas jembatan US$25 miliar yang berkomitmen penuh dari Morgan Stanley dan Société Générale. Merger itu sendiri tidak bersyarat pendanaan.
Rencana pendanaan permanen diperkirakan mencakup:
- Sekitar €5 miliar hingga €6 miliar ekuitas baru
- Sekitar €16 miliar hingga €17 miliar utang baru
- Utang yang diterbitkan dalam beberapa mata uang
- Jeda sementara pembelian kembali saham Schneider pada 2027 dan 2028
Schneider berharap mempertahankan peringkat layak investasi di kategori "A", bergantung pada konfirmasi lembaga pemeringkat.
Klausul yang Hilang: Tidak Ada Biaya Pembatalan Terbalik
Membaca perjanjian merger itu sendiri, satu kelalaian menonjol. Dokumen itu mendefinisikan "Company Termination Fee" sebesar US$700 juta yang harus dibayar PTC dalam keadaan tertentu — tawaran yang lebih tinggi, perubahan rekomendasi dewan, kegagalan tertentu untuk menyelesaikan. Tidak ada "Parent Termination Fee" yang setara. Frasa itu sama sekali tidak muncul dalam perjanjian.
Bagi pemegang saham yang memutuskan menahan atau tidak, hal ini lebih penting daripada klausul lain mana pun.
Pada sebagian besar transaksi teknologi lintas negara besar yang menghadapi tinjauan antimonopoli atau investasi asing yang serius, pembeli menyediakan biaya pembatalan terbalik — pembayaran kepada perusahaan target jika regulator memblokir transaksi. Itu mengompensasi pemegang saham target atas setahun modal yang terkunci, opsi strategis yang hilang, dan kekacauan operasional yang ditinggalkan proses penjualan yang gagal. Di sini tidak ada. Jika CFIUS atau otoritas antimonopoli menghentikan kesepakatan, pemegang saham PTC tidak menerima apa-apa dan saham dihargai ulang berdasarkan fundamentalnya sendiri.
Asimetrinya berjalan satu arah. PTC bisa berutang US$700 juta kepada Schneider. Schneider berutang nol kepada PTC. Risiko regulasi ditanggung sepenuhnya, tanpa kompensasi, oleh pihak penjual.
Inilah alasan paling penting untuk memperlakukan selisih yang dikutip sebagai batas bawah kompensasi yang wajar, bukan sesuatu yang murah hati. Selisih selebar itu pada kesepakatan yang membawa biaya pembatalan terbalik US$1 miliar adalah risiko yang jauh lebih baik.
Mengapa Saham PTC Melonjak tetapi Berhenti di Bawah US$205?
PTC ditutup di US$144,03 pada 2 Oktober, sesi terakhir sebelum pengumuman. Pada 5 Oktober ia melonjak 33,5% ke US$192,26, sempat menyentuh US$196,05 intraday. Pada 7 Oktober ditutup di US$193,60.
| Rujukan harga PTC | Harga |
|---|---|
| Puncak penutupan 52 minggu, 20 Oktober 2025 | US$205,87 |
| Penutupan belum terpengaruh, 2 Oktober 2026 | US$144,03 |
| Harga penawaran | US$205,00 |
| Penutupan 5 Oktober | US$192,26 |
| Penutupan 7 Oktober | US$193,60 |
| Selisih tersisa di US$193,60 | US$11,40 |
| Potensi naik bruto ke harga penawaran | 5,89% |
Dua fakta berdampingan secara janggal. PTC memulai 2026 di sekitar US$175 dan turun sekitar 17% sepanjang tahun sebelum pengumuman tanpa kebocoran itu muncul. "Premi 42,3%" adalah aritmetika nyata terhadap harga belum terpengaruh yang nyata — sekaligus premi yang diukur dari zona terendah dua belas bulan, bukan dari sesuatu yang menyerupai rentang perdagangan PTC baru-baru ini.
Saham tidak diperdagangkan di US$205 karena uang tunai baru diterima saat penyelesaian. Pemegangnya harus memperhitungkan:
- Risiko tinjauan antimonopoli dan CFIUS
- Risiko pemungutan suara pemegang saham
- Keterlambatan penyelesaian dan perpanjangan otomatis tanggal akhir
- Biaya peluang modal hingga lima belas bulan
- Kemungkinan munculnya proposal yang lebih unggul
- Kemungkinan pembatalan tanpa biaya pembatalan terbalik
- Perubahan suku bunga dan imbal hasil yang dituntut arbitrase merger
Di US$193,60, imbal hasil bruto ke harga penawaran adalah:
(US$205 ÷ US$193,60) − 1 = 5,89%
Itu imbal hasil yang terdefinisi. Bukan imbal hasil tanpa risiko.
Berapa Probabilitas yang Sebenarnya Dihargai Pasar?
Perhitungan paling berguna dalam setiap merger tunai adalah yang nyaris tak pernah dilakukan pemberitaan: mengubah selisih menjadi probabilitas penyelesaian tersirat.
Dua hasil mendominasi. Kesepakatan rampung dan pemegang menerima US$205. Kesepakatan batal dan saham berbalik ke arah US$144,03 yang belum terpengaruh.
- Untung bila rampung: US$205,00 − US$193,60 = +US$11,40, atau +5,89%
- Rugi bila batal: US$144,03 − US$193,60 = −US$49,57, atau −25,60%
- Rasio risiko terhadap imbalan: 4,35 banding 1
Menyetarakan nilai harapan ke nol dan menyelesaikan untuk probabilitas penyelesaian p:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Pasar sedang menghargai peluang penyelesaian sekitar 81,3%. Yang membeli di US$193,60 bukan sedang "memperoleh 5,9%". Ia menerima taruhan yang menang empat dari lima kali dan pada yang kelima kehilangan lebih dari empat kali lipat kemenangannya.
Itu harga yang koheren untuk kesepakatan yang sudah ditandatangani, didanai penuh, masuk akal secara strategis, dan tanpa syarat pendanaan. Itu harga yang tipis untuk kesepakatan yang juga membawa paparan CFIUS di perangkat lunak kedirgantaraan dan pertahanan, tanggal akhir lima belas bulan, dan tanpa biaya pembatalan terbalik. Arbitrase hanya menarik bagi investor yang perkiraannya sendiri atas peluang penyelesaian jauh di atas 81%.
Kerangka yang sama, diterapkan pada kesepakatan domestik yang lebih kecil dengan jalur regulasi lebih singkat, menghasilkan kesimpulan yang sangat berbeda dalam analisis kami atas transaksi Copart-ACV Auctions, di mana selisih sisa 0,9% menyiratkan probabilitas penyelesaian 97%. Membandingkan keduanya adalah cara tercepat melihat berapa nilai risiko regulasi menurut pasar.
Apakah Saham PTC Investasi Arbitrase Merger yang Baik?
Jawabannya bergantung pada jangka waktu sebanyak pada probabilitas.
Skenario Penyelesaian Tepat Waktu
Membeli PTC di US$193,60 dengan penyelesaian di US$205:
- Keuntungan per saham: US$11,40
- Imbal hasil bruto: 5,89%
- Jangka penahanan yang diharapkan: berpotensi sekitar satu tahun
- Pendapatan dividen: PTC tidak membayar dividen berarti
- Potensi di atas US$205: hanya jika muncul proposal lebih unggul
Skenario Penyelesaian Tertunda
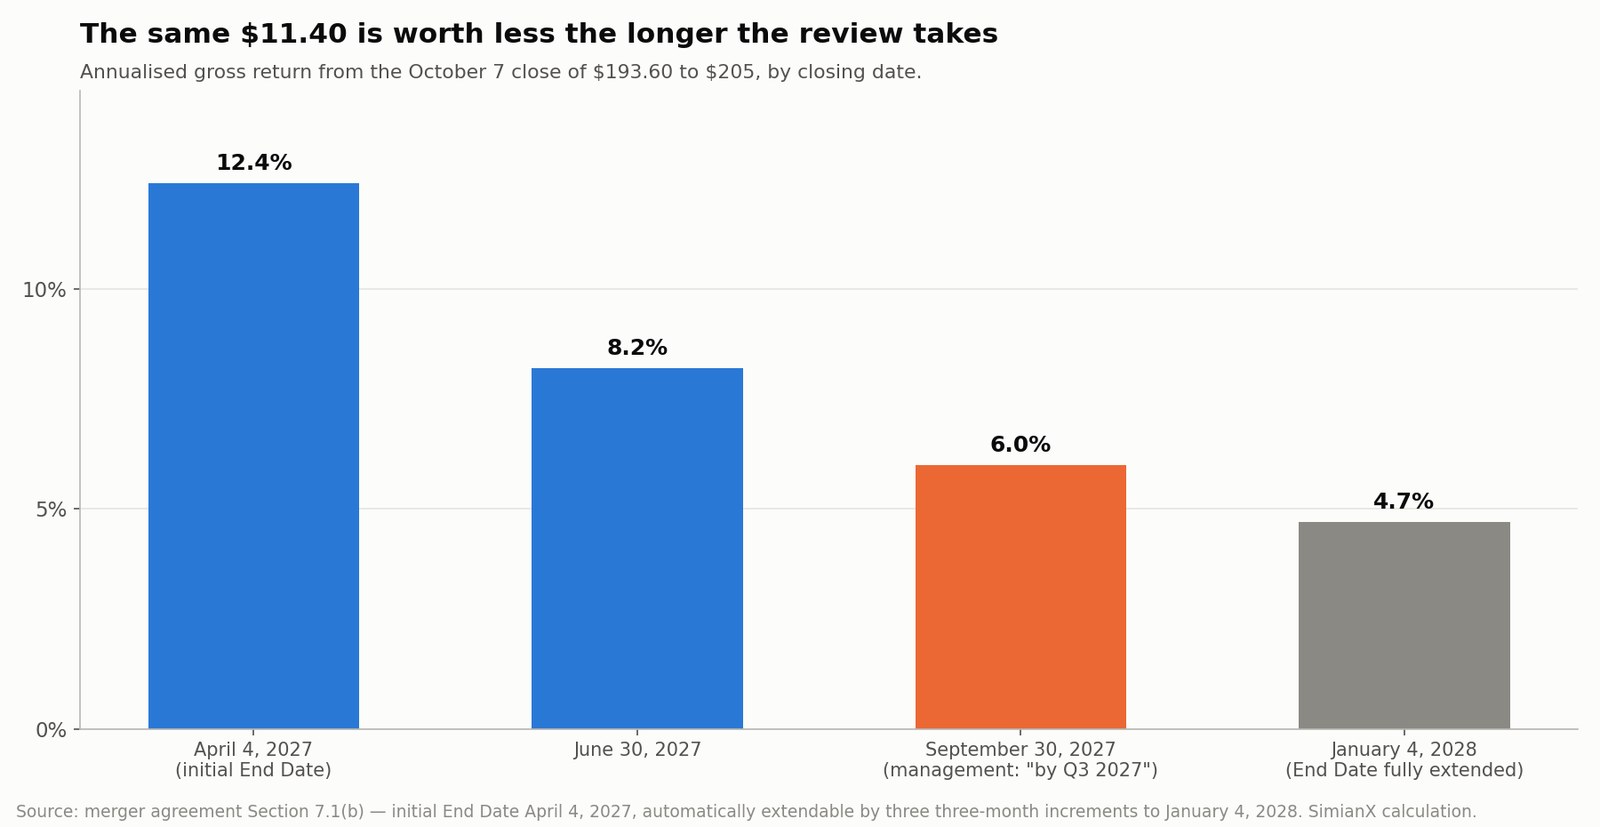
Perjanjian merger menetapkan tanggal akhir awal pada 4 April 2027. Tanggal itu diperpanjang otomatis dalam kelipatan tiga bulan selama kondisi regulasi tertentu belum terpenuhi — hingga tiga kali. Batas kontraktualnya karena itu 4 Januari 2028, lima belas bulan setelah pengumuman.
Manajemen memandu penyelesaian "paling lambat kuartal ketiga 2027", yang sudah sembilan bulan melewati tanggal akhir awal dan secara implisit mengandaikan setidaknya dua perpanjangan. US$11,40 yang sama berbunga sangat berbeda tergantung kapan ia tiba:
| Tanggal penyelesaian ilustratif | Jangka waktu sejak 7 Oktober | Imbal hasil bruto tahunan perkiraan |
|---|---|---|
| 4 April 2027 (tanggal akhir awal) | Sekitar 6 bulan | ~12,4% |
| 30 Juni 2027 | Sekitar 9 bulan | ~8,2% |
| 30 September 2027 (panduan manajemen) | Sekitar 12 bulan | ~6,0% |
| 4 Januari 2028 (tanggal akhir diperpanjang penuh) | Sekitar 15 bulan | ~4,7% |
Perkiraan ini mengecualikan pajak, komisi, dan biaya modal. Perhatikan bentuk sebarannya: tanggal yang dipandu manajemen sendiri sudah berada di paruh bawah, dan ekspektasi resmi perusahaan bukanlah kasus optimistis.
Skenario Kesepakatan Batal
Harga PTC yang belum terpengaruh adalah US$144,03. Kembali ke level itu dari US$193,60 berarti kerugian:
(US$144,03 ÷ US$193,60) − 1 = −25,60%
Harga belum terpengaruh adalah rujukan, bukan lantai yang dijamin. Penjualan yang gagal meninggalkan kekacauan — keputusan produk tertunda, tim penjualan goyah, manajemen yang telah menyatakan di depan umum bahwa perusahaan bernilai US$205. Ia juga bisa meninggalkan lantai, jika pasar menyimpulkan pembeli lain mungkin muncul.
PTC mungkin perusahaan yang bernilai strategis, tetapi di US$193,60 sahamnya terutama taruhan atas penyelesaian transaksi — bukan investasi konvensional pada perangkat lunak yang undervalued.
Bagaimana Pasar Sebenarnya Bereaksi — di Kedua Sisi?
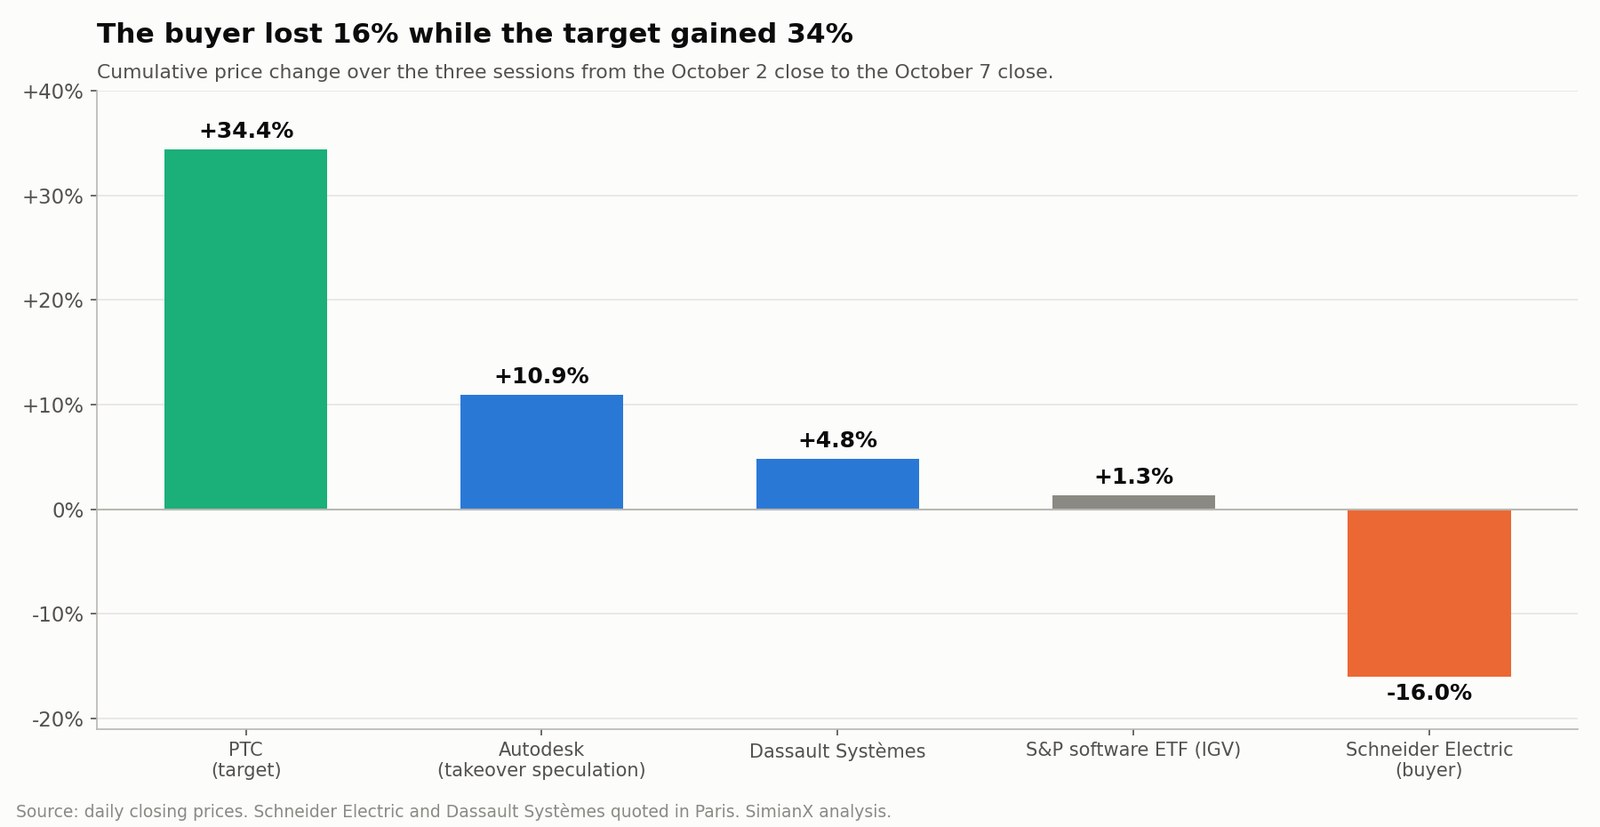
Pengumuman itu dibaca sangat berbeda oleh pemegang saham pembeli dan pemegang saham target.
| Efek | Perubahan kumulatif, penutupan 2 ke penutupan 7 Oktober |
|---|---|
| PTC (target) | +34,4% |
| Autodesk (spekulasi pengambilalihan) | +10,9% |
| Dassault Systèmes | +4,8% |
| ETF perangkat lunak S&P (IGV) | +1,3% |
| Schneider Electric (pembeli) | −16,0% |
Penurunan Schneider bukan "hingga 10%" yang banyak diberitakan dari sesi pembukaan. Diukur penutupan ke penutupan sepanjang tiga sesi setelah pengumuman, Schneider Electric kehilangan 15,99% nilai pasarnya. Terhadap sektor perangkat lunak yang naik 1,3% pada rentang yang sama, itu putusan yang luar biasa keras atas kesepakatan yang disebut pembelinya sebagai transformatif.
+10,87% Autodesk melawan +1,3% IGV adalah pembacaan paling bersih atas perdagangan simpati. Pasar tidak menghargai ulang perangkat lunak desain secara luas; ia menghargai ulang satu-satunya aset besar, independen, dan masuk akal untuk diakuisisi di kategori itu.
Pola ini — angka tajuk dirayakan di satu sisi dan diam-diam dihukum di sisi lain — berulang pada kesepakatan strategis besar. Ia muncul terbalik dalam studi kami atas kesepakatan Generac-Amazon, di mana tajuk US$8 miliar bersandar pada US$2,4 miliar pengiriman yang benar-benar dikomitmenkan. Membaca dokumen resmi alih-alih siaran pers biasanya di situlah letak perbedaannya.
Apa yang Bisa Menghalangi Schneider Electric Membeli PTC?
Persetujuan Pemegang Saham PTC
Pemegang mayoritas saham beredar PTC harus menyetujui merger dalam rapat khusus.
Premi 42,3%, struktur sepenuhnya tunai, dan rekomendasi bulat dewan membuat persetujuan tampak mungkin. Namun perbandingan dengan puncak 52 minggu memberi pemegang saham yang menentang sebuah argumen nyata, dan dokumen proksi definitif akan menyediakan bahan yang menentukan perdebatan:
- Riwayat negosiasi dan apakah pihak lain dihubungi
- Alternatif strategis yang dipertimbangkan dewan
- Analisis valuasi dan pendapat kewajaran dari Evercore
- Proyeksi manajemen yang diberikan ke dewan
- Kepentingan direksi dan eksekutif dalam transaksi
- Rencana waktu pemungutan suara
Persetujuan Antimonopoli Amerika Serikat
Transaksi tunduk pada tinjauan berdasarkan Undang-Undang Hart-Scott-Rodino.
Schneider dan PTC menempati bagian teknologi industri yang bersebelahan. PTC terkuat di desain berbantuan komputer, manajemen siklus hidup produk, manajemen siklus hidup aplikasi, dan manajemen siklus hidup layanan. Bisnis AVEVA milik Schneider lebih berbobot pada perangkat lunak operasional, proses, dan manajemen energi.
Komplementaritas itu mendukung persetujuan, tetapi regulator masih dapat menelaah:
- Konsentrasi pasar perangkat lunak industri
- Pemaketan antara perangkat lunak dan perangkat keras otomasi
- Interoperabilitas dengan sistem kendali pesaing
- Portabilitas data pelanggan
- Akses ke infrastruktur benang digital
- Apakah Schneider dapat merugikan platform otomasi saingan
CFIUS dan Tinjauan Investasi Asing
PTC adalah perusahaan perangkat lunak industri AS yang melayani manufaktur global; Schneider adalah pembeli Prancis. Transaksi memerlukan persetujuan Komite Investasi Asing di Amerika Serikat.
Paparan PTC pada pelanggan kedirgantaraan, pertahanan, manufaktur canggih, dan pemerintah mengundang penelaahan tambahan. Perjanjian juga mencakup tinjauan antimonopoli dan investasi asing di yurisdiksi lain.
Transaksi perangkat lunak industri lintas negara berskala besar memang bisa rampung. Akuisisi Ansys oleh Synopsys memerlukan persetujuan beberapa yurisdiksi besar dan akhirnya rampung dengan syarat. Namun "akhirnya rampung" dan "rampung pada tanggal akhir awal" adalah hasil yang berbeda, dan tiga perpanjangan otomatis dalam perjanjian menunjukkan yang mana yang diperkirakan penyusunnya.
Seberapa Kuat Keuangan Mandiri PTC?
Schneider tidak sedang membeli perusahaan perangkat lunak yang kesulitan. PTC memiliki pendapatan berulang tinggi, konversi kas kuat, dan posisi yang dapat dipertahankan dalam alur pengembangan produk.
Dalam hasil kuartal fiskal ketiga 2026 dan Formulir 10-Q terkait, PTC melaporkan:
- ARR di luar bisnis yang didivestasi sebesar US$2,412 miliar
- Pertumbuhan ARR mata uang konstan 9,1%
- Pendapatan kuartalan US$600 juta
- Marjin operasi akuntansi 28%
- Marjin operasi disesuaikan 41%
- Arus kas operasi kuartalan US$261 juta
- Arus kas bebas kuartalan US$249 juta
Pendapatan kuartal ketiga yang dilaporkan turun 7%, terdistorsi oleh penjualan bisnis ThingWorx dan Kepware serta durasi yang diperpendek pada satu pembaruan dan perluasan kontrak besar.
Panduan PTC untuk Tahun Fiskal 2026
| Metrik | Panduan TF2026 |
|---|---|
| Pertumbuhan ARR mata uang konstan di luar divestasi | 9%–9,5% |
| Pendapatan | US$2,69 miliar–US$2,75 miliar |
| Arus kas operasi | Sekitar US$880 juta |
| Arus kas bebas | Sekitar US$850 juta |
| Laba per saham akuntansi | US$8,46–US$9,18 |
| Laba per saham disesuaikan | US$7,87–US$8,42 |
Jebakan Panduan: Laba Akuntansi di Atas Laba Disesuaikan
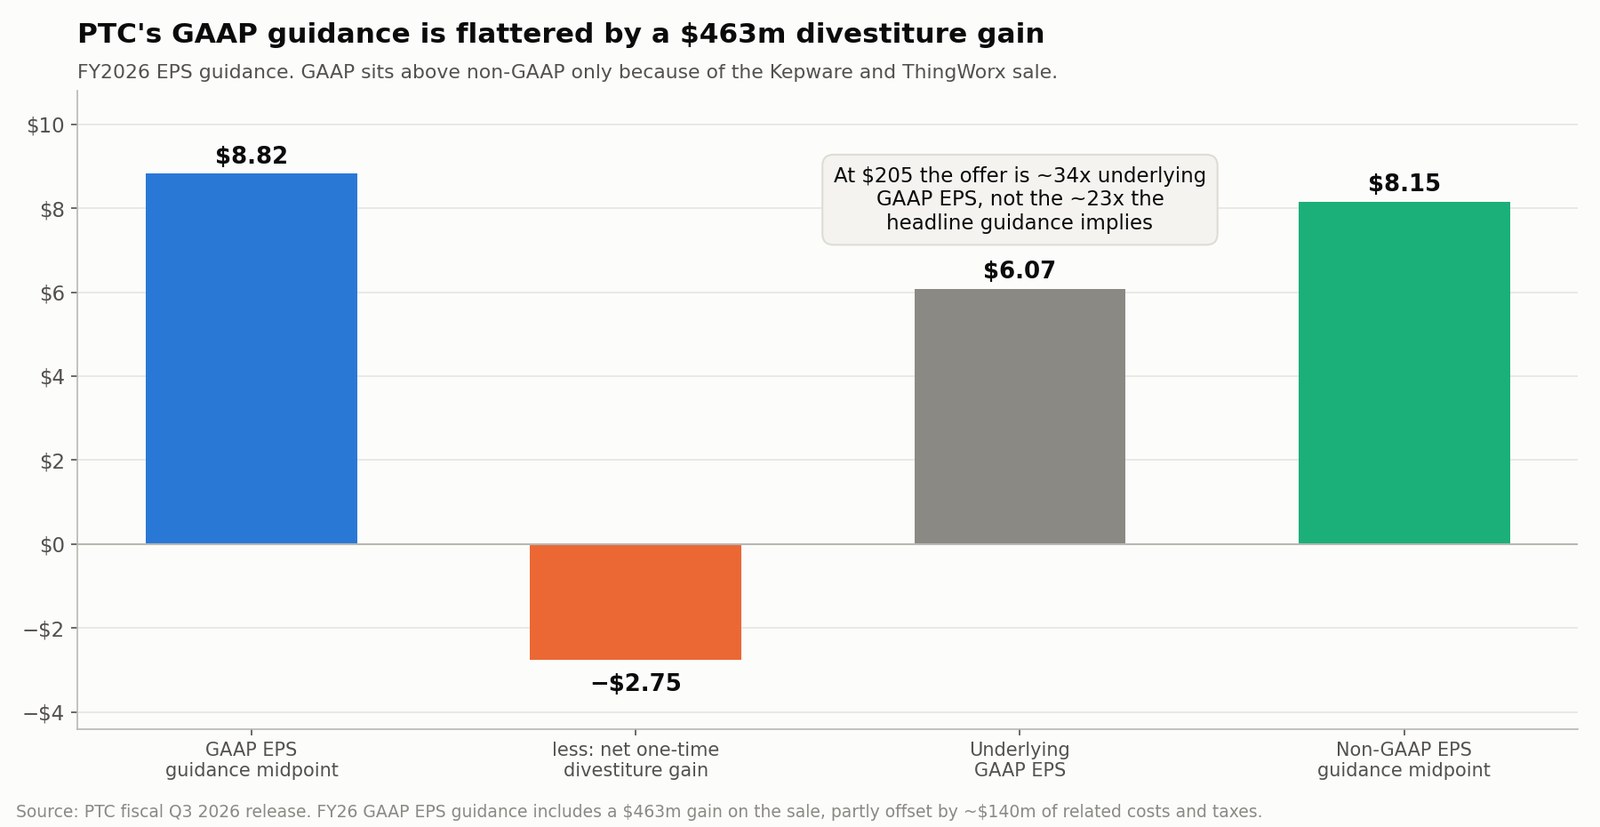
Lihat lagi dua baris terakhir. Titik tengah laba per saham akuntansi PTC sebesar US$8,82 berada di atas titik tengah disesuaikan US$8,15. Bagi perusahaan perangkat lunak dengan kompensasi berbasis saham besar dan amortisasi aset takberwujud hasil akuisisi, urutan itu nyaris mustahil — kecuali ada sesuatu yang bersifat sekali pakai di dalam angka akuntansi.
Memang ada. PTC merampungkan divestasi ThingWorx dan Kepware ke TPG pada Maret 2026, menerima US$523 juta saat penutupan. Hasil akuntansi TF2026 memuat keuntungan US$463 juta atas penjualan itu, sebagian diimbangi sekitar US$140 juta biaya dan pajak terkait. Setelah pengimbang itu, kontribusi sekali pakainya sekitar US$2,75 per saham.
Dikeluarkan, laba akuntansi dasar per saham menjadi sekitar US$6,07.
Penyesuaian tunggal itu mengubah seberapa mahal tawaran ini terlihat:
| Dasar laba | LPS TF2026 | Harga penawaran ÷ LPS |
|---|---|---|
| Titik tengah panduan akuntansi (sebagaimana dilaporkan) | US$8,82 | 23,2x |
| Titik tengah panduan disesuaikan | US$8,15 | 25,2x |
| Akuntansi dasar, di luar keuntungan divestasi | US$6,07 | 33,8x |
Panduan tajuk menyiratkan Schneider membayar sekitar 23 kali laba akuntansi. Atas laba yang benar-benar akan dihasilkan bisnis ini tahun depan, ia membayar lebih dekat ke 34 kali. Setiap argumen valuasi yang dibangun atas baris akuntansi yang dilaporkan membandingkan tawaran dengan angka yang tak akan berulang.
Distorsi yang Sama Ada di Panduan Arus Kas
Panduan arus kas bebas US$850 juta membawa versi lebih kecil dari masalah yang sama. Ia dinyatakan setelah dikurangi sekitar US$80 juta beban terkait divestasi — biaya transaksi, pajak, dan kontribusi yang hilang dari bisnis yang dijual, sebagian diimbangi pos-pos terkait hasil penjualan.
Arus kas bebas ternormalisasi karena itu mendekati US$930 juta, yang menurunkan kelipatan transaksi dari 27,9x yang dipandu menjadi sekitar 25,5x. Ini memotong ke arah sebaliknya: atas dasar arus kas, kesepakatan sedikit lebih murah daripada yang disiratkan angka panduan. Intinya bukan bahwa satu penyesuaian menyanjung dan yang lain menghukum. Intinya, tak satu pun angka tajuk itu yang tepat dipakai menilai perusahaan.
Penjualan itu mempersempit fokus PTC pada strategi Siklus Hidup Produk Cerdas. Portofolio yang tersisa:
- Creo: desain berbantuan komputer
- Windchill: manajemen siklus hidup produk
- Codebeamer: manajemen siklus hidup aplikasi
- ServiceMax: manajemen siklus hidup layanan
- Onshape: CAD berbasis cloud dan kolaborasi
- Arena: PLM berbasis cloud
- Servigistics: optimalisasi suku cadang layanan
- Vuforia: aplikasi realitas tertambah
Sistem-sistem ini menyimpan data produk otoritatif yang menjadi sandaran AI industri.
Apakah Schneider Electric Membayar Terlalu Mahal untuk PTC?
Logika strategisnya jelas. Valuasinya lebih bisa diperdebatkan.
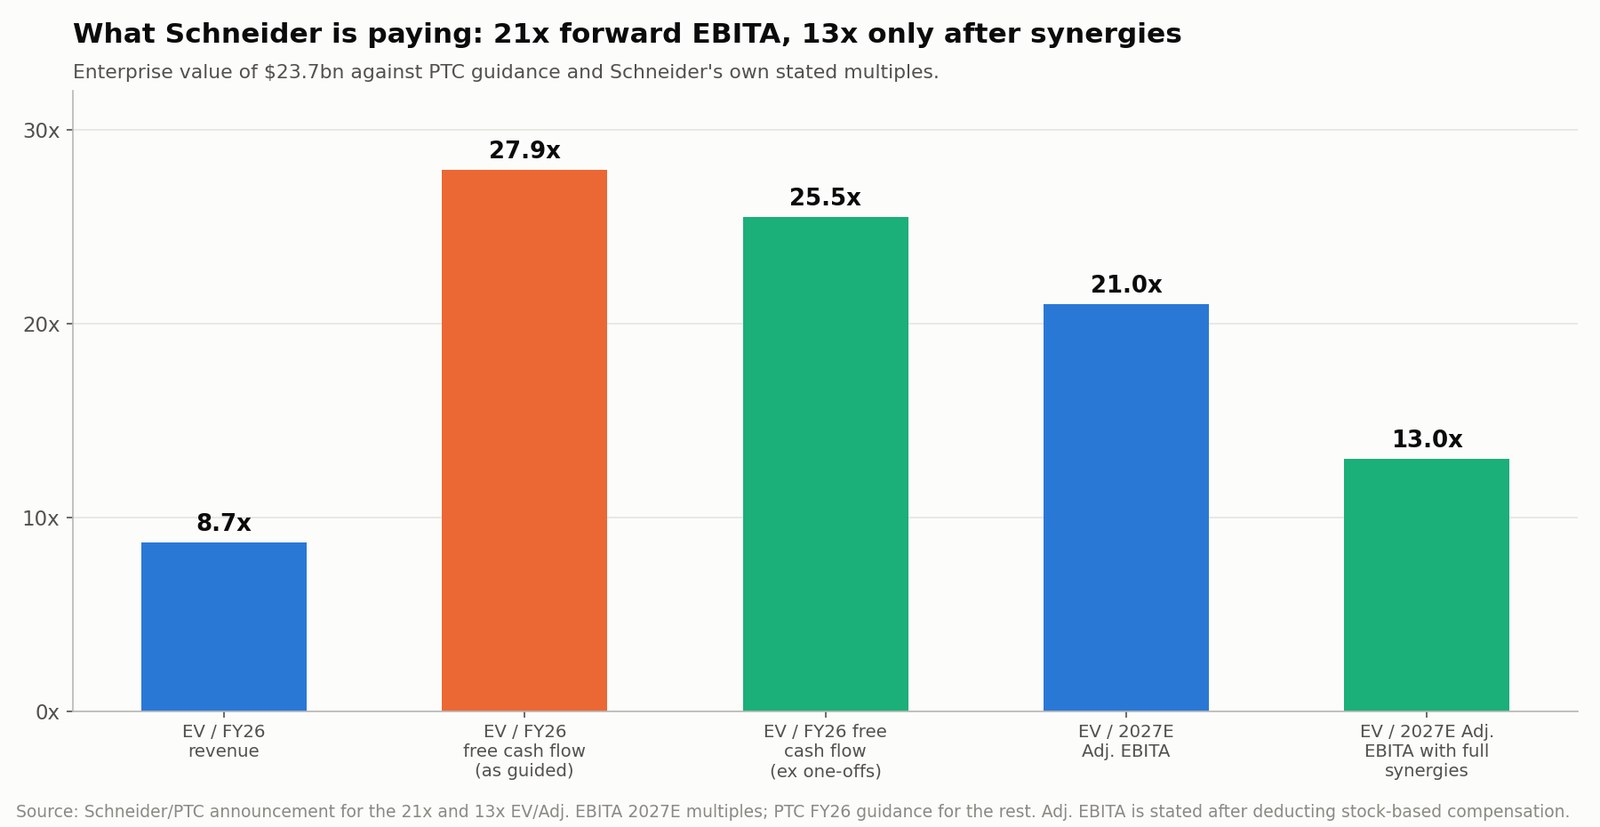
Schneider menyatakan nilai perusahaan US$23,7 miliar mewakili:
- 21 kali EBITA disesuaikan estimasi 2027
- 13 kali EBITA disesuaikan estimasi 2027 setelah sinergi penuh berjalan
Menambahkan panduan PTC melengkapi gambarannya:
| Ukuran valuasi | Kelipatan transaksi perkiraan |
|---|---|
| Nilai perusahaan / pendapatan TF2026, titik tengah | ~8,7x |
| Nilai perusahaan / arus kas bebas TF2026, sesuai panduan | ~27,9x |
| Nilai perusahaan / arus kas bebas TF2026, tanpa pos sekali pakai | ~25,5x |
| Harga penawaran / LPS disesuaikan TF2026, titik tengah | ~25,2x |
| Harga penawaran / LPS akuntansi dasar | ~33,8x |
| Nilai perusahaan / EBITA disesuaikan estimasi 2027 | 21x |
| Nilai perusahaan / EBITA disesuaikan dengan sinergi penuh | 13x |
Ini kelipatan yang besar untuk pertumbuhan ARR satu digit tinggi. Schneider membayar untuk penjualan silang, pengembangan AI industri, dan kendali atas data siklus hidup produk sebanyak untuk arus kas saat ini.
Manajemen memperkirakan:
- €250 juta sinergi biaya tahunan pada tahun ketiga
- Sekitar €800 juta sinergi pendapatan
- Akresi laba per saham disesuaikan satu digit rendah sebelum efek akuntansi harga perolehan pada tahun penuh pertama
- Akresi satu digit menengah hingga tinggi dengan sinergi penuh
- Imbal hasil atas modal yang diinvestasikan melampaui biaya modal pada tahun kelima
Tiga catatan penting.
Pertama, €800 juta sinergi pendapatan bukan €800 juta laba. Schneider harus memenangkan penjualan itu, menanggung biaya penjualan dan pengembangan terkait, serta menerapkan marjin inkremental yang realistis.
Kedua, ukuran akresi mengecualikan akuntansi harga perolehan. Transaksi sebesar ini akan menghasilkan amortisasi aset takberwujud yang besar.
Ketiga, kelipatan 13x "pasca-sinergi" bukan harga yang dibayar siapa pun hari ini. Itu harga yang akan dibayar Schneider jika setiap euro sinergi sudah ada. Kelipatan yang benar-benar ditransaksikan adalah 21x, dan jarak antara keduanya adalah risiko eksekusi yang dialihkan ke pemegang saham Schneider — yang menurunkannya 16% dalam tiga sesi.
Mengapa Schneider Electric Menginginkan PTC?
Schneider sedang menyusun tumpukan teknologi industri terpadu yang mencakup peralatan fisik, perangkat lunak operasional, data rekayasa, dan kecerdasan buatan.
| Lapisan industri | Aset atau platform Schneider | Peran utama |
|---|---|---|
| Sistem fisik | Peralatan manajemen energi dan otomasi Schneider | Mengendalikan pabrik, pusat data, gedung, dan sistem energi |
| Data operasi dan proses | AVEVA | Memodelkan dan mengelola aset serta proses industri |
| Data terkontekstualisasi dan AI | Cognite | Menghubungkan data operasional, rekayasa, dan perusahaan |
| Siklus hidup produk dan rekayasa | PTC | Mengendalikan desain produk, persyaratan, daftar material, dan data layanan |
| Aplikasi AI industri | Platform gabungan | Mengubah data siklus hidup tepercaya menjadi rekomendasi dan tindakan otomatis |
Schneider merampungkan akuisisi penuh AVEVA pada Januari 2023. Pada Juni 2026 ia sepakat mengakuisisi perusahaan data dan AI industri Cognite seharga US$3,1 miliar. PTC menambahkan lapisan pengembangan produk hulu yang hilang.
AVEVA menunjukkan bagaimana pabrik dan proses beroperasi. Cognite mengontekstualisasi data lintas sistem industri. PTC menyediakan maksud desain, persyaratan rekayasa, struktur produk, persyaratan perangkat lunak, dan riwayat layanan produk manufaktur kompleks.
Tujuan Schneider adalah benang digital berkelanjutan yang melintasi:
- Desain produk
- Manajemen perangkat lunak dan persyaratan
- Persiapan manufaktur
- Operasi pabrik
- Konsumsi energi
- Pemeliharaan dan layanan lapangan
- Perbaikan dan desain ulang produk
Itulah maksud Schneider dengan platform yang membentang "dari desain dan pembangunan hingga pengoperasian dan pemeliharaan".
Mengapa Benang Digital Penting bagi AI Industri?
Sistem AI generik menghasilkan teks yang masuk akal tanpa memahami konsekuensi fisik sebuah kesalahan. Aplikasi industri memerlukan landasan yang jauh lebih kuat.
Agen AI yang beroperasi di pabrik mungkin perlu tahu:
- Revisi komponen mana yang terpasang
- Apakah perubahan desain telah disetujui
- Persyaratan keselamatan apa yang berlaku
- Pemasok mana yang memproduksi sebuah komponen
- Bagaimana sebuah mesin sedang beroperasi
- Apakah teknisi layanan memiliki sertifikasi yang disyaratkan
- Bagaimana perubahan operasi memengaruhi konsumsi energi
- Apakah sebuah rekomendasi melanggar persyaratan regulasi
Informasi itu tersebar di sistem CAD, PLM, ALM, layanan, otomasi, dan manajemen energi.
Karena itu nilai ekonomi PTC bukanlah karena ia menambahkan AI generatif ke perangkat lunaknya. Nilainya adalah karena PTC mengendalikan fondasi data produk tepercaya yang dipakai melandasi aplikasi-aplikasi itu. PTC sudah menanamkan kemampuan generatif dan agentik ke Creo, Windchill, Codebeamer, dan ServiceMax: pencarian data produk bahasa alami, deteksi suku cadang duplikat, pemrosesan persyaratan otomatis, layanan lapangan berbantuan AI. Halaman strategi AI perusahaan membingkainya dengan cara yang sama.
Di pasar industri, aset langka mungkin bukan model bahasanya. Mungkin konteks rekayasa yang terkelola, yang mencegah model membuat kesalahan mahal atau berbahaya.
Apakah AI Industri Memasuki Era Mega-Merger?
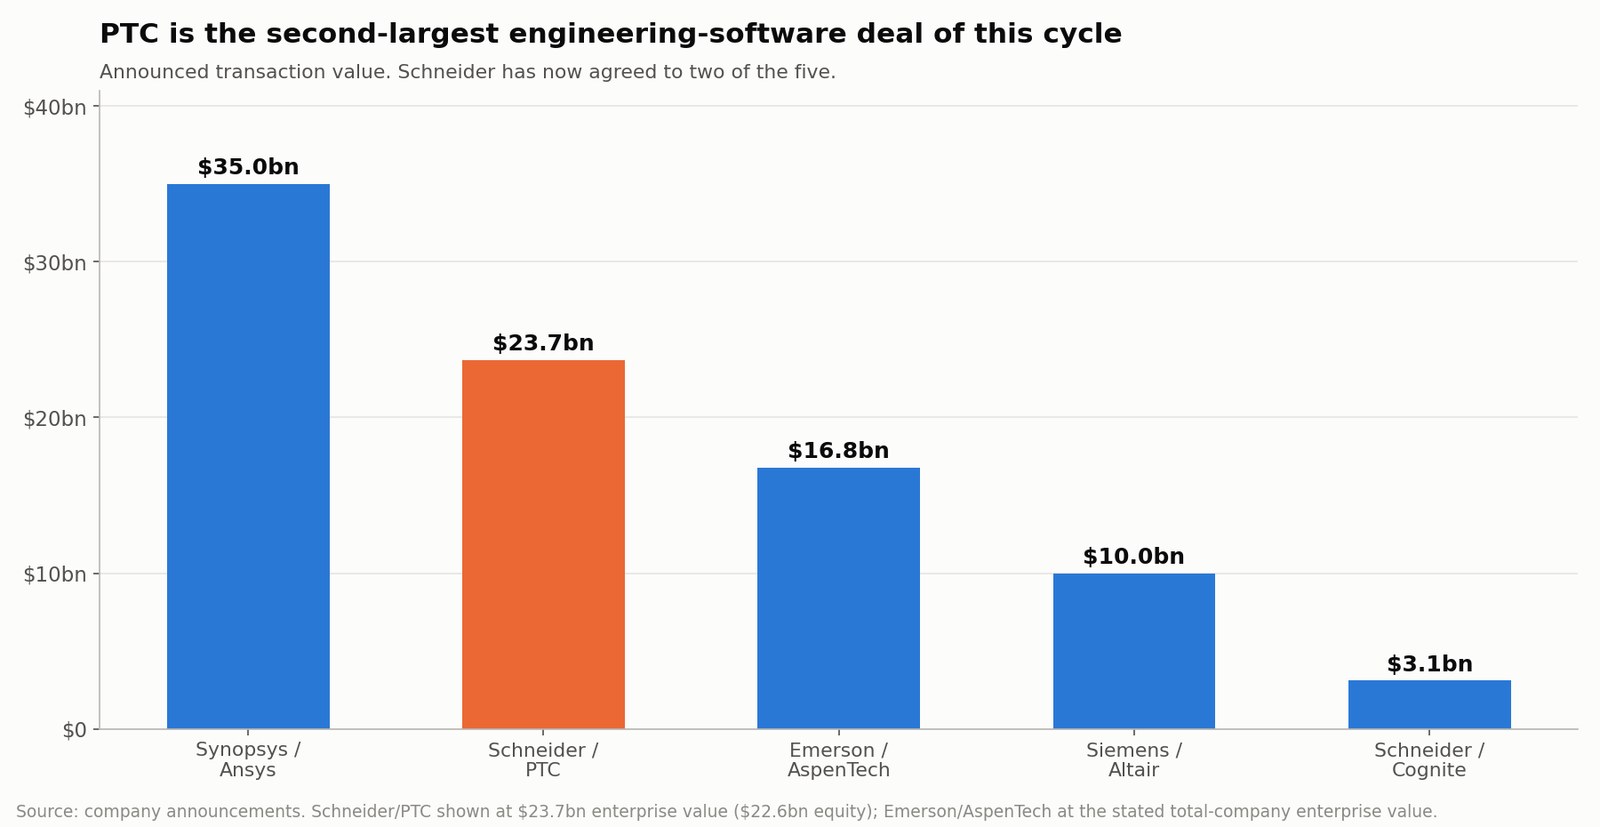
Schneider-PTC bukan kasus terpisah. Ini transaksi perangkat lunak rekayasa terbesar kedua dalam siklus ini.
| Pembeli | Target | Nilai yang diumumkan | Fokus strategis |
|---|---|---|---|
| Synopsys | Ansys | ~US$35,0 miliar | Desain chip-ke-sistem dan simulasi rekayasa |
| Schneider Electric | PTC | US$23,7 miliar nilai perusahaan / US$22,6 miliar ekuitas | Siklus hidup produk, benang digital, dan AI industri |
| Emerson | AspenTech | US$16,8 miliar nilai perusahaan | Otomasi proses dan perangkat lunak industri |
| Siemens | Altair Engineering | ~US$10,0 miliar nilai perusahaan | Simulasi, HPC, ilmu data, dan AI |
| Schneider Electric | Cognite | US$3,1 miliar | Kontekstualisasi data industri dan AI |
Schneider kini telah menyepakati dua dari lima. Siemens merampungkan akuisisi Altair pada Maret 2025. Synopsys merampungkan akuisisi Ansys pada Juli 2025. Emerson mengambil kepemilikan penuh AspenTech pada Maret 2025.
Era konsolidasi jelas sedang berlangsung. Tetapi menyebutnya gelombang akuisisi AI menyederhanakan berlebihan apa yang dibeli para pembeli. Target yang menarik berbagi ciri:
- Alur rekayasa yang kritis bagi operasi
- Model data industri milik sendiri
- Pendapatan berulang tinggi
- Retensi pelanggan tinggi
- Integrasi mendalam ke proses pengembangan produk
- Biaya perpindahan tinggi
- Keahlian teknis terspesialisasi
- Potensi penjualan silang lewat platform industri yang lebih besar
AI adalah akseleratornya. Pendapatan berulang, hubungan pelanggan, dan data terstruktur membenarkan sebagian besar harganya.
Perusahaan Mana yang Bisa Terdampak Konsolidasi Perangkat Lunak Industri?
Autodesk
Autodesk naik 10,87% dalam tiga sesi setelah pengumuman, melawan 1,3% sektor perangkat lunak. Itu gerakan spekulasi pengambilalihan, bukan penilaian ulang sektor.
Autodesk memegang posisi kuat di arsitektur, rekayasa, konstruksi, manufaktur, dan media. Bauran pelanggan dan profil regulasinya berbeda dari PTC, dan pengambilalihan akan memerlukan pembeli dengan modal luar biasa besar.
Dassault Systèmes
Dassault Systèmes bersaing dengan PTC lewat CATIA, SOLIDWORKS, ENOVIA, dan platform 3DEXPERIENCE. Kombinasi perangkat lunak desain, simulasi, dan siklus hidupnya memberi data industri bernilai dan relevansi strategis nyata. Ukuran dan struktur kepemilikannya mempersulit akuisisi penuh, tetapi kelipatan PTC akan memengaruhi cara investor menilai portofolio itu.
Siemens
Siemens sudah memiliki salah satu portofolio perangkat lunak industri terluas — NX, Teamcenter, Siemens EDA, dan Altair. Langkah Schneider menaikkan tekanan untuk menghubungkan perangkat lunak rekayasa dengan otomasi dan data operasional.
Emerson, Rockwell Automation, dan Honeywell
Perusahaan-perusahaan ini membangun strategi otomasi berbasis perangkat lunak. Mereka lebih mungkin mengejar akuisisi lebih kecil di data industri, simulasi, keamanan siber, kembaran digital, dan operasi otonom ketimbang mencoba transaksi di atas US$20 miliar lagi.
Perusahaan AI Industri Swasta
Penjualan Cognite senilai US$3,1 miliar menunjukkan platform data industri swasta bisa meraih valuasi strategis. Pembeli akan mencari teknologi yang dapat dipertahankan di kontekstualisasi data, robotika, benang digital, dan AI berbasis fisika.
Meski begitu, hindari membeli setiap saham perangkat lunak industri atas spekulasi pengambilalihan. Kandidat terkuat memadukan kualitas keuangan dengan aset yang mengisi celah portofolio spesifik bagi pembeli yang kredibel. Disiplin yang sama berlaku pada konsolidasi semikonduktor, di mana tawaran US$7 miliar ON Semiconductor untuk Synaptics adalah taruhan pada AI fisik, bukan pada narasi AI.
Platform riset multi-agen seperti SimianX AI membantu membandingkan fundamental, berita terkini, dan dokumen SEC alih-alih berdagang atas rumor:
- SimianX AI — riset multimodel dan analisis pasar langsung
- Papan Peringkat Kripto SimianX — kinerja model yang bersaing, dilacak langsung
- Artikel SimianX — riset tingkat dokumen di saham dan aset digital
Apa Risiko Terbesar bagi Schneider Electric?
Pemegang saham PTC menghadapi risiko penyelesaian. Pemegang saham Schneider menghadapi rangkaian risiko jangka panjang yang jauh lebih luas — dan sudah menghargai sebagiannya pada −16%.
Risiko Pendanaan
Schneider berencana menerbitkan €5 miliar hingga €6 miliar ekuitas dan €16 miliar hingga €17 miliar utang, dijembatani sementara oleh fasilitas berkomitmen US$25 miliar. Ekuitas mendilusi pemegang saham lama. Utang menaikkan beban bunga dan mengurangi fleksibilitas. Suku bunga pasar yang lebih tinggi sebelum pendanaan permanen ditempatkan akan menaikkan biaya transaksi lebih jauh.
Kompleksitas Integrasi
Schneider harus mengintegrasikan PTC sambil terus mengembangkan AVEVA dan merampungkan akuisisi Cognite. Bersama-sama mereka bisa membentuk platform yang kuat. Mereka juga bisa menghasilkan:
- Tumpang tindih produk
- Insentif penjualan yang membingungkan
- Kompleksitas organisasi
- Pengembangan produk melambat
- Karyawan keluar
- Kekhawatiran pelanggan atas stabilitas peta jalan
- Kesulitan mempertahankan budaya perusahaan perangkat lunak di dalam grup industri
Risiko Sinergi Pendapatan
Target €800 juta sinergi pendapatan bergantung pada penjualan silang, ekspansi geografis, dan pengembangan produk bersama. Sinergi pendapatan lebih sulit direalisasikan daripada penghematan biaya karena pelanggan harus membeli produk gabungan secara sukarela. Pelanggan industri besar sering menolak konsentrasi pemasok dan lebih suka sistem terbaik di kelasnya.
Risiko Interoperabilitas
Schneider berulang kali menyebut platformnya terbuka dan interoperabel. Ia harus membuktikan pelanggan dapat terus memakai produk PTC dengan sistem otomasi non-Schneider. Jika PTC tampak menjadi perpanjangan tertawan perangkat keras Schneider, pesaing akan menyerang basis terpasang.
Risiko Imbal Hasil Modal
Imbal hasil modal tidak diperkirakan melampaui biaya modal sampai tahun kelima, termasuk sinergi penuh. Itu menyisakan sedikit ruang untuk keterlambatan integrasi, pertumbuhan perangkat lunak lebih lambat, biaya pendanaan lebih tinggi, pelanggan hilang, adopsi AI lebih lambat, atau penjualan silang lebih lemah.
Apa yang Harus Dilakukan Pemegang Saham PTC Saat Ini?
Tidak ada satu jawaban benar; bergantung pada pajak, tujuan, toleransi risiko, dan alternatif. Kerangka yang disiplin punya enam langkah.
1. Hitung Selisih Saat Ini
Selisih merger = (US$205 − harga PTC saat ini) ÷ harga PTC saat ini
Di US$193,60 selisih brutonya 5,89%. Angka itu berubah tiap hari. Harga lebih tinggi menurunkan imbal hasil prospektif; harga lebih rendah menaikkannya tetapi bisa menandakan risiko penyelesaian yang meningkat.
2. Ubah Selisih Menjadi Probabilitas Tersirat
Probabilitas tersirat = potensi turun ÷ (potensi naik + potensi turun)
Pada harga hari ini itu 49,57 ÷ 60,97 = 81,3%. Hitung ulang setiap kali harga bergerak. Jika perkiraan Anda sendiri atas peluang penyelesaian berada di bawah perkiraan pasar, posisi itu tidak layak ditahan betapa pun menariknya angka persentasenya.
3. Perkirakan Tanggal Penyelesaian yang Realistis
Manajemen memandu ke kuartal ketiga 2027 — sudah dua perpanjangan otomatis melewati tanggal akhir awal. Jangan memodelkan tanggal paling awal yang mungkin. Hitung imbal hasil tahunan untuk setiap tanggal yang masuk akal, termasuk 4 Januari 2028.
4. Bangun Rentang Valuasi Kesepakatan Batal
US$144,03 yang belum terpengaruh adalah rujukan, bukan kesimpulan. Rentang yang lebih kuat mempertimbangkan ARR terbaru, arus kas bebas mandiri sekitar US$930 juta ternormalisasi, kelipatan perangkat lunak sebanding, pasar secara umum, kemungkinan pembeli alternatif, dan kekacauan yang ditinggalkan kesepakatan gagal.
5. Hargai Ketiadaan Biaya Pembatalan Terbalik
Jika regulator memblokir transaksi, tidak ada pembayaran mengalir ke pemegang saham PTC. Bandingkan selisih yang ditawarkan dengan selisih pada kesepakatan yang memang membawa biaya pembatalan terbalik. Selisih 5,9% dengan perlindungan dan selisih 5,9% tanpa perlindungan bukan investasi yang sama.
6. Tentukan Ukuran Posisi untuk Kegagalan Kesepakatan
Tentukan ukuran berdasarkan kerugian pada skenario buruk, bukan keuntungan yang diharapkan. Investor yang mengejar US$11,40 per saham harus sanggup menyerap penurunan sekitar US$49,57 per saham jika kesepakatan batal.
Bisakah Perusahaan Lain Menawar PTC Lebih Tinggi?
Proposal yang lebih unggul secara hukum mungkin. Perjanjian merger memperbolehkan dewan PTC mempertimbangkan proposal tertentu yang tidak diminta bila kewajiban fidusia menuntutnya.
Beberapa faktor menyulitkan tawaran pembanding:
- Schneider sudah membayar premi 42,3%
- Transaksi menyiratkan 21x EBITA disesuaikan 2027 dan sekitar 34x laba akuntansi dasar
- Schneider punya kecocokan strategis sungguhan lewat AVEVA dan Cognite
- Pembeli pesaing butuh paket pendanaan yang sangat besar
- PTC bisa berutang biaya pembatalan US$700 juta kepada Schneider
- Pembeli strategis lain menghadapi kekhawatiran antimonopoli setara atau lebih besar
Satu faktor berjalan sebaliknya: harga US$205 berada di bawah puncak penutupan 52 minggu PTC sendiri, yang melemahkan pembelaan "nilai penuh dan wajar" dalam gugatan pemegang saham mana pun dan menurunkan ambang yang perlu dilampaui penawar saingan agar tampak kredibel.
Secara keseluruhan, tawaran lebih tinggi sebaiknya diperlakukan sebagai potensi tambahan opsional, bukan skenario dasar.
Analisis Skenario Saham PTC
| Skenario | Hasil yang mungkin | Implikasi bagi pemegang saham PTC |
|---|---|---|
| Kesepakatan rampung lebih awal | US$205 tunai pada paruh pertama 2027 | ~12% tahunan dari US$193,60 |
| Kesepakatan rampung sesuai panduan | US$205 tunai paling lambat K3 2027 | ~6% tahunan dari US$193,60 |
| Tinjauan regulasi menimbulkan penundaan | US$205 diterima akhir 2027 atau Januari 2028 | ~4,7% tahunan dan modal terkunci lebih lama |
| Muncul tawaran lebih unggul | Tawaran di atas US$205 | Potensi tambahan, probabilitas tampak terbatas |
| Transaksi gagal | PTC kembali diperdagangkan mandiri, tanpa biaya terbalik | Sekitar −25,6% menuju harga belum terpengaruh |
| Syarat dinegosiasikan ulang | Harga tunai atau waktu berubah | Bergantung kondisi pasar dan alasannya |
Wawasan kuncinya: kinerja operasional PTC bisa tetap kuat sementara harga sahamnya turun, jika probabilitas penyelesaian yang dipersepsikan menurun. Setelah merger tunai definitif ditandatangani, probabilitas dan waktu mendominasi valuasi tradisional.
Apakah Kesepakatan Ini Positif bagi Saham AI Industri?
Positif bagi nilai strategis yang dipersepsikan pada perangkat lunak industri, tetapi implikasinya berbeda tiap perusahaan. Ia mendukung valuasi lebih tinggi bagi bisnis yang memiliki:
- Data siklus hidup produk
- Simulasi rekayasa
- Teknologi kembaran digital
- Graf pengetahuan industri
- CAD berbasis cloud
- Manajemen siklus hidup aplikasi
- Keamanan siber industri
- Layanan lapangan berbantuan AI
- Perangkat lunak robotika dan manufaktur otonom
Tetap bedakan platform AI industri yang bernilai dari perusahaan yang sekadar menambahkan "AI" ke presentasi investornya. Aset terkuat memecahkan tiga masalah sulit:
- Konteks data: mereka memahami hubungan antara produk, komponen, proses, dan aset fisik
- Integrasi alur kerja: perangkat lunak mereka ada di dalam pekerjaan harian insinyur dan operator
- Tata kelola: keluarannya dapat dilacak, diotorisasi, dan diaudit
Itulah sebabnya PTC meraih premi besar meski pertumbuhan ARR-nya lebih dekat ke 9% daripada laju yang dikaitkan dengan perangkat lunak AI tahap awal.
Putusan Akhir: Apakah AI Industri Memasuki Era Mega-Merger?
Ya — tetapi era yang selektif, berpusat pada data industri tepercaya dan alur kerja ujung ke ujung, bukan pada pencitraan AI generatif.
Schneider Electric membayar US$22,6 miliar untuk PTC karena PTC mengendalikan informasi produk dan rekayasa yang kritis di seluruh alur CAD, PLM, ALM, dan layanan. Digabung dengan peralatan otomasi Schneider, perangkat lunak operasional AVEVA, dan platform data terkontekstualisasi Cognite, ia bisa melengkapi benang digital industri yang sesungguhnya.
Bagi pemegang saham PTC, sebagian besar nilai strategis itu sudah ada di harga. Di US$193,60:
- Potensi naik ke tawaran US$205 adalah 5,89%
- Potensi turun ke harga belum terpengaruh adalah 25,60%
- Probabilitas penyelesaian tersirat adalah 81,3%
- Tanggal penyelesaian yang dipandu hampir setahun lagi, dengan batas kontraktual lima belas bulan
- Tidak ada biaya pembatalan terbalik jika regulator turun tangan
- Harga penawaran 0,4% di bawah puncak penutupan 52 minggu PTC sendiri
- Tawaran pesaing yang lebih tinggi mungkin, tetapi jangan diandaikan
Akuisisi ini bukti kuat bagi tesis konsolidasi AI industri. Ia tidak otomatis membuat PTC menarik di harga berapa pun.
Pantau dokumen proksi merger, tanggal pemungutan suara, kemajuan HSR, tinjauan CFIUS, pendanaan ekuitas Schneider, dan selisih tunai. SimianX AI menyatukan pergerakan harga langsung, dokumen SEC, analisis berita, serta tafsir bullish dan bearish yang bersaing justru untuk tujuan itu.
Pelajaran yang lebih besar: AI industri bergerak dari fitur perangkat lunak terisolasi menjadi pertarungan merebut kendali atas seluruh siklus hidup produk dan aset. Perusahaan yang memiliki data rekayasa tepercaya bisa menjadi aset paling bernilai — dan paling diperebutkan — dalam teknologi industri.
Pertanyaan yang Sering Diajukan tentang Kesepakatan Schneider Electric-PTC
Apa yang akan terjadi pada saham PTC setelah merger dengan Schneider Electric?
Jika transaksi rampung dengan syarat saat ini, setiap saham PTC yang berhak berubah menjadi hak menerima US$205 tunai, tanpa bunga dan tunduk pada pemotongan pajak yang berlaku. PTC menjadi anak usaha penuh Schneider dan berhenti diperdagangkan di Nasdaq.
Mengapa saham PTC di bawah harga pengambilalihan US$205?
Selisih itu mencerminkan waktu sampai penyelesaian dan risiko bahwa kondisi regulasi, pemegang saham, atau lainnya menghalangi penyelesaian. Pada penutupan 7 Oktober di US$193,60, selisih brutonya 5,89%, yang menyiratkan pasar menghargai sekitar 81,3% probabilitas kesepakatan rampung.
Apakah US$205 harga yang baik bagi pemegang saham PTC?
Itu premi 42,3% atas penutupan belum terpengaruh 2 Oktober — dan 0,4% di bawah puncak penutupan 52 minggu PTC sebesar US$205,87 yang tercatat pada 20 Oktober 2025. Kedua pernyataan benar. Mana yang penting bergantung pada kapan pemegang saham membeli.
Kapan Schneider Electric merampungkan akuisisi PTC?
Perusahaan mengharapkan penyelesaian paling lambat kuartal ketiga 2027. Perjanjian merger menetapkan tanggal akhir awal 4 April 2027 dengan tiga perpanjangan otomatis tiga bulan untuk kondisi regulasi tertentu, memperpanjang batas kontraktual hingga 4 Januari 2028.
Apa yang terjadi pada pemegang saham PTC jika regulator memblokir kesepakatan?
Pemegang saham PTC tidak menerima apa-apa. Perjanjian memuat biaya pembatalan US$700 juta yang harus dibayar PTC dalam keadaan tertentu dan tidak ada biaya pembatalan terbalik dari Schneider. Risiko regulasi ditanggung pihak penjual tanpa kompensasi.
Apakah saham PTC layak dibeli sebelum pengambilalihan rampung?
PTC kini terutama posisi arbitrase merger. Imbal hasilnya terbatas di sekitar US$205 kecuali muncul tawaran lebih unggul, dan potensi turunnya sekitar empat kali potensi naik jika kesepakatan gagal. Bandingkan selisih tahunan dengan risiko penyelesaian, pajak, dan alternatif sebelum menahan.
Apakah akuisisi PTC berarti akan ada lebih banyak pengambilalihan AI industri?
Ia menaikkan probabilitas konsolidasi lanjutan, terutama di antara perusahaan yang mengendalikan data rekayasa, kembaran digital, simulasi, dan alur kerja industri. Kesepakatan mendatang lebih mungkin membidik platform yang terdiferensiasi ketimbang perusahaan yang bersandar pada narasi pemasaran AI.
Bacaan Terkait
- Kesepakatan Copart-ACV 2026: ACVA Naik 44%, Selisih 0,9%
- Generac-Amazon: US$2,4 miliar di balik tajuk US$8 miliar
- Saham ON Semiconductor 2026: Taruhan AI Fisik Synaptics
- Kesepakatan Nvidia-Hugging Face 2026: 86x Pendapatan
- Saham AKAM: Kontrak Anthropic, Belanja US$4,8 Miliar Dulu
- Kesepakatan Amazon Qualcomm: 54 Juta Saham Dipertaruhkan
- Saham Caterpillar 2026: Trade Listrik Pusat Data AI
Sumber Riset Primer
- Pengumuman transaksi Schneider Electric dan PTC
- Formulir 8-K PTC yang mengumumkan perjanjian merger
- Perjanjian merger lengkap Schneider Electric-PTC
- Hasil kuartal fiskal ketiga 2026 PTC
- Formulir 10-Q kuartal fiskal ketiga 2026 PTC
- Penyelesaian divestasi ThingWorx dan Kepware oleh PTC
- Strategi kecerdasan buatan industri PTC
- Pencatatan saham dan data pasar PTC di Nasdaq
- Hubungan investor dan hasil keuangan Schneider Electric
- Rencana akuisisi Cognite oleh Schneider Electric
- Perangkat lunak industri AVEVA
- Penyelesaian akuisisi Altair oleh Siemens
- Penyelesaian akuisisi Ansys oleh Synopsys
- Ruang berita Emerson
- Autodesk · Dassault Systèmes · Siemens
- Program pemberitahuan pra-merger Hart-Scott-Rodino FTC
- Komite Investasi Asing di Amerika Serikat
- Data historis harga saham PTC


