コアは上振れ、株は上昇:8月CPIプレビューの採点
2026年8月のCPI(消費者物価指数)が発表され、市場が最も恐れていたことが起きました。コアインフレが予想を0.1ポイント上回ったのです。ところが市場は、私たちが「おそらく起きない」と書いたことをしました。上昇したのです。S&P500は0.86%高の7,656.98で引け、4日続落に終止符を打ちました。一方で、来週のFRB(米連邦準備制度理事会)利上げ確率は約90%に跳ね上がりました。
9月10日、私たちは数値予測、シナリオ表、チェックリストを盛り込んだ詳細な8月CPIプレビューを公開しました。本記事ではそのプレビューを一項目ずつ採点します。何が当たり、何が外れたのか。そしてより重要な、外れた判断がなぜ外れたのかを示します。事後に検証されない予測は、ただの意見にすぎません。
2026年8月CPI:実際の数字
| 指標 | 市場予想 | 実績(2026年8月) | 2026年7月 |
|---|---|---|---|
| 総合CPI、前月比 | +0.4% | +0.4% | +0.1% |
| 総合CPI、前年比 | 3.4% | 3.4% | 3.4% |
| コアCPI、前月比 | +0.2% | +0.3% | +0.2% |
| コアCPI、前年比 | 2.4% | 2.4% | 2.5% |
総合と前年比の数字は市場予想どおりでした。ずれは一か所だけ。コアが前月比0.3%上昇し、0.2%ではありませんでした。コアの前年比2.4%は2021年3月以来の低水準のままです。今年のディスインフレのうち、どれほどが本当の沈静化ではなくベース効果によるものかがわかります。
総合の数字の内訳:
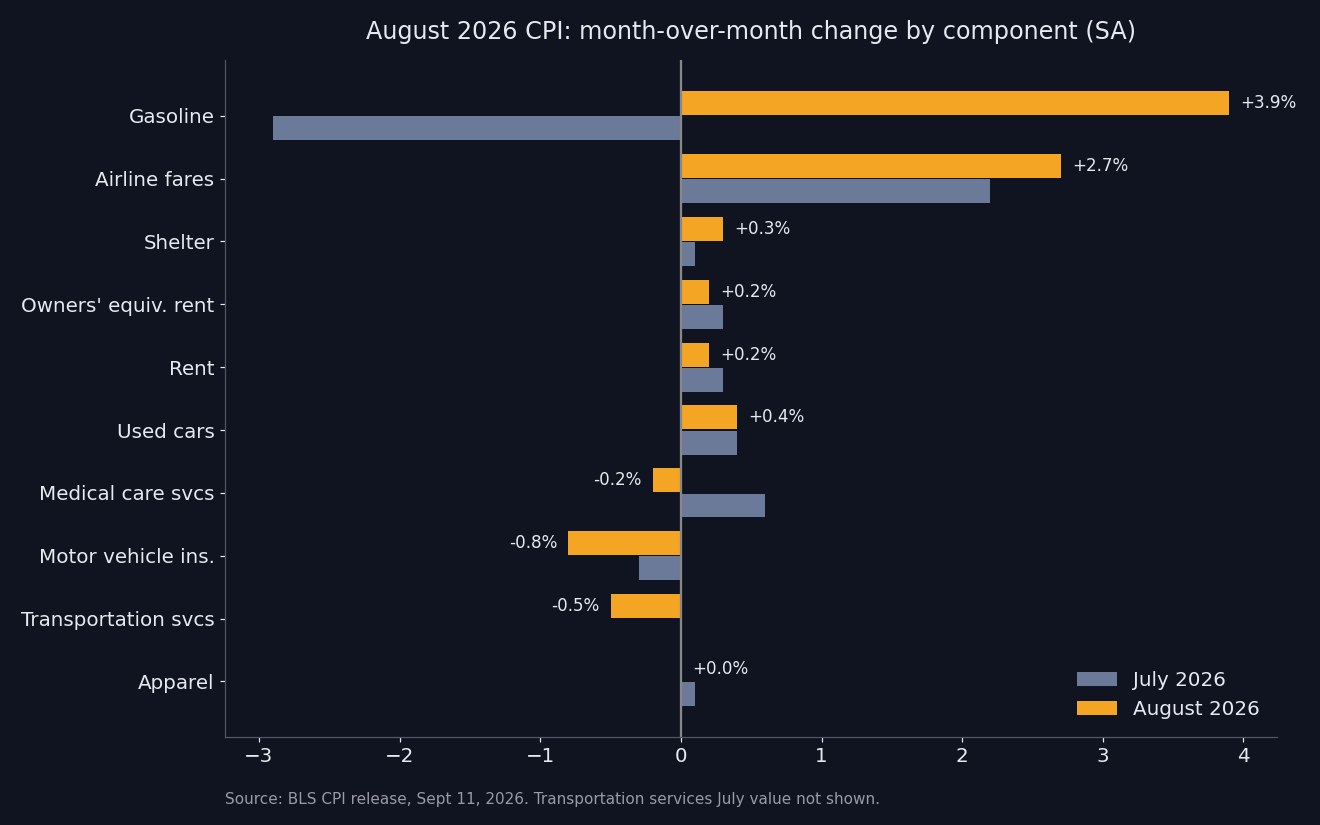
- エネルギーは前月比+2.1%(前年比+16.3%)。ガソリンは+3.9%(前年比+27.4%)で、労働統計局は総合の月間上昇の「3分の1超」をガソリンが占めたとしています。
- 住居費は2か月連続の0.1%のあと+0.3%。帰属家賃と家賃はそれぞれ0.2%にとどまり、残りは宿泊費(ホテルなど)を含む住居費の小さな項目によるものです。
- 航空運賃は+2.7%(前年比+23.4%)。7月の2.2%に続き2か月連続の高い伸びです。
- 中古車+0.4%、新車+0.3%、衣料品は横ばい。
- 医療サービス−0.2%、自動車保険−0.8%、輸送サービス−0.5%。
- 食品+0.1%、食品インフレは前年比2.7%です。
採点表:CPIプレビューの当たりと外れ
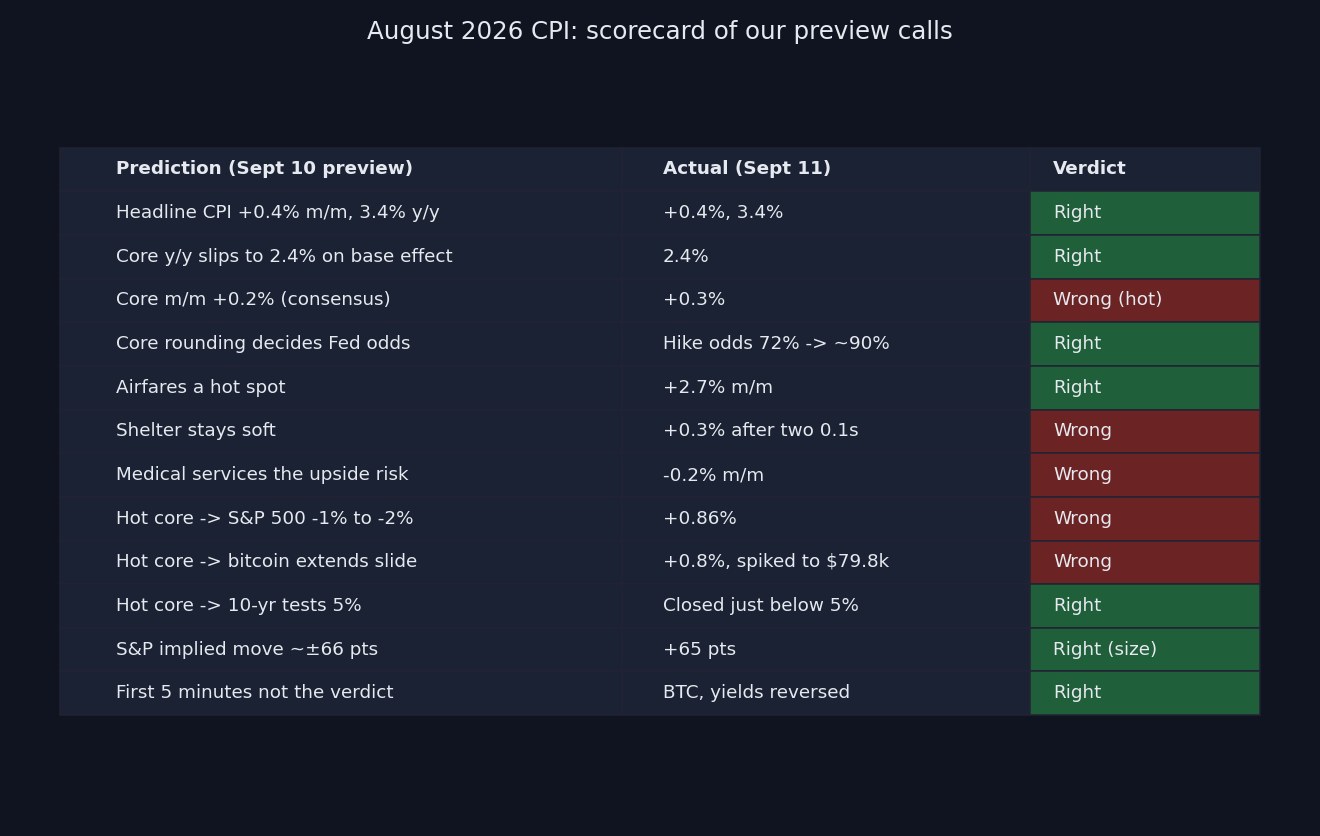
| 9月10日の私たちの判断 | 9月11日の結果 | 判定 |
|---|---|---|
| 総合は前月比+0.4%、前年比3.4% | +0.4%、3.4% | ✅ 的中 |
| ベース効果でコア前年比は2.4%へ低下 | 2.4% | ✅ 的中 |
| コア前月比+0.2%(市場予想どおり) | +0.3% | ❌ 外れ |
| コアの四捨五入がFRB論争を決める | 利上げ確率72% → 約90% | ✅ 的中 |
| 注目すべき項目は航空運賃 | +2.7% | ✅ 的中 |
| 住居費は軟調が続く | 0.1%が2回続いた後+0.3% | ❌ 外れ |
| 上振れリスクは医療サービス | −0.2% | ❌ 外れ |
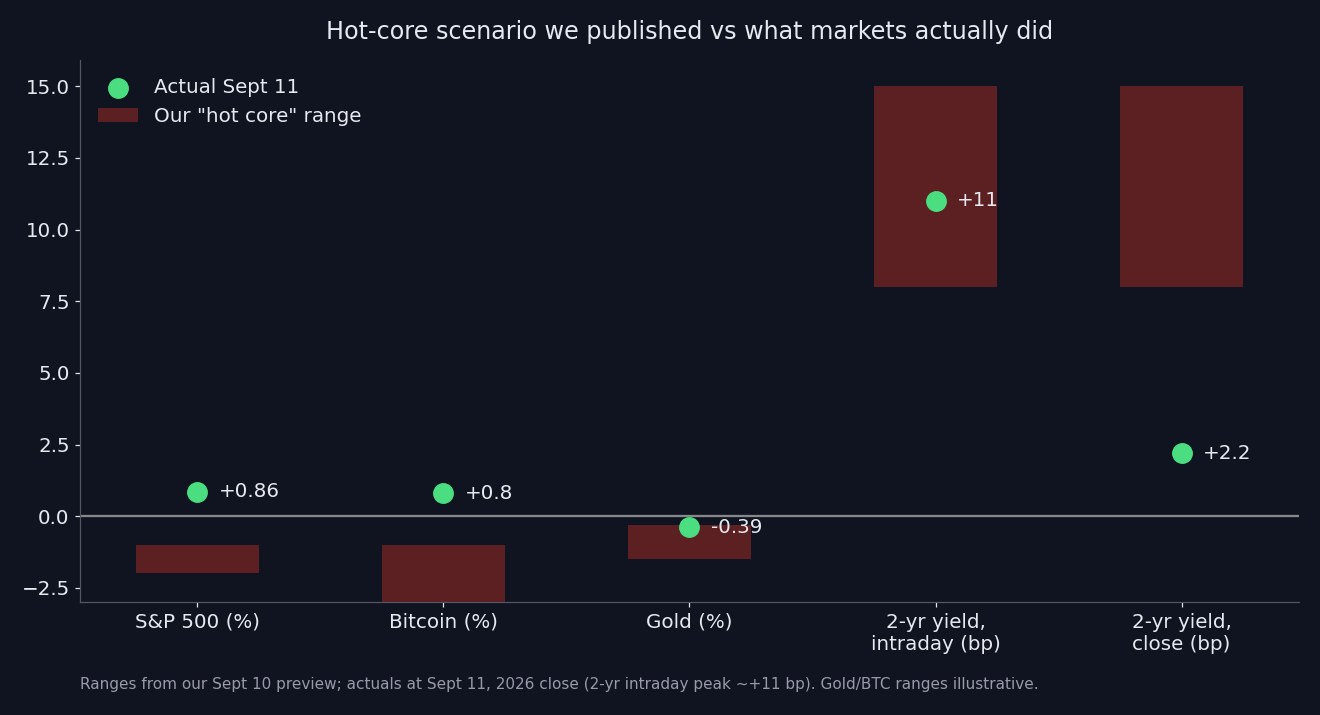
| コア上振れ → S&P500は1〜2%下落 | +0.86% | ❌ 外れ |
| コア上振れ → ビットコインは下げが続く | +0.8%、一時79,837ドル | ❌ 外れ |
| コア上振れ → 10年物は5%を試す | 5%をわずかに下回って引け | ✅ 的中 |
| S&P500の予想変動幅は約±66ポイント | +65ポイント | ✅ 幅は的中、方向は外れ |
| 「最初の5分間は結論ではない」 | ビットコインと利回りが日中に反転 | ✅ 的中 |
完全な的中が6、完全な外れが5、半々が1つ。数よりもパターンのほうが重要です。データの判断はおおむね当たり、市場の反応の判断はおおむね外れました。この二つは別の能力であり、その差こそが今回の発表の本当の教訓です。
当たったこと
1. 総合の数字とベース効果
総合CPIがガソリンで0.4%に跳ね上がり、前年比は3.4%を維持するという予測は単純な算数でした。2025年8月の0.4%が計算から外れ、2026年8月の0.4%が入れ替わっただけです。同じ理屈で、実際には何も冷えていないのにコア前年比が2.4%に下がる理由も説明できました。昨年8月のコア0.3%が12か月の計算期間から外れたのです。どちらもそのとおりになりました。
ガソリンの推計は方向こそ正しかったものの、控えめすぎました。私たちはAAAの週次平均をもとに、季節調整前の店頭価格を約3%の上昇と見積もりました。季節調整後のCPIガソリン指数は3.9%上昇しました。8月の季節要因は通常ガソリンを押し下げますが、今年は店頭価格の急騰がそれを上回りました。
2. コアの四捨五入がすべてだった
私たちは、エネルギーがコアに波及しない限りFRBはそれを供給ショックとして扱うため、コアの0.1ポイントの差が総合の0.3ポイントの差より重要だと論じました。市場はまさにそう受け止めました。CME FedWatchと市場報道によると、利上げの織り込みは木曜日の約72%から発表後は約87〜90%に上昇しました。1週間前は約50%でした。総合が予想どおりだった中で、この跳ね上がりはコアの0.1ポイントだけで起きたのです。
3. 航空運賃というシグナル
私たちは航空運賃を「それだけでコアを数ベーシスポイント押し上げる」項目として挙げました。7月の2.2%に続き、8月は2.7%上昇しました。ホルムズの原油ショックがコアサービスに入り込む最も直接的な経路です。ジェット燃料がそのまま運賃に反映されます。2か月連続の上昇は、ノイズではなくトレンドです。
4. 最初の5分間は本当に結論ではなかった
これはプレビューで最も実用的な助言で、ほとんど教科書どおりに展開しました。
- ビットコインは米東部時間午前8時30分前に77,057ドル付近で推移し、発表で76,700ドルまで下落、ヒゲは76,000〜76,300ドルまで伸びました。その後8時38分までに77,410ドルへ反転し、一時79,837ドルまで急伸しました。
- 2年物米国債利回りは日中に約11bp上昇し、私たちの上振れシナリオの8〜15bpの範囲に入りましたが、引けは2.2bp高の4.572%にとどまりました。
- 株価先物はもみ合った後、S&P500は日中高値近くで引けました。
最初のローソク足で売買した人は、これらすべての動きで逆方向に立っていたことになります。
5. 値幅の大きさ
オプション市場はS&P500に約±66ポイントの変動を織り込んでおり、指数は65.28ポイント高で引けました。市場のボラティリティ予想はほぼ完璧でした。私たちは方向を逆に読んだだけで、しかもその数字はもともとオプション市場のもので、私たちのものではありません。イベントリスクの通過とともに、VIXは11%下落して15.84となりました。
外れたこと、そしてその理由
外れ1:コアは市場予想に従った
私たちのコア予測は、ウォール街の0.2%そのものでした。クリーブランド連銀のナウキャスト(前年比2.38%)やKalshi(2.38%)が示した数字とも同じです。全員が外したので、市場予想に従ったこと自体は弁護できます。しかし私たちはリスク項目も挙げ、それを外しました。これが二つ目の外れにつながります。
外れ2:熱は医療から来ると思ったが、住居費から来た
私たちは7月に0.6%上昇した医療サービスを、コアを0.3%に押し上げる最有力項目として挙げました。結果は0.2%の下落でした。自動車保険は再び下落(−0.8%)し、航空運賃の急伸にもかかわらず輸送サービス全体は0.5%下落しました。
確実なブレーキと見ていた住居費が、逆に押し上げ役になりました。0.1%が2か月続いた後、住居費は0.3%上昇しました。帰属家賃と家賃はそれぞれ0.2%にとどまったため、振れはホテルや宿泊費など、より変動しやすい部分から生じています。
教訓はこうです。長期トレンドのはっきりした項目で弱い月が1回あっても、新しい局面に入ったことにはなりません。住居費は夏の減速前まで何年も0.3〜0.4%で推移していました。私たちは2か月の落ち込みを情報として扱いましたが、ノイズだった可能性のほうが高かったのです。コア最大の構成要素の平均回帰こそ、真っ先に挙げるべきリスクでした。
外れ3:「コア上振れなら株安」というルールは原油を無視していた
これが最大の外れです。私たちのシナリオ表は、コアが上振れればS&P500は1〜2%下落し、利回りは上昇、ビットコインの下げは続くとしていました。実際にコアは上振れ、株はほぼ1%上昇しました。
シナリオ表が見落としたのは次の三点です。
- 同じ朝、原油が逆方向に動いた。イラン国営メディアが、テヘランがオマーンで湾岸諸国と会談しホルムズ海峡について協議すると伝えました。ブレントは2.8%安の104.61ドル、WTIは2.4%安の100.05ドルとなり、木曜日の約108ドル、104ドル超の高値から下落しました。インフレ問題がすべてエネルギー発の市場では、ホルムズをめぐる信頼できる外交のニュースのほうが、コアCPIの0.1ポイントより重いのです。シナリオ表はCPIをその日に動く唯一の変数として扱っていましたが、実際はそうではありませんでした。
- 利上げはすでにほぼ織り込まれていた。利上げ確率は1週間前の約50%から発表前には72%まで上昇しており、4日続落で株価もすでに下がっていました。織り込み済みの予想を裏付けるだけの上振れは、不確実性を増やすのではなく取り除きます。「悪い」数字でVIXが11%下落したのはそのためです。
- ポジションは逆方向に効いた。私たちは、ポジションがタカ派に傾いているので下振れシナリオこそ爆発力があると書きました。同じ理屈は上振れシナリオにも当てはまります。誰もが利上げに備えてヘッジしていたため、上振れの数字が出ても新たな売り手はほとんど残っていなかったのです。私たちは混雑したトレードを正しく見抜きながら、その結論をシナリオの片側の枝にしか当てはめませんでした。
外れ4:ビットコインは純粋な金利トレードではなかった
私たちはビットコインを高ベータの流動性資産と位置づけ、上振れなら下落すると見ていました。実際には79,837ドルまで急伸した後、約77,146ドルで引け、約0.8%上昇しました。理由は株式と同じで、原油安とイベントリスクの解消が金利の影響を上回りました。ドル指数は99.1付近でほぼ横ばいで、「ドル高が暗号資産を押しつぶす」経路は作動しませんでした。上振れシナリオでおおむね当たったのは金だけで、0.39%安の約4,390ドルでした。それでも日中の安値約4,317ドルからは反発しています。
外れ5:サービスPPIの弱さを重く見すぎた
私たちは、木曜日のサービスPPIの弱さが「コアCPI上振れのリスクをわずかに下げる」と書きました。そうはなりませんでした。PPIに対応するサービス項目(航空運賃など)は逆方向に動き、住居費はそもそもPPIに含まれていません。コアCPIにとってPPIは、私たちが示唆したよりはるかに弱いシグナルです。
より深い教訓:データ予測と市場予測は別の仕事
データの判断がおおむね当たったので、プレビューは「だいたい正しかった」と言いたくなります。しかしそれでは要点を外します。読者がCPIプレビューを読むのは総合の数字を知るためではなく、自分のリスクをどう扱うかを決めるためです。その基準で見れば、シナリオ表は記事の中で最も弱い部分でした。
根本的な誤りは構造的なものです。単一の変数(ここではコアCPI)を条件にしたシナリオ表は、他のすべての変数が動かないことを暗黙の前提にしています。中央銀行の問題が原油ショックで、原油市場がリアルタイムの外交ニュースに反応している日には、その前提は脆いのです。より良い枠組みには三つの要素が必要です。
- 単一変数ではなく、組み合わせの結果を描く。「コア上振れ+原油安」と「コア上振れ+原油高」は別のシナリオであり、別の行に分けるべきです。
- サプライズを織り込み済みの水準と比べて測る。利上げ確率を72%から90%に押し上げる上振れは、30%から70%に押し上げる上振れよりずっと小さなショックです。CPIの数字がまったく同じでもそうです。
- 両方の枝でポジションを考慮する。市場が悪いニュースに備えていれば、悪いニュースはしばしば安堵になります。
次回のプレビューには、この三つをすべて組み込みます。
次の焦点:9月16日のFOMC
市場は現在、9月16日の25bp利上げを約90%織り込んでいます。誘導目標は3.50〜3.75%から3.75〜4.00%に上がります。7月の会合ではすでに3人の当局者が利上げに票を投じており、8月のコア上振れは彼らが求めていた根拠を与えました。利上げがほぼ織り込まれた今、市場を動かす変数は次に移ります。
- ドットチャート。中央値は1回の利上げを示すのか、それとも一連の利上げの始まりを示すのか。
- ケビン・ウォーシュ議長の位置づけ。委員会は今回の利上げを、エネルギー波及への保険と説明するのか、引き締めサイクルの始まりと説明するのか。
- 原油。オマーンでのホルムズ協議は、どの月のCPIよりもインフレの道筋に影響します。緊張緩和が続けば9月が最後の利上げになり得ます。協議が決裂すれば2回目の利上げが視野に入ります。
- 10月中旬の9月CPI。コアが再び0.3%なら、無視するのはずっと難しくなります。住居費がもはや隠れみのにならないのでなおさらです。
決定前後のリアルタイム分析には、SPY、エヌビディアやアップルなどの超大型株、またはビットコインでSimianXのライブ分析セッションを開いてください。声明と記者会見が出るたびに、マルチエージェントAIがチャートを再評価します。オートパイロットにリスクルールを実行させることもでき、マーケットパルスで異常な値動きをすぐに把握できます。エクソンモービルやシェブロンなどのエネルギー株は、引き続きホルムズ関連の見出しで動くでしょう。
背景として、7月CPIプレビュー、7月CPIの分析、CPIと暗号資産のプレイブックが、今回のインフレ局面のこれまでの流れをまとめています。
よくある質問
2026年8月のCPIは何を示しましたか?
8月の総合CPIは前月比0.4%、前年比3.4%の上昇で、いずれも予想どおりでした。食品とエネルギーを除くコアCPIは前月比0.3%上昇と予想の0.2%を0.1ポイント上回り、前年比は2.4%でした。
インフレが予想より高かったのに、なぜ株は上がったのですか?
イランと湾岸諸国がオマーンでホルムズ海峡について協議するとの報道で原油が約3%下落し、インフレ問題の背景にあるエネルギー不安が和らいだためです。利上げも事前にほぼ織り込まれていたため、発表は不確実性を増やすのではなく取り除きました。S&P500は0.86%上昇し、VIXは11%下落しました。
FRBは2026年9月16日に利上げしますか?
市場は3.75〜4.00%への25bp利上げを約90%織り込んでいます。CPI発表前日の72%、1週間前の約50%から上昇しました。7月にはすでに3人のFOMCメンバーが利上げに票を投じています。
8月のコアインフレを押し上げたのは何ですか?
主に住居費(0.1%が2か月続いた後の0.3%上昇)と航空運賃(ジェット燃料コストの転嫁で2.7%上昇)です。医療サービス、自動車保険、輸送サービス全体は下落し、コアのさらなる上振れを抑えました。
ビットコインは8月CPIにどう反応しましたか?
発表直後に約76,000〜76,700ドルまで下落した後に反転し、一時79,837ドルまで急伸、約77,146ドルで引けて約0.8%上昇しました。利上げ確率の上昇よりも、原油安とイベントリスクの解消のほうが効きました。
今回のプレビューから得られた最も有益な教訓は?
データ予測と市場予測を分けて考えることです。数字の大半は当たりましたが、シナリオ表がCPIをその日に動く唯一の要因として扱ったため、市場の反応を読み違えました。原油、事前のポジション、織り込み済みのFRB予想のほうが重要だったのです。
まとめ
8月CPIプレビューは数字をよく当てました。総合、コアのベース効果、航空運賃の転嫁、そしてコアの四捨五入に対する市場の強い関心は、すべて記事のとおりになりました。しかし市場の読みは不十分でした。「CPIが上振れたらどうなるか」を問いながら、「その朝ほかに何が動くか」を問わなかったからです。コアは確かに上振れましたが、ほぼ織り込み済みの利上げ、混雑したタカ派ヘッジ、そして原油の急落がそれを上回りました。
正直にまとめるなら、他の人に求めたいのと同じ言葉になります。インフレの読みは当たり、市場の反応の読みは外れた。次回のプレビューでは、単一の変数ではなく組み合わせの結果を描きます。
本記事は情報提供のみを目的としており、投資助言ではありません。市場データは2026年9月11日終値時点のものです。