 執筆:Marcus Reeve
76年の月次データが示す米国株カレンダーの実像
2026年10月更新。データは2026年10月15日時点。
要点: 1950年以降、S&P500が最も好調だった月は11月(平均+1.9%)、4月(+1.4%)、12月(+1.4%、72%の年で上昇)です。最も弱いのは9月(−0.6%、上昇は45%の年のみ)。2026年は9月が−0.4%、4月が+10.4%でした。
毎年、トレーダーは同じ2つの質問を繰り返します。株式市場が最も好調な月はいつか、そしてどの月を警戒すべきか。S&P500の季節性(シーズナリティ)——指数がカレンダー上の月ごとに異なるパフォーマンスを示す傾向——は、金融の世界で最も歴史が古く、最も研究されてきたパターンの一つです。本リファレンスでは、S&P500の1950年から2025年までの月別平均リターン(概算)をまとめ、その背後にある有名なアノマリー——9月効果、「Sell in May and go away(5月に売り逃げろ)」、サンタクロース・ラリー、大統領サイクル——を解説し、このデータが2026年の残り期間に何を示唆するかを示します。2026年は中間選挙の年であり、歴史的に4年サイクルの中で最も弱い位置にあたります。
表に入る前に一つ警告を。季節性が記述するのは76年間の平均値であって、特定の1年に対する保証ではありません。確率を傾ける文脈情報として扱い、単独の売買シグナルとしては決して使わないでください。システマティックなトレーダーが実際にどうライブデータと組み合わせるかは、最後に取り上げます。
月別季節性の完全リファレンス表(1950–2025)
下の表は、1950年以降のS&P500の各月の平均価格リターン(概算)と、プラスで終えた年の割合をまとめたものです。数値は、Yahoo FinanceのS&P500ヒストリカルデータの月末終値(1949年12月を基準)から算出した月次価格変化の平均で、CNBCの指数データと照合しています。両者の差は各月とも約0.1ポイント以内です。「2026年」列は今年の各月の実績です。この表は当社の市場の歴史リファレンス集の一部です。
| 月 | 平均リターン | プラス年の割合 | 順位 | 2026年 | 季節性メモ |
|---|---|---|---|---|---|
| 1月 | +1.1% | 61% | 5 | +1.4% | 「1月効果」+新年の資金流入 |
| 2月 | 0.0% | 54% | 11 | −0.9% | 四半期中盤の凪 |
| 3月 | +1.0% | 64% | 6 | −5.1% | 四半期末のリバランス |
| 4月 | +1.4% | 70% | 2 | +10.4% | 春の最強月 |
| 5月 | +0.4% | 62% | 8 | +5.2% | 「弱い半年」の始まり |
| 6月 | +0.2% | 55% | 9 | −1.1% | 横ばいになりやすく方向感に欠ける |
| 7月 | +1.3% | 61% | 4 | −0.1% | 夏のベスト月 |
| 8月 | 0.0% | 55% | 10 | +2.6% | 流動性の薄い休暇相場 |
| 9月 | −0.6% | 45% | 12 | −0.4% | 9月効果——最悪の月 |
| 10月 | +0.9% | 59% | 7 | +1.2%(10月15日まで) | 最も変動の大きい月だが「ベアキラー」 |
| 11月 | +1.9% | 70% | 1 | — | 平均リターンが最も高い月 |
| 12月 | +1.4% | 72% | 3 | — | 全月中で最高の勝率 |
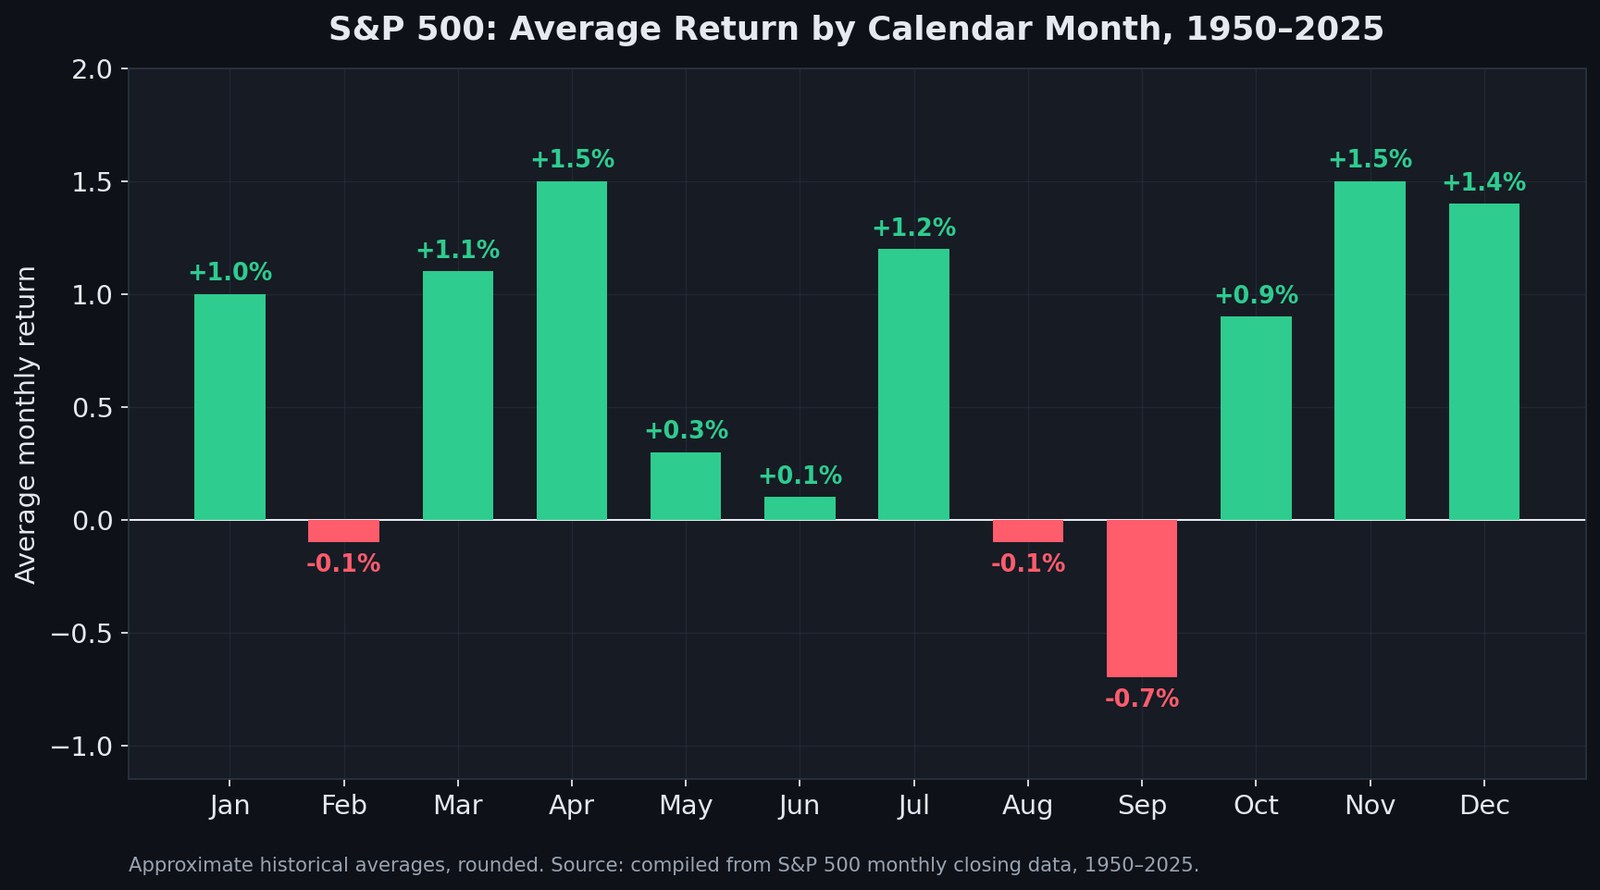
70年超のデータから3つの事実が浮かび上がります。
- 11月、4月、12月が最も強い月。最も高い平均リターン(+1.4%〜+1.9%)と高い勝率(70〜72%)を兼ね備えています。11月〜4月の窓には、最強6カ月のうち5カ月が含まれます。
- 9月だけが「確実に悪い」月。明確なマイナス平均(−0.6%)かつ勝率50%未満(45%)という条件を満たす唯一の月です。それ以外の「弱い」月(2月、6月、8月)は、ゼロ近辺のコイントスに近い水準です。
- 夏は災厄ではなく、デッドゾーン。5月、6月、8月の平均はほぼゼロ。弱い半年の問題は平均的な損失の大きさではなく、負ったリスクに対して歴史的にほとんど報酬が得られなかったことにあります。
9月効果:なぜ最悪の月はアンダーパフォームし続けるのか
9月効果は米国株で最も執拗なカレンダー・アノマリーです。1950年以降、9月はS&P500、ダウ、ナスダックのいずれにとっても最悪の月であり、このパターンは米国外の市場でも記録されています。
既知のアノマリーの多くが裁定で消えていく中で、なぜこれは残り続けるのか。研究者が挙げるのは、一つの明快な答えではなく、重なり合う複数の説明です。
- 投資信託の会計年度末。米国の多くのファンドは10月31日に会計年度を締めるため、9月に損失確定の売りを集中させ、機械的な売り圧力を生みます。
- 休暇明けのポジション調整。機関投資家のデスクが8月の休暇から戻り、先送りしていたリスク削減を同時に執行します。
- 債券発行カレンダー。9月は歴史的に新規債券供給の多い月で、株式から流動性を吸い上げます。
- 自己実現的な警戒。今や十分多くの市場参加者が9月の弱さを予期しており、先回りしてリスクを落とすことで、弱さを前倒しで実現させています。
原因の組み合わせがどうであれ、実務的な結論は控えめです。9月はレバレッジを上乗せするには不向きで、ヘッジを保有する妙味が歴史的に高い月——ただしポートフォリオを投げ売る理由ではありません。季節的な下押しが本物のドローダウンに変わる条件を監視したいなら、当社のウォール街ドローダウン・ウォッチで追跡している市場の幅、業績修正、クレジットスプレッドのシグナルの方が、カレンダーよりはるかに重要です。2026年の9月はこのパターンを小幅になぞっただけで、S&P500の月間騰落率は−0.4%でした。
「Sell in May and Go Away」:76年のデータが実際に示すもの
最も有名な季節性のルールは、1年を2つの半年に分けます。11月から4月までの「強い半年」と、5月から10月までの「弱い半年」です。このスローガンは現代のS&P500より古く、夏に休暇へ出るロンドンのブローカーに由来しますが、背後のデータは本物です。
1950年以降、S&P500は11月〜4月に平均+7.0%、5月〜10月に平均+2.1%で、冬の半年は76%の年、夏の半年は66%の年で上昇しました。76年複利で回すと、この差は大きなものになります。冬の半年だけ投資した10,000ドルは約117万ドルに成長する一方、夏の半年だけ投資した同じ10,000ドルは約34,000ドルにとどまります。2026年は4月末から10月15日までに約7.4%上昇し、すでに5月〜10月の長期平均を上回っています。
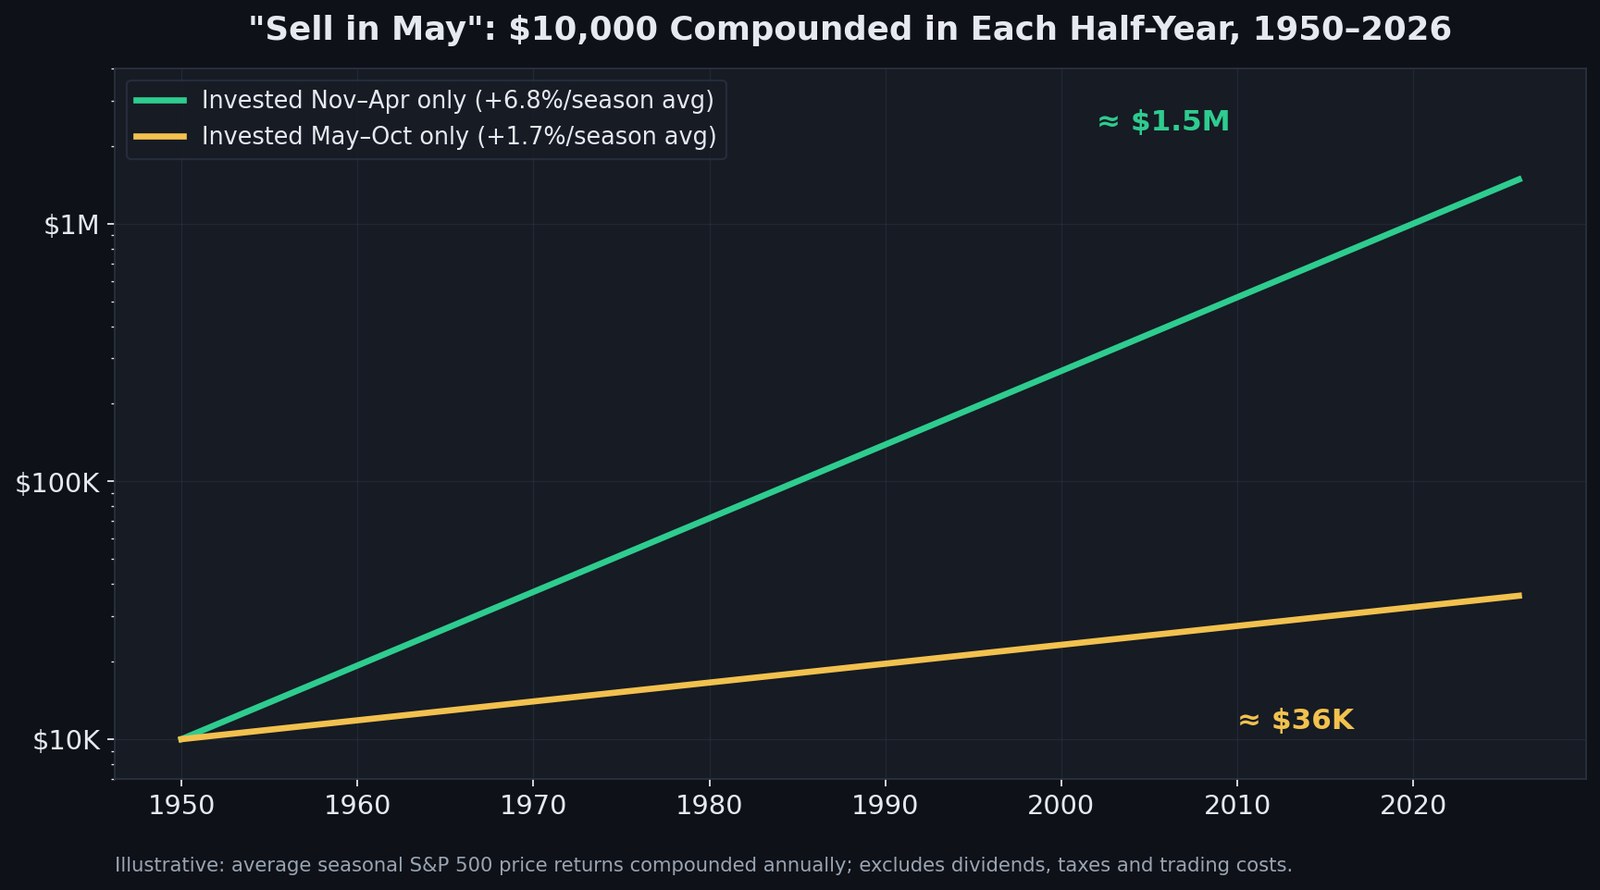
では、本当に5月に売るべきなのか。ほとんどの投資家にとって答えはノーです。理由を明確にしておきましょう。
- どちらの半年も平均はプラス。5月〜10月に降りることは、単に持ち続ける場合と比べて歴史的にトータルリターンを下げてきました。改善するのはリスク調整後リターンだけです。
- 税金とコストがエッジを食い潰す。毎年5月に利益確定すれば、長期複利が短期の課税イベントに変わります。摩擦コスト控除後、この戦略の素朴版は大半の研究でバイ・アンド・ホールドに負けています。Investopediaがまとめた長期のエビデンスも同様です。
- ばらつきが大きい。2025年の5月〜10月は22.8%上昇し、1950年以降で最も好調な夏の半年となりました。2008年の5月〜10月は30.1%の下落。平均値は、個別の年で本当に重要なことをすべて覆い隠します。
「Sell in May」の洗練された読み方は、5月に降りることではなく、夏の相場には期待値を下げ、それに応じてポジションサイズを調整することです。これはベア相場のエビデンスとも整合します。当社の1929年以降のS&P500ベアマーケット全記録が示すように、歴史上最も深いダメージは5月〜10月の窓に集中しています——1987年、2002年、2008年を含めて。
10月:実は「ベアキラー」である暴落月
10月はカレンダー上で最も恐れられる月です。1929年、1987年、2008年の暴落がいずれもこの月に起き、10月の実現ボラティリティは全月中最高だからです。1950年以降の1日あたり平均変動幅は約0.79%で、他の月の0.60〜0.71%を上回ります。しかし1950年以降の平均リターンはプラス(+0.9%)であり、プロは「暴落月」よりも別の異名で呼ぶことが多い——ベアキラー(熊殺し)です。1957、1960、1966、1974、1990、2002、2011、2022年を含む多くの戦後の下落局面が、10月に終値ベースの最終的な底を打ちました。
教訓はこうです。10月は決着の月であって、方向が読める月ではありません。ボラティリティは10月に集中し、歴史的にそのボラティリティは始まりよりも終わりを刻印してきました。10月のエアポケットでパニック売りすることは、市場の歴史上最も高くついた習慣の一つです。
サンタクロース・ラリー、1月効果、月替わり効果
3つの小さめのアノマリーが季節性の地図を完成させます。
- サンタクロース・ラリー。12月最後の5営業日と1月最初の2営業日は、1950年以降平均約+1.3%で、ほぼ5年のうち4年でプラスでした。考案者であるStock Trader's AlmanacのYale Hirschは有名な警句を残しています。「サンタクロースが来なければ、熊がブロード・アンド・ウォールにやって来る」——ラリーの不発はしばしば弱い1月の前兆でした。
- 1月効果。税金対策の売りが年初に反転するため、小型株が1月に大型株をアウトパフォームする歴史的傾向です。これは公表後にアノマリーが減衰する最も明瞭な事例で、1990年代以降、投資家の先回りによってエッジは劇的に縮小しました。
- 月替わり効果。月の最終営業日から翌月の3〜4営業日までの窓に、株式リターン全体の不釣り合いに大きな部分が集中します。給与の資金フロー、401(k)の積立、システマティックなリバランスが原動力です。
1月効果の物語は、このテーマ全体にとって不可欠な教訓です。カレンダーのエッジは弱く、公開されており、減衰しうる。確認データなしに機械的にそれを売買する者は、確認する者たちに流動性を差し出しているのと同じです。
大統領サイクル:なぜ2026年は弱い席に座っているのか
月別の地図の先には、4年周期の大統領選挙サイクルがあります。米国株で最も強力な中期の季節性パターンであり、2026年は中間選挙の年——歴史的に4年の中で最も弱い年です。
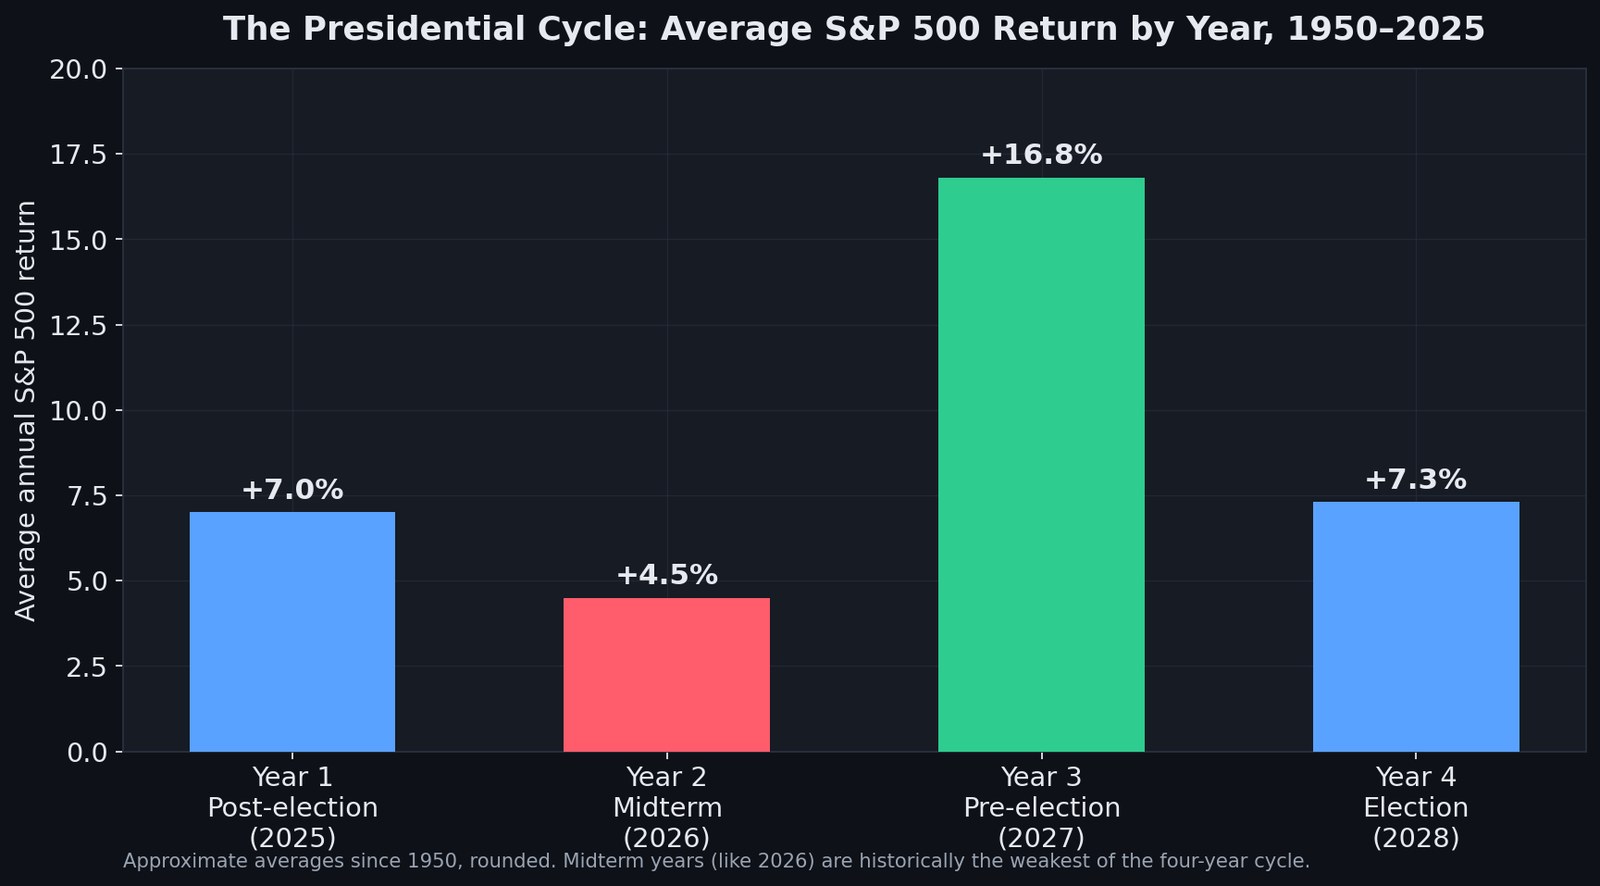
1950年以降(暦年の価格リターン、1950–2025年)のサイクル年別のS&P500平均リターン:
| サイクル年 | 平均リターン | 性格 |
|---|---|---|
| 1年目——大統領選翌年(2025) | +8.4% | 新政権のアジェンダが織り込まれる |
| 2年目——中間選挙年(2026) | +4.6% | 最弱の年。平均ドローダウン最大 |
| 3年目——大統領選前年(2027) | +17.2% | 圧倒的な最強の年 |
| 4年目——大統領選年(2028) | +8.1% | プラスだが投票に向けて荒れる |
中間選挙年には2つの際立った特徴があります。第一に、サイクル中最大の平均年内ドローダウン——1950年以降の平均は約17.5%で、他の3つの年の11〜13%を上回り、選挙の不確実性がピークに達する8月〜10月の窓で底を打つことが多い点です。第二に、一貫した結末。1950年以降、すべての中間選挙の12カ月後にS&P500は上昇しており(19回中19回)、平均上昇率は約15%です。どちらの政党が勝とうと、政策の不確実性が晴れるためです。年ごとの全記録は当社の大統領サイクルのリファレンスと中間選挙年の一覧表にあります。
2026年に即して言えば、歴史の台本はこうです。晩夏から初秋にかけての荒れる可能性を尊重し、9月〜10月の中間選挙年特有の弱さは、降参する理由ではなく歴史的に肥沃な土壌として扱うこと。この台本はライブのマクロ情勢——とりわけFRBの政策期待——と相互作用します。当社は2026年FRB利下げ織り込みマップでリアルタイムに追跡しています。S&P500が高値更新へ向かう長期の道筋に関心があるなら、S&P500は7000へのモメンタムと流動性のフレームワークが格好の併読です。
ここまでの2026年は、中間選挙年の台本どおりには動いていません。10月15日時点でS&P500は年初来13.1%上昇し、最大の下落は9.1%(1月27日〜3月30日)と中間選挙年の平均の約半分にとどまり、10月6日には終値で過去最高の7,818.93を記録しました。中間選挙の投票日は2026年11月3日です。
暗号資産にも季節性はあるのか
カレンダーのパターンは株式だけのものではありません。Bitcoinにも十分に記録されたリズムがあります——歴史的に強い10月(「Uptober」)、弱い9月、そしてすべてを支配する4年の半減期サイクルです。メカニズムは異なります(ファンドの会計年度末ではなく、半減期と流動性サイクル)が、分析のルールは全く同じです。平均は確率を傾け、個々の年は平然とそれを裏切る。Bitcoinの半減期サイクルのリファレンスと、FRB利下げ後のBTCの値動きのデータが、季節性マップの暗号資産側を詳しくカバーしています。
トレーダーは季節性を実際どう使うか(そしてどう使ってはいけないか)
使い方を誤れば、季節性はスプレッドシート付きの占星術です。正しく使えば、それは事前確率(プライア)——ライブの証拠で更新していくベースレートになります。両者を分ける実践ルールは3つです。
- カレンダーだけで絶対に取引しない。「9月は弱い」という事前確率に、市場の幅の悪化、クレジットスプレッドの拡大、業績修正の下方シフトが重なって初めて本物のシグナルです。「9月は弱い」単体では雑学にすぎません。SimianX AIリーダーボードのマルチエージェント・システムはまさにこの思想で設計されています。8プロバイダーの39のランク入りAIモデル(2026年10月16日時点)がライブの市場データ、ニュース、テクニカルを分析し——その実際の損益が公開されるため、季節性のような文脈情報を本当にリターンへ変換できるモデルがどれかを確認できます。最高のトレーダーはどのAIモデルかの分析がランキングを総括しています。
- 季節性は方向ではなく、サイズとタイミングに使う。11月〜4月の歴史的エッジは、強い半年にリスクを厚めに取り、弱い半年に絞る根拠であって、税金を発生させ例外的な夏の上昇を取り逃がす二元的な出入りスイッチの根拠ではありません。
- 規律を自動化する。季節性プランの最難関は、10月に画面が真っ赤なときにそれを守り抜くことです。システマティックな執行——たとえばAIオートパイロットによる、ポジションサイズとリスクオフ条件に関する一貫したルールの24時間適用——は、大半のカレンダー戦略を破壊する感情的なオーバーライドを排除します。プランは料金ページで比較でき、その他のリサーチはストーリーライブラリで読めます。
個別銘柄もそれぞれ固有の季節カレンダーで動きます——NVDAのような半導体のリーダーは決算と製品サイクルの周りに、AAPLのようなメガキャップは製品発表の周りに値動きが集中します。指数レベルの平均値が、分析の出発点の層以上であってはならない理由がここにもあります。
FAQ:S&P500の季節性
株式市場が最も好調な月は?
1950年から2025年までの平均価格リターンでは、11月が+1.9%で首位、4月(+1.4%)と12月(+1.4%)が続きます。勝率は12月が最高で、S&P500は72%の年で上昇しました。11月と4月はいずれも70%の年で上昇しています。
株式市場が最悪の月は?
9月です。1950年から2025年の平均は−0.6%で、S&P500が上昇した9月は45%にとどまります——50%を下回る唯一の月です。2026年の9月は0.4%下落しました。
「Sell in May and go away(5月に売り逃げろ)」は本当に機能するのか?
格差は本物です。1950年以降、S&P500は11月〜4月に平均+7.0%、5月〜10月に平均+2.1%でした。ただし夏の半年も平均ではプラスであり、毎年5月に降りることは、税金とコストの控除後、歴史的にトータルリターンを下げてきました。プロの多くは「夏には期待値を下げよ」と読み、「現金化せよ」とは読みません。
10月は株式にとって悪い月なのか?
平均では違います。1950年から2025年の10月の平均リターンは+0.9%で、59%の年で上昇しました。1日あたり平均変動幅が約0.79%と最も変動の大きい月で、1929年、1987年、2008年の暴落もこの月に起きましたが、1974年、1990年、2002年、2022年など多くのベア相場が10月に終わっています。
歴史的に見て2026年は株式に良い年か?
2026年は中間選挙年で、歴史的に4年サイクルの中で最も弱い年です。1950年以降の平均は+4.6%で、年内の平均ドローダウンも最大(約17.5%)です。今年はこのパターンを上回っており、10月15日時点でS&P500は13.1%上昇、最大の下落は9.1%でした。
中間選挙の後、株価はどうなるのか?
1950年以降、19回の中間選挙すべてで、12カ月後のS&P500は上昇しており、平均上昇率は約15%です。最小は約1%(1986年の後)、最大は約33%(1954年の後)でした。2026年の中間選挙は11月3日です。
季節性だけを根拠に取引すべきか?
いいえ。季節性の平均値は年ごとの大きなばらつきを覆い隠します——5月〜10月の成績は−30.1%(2008年)から+22.8%(2025年)まで開きがあります——また、広く知られたカレンダーのパターンは公開されると薄れることがあります。季節性はポジションサイズを調整する事前確率として使い、ライブの市場の幅、クレジット、業績修正、ボラティリティのデータで確認してください。
結論
S&P500の76年に及ぶ季節性マップは、形状が安定しています。力強い11月〜4月の上昇局面、平坦で事故の起きやすい夏、本当に危険な唯一の月である9月、そしてベア相場を始めるより終わらせることの方が多い10月。大統領サイクルを重ねると、2026年は「投資は続けるが、謙虚であれ」と読める年です——サイクル中、歴史的に最も弱い区間が晩夏から初秋の真正面にあり、サイクル全体で歴史的に最も強い12カ月の窓が、中間選挙の直後に開くのですから。
カレンダーは舞台を整え、データが芝居を決めます。両者を組み合わせたとき、季節性はスローガンであることをやめ、本来あるべき姿になります——より大きな、ライブで更新され続ける市場モデルの中の、一つのベースレートに。
関連記事
- 水星逆行は株価に影響する?1950〜2026年S&P 500検証
- 1929年以降のS&P 500ベア相場全記録:下落幅と回復期間
- ウォール街ドローダウン監視:10%警告と40%テールリスク
- 2026年FRB利下げ期待:市場プライシングマップ完全版
- S&P 500の7000到達:モメンタム・流動性・バリュー信号
- 2026年版マグニフィセント・セブン:比重と集中リスク分析
- Bitcoinドミナンスとアルトシーズンの始まり 2026
- Fed利下げごとのビットコイン値動き:2019–2026 参考
- 最も取引がうまいAIモデルは?平均Rで比べるAIランキング
- 大統領サイクル:S&P500の年別リターン1928-2025
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
- S&P 500史上最悪の20日間とその後に起きたこと全記録
- 市場の歴史リファレンス集
- SimianX AI — AIマルチエージェントによるS&P500・株式分析
参考リンク
- S&P500指数の公式メソドロジーとデータ — S&P Dow Jones Indices
- 9月効果の解説 — Investopedia
- Sell in May and go away の長期エビデンス — Investopedia
- 大統領選挙サイクル理論 — Investopedia
- 季節性パターンとサンタクロース・ラリー — Stock Trader's Almanac
- 1928年以降のS&P500ヒストリカルデータ — Macrotrends
- S&P500(^GSPC)の日次・月次ヒストリカルデータ — Yahoo Finance
- S&P500指数(.SPX)のデータ — CNBC