인베스터 데이 이후의 On Holding: 10억 달러 자사주 매입, 성장 둔화, 그리고 나이키와의 비교
On Holding(NYSE: ONON) 주가는 2026년 9월 22일 7.6% 오른 29.39달러에 마감했습니다. 스위스 스포츠웨어 기업인 On이 취리히에서 연 인베스터 데이에서 첫 자사주 매입 프로그램, 즉 2029년 말까지 최대 10억 달러 규모의 A종 주식 매입을 발표한 덕분입니다. 거래량은 20일 평균의 약 5배인 4,330만 주에 달했습니다. 주가는 장중 31.16달러(+14.1%)까지 올랐다가 상승분의 절반을 반납했고, 9월 23일에는 2.6% 더 올라 30.16달러에 마감했습니다.
대부분의 보도는 이날을 "On, 자사주 매입에 급등… 나이키를 이길 수 있을까?"라는 구도로 다뤘습니다. 그러나 공시 자료와 주가 흐름을 보면 이 구도가 놓친 세 가지가 드러납니다.
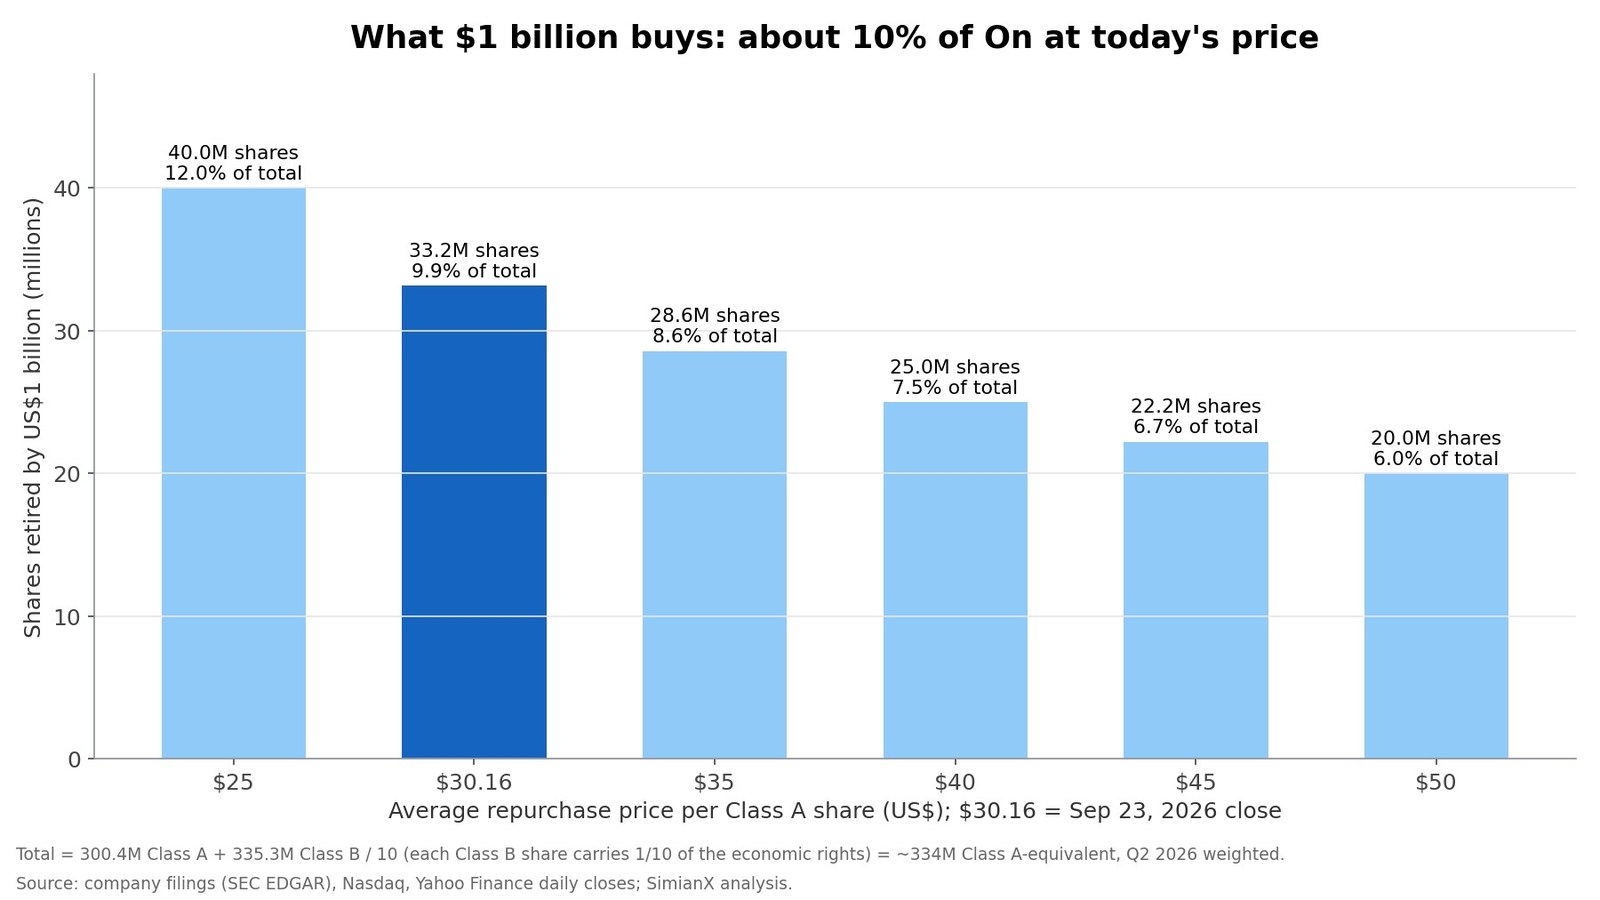
- 자사주 매입은 On의 규모에 비해 크다. 30.16달러 기준으로 10억 달러면 약 3,300만 주, 회사 전체의 약 10%를 소각할 수 있습니다. 비교하자면 나이키가 2026 회계연도 한 해 동안 사들인 자사주는 1억 2,300만 달러에 그쳤습니다. On은 나이키 시가총액의 5분의 1에 불과한 회사에서 그 약 8배의 한도를 승인한 셈입니다.
- 성장은 7개 분기 연속 둔화했다. 고정환율 기준 매출 성장률은 2025년 1분기 40.0%에서 2026년 2분기 21.6%로 떨어졌습니다. On은 2026년 3분기 성장률을 약 17%로 제시했고, 새 2029년 계획은 '10%대 후반'의 속도를 전제로 합니다. 자사주 매입 발표는 가이던스 하향으로 하루 만에 20.3% 급락한 지 6주 만에 나왔습니다.
- 나이키를 이긴다는 것은 규모보다 주로 마진과 성장률의 문제다. 나이키의 2026 회계연도 매출 464억 달러는 On의 최근 12개월 매출의 약 12배입니다. On의 2029년 목표조차 나이키 현재 매출의 약 15% 수준입니다.
이 분석은 On의 인베스터 데이 보도자료, 2026년 2분기 실적, 나이키의 2026 회계연도 실적 보도자료, 그리고 일별 거래 데이터를 바탕으로 이야기를 다시 구성했습니다. 자사주 매입 계산표, 성장 둔화 표, On과 나이키의 비교 성적표, 그리고 실적 발표일마다 ONON이 어떻게 움직였는지에 대한 기록을 더했습니다.
주가는 2026년 9월 23일까지의 공식 종가입니다. On은 스위스 프랑으로 실적을 보고하며, 미국 달러 환산에는 1프랑당 약 1.21달러를 적용했습니다.
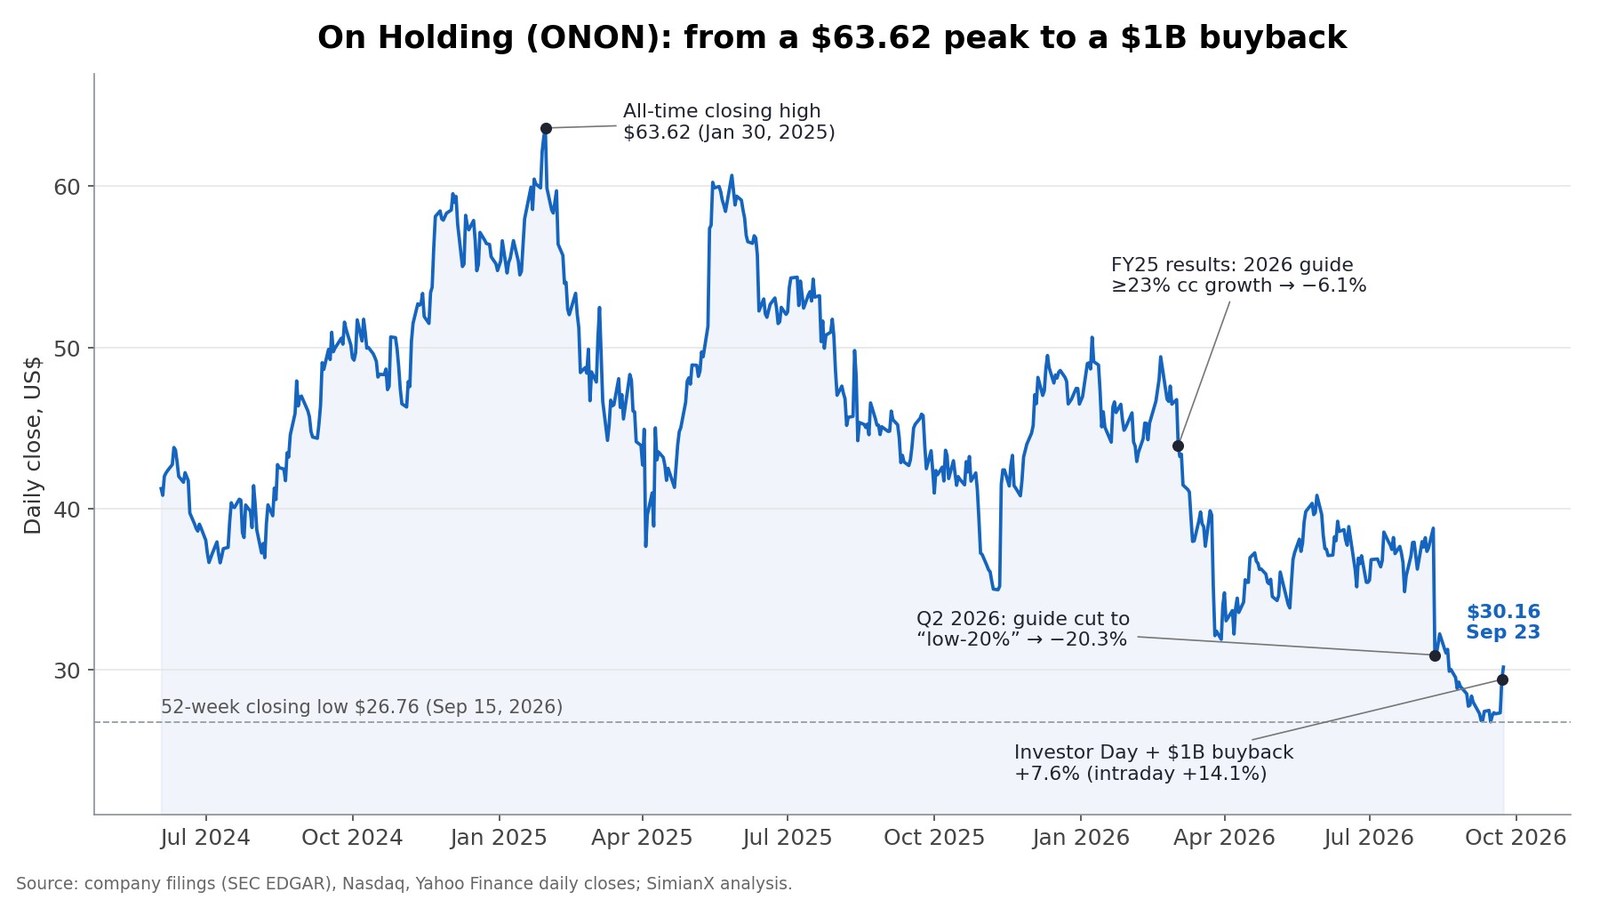
인베스터 데이 이후의 ONON: 핵심 수치
| 지표 | 수치 |
|---|---|
| 종가(2026년 9월 22일) | 29.39달러(+7.6%) |
| 장중 고가(9월 22일) | 31.16달러(+14.1%) |
| 종가(2026년 9월 23일) | 30.16달러 |
| 거래량(9월 22일) | 4,330만 주(20일 평균의 약 5배) |
| 사상 최고 종가 | 63.62달러(2025년 1월 30일), 현재 −52.6% |
| 52주 최저 종가 | 26.76달러(2026년 9월 15일) |
| 2026년 2분기 실적 발표일(8월 11일) | −20.3% |
| 주식 수 기준 | A종 주식 환산 약 3억 3,400만 주 |
| 30.16달러 기준 시가총액 | 약 101억 달러 |
| 현금(2026년 6월 30일) | 12억 560만 스위스 프랑(약 14.6억 달러) |
| 자사주 매입 한도 | 최대 10억 달러, 2029년 12월까지 |
On에는 두 종류의 주식이 있습니다. 상장된 3억 40만 주의 A종 주식은 NYSE에서 거래됩니다. 창업자와 초기 구성원은 의결권이 있는 B종 주식 3억 3,530만 주를 보유하고 있으며, B종 주식 1주의 경제적 권리는 A종 주식 1주의 10분의 1입니다. A종 주식에 B종 주식의 10분의 1을 더하면 A종 주식 환산 약 3억 3,400만 주가 됩니다. 이것이 시가총액과 자사주 매입 규모를 재는 올바른 기준입니다. 이 비율은 2026년 정기 주주총회에서도 확인됐는데, 총회는 B종 주식 1,625만 주를 A종 주식 162만 5,000주로 전환하는 안건을 승인했습니다.
ONON이 급등한 이유: 10억 달러 자사주 매입 계산
이사회는 2026년 9월 이 프로그램을 승인했습니다. 회사는 이를 '강한 대차대조표'와 성장의 '매우 높은 현금 창출력'을 반영한 '규율 있는 자본 배분 전략' 안에서의 '첫' 자사주 매입이라고 설명합니다. 중요한 것은 회사 규모 대비 크기입니다.
| 평균 매입 가격 | 10억 달러로 소각되는 주식 | On 주식 중 소각 비중 |
|---|---|---|
| 25달러 | 4,000만 주 | 12.0% |
| 30.16달러(9월 23일 종가) | 3,320만 주 | 9.9% |
| 35달러 | 2,860만 주 | 8.6% |
| 40달러 | 2,500만 주 | 7.5% |
| 45달러 | 2,220만 주 | 6.7% |
| 50달러 | 2,000만 주 | 6.0% |
On은 감당할 여력이 있나
대차대조표와 최근 현금흐름을 보면 여유 있게 감당할 수 있습니다.
- 현금: 2026년 6월 30일 기준 12억 560만 스위스 프랑(약 14.6억 달러)으로, 2025년 말의 10억 1,990만 스위스 프랑에서 늘었습니다. 운전자본을 제외하면 의미 있는 부채는 매장과 사무실 리스 부채 5억 6,250만 스위스 프랑뿐입니다. 은행 차입은 사실상 없습니다.
- 잉여현금흐름: 2026년 6월까지 12개월간 영업현금흐름은 약 5억 2,500만 스위스 프랑이었습니다. 여기서 설비투자 9,600만 스위스 프랑과 리스료 7,100만 스위스 프랑을 빼면 약 3억 5,800만 스위스 프랑(약 4억 3,300만 달러)이 남습니다.
- 속도: 2029년 12월까지 약 13개 분기에 고르게 나누면 10억 달러는 연 약 3억 800만 달러로, 최근 잉여현금흐름의 약 70%입니다. On은 보유 현금만으로 프로그램 전체를 충당하면서도 투자를 이어갈 수 있습니다.
자사주 매입이 해주지 못하는 것
- 일부는 희석을 상쇄하는 데 그친다. 2026년 상반기 주식보상비용은 3,350만 스위스 프랑으로, 연간 약 6,700만 스위스 프랑(8,100만 달러)입니다. 30달러 기준 연 약 270만 주, On 주식의 약 0.8%입니다. On은 현재 자기주식을 매각해 직원 보상을 충당하고 있어, 매입분의 일부는 직원에게 지급한 주식을 메우는 셈입니다.
- 한도는 의무가 아니다. '최대 10억 달러'는 상한일 뿐입니다. On은 매입 속도를 제시하지 않았고, 실제 매입은 이후 분기 보고서에서 처음 공개됩니다.
- 알려진 매도자도 있다. 전 CEO 마르틴 호프만은 2026년 3월 보유한 B종 주식 1,625만 주를 전환할 수 있는 특별 권리를 받았습니다. 2026년 정기 주주총회에서 이 주식은 A종 주식 162만 5,000주가 됐고, 그는 일평균 거래량의 5%를 상한으로 하는 '질서 있는 시장 매도'로 이를 팔 수 있습니다. 3,300만 주 규모의 자사주 매입에 비하면 작지만, 사실상 회사가 흡수하게 될 물량입니다.
자사주 매입은 지불하는 가격이 사업 가치보다 낮을 때만 가치를 만듭니다. 30달러라면 같은 돈으로 2025년 1월 고점 때보다 약 두 배 많은 주식을 소각할 수 있습니다. 2025년이 아니라 지금 매입하는 가장 강력한 논거가 바로 이것입니다. 자사주 매입 시점이 어떻게 잘못될 수 있는지는 넷플릭스의 자사주 매입 계산에 관한 분석을 참고하세요.
헤드라인이 건너뛴 부분: 7개 분기 연속 성장 둔화
자사주 매입과 함께 새 2029년 계획과 3분기 전망이 나왔고, 이것이 주가가 장중 상승분의 절반을 반납한 이유를 설명합니다.
| 분기 | 매출(스위스 프랑) | 보고 기준 성장률 | 고정환율 기준 성장률 | 매출총이익률 |
|---|---|---|---|---|
| 2025년 1분기 | 7억 2,660만 | +43.0% | +40.0% | 59.9% |
| 2025년 2분기 | 7억 4,920만 | +32.0% | +38.2% | 61.5% |
| 2025년 3분기 | 7억 9,440만 | +24.9% | +34.5% | 65.7% |
| 2025년 4분기 | 7억 4,380만 | +22.6% | +30.6% | 63.9% |
| 2026년 1분기 | 8억 3,190만 | +14.5% | +26.4% | 64.2% |
| 2026년 2분기 | 8억 5,030만 | +13.5% | +21.6% | 65.4% |
| 2026년 3분기(전망) | — | — | 약 17% | — |
2025년 연간: 매출 30억 1,400만 스위스 프랑, 보고 기준 +30.0%, 고정환율 기준 +35.6%, 매출총이익률 62.8%, 조정 EBITDA 5억 6,700만 스위스 프랑(18.8%).
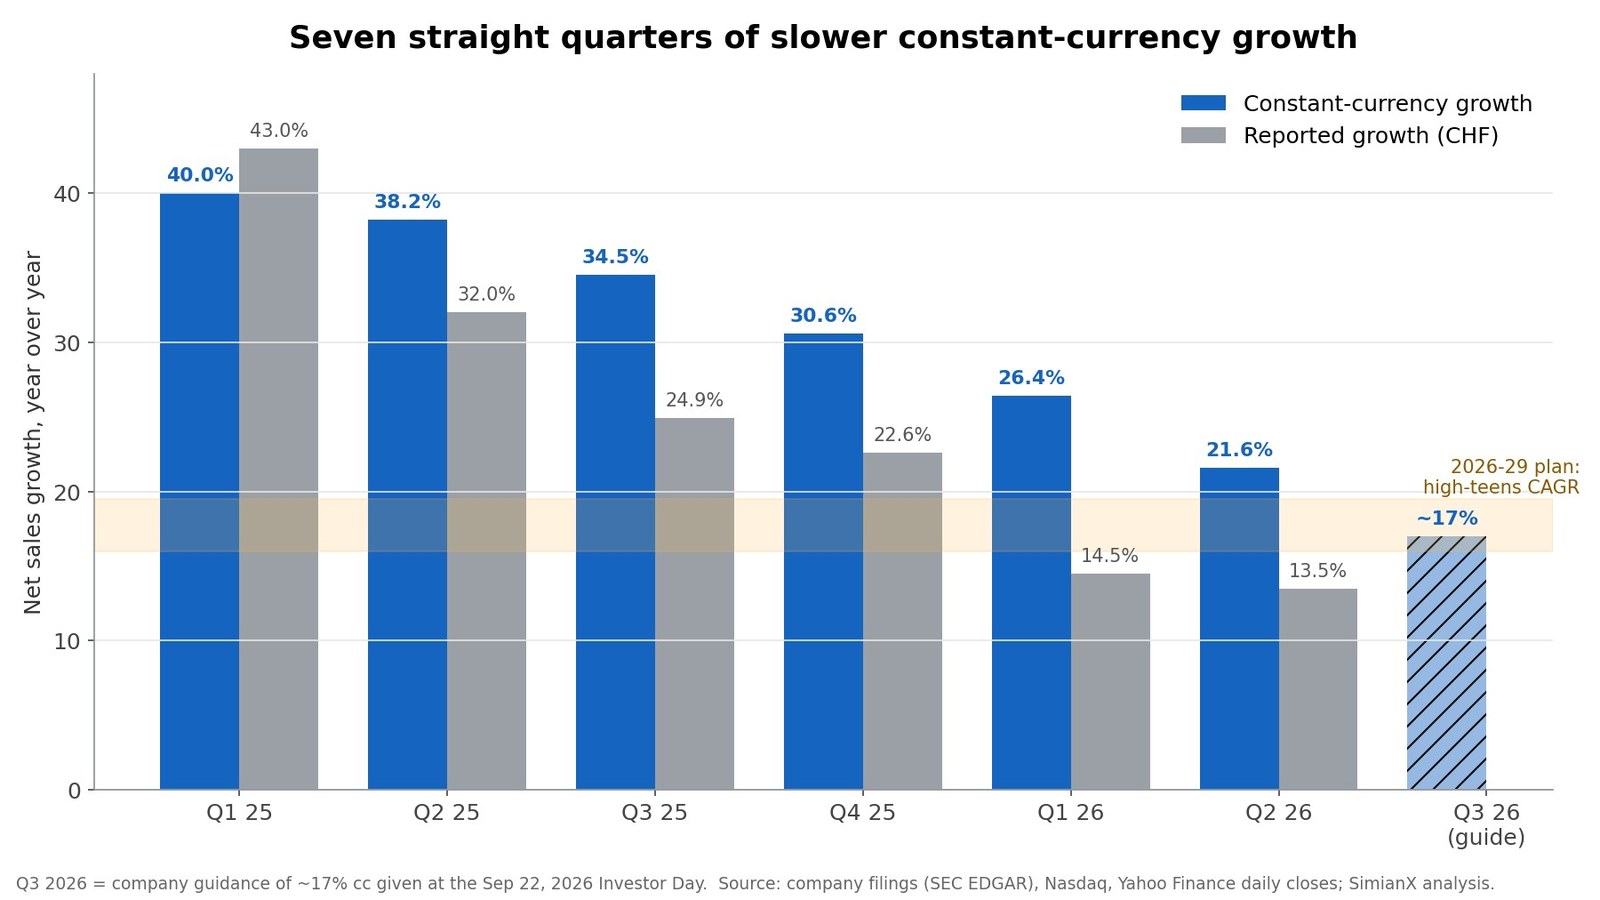
세 가지가 중요합니다.
- 프랑 강세가 보고 기준 성장을 깎아 먹고 있다. 2026년 2분기 고정환율 기준(+21.6%)과 보고 기준(+13.5%) 성장률의 차이는 약 8%포인트였습니다. On은 제품 대부분을 미국 달러 등 외화로 팔지만 스위스 프랑으로 보고하기 때문에, 프랑이 강하면 보고 매출과 미국 이익의 가치가 모두 줄어듭니다. 반대로 달러 표시 자사주 매입은 프랑이 강할수록 더 적은 프랑으로 가능합니다.
- 가이던스는 계속 내려갔다. On은 3월에 2026년 고정환율 기준 성장률을 최소 23%로 제시했습니다. 8월 11일 2분기 실적과 함께 전망은 '20%대 초반'으로 바뀌었습니다. 회사는 신제품 출시를 앞둔 '도매 출하의 의도적 관리'를 이유로 들었습니다. 주가는 그날 20.3% 하락했습니다. 인베스터 데이에서 On은 20%대 초반 전망을 유지하고 3분기는 약 17%로 제시했습니다.
- 최대 지역인 미주가 가장 느리다. 2분기 미주 매출은 프랑 기준 4.5%(고정환율 기준 13.0%) 증가한 4억 5,160만 스위스 프랑으로, 전체의 53%를 차지했습니다. 아시아태평양은 43.1%(고정환율 기준 54.7%) 성장했습니다. 미국 소비 환경에 대해서는 월마트와 타깃이 보여준 소비자 압박 신호를 다룬 글을 참고하세요.
성장의 질은 성장률보다 잘 버텼습니다. 소비자 직접 판매(DTC) 매출은 2분기에 고정환율 기준 34.3% 늘어 비중이 45.7%가 됐습니다. 의류는 56.2% 성장했습니다. 매출총이익률은 미국의 관세 인상을 흡수하고 관세 환급을 전혀 반영하지 않은 상태에서 65.4%에 달했습니다. 도매는 고정환율 기준으로 12.7% 늘었지만, On이 소매점 출하를 의도적으로 줄이고 있어 프랑 기준으로는 4.8% 증가에 그쳤습니다.
On Holding의 2029년 목표를 2025년 실적과 대조하기
| 2029년 목표 | 목표치 | 2025년 실적 | 의미 |
|---|---|---|---|
| 매출 | 최소 56억 스위스 프랑('70억 달러에 근접') | 30.14억 스위스 프랑 | 고정환율로 2025년부터 연 약 16.7% |
| 성장률 | 2026~2029년 고정환율 기준 10%대 후반 연평균 성장률 | 고정환율 기준 +35.6% | 2025년 속도를 크게 밑돎 |
| 매출총이익률 | '기간 내내' 65.0% 이상 | 62.8% | 2026년 2분기에 이미 65.4% |
| 조정 EBITDA 마진 | 2029년까지 22% 이상 | 18.8% | 매출 56억 스위스 프랑에서 조정 EBITDA 약 12.3억 스위스 프랑 |
| 조정 EBITDA 성장 | 2026~2029년 연평균 20% 초과 | 5억 6,700만 스위스 프랑 | 2029년까지 2025년 수준의 약 2.2배 |
| 주주 환원 | 2029년 12월까지 최대 10억 달러 자사주 매입 | 없음 | 첫 자사주 매입 프로그램 |
목표들은 서로 맞물려 있습니다. 매출 목표를 달성하려면 2025년 기준으로 연 약 17% 성장이 필요하고, 매출총이익률 목표는 이미 달성 중이며, 마진 확대의 대부분은 판관비(SG&A)를 더 큰 매출로 분산해 얻을 계획입니다. 경영진은 2023년 인베스터 데이에서 제시한 목표를 '크게 초과 달성'할 궤도에 있다고 말합니다.
주의할 점이 두 가지 있습니다. 목표는 고정환율 기준으로 측정되므로 프랑 강세는 보고 수치를 더 나빠 보이게 합니다. 또 '10%대 후반' 성장은 On이 2025년까지 기록한 고정환율 기준 26~40% 성장에서 한 단계 내려온 것입니다. 시장은 더 느리게 성장하는 회사에 값을 치르라는 요구를 받고 있습니다.
On 대 나이키: 성적표
| On Holding(ONON) | 나이키(NKE) | |
|---|---|---|
| 최근 회계연도 | 2025년: 30.1억 스위스 프랑(현재 환율로 약 36억 달러) | 2026 회계연도(5월 31일까지): 464억 달러 |
| 최근 12개월 매출 | 약 32.2억 스위스 프랑(약 39억 달러) | 464억 달러(On의 약 12배) |
| 최근 성장률(고정환율 기준) | +21.6%(2026년 2분기) | −2%(2026 회계연도), −4%(4분기) |
| 소비자 직접 판매 | 고정환율 기준 +34.3%(2026년 2분기), 매출의 45.7% | Nike Direct 고정환율 기준 −8%(2026 회계연도), 디지털 −12% |
| 매출총이익률 | 65.4%(2026년 2분기) | 42.9%(2026 회계연도) |
| 자사주 매입 | 최대 10억 달러 승인(2026년 9월) | 180억 달러 프로그램 아래 2026 회계연도 1억 2,300만 달러 매입 |
| 시가총액(9월 23일) | 약 101억 달러 | 약 535억 달러(14.8억 주 × 36.05달러) |
| 주가매출비율(최근 12개월) | 약 2.6배 | 약 1.2배 |
| 주가수익비율(최근 12개월) | 약 21배(IFRS 순이익) | 약 17배, 관세 환수 예상분 제외 시 약 23배 |
| 2024년 12월 31일 이후 주가 | −44.9% | −52.4% |
| 사상 최고가 대비 | −52.6% | 약 −80%(2021년 11월 고점) |
| 경영진 | 창업자 알레만과 코페티가 2026년 5월부터 공동 CEO, 새 CFO | CEO 엘리엇 힐, 2026년 8월부터 새 CFO 데이비드 덴턴 |
몇몇 항목은 설명이 필요합니다.
- 나이키의 마진. 나이키의 4분기 매출총이익률 49.2%에는 IEEPA 관세 9억 8,600만 달러의 환수 예상에 따른 약 900bp가 포함돼 있습니다. 더 깔끔한 비교 대상은 연간 매출총이익률 42.9%입니다. On도 2026년 3분기에 최대 6,500만 달러의 관세 환급을 예상하지만 가이던스에서는 제외하고 있습니다.
- 나이키의 이익. 나이키의 2026 회계연도 희석 주당순이익 2.10달러에는 이 관세 환수에 따른 0.52달러의 이익이 포함돼 있습니다. 이를 빼면 나이키의 주가수익비율은 약 23배로, On의 약 21배보다 약간 높습니다.
- 나이키의 자사주 매입. 나이키는 2026 회계연도에 24억 달러의 배당을 지급했지만, 4년·180억 달러 프로그램에 따라 사들인 자사주는 1억 2,300만 달러(180만 주)에 불과했습니다. 회생 기간 동안 배당을 우선했기 때문입니다. 연간 세부 내용은 2026 회계연도 10-K 보고서에 있습니다.
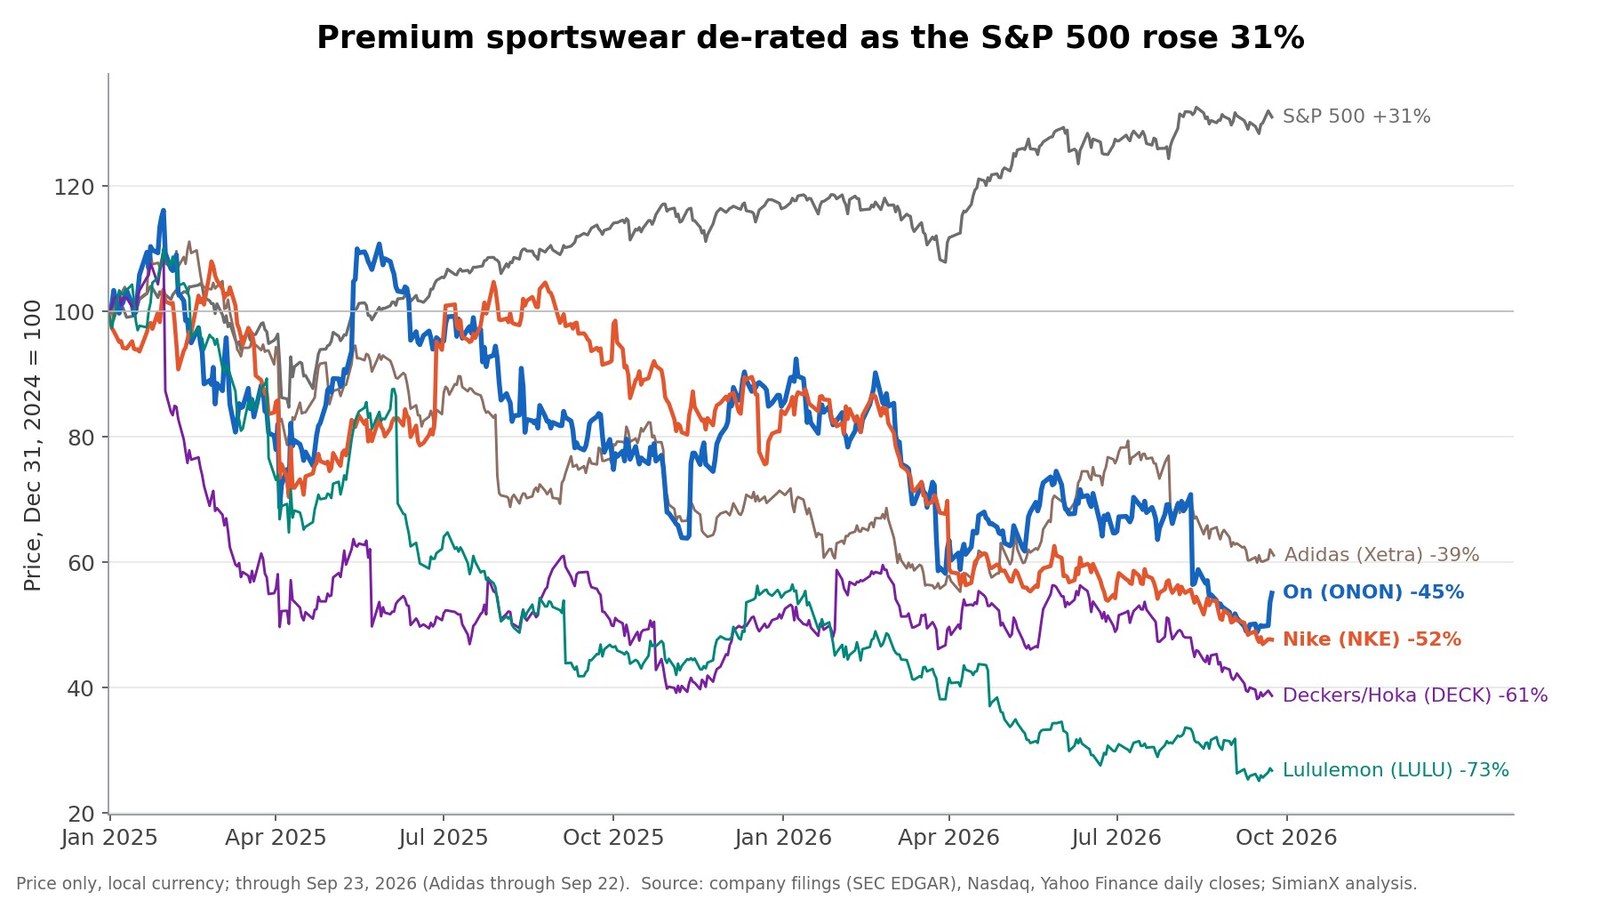
이 차트는 대부분의 보도가 놓친 배경을 보여줍니다. S&P 500이 31% 오르는 동안 프리미엄 스포츠웨어는 업종 전체가 가치를 잃었습니다. 2024년 말 이후 On은 45%, 나이키는 52%, 데커스(Hoka의 모회사)는 61%, 룰루레몬은 73%, 아디다스는 38% 하락했습니다. 이 기간 주식시장에서 On은 이미 나이키를 앞섰지만, 그것은 덜 떨어졌기 때문일 뿐입니다. 밸류에이션 하락이 얼마나 깊었는지에 대한 사례는 룰루레몬 분석을 읽어보세요.
On Holding은 나이키를 추월할 수 있을까
어떤 잣대를 쓰느냐에 달렸습니다.
- 총매출: 이번 10년 안에는 불가능. 나이키의 464억 달러는 On의 최근 12개월 매출의 약 12배입니다. On이 2029년에 56억 스위스 프랑(현재 환율로 약 68억 달러)을 달성해도 나이키 현재 규모의 약 15%에 그칩니다.
- 시가총액: 멀지만 격차는 덜하다. 나이키의 시가총액은 On의 약 5.3배로, 매출 격차의 절반에도 못 미칩니다. 투자자들이 더 빠르게 성장하고 마진이 높은 On의 매출 1달러에 더 높은 값을 치르기 때문입니다.
- 성장률과 마진: 이미 On이 앞선다. On은 고정환율 기준 20% 넘게 성장하는 반면 나이키는 −2%이고, On의 매출총이익률은 20%포인트 이상 높으며, Nike Direct가 줄어드는 사이 On은 자체 매장과 웹사이트를 키우고 있습니다.
- 프리미엄 러닝과 젊은 소비자: 승부는 여기서 난다. On은 34세 미만 소비자가 고객의 3분의 1 이상이고 브랜드 인지도가 30%에 이르렀다고 밝혔습니다. 엘리엇 힐 체제에서 나이키의 회생 전략은 정확히 퍼포먼스 러닝을 겨냥하고 있습니다. 이 승부는 공시 자료로는 알 수 없지만, DTC 성장과 정가 판매가 측정 가능한 가장 가까운 대리 지표입니다.
현실적인 투자 논리는 'On이 나이키를 대체한다'가 아닙니다. '나이키가 재건하는 동안 On이 프리미엄 점유율을 계속 빼앗는다'이며, 주가는 그 흐름이 얼마나 오래 이어지느냐로 평가받습니다.
실적 발표일 이후 ONON의 주가 흐름
| 날짜 | 이벤트 | 당일 등락 | 이후 20거래일 |
|---|---|---|---|
| 2025년 3월 4일 | 2024년 4분기 실적 | +5.8% | −15.7% |
| 2025년 5월 13일 | 2025년 1분기 실적 | +11.8% | −1.0% |
| 2025년 8월 12일 | 2025년 2분기 실적 | +8.9% | −14.0% |
| 2025년 11월 12일 | 2025년 3분기 실적 | +18.0% | +19.2% |
| 2026년 3월 3일 | 2025년 연간 실적, 2026년 전망 | −6.1% | −22.5% |
| 2026년 5월 12일 | 2026년 1분기 실적 | −0.6% | +12.3% |
| 2026년 8월 11일 | 2026년 2분기, 가이던스 하향 | −20.3% | −13.2% |
| 2026년 9월 22일 | 인베스터 데이, 10억 달러 자사주 매입 | +7.6% | 미정 |
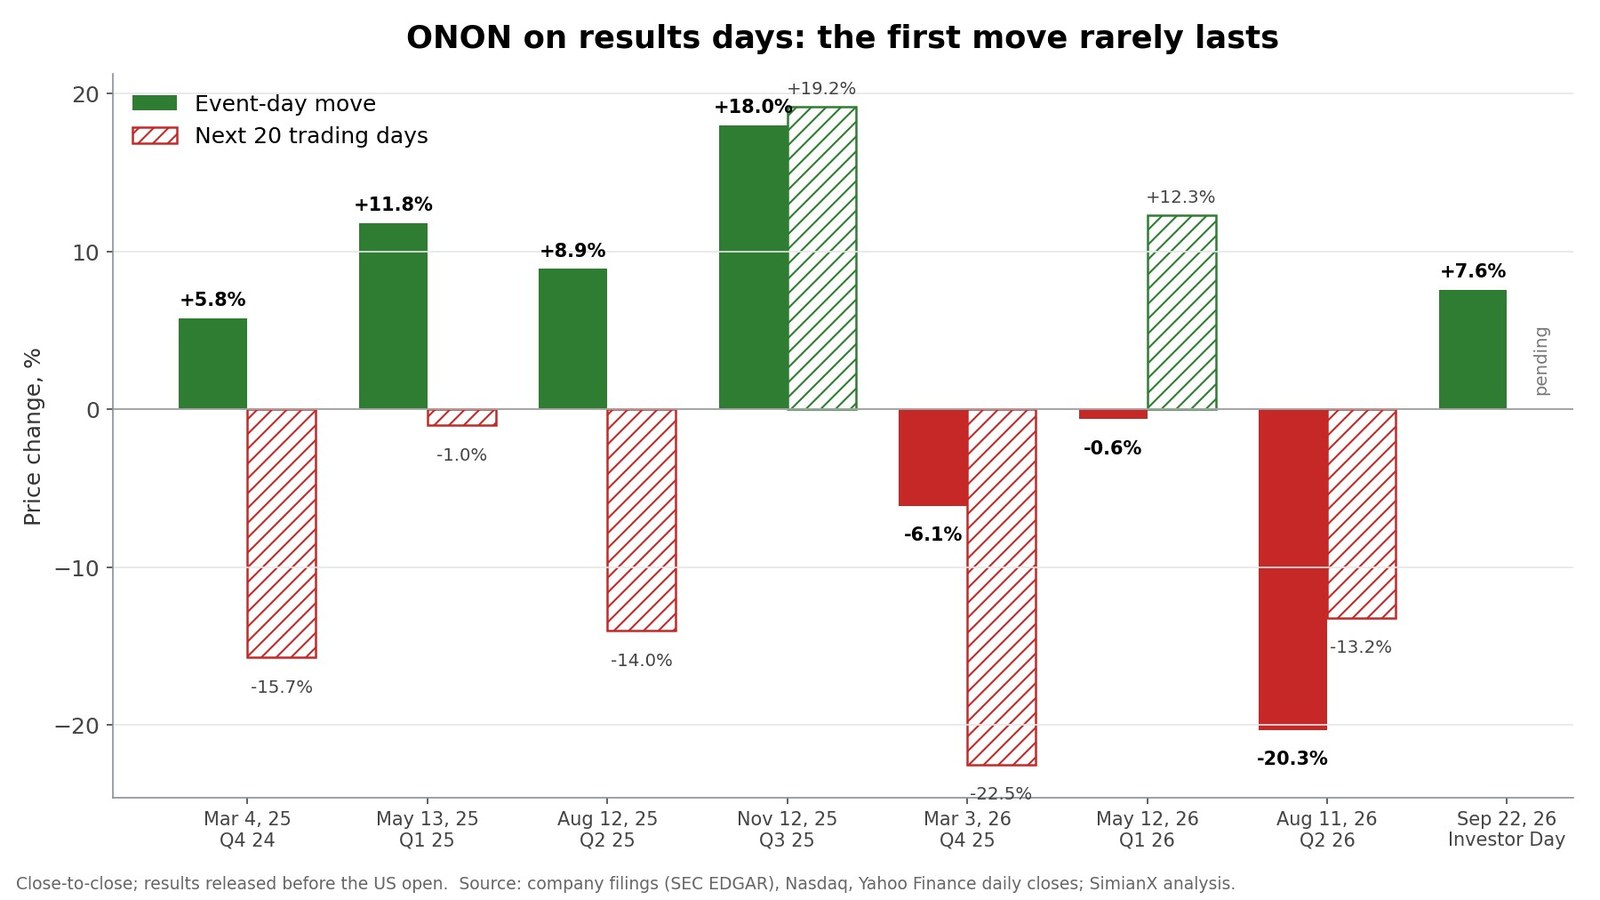
패턴은 엇갈리지만 시사하는 바가 있습니다. 앞선 네 번의 상승 이벤트 중 세 번은 20거래일 뒤 주가가 더 낮았습니다. 상승이 이어진 것은 2025년 11월뿐입니다. ONON은 그중 여러 날 장중 고가보다 크게 낮게 마감하기도 했습니다. 2025년 8월에는 장중 +14.2%에서 +8.9%로, 2025년 11월에는 +27.5%에서 +18.0%로, 2026년 9월에는 +14.1%에서 +7.6%로 마감했습니다. 이는 제너랙의 아마존 계약 이후 기록한 것과 같은 갭 상승 후 되밀림 패턴입니다. 자사주 매입은 이 기간 주가를 떠받칠 수 있어, 9월의 반응이 이전보다 오래 유지될 수 있는 이유 중 하나가 됩니다. 이 표는 작은 표본이며 예측이 아닙니다.
ONON 밸류에이션: 투자자는 무엇을 믿어야 하나
30.16달러 기준 On의 기업가치는 약 93억 달러입니다. 시가총액 101억 달러에서 현금 14.6억 달러를 빼고 리스 부채 6.8억 달러를 더한 값입니다. 이는 최근 12개월 조정 EBITDA 6억 5,300만 스위스 프랑(7억 9,000만 달러)의 약 12배입니다. 더 유용한 질문은 이 가격이 2029년에 대해 무엇을 내포하느냐입니다.
| 시나리오(2025년 기준) | 2029년 매출 | 조정 EBITDA 마진 | 2029년 조정 EBITDA | 현재 EV / 2029년 EBITDA |
|---|---|---|---|---|
| 회사 목표 달성 | 56억 스위스 프랑 | 22% | 12.3억 스위스 프랑(약 14.9억 달러) | 약 6.2배 |
| 성장이 연 12%로 둔화 | 47억 스위스 프랑 | 20% | 9.5억 스위스 프랑(약 11.5억 달러) | 약 8.1배 |
| 스트레스: 연 8%, 할인 판매 | 41억 스위스 프랑 | 18% | 7.4억 스위스 프랑(약 8.9억 달러) | 약 10.4배 |
예시를 위한 계산이며 예측이 아닙니다. 환율은 1프랑당 약 1.21달러, 기업가치는 현재 수준으로 고정했습니다.
On이 계획을 달성한다면 현재 주가는 2029년 이익 대비 저렴해 보입니다. 스트레스 시나리오에서도 주가는 2029년 EBITDA의 약 10배에 머뭅니다. 시장의 할인은 계산 자체보다 경로에 대한 의구심을 반영합니다. 2026년에 이미 한 차례 가이던스가 하향됐고, 프랑 강세가 보고 실적을 깎고 있으며, 10%대 후반을 전제로 한 계획은 약 17%로 전망된 분기에서 출발합니다.
자사주 매입은 어느 정도 도움이 됩니다. 현재 주가로 주식의 10%를 소각하면 다른 조건이 같을 때 표의 모든 주당 수치가 약 11% 높아집니다.
ONON 투자 논리의 위험 요인
- 추가 둔화. 3분기 전망은 약 17%입니다. 성장률이 10%대 초반에 자리 잡으면 2029년 목표는 미뤄지고 멀티플은 축소됩니다.
- 환율. 프랑 강세는 보고 매출과 이익을 낮춥니다. 고정환율 기준 목표에는 이것이 드러나지 않습니다.
- 도매 재조정. 소매점 출하를 의도적으로 줄이면 가격은 지킬 수 있지만 당장의 매출은 줄어듭니다. 2분기 가이던스 하향은 시장이 어떻게 반응하는지 보여줬습니다.
- 미국 시장. 프랑 기준 4.5%라는 미주 성장률은 미국 러닝 전문점에서 성장한 브랜드에게 가장 약한 고리입니다.
- 신규 카테고리 실행력. 축구와 골프는 새로 진출한 분야이고, 의류는 작은 기반(2분기 5,420만 스위스 프랑)에서 빠르게 커지고 있습니다.
- 관세. 매출총이익률은 지금까지 미국 수입 관세 인상을 흡수해 왔습니다. 3분기에는 최대 6,500만 달러의 일회성 관세 환급이 포함돼 보고 매출총이익을 부풀리게 됩니다.
- 지배구조와 경영진. 창업자들은 B종 주식을 통해 의결권을 장악하고 있고, 2026년 5월 공동 CEO가 됐으며, 같은 달 새 CFO도 합류했습니다.
- 나이키의 회복. 나이키는 90억 달러의 현금, 새 CFO, 퍼포먼스 러닝 강화 전략을 갖추고 있습니다. 나이키가 반등하면 가장 먼저 타격을 입는 것은 On의 프리미엄 점유율입니다.
- 자사주 매입 실행. 30달러 매입이 매력적인 것은 성장이 유지될 때뿐입니다. 이후 랠리에서 공격적으로 사들이면 효과가 희석됩니다.
앞으로 지켜볼 것
- 나이키의 2027 회계연도 1분기 실적: Nasdaq 실적 캘린더에는 2026년 10월 1일 전후로 올라 있습니다. Nike Direct 추세와 관세 환수분을 제외한 매출총이익률을 봐야 합니다.
- On의 2026년 3분기 실적(작년 일정 기준 11월 중순 예상): 매출이 고정환율 기준 약 17% 늘었는지, 매출총이익에 반영된 관세 환급 규모, 그리고 첫 자사주 매입 실적.
- 미주 실적: 미국의 프랑 기준 성장률이 4.5%에서 회복되는지.
- 도매 출하 대 DTC: 도매가 두 자릿수 성장으로 돌아오면 소매점 재고가 정상화됐다는 뜻입니다.
- 2027년 가이던스(2027년 3월): 새 계획에 온전히 포함되는 첫해입니다.
SimianX AI는 ONON의 주가, 6-K 실적 보도자료와 20-F 같은 공시, 뉴스를 하나의 멀티 에이전트 리서치 워크플로에서 추적합니다. ONON 주식 펀더멘털을 확인하거나 나이키(NKE), 룰루레몬(LULU), 데커스(DECK)와 비교해 보세요.
자주 묻는 질문
2026년 9월 22일 On Holding 주가는 왜 올랐나요?
On이 새 2029년 목표와 함께 2029년 12월까지 최대 10억 달러 규모의 첫 자사주 매입 프로그램을 발표하자 ONON은 7.6% 오른 29.39달러에 마감했습니다. 주가는 장중 한때 14.1%까지 올랐다가 상승폭을 줄였습니다. 다음 날에는 30.16달러에 마감했습니다.
On Holding의 10억 달러 자사주 매입은 얼마나 큰가요?
주당 30.16달러라면 10억 달러로 약 3,300만 주를 소각할 수 있으며, 이는 On의 A종 주식 환산 약 3억 3,400만 주의 10%에 가깝습니다. On은 2026년 6월 30일 기준 12억 스위스 프랑(약 14.6억 달러)의 현금을 보유해 프로그램 전체를 충당하기에 충분합니다.
On Holding은 나이키보다 큰가요?
아닙니다. 나이키의 2026 회계연도 매출은 464억 달러로, On의 최근 12개월 매출 약 39억 달러의 약 12배입니다. 2029년 최소 56억 스위스 프랑이라는 On의 목표도 나이키 현재 매출의 약 15%에 불과합니다.
On은 나이키보다 빠르게 성장하고 있나요?
그렇습니다. On은 2026년 2분기에 고정환율 기준 21.6% 성장한 반면, 나이키의 매출은 2026 회계연도에 환율 중립 기준 2% 감소했습니다. On의 매출총이익률 65.4%도 나이키의 42.9%보다 20%포인트 이상 높습니다.
2026년 8월 ONON은 왜 떨어졌나요?
2026년 8월 11일 On은 도매 출하의 의도적 관리를 이유로 2026년 고정환율 기준 성장 전망을 최소 23%에서 20%대 초반으로 낮췄습니다. 주가는 그날 20.3% 하락했습니다.
On Holding의 2029년 목표는 무엇인가요?
매출 최소 56억 스위스 프랑, 2026~2029년 고정환율 기준 10%대 후반 성장, 65% 이상의 매출총이익률, 2029년까지 22% 이상의 조정 EBITDA 마진, 그리고 연 20% 초과의 조정 EBITDA 성장입니다.
결론
10억 달러 자사주 매입은 헤드라인이 전하는 것보다 큽니다. 30달러라면 회사의 약 10분의 1을 소각할 수 있고, 회사는 이미 보유한 현금으로 이를 감당할 수 있습니다. 이는 나이키가 작년에 사들인 금액의 8배이기도 합니다. 고점 대비 53% 하락한 뒤 경영진이 주가가 싸다고 본다는 분명한 신호입니다.
하지만 자사주 매입이 성장 추세를 바꾸지는 못합니다. 고정환율 기준 성장률은 7개 분기 만에 40%에서 약 17%로 둔화했습니다. 프랑 강세 탓에 보고 수치는 더 약해 보이고, 새 2029년 계획은 브랜드를 키운 속도가 아니라 10%대 후반 성장을 전제로 합니다. On이 규모로 나이키를 추월하지는 못할 것입니다. 그래도 성장률, 마진, 직접 판매에서는 계속 나이키를 앞설 수 있고, 최근 12개월 EBITDA의 약 12배인 주가는 그 지속성에 대한 의구심을 이미 반영하고 있습니다. 다음 두 차례의 실적 발표, 즉 10월 1일 전후의 나이키와 11월 On의 3분기 실적이 인베스터 데이 반등이 유지될지 보여줄 것입니다.
이 글은 연구와 교육 목적으로만 작성됐으며 투자 조언이 아닙니다.
관련 글
- 룰루레몬 100달러 붕괴: 브랜드 몰락인가 기회인가
- 넷플릭스 4.7% 하락, 28억 달러가 PER을 꾸몄다
- 제너랙과 아마존: 80억 머리기사 뒤의 24억 달러
- IEEPA 관세 환급: 상장사 78곳 수령액과 실적 영향
참고 자료
- On — 인베스터 데이: 2029년 전략, 재무 목표와 10억 달러 자사주 매입(2026년 9월 22일)
- On Holding — 인베스터 데이 보도자료가 담긴 6-K 공시(SEC)
- On — 2026년 2분기 실적
- On — 2025년 4분기 및 연간 실적
- On Holding — 2025년 20-F 연차 보고서
- On Holding — 공동 창업자의 공동 CEO 선임(2026년 3월 25일)
- On Holding — 마르틴 호프만 보유 주식에 관한 주주간 계약 수정
- On Holding — 2026년 정기 주주총회 결과
- SEC EDGAR — On Holding AG 공시 목록
- 나이키 — 2026 회계연도 4분기 및 연간 실적
- 나이키 — 2026 회계연도 10-K 보고서
- 나이키 — CFO 교체 발표(2026년 6월 23일)
- Nasdaq — 나이키 실적 캘린더
- NYSE — ONON 시세
- Wikipedia — 국제비상경제권한법(IEEPA)
- Investopedia — 자사주 매입
- Investopedia — EBITDA
- Investopedia — 기업가치
- On — 투자자 정보
- SimianX — ONON 주식 펀더멘털


